Categorii de nomenclator
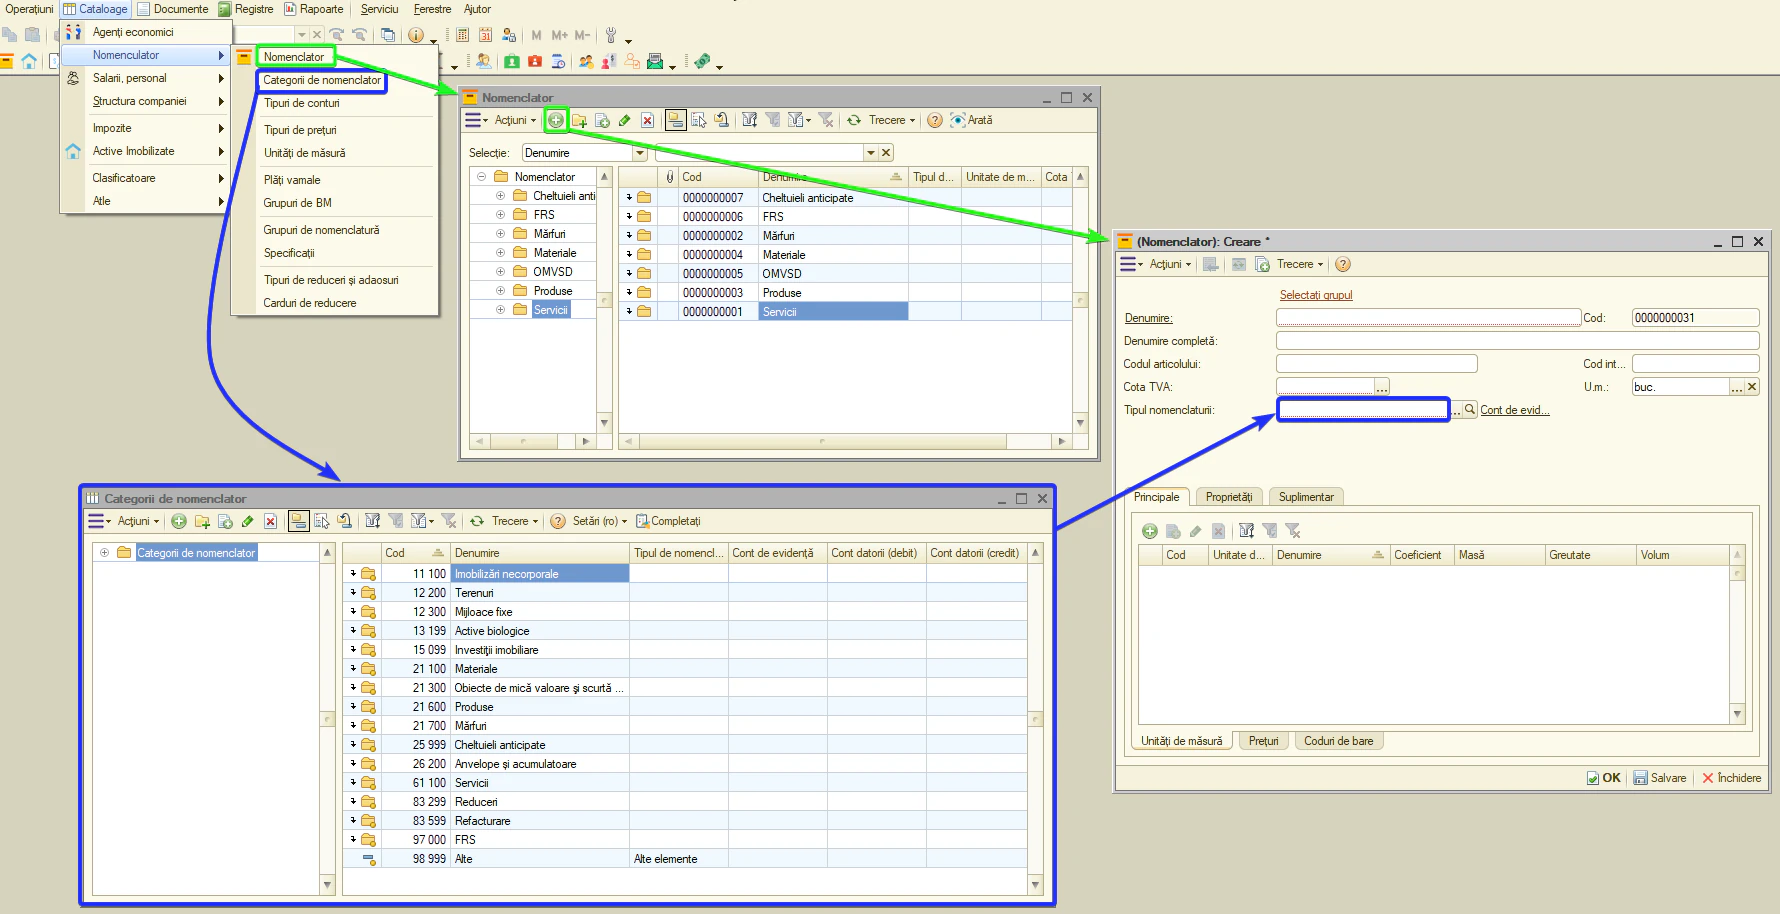
Pentru fiecare element din catalogul «Nomenclator» trebuie completat câmpul «Categorie de nomenclator» — unul dintre cele mai importante atribute. El stabilește cum va contabiliza programul obiectul respectiv și ce conturi vor fi folosite în documente.
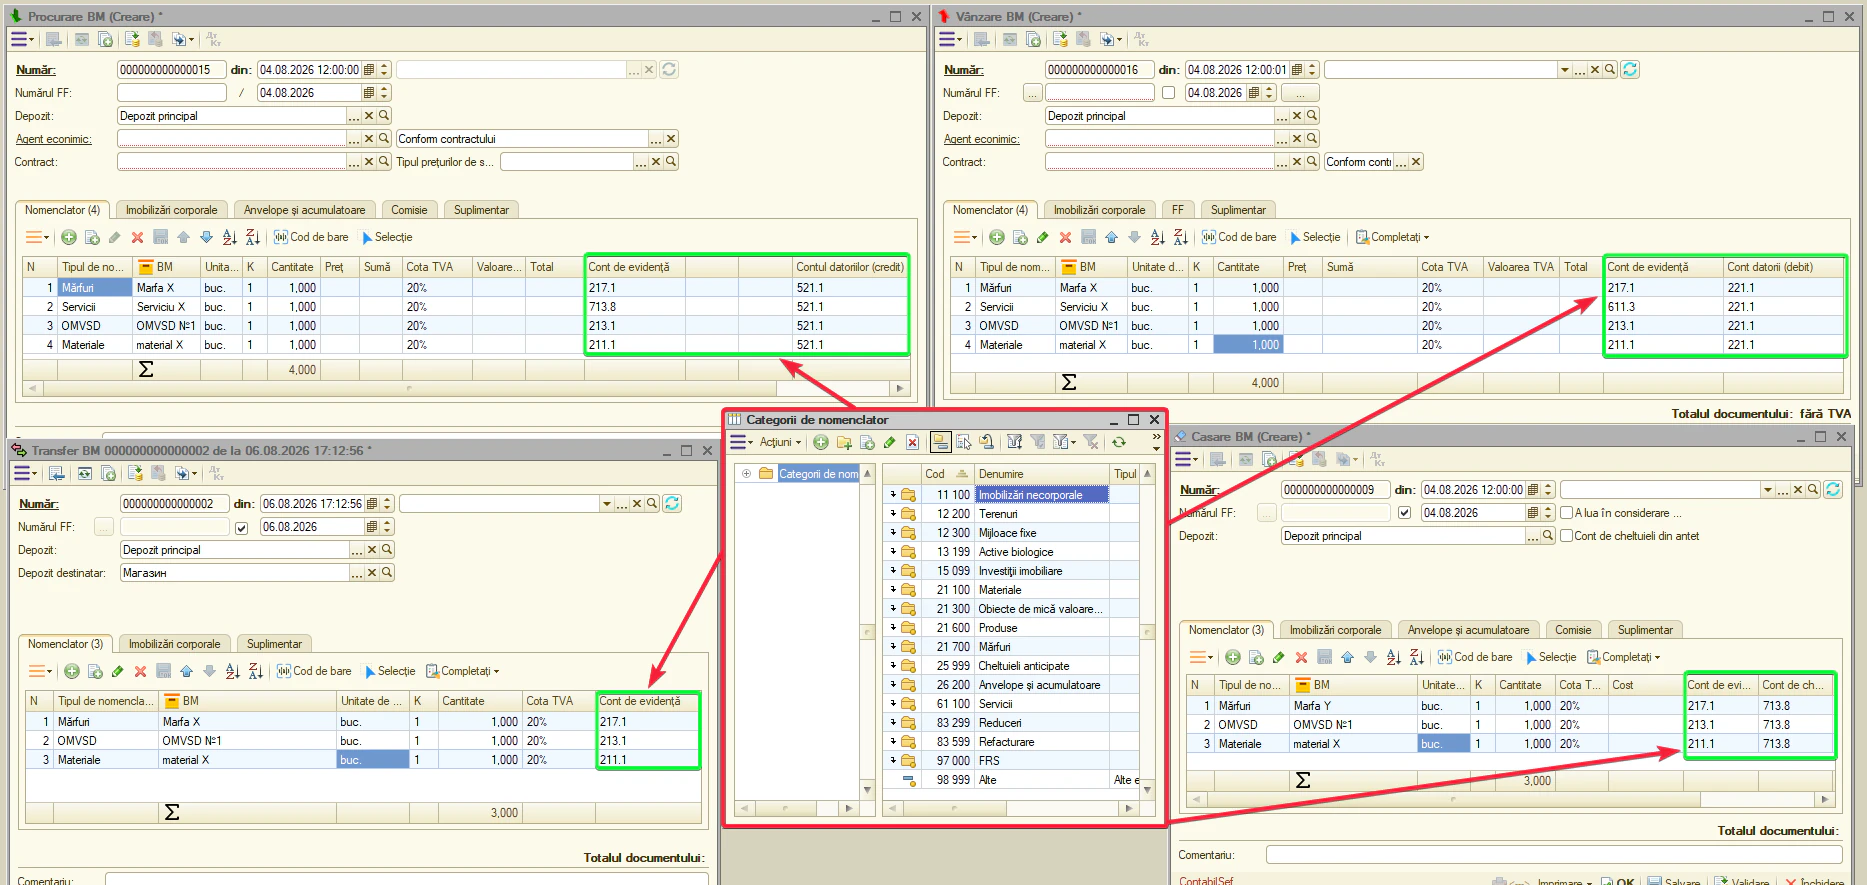
În baza categoriei de nomenclator sistemul completează automat conturile în documentele «Procurare BM», «Vânzare BM», «Transfer BM», «Casare BM» și altele.
Ce este «Categorii de nomenclator» și la ce servește
Categoria de nomenclator se configurează o singură dată și stabilește regulile de evidență ale elementului. După aceea, programul completează singur conturile necesare în toate documentele în care apare elementul — la procurare, vânzare, transfer, casare și alte operațiuni. Astfel, contabilul nu mai trebuie să aleagă manual conturile de fiecare dată.
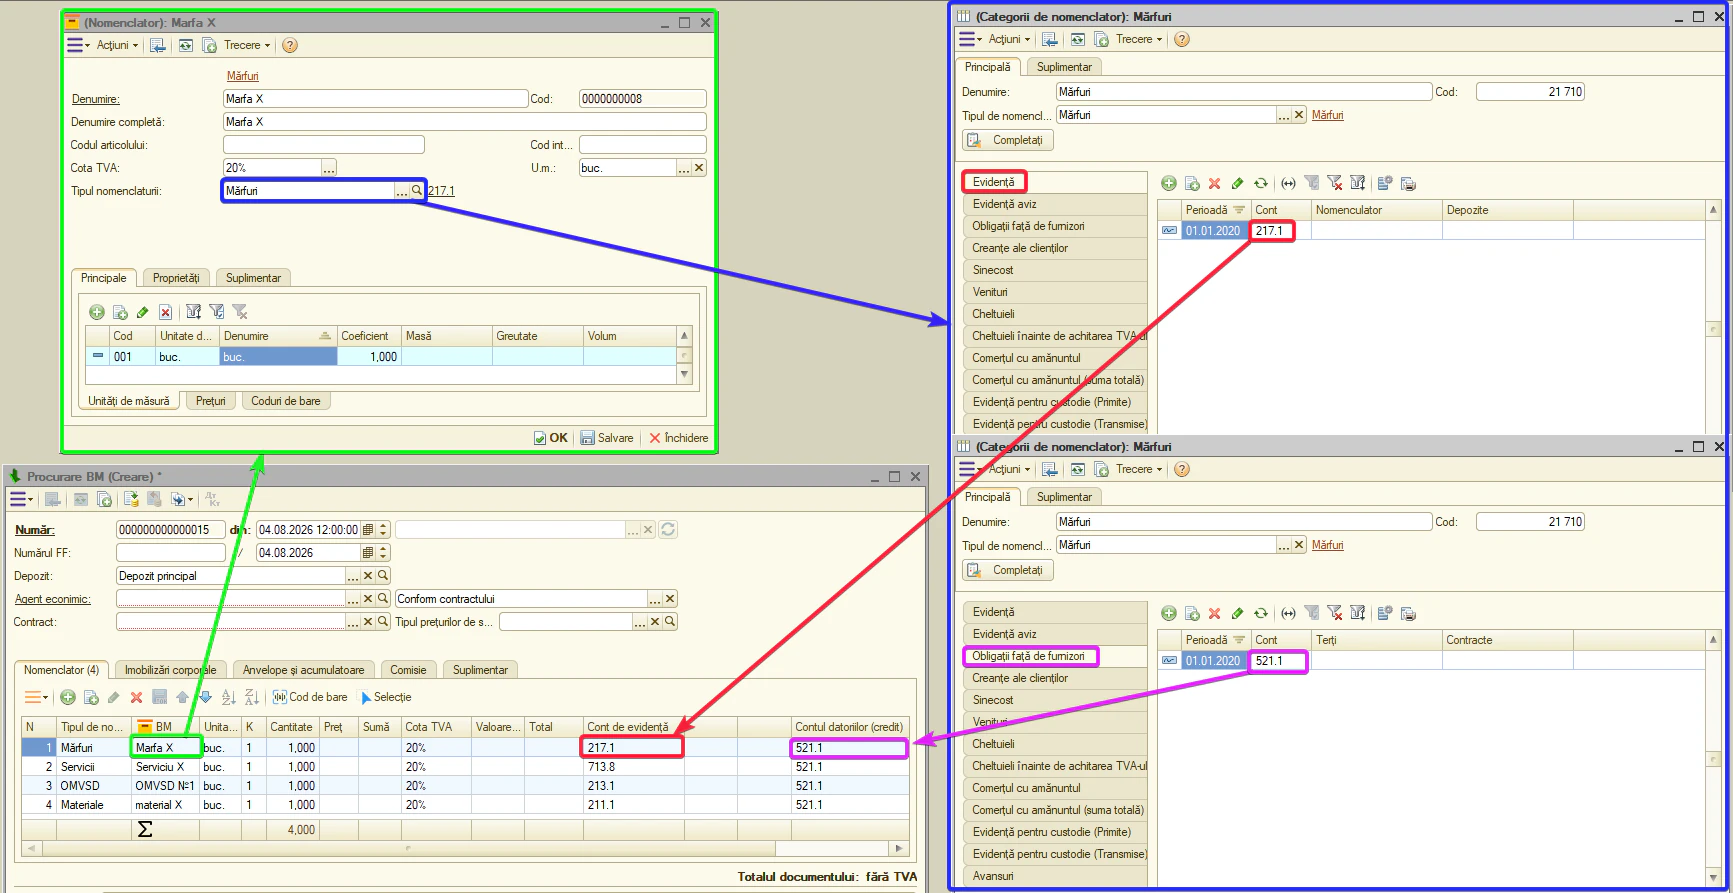
Sfat. configurați corect categoria de nomenclator de la bun început — atunci programul va completa singur conturile în toate documentele cu aceste elemente. Corectarea manuală, rând cu rând, este incomodă și duce ușor la greșeli, iar soldurile pot ajunge pe subconturi diferite.
Observație. categoria de nomenclator se utilizează nu doar pentru mărfuri și materiale, ci și pentru servicii, active pe termen lung, cheltuieli anticipate și alte tipuri de elemente.
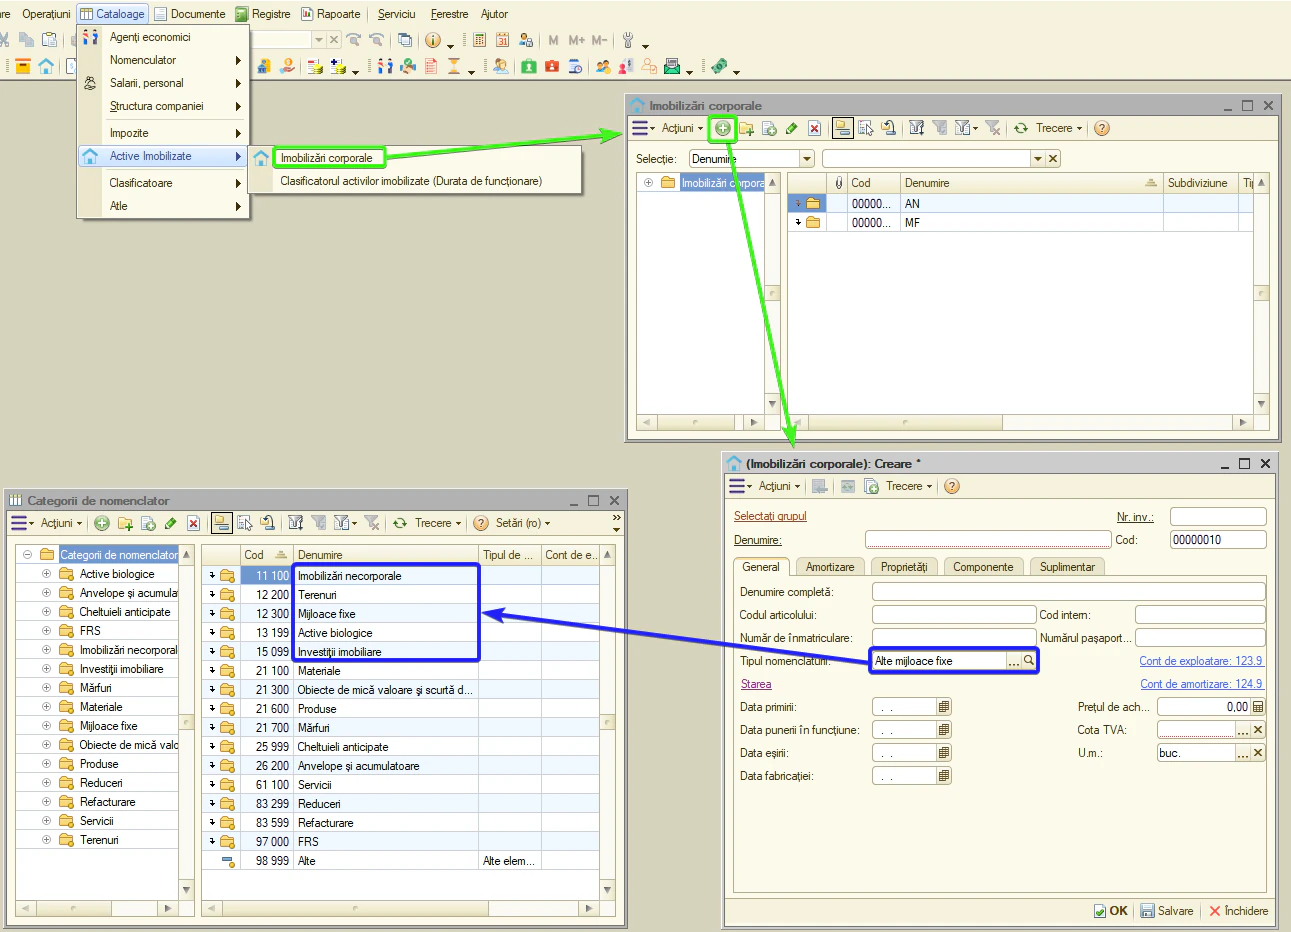
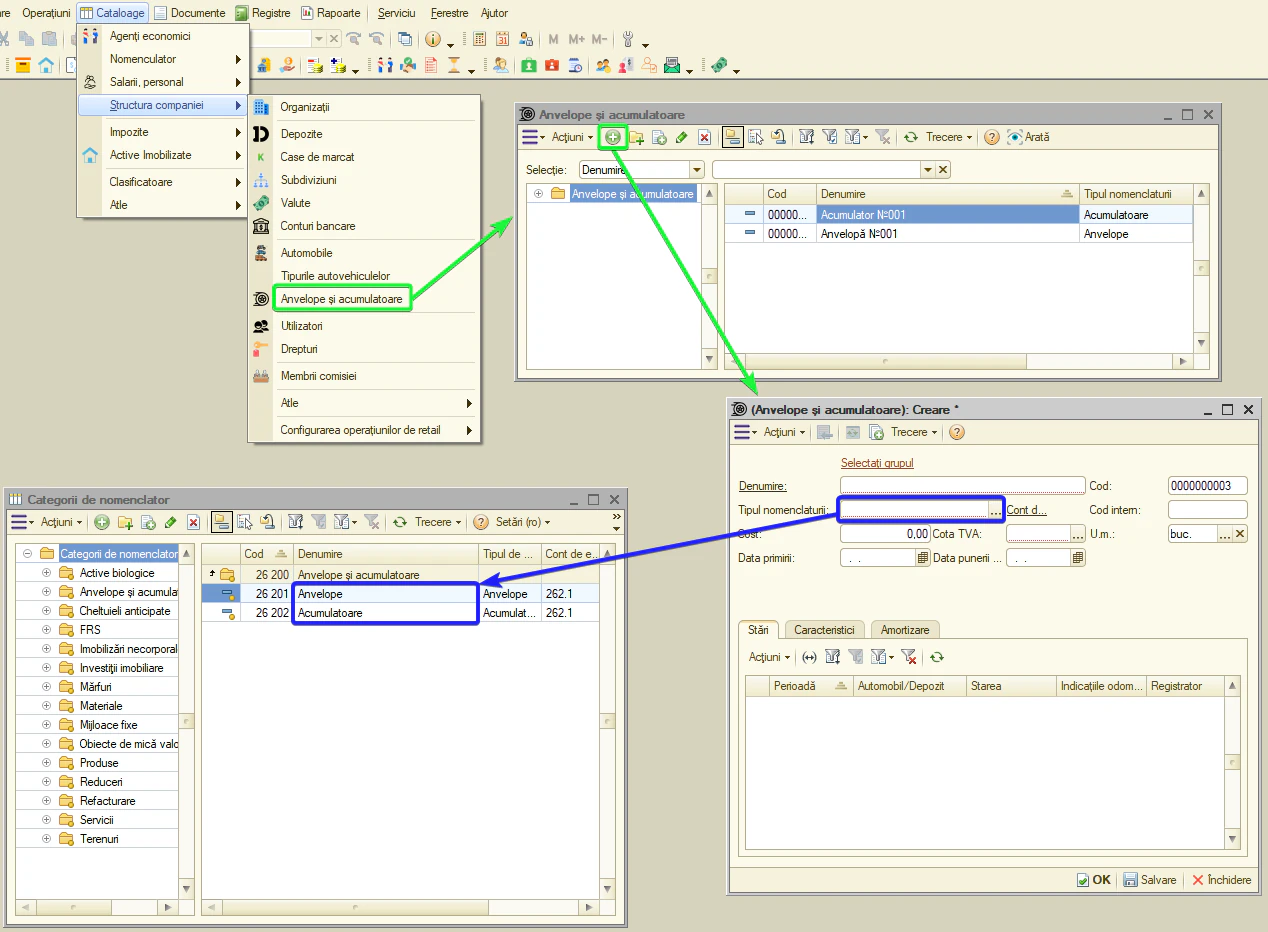
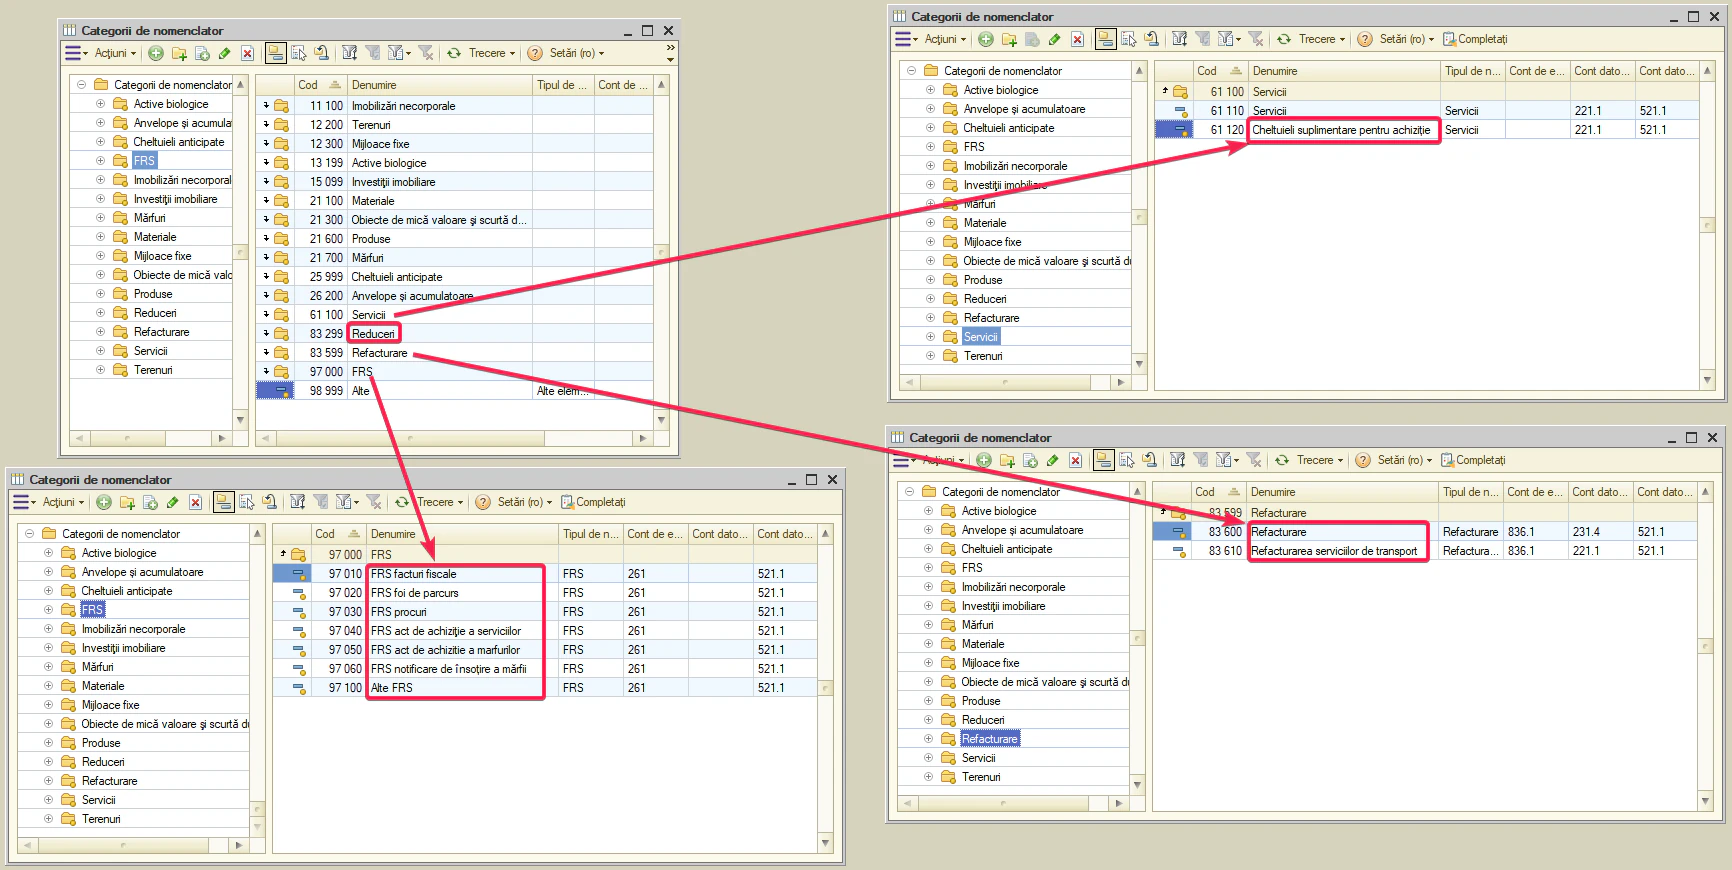
Observație. printre tipurile de nomenclator predefinite există și tipuri utilizate de mecanismele speciale ale programului. Acestea nu se atribuie produselor, materialelor sau serviciilor obișnuite. Sunt considerate tipuri de serviciu:
- «Reduceri» — utilizat de mecanismul de acordare a reducerilor și adaosurilor;
- tipurile FRS destinate anumitor documente («FRS factură fiscală», «FRS aviz de însoțire», «FRS procură», «FRS foaie de parcurs» etc.) — utilizate pentru numerotarea formularelor cu regim special;
- «Cheltuieli suplimentare de achiziție» — utilizat pentru includerea cheltuielilor suplimentare (transport, vamă etc.) în costul de achiziție;
- tipurile utilizate pentru refacturare. Conturile de pe filele acestor tipuri se configurează în mod obișnuit — caracterul «de serviciu» nu împiedică modificarea acestora.
Categoria de nomenclator în catalogul «Nomenclator»
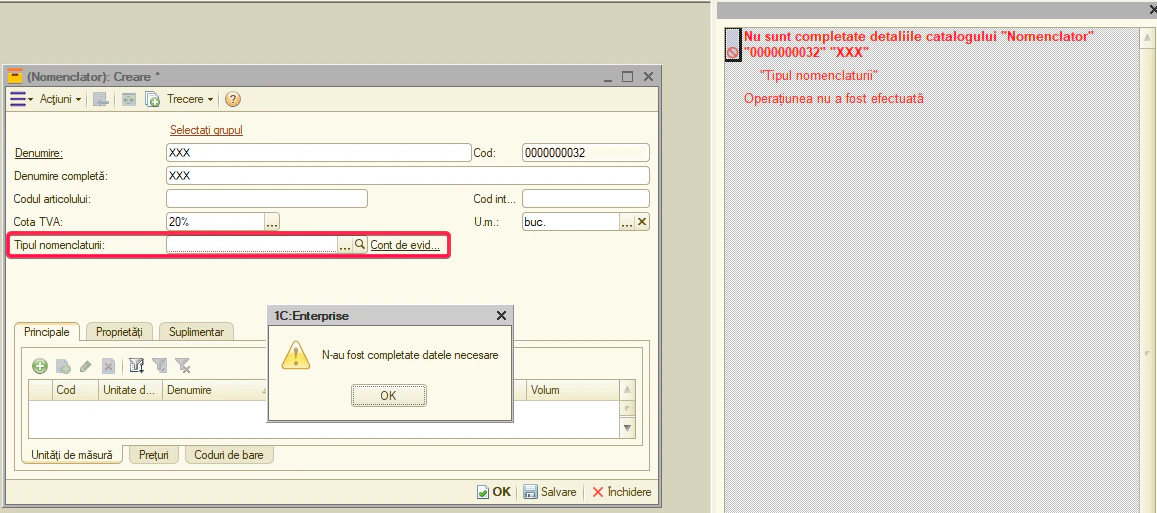
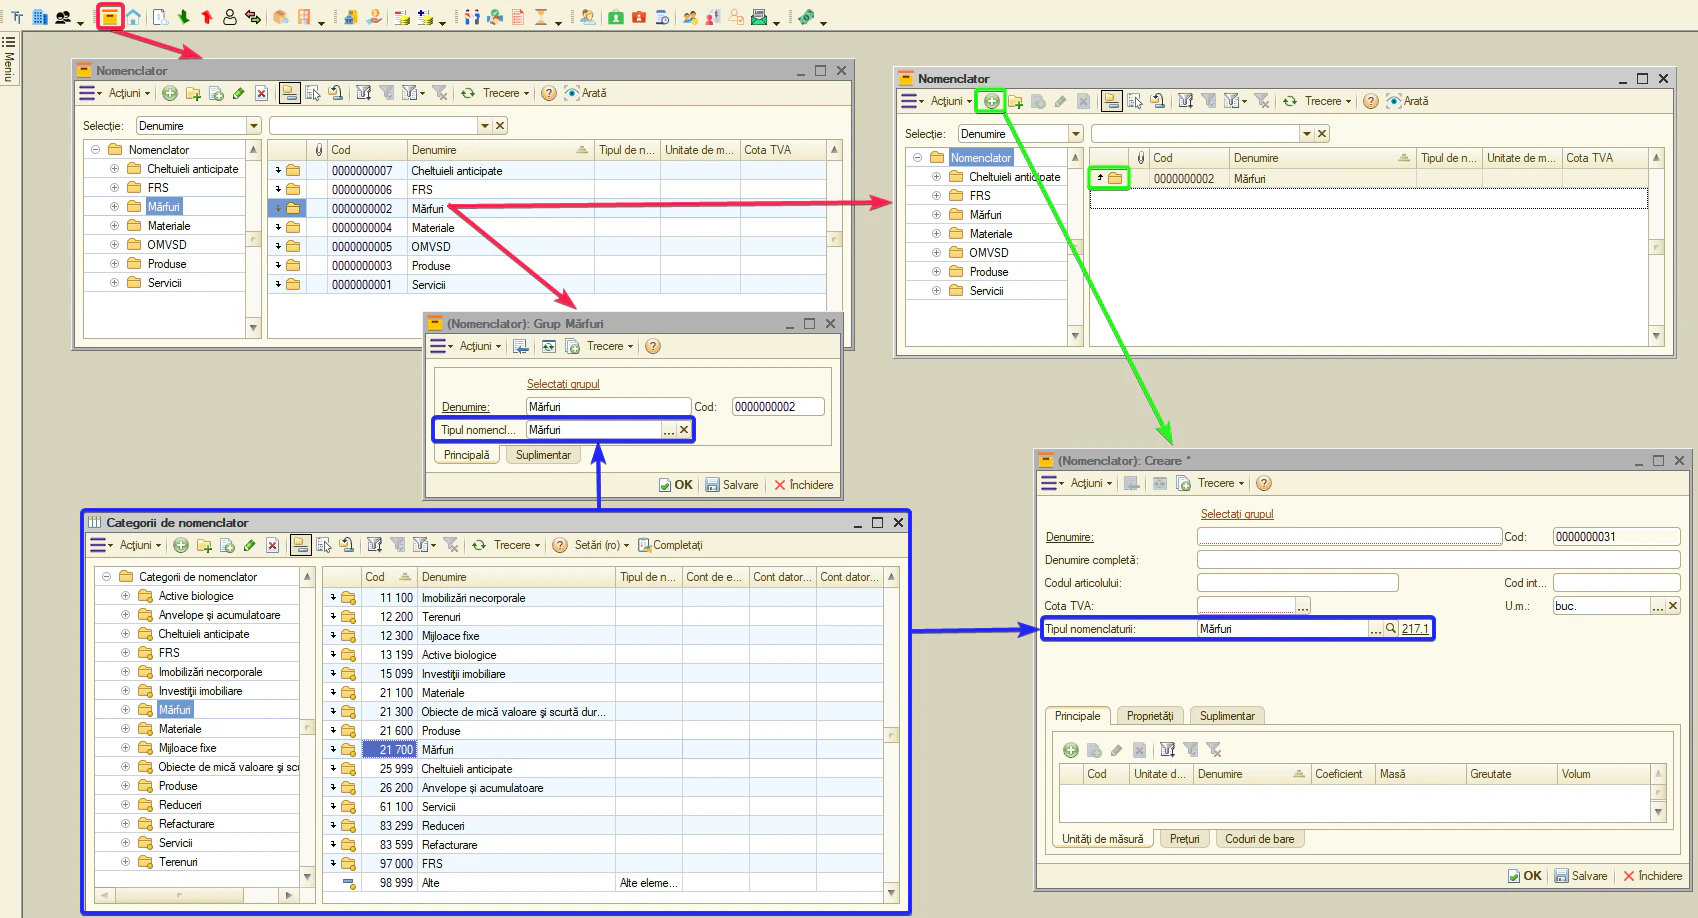
La crearea unui element nou în catalogul «Nomenclator», câmpul «Categorie de nomenclator» este obligatoriu. Fără el, programul nu poate completa automat documentele.
În catalogul «Nomenclator», puteți specifica «Categorie de nomenclator» direct în fișa grupului. Astfel, la crearea unor elemente noi în acest grup, câmpul «Categorie de nomenclator» se va completa automat.
Sfat. Grupați elementele care au același tip de nomenclatură — acest lucru vă va scuti de completarea manuală a aceluiași câmp în fiecare fișă.
Structura filelor cu conturi
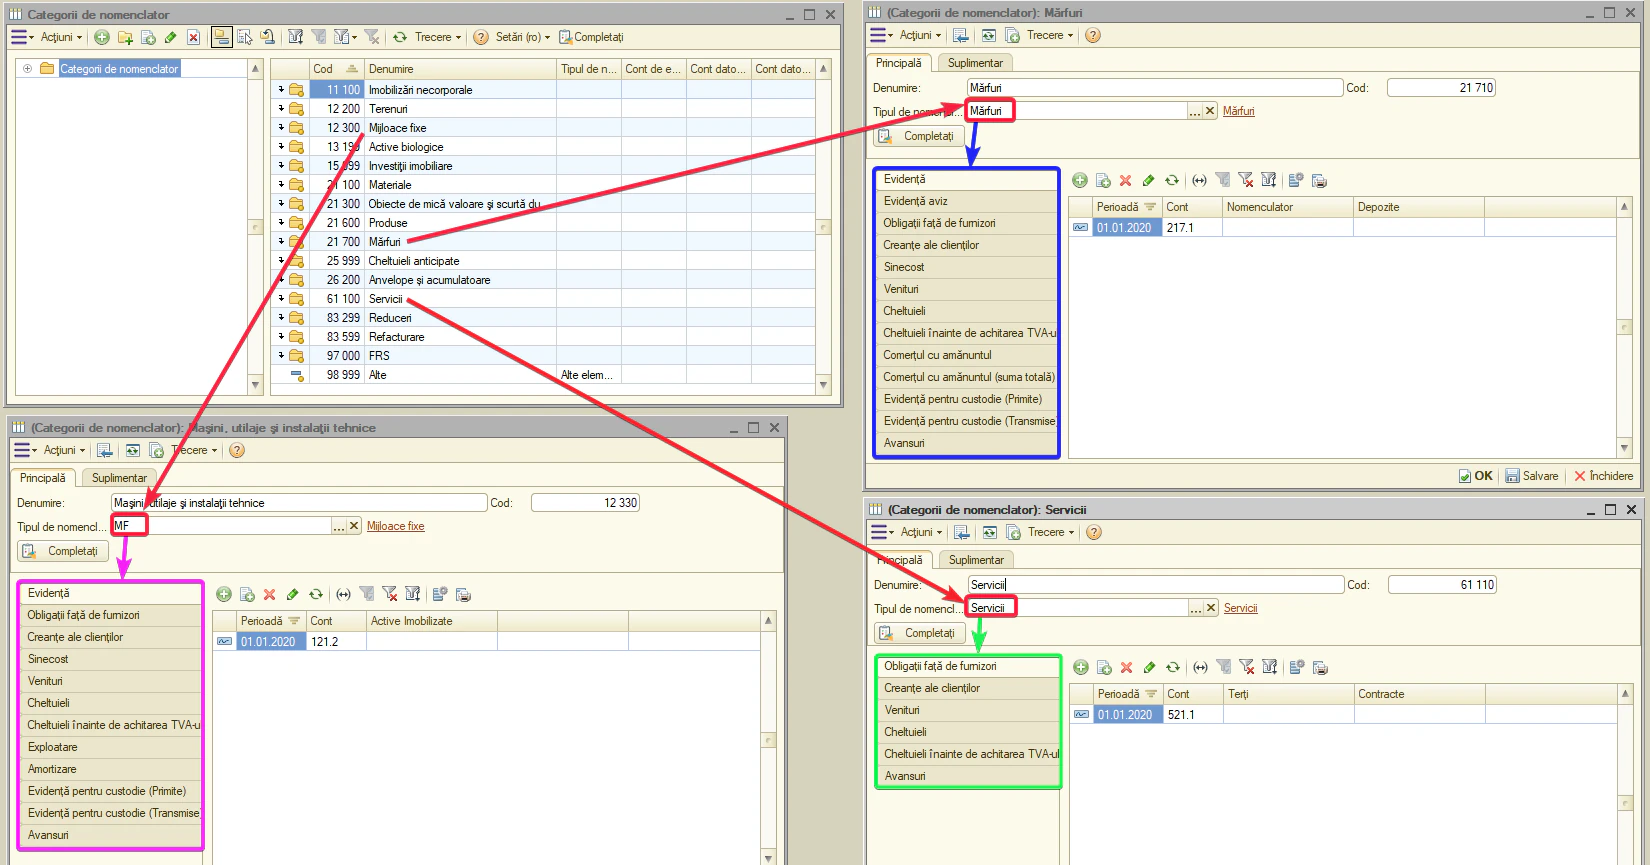
În partea stângă a fișei se află o listă cu file (tab-uri). Fiecare filă corespunde unei secțiuni de evidență contabilă (de exemplu: «Evidență», «Venituri», «Cheltuieli», «Obligații față de furnizori»). Pe fiecare filă se stabilesc regulile privind contul contabil (inclusiv detaliile de analiză/subconturile) care se va prelua automat în documente pentru acest tip de nomenclatură.
Este important de reținut două reguli:
- Setul de file depinde de TIPUL DE NOMENCLATURĂ. Pentru servicii se afișează anumite file, pentru bunuri/mărfuri — altele, iar pentru mijloace fixe — altele. Mai jos este analizat fiecare tip în parte.
- Fiecare filă «răspunde» de un document anume și de o coloană specifică (sau o înregistrare contabilă) din acesta. Programul va completa exact acest cont.
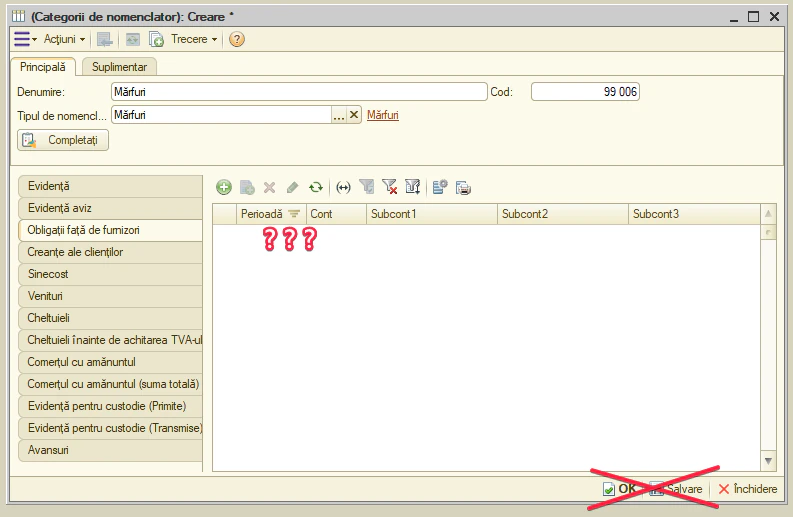
Atenție. completați conturile pe TOATE filele, chiar dacă unele nu sunt folosite acum. Un cont lipsă poate face ca programul să refuze aplicarea categoriei în document. Luați ca reper o categorie similară deja existentă.
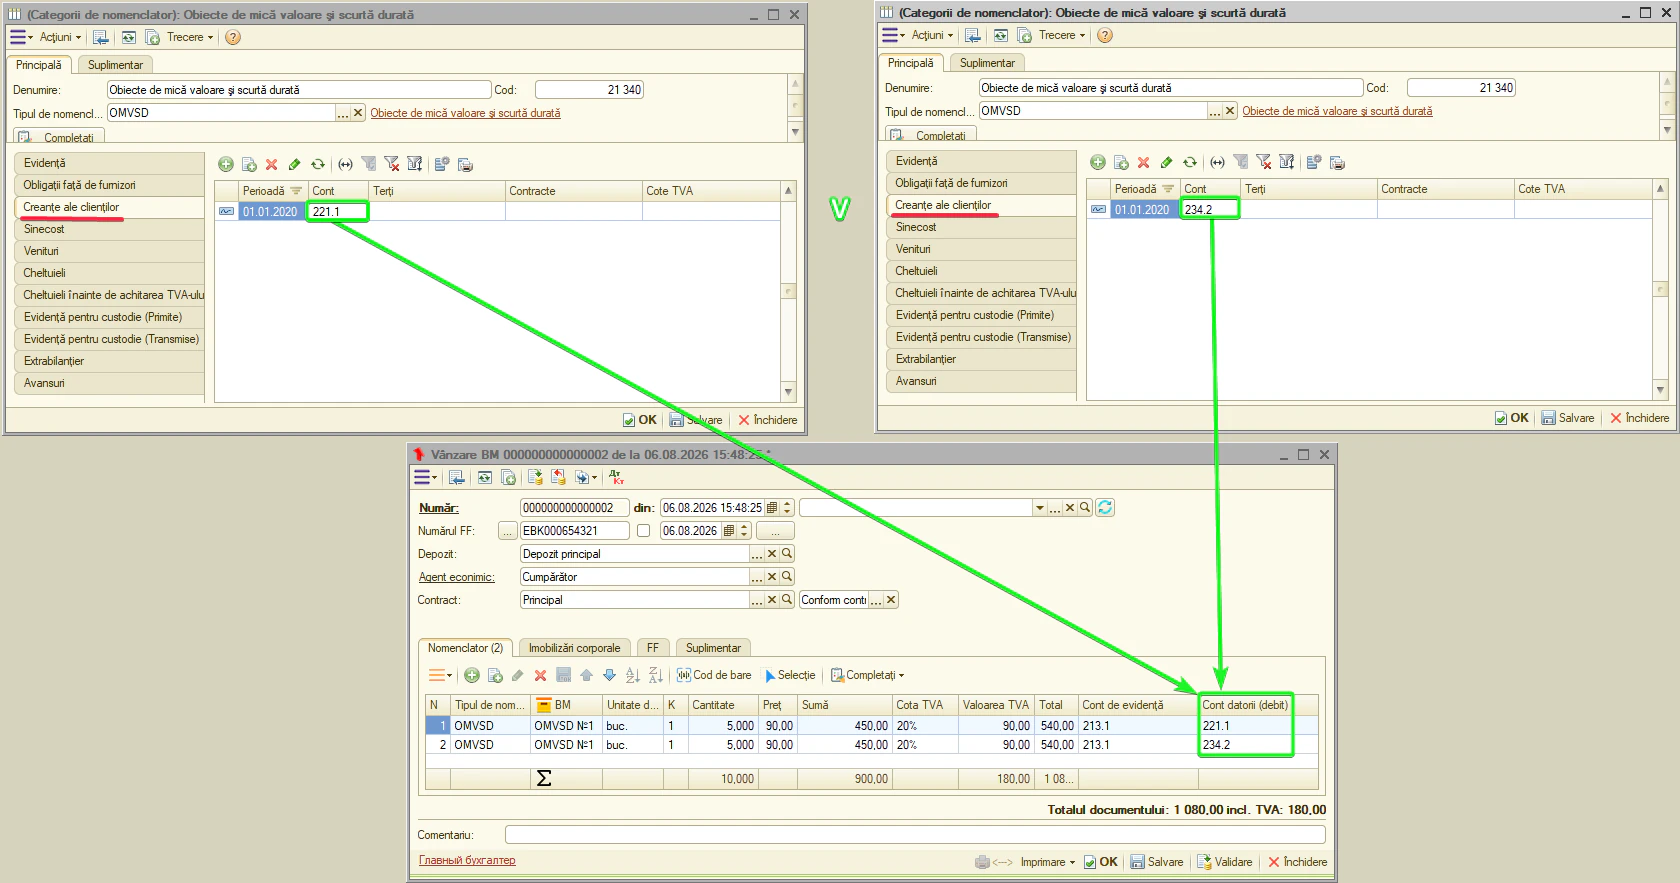
Observație. Conturile menționate (521.1, 221.1, 611.3 etc.) au un rol pur orientativ. În baza dumneavoastră pot fi utilizate alte conturi, deoarece conturile efective sunt stabilite în categoria de nomenclatură. Important este să înțelegeți rolul fiecărei file, nu să reproduceți exact conturile prezentate în exemple.
Mai jos este prezentată descrierea filelor pentru fiecare tip de activ.
Tipul de activ: Mărfuri
Valori achiziționate pentru revânzare.
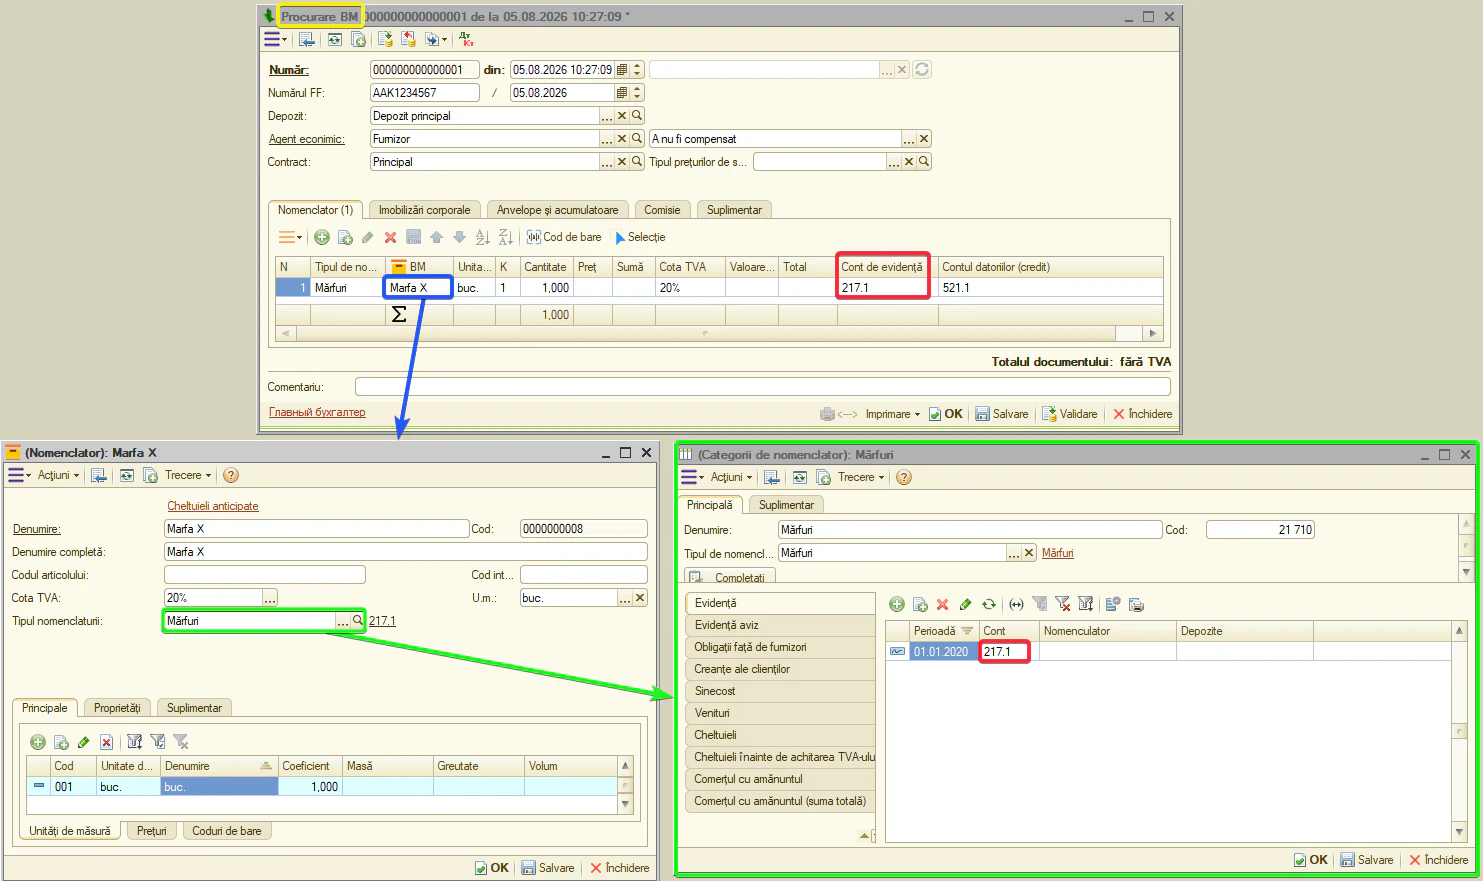
- Evidență — contul de evidență a mărfurilor în stoc/depozit. Standard — 217.1. Documente: «Procurare BM», «Vânzare BM», «Vânzarea BM către persoane fizice», «Transfer BM», «Casare BM», «Înregistrare BM», «Listă de inventariere», «Discrepanța BM», «Prelucrare», «Returnarea BM către furnizor», «Returnarea BM de la cumpărător», «Import de BM», «Export BM», documente de retail și documente de custodie.
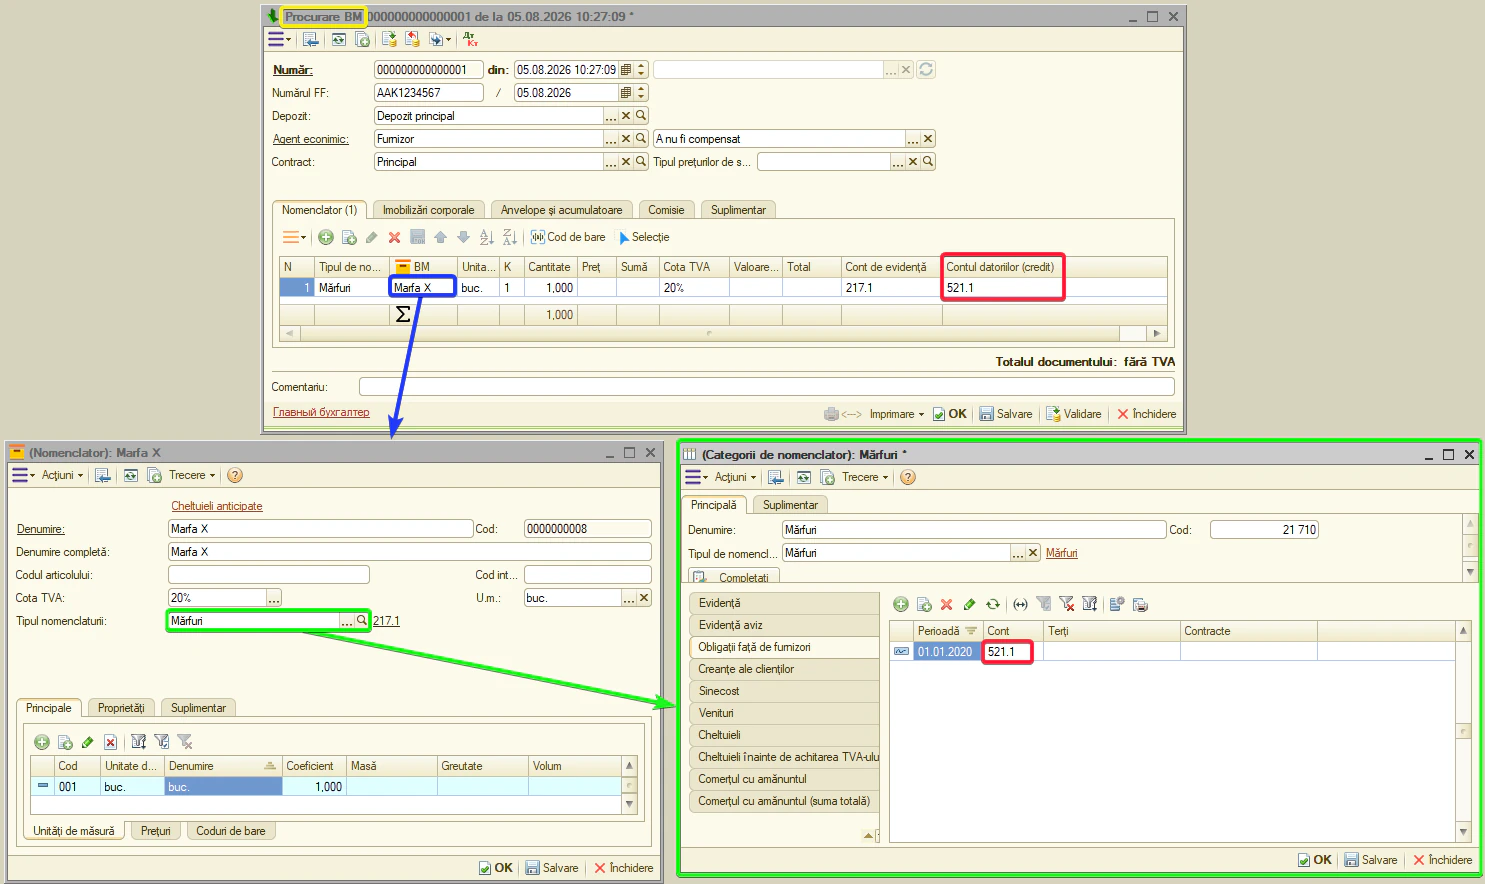
- Obligații față de furnizori — contul decontărilor cu furnizorul. Standard — 521.1. Documente: «Procurare BM», «Returnarea BM către furnizor».
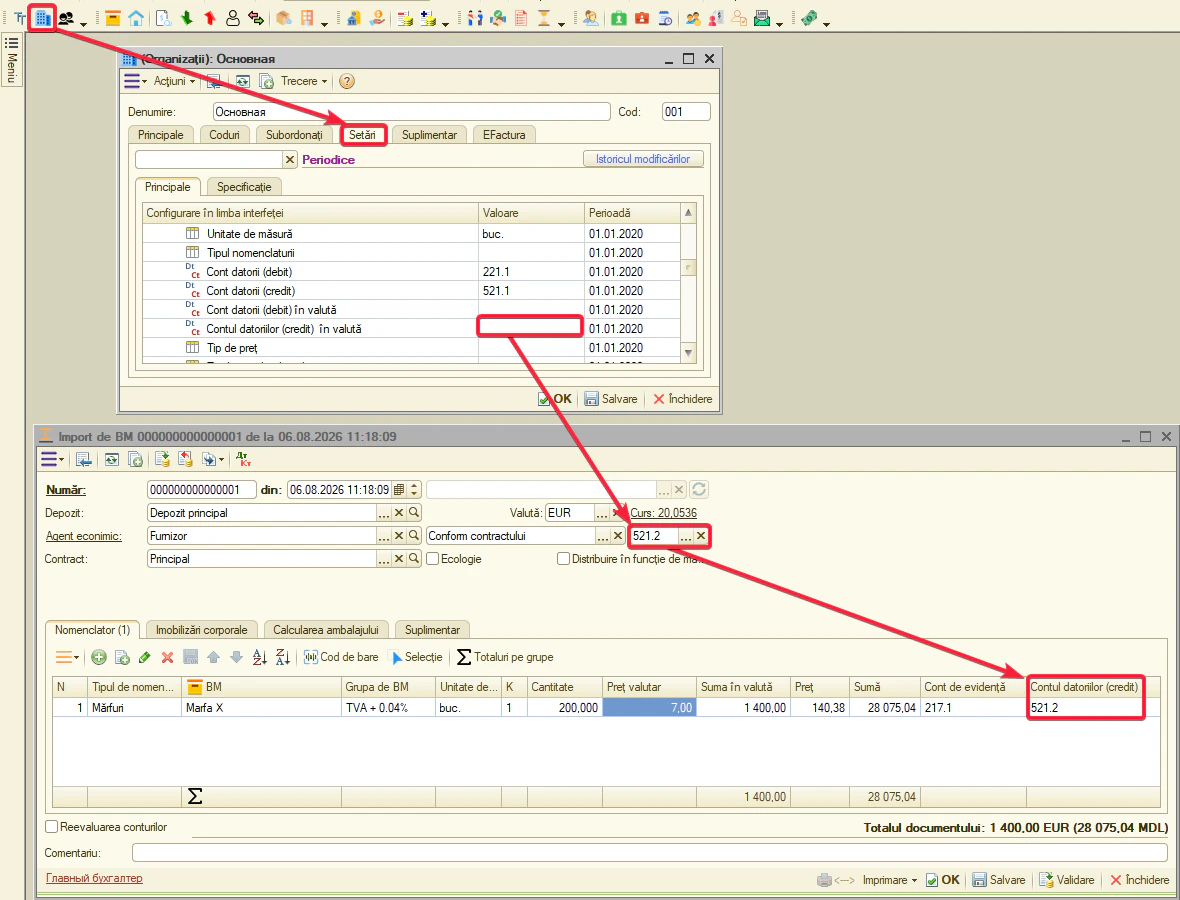
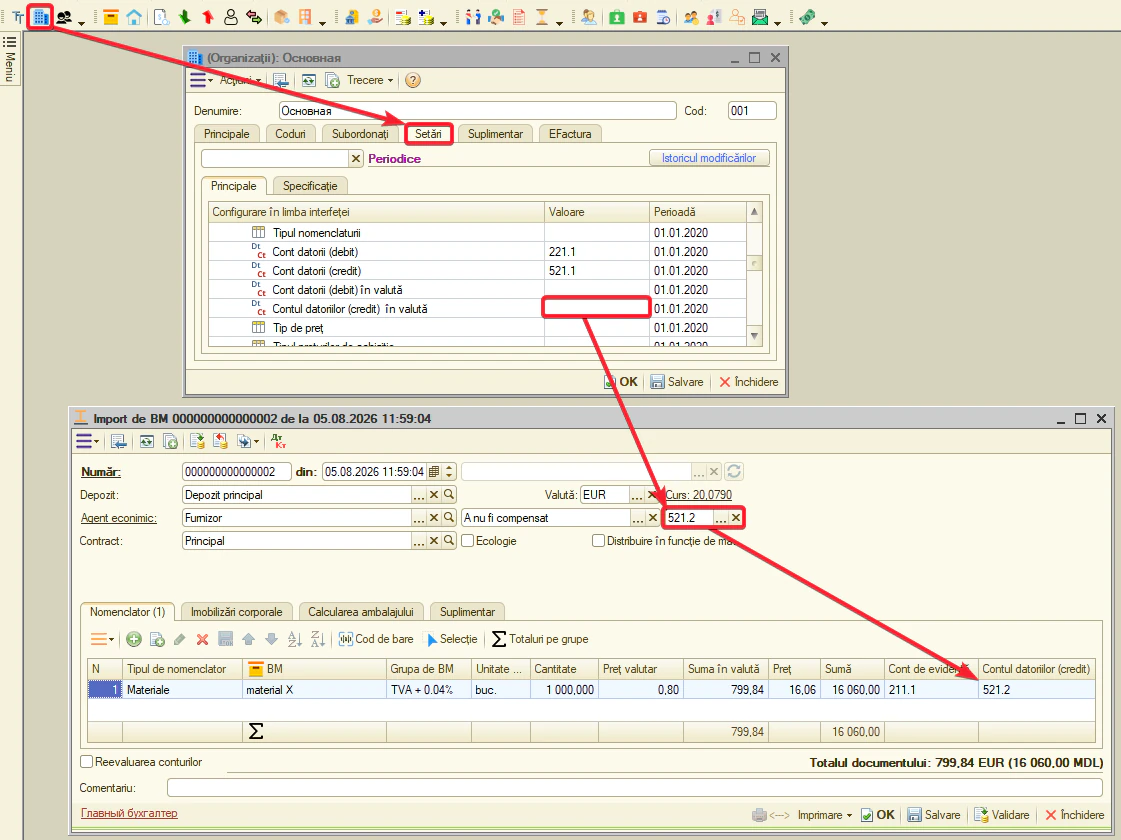
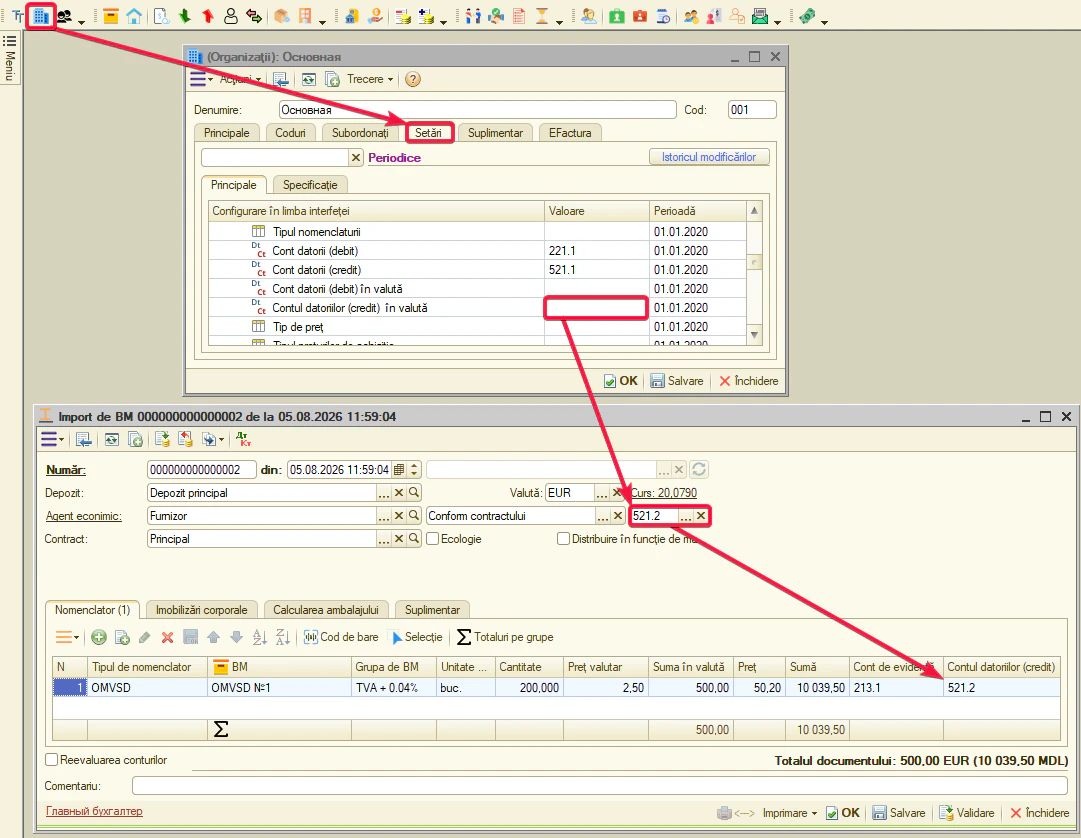
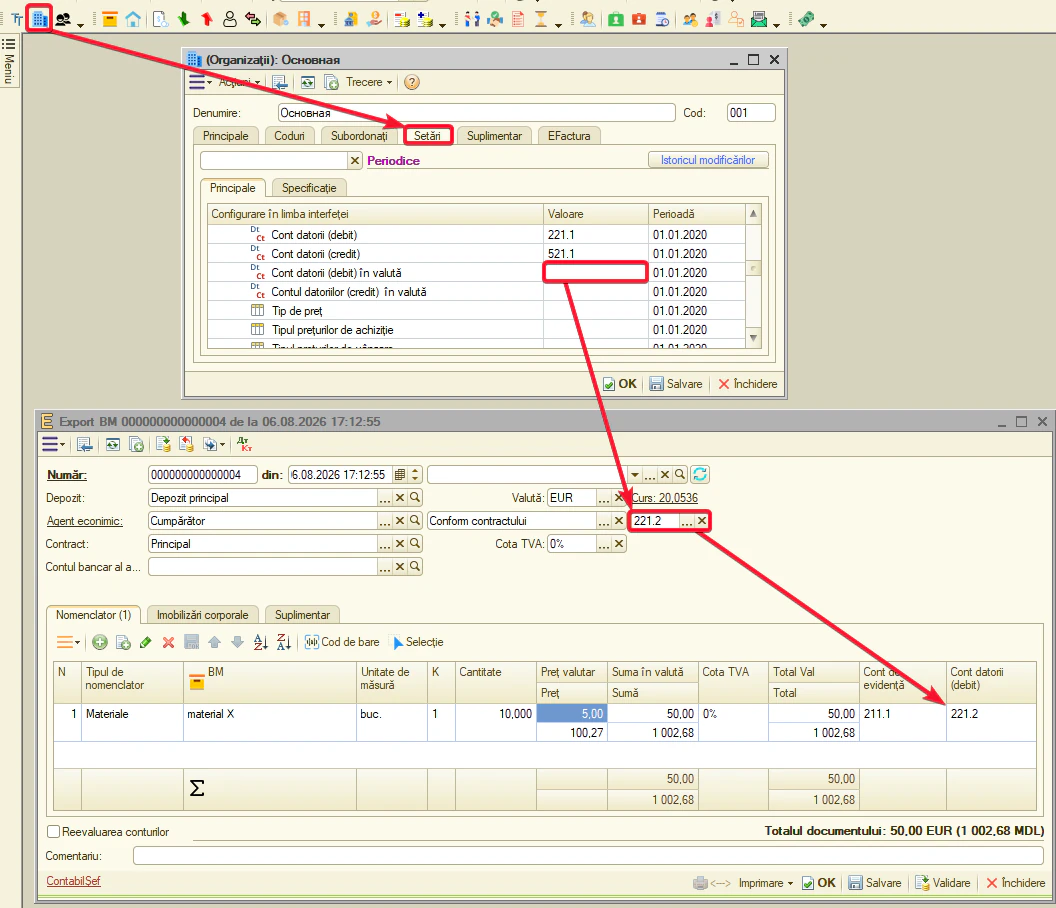
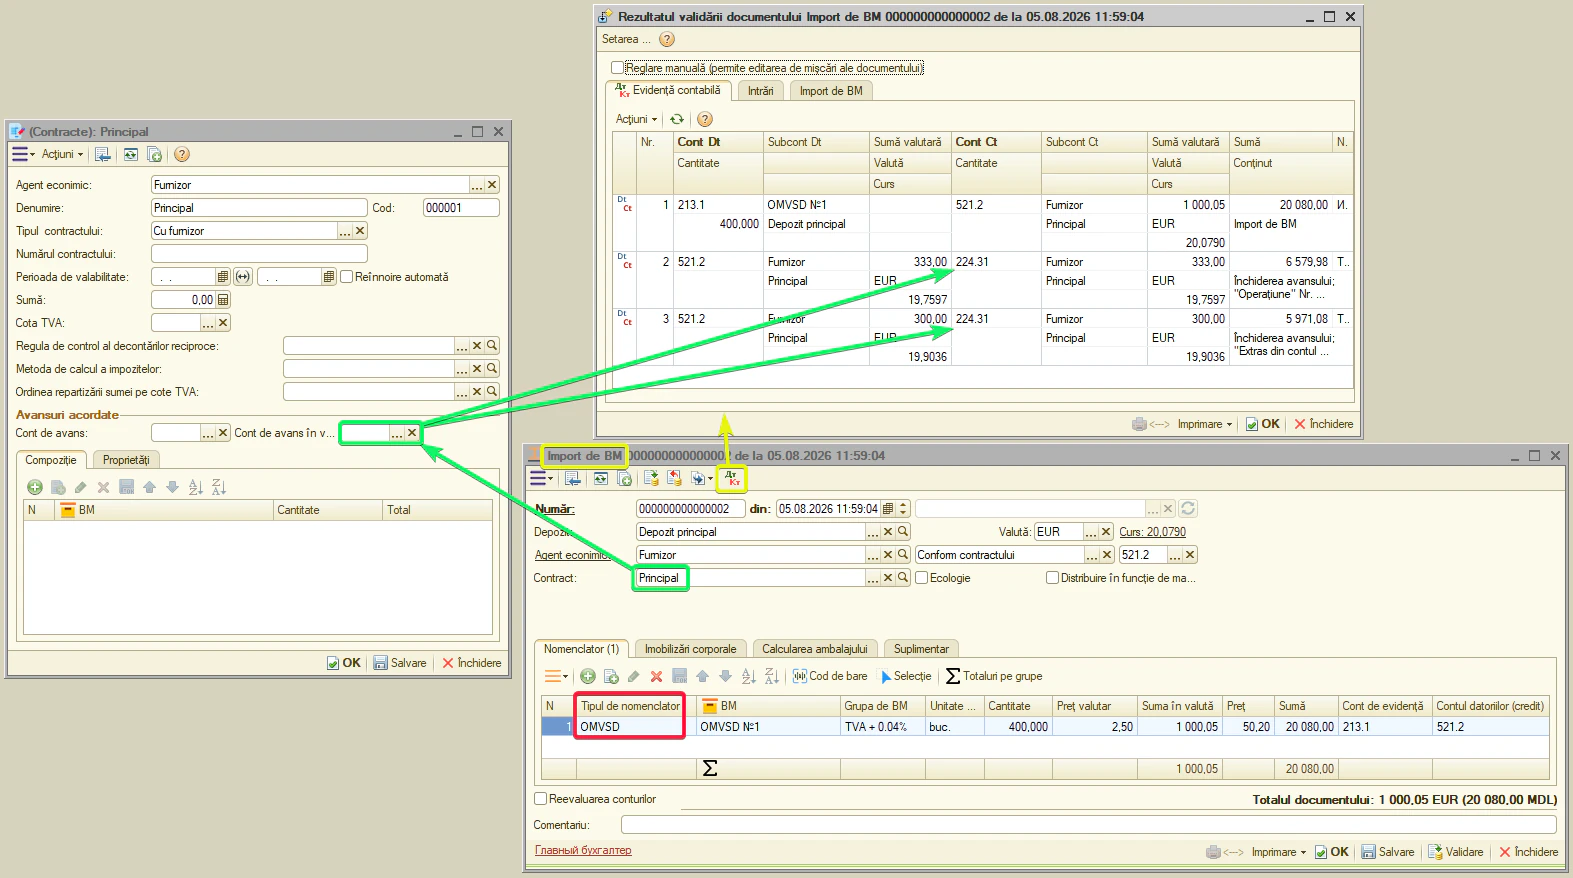
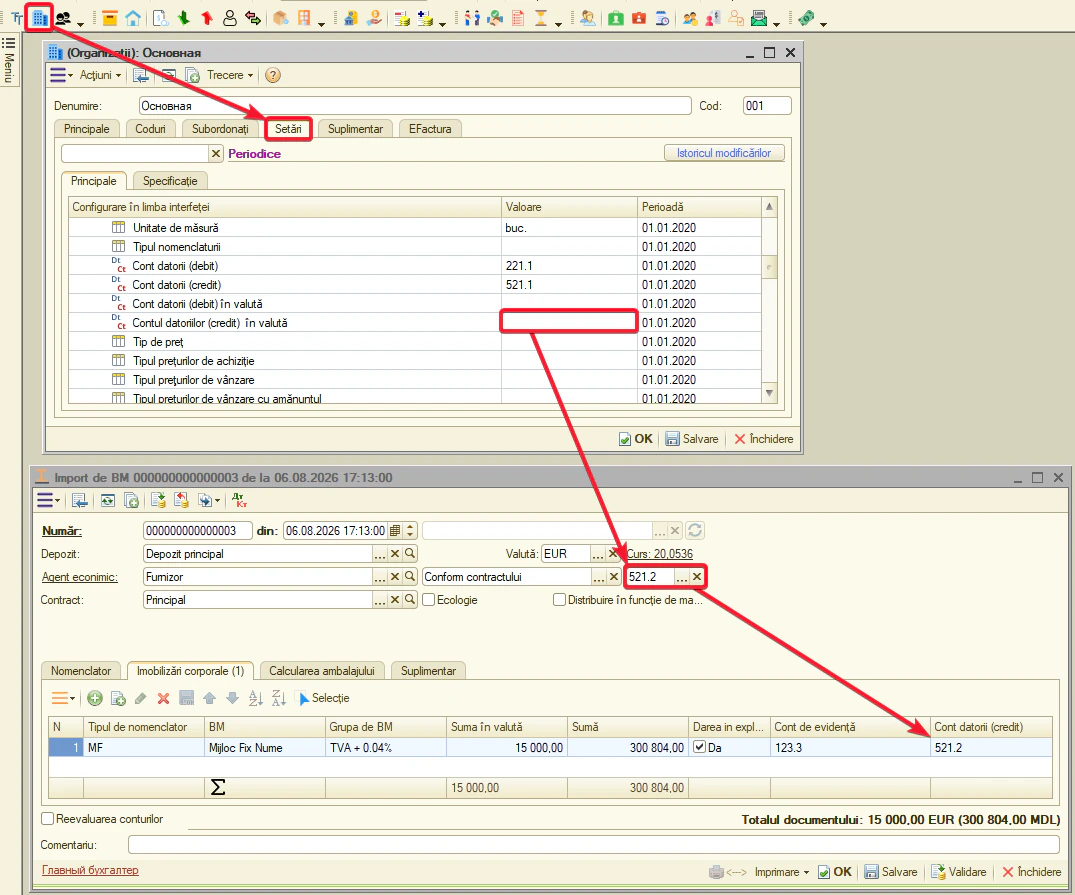
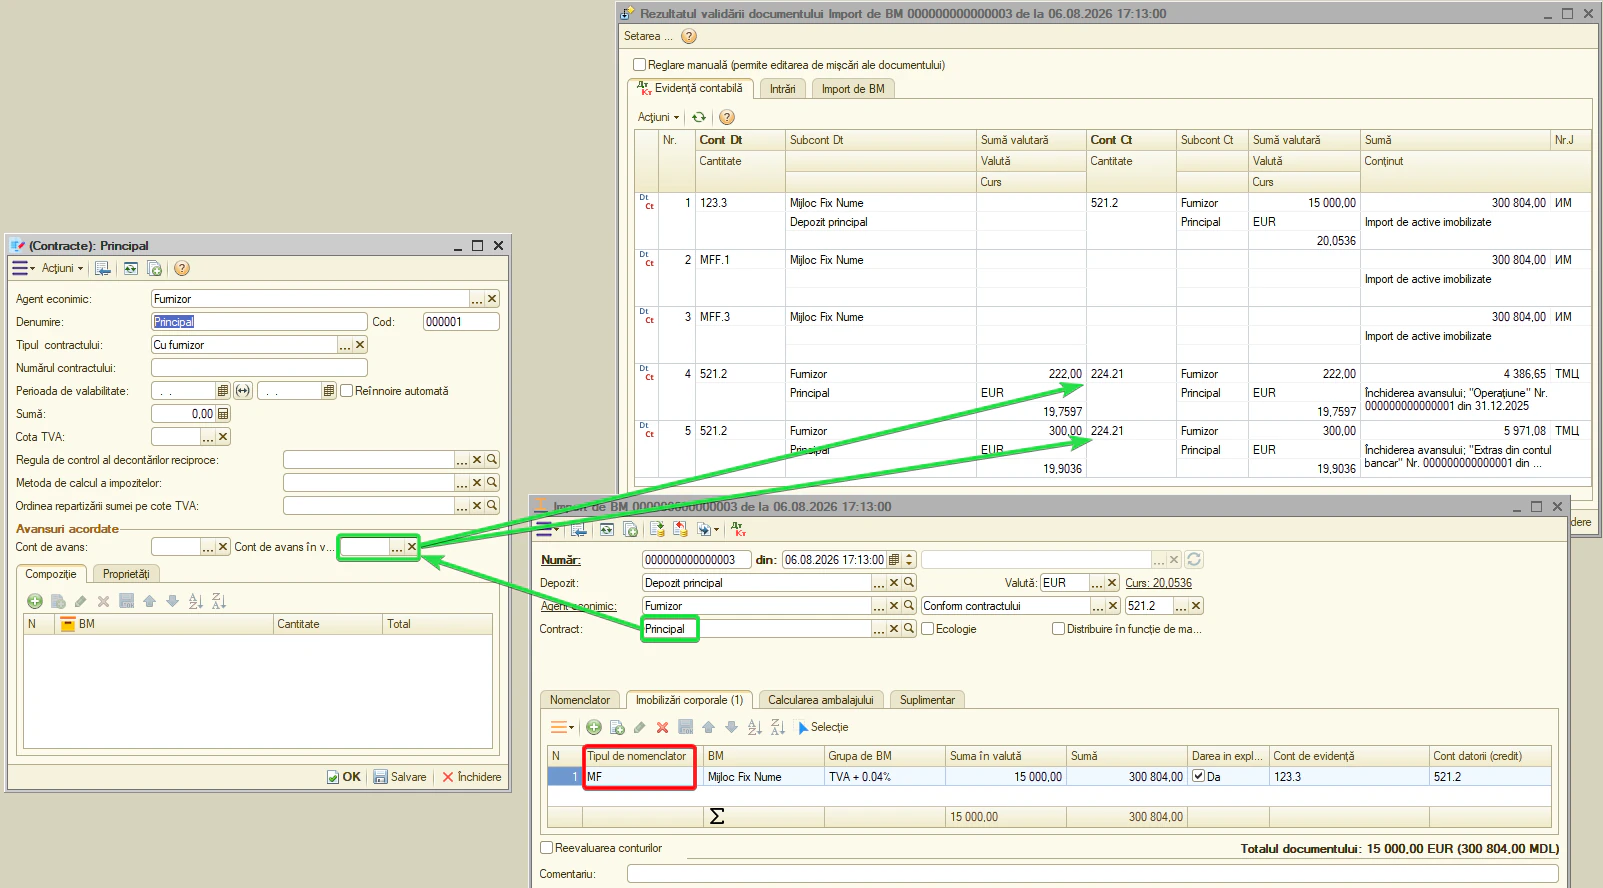
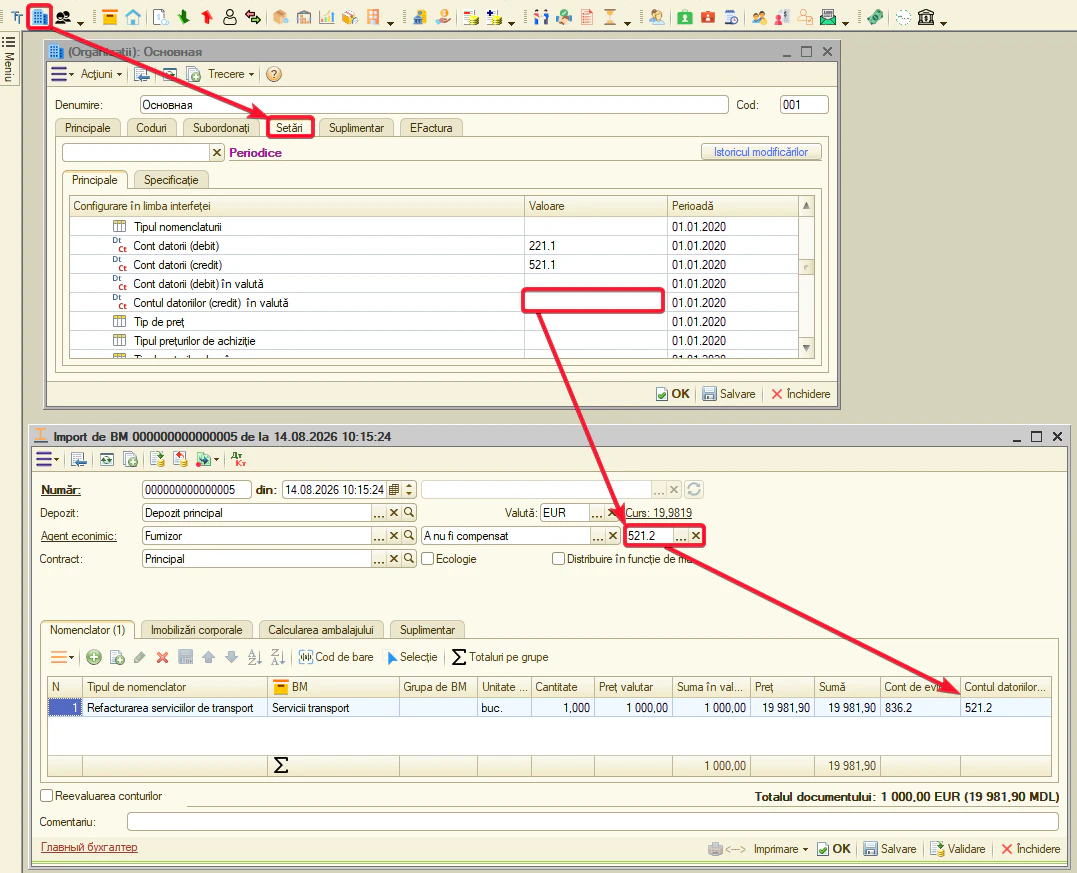
Observație. la documentul «Import de BM» (import de mărfuri) contul datoriilor față de furnizori nu se preia din această filă. Deoarece importul presupune decontări cu un furnizor extern în valută, documentul «Import de BM» are un câmp separat «Contul datoriilor față de furnizori» în antetul documentului. Implicit se folosește contul 521.2. La crearea documentului, contul se preia automat din setarea «Contul datoriilor față de furnizori (valutar)». Dacă setarea nu e completată, sistemul aplică 521.2. După necesitate, contul se poate modifica direct în document.
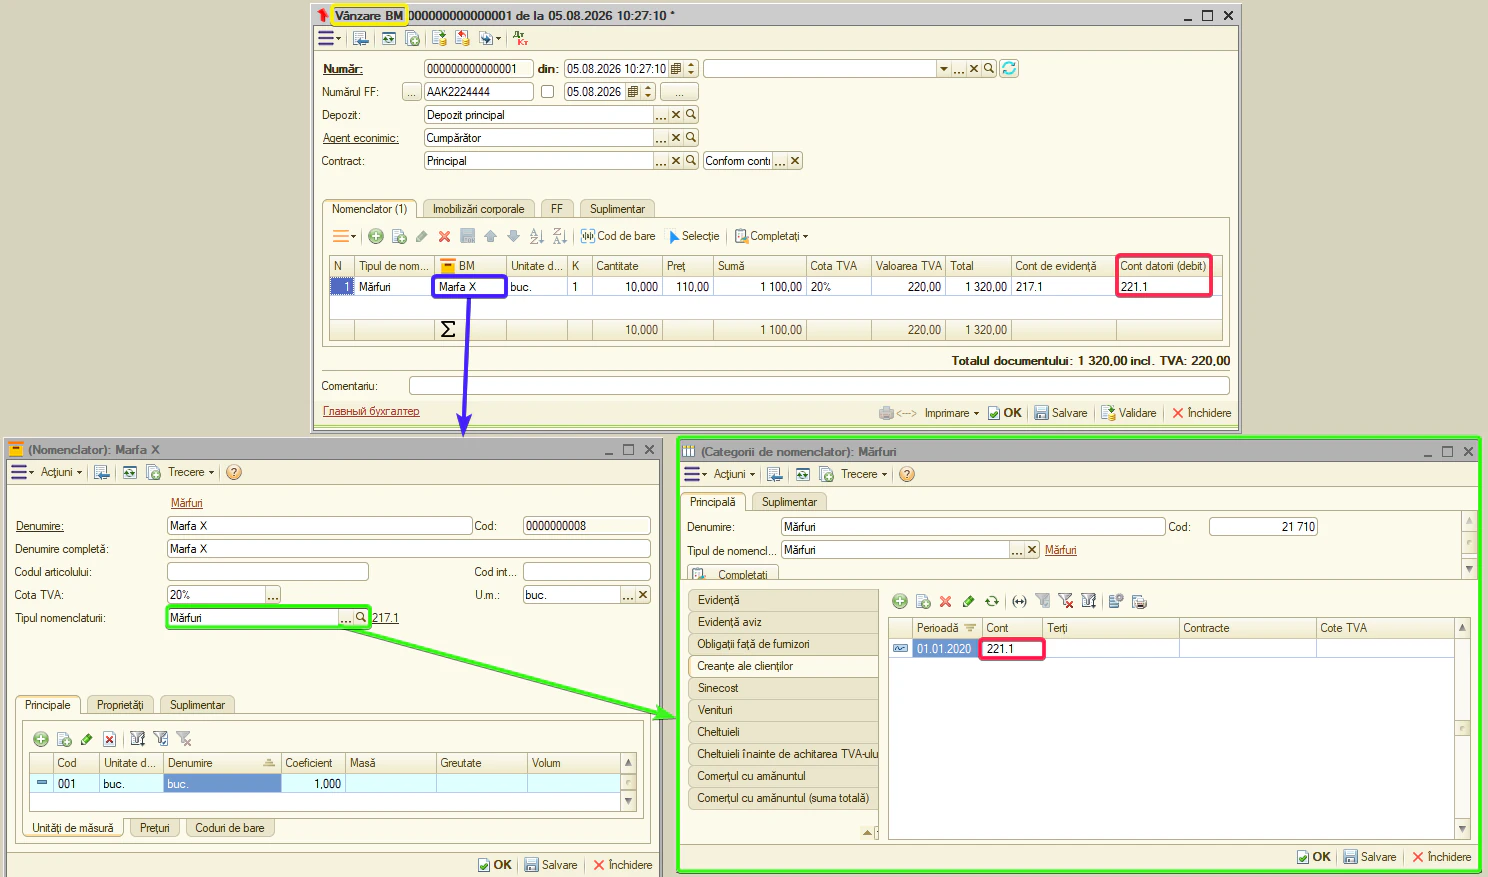
- Creanțe ale clienților — contul decontărilor cu cumpărătorul. Standard — 221.1. Documente: «Vânzare BM», «Vânzarea BM către persoane fizice», «Factura fiscală», «Bon de casă (MCC)», «Returnarea BM de la cumpărător», vânzări retail.
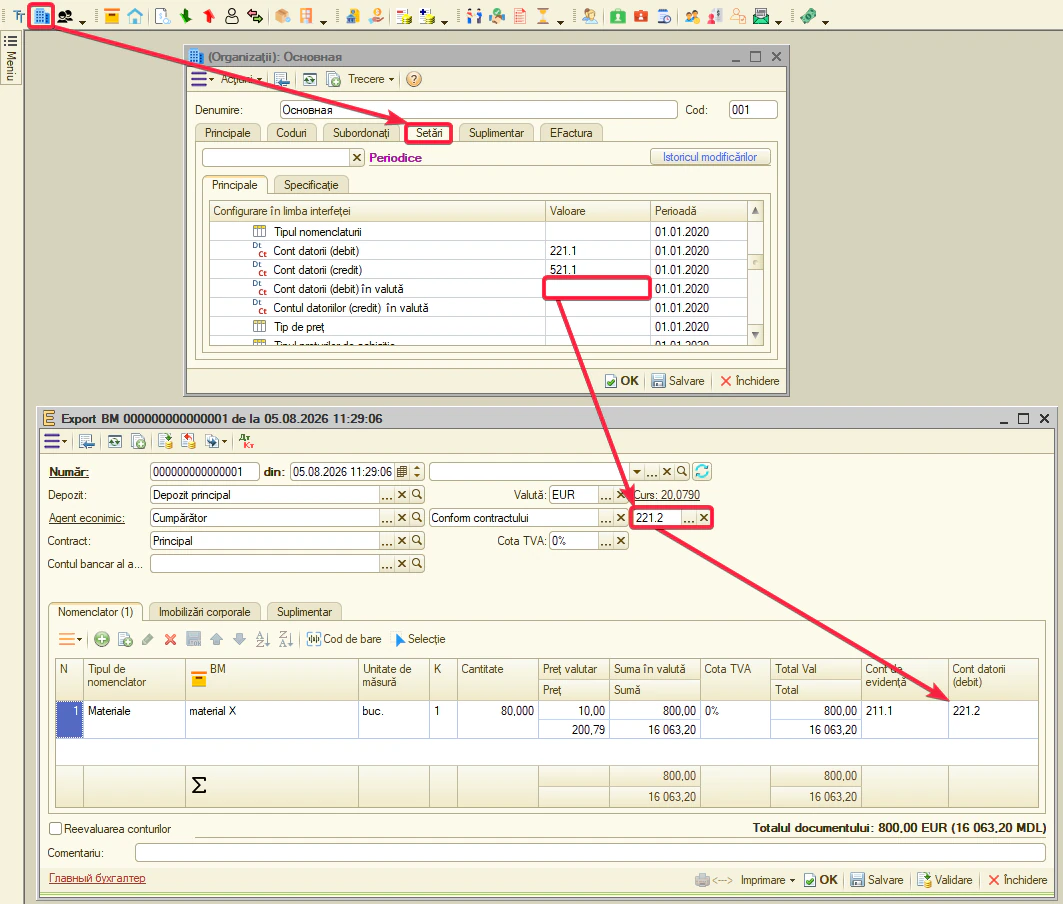
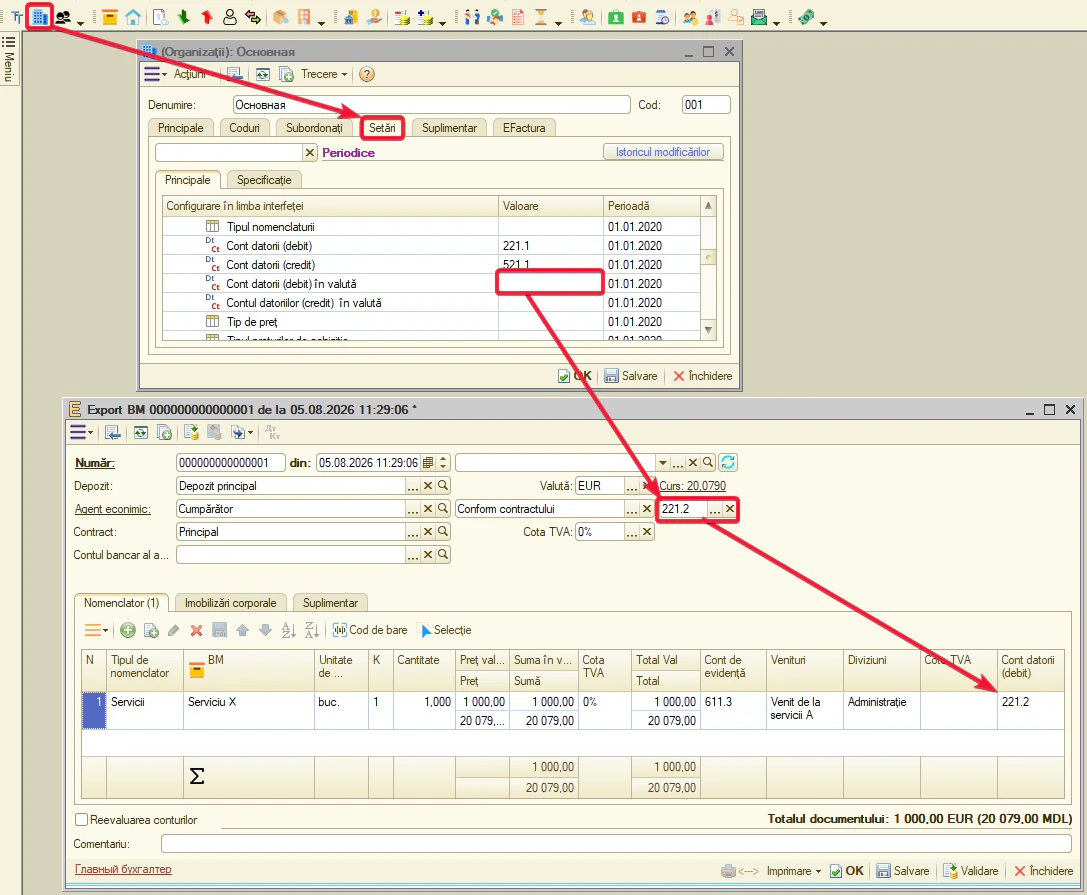
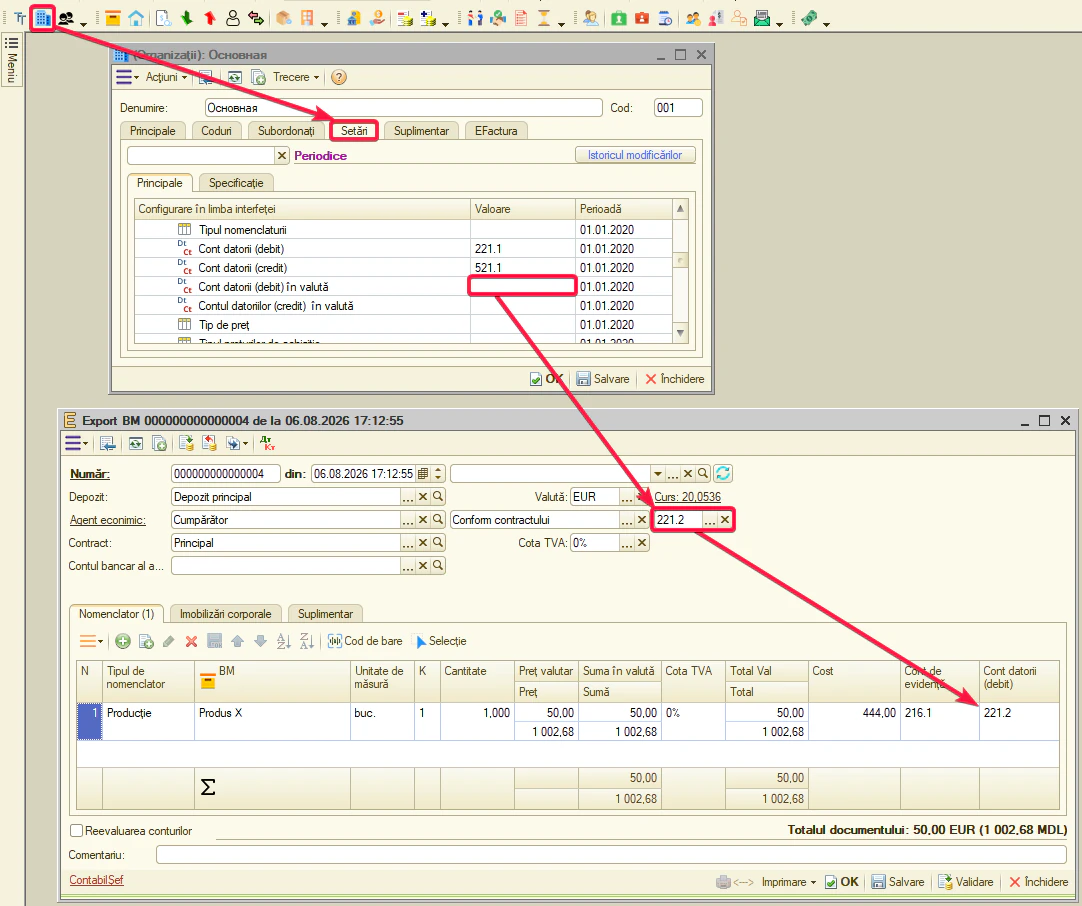
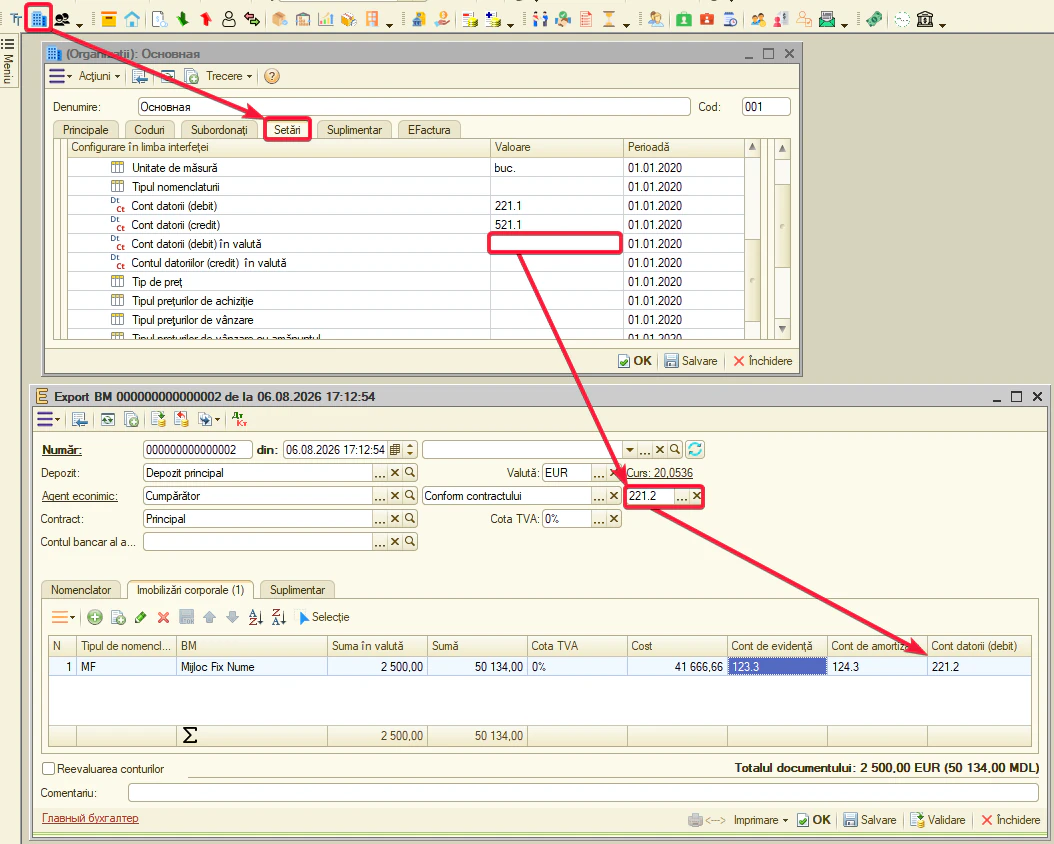
Observație. la documentul «Export BM» (export de mărfuri) contul creanțelor nu se preia din această filă. Exportul presupune decontări cu un cumpărător extern în valută, deci documentul «Export BM» are un câmp separat «Contul creanțelor față de cumpărători» în antet. Implicit — 221.2. Se preia automat din setarea «Contul creanțelor față de cumpărători (valutar)» sau, dacă aceasta e goală, din 221.2. La nevoie se schimbă direct în document.
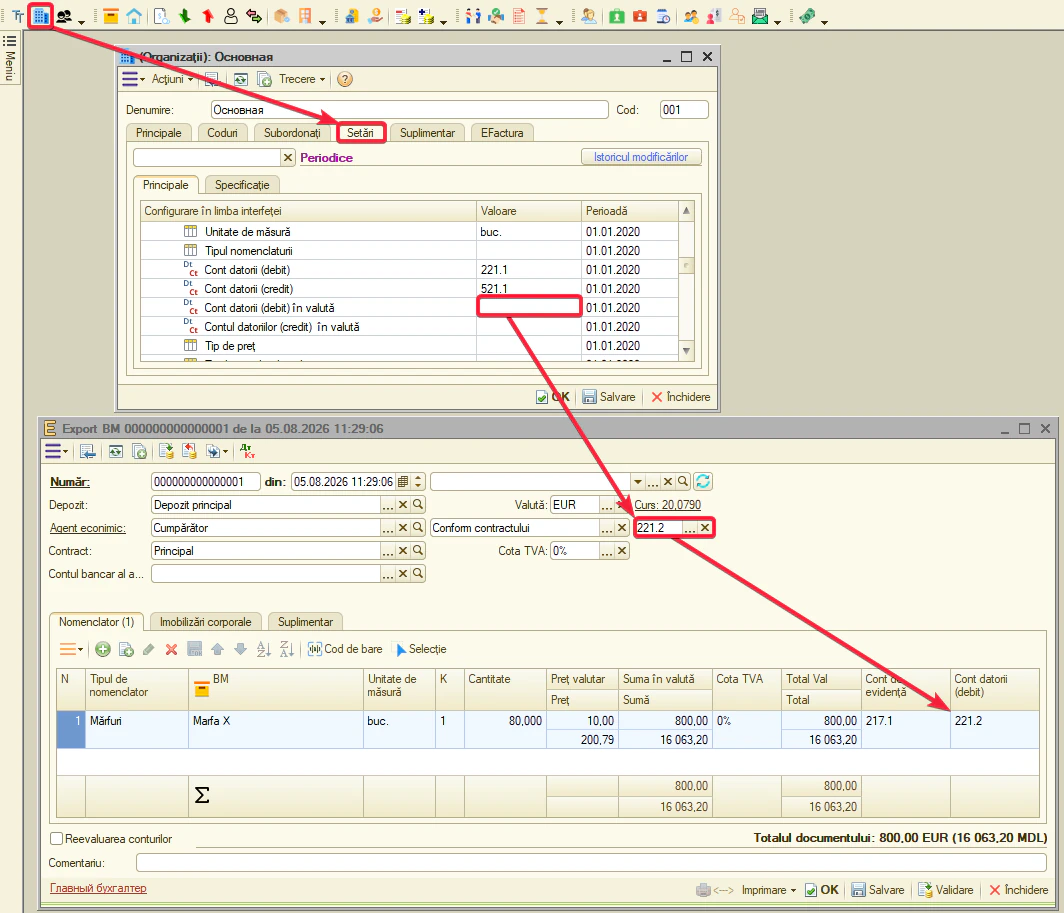
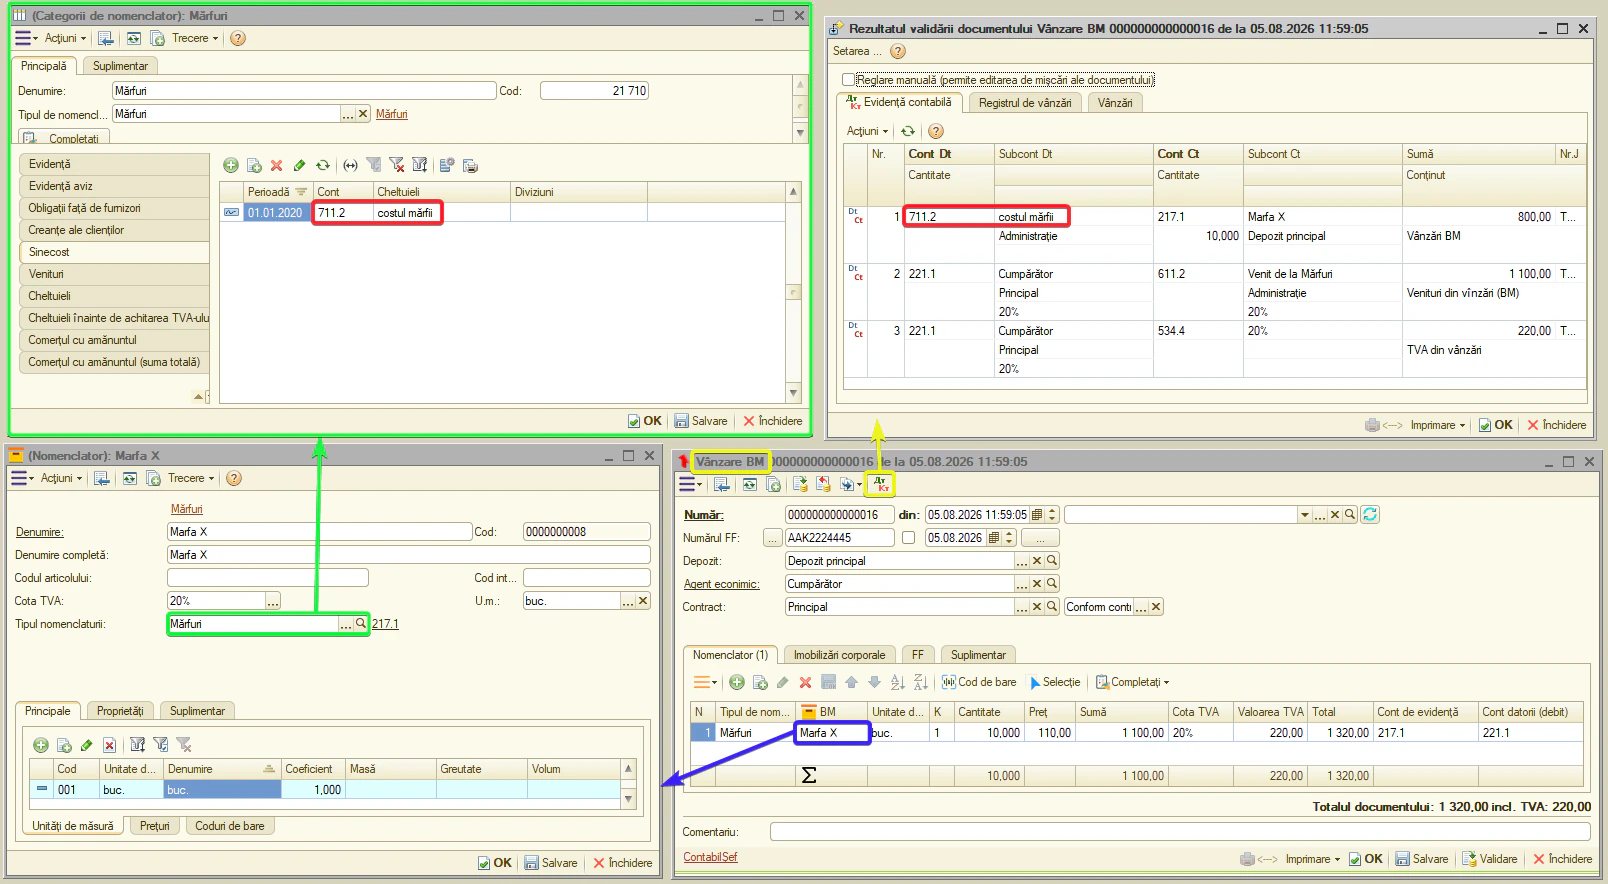
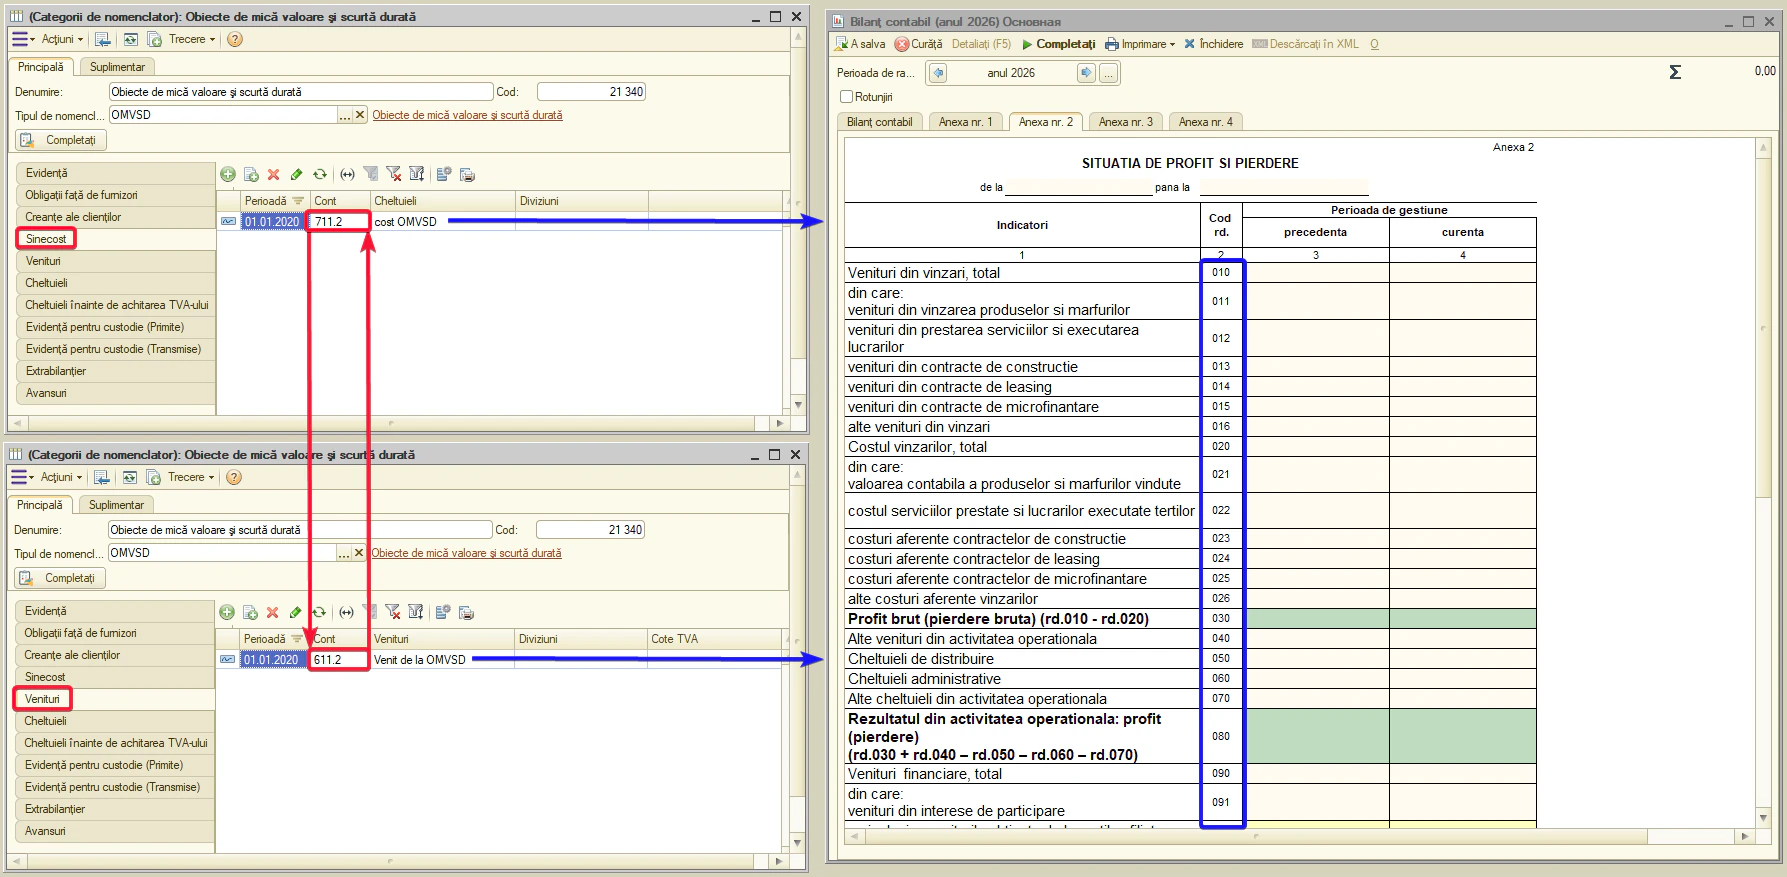
- Sinecost — contul casării costului la vânzare. Standard — 711.2. Documente: «Vânzare BM», «Vânzarea BM către persoane fizice», «Export BM», «Factura fiscală», vânzări retail.
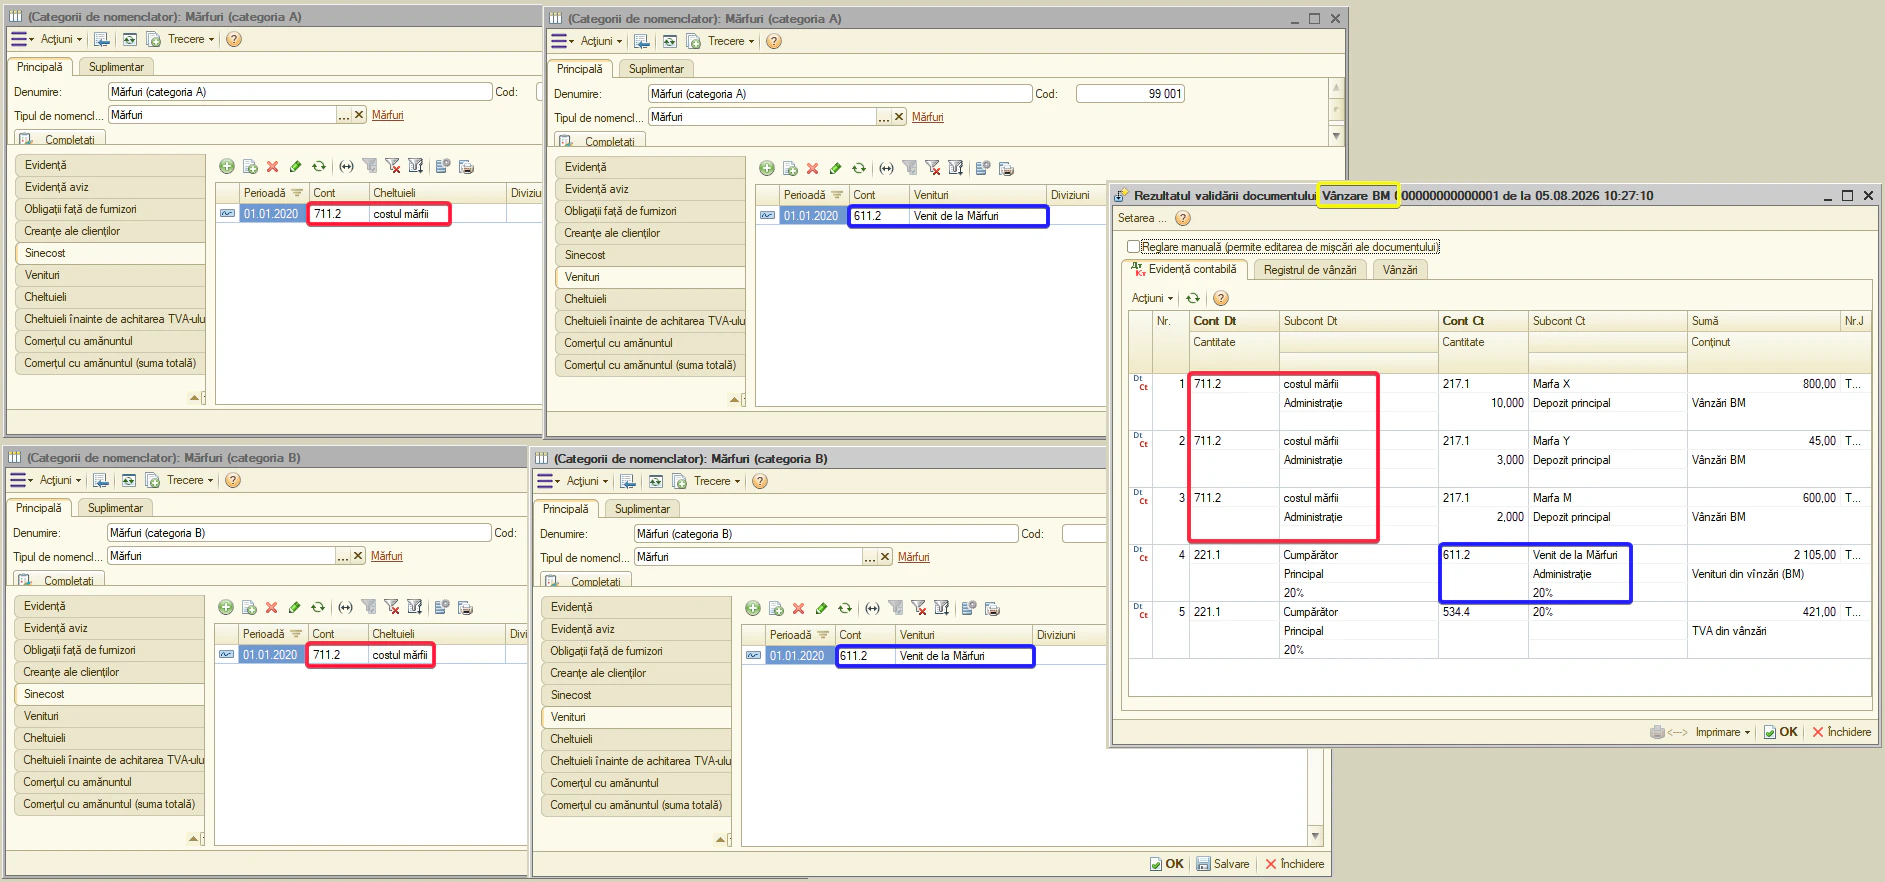
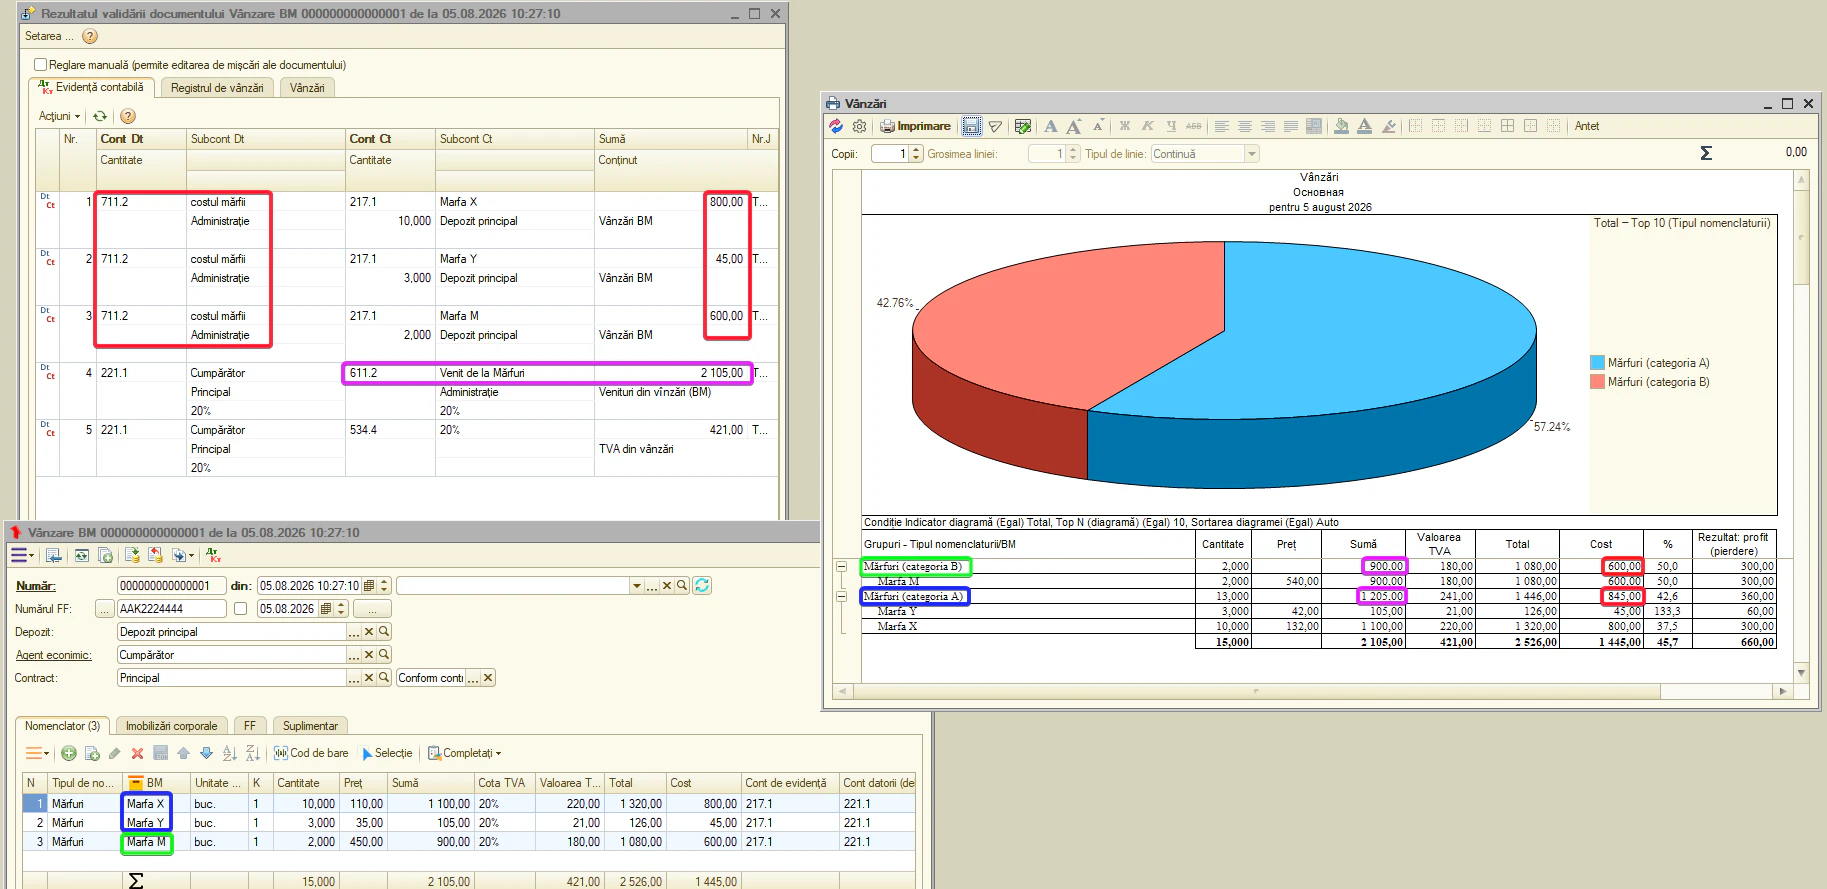
Observație. contul costului vânzărilor nu apare ca o coloană separată editabilă în documente — sistemul îl introduce în formula contabilă automat. Totuși, contul are analitică — Subcontul 1 (uneori 2 și 3). Completați Subcontul 1 chiar pe această filă a categoriei: costul se va casa direct pe analitica dorită. Dacă lăsați subcontul necompletat, în formulă apare fără analitică <...>.
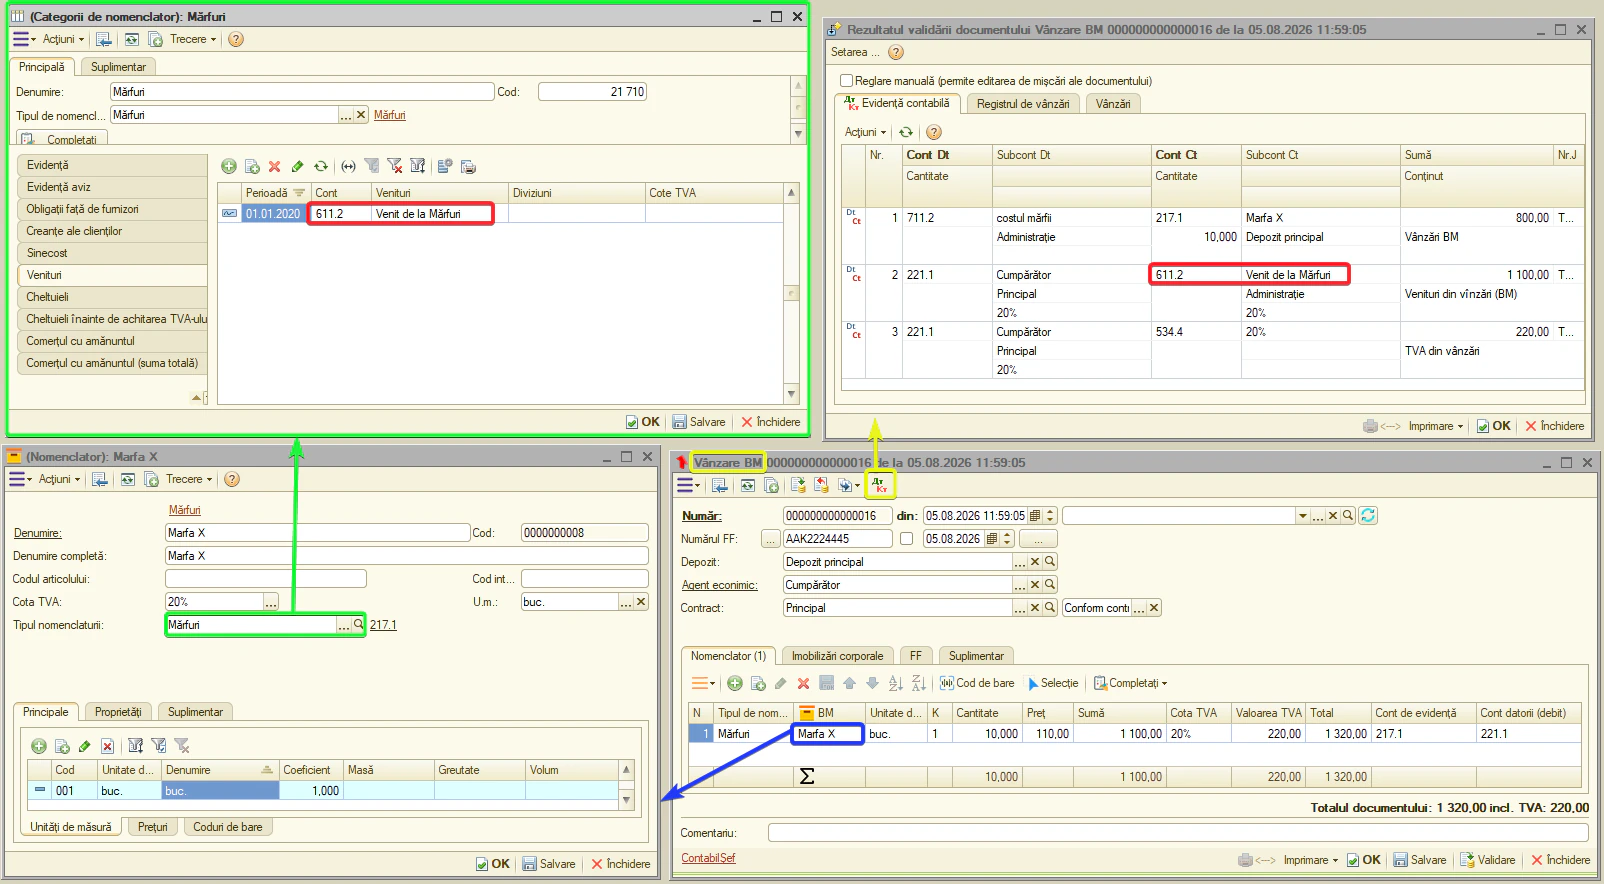
- Venituri — contul venitului din vânzare. Standard — 611.2. Documente: «Vânzare BM», «Vânzarea BM către persoane fizice», «Export BM», «Factura fiscală», vânzări retail.
Observație. contul de venituri este inclus automat în formula contabilă și are propria analitică — Subcontul 1. Completând Subcontul 1 pe această filă, evidența venitului nu va fi fără analitică <...>.
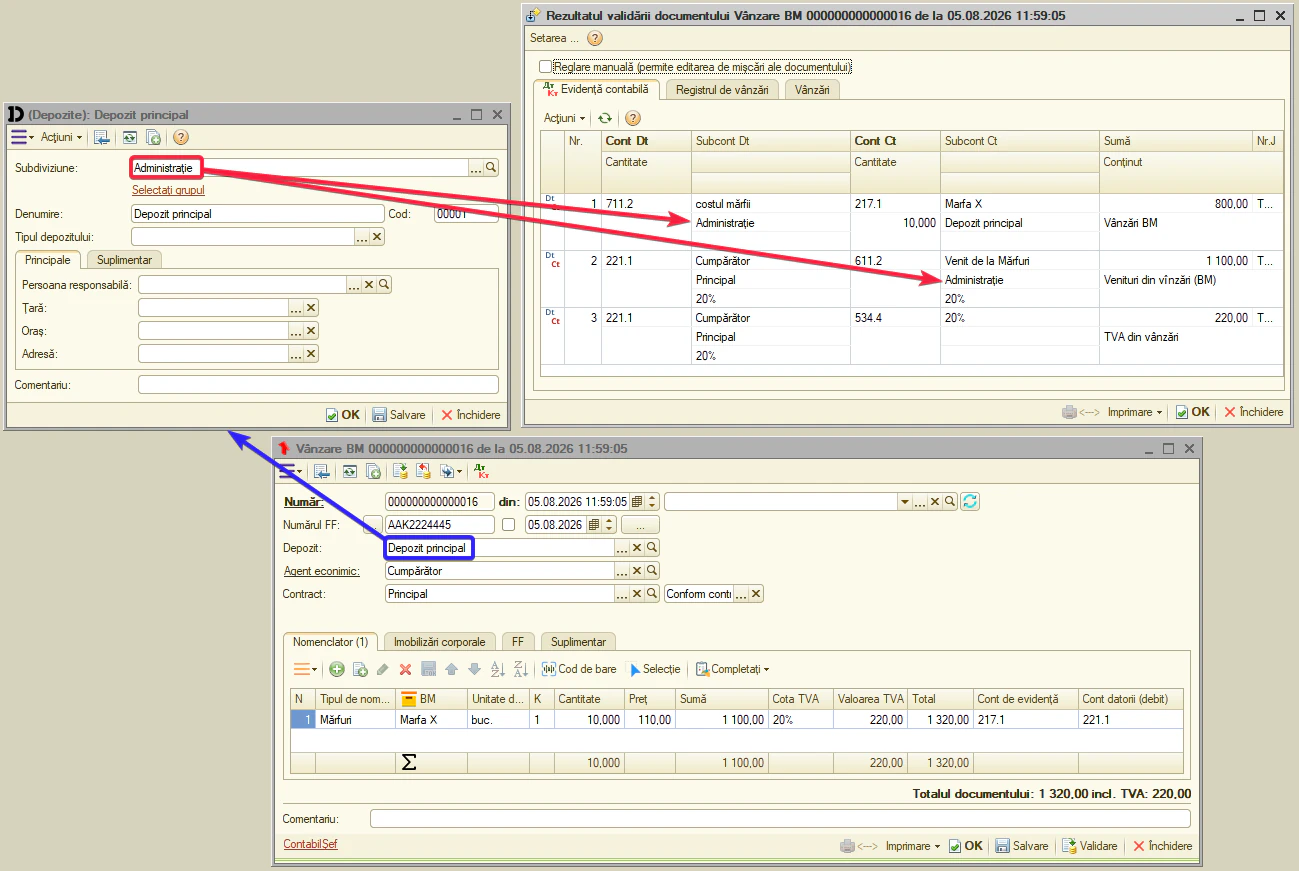
Observație. Un principiu similar se aplică și pentru contul de «Sinecost». Subcontul 2 «Subdiviziune» nu este obligatoriu de completat aici: la validarea vânzării, programul determină automat subdiviziunea în funcție de depozitul (punctul de vânzare) indicat în document. Se utilizează subdiviziunea căreia îi aparține acel depozit.
Sfat. dacă veniturile și costul vânzărilor trebuie analizate pe grupe diferite, creați categorii de nomenclator separate cu valorile Subcontului 1 corespunzătoare.
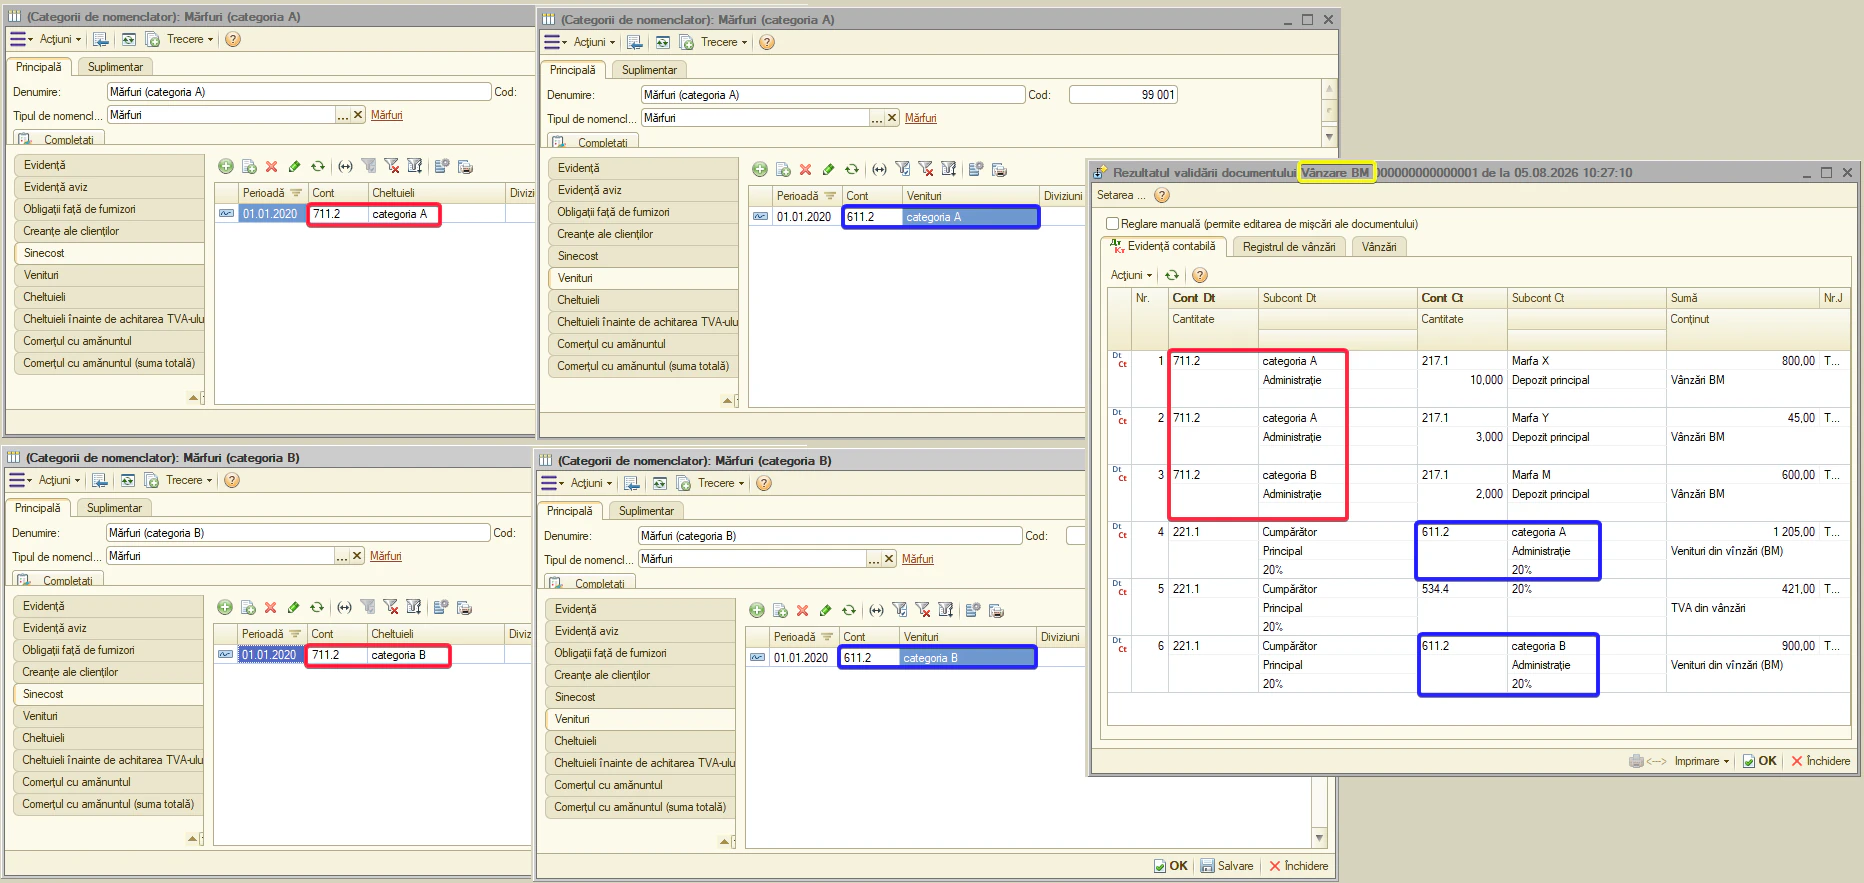
Atunci programul va repartiza automat veniturile și costul vânzărilor pe grupa analitică corespunzătoare, iar rapoartele de vânzări vor putea oferi o structură mai detaliată a indicatorilor.
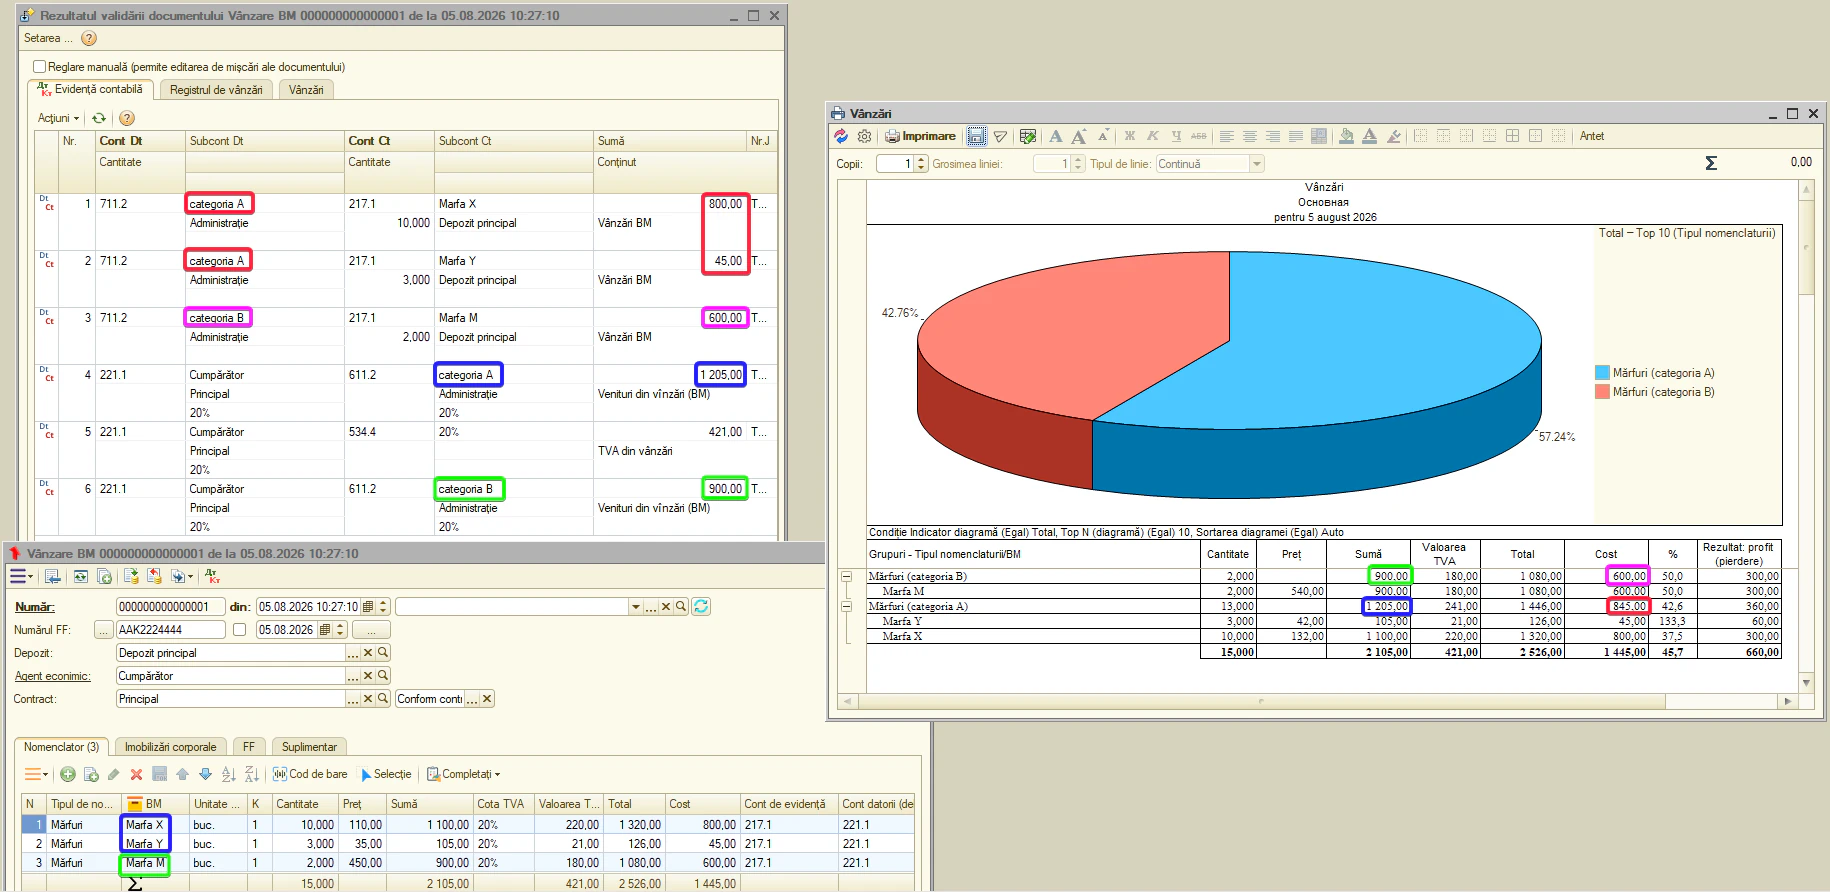
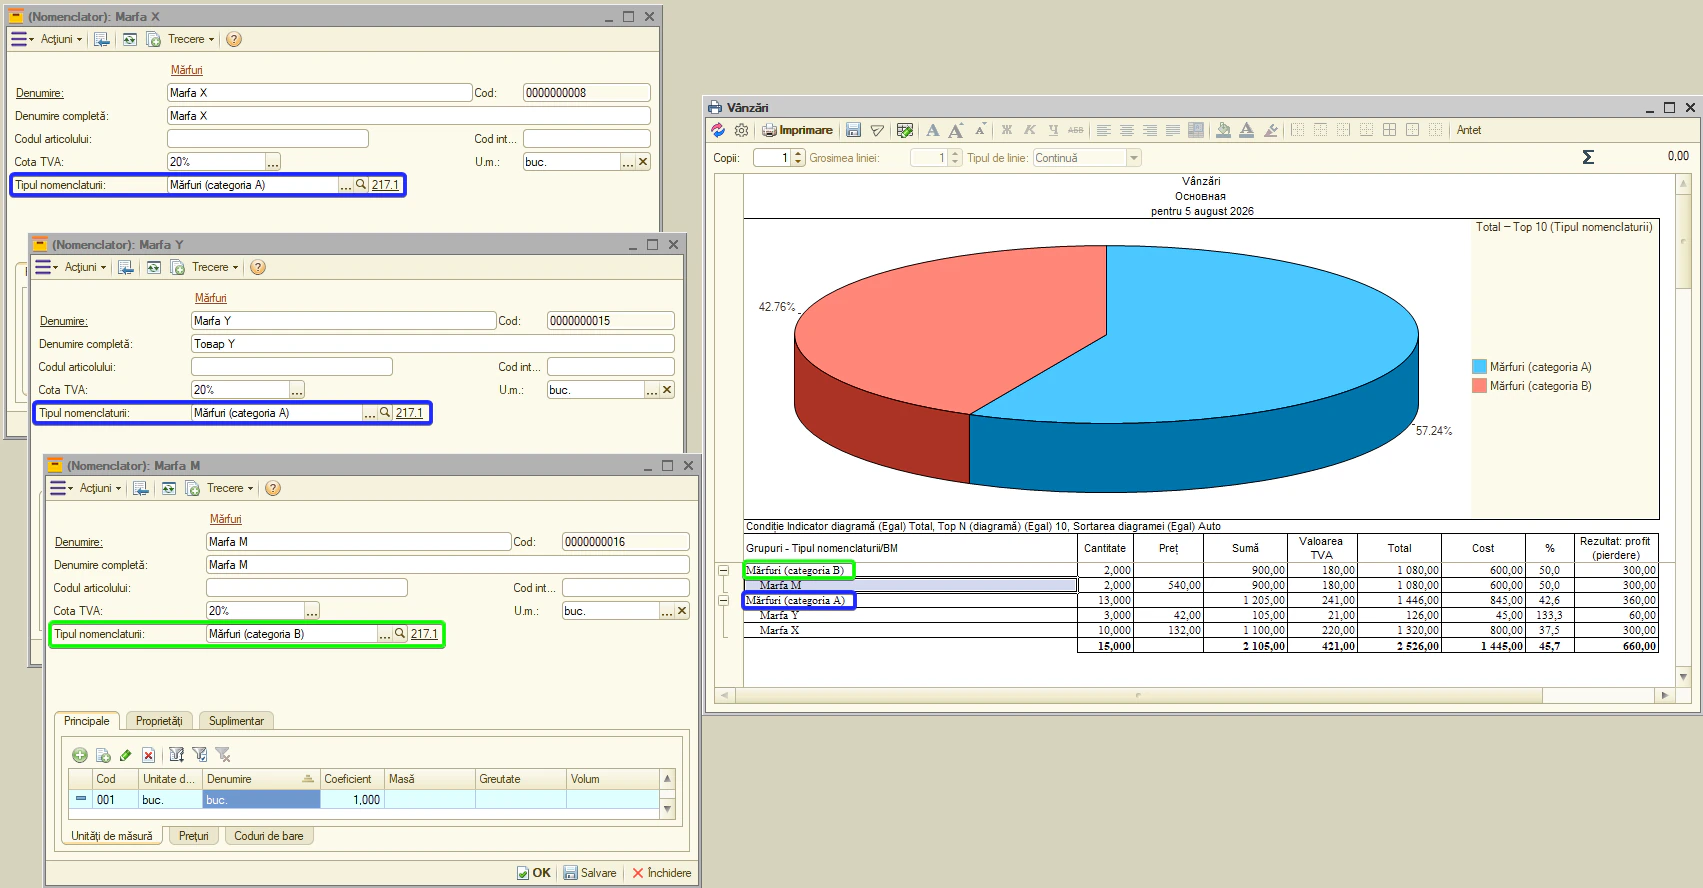
- Cheltuieli — contul de cheltuieli (cu subcont), când marfa se casează la cheltuieli. Documente: «Casare BM».
Observație. acesta este contul de cheltuieli pe care sistemul îl propune implicit. După necesitate se poate schimba direct în documentul «Casare BM» și printr-un rând individual, fără a modifica categoria de nomenclator.
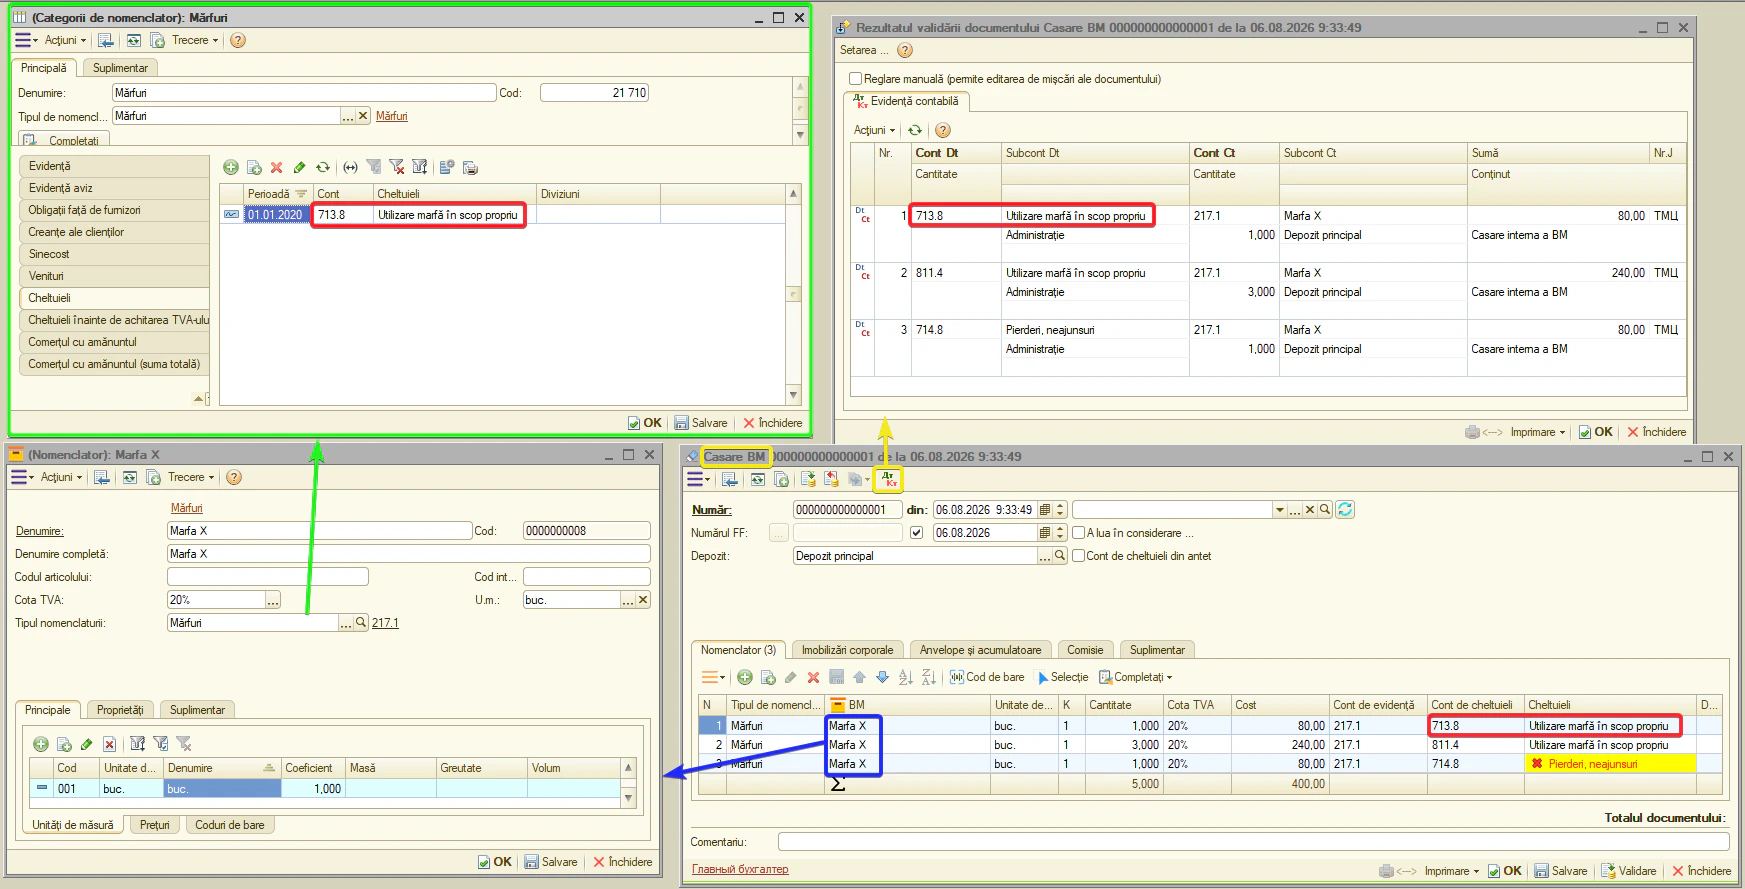
- Cheltuieli înainte de achitarea TVA-ului — contul de cheltuieli pe care se alocă TVA calculat suplimentar la vânzarea sub cost. Este utilizat în documentele «Vânzare BM», «Export BM» și documentele de retail.
Observație. această filă trebuie completată dacă în setarea «Setări → Politica contabilă → Cost și analitică → A nu lua în calcul TVA sub cost» este setat «Nu» (sau parametrul e gol). În acest caz, la vânzarea sub cost, sistemul calculează automat TVA suplimentar pe diferență și îl alocă pe contul specificat aici. Dacă parametrul e «Da», calculul TVA suplimentar nu se efectuează și contul nu se utilizează.
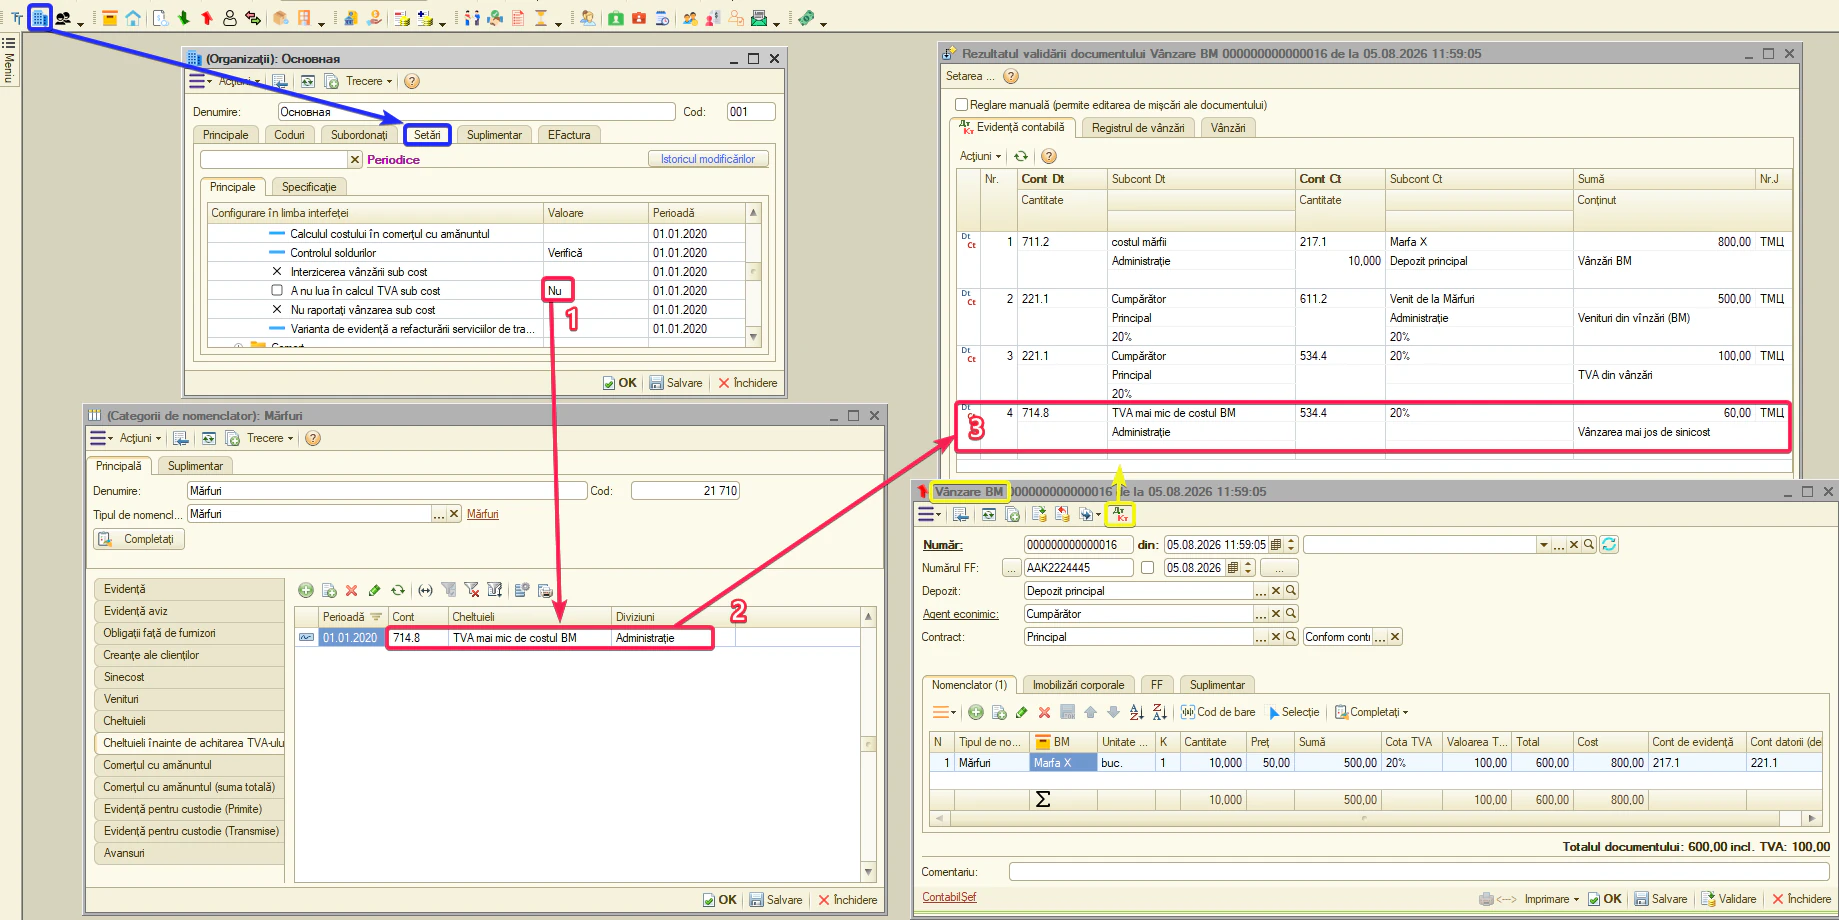
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
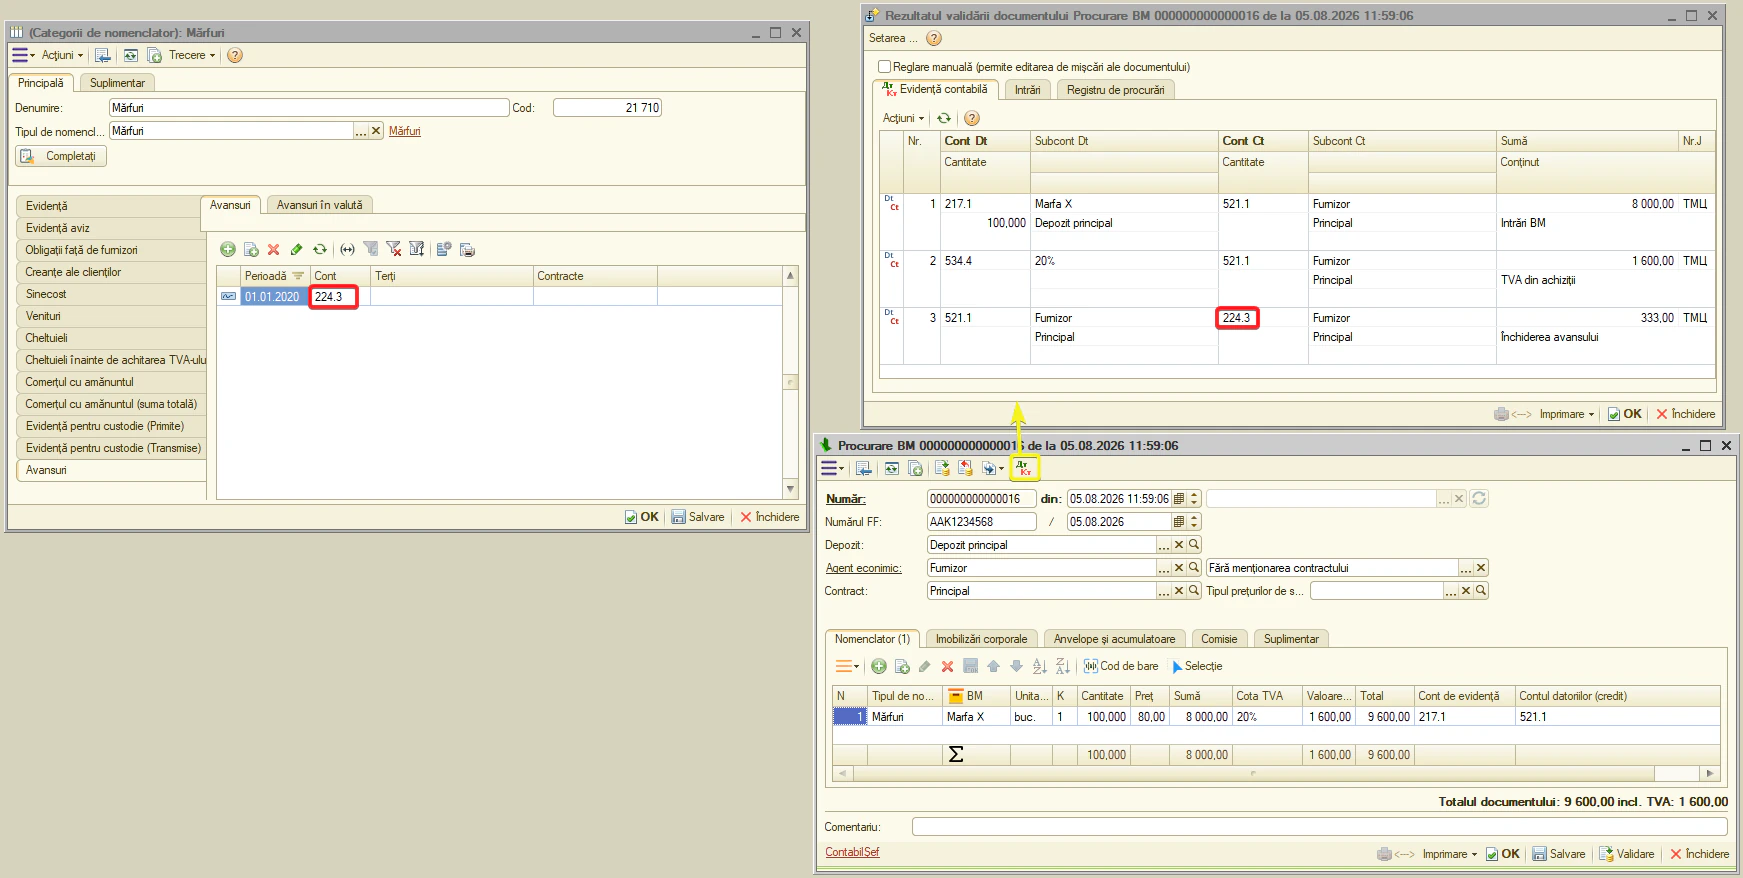
Observație. la documentul «Import de BM», la decontarea avansului, sistemul folosește contul valutar al avansurilor din contractul agentului economic. Dacă acesta nu e completat, se aplică contul valutar al avansurilor prevăzut pentru acest tip de nomenclatură — pentru mărfuri este 224.31.
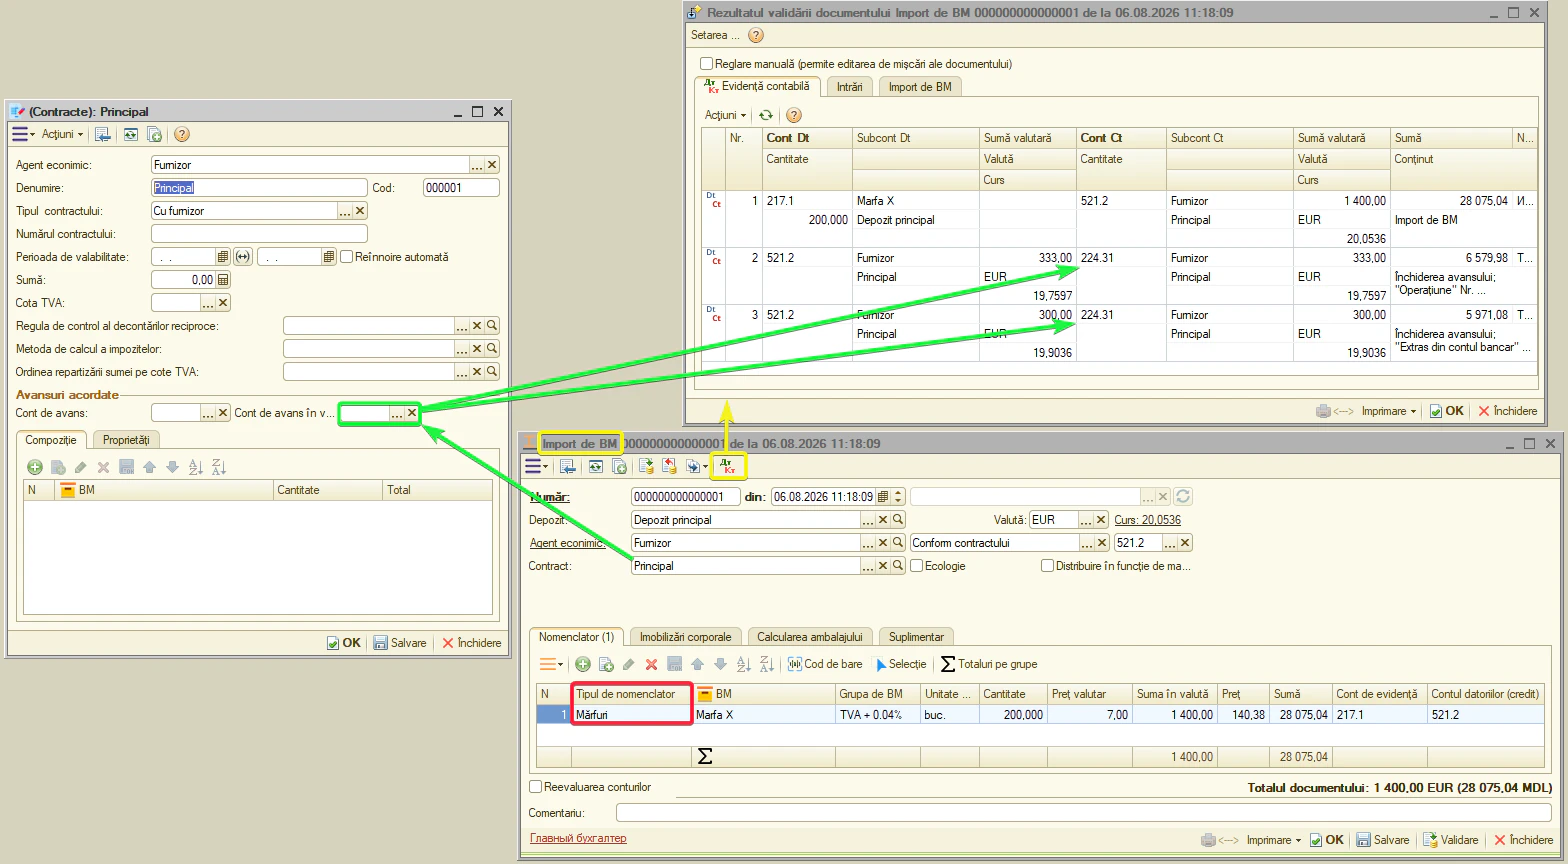
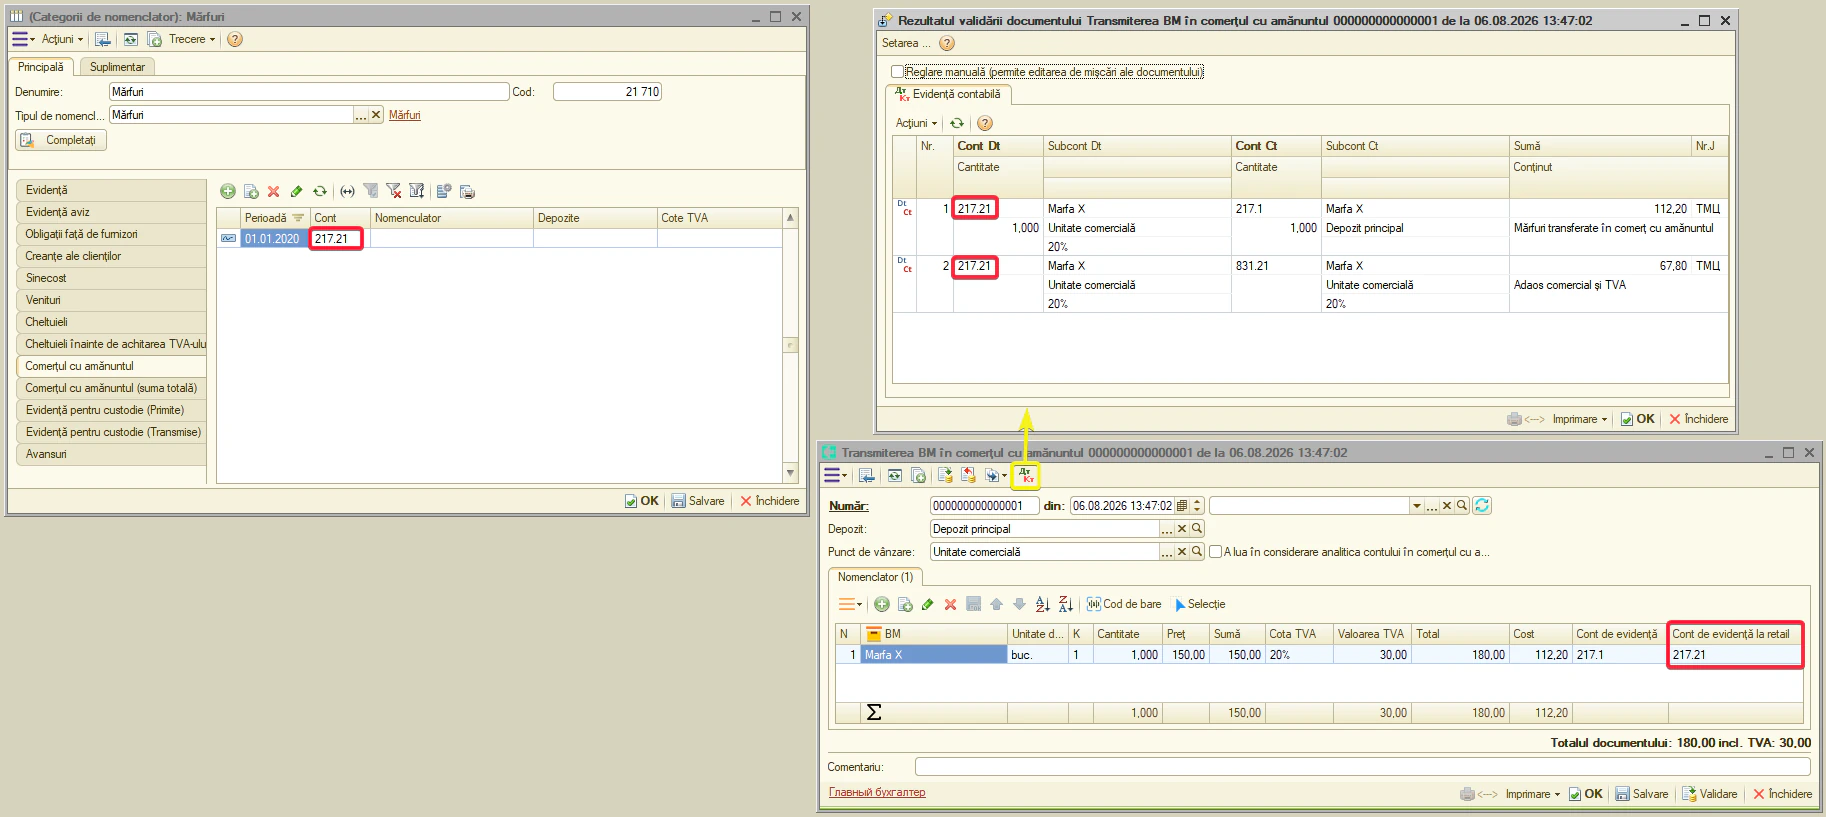
- Comerțul cu amănuntul — contul mărfii în comerțul cu amănuntul. Standard — 217.21. Documente: «Transmiterea BM în comerțul cu amănuntul», «Vânzare în comerțul cu amănuntul», «Returnarea BM din comerțul cu amănuntul», «Transfer BM în comerțul cu amănuntul», «Reevaluarea în comerțul cu amănuntul».
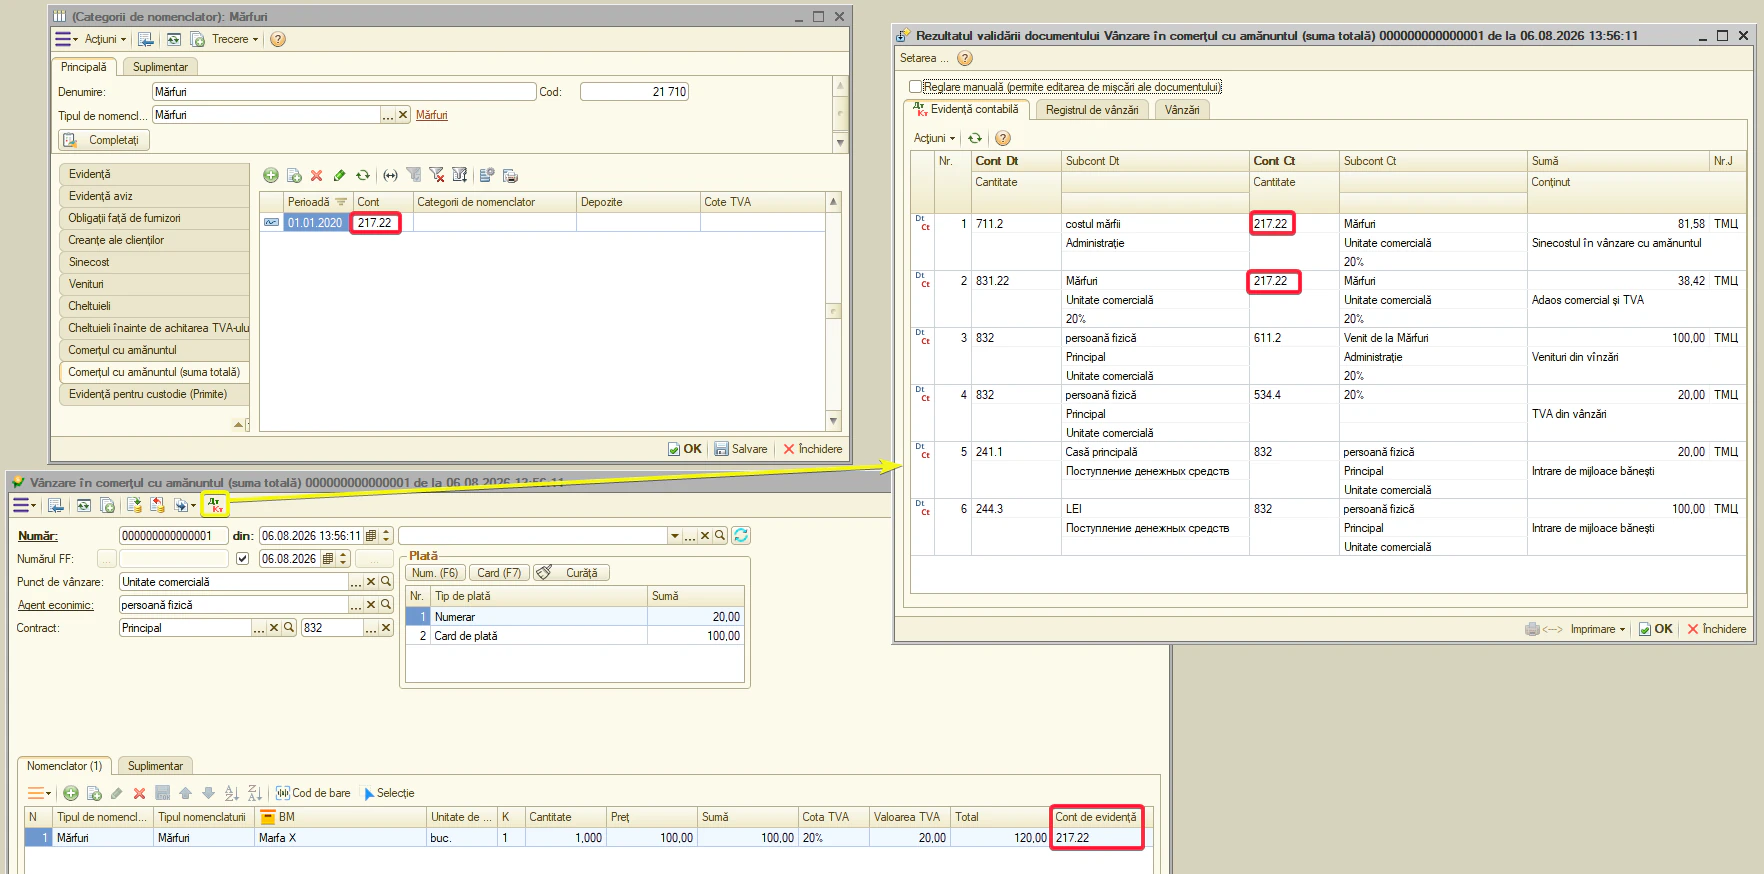
- Comerțul cu amănuntul (suma totală) — contul mărfii pentru evidența sumară. Standard — 217.22. Documente: variantele «pe sumă totală» ale documentelor de retail.
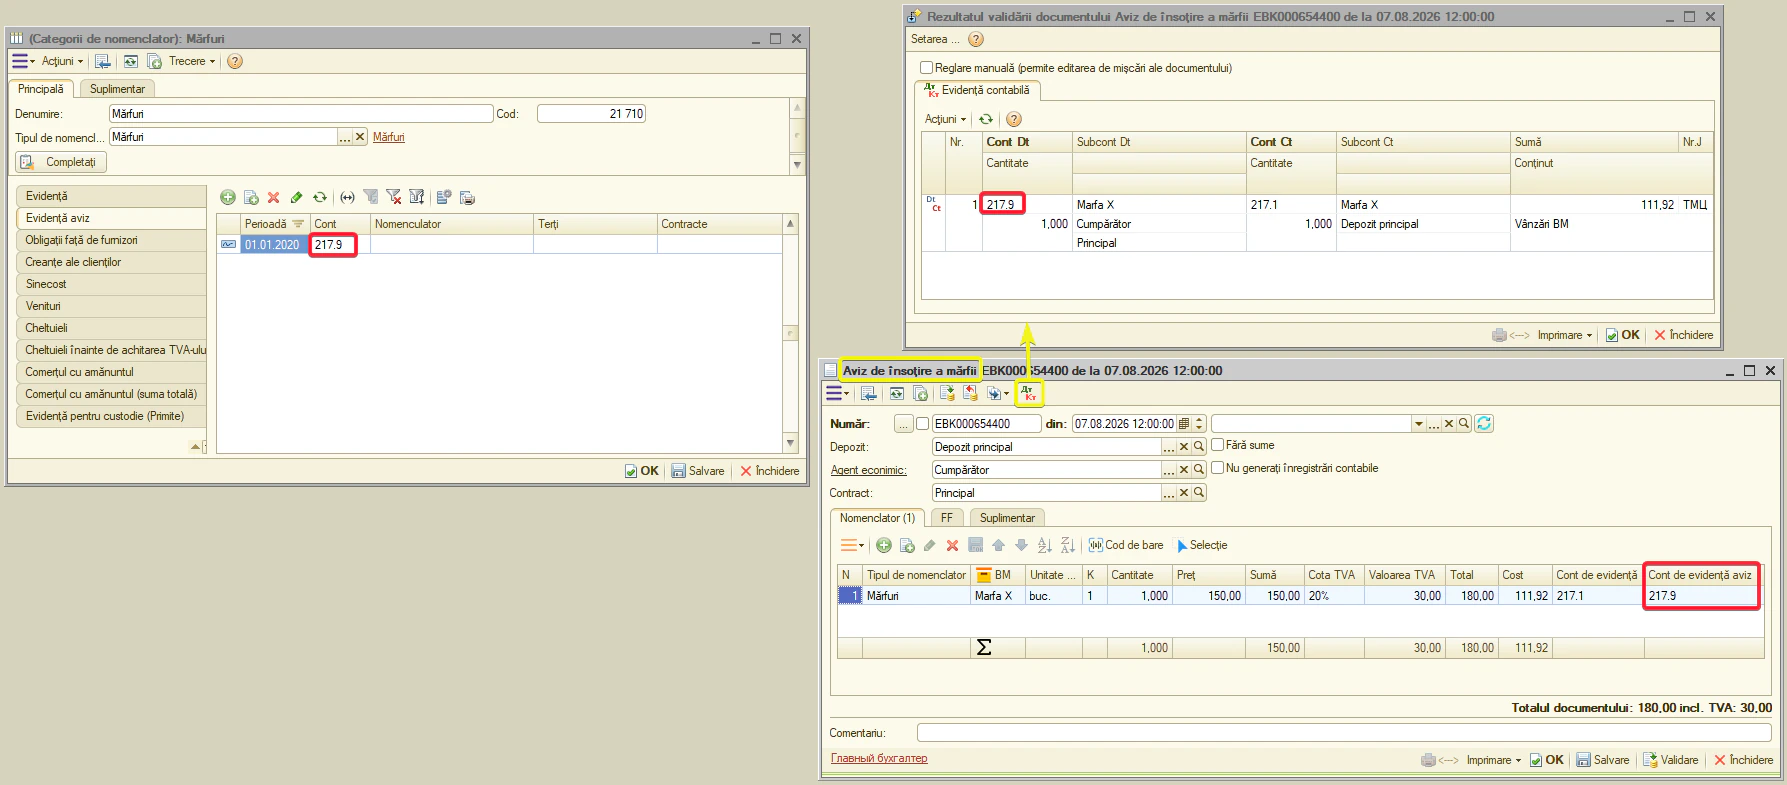
- Evidență aviz — contul de evidență pentru aviz de însoțire a mărfii. Documente: «Aviz de însoțire a mărfii».
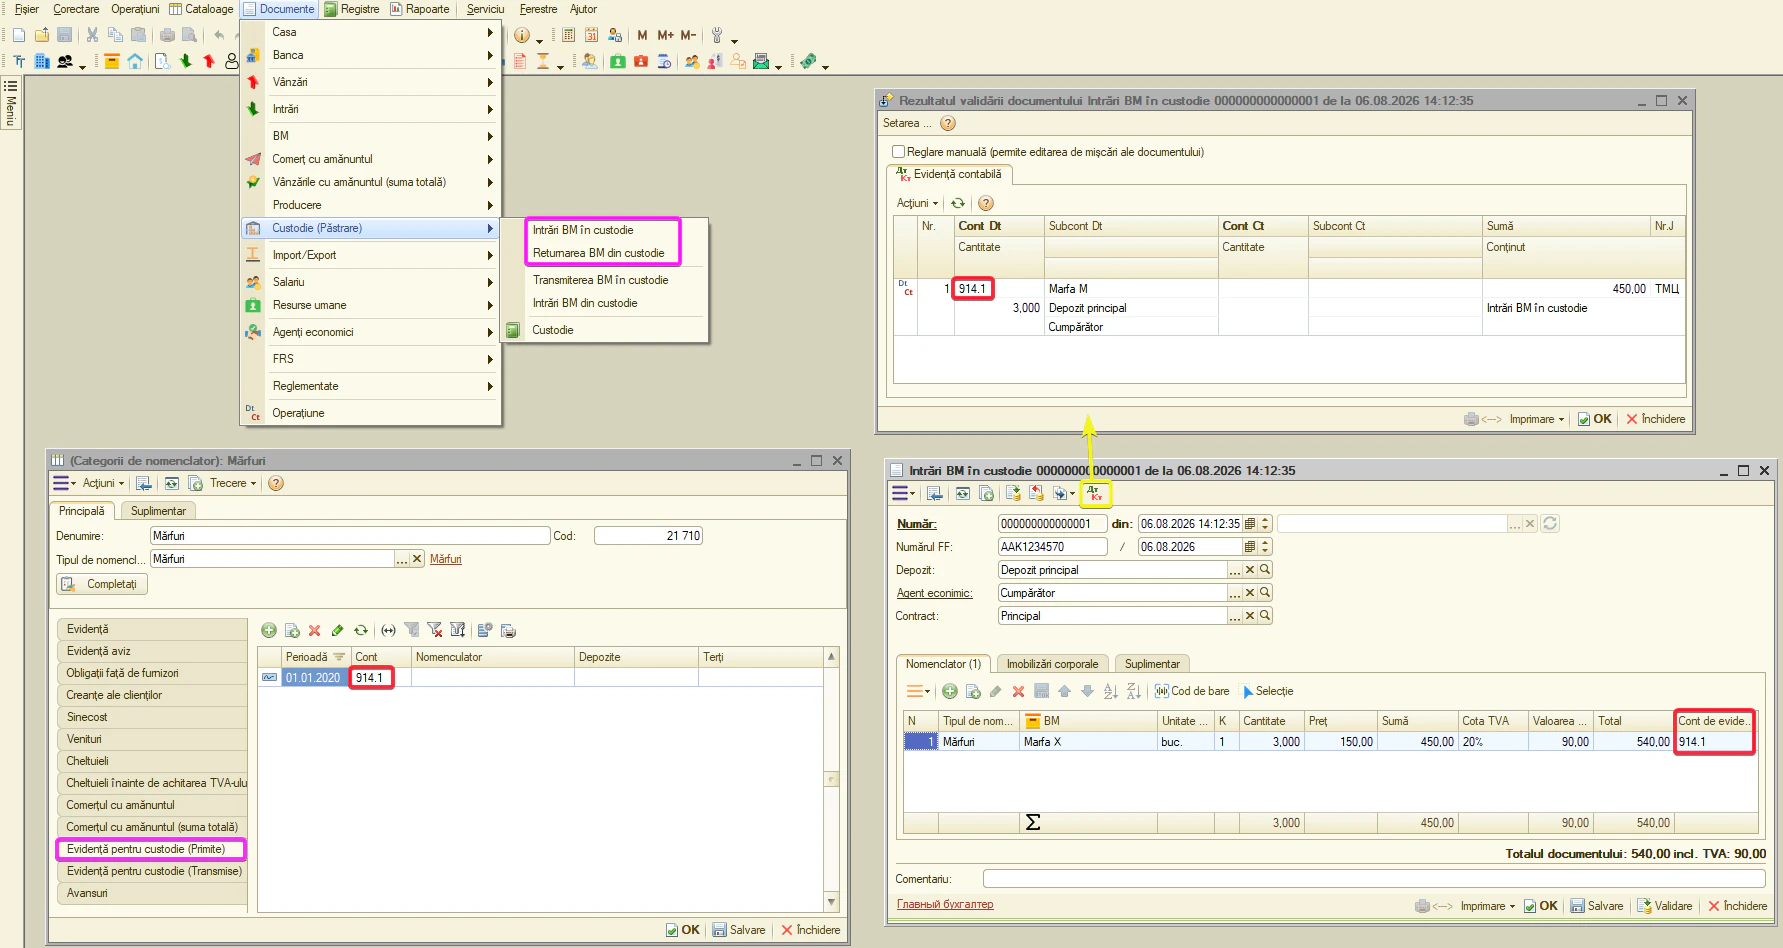
- Evidență pentru custodie (Primite) — cont extrabilanțier pentru bunuri terțe primite în custodie (nu vă aparțin, dar se află în depozitul dvs.). Standard — 914.1. Documente: «Intrări BM în custodie» — ați primit marfa terță (debit extrabilanțier); «Returnarea BM din custodie» — ați returnat-o proprietarului (credit extrabilanțier).
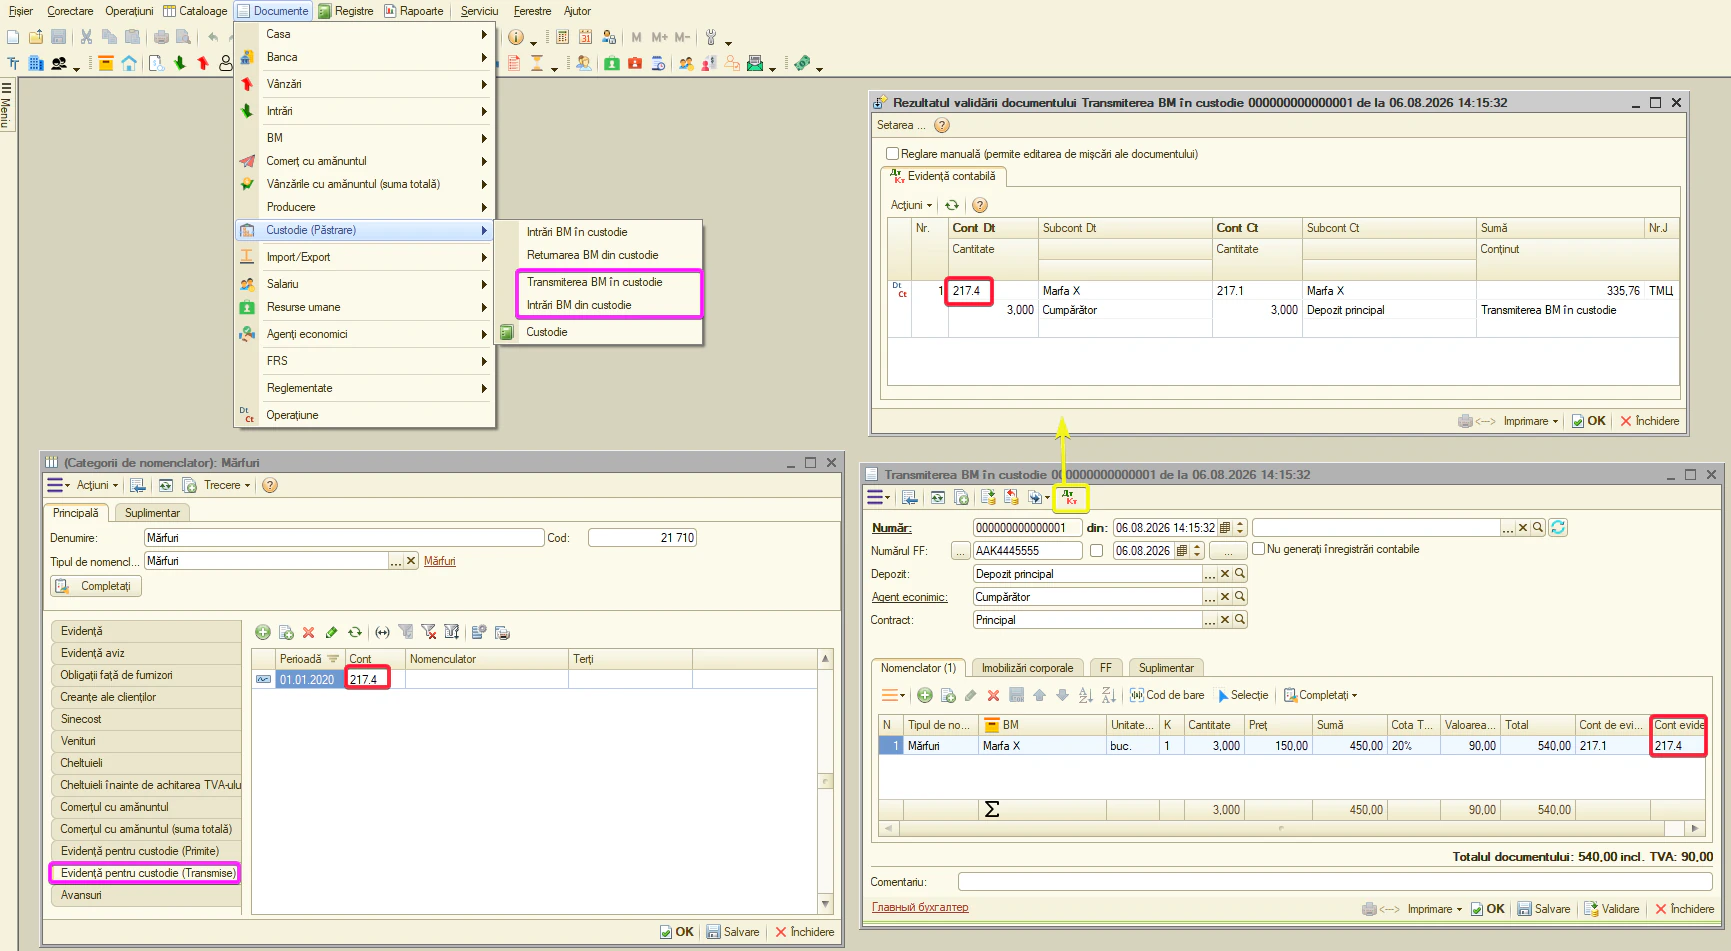
- Evidență pentru custodie (Transmise) — contul propriilor bunuri predate în custodie unei alte organizații (marfa dvs. în depozitul altcuiva). Standard — 217.4. Documente: «Transmiterea BM în custodie» — ați predat marfa custodianului; «Intrări BM din custodie» — ați adus-o înapoi la propriul depozit.
Observație. filele de retail sunt necesare numai dacă practicați comerț cu amănuntul. Atunci sunt utile și setările «Setări → Politica contabilă → Comerț» (de exemplu, «Contul creanțelor pentru vânzări retail», «Calculul costului în retail»).
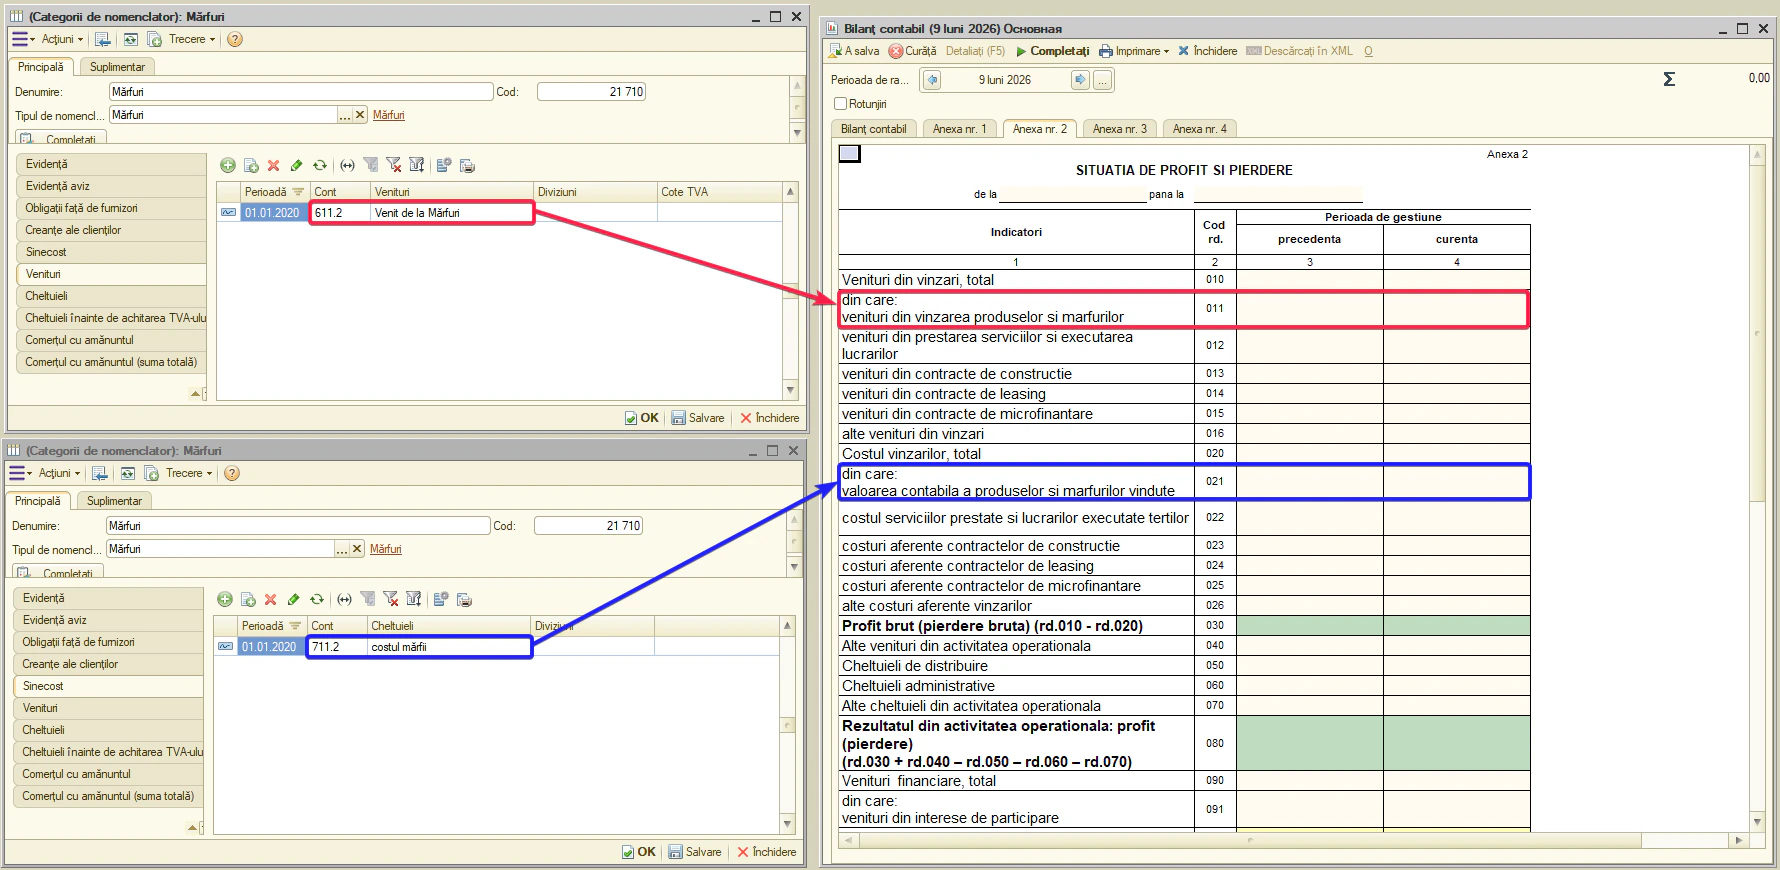
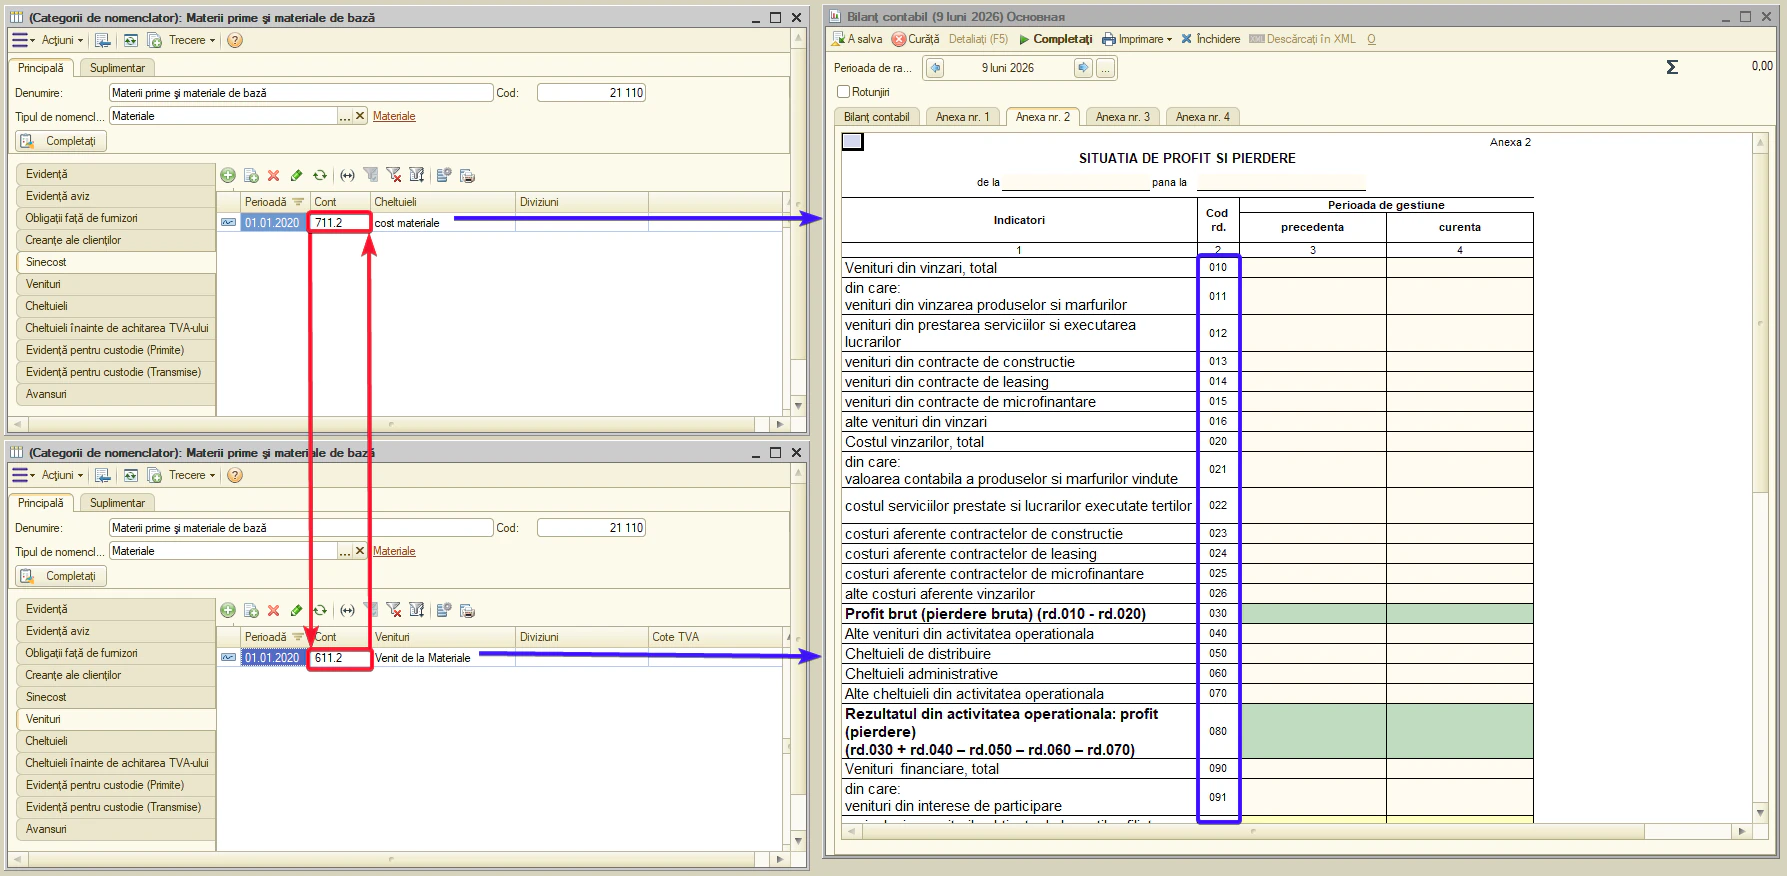
Atenție. contul de venituri și contul costului vânzărilor trebuie să fie corelate. Mărfurile și producția apar în Situația de profit și pierdere (Anexa nr. 2 la bilanț) pe rânduri strict determinate:
- venituri din vânzare — rândul 011 «din care: venituri din vânzarea produselor și mărfurilor»;
- costul vânzărilor — rândul 021 «din care: valoarea contabilă a produselor și mărfurilor vândute».
Alegeți conturile astfel încât veniturile să ajungă pe rândul 011, iar costul — pe rândul 021.
Exemplu: pentru mărfuri, veniturile se înregistrează pe 611.2, iar costul vânzărilor se casează pe 711.2.
Tipul de activ: Materiale
Materii prime și materiale. Structura e similară cu cea pentru mărfuri, dar fără filele de retail.
- Evidență — contul materialului în depozit. Documente: «Procurare BM», «Vânzare BM», «Transfer BM», «Casare BM», «Casarea BM în producție», «Producere», «Înregistrare BM», «Listă de inventariere», «Discrepanța BM», «Prelucrare», «Returnarea BM către furnizor», «Import de BM», «Export BM», «Aviz de însoțire a mărfii», documente de custodie.
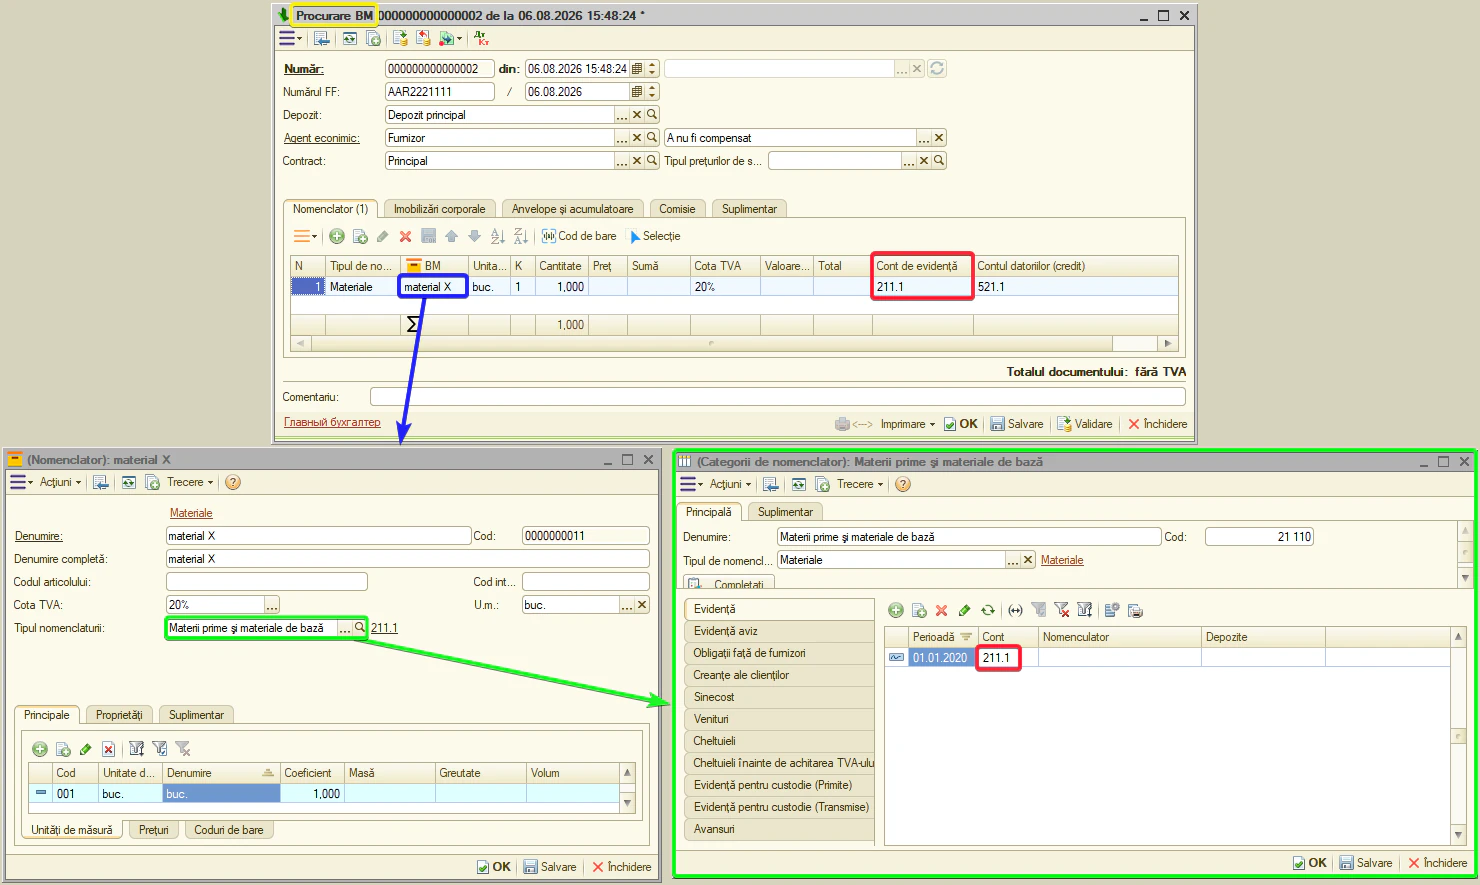
Observație. la materiale, contul de evidență variază după destinație — de la 211.1 la 211.9 (materii prime, materiale auxiliare, piese de schimb, combustibil, ambalaje, diverse etc.). Contul concret depinde de categoria selectată, deci nu există un singur «Standard» — o stabilește categoria de nomenclator.
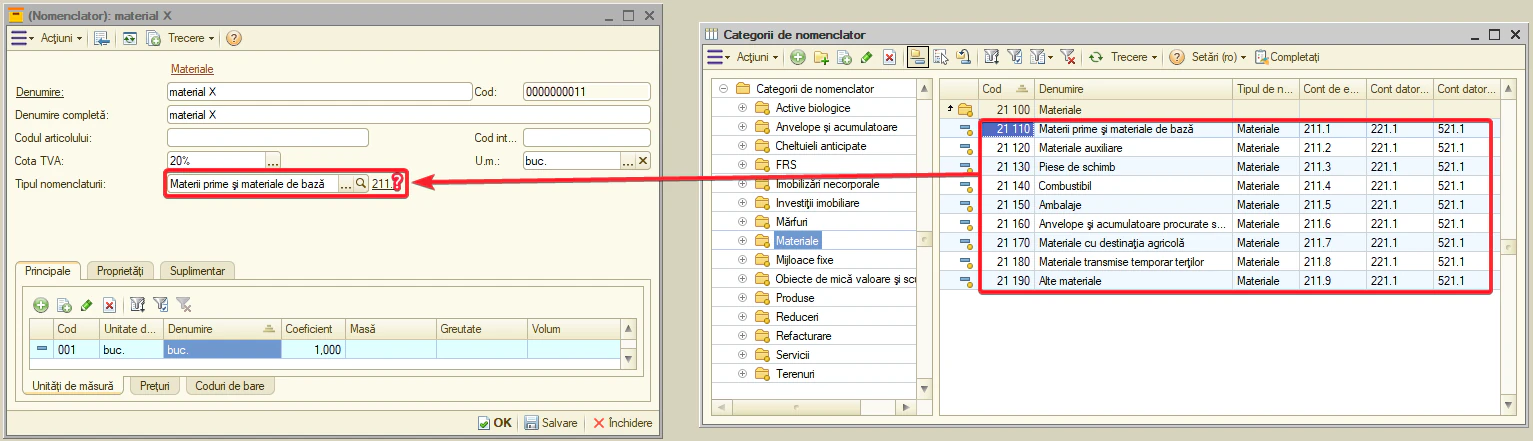
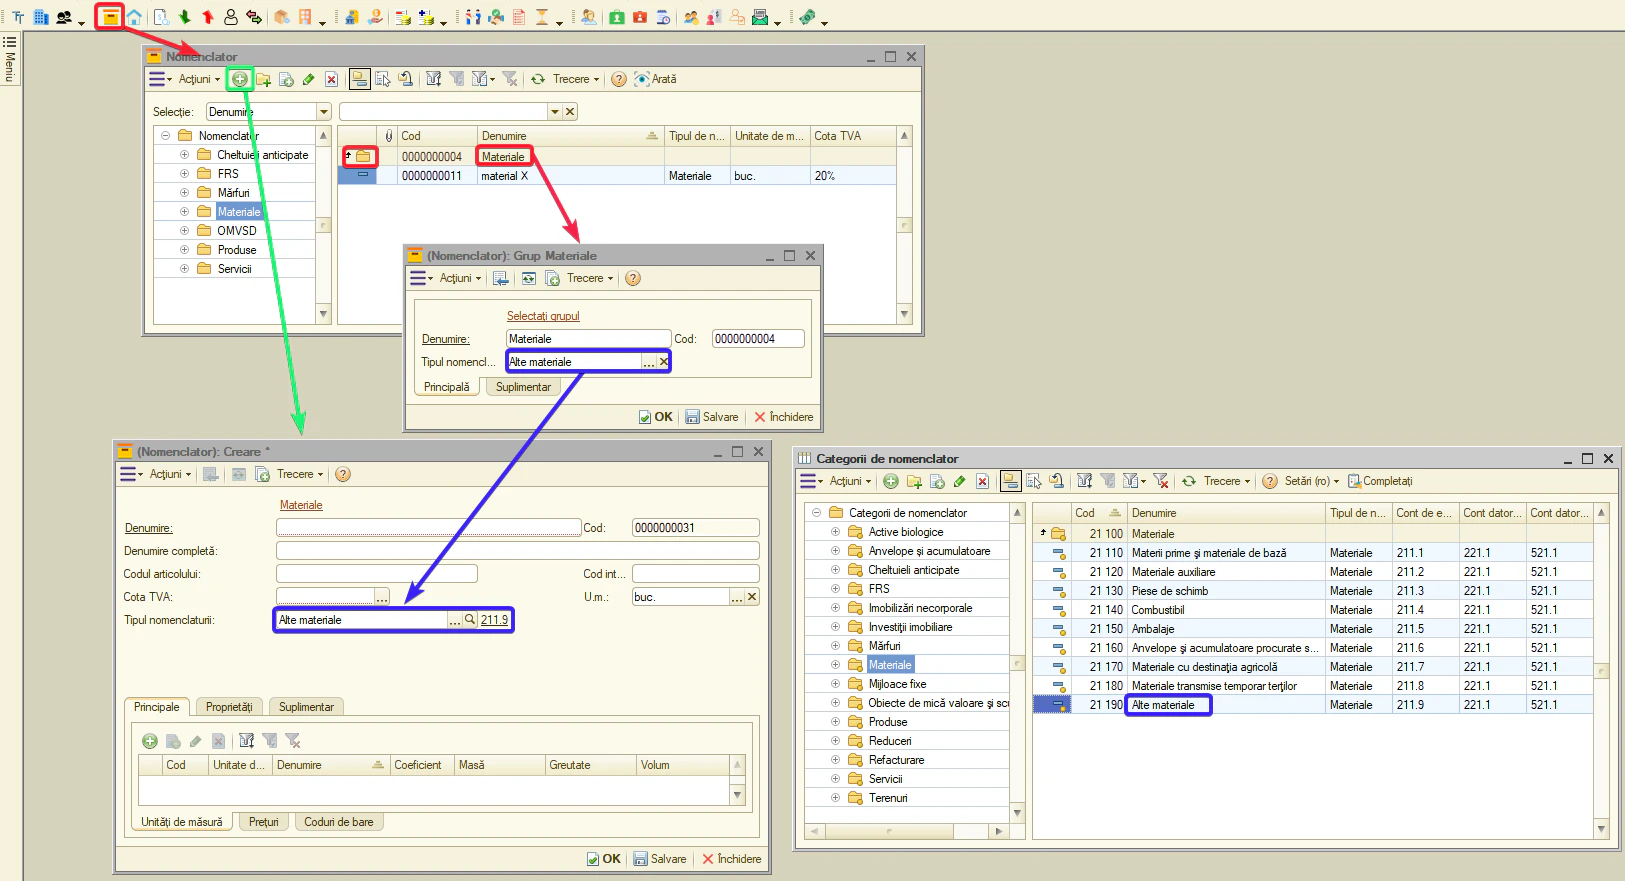
Observație. la crearea unui material nou, categoria se preia automat din dosarul «Materiale» (atributul «Categorie de nomenclator» al dosarului). Implicit acolo e setată categoria «Alte materiale» (contul 211.9). Dacă în activitatea dvs. se folosește mai des alta, e mai simplu să schimbați o dată atributul «Categorie de nomenclator» al grupei «Materiale» — atunci toate materialele noi se vor crea deja cu categoria potrivită, fără s-o alegeți de fiecare dată.
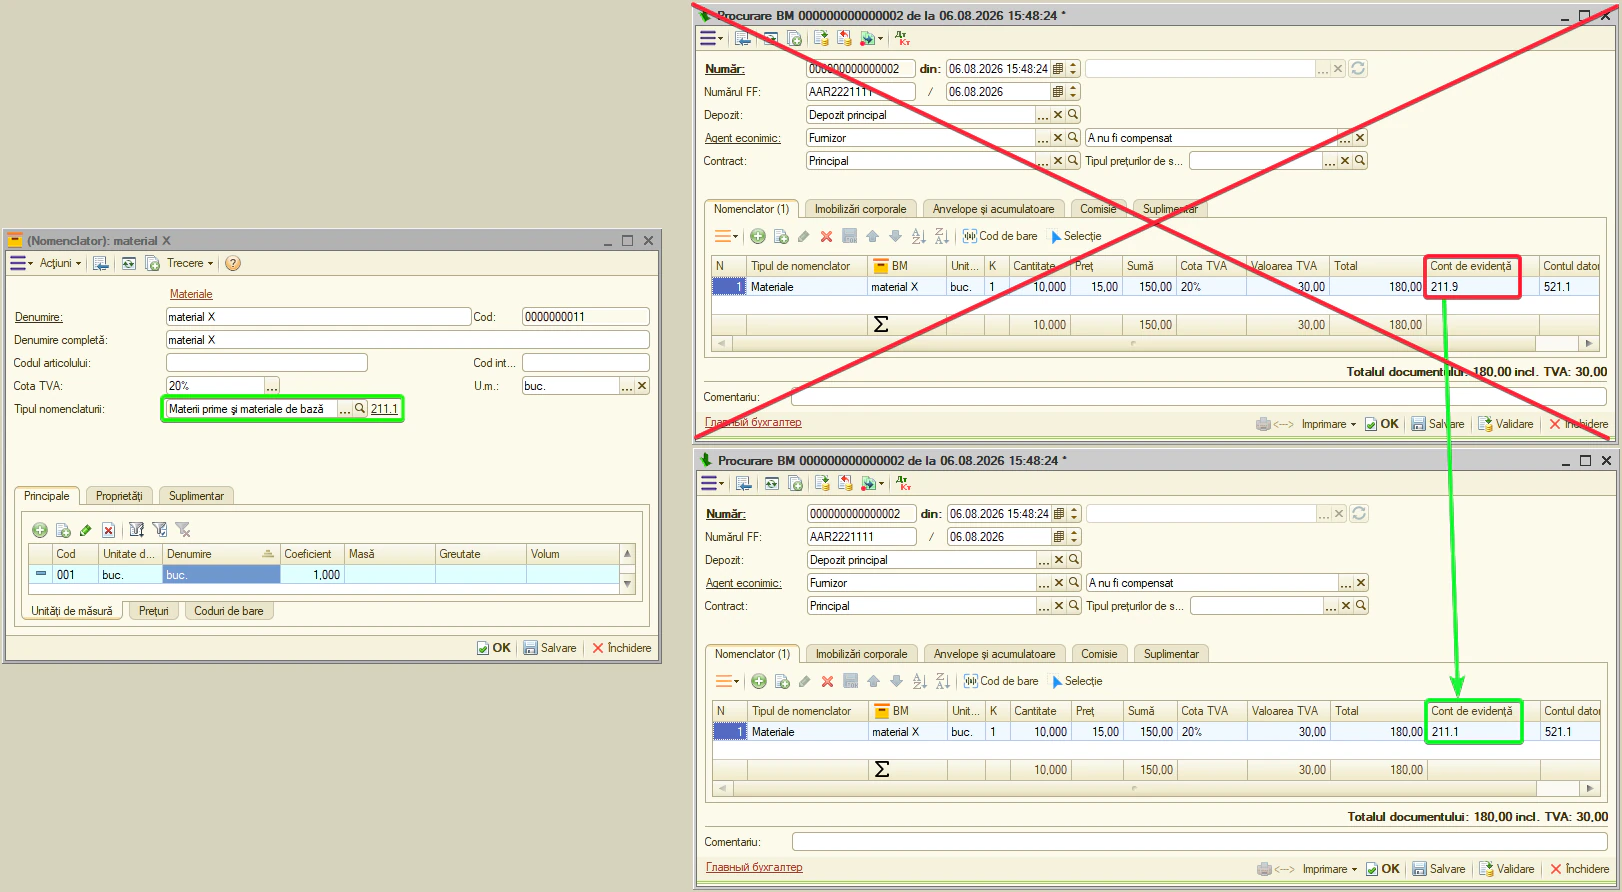
Atenție. contul de evidență se preia din «Categorie de nomenclator» și se înscrie în coloana «Cont evidență» a documentului în momentul introducerii rândului. Dacă schimbați ulterior categoria unui material deja creat, documentele existente NU se recalculează automat — în ele rămâne contul vechi, atât în tabelul documentului, cât și în formulele deja formate.
Exemplu: ați creat un material cu o categorie greșită (contul 211.9), ați înregistrat un document «Procurare BM», apoi ați corectat categoria (contul 211.1). În vechea «Procurare BM» rămâne 211.9, și același material ajunge pe două subconturi — soldurile se despart, iar evidența se denaturează.
Ce faceți: după schimbarea categoriei, deschideți toate documentele create anterior pentru acel material și aduceți contul din coloana «Cont evidență» în acord cu noua categorie — modificați-l manual sau reselectați materialul pe rând, apoi reînregistrați documentul. Formulele vor merge pe subcontul corect.
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM», «Returnarea BM către furnizor».
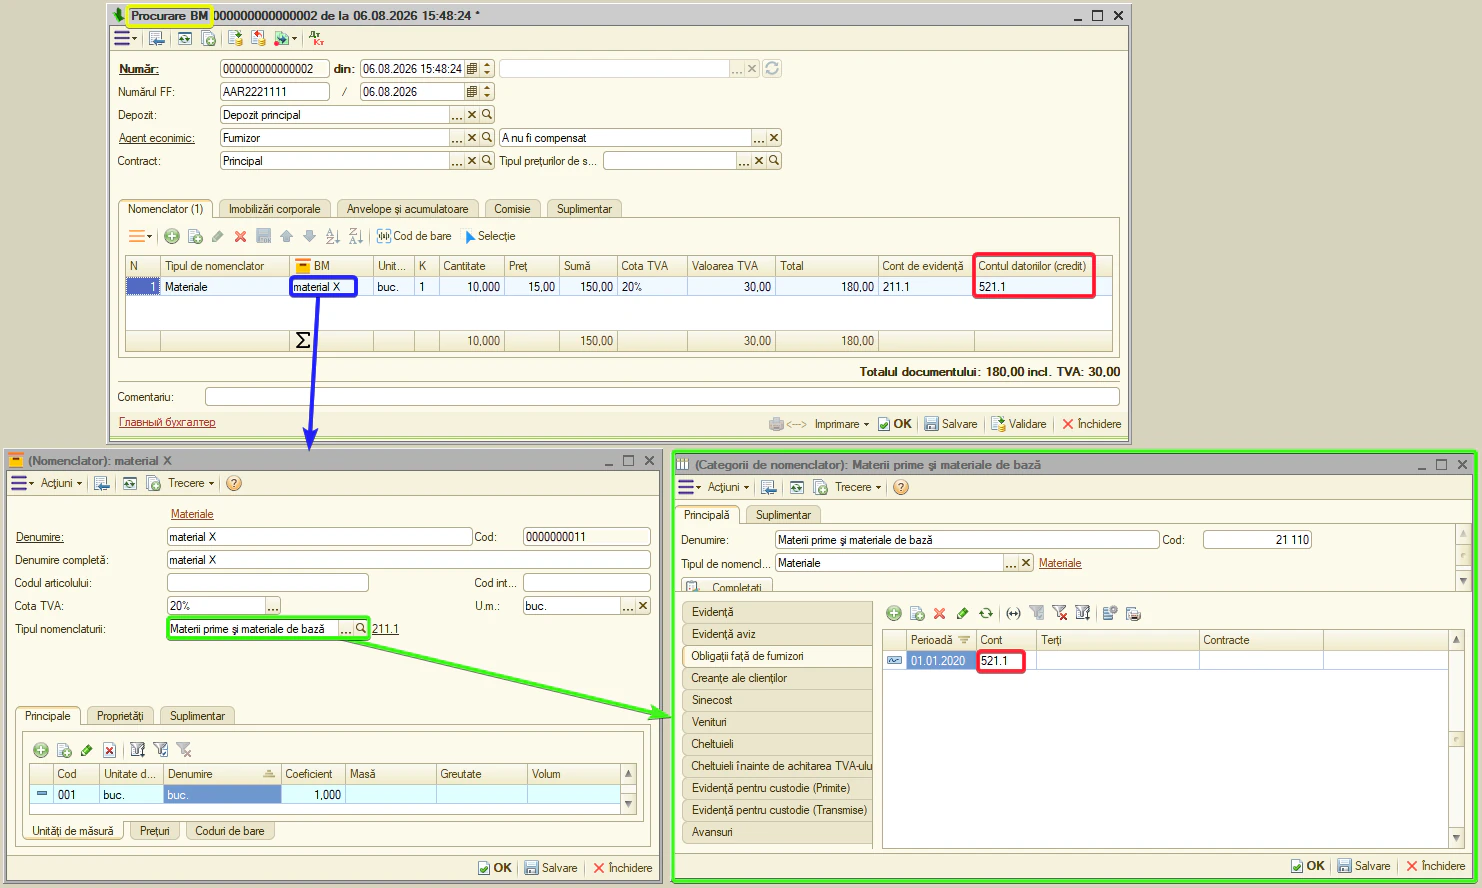
Observație. la documentul «Import de BM» (import de materiale) contul datoriilor față de furnizori nu se preia din această filă.
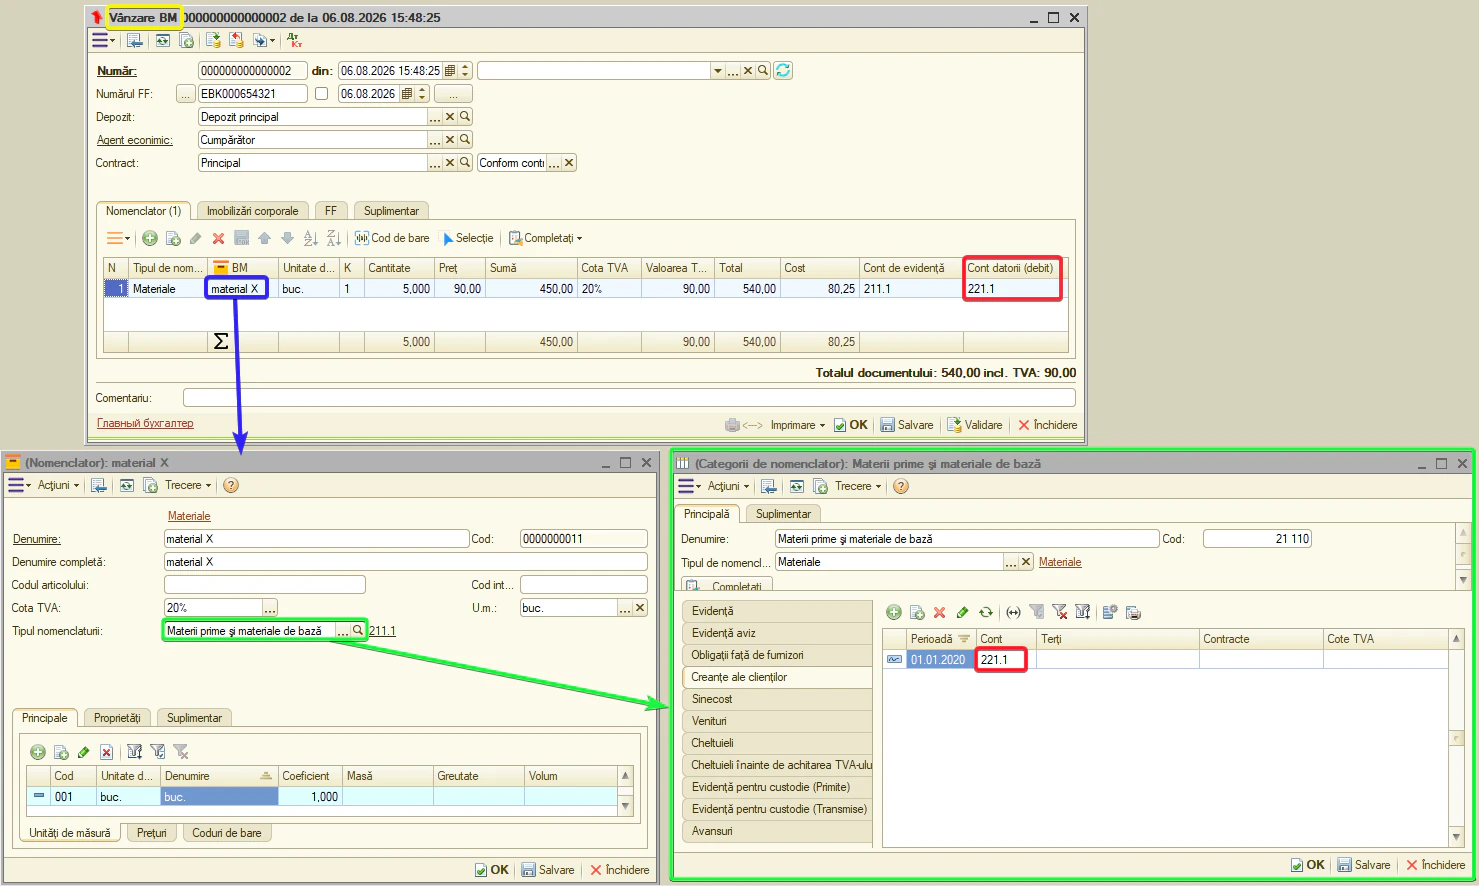
- Creanțe ale clienților — contul cumpărătorului. Standard — 221.1. Documente: «Vânzare BM», «Factura fiscală», «Returnarea BM de la cumpărător».
Observație. la documentul «Export BM» (export de materiale) contul creanțelor nu se preia din această filă.
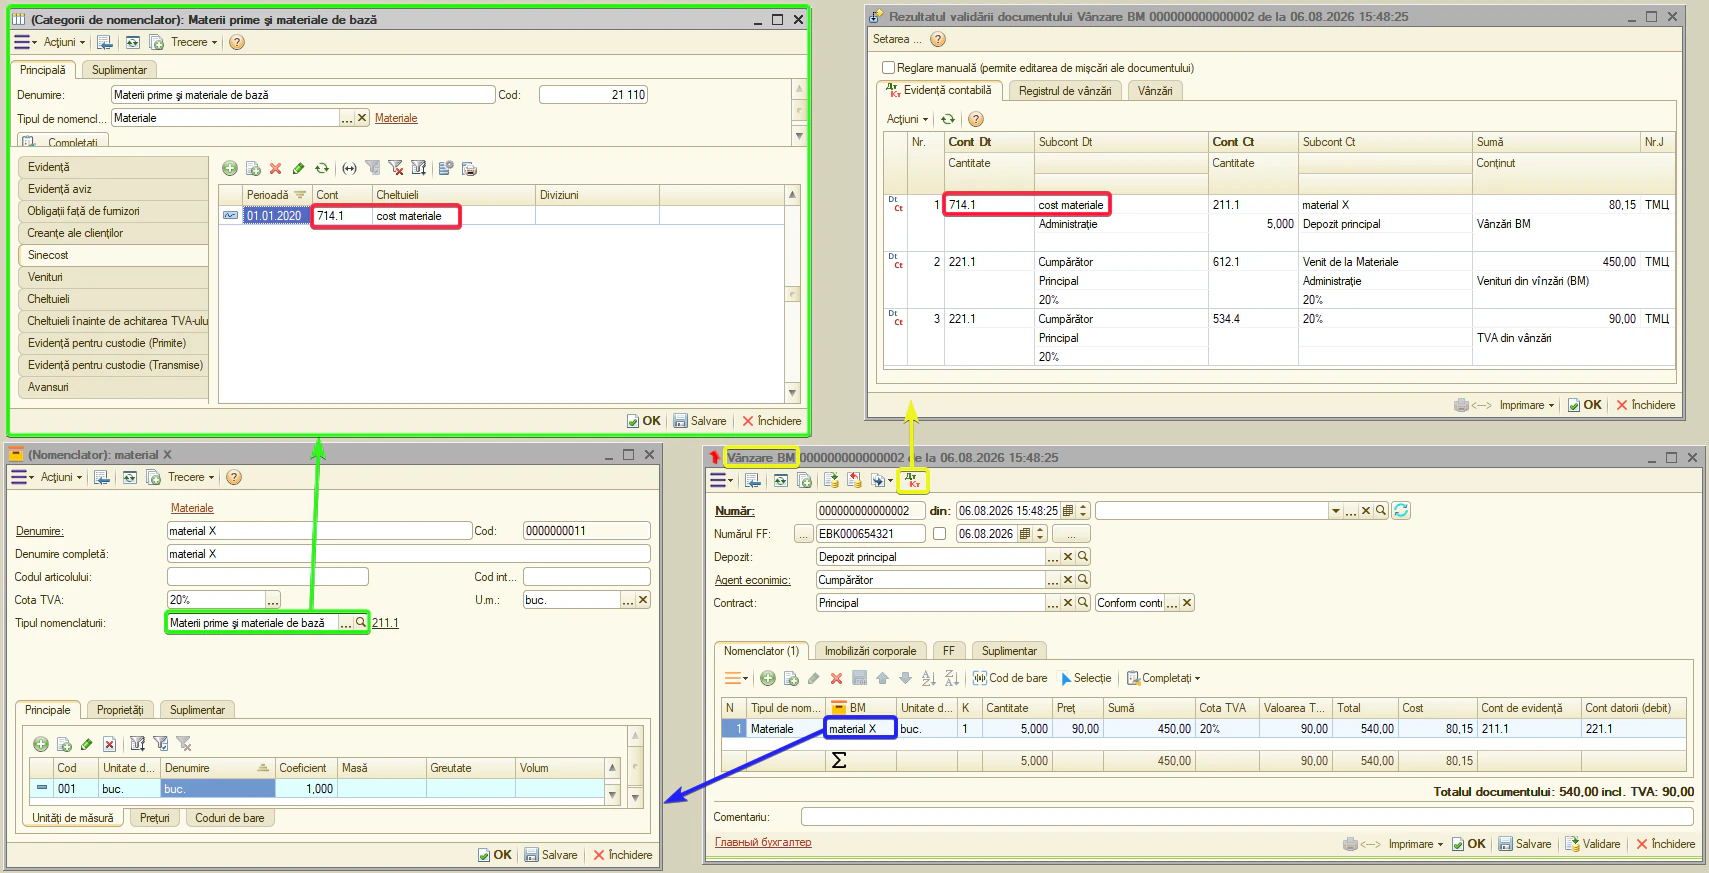
- Sinecost — contul casării costului la vânzare. Documente: «Vânzare BM», «Export BM», «Returnarea BM către furnizor».
Observație. contul costului vânzărilor nu apare ca o coloană separată editabilă în documente — sistemul îl introduce în formula contabilă automat. Totuși, contul are analitică — Subcontul 1 (uneori 2 și 3). Completați Subcontul 1 chiar pe această filă a categoriei: costul se va casa direct pe analitica dorită. Dacă lăsați subcontul necompletat, în formulă apare fără analitică <...>.
- Venituri — contul venitului din vânzarea materialului. Documente: «Vânzare BM», «Export BM», «Factura fiscală».
Observație. contul de venituri este inclus automat în formula contabilă și are propria analitică — Subcontul 1. Completând Subcontul 1 pe această filă, evidența venitului nu va fi fără analitică <...>.
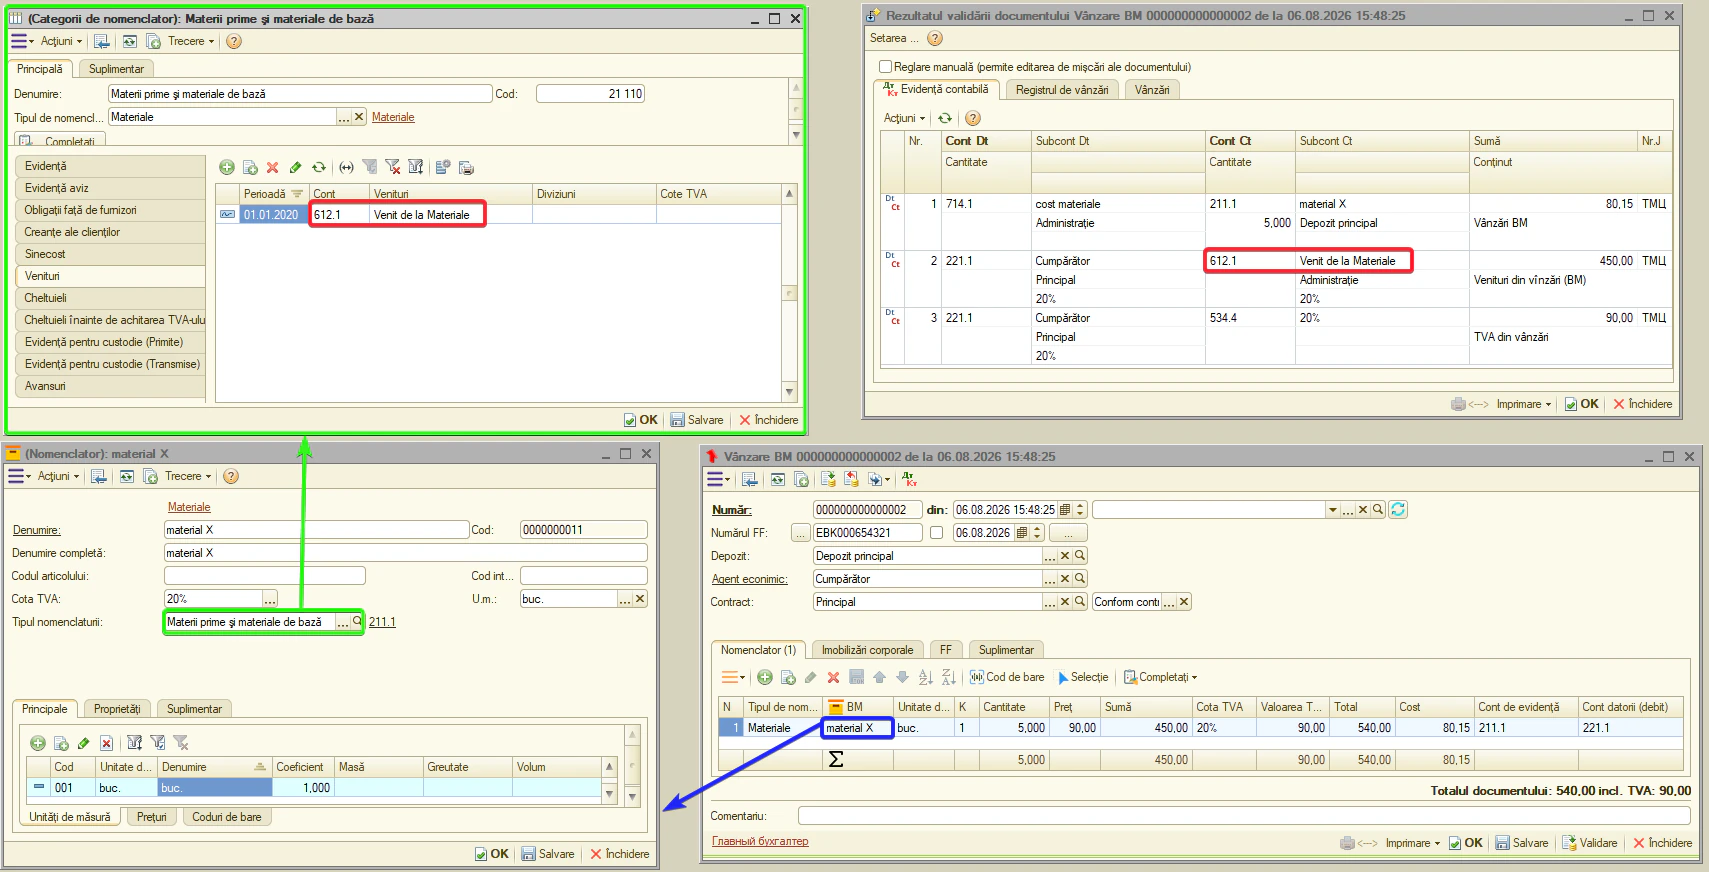
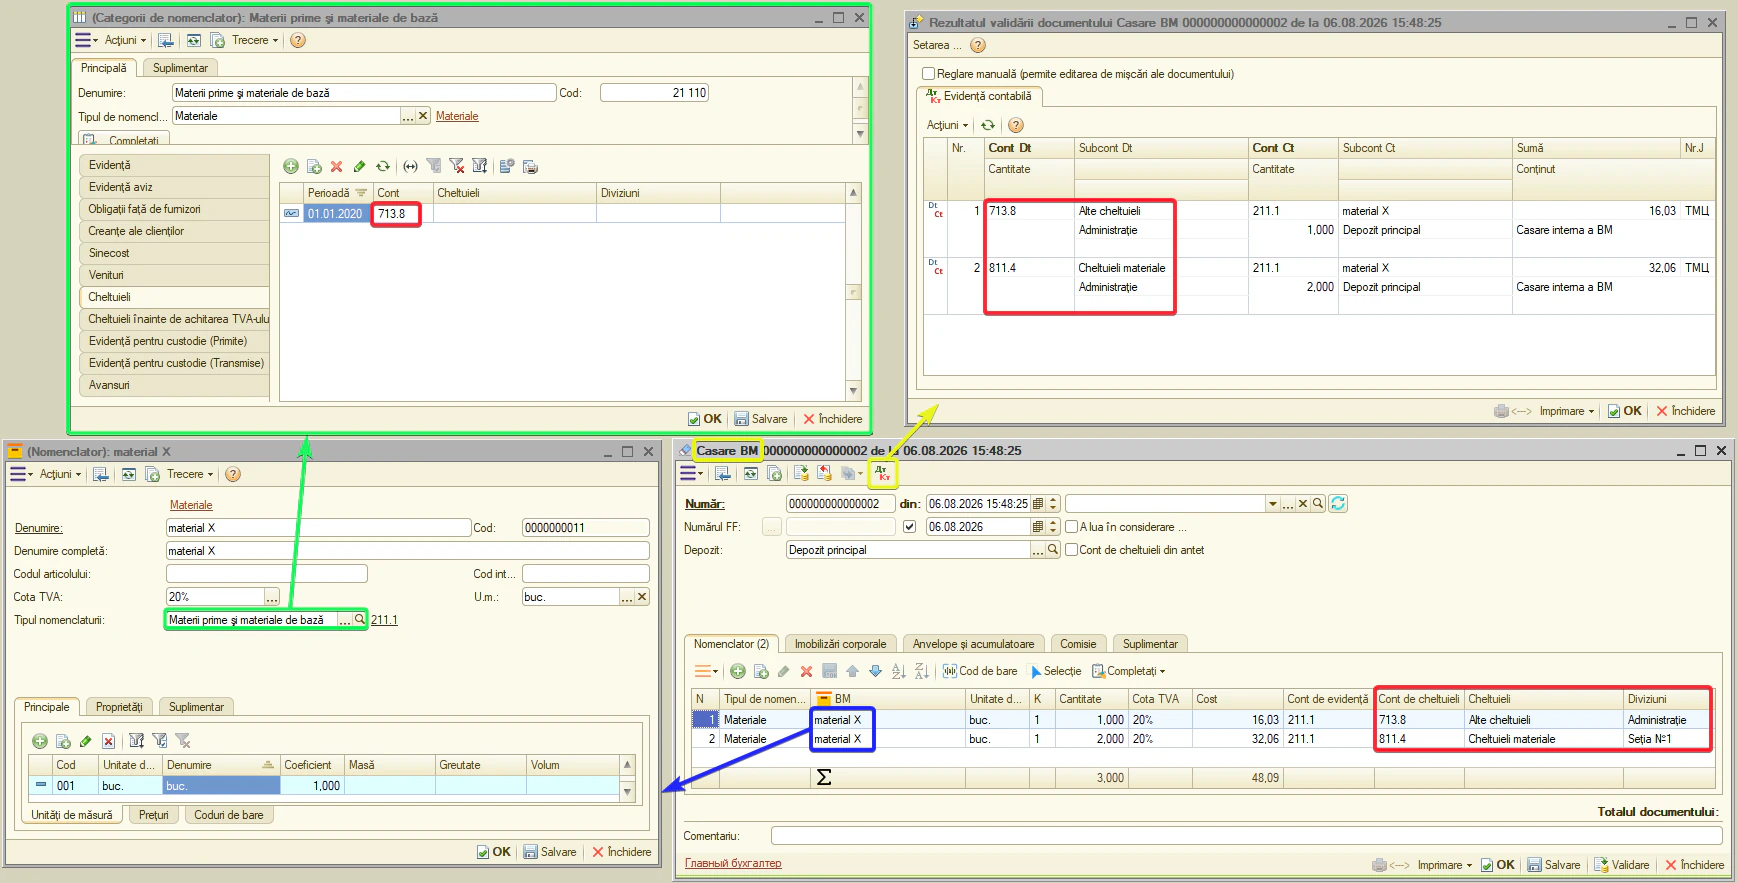
- Cheltuieli — contul de cheltuieli (cu subcont) la casarea materialului. Documente: «Casare BM», «Casarea combustibilului», «Foaie de parcurs».
Observație. acesta este contul de cheltuieli pe care sistemul îl propune implicit. După necesitate se poate schimba direct în documentul «Casare BM» și printr-un rând individual, fără a modifica categoria de nomenclator.
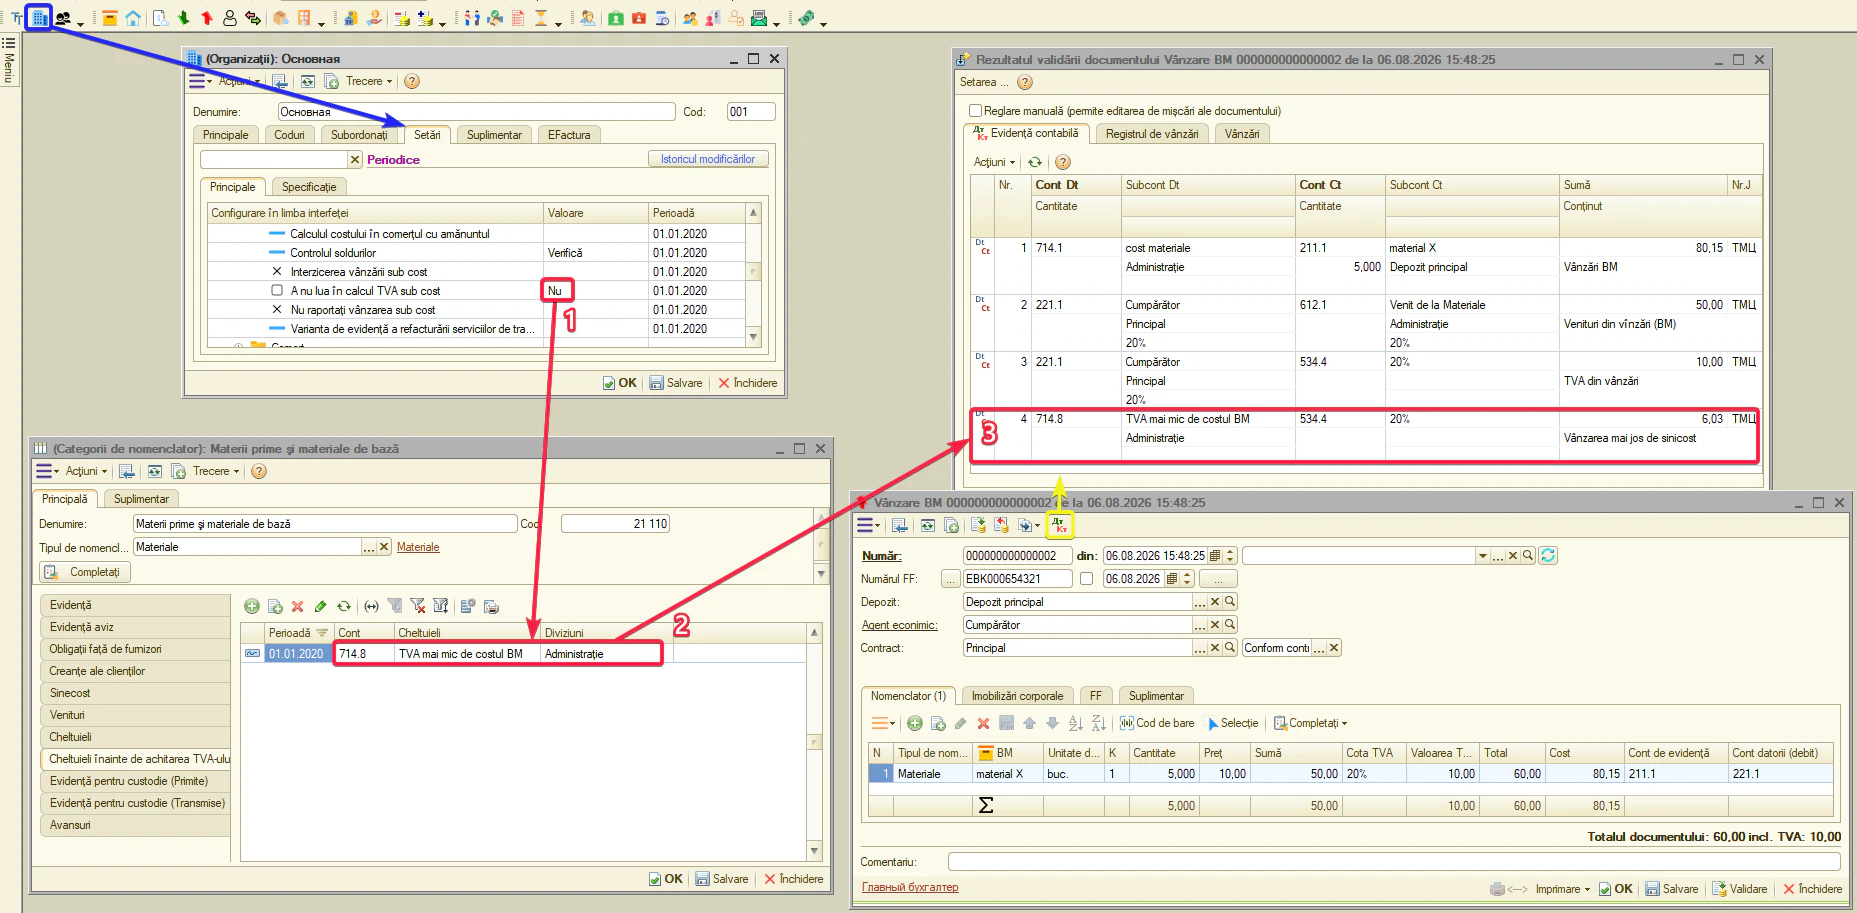
- Cheltuieli înainte de achitarea TVA-ului — contul pe care se alocă TVA calculat suplimentar la vânzarea sub cost. Documente: «Vânzare BM», «Export BM».
Observație. se completează obligatoriu dacă în setarea «Setări → Politica contabilă → Cost și analitică → A nu lua în calcul TVA sub cost» e setat «Nu» (sau e gol). La vânzarea sub cost, sistemul calculează TVA suplimentar pe diferență și îl alocă pe contul de aici. Dacă parametrul e «Da», nu se calculează nimic și contul nu e utilizat.
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
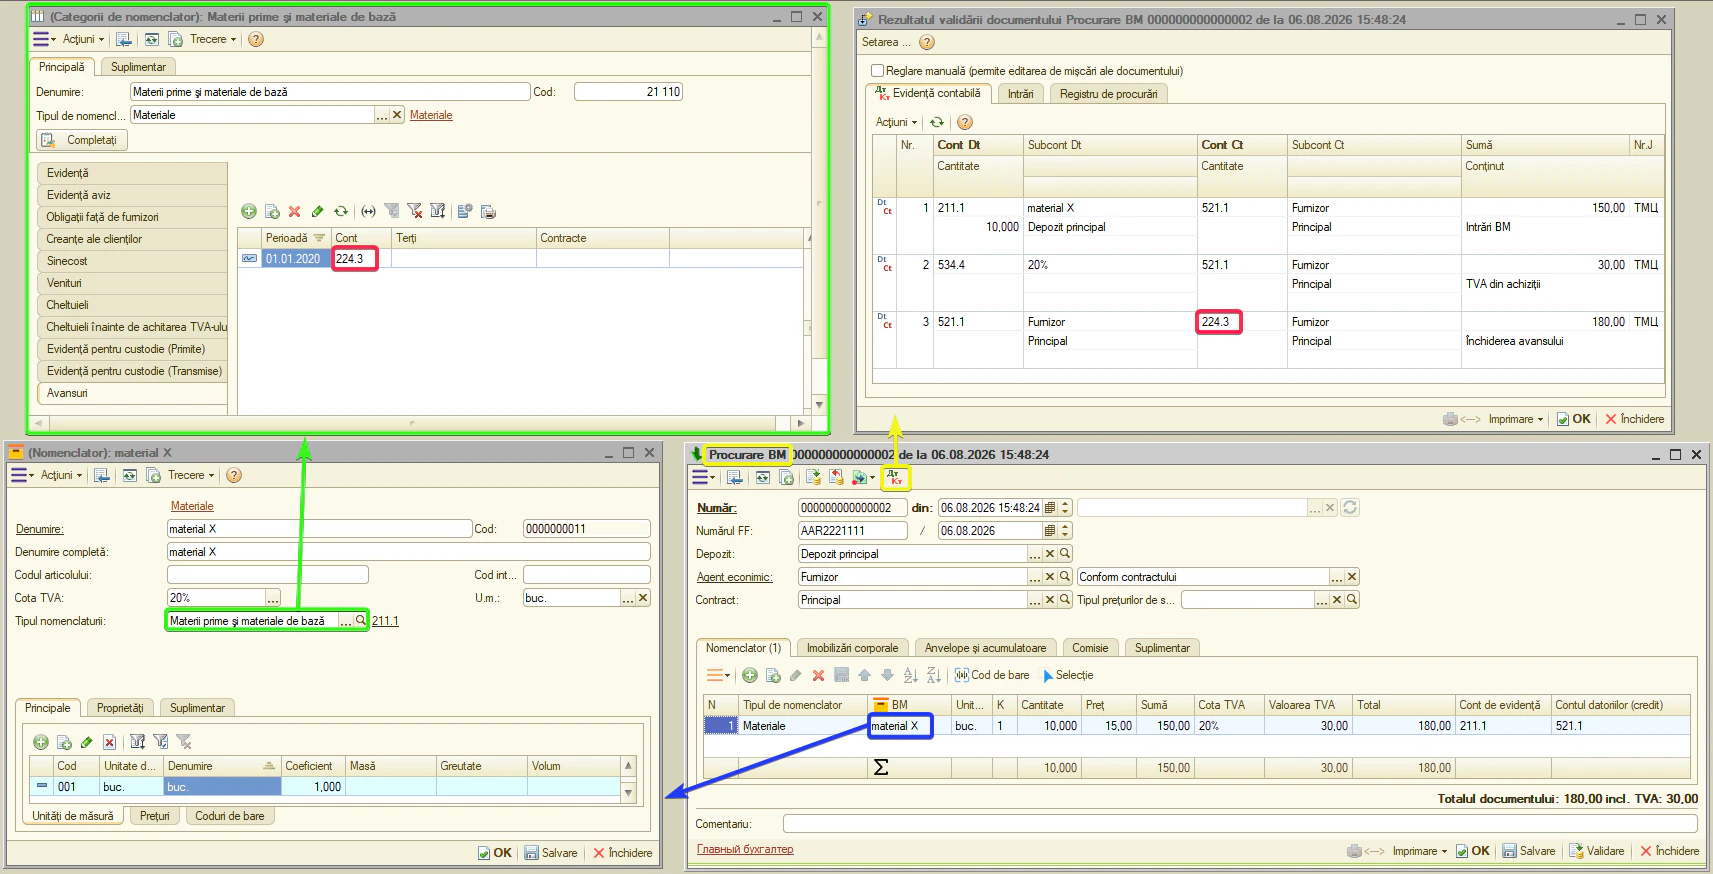
Observație. la «Import de BM», la decontarea avansului, se folosește contul valutar al avansurilor din contractul agentului economic. Dacă e gol, se aplică contul valutar prevăzut pentru acest tip — pentru materiale: 224.31.
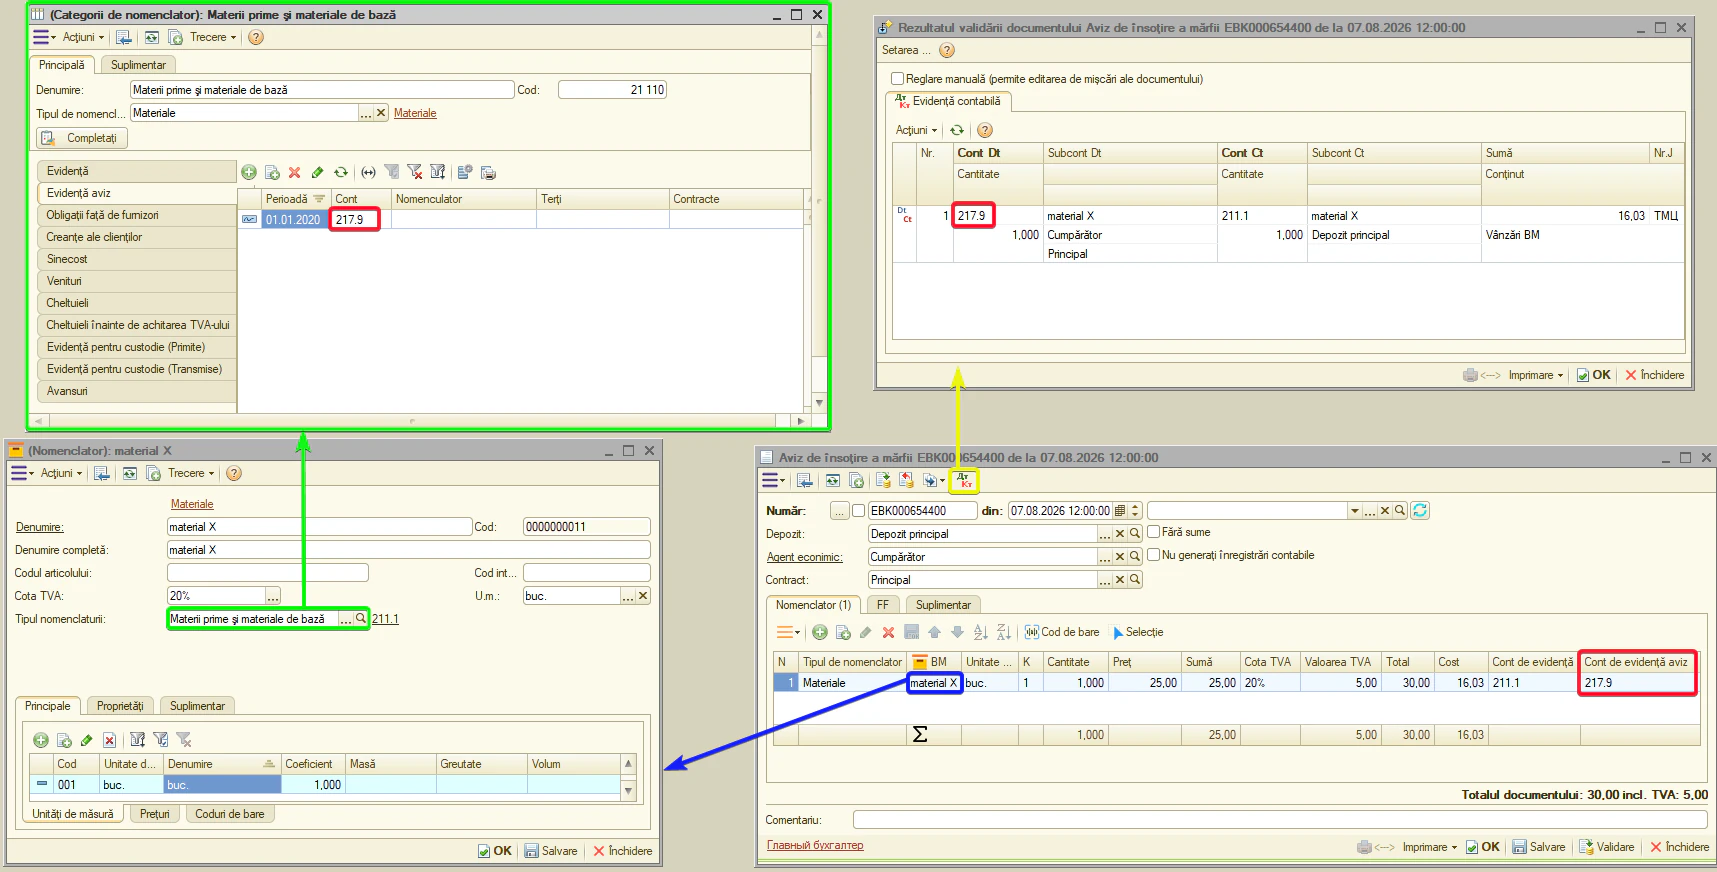
- Evidență aviz — contul de evidență pentru aviz de însoțire a mărfii. Documente: «Aviz de însoțire a mărfii».
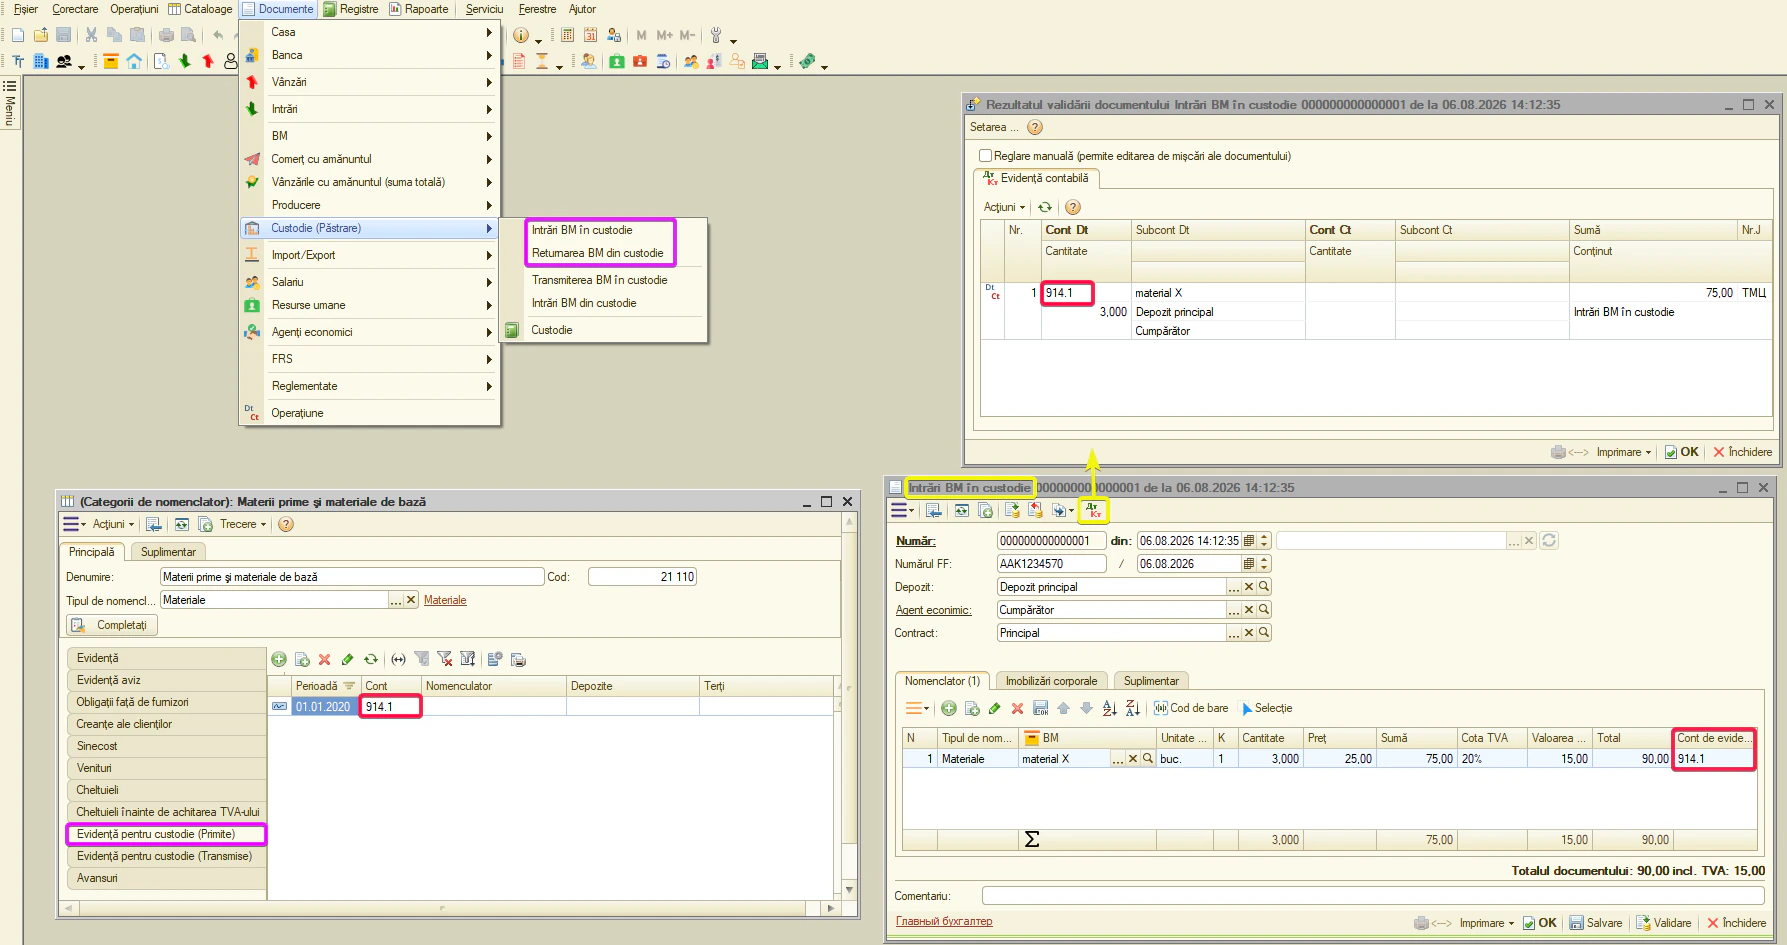
- Evidență pentru custodie (Primite) — cont extrabilanțier pentru materiale terțe primite în custodie. Standard — 914.1. Documente: «Intrări BM în custodie» (debit extrabilanțier); «Returnarea BM din custodie» (credit extrabilanțier).
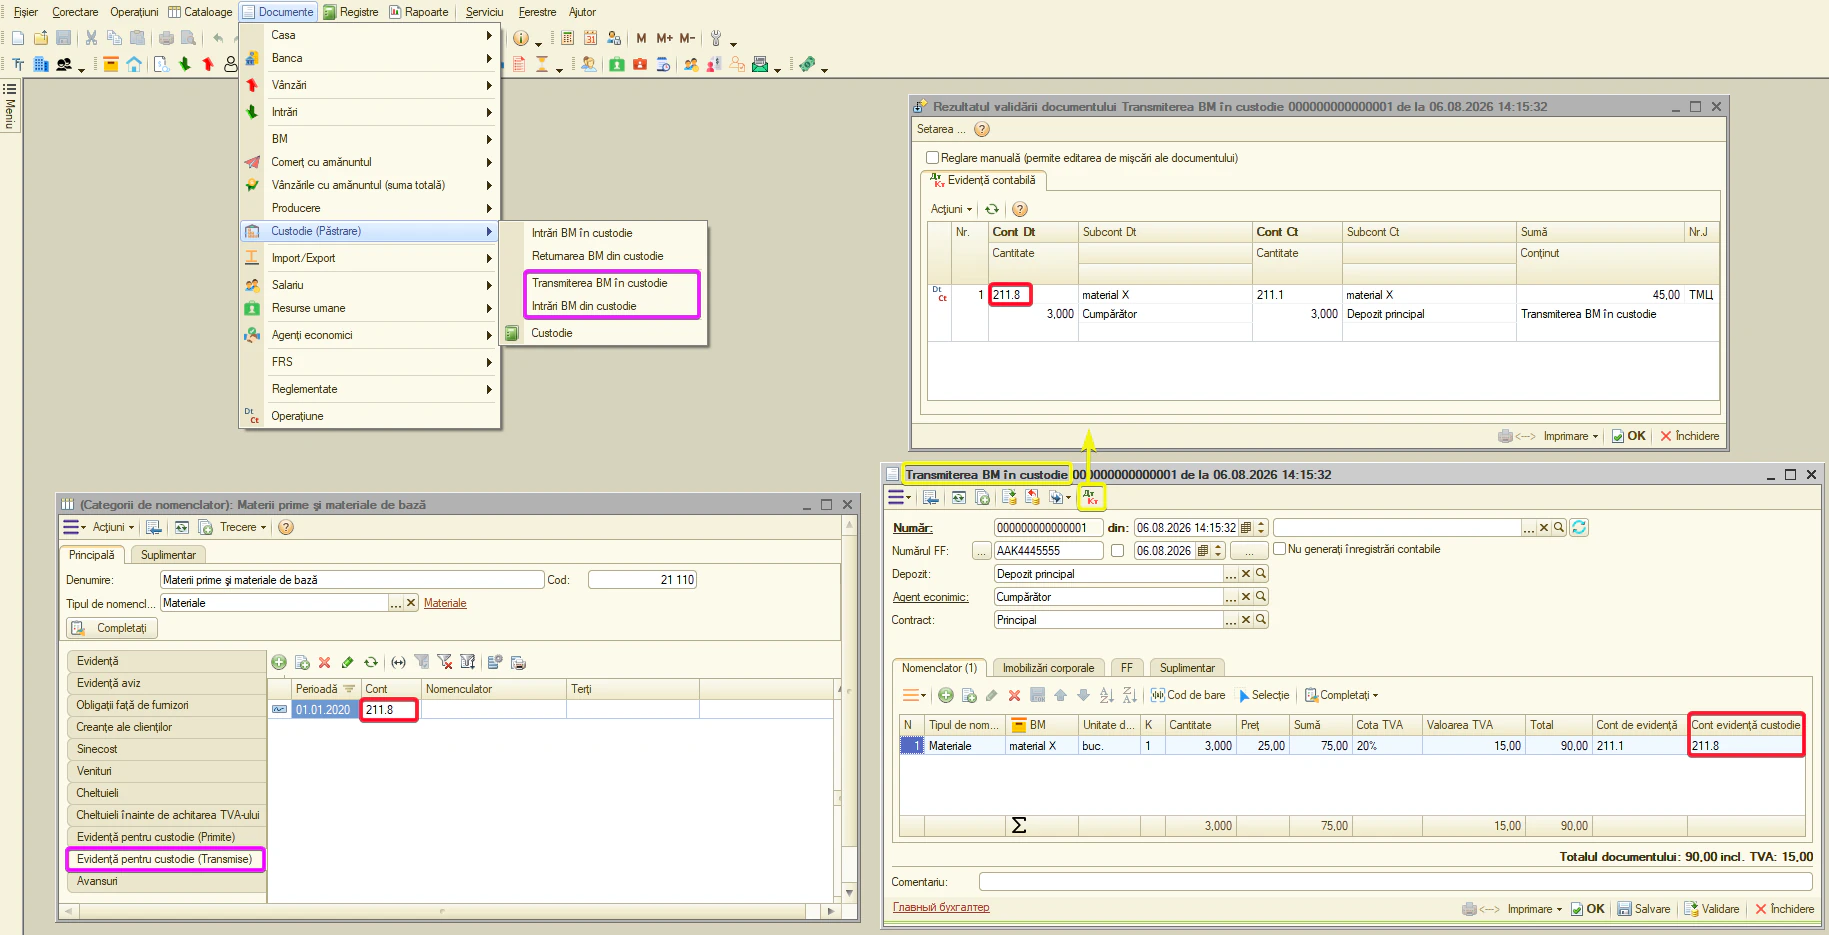
- Evidență pentru custodie (Transmise) — contul propriilor materiale predate în custodie. Standard — 211.8. Documente: «Transmiterea BM în custodie»; «Intrări BM din custodie».
Sfat. dacă uneori vindeți un material direct cumpărătorilor, completați din timp filele «Sinecost» și «Venituri». La vânzare (fără a-l converti în marfă) conturile se vor seta automat și corect.
Atenție. contul costului vânzărilor și contul de venituri trebuie corelate. O pereche greșită de conturi denaturează Situația de profit și pierdere (Anexa nr. 2 la bilanț) și provoacă erori în raportarea contabilă.
Exemplu: dacă vânzarea se înregistrează pe 611.2, costul acestei vânzări se casează pe 711.2.
Tipul de activ: OMVSD
Obiecte de mică valoare și scurtă durată.
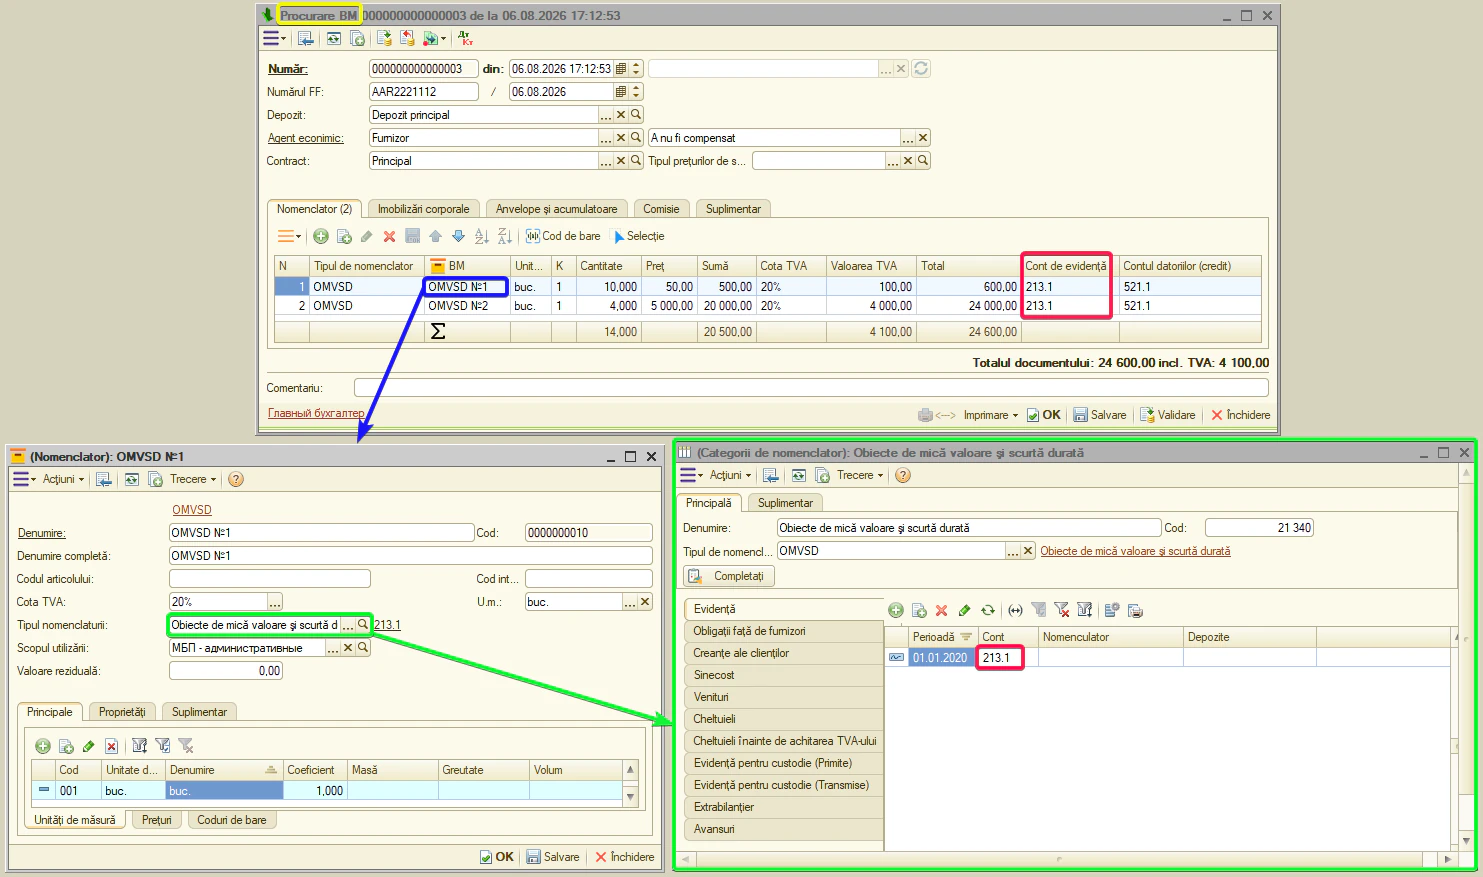
- Evidență — contul OMVSD în depozit. Standard — 213.1. Documente: «Procurare BM», «Vânzare BM», «Transfer BM», «Casare BM», «Darea in exploatare BM», «Înregistrare BM», «Listă de inventariere», «Returnarea BM către furnizor», «Import de BM», «Export BM», documente de custodie.
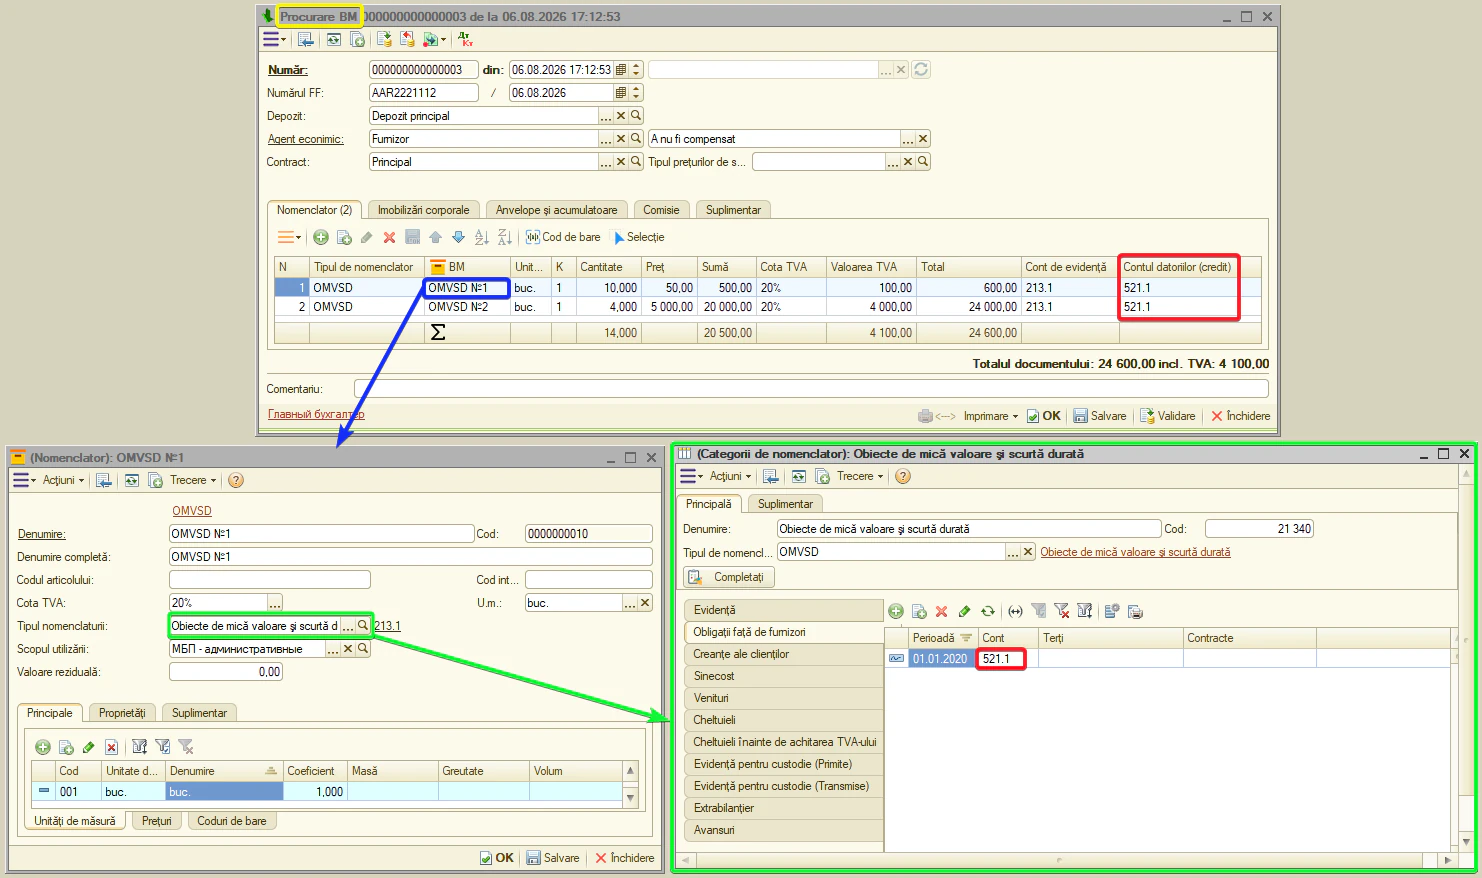
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM», «Returnarea BM către furnizor».
Observație. la «Import de BM» (import de OMVSD), contul datoriilor față de furnizori nu se preia din această filă.
- Creanțe ale clienților — contul cumpărătorului. Standard — 221.1. Documente: «Vânzare BM», «Returnarea BM de la cumpărător».
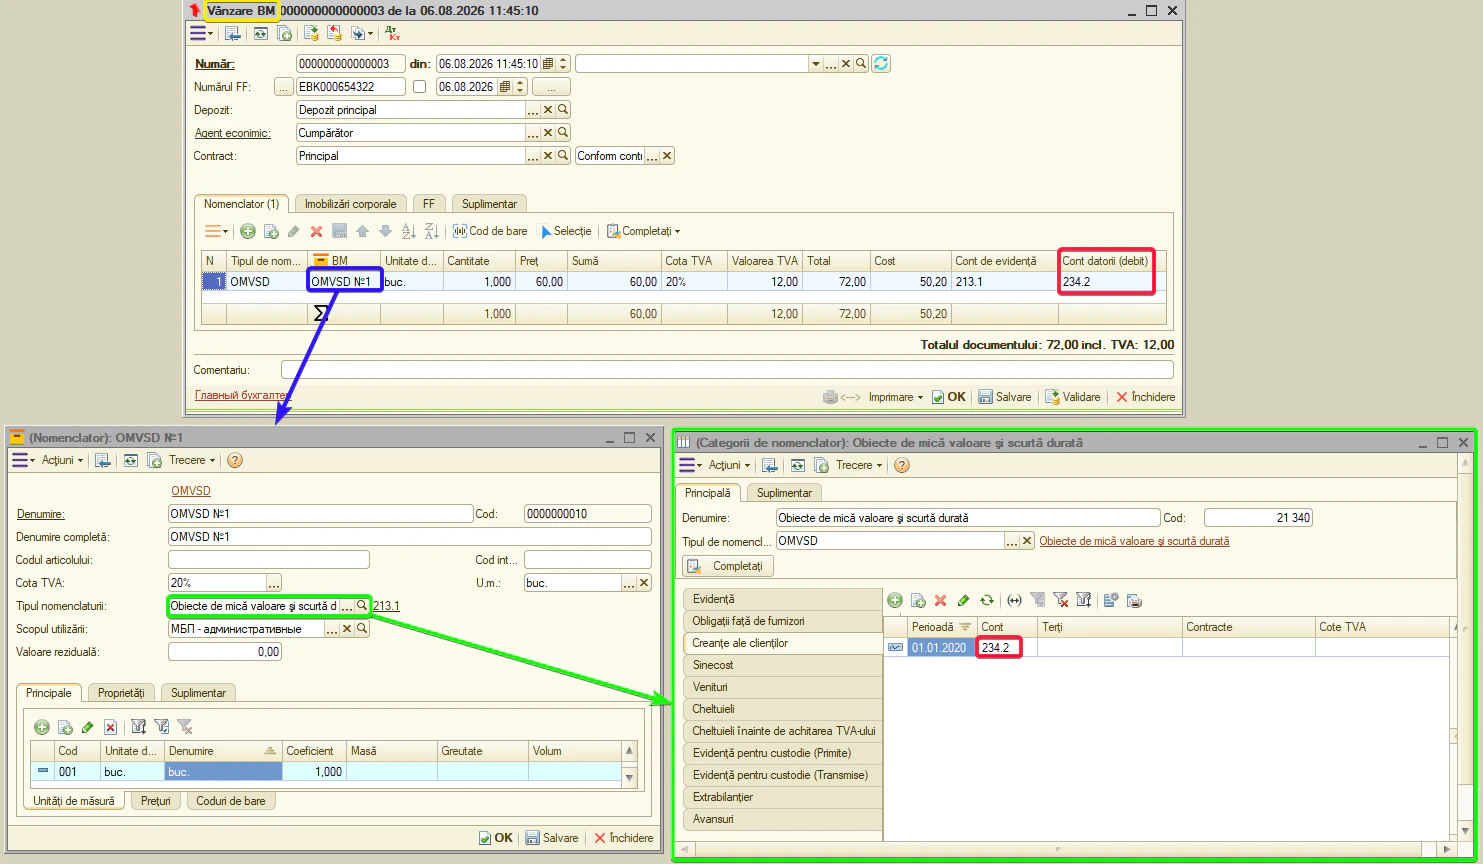
Observație. la «Export BM» (export de OMVSD), contul creanțelor nu se preia din această filă.
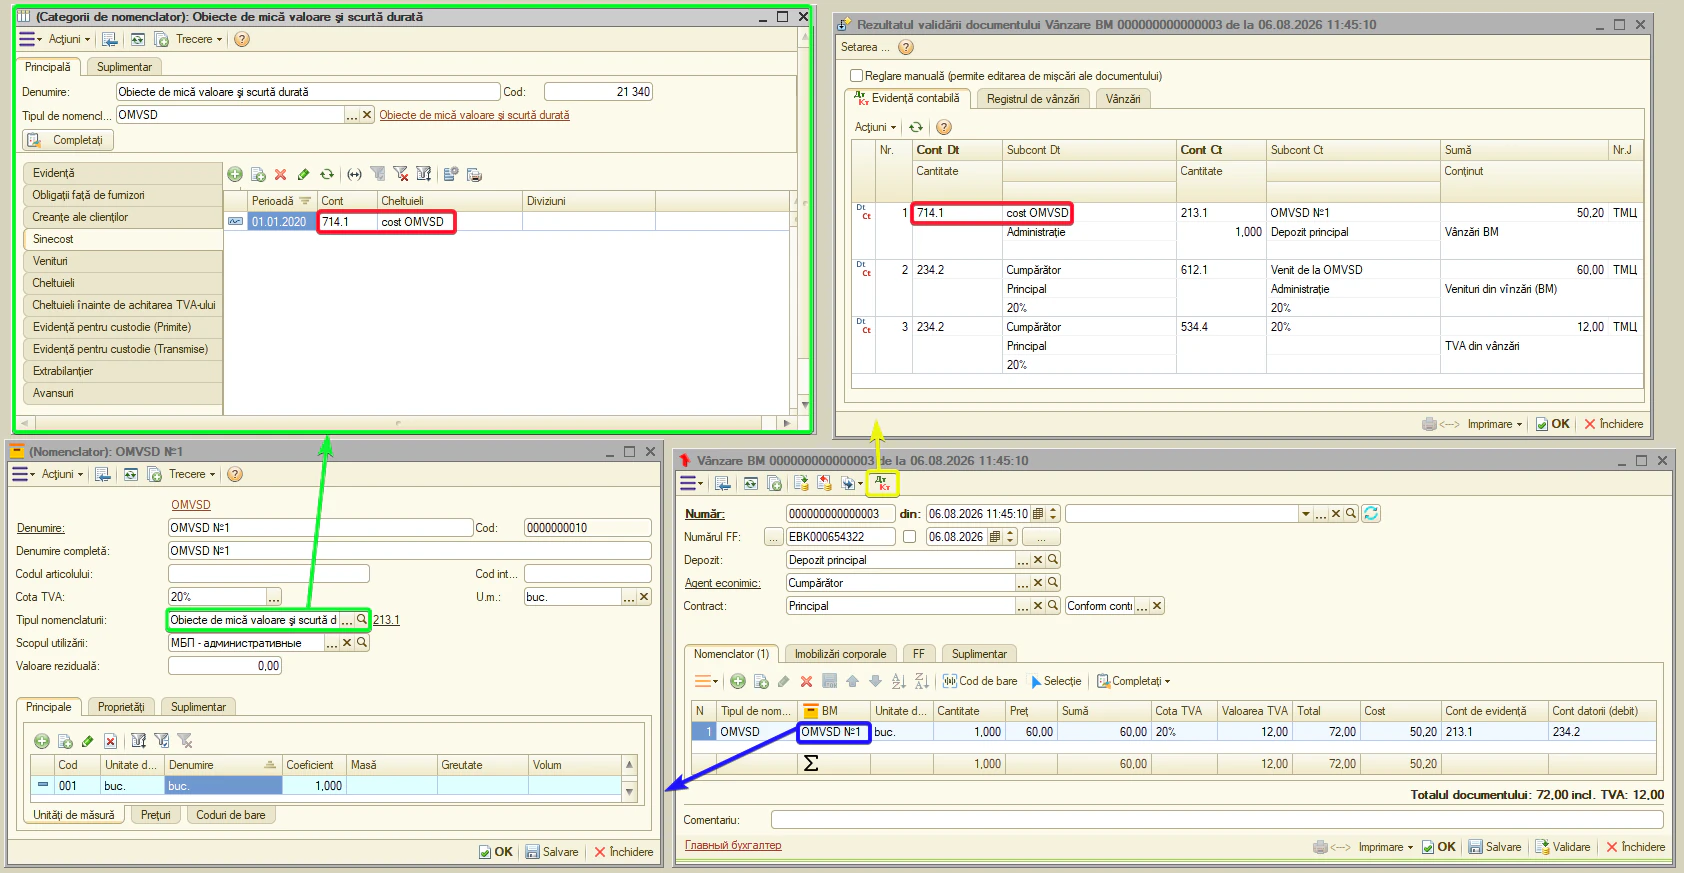
- Sinecost — contul casării costului la vânzarea OMVSD. Documente: «Vânzare BM», «Export BM», «Returnarea BM către furnizor».
Observație. contul costului vânzărilor nu apare ca o coloană separată editabilă în documente — sistemul îl introduce în formula contabilă automat. Totuși, contul are analitică — Subcontul 1 (uneori 2 și 3). Completați Subcontul 1 chiar pe această filă a categoriei: costul se va casa direct pe analitica dorită. Dacă lăsați subcontul necompletat, în formulă apare fără analitică <...>.
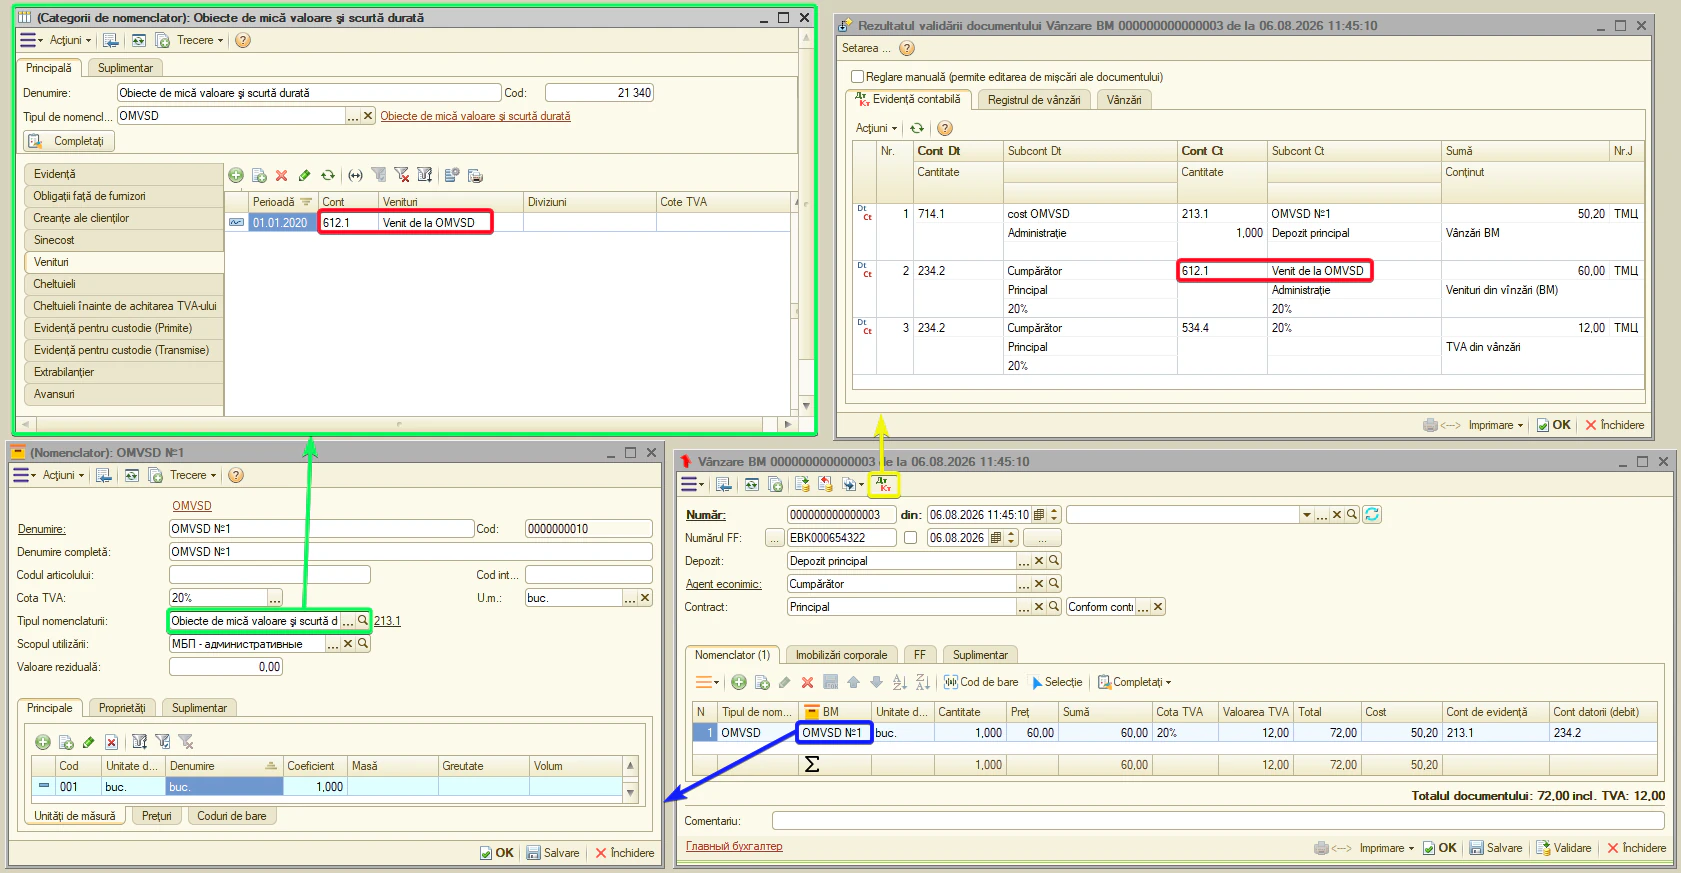
- Venituri — contul venitului din vânzarea OMVSD. Documente: «Vânzare BM», «Export BM», «Returnarea BM către furnizor».
Observație. contul de venituri este inclus automat în formula contabilă și are propria analitică — Subcontul 1. Completând Subcontul 1 pe această filă, evidența venitului nu va fi fără analitică <...>.
- Cheltuieli — contul de cheltuieli pentru casarea directă a OMVSD din depozit. Documente: «Casare BM».
Observație. se aplică dacă OMVSD se casează fără a specifica «Destinație de utilizare». Dacă în rândul din «Casare BM» este completată «Destinația de utilizare»,
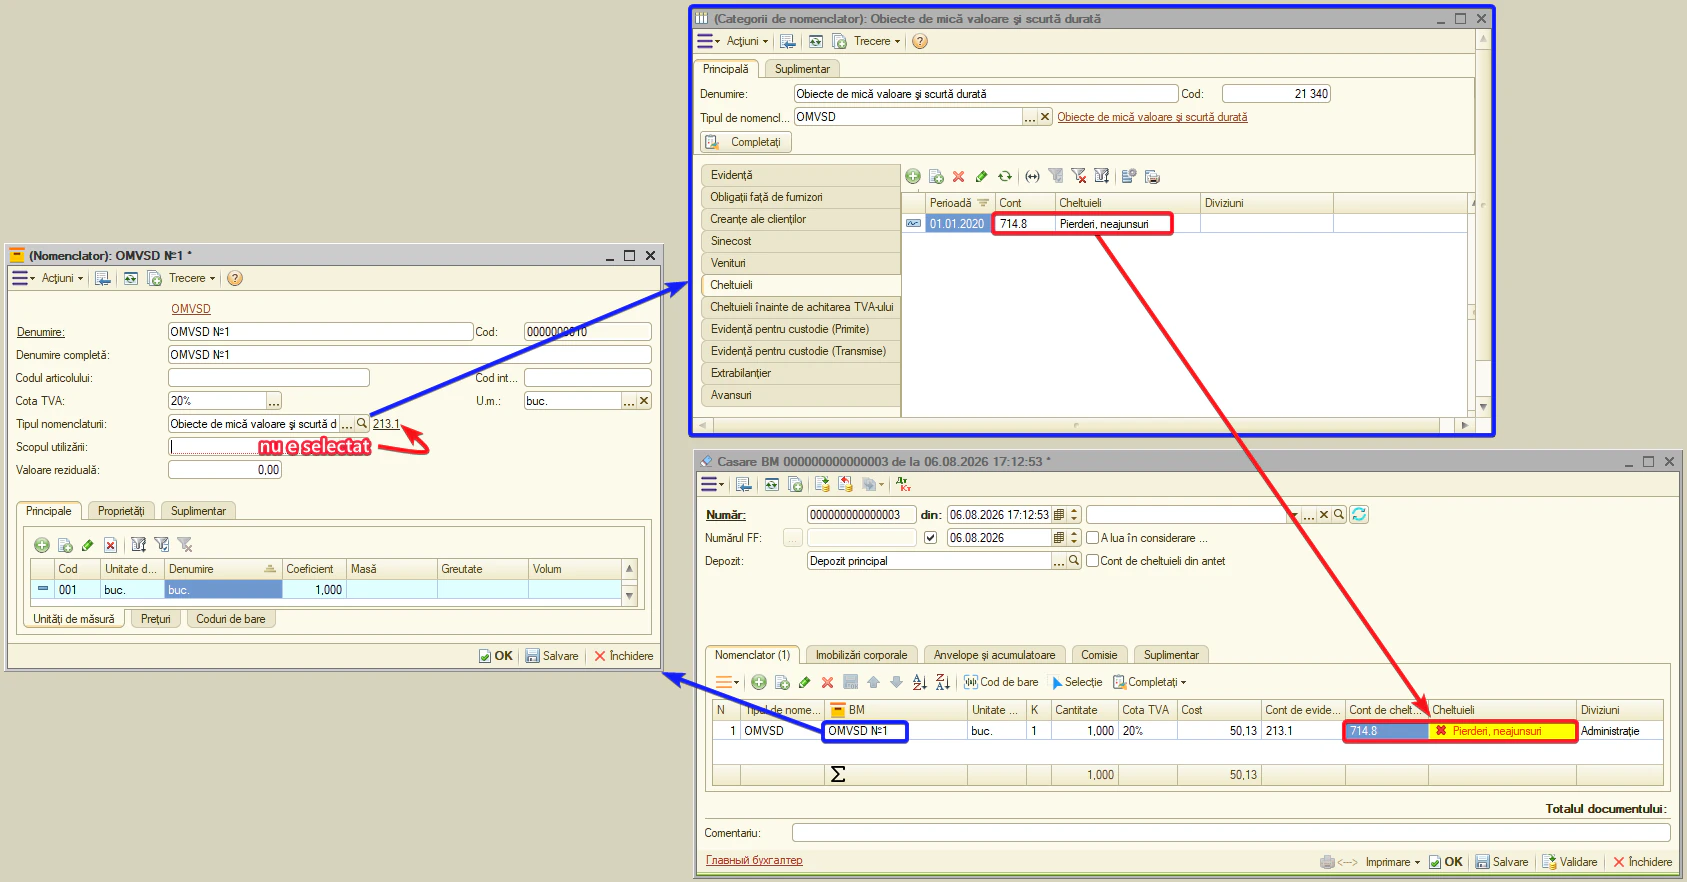
contul de cheltuieli pentru acel rând se preia din destinația specificată, nu din fila «Cheltuieli».
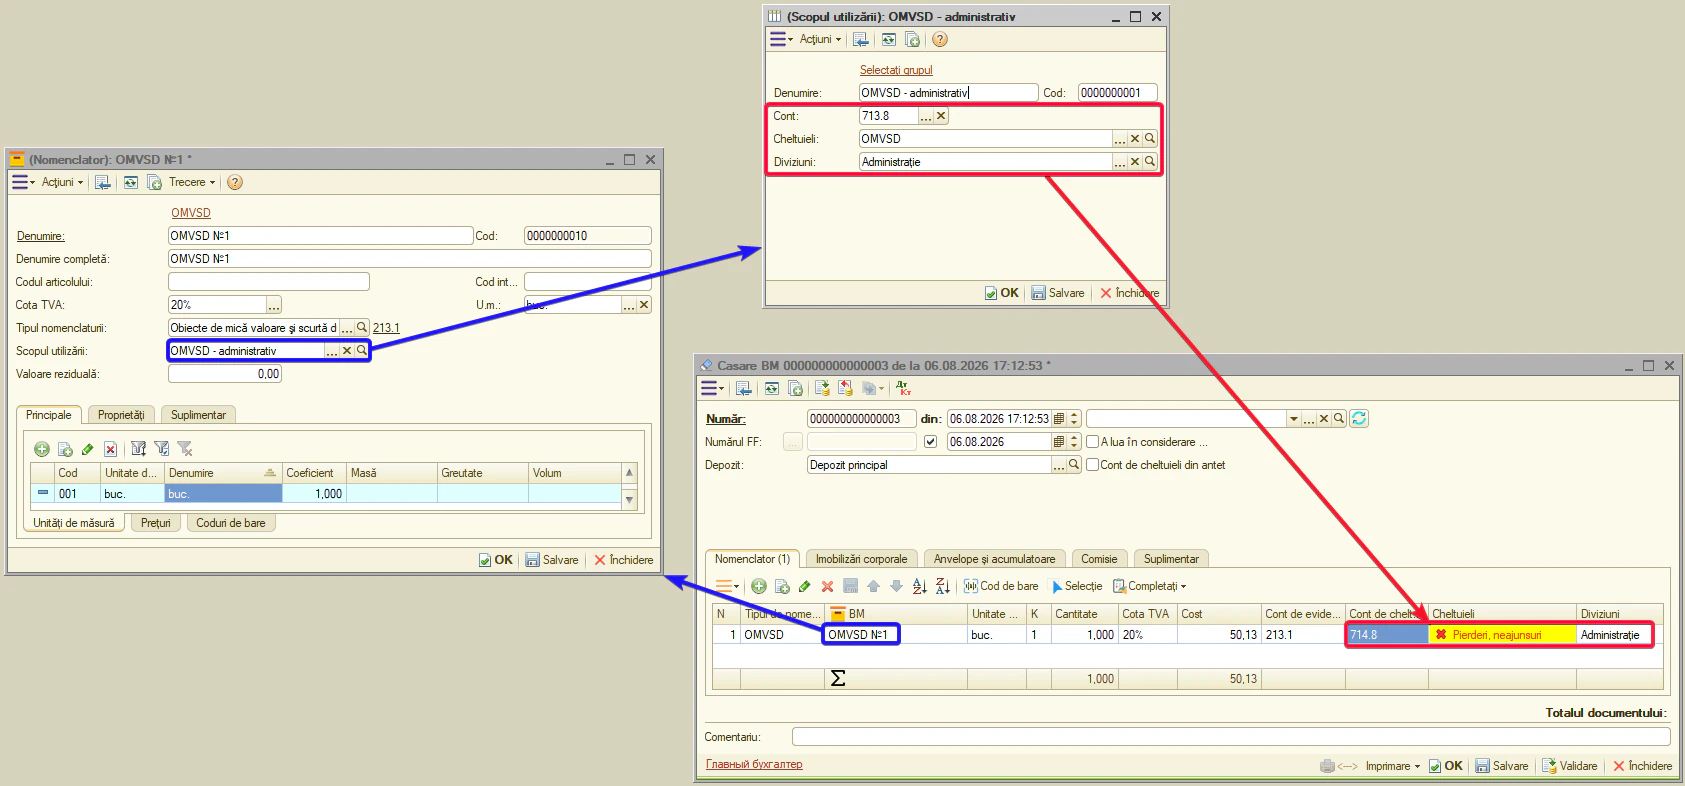
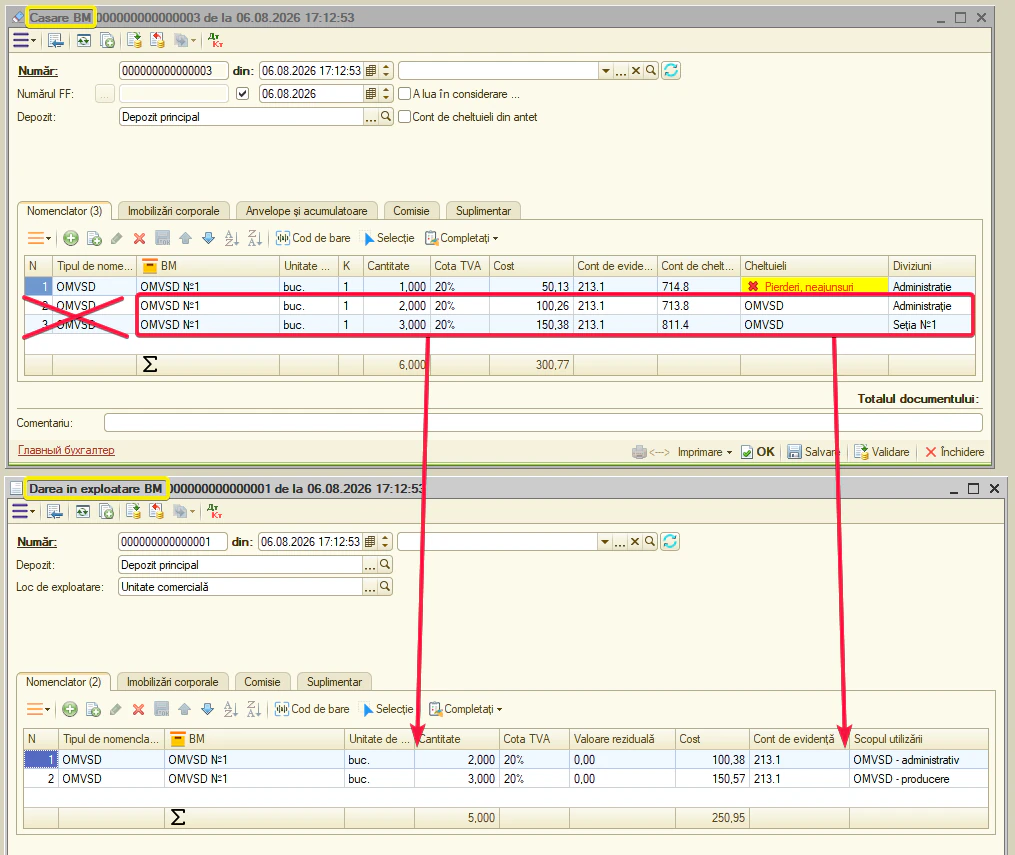
După necesitate, contul de cheltuieli se poate schimba direct în documentul «Casare BM» pentru un rând individual. Această variantă se aplică atunci când OMVSD trebuie scos din evidență direct — de exemplu, la pierdere, avarie sau lipsă.
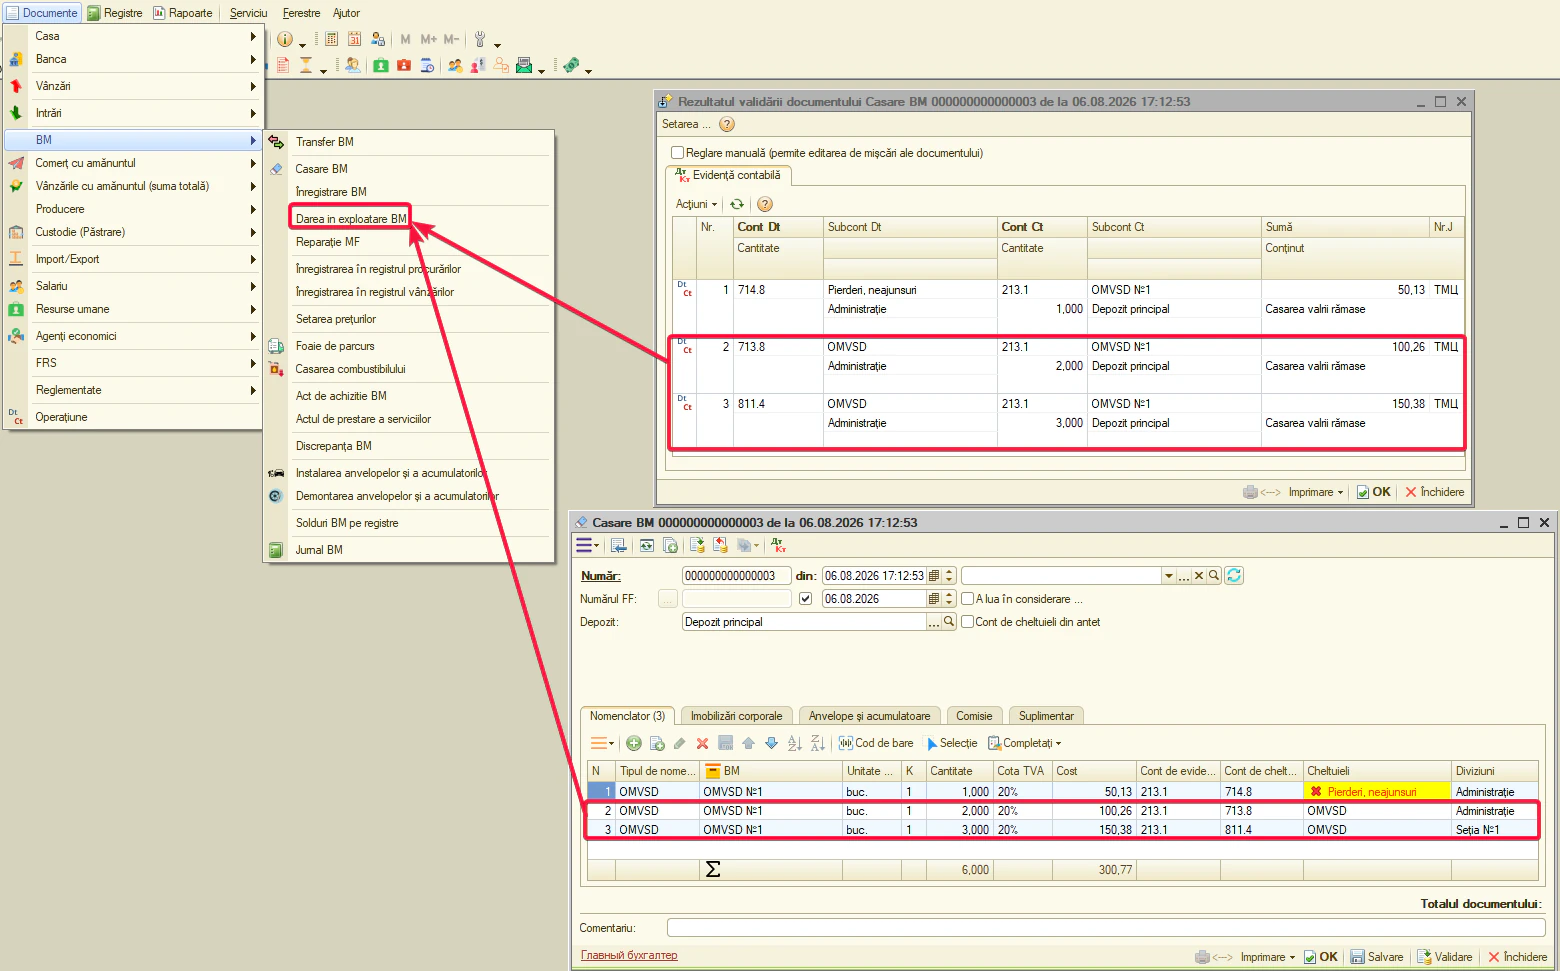
Dacă OMVSD se transferă pentru utilizare în activitatea economică a întreprinderii, se folosește documentul «Darea in exploatare BM».
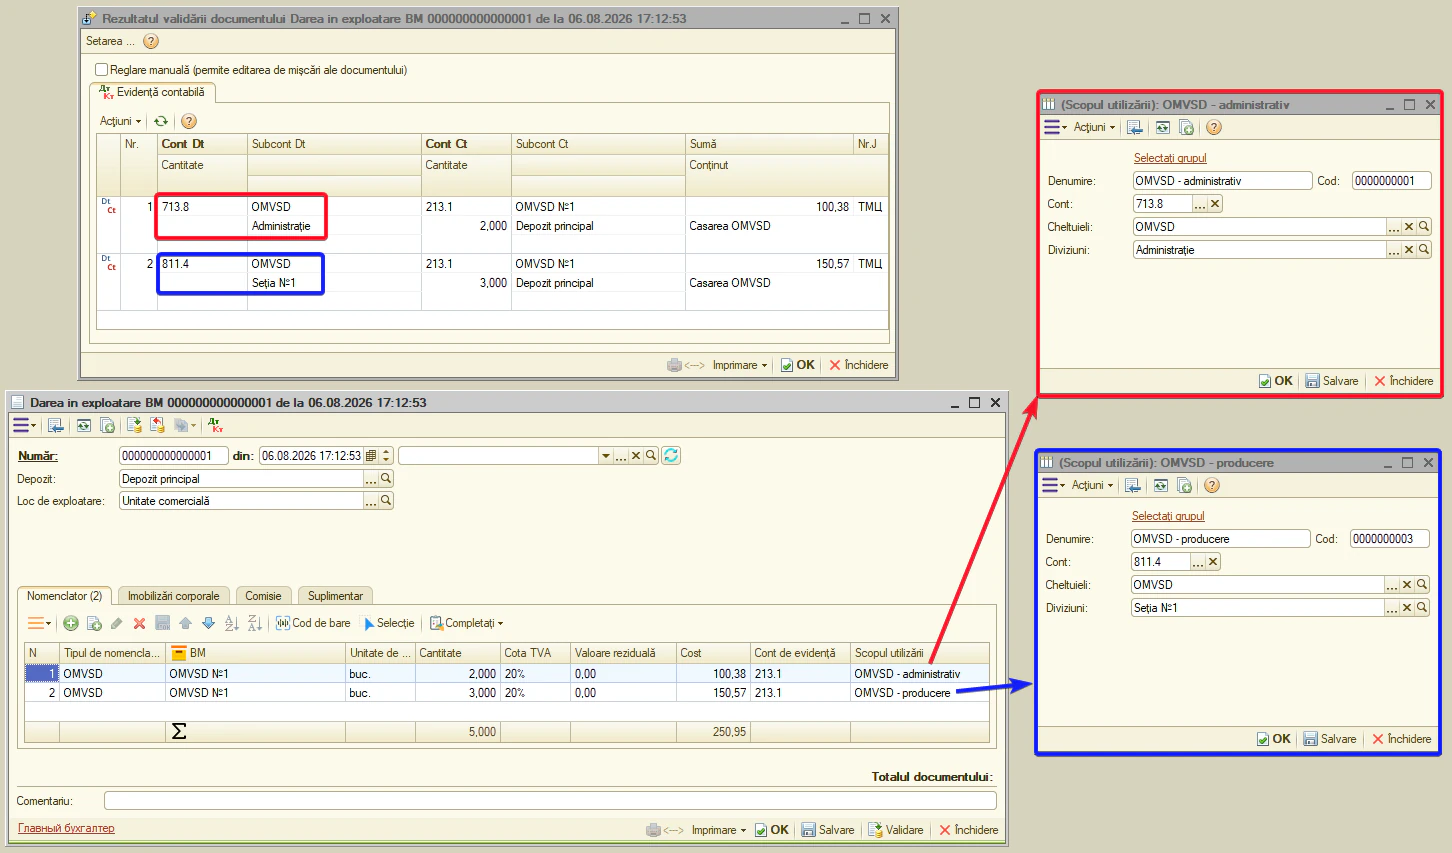
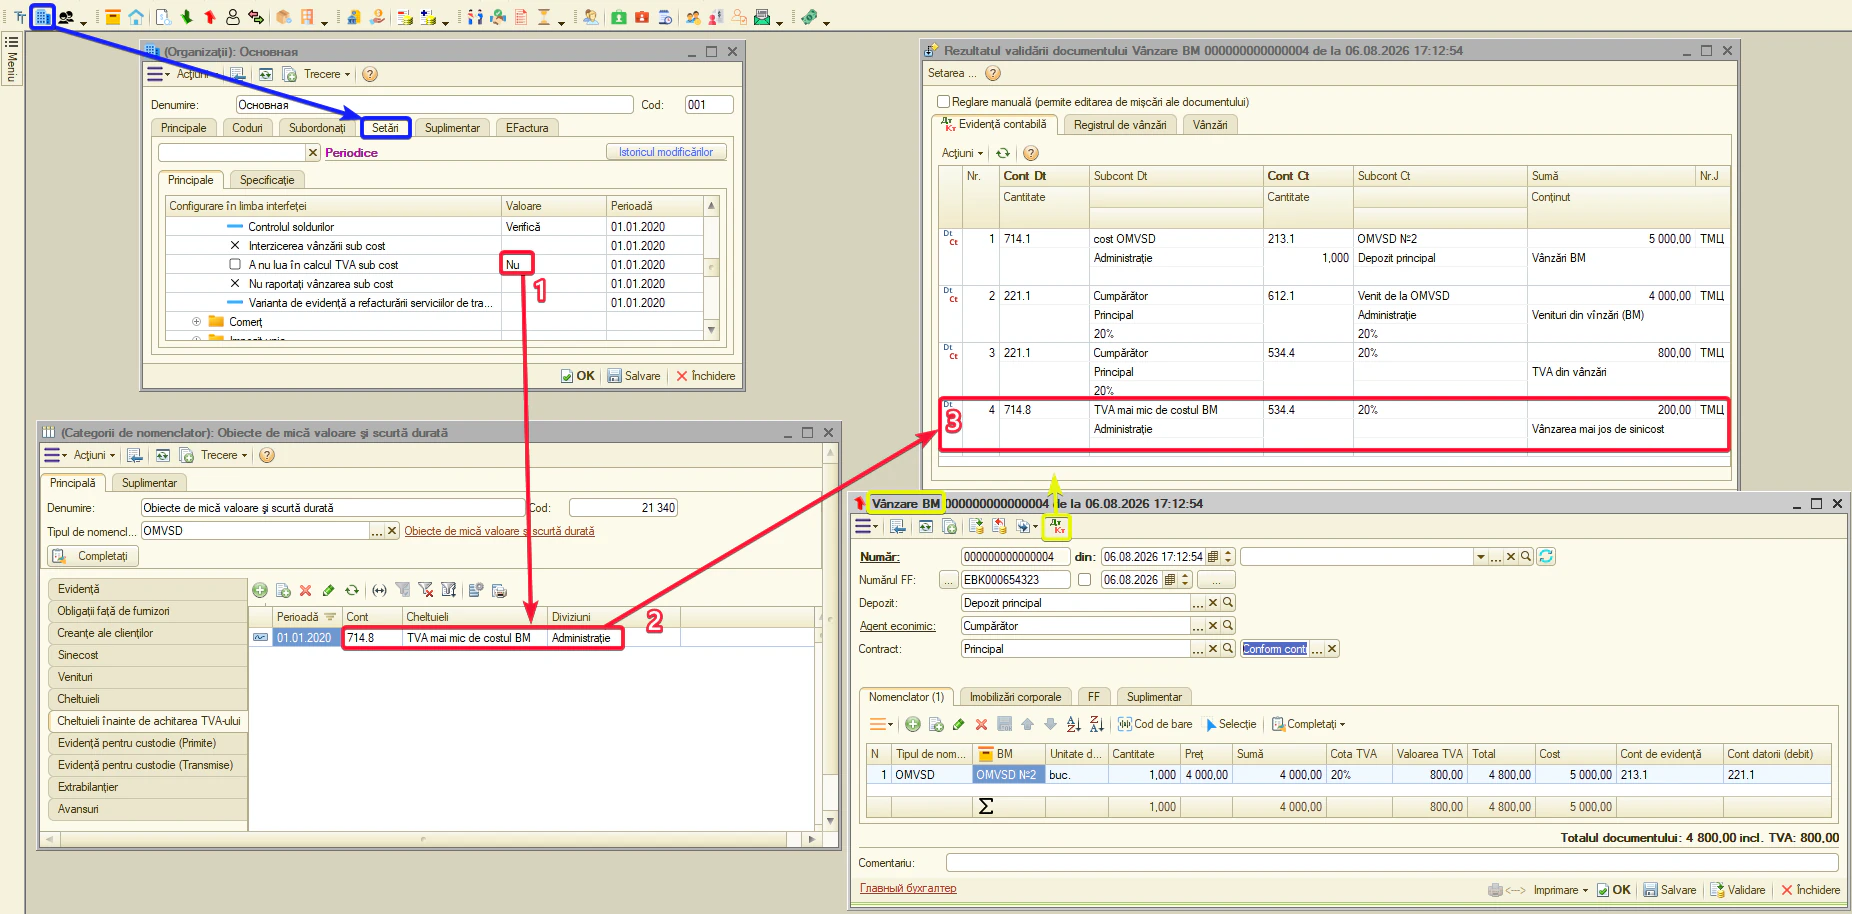
- Cheltuieli înainte de achitarea TVA-ului — contul de cheltuieli pentru TVA calculat suplimentar la vânzarea sub cost. Documente: «Vânzare BM».
Observație. filă obligatorie dacă în setarea «A nu lua în calcul TVA sub cost» e setat «Nu» sau parametrul e gol. La vânzarea sub cost sistemul calculează TVA suplimentar pe diferență și îl alocă pe contul de aici. Dacă parametrul e «Da», calculul nu se face și contul nu se utilizează.
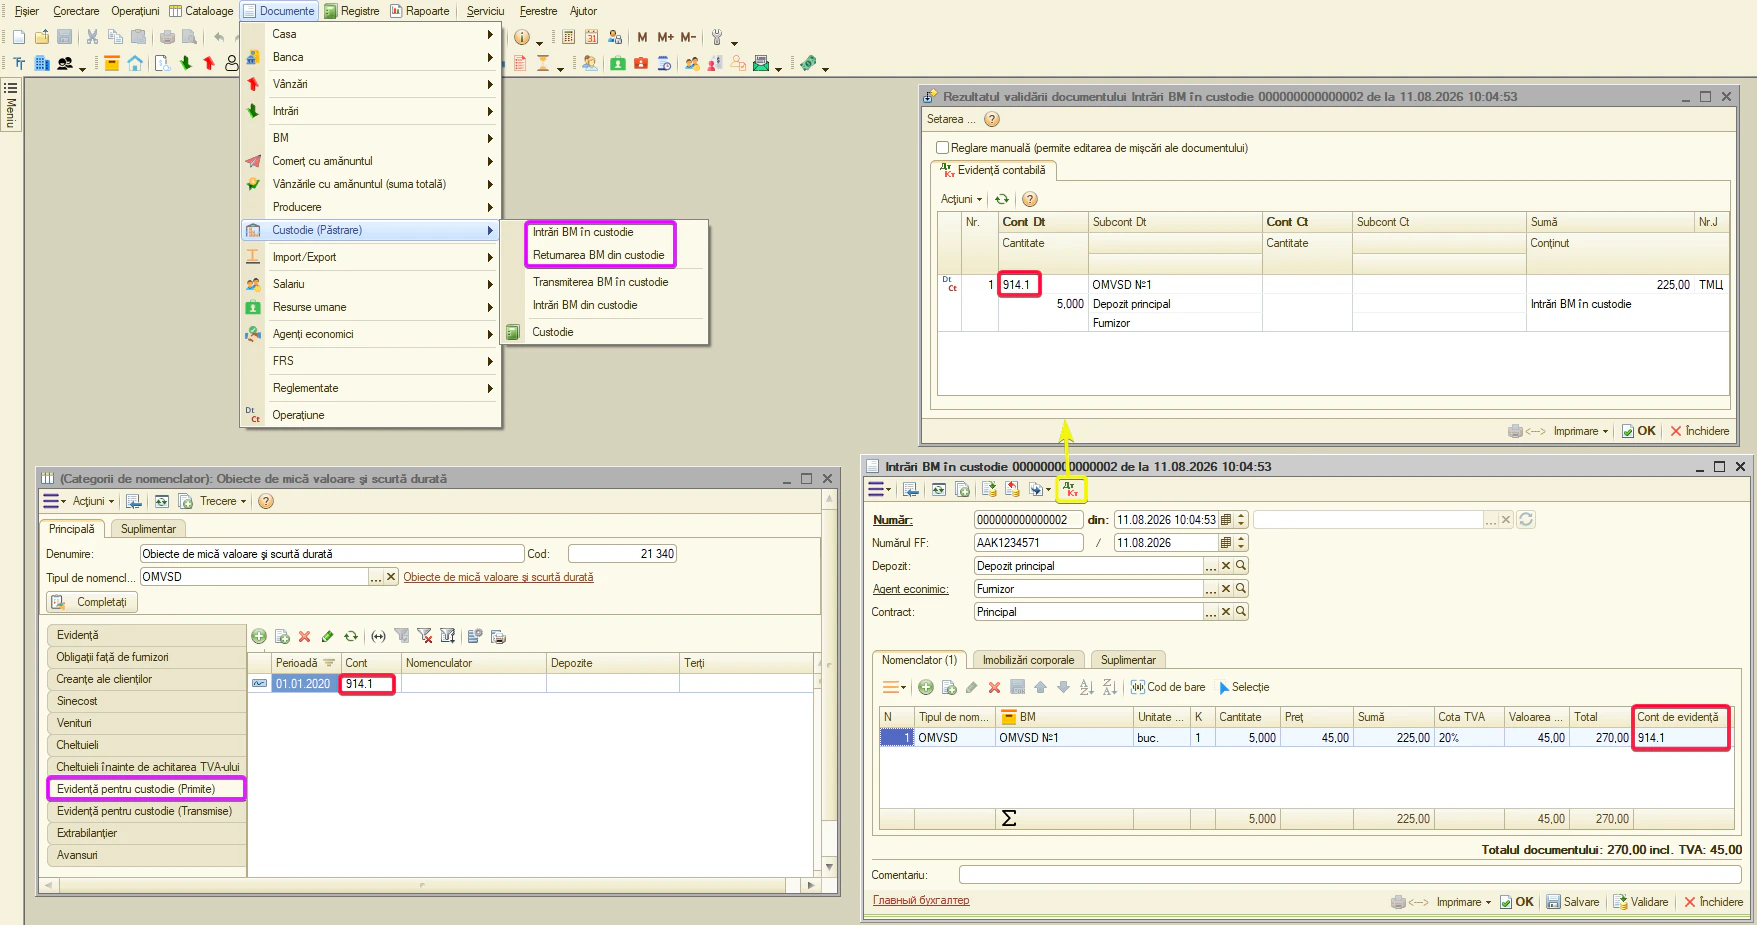
- Evidență pentru custodie (Primite) — cont extrabilanțier pentru obiecte terțe în custodie. Standard — 914.1. Documente: «Intrări BM în custodie»; «Returnarea BM din custodie».
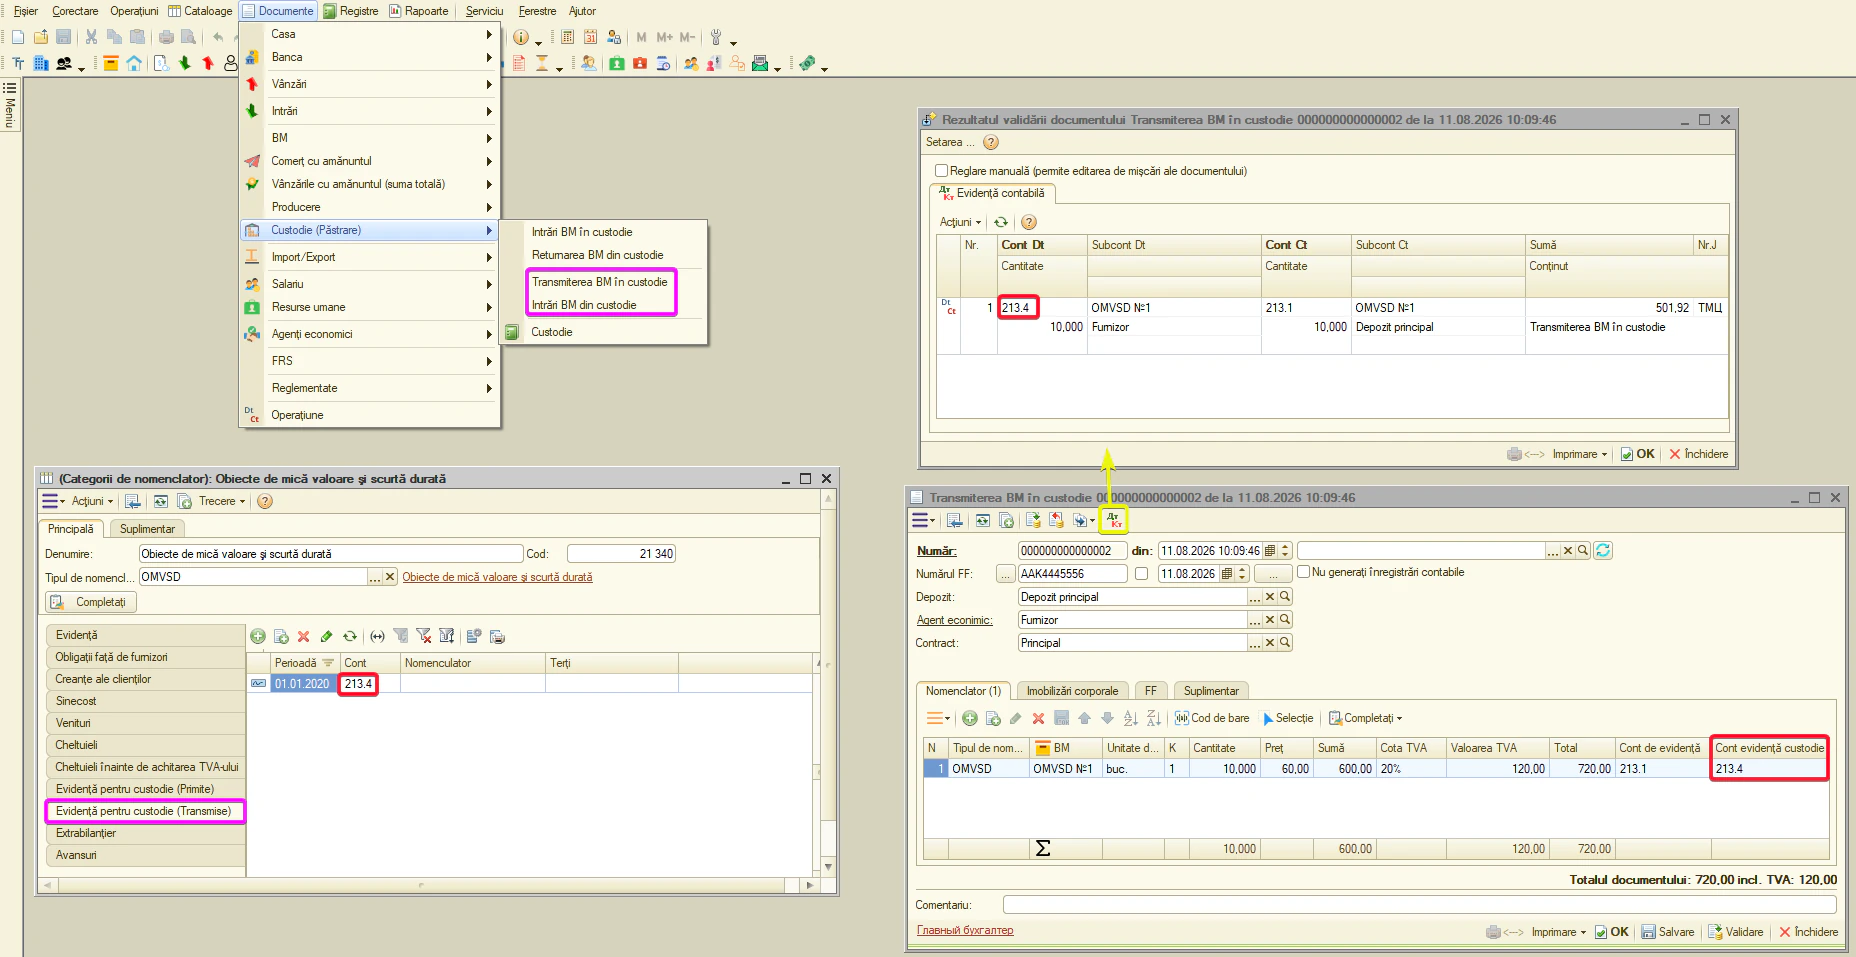
- Evidență pentru custodie (Transmise) — contul propriilor obiecte predate în custodie. Standard — 213.4. Documente: «Transmiterea BM în custodie»; «Intrări BM din custodie».
- Extrabilanțier — cont extrabilanțier de control pentru OMVSD cu cost sub limită, deja casat pe cheltuieli dar încă în utilizare. Standard — 930.1 «OMVSD în exploatare sub limita valorică» (evidență cantitativă și valorică). Documente: «Darea in exploatare BM».
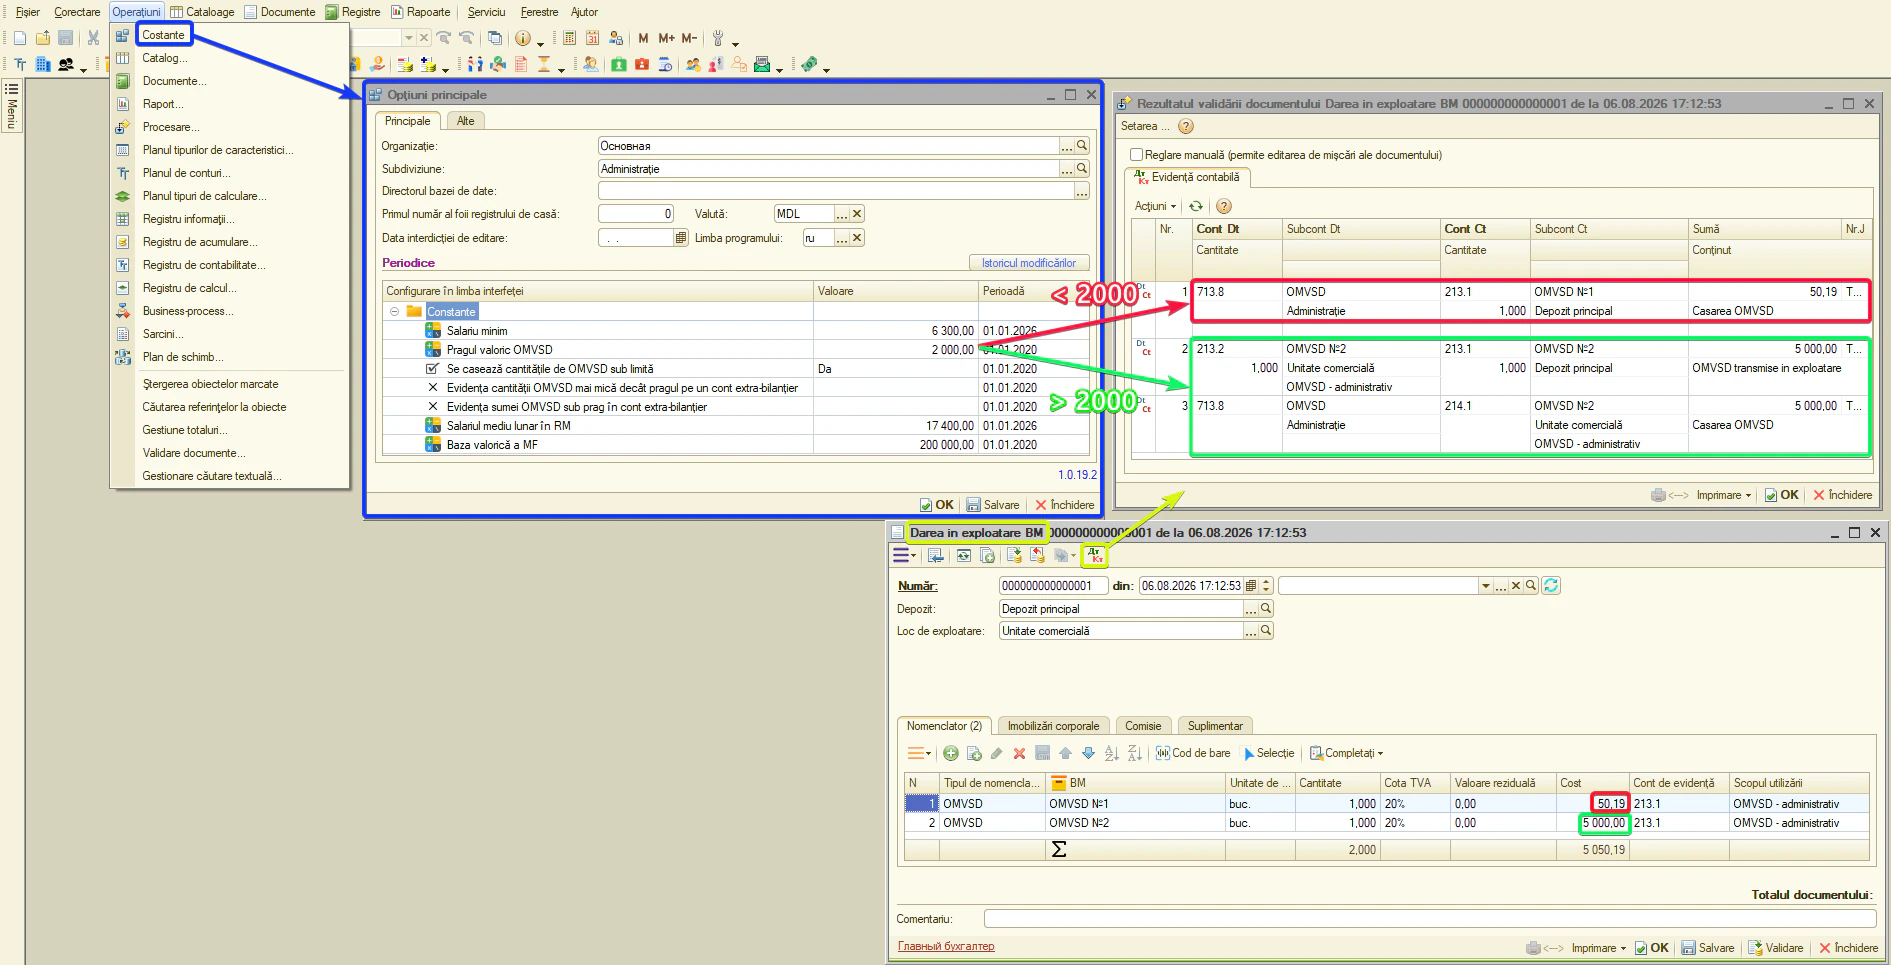
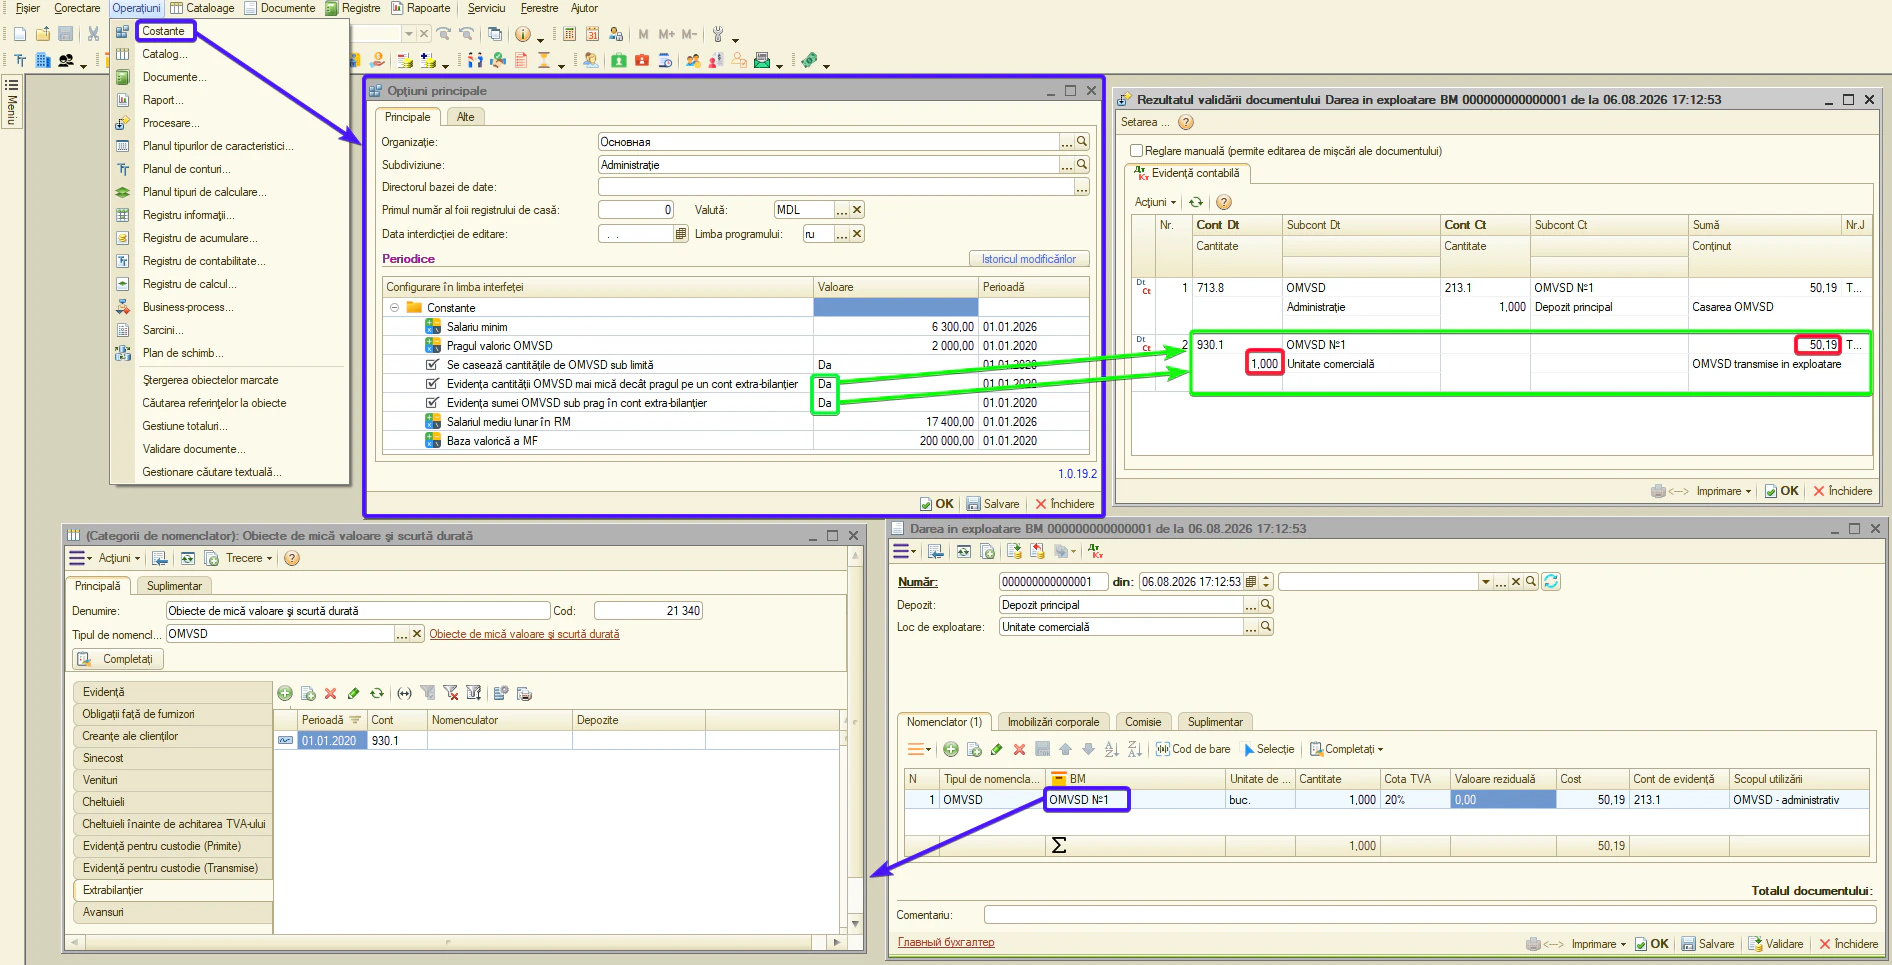
Observație. contul din această filă e activ doar când sunt activate constantele:
- «Evidența cantității OMVSD mai mică decât pragul pe un cont extrabilanțier» — activată singură, sistemul reflectă pe contul extrabilanțier doar cantitatea OMVSD puse în funcțiune, fără valoarea lor;
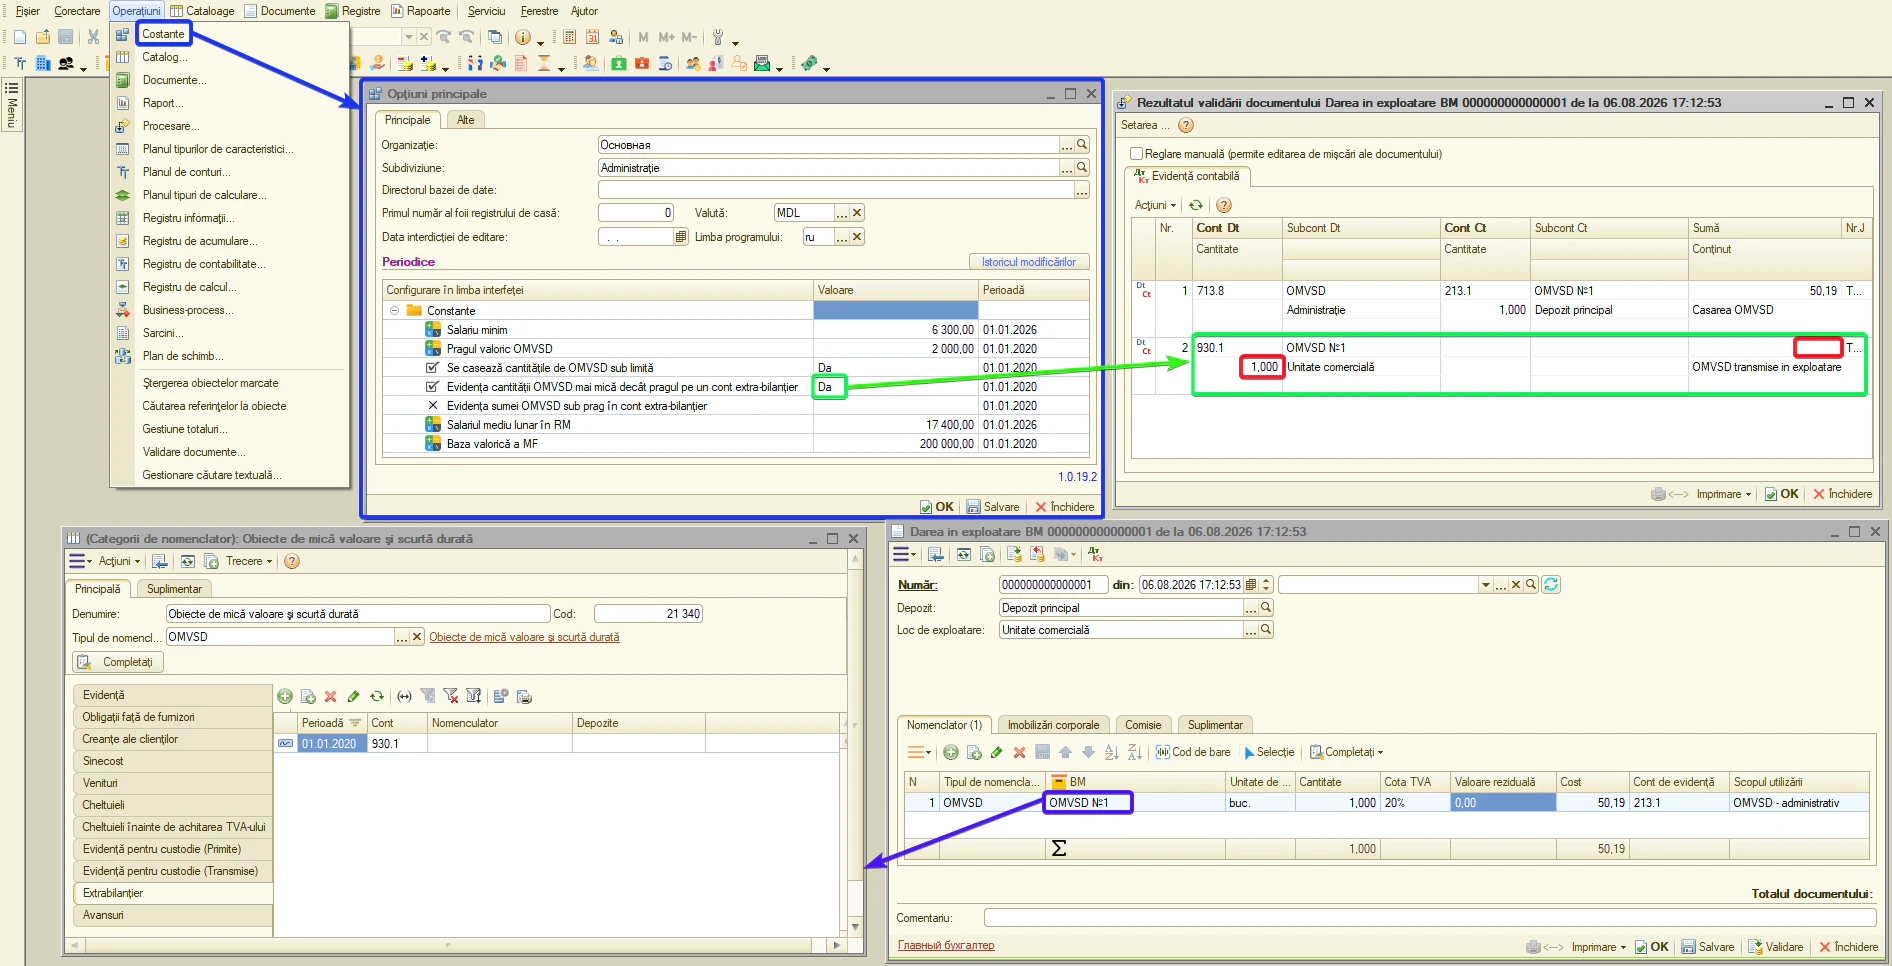
- «Evidența sumei OMVSD sub prag în cont extrabilanțier» — dacă e activată aceasta, sistemul reflectă pe contul extrabilanțier atât cantitatea, cât și valoarea OMVSD puse în funcțiune.
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
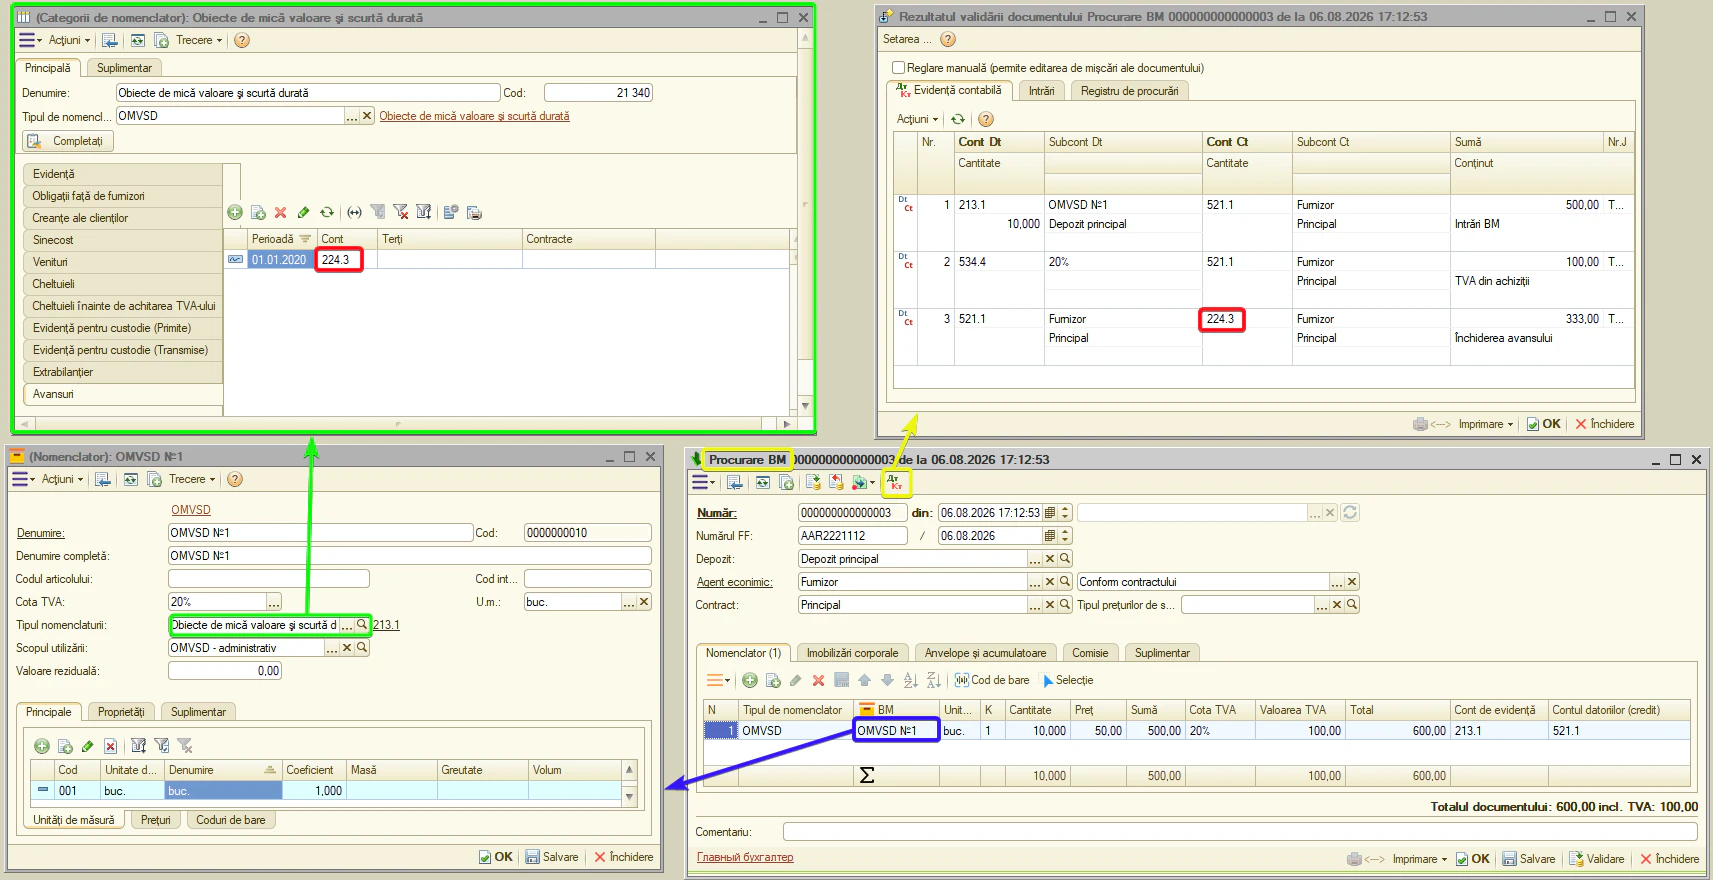
Observație. la «Import de BM», la decontarea avansului, se folosește contul valutar din contractul agentului economic. Dacă e gol — contul valutar prevăzut pentru OMVSD: 224.31.
Atenție. contul costului vânzărilor și contul de venituri trebuie corelate. O pereche greșită denaturează Situația de profit și pierdere (Anexa nr. 2) și provoacă erori în raportare.
Exemplu: dacă vânzarea se înregistrează pe 611.2, costul se casează pe 711.2.
Tipul de activ: Servicii
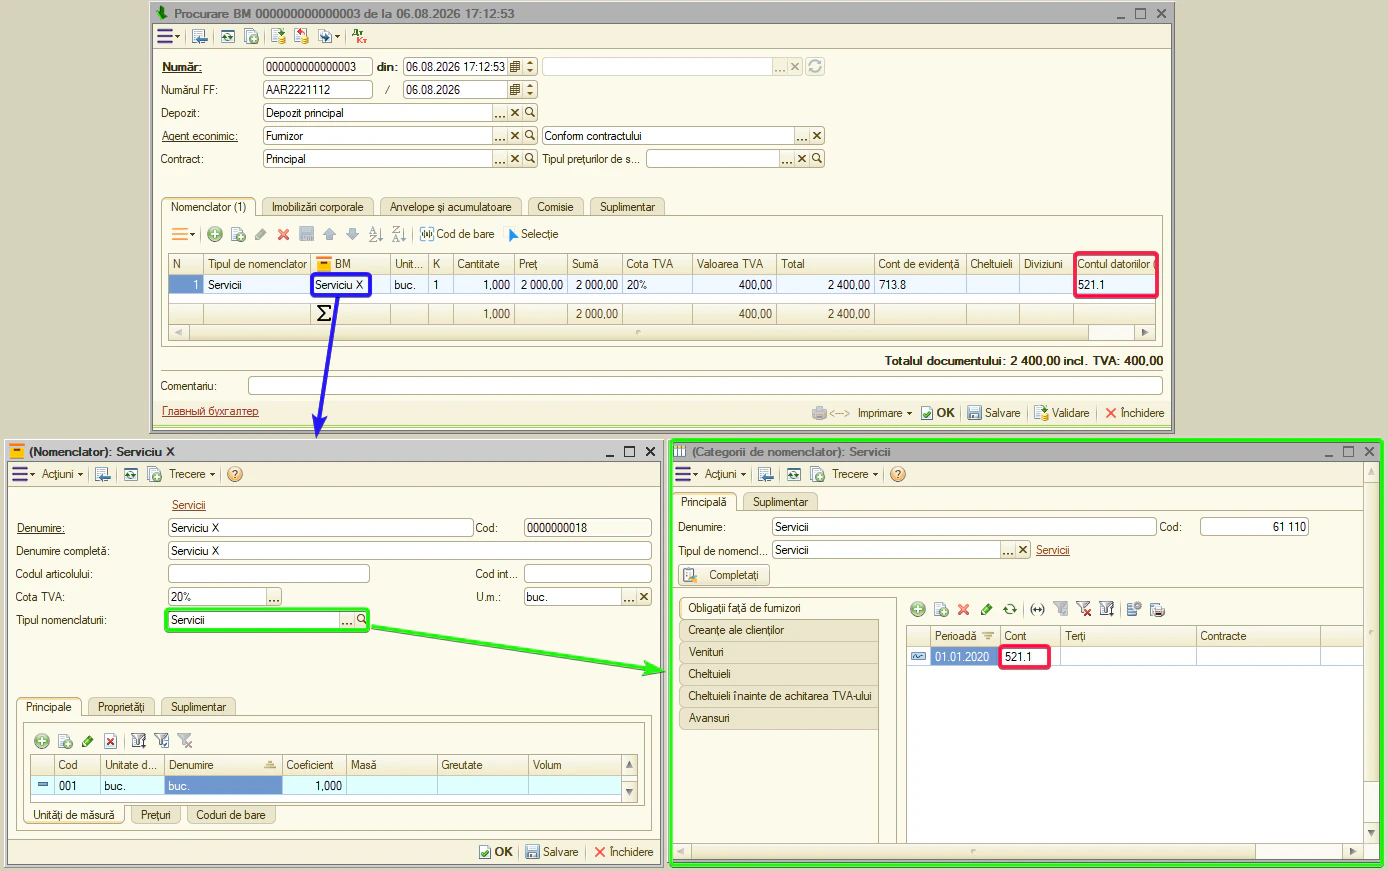
Serviciile nu au depozit și nici solduri cantitative, deci nu există fila «Evidență», «Sinecost», Custodie și altele.
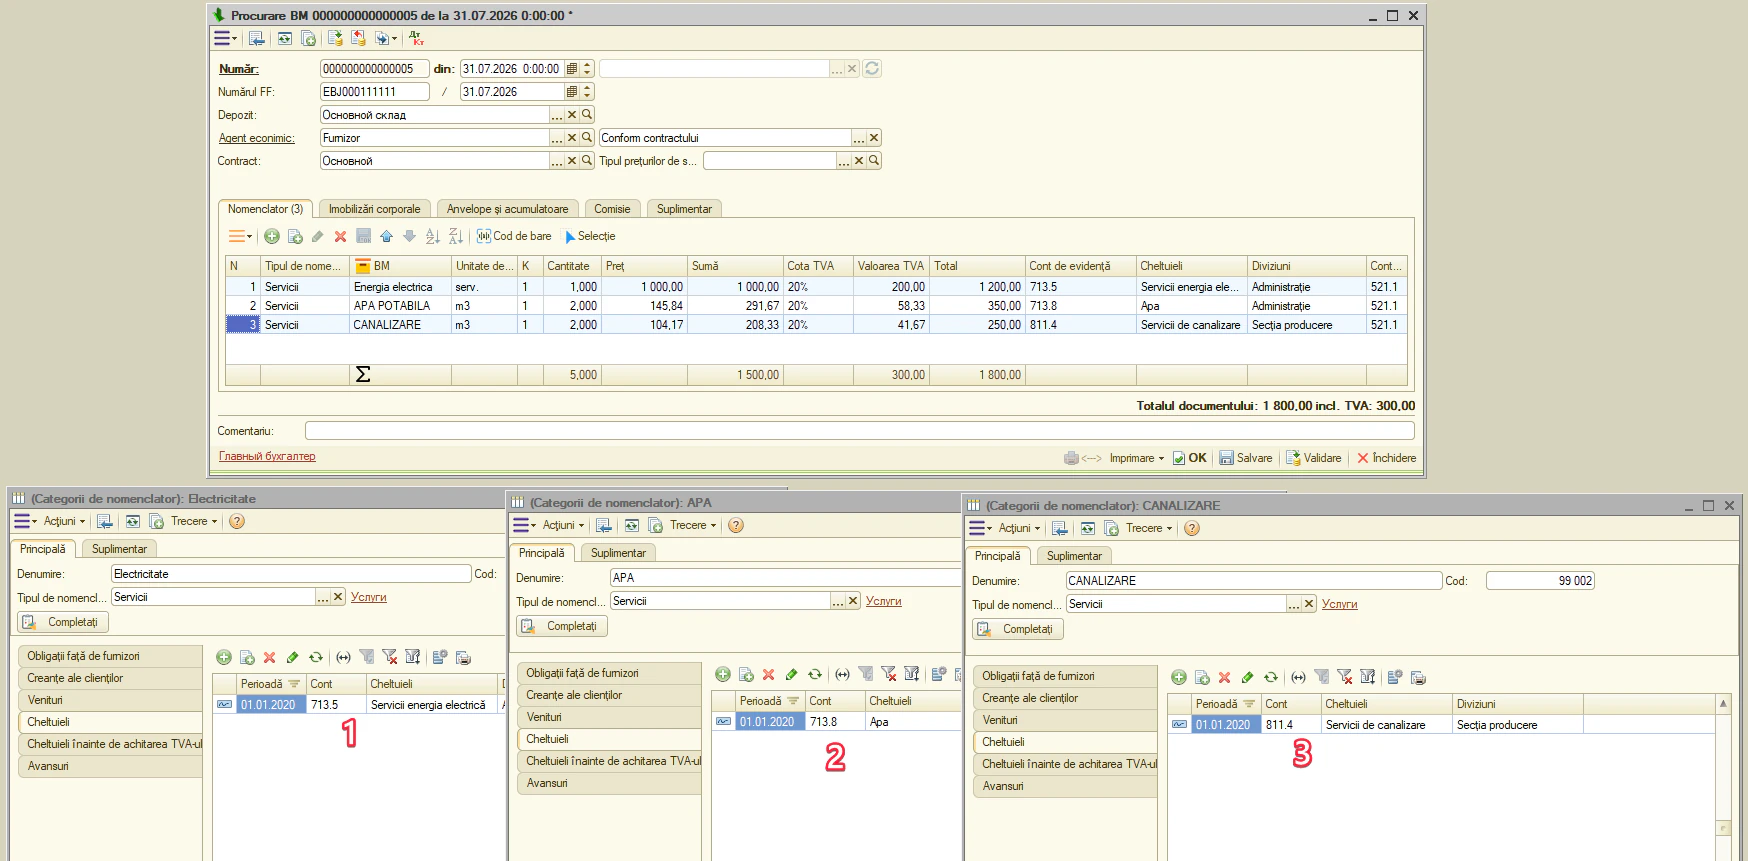
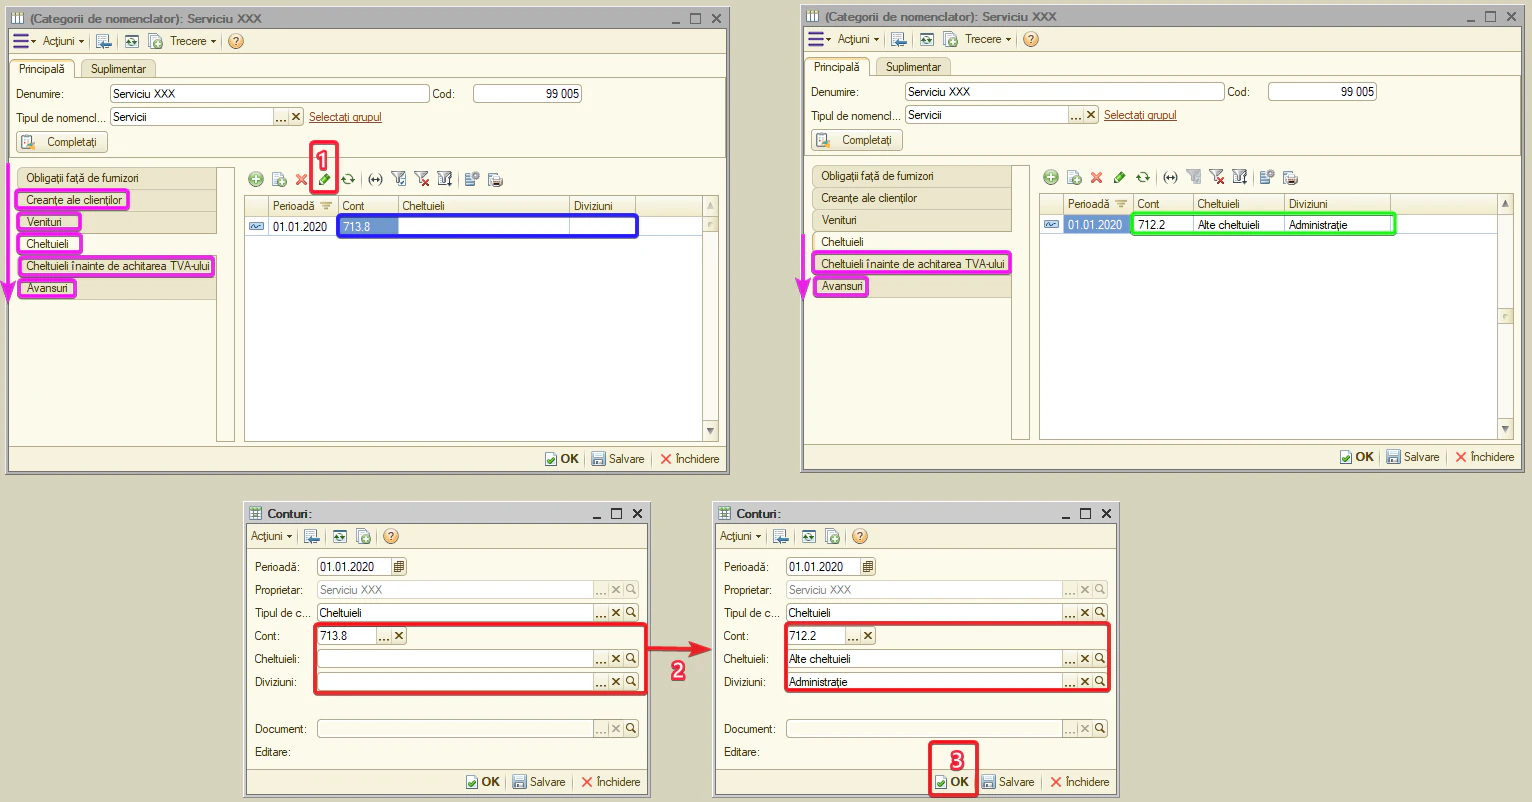
- Obligații față de furnizori — contul decontărilor cu furnizorul de servicii. Coloana «Cont furnizor». Standard — 521.1. Documente: «Procurare BM».
Observație. la «Import de BM» (import de servicii) contul datoriilor față de furnizori nu se preia din această filă.
- Creanțe ale clienților — contul decontărilor cu cumpărătorul. Coloana «Cont cumpărător». Standard — 221.1. Documente: «Vânzare BM».
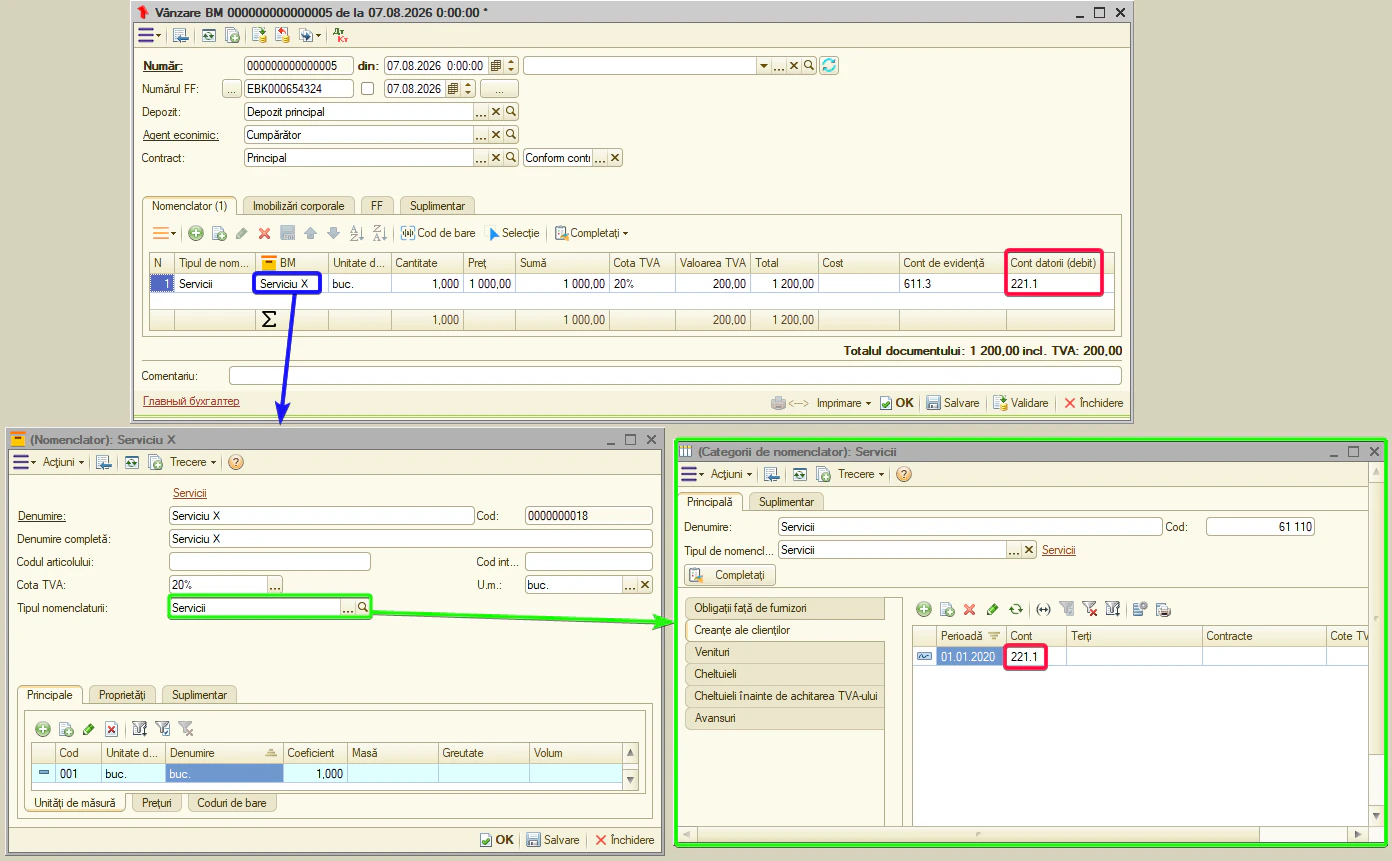
Observație. la «Export BM» (export de servicii) contul creanțelor nu se preia din această filă.
- Venituri — contul venitului din serviciul prestat. Standard — 611.3. Documente: «Vânzare BM», «Export BM».
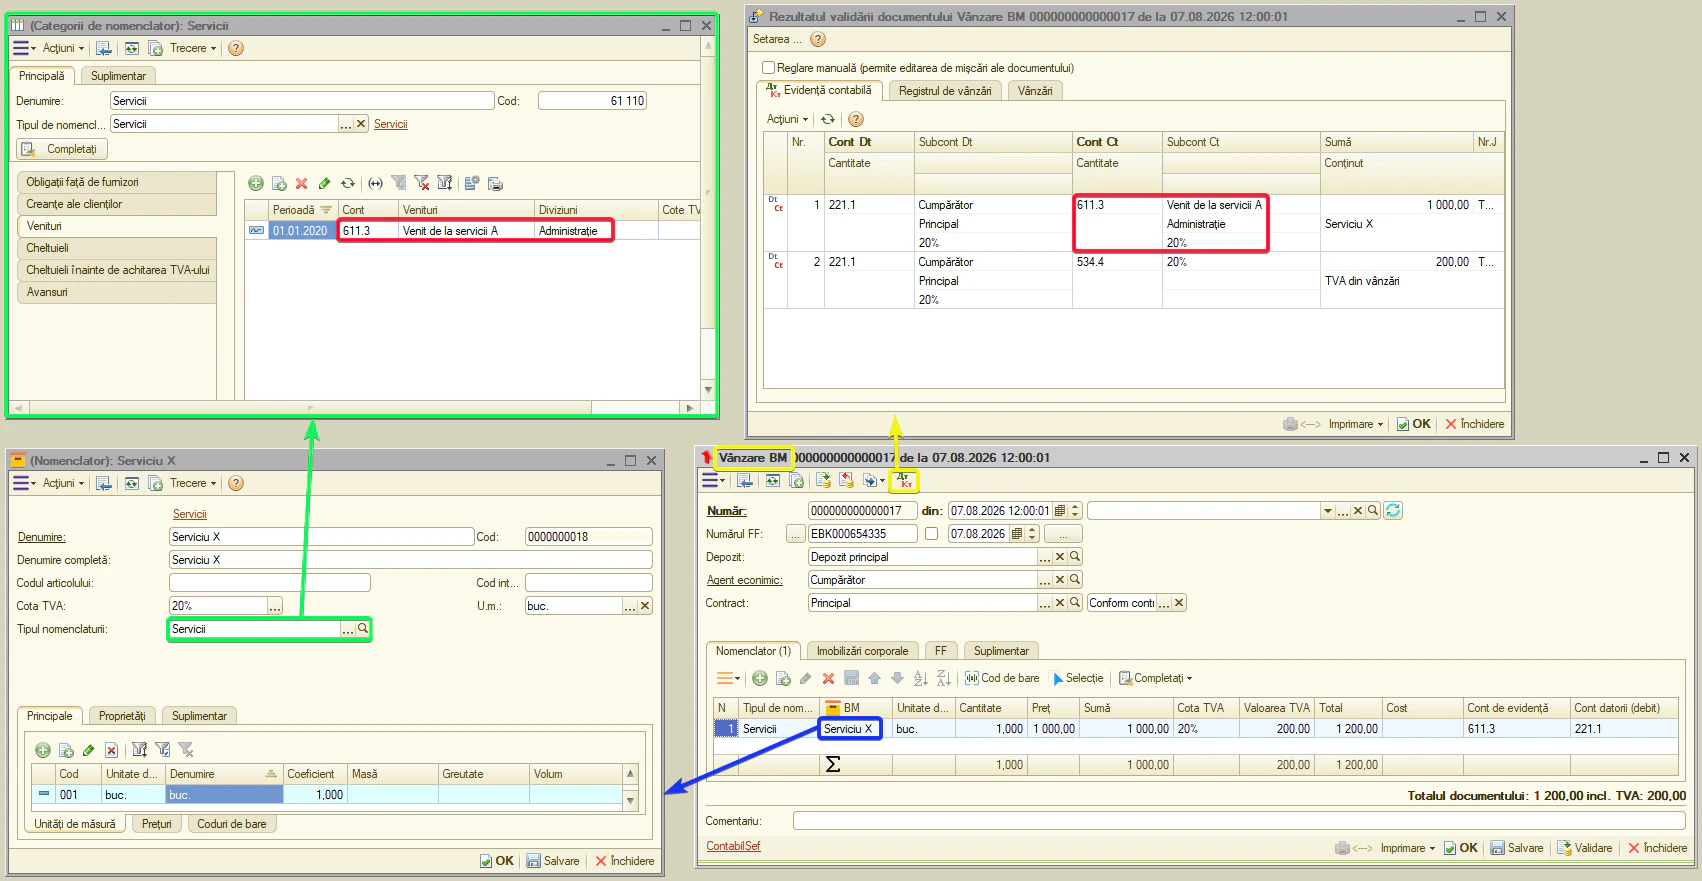
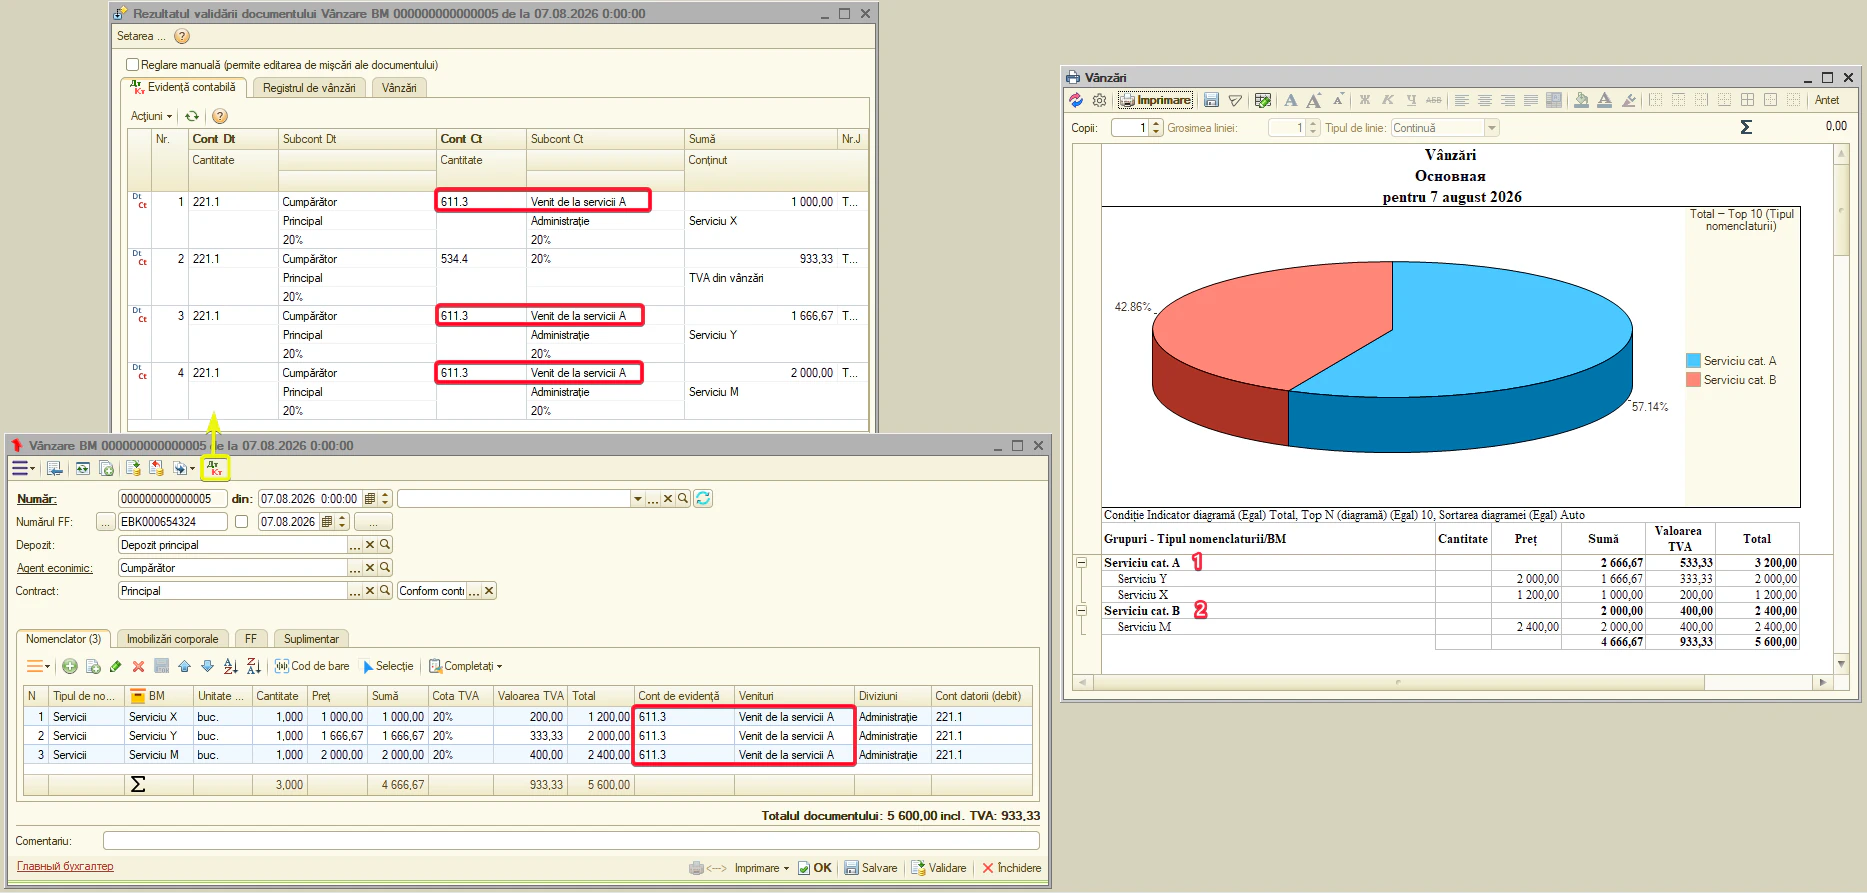
Observație. la tipul «Servicii», analitica venitului se poate seta direct în document. În tabelul «Vânzare BM» pentru servicii există coloane separate — Subcontul 1 «Venituri» (articol/tip de venit) și Subcontul 2 «Subdiviziune». Contul (611.3) și valorile subconturilor se preiau implicit din categorie, dar la nevoie se modifică rând cu rând direct în document, fără a schimba categoria.
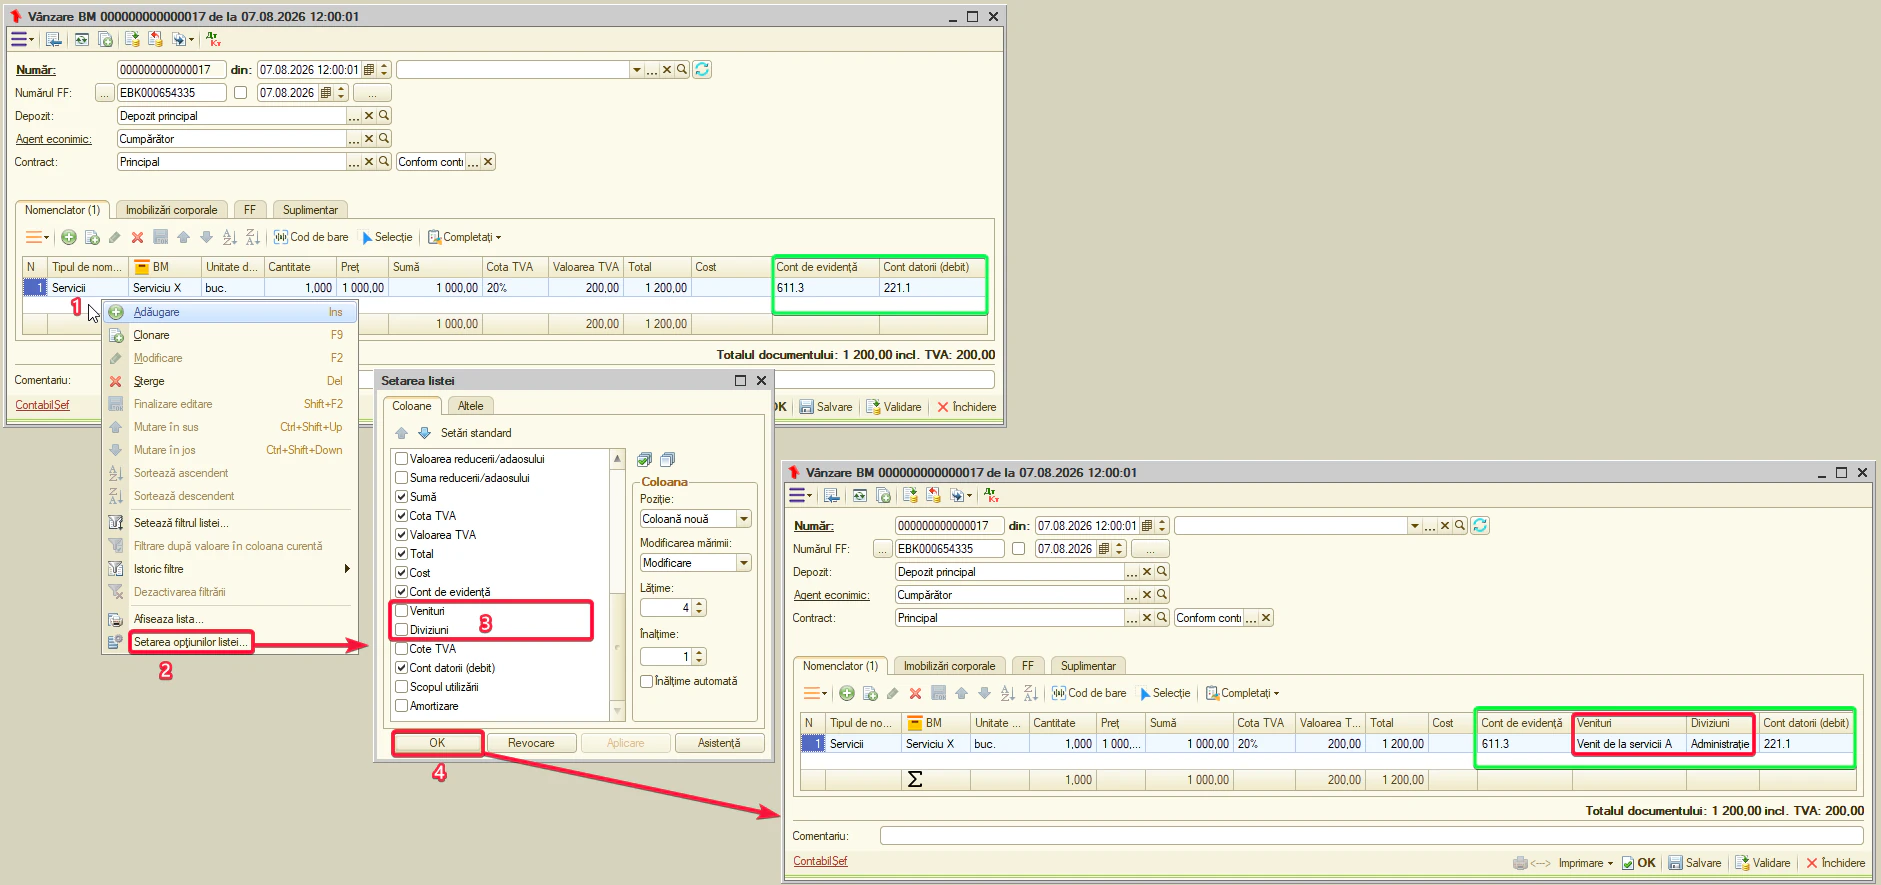
Sfat. pentru a nu completa manual coloanele «Venituri» și «Subdiviziune» la fiecare rând, creați categorii de nomenclator separate pentru grupele de servicii necesare și stabiliți din timp Subcontul 1 și Subcontul 2 corespunzătoare. La selectarea serviciului, sistemul le va substitui automat.
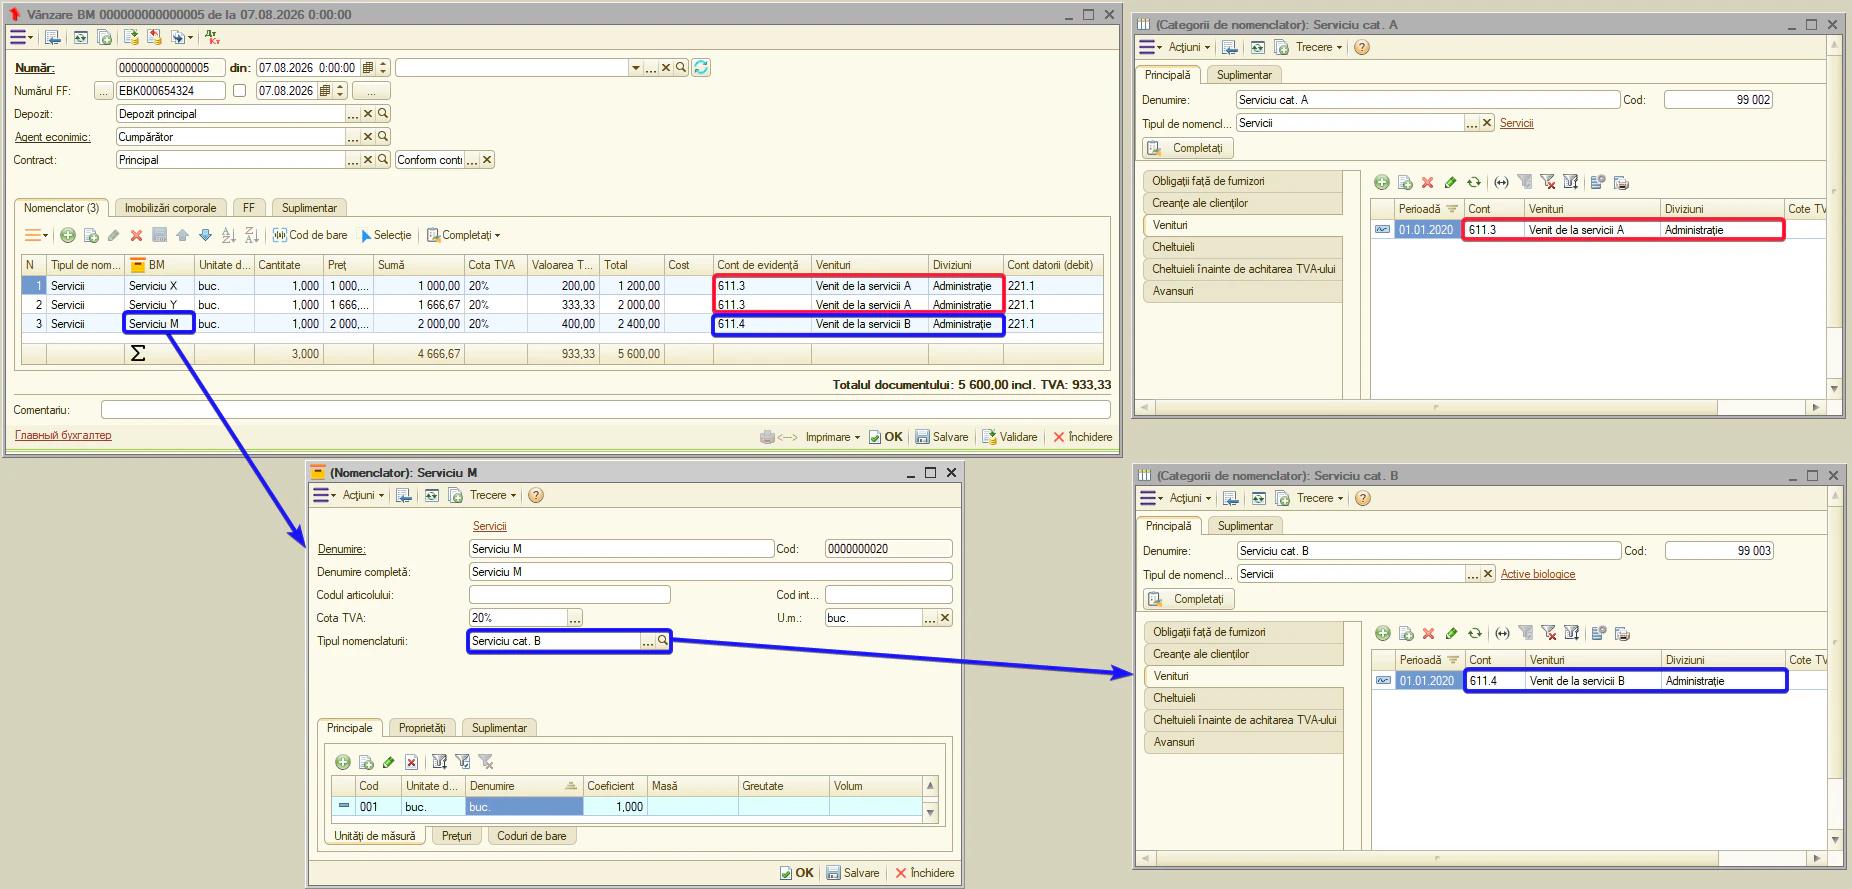
Categorii separate permit și detalierea vânzărilor în raportul «Vânzări». Nu e obligatoriu să creați conturi de venituri diferite sau să schimbați Subcontul 1 și 2: chiar cu aceleași valori analitice, raportul poate separa indicatorii pe categorii individuale de nomenclator dacă acestea sunt create pentru grupe diferite de servicii.
- Cheltuieli — contul de cheltuieli cu subcont. Serviciul primit se alocă direct pe cheltuieli. Standard — 713.9 cu subconturi goale. Documente: «Procurare BM».
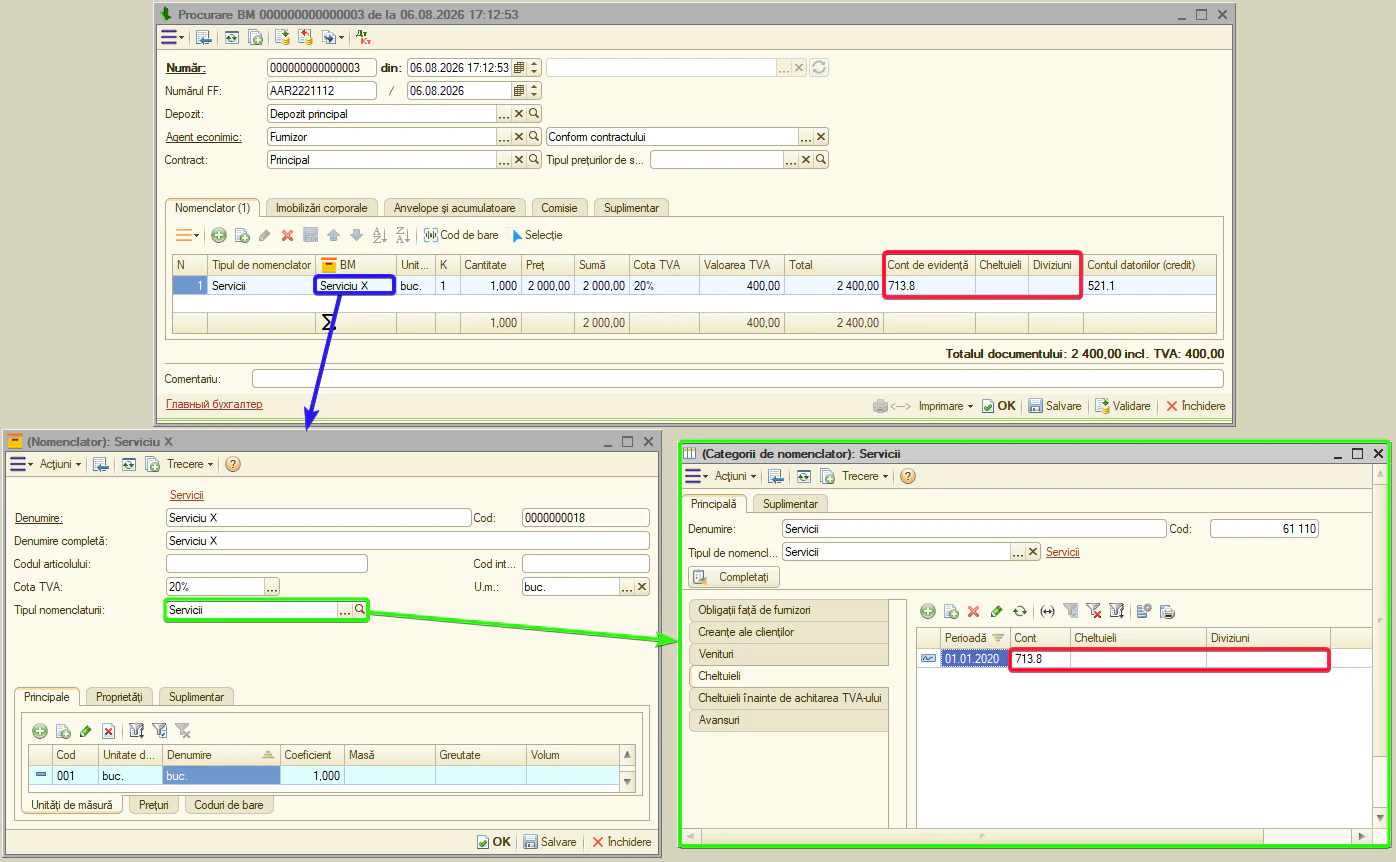
Observație. acesta este contul de cheltuieli pe care sistemul îl propune implicit. După necesitate se poate schimba direct în documentul «Procurare BM» și printr-un rând individual, fără a modifica categoria de nomenclator.
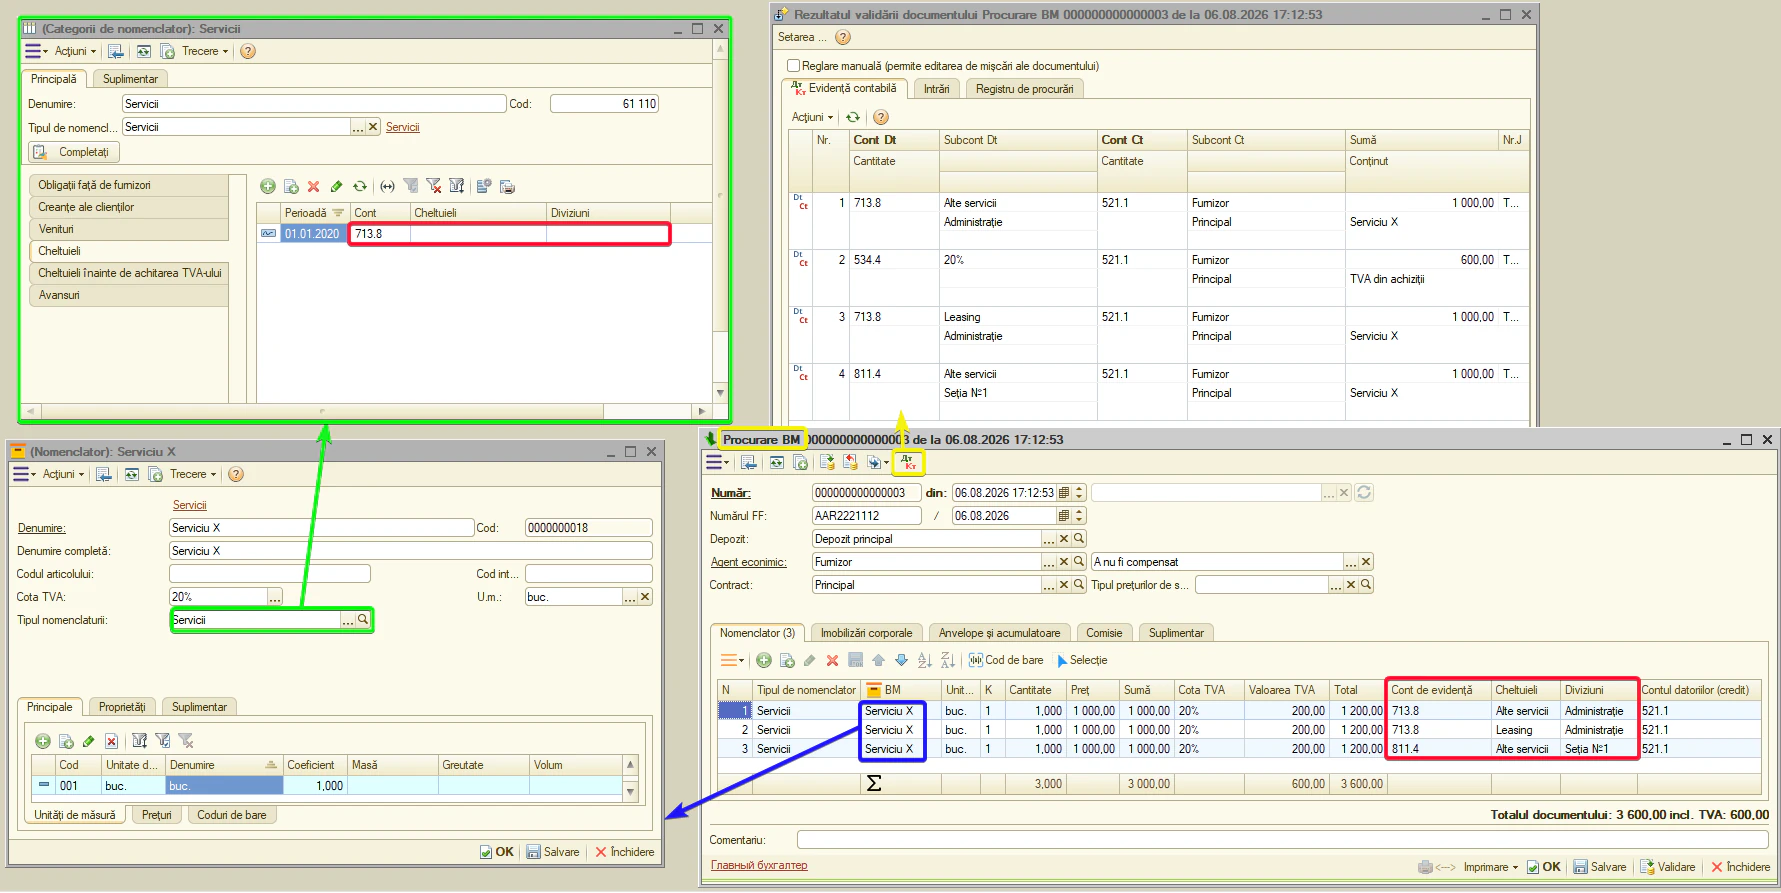
Sfat. pentru servicii periodice (chirie, pază, internet), completați pe fila «Cheltuieli» nu doar contul, ci și articolul de cheltuieli cu subdiviziunea. Când factura furnizorului se încarcă prin procesarea «e-Factura», rândul se va completa automat cu analitica dorită — chiar dacă furnizorul schimbă formularea numelui serviciului.
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
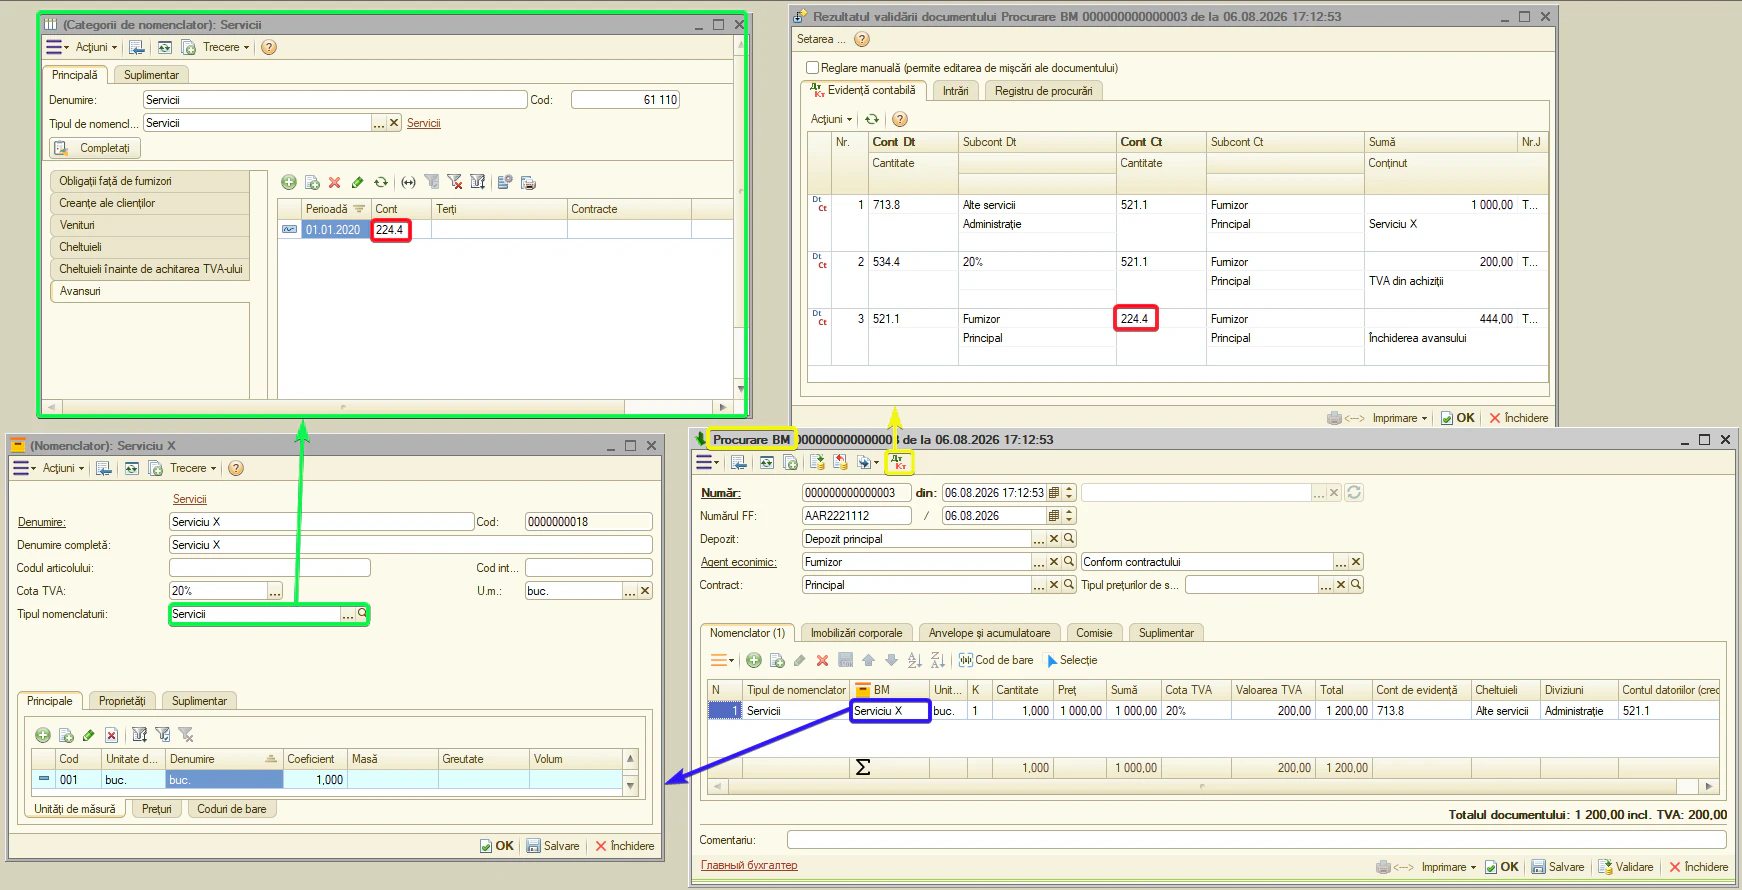
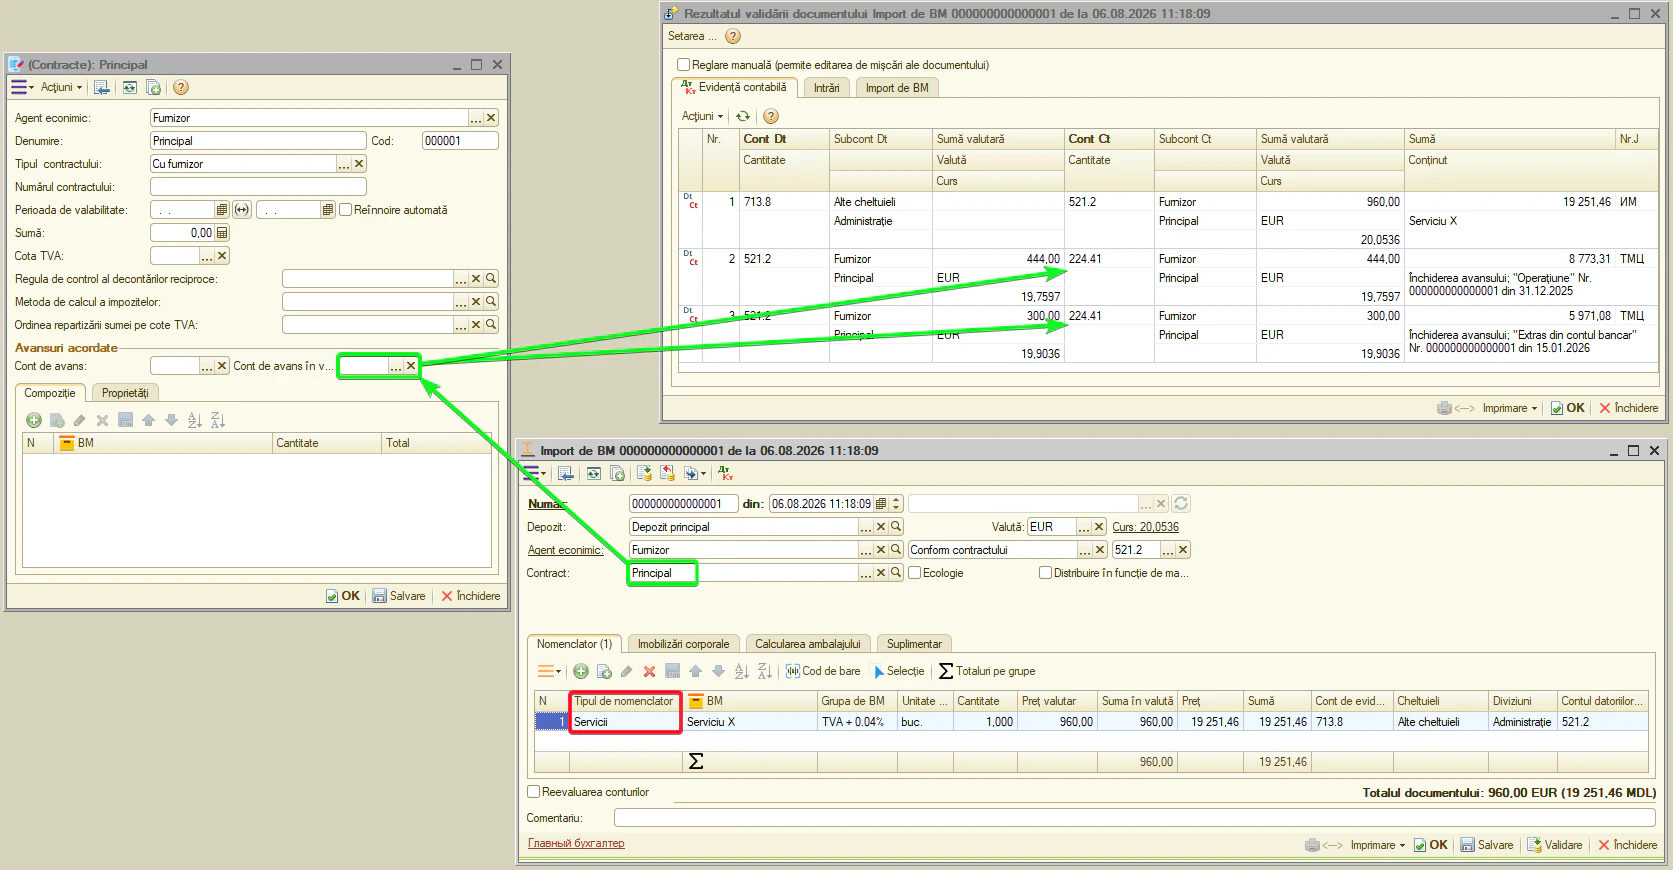
Observație. la «Import de BM», la decontarea avansului, se folosește contul valutar din contractul agentului economic. Dacă e gol — contul valutar prevăzut pentru servicii: 224.41.
Tipul de activ: Producție
- Evidență — contul producției în depozit. Standard — 216.1. Documente: «Producere», «Vânzare BM», «Transfer BM», «Casare BM», «Înregistrare BM», «Listă de inventariere», «Import de BM», «Export BM», «Aviz de însoțire a mărfii», documente de custodie.
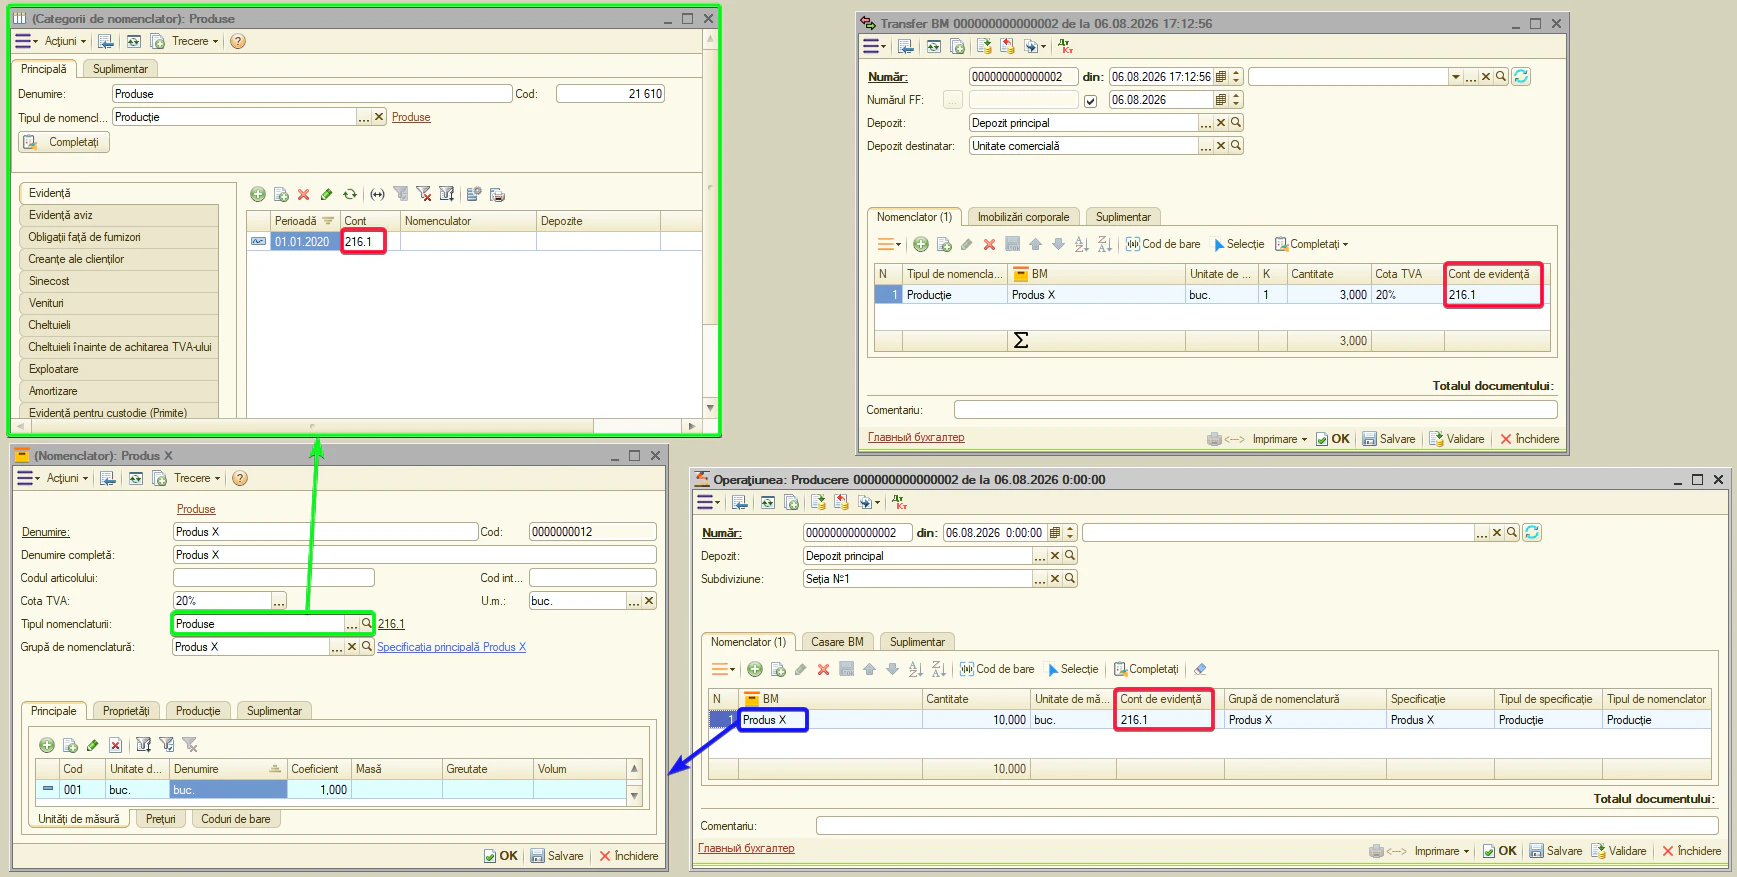
- Evidență aviz — contul de evidență pentru reflectarea costului producției la expediere prin documentul «Aviz de însoțire a mărfii». Documente: «Aviz de însoțire a mărfii».
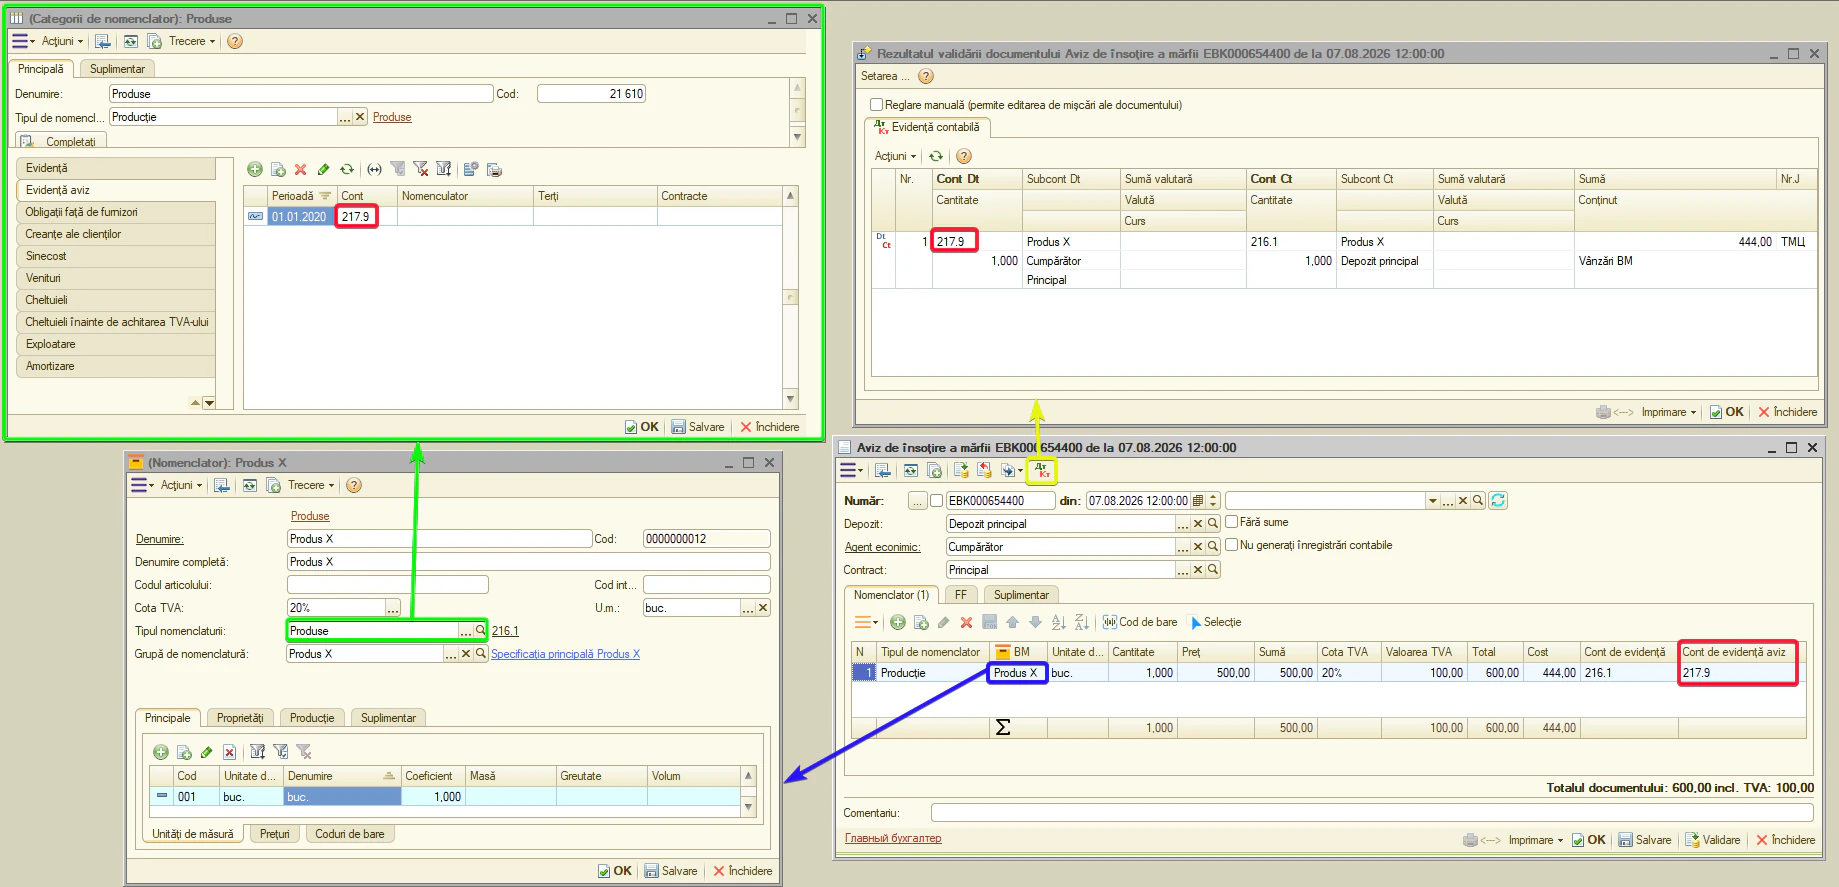
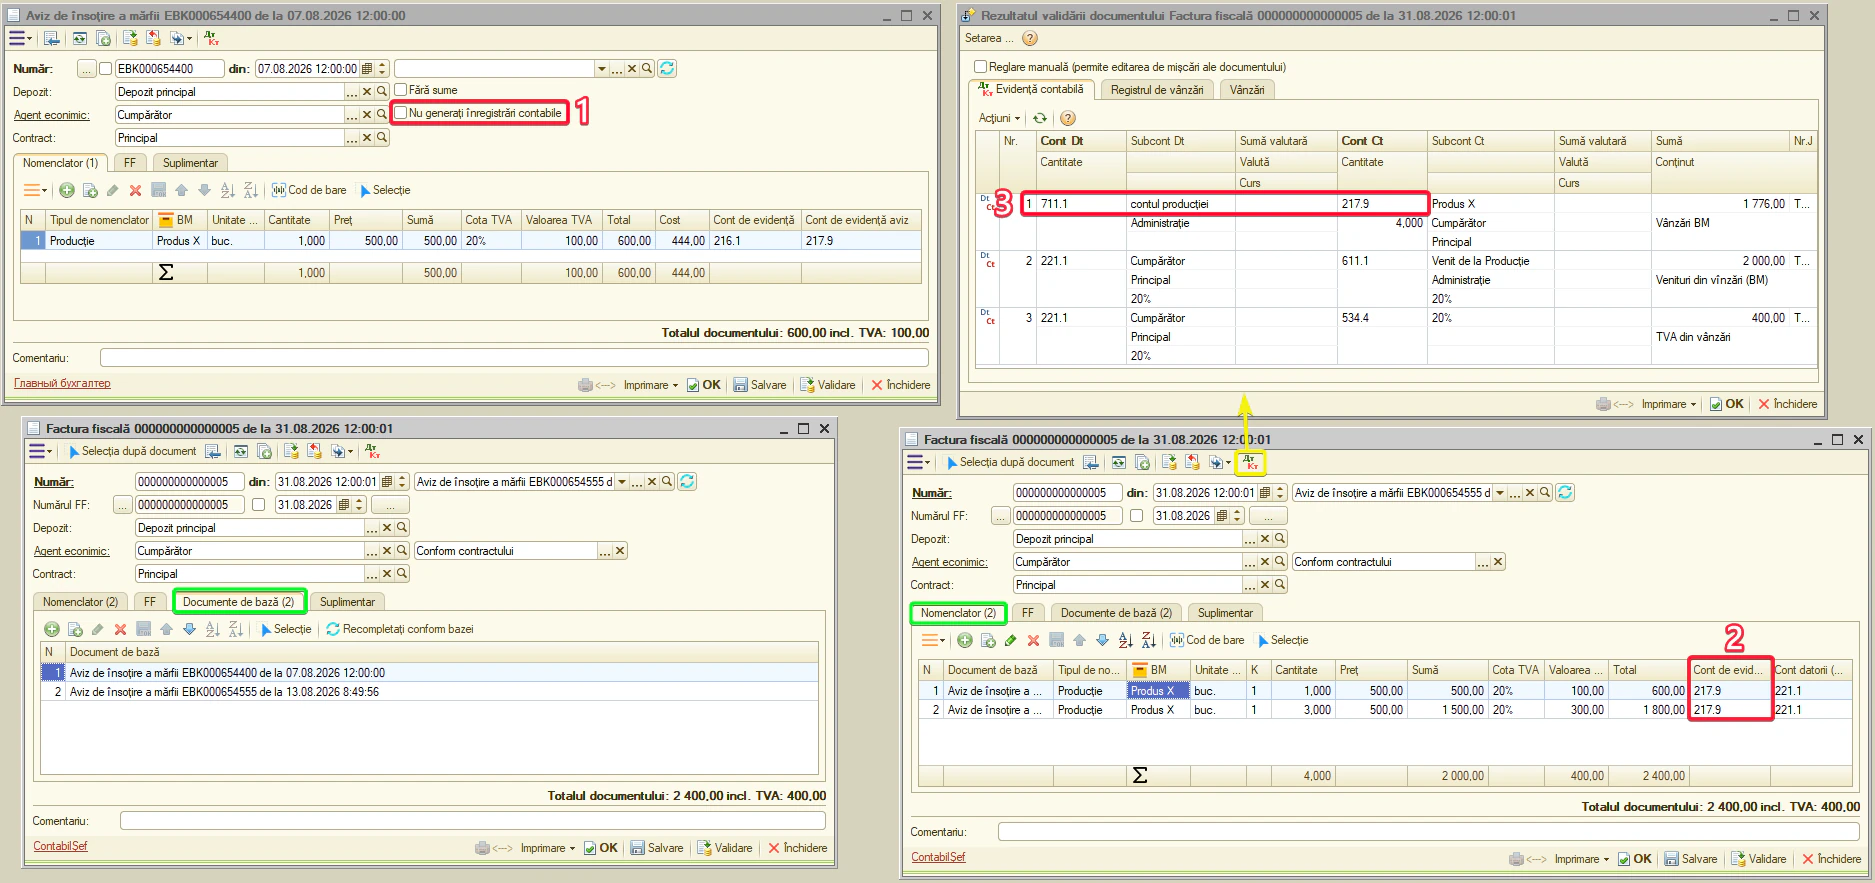
Observație. documentul «Aviz de însoțire a mărfii» utilizează costul producției calculat la data înregistrării. De aceea, ordinea înregistrării depinde de luna fabricării producției:
- dacă în luna curentă producția NU a fost fabricată — avizul se înregistrează normal: costul se preia din soldul producției format la finele lunii precedente; utilizăm ca cont intermediar 217.9.
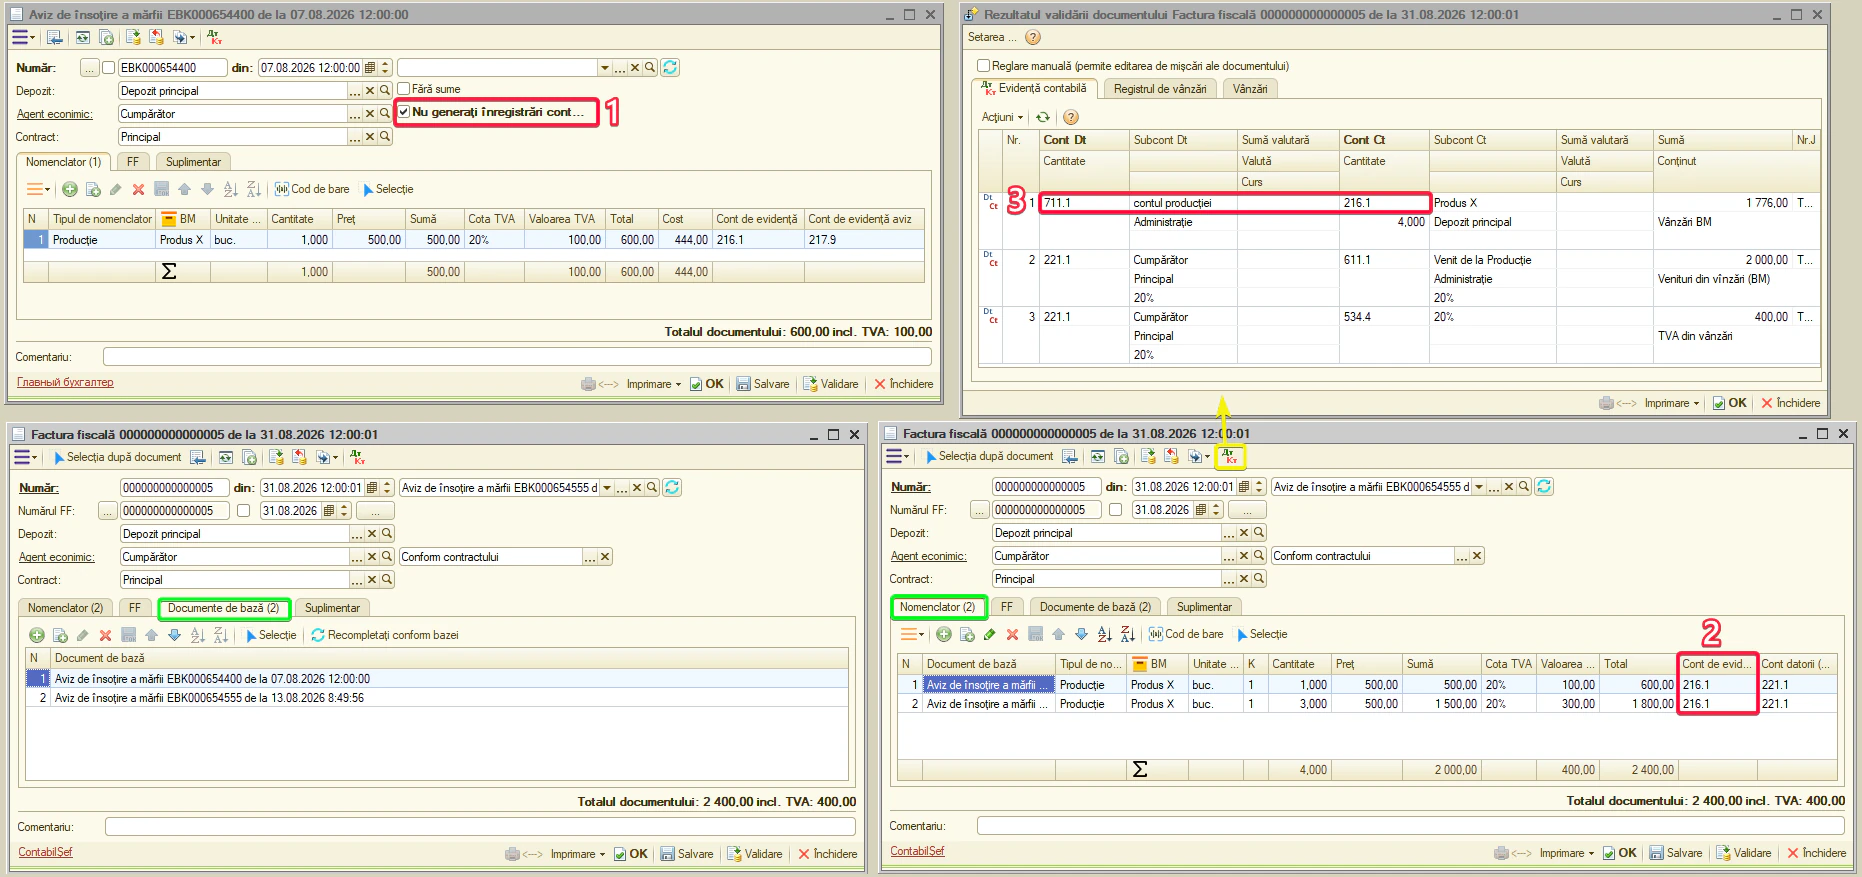
- dacă producția a fost fabricată în luna curentă — costul ei se definitivează abia la închiderea lunii, deci avizul se întocmește obligatoriu fără formule contabile: în document se bifează «Nu generați înregistrări contabile». Avizul nu creează formula de casare a costului (acesta nu e definitiv). Formula Dt 711.1 «Valoarea contabilă a produselor vândute» — Ct 216.1 «Produse finite» o va forma «Factura fiscală» la vânzare, iar «Închiderea lunii» o va fixa ca o vânzare și va distribui costul definitiv al producției vândute. În acest caz nu se utilizează ca cont intermediar 217.9.
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Document: «Procurare BM».
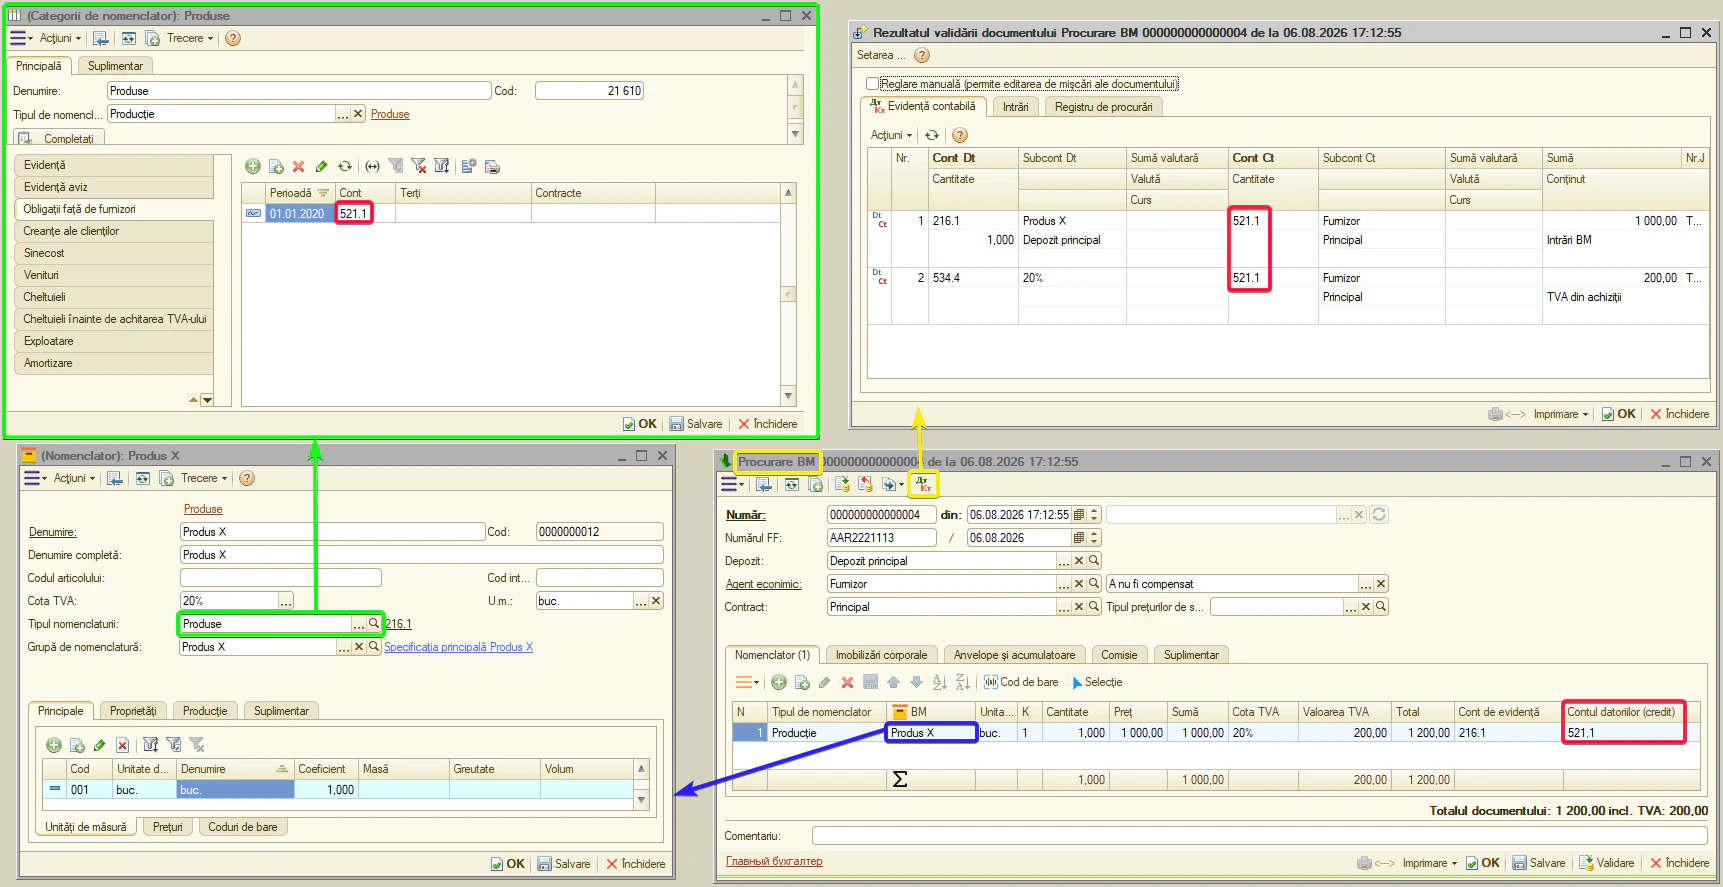
Observație. la «Import de BM» (import de producție) contul datoriilor față de furnizori nu se preia din această filă.
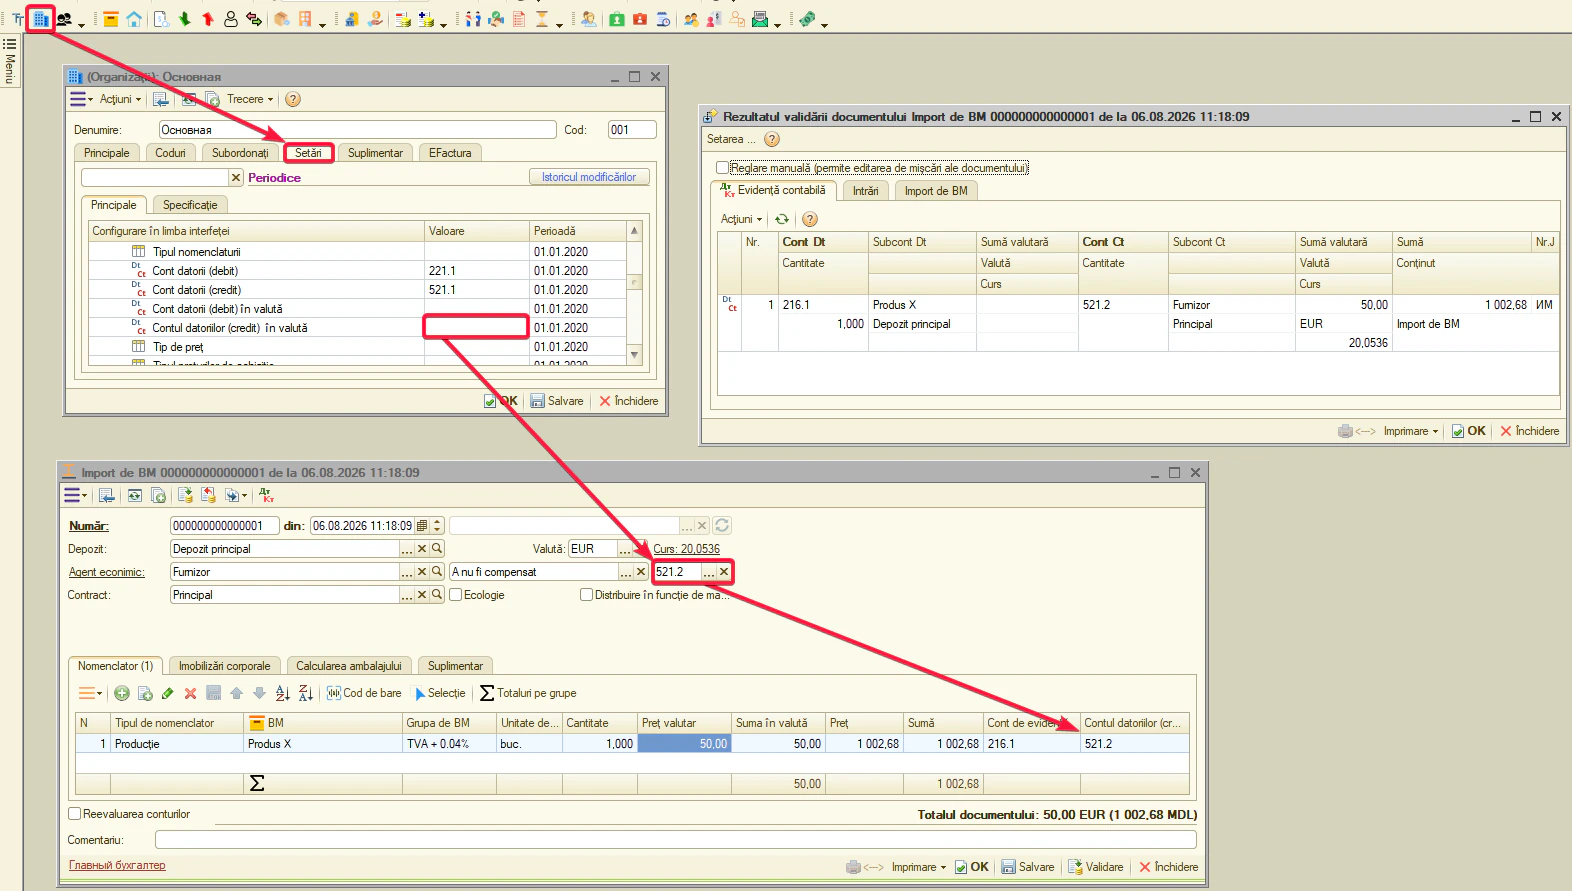
Atenție. nu confundați producția cumpărată cu producția proprie. Tehnic, prin «Procurare BM» sau «Import de BM» se pot procura elemente cu categoria «Producție». Dar dacă întreprinderea nu a fabricat acel element, ci l-a achiziționat pentru revânzare, contabil este o marfă, nu producție proprie. La vânzarea produselor fabricate se aplică costul de producție — de exemplu, 711.1. La mărfurile achiziționate pentru revânzare se aplică costul mărfurilor vândute — 711.2. Deci bunurile achiziționate pentru revânzare se creează cu categoria «Mărfuri», nu «Producție».
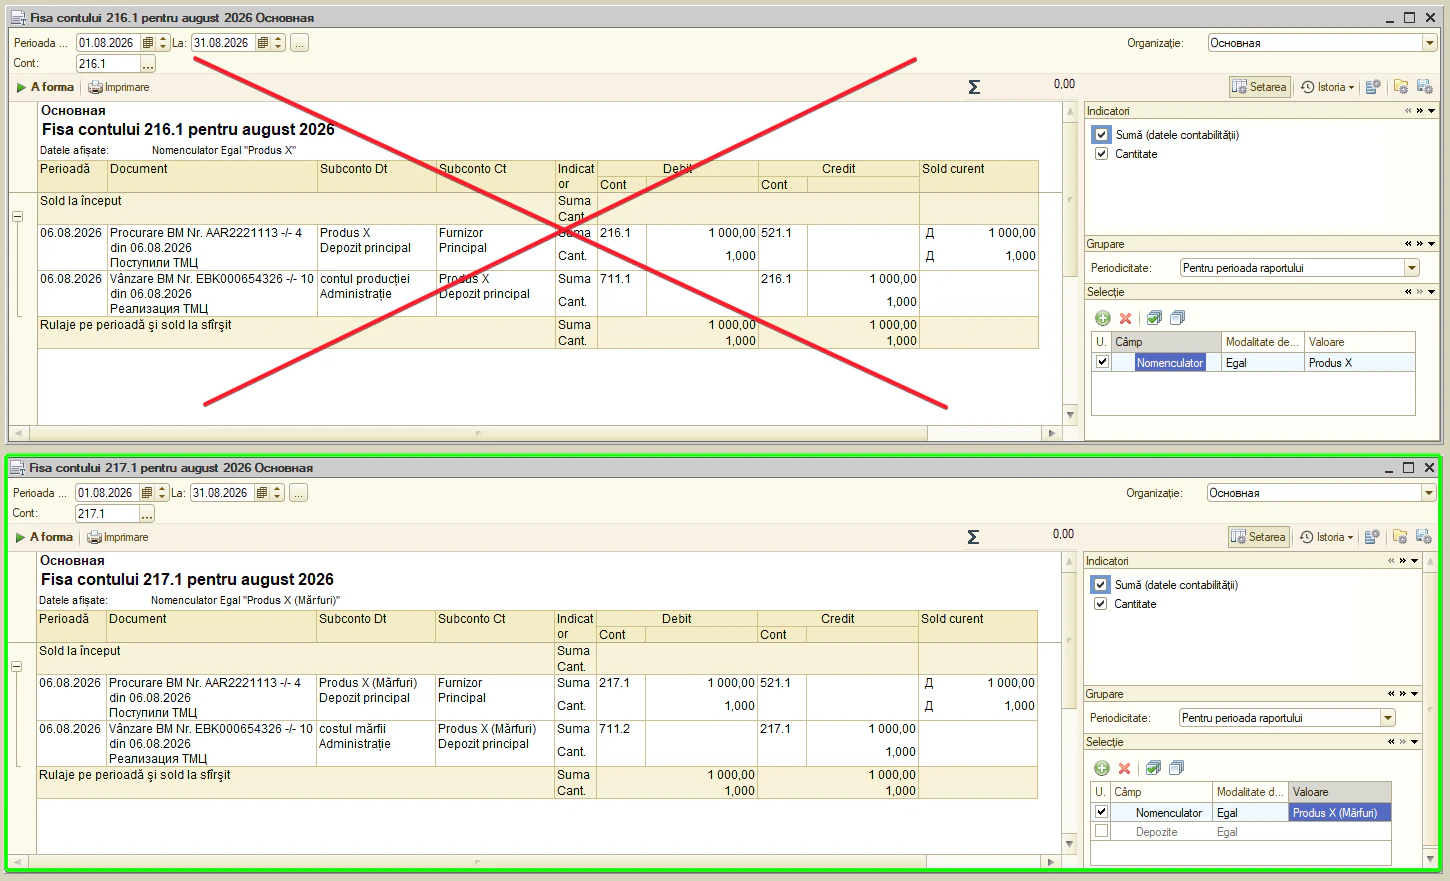
- Creanțe ale clienților — contul cumpărătorului. Standard — 221.1. Documente: «Vânzare BM», «Factura fiscală».
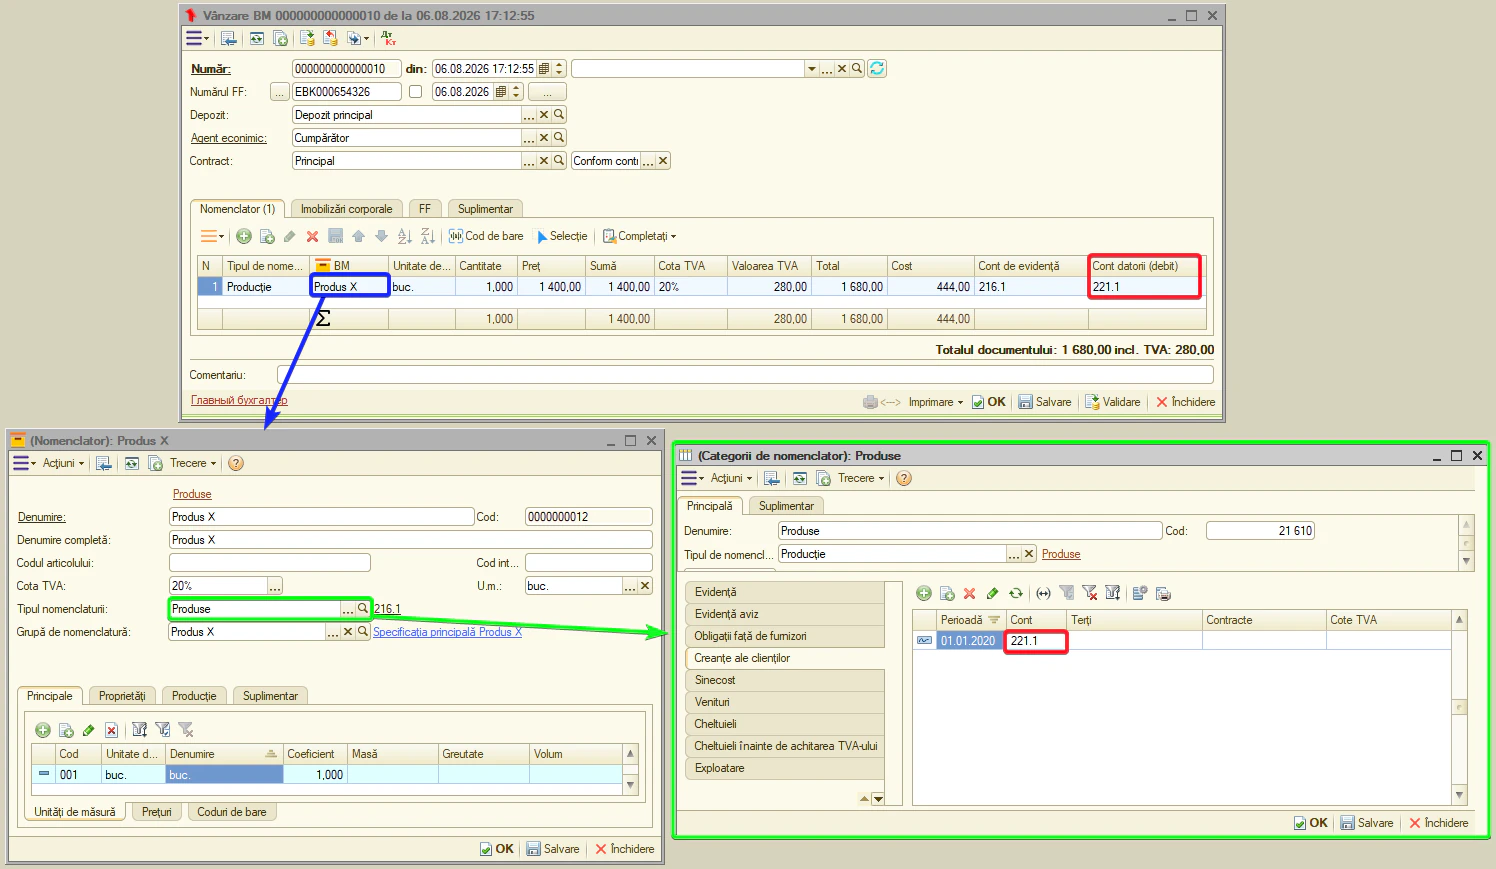
Observație. la «Export BM» (export de producție) contul creanțelor nu se preia din această filă.
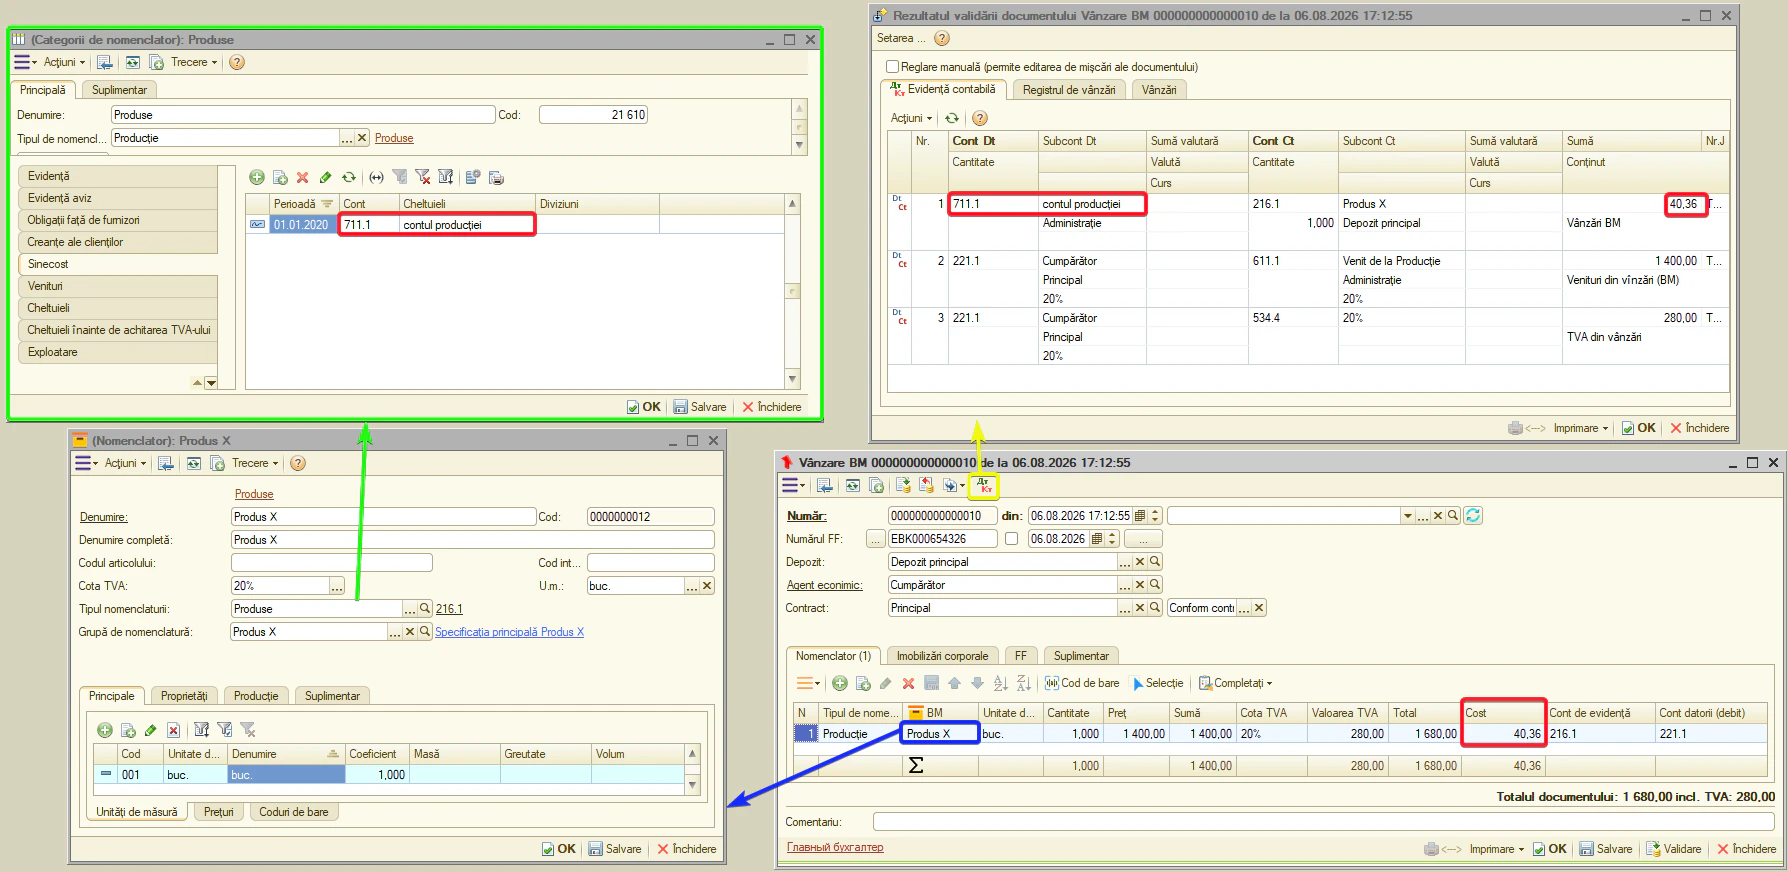
- Sinecost — contul casării costului la vânzarea producției. Standard — 711.1. Documente: «Vânzare BM», «Export BM», «Închiderea lunii».
Observație. contul costului vânzărilor nu apare ca o coloană separată editabilă în documente — sistemul îl introduce în formula contabilă automat. Totuși, contul are analitică — Subcontul 1 (uneori 2 și 3). Completați Subcontul 1 chiar pe această filă a categoriei: costul se va casa direct pe analitica dorită. Dacă lăsați subcontul necompletat, în formulă apare fără analitică <...>.
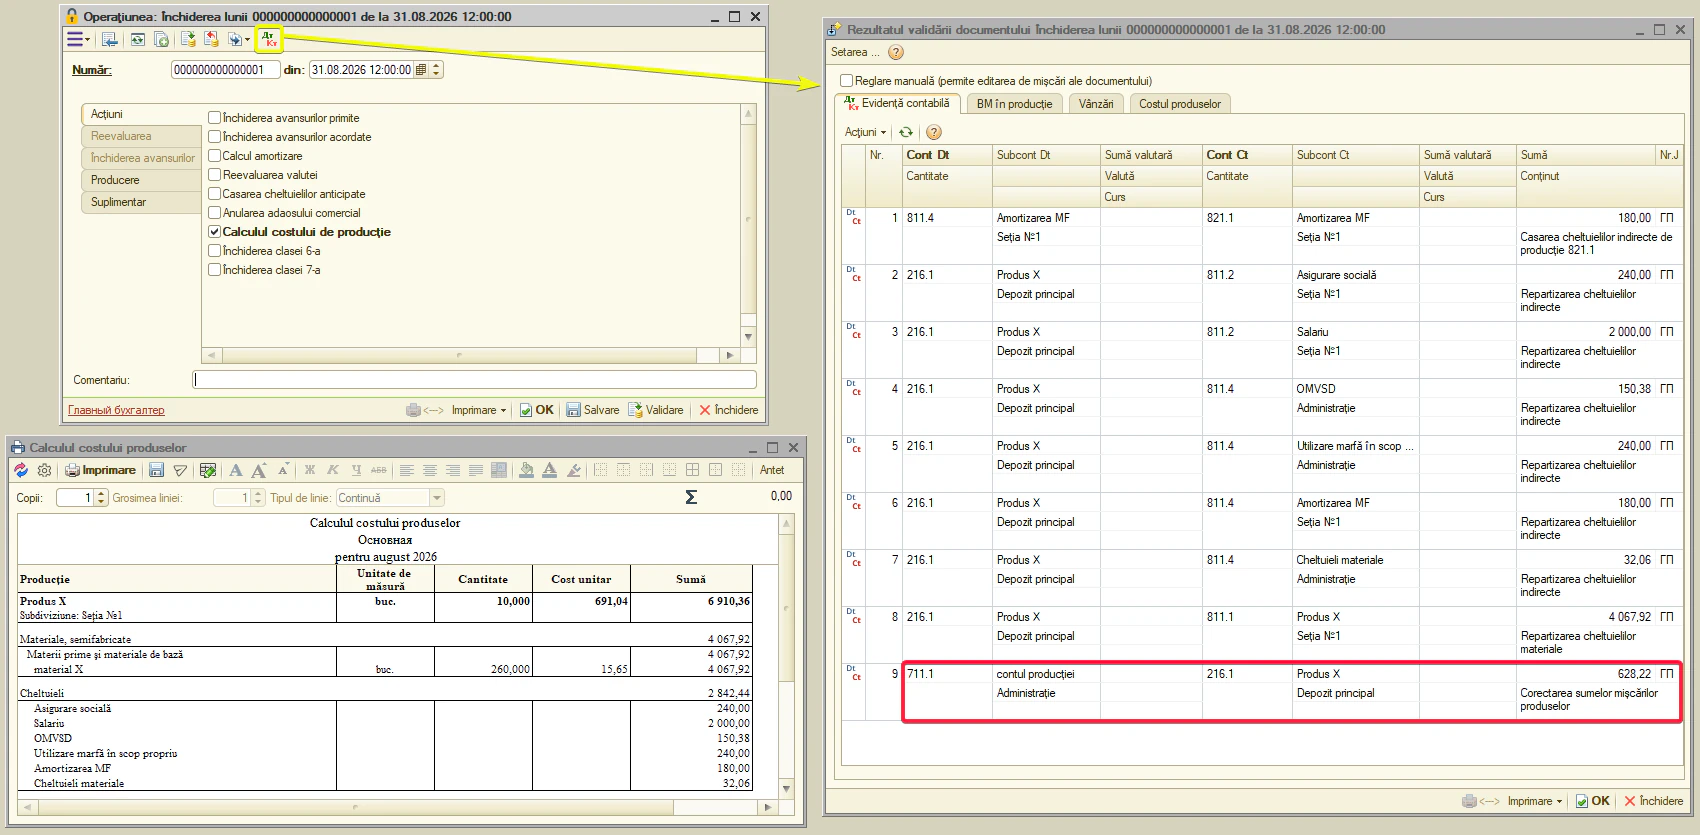
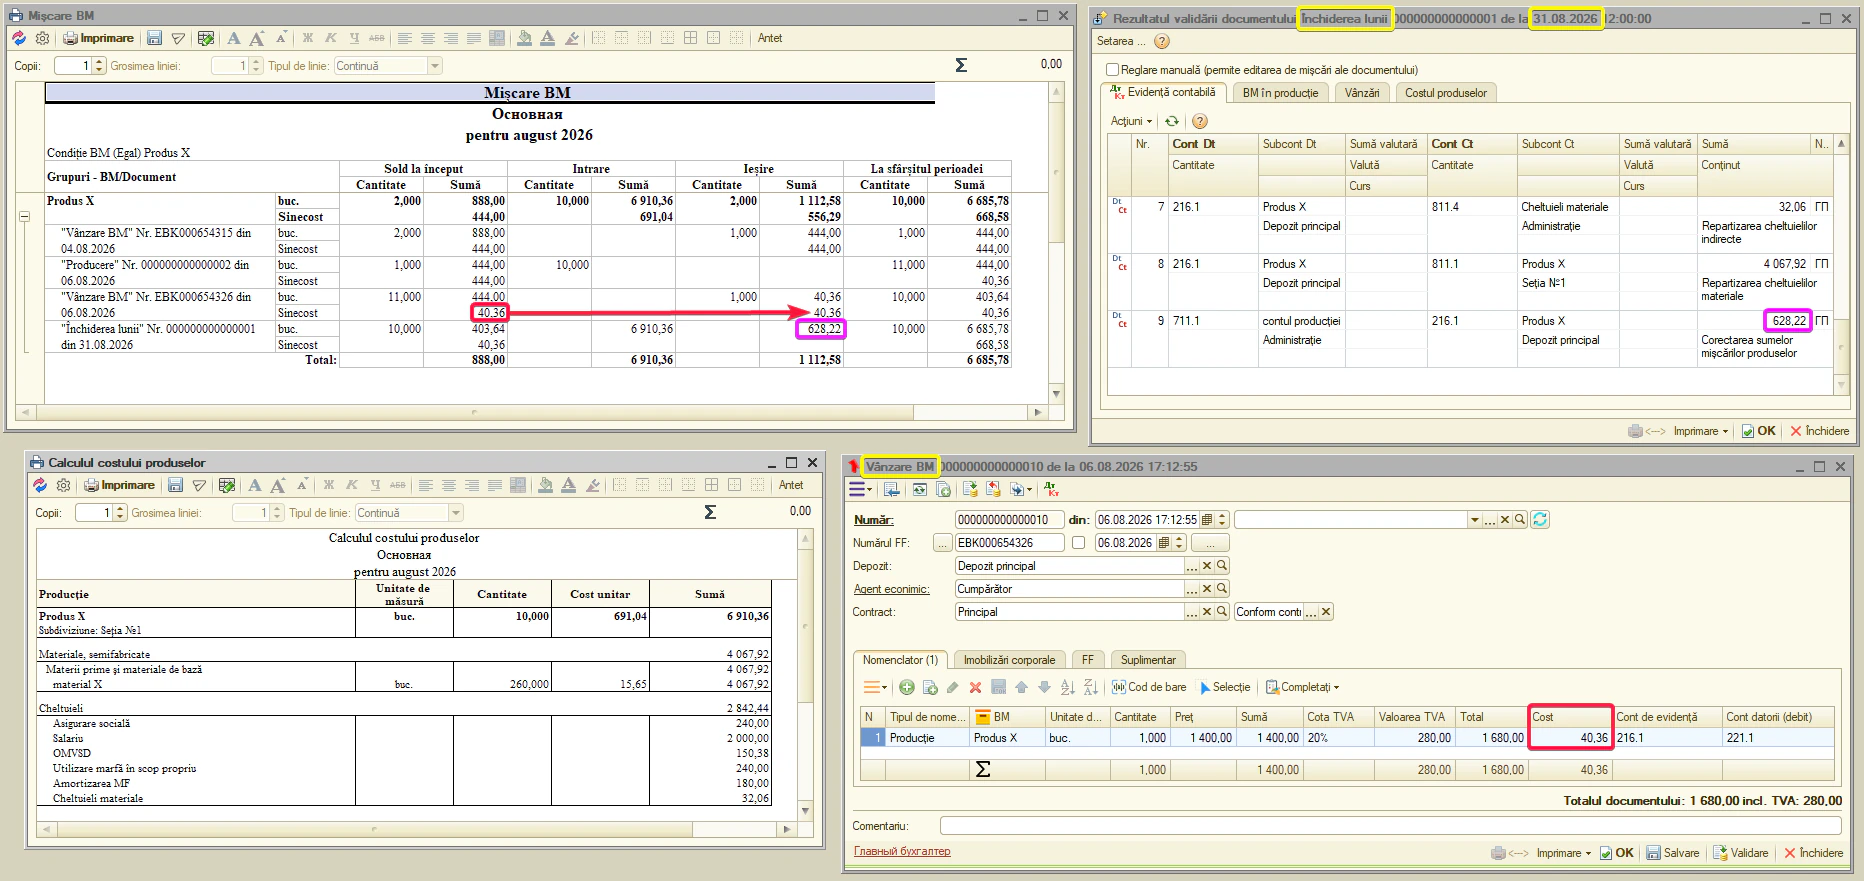
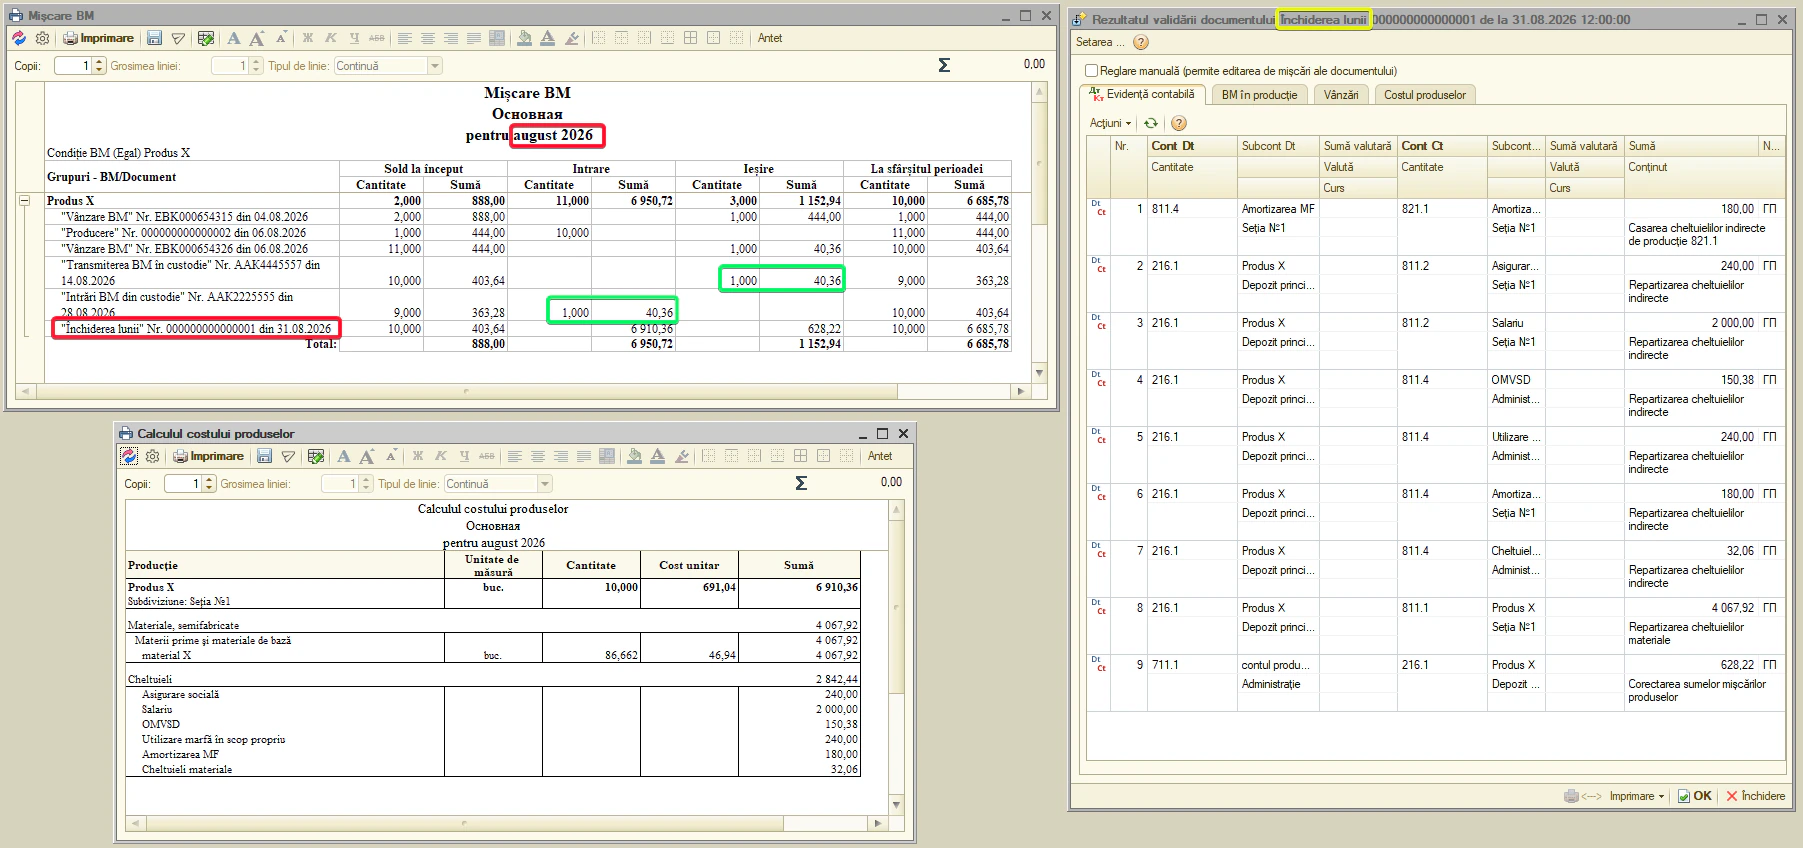
Observație. la producție, costul devine definitiv abia după «Închiderea lunii». Pe parcursul lunii, cheltuielile de fabricație se acumulează pe conturile clasei 8; la închiderea lunii, documentul le transferă pe contul 216 (costul de producție efectiv) și casează costul producției vândute sau casate pe contul 711.1 (sau pe contul specificat în această filă). Dacă producția s-a vândut din soldul lunii precedente, la vânzare costul se casează la valoarea cunoscută atunci. «Închiderea lunii» îl recalculează la costul mediu format la finele lunii (cu producția nouă și soldul inițial) și înregistrează diferența printr-o formulă suplimentară Dt 711.1 — Ct 216.
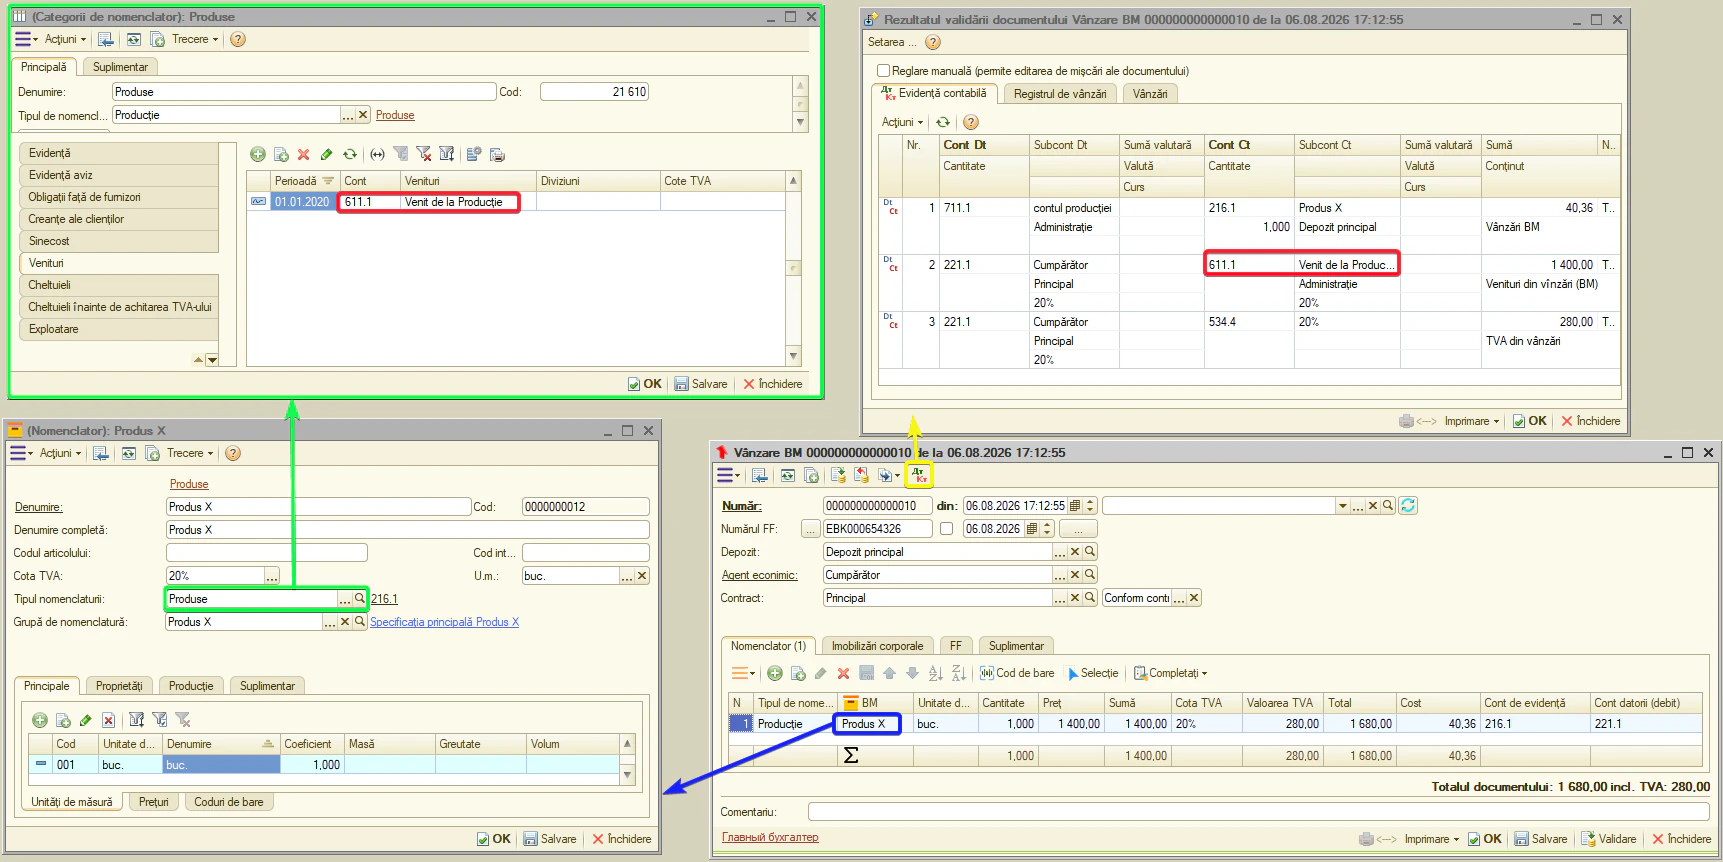
- Venituri — contul venitului din vânzarea producției. Standard — 611.1. Documente: «Vânzare BM», «Export BM», «Factura fiscală».
Observație. contul de venituri este inclus automat în formula contabilă și are propria analitică — Subcontul 1. Completând Subcontul 1 pe această filă, evidența venitului nu va fi fără analitică <...>.
- Cheltuieli — contul de cheltuieli. Documente: «Casare BM».
Observație. acesta este contul de cheltuieli pe care sistemul îl propune implicit. După necesitate se poate schimba direct în documentul «Casare BM» și printr-un rând individual, fără a modifica categoria de nomenclator.
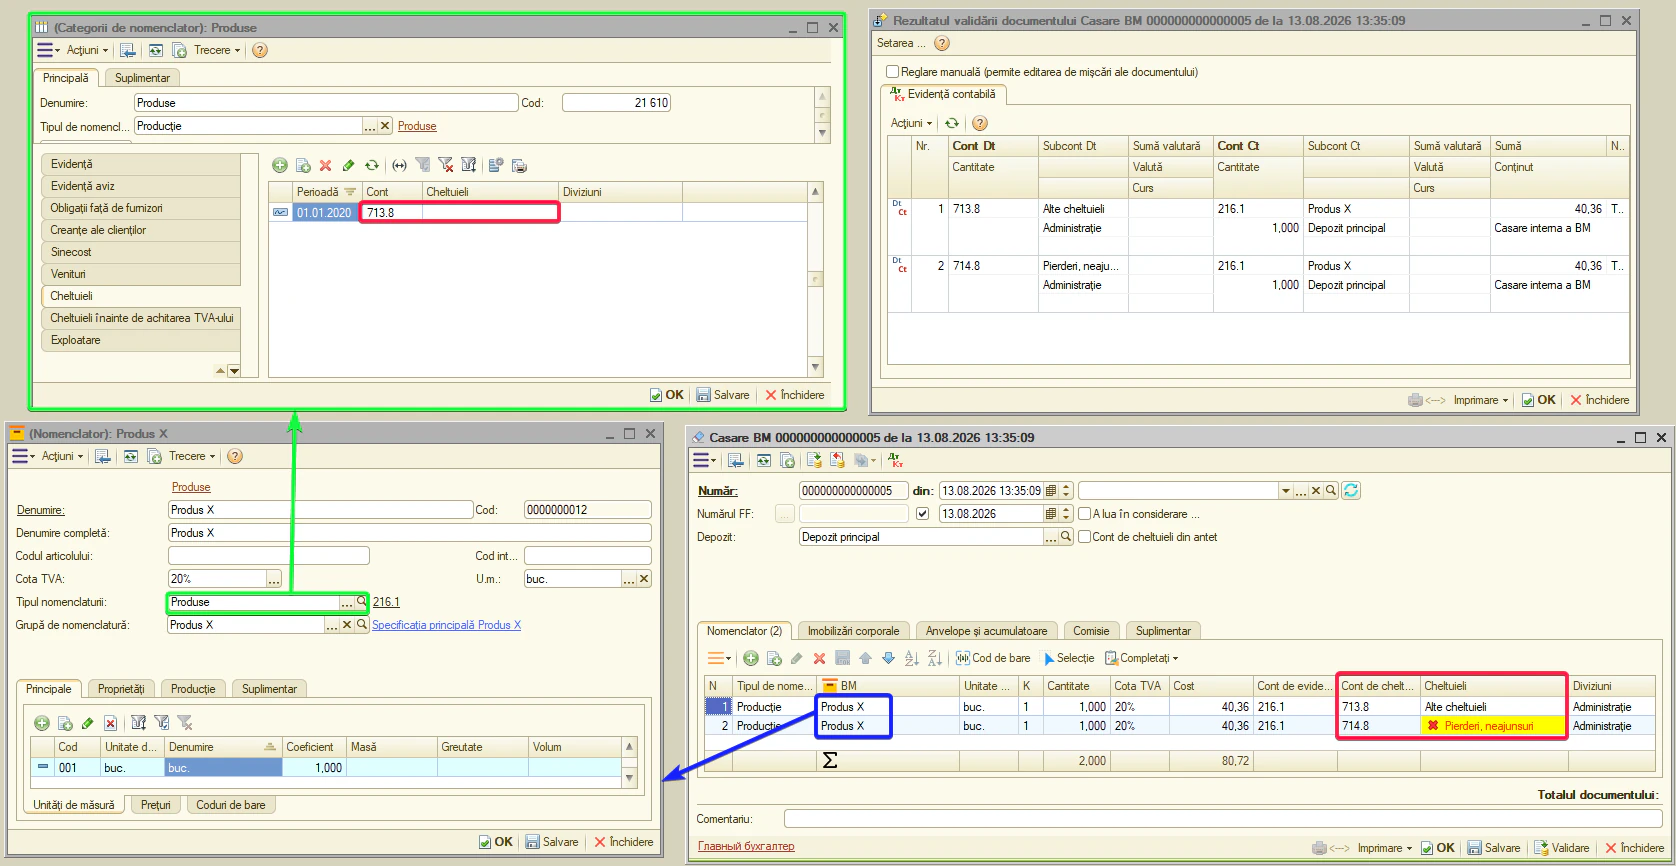
Observație. la casarea producției la cheltuieli, costul — ca și la vânzare — e definitiv abia după «Închiderea lunii». Pe parcursul lunii cheltuielile de fabricație se acumulează pe clasa 8; «Închiderea lunii» le transferă pe 216 (costul efectiv) și transferă costul producției casate pe contul de cheltuieli. Dacă producția s-a casat din soldul lunii precedente, costul e casat la valoarea de la acel moment.
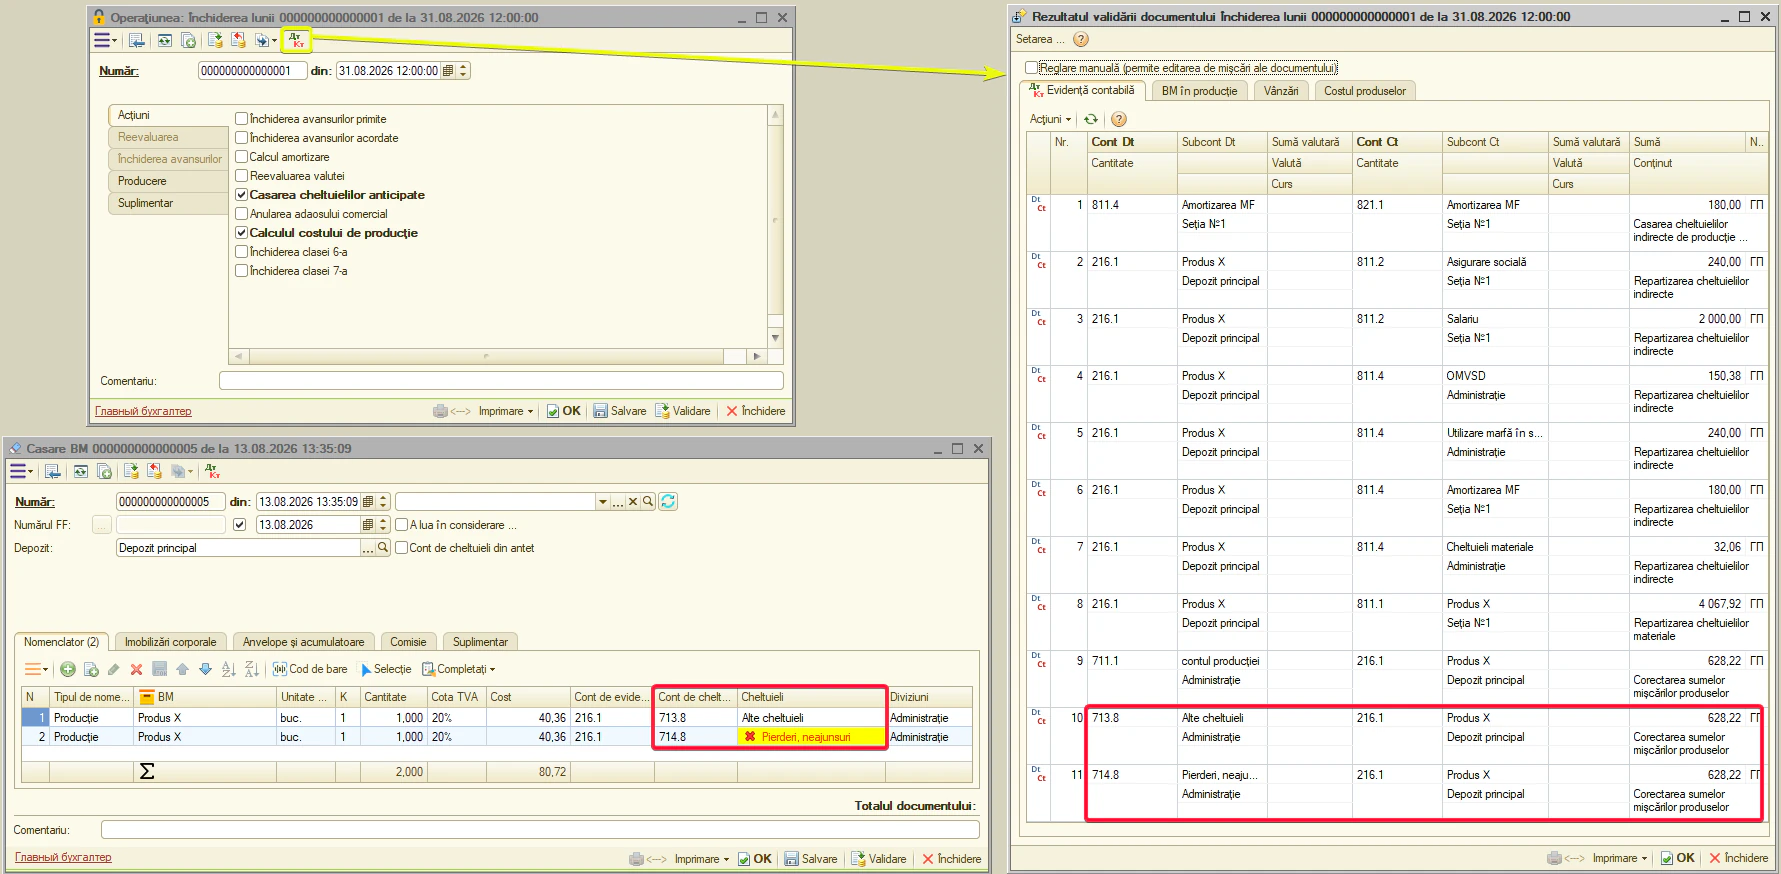
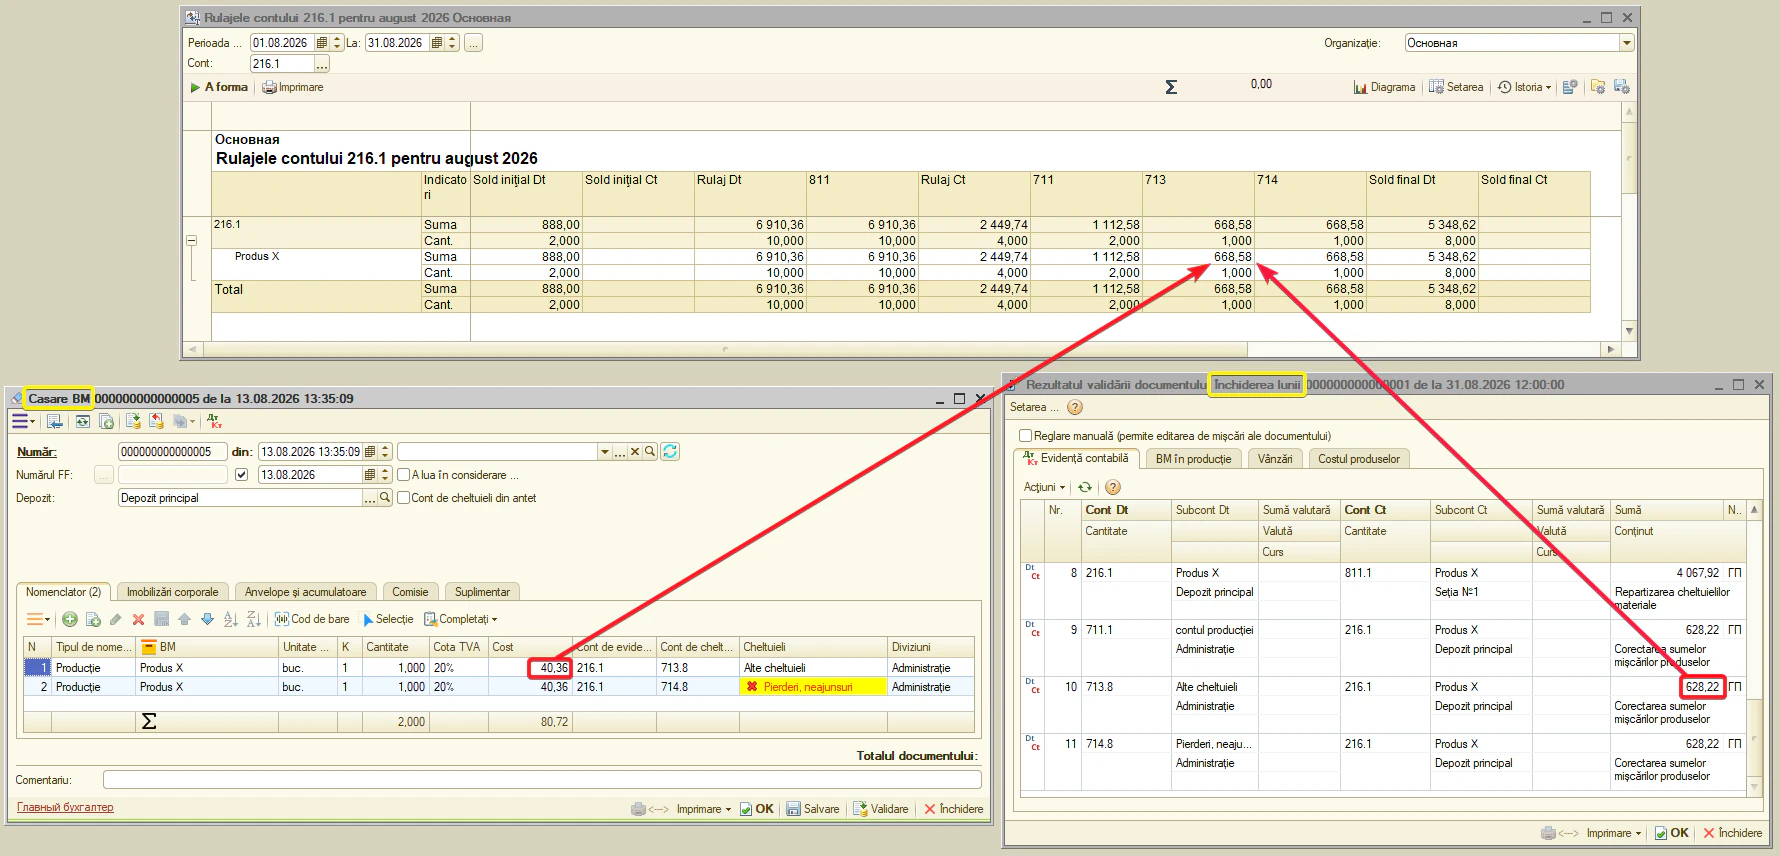
- Cheltuieli înainte de achitarea TVA-ului — contul pentru TVA calculat suplimentar la vânzarea sub cost (când acest regim e activat în politica contabilă).
Observație. la producție, calculul suplimentar de TVA practic nu se efectuează. Costul producției se definitivează abia la «Închiderea lunii», deci la data «Vânzării BM» sau a «Exportului BM» nu e cunoscut — formulele TVA suplimentar pe diferența față de cost nu se creează pentru producție. «Închiderea lunii» calculează costul efectiv și, dacă producția s-a vândut sub el, afișează doar un mesaj de avertizare, dar nu formează formula TVA suplimentar. La nevoie, TVA suplimentar se înregistrează manual.
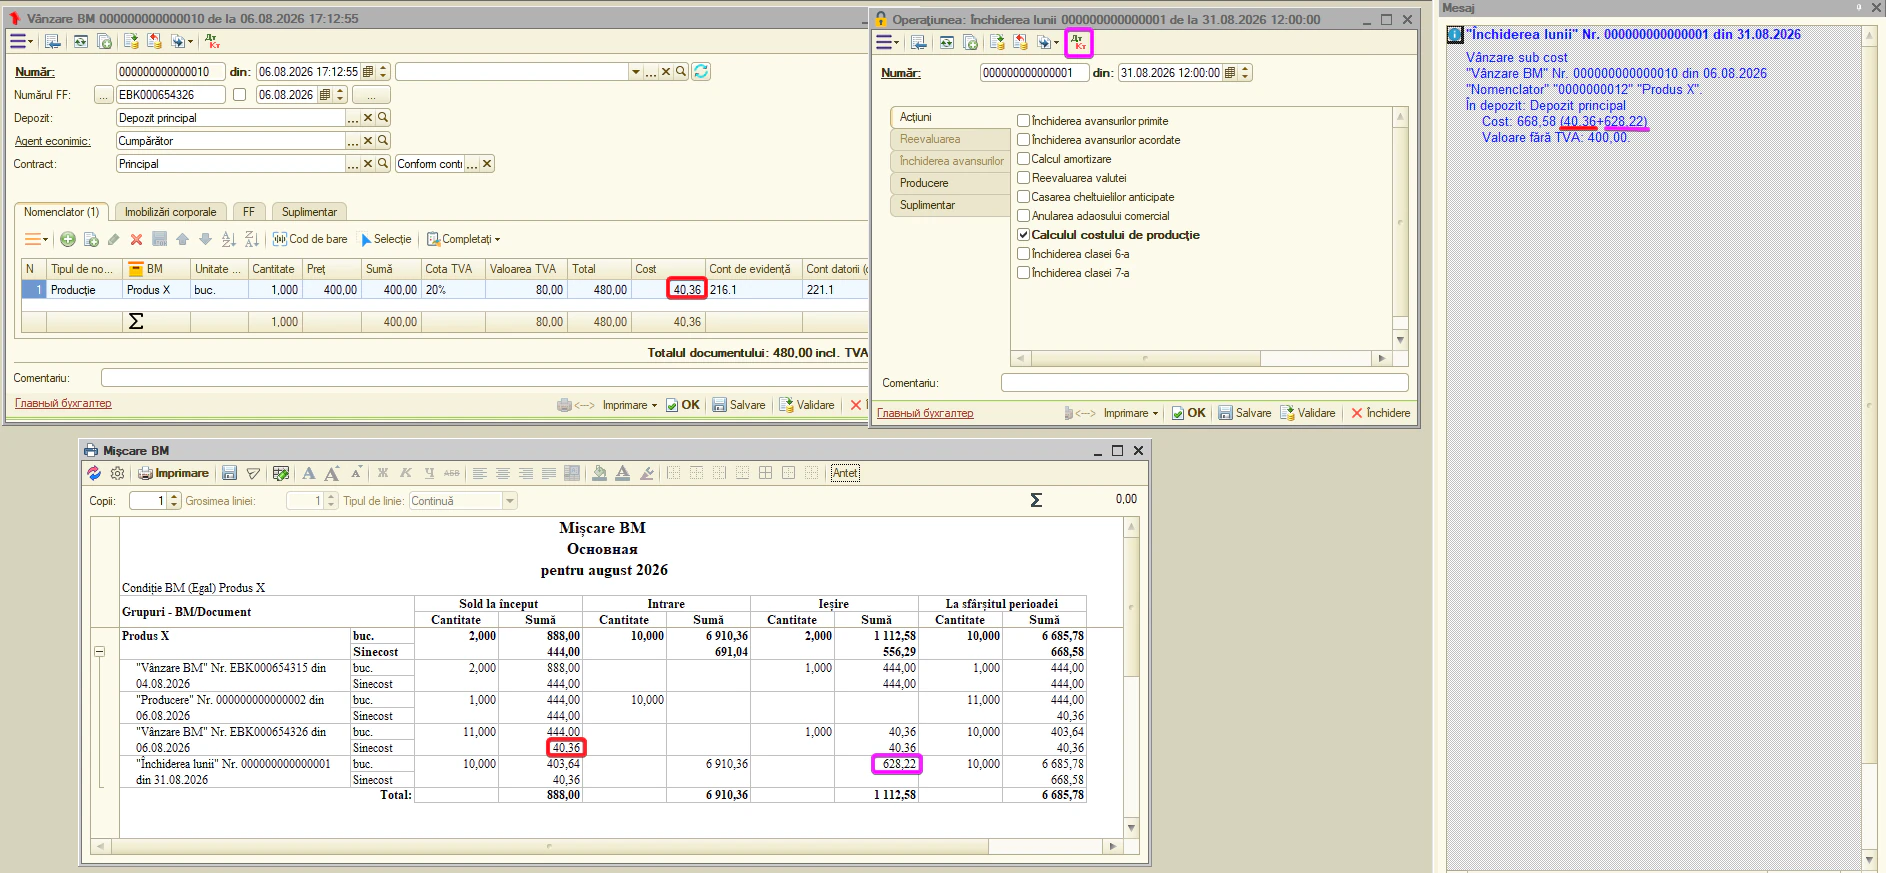
Sfat. dacă la finele lunii o anumită producție are cost mai mare decât venitul din vânzarea ei, verificați distribuirea cheltuielilor indirecte de producție. În cazurile prevăzute de program, o parte din aceste cheltuieli poate fi redistribuită pe altă producție fabricată în aceeași lună, cu ajutorul coeficienților de distribuire. Redistribuirea e posibilă dacă:
- venitul din vânzarea acelei producții pe lună e sub costul ei;
- cheltuielile directe materiale sunt reflectate corect;
- la finele lunii nu există producție în curs de execuție.
Când aceste condiții sunt îndeplinite, la «Închiderea lunii» cheltuielile indirecte de producție pot fi redistribuite pe alte produse, reducând costul calculat al producției respective.
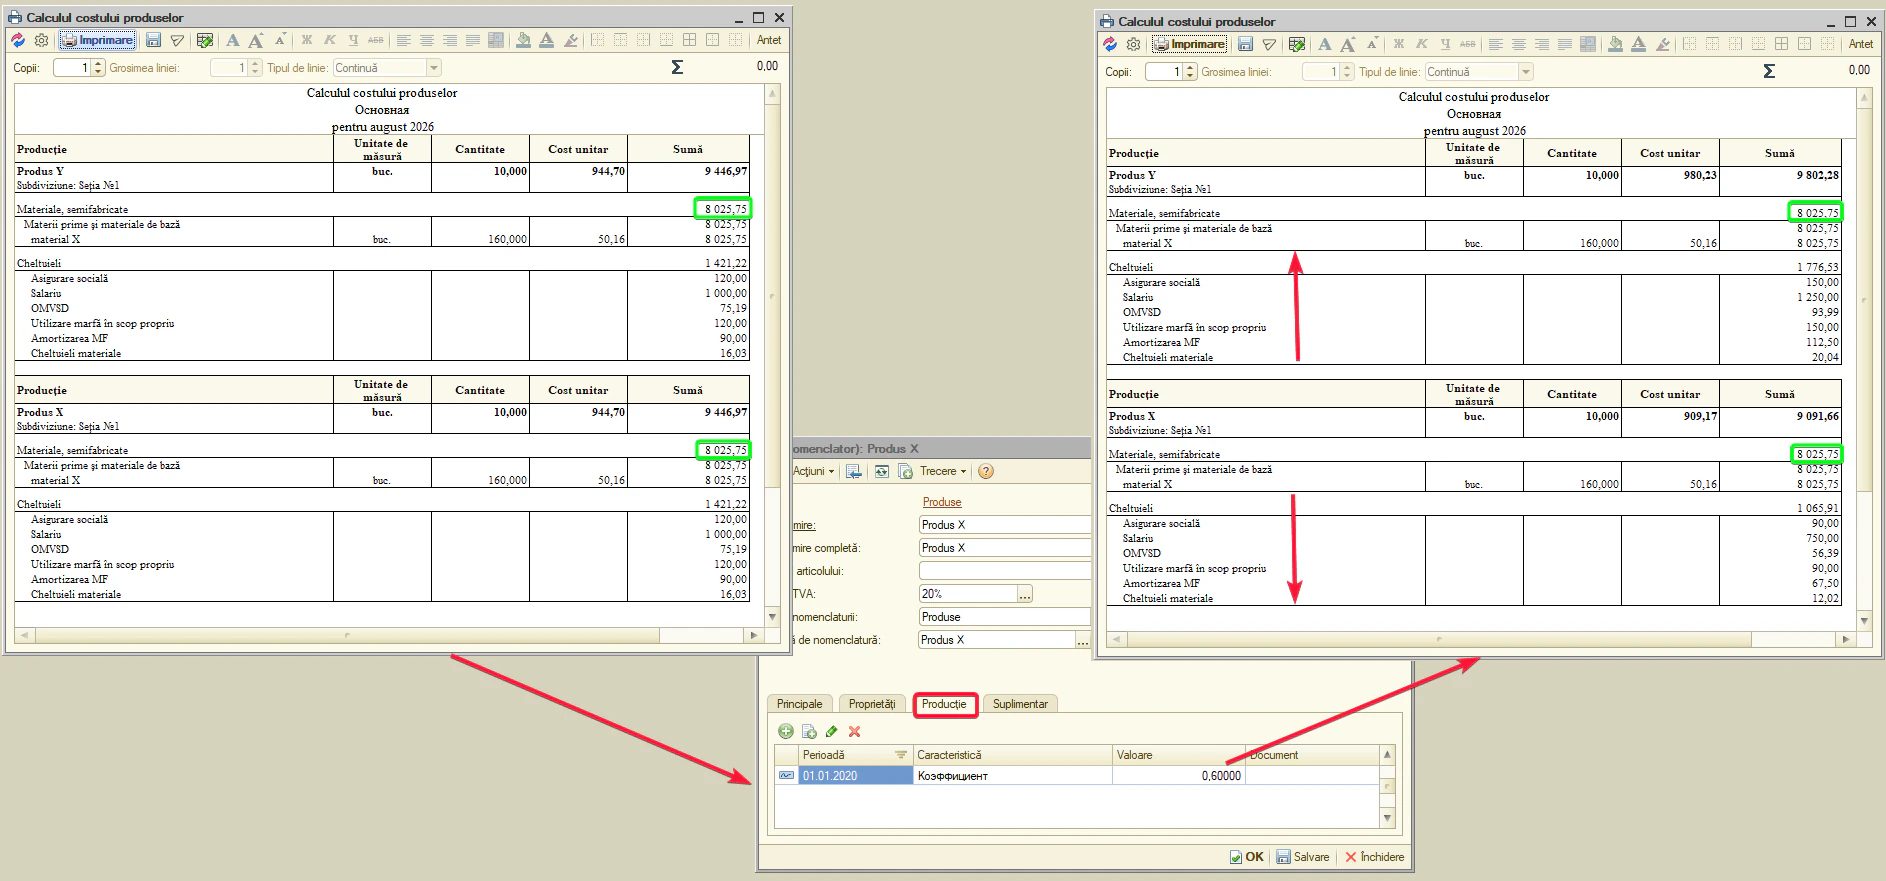
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
Atenție. nu confundați producția cumpărată cu cea proprie. Bunurile achiziționate pentru revânzare se creează cu categoria «Mărfuri», nu «Producție».
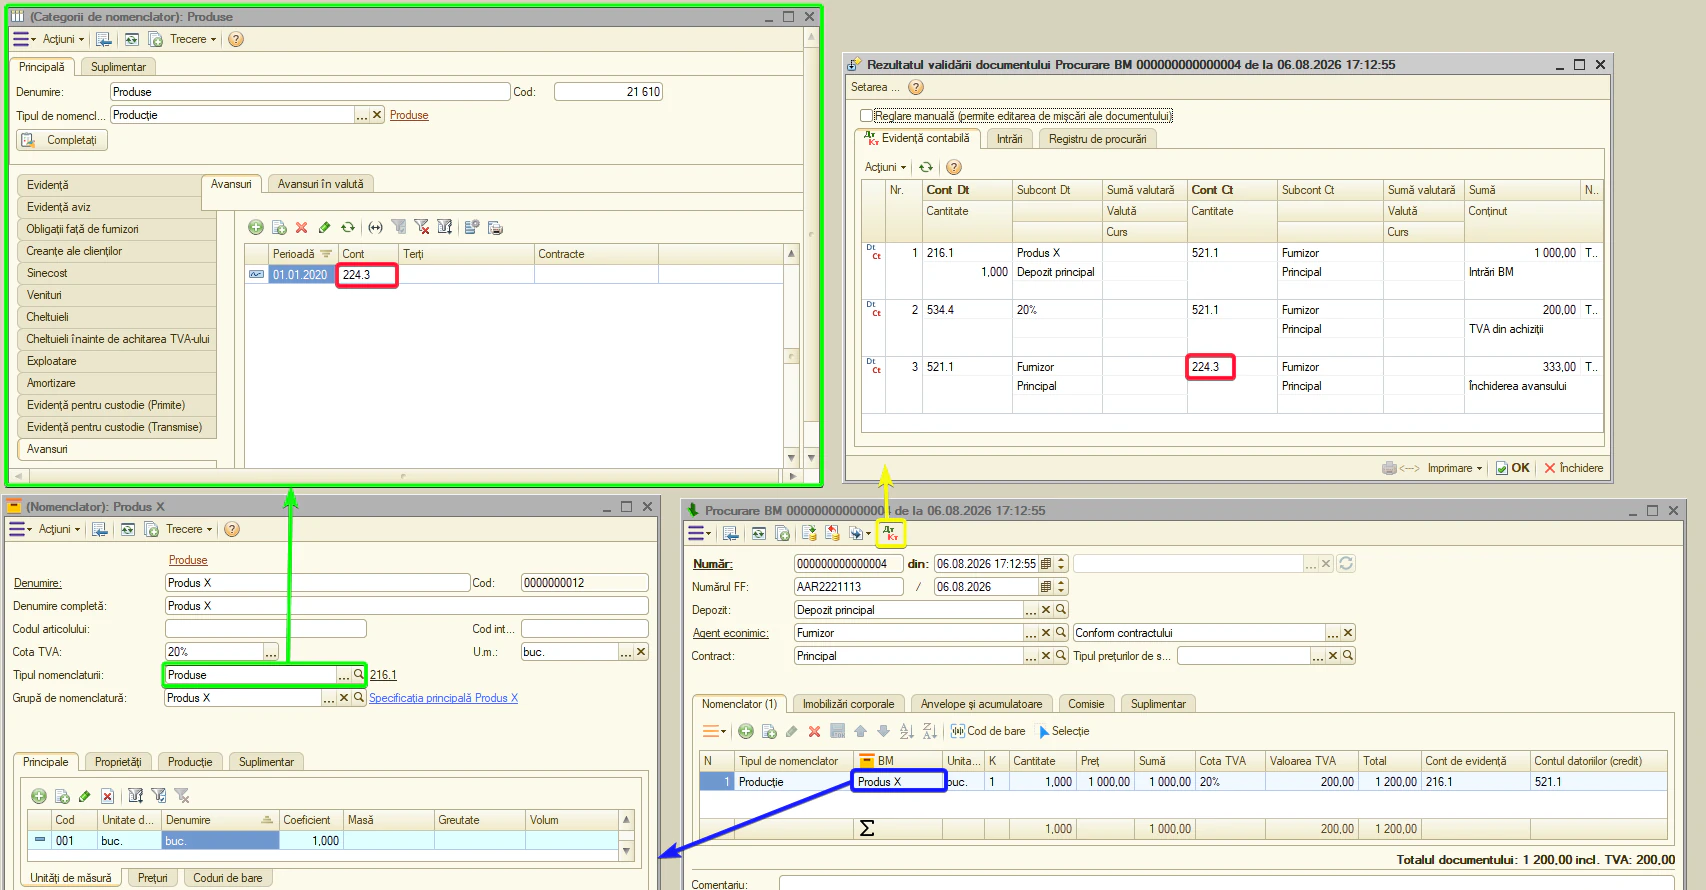
Observație. la «Import de BM», la decontarea avansului, se folosește contul valutar din contractul agentului economic. Dacă e gol — contul valutar prevăzut pentru producție: 224.31.
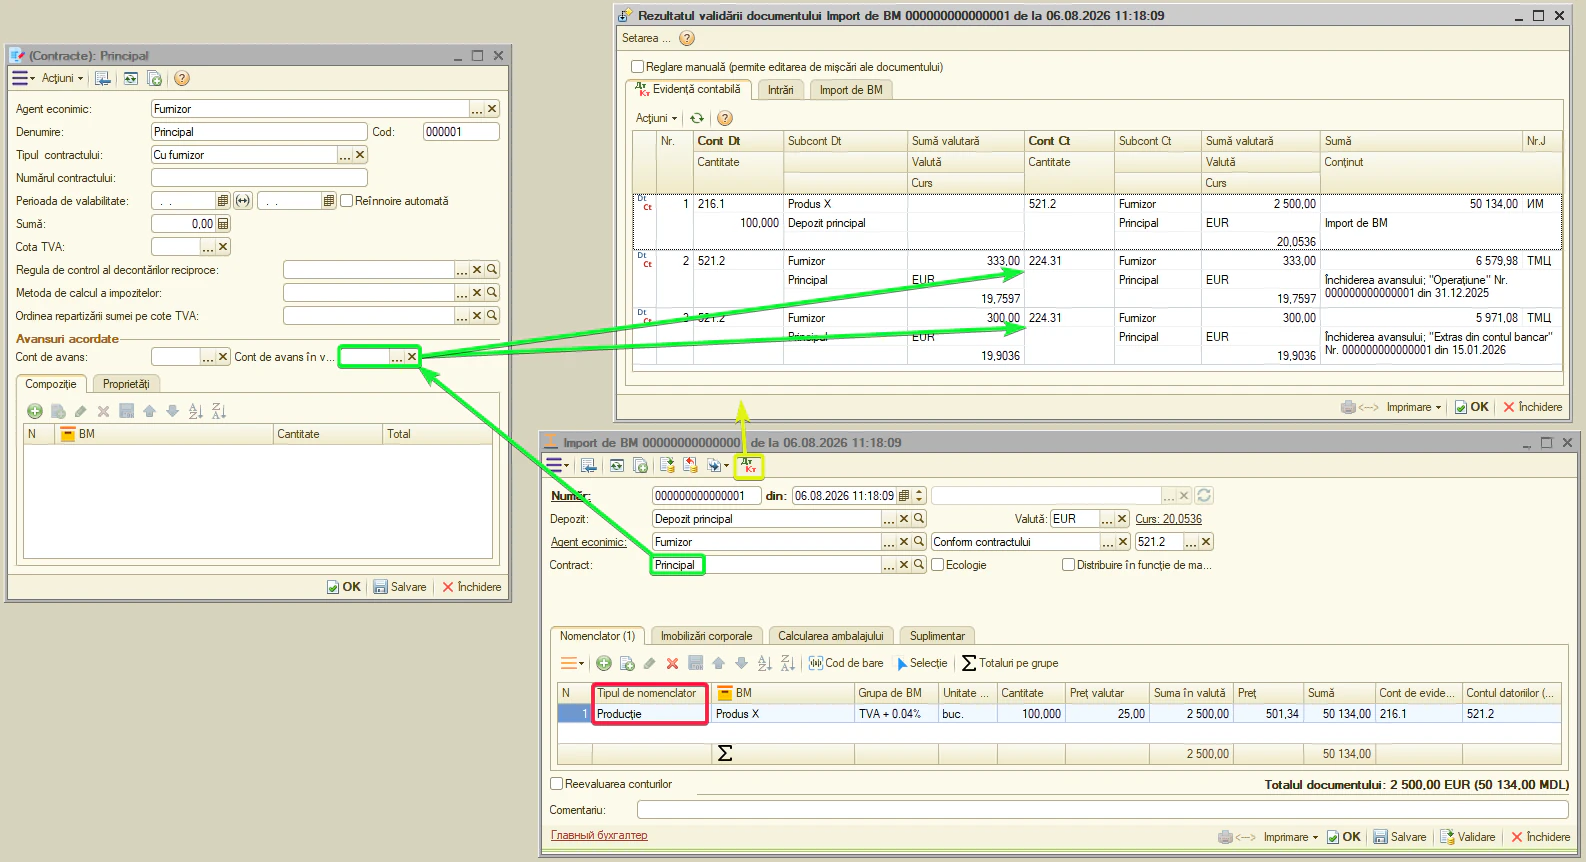
- Evidență pentru custodie (Primite) — cont extrabilanțier pentru producție terță în custodie. Standard — 914.1. Documente: «Intrări BM în custodie»; «Returnarea BM din custodie».
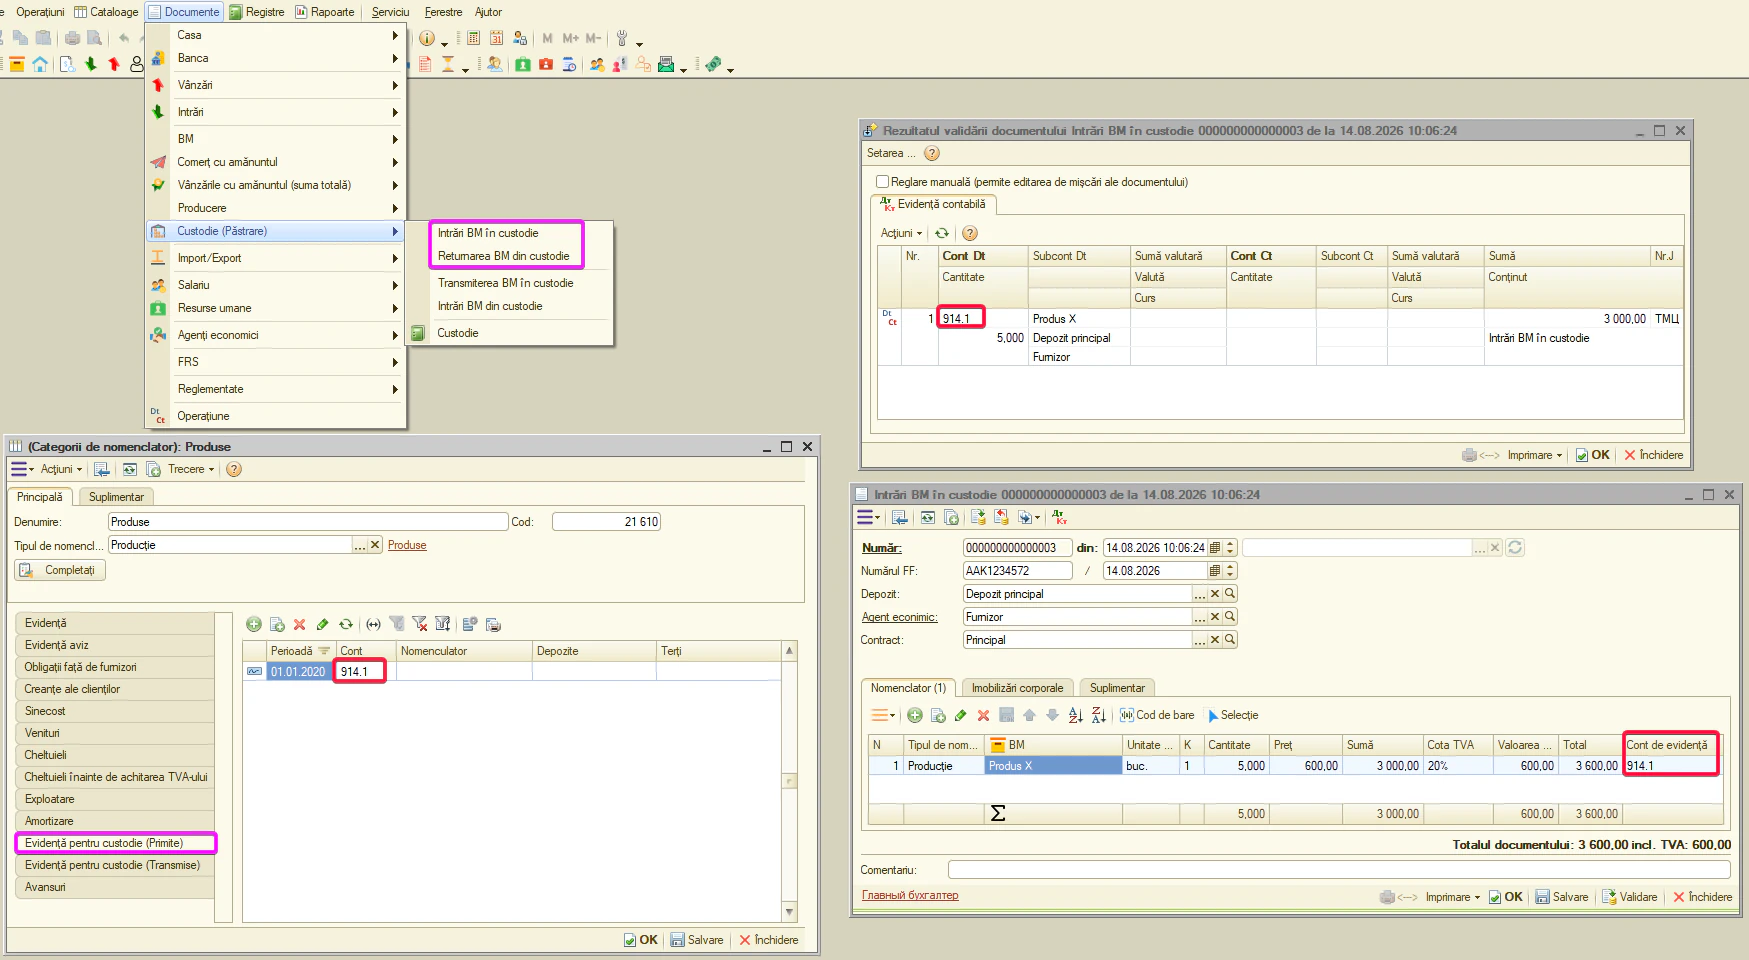
- Evidență pentru custodie (Transmise) — contul propriei producții predate în custodie. Standard — 216.4. Documente: «Transmiterea BM în custodie»; «Intrări BM din custodie».
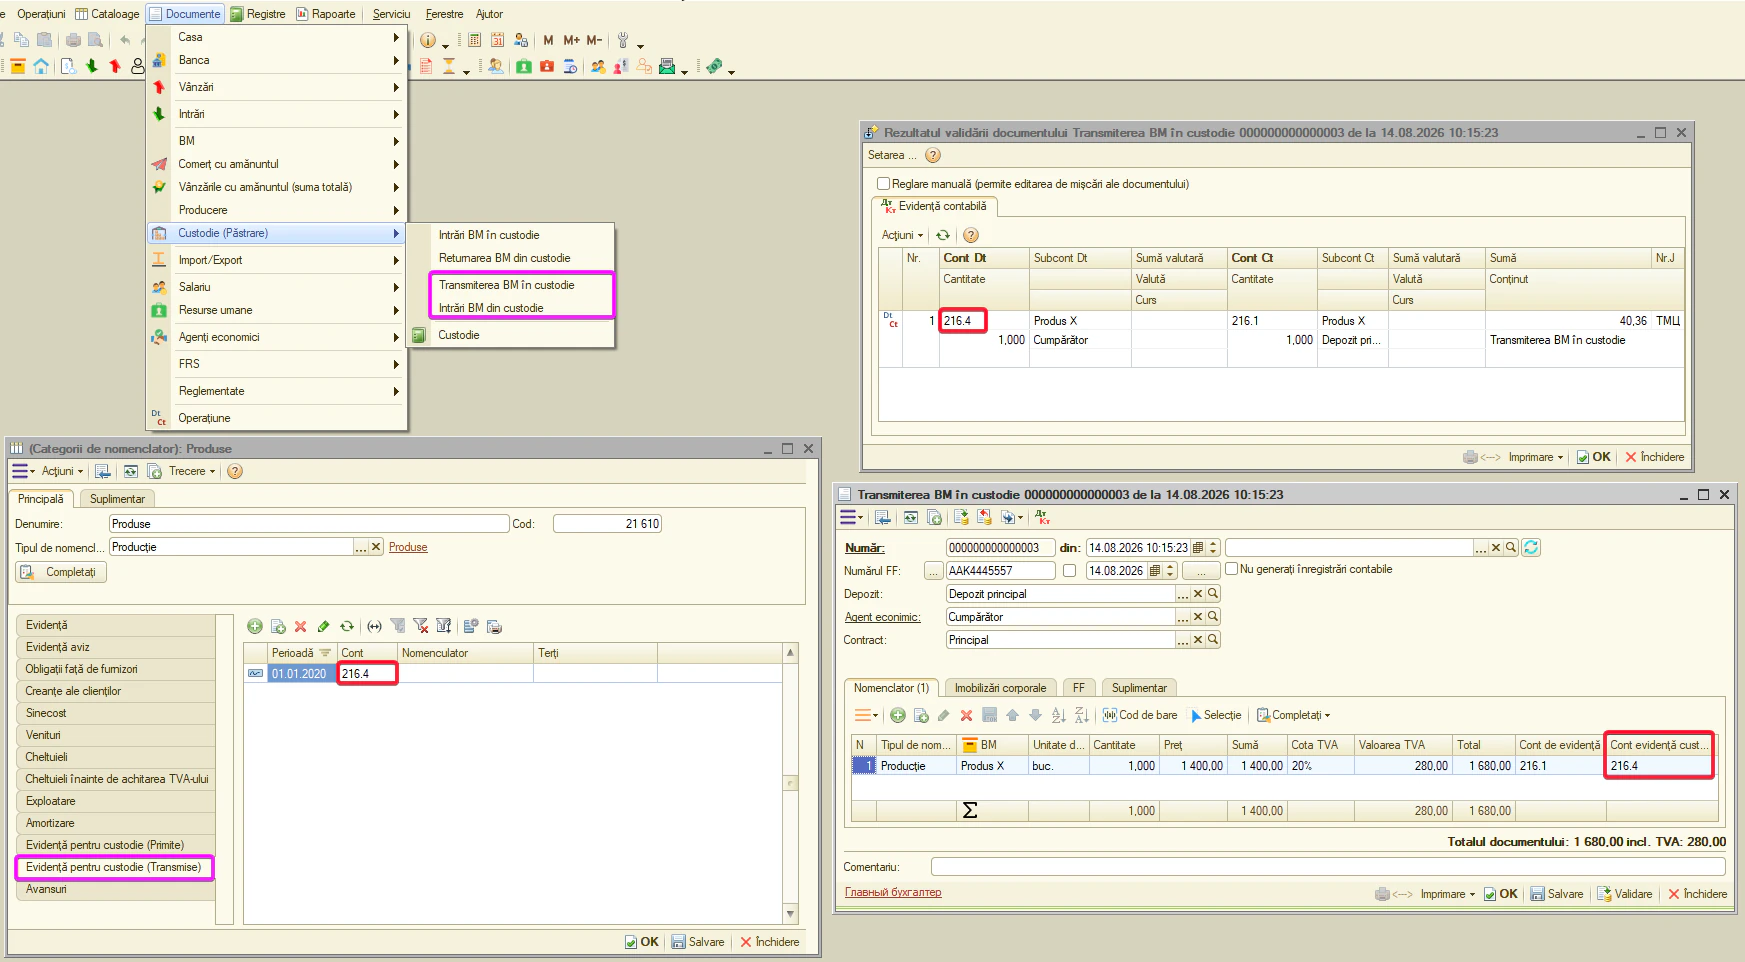
Atenție. dacă în custodie se predă producție fabricată în luna curentă, se recomandă s-o readuceți la propriul depozit înainte de închiderea lunii. Aceasta e necesar pentru formarea corectă a costului efectiv al producției. Dacă producția rămâne în custodie la momentul «Închiderii lunii», costul ei nu e definitiv. La calcularea costului, sistemul distribuie cheltuielile cu producția rămasă în evidență, ceea ce poate duce la un cost unitar eronat și, în consecință, poate afecta valoarea producției transferată în luna următoare. Producția poate rămâne în custodie pe termen mai lung dacă costul ei e deja definitiv — de exemplu, dacă a fost fabricată în luna precedentă și «Închiderea lunii» pentru ea a fost deja efectuată.
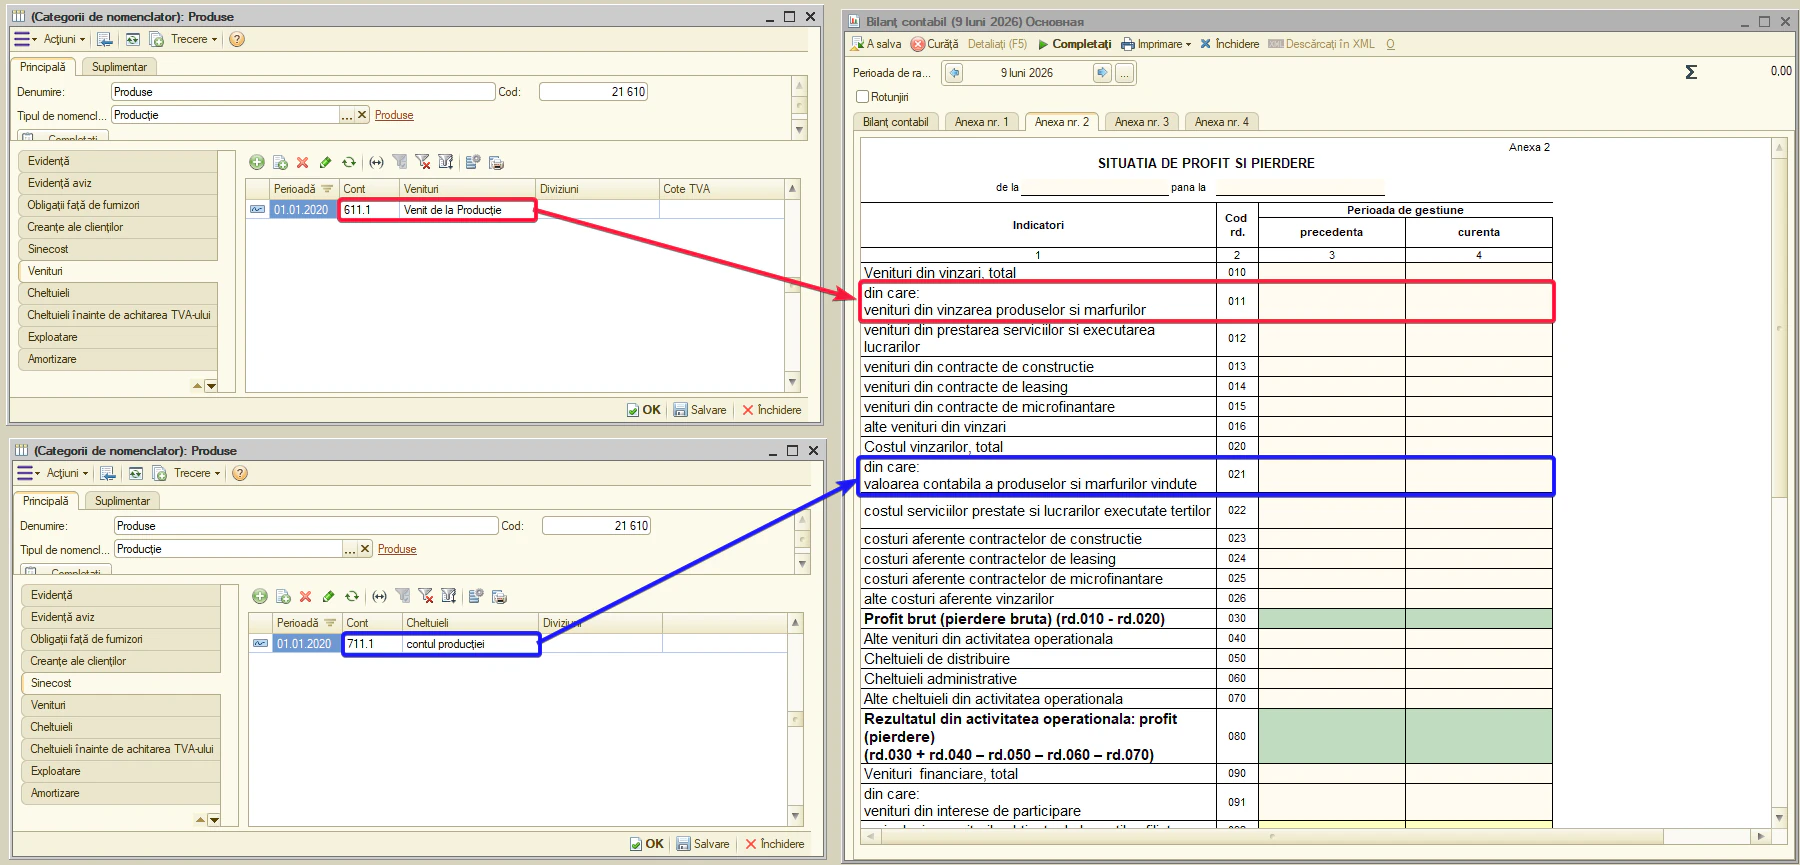
Atenție. contul de venituri și contul costului vânzărilor trebuie să fie corelate. Mărfurile și producția apar în Situația de profit și pierdere (Anexa nr. 2 la bilanț) pe rânduri strict determinate:
- venituri din vânzare — rândul 011 «din care: venituri din vânzarea produselor și mărfurilor»;
- costul vânzărilor — rândul 021 «din care: valoarea contabilă a produselor și mărfurilor vândute».
Alegeți conturile astfel încât veniturile să ajungă pe rândul 011, iar costul — pe rândul 021. O pereche greșită de conturi denaturează Anexa nr. 2 și provoacă erori în raportarea contabilă.
Exemplu: pentru producție, veniturile se înregistrează pe 611.1, iar costul vânzărilor — 711.1.
Tipul de activ: Mijloace fixe
«MF» — tip de nomenclator destinat evidenței activelor materiale pe termen lung (mijloacelor fixe).
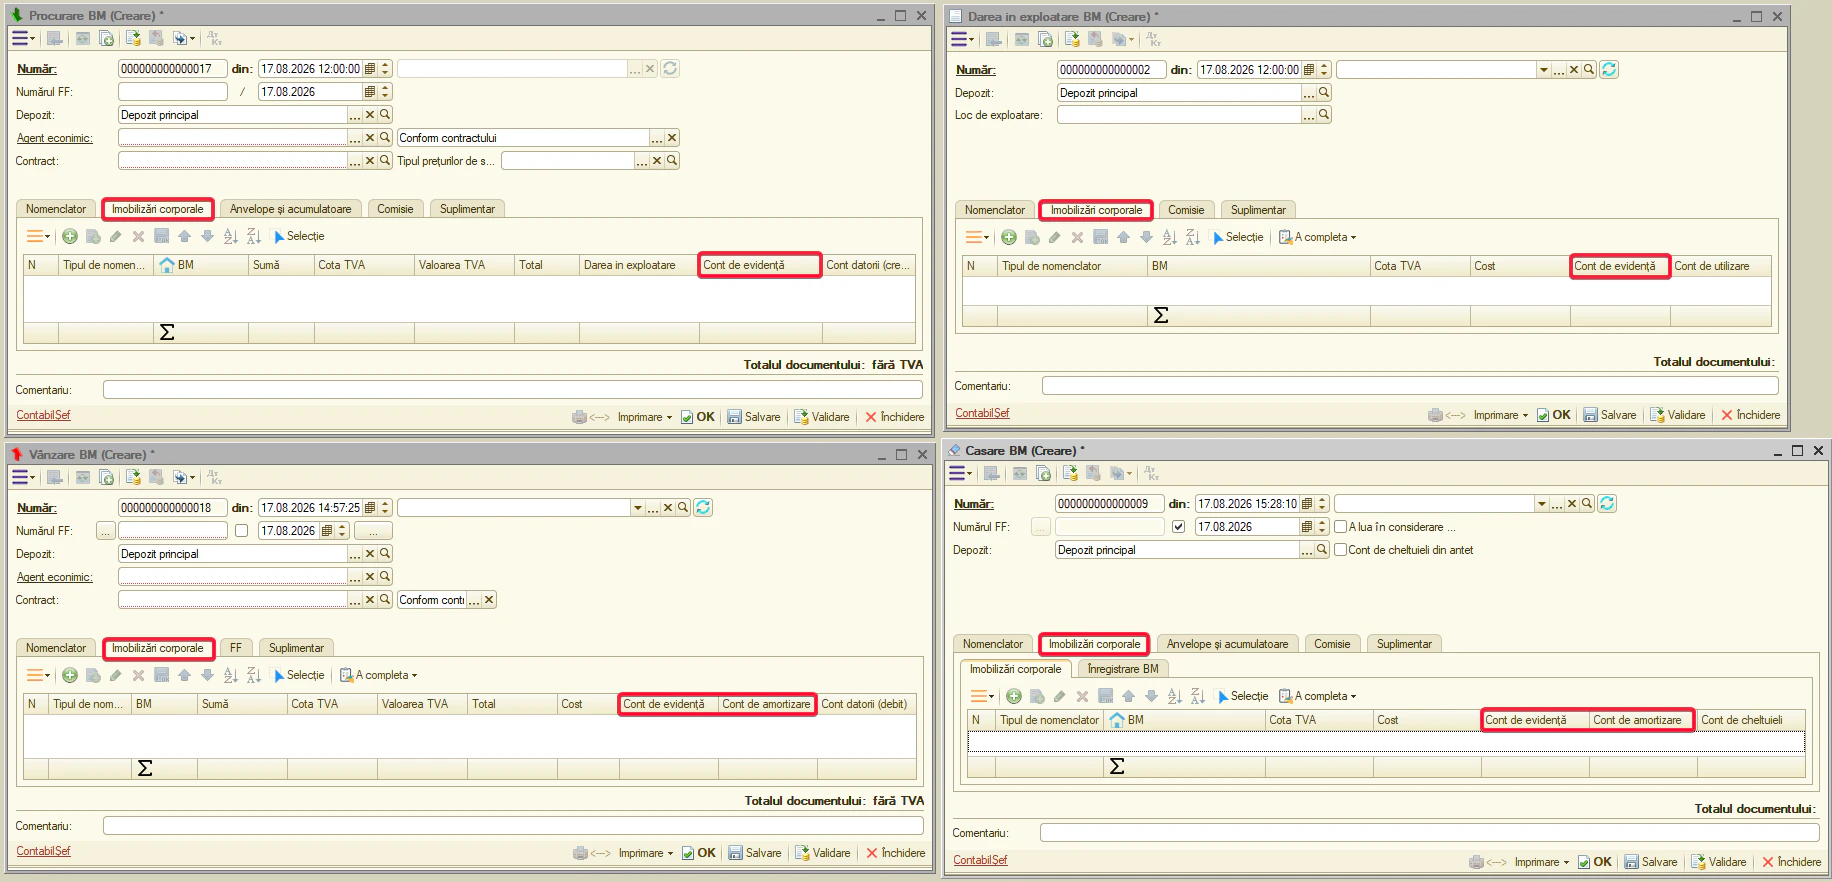
Mijloacele fixe se contabilizează în aceleași documente ca și BM-ul obișnuit — mărfuri, materiale, OMVSD. Diferența: pentru activele pe termen lung se folosește un tabel separat «Imobilizări corporale». Prin el se procesează operațiunile de bază: «Procurare BM», «Darea in exploatare BM», «Transfer BM», «Vânzare BM», «Casare BM» și altele cu active pe termen lung.
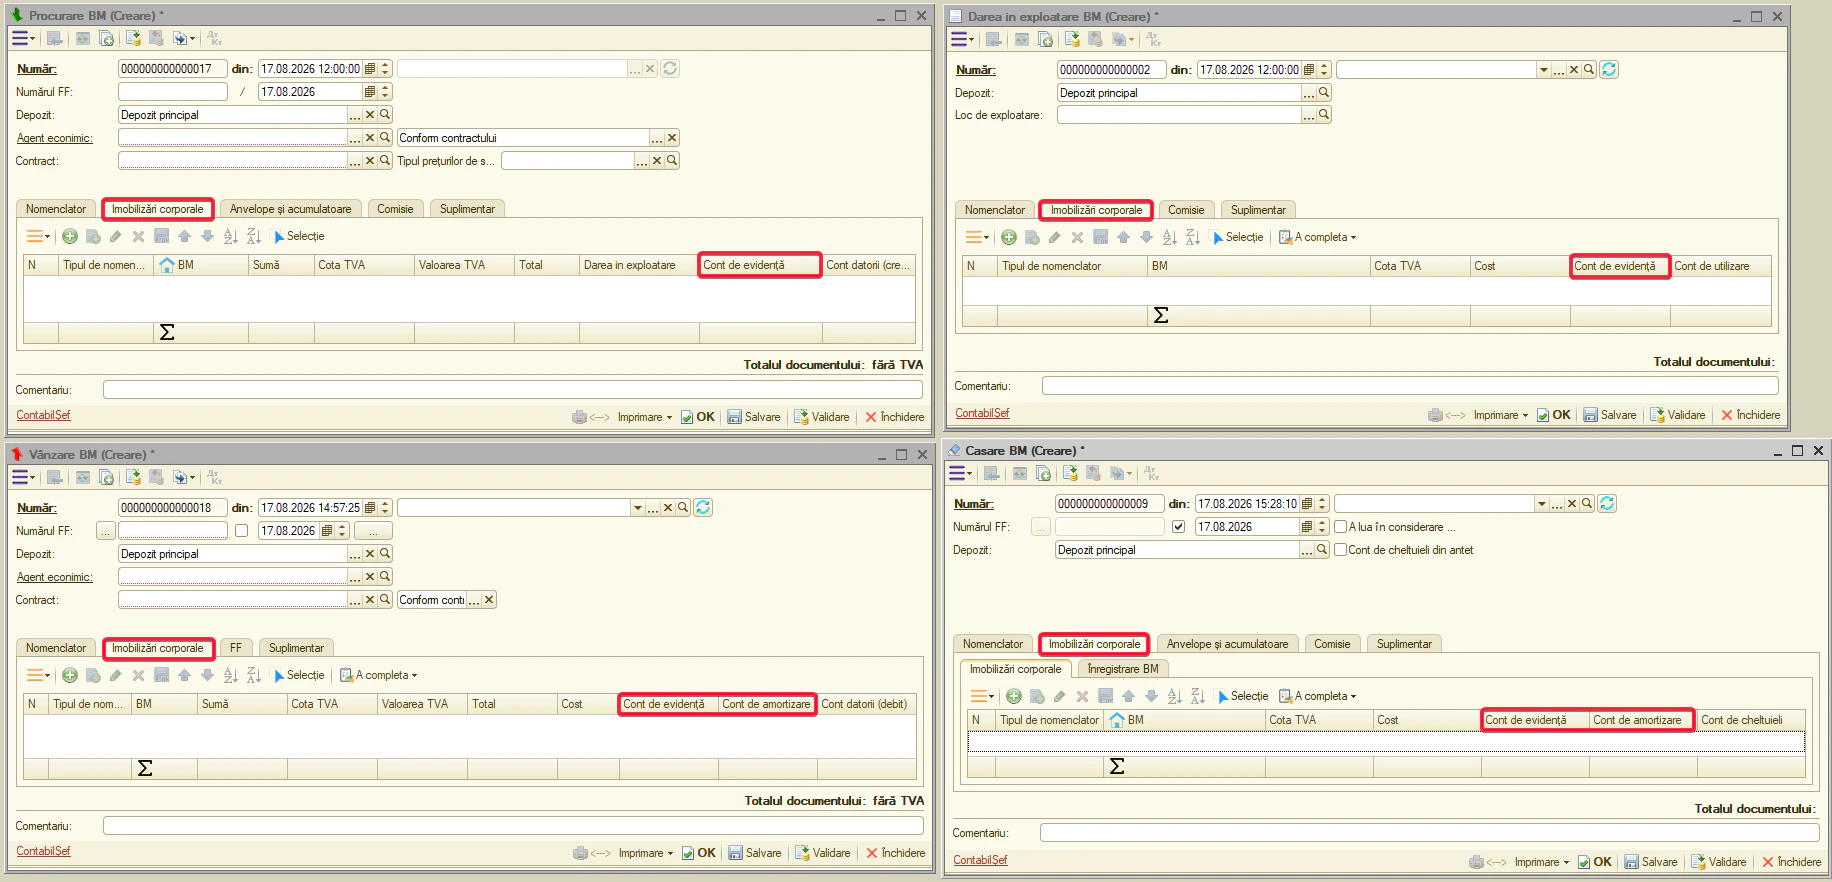
Fiecare obiect concret de mijloc fix e ținut în catalog separat «Active pe termen lung». Fișa lui conține datele principale: categoria de nomenclator, data punerii în funcțiune, metoda de calcul a amortizării, clasificatorul și alți parametri necesari contabilizării. Același catalog se folosește și pentru alte tipuri de active pe termen lung, de exemplu «Active biologice», «Investiții imobiliare».
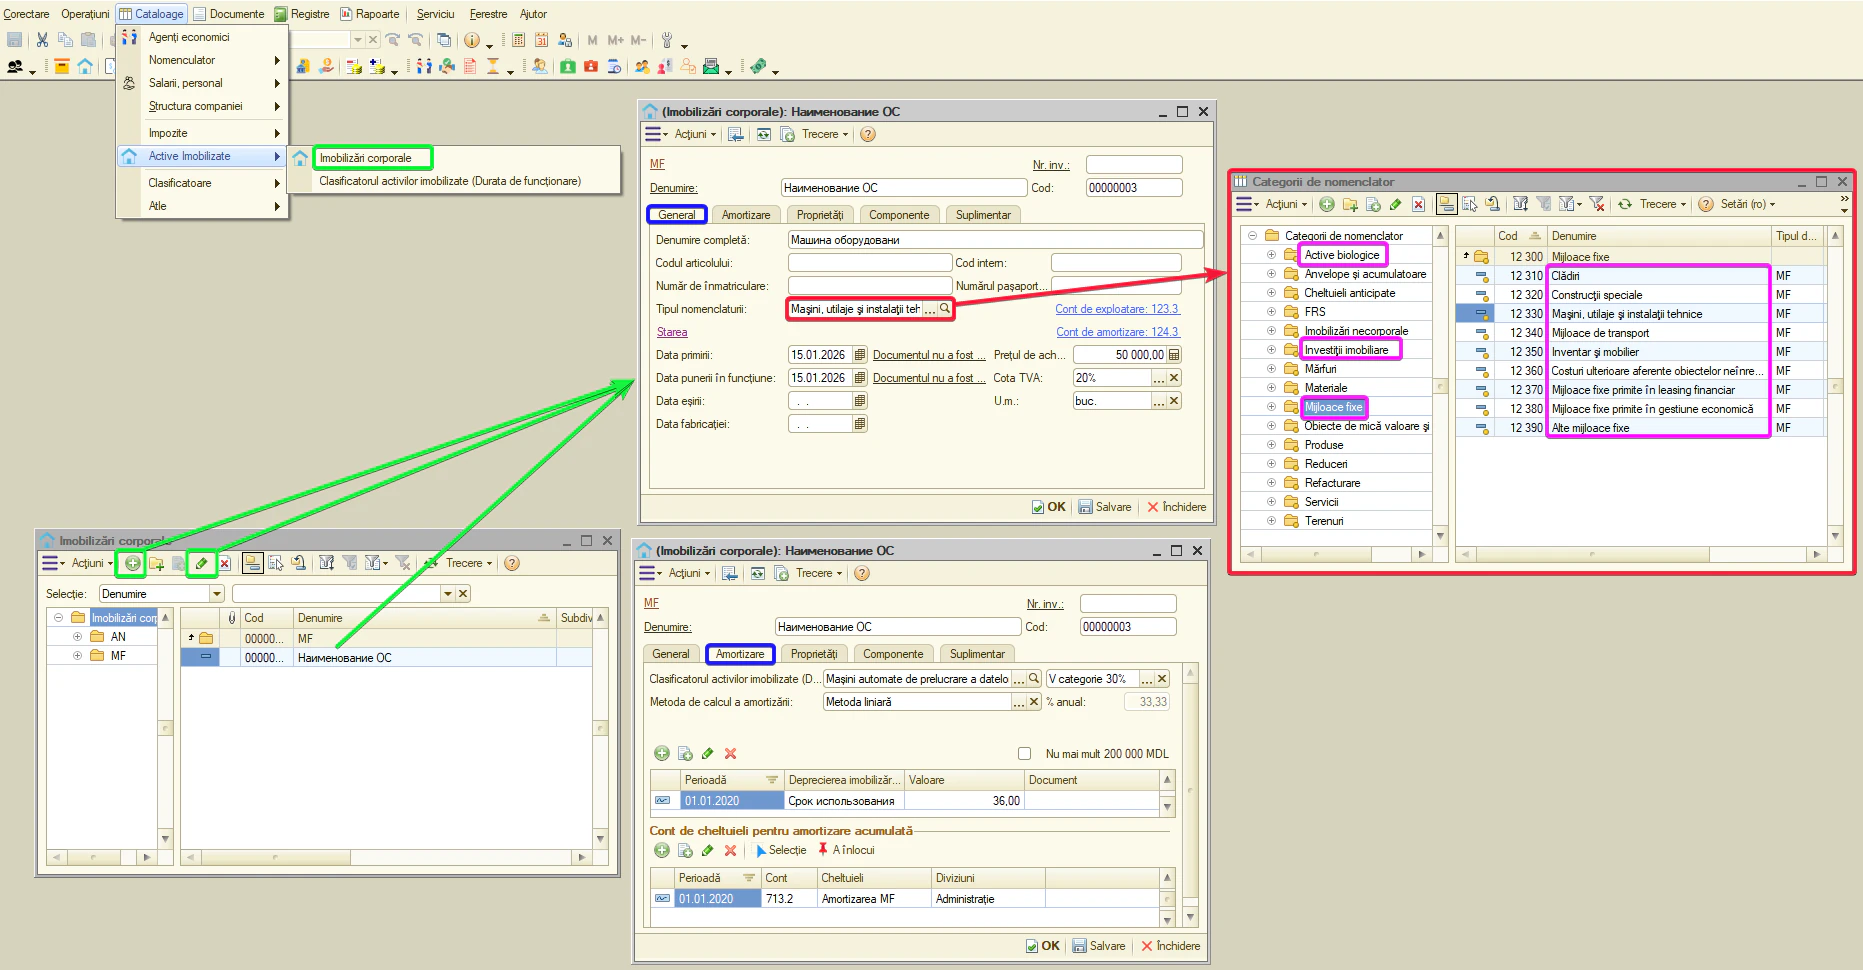
Pe lângă documentele obișnuite de mișcare a bunurilor materiale (BM), pentru mijloacele fixe sunt prevăzute operațiuni separate:
- «Reparația mijloacelor fixe» — pentru reflectarea reparațiilor;
- calculul amortizării — lunar, prin documentul «Închiderea lunii».
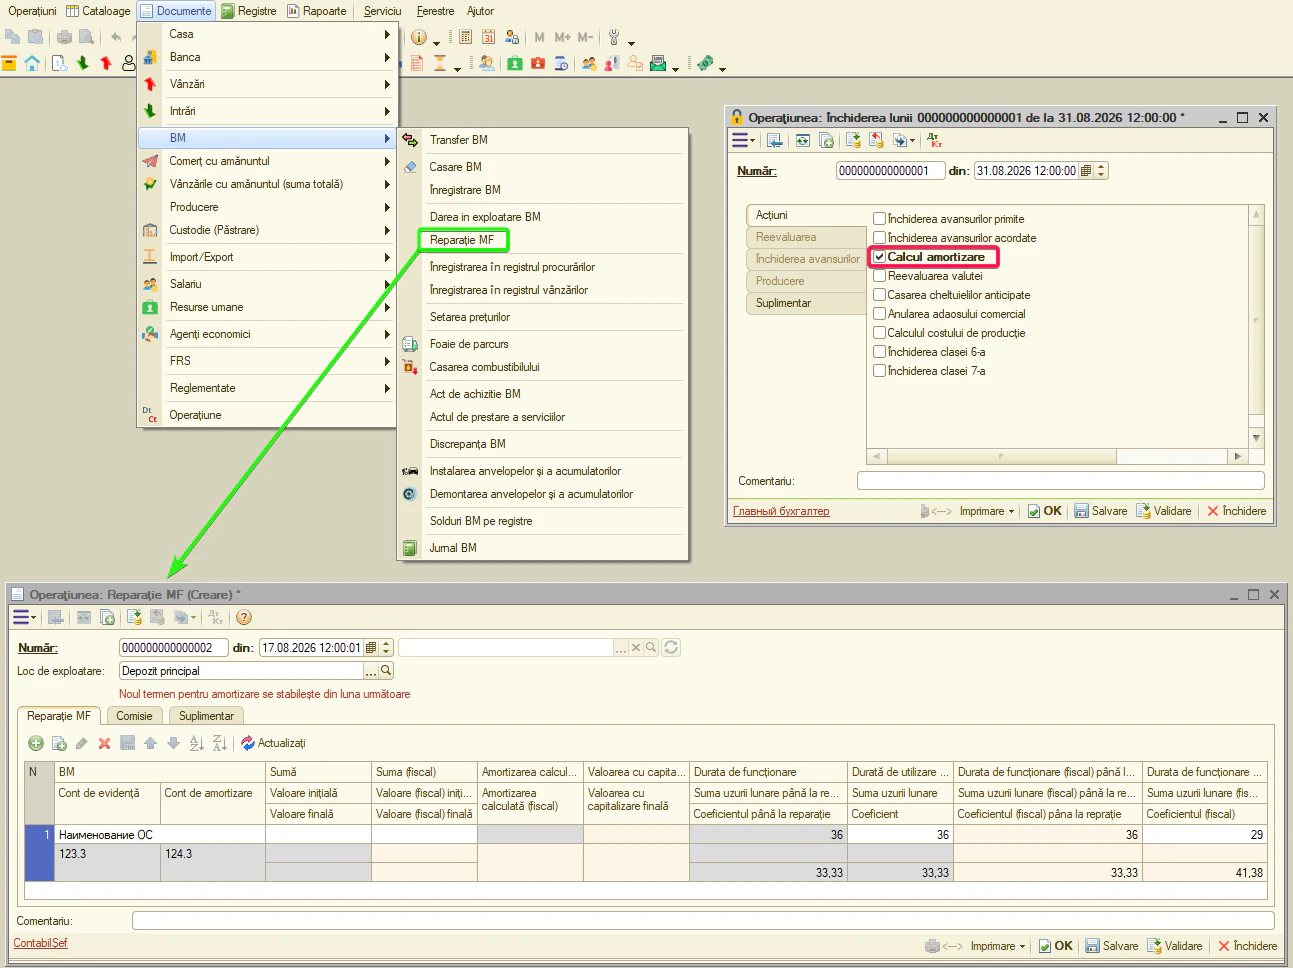
De aceea, categoria de nomenclator «Mijloace fixe» conține file suplimentare față de mărfuri și materiale — apar file precum «Amortizare» și «Exploatare».
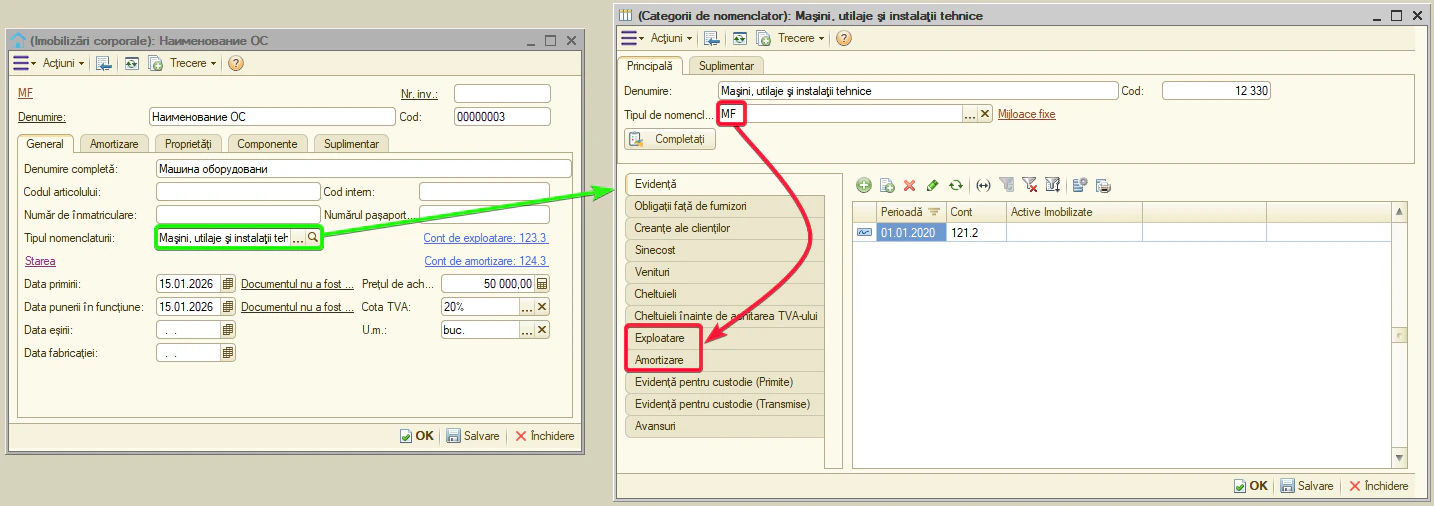
- Evidență — contul mijlocului fix neintrat încă în exploatare. Standard — 121.2. Se aplică la «Procurare BM» când pe fila «Imobilizări corporale» coloana «Darea in exploatare» = «Nu»: obiectul se înregistrează ca activ pe termen lung nedat în exploatare. Documente: «Procurare BM», «Import de BM».
Observație. imediat ce obiectul e pus în funcțiune — în «Procurare BM» coloana «Darea in exploatare» = «Da» sau ulterior prin documentul «Darea in exploatare BM» — evidența trece pe contul din fila «Exploatare» (123.x), și toate operațiunile ulterioare (transfer, vânzare, casare, reparație) se vor desfășura pe acesta.
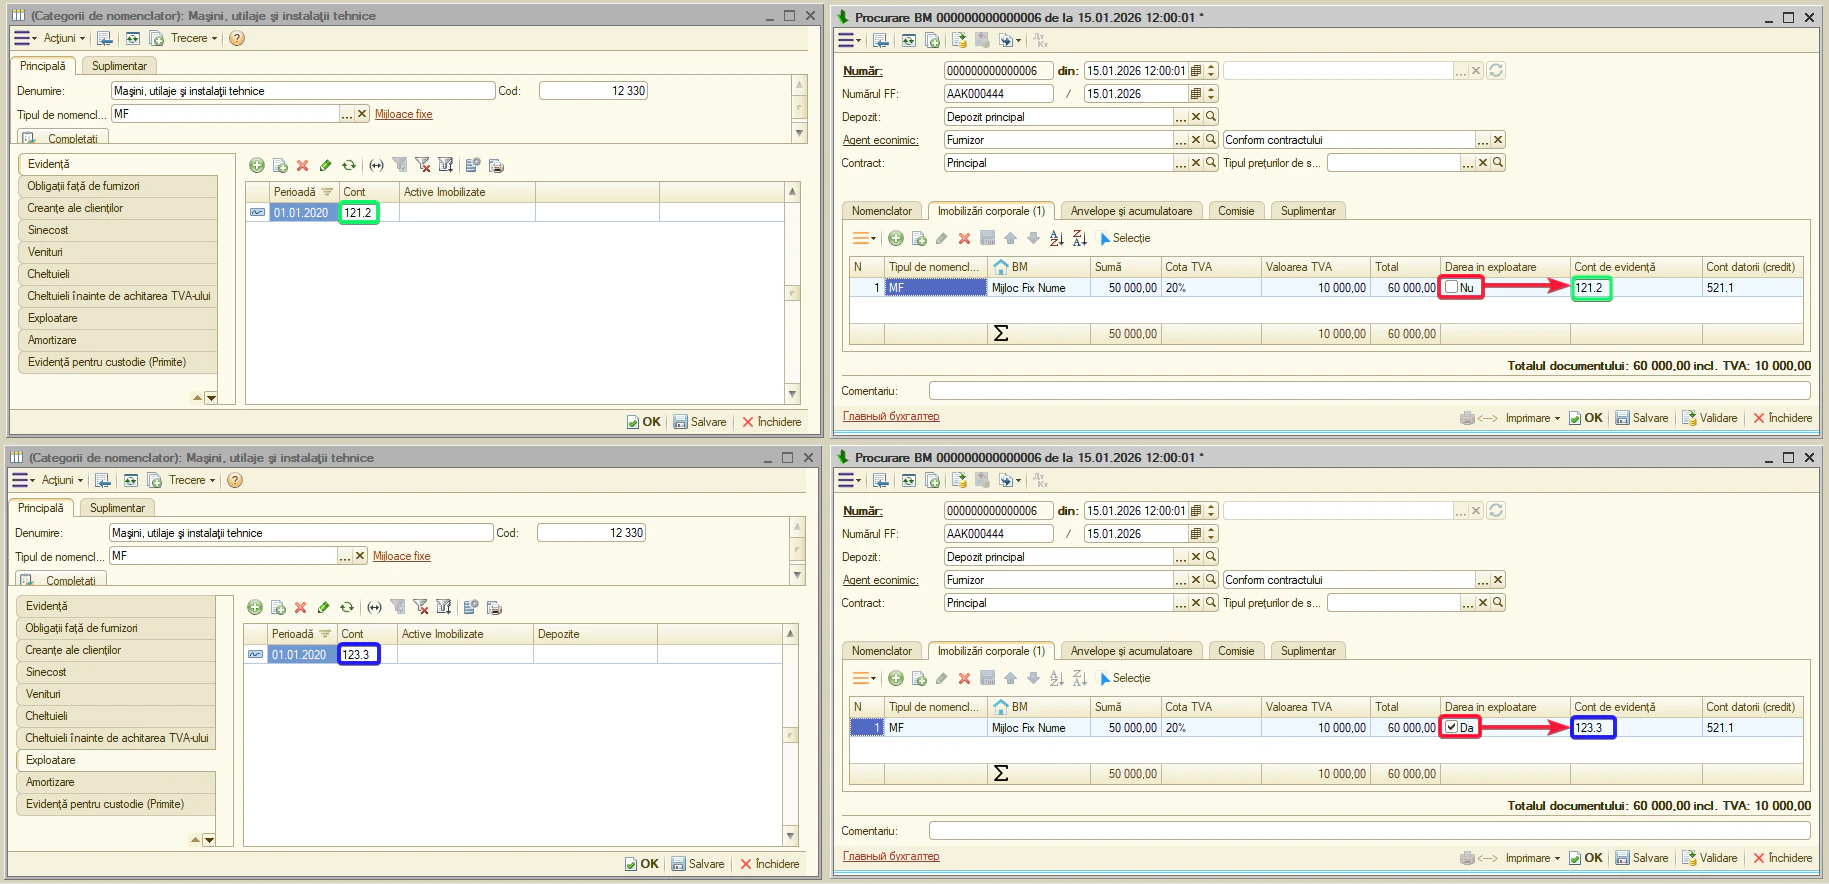
- Exploatare — contul mijlocului fix aflat în exploatare. Standard — 123.x. Obiectul ajunge pe el la punerea în funcțiune (bifa «Darea in exploatare» în «Procurare BM» sau documentul «Darea in exploatare BM»), și pe el se desfășoară toate operațiunile ulterioare. Documente: «Darea in exploatare BM», «Procurare BM» (punere imediată în funcțiune), «Transfer BM», «Vânzare BM», «Casare BM», «Reparație MF», «Export BM», «Returnarea BM de la cumpărător», «Listă de inventariere», documente de custodie.
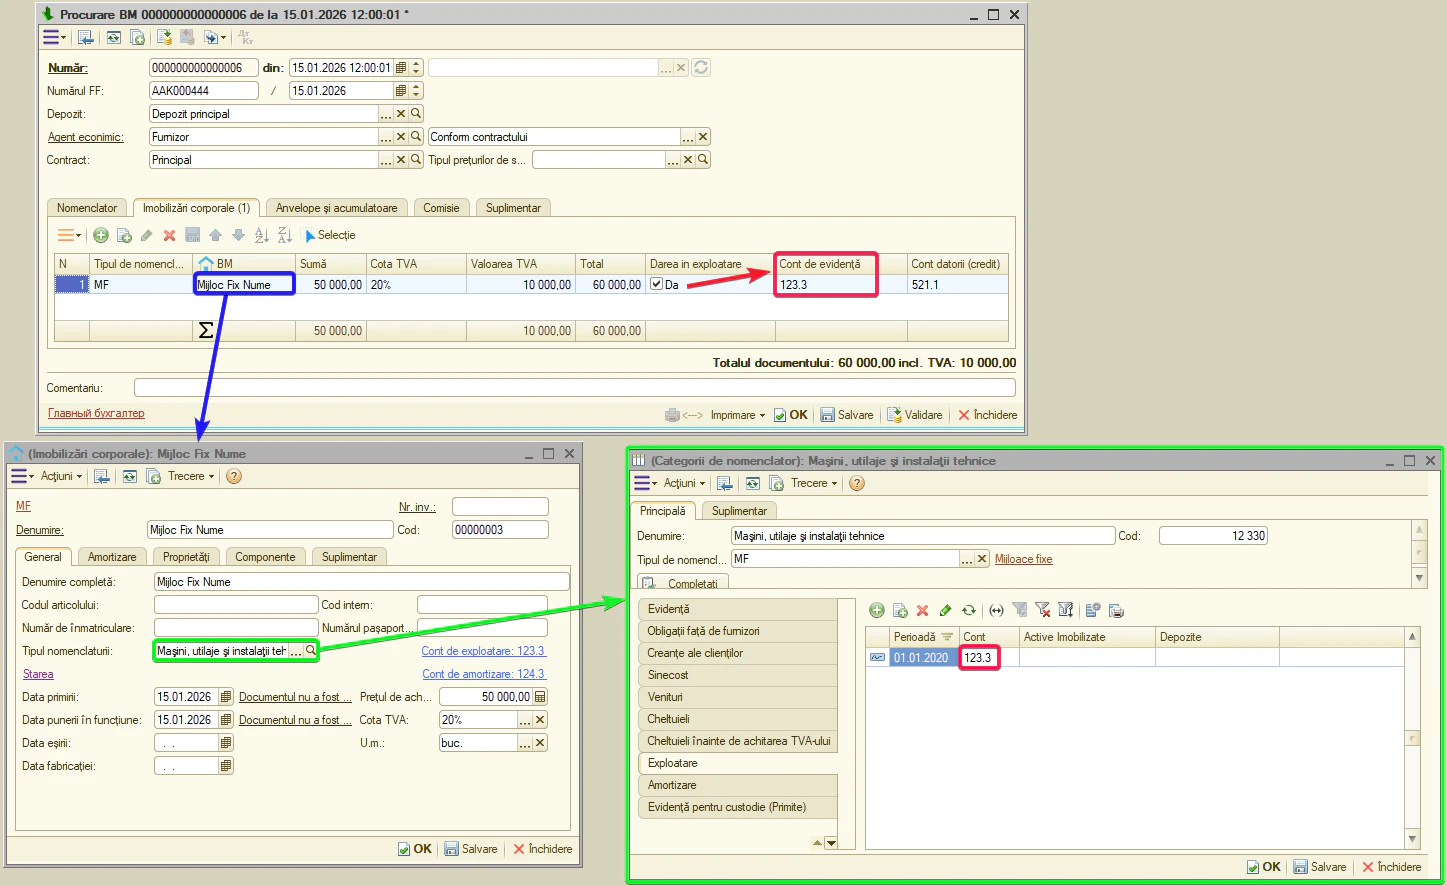
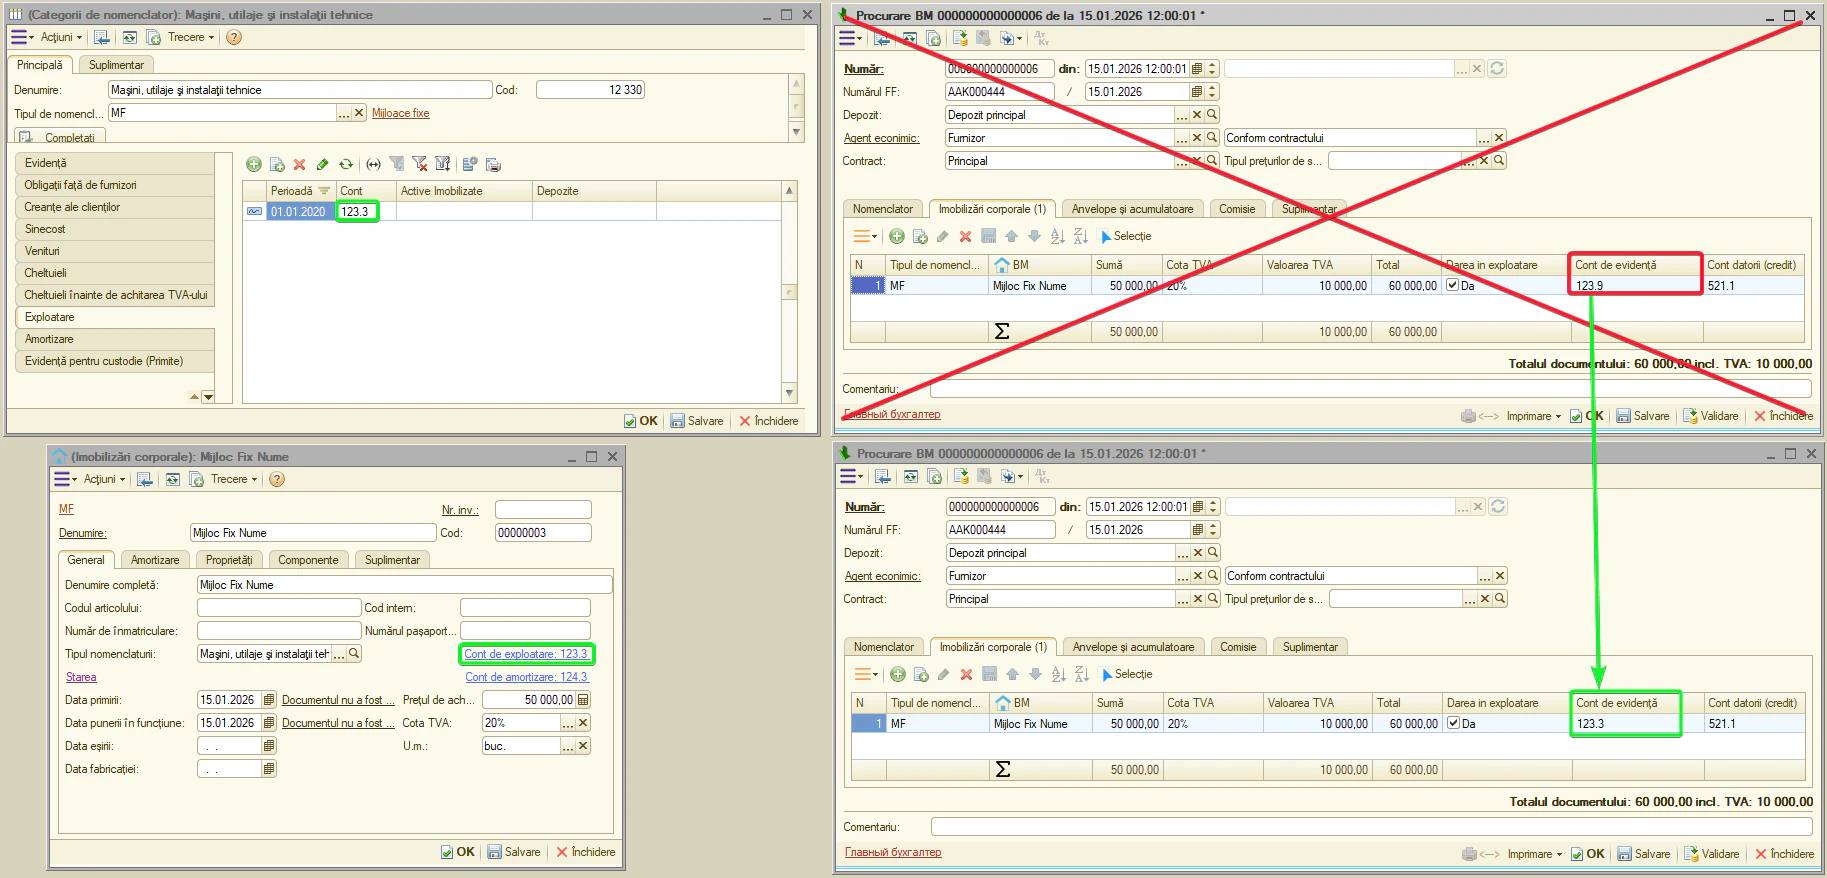
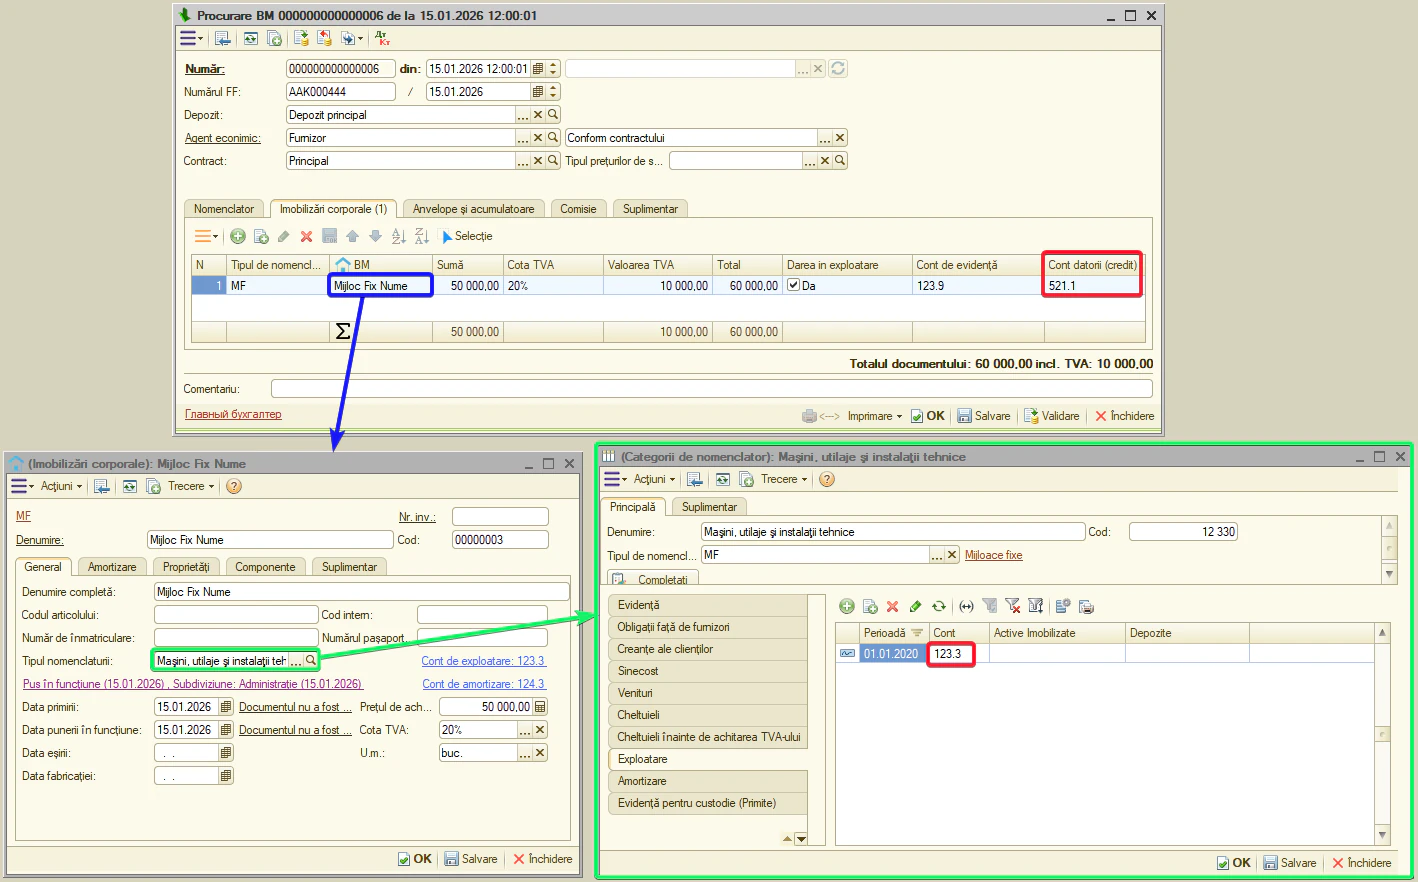
Atenție. contul de evidență se preia din «Categorie de nomenclator» și se înscrie în coloana «Cont evidență» a documentului în momentul adăugării rândului. Dacă după aceea se schimbă categoria de nomenclator, documentele deja create NU se recalculează automat — păstrează contul vechi, atât în tabel, cât și în formulele contabile formate.
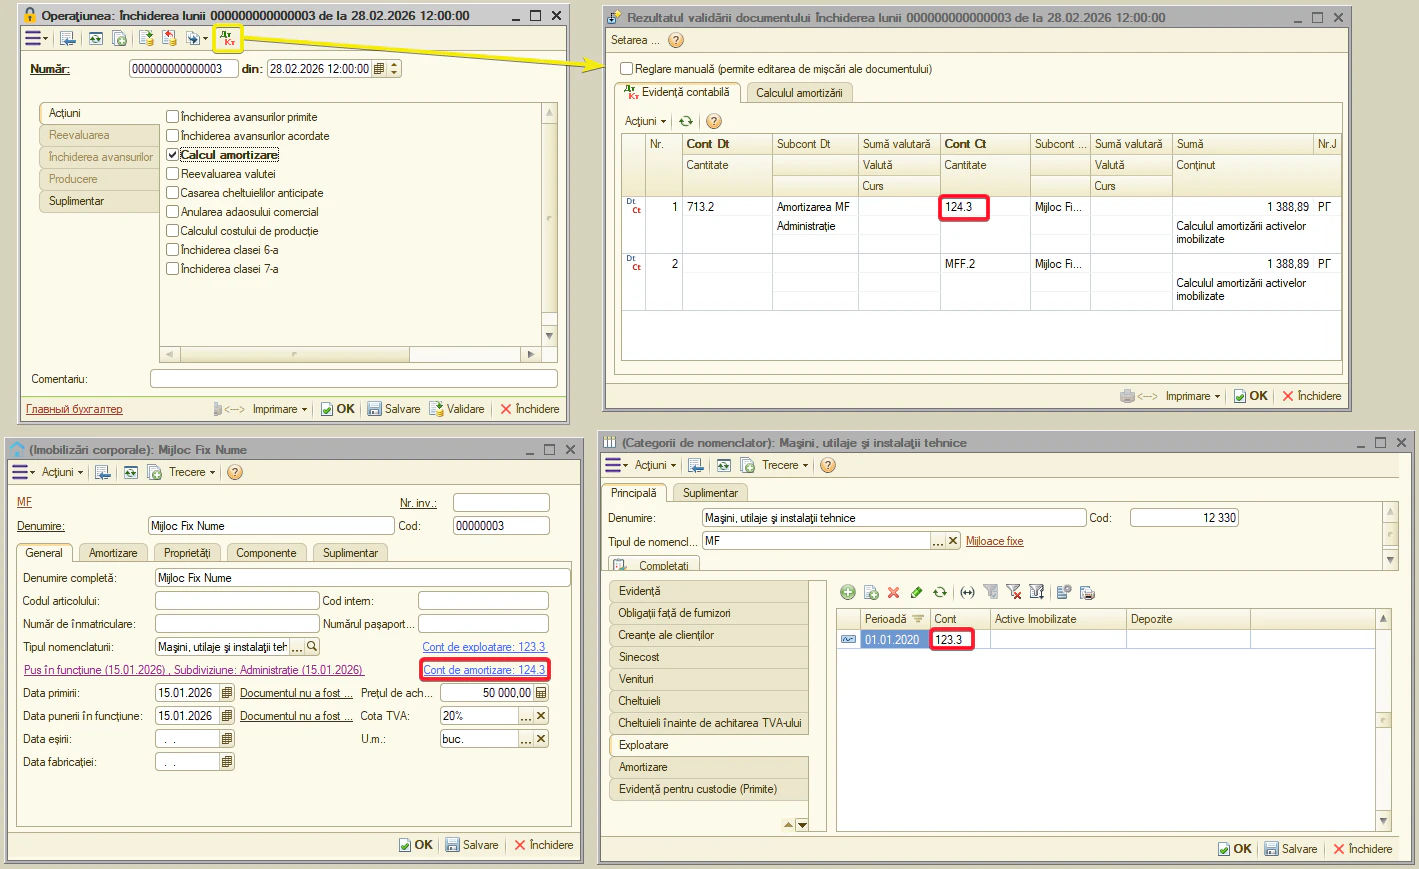
Exemplu: un mijloc fix a fost creat cu o categorie eronată (contul 123.9). S-a înregistrat «Procurare BM». Ulterior categoria a fost corectată (contul 123.3). Vechea «Procurare BM» va continua să conțină 123.9, deși fișa mijlocului fix e acum legată de categoria cu 123.3. Această neconcordanță poate face ca același mijloc fix să fie evidențiat pe subconturi diferite, inclusiv la calculul uzurii în «Închiderea lunii», ceea ce va denatura contabilitatea.
Ce faceți: după schimbarea categoriei, verificați toate documentele create anterior pentru acel mijloc fix. În fiecare document aduceți valoarea din «Cont evidență» în acord cu noua categorie — modificați manual sau reselectați activul pe rând. Revalidați documentul. Dacă pentru mijlocul fix s-a calculat deja uzura prin «Închiderea lunii», revalidați și documentele respective.
- Amortizare — contul amortizării cumulate. Standard — 124.x. Documente: «Închiderea lunii» (calcul lunar al uzurii), «Vânzare BM», «Casare BM», «Transfer BM», «Transmiterea BM în custodie», «Export BM», «Returnarea BM de la cumpărător», «Listă de inventariere», «Reparație MF».
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM».
Observație. la «Import de BM» (import de mijloace fixe) contul datoriilor față de furnizori nu se preia din această filă.
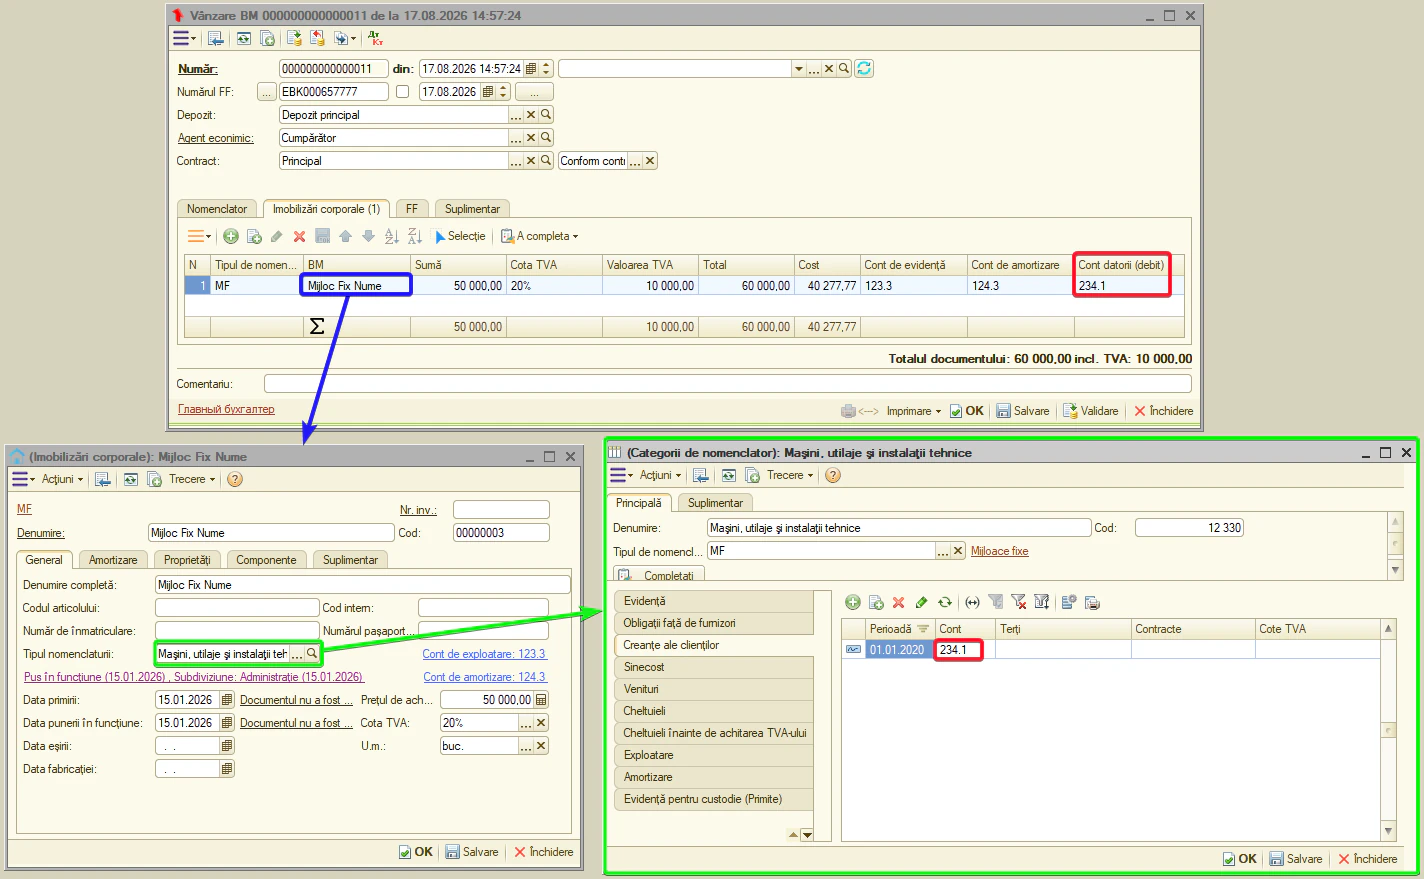
- Creanțe ale clienților — contul cumpărătorului. Standard — 234.1. Documente: «Vânzare BM».
Observație. la «Export BM» (export de mijloace fixe) contul creanțelor nu se preia din această filă.
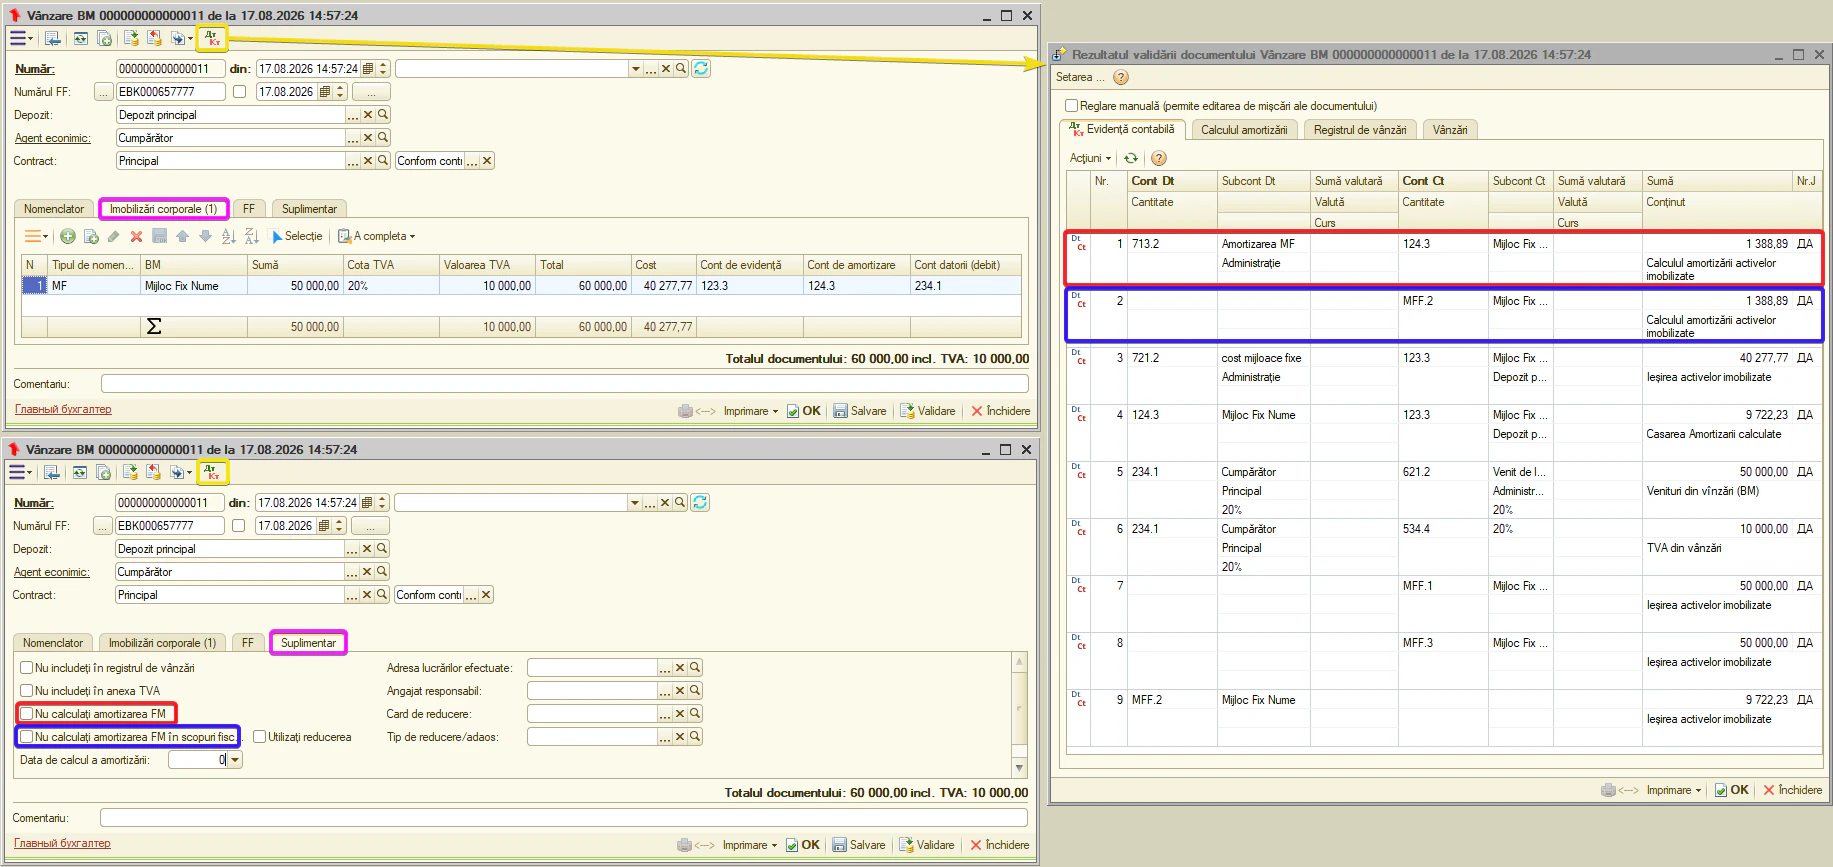
Atenție. la vânzarea unui mijloc fix prin «Vânzare BM», pe fila «Suplimentar» a documentului sistemul calculează uzura MF pentru luna vânzării — separat în contabilitatea financiară de cea fiscală. Aceasta se gestionează prin bife:
- «A nu calcula uzura MF» — dezactivează calculul în contabilitatea financiară;
- «A nu calcula uzura MF fiscal» — dezactivează calculul fiscal.
Alături se specifică «Data de calcul a amortizării» — ziua până la care se calculează uzura. Implicit (fără bife) uzura pe luna vânzării se calculează contabil și fiscal.
- Sinecost — contul casării valorii reziduale la vânzare. Documente: «Vânzare BM», «Export BM».
Observație. contul costului vânzărilor nu apare ca o coloană separată editabilă în documente — sistemul îl introduce în formula contabilă automat. Totuși, contul are analitică — Subcontul 1 (uneori 2 și 3). Completați Subcontul 1 chiar pe această filă a categoriei: costul se va casa direct pe analitica dorită. Dacă lăsați subcontul necompletat, în formulă apare fără analitică <...>.
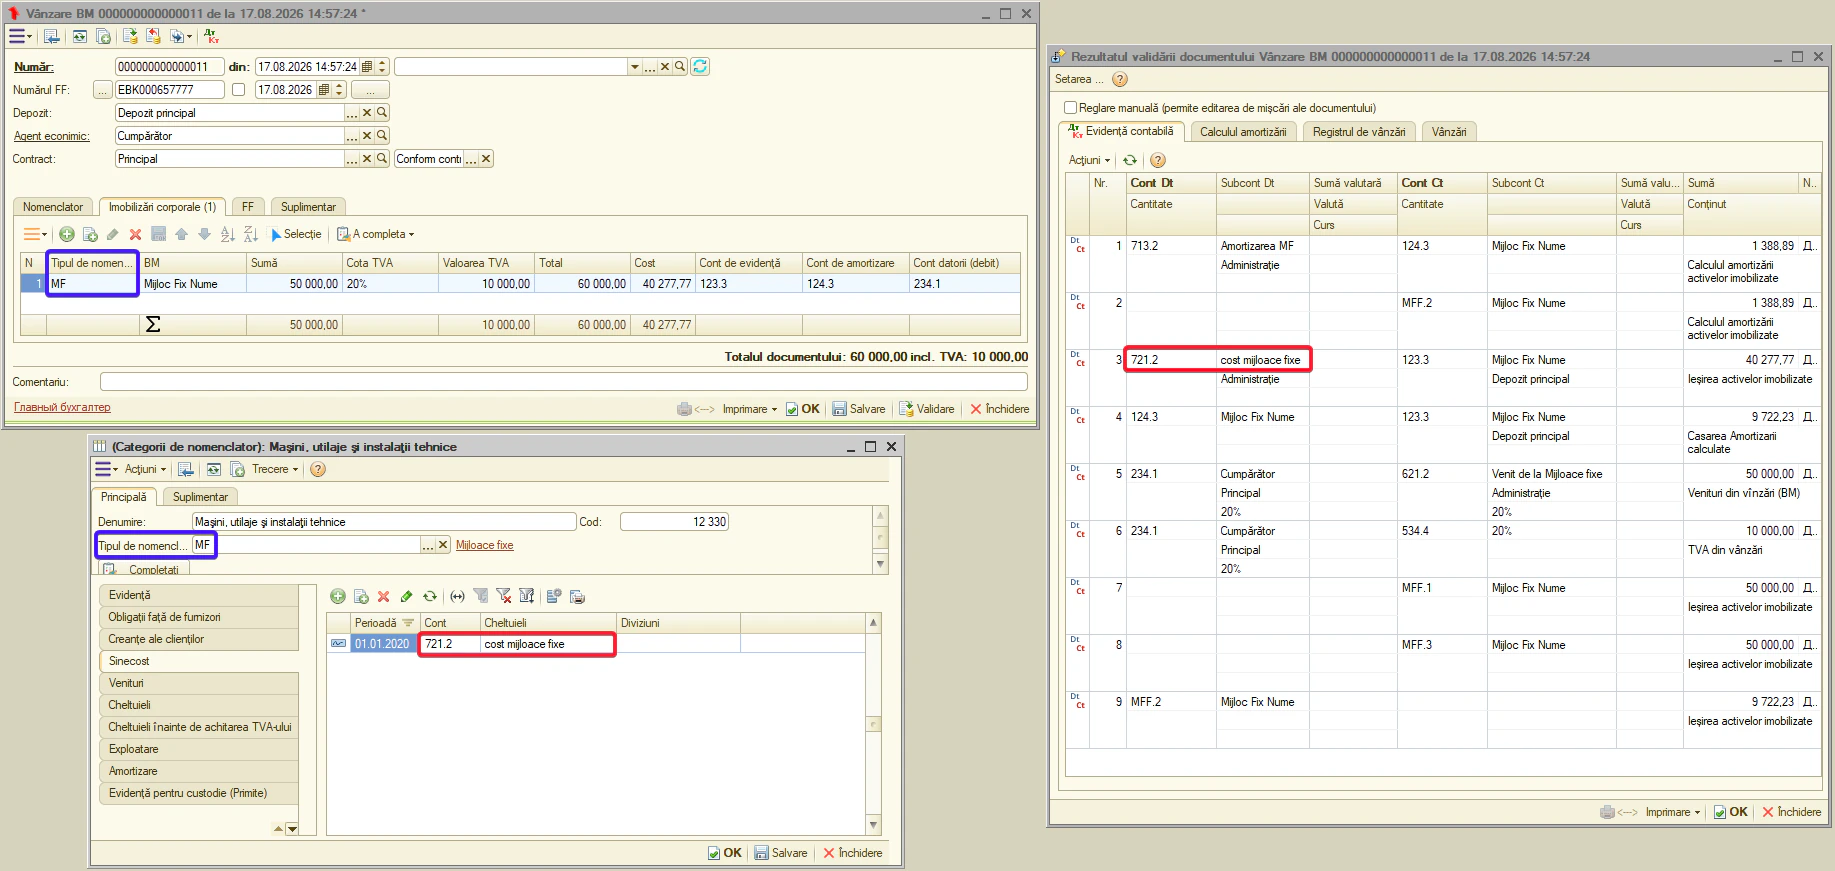
- Venituri — contul venitului din vânzarea MF. Documente: «Vânzare BM», «Export BM».
Observație. contul de venituri este inclus automat în formula contabilă și are propria analitică — Subcontul 1. Completând Subcontul 1 pe această filă, evidența venitului nu va fi fără analitică <...>.
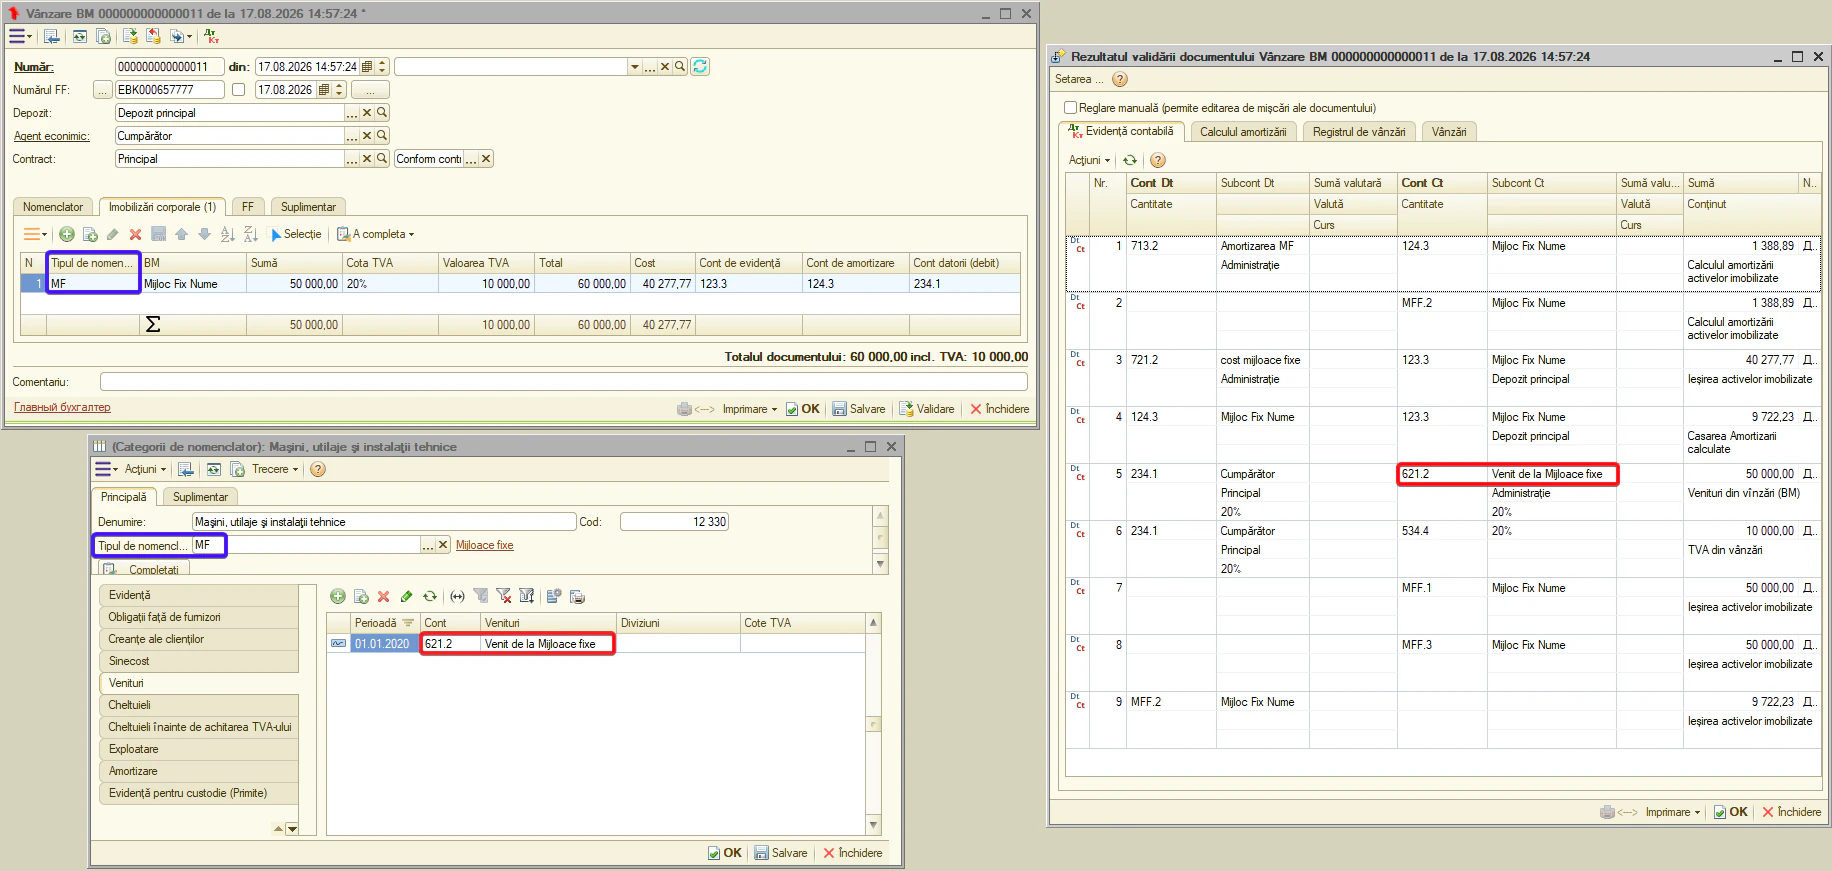
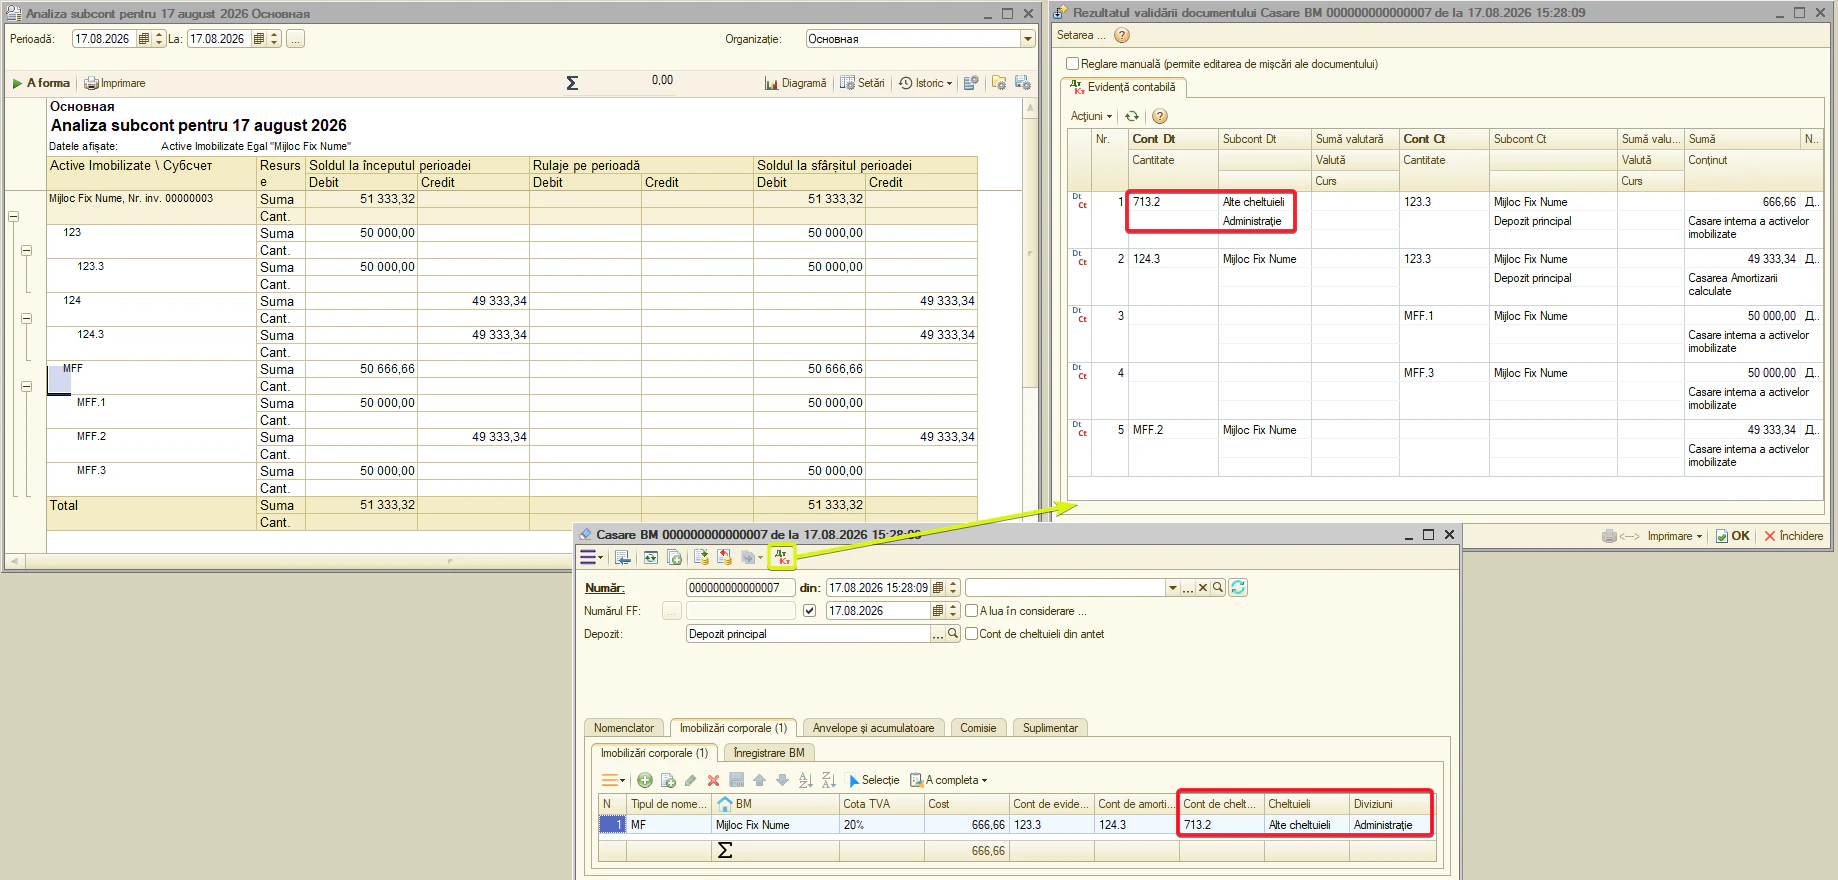
- Cheltuieli — contul de cheltuieli. Documente: «Casare BM».
Observație. acesta este contul de cheltuieli pe care sistemul îl propune implicit. După necesitate se poate schimba direct în documentul «Casare BM» și printr-un rând individual, fără a modifica categoria de nomenclator.
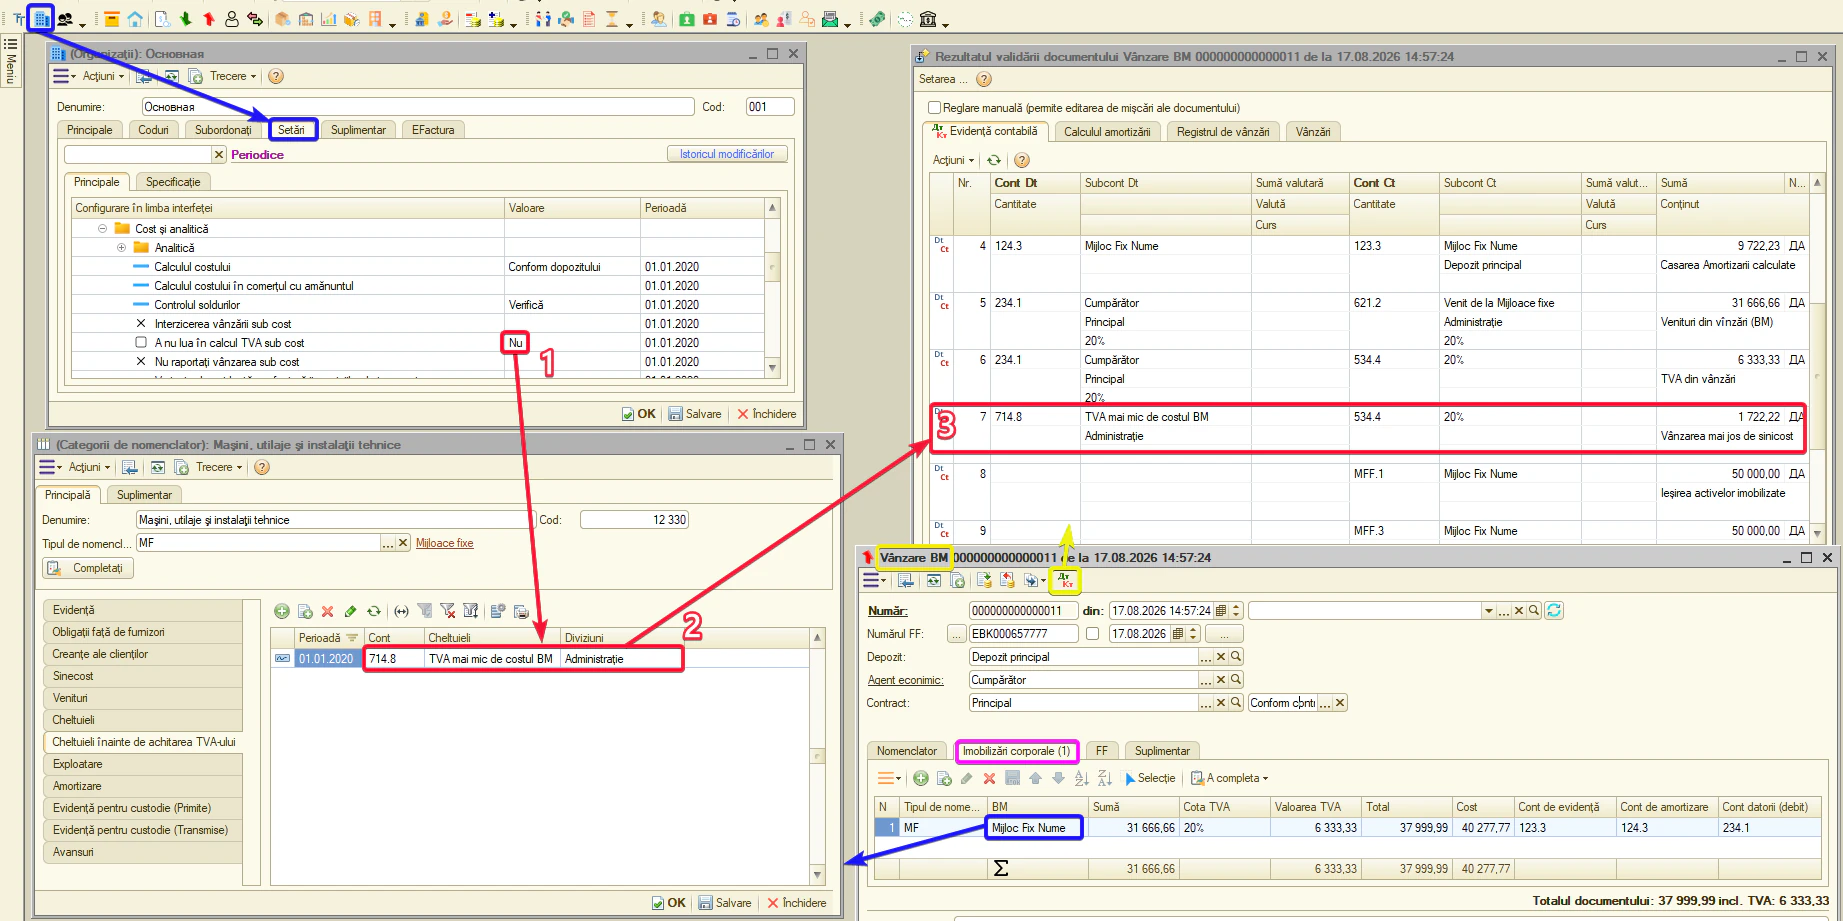
- Cheltuieli înainte de achitarea TVA-ului — contul de cheltuieli pentru TVA calculat suplimentar la vânzarea sub cost. Documente: «Vânzare BM».
Observație. filă obligatorie dacă în setarea «A nu lua în calcul TVA sub cost» e setat «Nu» sau e gol. La vânzarea sub cost, sistemul calculează TVA suplimentar pe diferență și îl alocă pe contul de aici. Dacă parametrul e «Da», calculul nu se face și contul nu e utilizat.
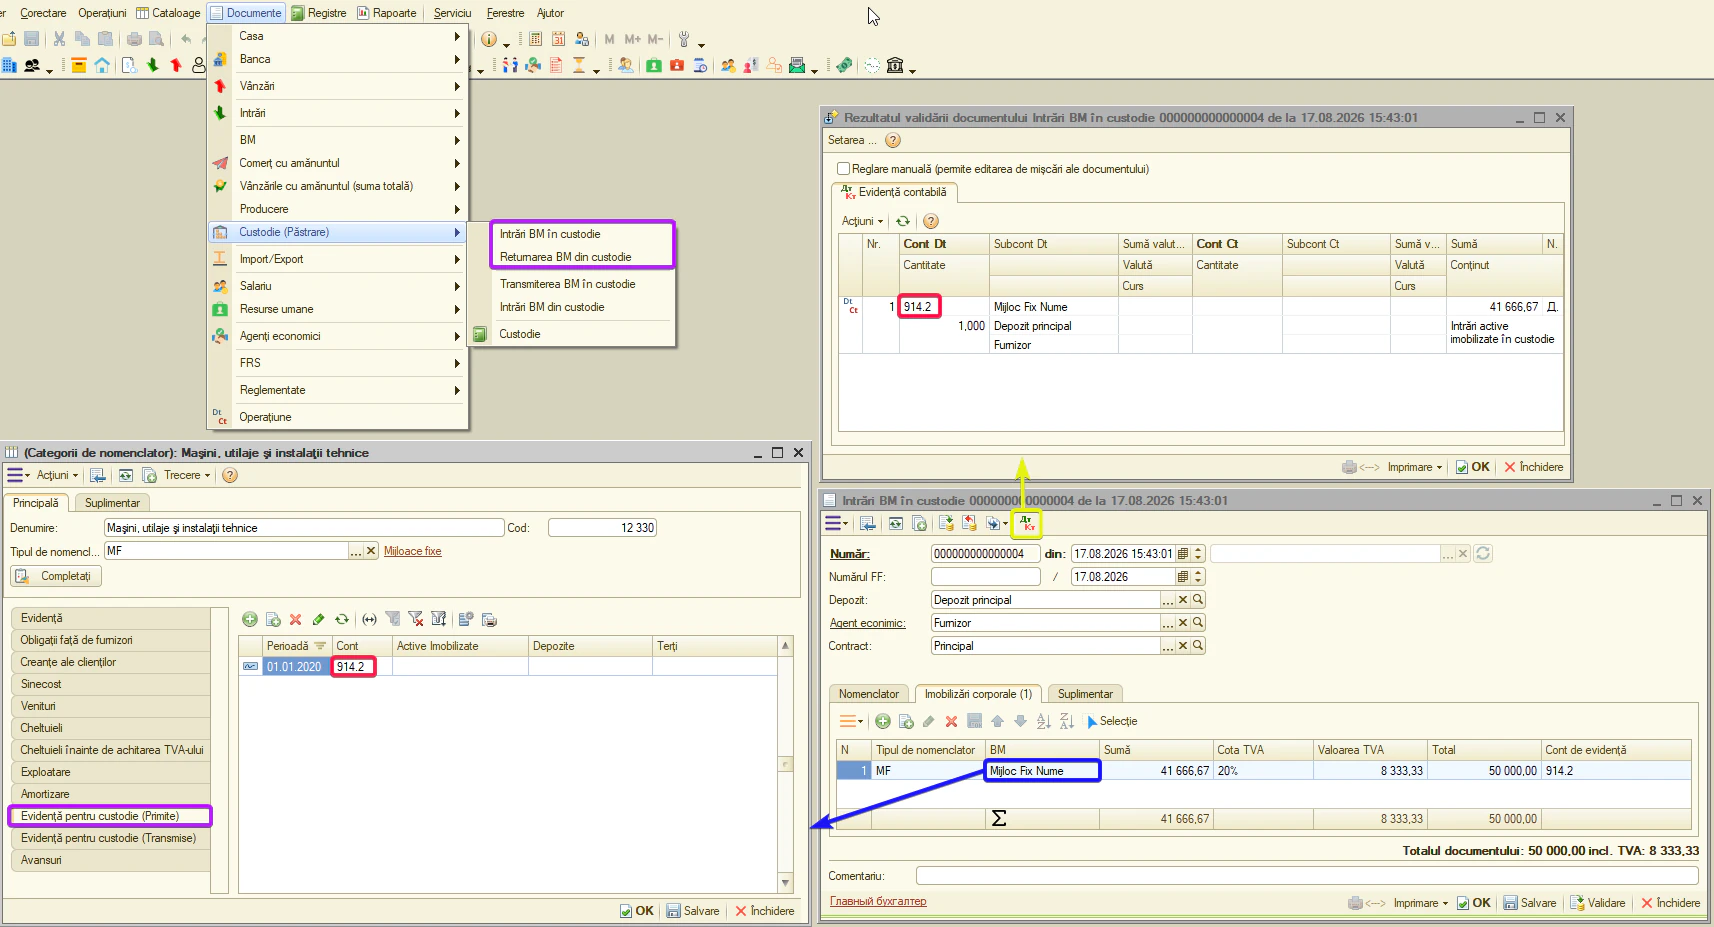
- Evidență pentru custodie (Primite) — cont extrabilanțier pentru obiecte terțe în custodie. Standard — 914.2.
Observație. un mijloc fix terț primit în custodie se înregistrează numai pe contul extrabilanțier. Nefiind activul dvs., uzura nu se calculează.
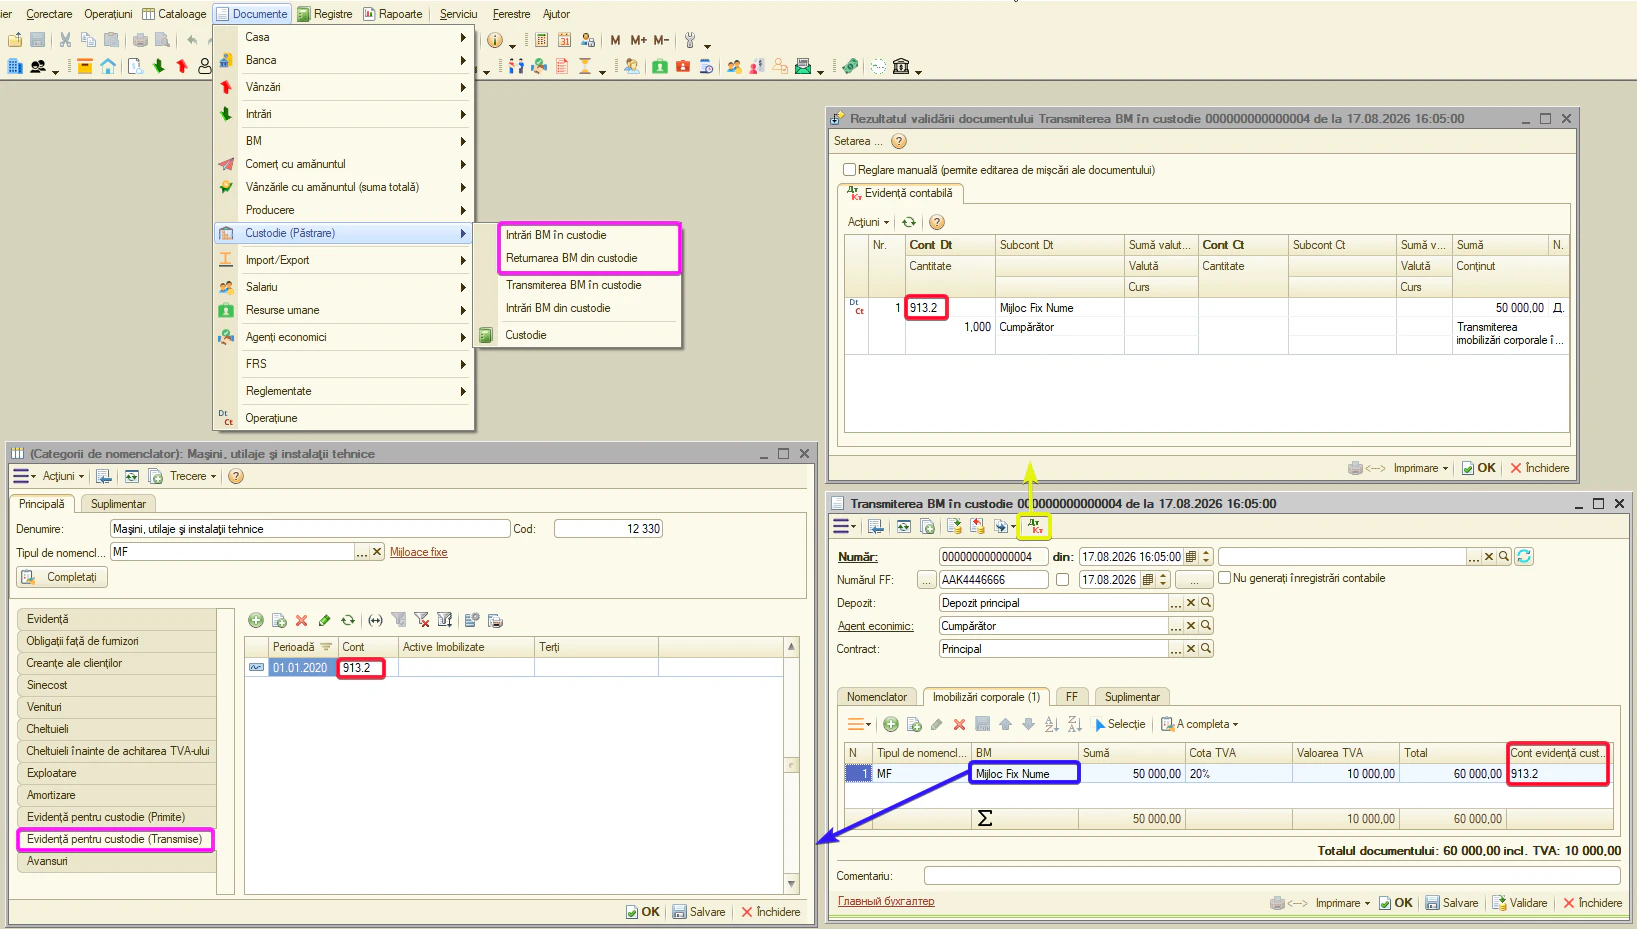
- Evidență pentru custodie (Transmise) — cont extrabilanțier pentru propriile obiecte predate în custodie. Standard — 913.2.
Observație. predarea propriului MF în custodie se înregistrează numai pe contul extrabilanțier, iar obiectul rămâne în bilanț — pe conturile 123 (MF) și 124 (uzura). De aceea uzura continuă să se calculeze chiar dacă obiectul se află fizic în custodia altei entități juridice.
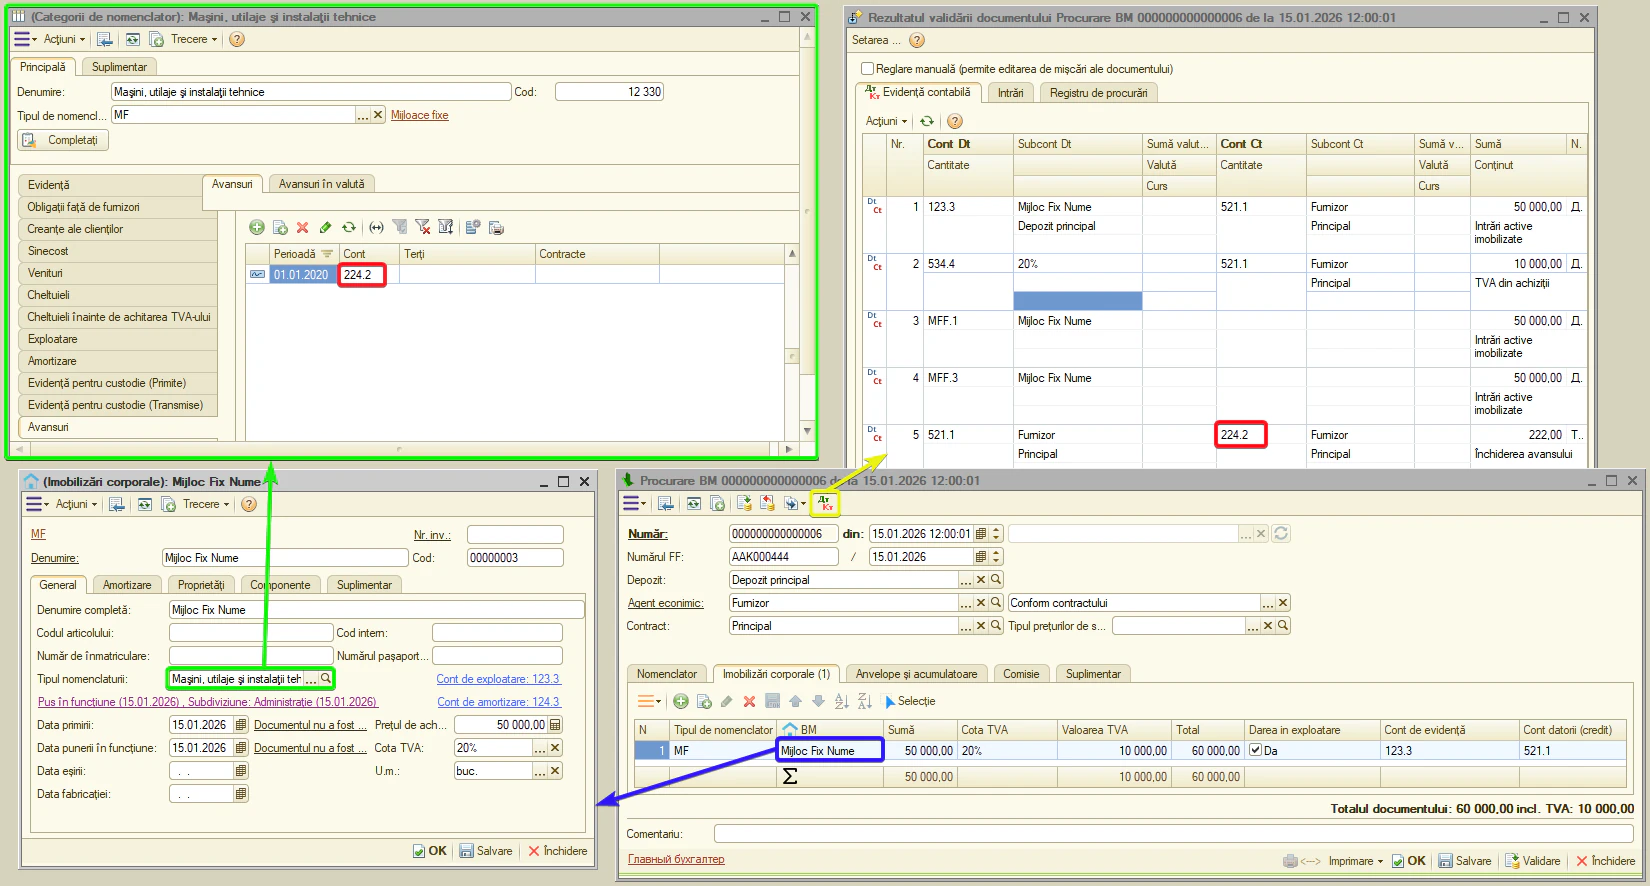
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
Observație. la «Import de BM», la decontarea avansului, se folosește contul valutar din contractul agentului economic. Dacă e gol — contul valutar prevăzut pentru mijloace fixe: 224.21.
Tipul de activ: Active nemateriale
«Active nemateriale» — tipul de nomenclatură pentru evidența activelor nemateriale.
Ca și mijloacele fixe, activele nemateriale se contabilizează în aceleași documente ca și BM-ul obișnuit, prin tabelul separat «Active pe termen lung». Prin el se procesează operațiunile principale: «Procurare BM», «Darea in exploatare BM», «Vânzare BM», «Casare BM». Transfer de depozit și custodie nu există pentru active nemateriale.
Fiecare obiect concret de activ nematerial e ținut în catalogul «Active pe termen lung». Fișa lui conține datele principale: categoria de nomenclator, data punerii în funcțiune, metoda de calcul a amortizării, clasificatorul și alți parametri de evidență.
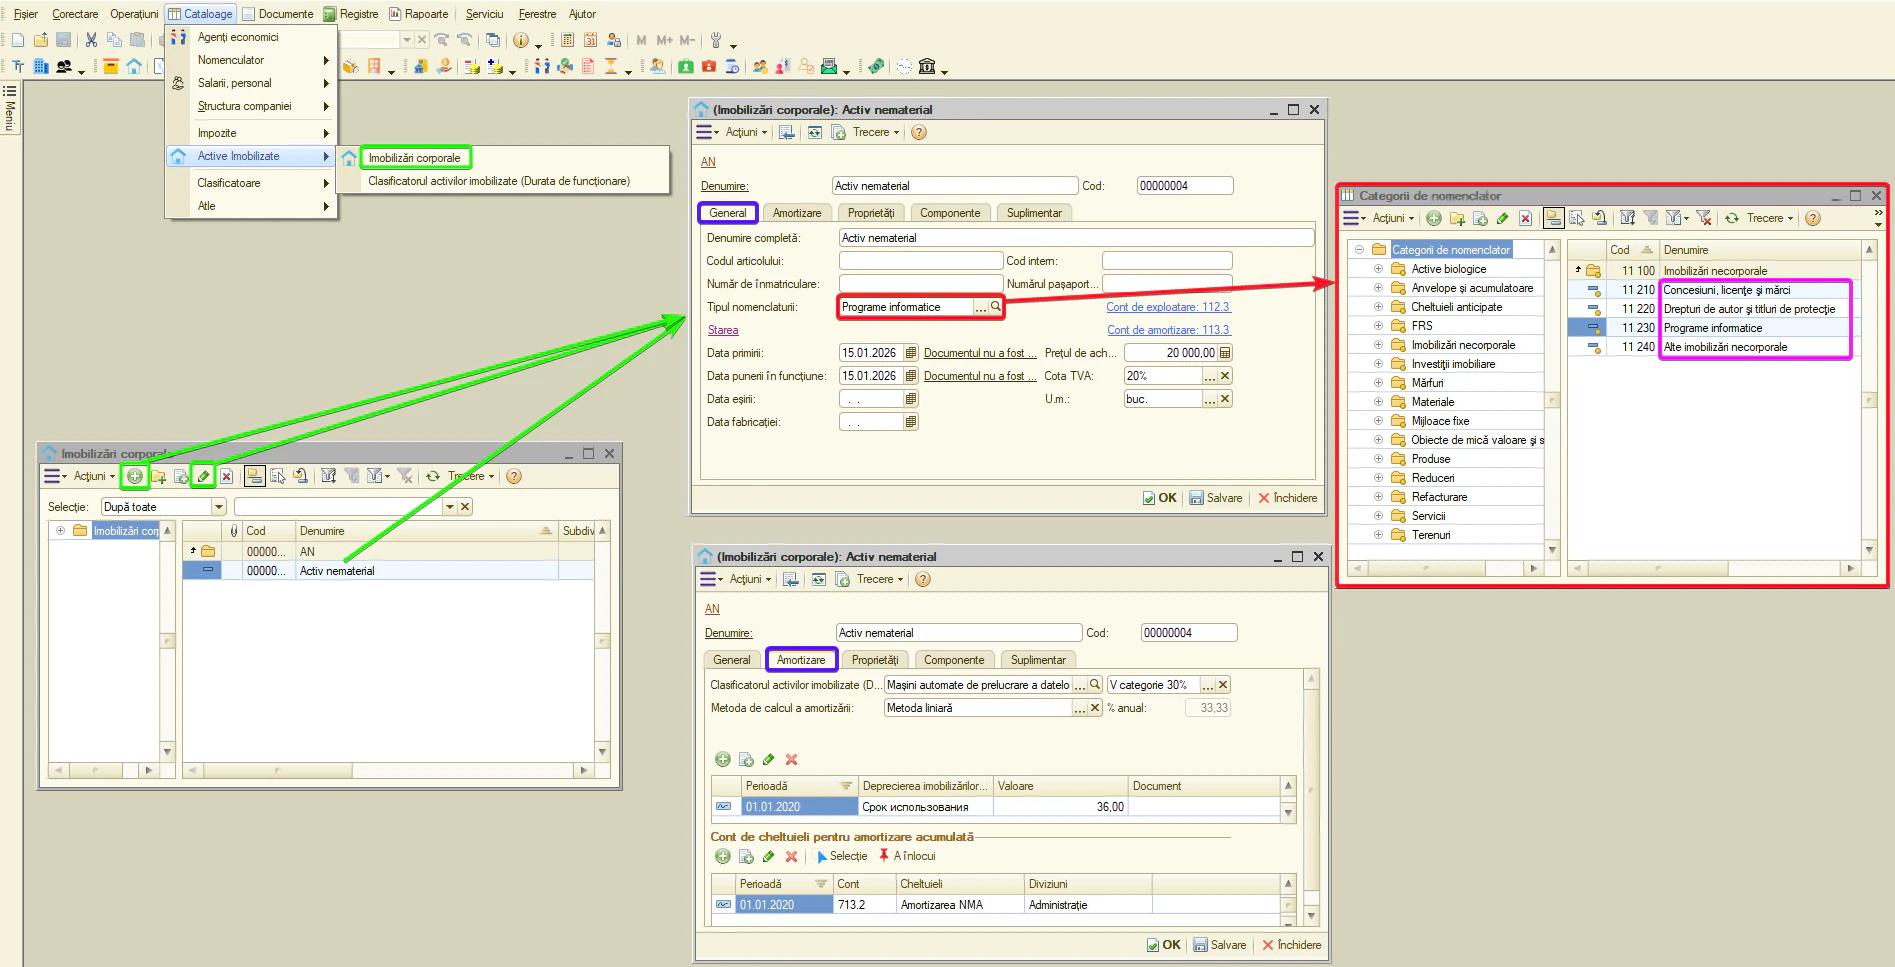
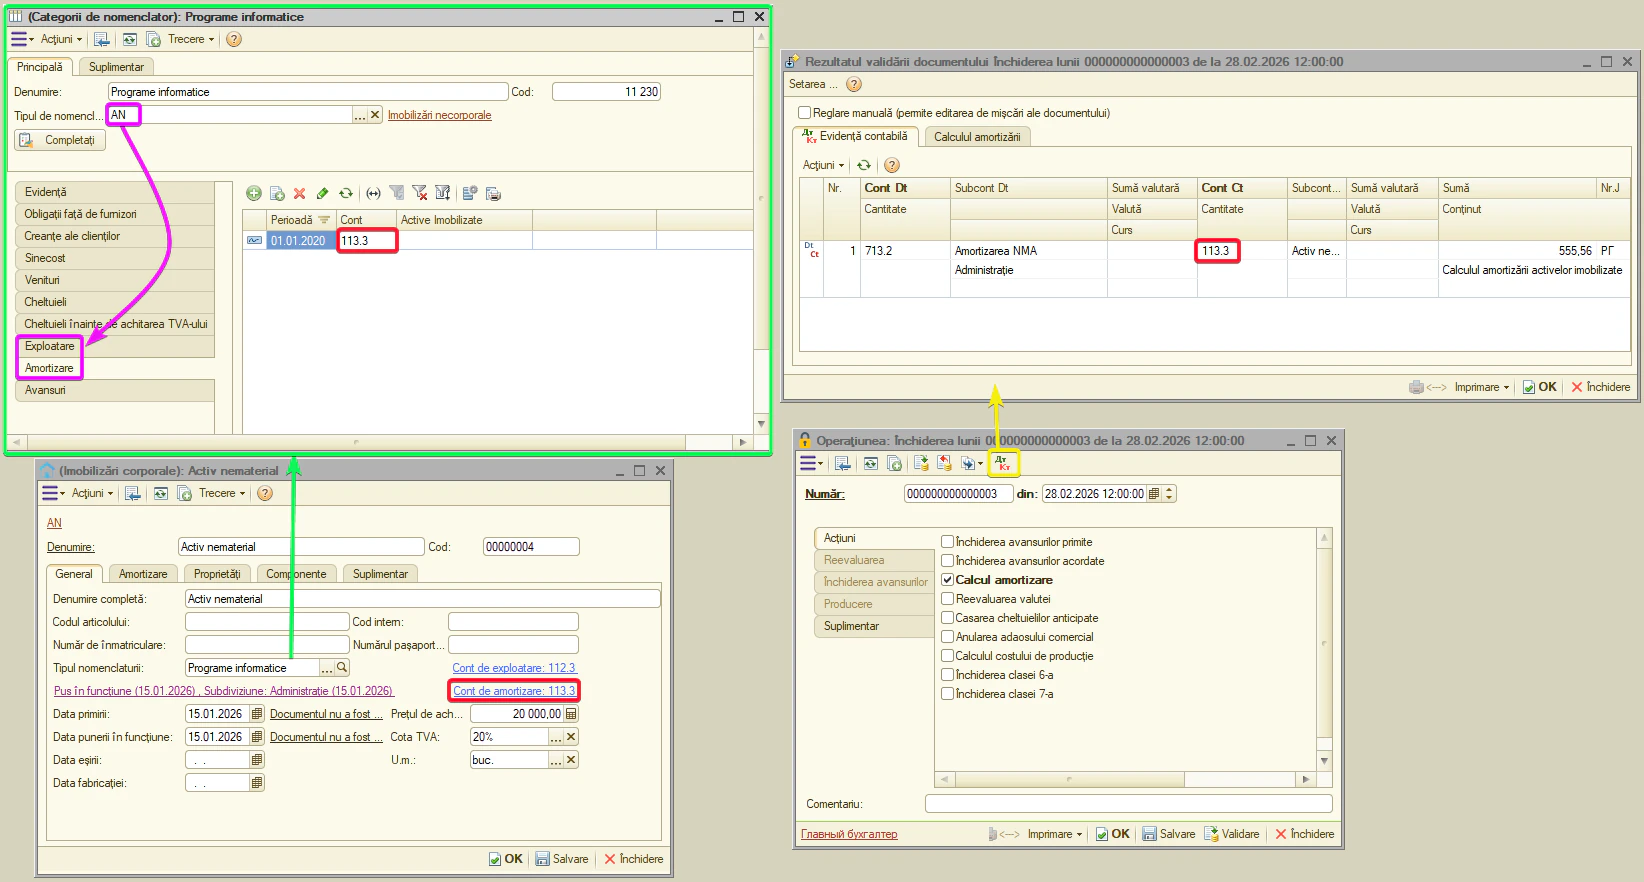
Pe lângă documentele obișnuite de mișcare a bunurilor materiale (BM), pentru activele nemateriale este prevăzut calculul amortizării — lunar, prin documentul «Închiderea lunii».
- Evidență — contul activului nematerial neintrat în exploatare. Standard — 111. Se aplică la «Procurare BM» când coloana «Darea în exploatare» = «Nu». Documente: «Procurare BM», «Import de BM».
Observație. imediat ce obiectul e pus în funcțiune (în «Procurare BM» sau prin «Darea in exploatare BM»), evidența trece pe contul din fila «Exploatare» (112.x), și toate operațiunile ulterioare (vânzare, casare) se desfășoară pe acesta.
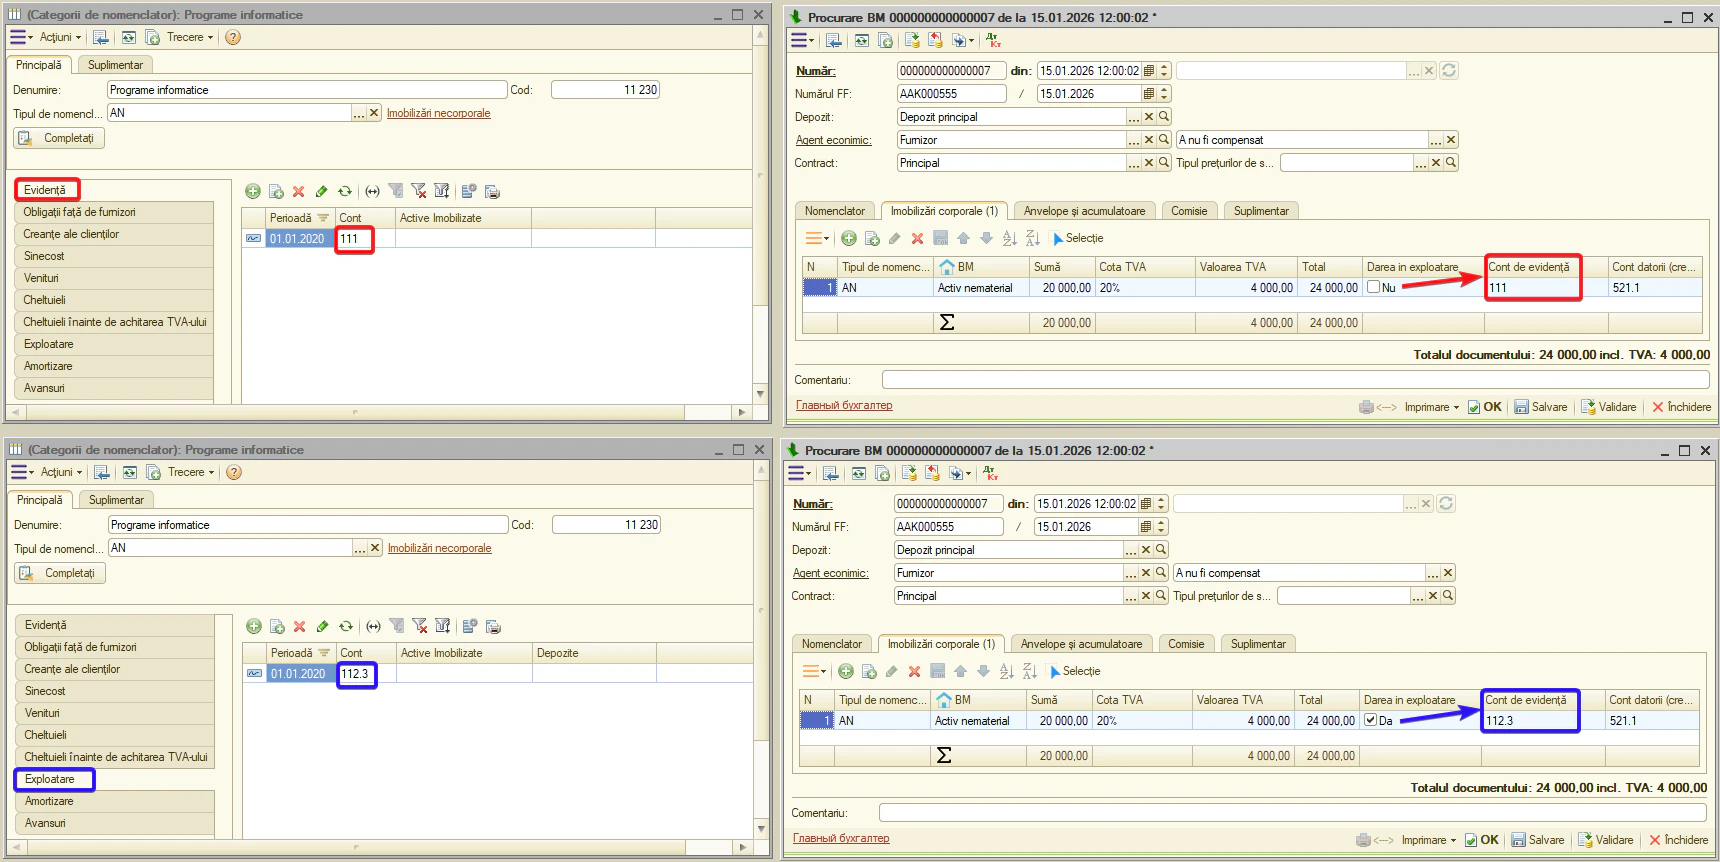
- Exploatare — contul activului nematerial în exploatare. Standard — 112.x. Obiectul ajunge pe el la punerea în funcțiune. Documente: «Darea in exploatare BM», «Procurare BM» («Darea în exploatare» = «Da»), «Vânzare BM», «Casare BM», «Listă de inventariere».
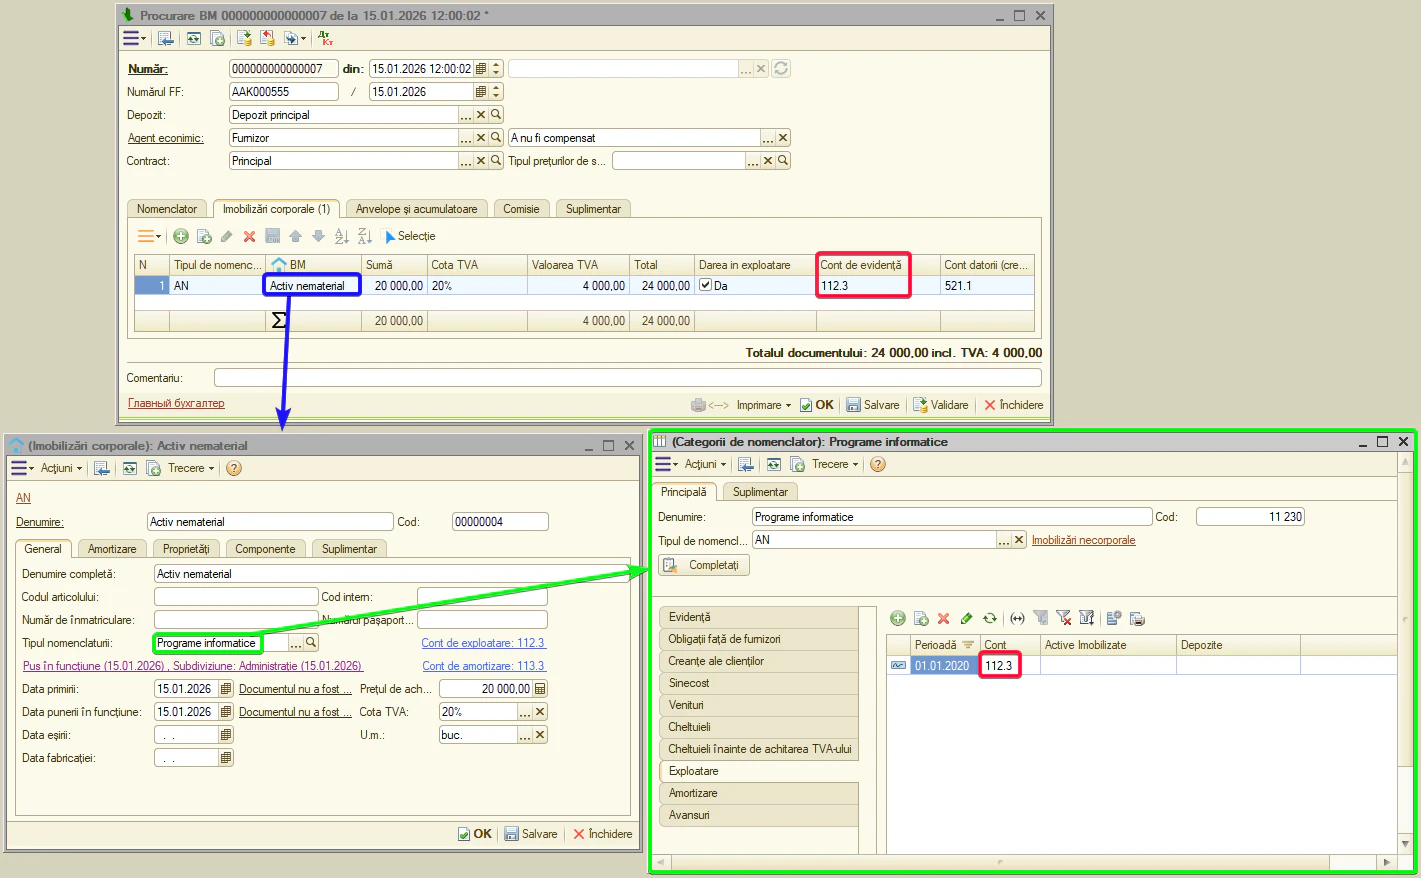
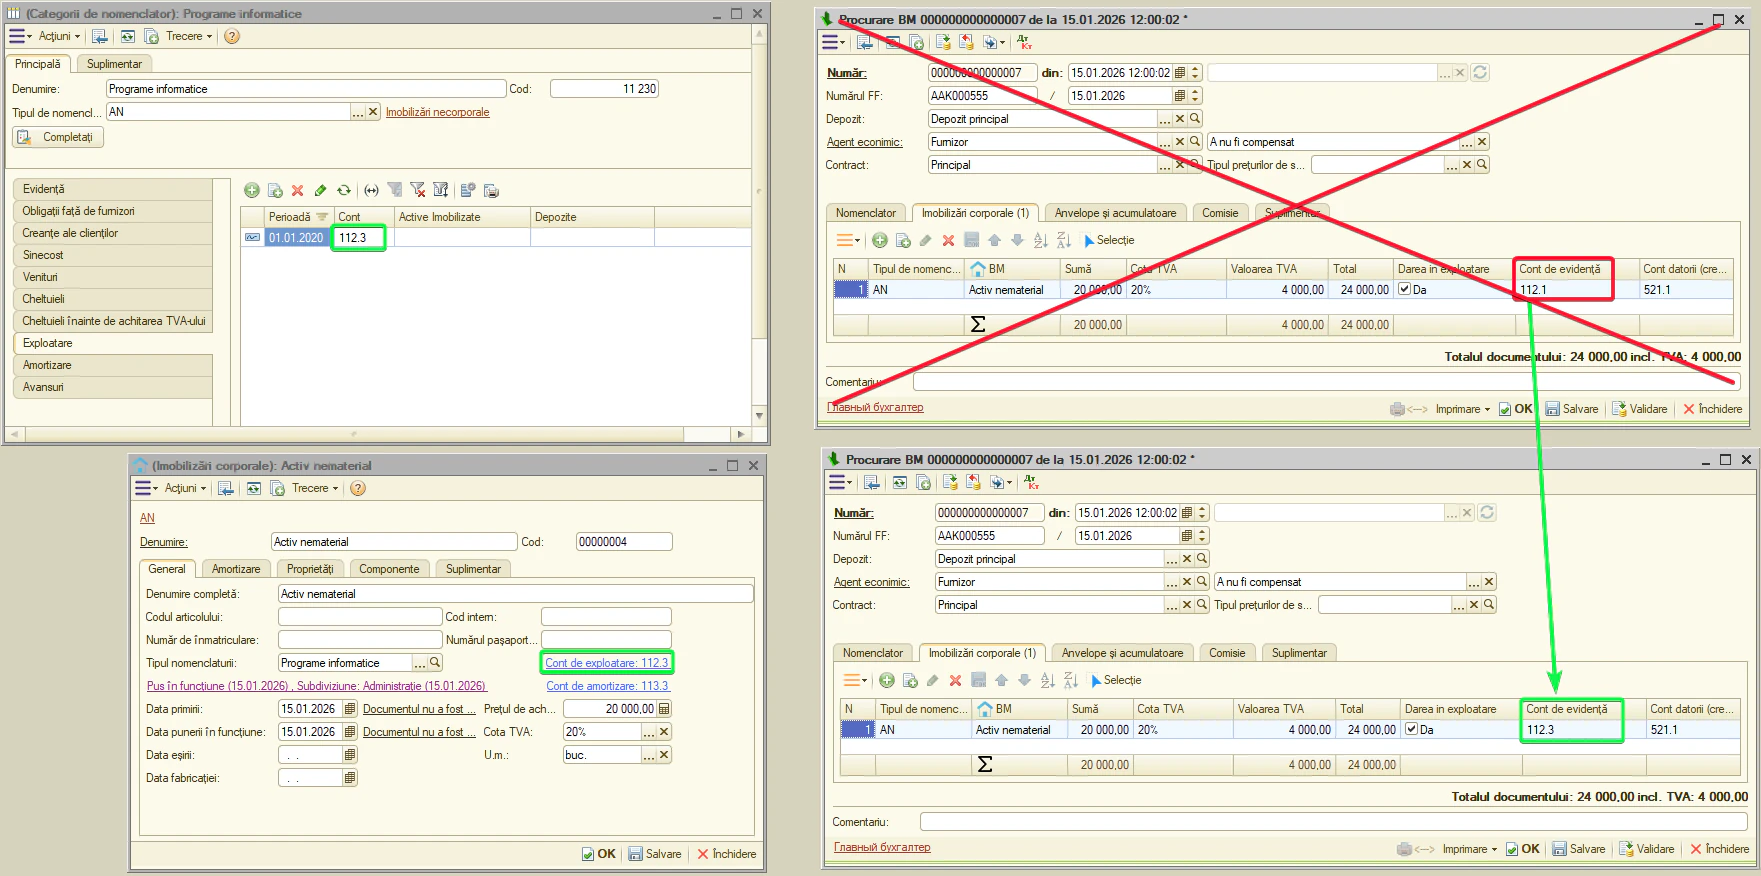
Atenție. contul de evidență este preluat din categoria de nomenclatură în momentul adăugării rândului în document. Dacă ulterior modificați categoria în catalog, documentele deja create NU se recalculează — acestea păstrează contul utilizat inițial.
Exemplu: un activ nematerial a fost creat cu o categorie greșită, pentru care este stabilit contul 112.1, iar documentul «Procurare BM» a fost deja înregistrat. Ulterior, categoria este corectată și pentru aceasta este stabilit contul 112.3. Documentul «Procurare BM» înregistrat anterior va păstra în continuare contul 112.1, în timp ce fișa activului va utiliza contul 112.3. Astfel, același activ nematerial poate ajunge să fie evidențiat pe subconturi diferite, inclusiv la calculul uzurii, ceea ce poate denatura evidența contabilă.
Ce faceți: verificați documentele create anterior și, dacă este necesar, aduceți câmpul «Cont evidență» în concordanță cu noua categorie. Revalidați documentele corectate. Dacă uzura a fost deja calculată prin documentul «Închiderea lunii», revalidați și acest document.
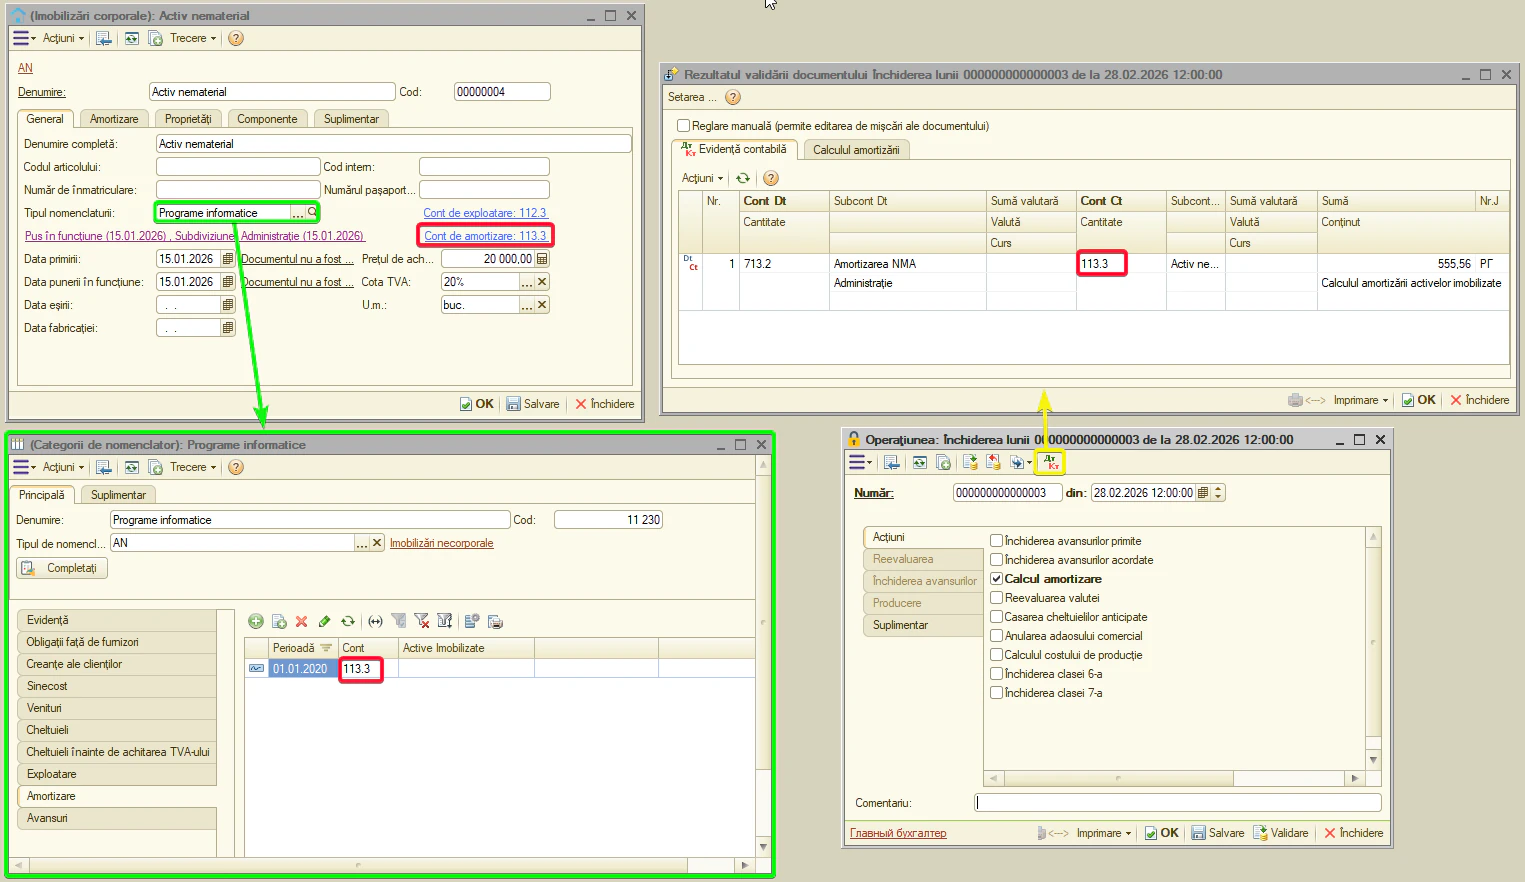
- Amortizare — contul amortizării activelor nemateriale. Standard — 113.x. Documente: «Închiderea lunii» (calcul lunar al uzurii), «Vânzare BM», «Casare BM».
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM».
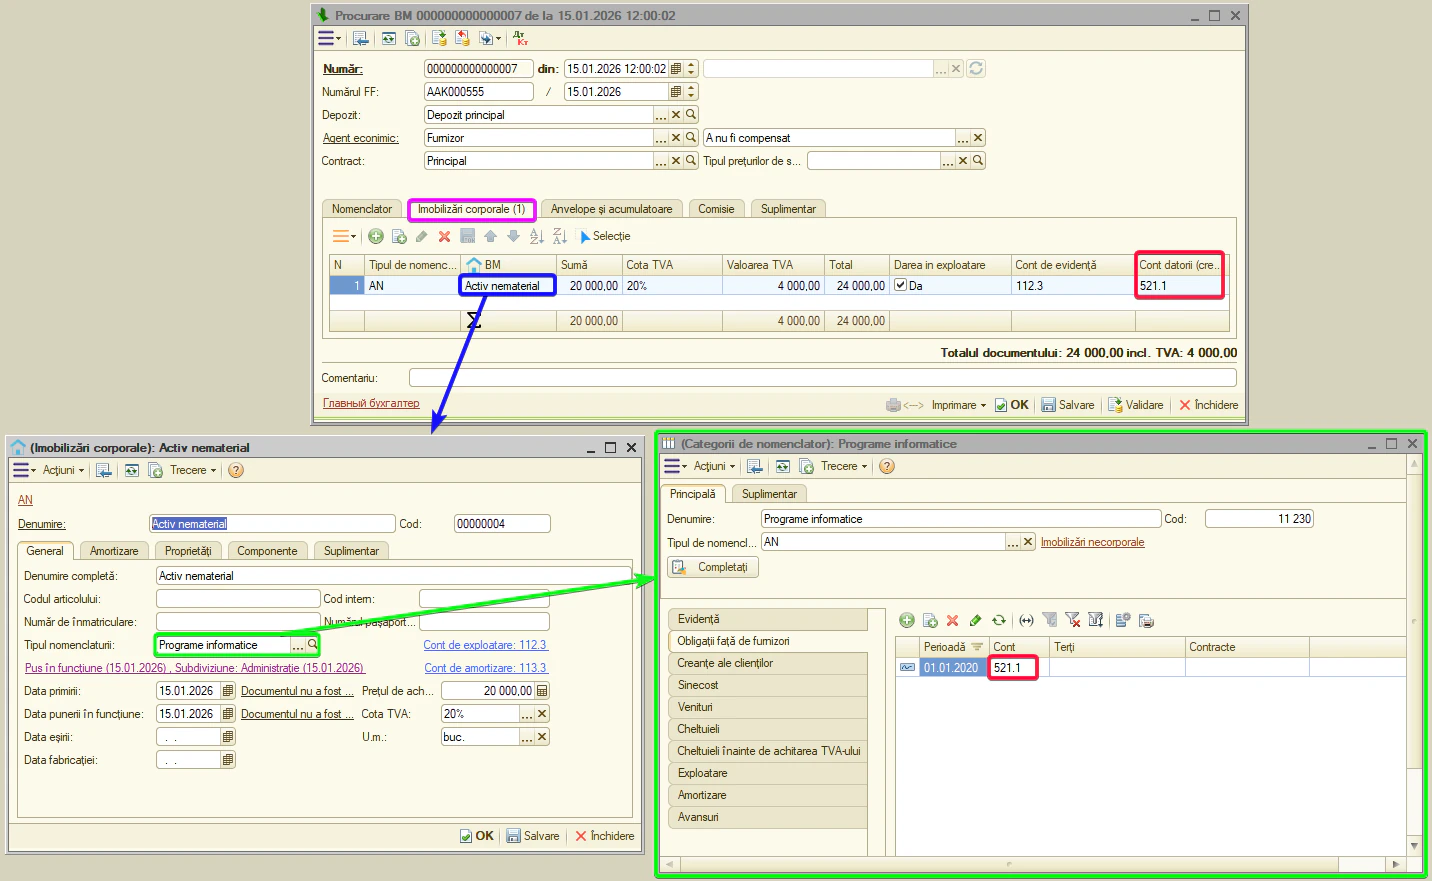
Observație. la «Import de BM» (import de active nemateriale) contul datoriilor față de furnizori nu se preia din această filă.
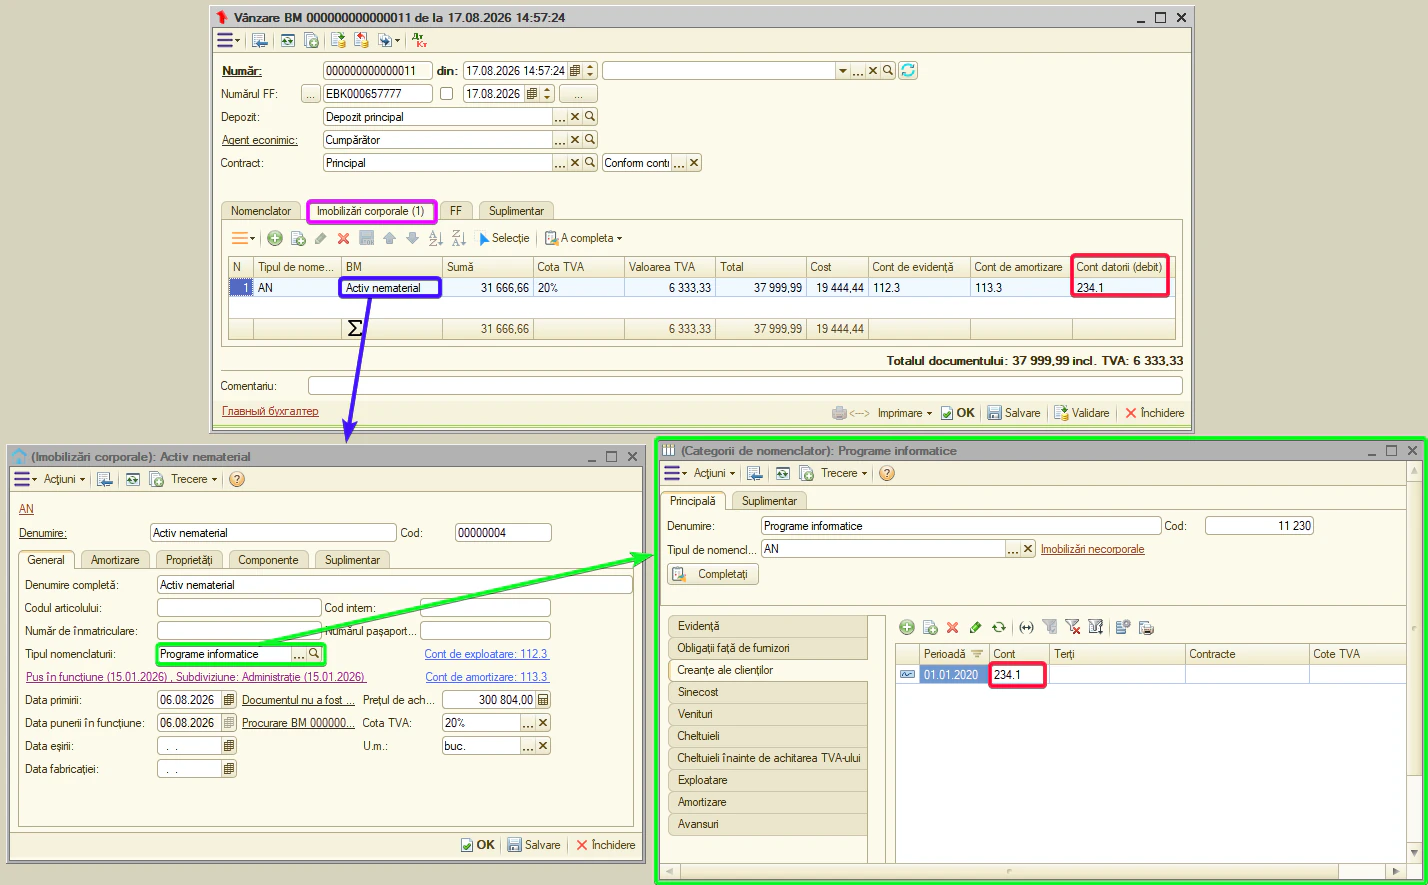
- Creanțe ale clienților — contul cumpărătorului. Standard — 234.1. Documente: «Vânzare BM».
Observație. la «Export BM» (export de active nemateriale) contul creanțelor nu se preia din această filă.
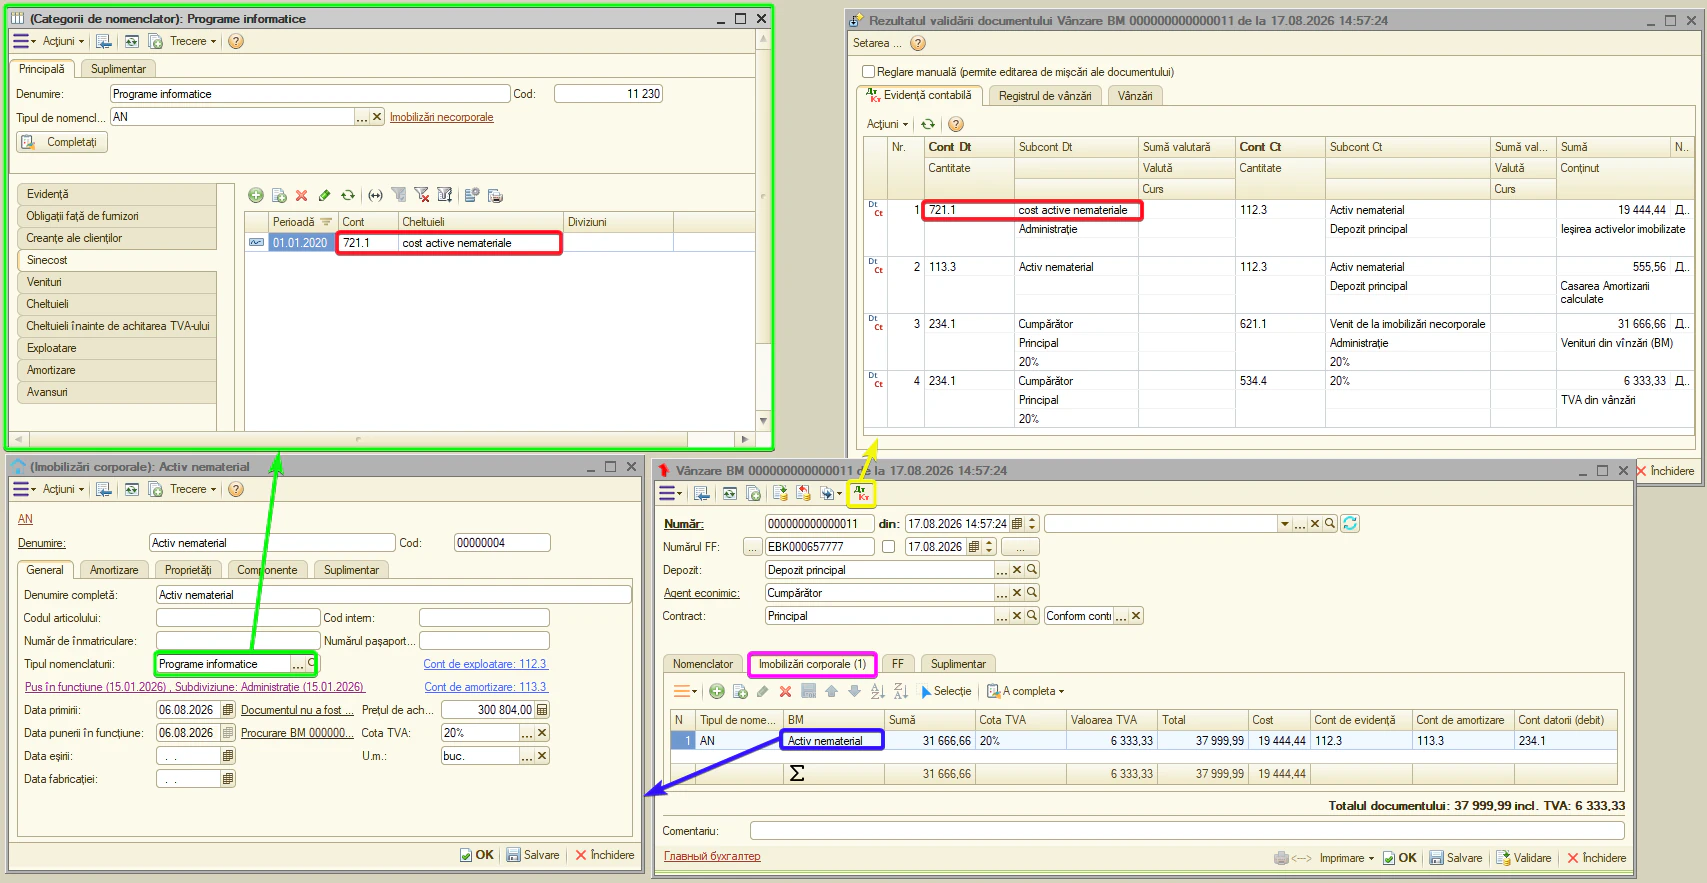
- Sinecost — contul casării valorii reziduale. Documente: «Vânzare BM».
Observație. contul costului vânzărilor nu apare ca o coloană separată editabilă în documente — sistemul îl introduce în formula contabilă automat. Totuși, contul are analitică — Subcontul 1 (uneori 2 și 3). Completați Subcontul 1 chiar pe această filă a categoriei: costul se va casa direct pe analitica dorită. Dacă lăsați subcontul necompletat, în formulă apare fără analitică <...>.
- Venituri — contul venitului din vânzarea activului nematerial. Documente: «Vânzare BM».
Observație. contul de venituri este inclus automat în formula contabilă și are propria analitică — Subcontul 1. Completând Subcontul 1 pe această filă, evidența venitului nu va fi fără analitică <...>.
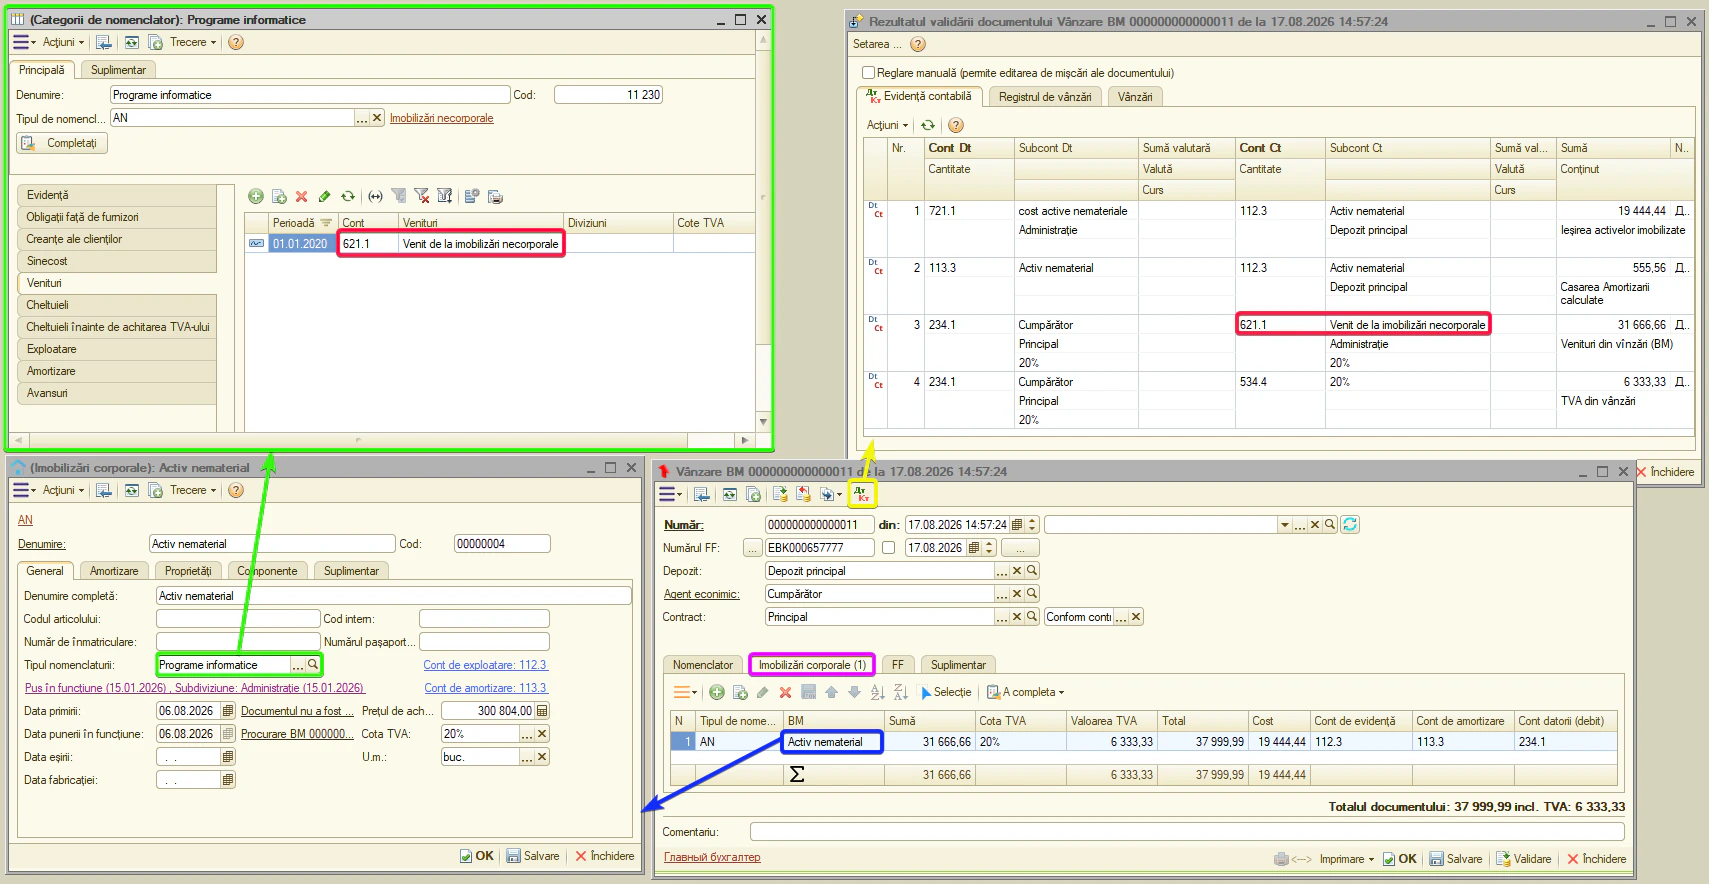
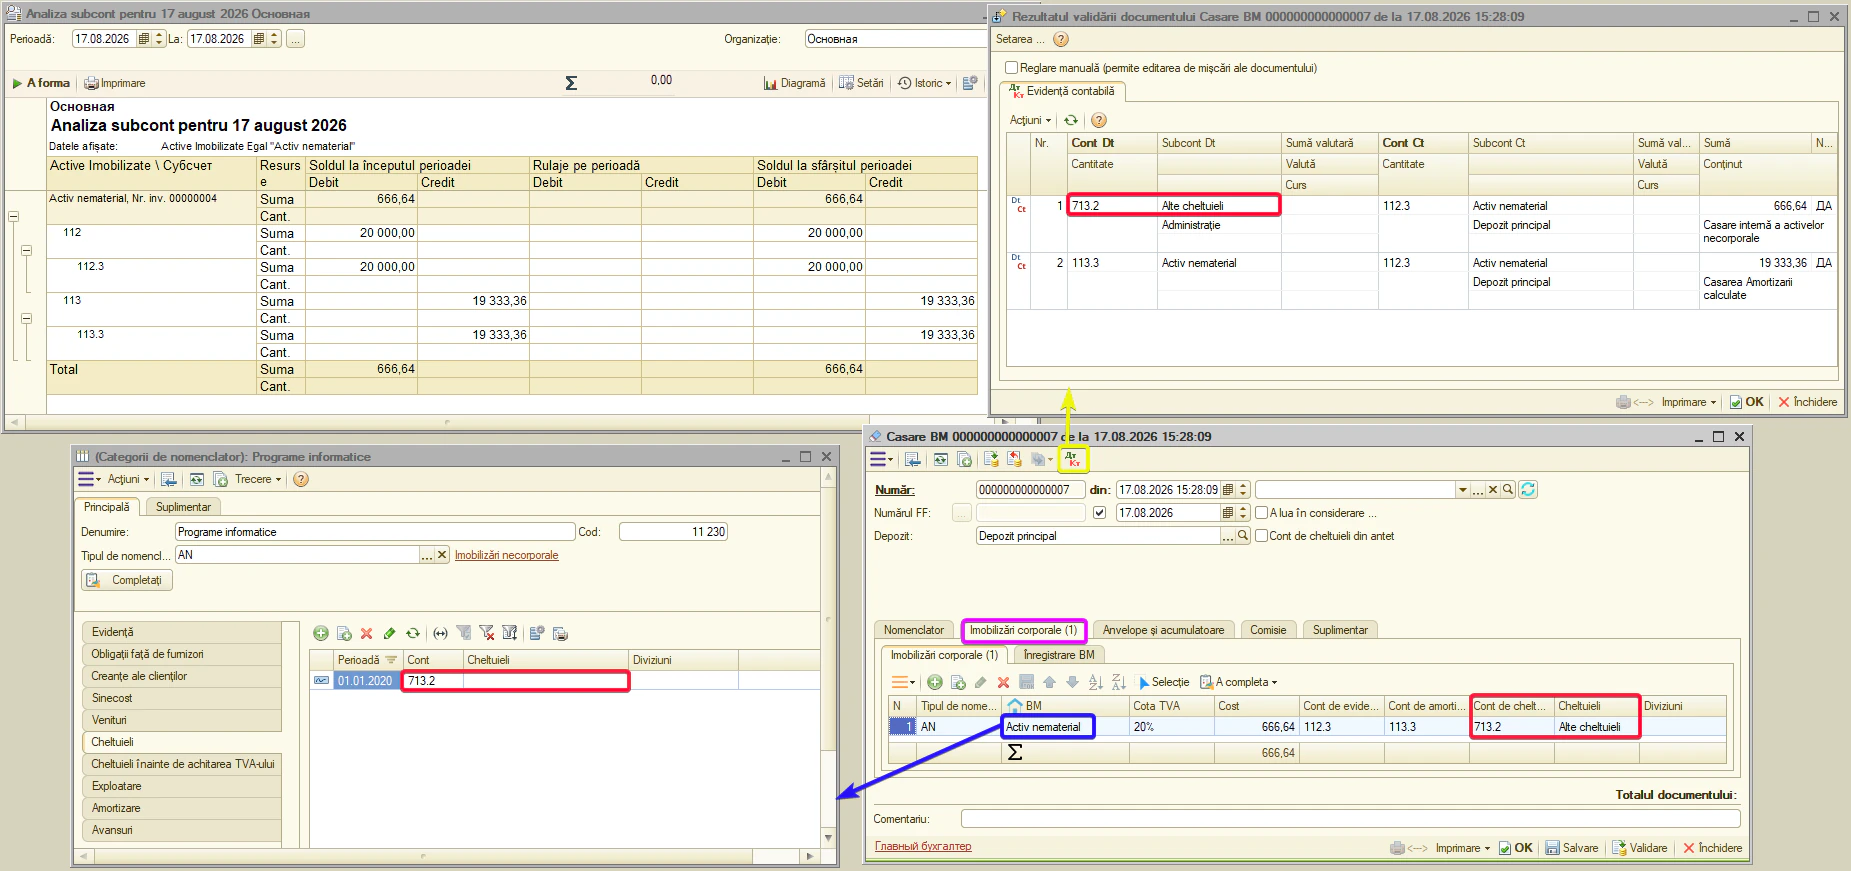
- Cheltuieli — contul de cheltuieli. Documente: «Casare BM».
Observație. acesta este contul de cheltuieli pe care sistemul îl propune implicit. După necesitate se poate schimba direct în documentul «Casare BM» și printr-un rând individual, fără a modifica categoria de nomenclator.
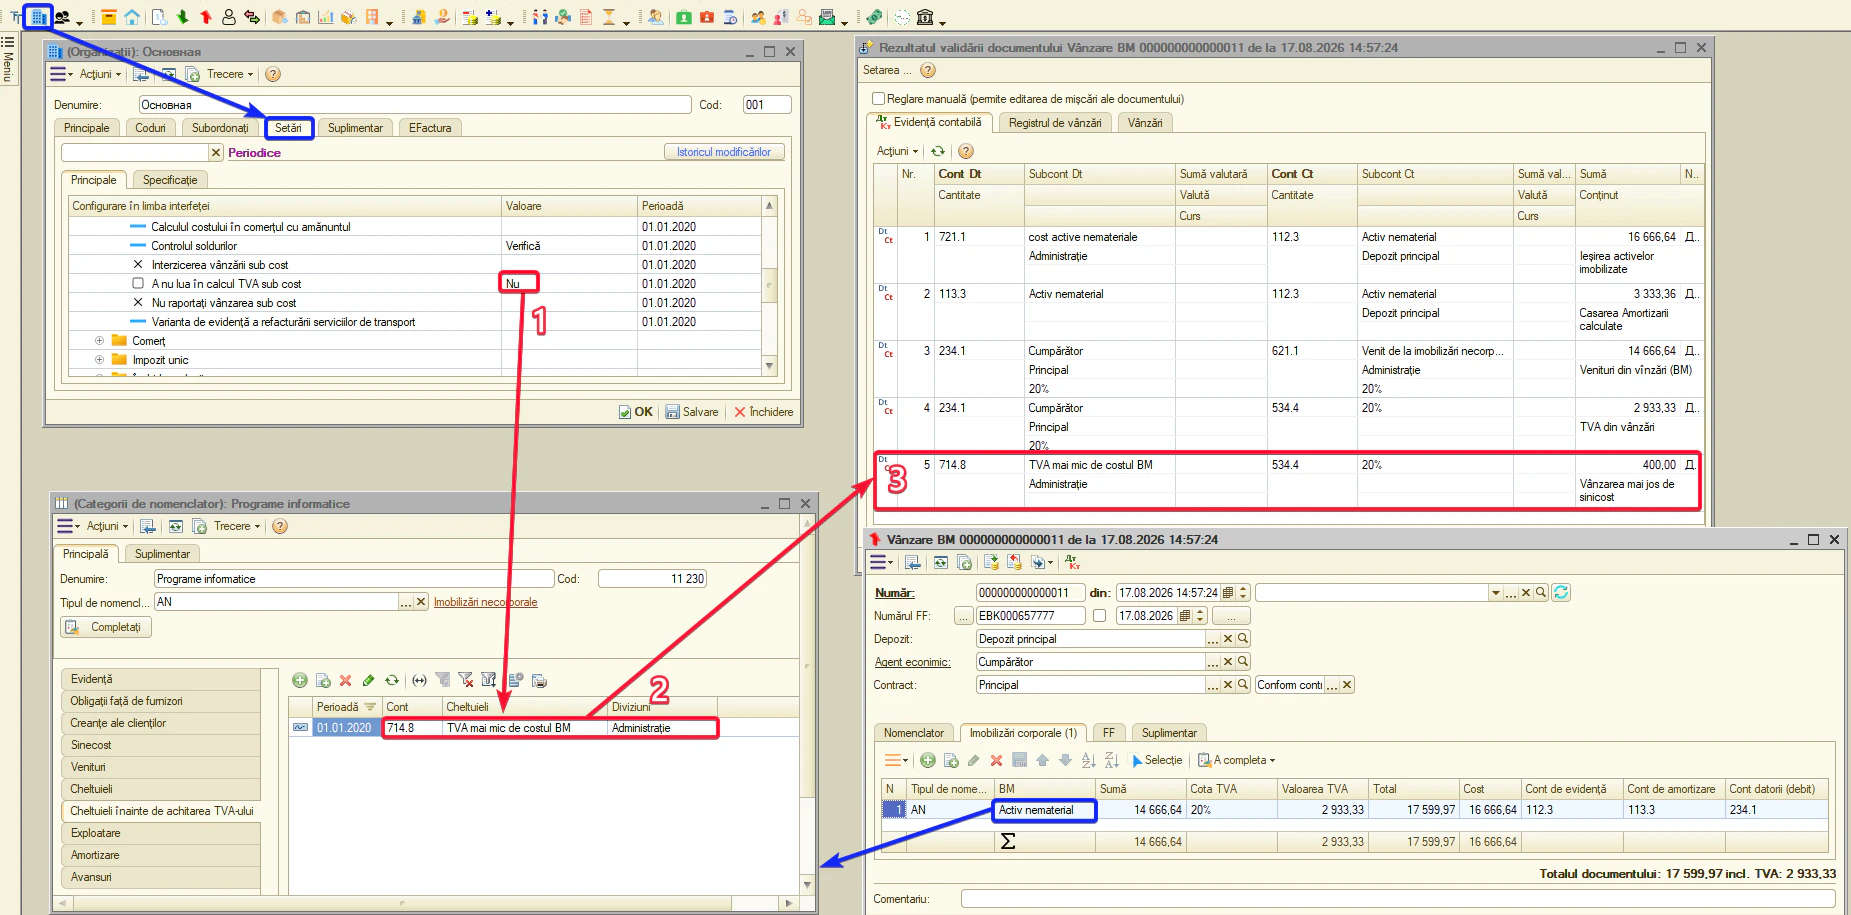
- Cheltuieli înainte de achitarea TVA-ului — contul pentru TVA calculat suplimentar la vânzarea sub cost. Documente: «Vânzare BM».
Observație. filă obligatorie dacă parametrul «A nu lua în calcul TVA sub cost» e setat «Nu» sau e gol. La vânzarea sub cost, TVA suplimentar se calculează pe diferență și se alocă pe contul de aici. Dacă parametrul e «Da», nu se calculează nimic.
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
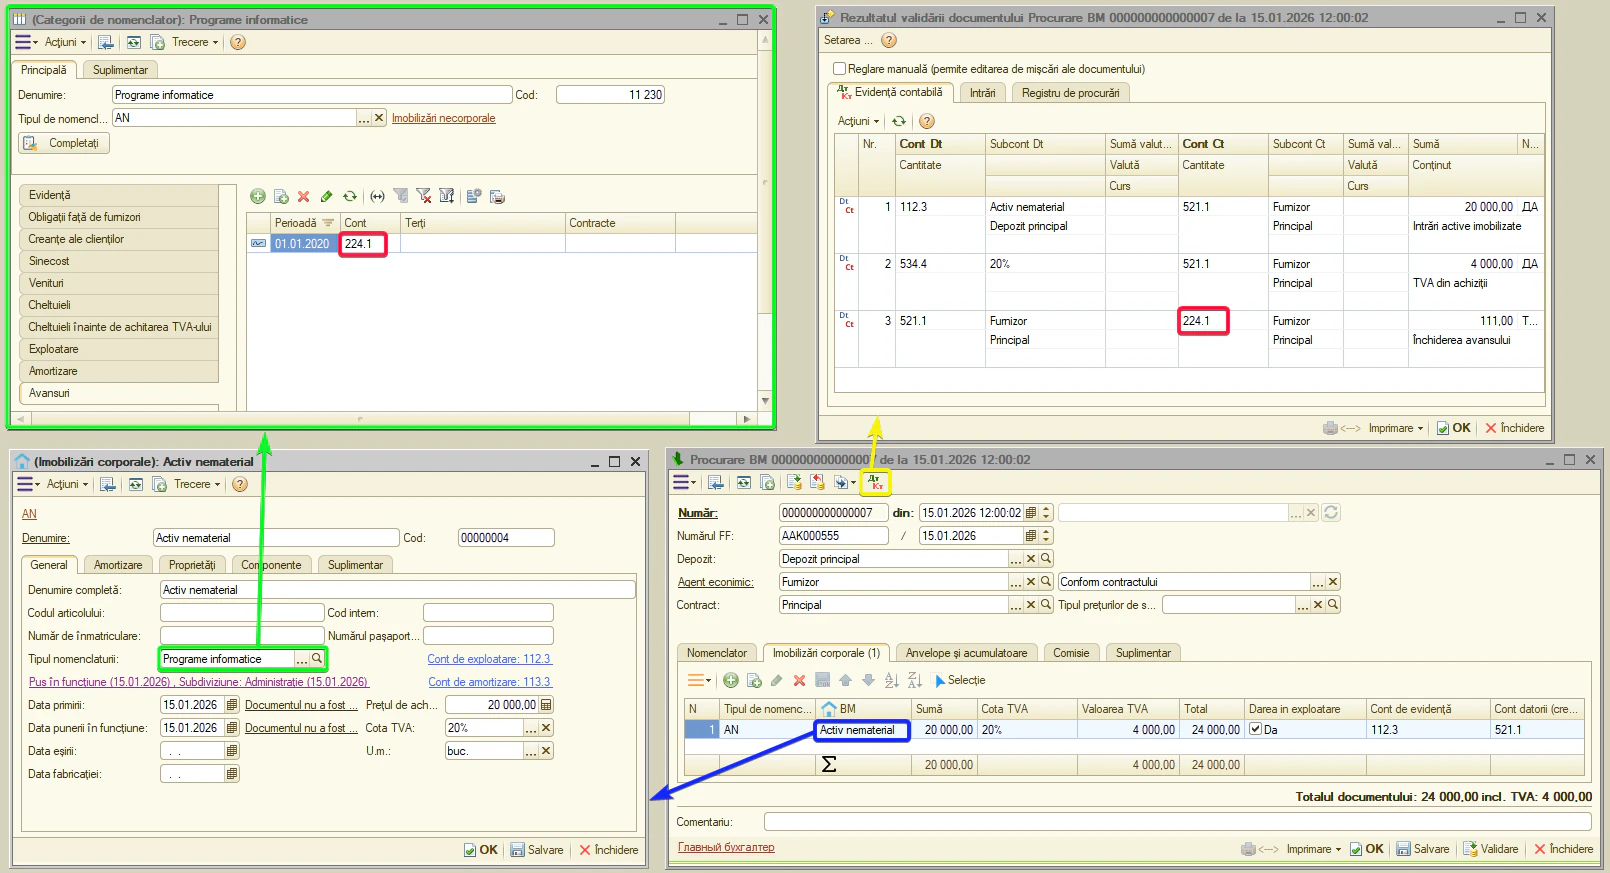
Observație. la «Import de BM», la decontarea avansului, se folosește contul valutar din contractul agentului economic. Dacă e gol — contul valutar prevăzut pentru active nemateriale: 224.11.
Tipul de activ: Cheltuieli anticipate
«Cheltuieli anticipate» — tipul de nomenclatură pentru evidența cheltuielilor anticipate: costuri care nu se casează imediat, ci uniform pe parcursul mai multor luni. Se creează în catalogul «Nomenclator».
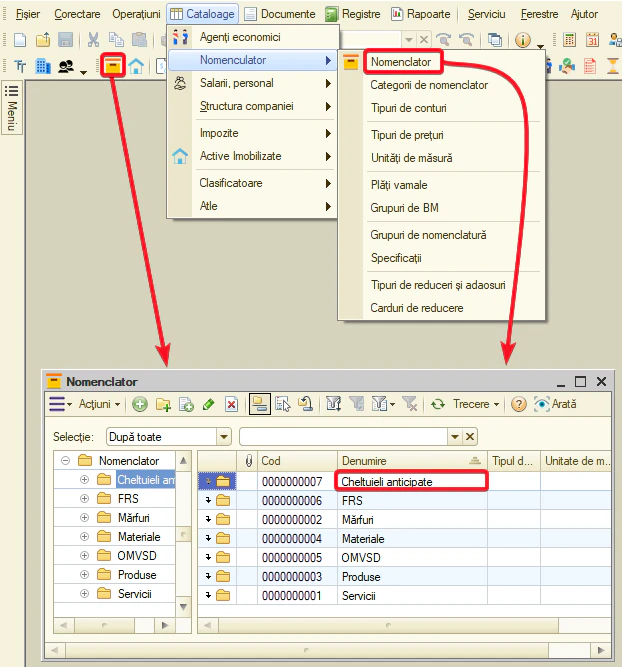
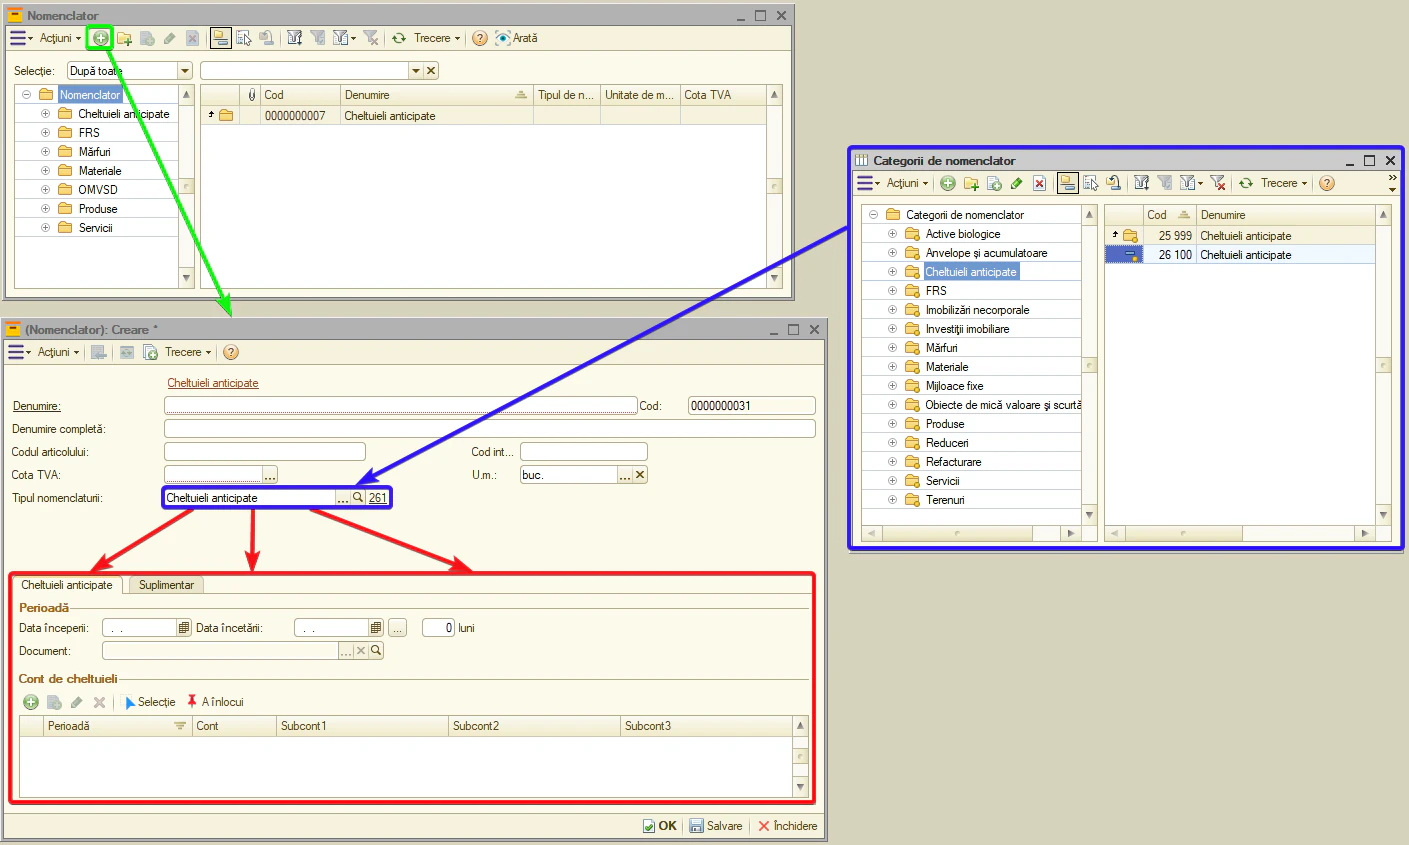
La alegerea unei categorii de nomenclator cu tipul «Cheltuieli anticipate», în fișa nomenclatorului apare o filă suplimentară «Cheltuieli anticipate» cu atributele de configurare a casării pe luni — casarea propriu-zisă o efectuează documentul «Închiderea lunii». Se specifică:
- «Data de început» și «Data de sfârșit» — perioada pe care se distribuie cheltuiala;
- «Numărul de luni» — se calculează automat după date;
- «Contul de cheltuieli» — contul pe care se alocă lunar o parte din cheltuială.
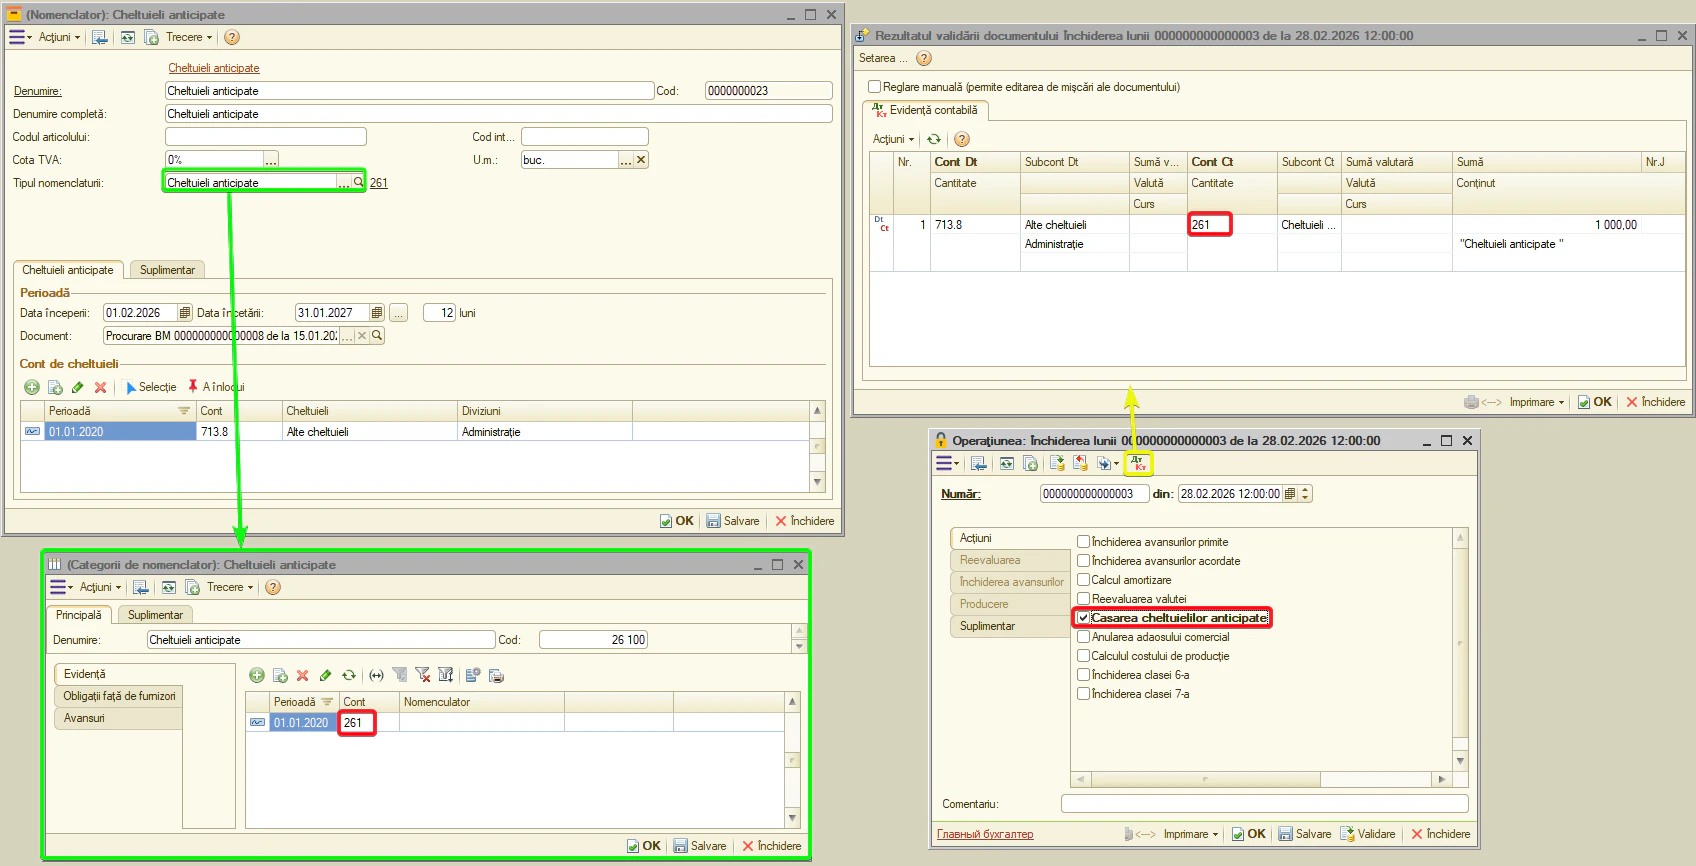
- Evidență — contul cheltuielilor anticipate. Coloana «Cont evidență». Standard — 261. Documente: «Procurare BM»; casarea lunară — «Închiderea lunii».
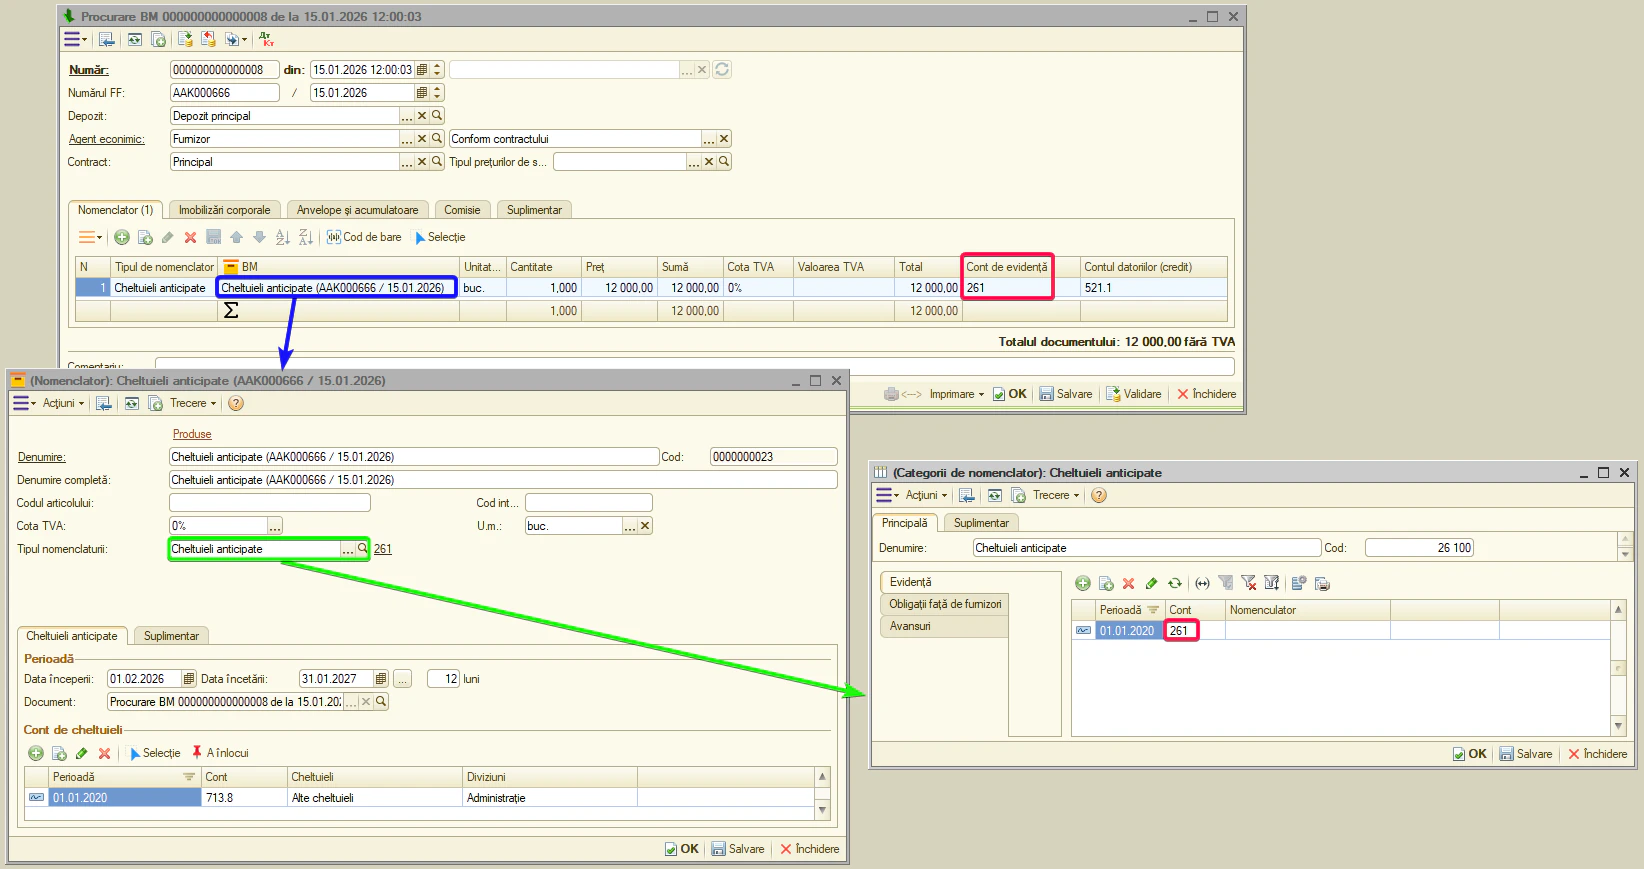
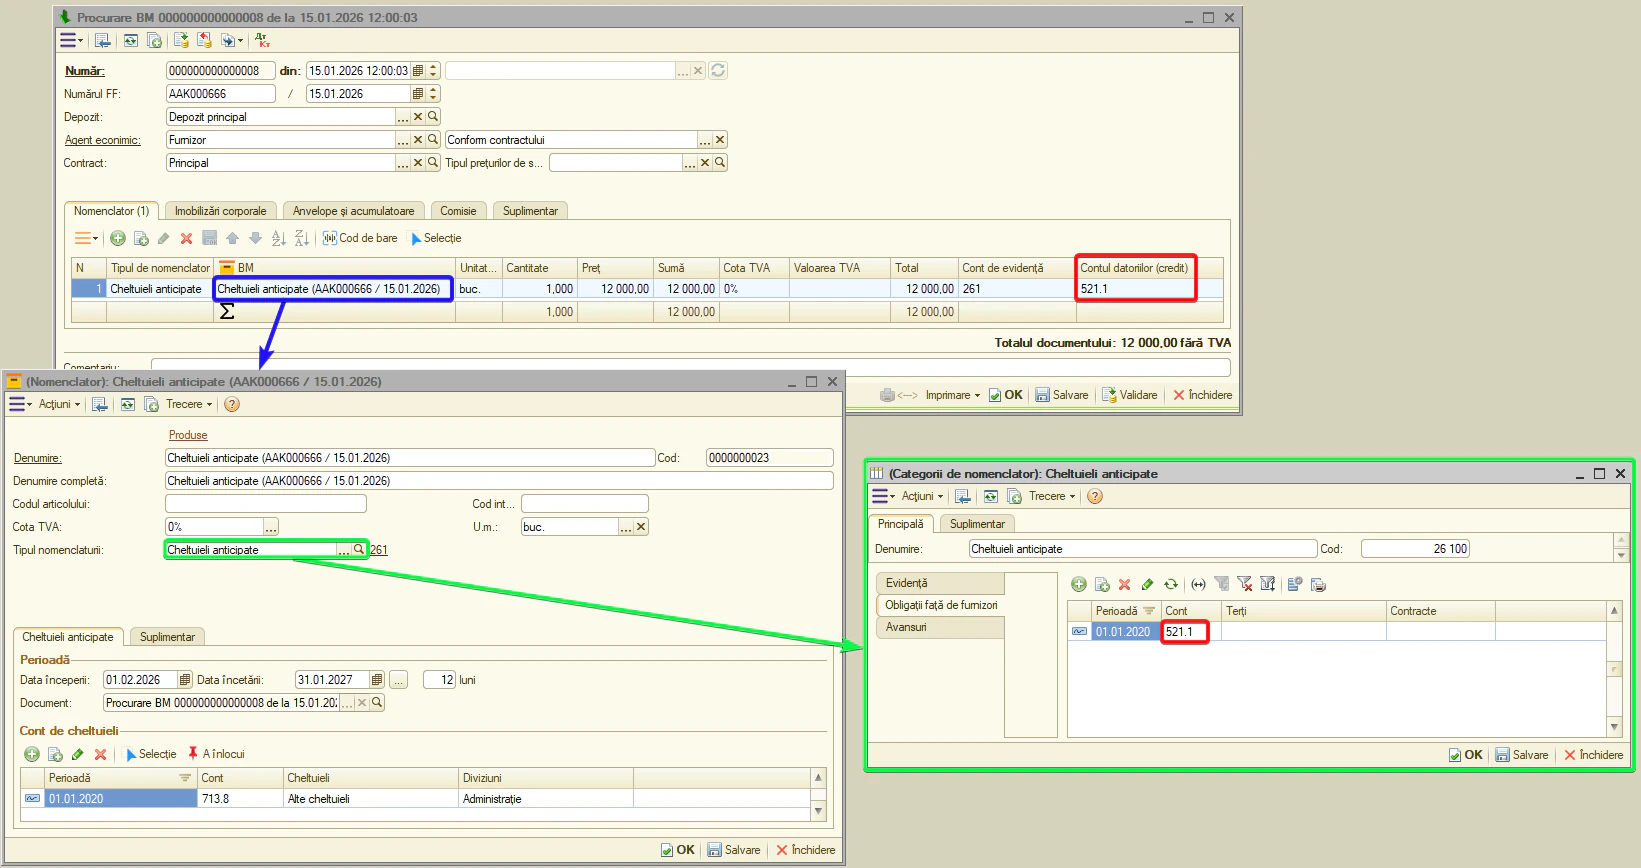
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM».
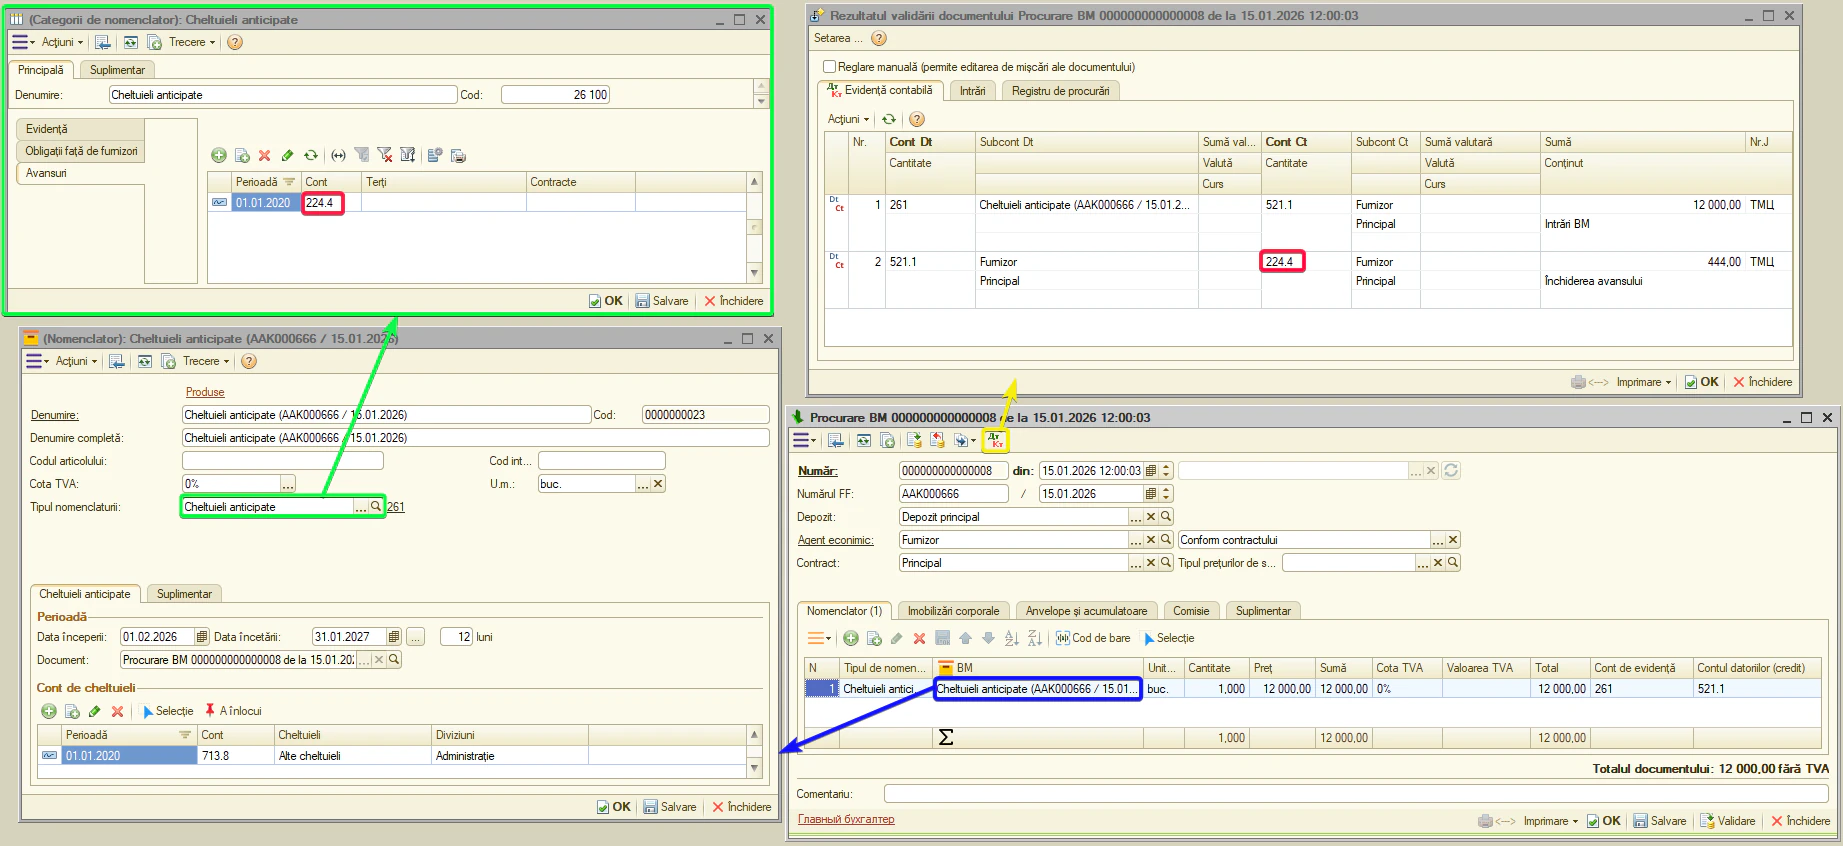
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
Tipul de activ: Refacturare
«Refacturarea» reprezintă recuperarea cheltuielilor suportate de o entitate pentru servicii achiziționate în favoarea altui agent economic. Mai exact, întreprinderea achită inițial furnizorul, urmând să reemită factura către beneficiarul real pentru recuperarea sumelor.
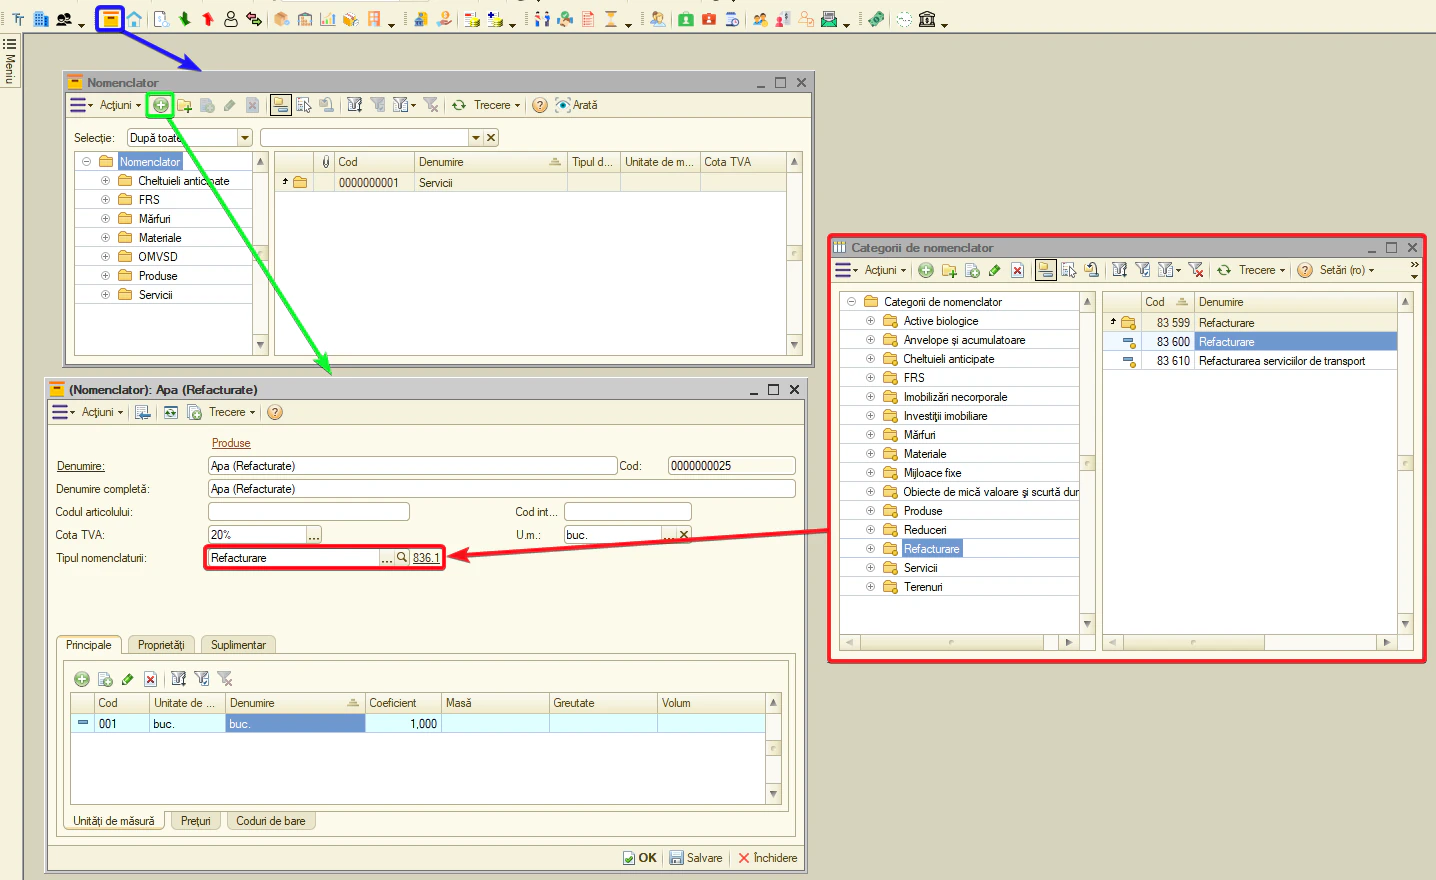
Deoarece nu sunt venituri și cheltuieli proprii ale întreprinderii, sumele refacturate trec printr-un cont tranzitoriu separat (836), ocolind conturile de venituri și de cost.
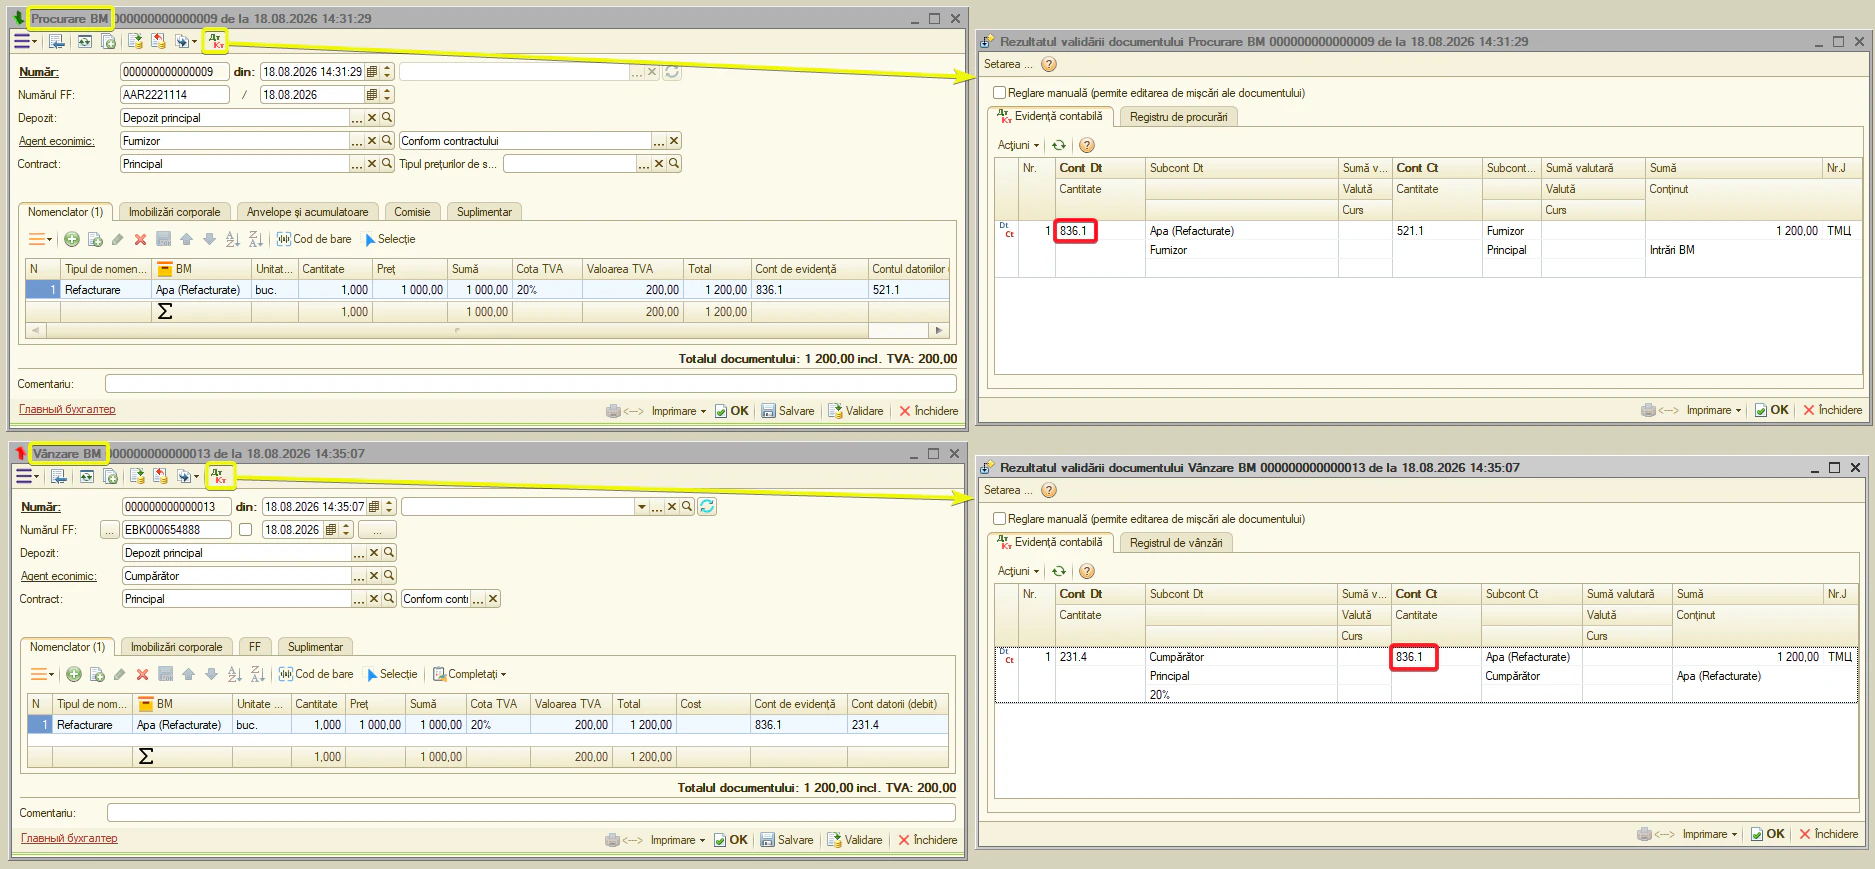
- Evidență — contul tranzitoriu de refacturare. Standard — 836.1. Documente: «Procurare BM», «Vânzare BM».
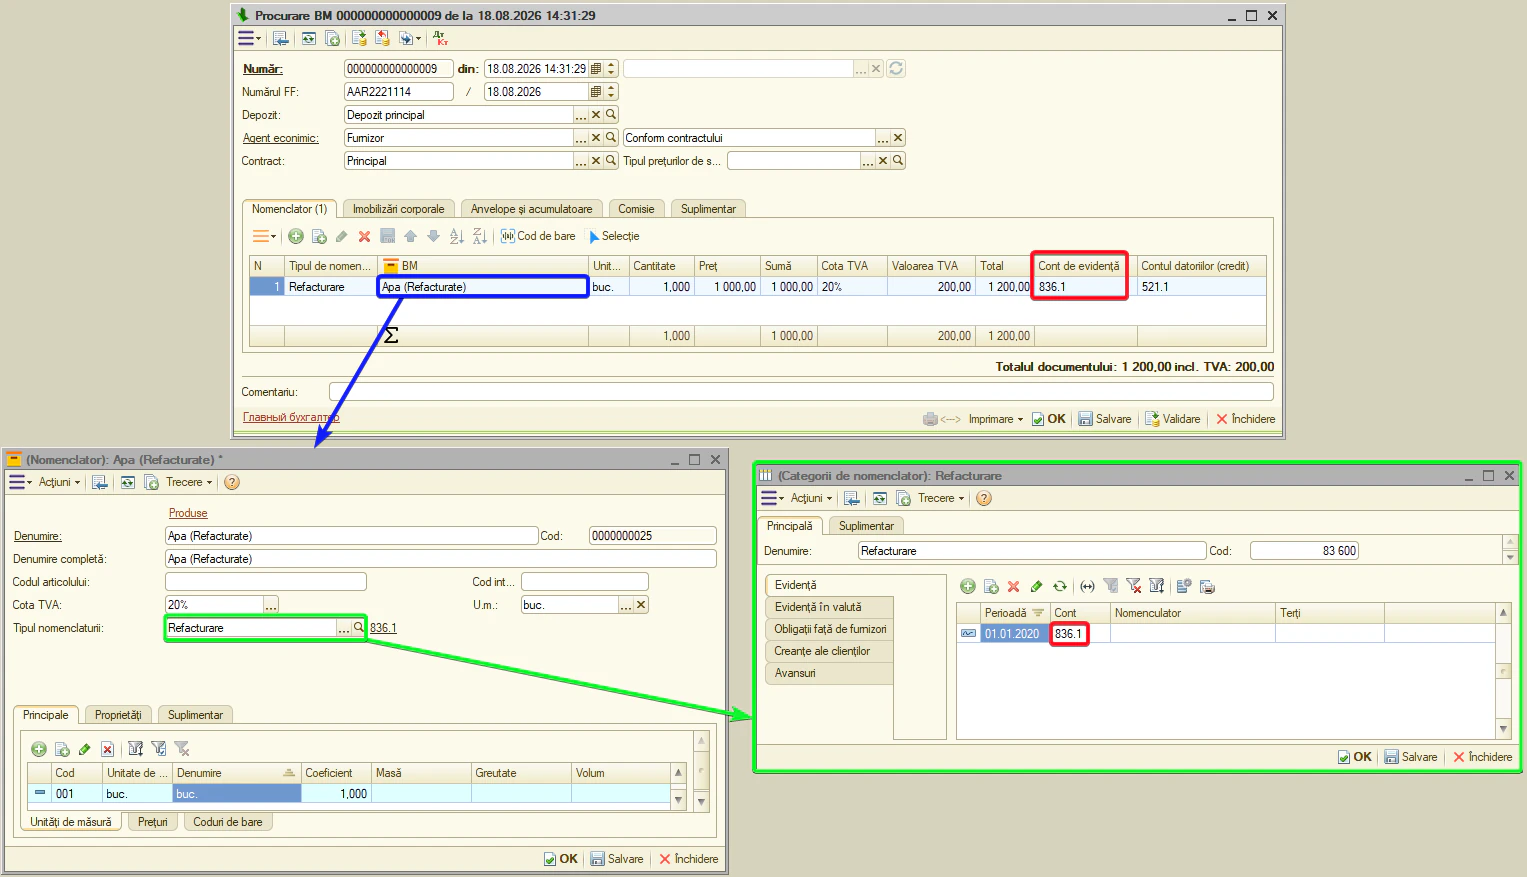
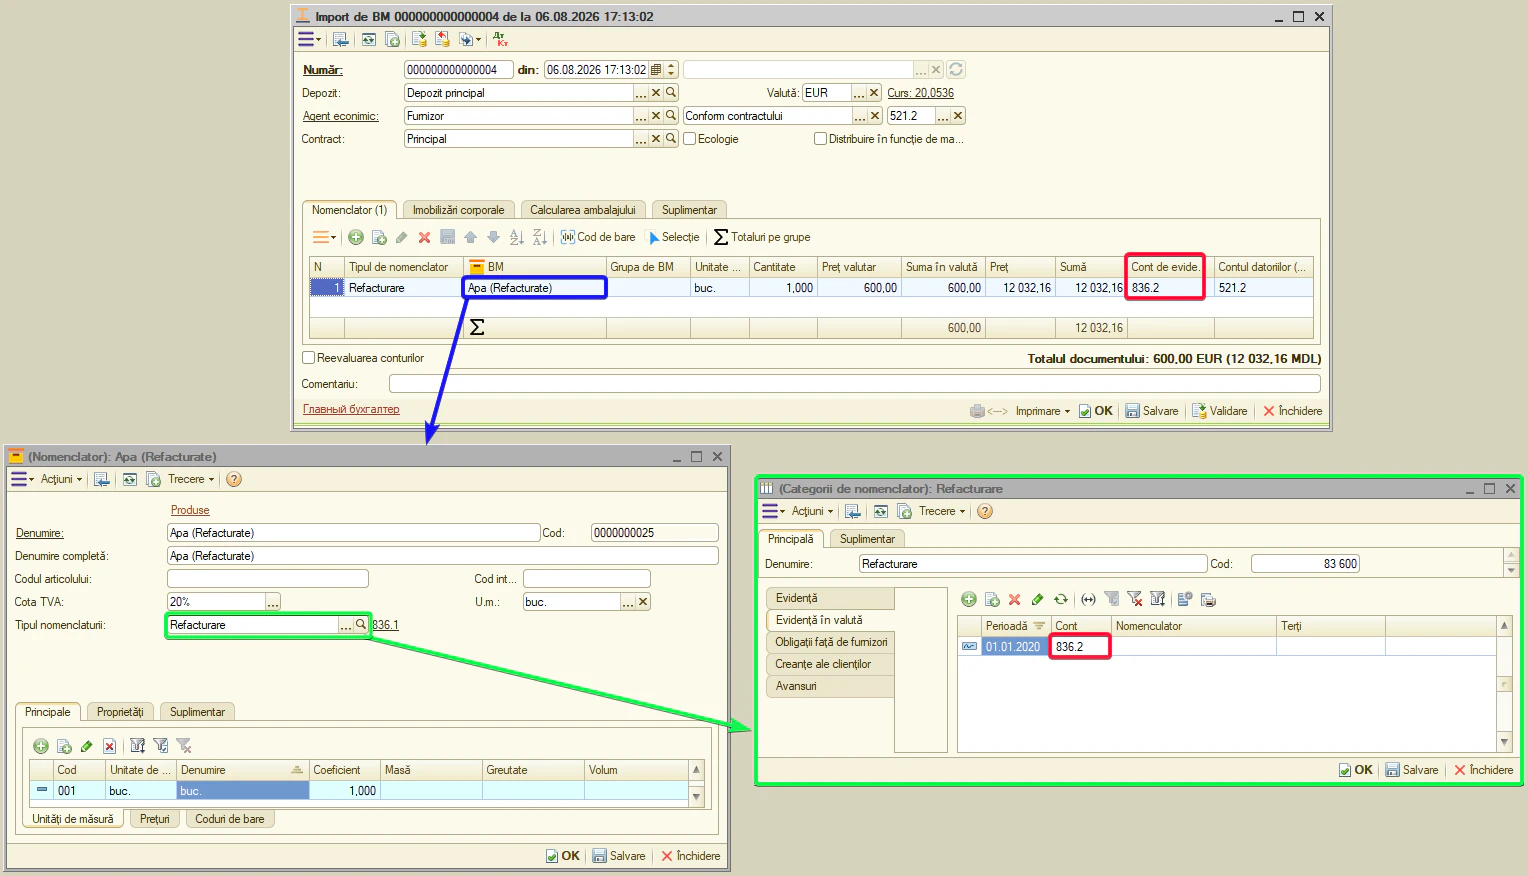
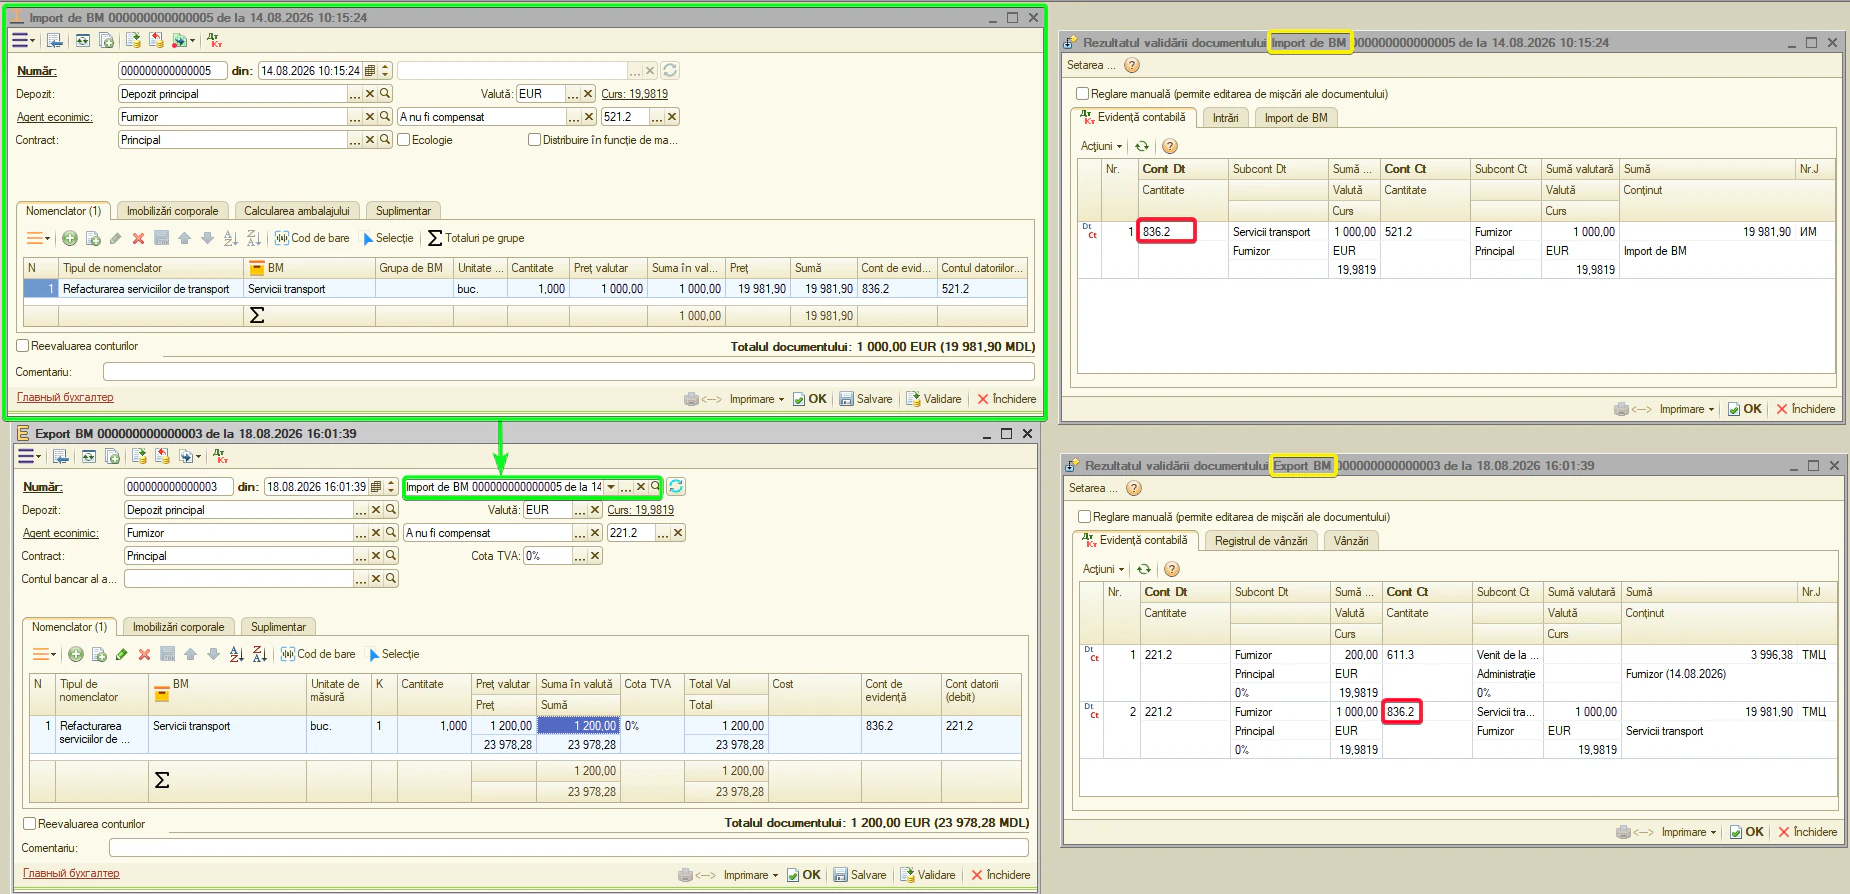
- Evidență în valută — contul tranzitoriu valutar. Standard — 836.2. Documente: «Import de BM», «Export BM» (operațiuni valutare).
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM».
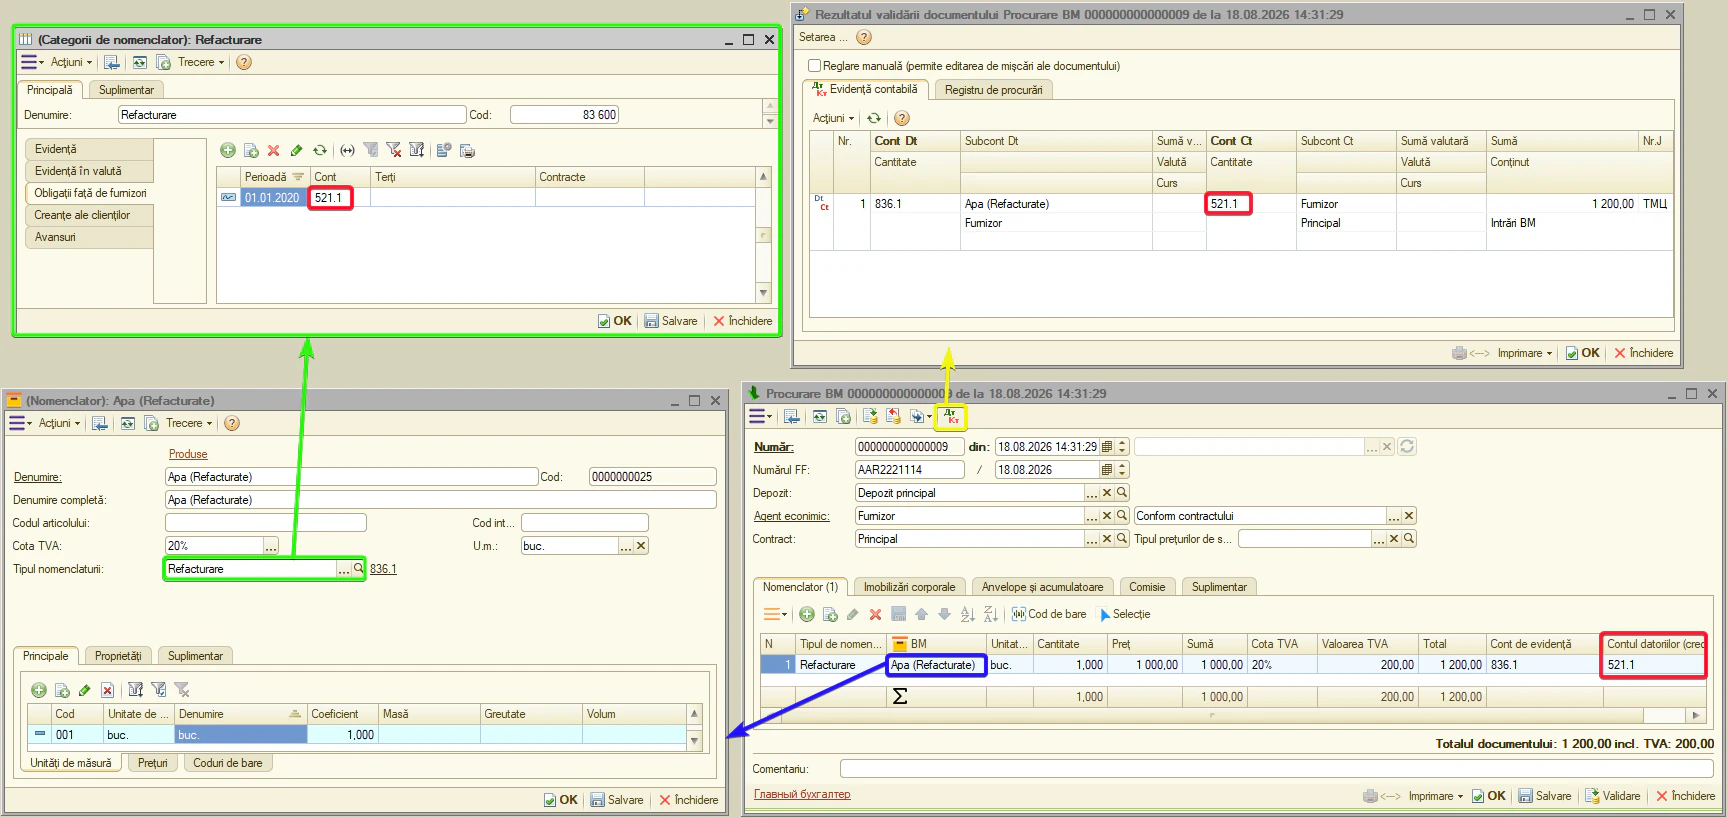
Observație. la «Import de BM» (import de refacturare) contul datoriilor față de furnizori nu se preia din această filă.
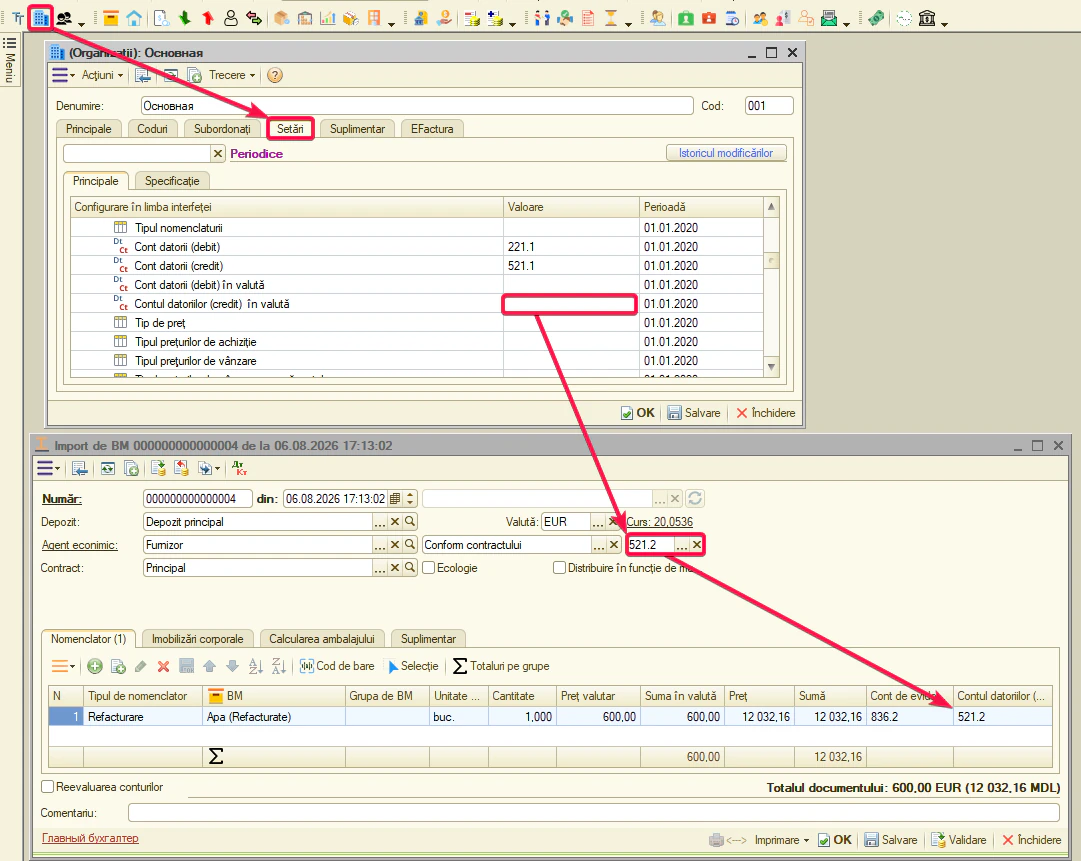
- Creanțe ale clienților — contul cumpărătorului. Standard — 231.4. Documente: «Vânzare BM».
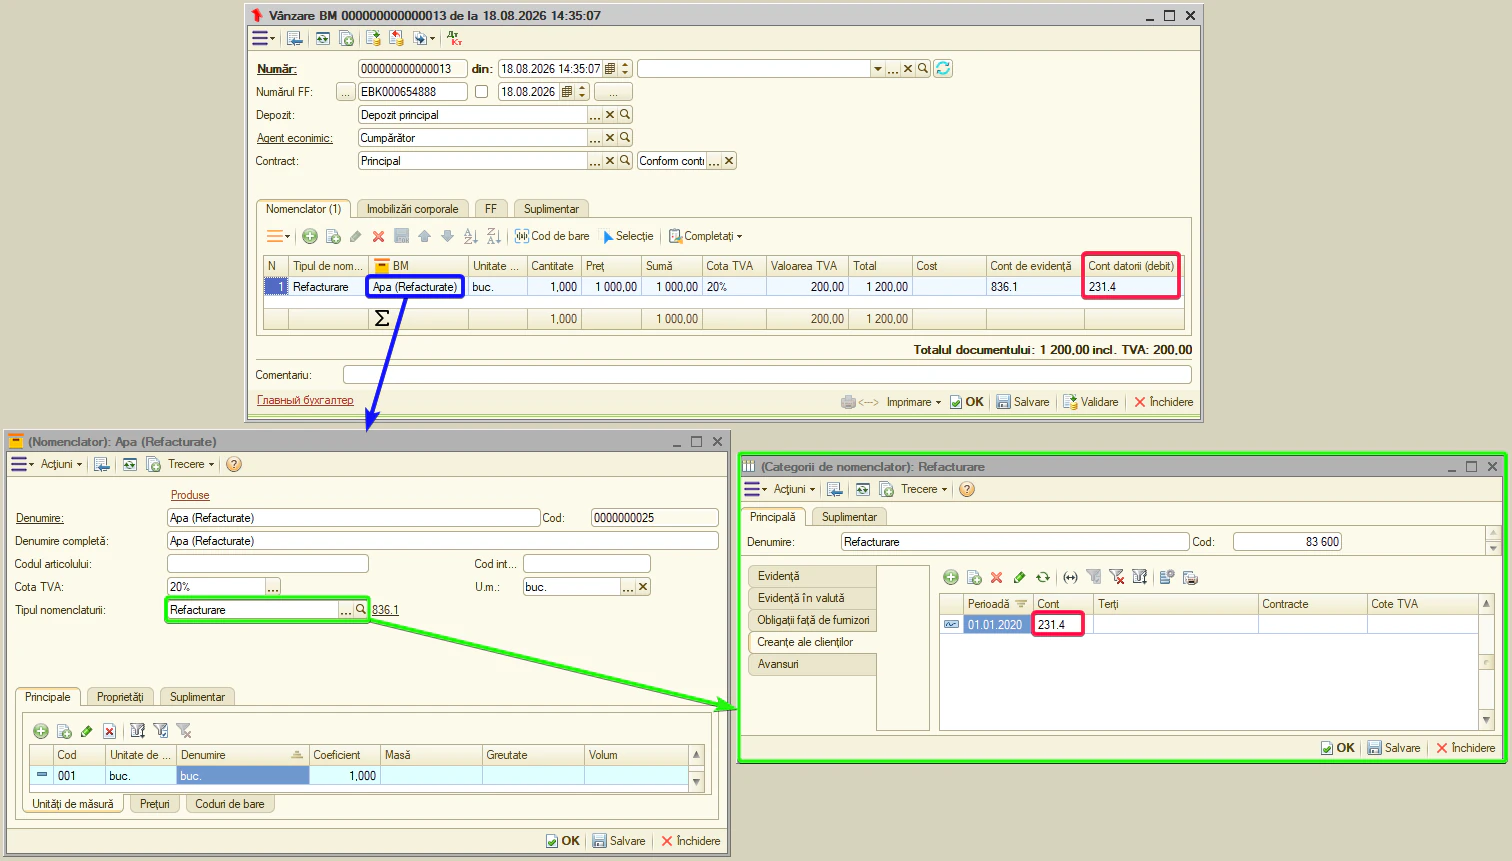
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Procurare BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
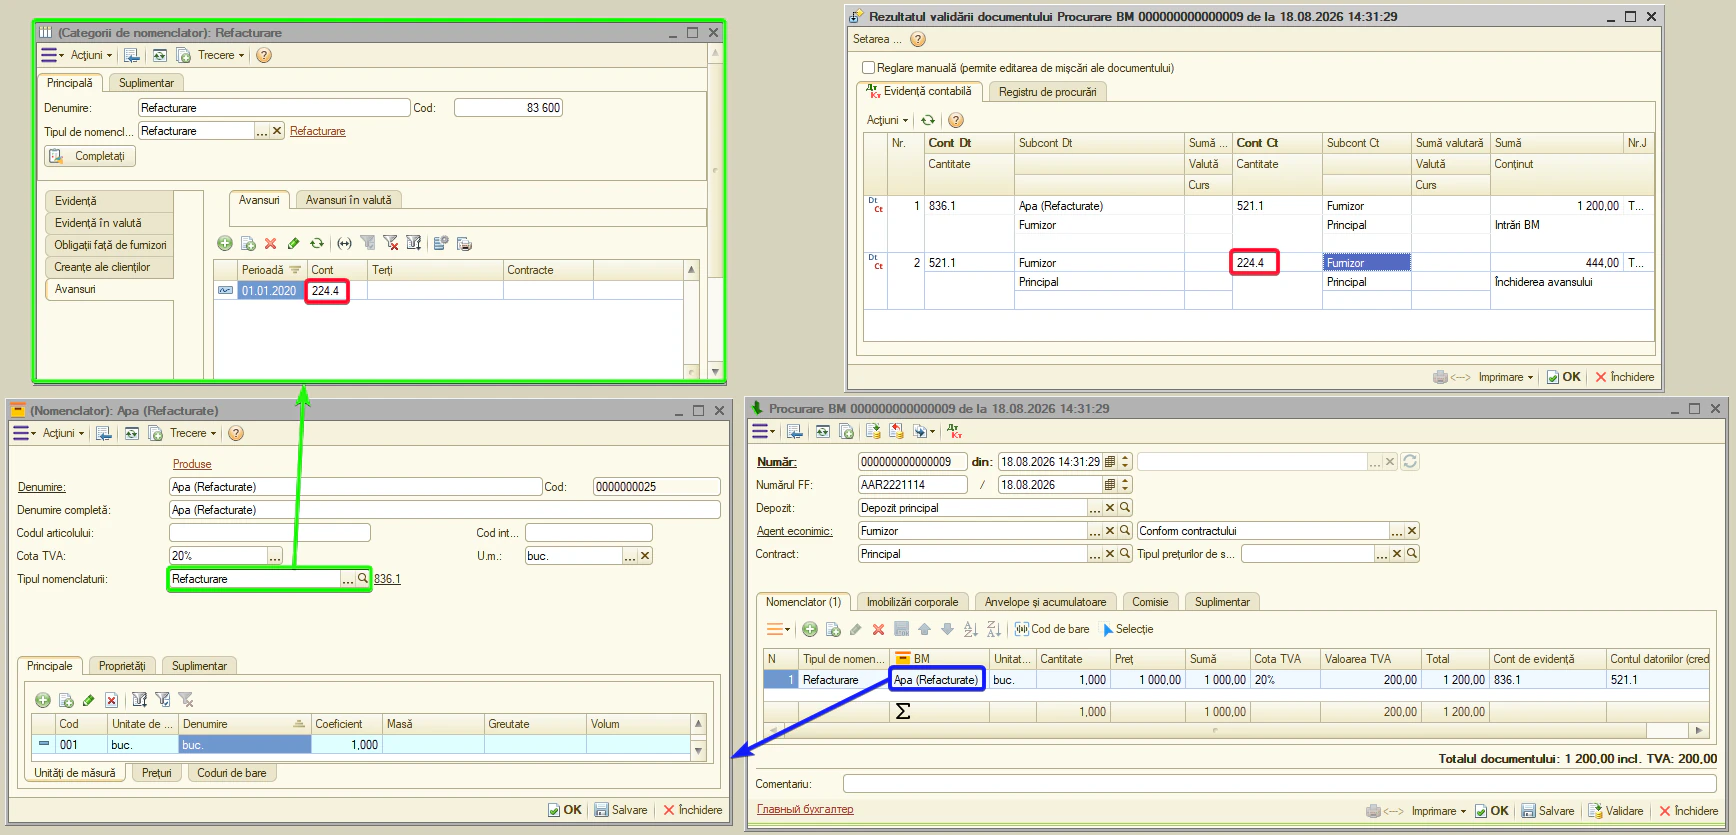
Observație. la «Import de BM», la decontarea avansului, se folosește contul valutar din contractul agentului economic. Dacă e gol — contul valutar prevăzut pentru refacturare: 224.41.
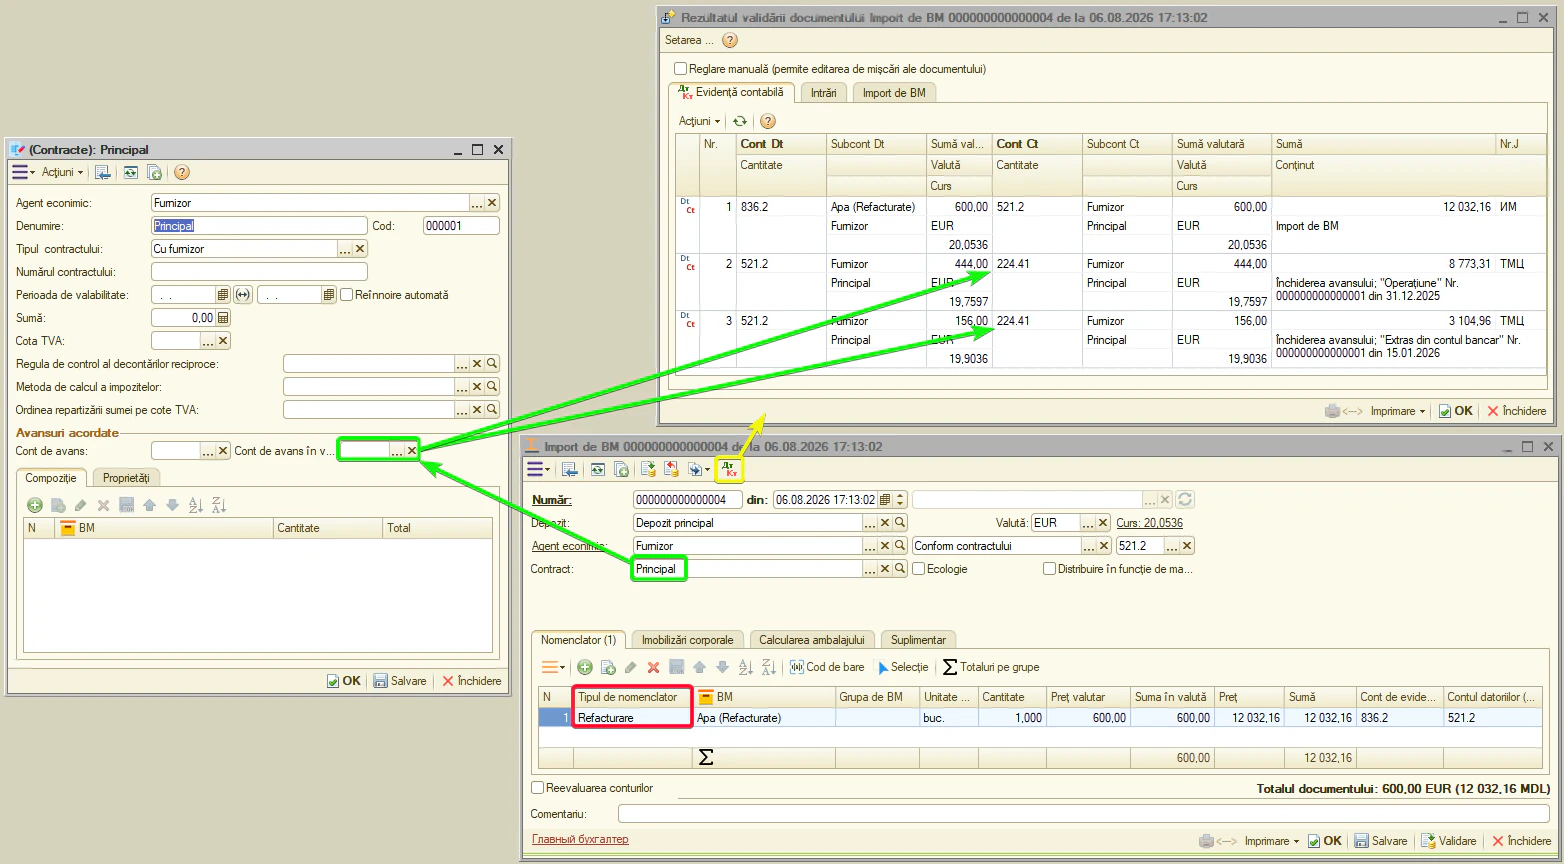
Tipul de activ: Refacturarea serviciilor de transport
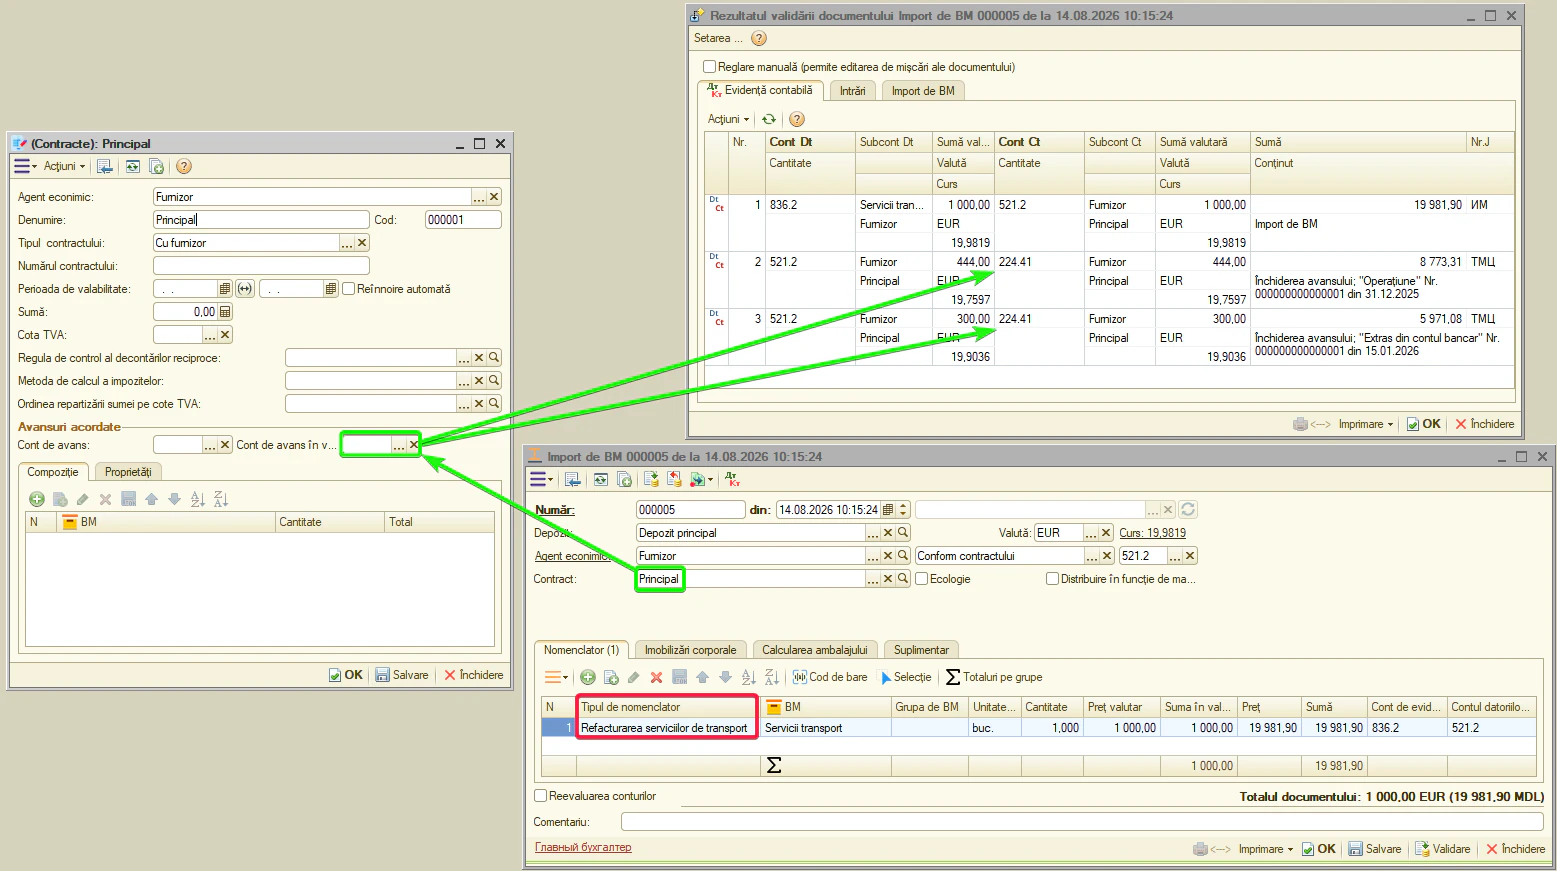
«Refacturarea serviciilor de transport» este un caz particular de refacturare: compania suportă cheltuielile de transport și le reemite ulterior cumpărătorului pentru recuperare. Față de refacturarea obișnuită, acest tip se distinge prin trei aspecte:
- se aplică strict serviciilor de transport, iar prețul de vânzare se calculează automat pe baza prețului de achiziție;
- vânzarea se întocmește strict «pe baza» documentului de procurare: «Procurare BM» → baza pentru «Vânzare BM»; «Import de BM» → baza pentru «Export BM»;
- metoda formulelor contabile și reflectarea în «Registrul de vânzări» depind de setarea organizației «Setări → Politica contabilă → Cost și analitică → Varianta de evidență a refacturării serviciilor de transport».
Atenție. înainte de a lucra cu acest tip, stabiliți varianta din setările organizației:
- «Standard» (implicit) — metoda standard de formule contabile;
- «Extins» — metodă extinsă cu reflectare mai detaliată în «Registrul de vânzări».
Setarea este activă în documentele «Vânzare BM» și «Export BM».
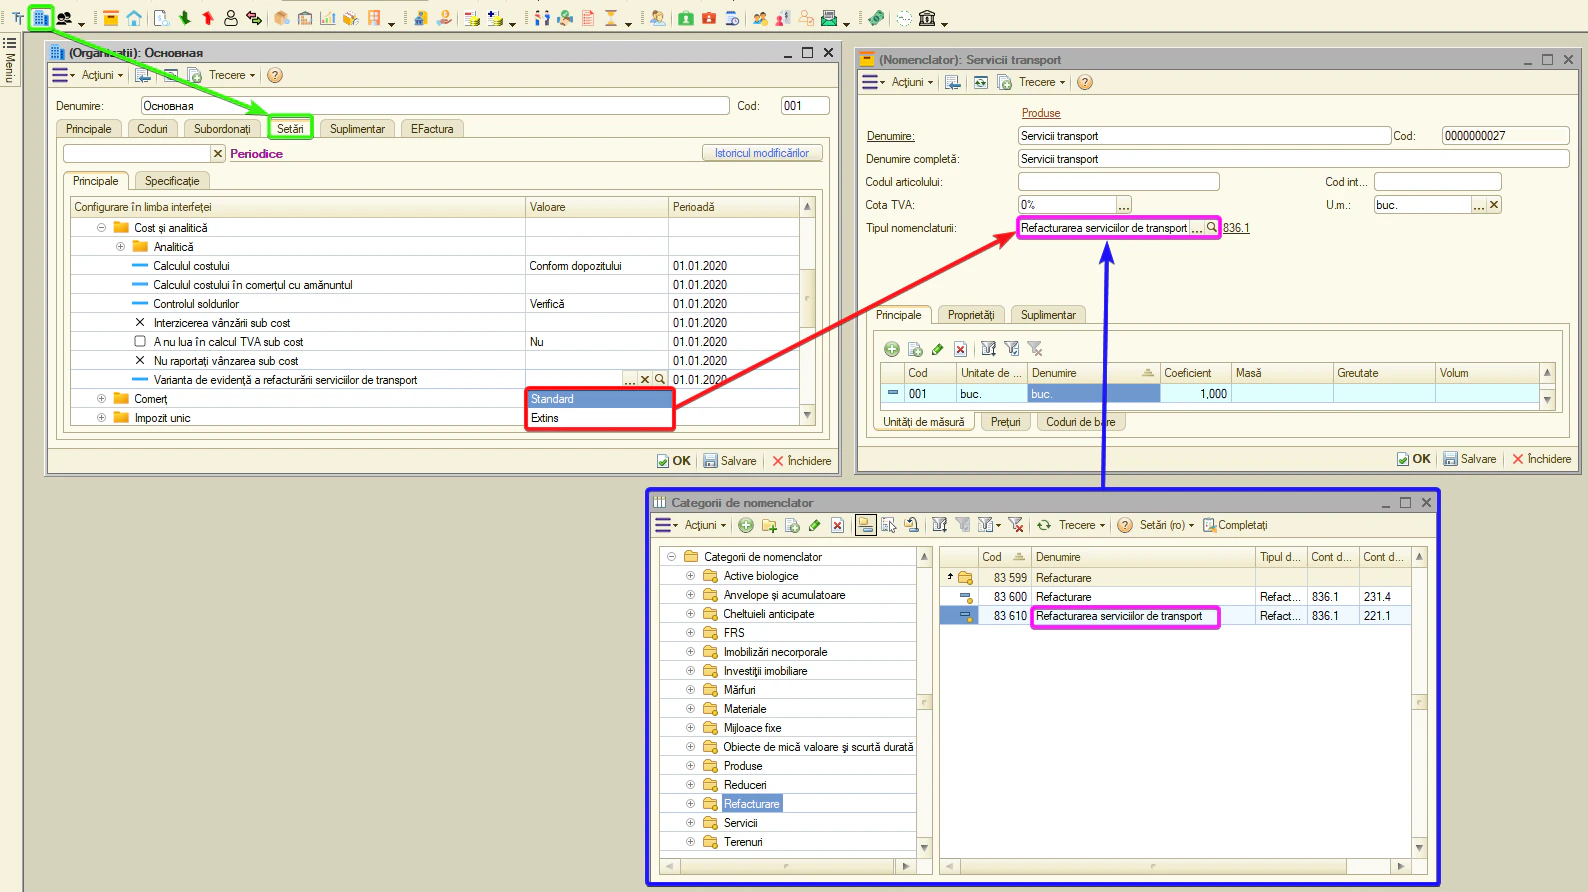
Ca și la refacturarea obișnuită, sumele trec printr-un cont tranzitoriu (836), ocolind conturile de venituri și de cost.
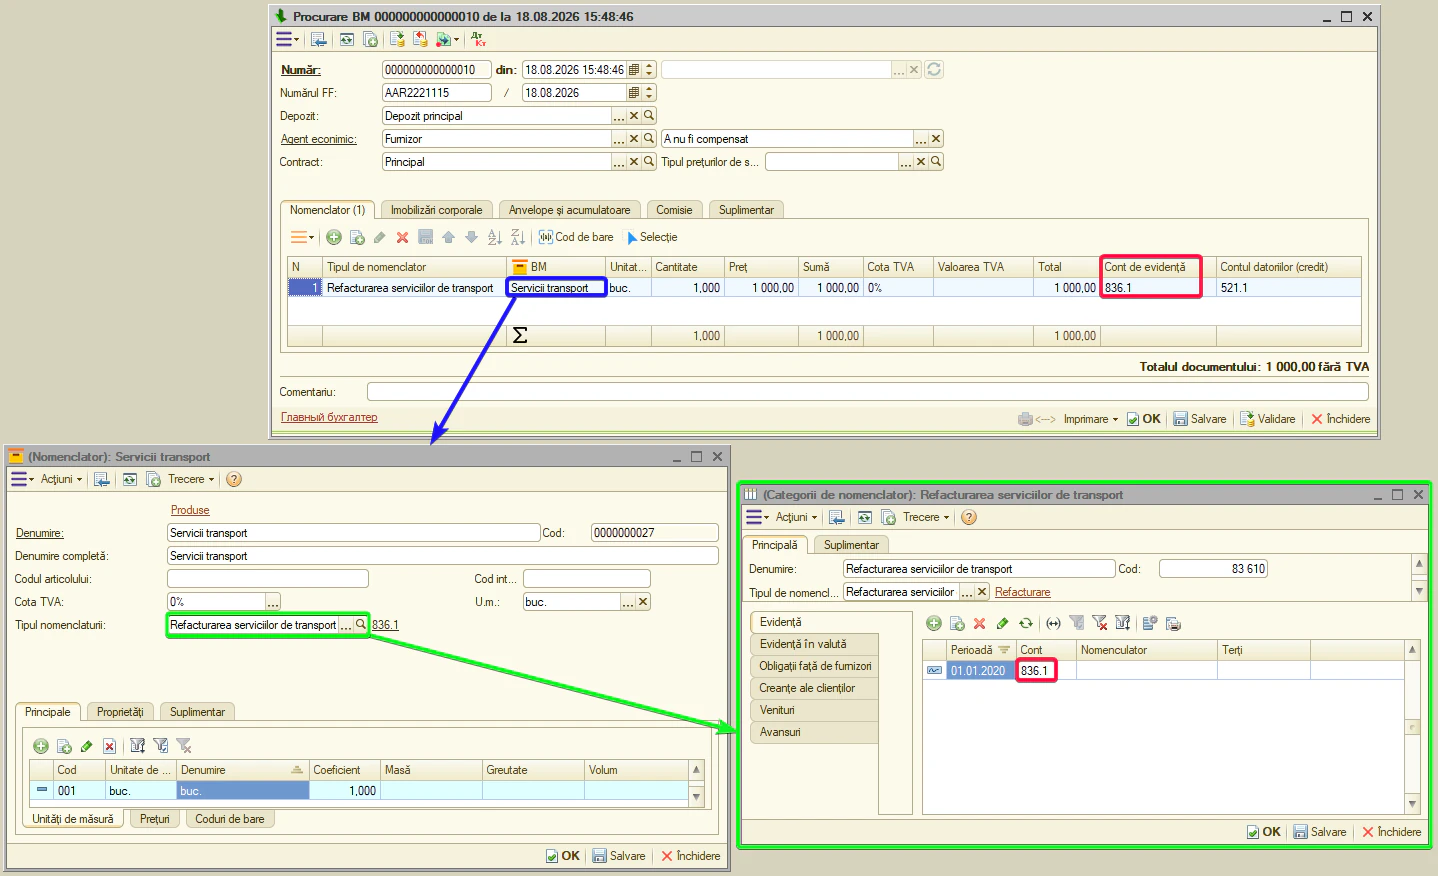
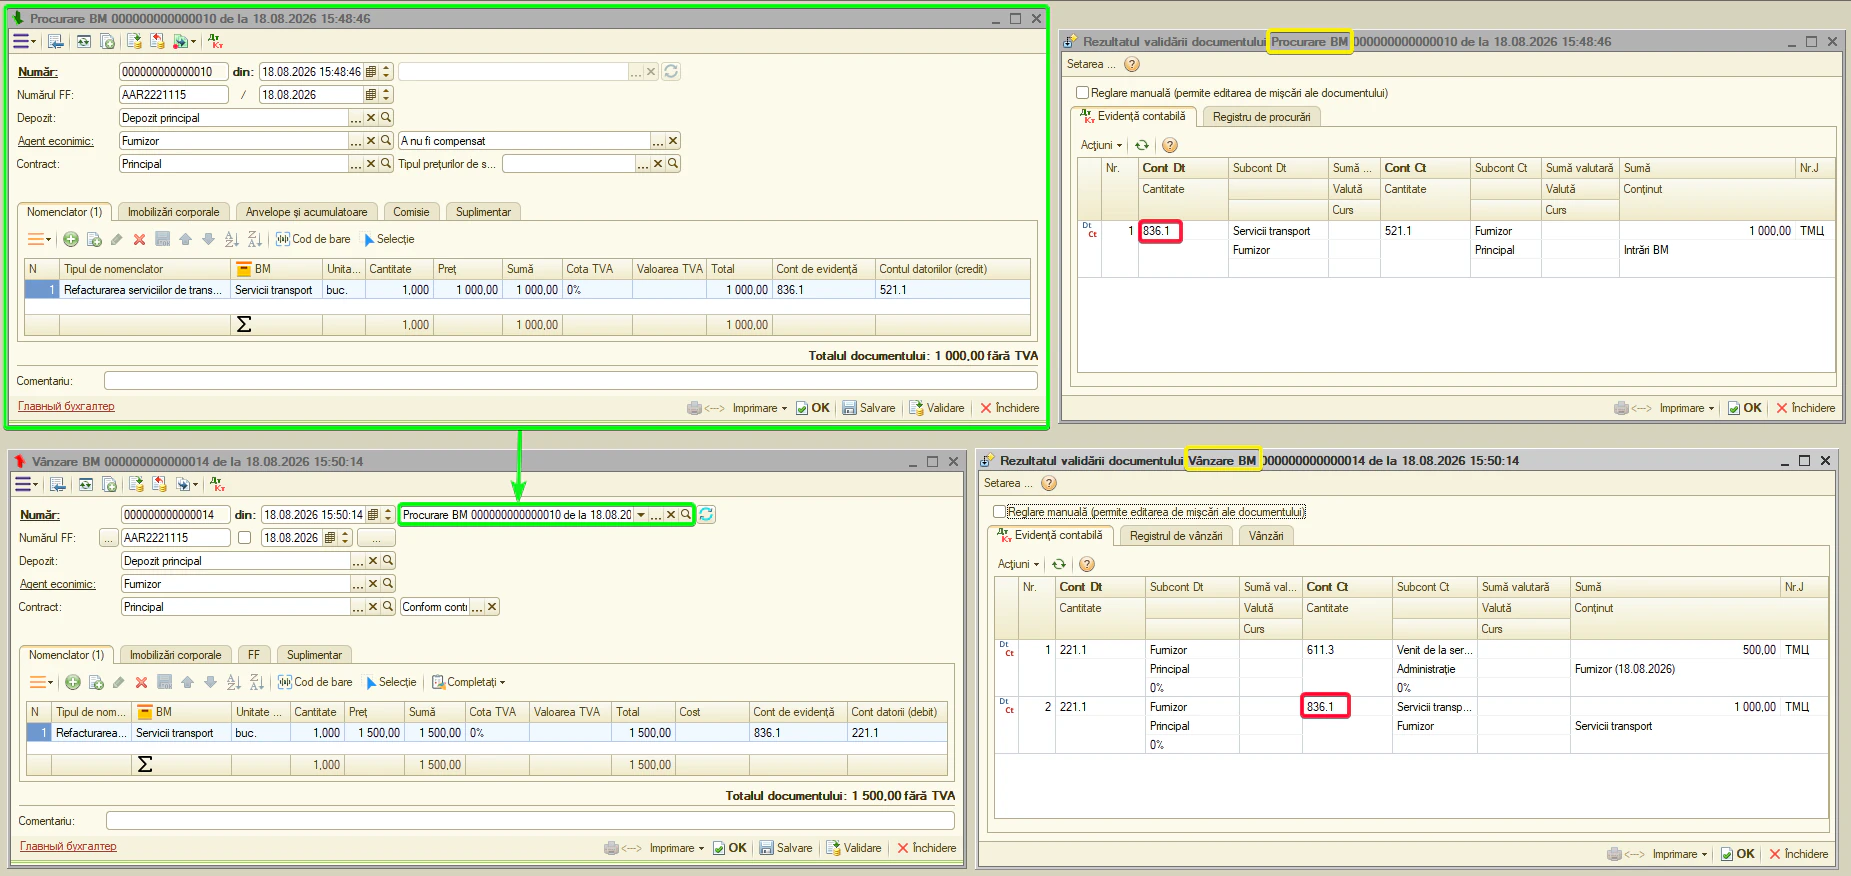
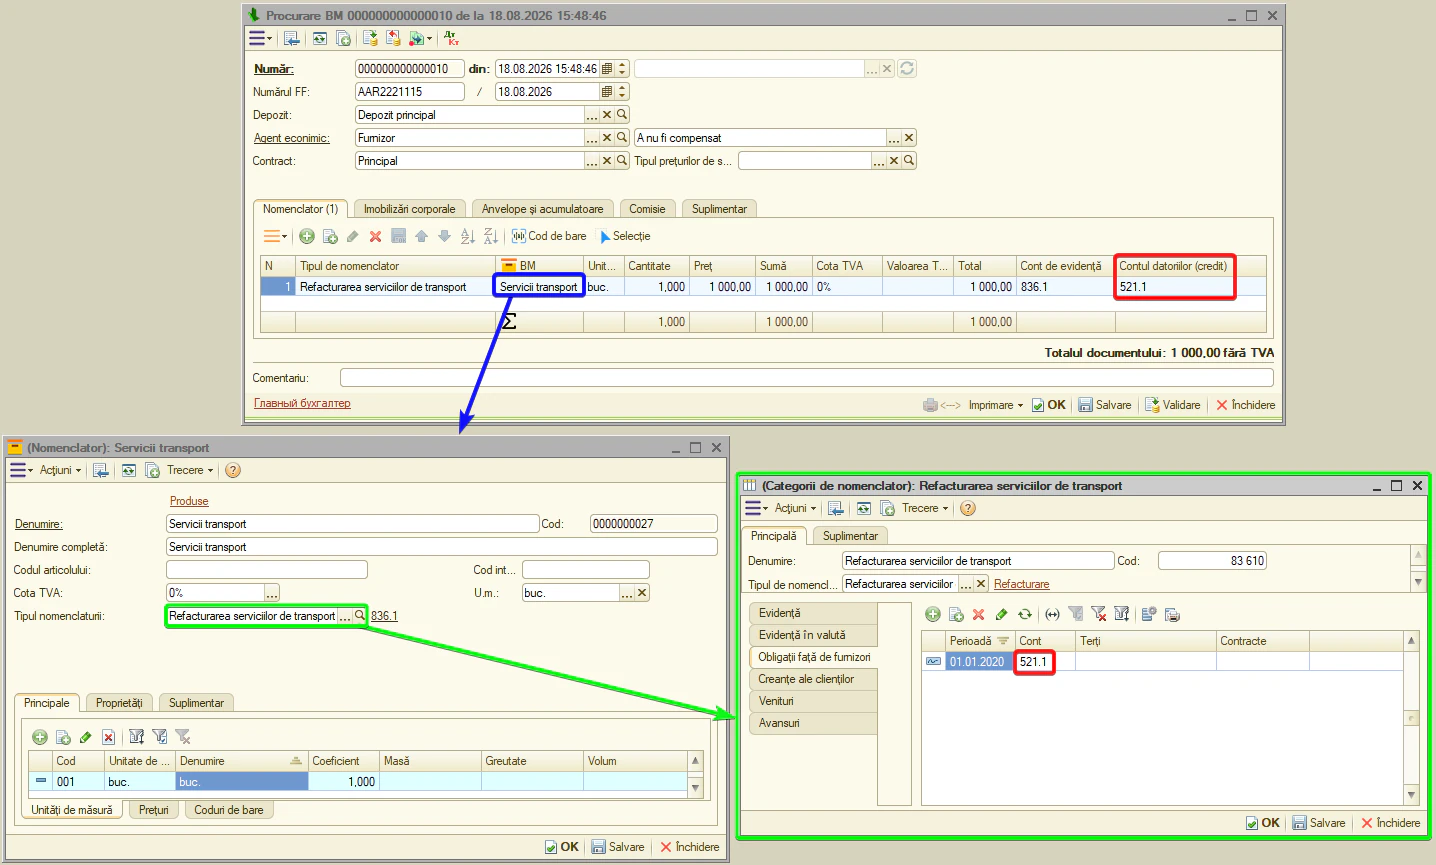
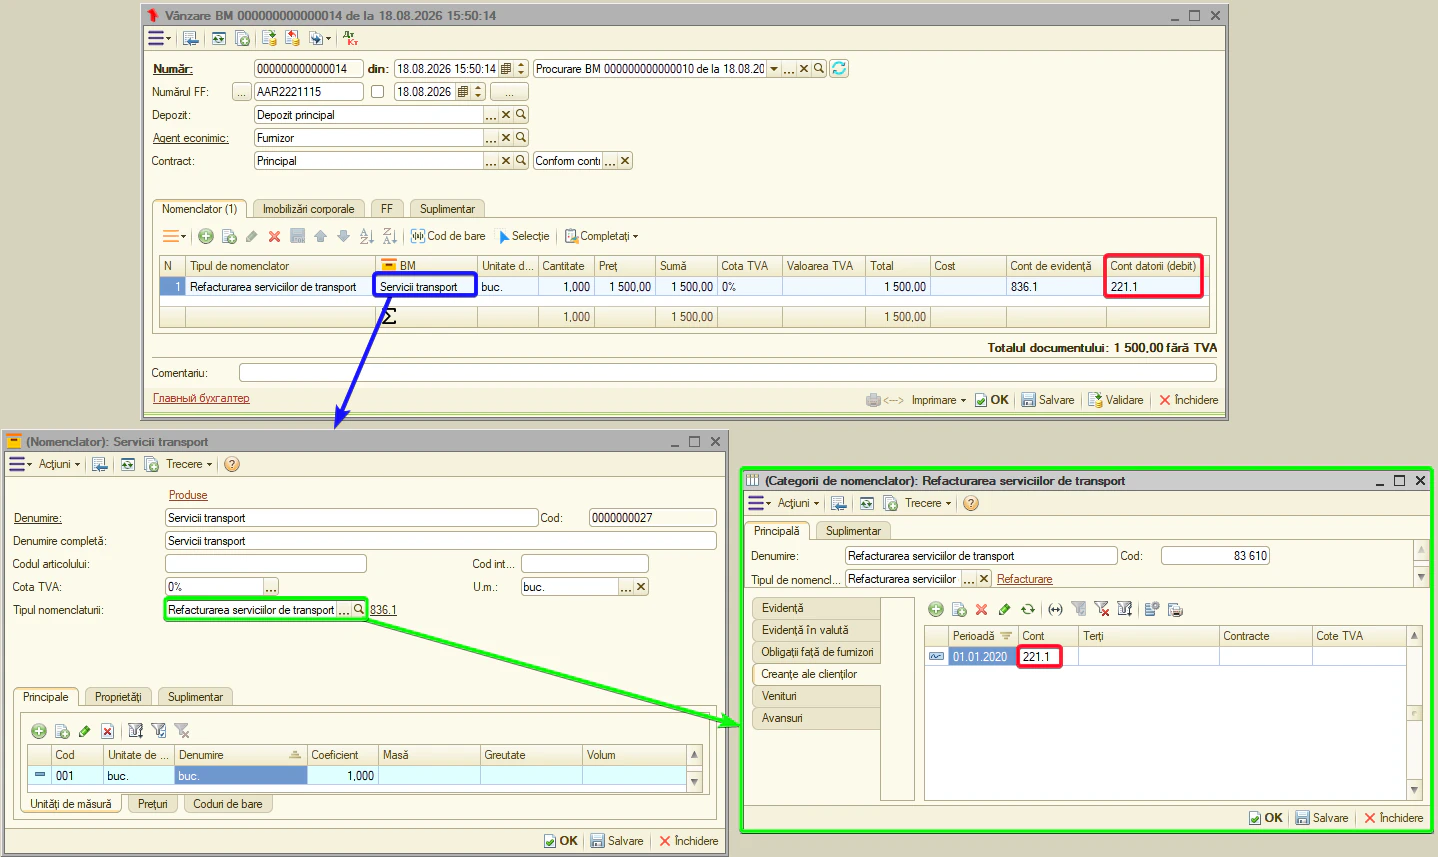
- Evidență — contul tranzitoriu de refacturare. Standard — 836.1. Documente: «Procurare BM», «Vânzare BM».
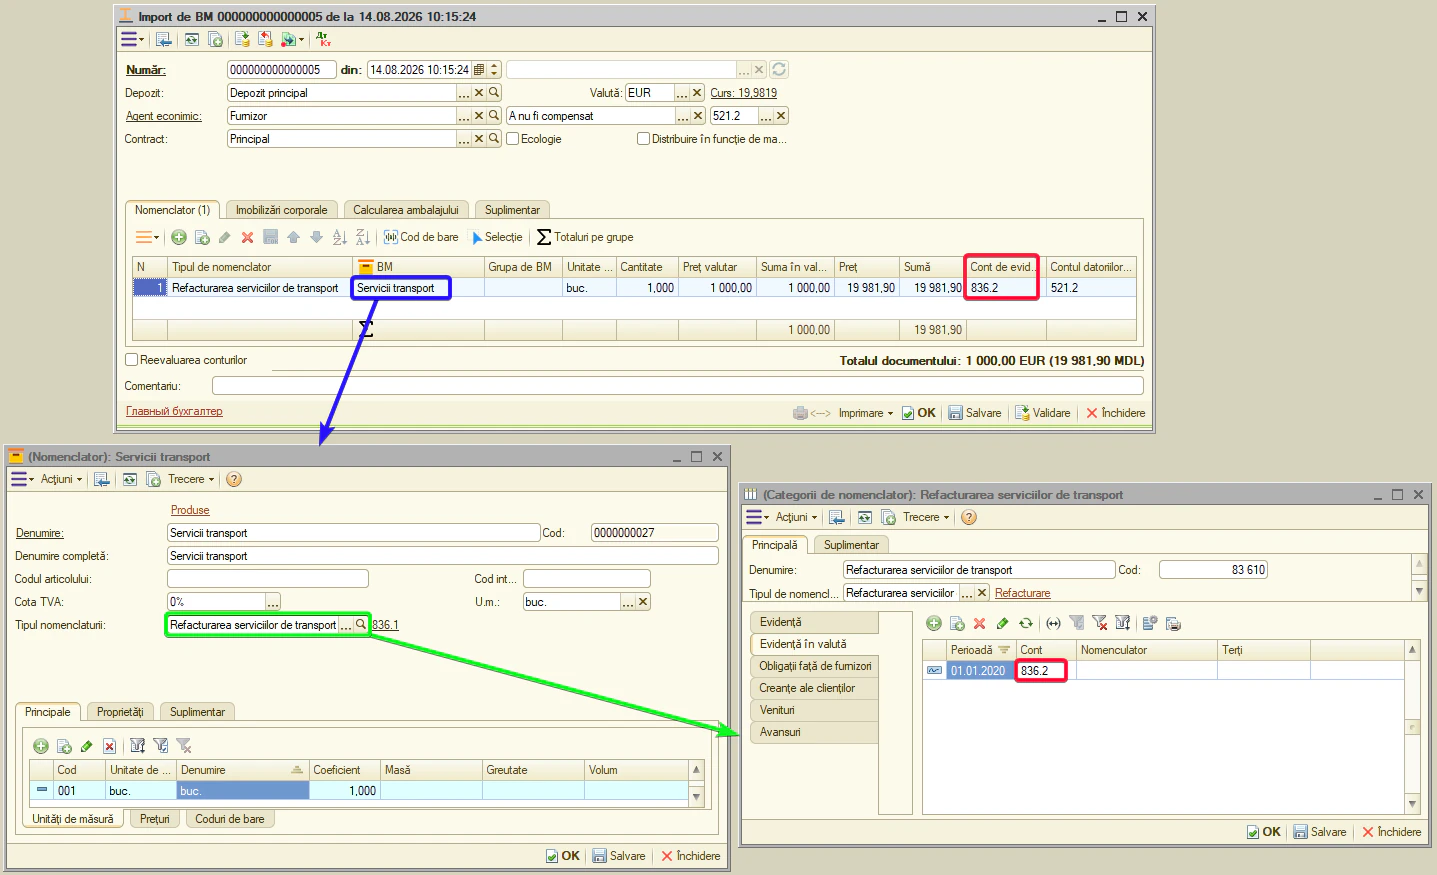
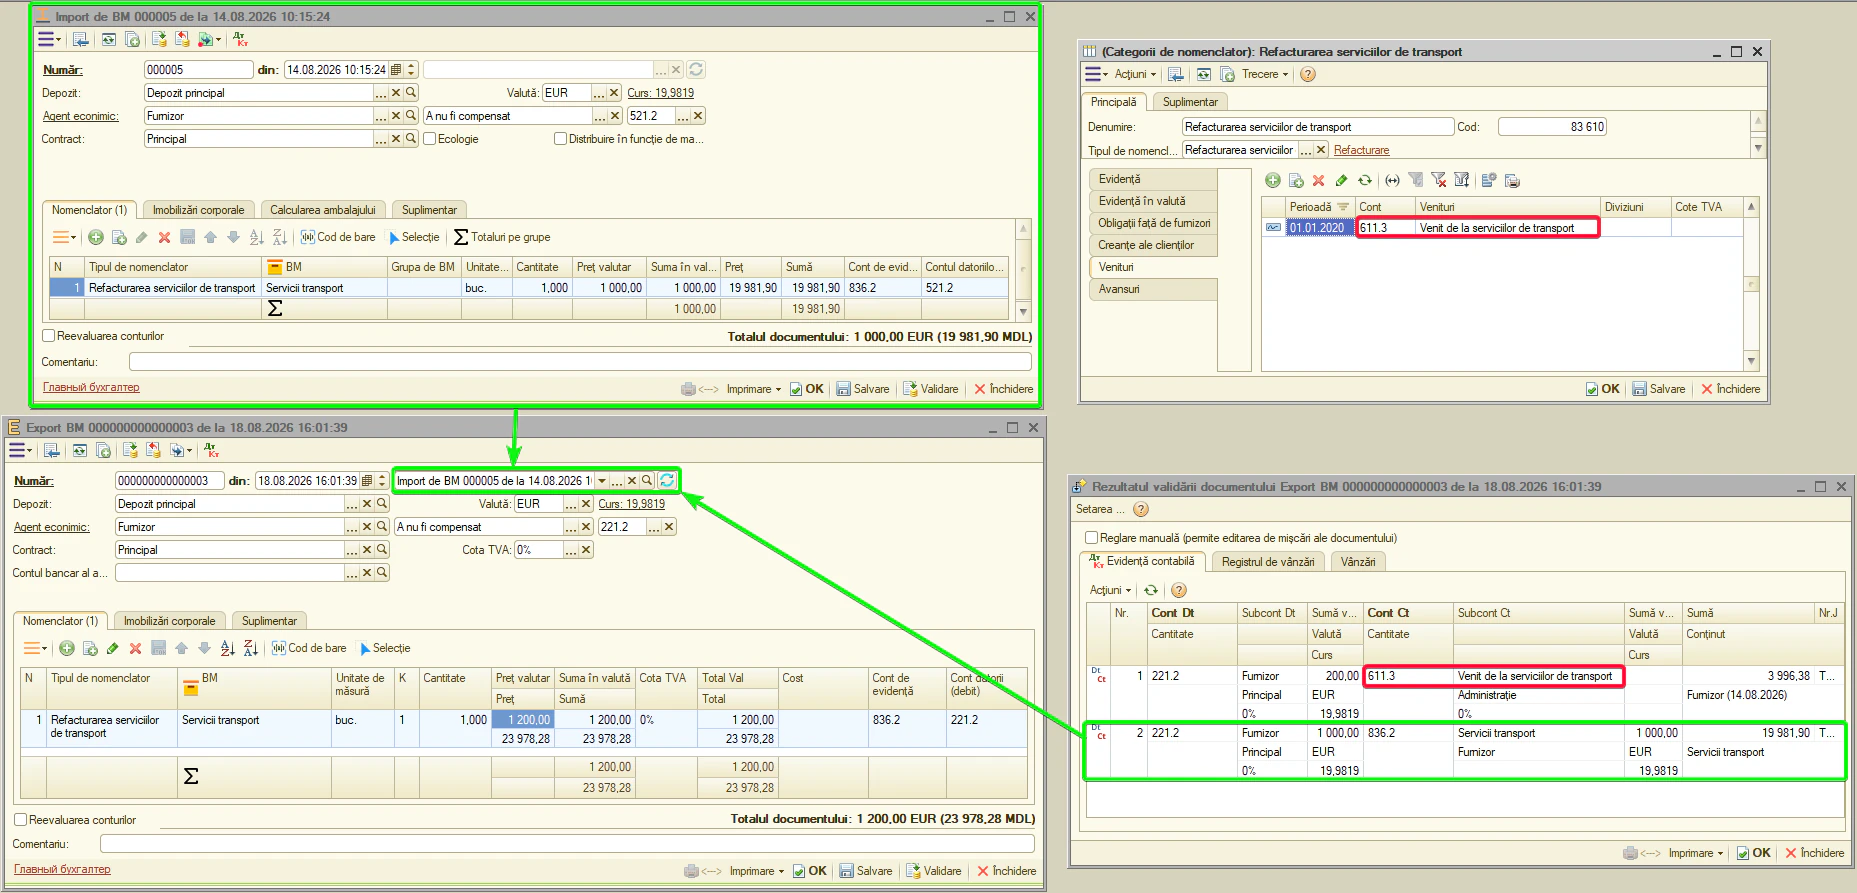
- Evidență în valută — contul tranzitoriu valutar. Standard — 836.2. Documente: «Import de BM», «Export BM» (operațiuni valutare).
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM».
Observație. la «Import de BM» (import de refacturare a serviciilor de transport) contul datoriilor față de furnizori nu se preia din această filă.
- Creanțe ale clienților — contul cumpărătorului. Standard — 221.1. Documente: «Vânzare BM».
Observație. la «Export BM» (export de refacturare a serviciilor de transport) contul creanțelor nu se preia din această filă.
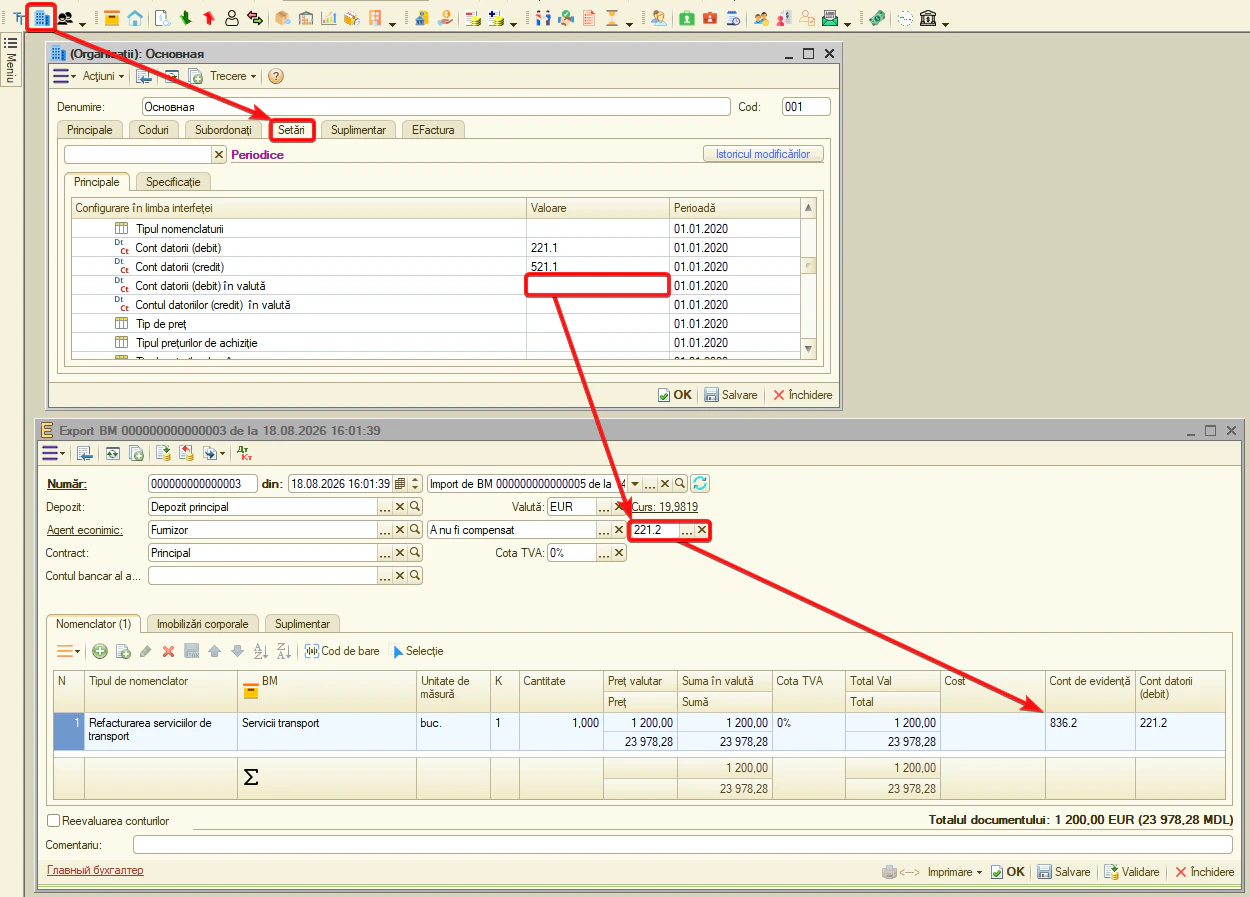
- Venituri — contul venitului. Documente: «Vânzare BM», «Export BM».
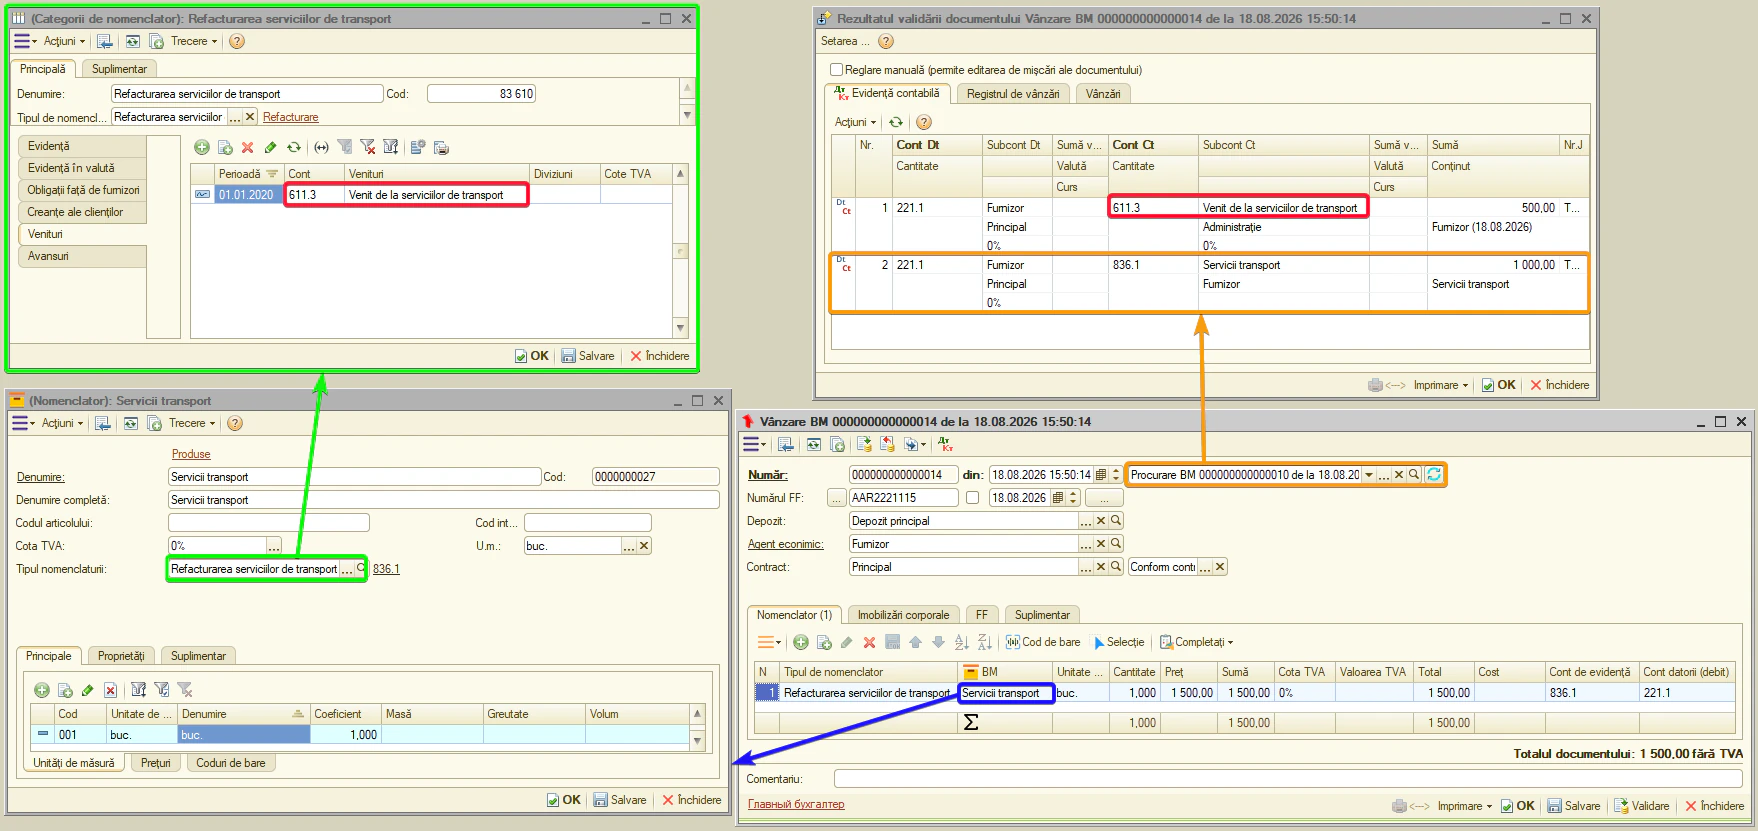
Observație. în documentul de vânzare, serviciul de transport refacturat se introduce cu o sumă totală, dar sistemul o împarte singur în două părți, comparând suma vânzării cu documentul-bază («Procurare BM» pentru «Vânzare BM», «Import de BM» pentru «Export BM»):
- partea egală cu suma din documentul-bază (costul de achiziție al transportului) — recuperare tranzitorie, venitul nu se recunoaște;
- diferența dintre suma vânzării și suma bazei — acesta e venitul întreprinderii. Tocmai el se alocă pe contul din această filă și ajunge în «Registrul de vânzări».
Dacă serviciul se reemite «unu la unu» (la prețul de achiziție), venitul e zero; dacă cu adaos — venitul recunoscut este doar adaosul.
Observație. contul de venituri este inclus automat în formula contabilă și are propria analitică — Subcontul 1. Completând Subcontul 1 pe această filă, evidența venitului nu va fi fără analitică <...>.
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentele «Procurare BM» și «Import de BM» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
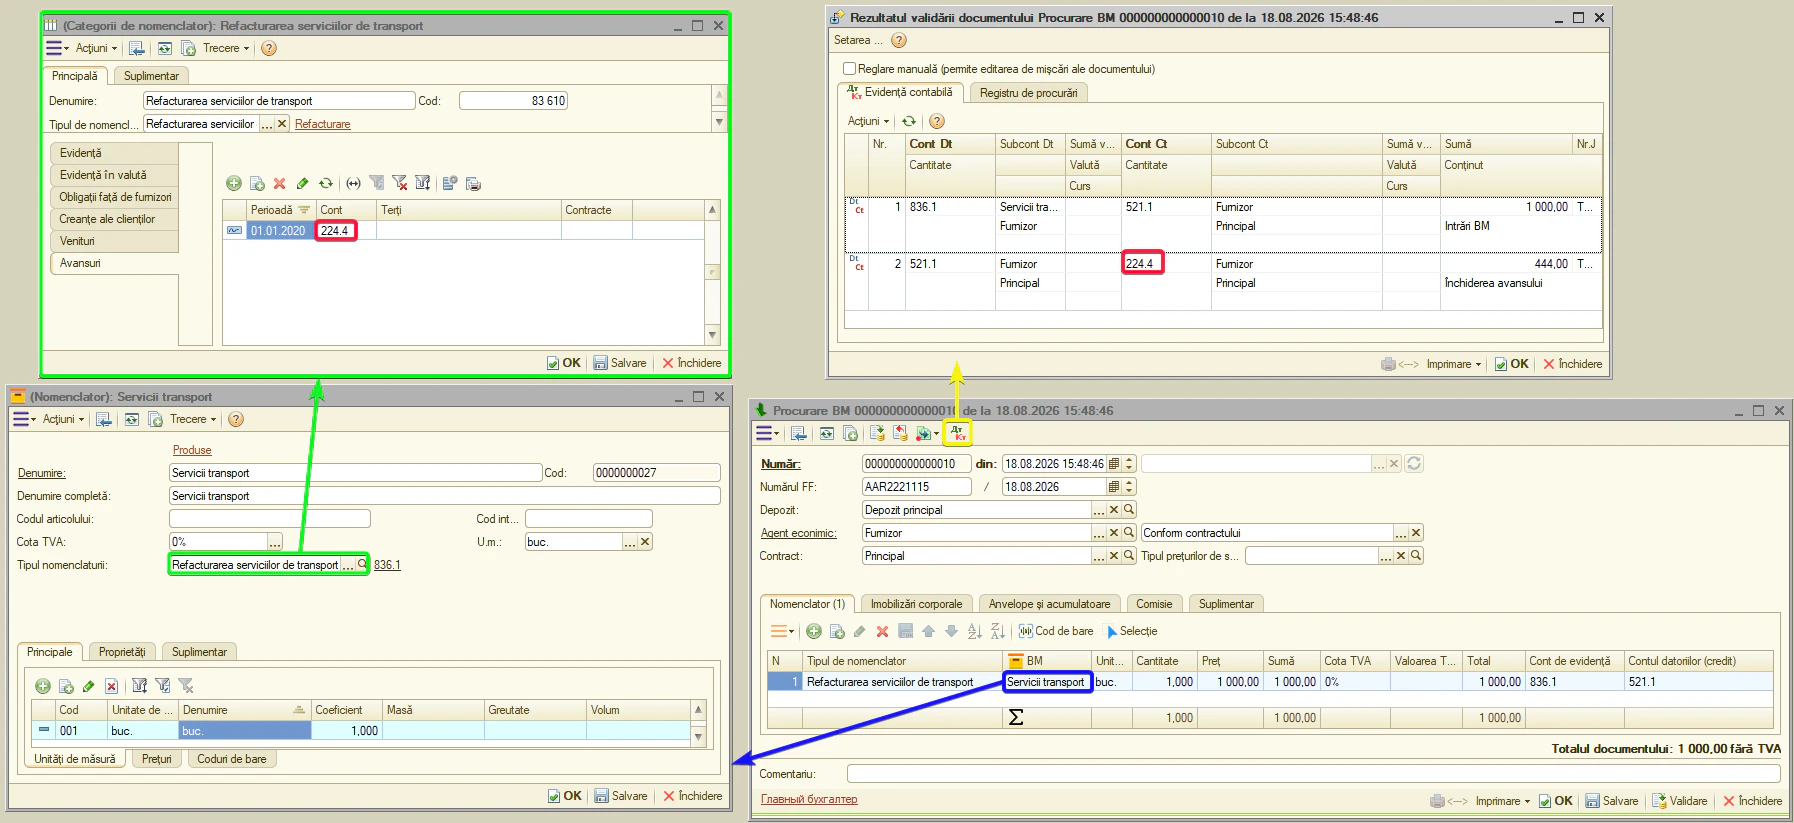
Observație. la «Import de BM», la decontarea avansului, se folosește contul valutar din contractul agentului economic. Dacă e gol — contul valutar prevăzut pentru refacturarea serviciilor de transport: 224.41.
Tipul de activ: FRS (formulare cu regim special)
«FRS» — formulare cu regim special. Este un tip de serviciu al nomenclatorului: destinat evidenței și numerotării formularelor cu regim special. Spre deosebire de nomenclatorul obișnuit, FRS nu se folosesc ca mărfuri sau materiale în depozit. Scopul principal al acestui tip e să asigure numerotarea corectă a formularelor la întocmirea documentelor corespunzătoare.
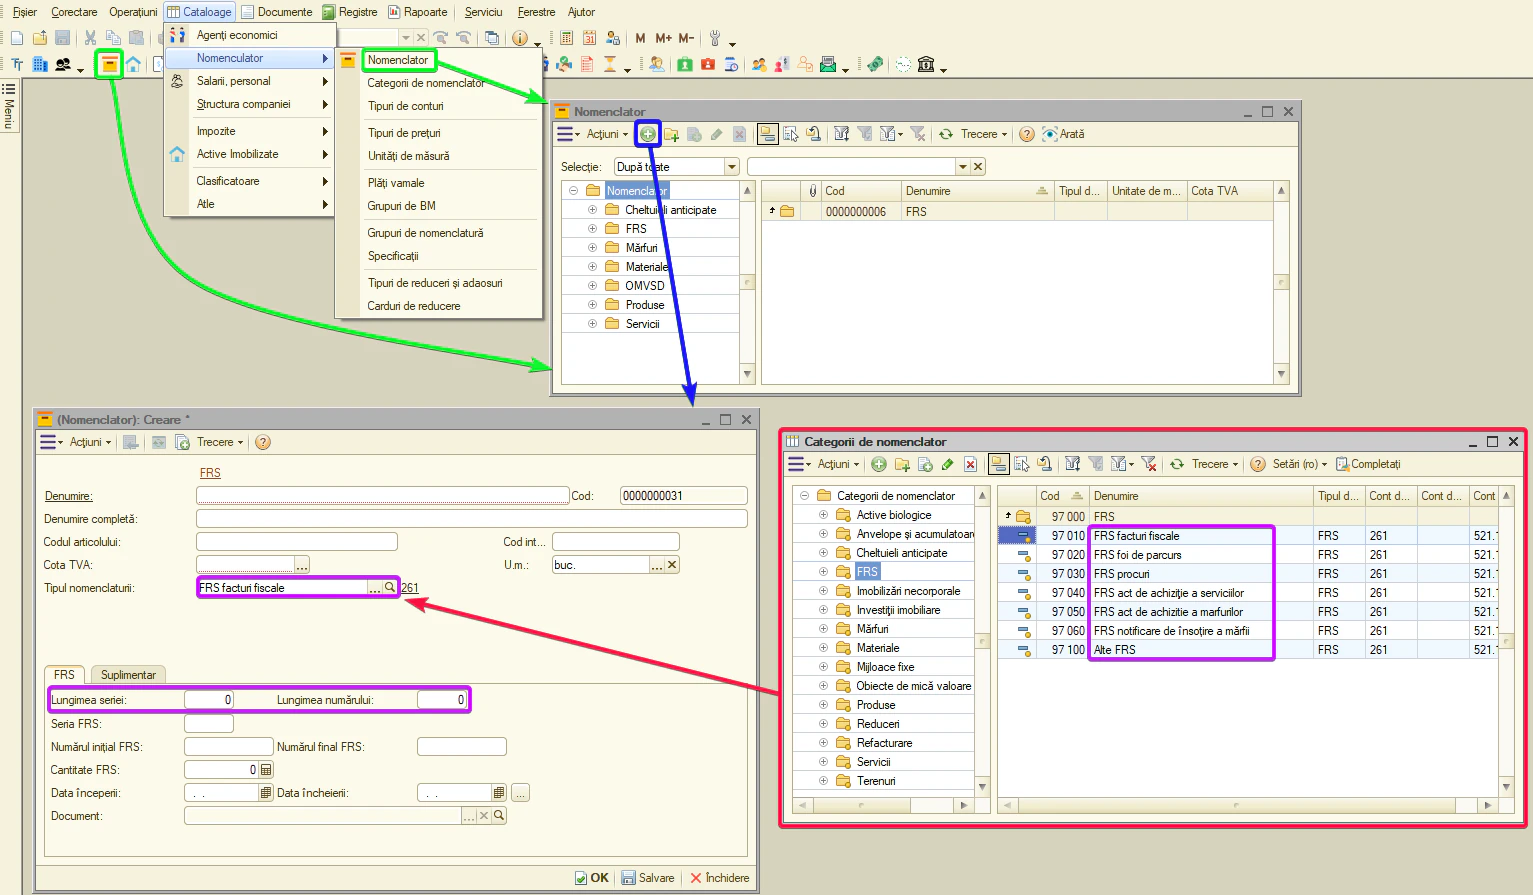
În catalogul «Categorii de nomenclator» pentru FRS sunt create categorii predefinite separate — câte una pentru fiecare document unde se ține numerotarea FRS. Denumirea categoriei indică documentul căruia îi aparține:
- «FRS facturi fiscale» — documentul «Factura fiscală»;
- «FRS notificare însoțitoare de mărfuri» — documentul «Aviz de însoțire a mărfii»;
- «FRS procuri» — documentul «Procura»;
- «FRS foi de parcurs» — documentul «Foaia de parcurs»;
- «FRS act de achiziție mărfuri» și «FRS act de achiziție servicii» — actele de achiziție corespunzătoare;
- «Alte FRS» — pentru celelalte formulare cu regim special.
Din punct de vedere al conturilor contabile, aceste categorii FRS nu se deosebesc între ele: setările conturilor sunt identice.
Formularele cu regim special se țin în catalogul «Nomenclator». La crearea unui element FRS nou se specifică obligatoriu formatul numărului: «Lungimea seriei» și «Lungimea numărului».
Pentru fiecare lot separat de formulare se recomandă să creați propriul element de nomenclatură. Acolo se introduc: «Seria FRS», «Numărul inițial FRS» și «Numărul final FRS» — astfel sistemul cunoaște intervalul de numere al lotului respectiv și numerotarea se va desfășura corect.
Observație. tipul «FRS» nu răspunde de evidența depozitară a formularelor ca mărfuri — el asigură în primul rând identificarea și numerotarea secvențială a formularelor în documente.
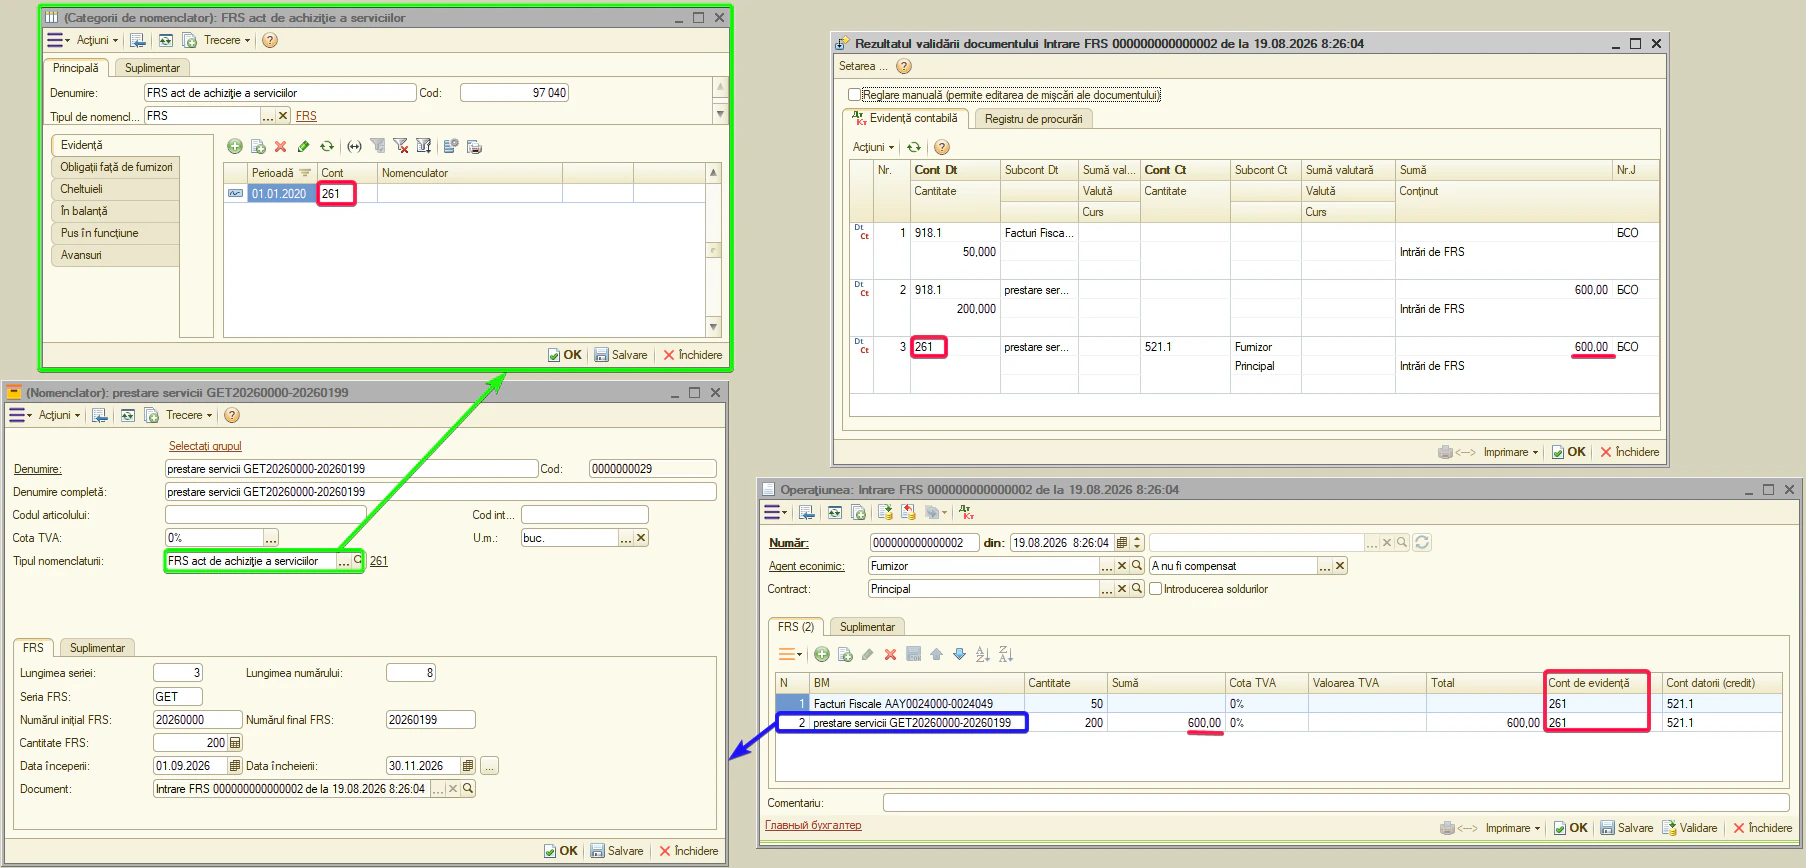
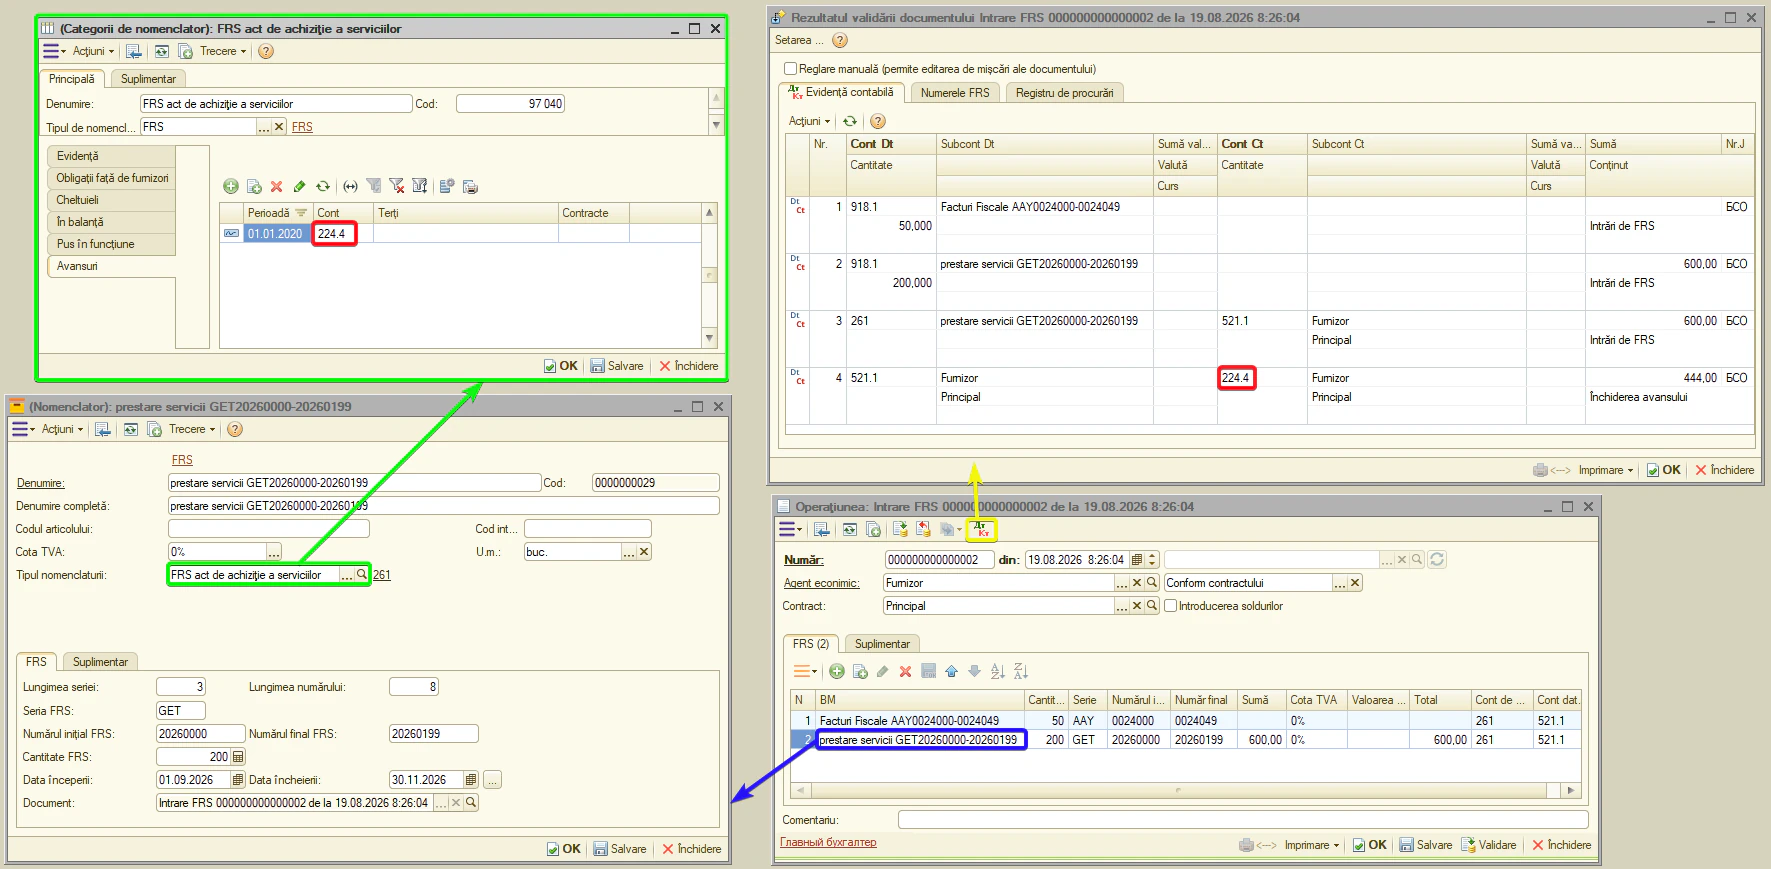
- Evidență — contul bilanțier al valorii formularelor. Standard — 261. Documente: «Intrare FRS», «Predare FRS în gestiune», «Primire FRS din gestiune», «Casare FRS».
Observație. acest cont e activ numai când formularele au un cost (de exemplu, formulare achiziționate cu preț). Atunci valoarea lor se reflectă pe contul bilanțier 261, iar numerele formularelor se controlează separat — pe contul extrabilanțier (cantitativ). Dacă formularele nu au cost, contul bilanțier nu se utilizează — se ține doar numerotarea.
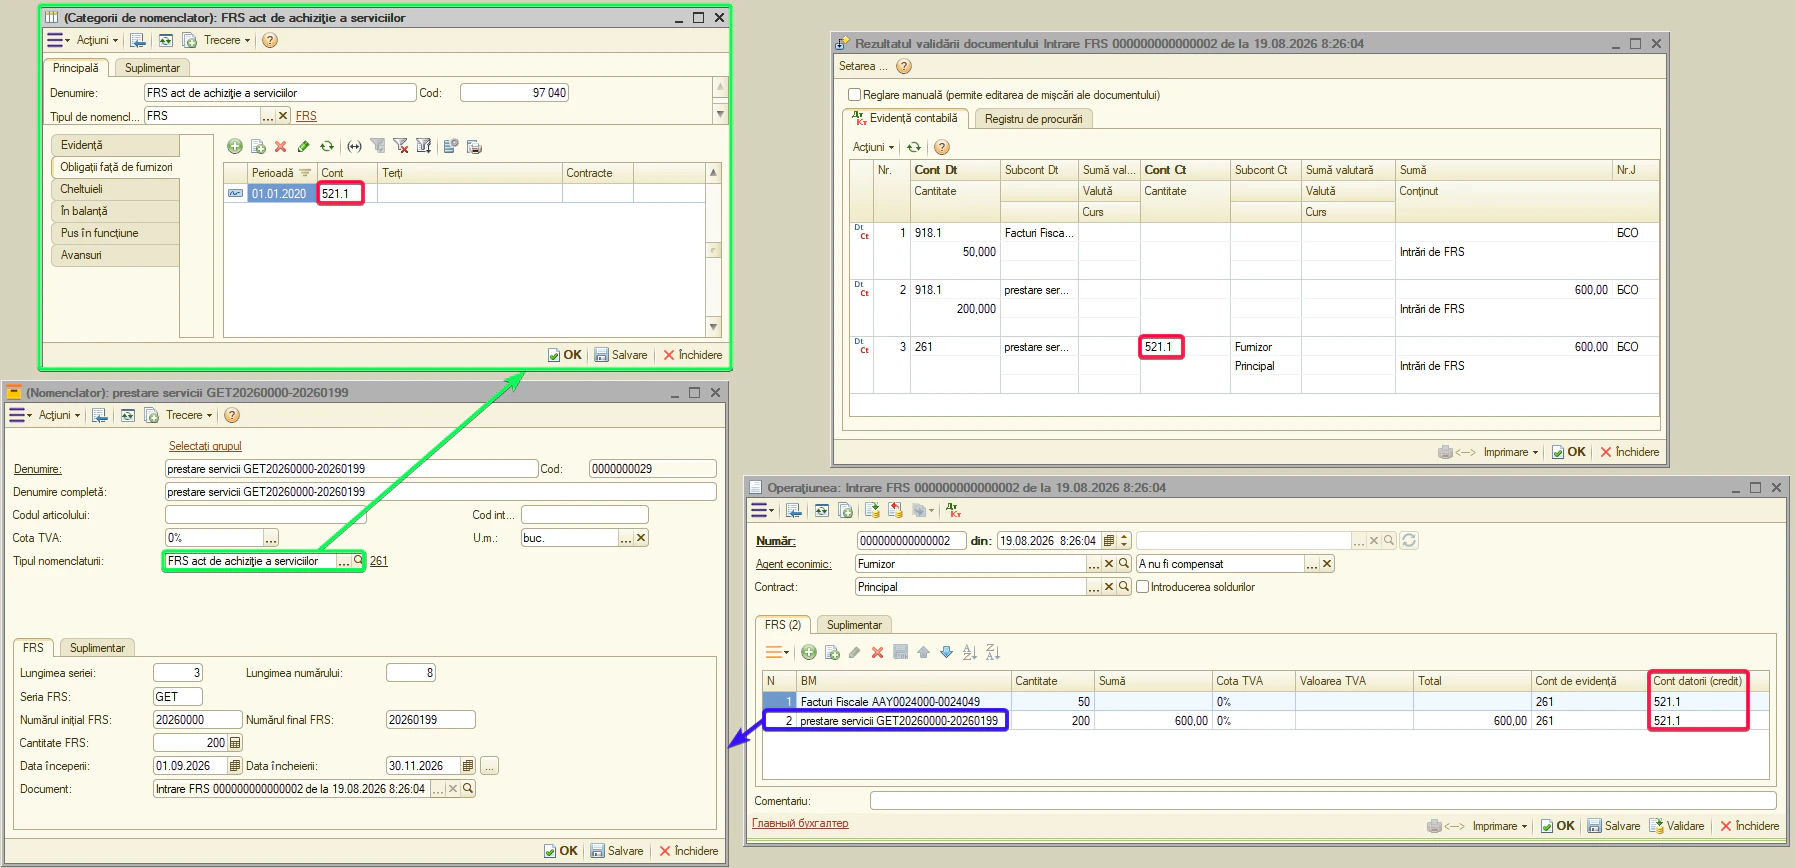
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Intrare FRS».
Observație. acest cont e activ numai când formularele au un cost.
- Cheltuieli — contul de cheltuieli pe care se alocă valoarea FRS utilizate sau casate. Se folosește doar pentru FRS cu evidență valorică (cu cost). Document: «Casare FRS».
Observație. ordinea casării FRS e determinată de două setări ale organizației: «Politica contabilă → Politica contabilă FRS → Controlul soldurilor FRS» și «Regimul de casare FRS».
În funcție de setări, sistemul poate lucra în unul din trei moduri:
- Controlul soldurilor dezactivat — sistemul nu urmărește numerele FRS utilizate. Dacă e necesar să casați formulare, documentul «Casare FRS» se întocmește manual. De exemplu, astfel se pot casa formulare neutilizate, deteriorate sau scoase din circuit în alt mod.
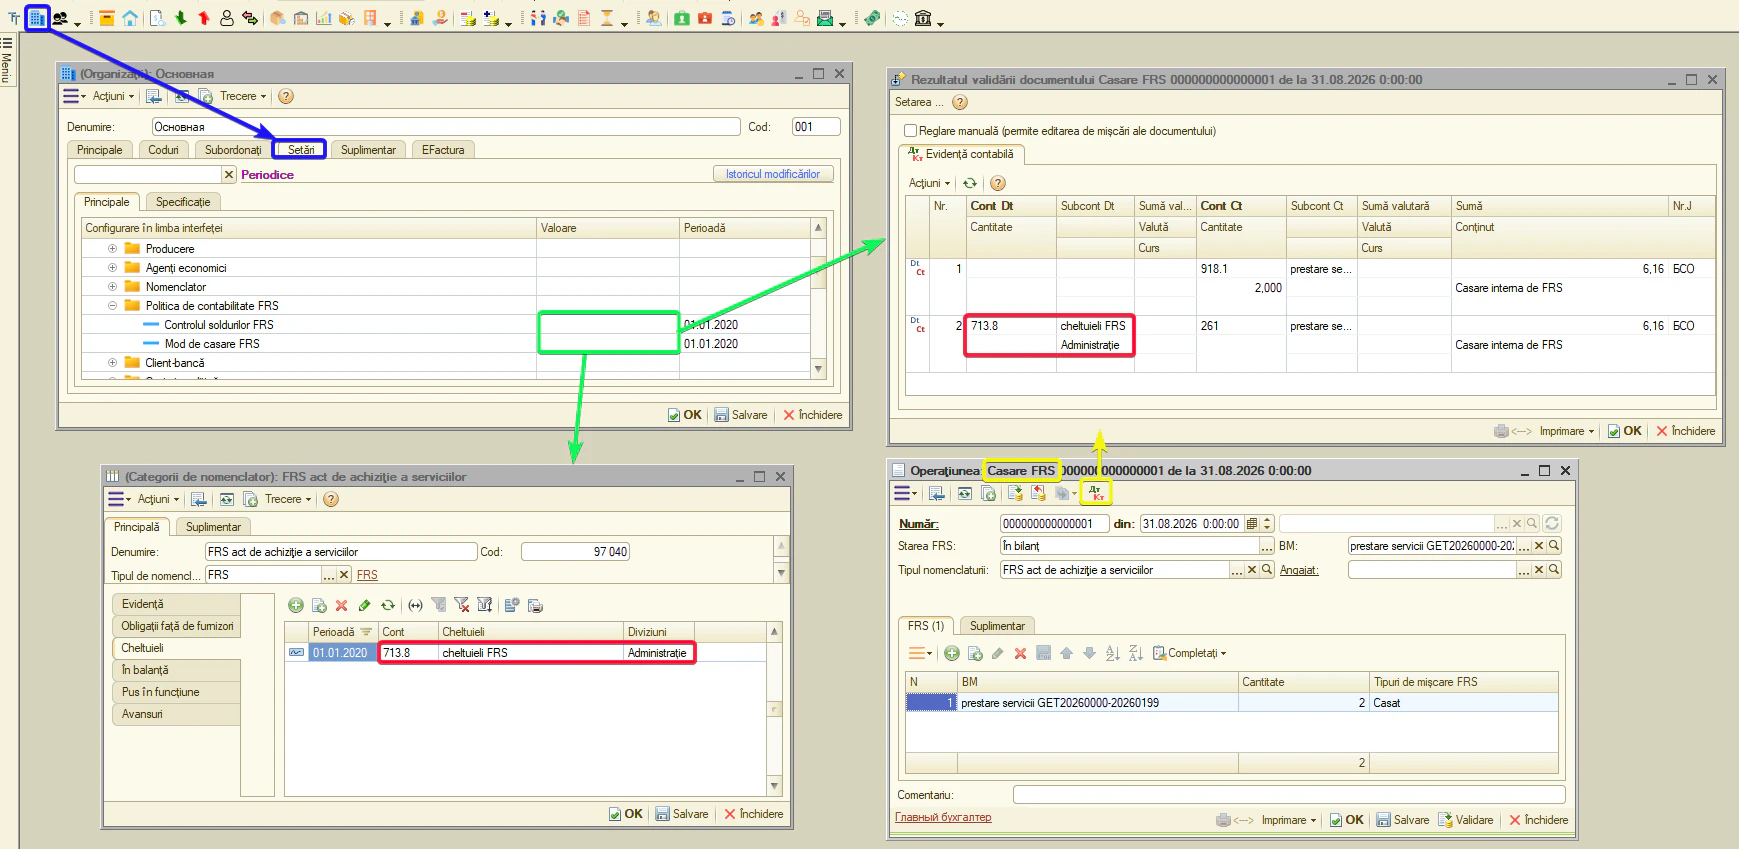
- Controlul soldurilor activat, regimul «La salvarea documentului» — numărul FRS utilizat se casează automat imediat la înregistrarea documentului în care a fost folosit.
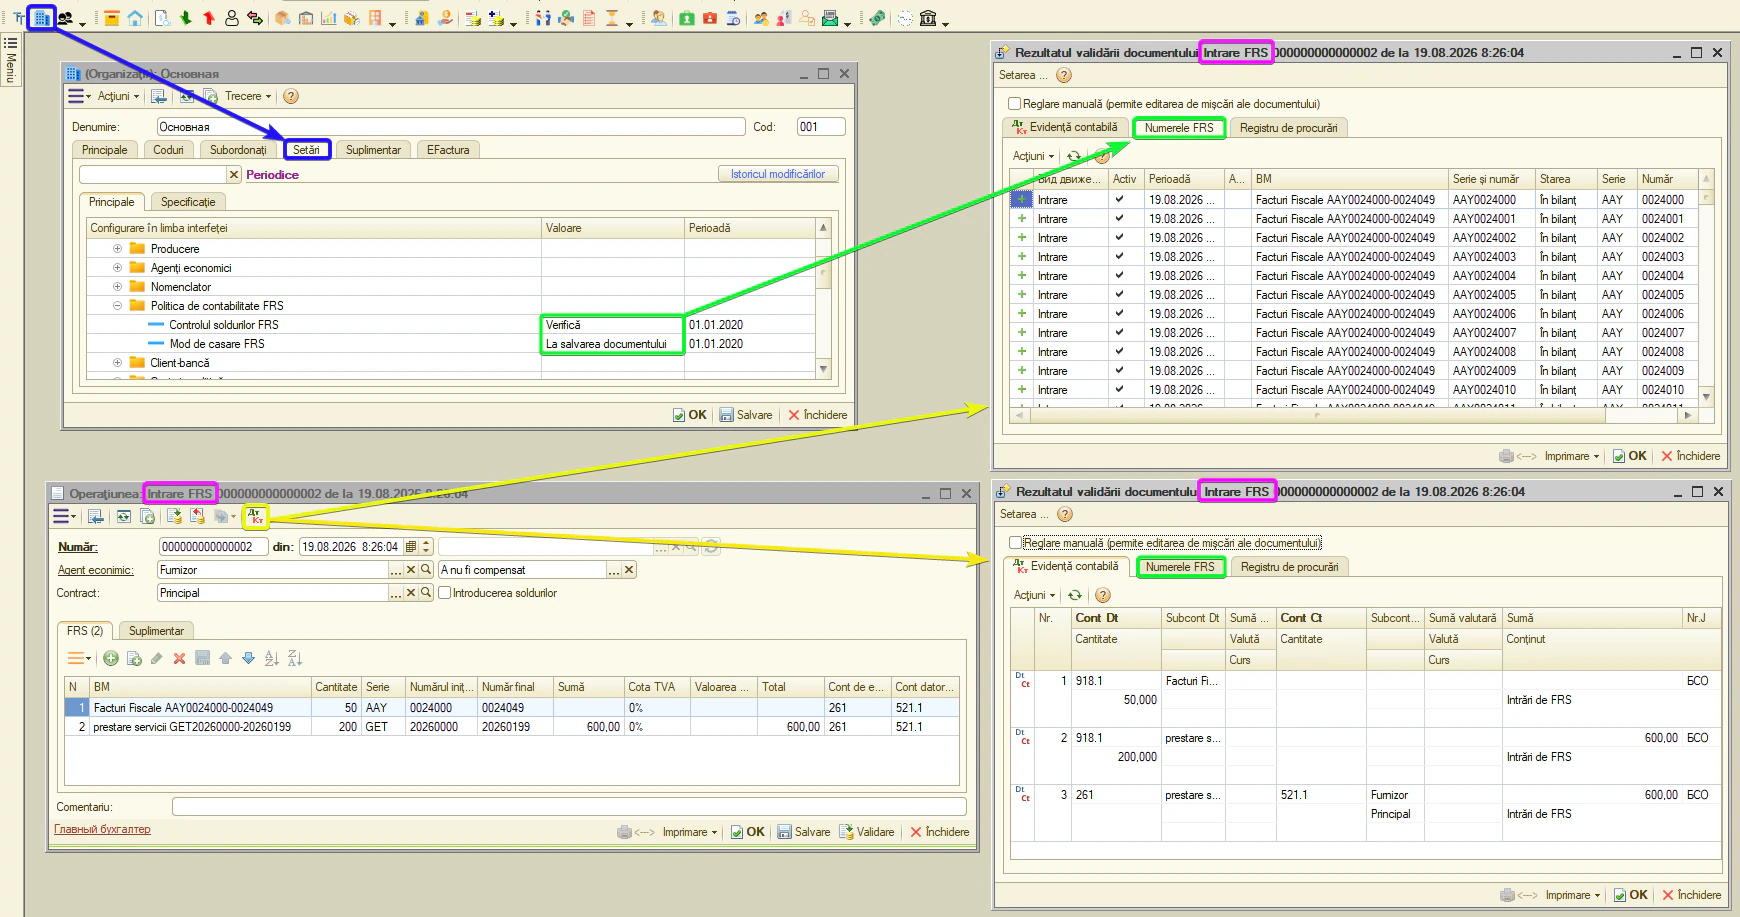
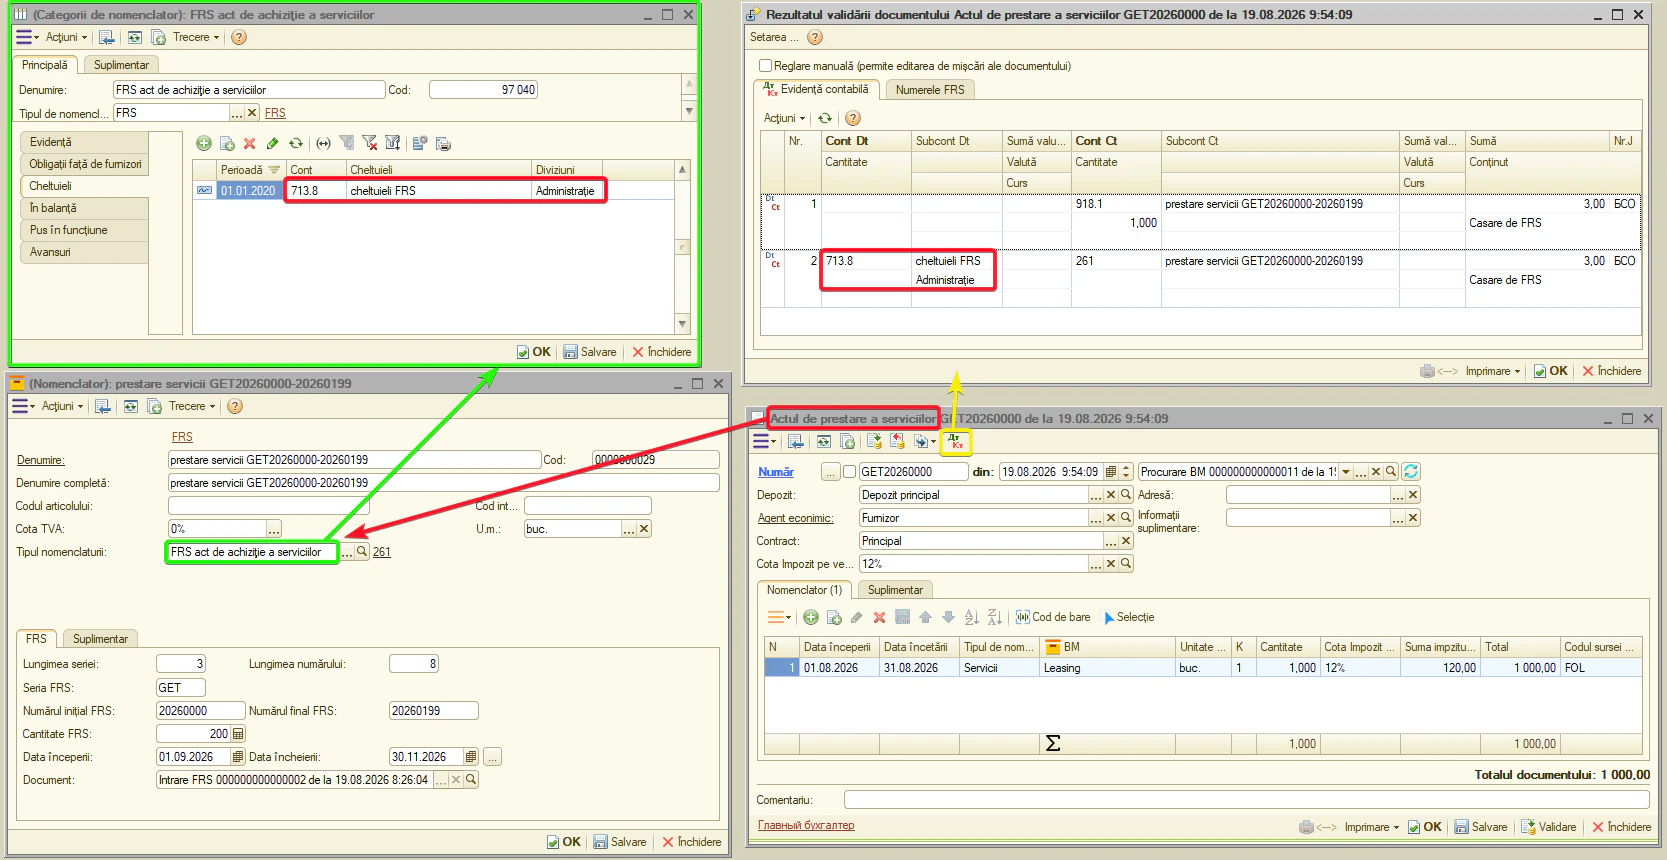
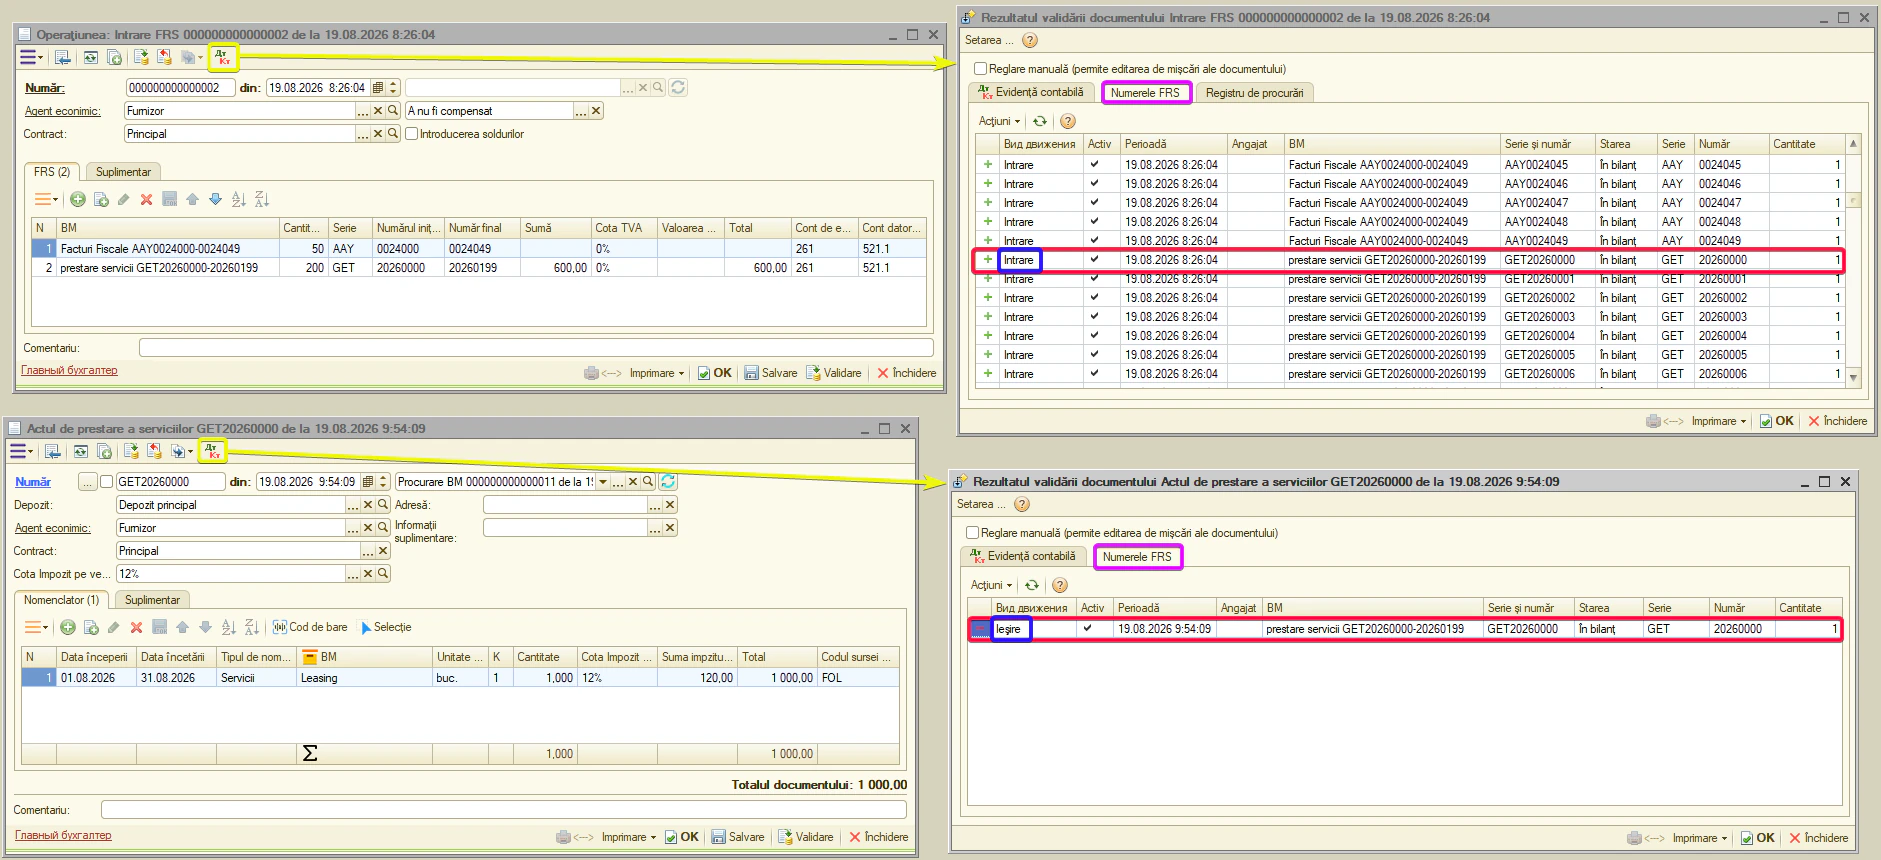
Numărul atribuit la înregistrarea «Intrare FRS» e exclus imediat din soldul disponibil după utilizare.
- Controlul soldurilor activat, regimul «Lunar» — documentul «Casare FRS» se completează prin apăsarea butonului «Completați». La completare, în tabel sunt adăugate numerele FRS utilizate în documentele înregistrate în luna curentă.
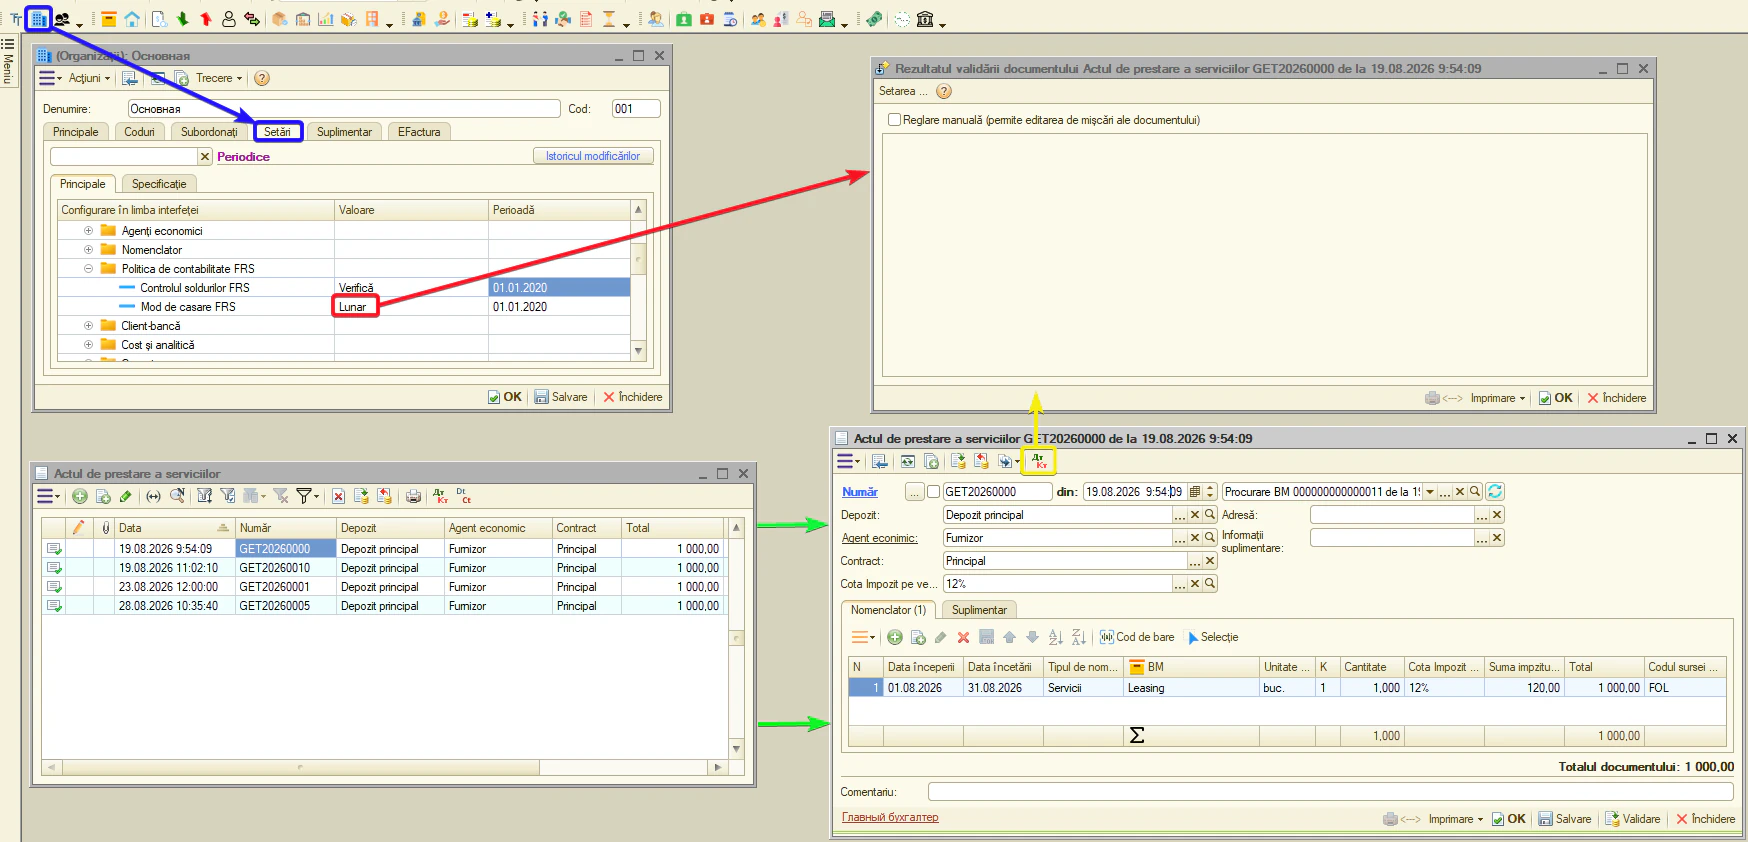
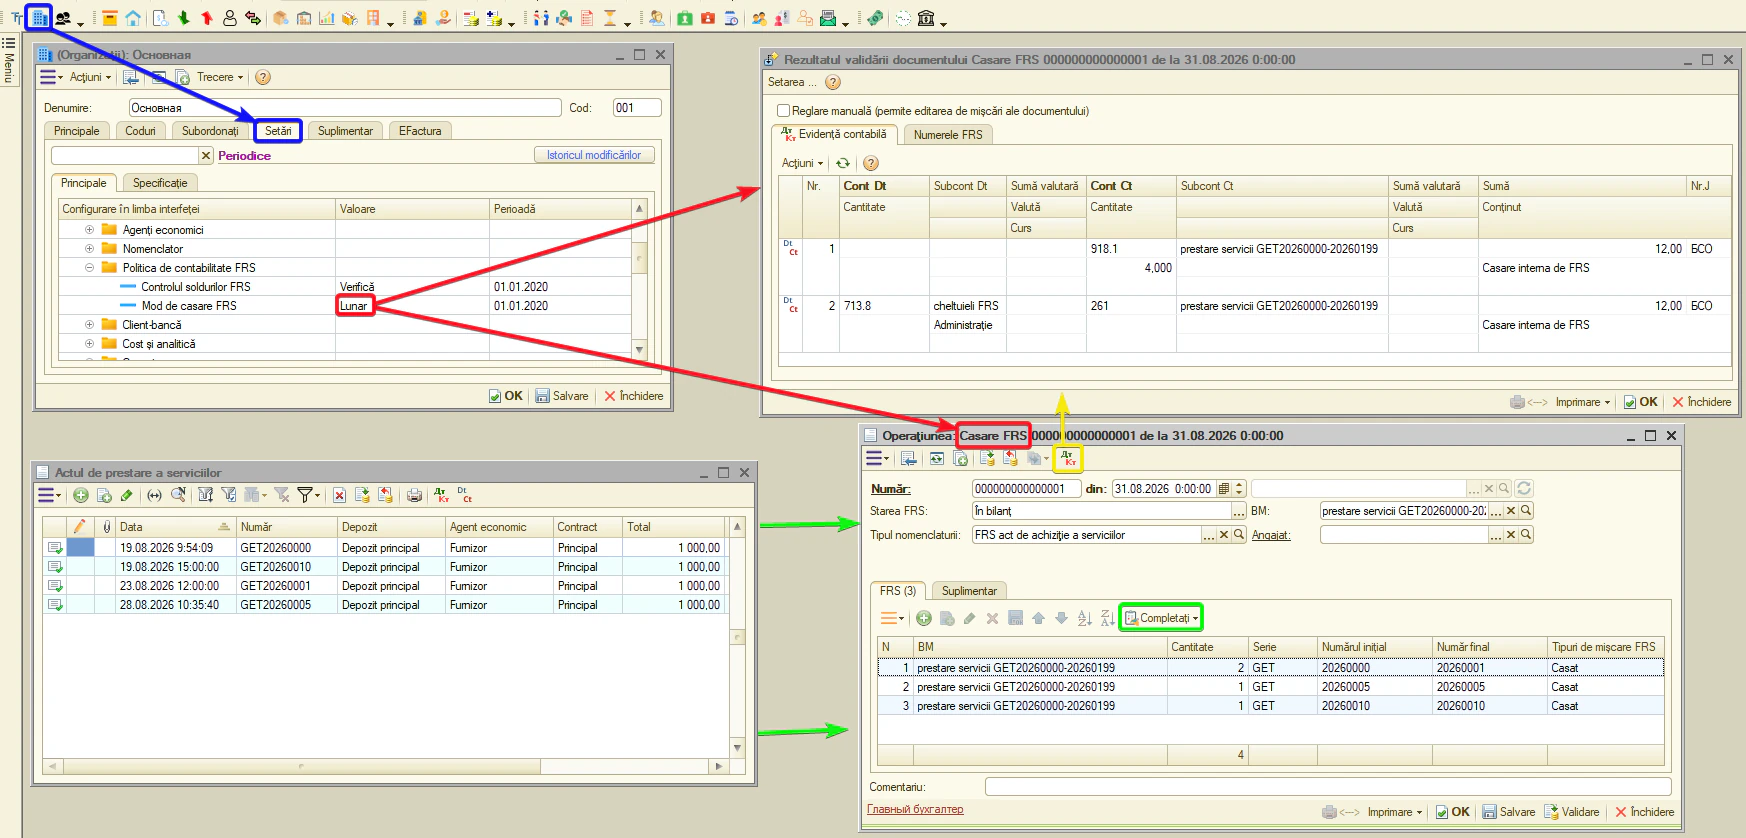
La înregistrarea documentului «Casare FRS», toate numerele FRS incluse în tabel sunt casate dintr-o singură operațiune.
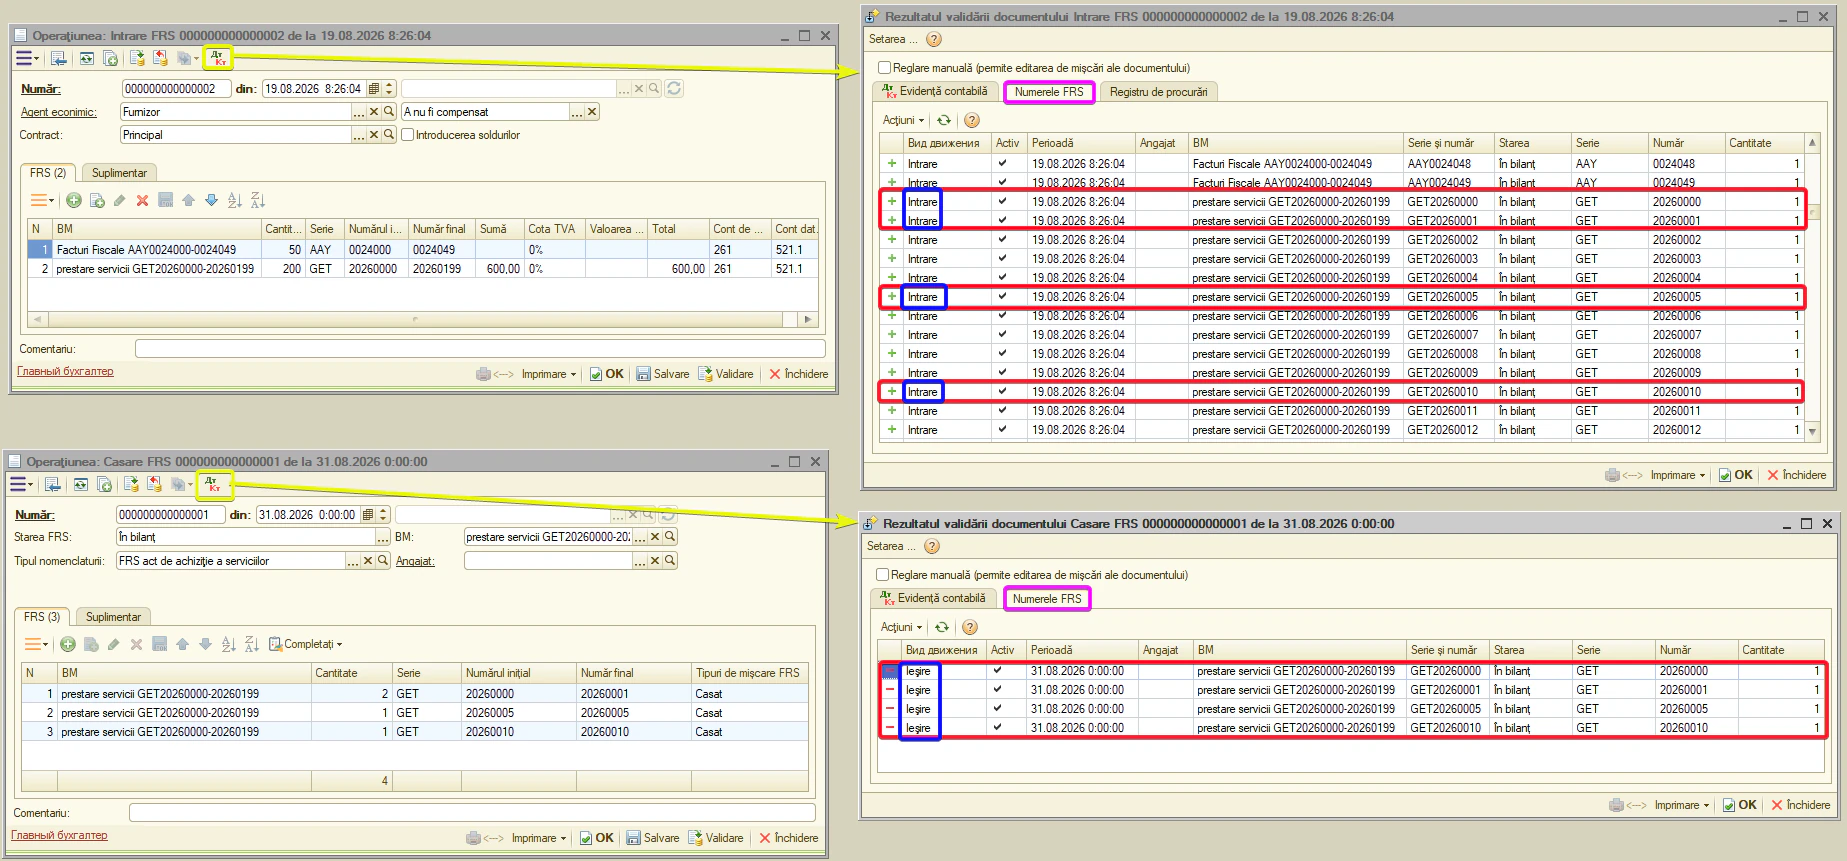
- În bilanț — cont extrabilanțier pentru evidența cantitativă a formularelor. Standard — 918.1. Documente: «Intrare FRS», «Predare FRS în gestiune», «Primire FRS din gestiune», «Casare FRS».
Observație. pe acest cont sistemul controlează mișcarea FRS în expresie cantitativă: câte formulare au intrat, au fost eliberate în gestiune, returnate și casate. Dacă se ține și o evidență valorică, contul reflectă și valoarea lor. Aceasta permite sistemului să determine costul unui formular din prețul lotului și cantitatea lui.
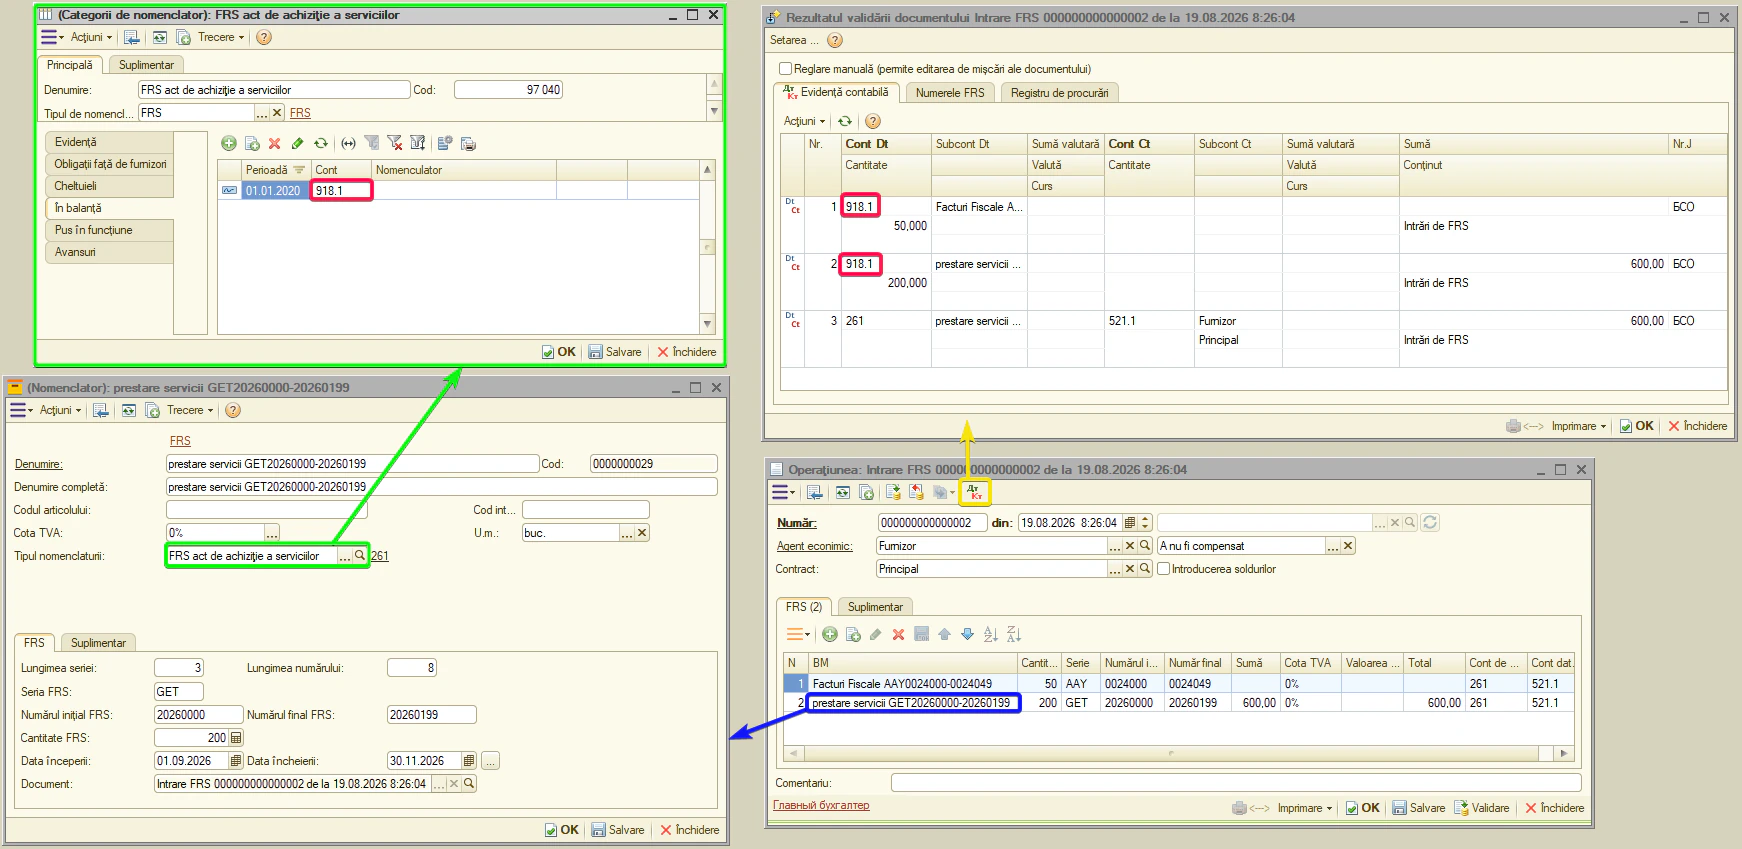
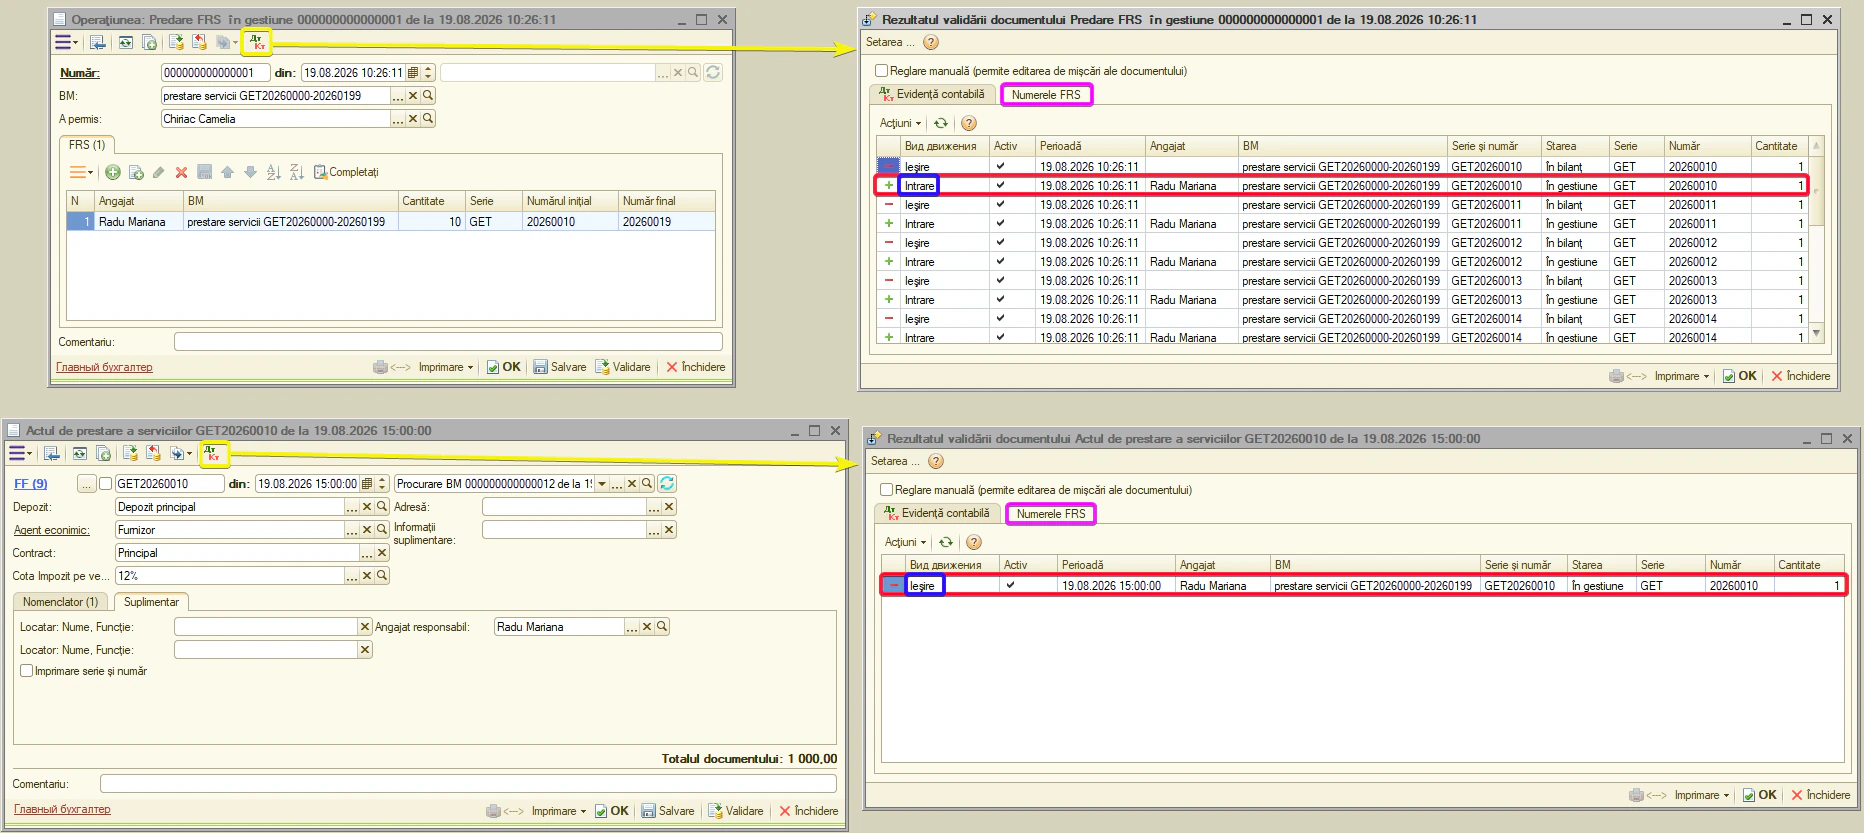
- În gestiune — contul extrabilanțier al FRS eliberate în gestiune. Standard — 918.2. Documente: «Predare FRS în gestiune», «Primire FRS din gestiune». Mișcarea formularelor prin gestiune se procesează prin documentele «Predare FRS în gestiune» și «Primire FRS din gestiune».
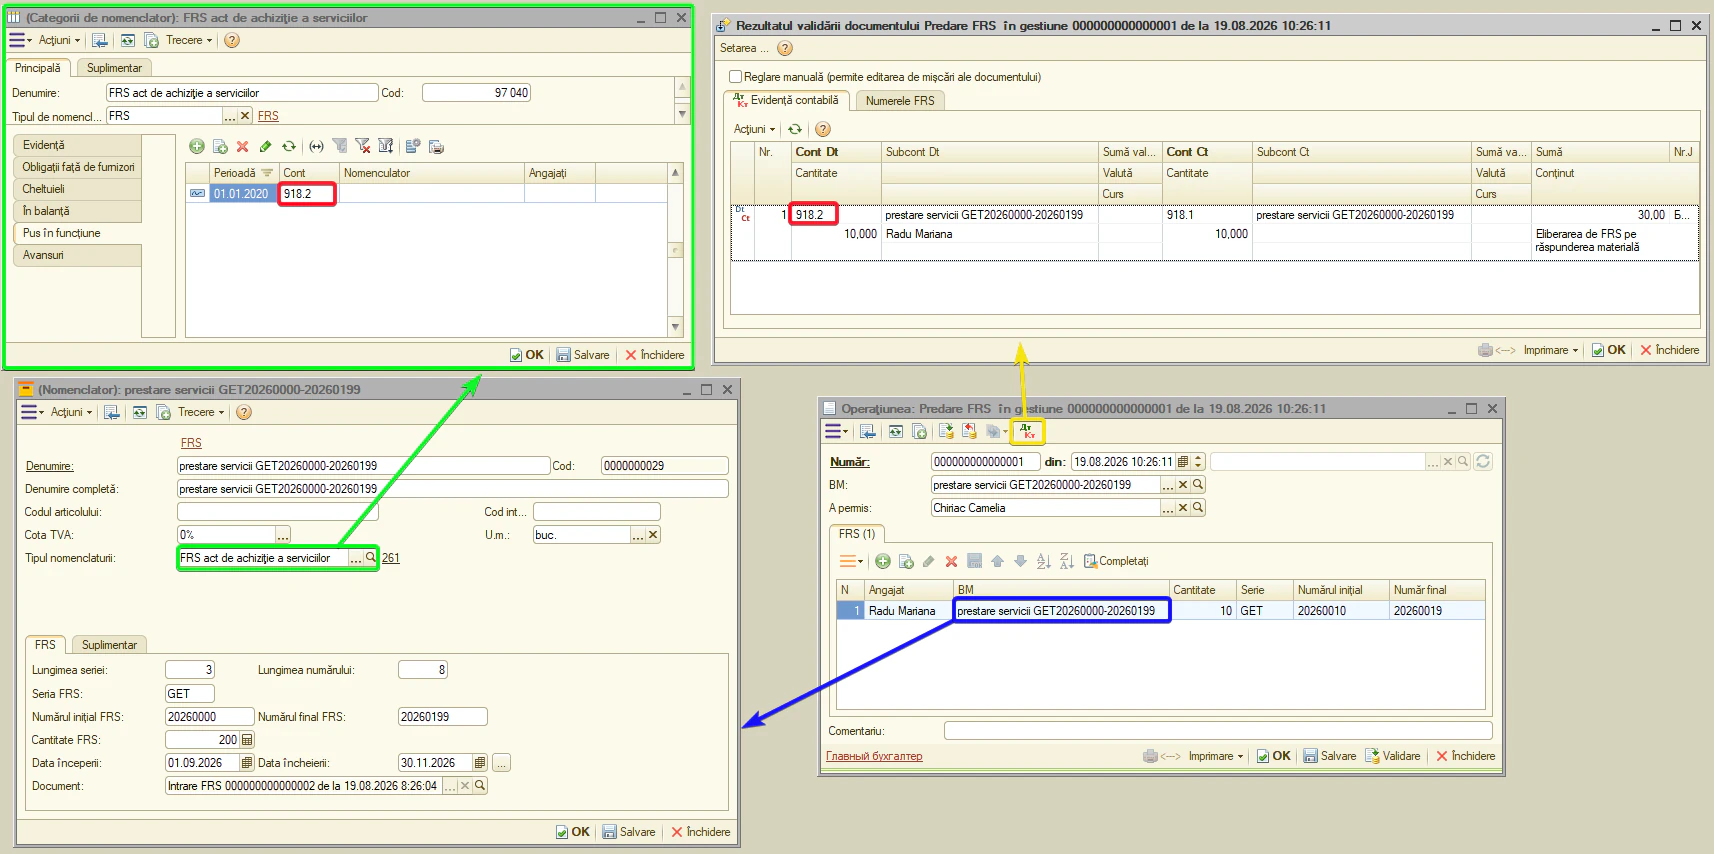
Observație. contul «În gestiune» (918.2) e activ când formularele se eliberează unui angajat concret. Pentru ca mecanismul să funcționeze, trebuie îndeplinite trei condiții:
- în setările organizației e activat «Controlul soldurilor FRS» (valoarea «Verifică»);
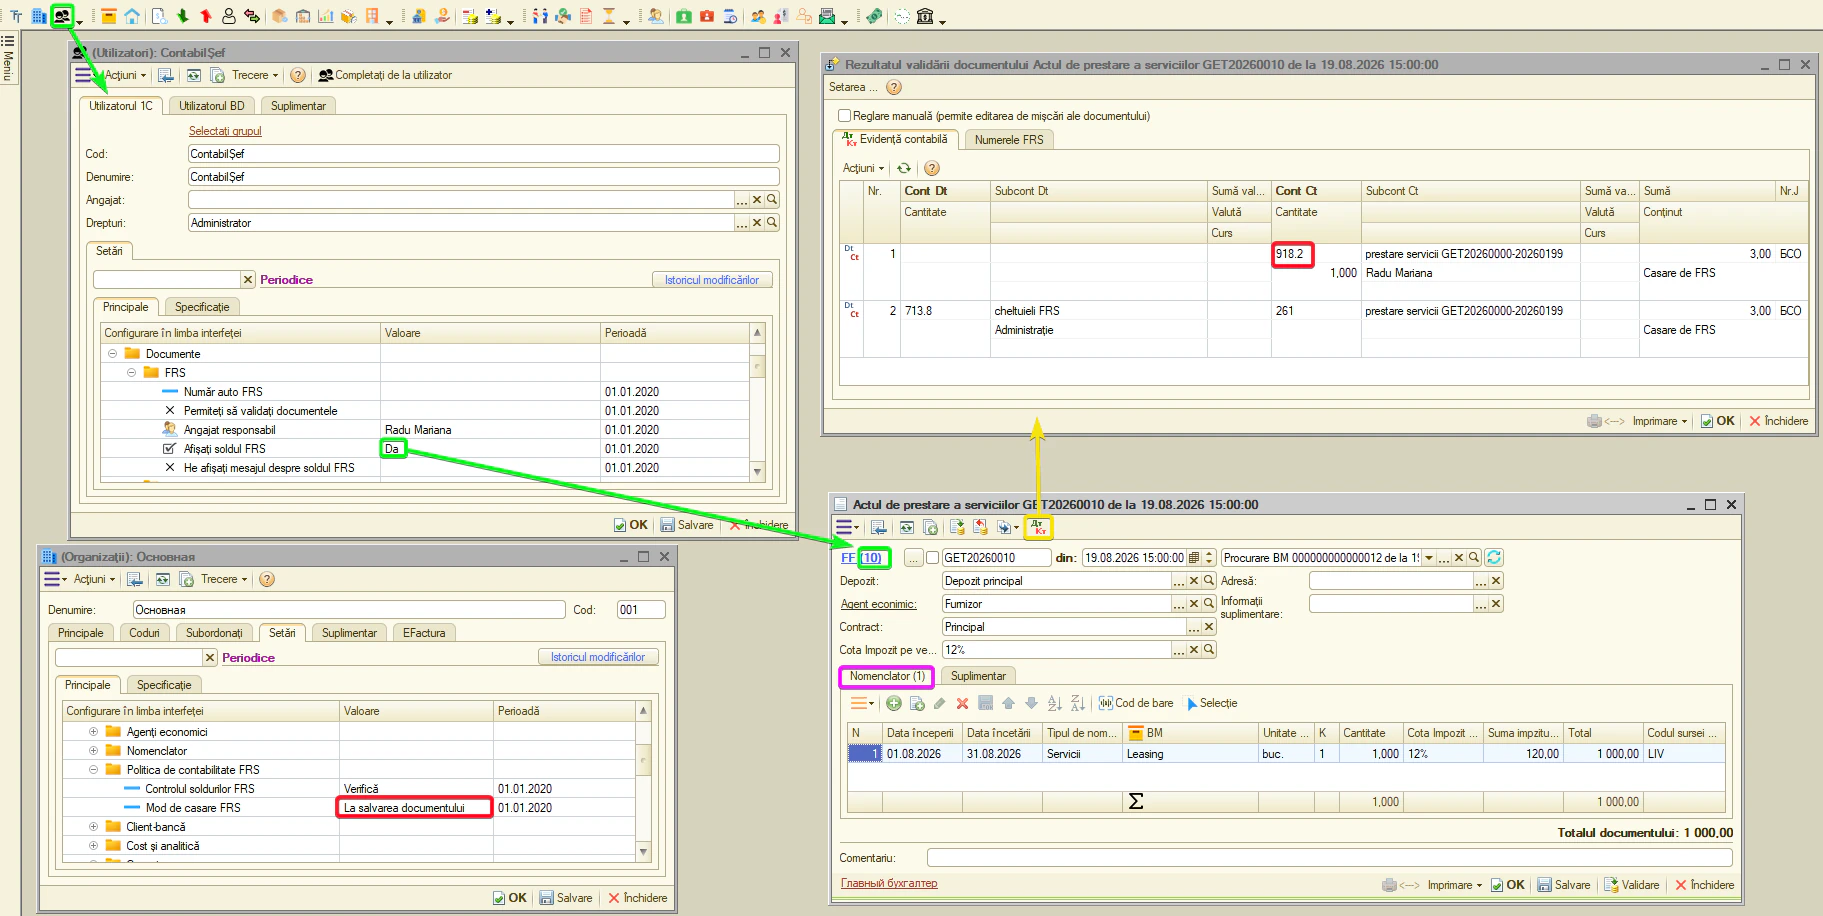
- în setarea personalizată a controlului numărului FRS e selectată varianta «În gestiune» — atunci numerele se preiau din gestiunea angajatului, nu din stocul general;
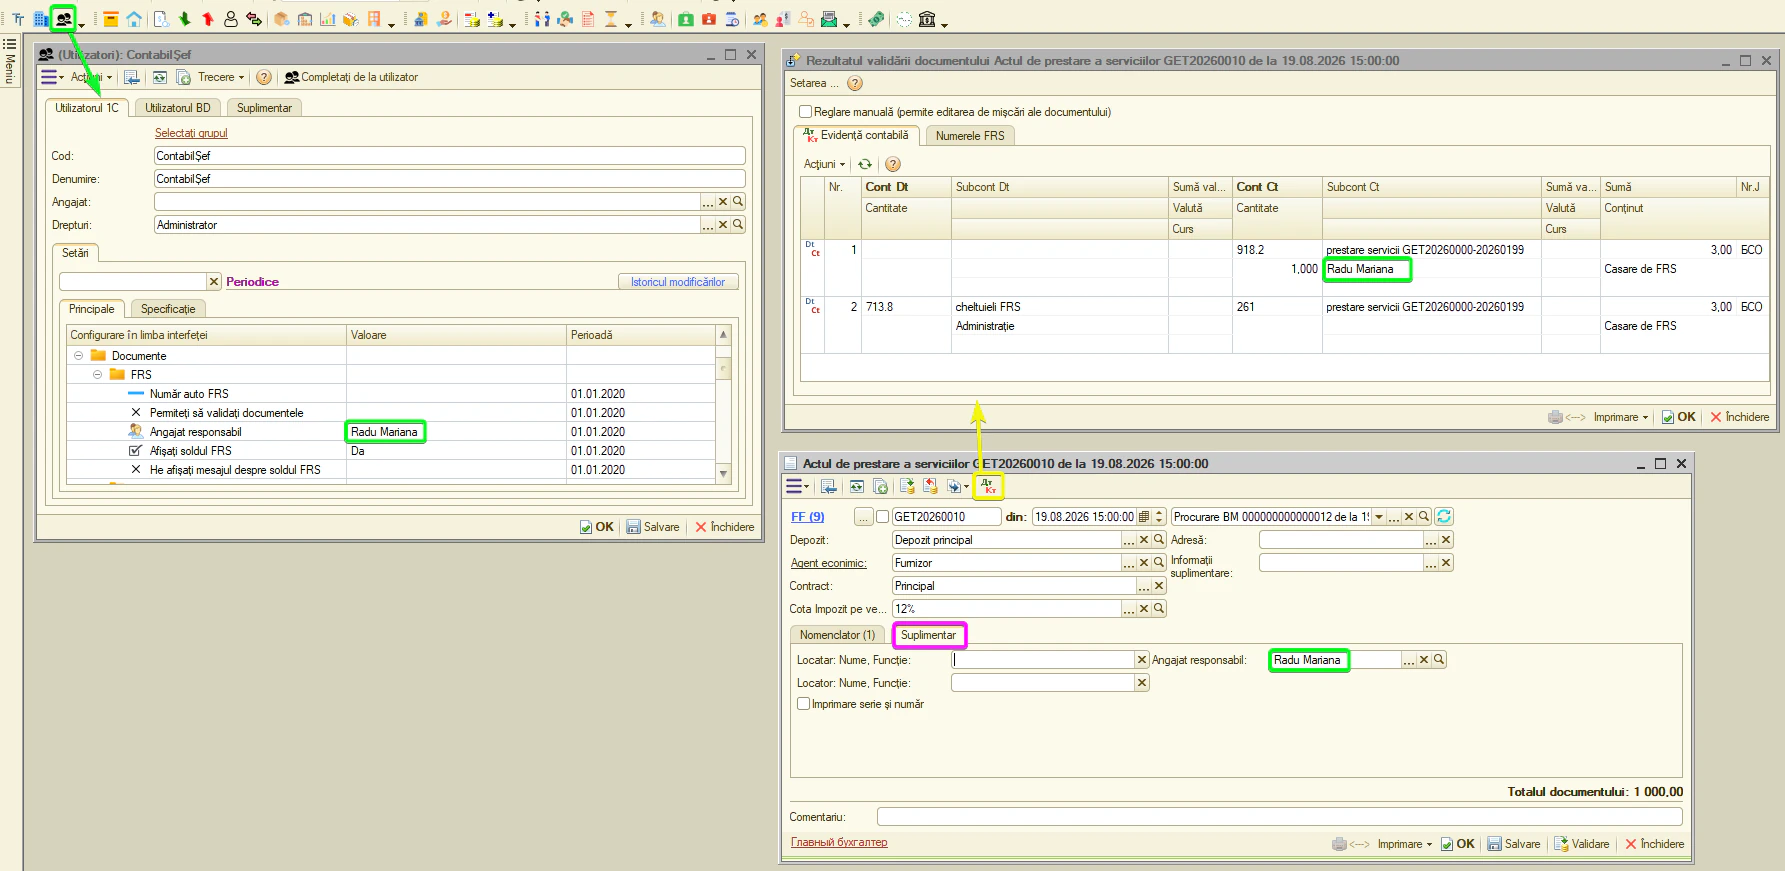
- în documentele care consumă sau casează FRS (de exemplu, «Act de prestare servicii», «Casare FRS»), câmpul «Angajat» (persoana de gestiune) este completat.
- Avansuri — contul de evidență a avansurilor achitate furnizorilor. Este utilizat de documentul «Intrare FRS» la compensarea automată a avansului achitat anterior. Acest cont nu se afișează cu o coloană separată în partea tabelară a documentului — el este aplicat exclusiv la generarea notelor contabile (înregistrărilor contabile).
Observație. acest cont e activ numai când formularele au un cost.
Tipul de activ: Reduceri
«Reduceri» — tip al nomenclatorului, care nu este o marfă sau serviciu de sine stătător: sistemul îl folosește pentru ajustarea valorii operațiunii și calculele contabile corespunzătoare.
În funcție de cine acordă sau primește reducerea, ea poate corecta diferiți indicatori ai evidenței:
- reducere acordată cumpărătorului — venitul din vânzare;
- reducere primită de la furnizor — costul de achiziție sau indicatorii legați de acesta.
Implicit, conturile din categoriile de nomenclator «Reduceri» sunt configurate pentru mărfuri: se folosesc 611.2 pentru venituri și 711.2 pentru costul vânzărilor. Dacă reducerile se aplică producției, serviciilor sau altor tipuri de operațiuni, creați o categorie «Reduceri» separată cu conturile corespunzătoare sau modificați setările categoriei existente.
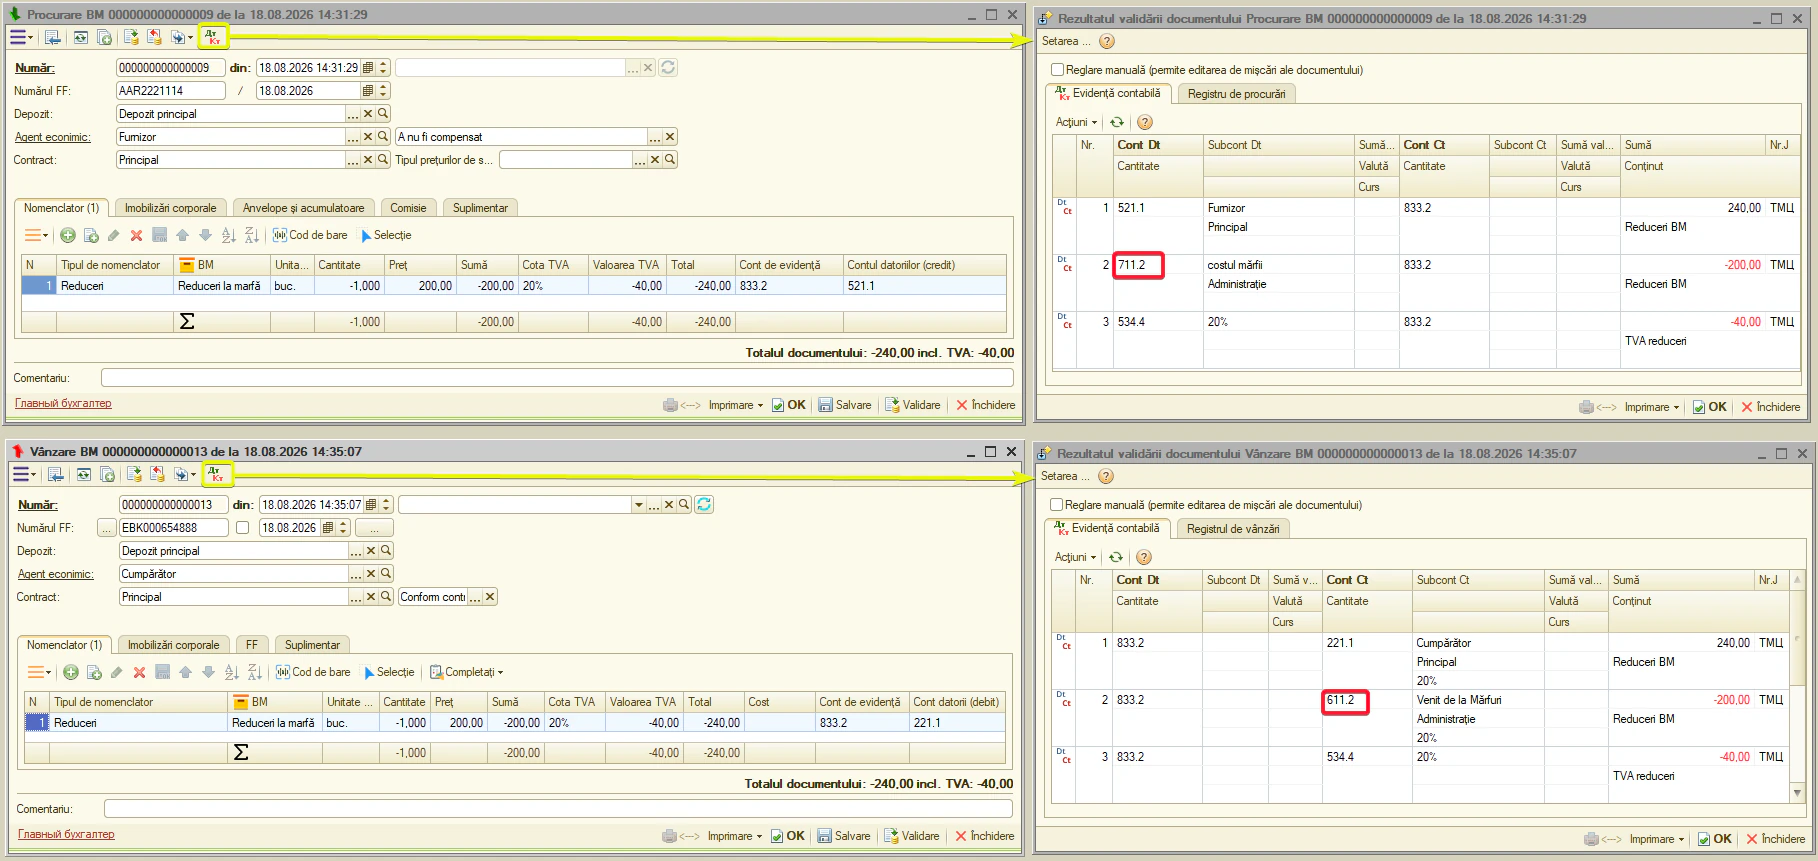
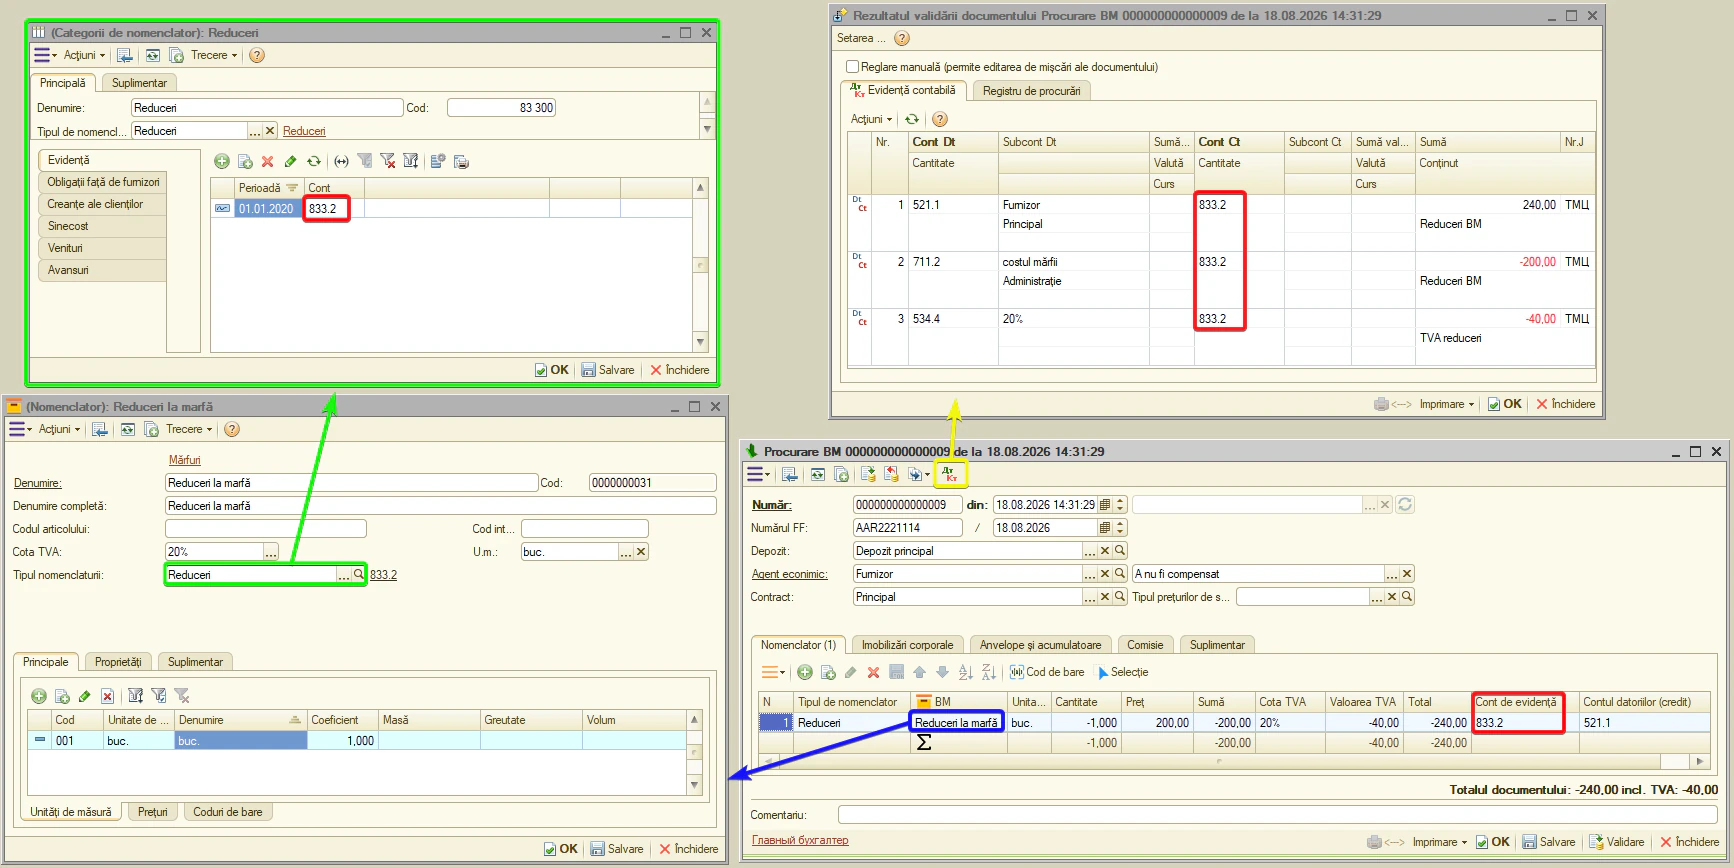
- Evidență — contul utilizat pentru reflectarea reducerii în formulele contabile la corespondența cu conturile de decontări, venituri și cheltuieli. Standard — 833.2. Documente: «Procurare BM», «Vânzare BM», «Vânzarea BM către persoane fizice», «Returnarea BM de la cumpărător».
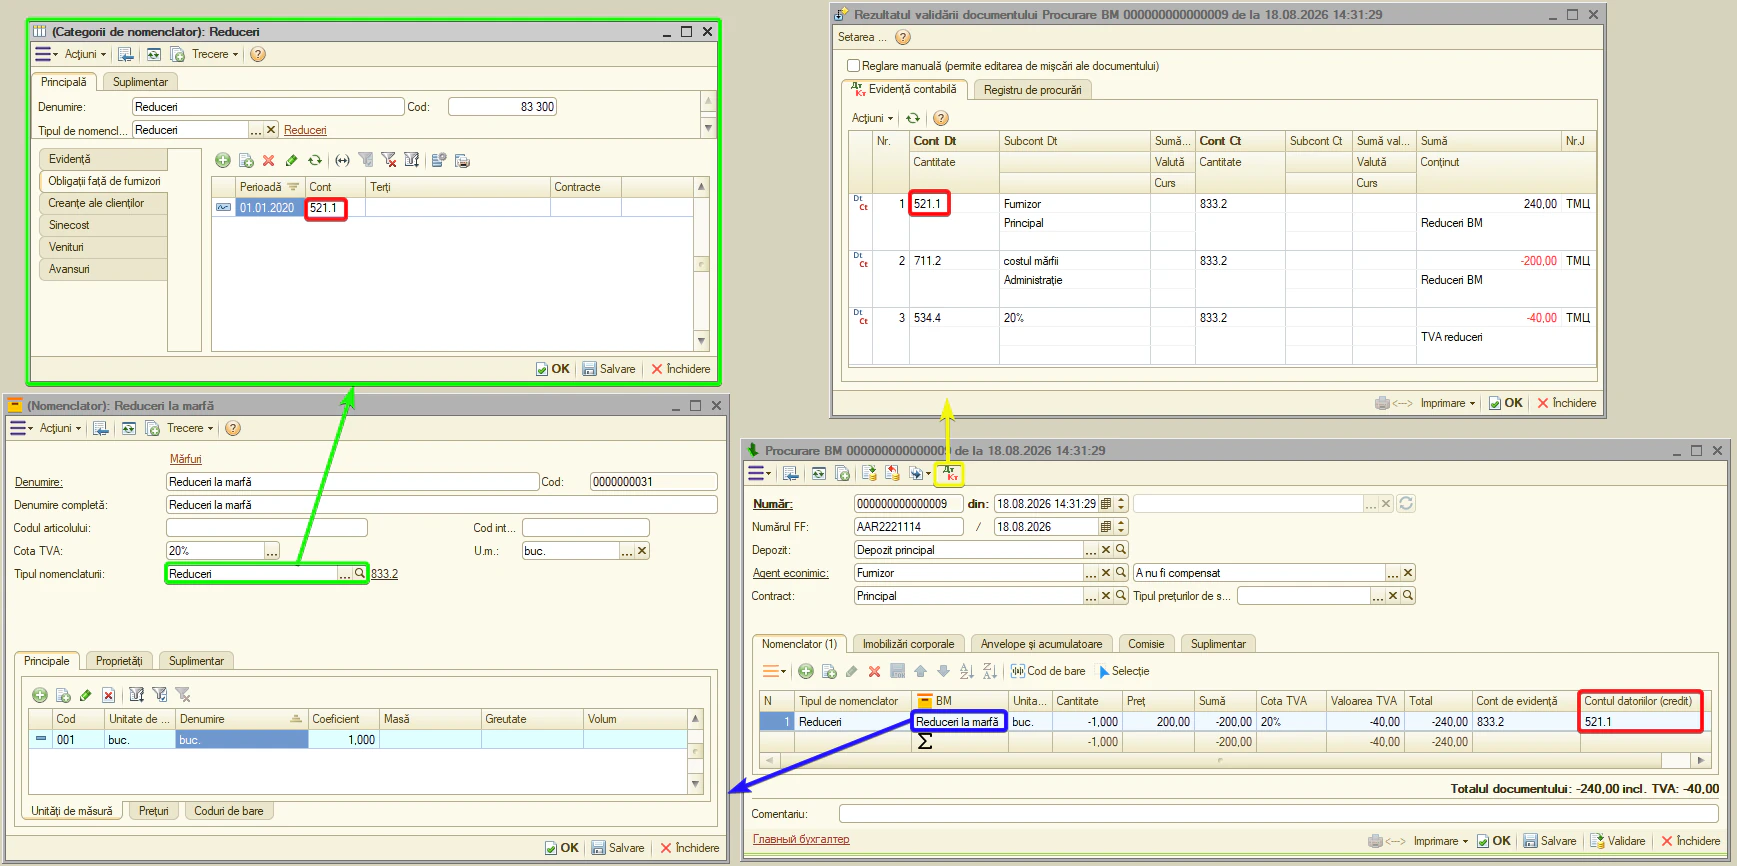
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM», «Returnarea BM către furnizor».
- Creanțe ale clienților — contul cumpărătorului. Standard — 221.1. Documente: «Vânzare BM», «Vânzarea BM către persoane fizice», «Returnarea BM de la cumpărător», vânzări retail.
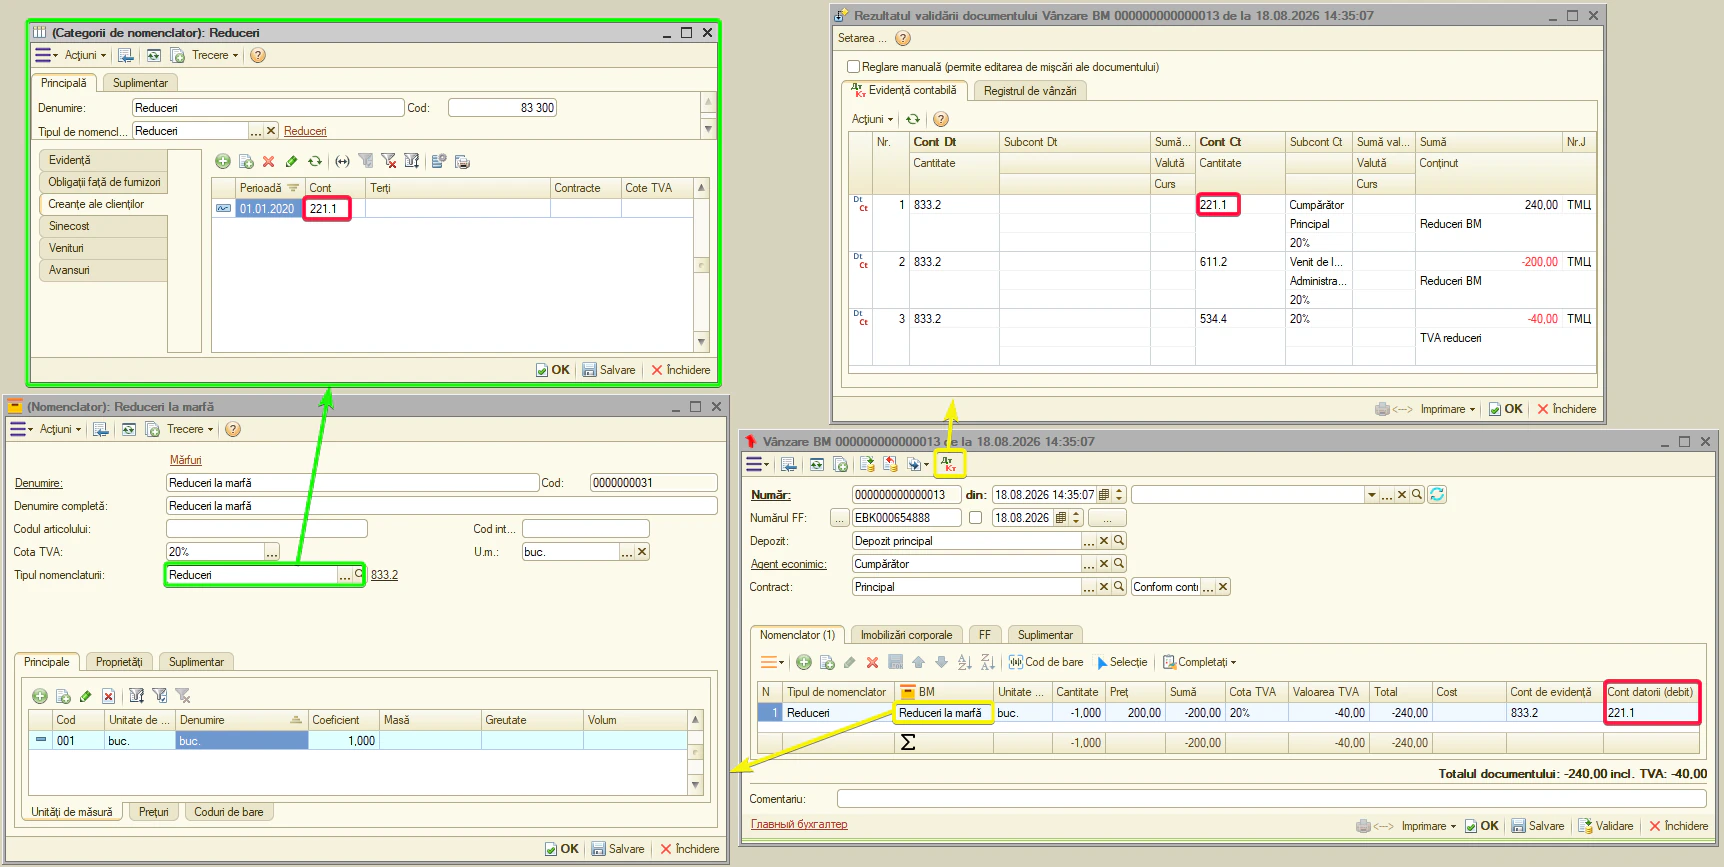
- Sinecost — contul de corectare a costului la reducerea primită de la furnizor pentru marfă. Standard — 711.2. Documente: «Procurare BM».
Observație. acest cont e utilizat doar când reducerea este PRIMITĂ DE LA FURNIZOR pentru marfa achiziționată — de aceea fila lucrează în documentul «Procurare BM». O astfel de reducere micșorează valoarea bunurilor intrate, iar mărimea ei se reflectă pe contul de cost (cheltuieli) indicat aici. La reducerea ACORDATĂ CUMPĂRĂTORULUI se corectează nu costul, ci venitul — se folosește fila «Venituri», nu aceasta. Valoarea 711.2 este dată ca exemplu pentru o reducere legată de marfă; pentru producție, servicii sau alte operațiuni indicați contul de cheltuieli corespunzător.
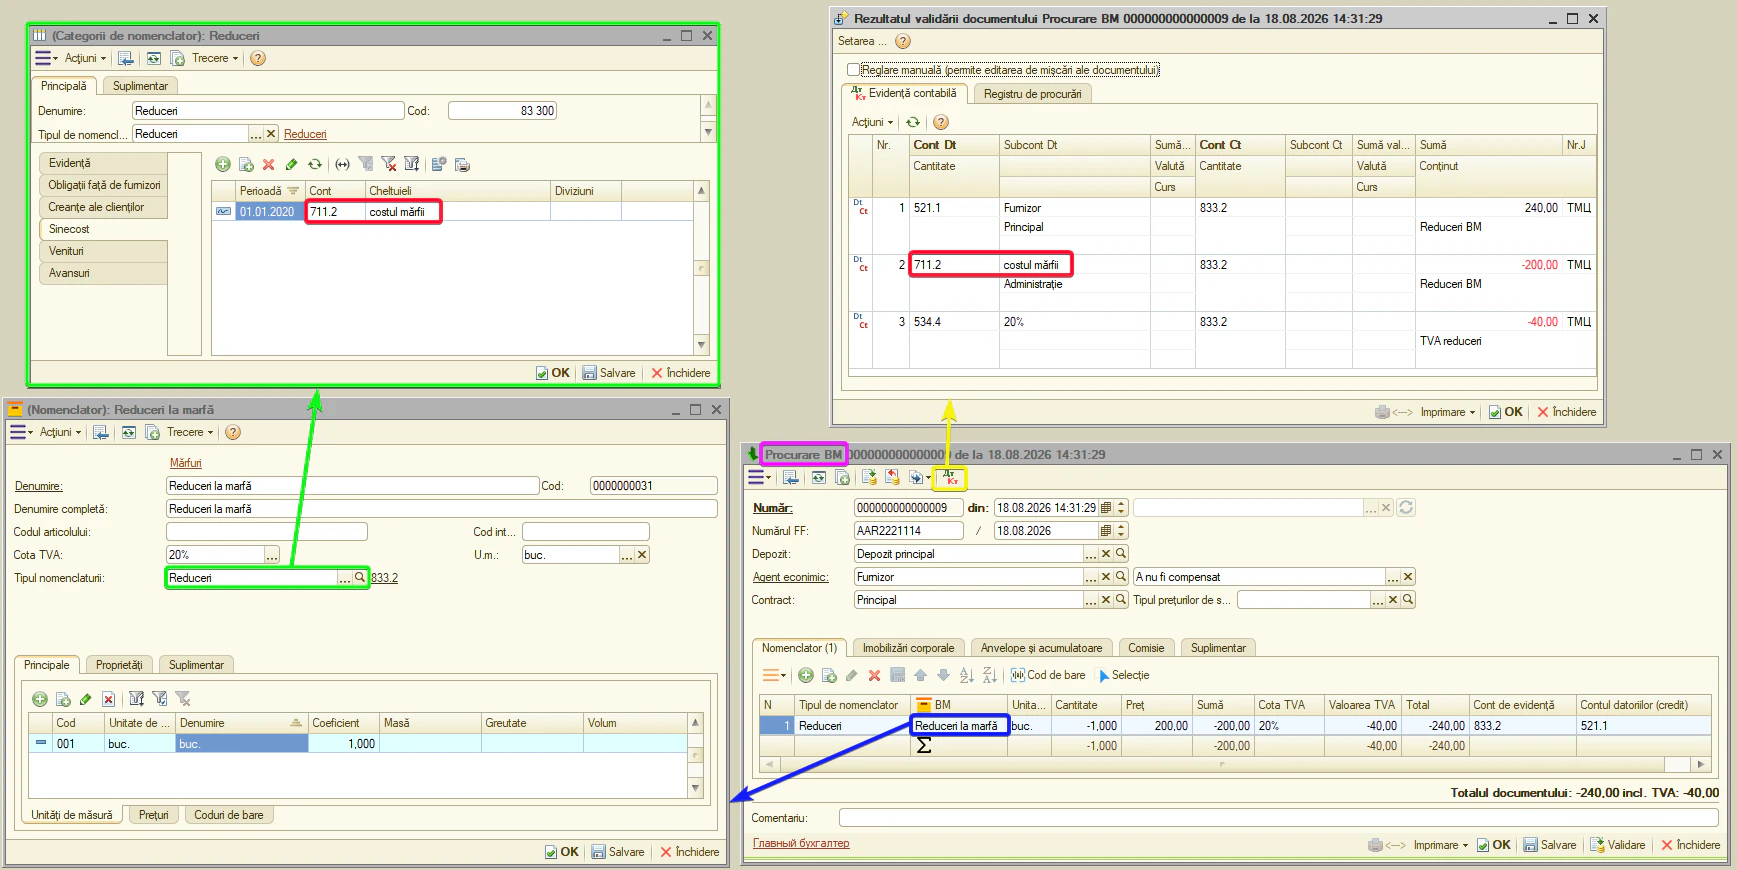
- Venituri — contul venitului. Standard — 611.2. Documente: «Vânzare BM», «Vânzarea BM către persoane fizice», «Returnarea BM de la cumpărător», vânzări retail.
Observație. acest cont e utilizat la reducerea ACORDATĂ CUMPĂRĂTORULUI: reducerea micșorează (corectează) venitul din vânzare, de aceea fila lucrează în documentele de vânzare — «Vânzare BM», «Vânzarea BM către persoane fizice», «Returnarea BM de la cumpărător» și vânzările retail. Este reversul filei «Sinecost»: acolo — reducere de la furnizor asupra costului, aici — reducere pentru cumpărător asupra venitului. Valoarea 611.2 este dată ca exemplu pentru o reducere legată de marfă; pentru producție, servicii sau alte operațiuni indicați contul de venituri corespunzător.
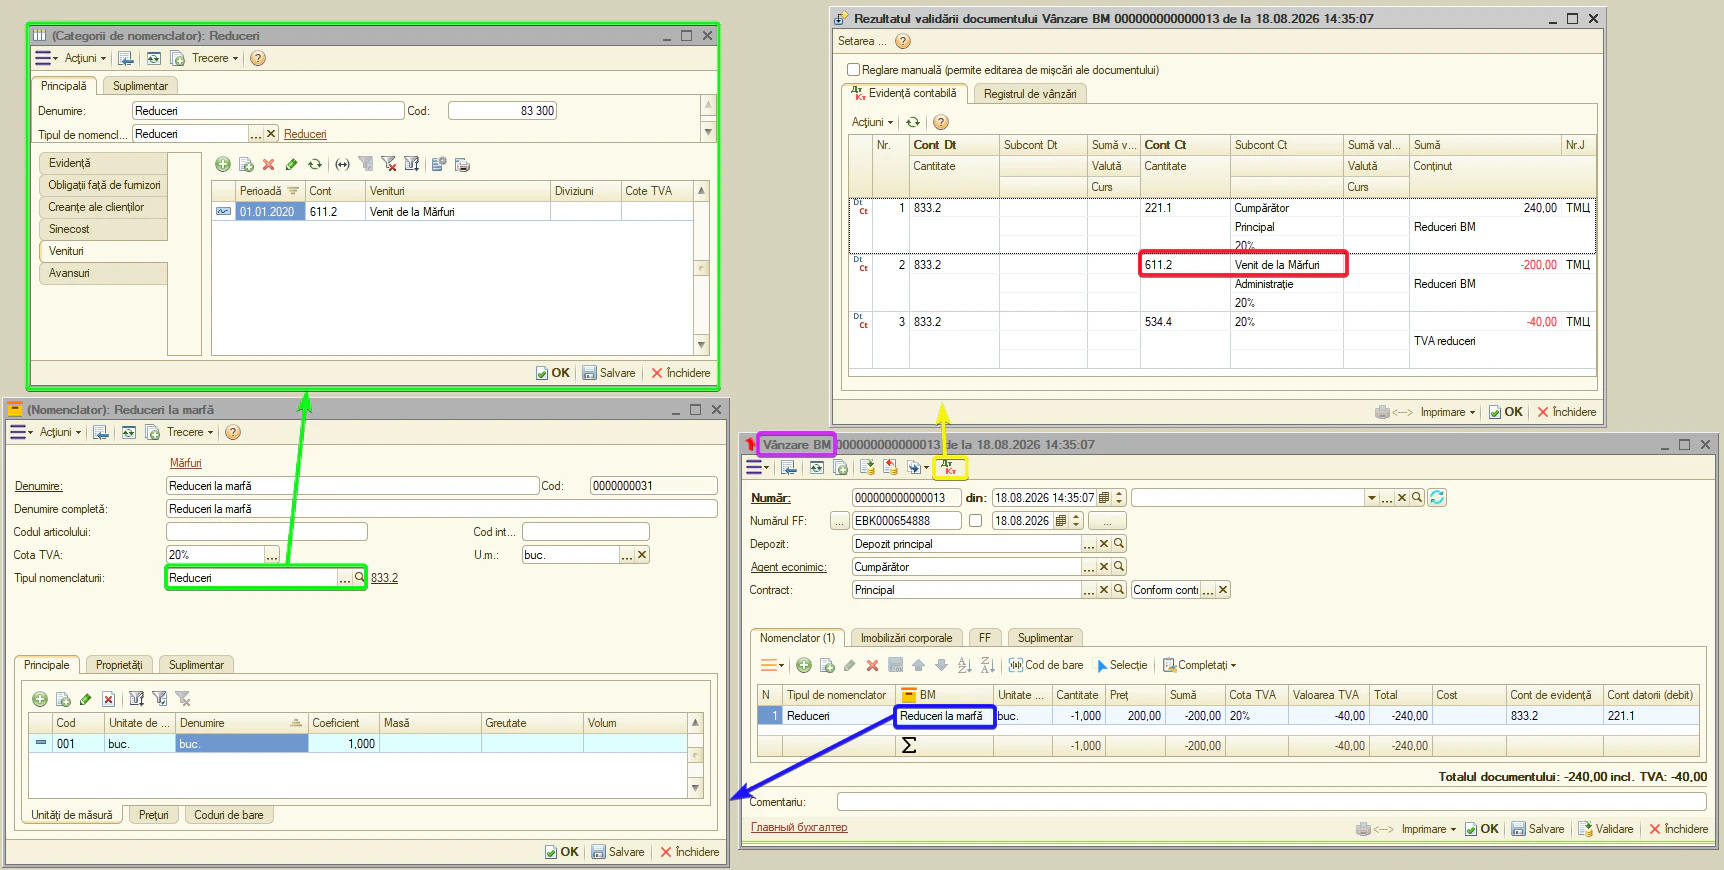
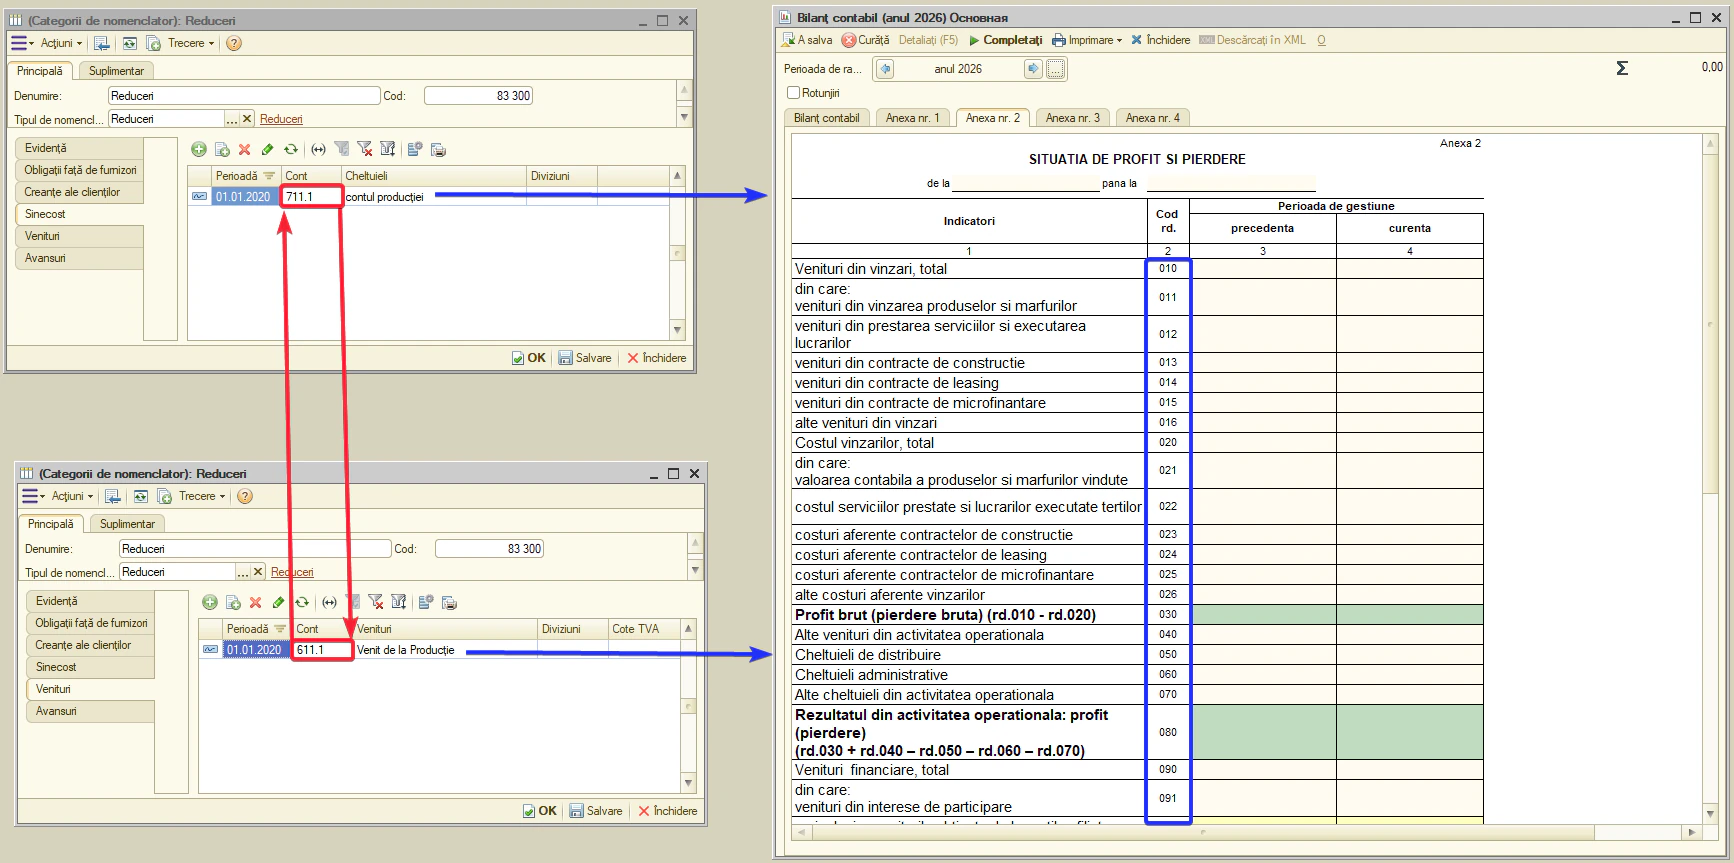
Atenție. contul costului vânzărilor și contul de venituri trebuie corelate. O pereche greșită denaturează Situația de profit și pierdere (Anexa nr. 2) și provoacă erori în raportarea contabilă.
Exemplu: dacă reducerea la vânzare se înregistrează pe 611.1, costul reducerii de la furnizori se contabilizează pe 711.1.
Tipul de activ: Terenuri
«Terenuri» — tip special de nomenclatură pentru evidența terenurilor ca active pe termen lung. Se folosește catalogul «Active pe termen lung».
Ca și celelalte active pe termen lung, terenurile se contabilizează în aceleași documente ca și BM-ul obișnuit, prin tabelul separat «Imobilizări corporale». Prin el se procesează operațiunile principale: «Procurare BM», «Vânzare BM», «Casare BM».
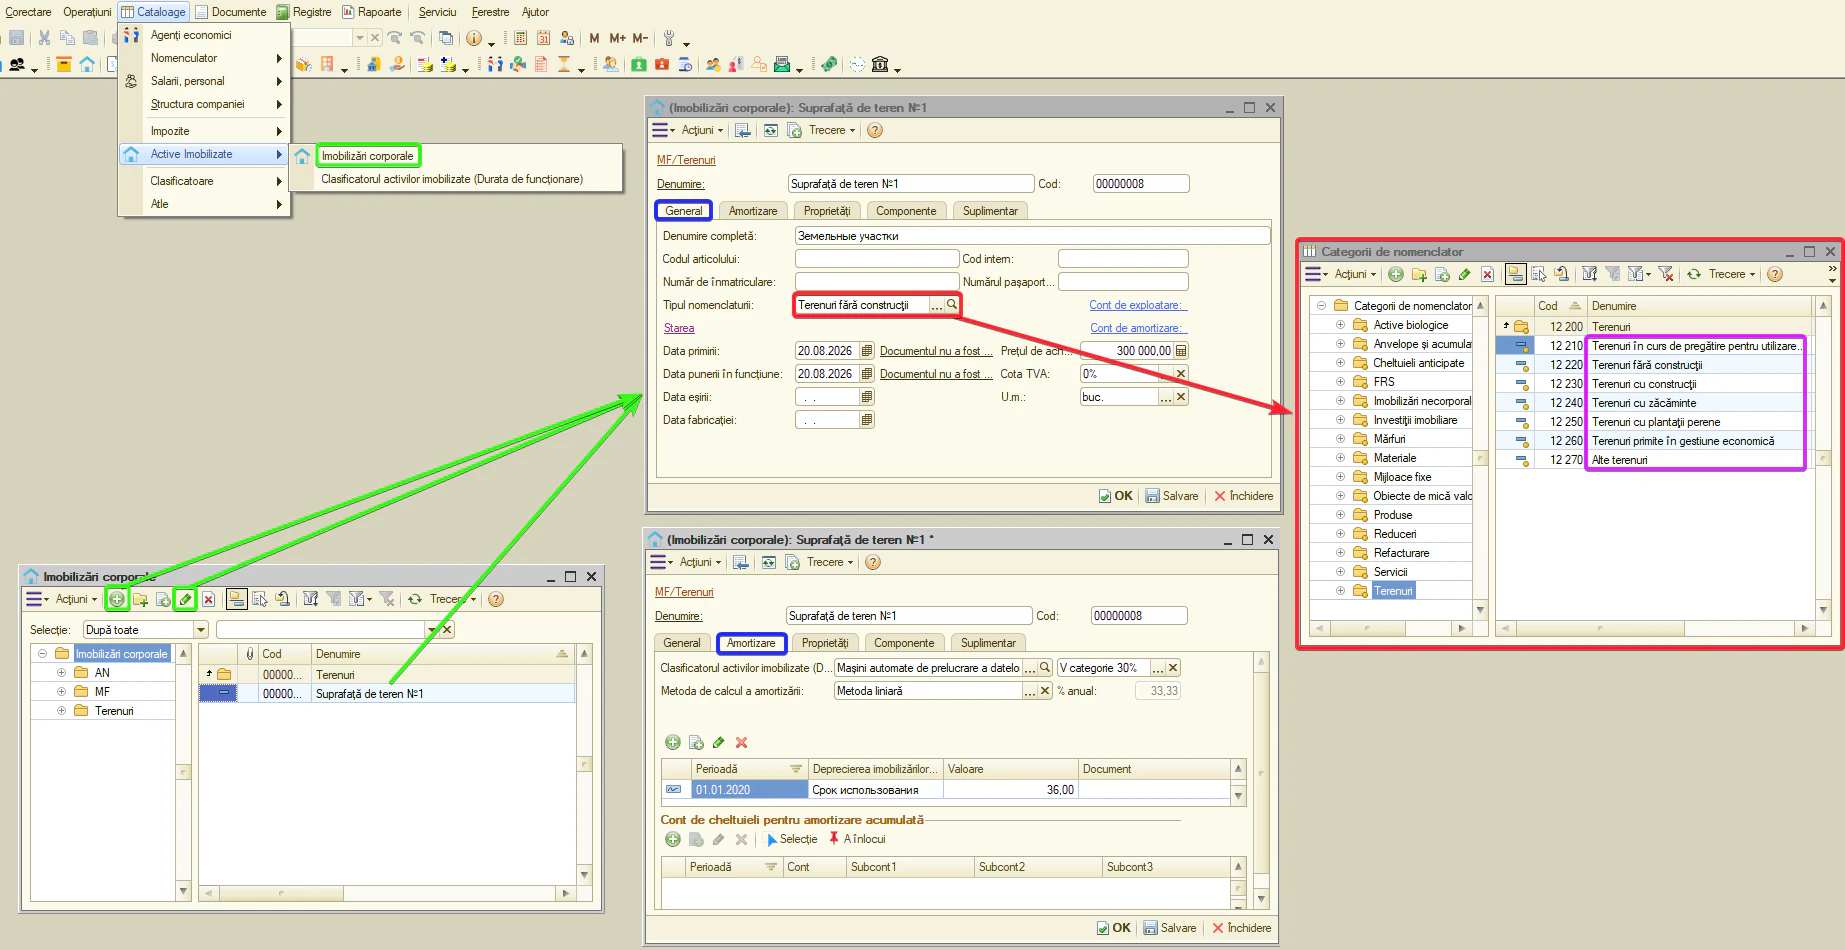
Spre deosebire de alte active pe termen lung, terenurile nu se amortizează. De aceea, în setările categoriei de nomenclator «Terenuri» lipsesc filele «Amortizare» și «Exploatare».
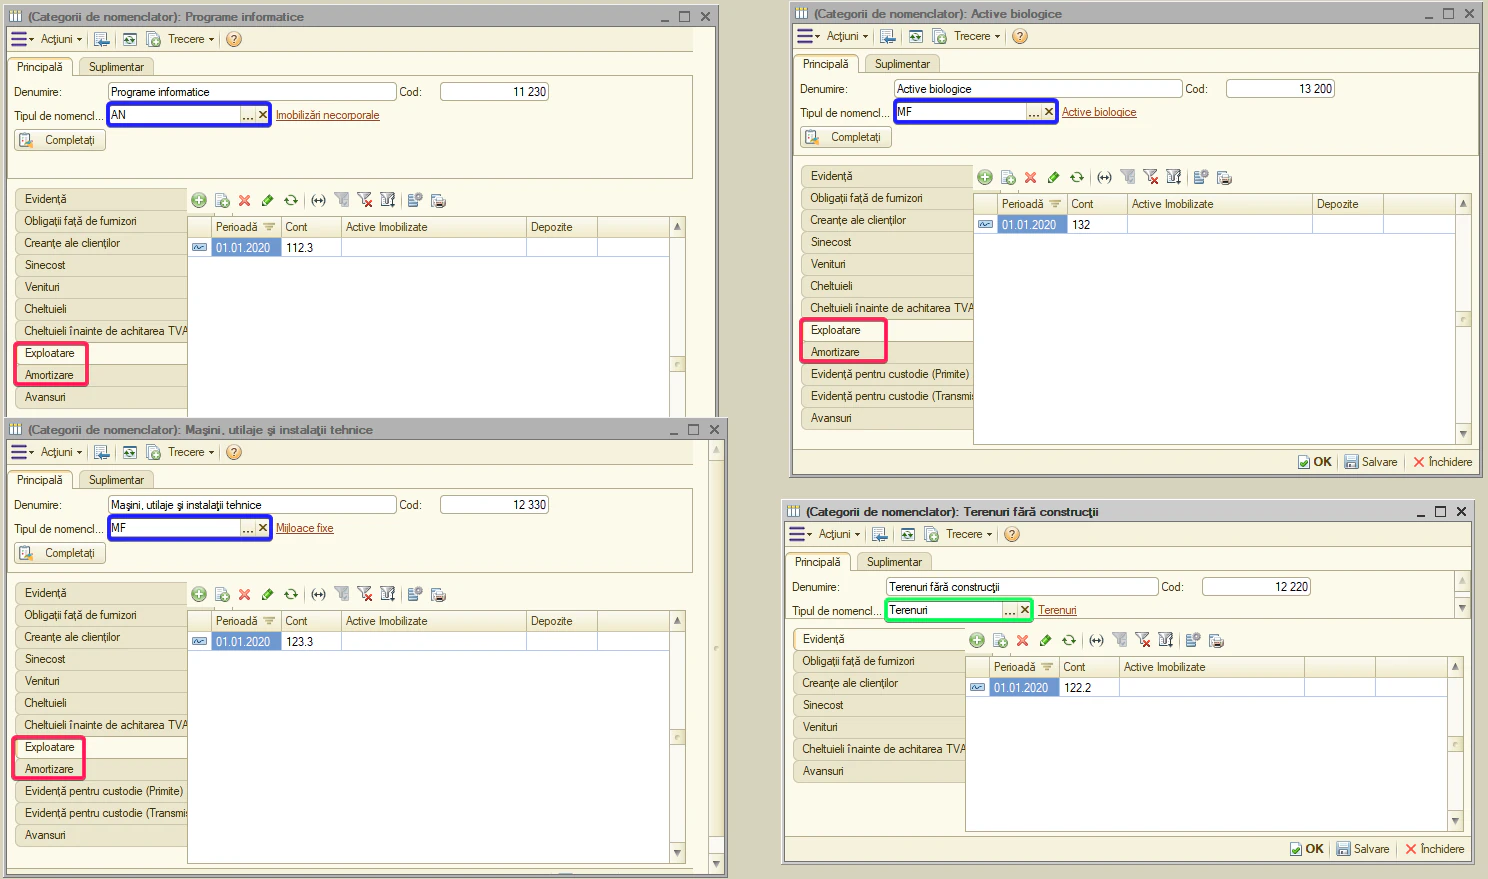
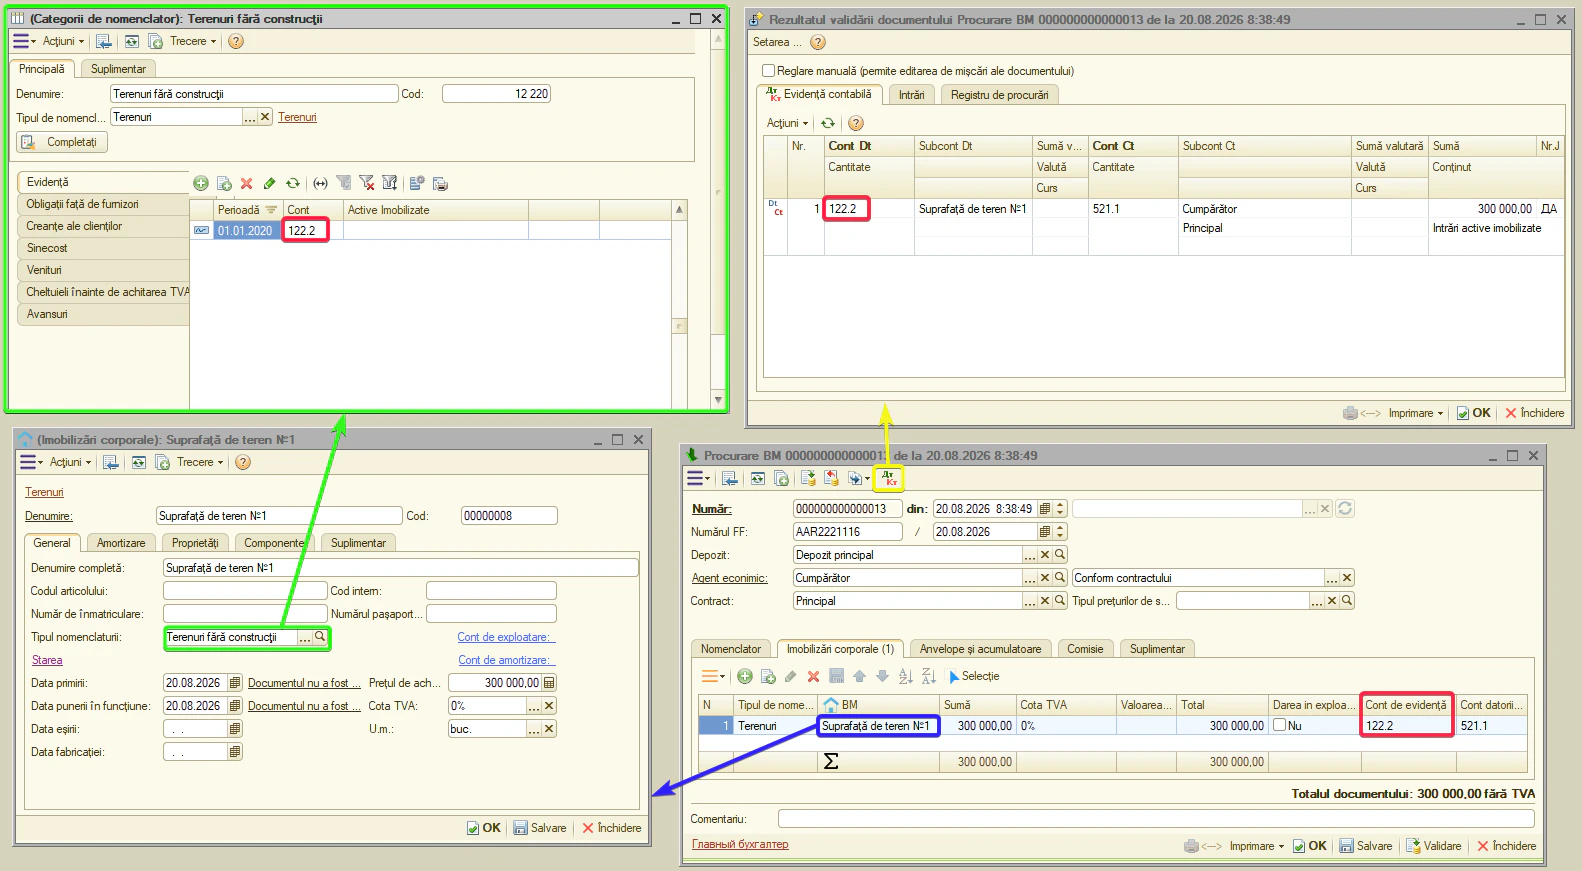
- Evidență — contul terenului. Standard — 122.x. Documente: «Procurare BM», «Vânzare BM», «Listă de inventariere».
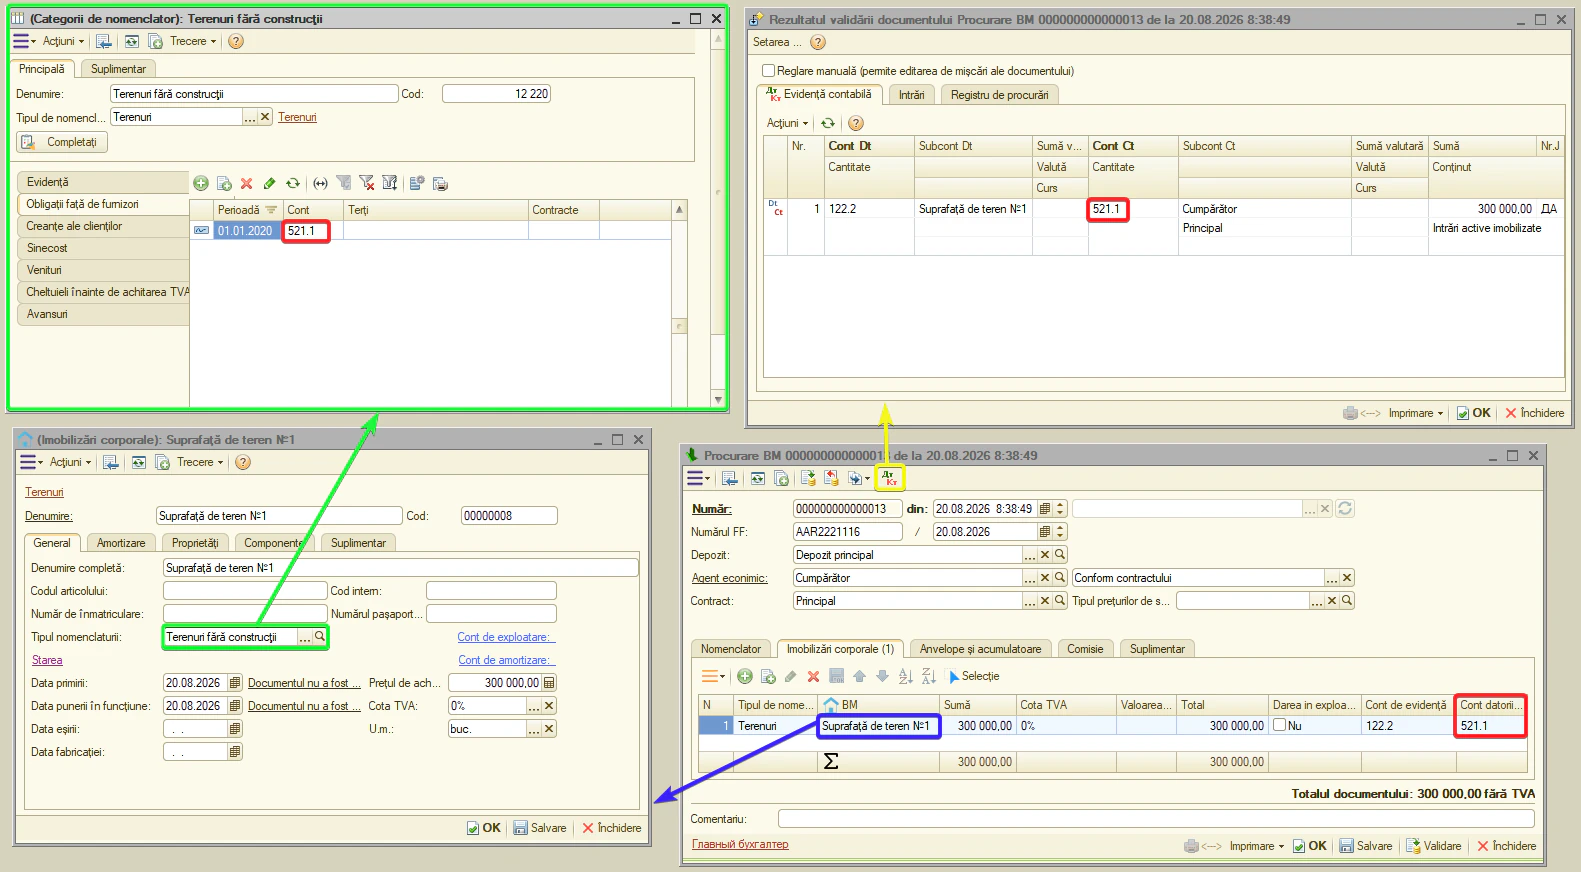
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM».
- Creanțe ale clienților — contul cumpărătorului. Standard — 234.1. Documente: «Vânzare BM».
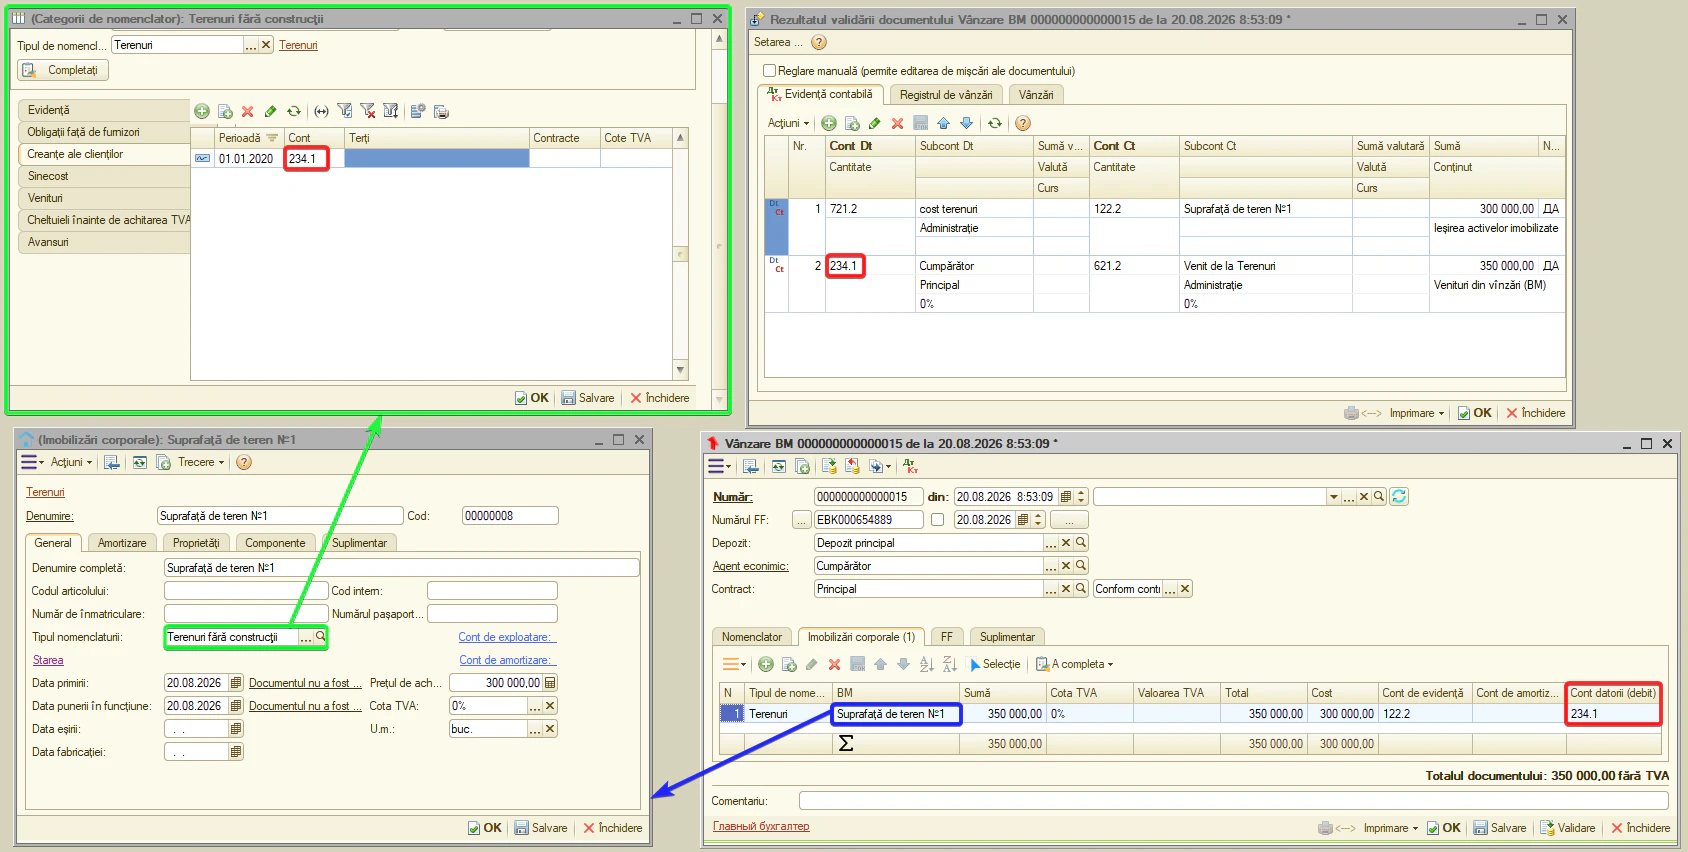
- Sinecost — contul casării valorii la vânzare. Documente: «Vânzare BM».
Observație. contul costului vânzărilor nu apare ca o coloană separată editabilă în documente — sistemul îl introduce în formula contabilă automat. Totuși, contul are analitică — Subcontul 1 (uneori 2 și 3). Completați Subcontul 1 chiar pe această filă a categoriei: costul se va casa direct pe analitica dorită. Dacă lăsați subcontul necompletat, în formulă apare fără analitică <...>.
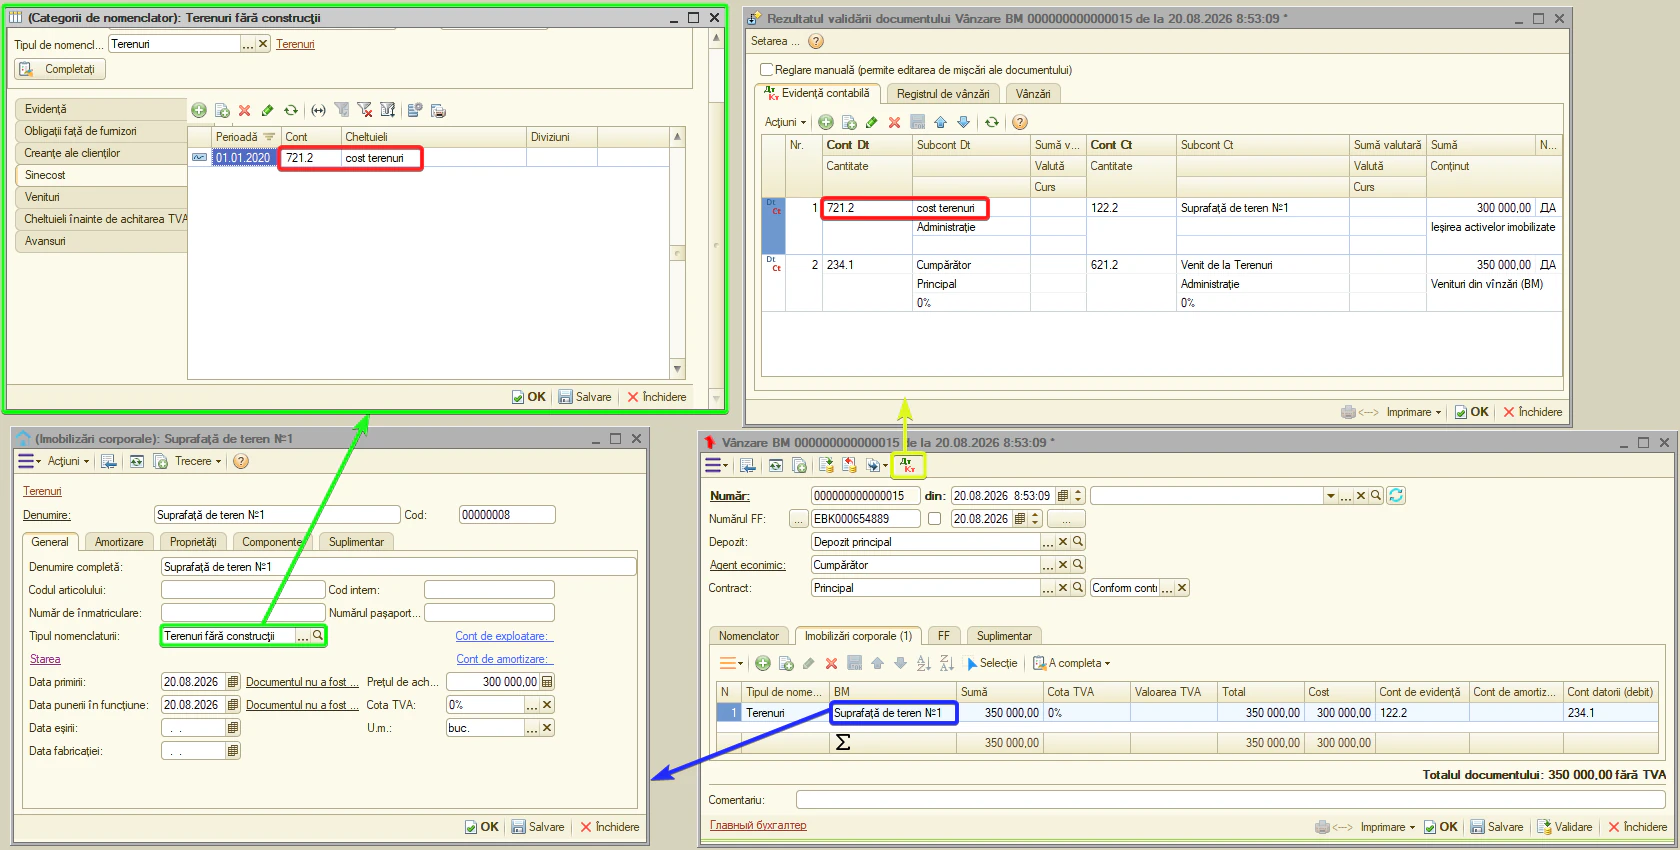
- Venituri — contul venitului din vânzare. Documente: «Vânzare BM».
Observație. contul de venituri este inclus automat în formula contabilă și are propria analitică — Subcontul 1. Completând Subcontul 1 pe această filă, evidența venitului nu va fi fără analitică <...>.
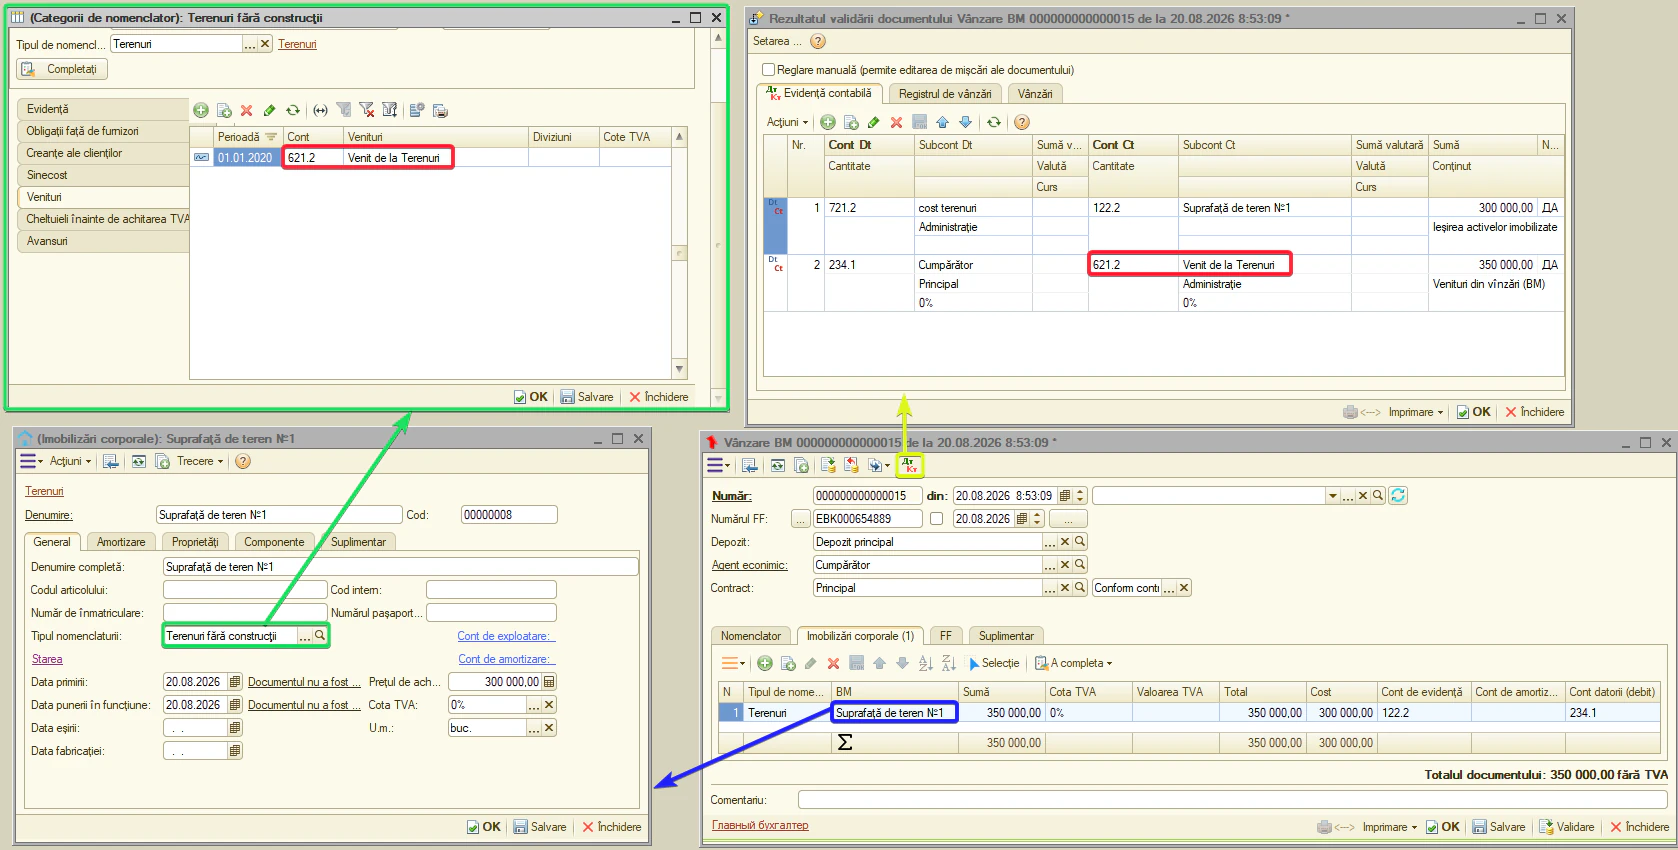
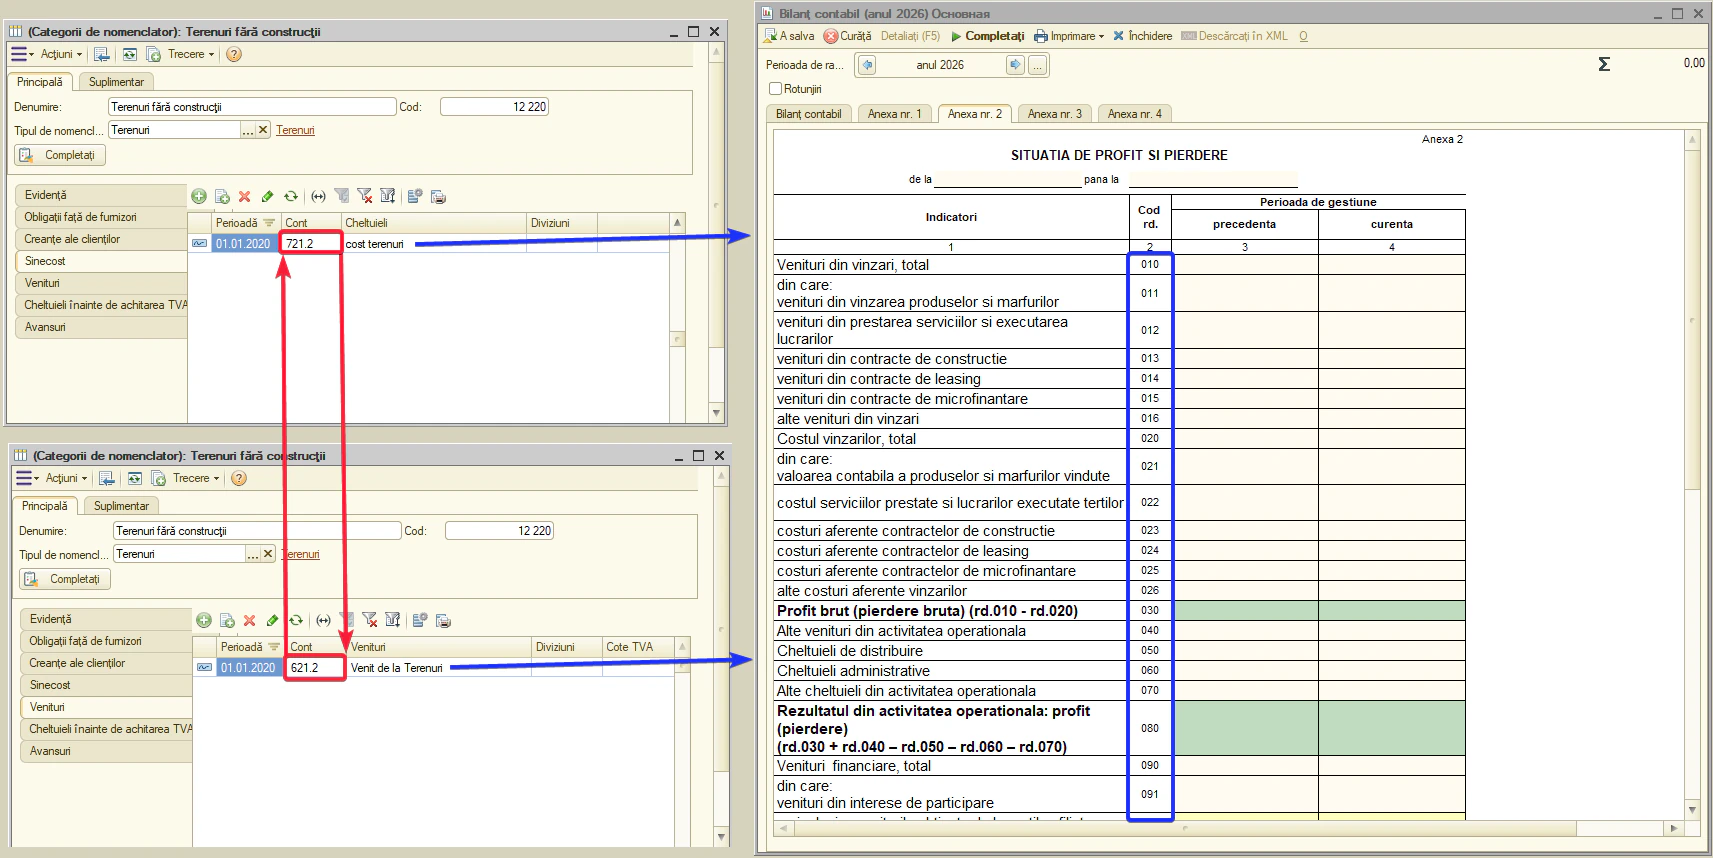
Atenție. contul costului vânzărilor și contul de venituri trebuie corelate. O pereche greșită denaturează Situația de profit și pierdere (Anexa nr. 2) și provoacă erori în raportarea contabilă.
Tipul de activ: Anvelope și acumulatoare
«Anvelope și acumulatoare» — tip specializat pentru evidența anvelopelor și acumulatoarelor auto, la care uzura se transferă pe cheltuieli treptat:
- pentru anvelope — după kilometrajul autovehiculului;
- pentru acumulatoare — lunar.
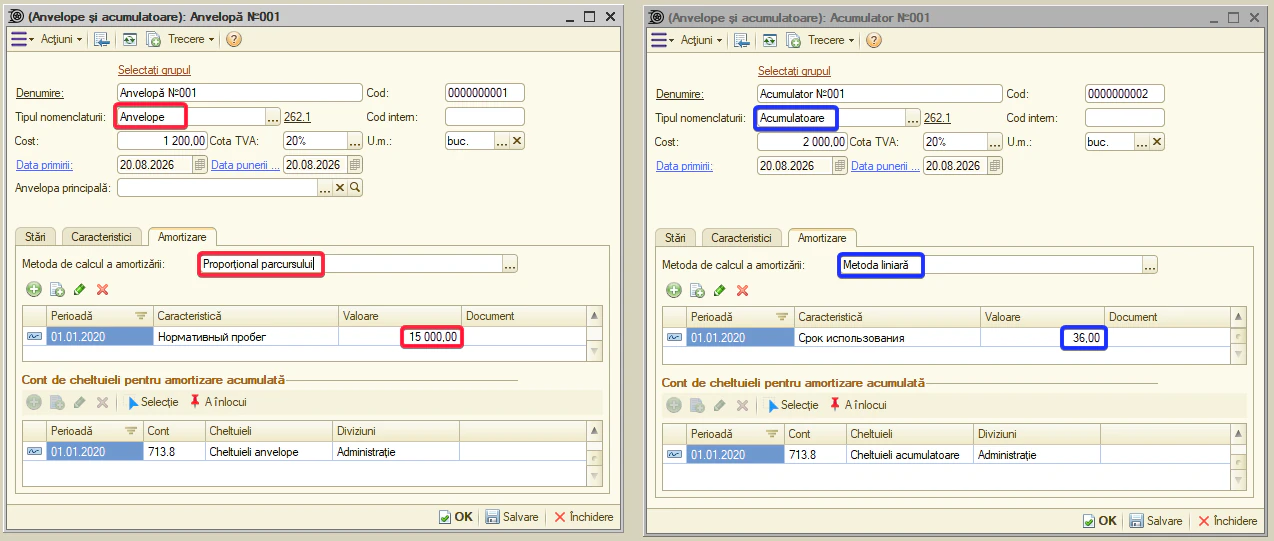
Calculul uzurii îl efectuează documentul «Închiderea lunii» — pe baza foilor de parcurs ale autovehiculelor pe care sunt montate anvelopele și acumulatoarele.
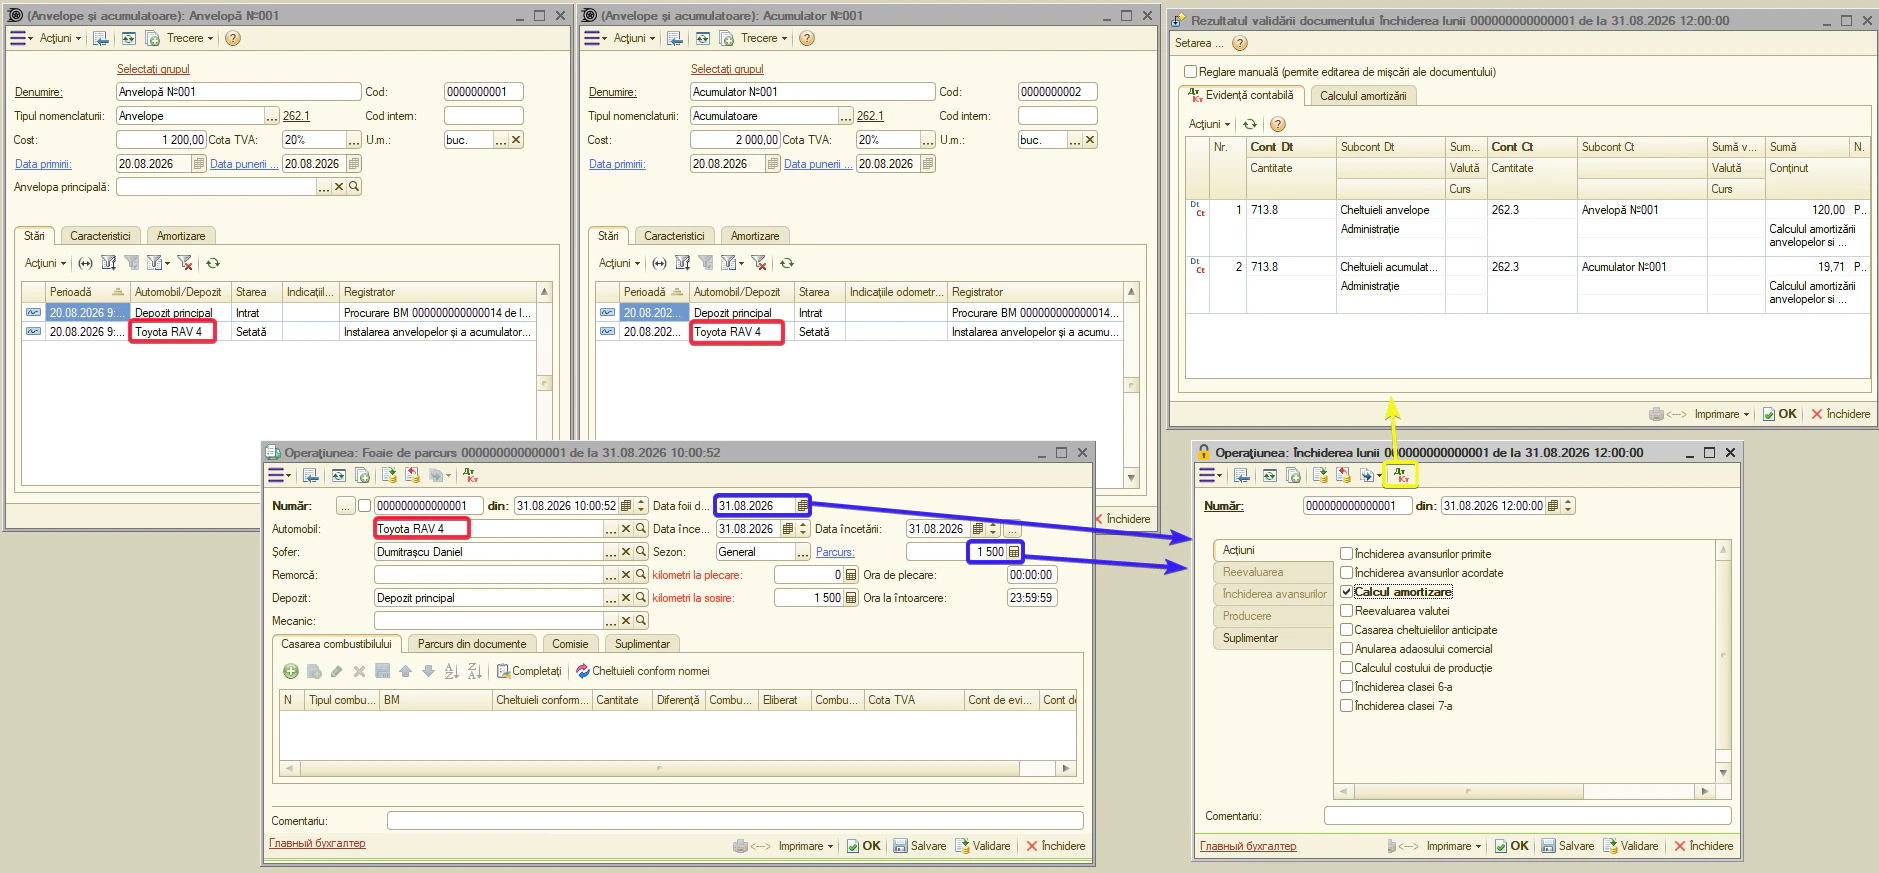
Pentru această evidență, sistemul dispune de obiecte separate:
- catalogul «Anvelope și acumulatoare» — fișele anvelopelor și acumulatoarelor;
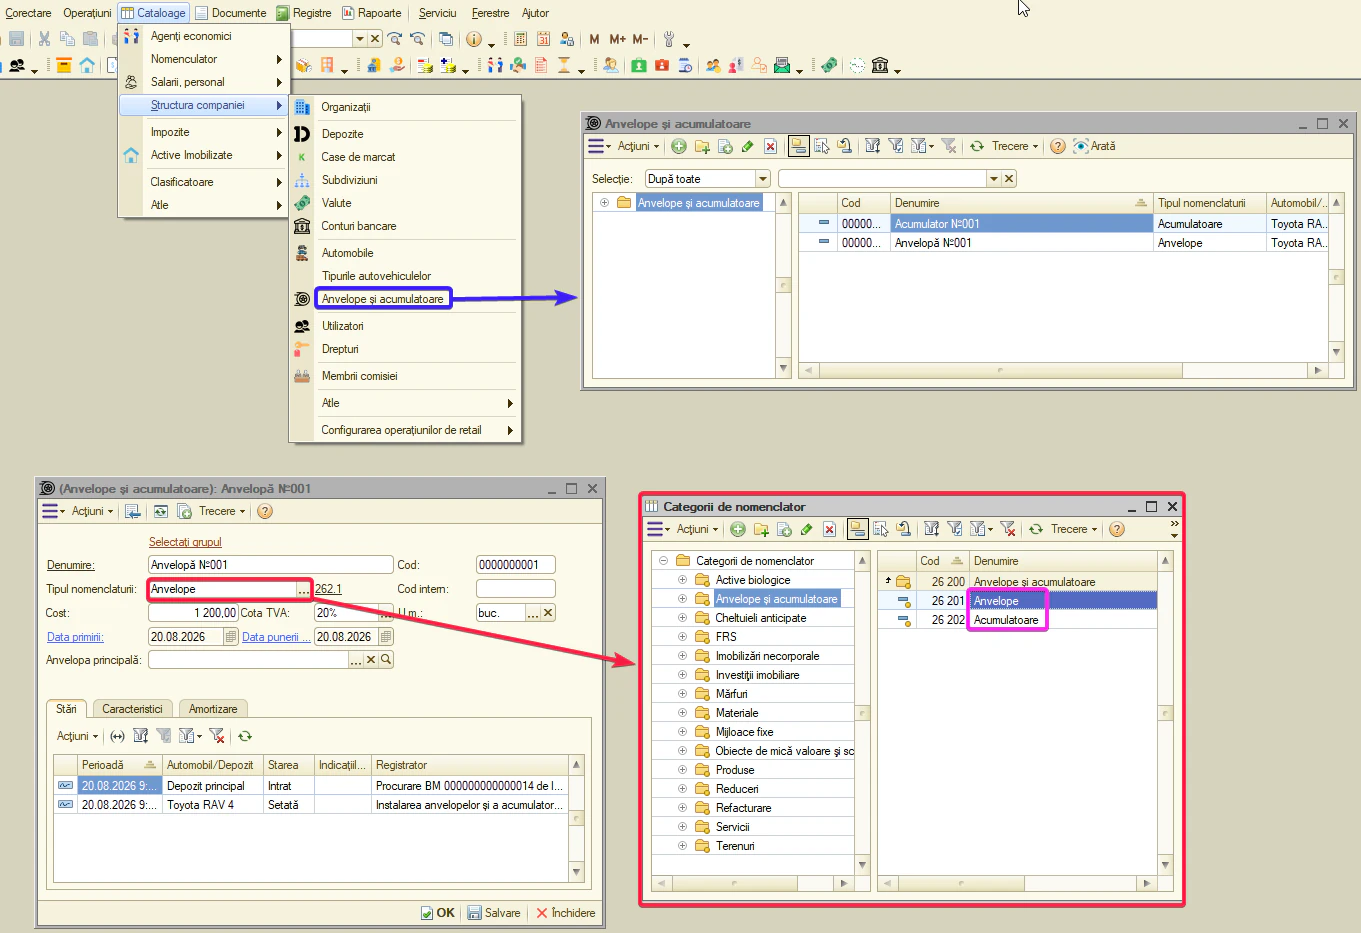
- catalogul «Autovehicule» — vehiculele pe care se montează; în evidență, autovehiculul funcționează ca analitică (subcont), similar ca depozitul pentru bunurile materiale obișnuite;
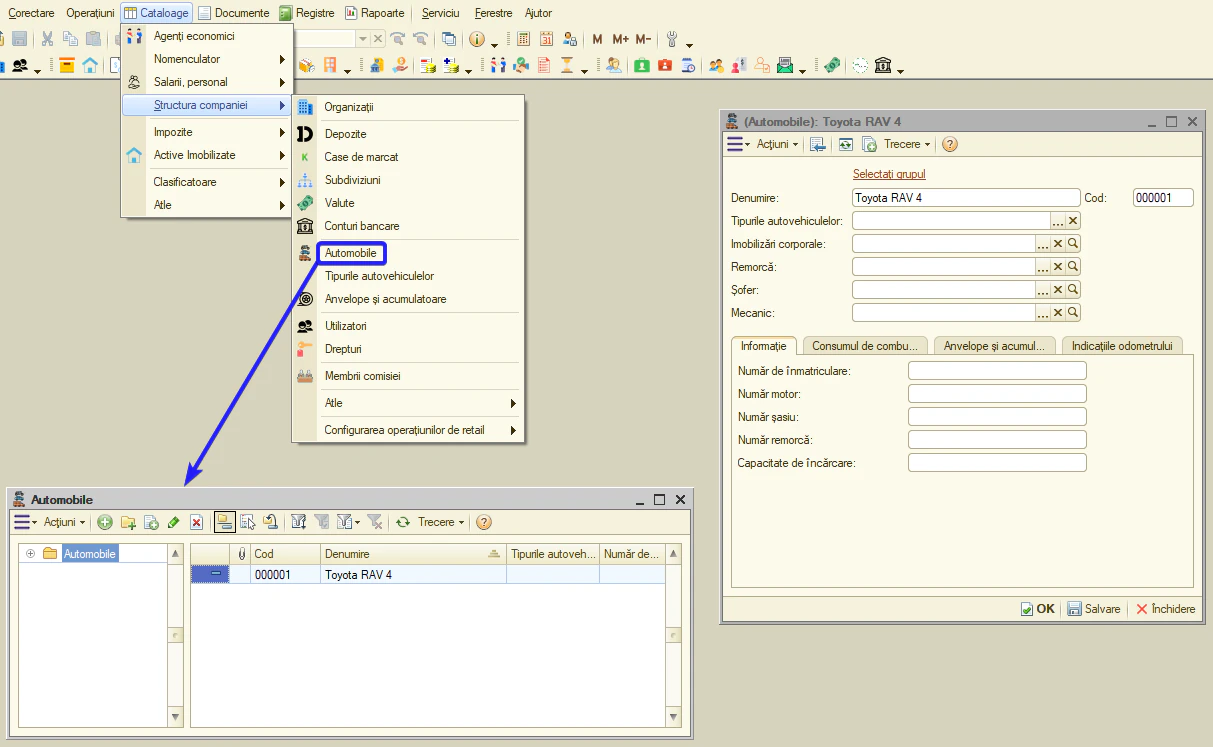
- un tabel separat pentru acest tip în documentele «Procurare BM» și «Casare BM».
- documentele «Instalarea anvelopelor și a acumulatorilor» și «Demontarea anvelopelor și a acumulatorilor» — punerea la vehicul și scoaterea;
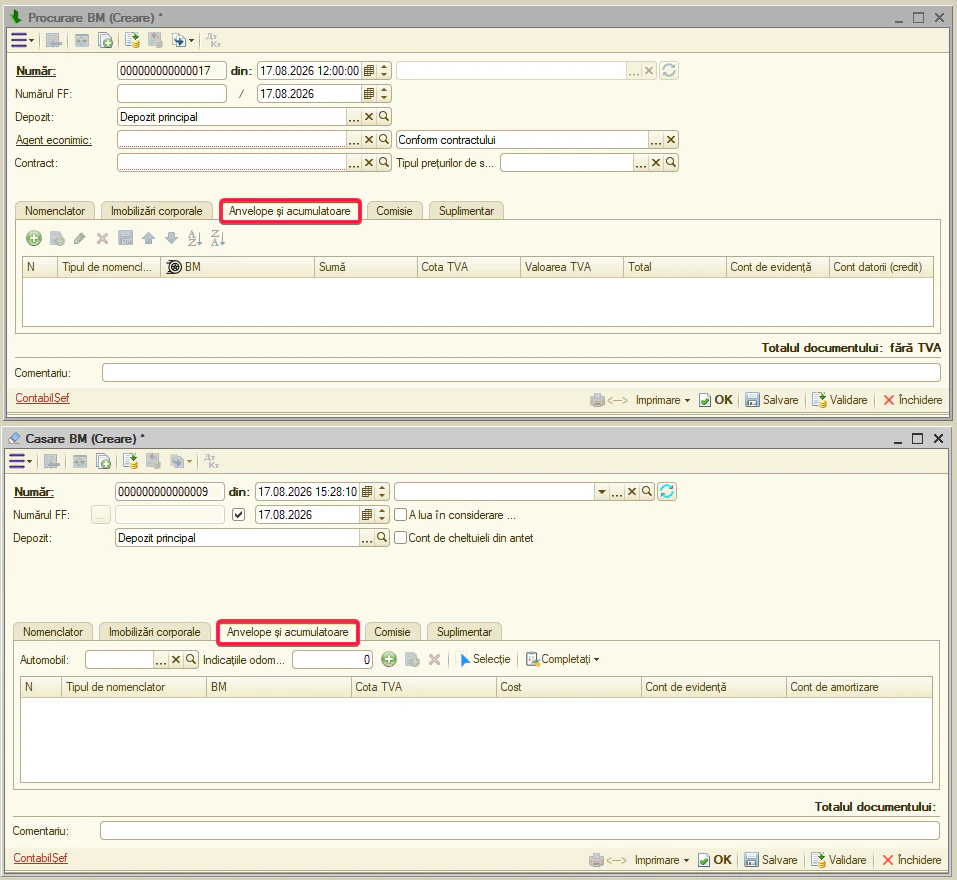
Observație. o evidență atât de detaliată nu e obligatorie. Întreprinderile care nu se ocupă de transportul de persoane sau mărfuri pot evidenția anvelopele și acumulatoarele ca materiale obișnuite sau OMVSD.
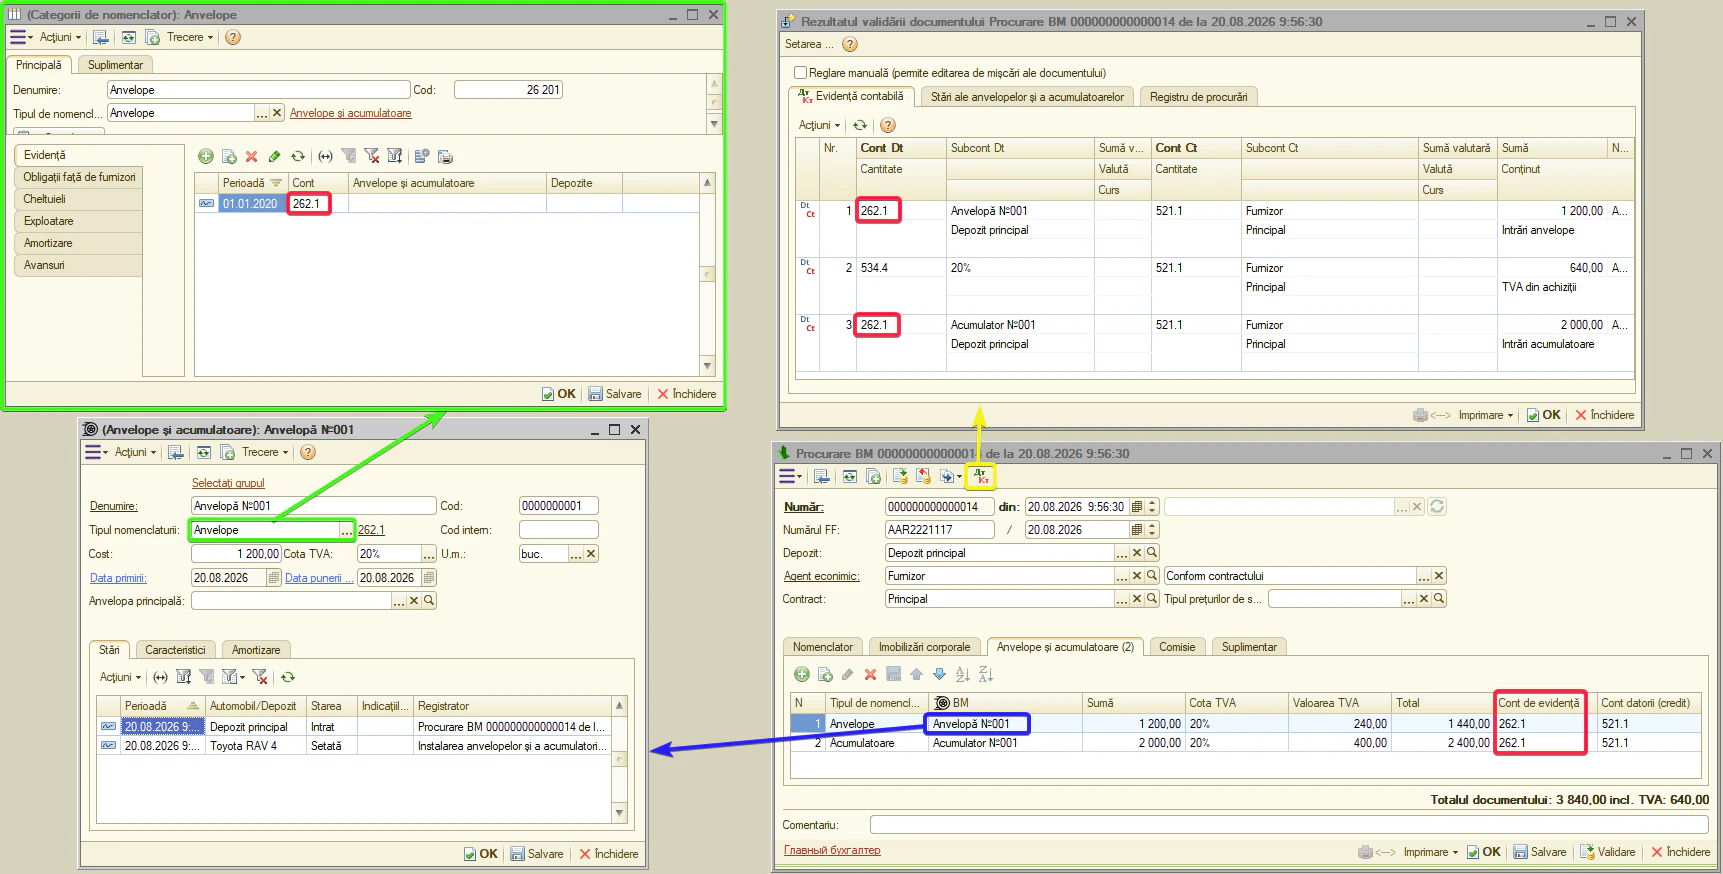
- Evidență — contul în depozit. Standard — 262.1. Documente: «Procurare BM», «Instalarea anvelopelor și a acumulatorilor», «Demontarea anvelopelor și a acumulatorilor», «Casare BM», «Listă de inventariere».
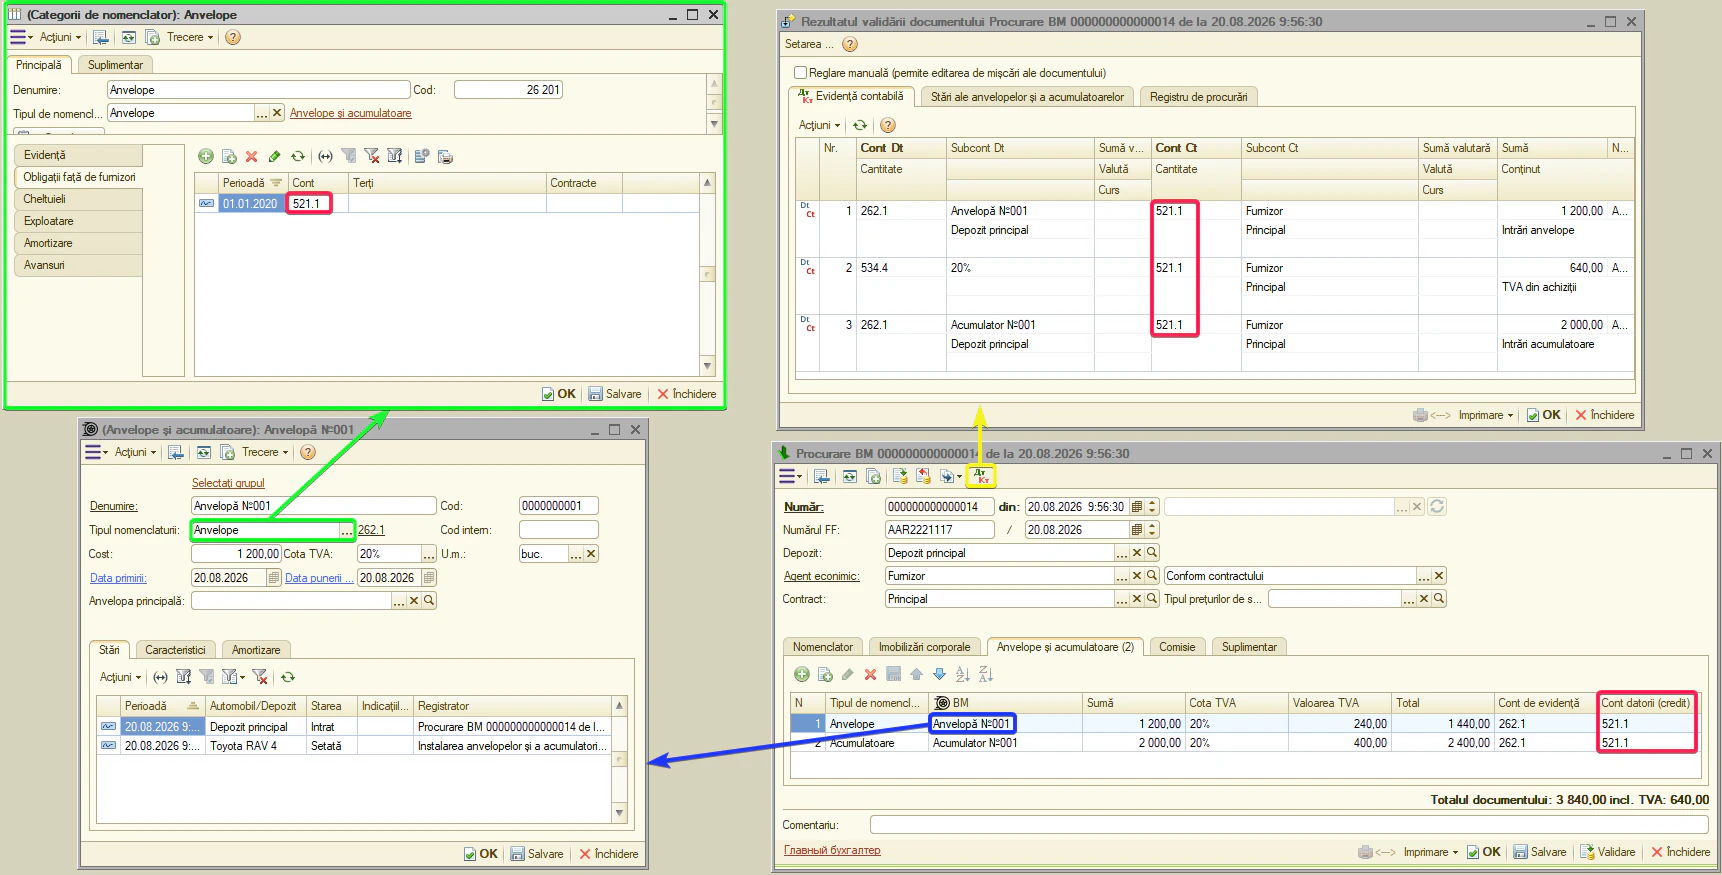
- Obligații față de furnizori — contul furnizorului. Standard — 521.1. Documente: «Procurare BM».
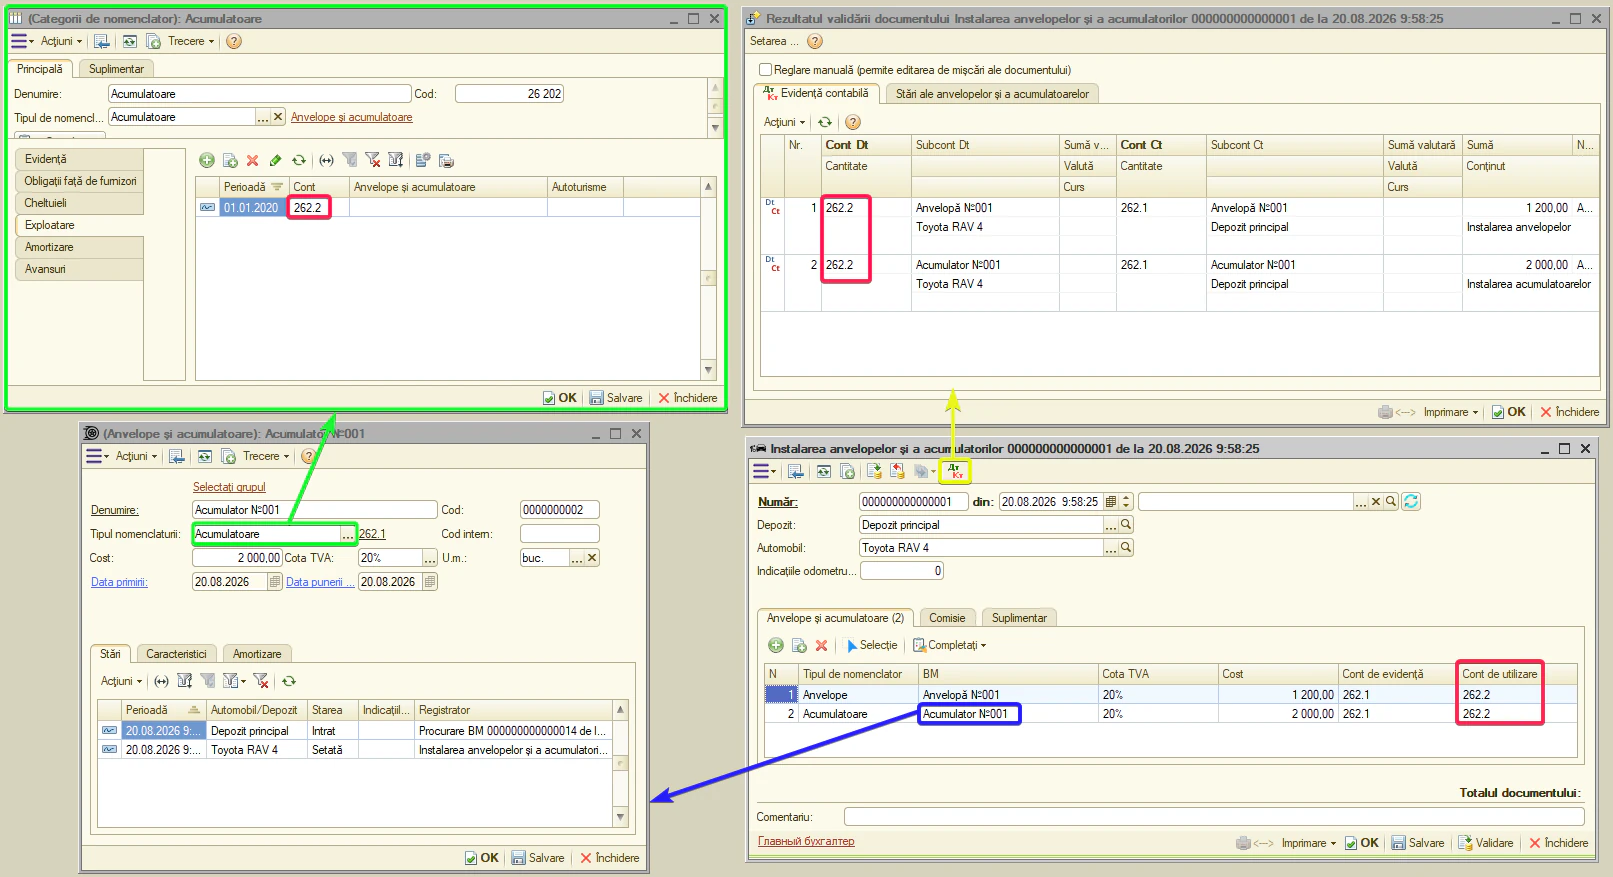
- Exploatare — contul anvelopelor/acumulatoarelor montate pe autovehicul. Standard — 262.2. Documente: «Instalarea anvelopelor și a acumulatorilor», «Demontarea anvelopelor și a acumulatorilor».
- Amortizare — contul uzurii. Standard — 262.3. Documente: «Închiderea lunii» (transferul uzurii pe cheltuieli după kilometraj), «Demontarea anvelopelor și a acumulatorilor».
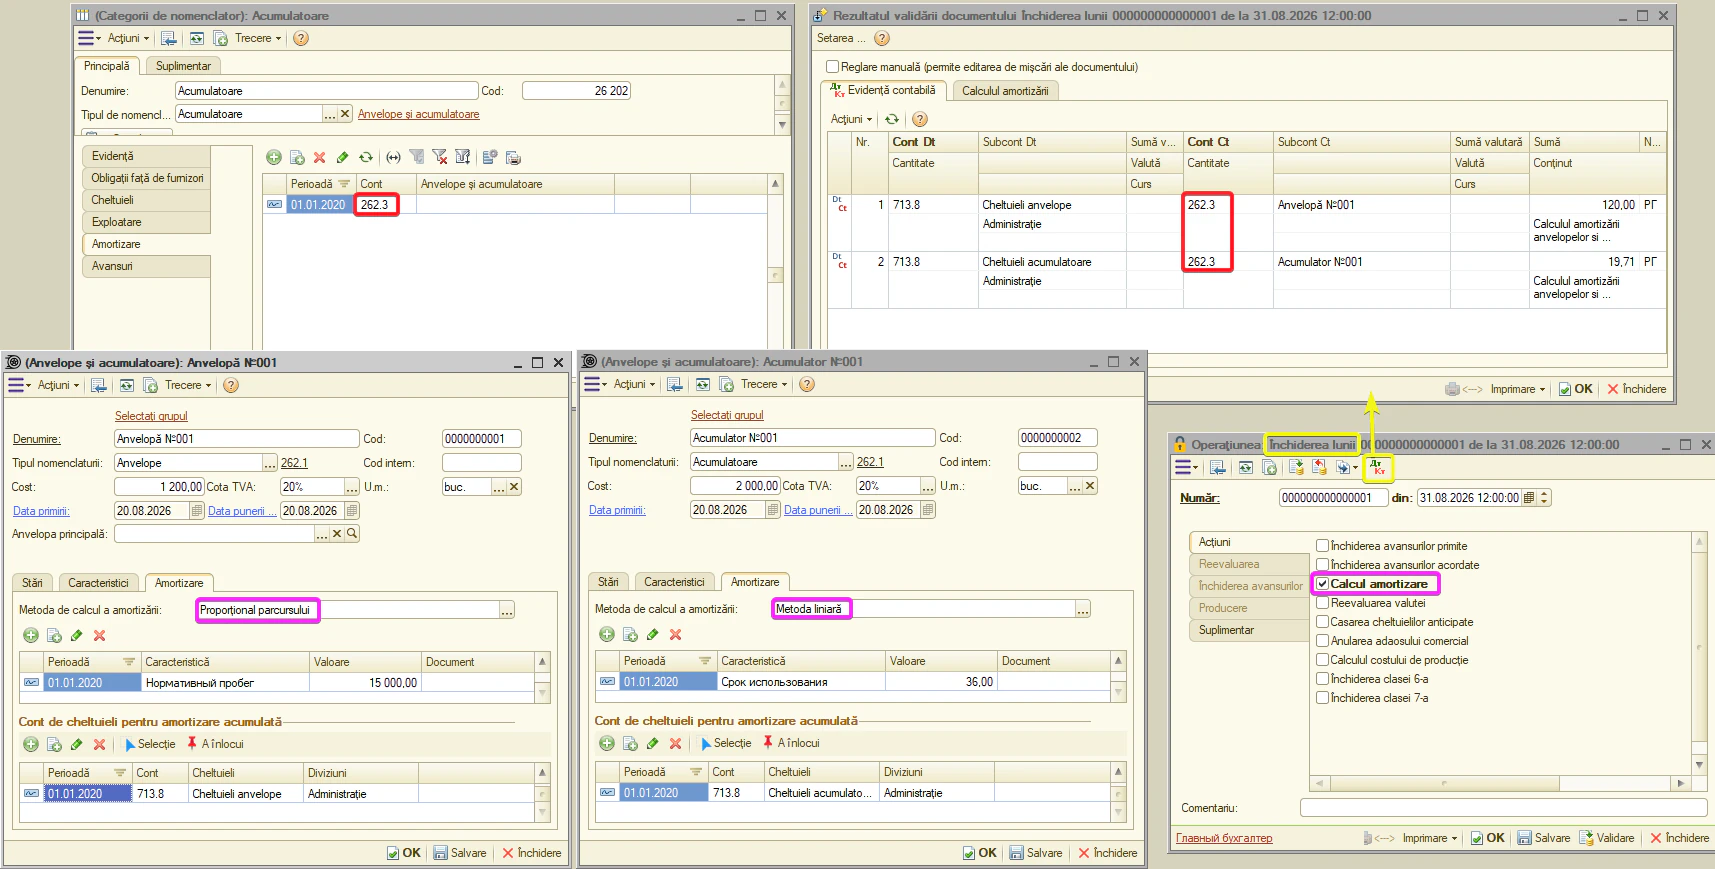
Tipul de activ: Alte elemente
«Alte elemente» — tip de serviciu-rezervă. Nu se folosește în activitatea curentă: în catalogul «Nomenclator» nu apare, deci nu se poate aloca niciunei mărfuri, serviciu sau alt obiect. Nu e vizibil nici în catalogele «Active pe termen lung» și «Anvelope și acumulatoare».
Singurul loc unde apare o categorie cu «Alte elemente» este catalogul «Condiții de import e-Factura» (regulile de completare automată la importul documentelor din e-Factura): acolo categoria de nomenclator se alege fără restricție după tip. De fapt, «Alte elemente» e o variantă de rezervă pentru potrivirea rândurilor din e-Factura care nu se încadrează în celelalte tipuri de nomenclatură.
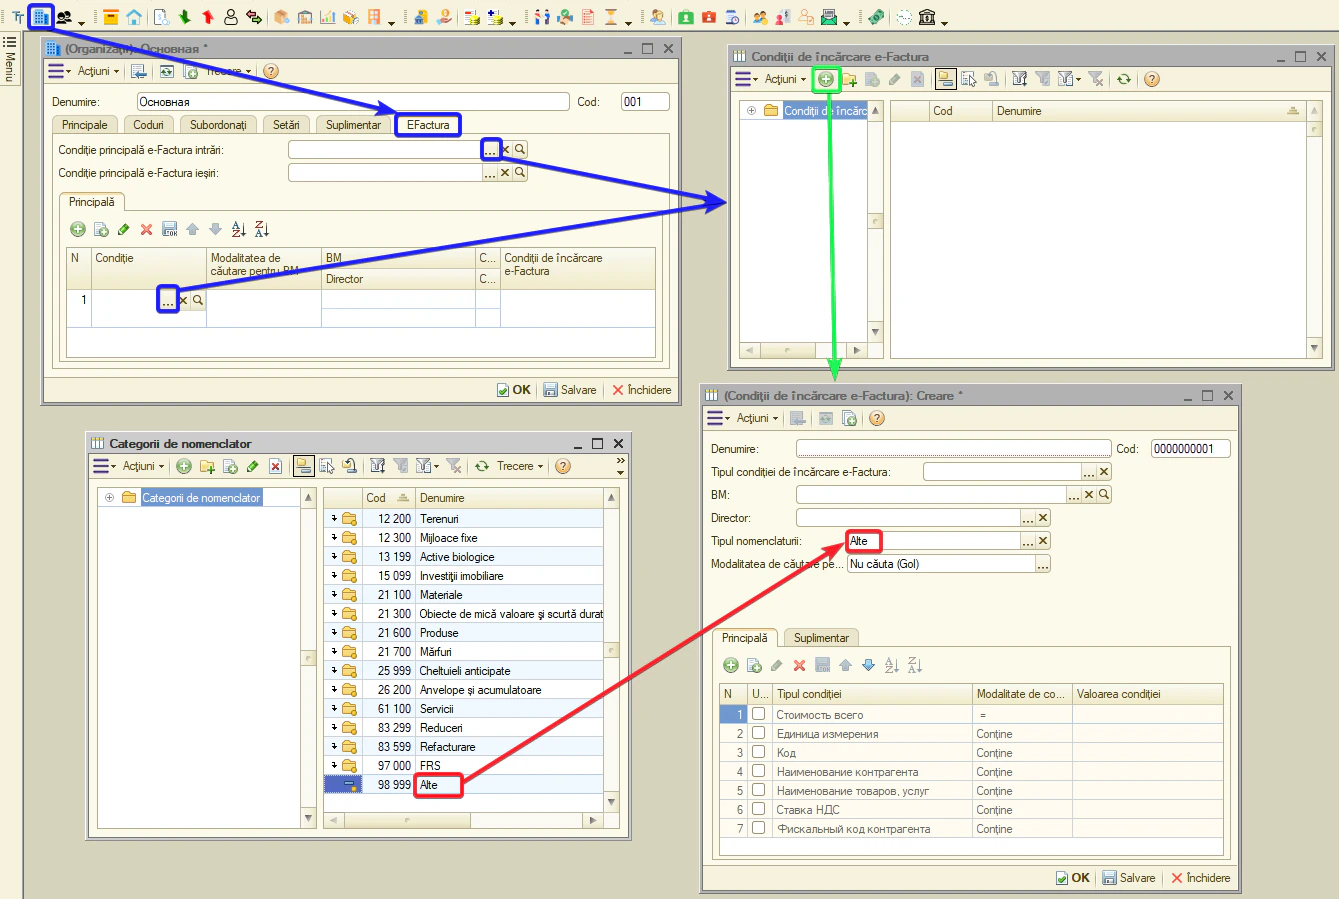
Aspecte tehnice la crearea unei categorii noi
Ordinea de creare a unei categorii noi:
- Specificați denumirea și tipul de activ, apoi salvați noul element.
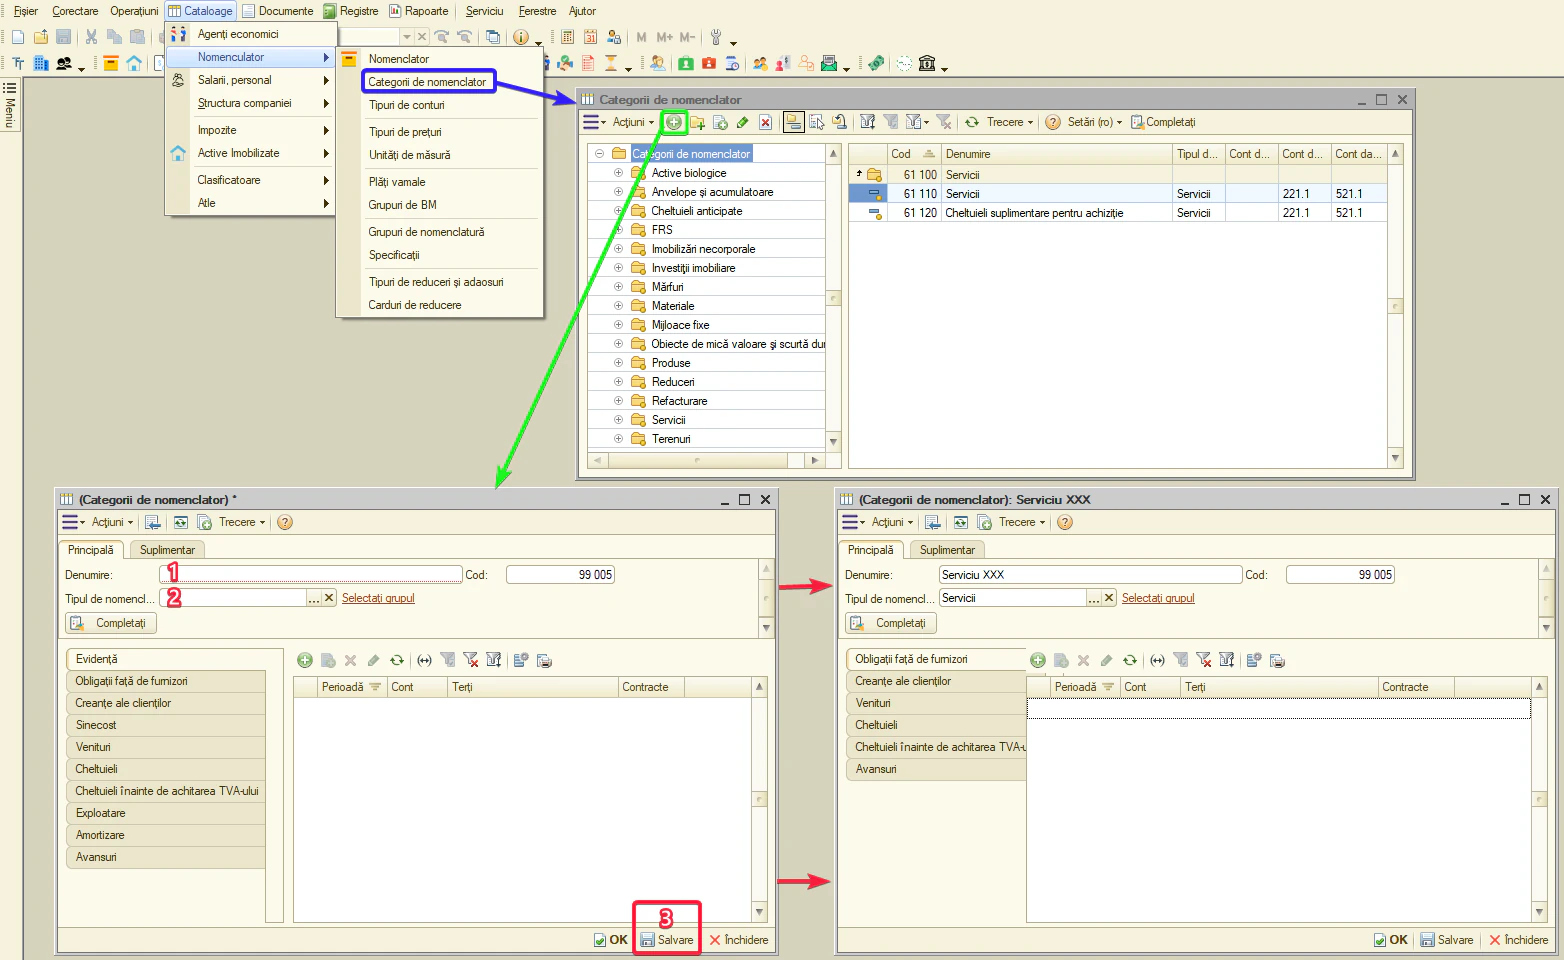
- Selectați o categorie de nomenclator existentă, cât mai apropiată de cea pe care o creați, și completați prin butonul «Completați». Acesta copiază conturile dintr-o categorie deja configurată — un șablon gata, fără să introduceți toate conturile de la zero.
Sfat. completați conturile cu butonul «Completați», nu manual de la început — el copiază setările dintr-o altă categorie deja configurată.
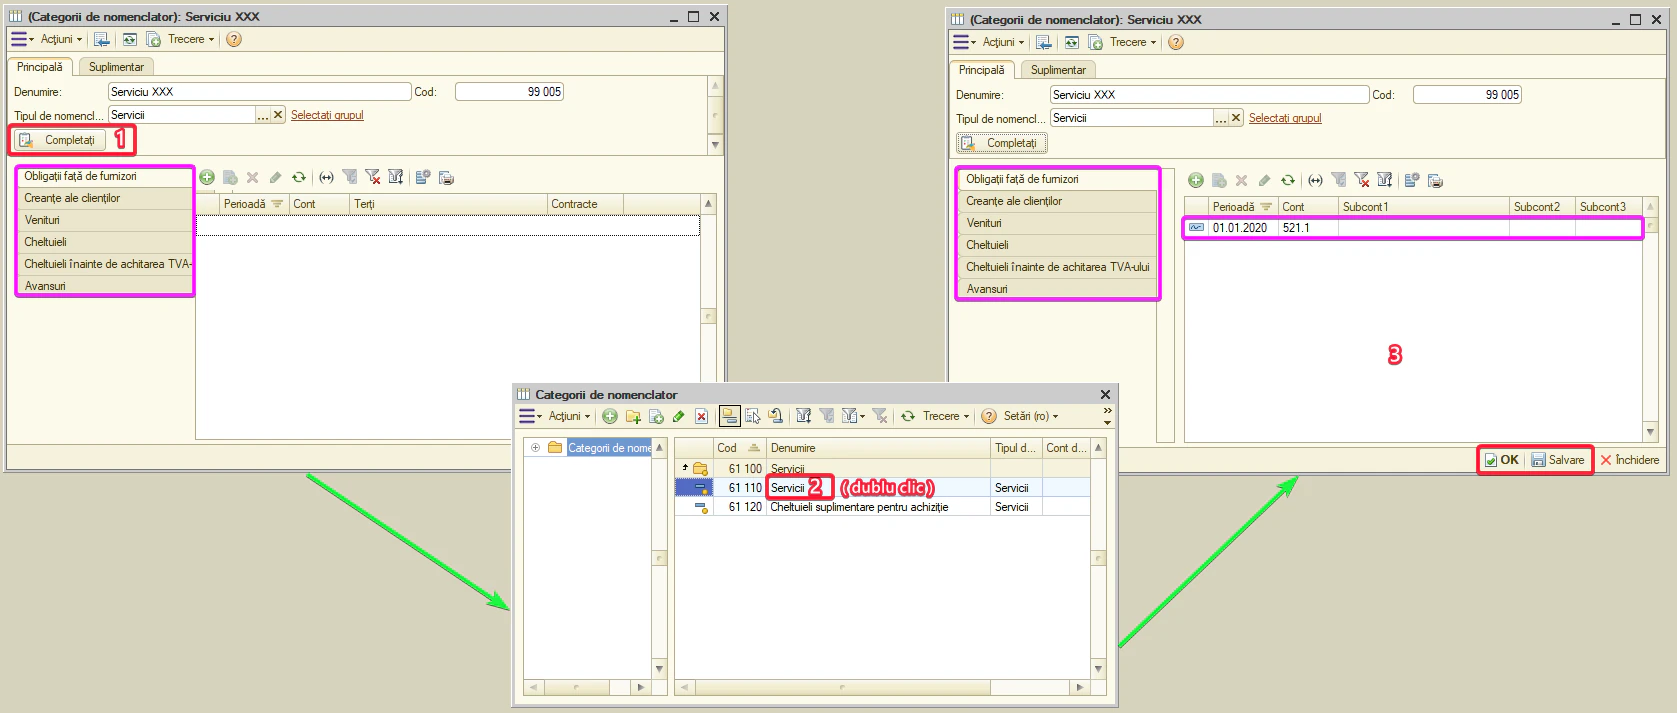
- Ajustați doar conturile și parametrii care trebuie să difere față de categoria-sursă.
- Verificați toate filele și completați conturile care deocamdată nu sunt utilizate, dar s-ar putea dovedi necesare.
- Comparați rezultatul cu o categorie similară existentă pentru control.
Atenție. documentele care trebuie să utilizeze noua categorie se închid și se redeschid. Un document deschis ÎNAINTE de crearea categoriei nu va vedea noua categorie în listă.
Ce este important de reținut
Recomandări:
- «Categorie de nomenclator» este un atribut obligatoriu. Fără el, elementul din catalog («Nomenclator», «Active pe termen lung», «Anvelope și acumulatoare») nu se salvează. Iar în documente tocmai categoria determină ce conturi (din filele sale) se introduc în tabel.
- La crearea unei categorii noi, completați conturile pe toate filele, chiar dacă unele nu sunt încă utilizate. Aceasta previne problemele la folosirea ulterioară a categoriei.
- Contul costului vânzărilor și contul de venituri trebuie corelate. O combinație greșită poate duce la erori în formule și în raportare.
- După crearea sau modificarea unei categorii de nomenclator, închideți și redeschideți documentele deja deschise care trebuie să folosească categoria respectivă, pentru ca sistemul să-i recitească setările.
Observație. numerele conturilor contabile din baza dvs. pot diferi față de cele indicate în acest capitol. Ele se setează în «Categorie de nomenclator» însăși. Important de înțeles nu sunt numerele concrete ale conturilor contabile, ci destinația fiecărei file și principiul configurării lor.
Reduceri și adaosuri
În programul GetProf, reducerile și adaosurile sunt utilizate la înregistrarea vânzărilor, ținând cont de condițiile speciale de vânzare a mărfurilor și serviciilor. În funcție de configurarea regulilor (catalogul «Tipuri de reduceri și adaosuri»), acestea se aplică automat sau pot fi stabilite manual — pentru anumite articole, grupuri de articole, clienți sau în cadrul unor promoții.
Programul păstrează separat prețul inițial și reducerea acordată. Astfel, calculele rămân transparente, iar rezultatele vânzărilor pot fi analizate mai ușor.
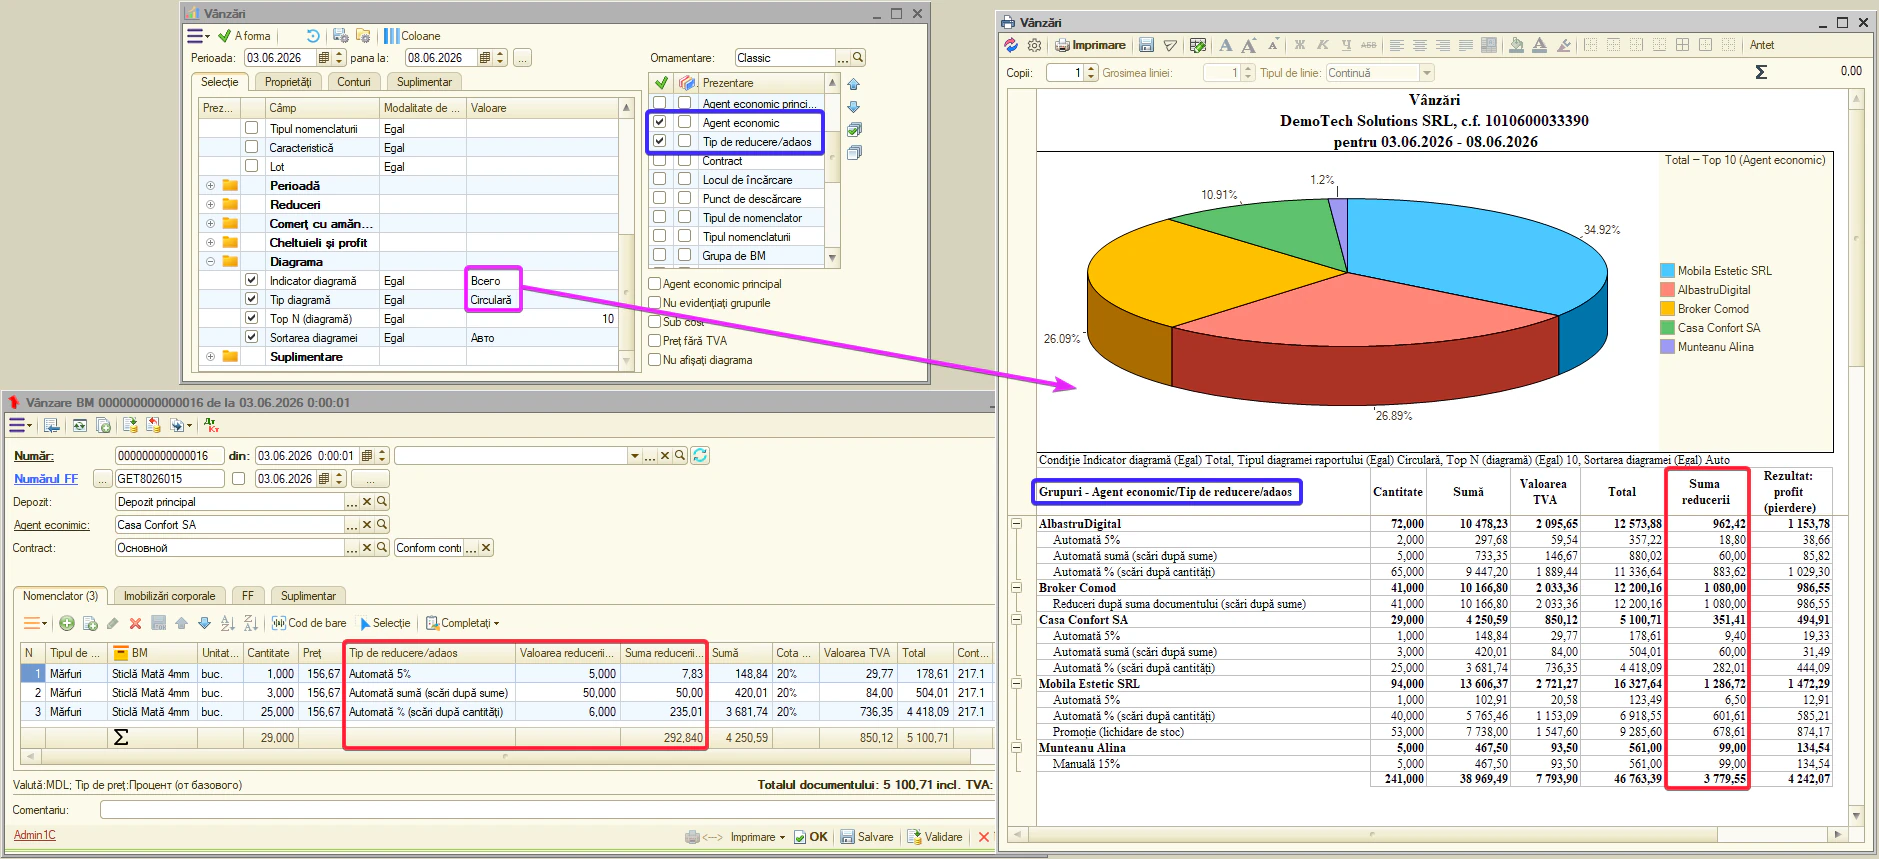
Observație. reducerile din acest mecanism funcționează în documentele «Vânzare BM» și «Vânzarea BM către persoane fizice» doar în tabelul «Nomenclatură» (partea activelor pe termen lung «Imobilizări corporale» nu beneficiază de reduceri). În vânzarea cu amănuntul, bonul de casă și actul de achiziții reducerile nu sunt active; reducerea nu apare ca rând separat în «e-Factura» și în factura fiscală.
Cum funcționează reducerea și adaosul
Reducerea sau adaosul nu modifică prețul articolului din rândul documentului. Prețul rămâne cel inițial, iar suma reducerii sau adaosului se înregistrează separat — în coloana «Suma reducerii/adaosului».
Pentru fiecare rând al documentului se aplică o singură reducere sau adaos. Dacă mai multe condiții sunt îndeplinite simultan, sistemul selectează varianta cea mai avantajoasă pentru client.
Reducerea micșorează suma finală a rândului și se reflectă ca valoare pozitivă. Adaosul, dimpotrivă, majorează suma finală.
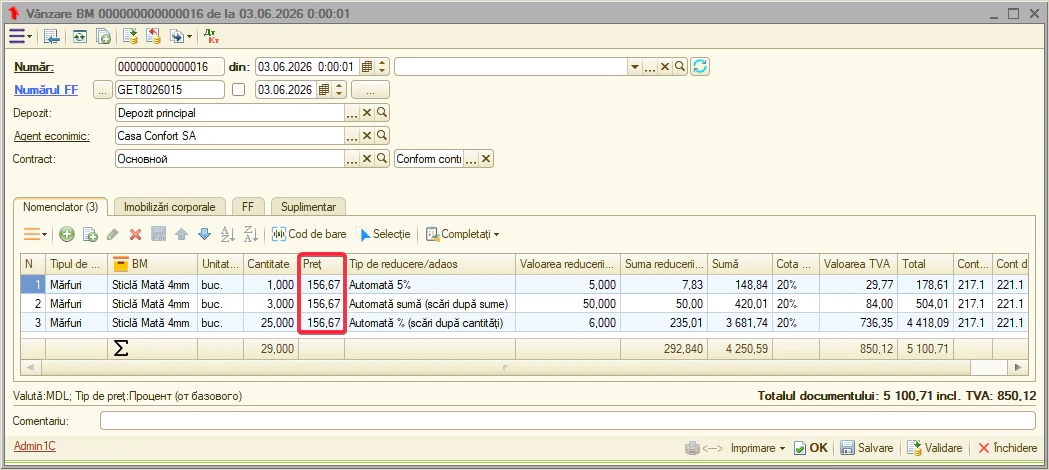
TVA se calculează deja cu reducerea aplicată.
Observație. în raportul «Vânzări», suma reducerii este afișată întotdeauna cu TVA inclus. În tabelul documentului, însă, reducerea poate fi indicată fără TVA, deoarece aceasta diminuează suma rândului, respectiv baza de impozitare. Prin urmare, aceeași reducere poate avea valori diferite în document și în raport, diferența fiind egală cu suma TVA aferentă reducerii.
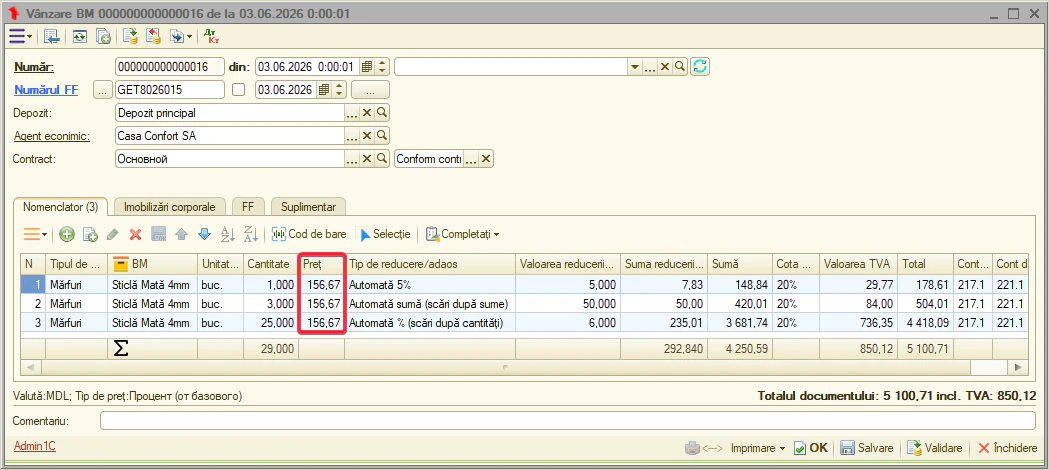
Sfat. nu modificați prețul articolului manual pentru a reflecta o reducere. Folosiți câmpul separat «Suma reducerii/adaosului» — astfel în document se păstrează prețul inițial și se afișează distinct reducerea acordată.
Pasul 1. Activarea reducerilor în setările organizației
Dacă mecanismul de reduceri nu este încă activat pentru lucrul permanent, configurați setările.
Organizații → fila «Setări» → «Documente» → «Reduceri» — se stabilesc doi parametri:
- «Permiteți editarea reducerii» — permite operatorului să corecteze manual reducerile selectate automat. Activați conform politicii companiei (de obicei dezactivat).
- «Utilizați reducerea» — valoarea implicită a bifei în documentele noi. Se recomandă «Da»: noile vânzări se vor deschide cu reducerile activate.
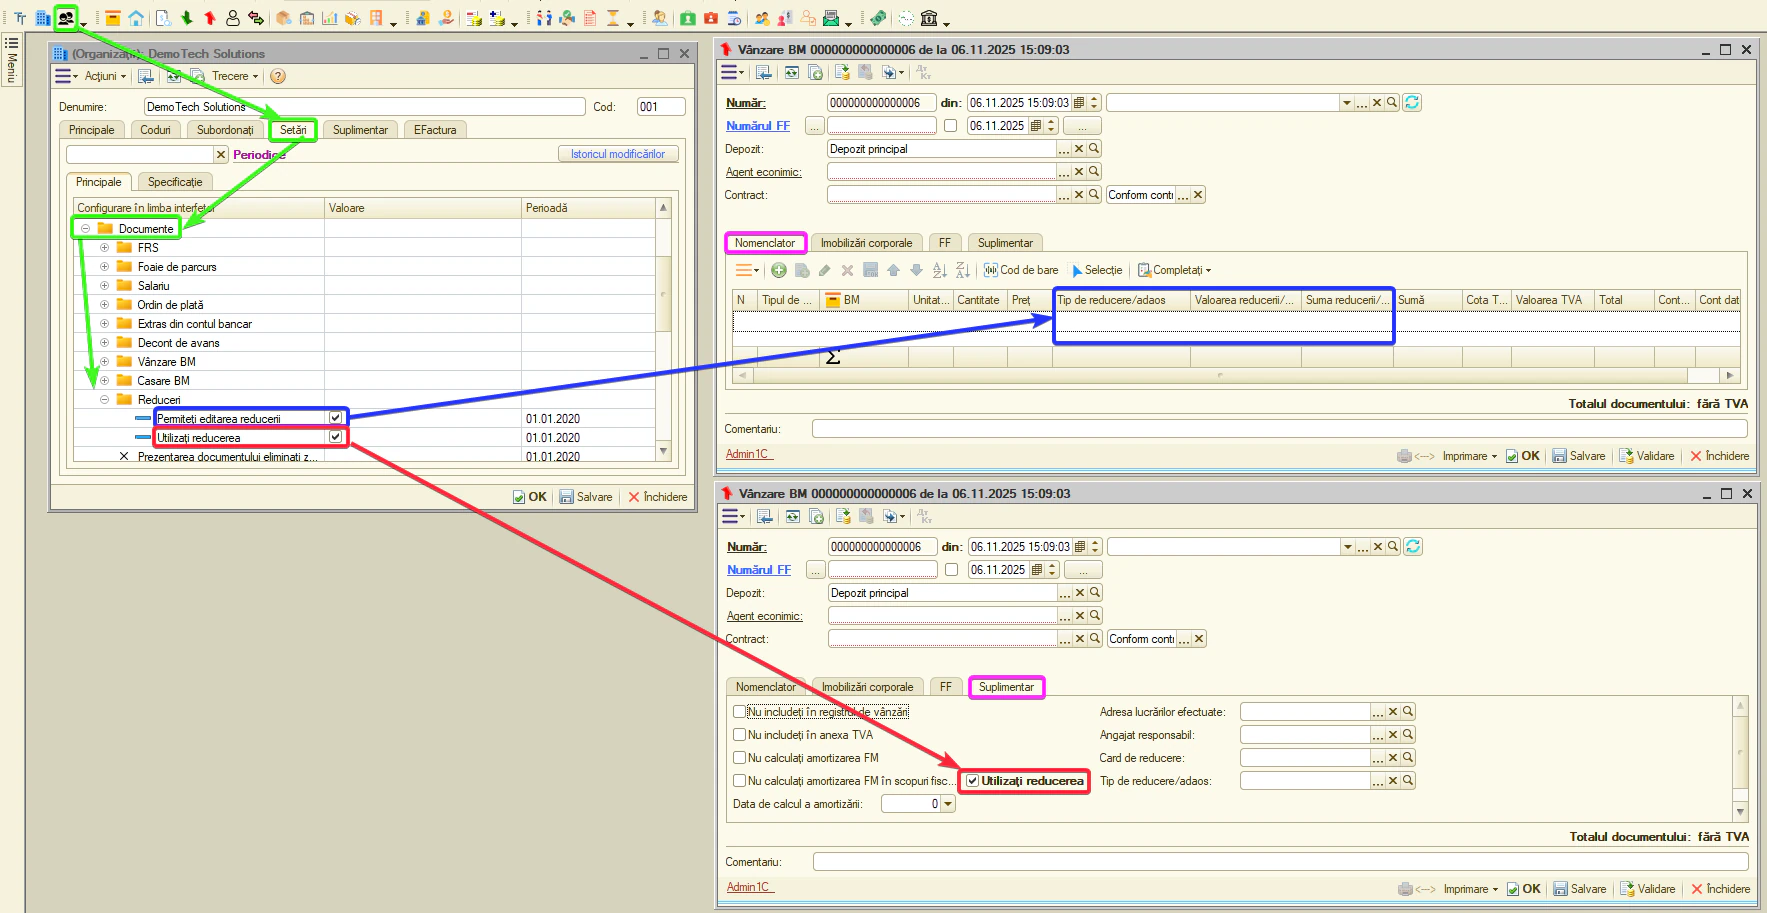
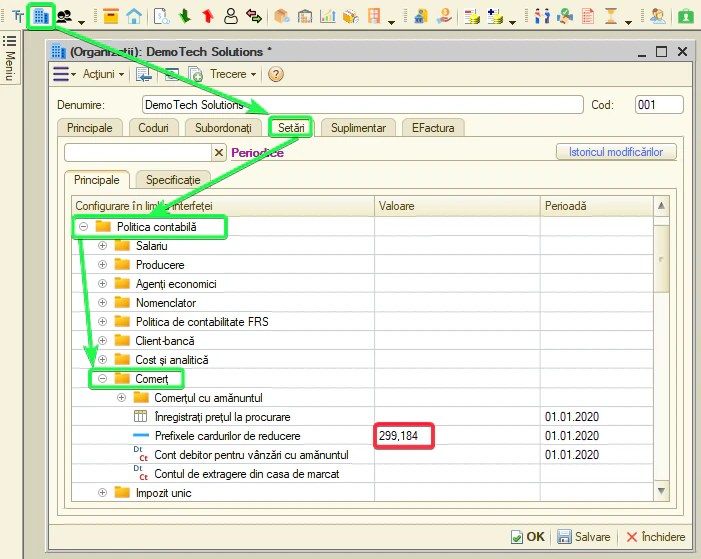
Tot aici, în ramura «Politica contabilă» → «Comerț», se stabilește parametrul «Prefixele cardurilor de reducere» — cifrele inițiale ale codurilor de bare ale cardurilor de reducere. Se pot indica mai multe prefixe separate prin virgulă (de exemplu: 299,184). Acest parametru este necesar pentru ca sistemul să deosebească codul de bare al cardului de cel al articolului la scanare.
Pasul 2. Bifa «Utilizați reducerea» în document
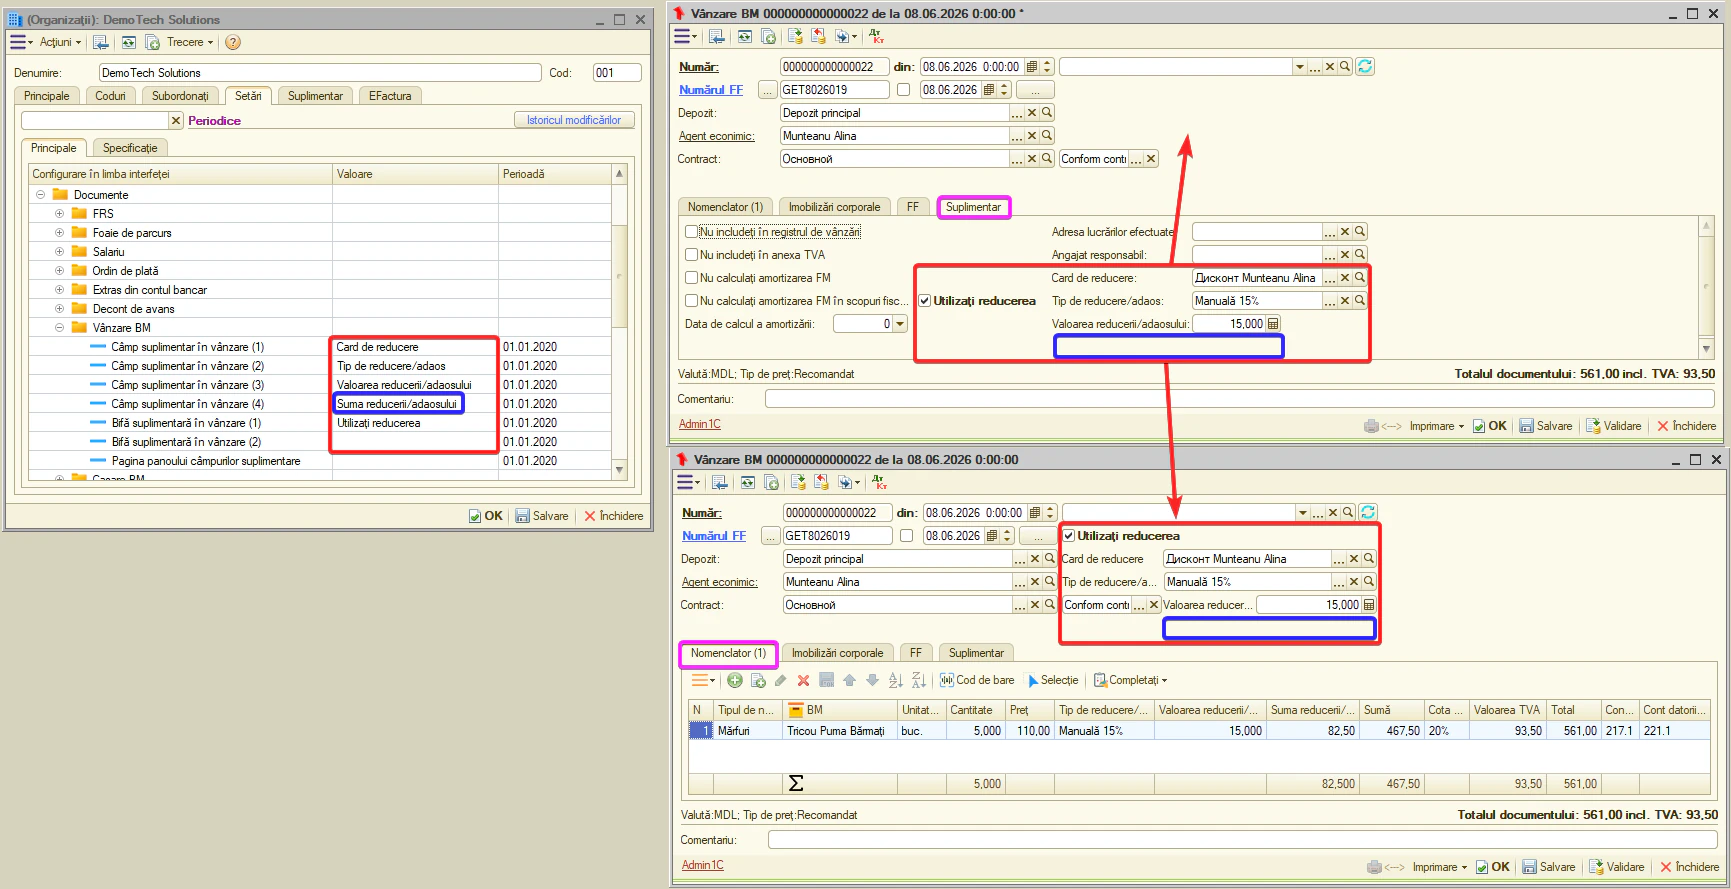
În documentul «Vânzare BM», pe fila «Suplimentar», se află bifa «Utilizați reducerea» — aceasta este comutatorul principal al reducerilor pentru document.
- Activată → sistemul recalculează reducerile la modificarea rândurilor, la selectarea articolului și la alegerea tipului de reducere.
- Dezactivată → recalculul este «înghețat», sumele introduse anterior rămân neschimbate.
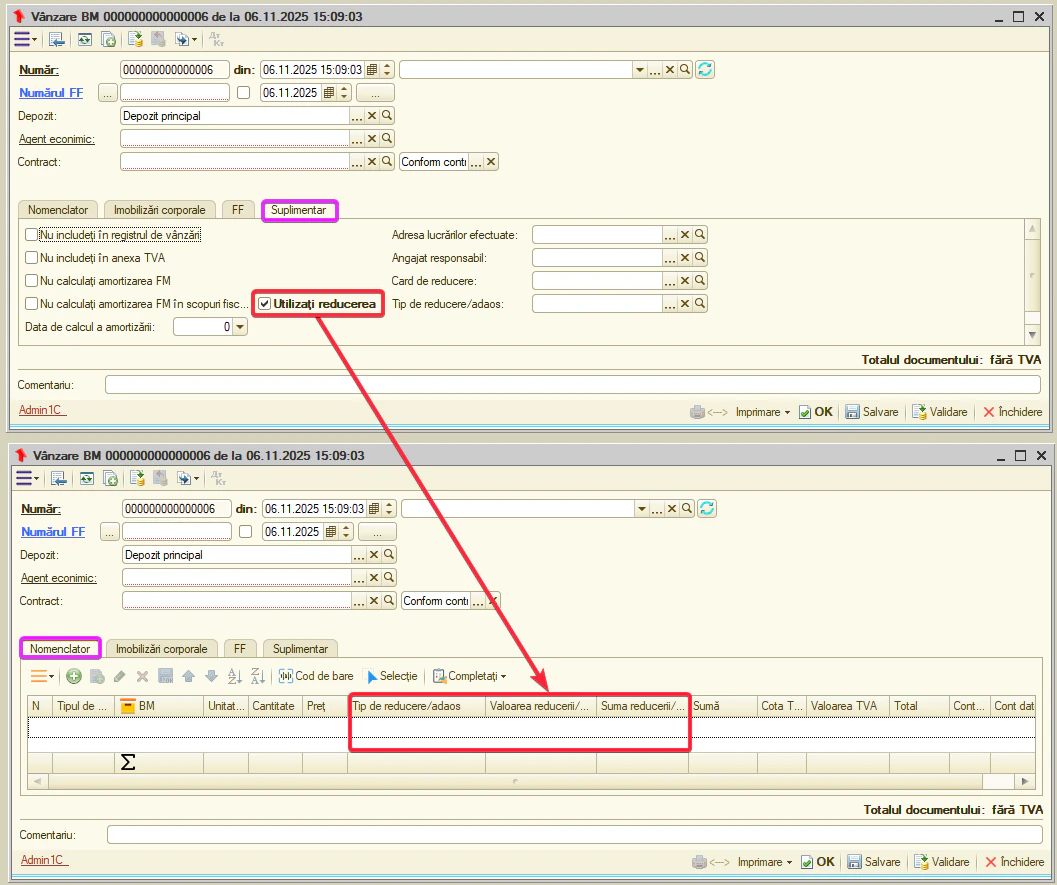
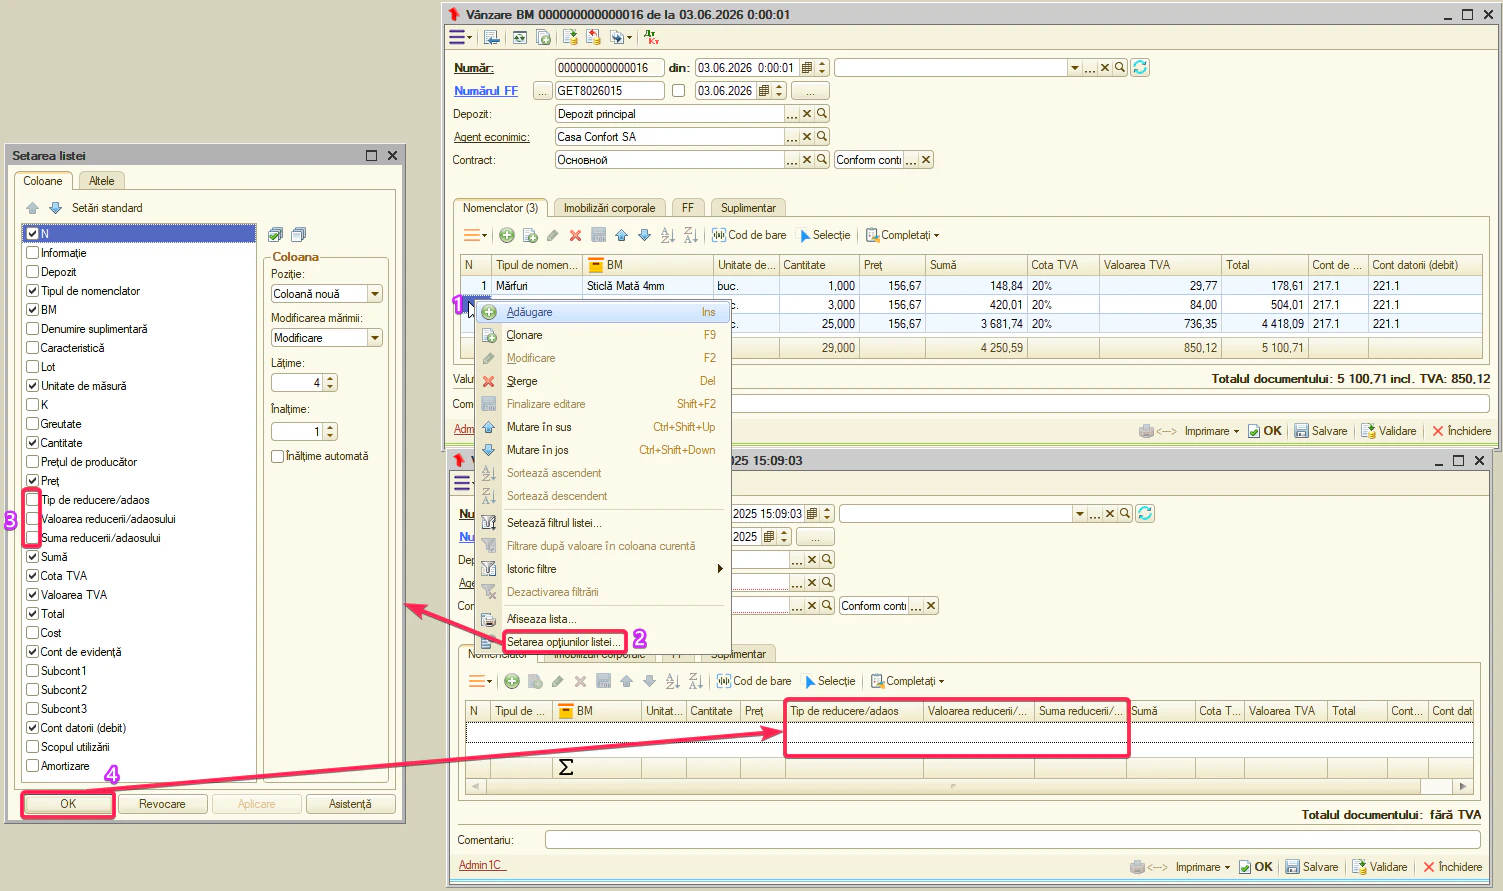
Verificați că bifa este setată, apoi selectați marfa în partea tabelară. În partea tabelară a documentelor de vânzare sunt disponibile coloanele pentru reduceri și adaosuri: «Tip de reducere/adaos», «Valoarea reducerii/adaosului» și «Suma reducerii/adaosului». Dacă aceste coloane nu sunt vizibile, activați-le din setările coloanelor tabelului.
Sfat. pentru a nu deschide fila «Suplimentar» la fiecare vânzare, aceste câmpuri pot fi aduse direct în antetul documentului. Deschideți Setări → Documente → Vânzare BM și activați afișarea în antet a bifei «Utilizați reducerea» și a câmpurilor «Card de reducere», «Tip de reducere/adaos», «Valoarea reducerii/adaosului» și «Suma reducerii/adaosului». Astfel vor fi mereu vizibile în antet.
Pasul 3. Regula de reducere — catalogul «Tipuri de reduceri și adaosuri»
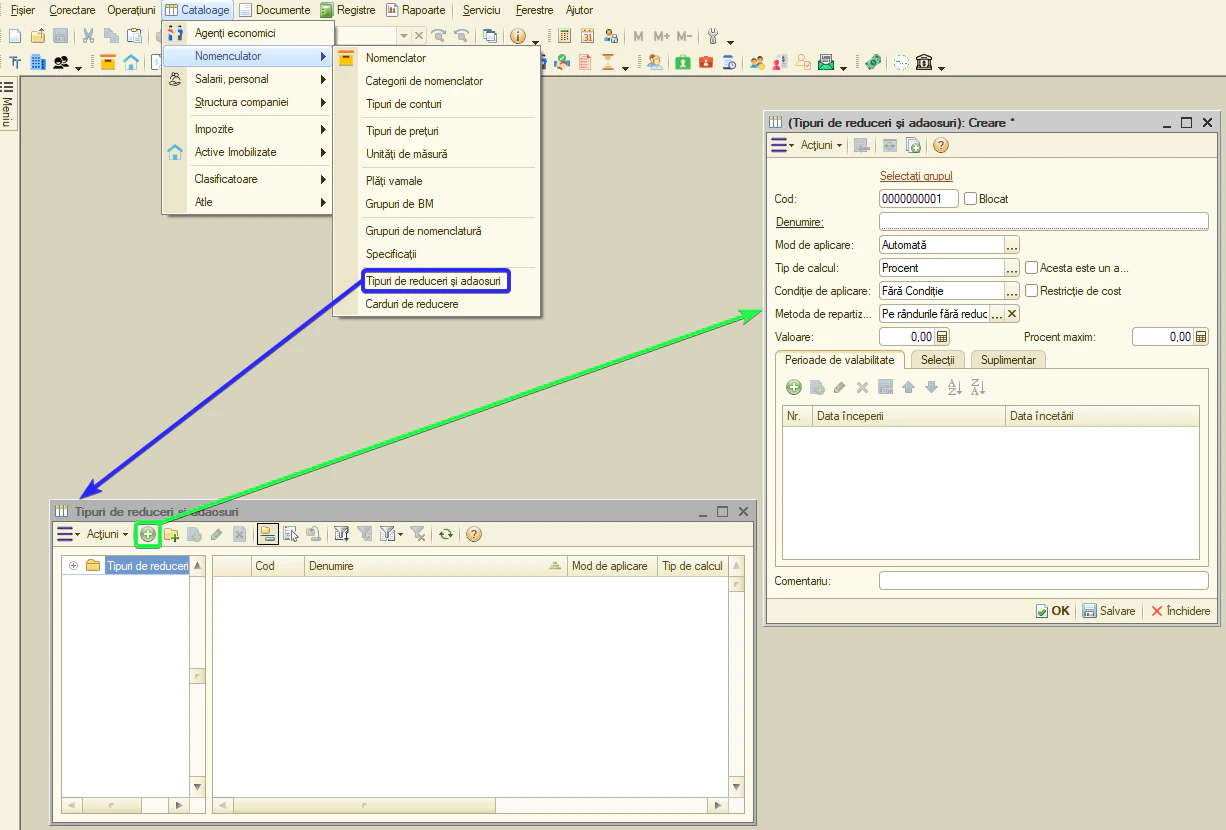
Deschideți catalogul «Tipuri de reduceri și adaosuri» și creați un element nou. Fiecare element din catalog reprezintă o regulă.
Mai jos — fiecare câmp al fișei și variantele posibile ale valorii sale.
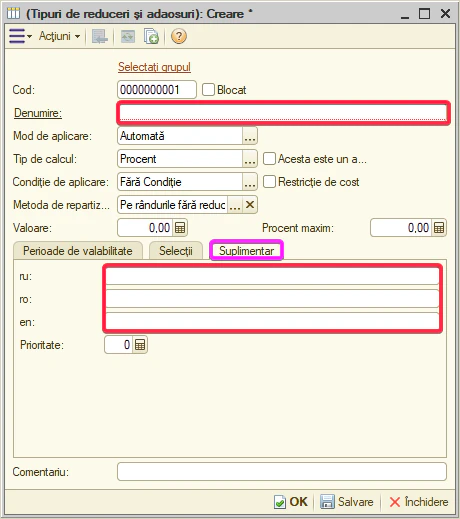
- «Denumire (ru / ro / en)» — numele regulii în trei limbi. Pentru rapoarte și formulare de tipărire se completează toate trei: rusă, română și engleză.
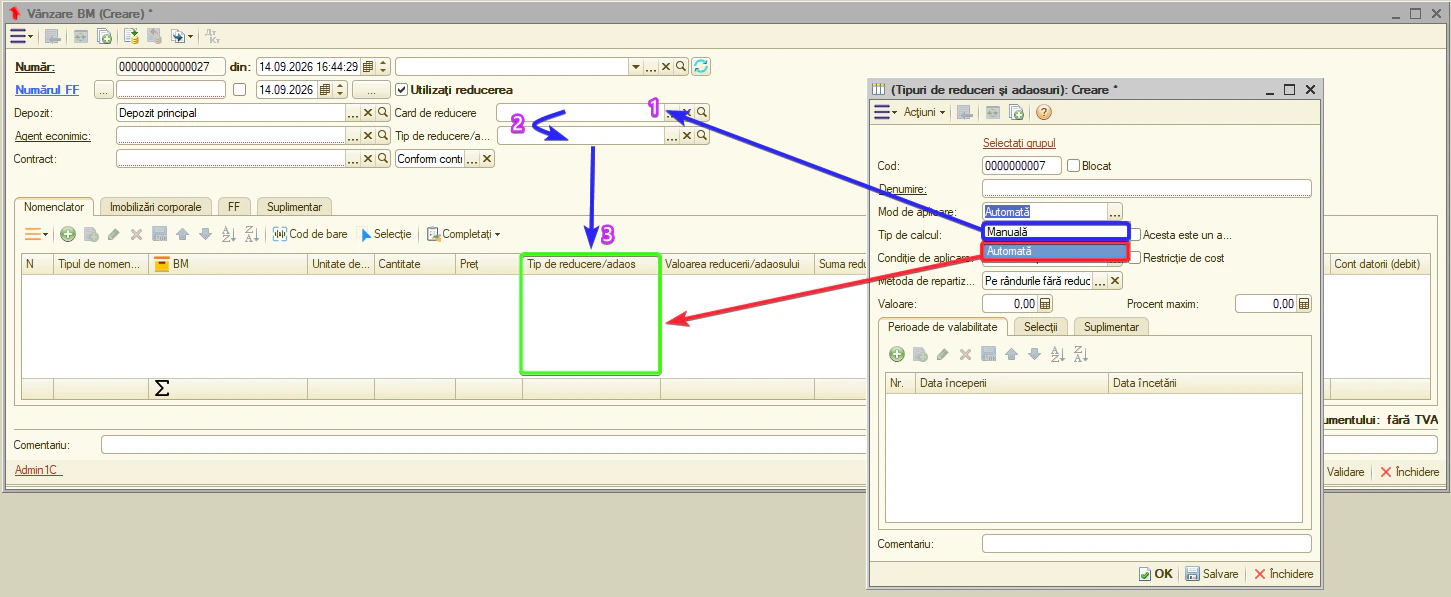
- «Mod de aplicare» — cum ajunge regula în document:
- «Automată» — sistemul introduce singur regula în rând dacă aceasta corespunde condițiilor. O astfel de reducere nu se corectează manual de operator: valoarea va reveni la cea calculată cât timp modul de editare manuală nu este activat (Pasul 1).
- «Manuală» — nu se introduce automat; se selectează manual în rând sau o aplică cardul de reducere, prin câmpul din antet «Tip de reducere/adaos».
La configurarea reducerii, sistemul determină succesiv două lucruri:
- Cum se obține mărimea reducerii?
- Câmpul «Tip de calcul» stabilește metoda de calcul:
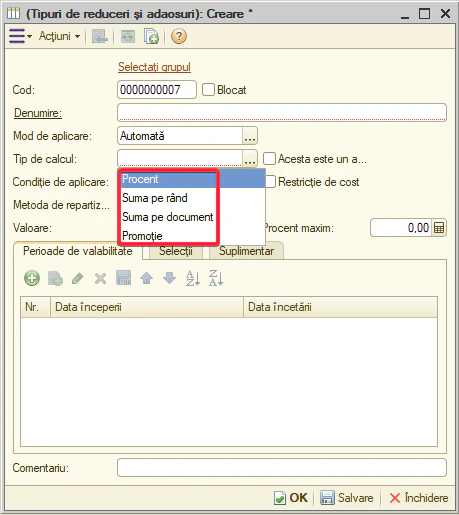
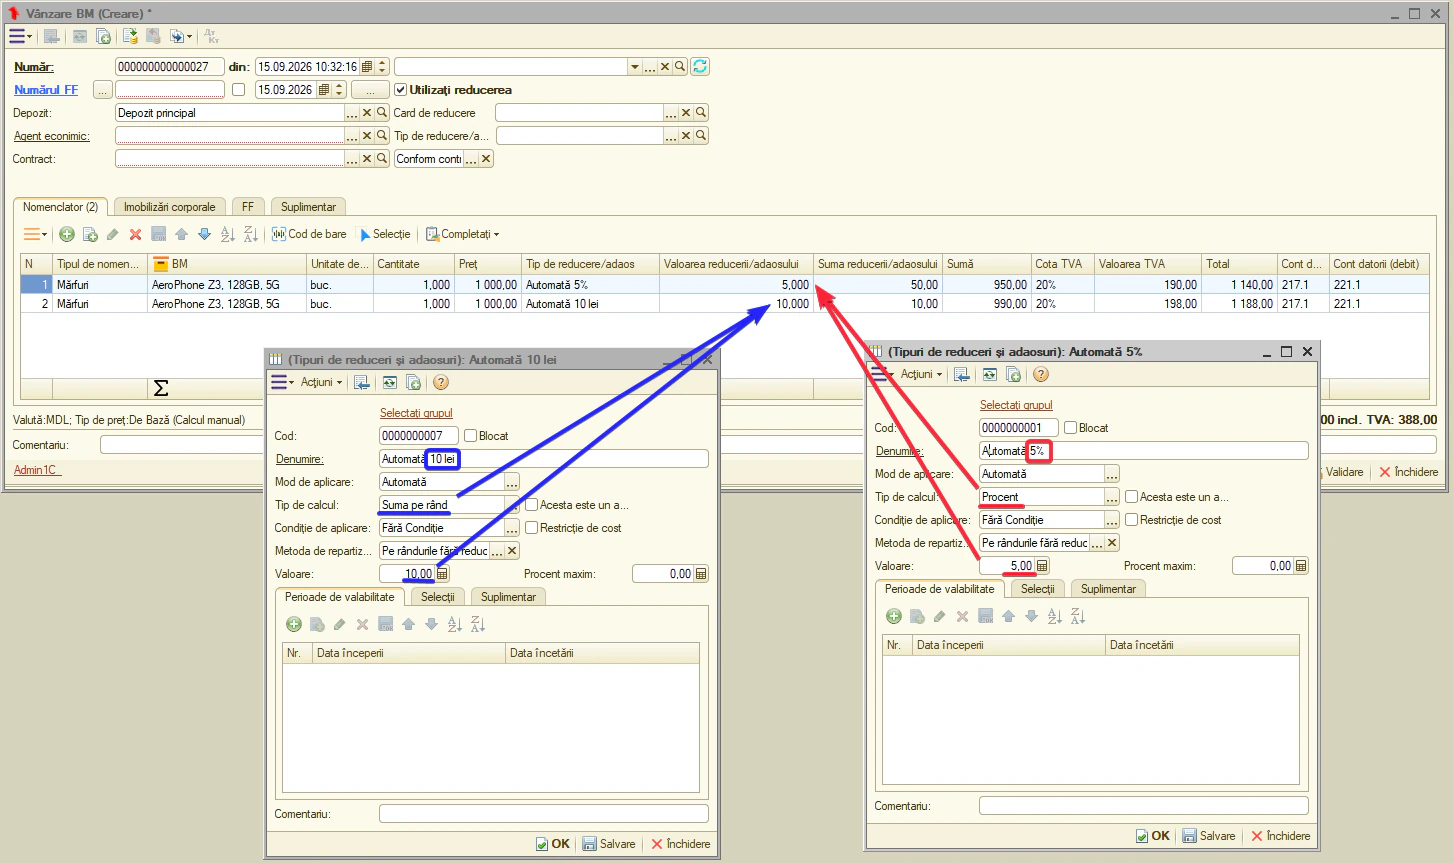
- «Procent» — reducerea se calculează ca procent din suma rândului.
- «Suma pe rând» — se specifică o sumă fixă de reducere pentru rând.
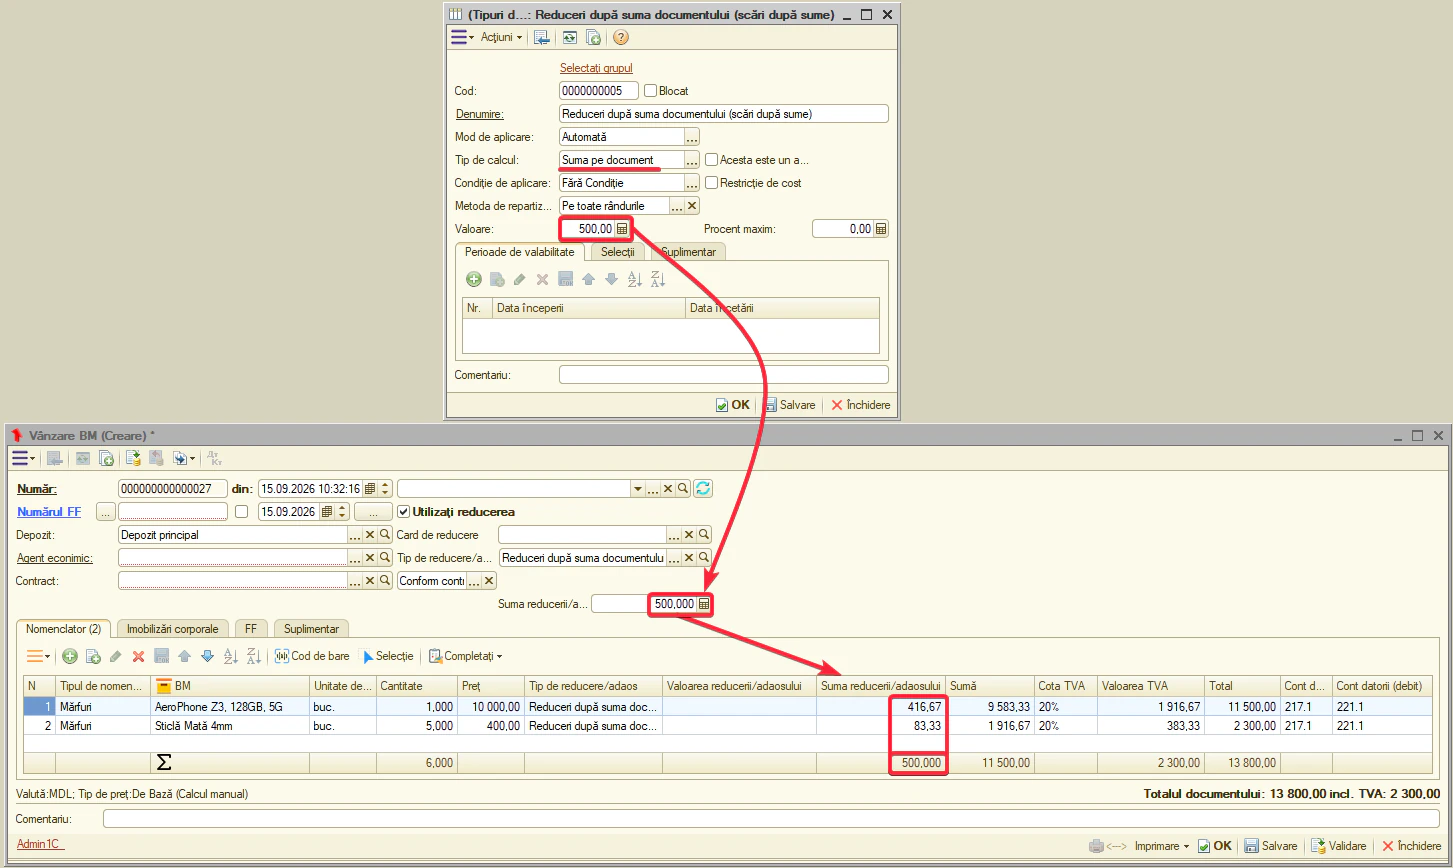
- «Suma pe document» — se stabilește o singură sumă generală de reducere pentru întregul document, după care programul o distribuie între rânduri proporțional. Acest tip de reducere se setează exclusiv în antetul documentului.
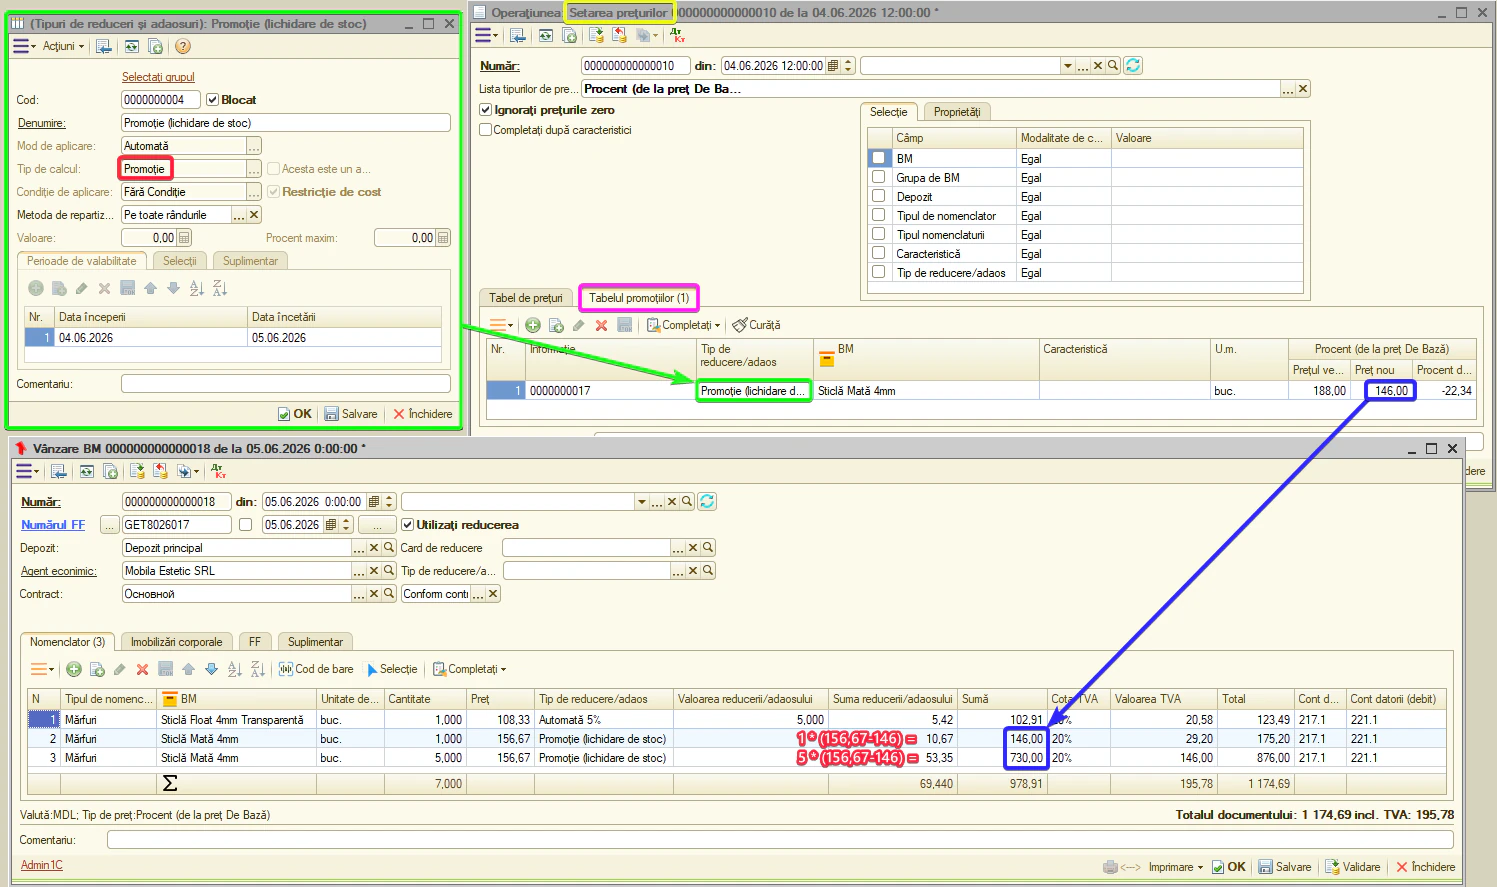
- «Promoție» — reducerea se determină ca diferență între prețul obișnuit și prețul promoțional al articolului (vezi Pasul 7).
- De ce depinde mărimea reducerii?
- Câmpul «Condiție de aplicare» determină ce ia în calcul sistemul la stabilirea mărimii reducerii:
- «Fără condiție» — reducerea se aplică fără verificări suplimentare: se utilizează valoarea stabilită sau grila corespunzătoare.
- «După cantitatea din rând» — valoarea reducerii depinde de cantitatea de marfă din rând. Pentru determinarea reducerii, programul compară această cantitate cu pragurile cantitative indicate în grilă (de pe fila Scări).
- «După suma din rând» — valoarea reducerii depinde de suma rândului respectiv, inclusiv TVA. Pentru determinarea reducerii, programul compară această sumă cu pragurile indicate în grilă (de pe fila Scări).
- «După suma documentului» — valoarea reducerii depinde de suma totală a documentului. Această opțiune se stabilește numai în antetul documentului.
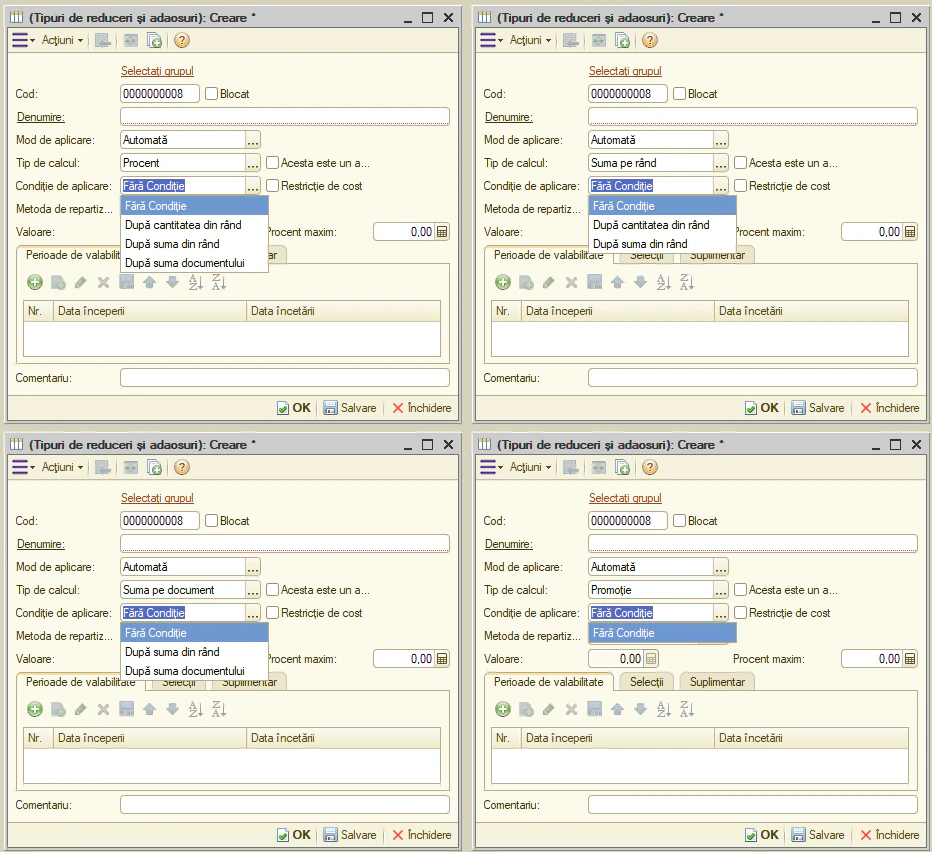
Astfel, configurarea se citește simplu: «Tip de calcul» — ce anume primește clientul, iar «Condiție de aplicare» — de ce depinde mărimea acestei reduceri. De exemplu, combinația «Procent» + «După cantitatea din rând» înseamnă: procentul reducerii va depinde de cantitatea articolului din rând — cu cât cantitatea este mai mare, cu atât poate fi mai mare reducerea conform scării stabilite.
Matricea «Tip de calcul × Condiție de aplicare» (unde se setează: rând/antet; ✕ — nu este suportat):
| Tip \ Condiție | Fără condiție | După cantitatea din rând | După suma din rând | După suma documentului |
|---|---|---|---|---|
| Procent | rând | rând (scară) | rând (scară) | antet (% pe scară) |
| Suma pe rând | rând (fix) | rând (×cantitate) | rând (scară) | ✕ |
| Suma pe document | antet | ✕ | antet (scară) | antet (scară) |
| Promoție | rând | nu se ia în calcul | nu se ia în calcul | nu se ia în calcul |
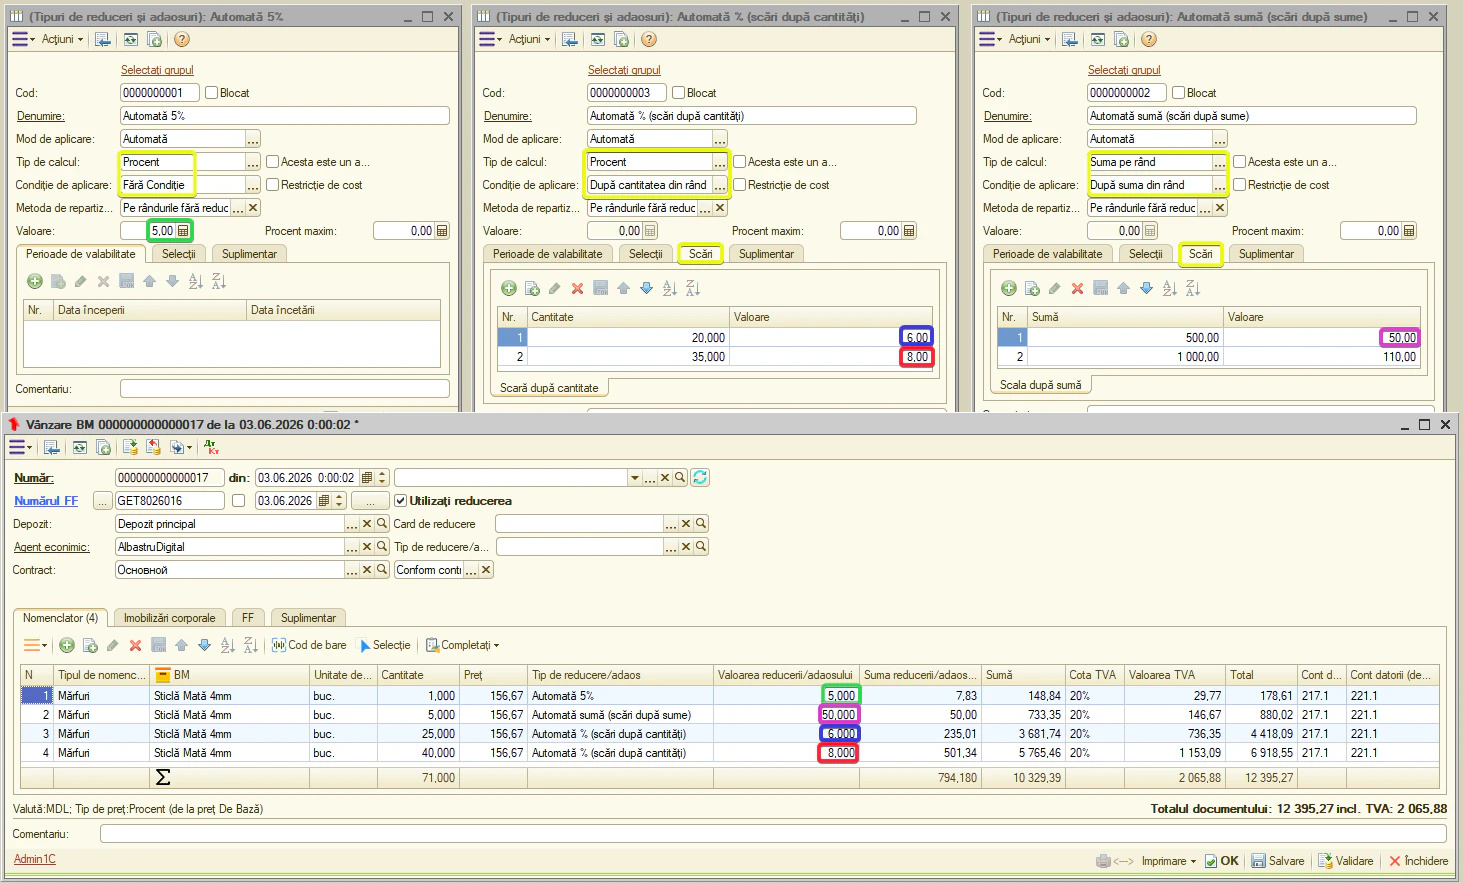
- «Valoare» — valoarea de bază (procent sau sumă). Se utilizează când scara nu este completată. Pentru o reducere simplă: «Mod de aplicare» = «Automată», «Tip de calcul» = «Procent», «Condiție de aplicare» = «Fără condiție», «Valoare» = mărimea procentului. După salvarea regulii, este suficient să modificați cantitatea din rând — iar reducerea se va aplica automat.
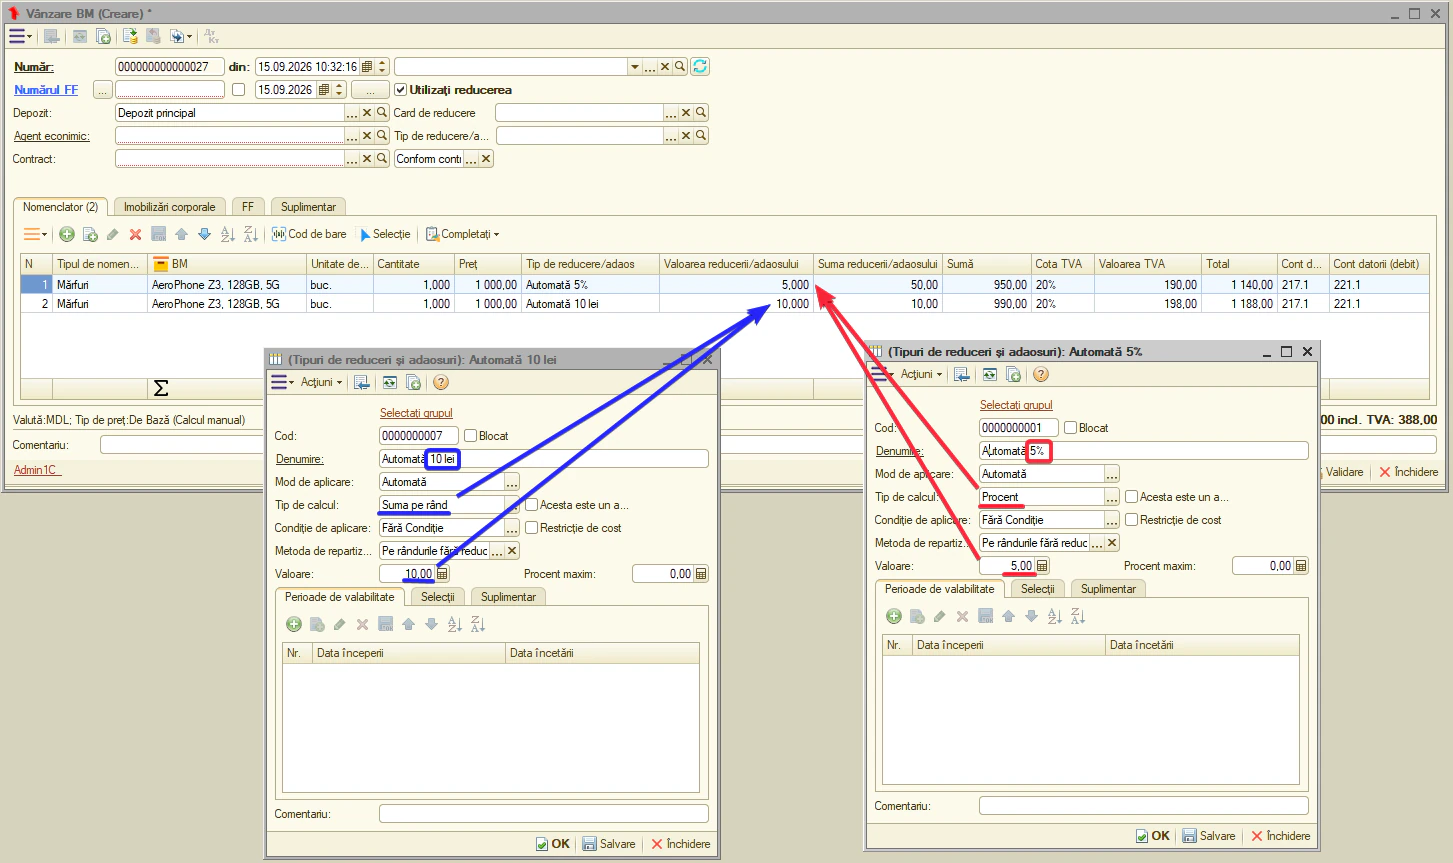
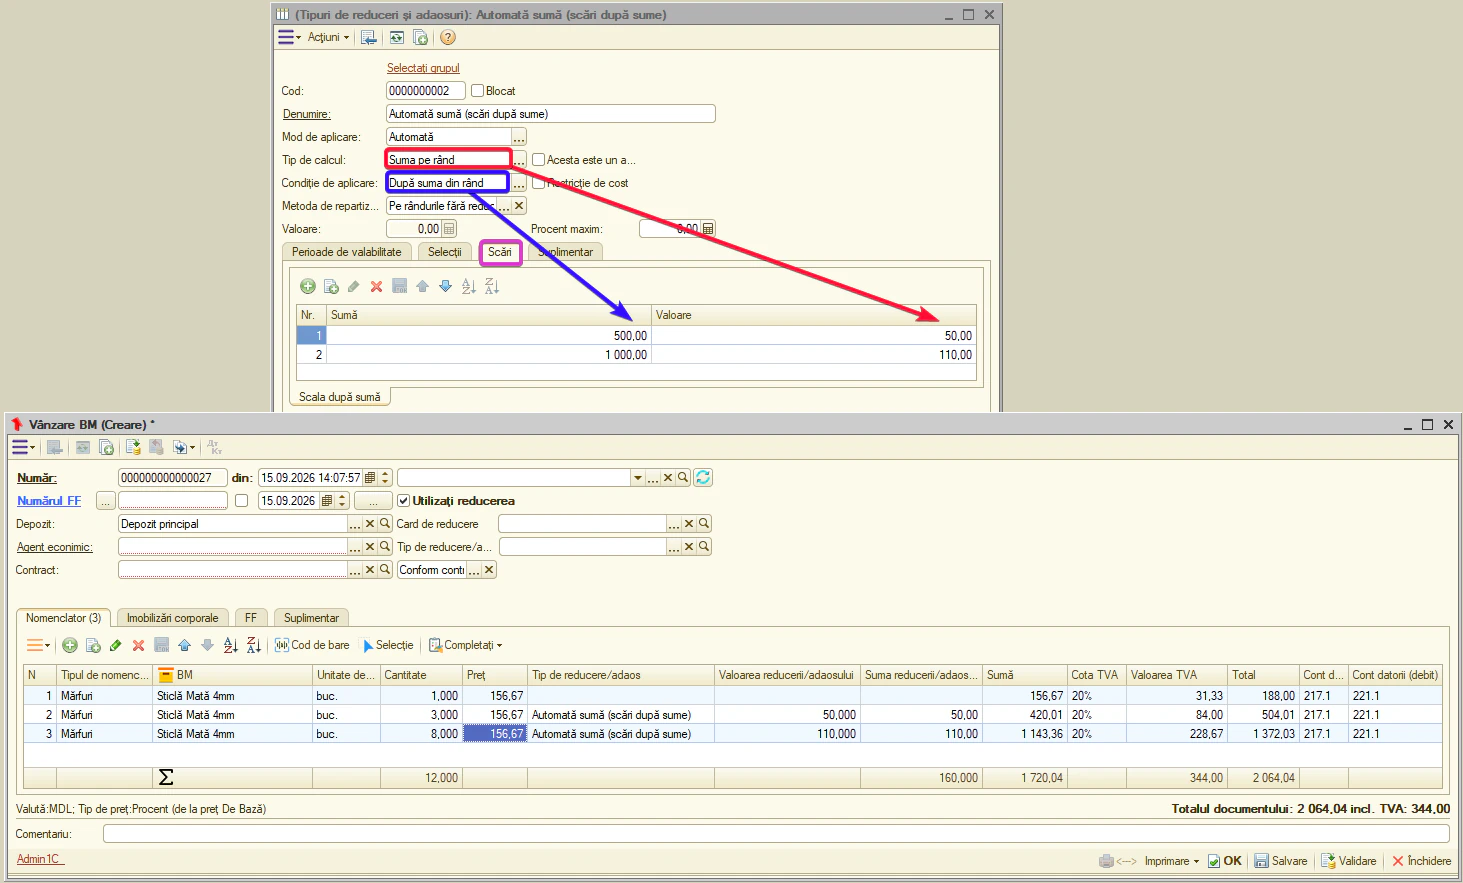
- «Scară după cantitate» (coloanele «Cantitate» → «Valoare») și «Scala după sumă» (coloanele «Sumă» → «Valoare») — tabele «prag → valoare». În locul unei singure «Valori» se poate defini o scară. Exemple:
- scara după sumă: de la 500 — 50 lei, de la 1000 — 110 lei;
- scara după cantitate: de la 20 buc — 6 %, de la 40 buc — 8 %.
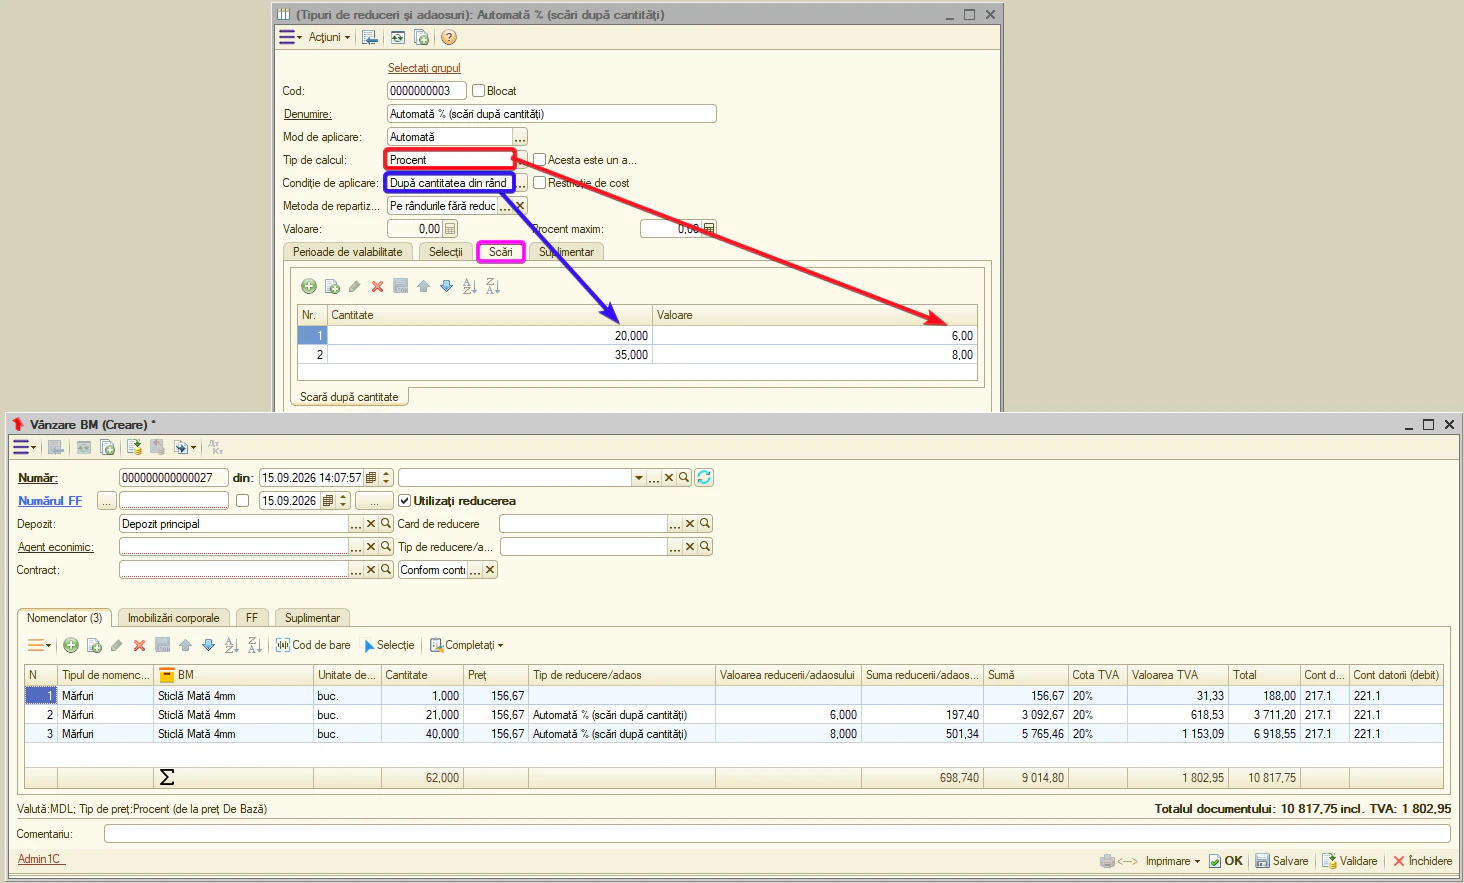
Logica de citire a scării:
- scară completată → se preia rândul cu cel mai mare prag care nu depășește valoarea reală;
- valoarea reală sub primul prag → reducerea este zero.
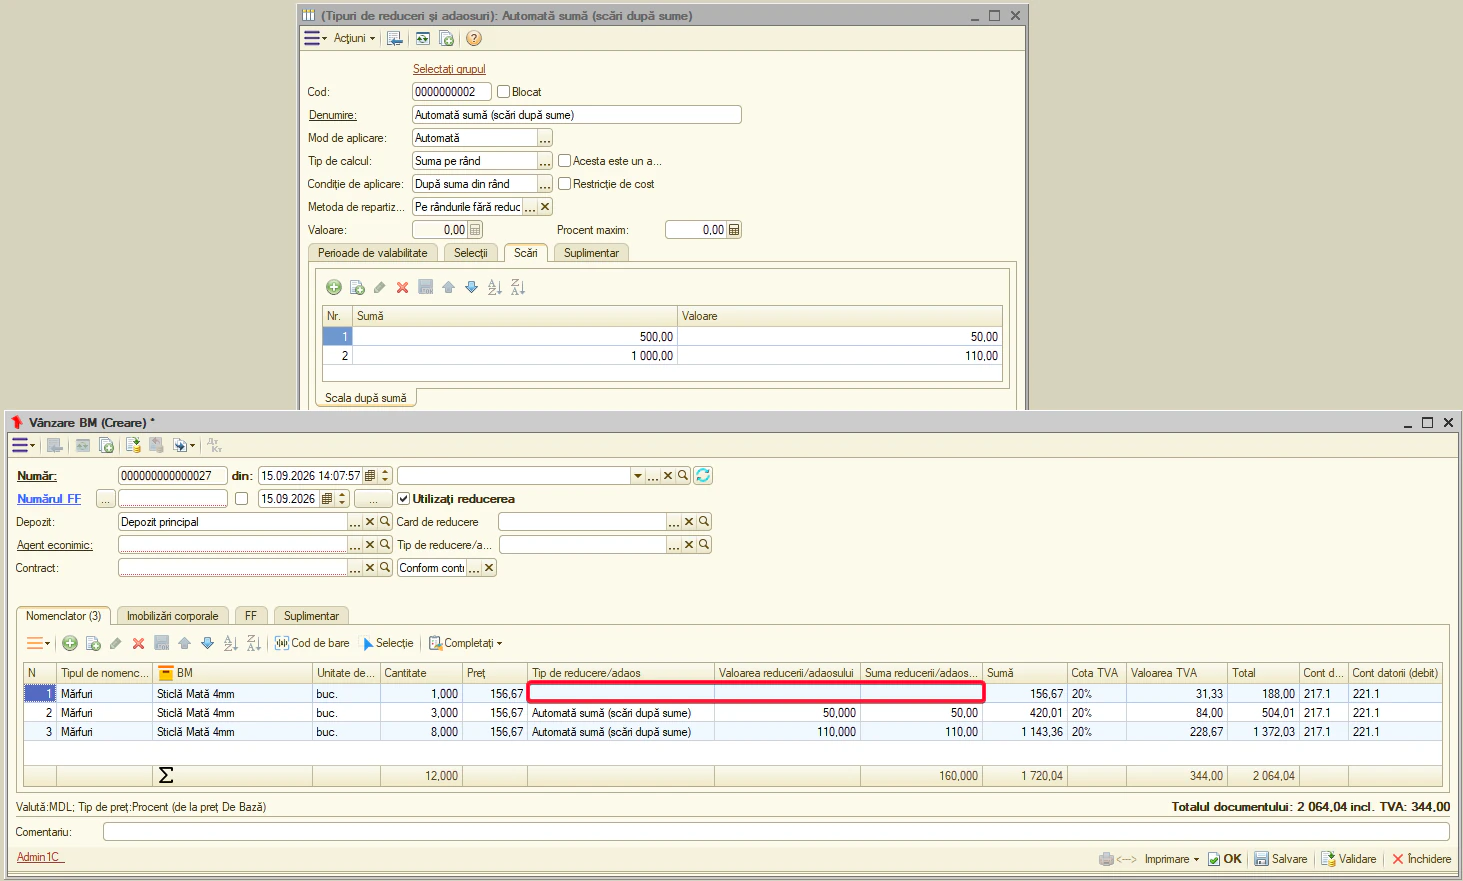
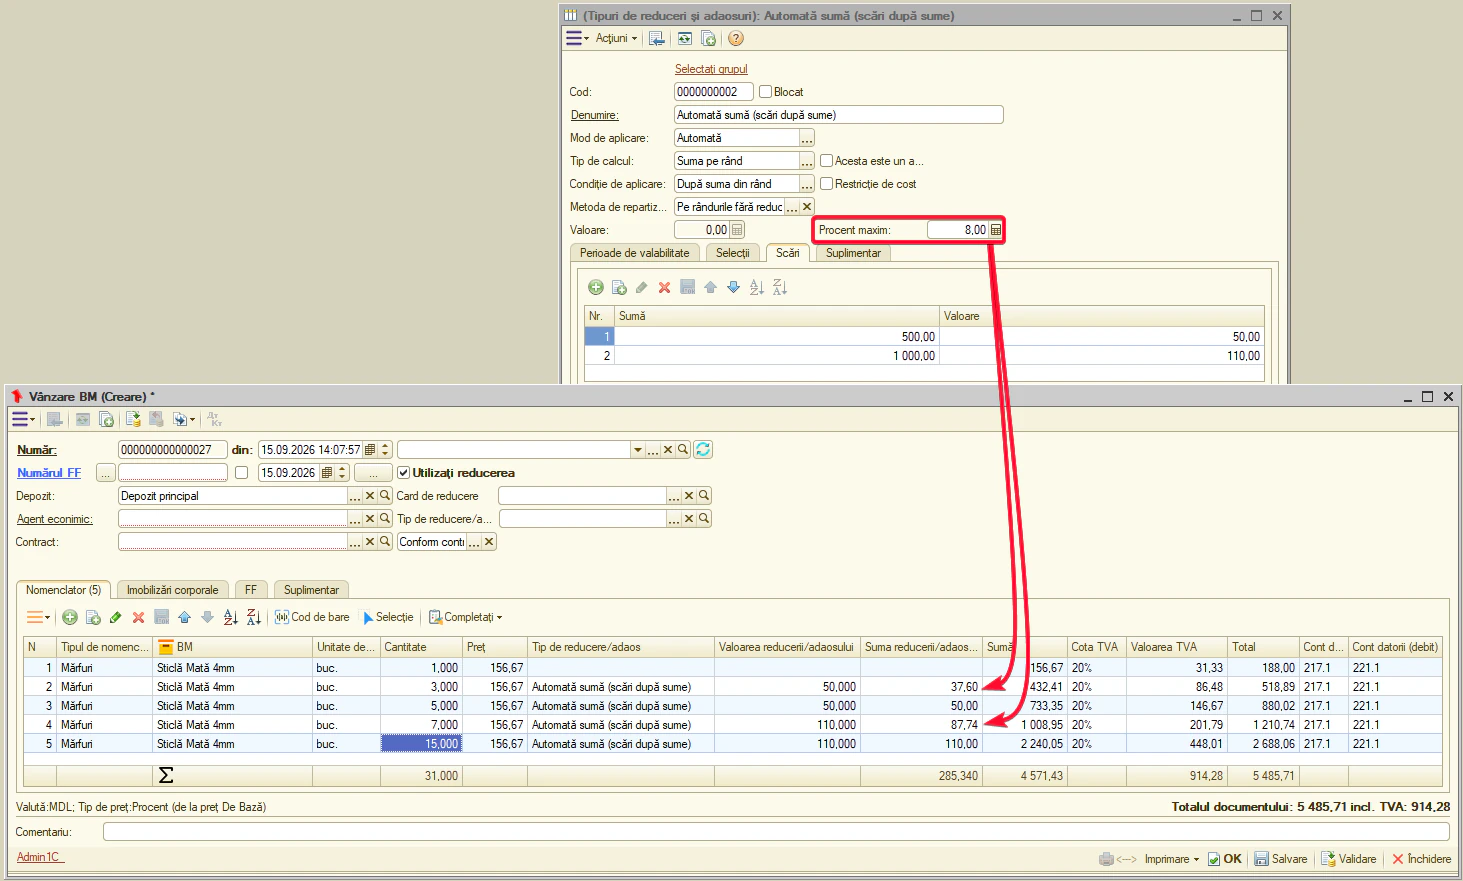
- «Procent maxim» — valoarea-limită a reducerii. Acesta limitează reducerea de sus: chiar dacă, în urma calculului conform scării definite, rezultă o valoare mai mare, programul va aplica cel mult procentul indicat.
Parametrul se utilizează pentru tipurile de calcul «Procent» și «Suma pe rând» și se aplică numai reducerilor. Această limită nu se aplică pentru «Promoție», «Suma pe document» și adaosuri.
Observație. parametrul este deosebit de util la calcularea reducerilor pe baza unor scări, când o creștere mică a cantității sau a sumei cumpărate poate trece clientul la nivelul următor și poate duce la o reducere prea mare în raport cu veniturile obținute. «Procent maxim» atenuează acest efect și nu permite reducerii să depășească limita stabilită în prealabil.
- «Metoda de repartizare» — intervine când selectați «Tip de reducere/adaos» în antet și la întrebarea «Recalculați reducerile pe toate rândurile după tipul din antet?» răspundeți «Da». Ea determină ce se face cu rândurile care AU DEJA propria reducere (setată manual sau selectată automat):
- «Pe toate rândurile» — tipul din antet se aplică TUTUROR rândurilor, suprascriind reducerile existente.
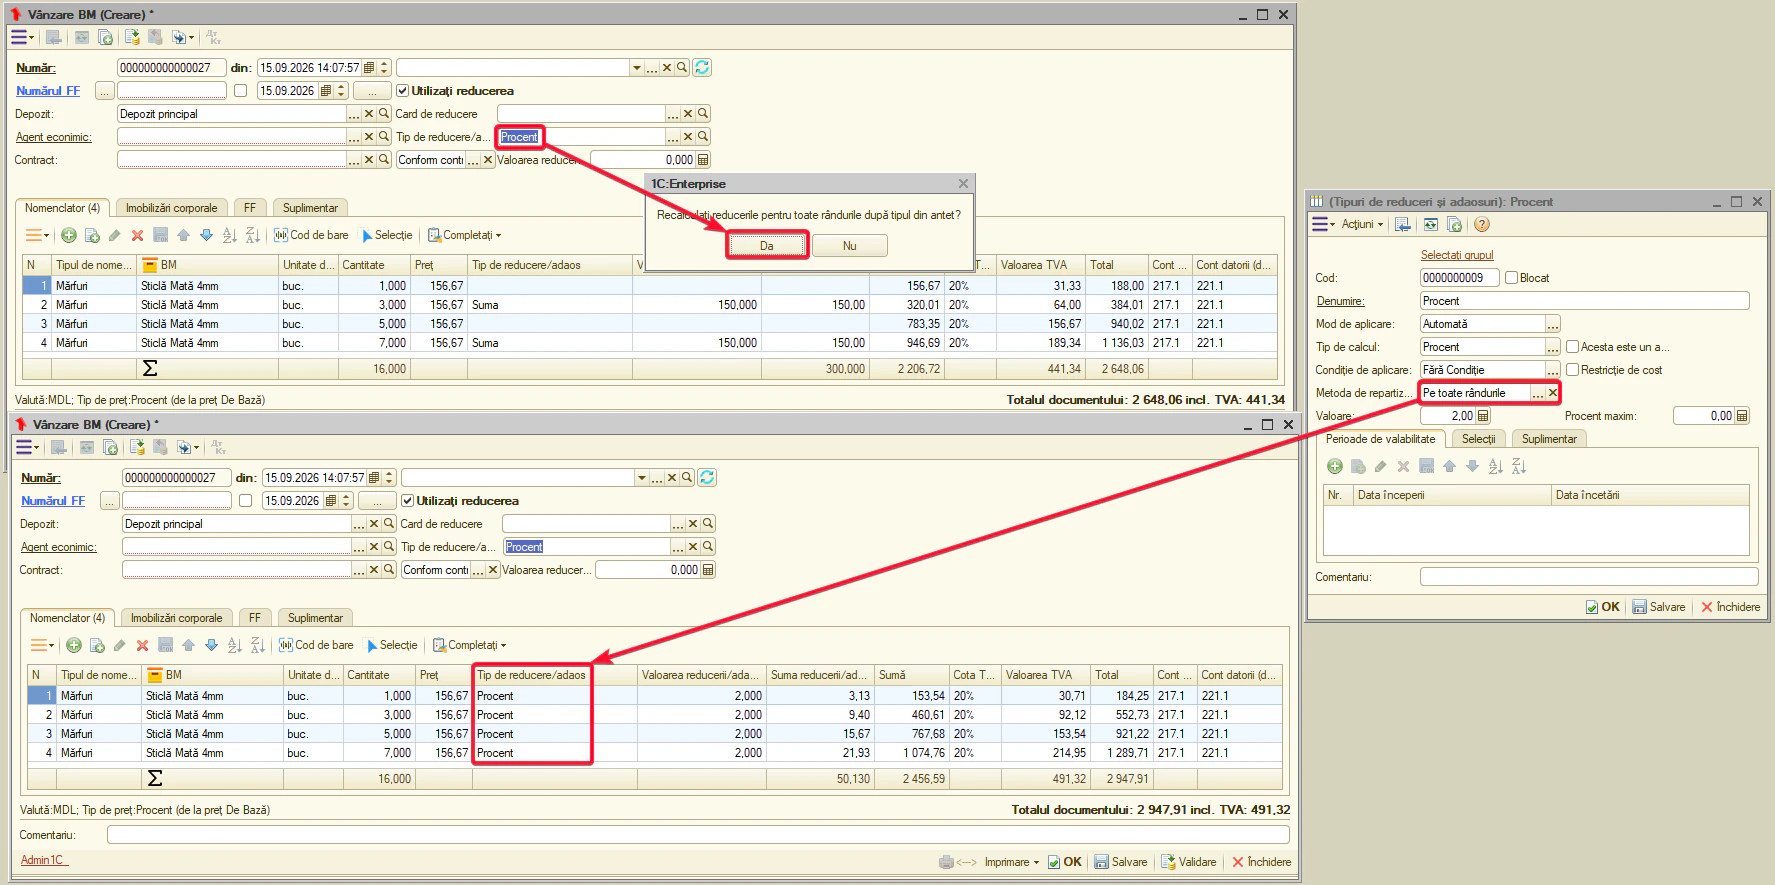
- «Pe rândurile fără reducere» — tipul din antet se aplică NUMAI rândurilor fără reducere proprie; rândurile care au deja o reducere rămân nemodificate.
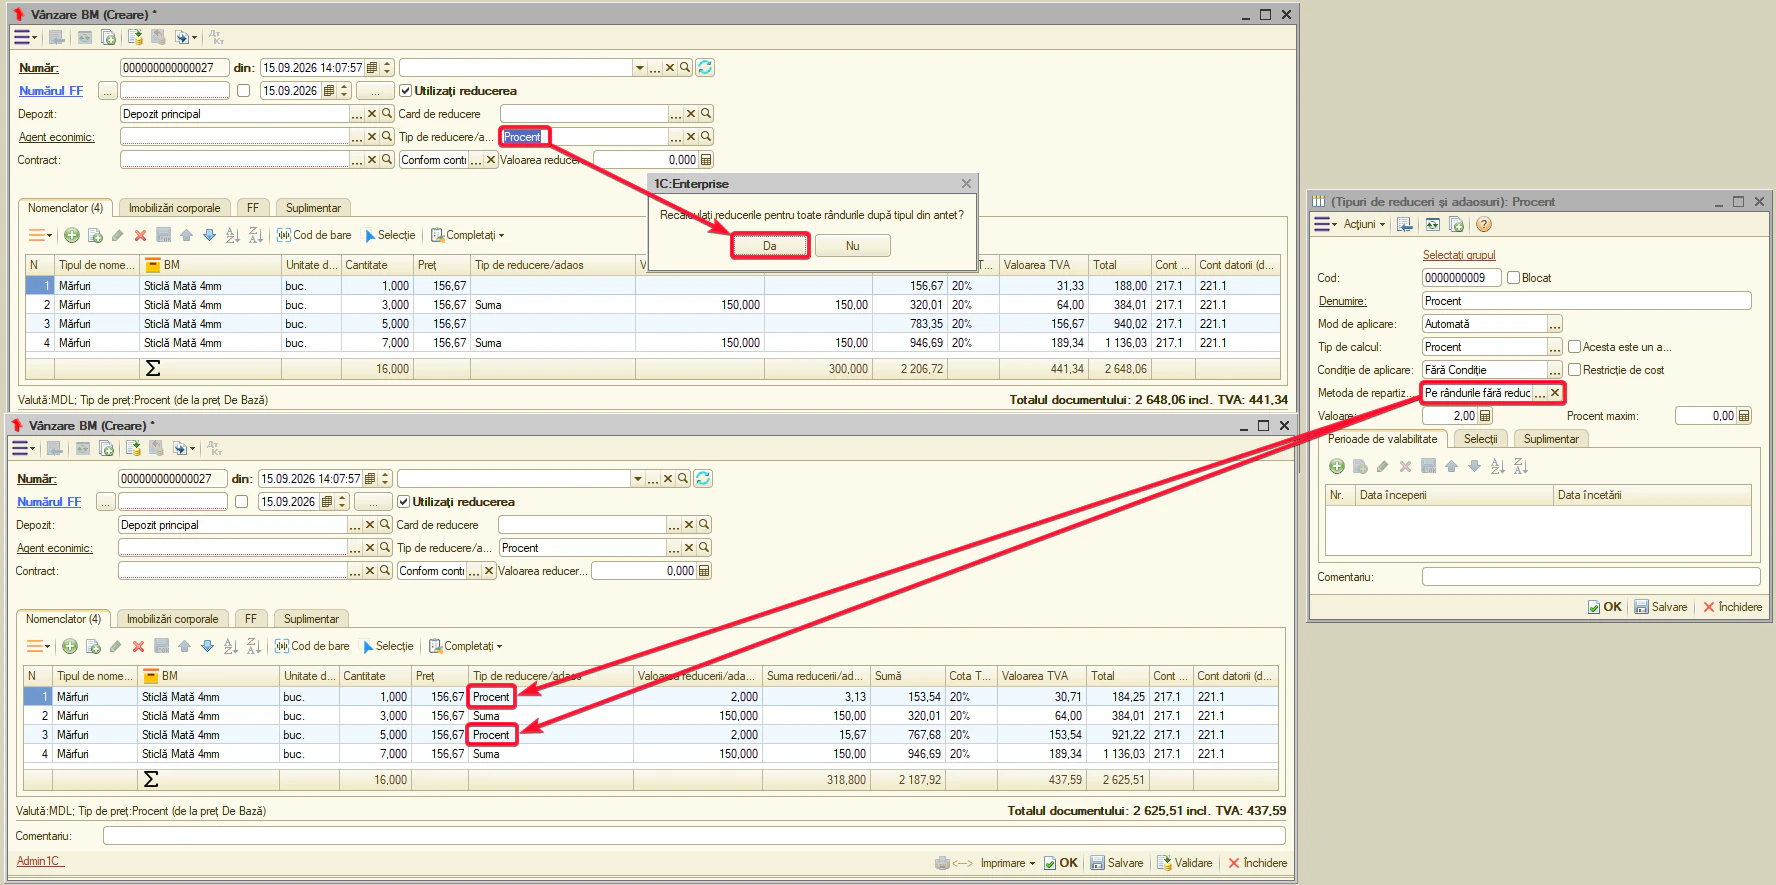
Dacă niciun rând nu are încă reducere proprie, ambele variante dau același rezultat. Diferența apare doar când o parte din rânduri au deja reduceri. Rândurile goale și articolele cu atributul «Reducere interzisă» sunt ignorate în ambele cazuri.
- «Prioritate» — se folosește numai când mai multe reguli dau aceeași sumă de reducere.
Inițial, sistemul compară mărimea efectivă a reducerii. Dacă o regulă oferă o reducere mai mare, aceasta se aplică — indiferent de prioritate. Prioritatea se ia în calcul doar la reduceri egale: atunci se selectează regula cu prioritatea mai înaltă.
Totodată, prioritatea nu poate înlocui o reducere mai mare cu una mai mică. Ea servește exclusiv pentru a determina care dintre regulile echivalente va fi aplicată rândului.
Suma finală a reducerii nu este afectată. Prioritatea stabilește doar sub ce «Tip de reducere/adaos» va fi reflectată operațiunea în raportul «Vânzări», ceea ce contează pentru analitica ulterioară.
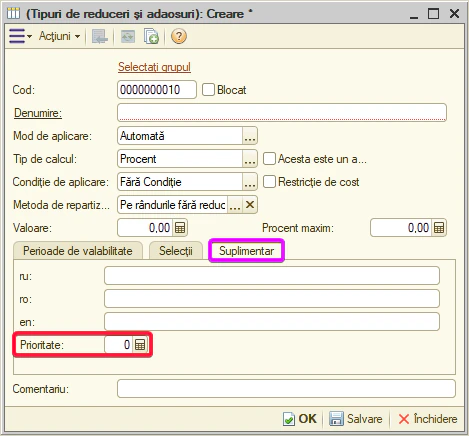
- «Perioade de valabilitate» — tabel cu date de început și de sfârșit. Se pot defini mai multe perioade. Dacă perioadele nu sunt setate, regula acționează fără limită de dată.
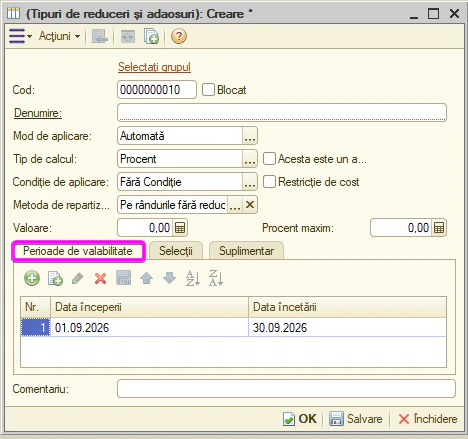
- «Selecția nomenclatorului», «Selecția agenților economici», «Selecția depozitelor» — liste de articole, clienți și depozite pentru care acționează regula. Selecția necompletată înseamnă «oricare». Un grup include toate elementele subordonate. Depozitul se compară cu cel din antetul documentului.
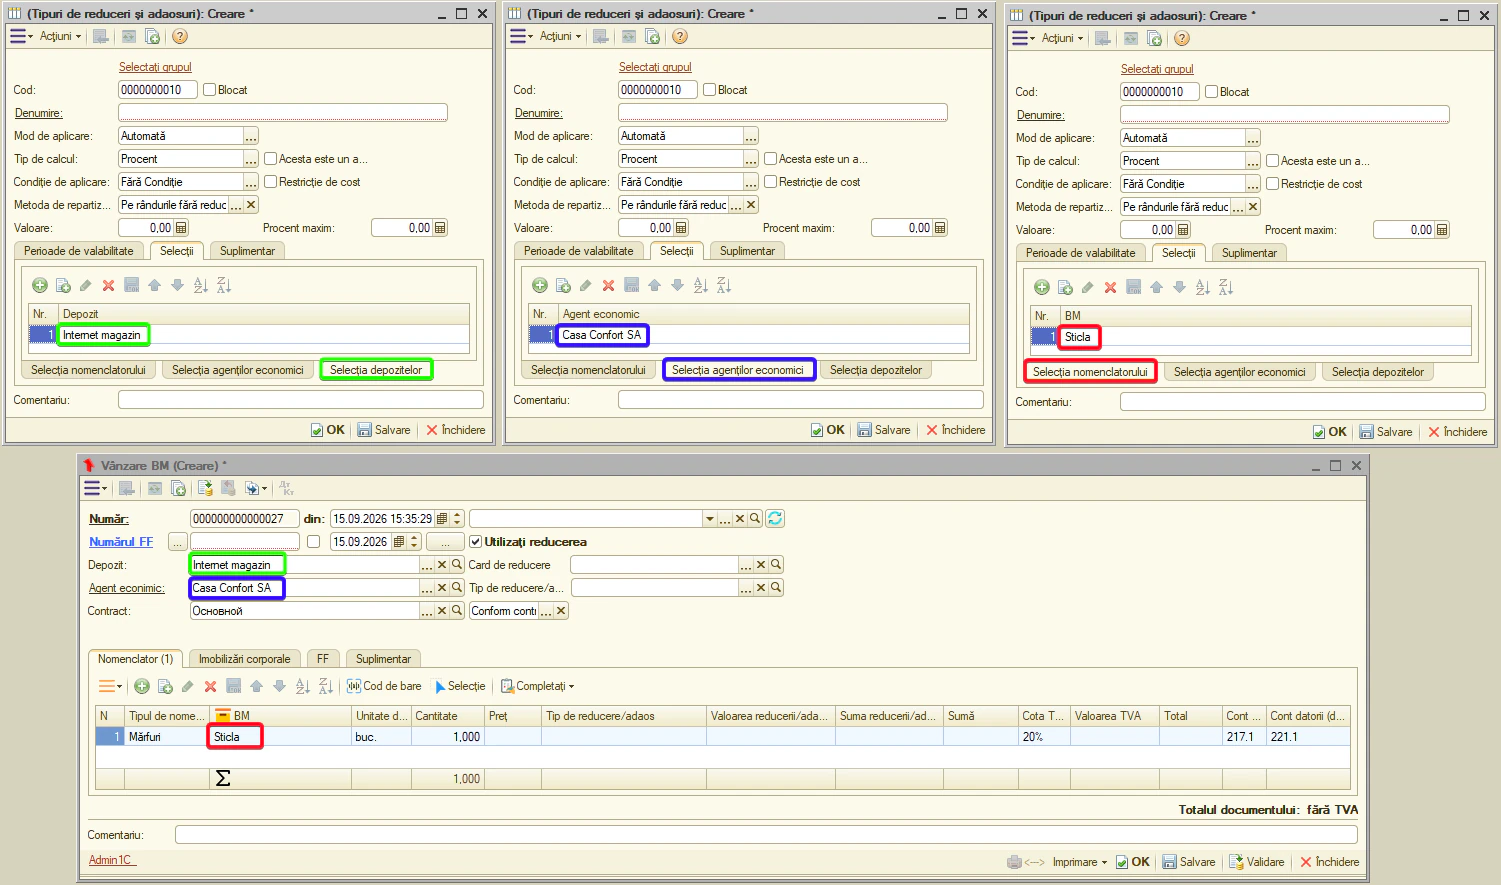
- «Restricție de cost» — introduce costul în rând ca reper orientativ. Bifa în sine nu blochează înregistrarea; interdicția vânzării sub cost o asigură setarea organizației.
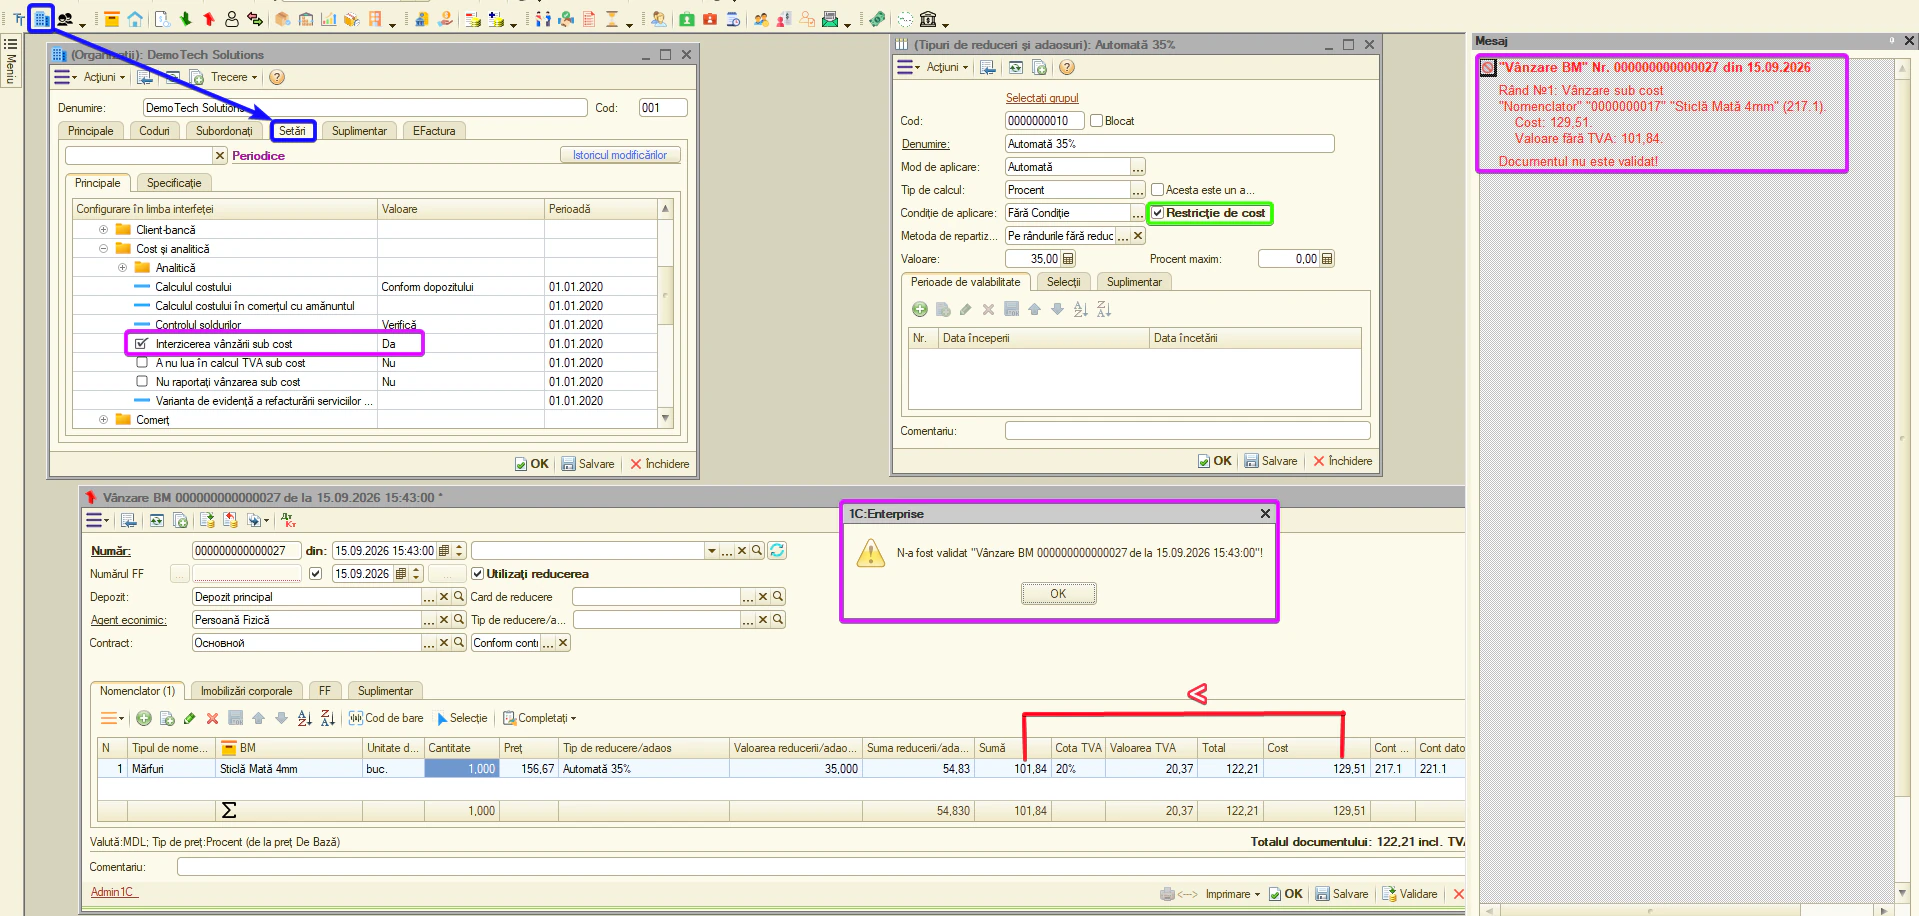
Pasul 4. Cum selectează sistemul reducerea
Dacă pentru un rând se potrivesc mai multe reguli automate și/sau un card de reducere, programul aplică o singură reducere.
Ordinea de selecție este următoarea:
- Se compară suma reducerii — se alege varianta cea mai avantajoasă pentru client.
- La sume egale — se alege varianta cu «Prioritatea» mai mare.
- La priorități egale — preferința se acordă cardului de reducere, pentru ca vânzarea să fie atribuită analiticii pe card.
- La calcul se ține cont de «Procent maxim», dacă acesta se aplică tipului de reducere selectat.
- Dacă articolul are atributul «Reducere interzisă», reducerea pe rând nu se aplică.
- Adaosul nu se selectează automat — poate fi setat exclusiv manual.
Prin urmare, reducerile nu se cumulează: programul alege o singură variantă, cea mai potrivită.
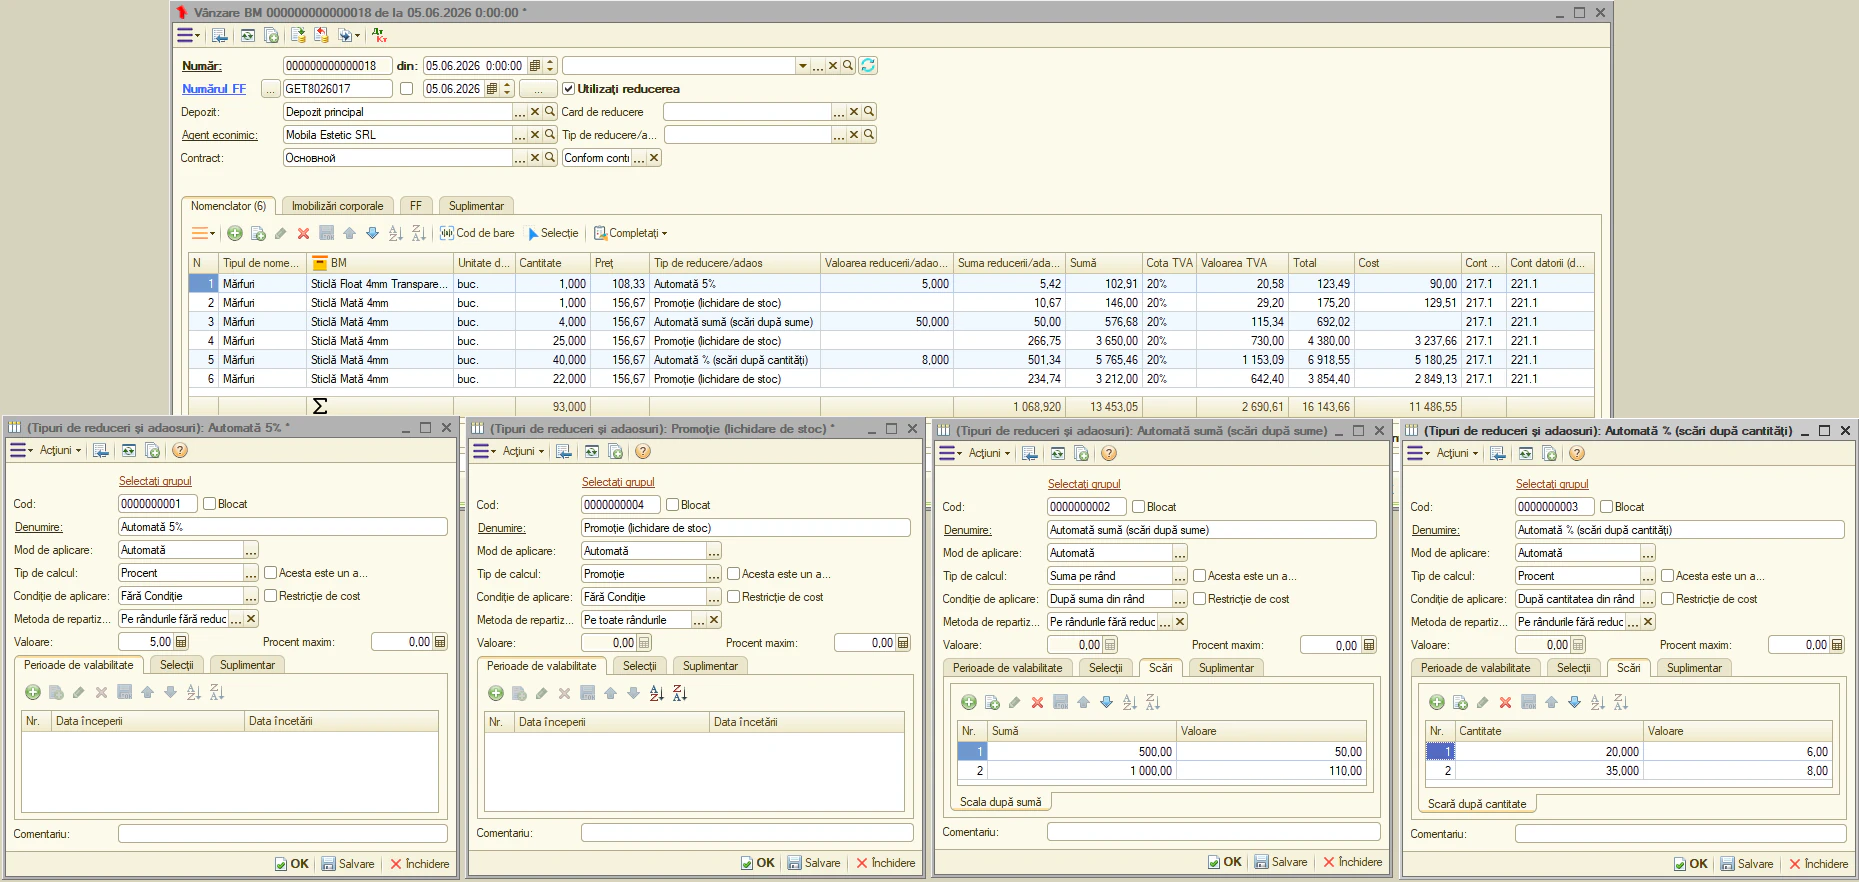
Pasul 5. Vânzarea cu reducere («Vânzare BM»)
Reveniți în documentul «Vânzare BM», verificați că «Tipul de prețuri» și bifa «Utilizați reducerea» sunt setate, și selectați articolele în tabel.
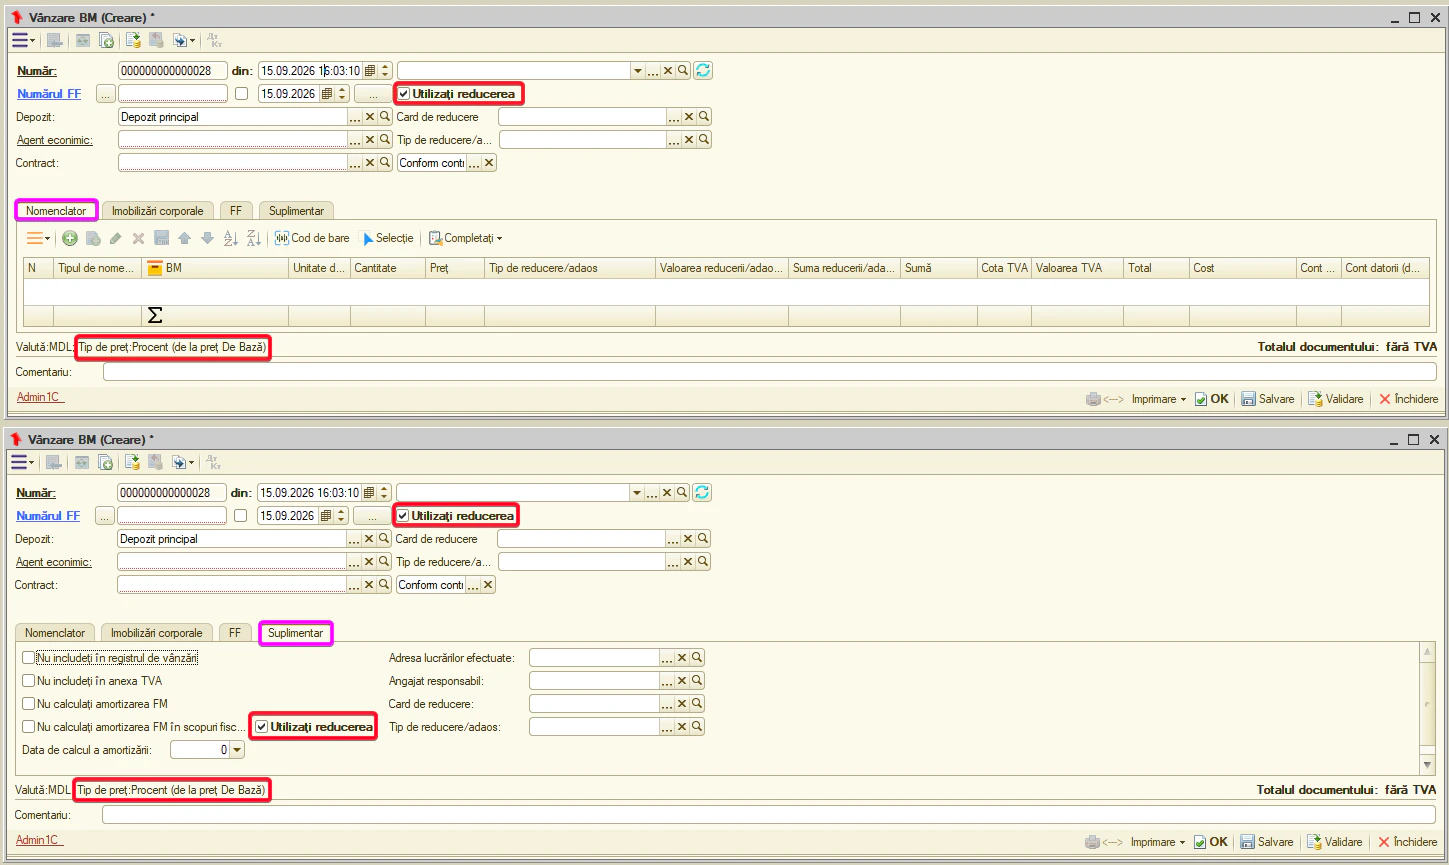
Coloanele reducerii din rând:
- «Tip de reducere/adaos» — regula sau cardul aplicat rândului.
- «Valoarea reducerii/adaosului» — valoarea inițială indicată în setare: procent sau sumă bănească.
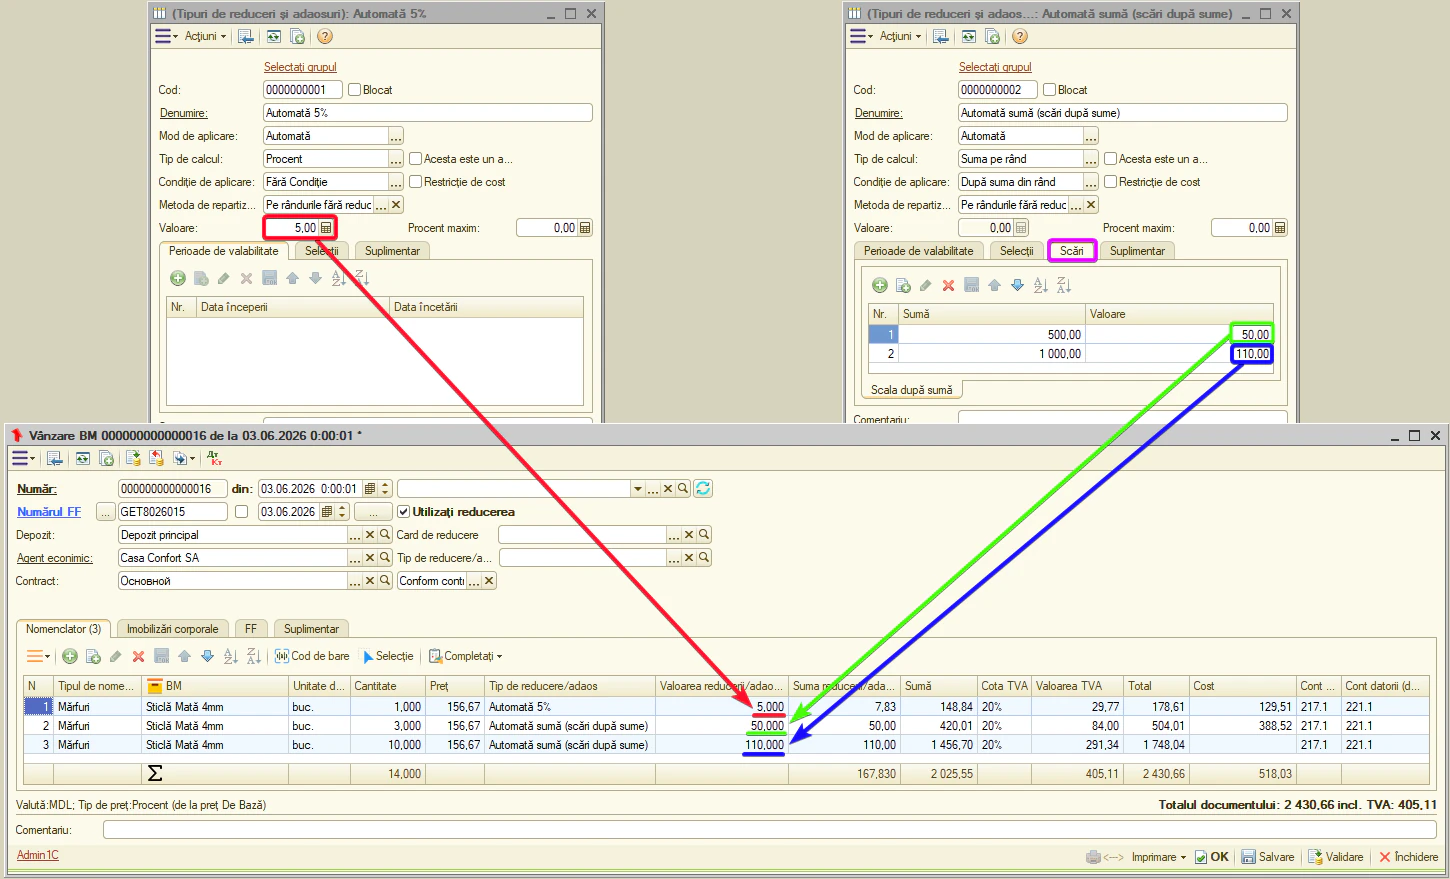
- «Suma reducerii/adaosului» — suma bănească calculată pe rând fără TVA. Anume cu această sumă se diminuează sau se majorează costul articolului în tabelul documentului. În raportul «Vânzări», reducerea este întotdeauna reflectată cu TVA inclus. Din acest motiv, suma din document (fără TVA) și suma din raport (cu TVA) vor diferi cu valoarea impozitului.
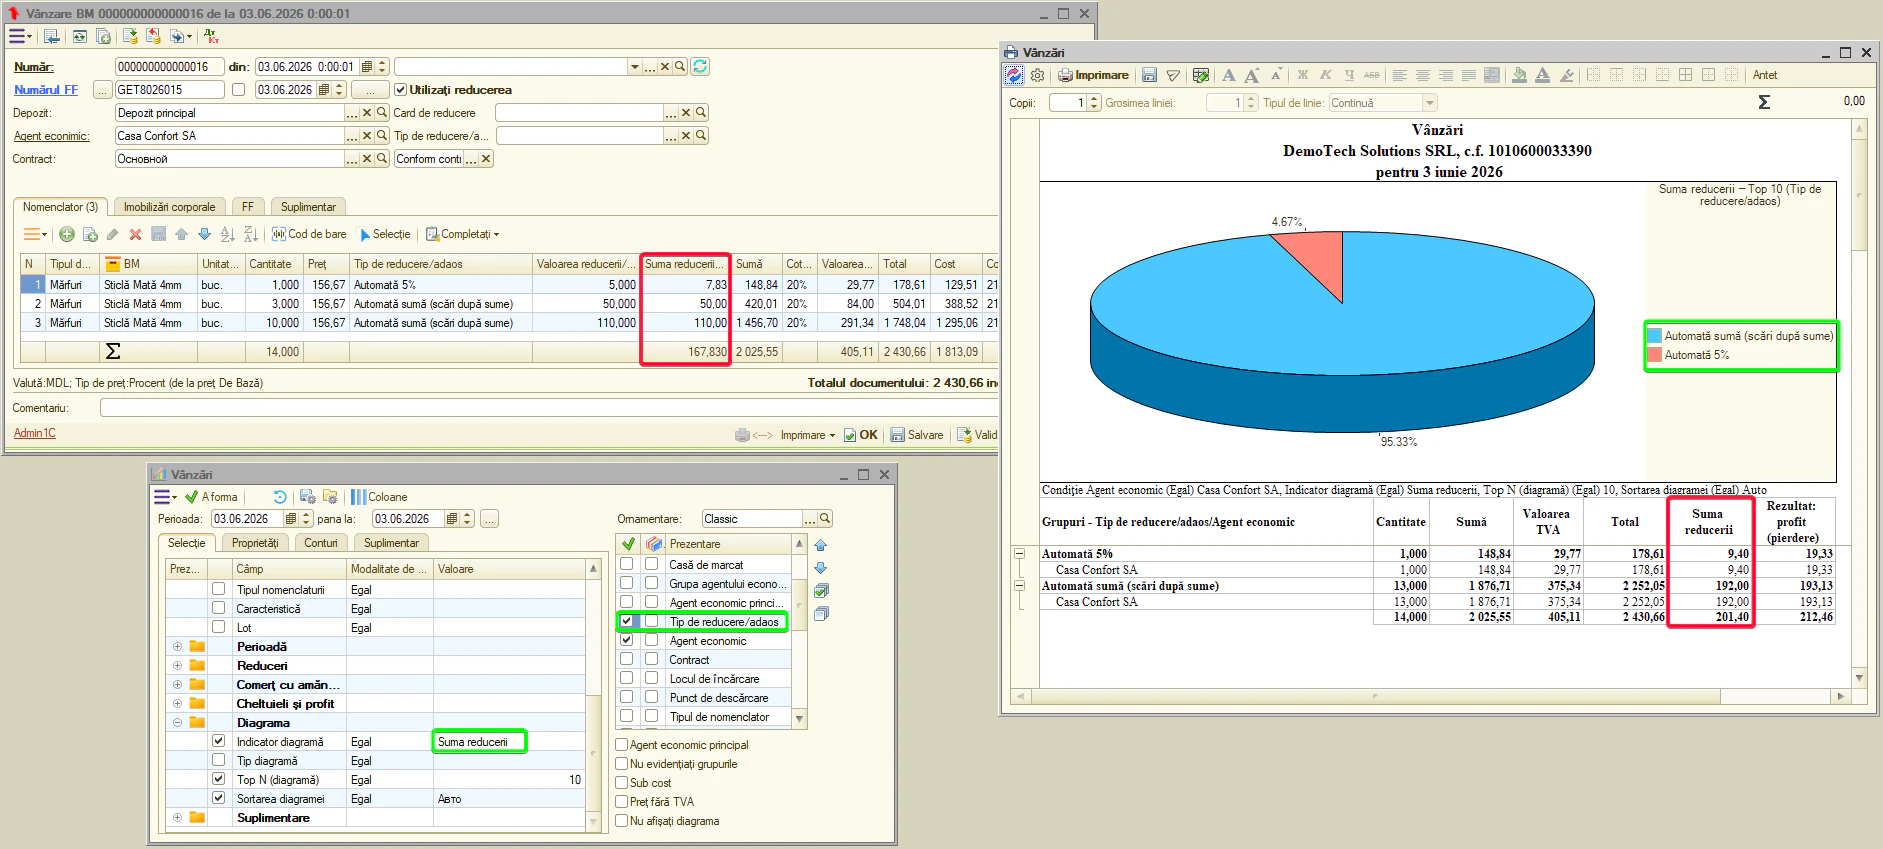
Observație. la aplicarea reducerii, programul completează automat «Suma reducerii/adaosului» fără a modifica «Prețul» indicat în rând. Astfel, prețul inițial și reducerea acordată sunt înregistrate separat.
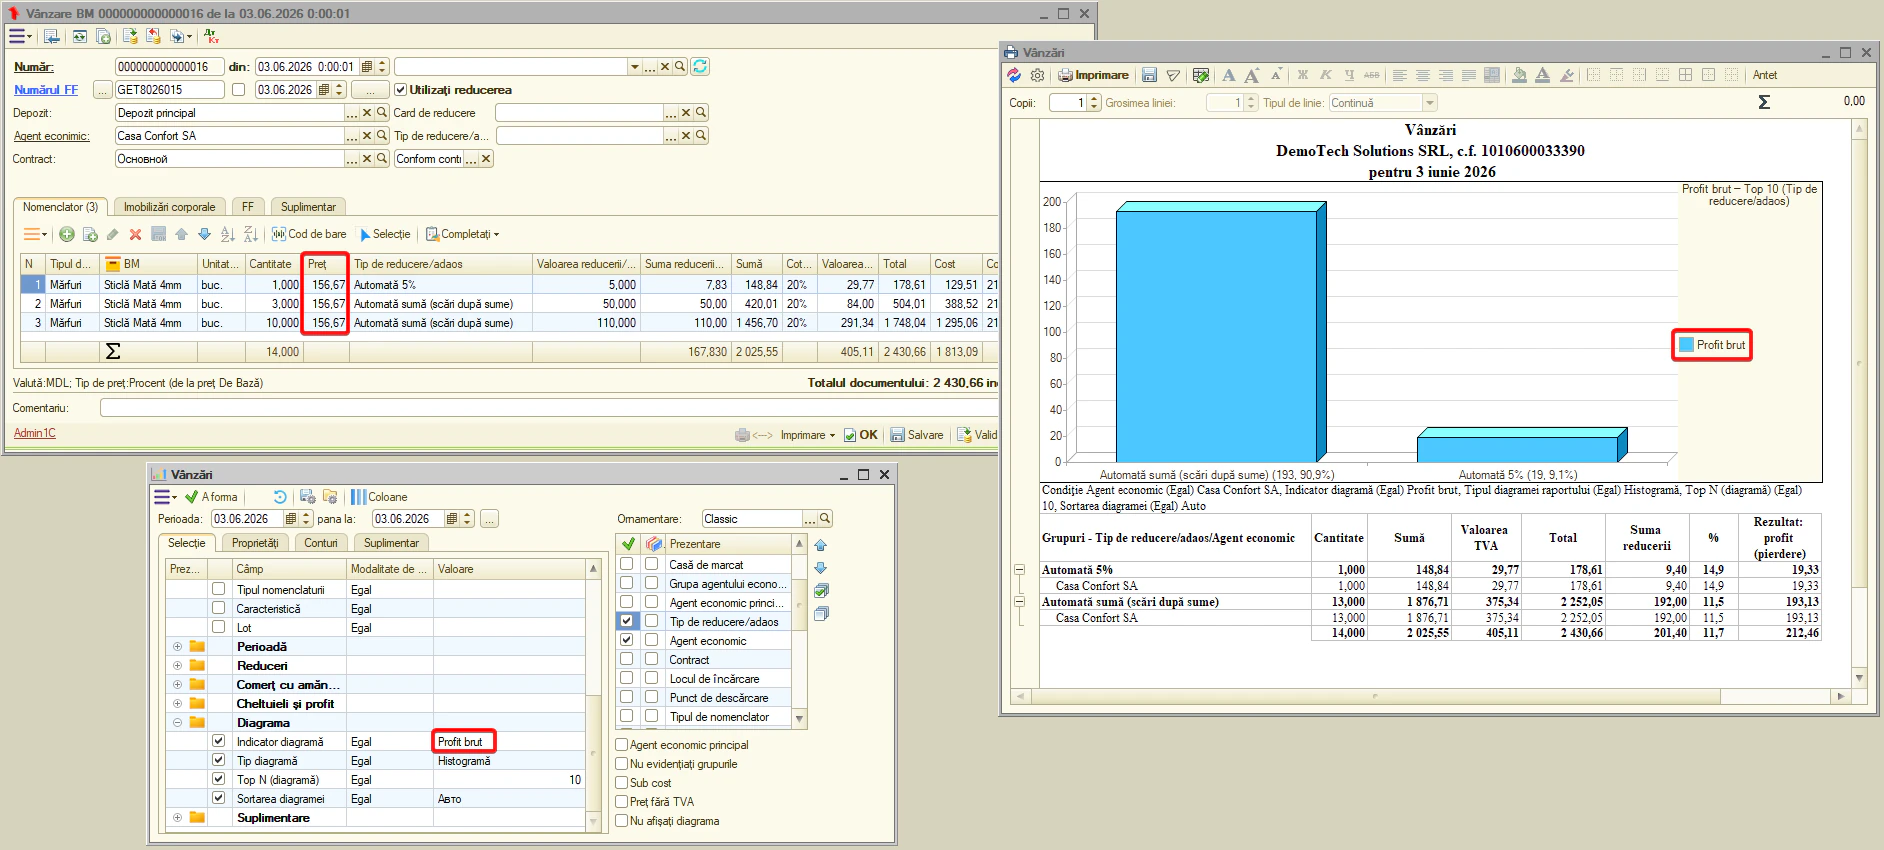
Cum se comportă recalculul:
- La schimbarea articolului → sistemul verifică noile condiții pentru rând. Dacă articolului îi este setat atributul «Reducere interzisă», reducerea curentă se șterge. Dacă în rând este deja o reducere manuală, aceasta se păstrează. În celelalte cazuri, programul efectuează din nou selecția automată a reducerii.
- La modificarea «Cantității» sau «Prețului» → se modifică suma din care se calculează reducerea, deci suma acesteia se recalculează. Pentru o reducere goală sau automată, programul reverifică condițiile și, la necesitate, alege altă variantă.
De exemplu, la creșterea cantității, rândul poate trece în intervalul următor al scării, iar programul va aplica automat noua mărime a reducerii.
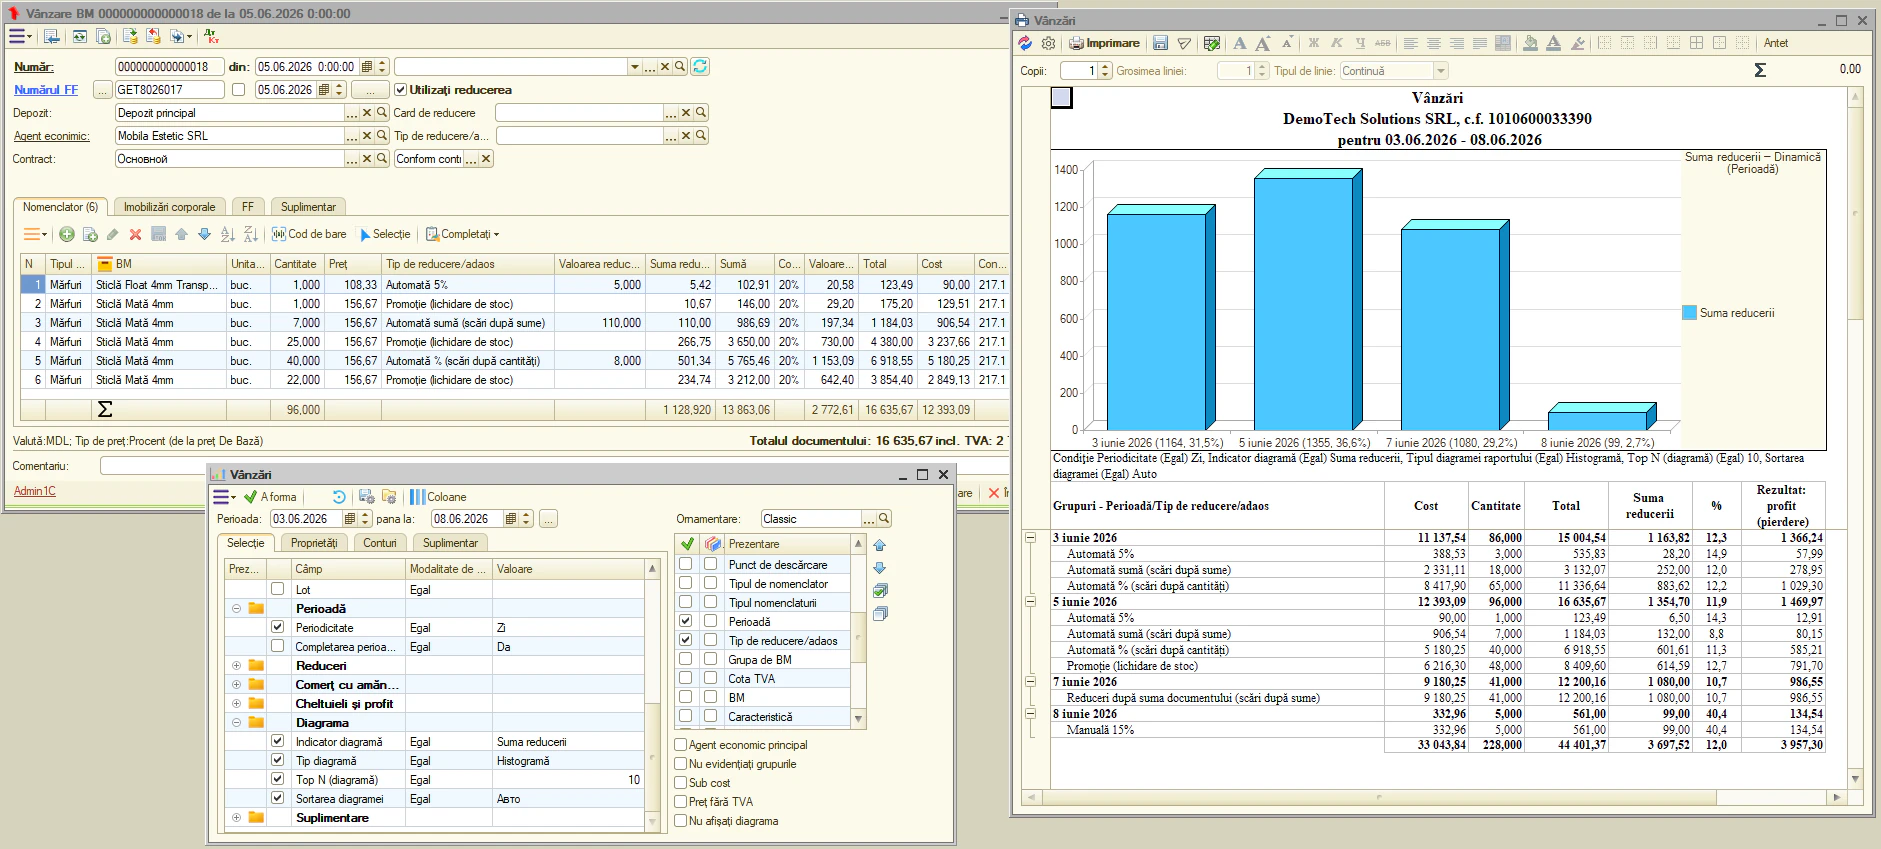
Pasul 6. Reducerea în antetul documentului (pe întregul document)
Observație. pentru a utiliza o reducere sau adaos la nivelul întregului document, câmpurile necesare trebuie mai întâi aduse în antetul documentului: Organizații → Setări → Documente → Vânzare BM. În setări se activează câmpurile «Tip de reducere/adaos», «Valoarea reducerii/adaosului» și «Suma reducerii/adaosului». Fără aceasta, ele sunt disponibile numai pe fila «Suplimentar». Câmpurile «Valoarea reducerii/adaosului» și «Suma reducerii/adaosului» se afișează în antet doar când varianta selectată în «Tip de reducere/adaos» prevede valoarea sau suma corespunzătoare.
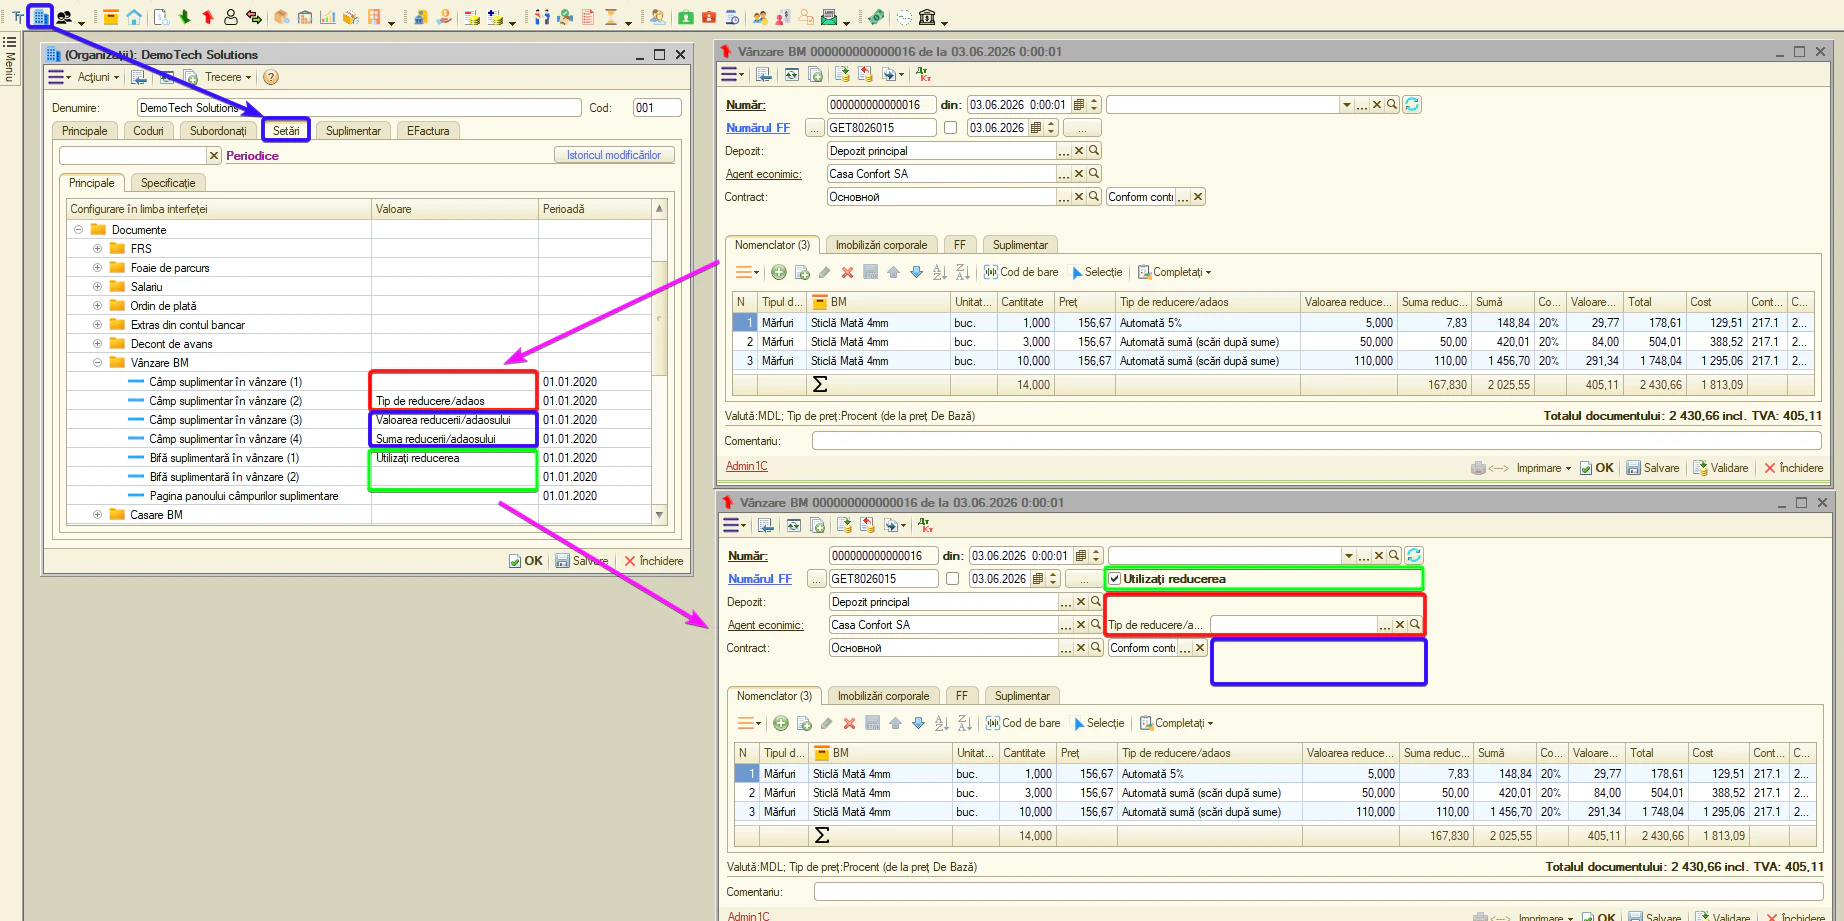
La completarea sau schimbarea câmpului «Tip de reducere/adaos», programul întreabă:
La răspunsul «Da», regula se propagă pe rânduri conform «Metodei de repartizare». Cât timp tipul din antet este setat, selecția automată pe rânduri este dezactivată — prioritate are antetul.
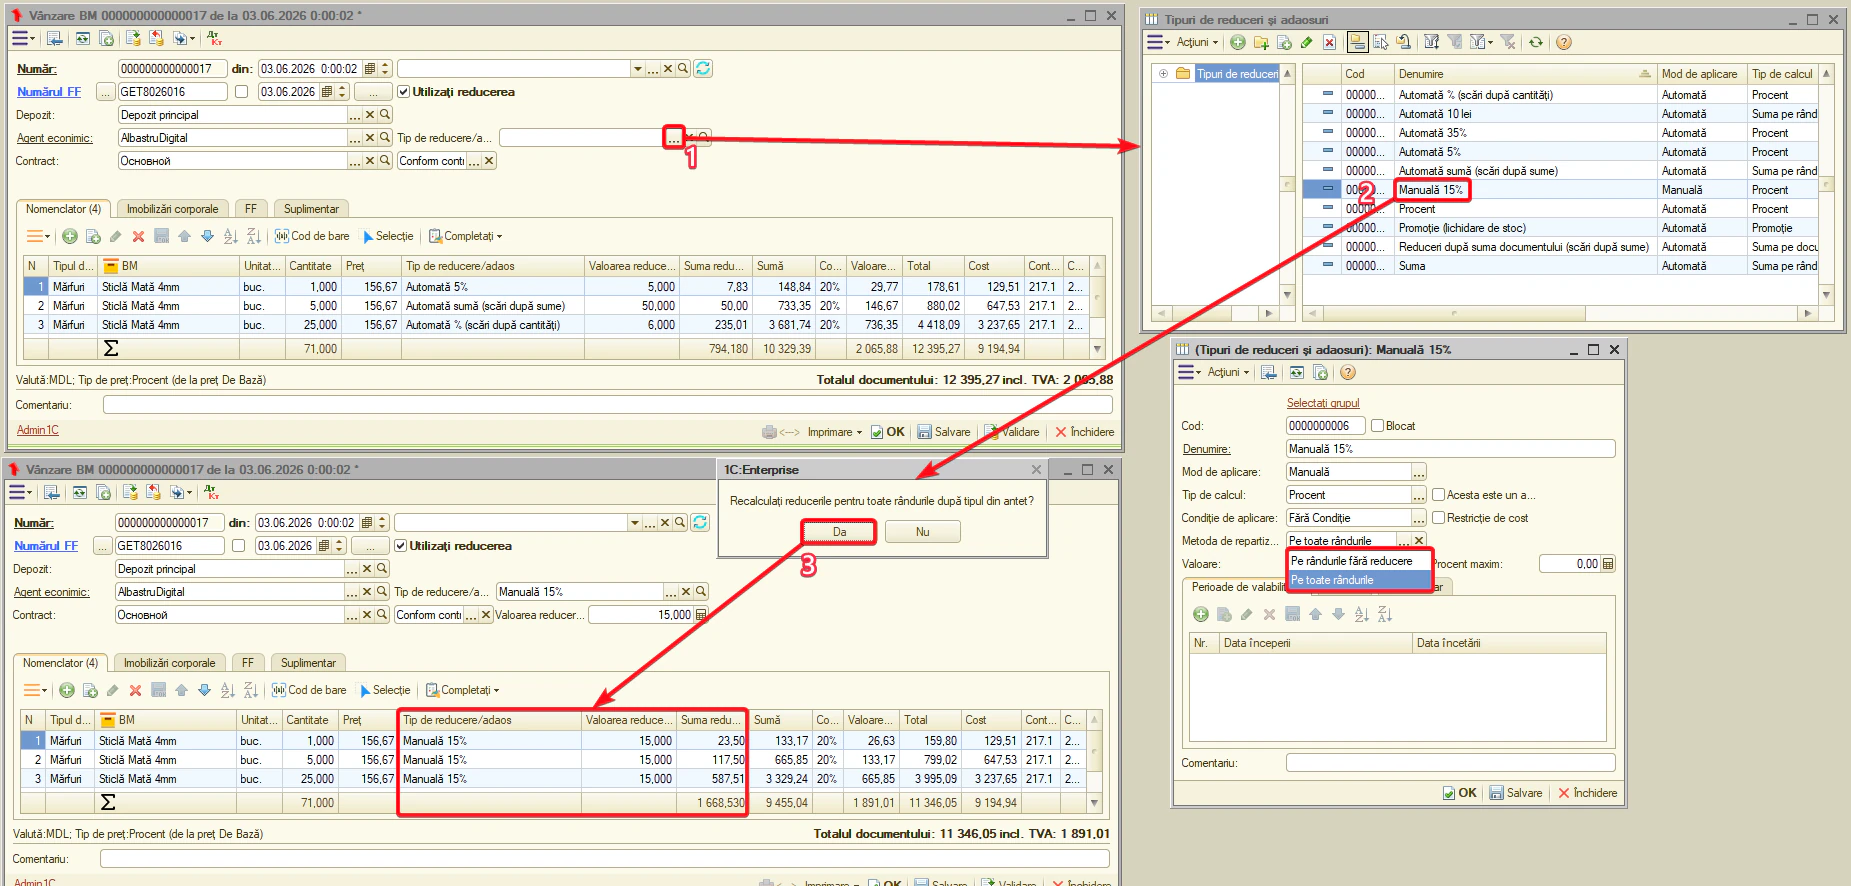
Câmpul «Valoarea reducerii/adaosului» din antet, pentru un procent simplu (tip «Procent» fără condiție), suprascrie valoarea regulii în toate rândurile.
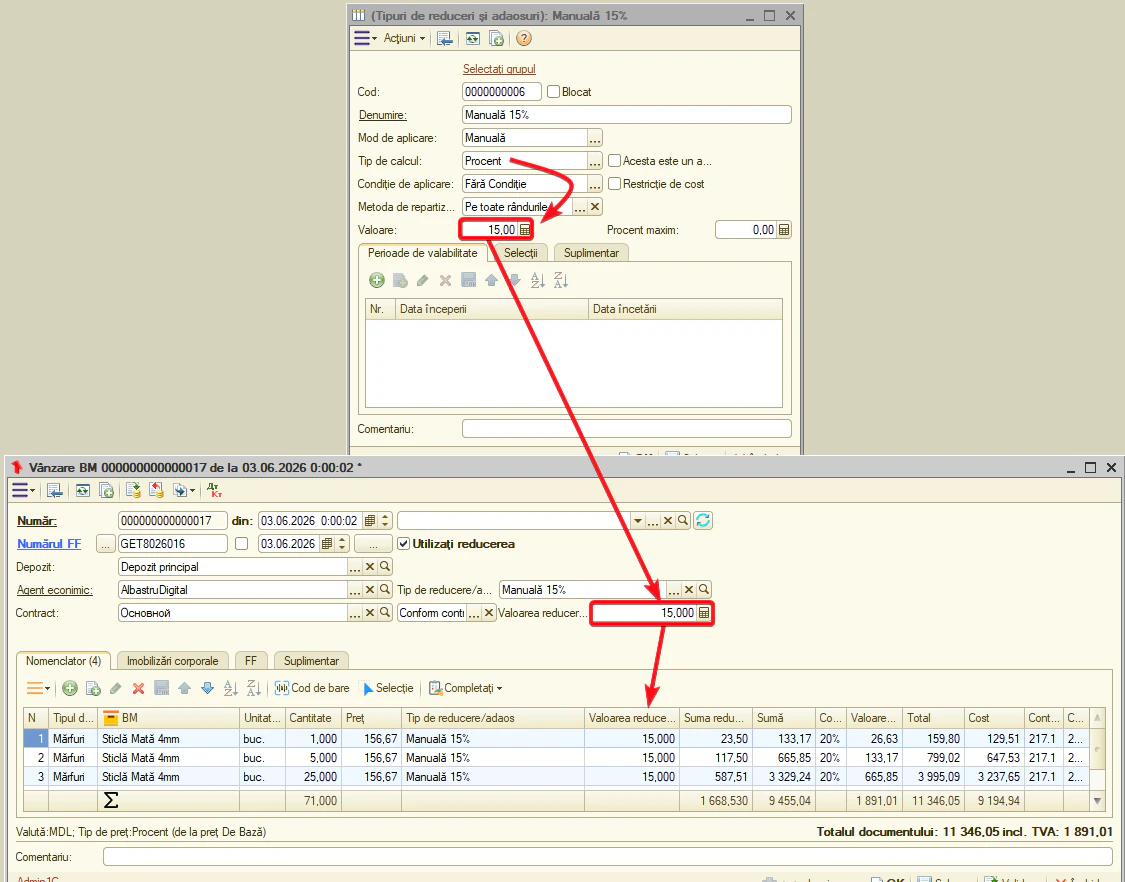
Alte mesaje la introducere:
- dacă introduceți un procent mai mare decât limita — «Procentul maxim de reducere a fost depășit»;
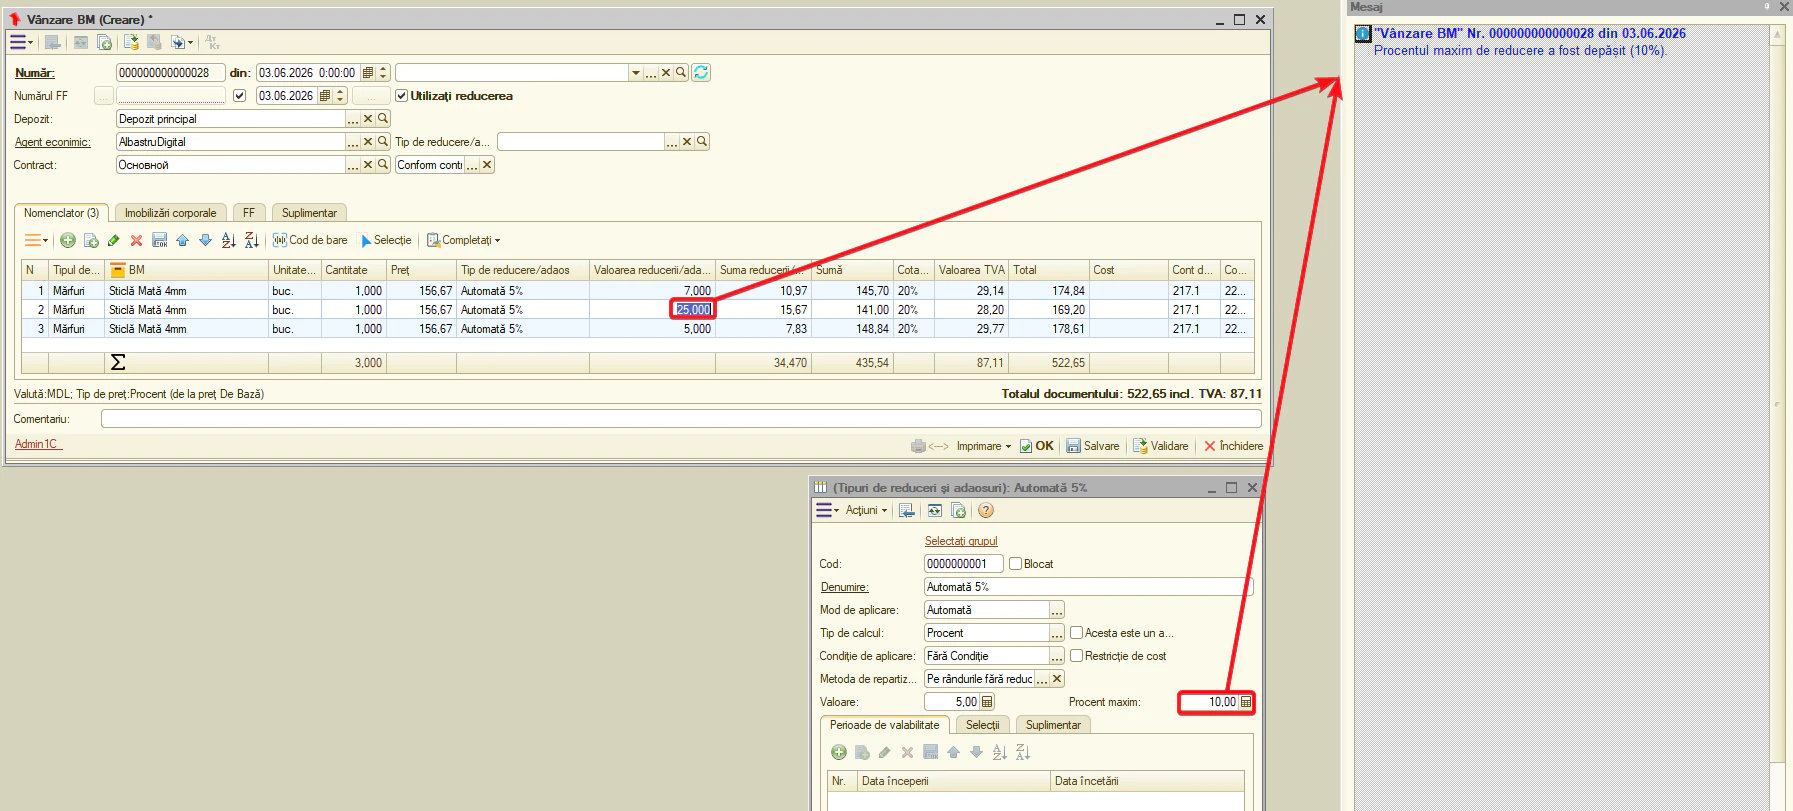
- dacă selectați în rând un tip cu calcul «Suma pe document» — «Calculul «Suma pe document» este disponibil numai în antetul documentului»;
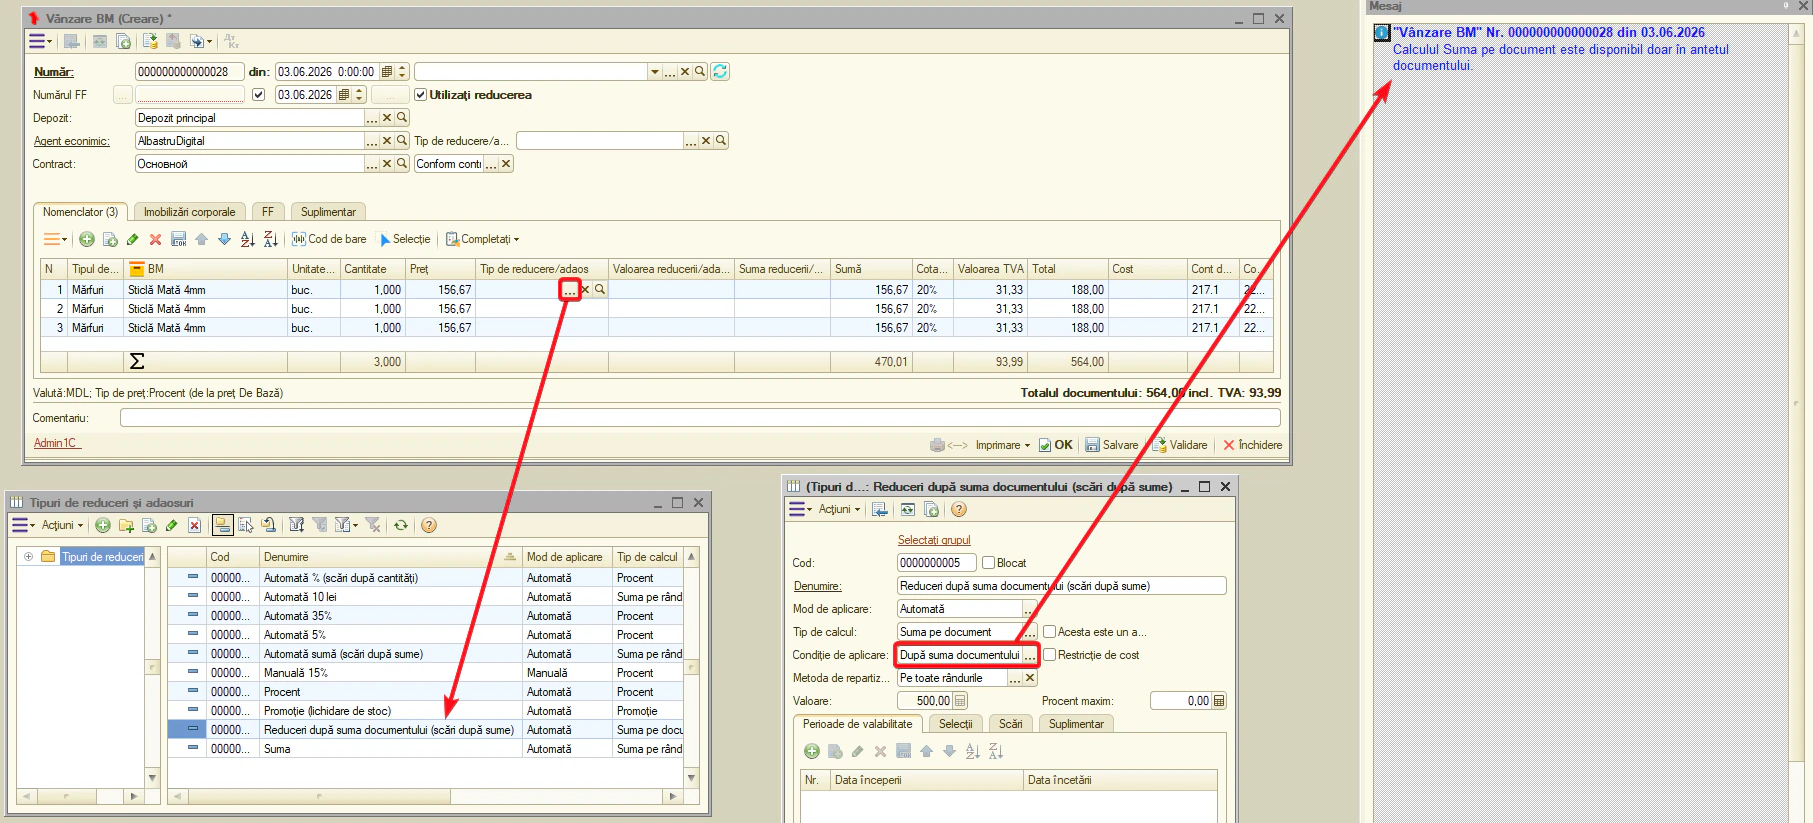
- dacă selectați o regulă de reducere blocată — «Tipul de reducere/adaos este blocat și nu poate fi selectat».
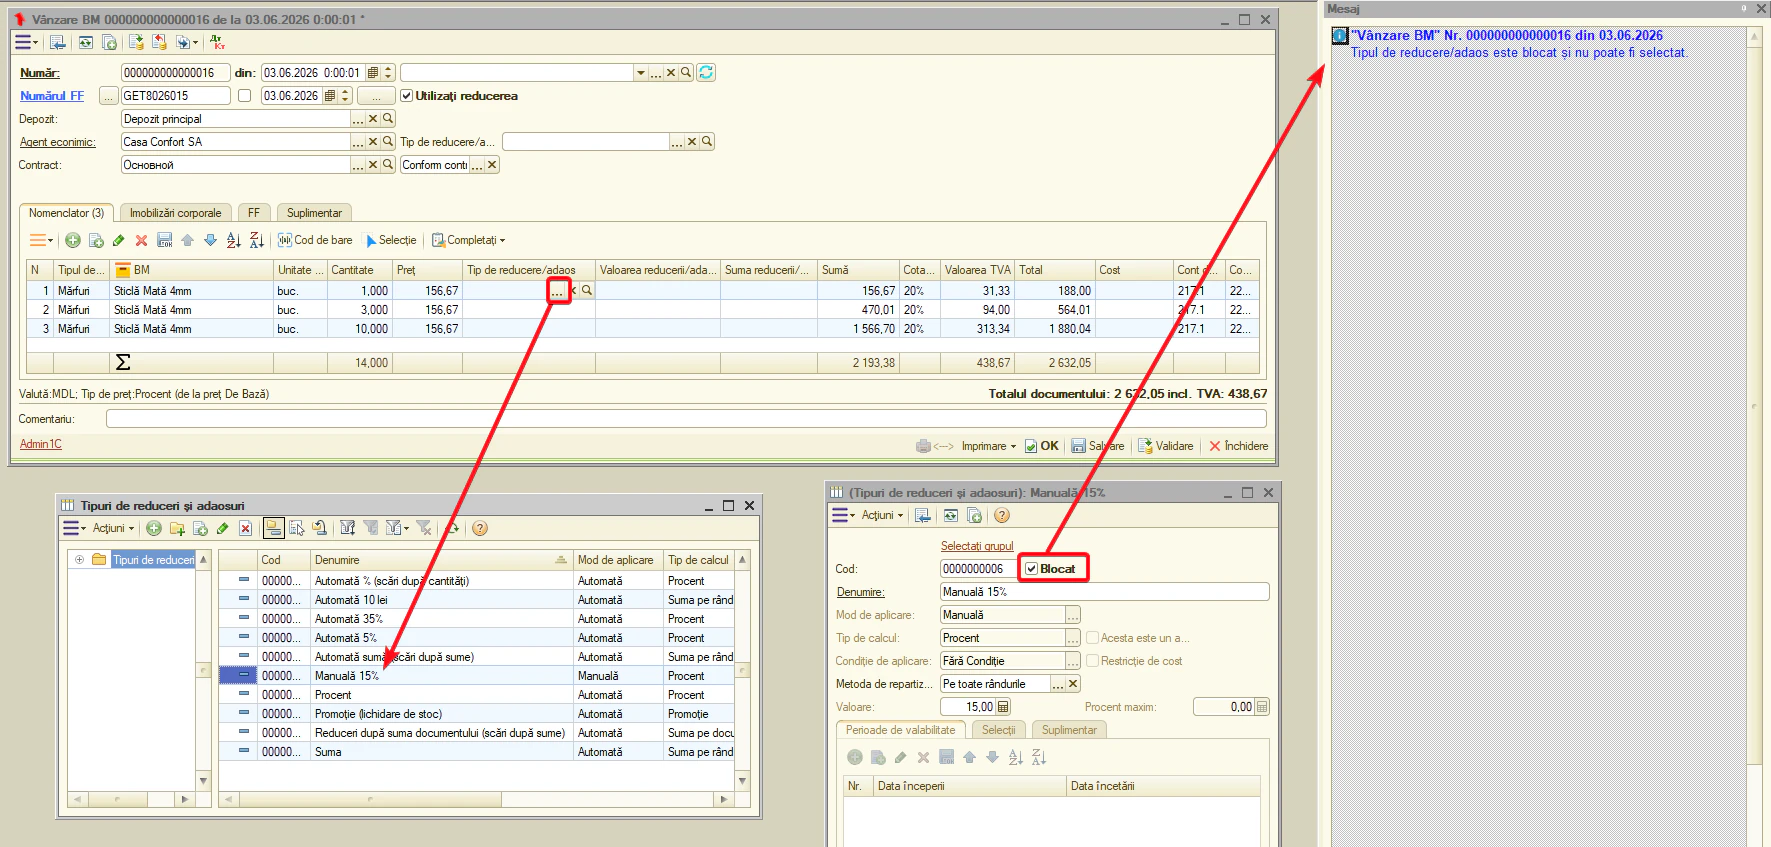
Pasul 7. Promoții (tipul de calcul «Promoție»)
Avantajul pentru client se menține și în cazul promoțiilor (lichidare de stoc). Pentru o promoție se creează o regulă cu «Tip de calcul» = «Promoție».
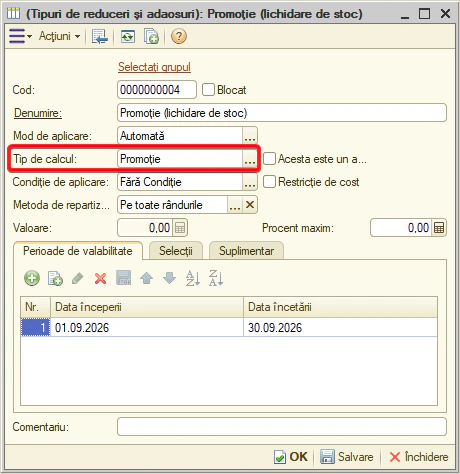
Prețurile promoționale se introduc prin documentul «Setarea prețurilor»: pentru fiecare articol se specifică nu procentul reducerii, ci prețul promoțional la tipul de reducere/adaos cu calculul «Promoție». La validare, aceste prețuri intră în registrul «Prețuri promoționale».
Observație. promoția se aplică numai dacă prețul promoțional este strict mai mic decât cel obișnuit. Dacă este egal sau mai mare, se activează un alt mecanism de reducere mai avantajos pentru client. «Promoția» vine exclusiv dintr-o regulă — un card de reducere cu promoție nu este compatibil. «Condiție de aplicare» și «Procent maxim» nu influențează promoția.
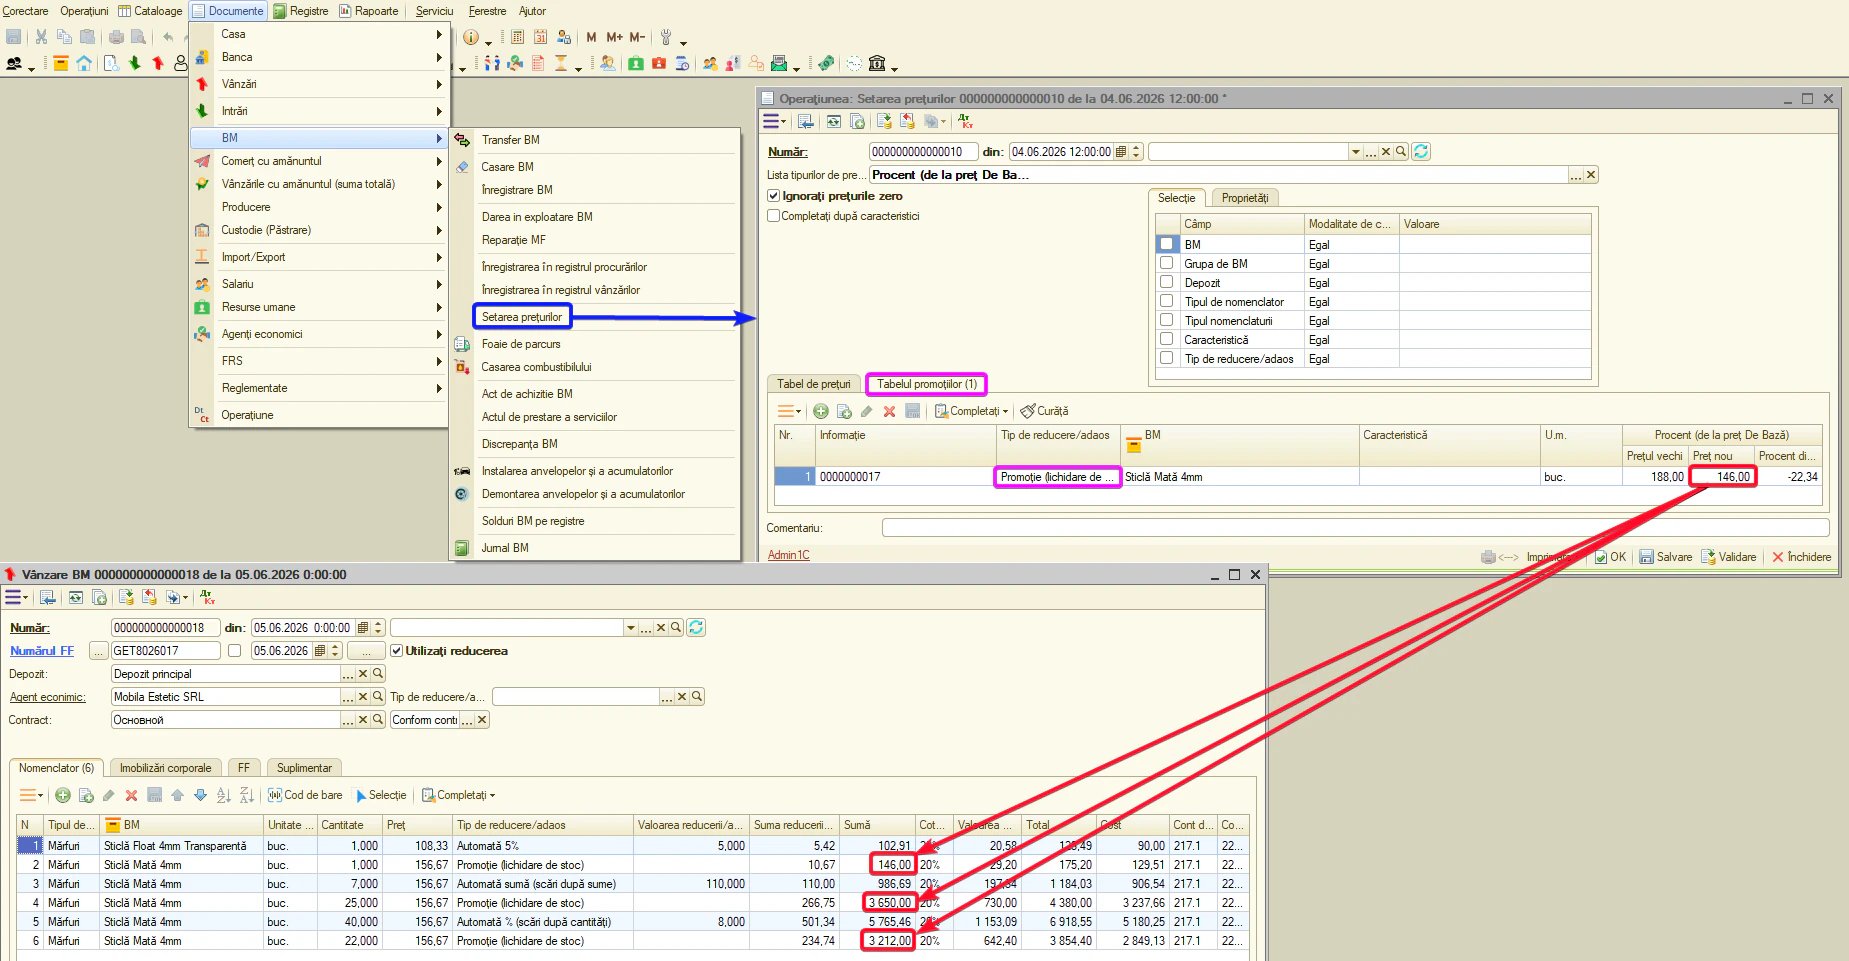
La vânzare, programul determină singur suma reducerii ca diferență între prețul obișnuit și cel promoțional:
Prețul nu se modifică — diferența se transferă în «Suma reducerii/adaosului».
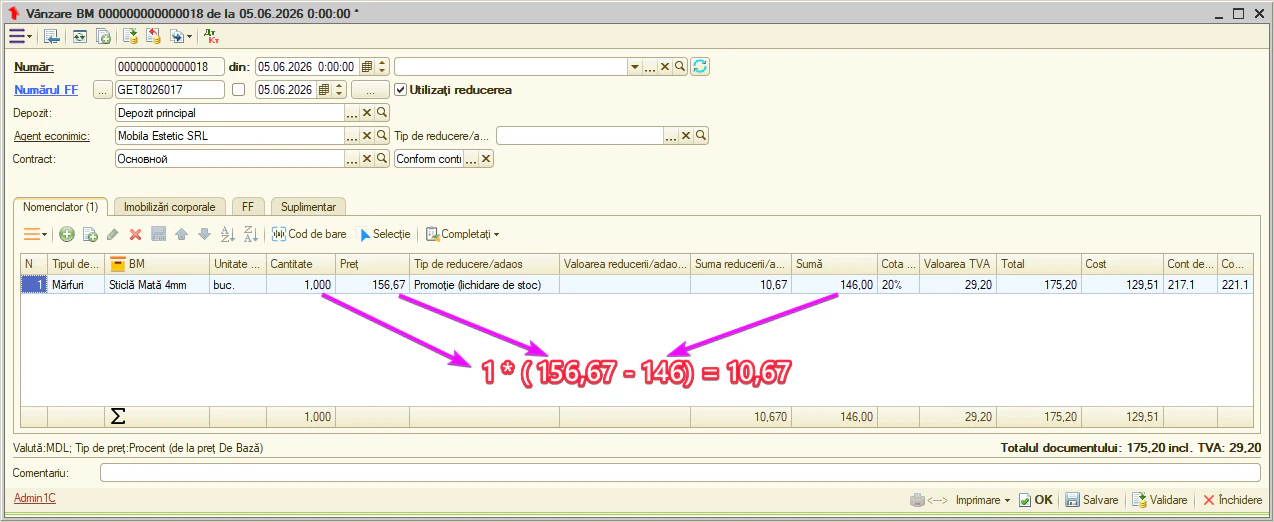
Pasul 8. Cardurile de reducere
Dacă mai mulți clienți beneficiază de aceleași condiții de reducere, pentru comoditate se creează un card de reducere. Deschideți catalogul «Carduri de reducere» și creați un element nou.
Câmpurile cardului:
- «Cod» — codul de bare al cardului (format EAN-13, 13 cifre). Se generează automat după prefixul definit (de exemplu, 184…) cu cifra de control. Codul este unic.
- «Denumire» — numele cardului.
- «Agent economic» — deținătorul cardului.
- «Tip de reducere/adaos» — regula din catalogul «Tipuri de reduceri și adaosuri» după care se calculează reducerea cardului.
- «Valoare», «Tip de calcul», «Mod de aplicare», «Procent maxim» — parametrii proprii ai cardului. Aceștia se preiau din regula asociată, iar valorile completate în card suprascriu valorile din regulă.
- «Data de început» și «Data de sfârșit» — perioada de valabilitate a cardului.
- «Prioritate» — pentru selecție la avantaj egal.
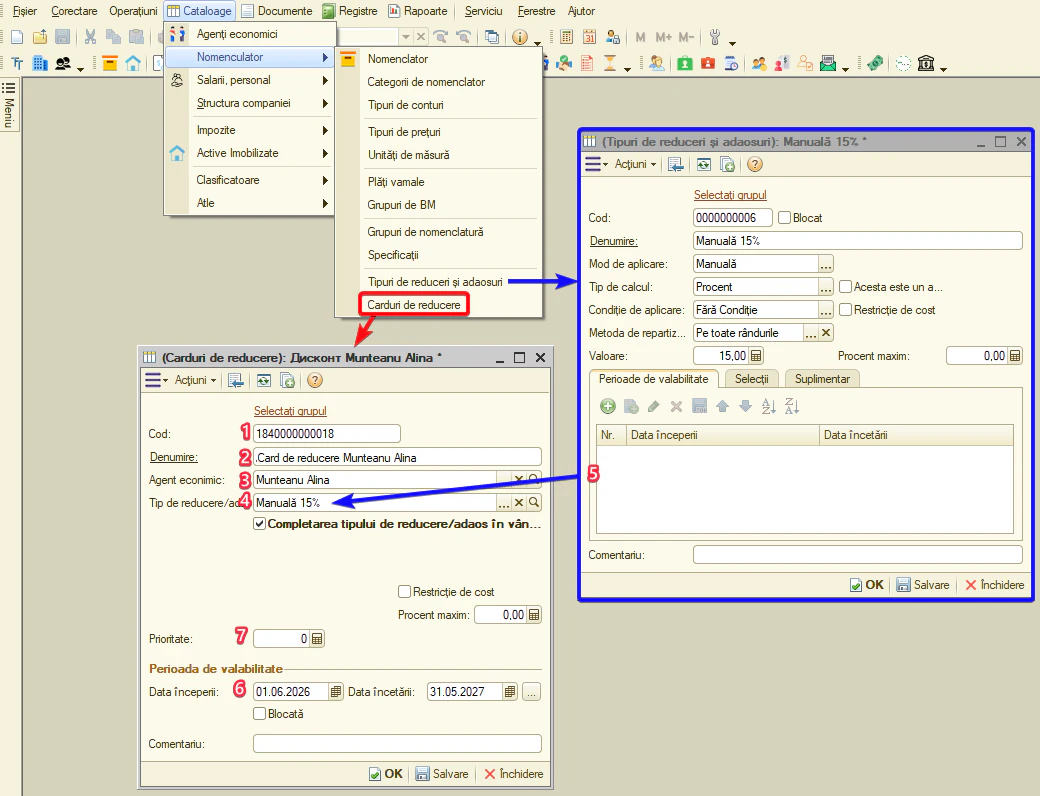
- «Completarea tipului de reducere/adaos în vânzare» — dacă este activat, la selectarea sau scanarea cardului, regula acestuia se introduce în antetul documentului și se aplică tuturor rândurilor fără reducere proprie.
- «Blocată» — dezactivare temporară a cardului.
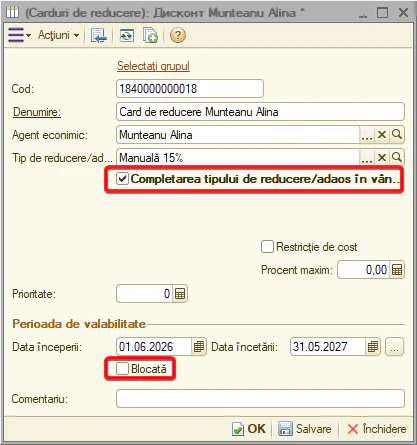
Salvați cardul.
Pentru ca sistemul să deosebească codul de bare scanat al cardului de cel al articolului, în politica contabilă trebuie definit prefixul cardurilor de reducere:
Aici se introduc cifrele inițiale din codurile de bare ale cardurilor; în cazul mai multor prefixe — se introduc toate, separate prin virgulă.
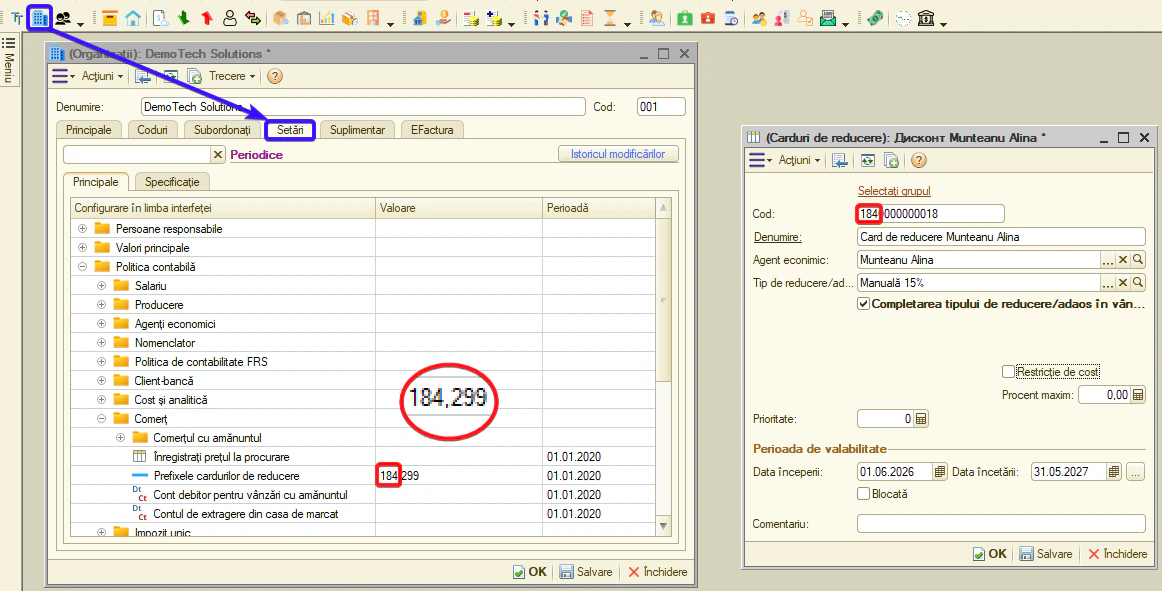
În documentul «Vânzare BM», cardul de reducere poate fi selectat manual în câmpul «Card de reducere» (din antet) sau se poate scana codul de bare al acestuia. După selectare sau scanare, programul va determina singur mărimea reducerii și o va aplica în document.
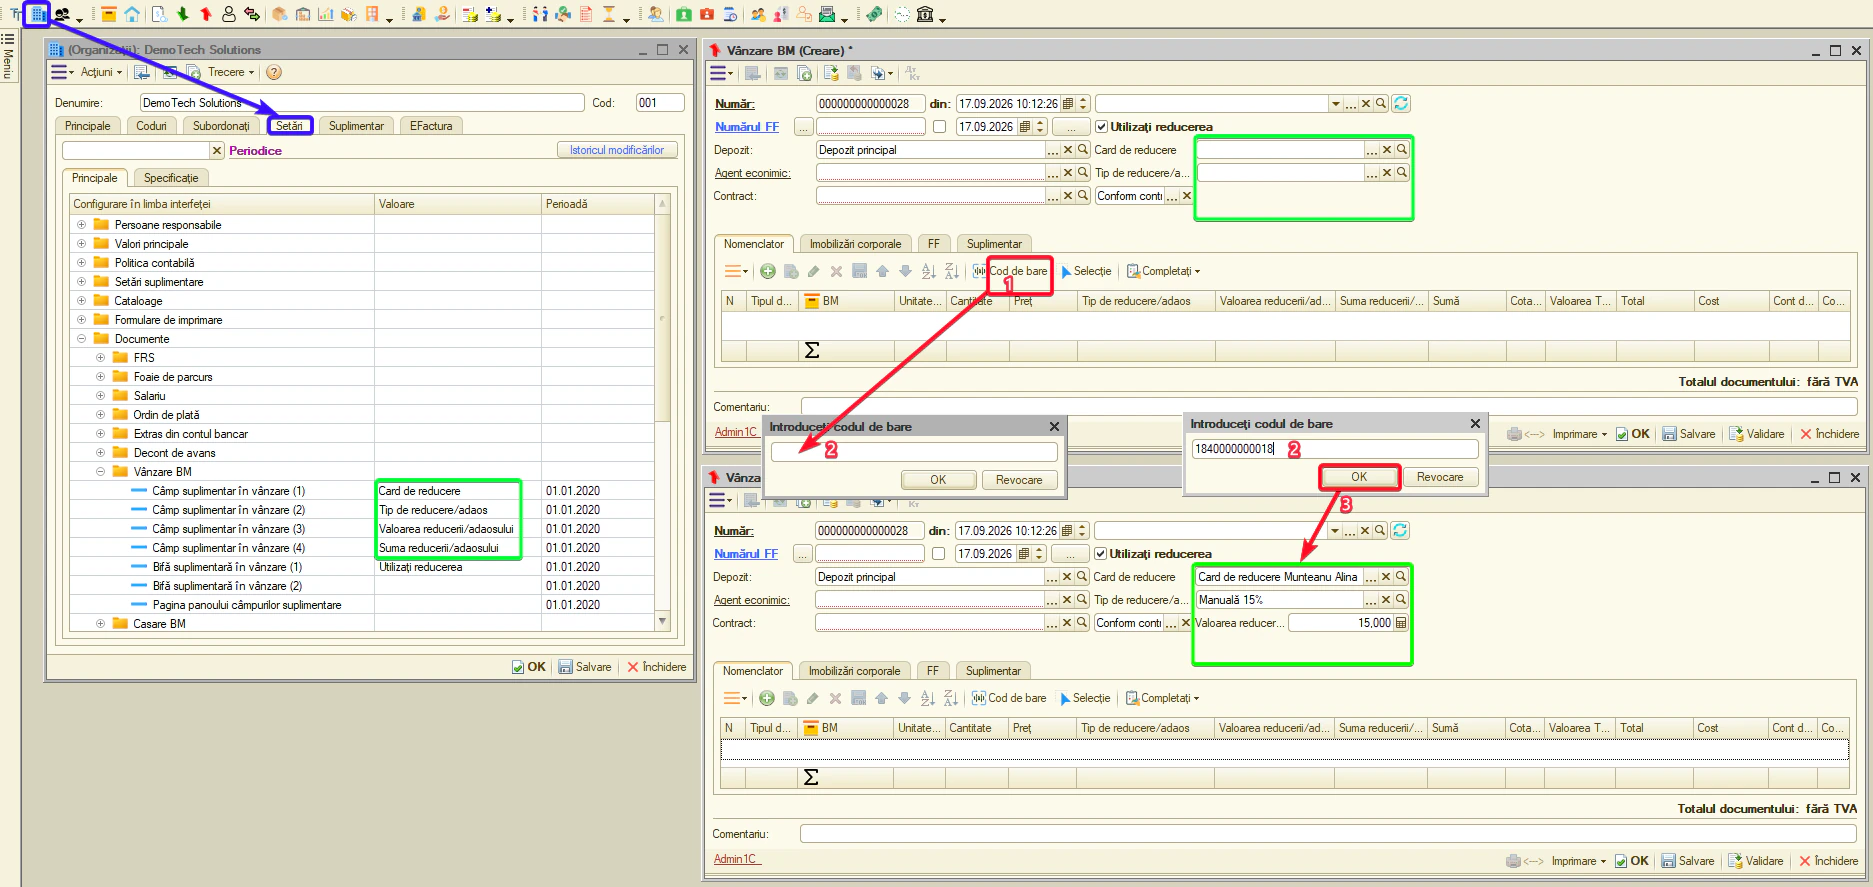
Documentul «Vânzarea BM către persoane fizice» se completează, de asemenea, prin scanarea codurilor de bare. La utilizarea cardurilor de reducere, cumpărătorul nu trebuie indicat — plata se efectuează prin casă sau cu card bancar.
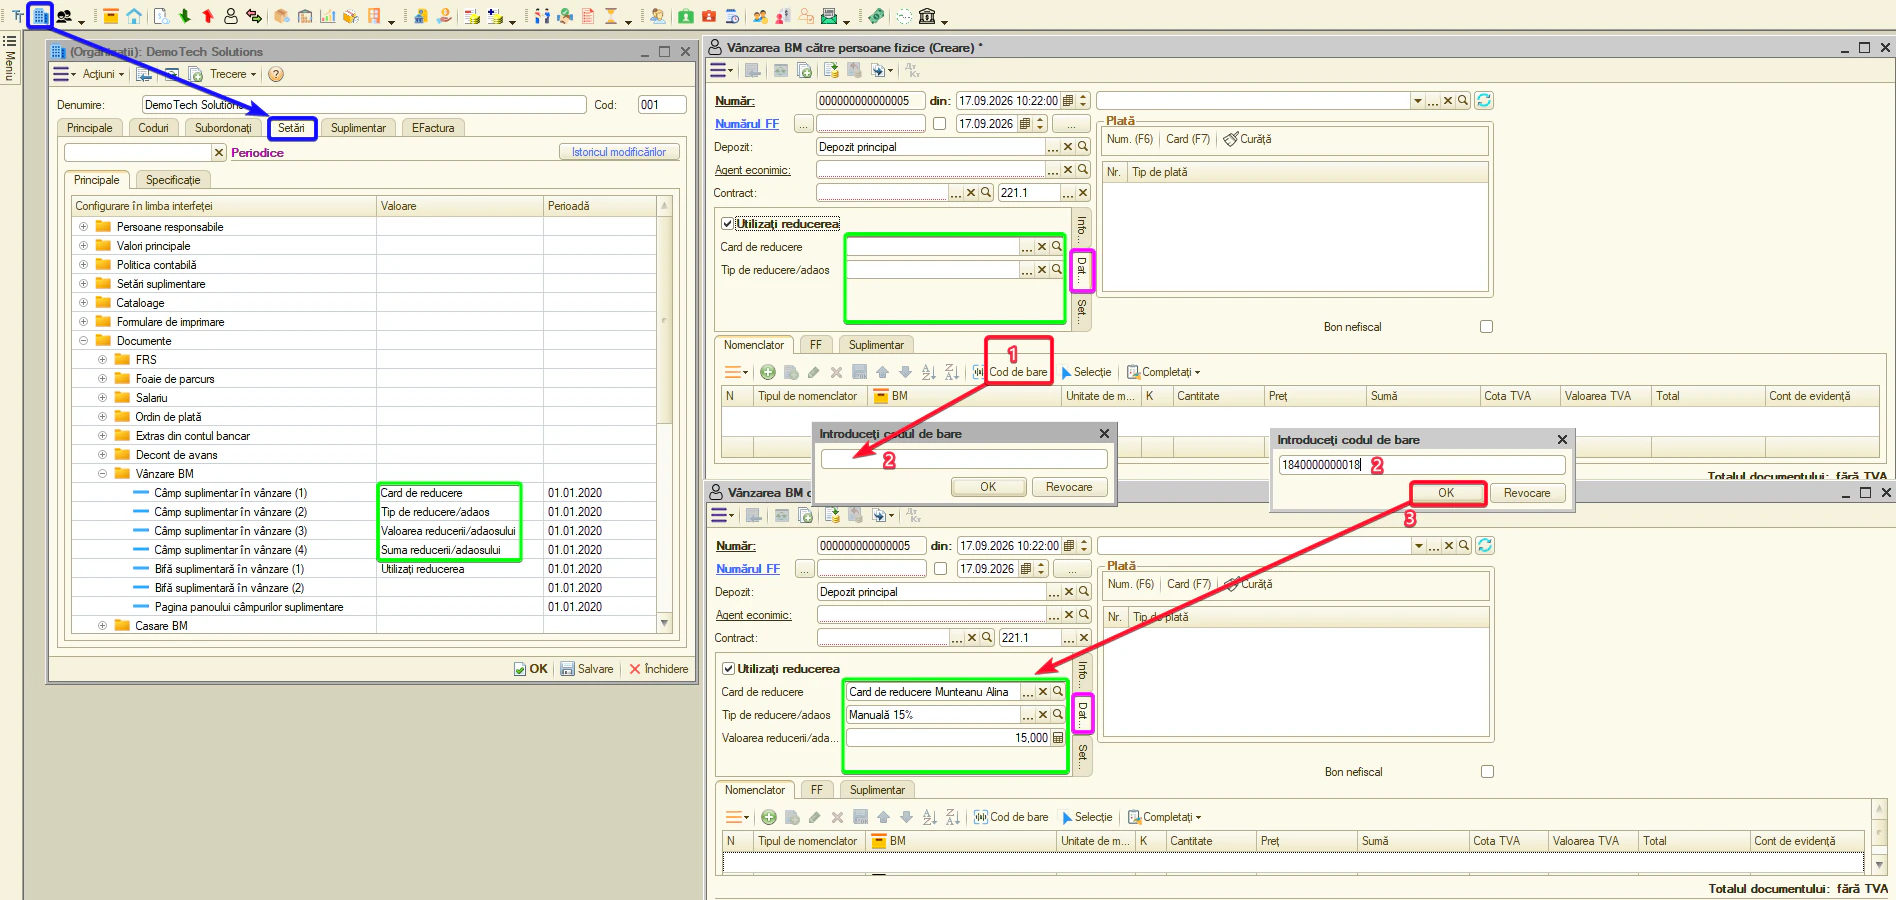
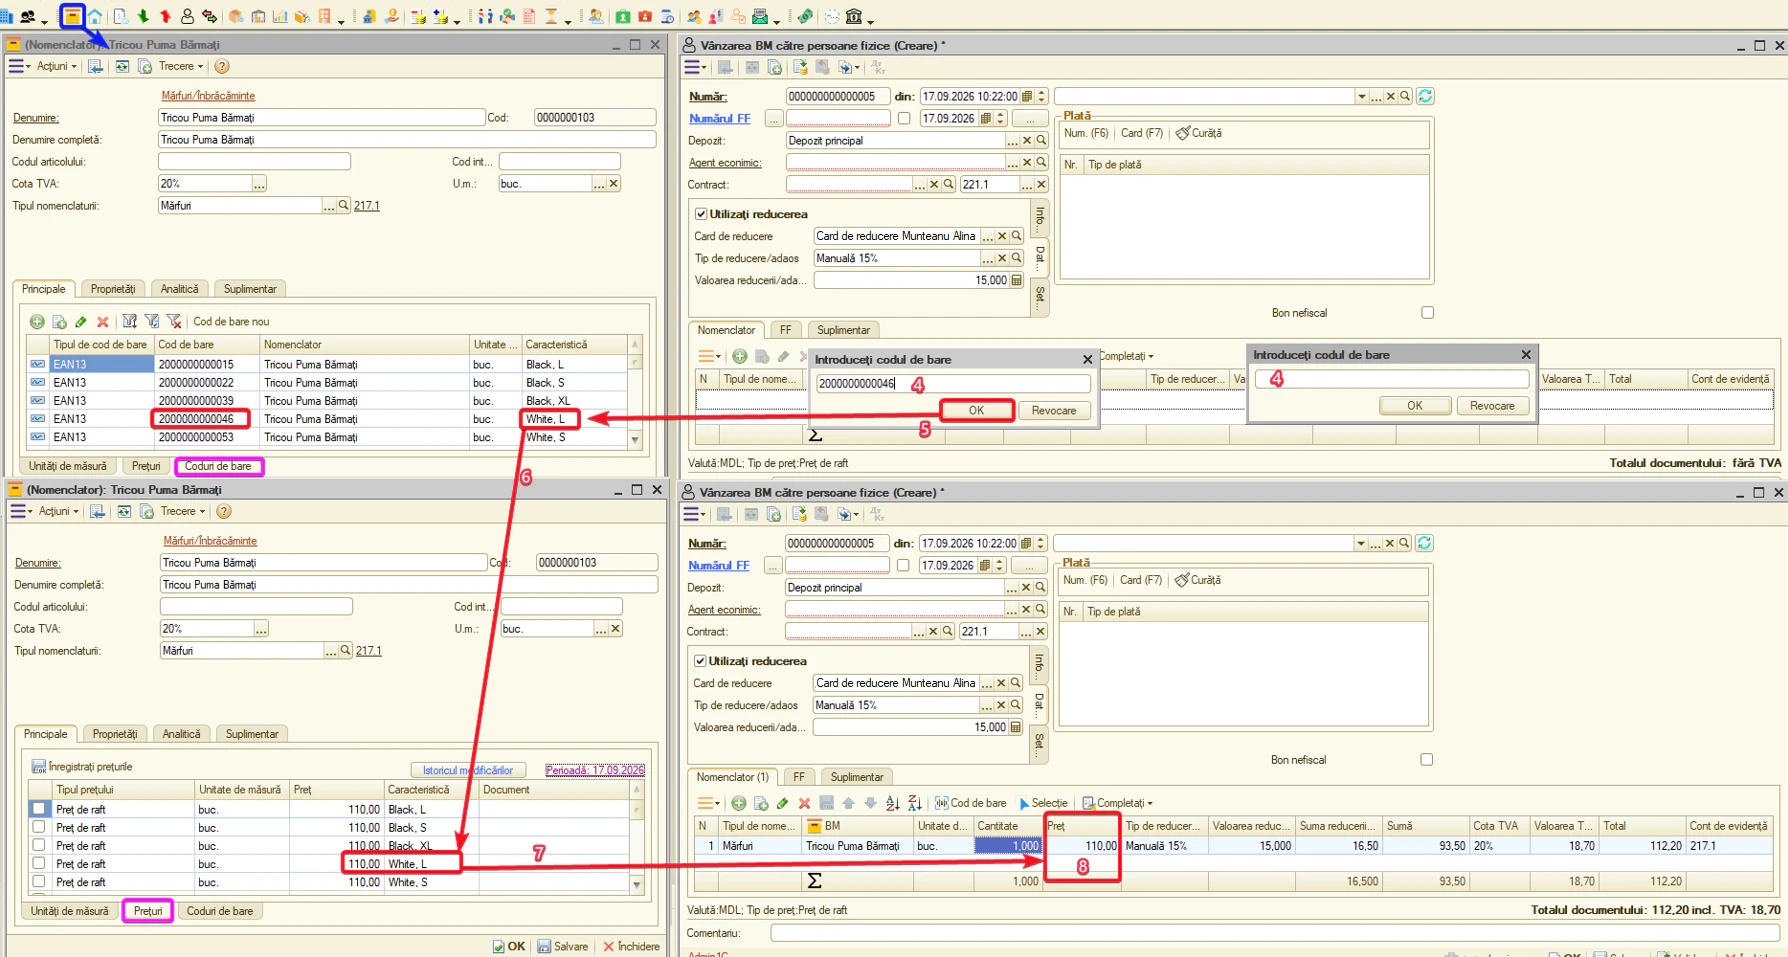
Pasul 9. Returul BM de la cumpărător
Returul funcționează după principiul «oglinda vânzării» — preia reducerea din documentul de vânzare, la care se efectuează returul:
- Întocmiți returul pe baza vânzării — reducerea se transferă automat, proporțional cu cantitatea returnată.
- Se copiază «Tip de reducere/adaos» și «Valoarea reducerii/adaosului» din rândul de bază.
- La validare, mișcările în registrul «Vânzări» au semn minus — returul «anulează» corect reducerea vânzării inițiale în raportare.
- În retur nu există bifa «Utilizați reducerea» și nici selecție automată de reguli.
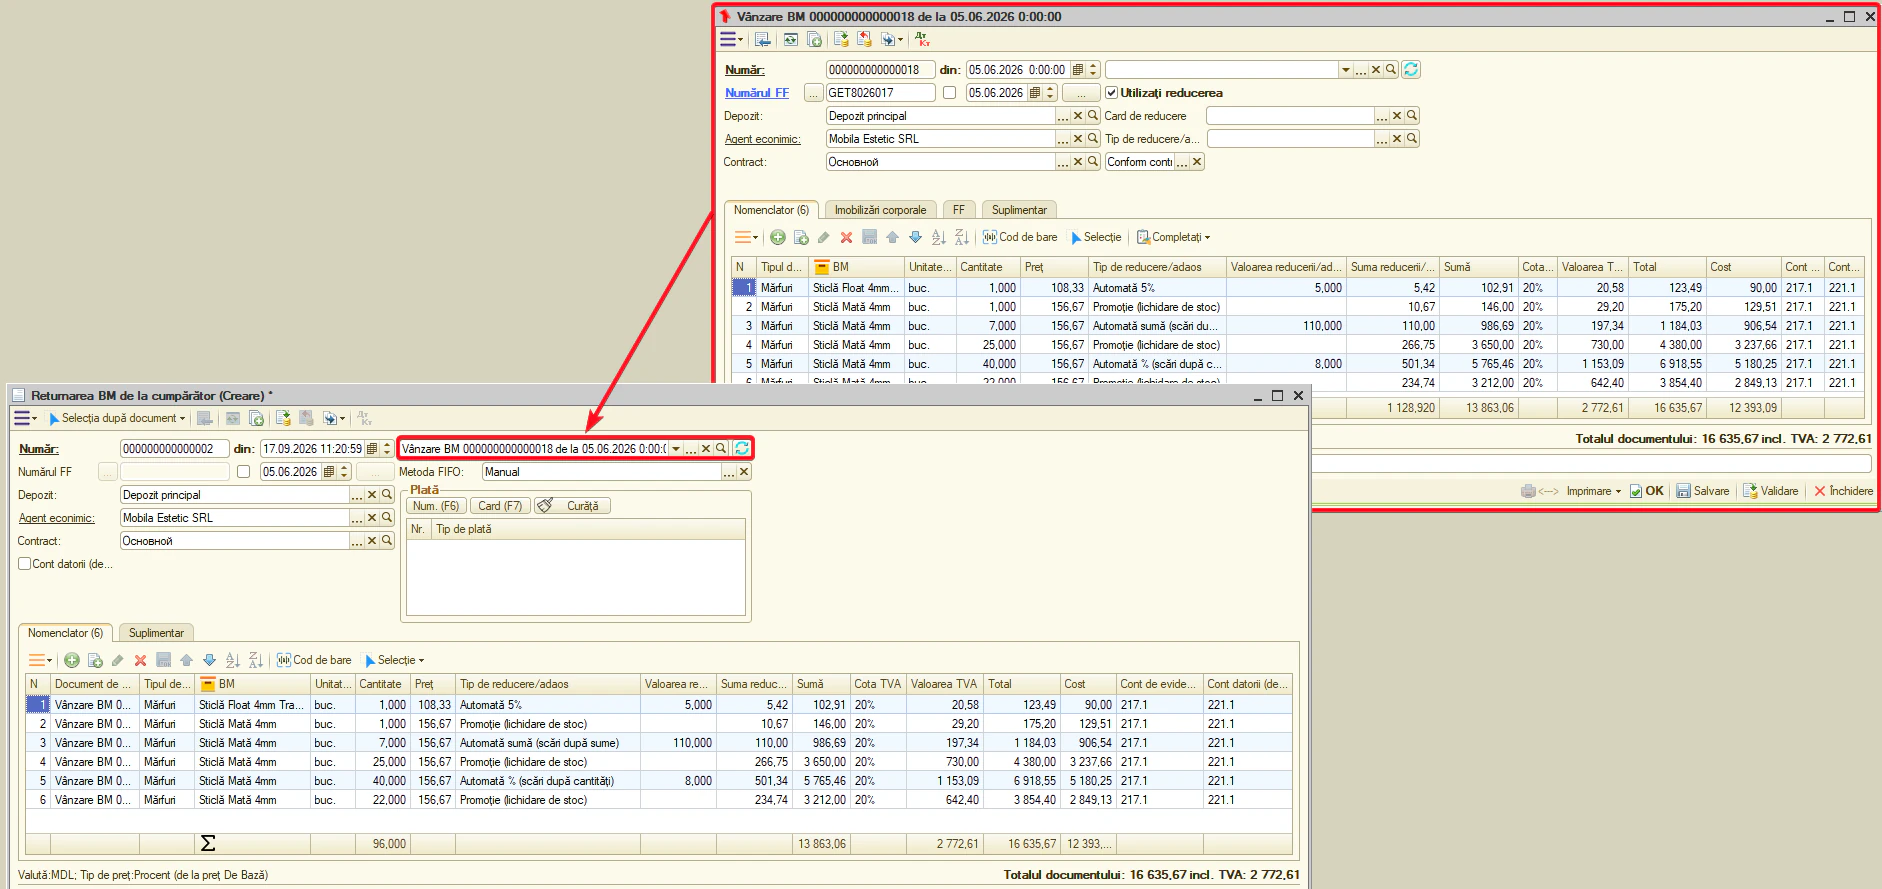
Pasul 10. Analiză — raportul «Vânzări»
Rezultatele aplicării reducerilor se analizează prin raportul «Vânzări».
- Coloana «Suma reducerii» — suma totală a reducerilor acordate pe grupările selectate; se completează la validarea vânzărilor și retururilor.
- Filtrare — după «Tip de reducere/adaos» și după «Cardul de reducere».
- Grupări — după perioadă, depozit, agent economic, grup de articole, nomenclatură, tipuri de reduceri și carduri de reducere.
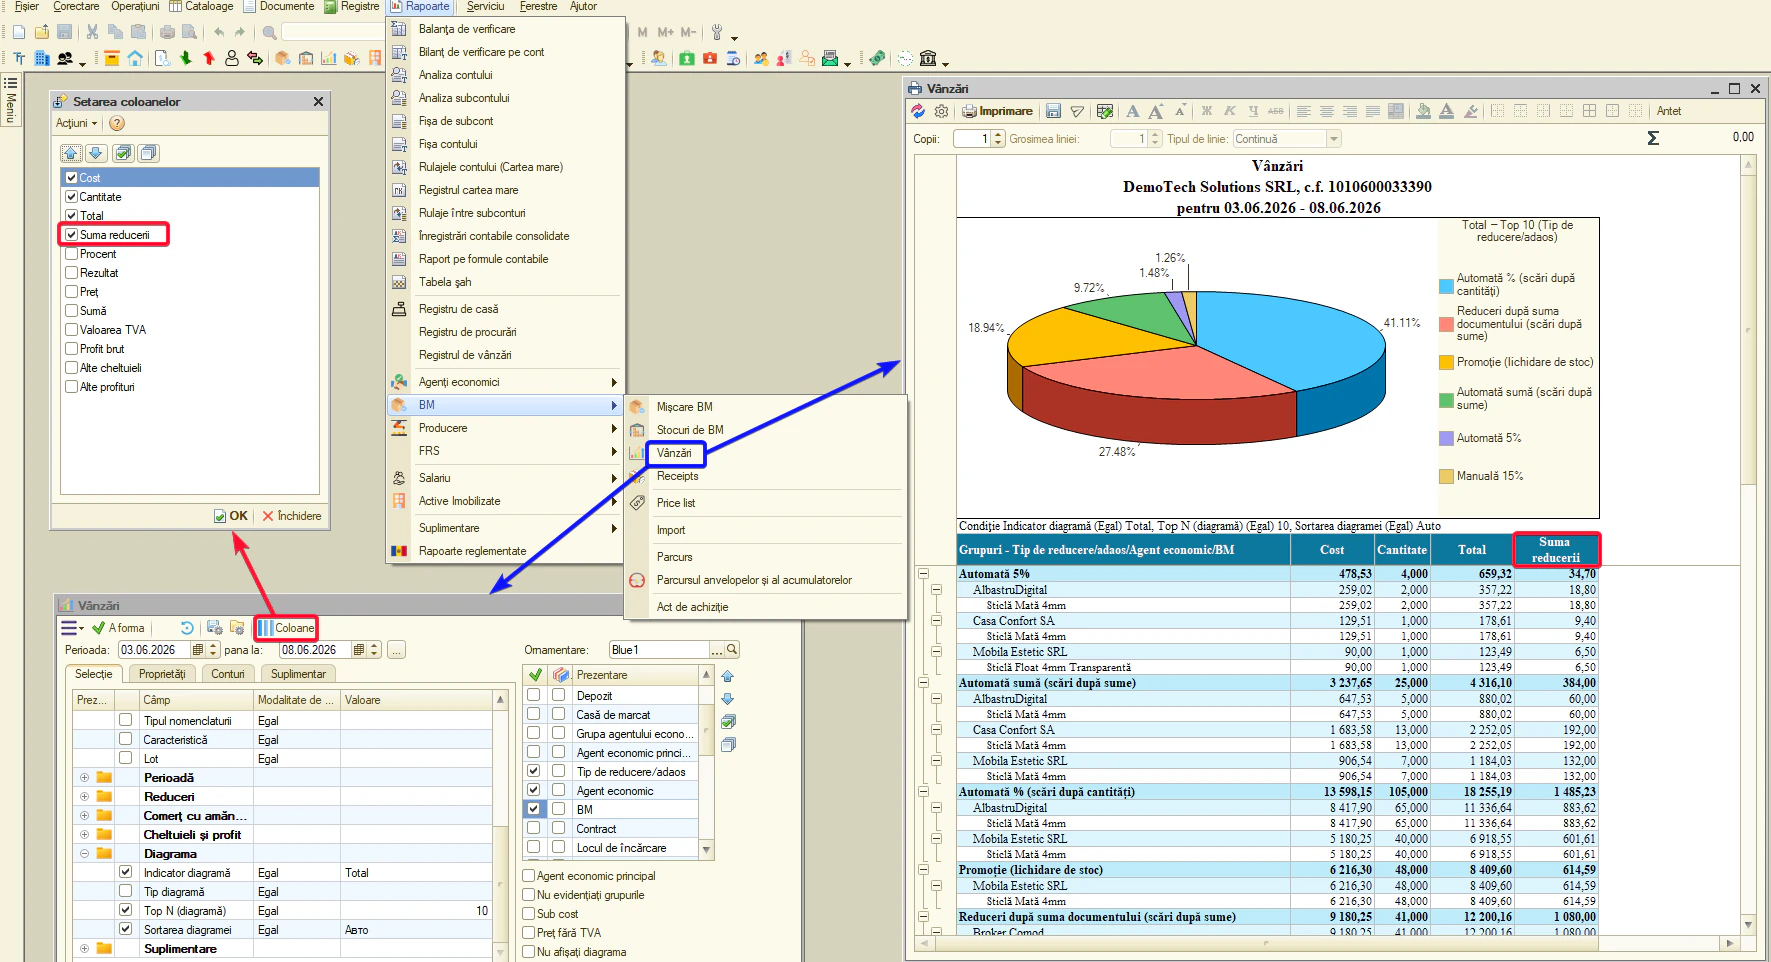
Analitica după cardurile de reducere se păstrează chiar și la vânzarea persoanelor fizice. În «Vânzarea BM către persoane fizice», cumpărătorul nu trebuie indicat (plata se face prin casă sau cu card bancar), însă cardul de reducere selectat sau scanat se înregistrează oricum în vânzare. Prin urmare, în raportul «Vânzări» se vede câte vânzări s-au efectuat și câte reduceri s-au acordat pe fiecare card și deținătorul acestuia — chiar fără indicarea agentului economic-cumpărător în document.
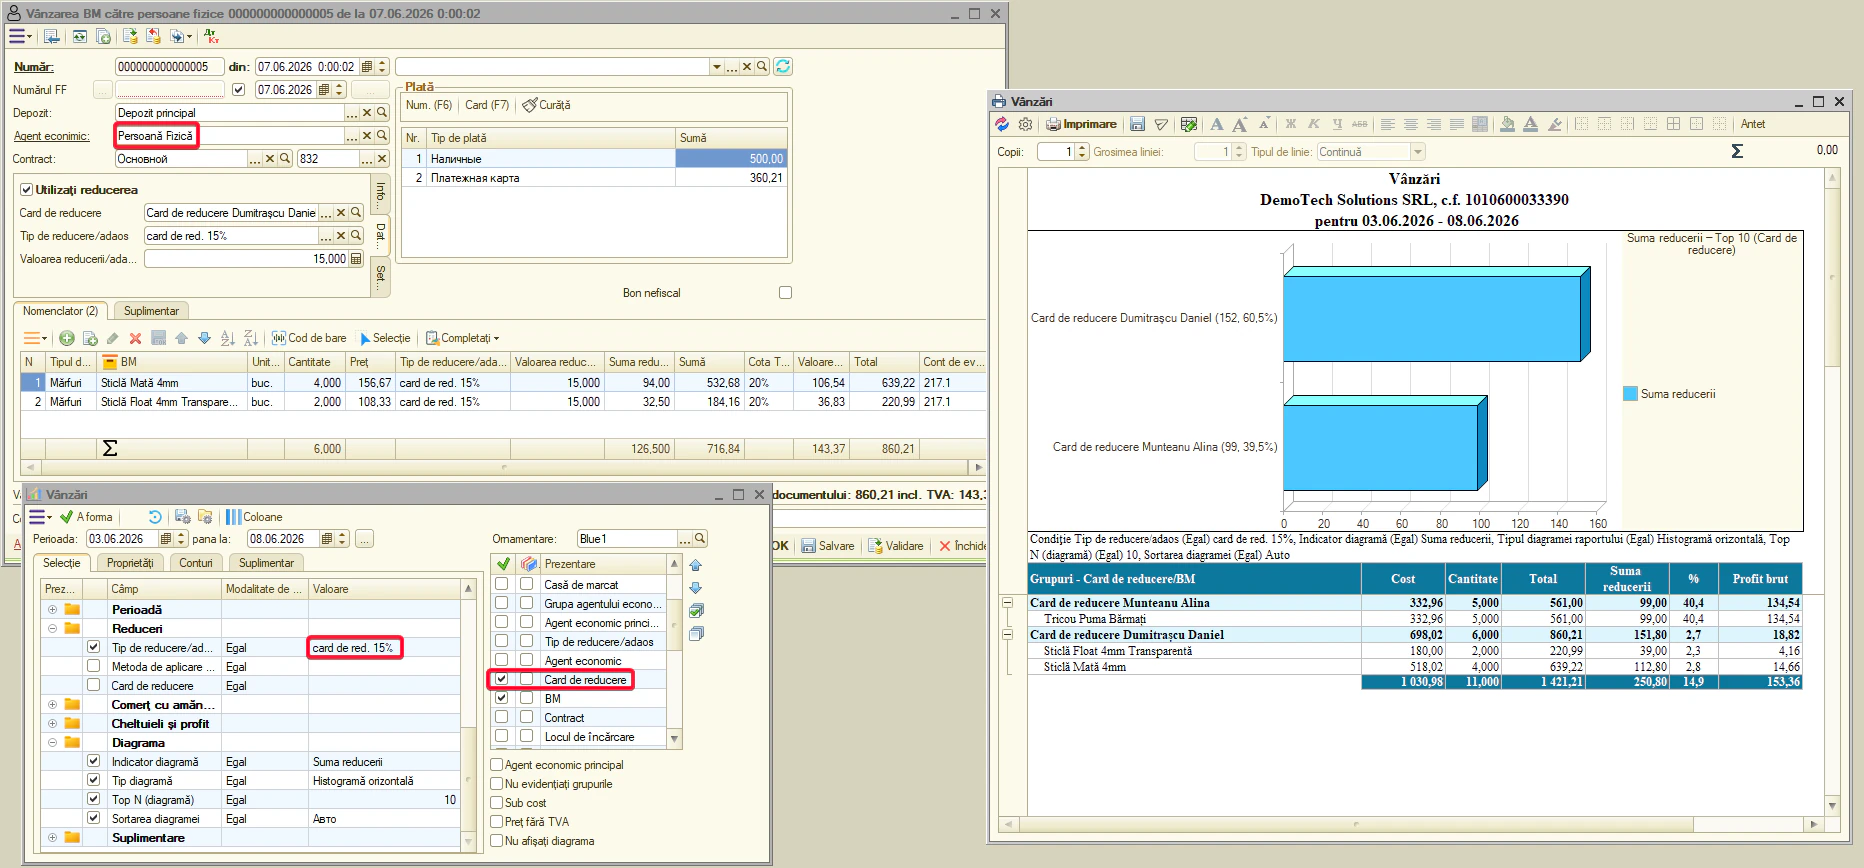
Ce trebuie reținut despre reduceri
Controlul vânzării sub cost se efectuează la înregistrarea documentului. În mod implicit, în setările organizației, opțiunea «Interzicerea vânzării sub cost» are valoarea «Da». În acest caz, documentul care conține o vânzare sub cost nu poate fi înregistrat. Indicatorul «Restricție de cost» din regula de reducere doar completează valoarea de referință în rândul documentului — interdicția propriu-zisă este asigurată de setarea organizației.
Pentru fiecare rând din partea tabelară a documentului se aplică o singură reducere — cea mai avantajoasă pentru client. Dacă mai multe reduceri oferă același avantaj, se aplică cea cu «Prioritate» mai mare.
Atenție. prețul nu se modifică niciodată — reducerea se păstrează ca sumă separată, iar TVA se calculează din suma rezultată după aplicarea reducerii.
O promoție pentru care nu a fost stabilit un preț nu se aplică. Dacă vă așteptați la o reducere în cadrul unei promoții, dar aceasta nu se aplică, verificați documentul «Setarea prețurilor».
Observație. dacă grila este goală, se utilizează valoarea din câmpul «Valoare». Dacă grila este completată, se utilizează rândul cu cel mai mare prag care nu depășește valoarea efectivă. Dacă valoarea este mai mică decât primul prag, reducerea este egală cu zero (reducerea dată nu se aplică). «Suma pe document» se setează în antet — în tabel nu poate fi selectată.
Documentul «Discrepanța»
În evidența bunurilor materiale (BM) pot apărea situații în care o poziție de nomenclatură trebuie înlocuită cu alta în cadrul aceluiași tip de nomenclatură. De exemplu, marfa recepționată efectiv nu corespunde celei înregistrate și trebuie reflectată în contabilitate sub un alt articol de nomenclatură.
Înregistrarea manuală a unei astfel de operațiuni este anevoioasă, deoarece necesită calculul manual al cantității și al costului poziției casate și al celei recepționate. În acest scop, sistemul dispune de documentul special «Discrepanță».
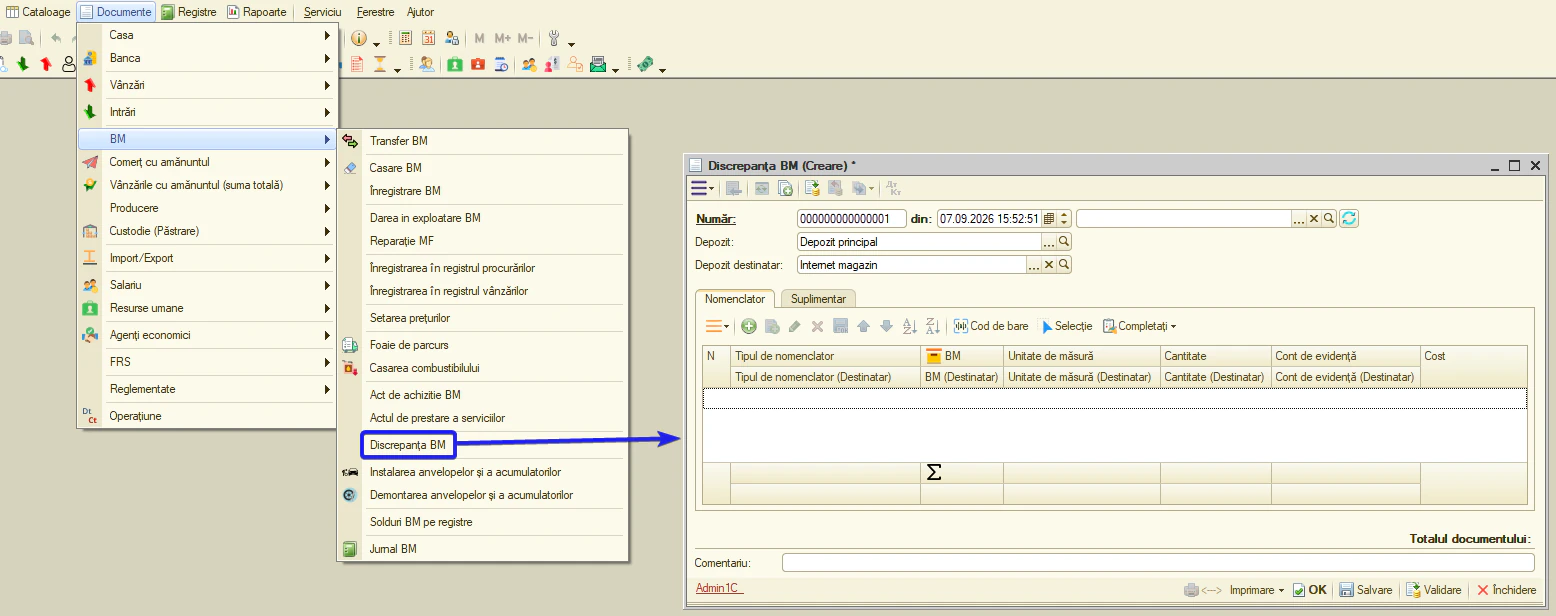
Ce realizează documentul
Documentul permite, într-o singură operațiune:
- casarea unei poziții de nomenclatură;
- recepționarea în locul ei a altei poziții din același tip de nomenclatură;
- calculul automat al costului operațiunii și generarea formulelor contabile corespunzătoare.
Cum se completează documentul
În document se specifică patru parametri esențiali:
| Câmp | Ce se introduce |
|---|---|
| Depozitul-sursă | Depozitul din care se casează BM |
| Depozitul-destinație | Depozitul în care se recepționează BM |
| BM și cantitate (sursă) | Nomenclatura și cantitatea supuse casării |
| BM și cantitate (destinație) | Nomenclatura și cantitatea ce urmează a fi recepționate |
Observație. depozitul-sursă și depozitul-destinație pot coincide — în acest caz operațiunea se execută în cadrul aceluiași depozit.
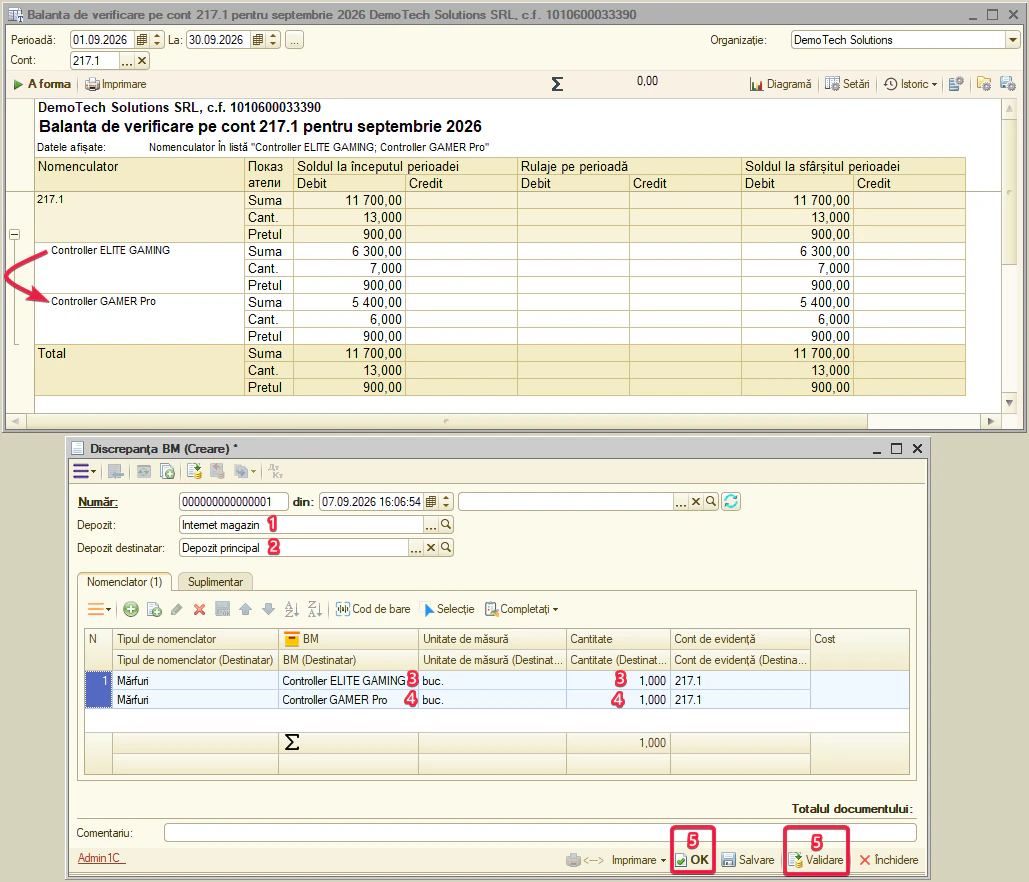
Documentul «Discrepanță» automatizează transferul BM în interiorul aceluiași tip de nomenclatură. La validare, programul calculează automat costul și generează înregistrările contabile — identice cu cele obținute la introducerea manuală a operațiunii, însă fără riscul erorilor de calcul.
Costul în cadrul discrepanței se determină automat — nu este necesară introducerea lui manuală.
Discrepanța între tipuri diferite de BM
În document, contul contabil se stabilește separat pentru sursă și pentru destinație, astfel încât tipul de nomenclatură al destinației poate diferi de cel al sursei. Datorită acestui fapt, același articol din catalogul «Nomenclatură» poate fi transferat, prin modificarea manuală a contului contabil, între conturi ale diferitelor tipuri de BM — de exemplu 211.x (materiale), 213.1 (OMVSD), 217.1 (mărfuri) și 216.1 (producție).
Atenție. nu se recomandă aplicarea acestei metode pentru UN SINGUR articol. Dacă o poziție va figura când ca marfă, când ca material, când ca OMVSD, soldurile și costul ei vor fi dispersate pe conturi diferite, iar evidența va fi denaturată.
Sfat. pentru o evidență exactă, creați articole separate — câte unul pentru fiecare tip de BM (marfă aparte, material aparte, producție aparte). Fiecare poziție va avea astfel propriul cont contabil permanent, iar «Discrepanța» va transfera corect soldurile între aceste articole.
Atenție. documentul «Discrepanță» funcționează doar cu tipurile «Mărfuri», «Materiale» și «Producție» — pentru OMVSD nu se aplică. Pentru operațiunile cu OMVSD, în locul «Discrepanței» utilizați documentul «Casare BM».
Documentul «Prelucrare»
Documentul «Prelucrare» este destinat evidenței operațiunilor prin care un tip de bun material (BM) se transformă în alt tip sau în alte tipuri de BM: de exemplu, seturile de BM se transformă în unități individuale și invers, iar articolele separate — în seturi și invers. Spre deosebire de procurare sau vânzare, în acest caz nu există mișcare de bani și nu participă agenți economici. Are loc doar o transformare internă a BM, cu redistribuirea costului între bunurile rezultate.
Două tipuri de prelucrare ale documentului
«Tip de prelucrare» din antetul documentului stabilește care element de nomenclator reprezintă «sursa» (BM care se casează), iar care reprezintă «rezultatul» (BM care se recepționează).
Completare — se casează BM-urile individuale (componentele), iar în schimb se recepționează setul sau ansamblul rezultat.
Exemplu tipic: din articole separate se formează un set cadou destinat vânzării sau unei promoții.
Descompletare — se casează BM-ul inițial (ambalaj, set sau ansamblu), iar din acesta se recepționează BM-urile individuale obținute.
Exemplu tipic: este recepționată o cutie cu 10 unități, iar acestea trebuie recepționate separat, câte o unitate, pentru vânzarea cu amănuntul.
Pregătire: componența BM
Pentru ca documentul «Prelucrare» să completeze cantitățile automat după normativ, în fișa BM trebuie introdusă componența acestuia.
În componență se indică:
- elementul de nomenclatură ce reprezintă varianta individuală (sau componentă) a articolului;
- numărul de unități obținute la despachetarea unui ambalaj.
După completare, componența trebuie marcată ca principală — doar atunci va fi preluată automat în document.
Descompletare: din seturi în evidență pe unități
Cea mai frecventă operațiune: marfa sosește în cutii, iar vânzarea se face la bucată.
În documentul «Prelucrare», tip de prelucrare «Descompletare»:
- În antet se selectează depozitul și data operațiunii.
- În partea principală (BM sursă) se specifică ambalajul (cutia) și cantitatea acestuia.
- Secțiunea «Componență» se completează automat dacă în configurarea completării componenței este setat «Da»: sistemul va înscrie singur articolul individual și cantitatea conform componenței principale din fișă.
Dacă autocompletarea nu este configurată — componența se introduce manual: se trece nomenclatura individuală și numărul de unități obținute în final.
După validarea documentului:
- ambalajele (cutiile) se casează din depozit;
- unitățile individuale se recepționează în depozit cu costul calculat conform normativului.
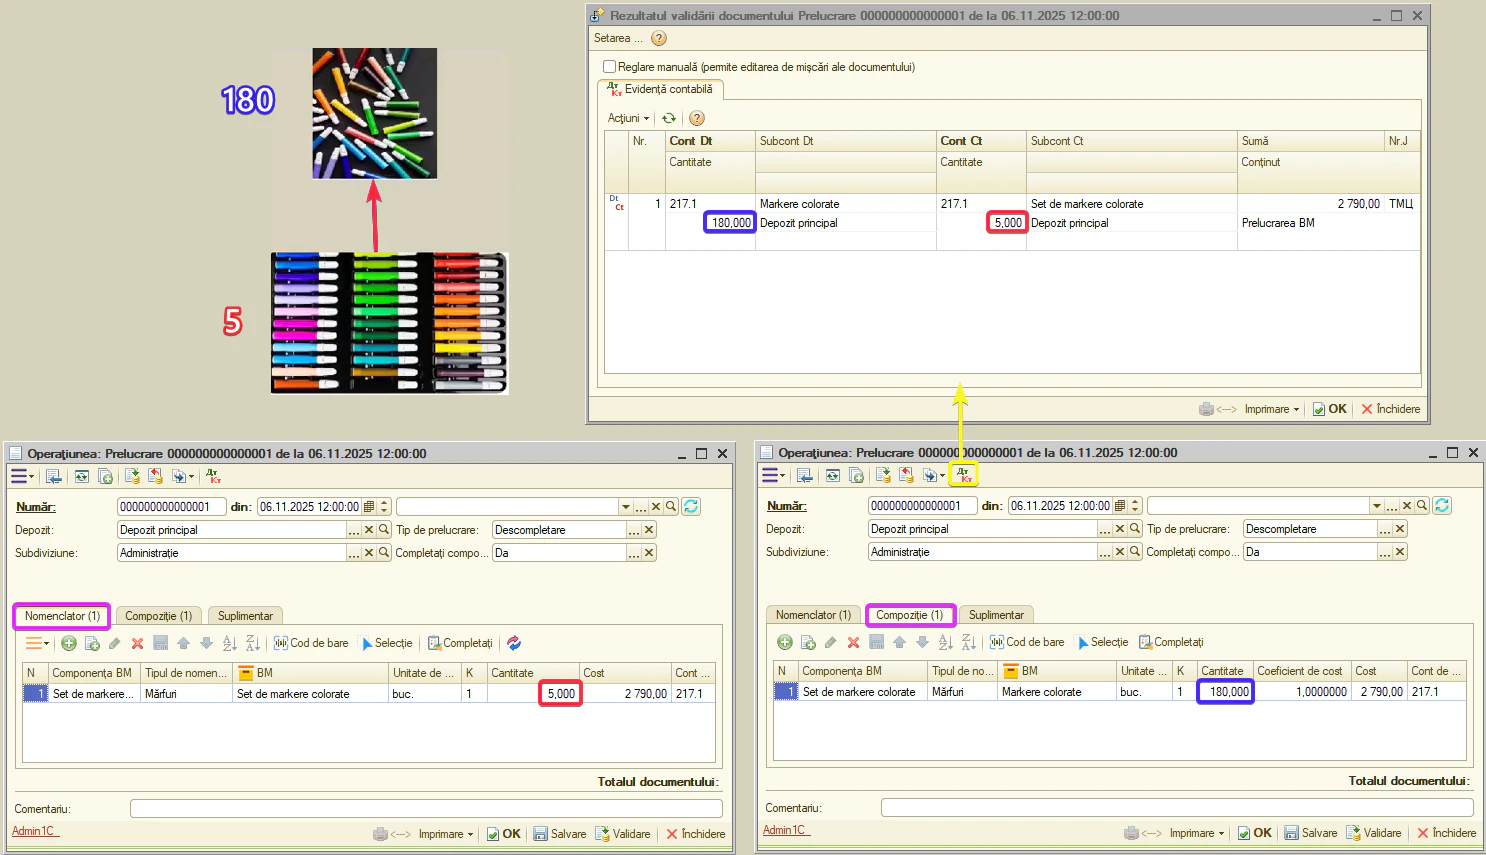
Completare: formarea seturilor
Reambalarea unităților individuale în cutii (operațiunea inversă Descompletării): dacă marfa trebuie returnată în ambalaj pentru livrare angro, se utilizează modul «Completare». Aici sursele devin unitățile individuale, iar rezultatul — ambalajul asamblat.
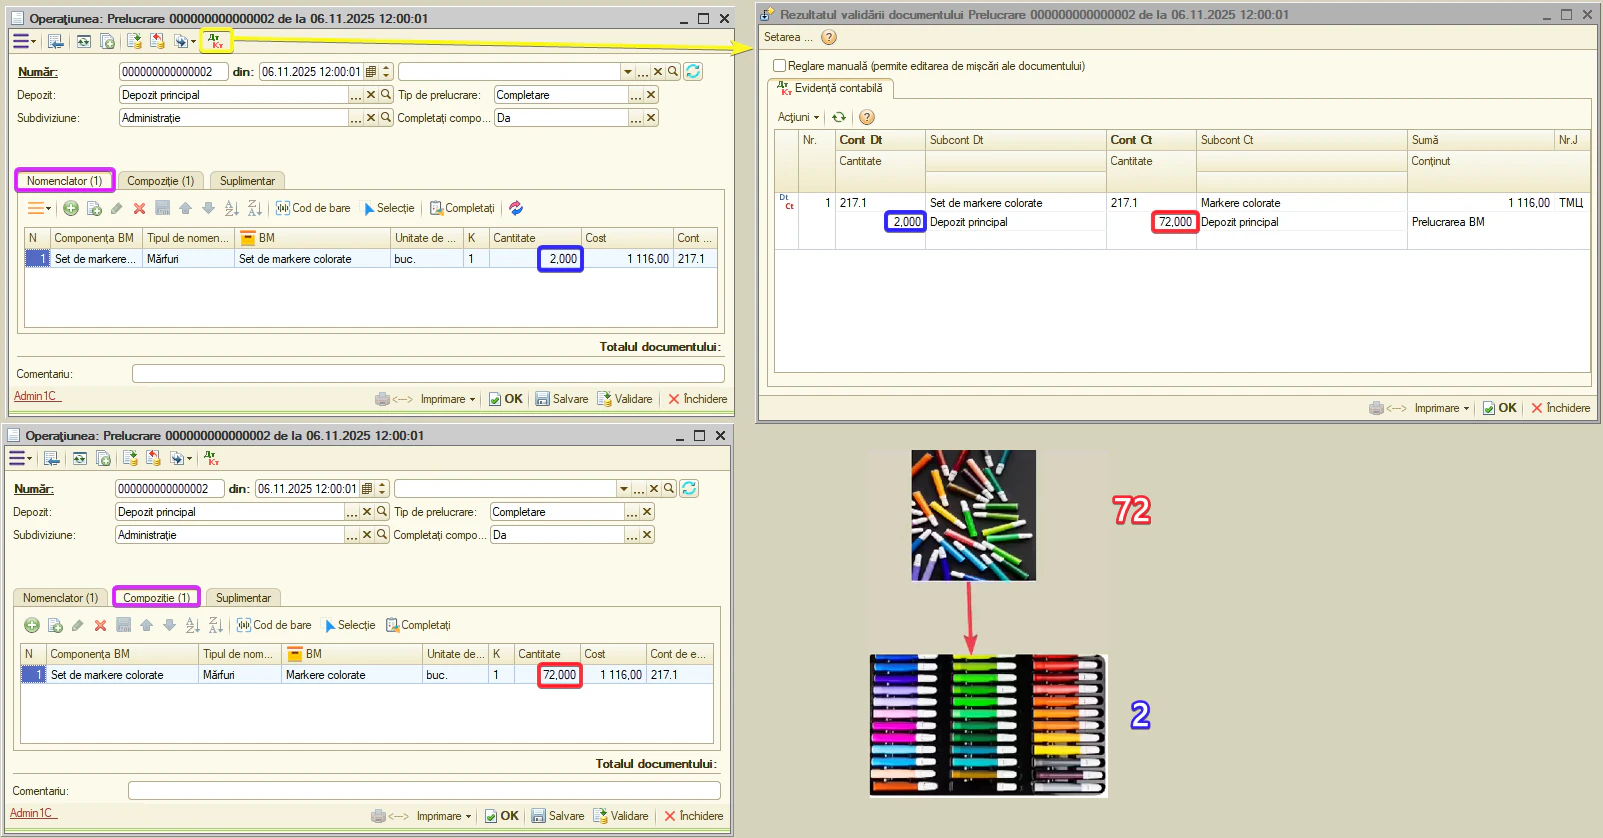
Formarea seturilor (cadou, promoționale, de licitație): în secțiunea «Componență» se includ două sau mai multe articole diferite. Programul le casează pe fiecare și recepționează setul finit ca o nouă poziție de nomenclatură.
Dezasamblarea seturilor (Descompletarea seturilor): operațiunea inversă — setul se casează, iar articolele componente revin în soldurile depozitului.
Atenție. la formarea seturilor care ulterior pot fi descompletate, este obligatoriu să se indice coeficientul de cost pentru fiecare articol component. Acest coeficient determină ce cotă din costul setului va fi restituită fiecărei poziții la dezasamblare. Fără un coeficient corect, costul componentelor la descompletarea setului va fi calculat eronat.
Coeficientul de cost: cum se calculează
Când un BM sursă, la dezasamblare, generează mai multe poziții diferite cu cote de cost distincte, se folosește câmpul «Coeficient» din componență.
Sfat. dacă toate pozițiile au cote egale, coeficienții sunt identici și pot fi omiși (=1) — costul se va distribui în mod egal.
Ce trebuie reținut
Documentul «Prelucrare» nu generează formule contabile privind decontările cu furnizorii sau cumpărătorii — este exclusiv o operațiune depozitară de transformare a BM.
Permite obținerea, la dezasamblare, a oricărui număr de articole BM, nu doar a unuia singur. Esențial este să se specifice corect cantitatea și coeficientul de cost pentru fiecare poziție obținută.
Dacă componența BM nu este marcată ca principală, secțiunea «Componență» nu se va completa automat — va trebui introdusă manual la fiecare document.
Sfat. completarea automată după componență accelerează considerabil lucrul, mai ales la operațiunile regulate cu aceleași ambalaje — nu mai este nevoie să calculați de fiecare dată manual cantitatea și costul unităților individuale.