Виды номенклатуры
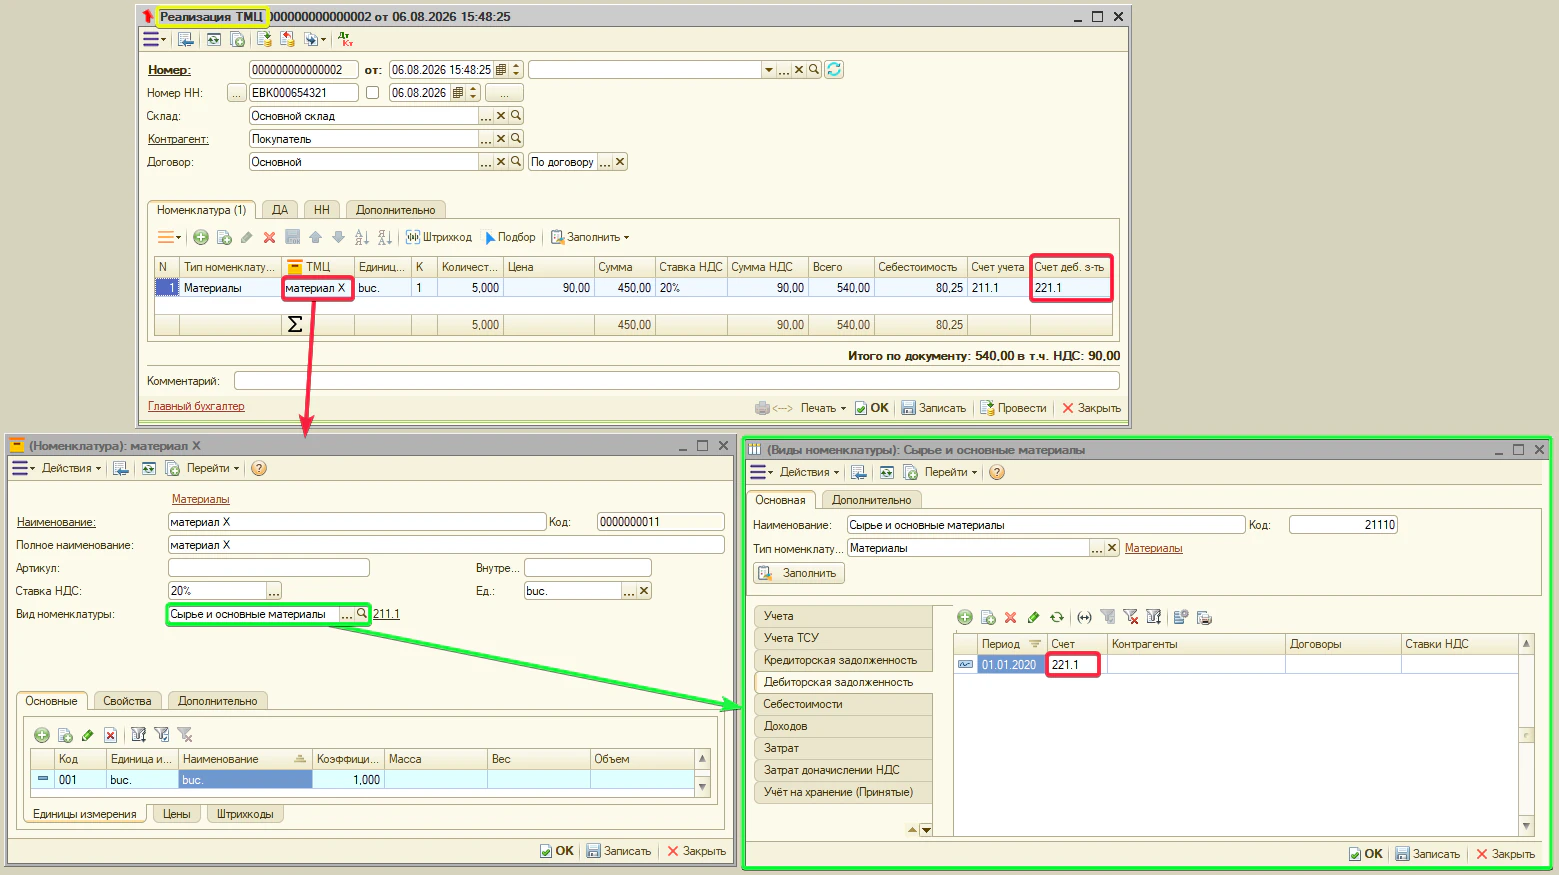
У каждого элемента справочника «Номенклатура» обязательно указывается «Вид номенклатуры». Это один из ключевых реквизитов: он определяет, как программа будет учитывать данный объект и какие бухгалтерские счета подставит в документы.
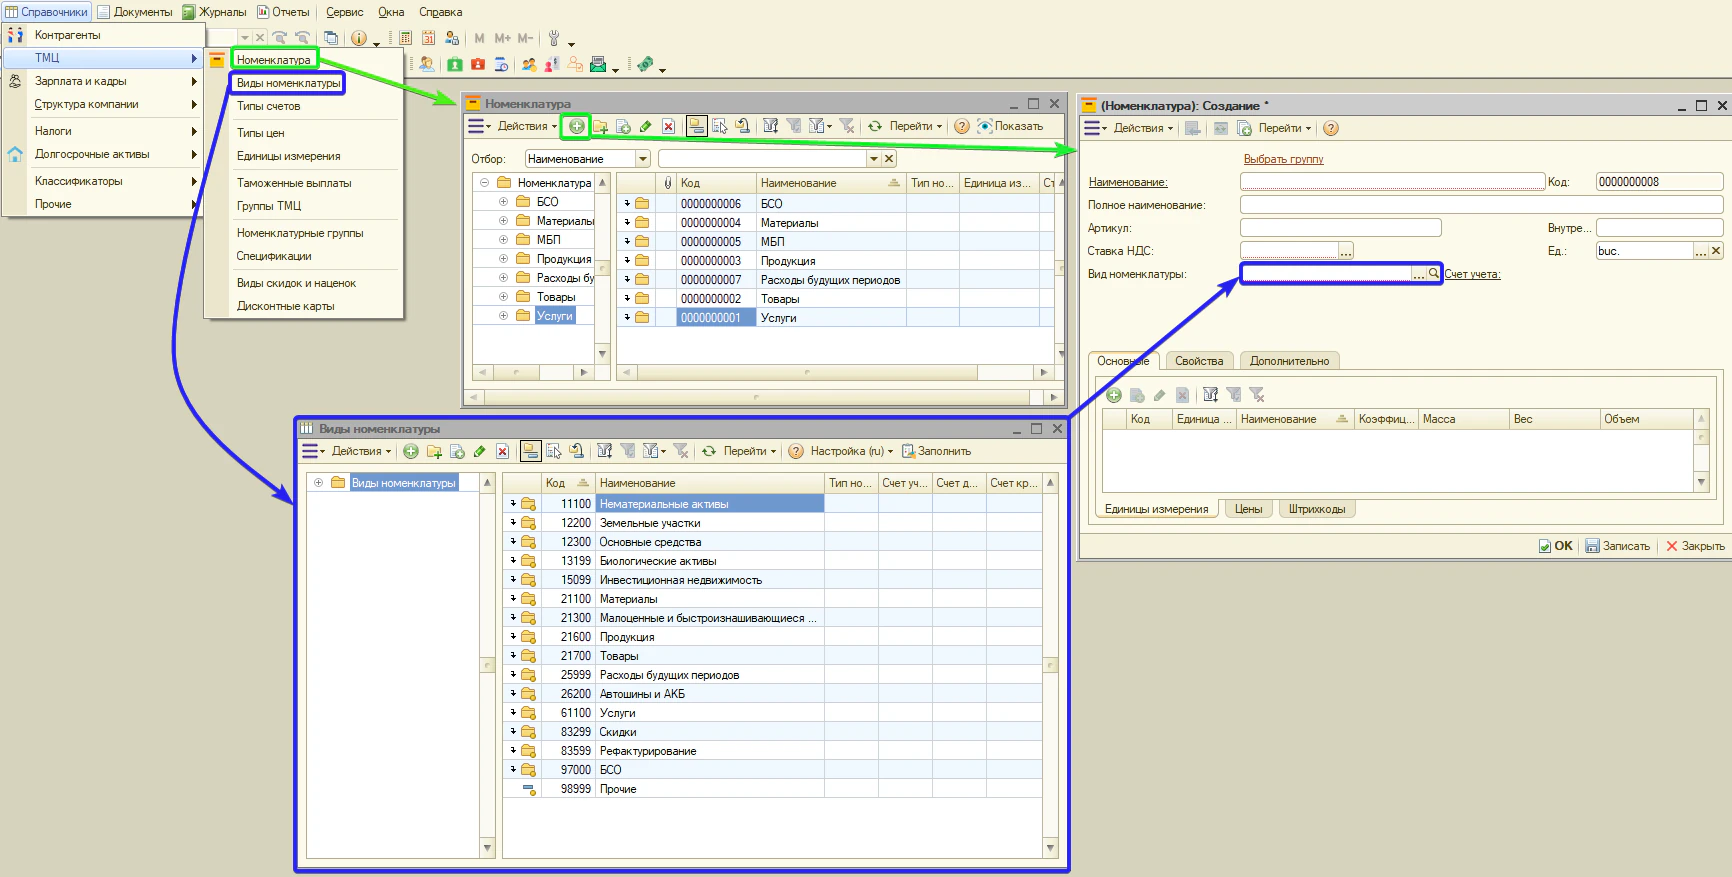
Именно по виду номенклатуры программа автоматически заполняет счета в документах «Поступление ТМЦ», «Реализация ТМЦ», «Перемещение ТМЦ», «Списание ТМЦ» и других.
Что такое «Вид номенклатуры» и зачем он нужен
«Вид номенклатуры» нужен для того, чтобы один раз настроить правила учёта элемента. После этого программа сама подставляет нужные счета во всех документах, где используется этот элемент. Бухгалтеру не приходится вручную выбирать счета при каждом поступлении, реализации, перемещении или списании.
Совет. настройте вид номенклатуры один раз правильно — и программа сама заполнит счета в каждом документе. Ручная правка счетов в каждой строке неудобна и опасна: легко ошибиться и «разъехаться» по остаткам.
Примечание. «Вид номенклатуры» охватывает не только товары и материалы, но и услуги, долгосрочные активы, расходы будущих периодов и прочее.
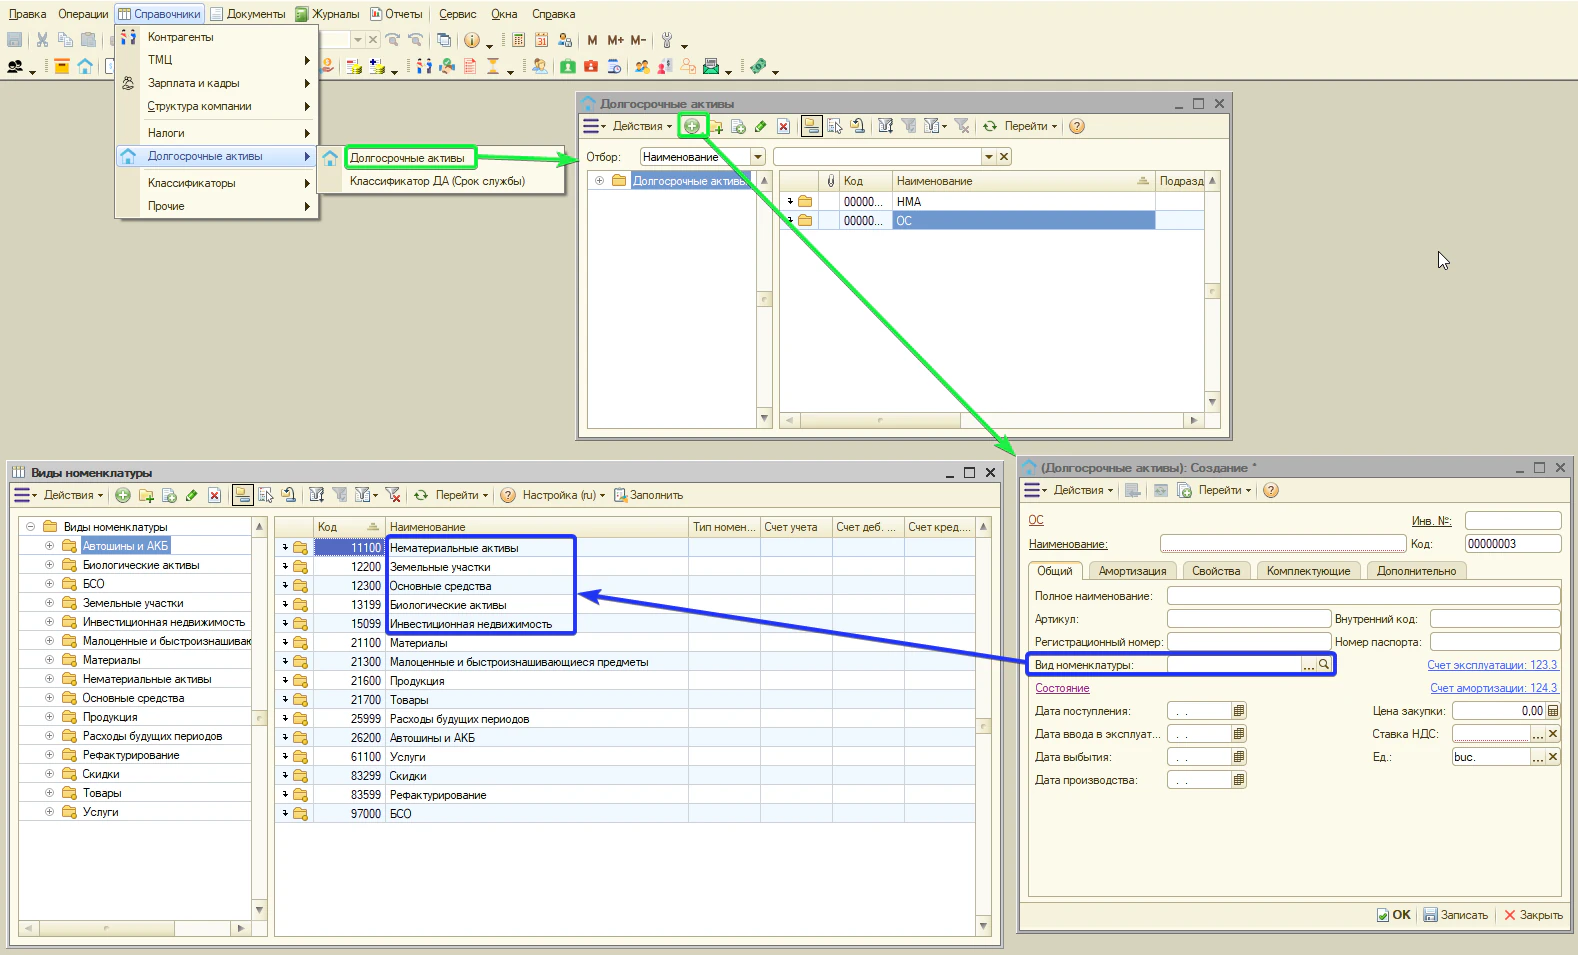
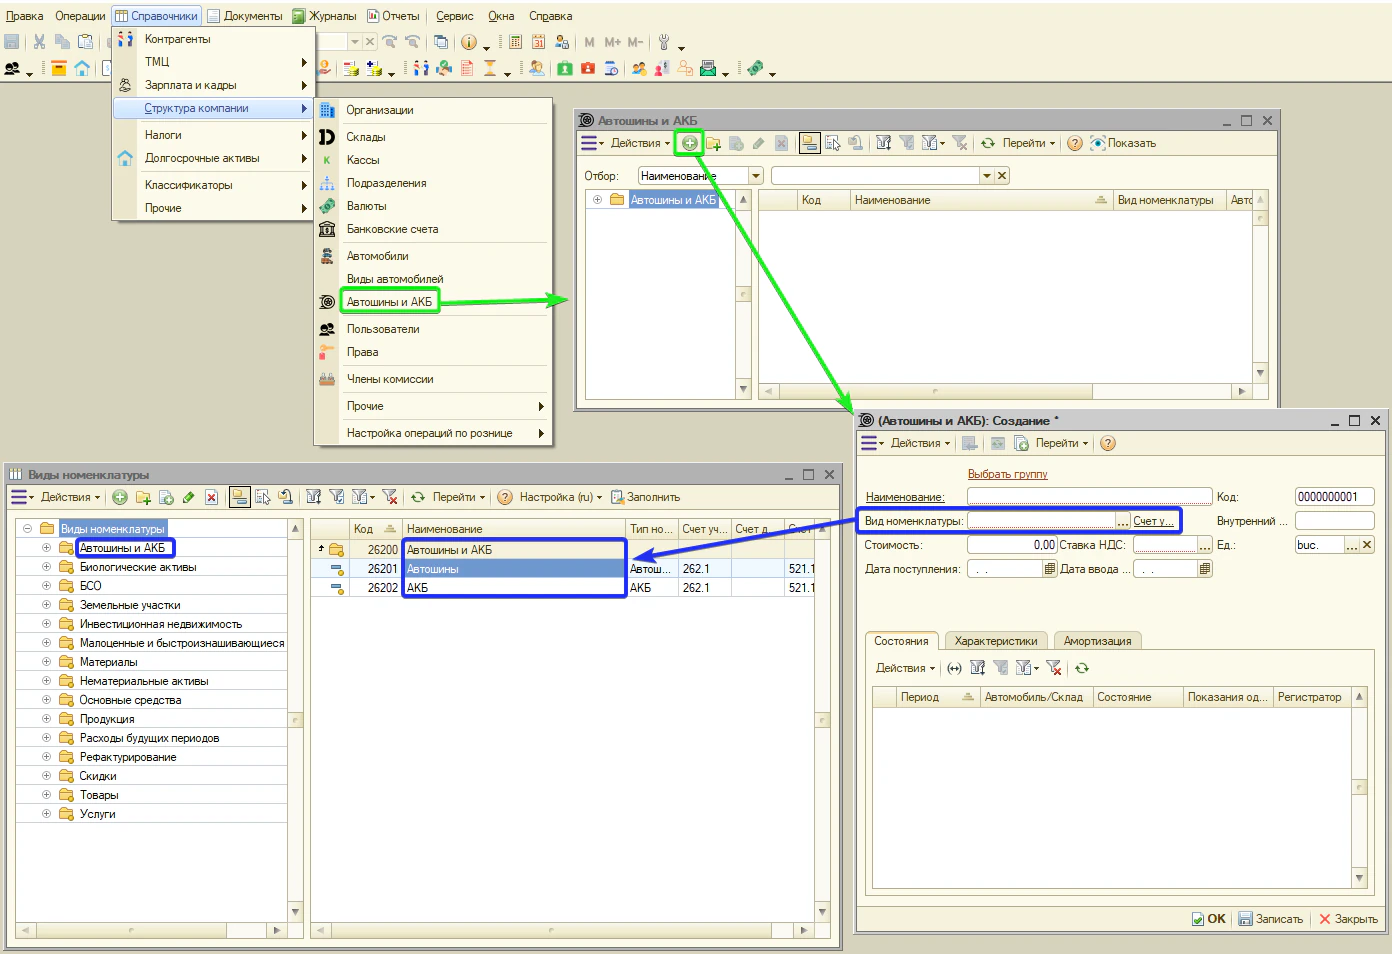
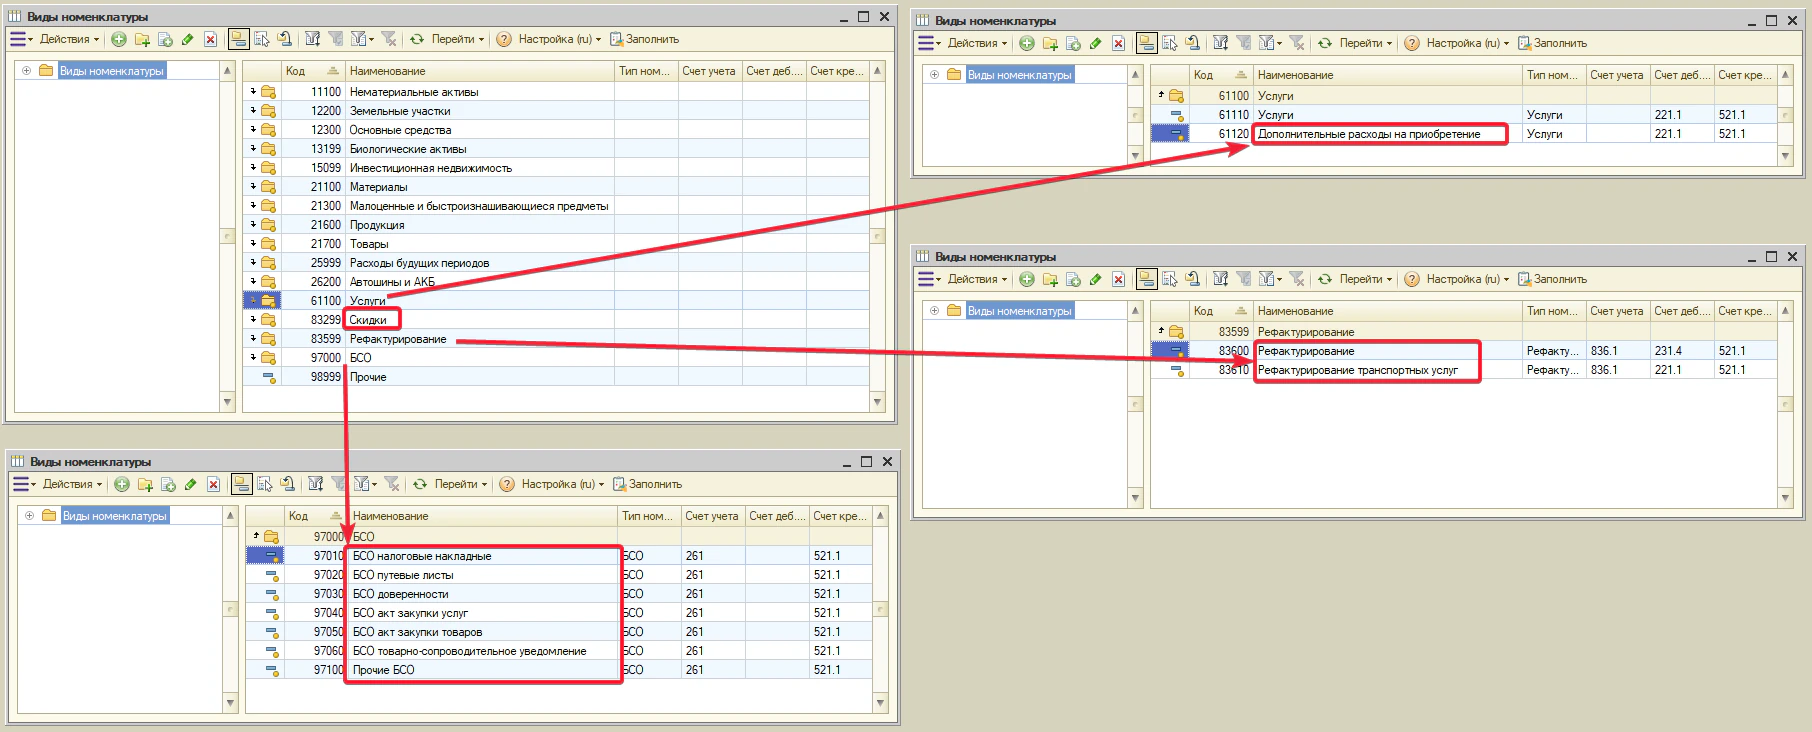
Примечание. среди предопределённых видов номенклатуры есть виды, которые используются специальными механизмами программы. Их не назначают обычным товарам, материалам или услугам. К служебным относятся:
- «Скидки» — механизм скидок и наценок;
- виды БСО под конкретные документы («БСО налоговая накладная», «БСО ТСУ», «БСО доверенность», «БСО путевой лист» и др.) — нумерация бланков строгой отчётности;
- «Дополнительные расходы на приобретение» — отнесение дополнительных расходов (транспорт, таможня и т.п.) на стоимость приобретения;
- виды рефактурирования.
Счета на вкладках у таких видов настраиваются как обычно — «служебность» не блокирует их.
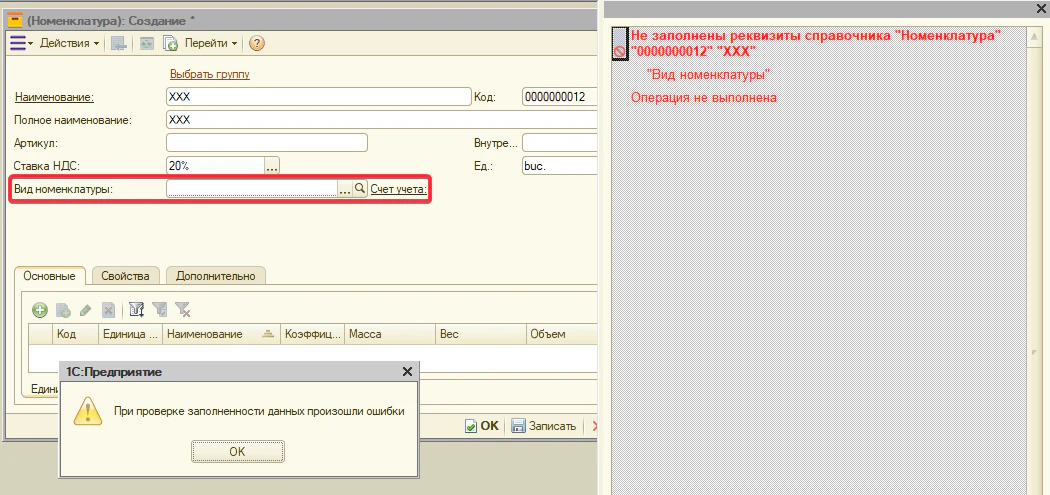
Вид номенклатуры в справочнике «Номенклатура»
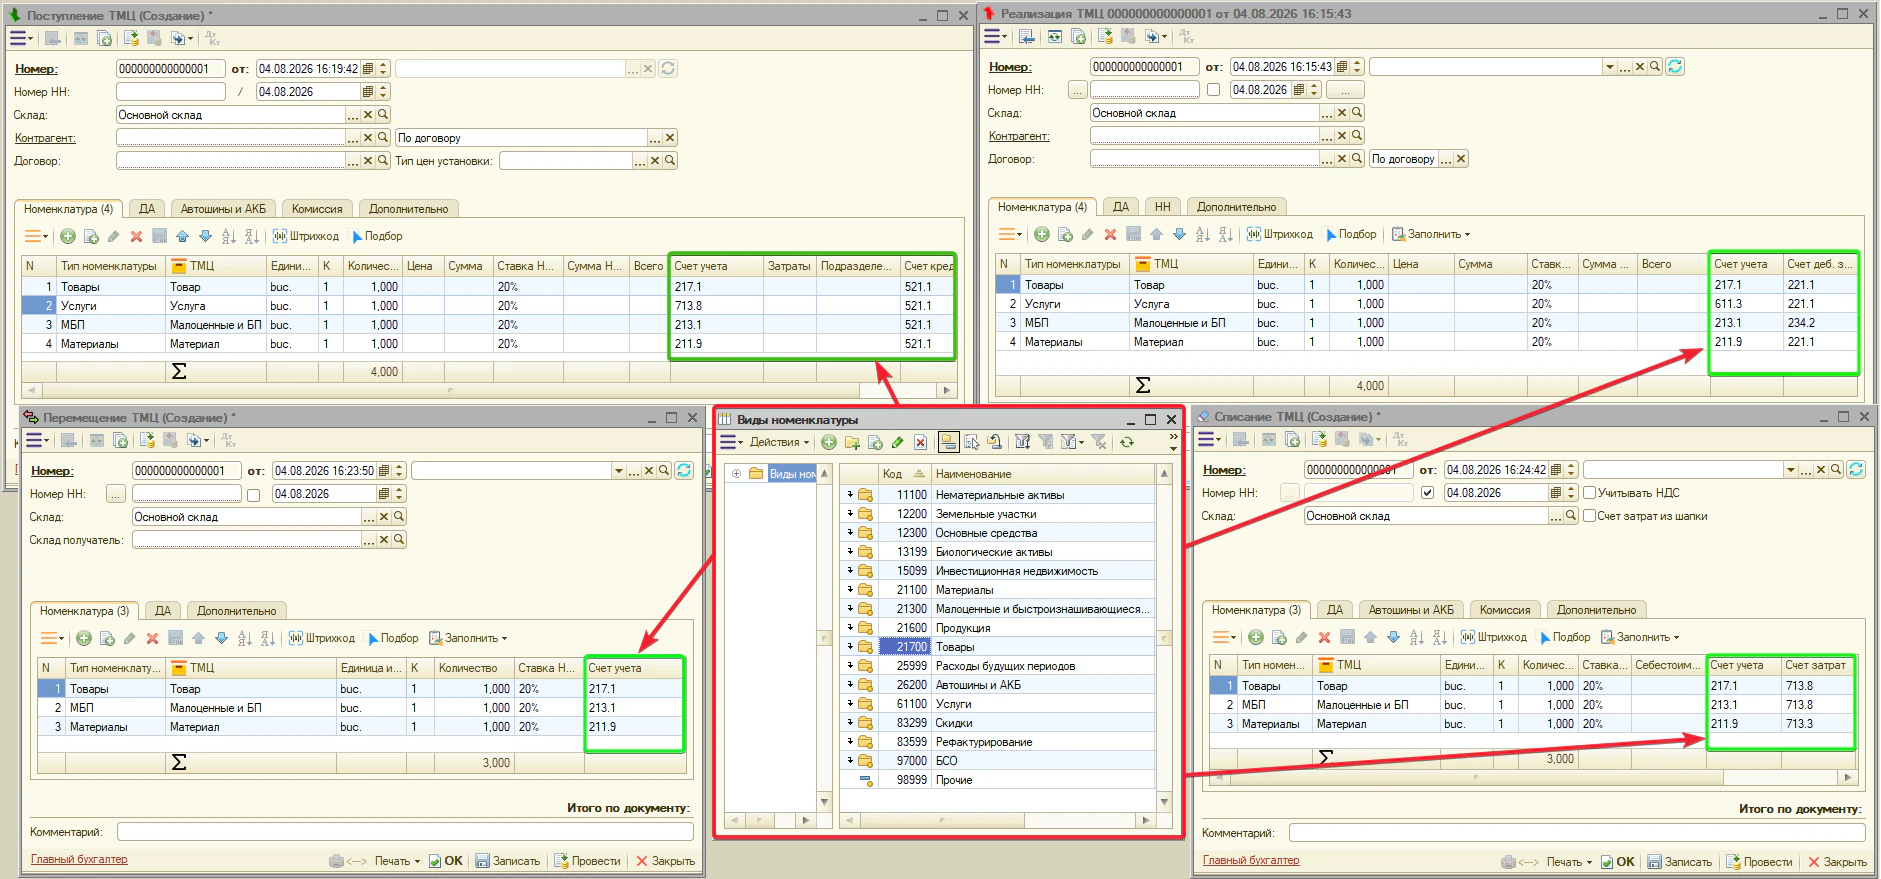
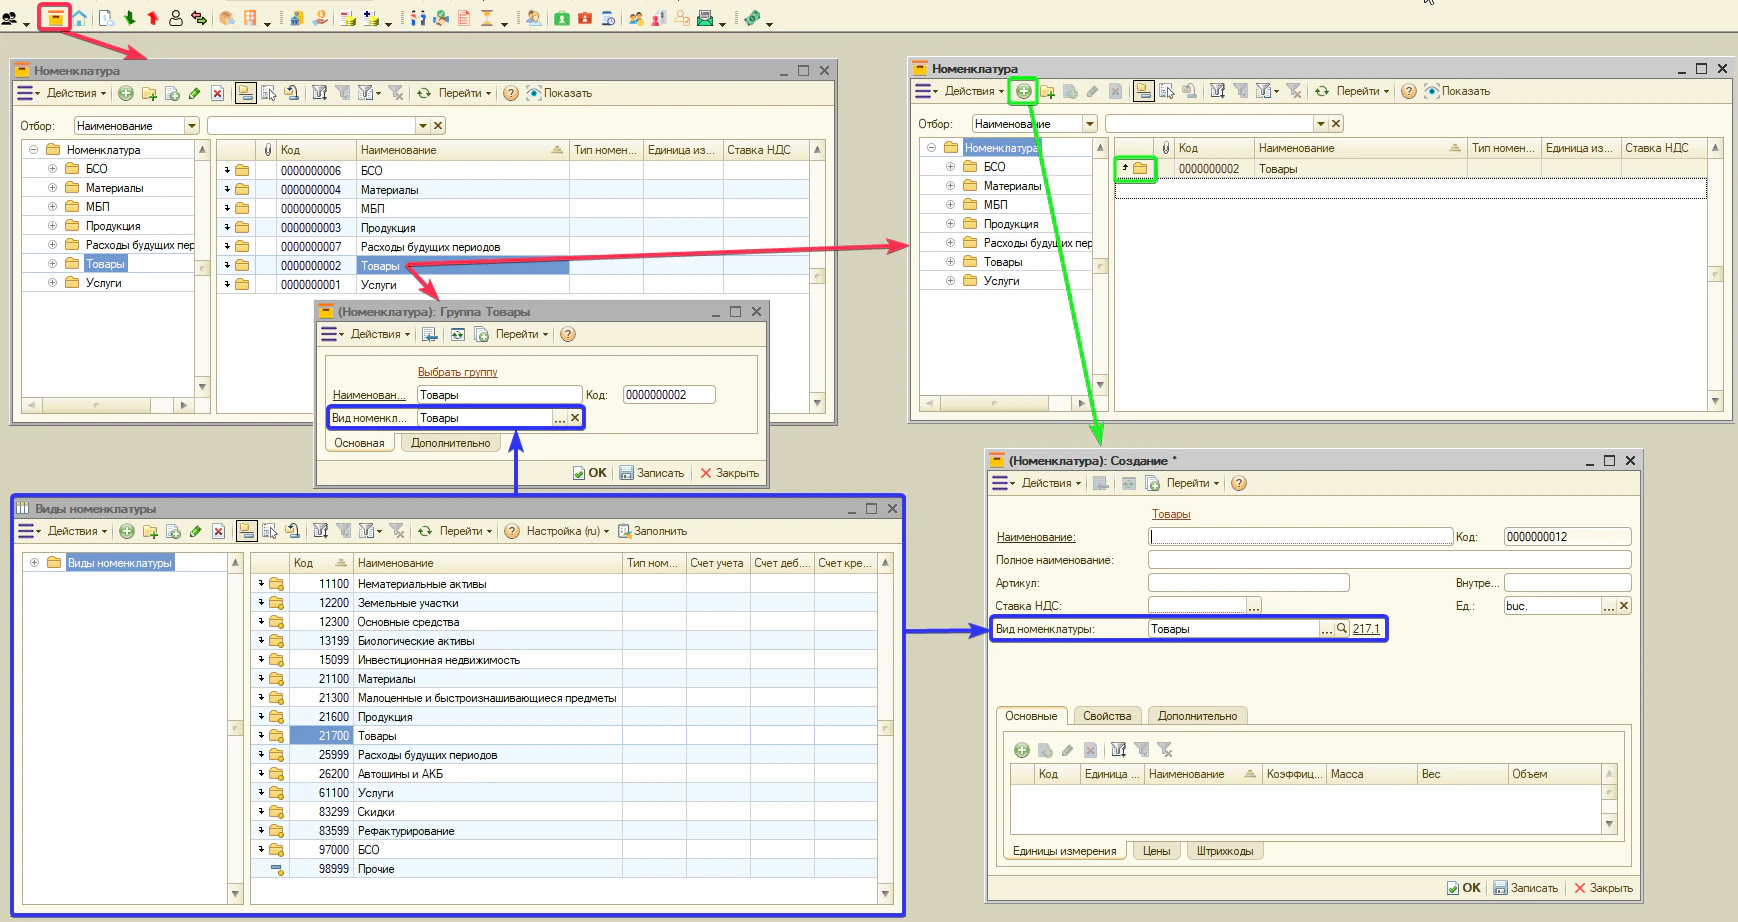
При создании нового элемента в справочнике «Номенклатура» реквизит «Вид номенклатуры» обязателен. Без него программа не сможет автоматически заполнять документы.
В справочнике «Номенклатура» можно указать «Вид номенклатуры» прямо в карточке группы. Тогда при создании новых элементов в этой группе «Вид номенклатуры» заполнится автоматически.
Совет. Группируйте элементы с одинаковым видом номенклатуры — это избавит вас от ручного заполнения одного и того же поля в каждой карточке.
Как устроены вкладки со счетами
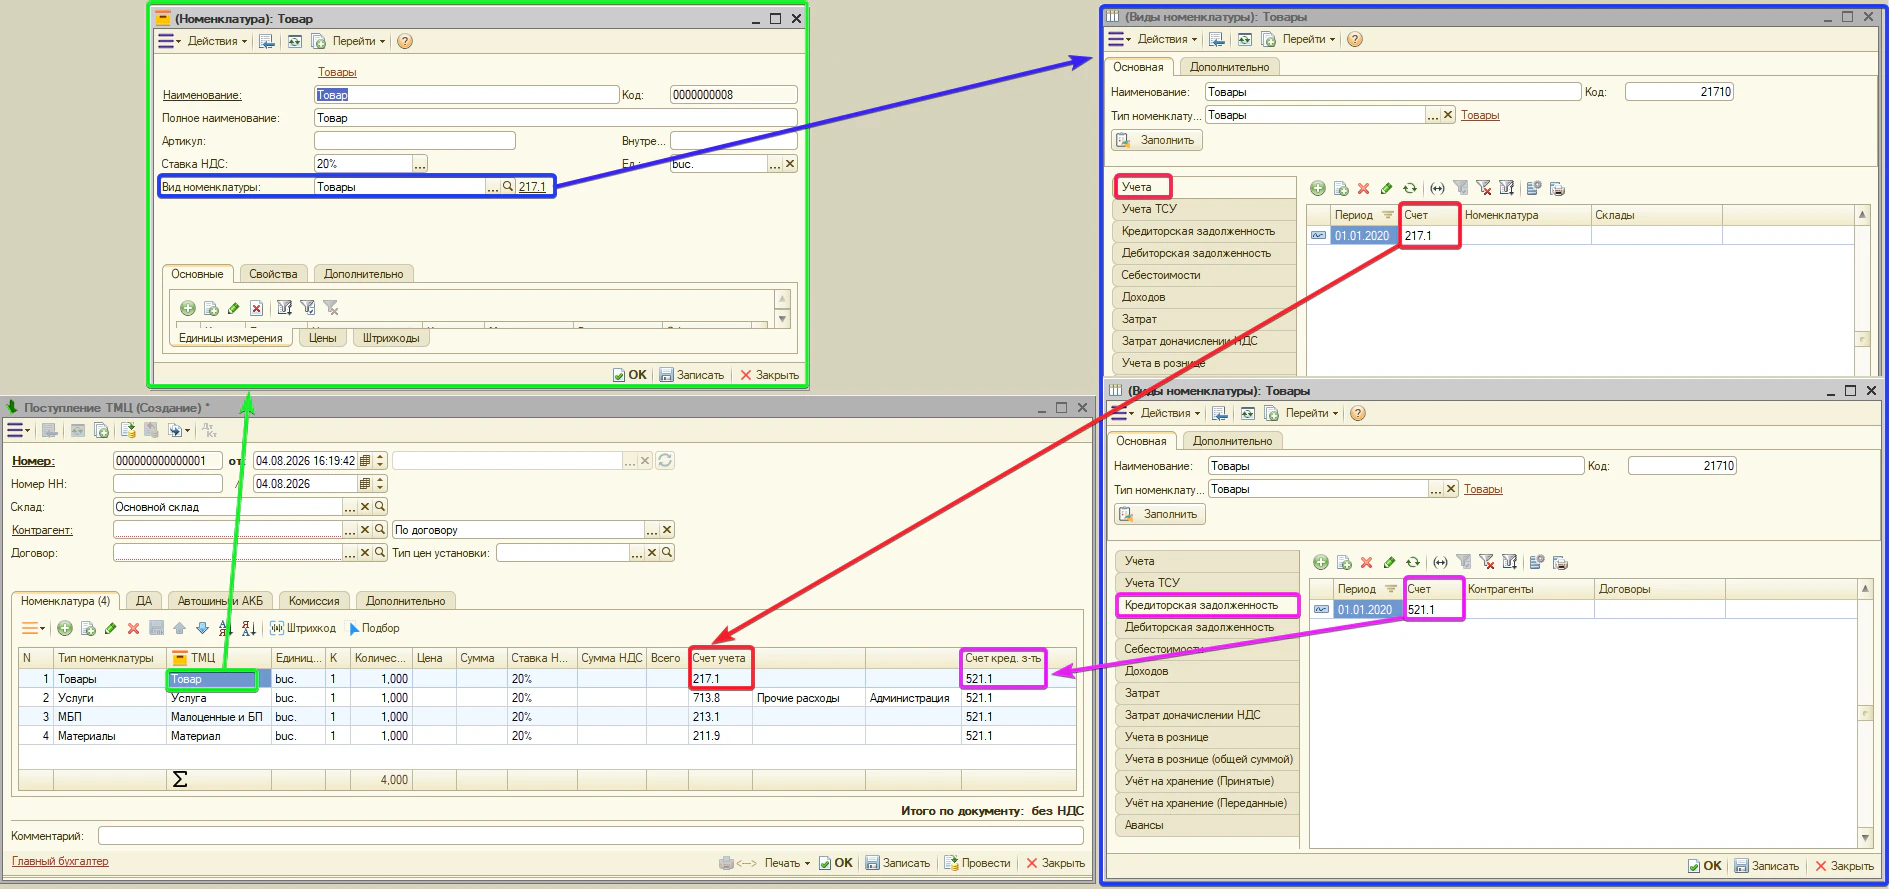
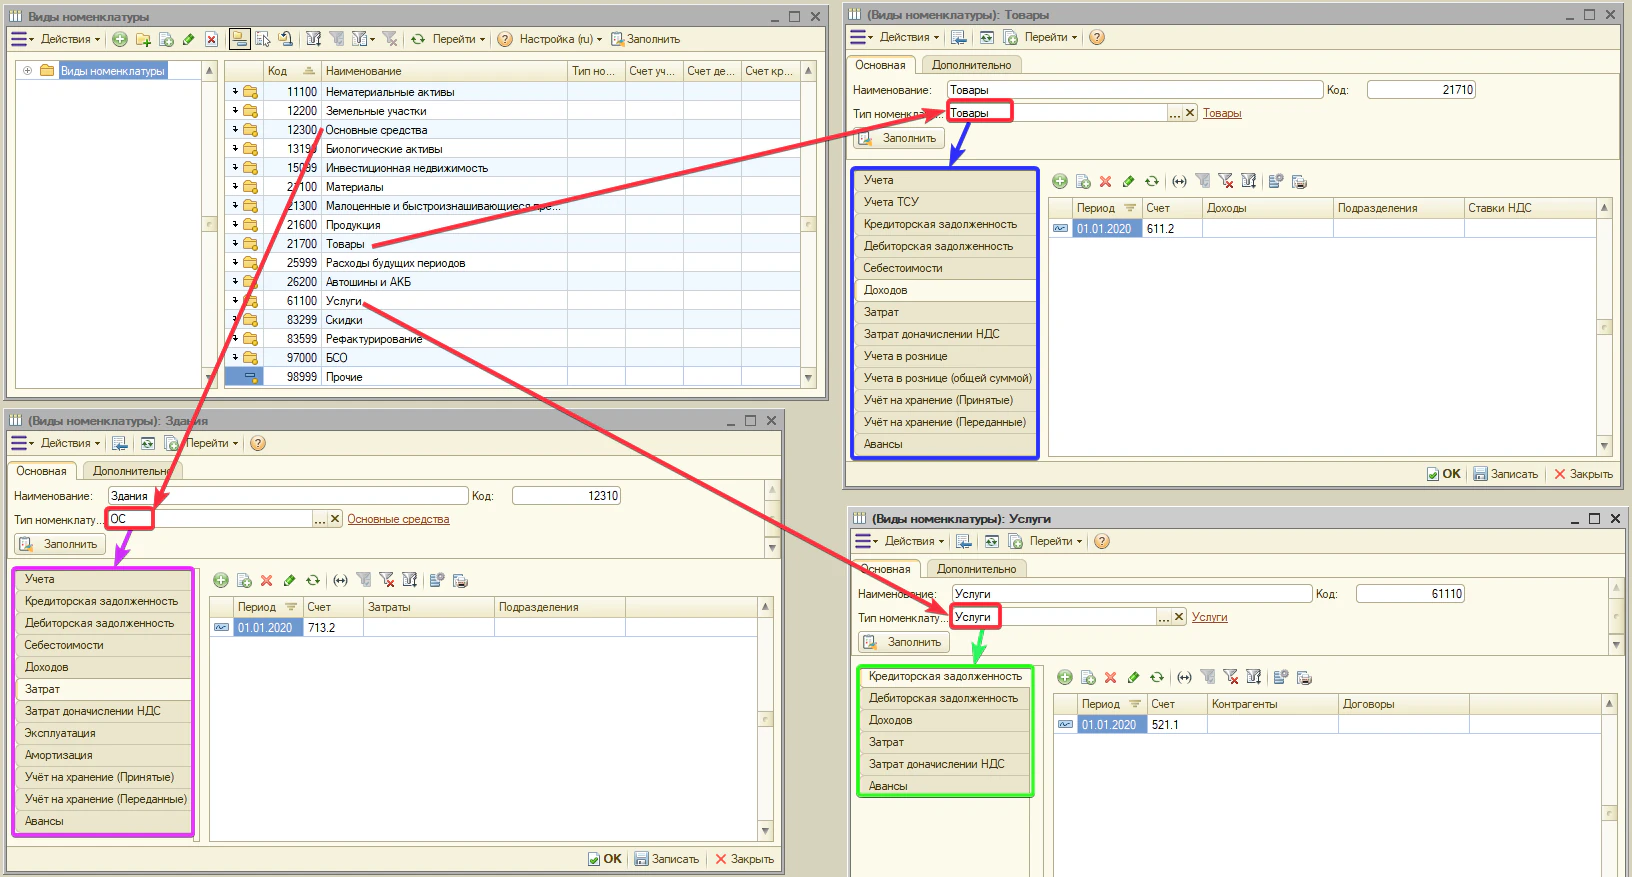
Слева в карточке расположен список вкладок. Каждая вкладка отвечает за свой раздел учёта (например, «Учёта», «Доходов», «Затрат», «Кредиторская задолженность»). На каждой вкладке задаются правила: какой счёт учёта (и с какими разрезами аналитики) будет автоматически подставляться в документы для этого вида номенклатуры.
Важно понять два правила:
- Набор вкладок зависит от ТИПА НОМЕНКЛАТУРЫ. Для услуги показываются одни вкладки, для товара — другие, для основного средства — третьи. Ниже разобран каждый тип отдельно.
- Каждая вкладка «отвечает» за конкретный документ и конкретную колонку (или проводку) в нём. Именно этот счёт программа и подставит.
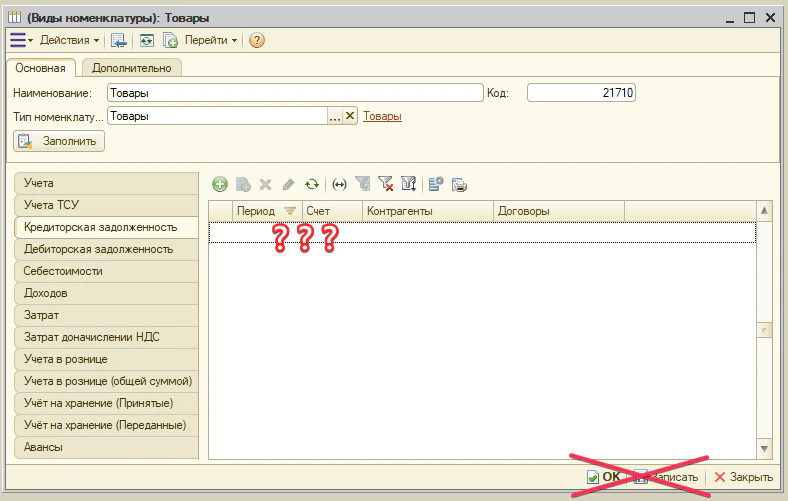
Внимание. заполняйте счета на ВСЕХ вкладках, даже если сейчас часть из них не используется. Пустой счёт может привести к тому, что программа откажется применять вид в документе. Ориентируйтесь на аналогичный существующий вид.
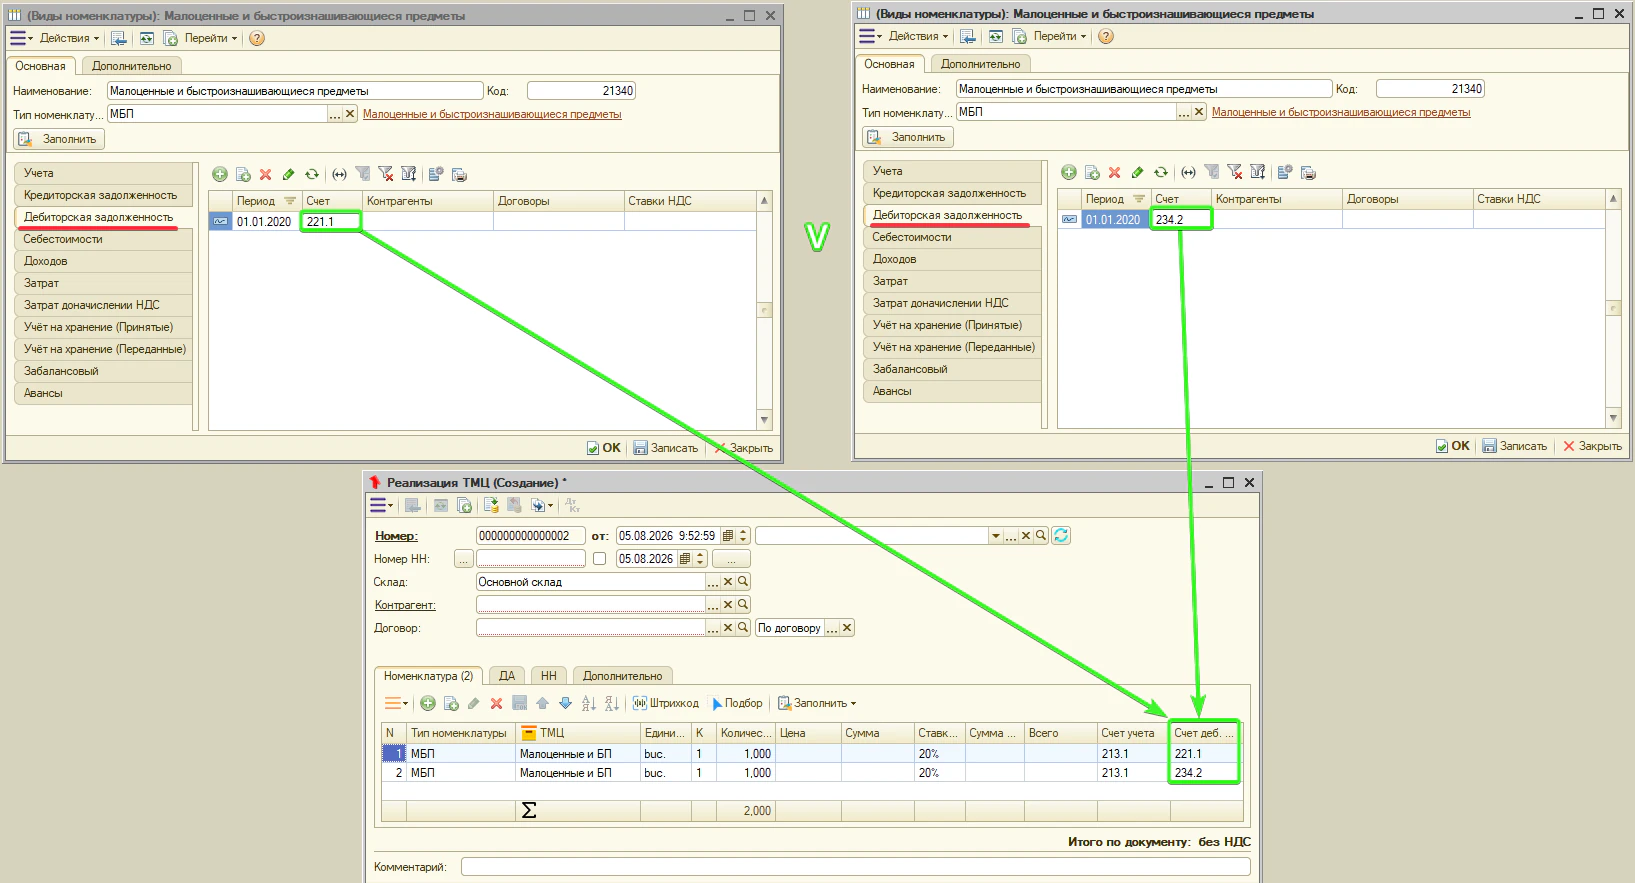
Примечание. конкретные счета, показанные ниже (521.1, 221.1, 611.3 и т.п.), — это типовые значения. В вашей базе они могут отличаться: точный счёт хранится в самом виде. Здесь важнее понять, ЗА ЧТО отвечает каждая вкладка.
Ниже — описание вкладок по каждому типу номенклатуры.
Тип номенклатуры: Товары
Ценности, приобретённые для перепродажи.
- Учёта — счёт учёта товара на складе. Типовое — 217.1. Документы: «Поступление ТМЦ», «Реализация ТМЦ», «Реализация ТМЦ физическим лицам», «Перемещение ТМЦ», «Списание ТМЦ», «Оприходование ТМЦ», «Инвентаризационная опись», «Пересортица ТМЦ», «Переработка», «Возврат ТМЦ поставщику», «Возврат ТМЦ от покупателя», «Импорт ТМЦ», «Экспорт ТМЦ», розничные документы и документы ответственного хранения.
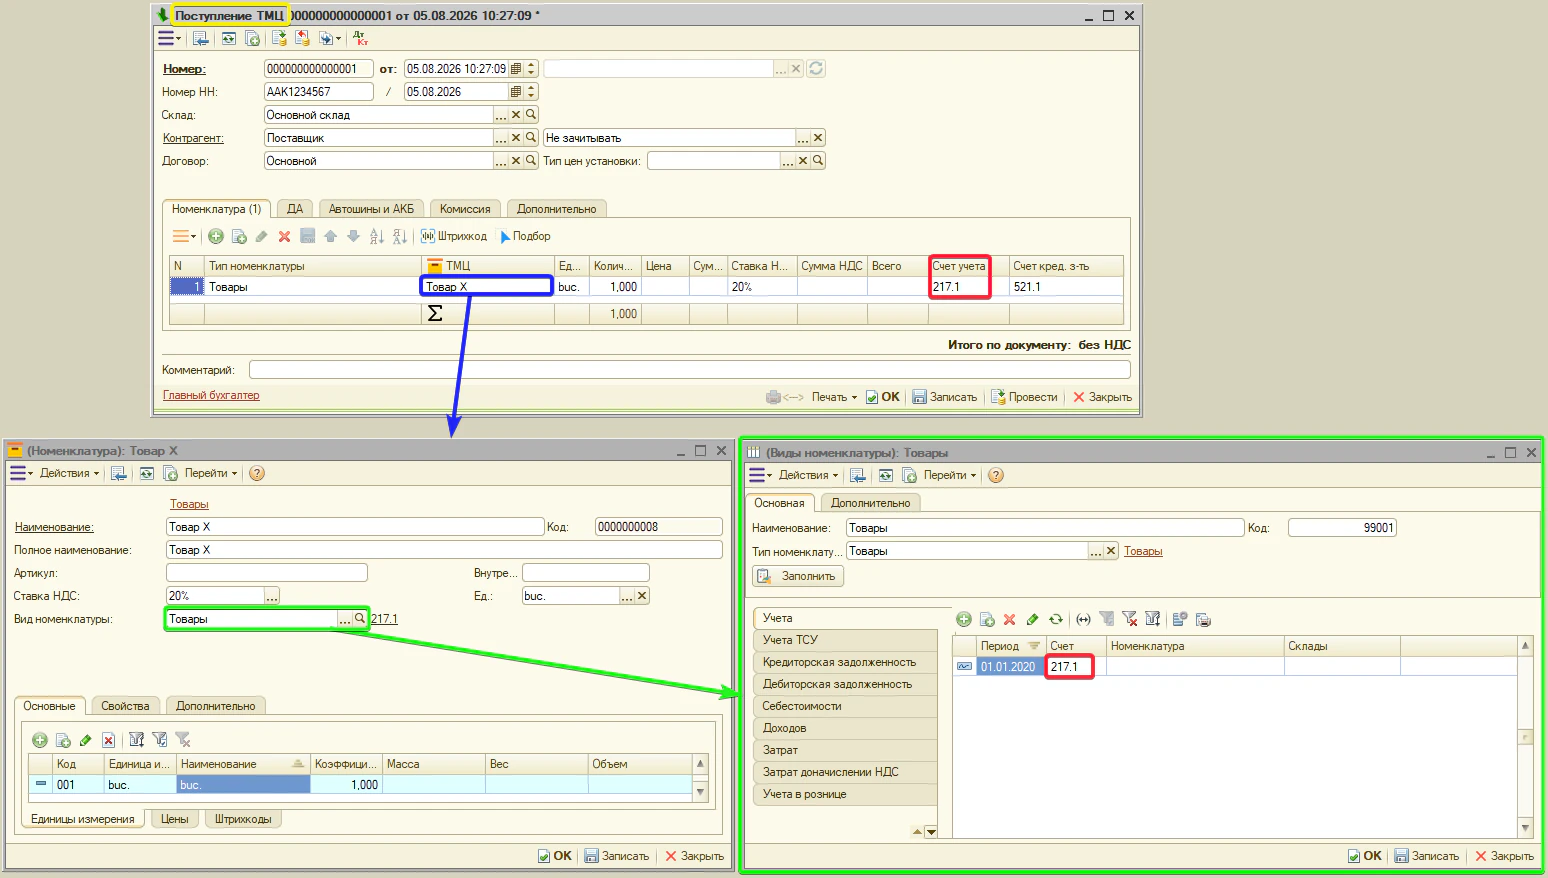
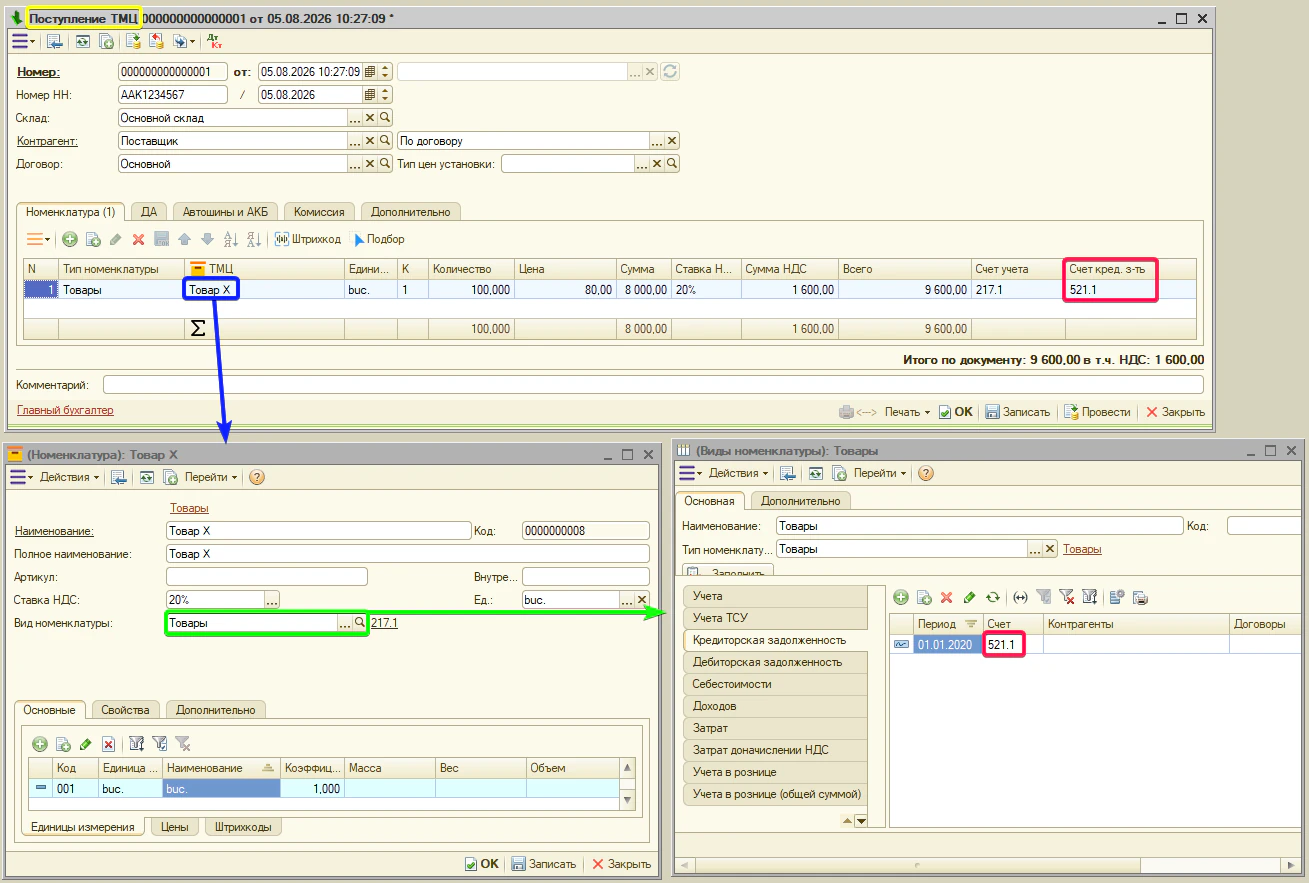
- Кредиторская задолженность — счёт расчётов с поставщиком. Типовое — 521.1. Документы: «Поступление ТМЦ», «Возврат ТМЦ поставщику».
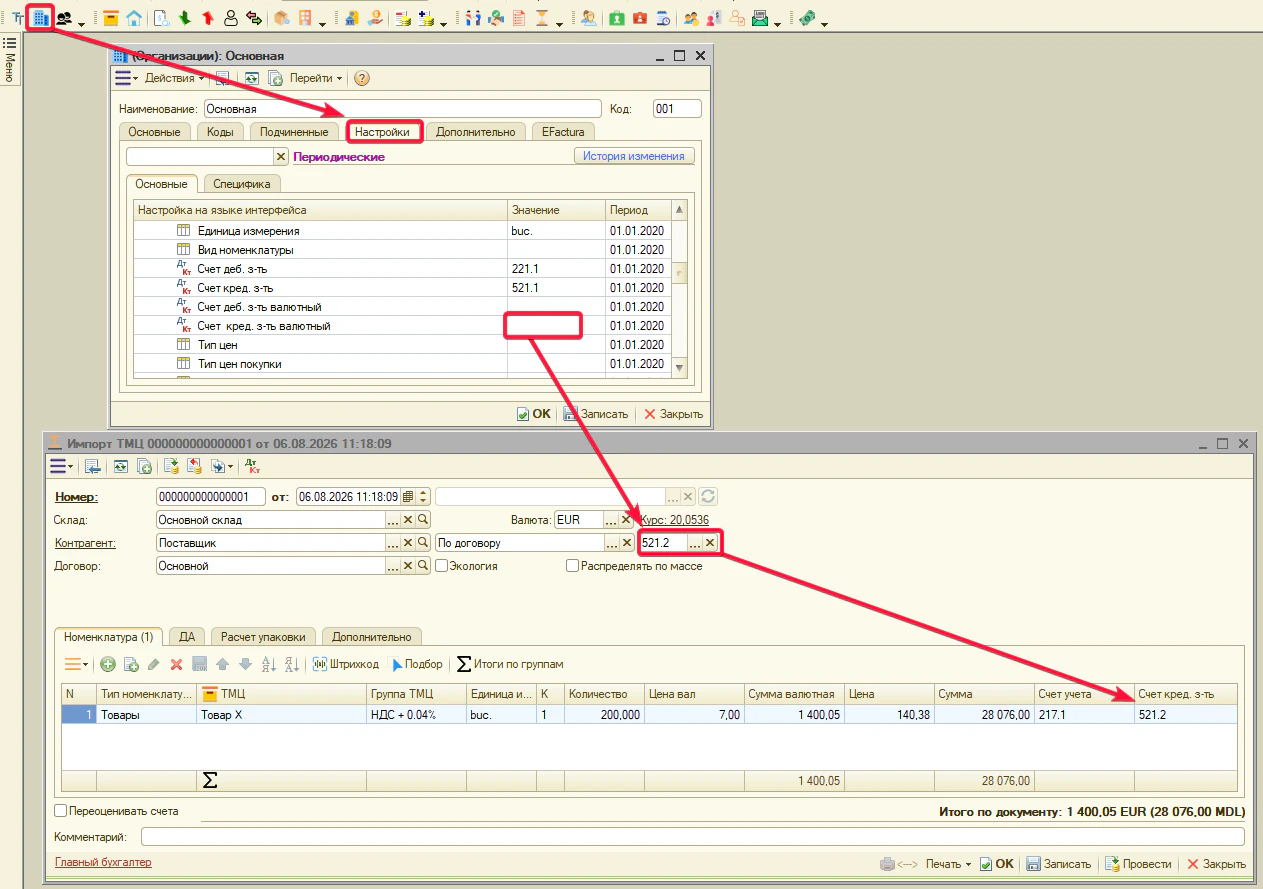
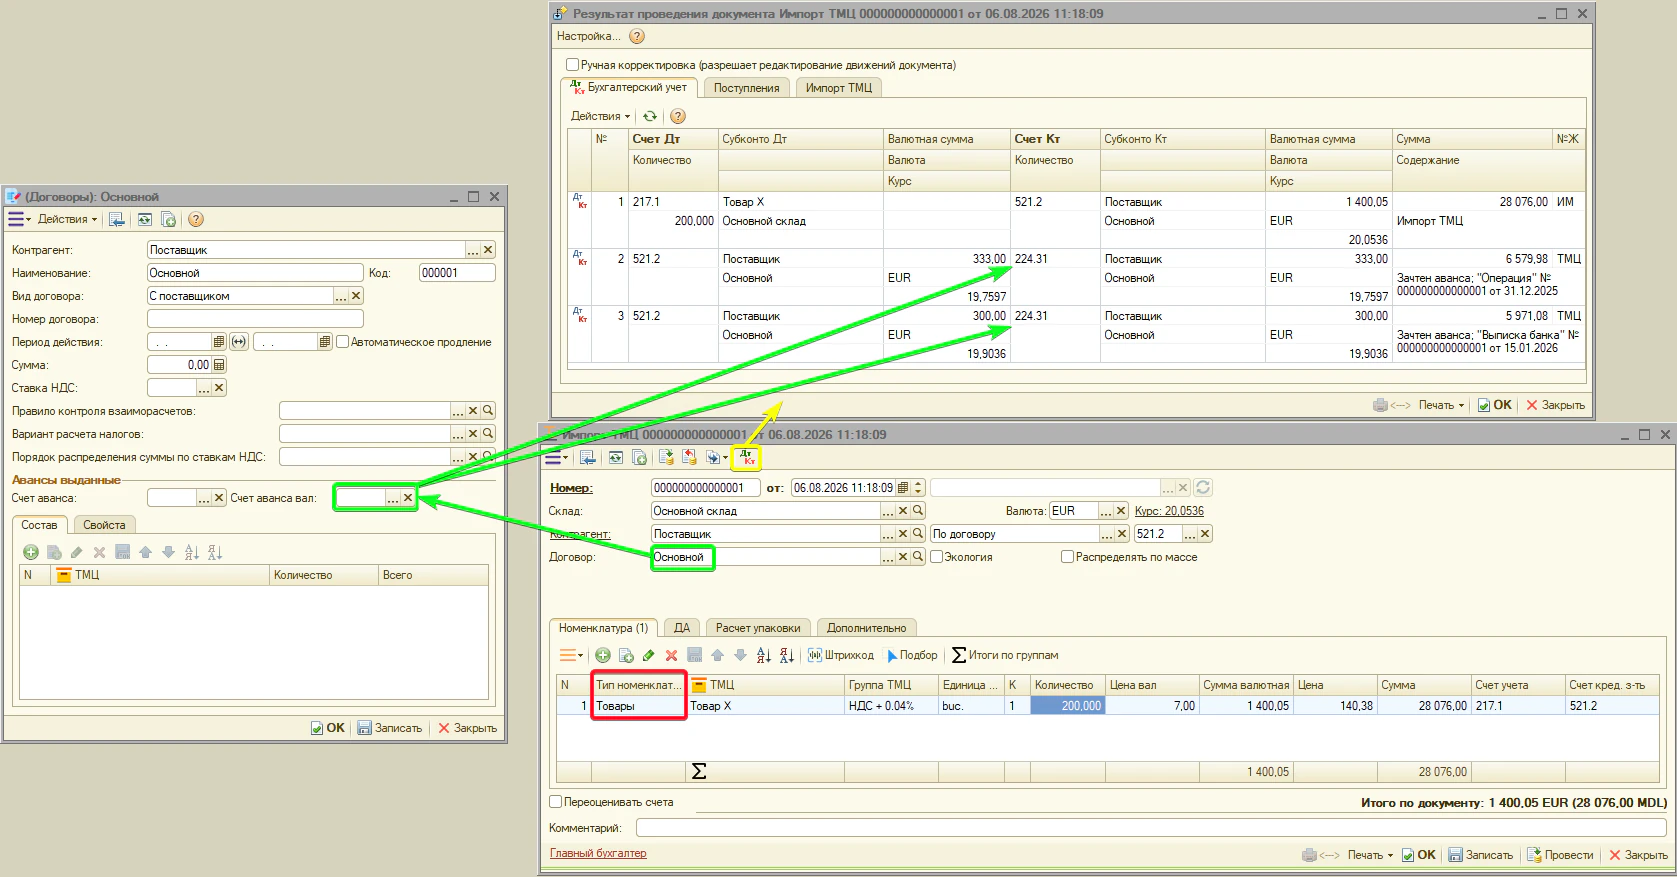
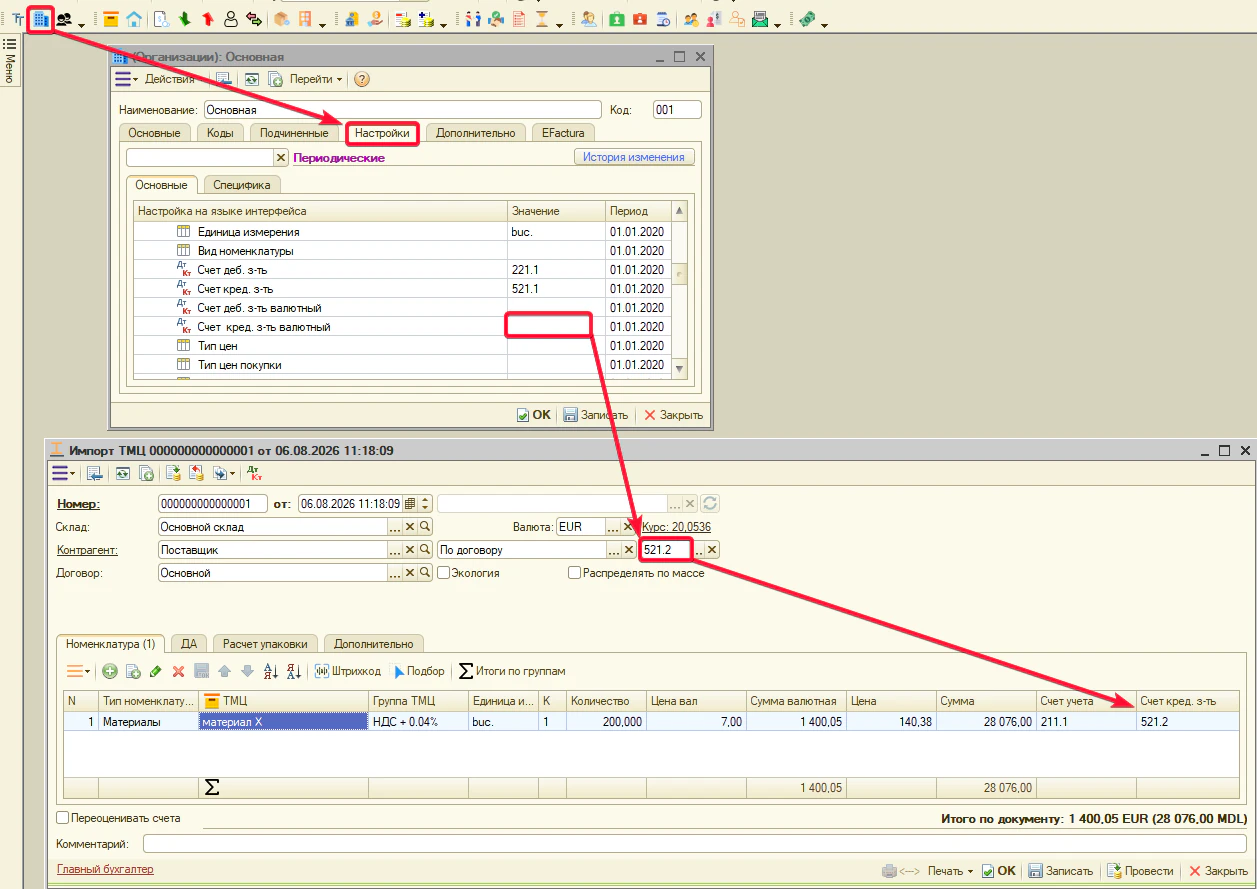
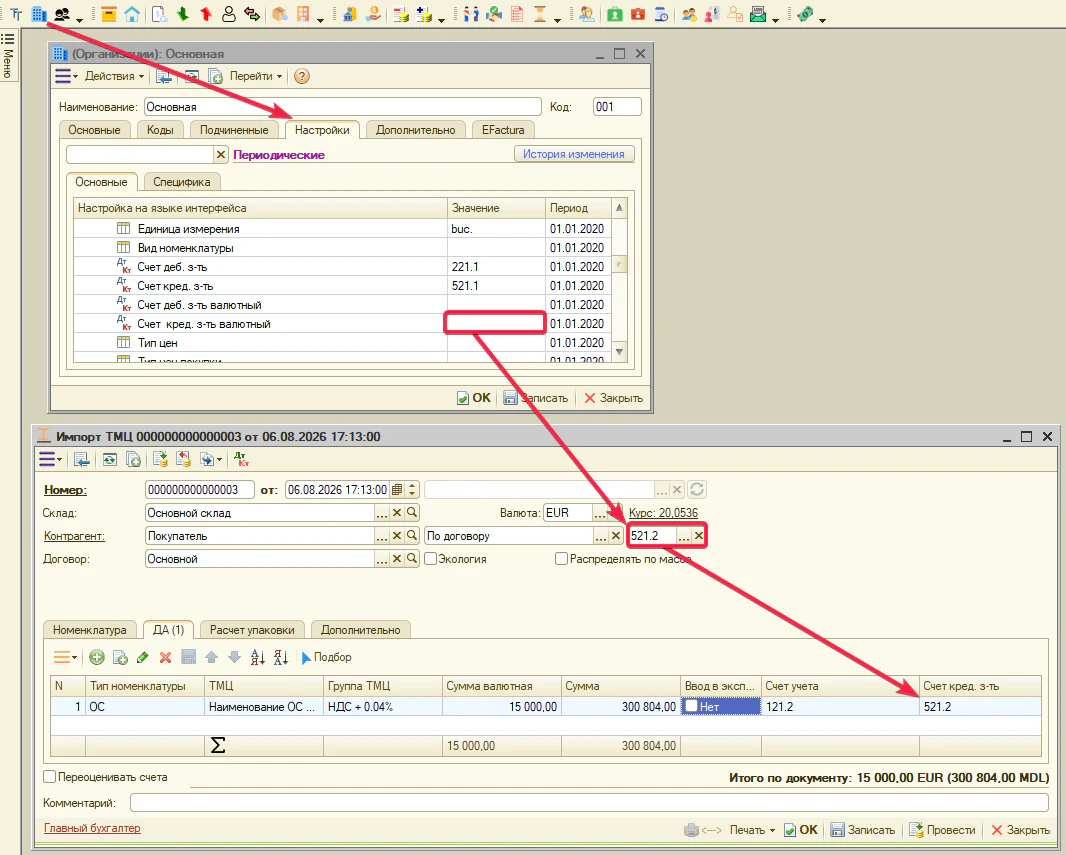
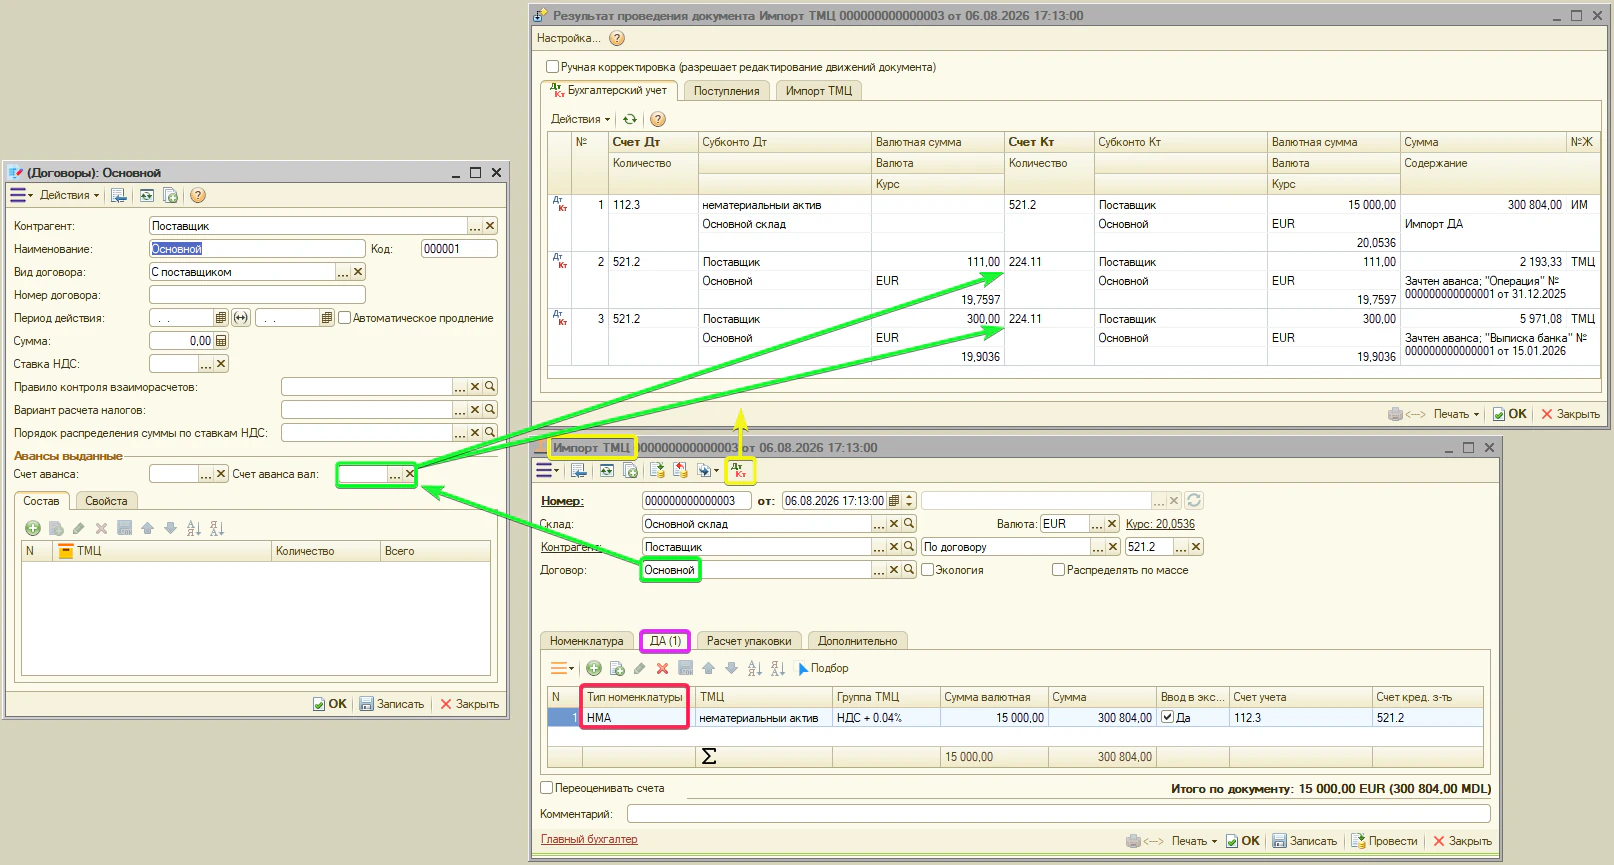
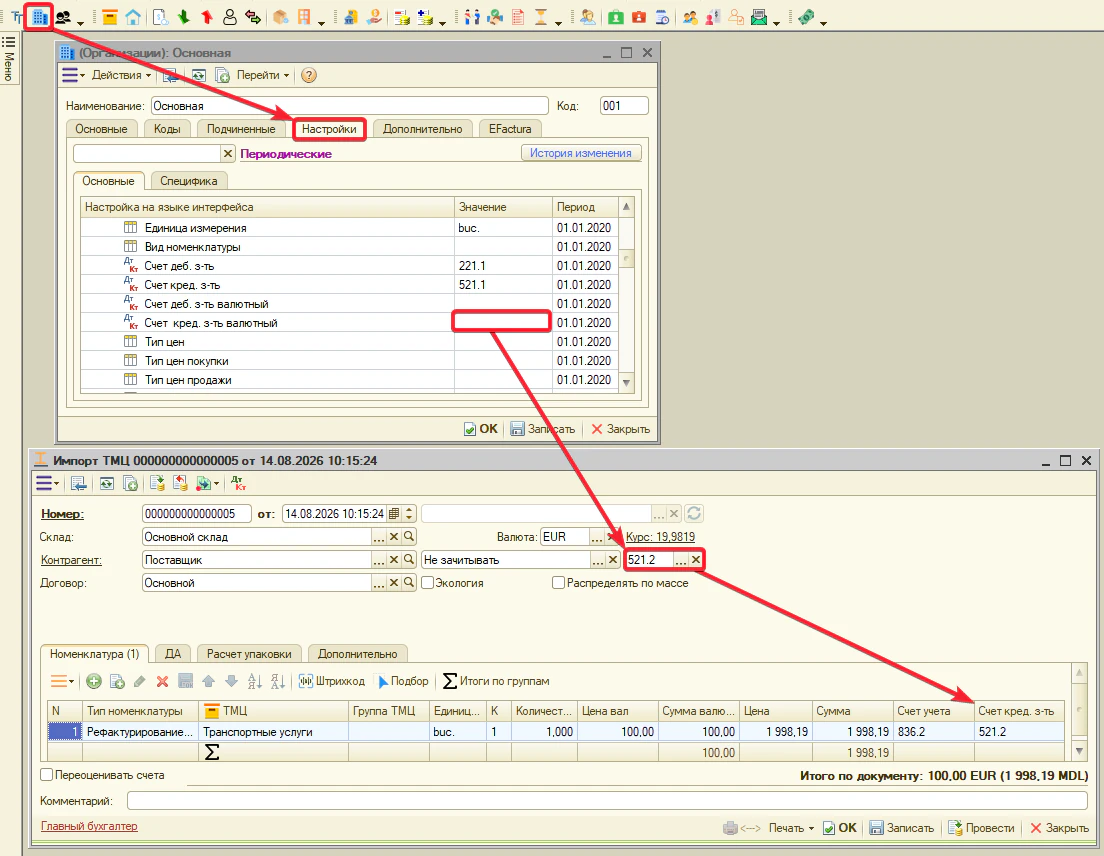
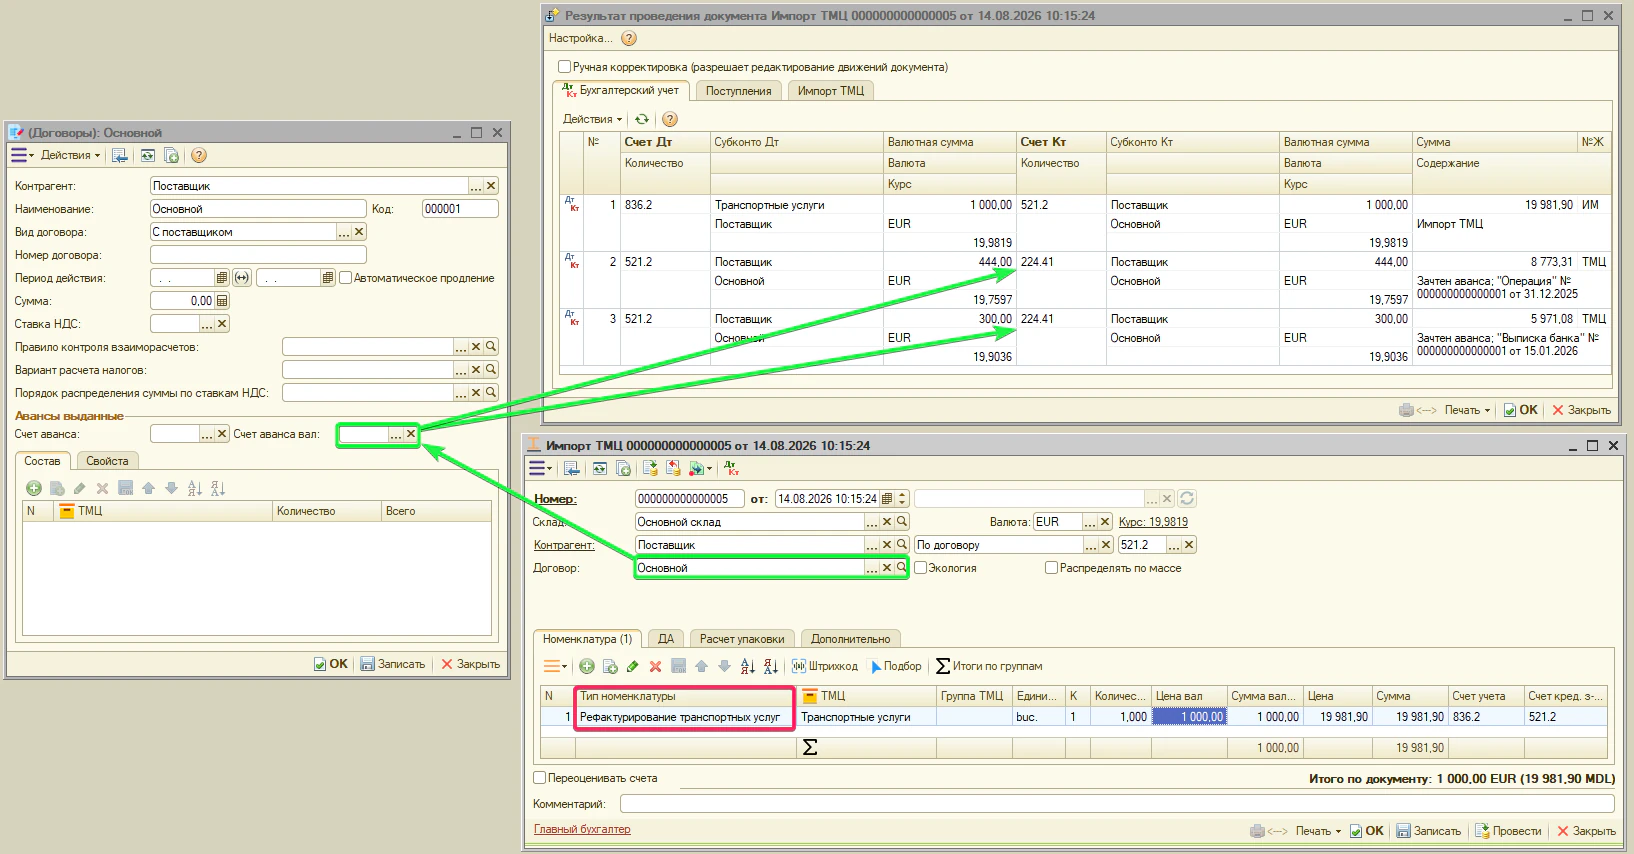
Примечание. для документа «Импорт ТМЦ» (импорт товаров) счёт кредиторской задолженности не используется из этой вкладки. Поскольку импорт предполагает расчёты с иностранным поставщиком в валюте, в документе «Импорт ТМЦ» предусмотрено отдельное поле «Счёт кредиторской задолженности» в шапке документа. По умолчанию для него используется счёт 521.2. При создании документа этот счёт автоматически подставляется из настройки программы «Счёт кредиторской задолженности (валютный)». Если настройка не заполнена, программа использует счёт 521.2. При необходимости счёт можно изменить непосредственно в документе.
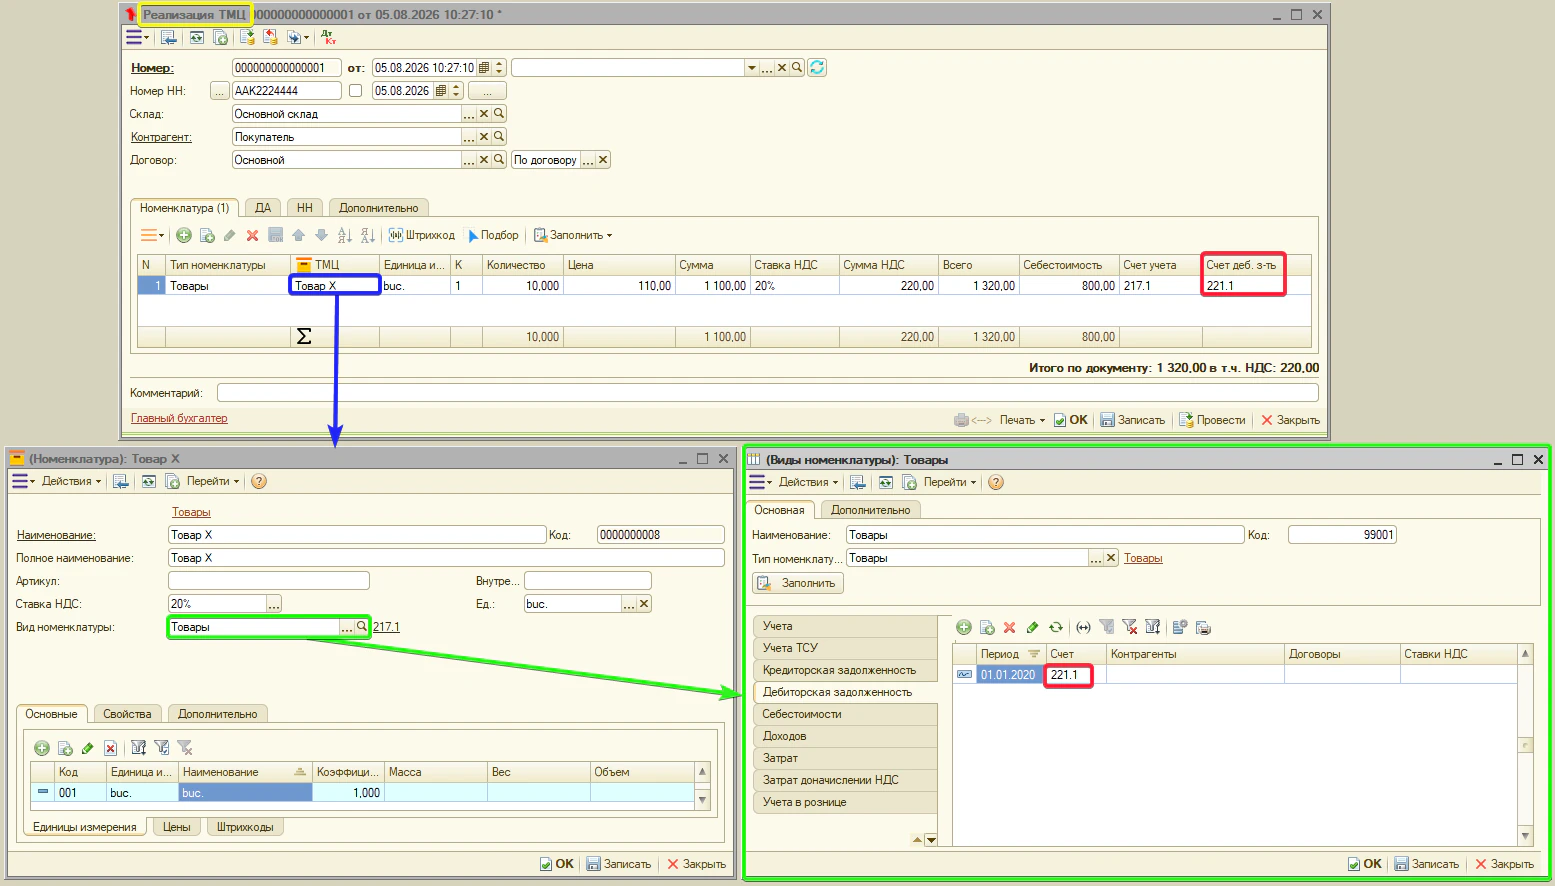
- Дебиторская задолженность — счёт расчётов с покупателем. Типовое — 221.1. Документы: «Реализация ТМЦ», «Реализация ТМЦ физическим лицам», «Налоговая накладная», «Чек ККМ», «Возврат ТМЦ от покупателя», розничные реализации.
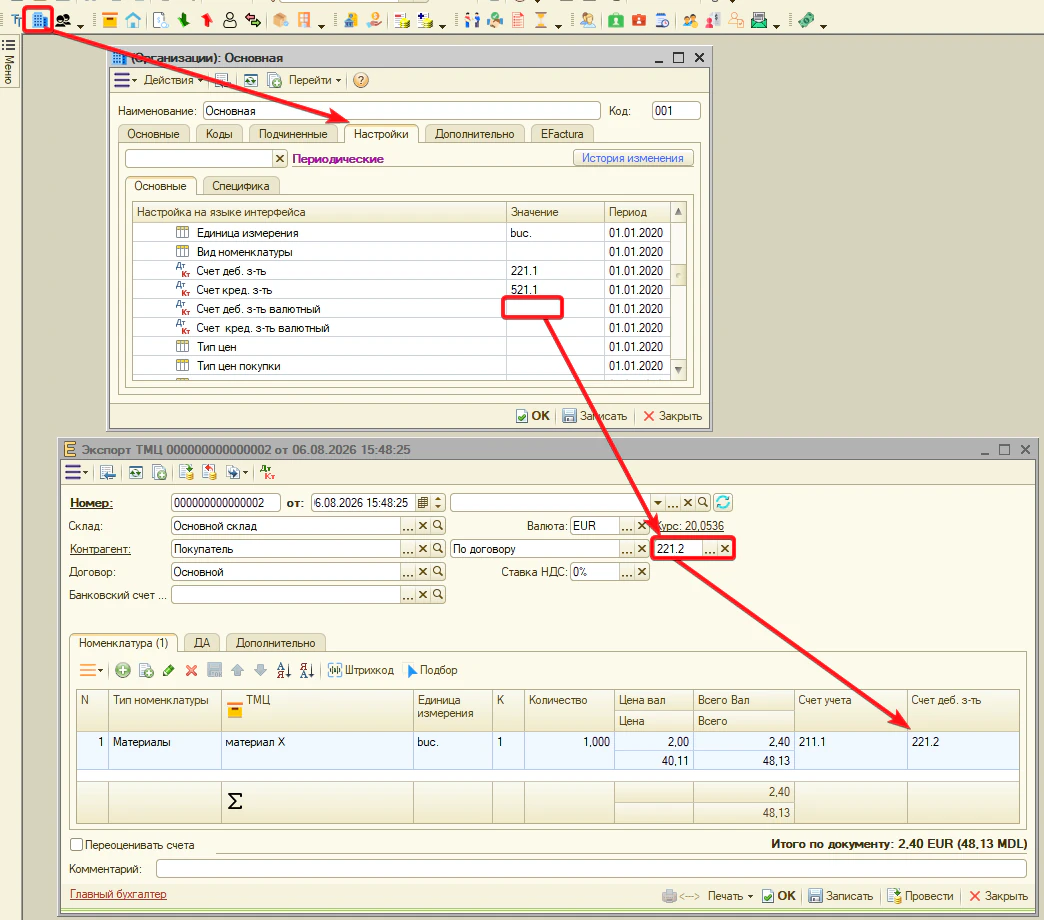
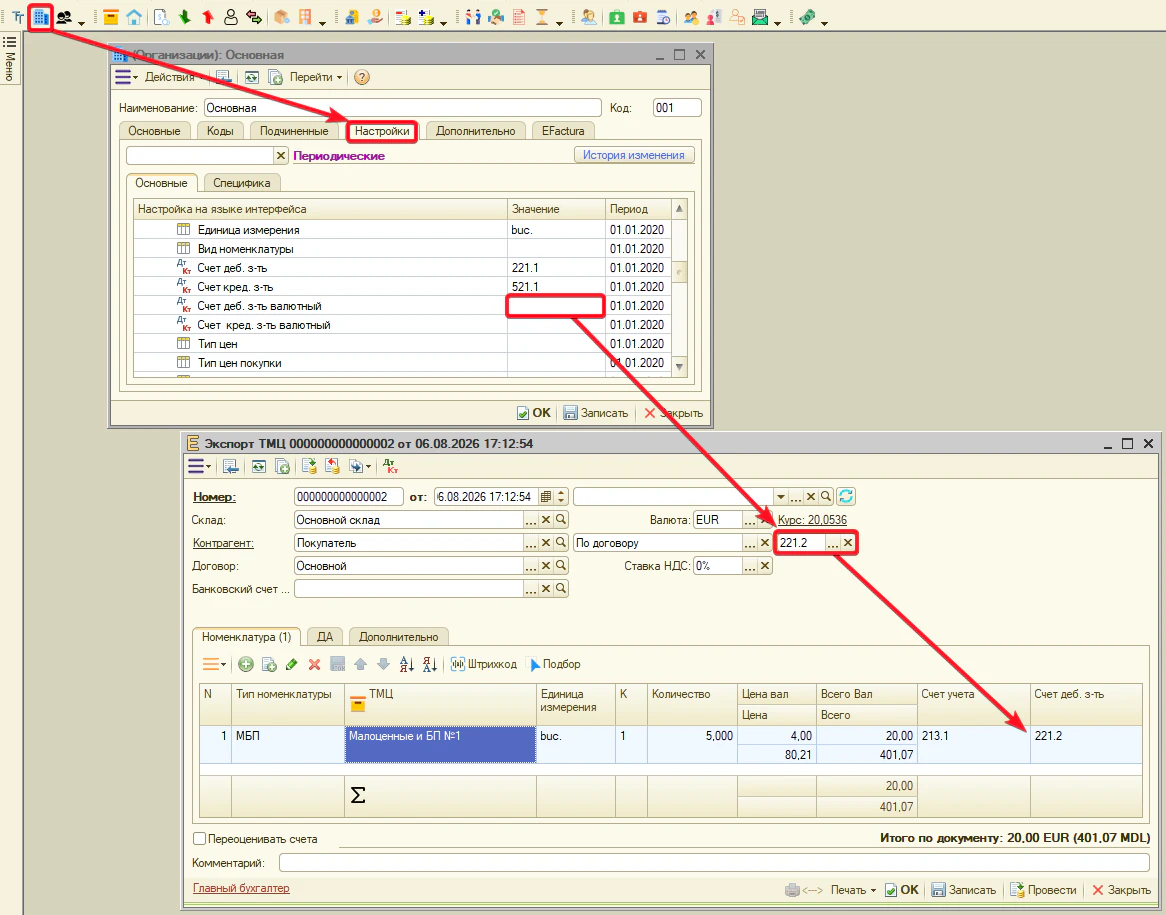
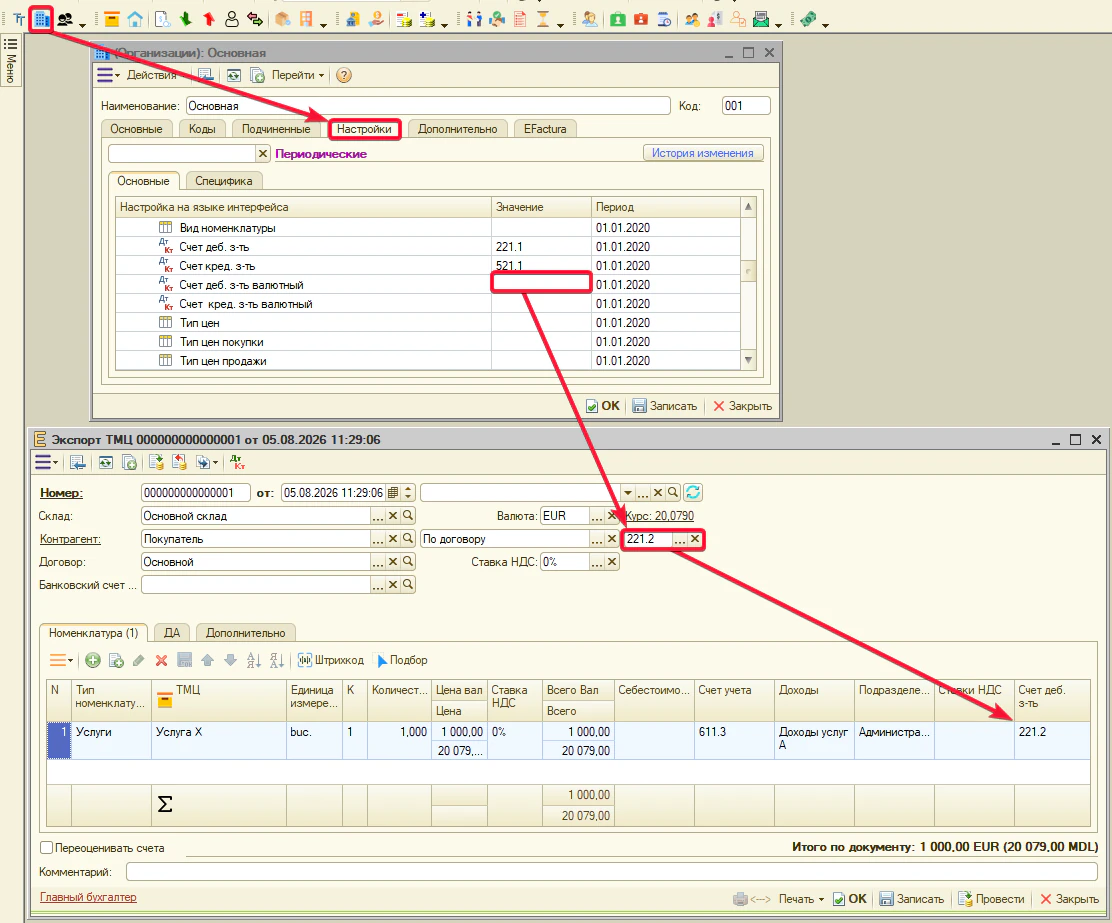
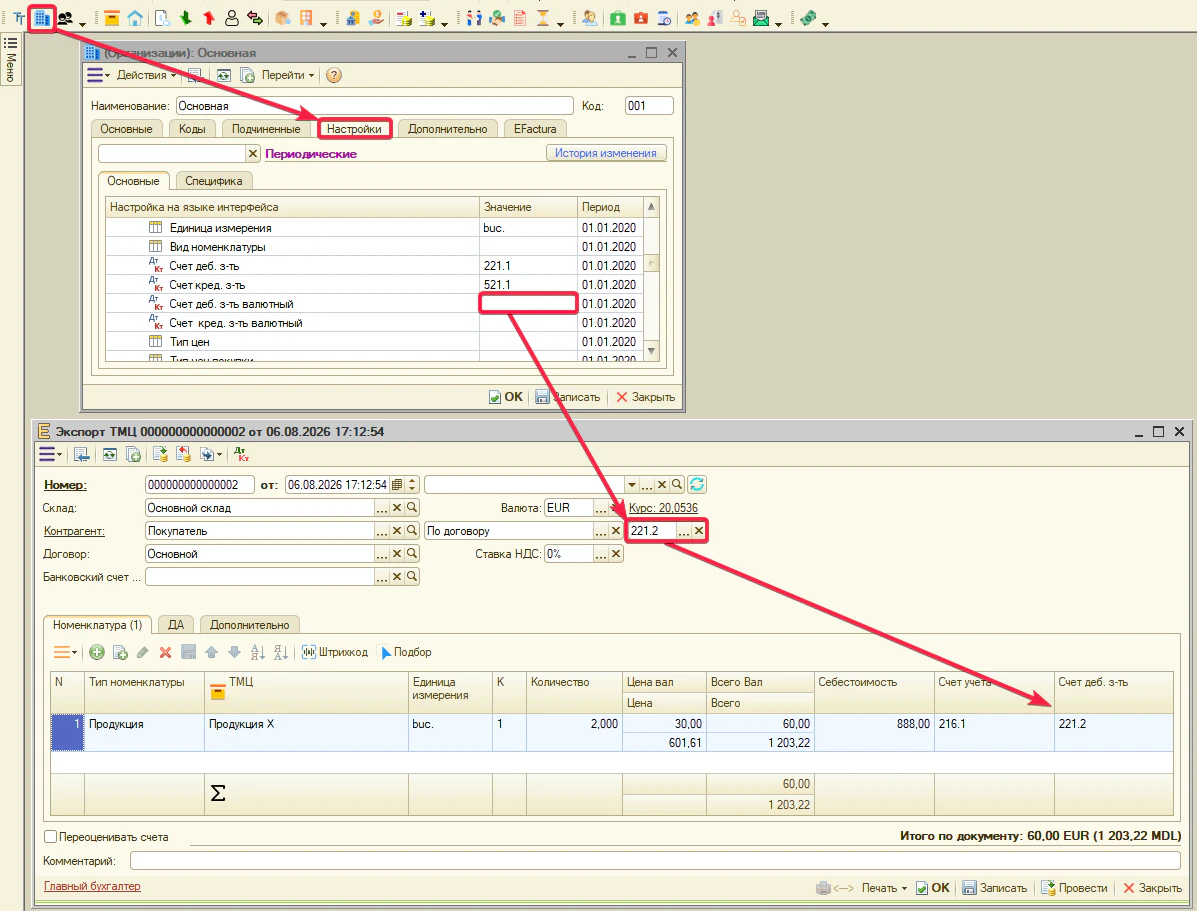
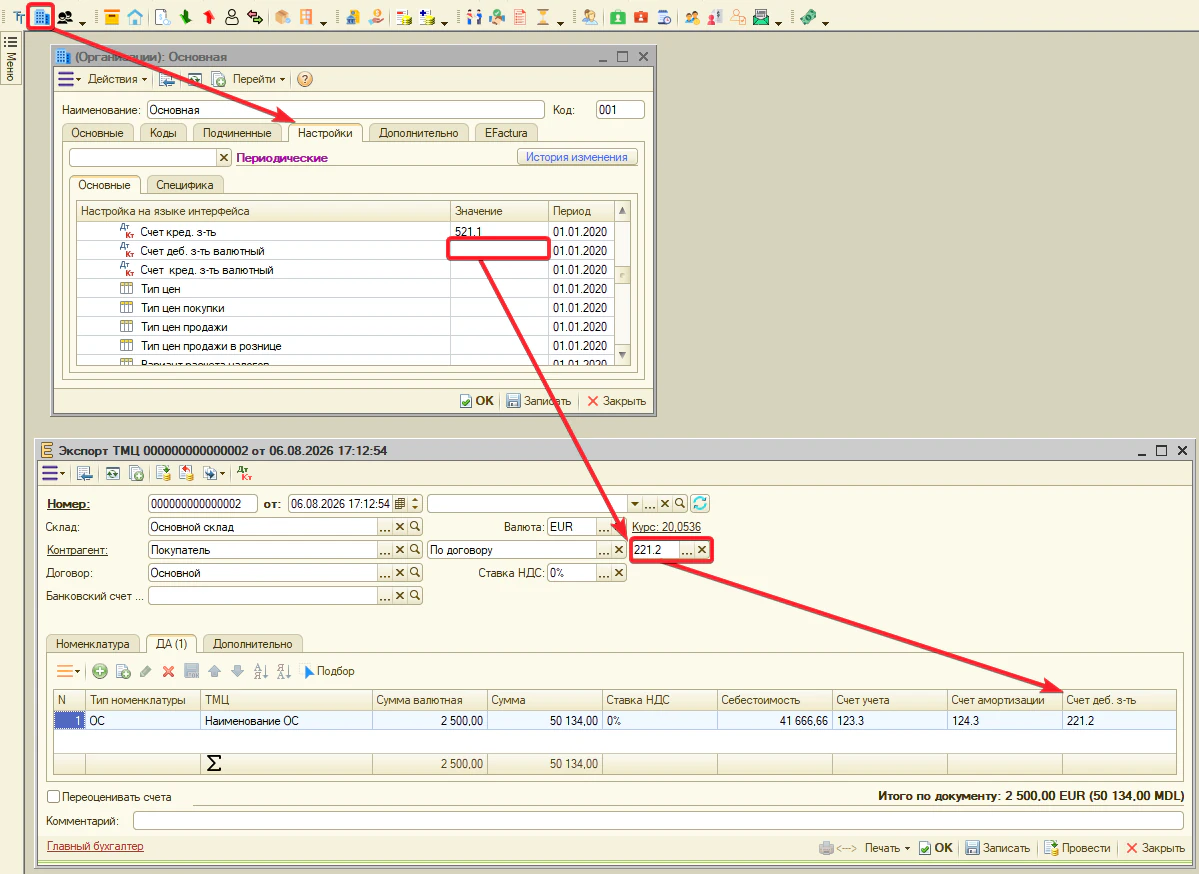
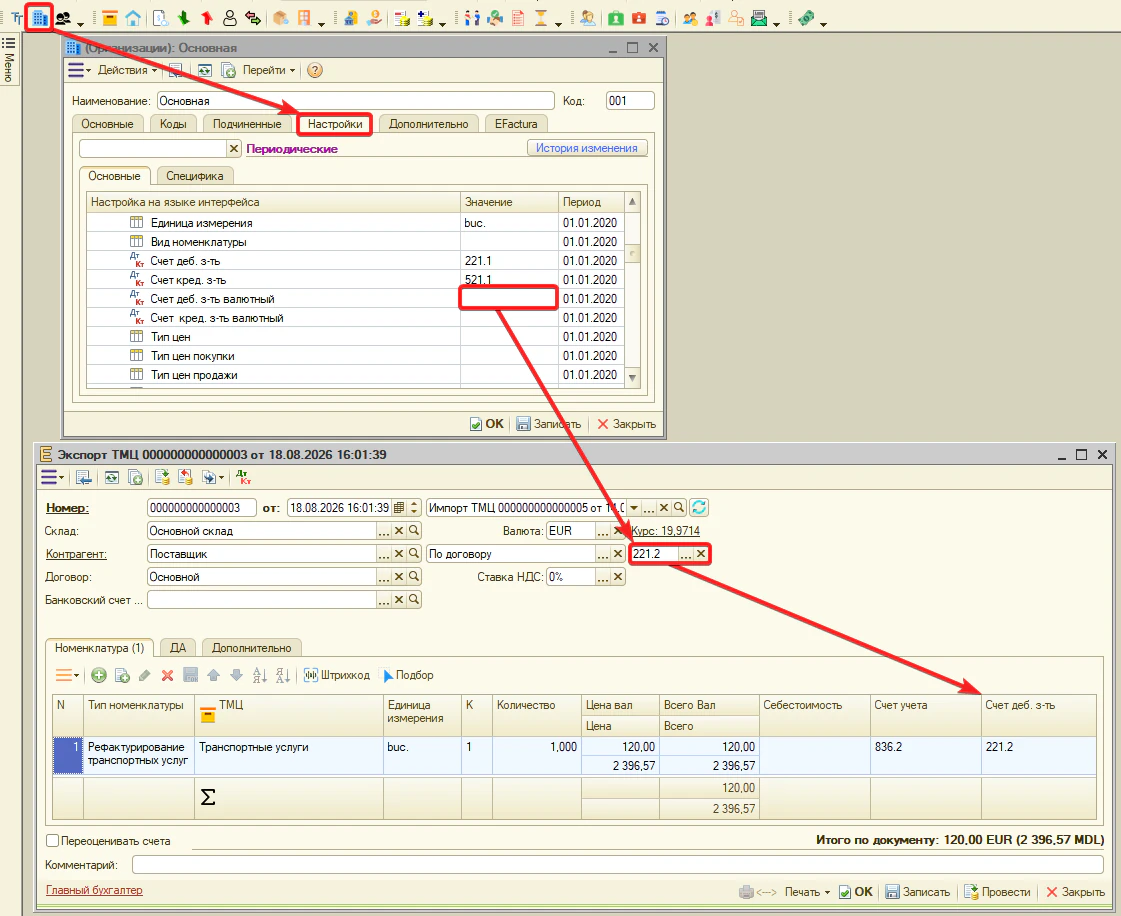
Примечание. для документа «Экспорт ТМЦ» (экспорт товаров) счёт дебиторской задолженности не используется из этой вкладки. Поскольку экспорт предполагает расчёты с иностранным покупателем в валюте, в документе «Экспорт ТМЦ» предусмотрено отдельное поле «Счёт дебиторской задолженности» в шапке документа. По умолчанию для него используется счёт 221.2. При создании документа этот счёт автоматически подставляется из настройки программы «Счёт дебиторской задолженности (валютный)». Если настройка не заполнена, программа использует счёт 221.2. При необходимости счёт можно изменить непосредственно в документе.
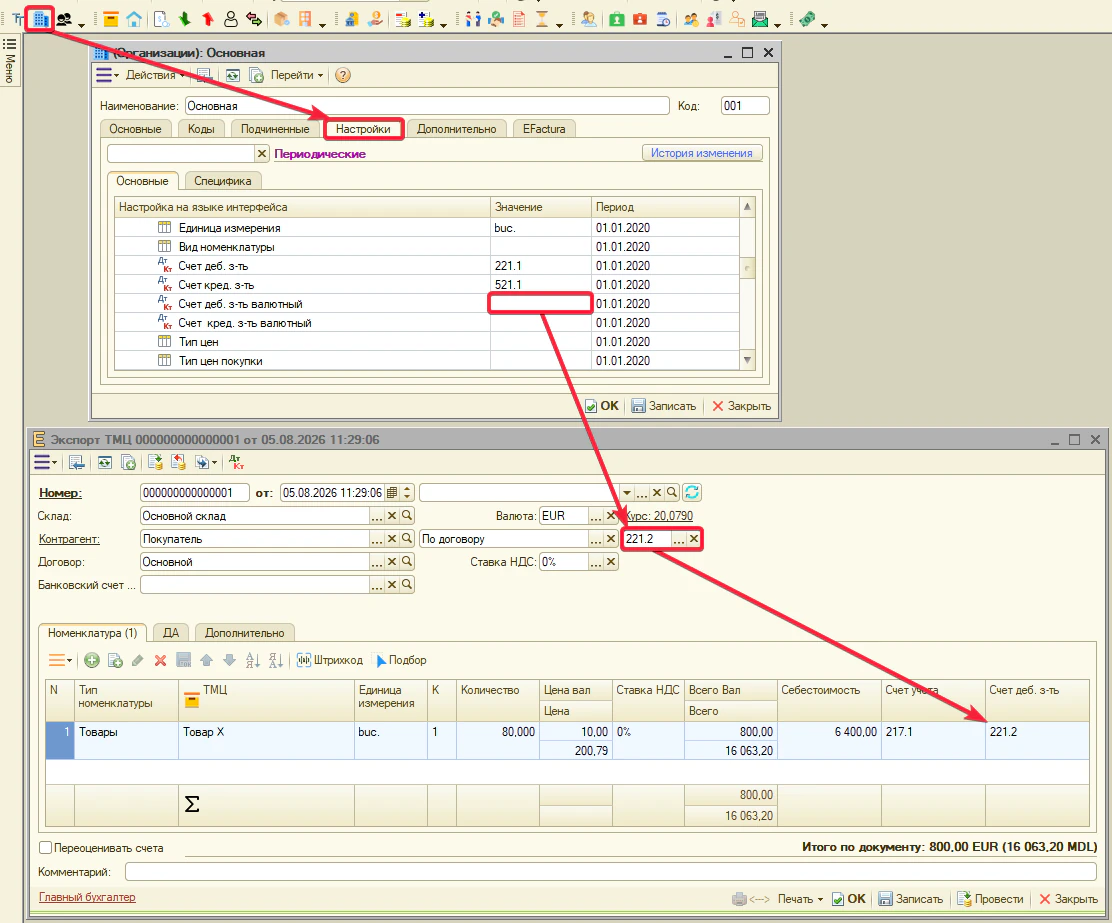
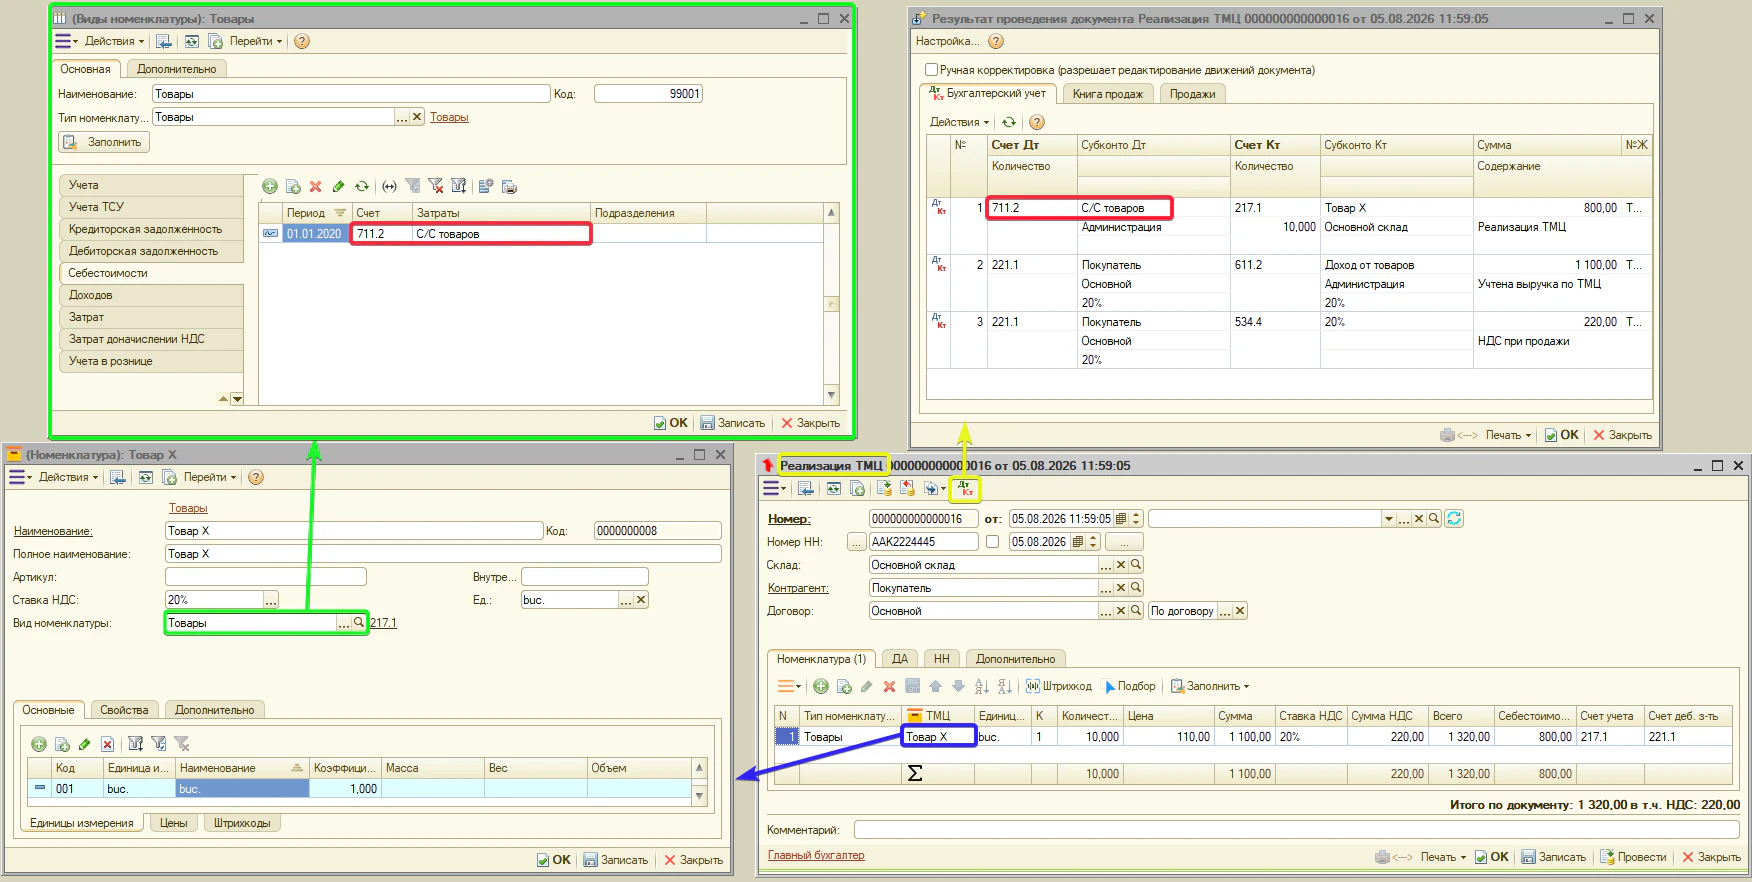
- Себестоимости — счёт списания себестоимости при продаже. Типовое — 711.2. Документы: «Реализация ТМЦ», «Реализация ТМЦ физическим лицам», «Экспорт ТМЦ», «Налоговая накладная», розничные реализации.
Примечание. сам счёт себестоимости отдельной колонкой в документах не редактируется — программа подставляет его в проводку автоматически. Но у счёта есть аналитика — Субконто 1 (иногда 2 и 3). Заполните Субконто 1 прямо на этой вкладке вида: тогда себестоимость спишется сразу в нужном разрезе. Если оставить субконто пустым, в проводке появится пустая аналитика <...>.
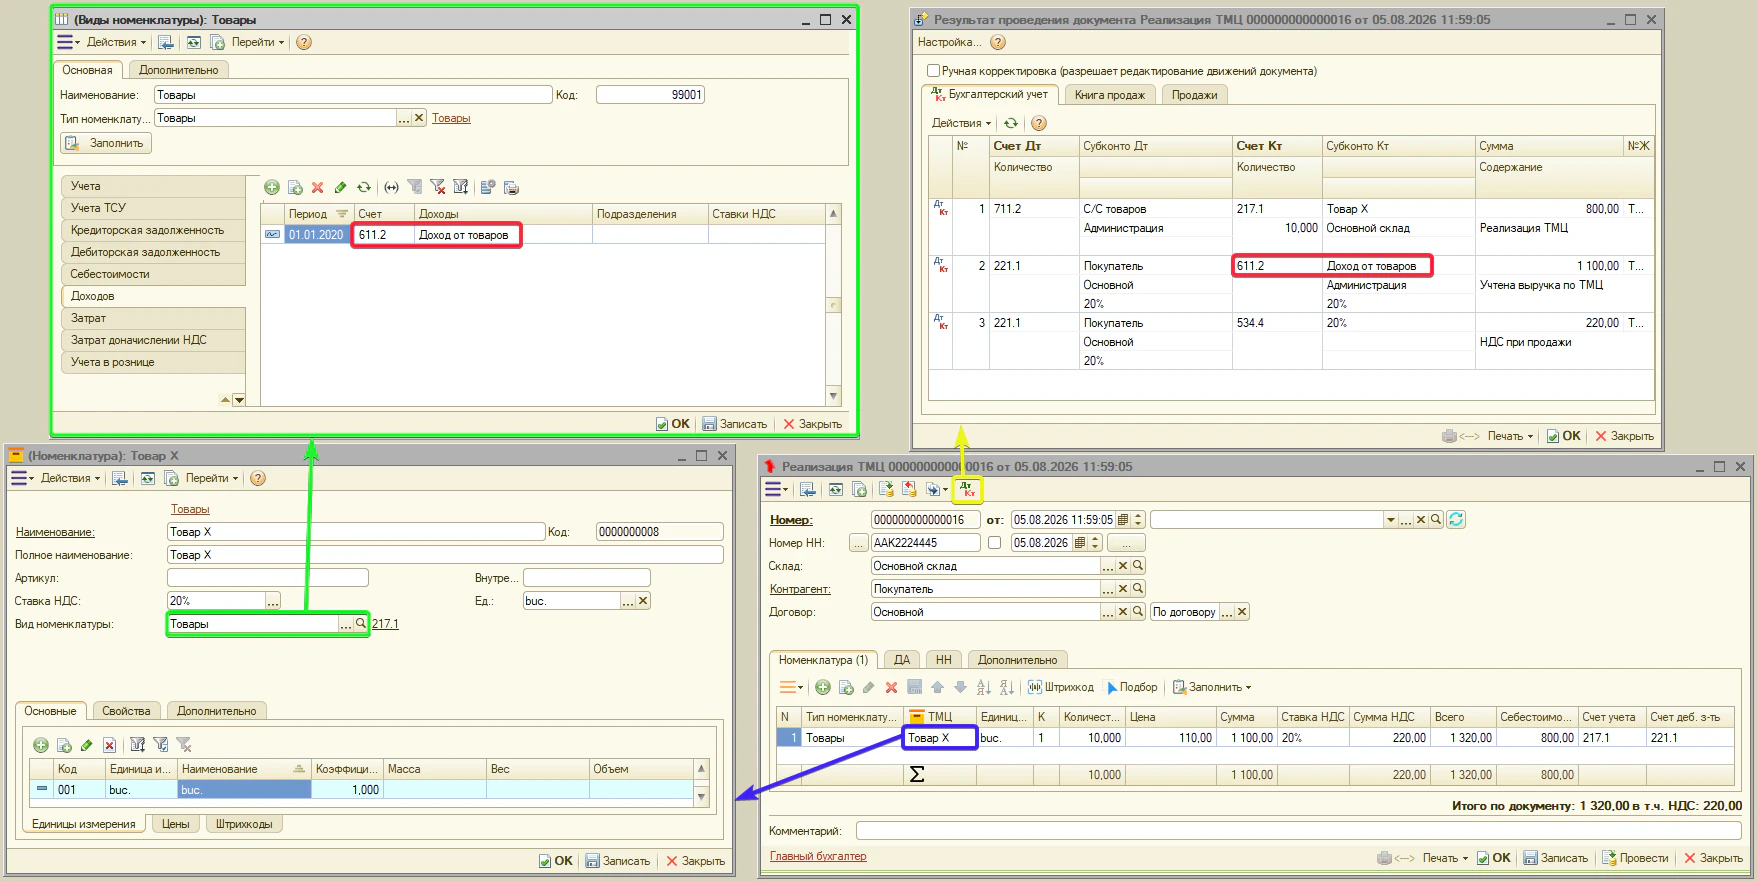
- Доходов — счёт дохода от реализации. Типовое — 611.2. Документы: «Реализация ТМЦ», «Реализация ТМЦ физическим лицам», «Экспорт ТМЦ», «Налоговая накладная», розничные реализации.
Примечание. счёт доходов также подставляется в проводку автоматически, и у него тоже есть аналитика — Субконто 1. Заполните Субконто 1 на этой вкладке вида: без него доход отразится без аналитики <...>.
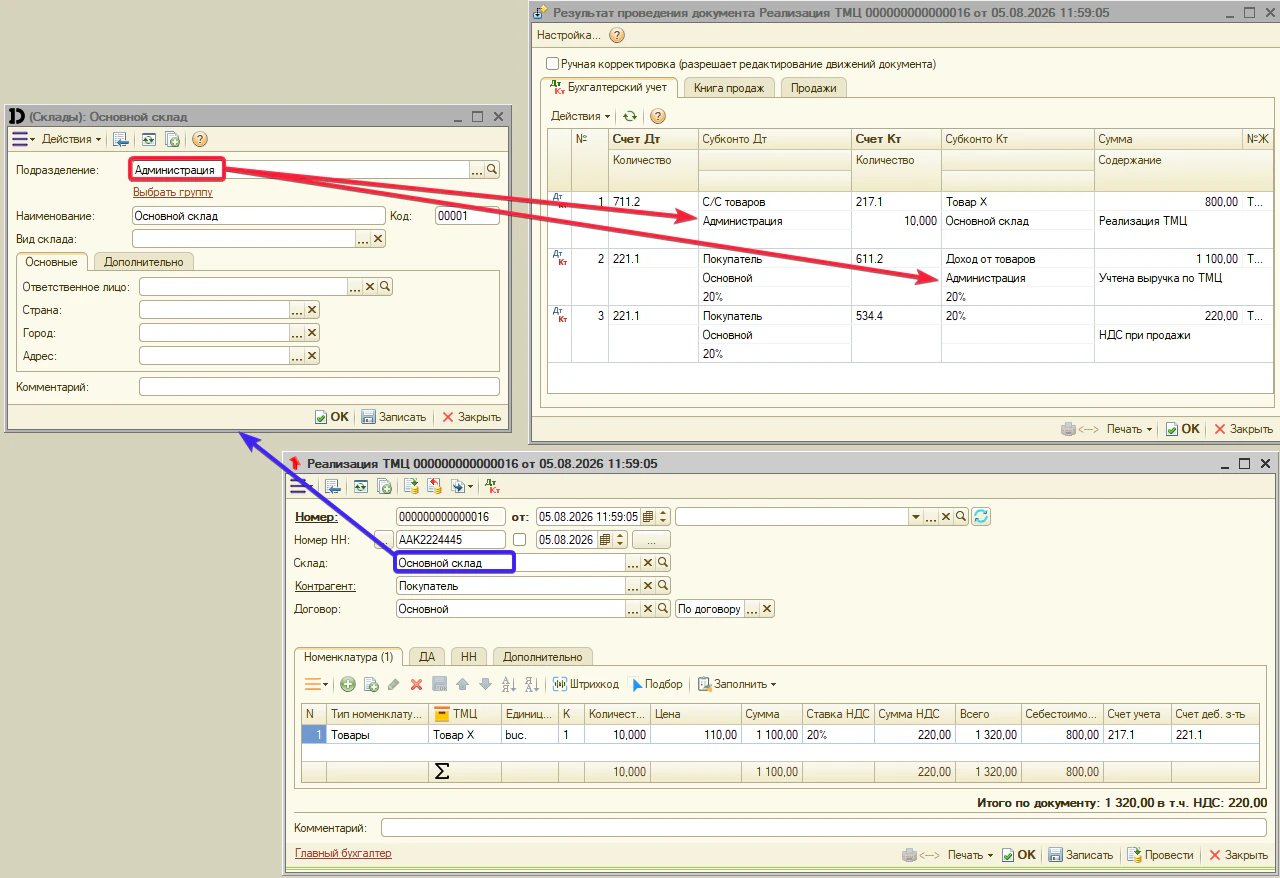
Примечание. аналогичный принцип действует и для счёта «Себестоимости». Субконто 2 «Подразделение» заполнять здесь не обязательно: при проведении продажи программа автоматически определяет подразделение по складу (торговой точке), указанному в документе. Используется подразделение, к которому относится этот склад.
Совет. если доходы и себестоимость необходимо анализировать в разных разрезах, можно создать отдельные виды номенклатуры с соответствующими значениями Субконто 1.
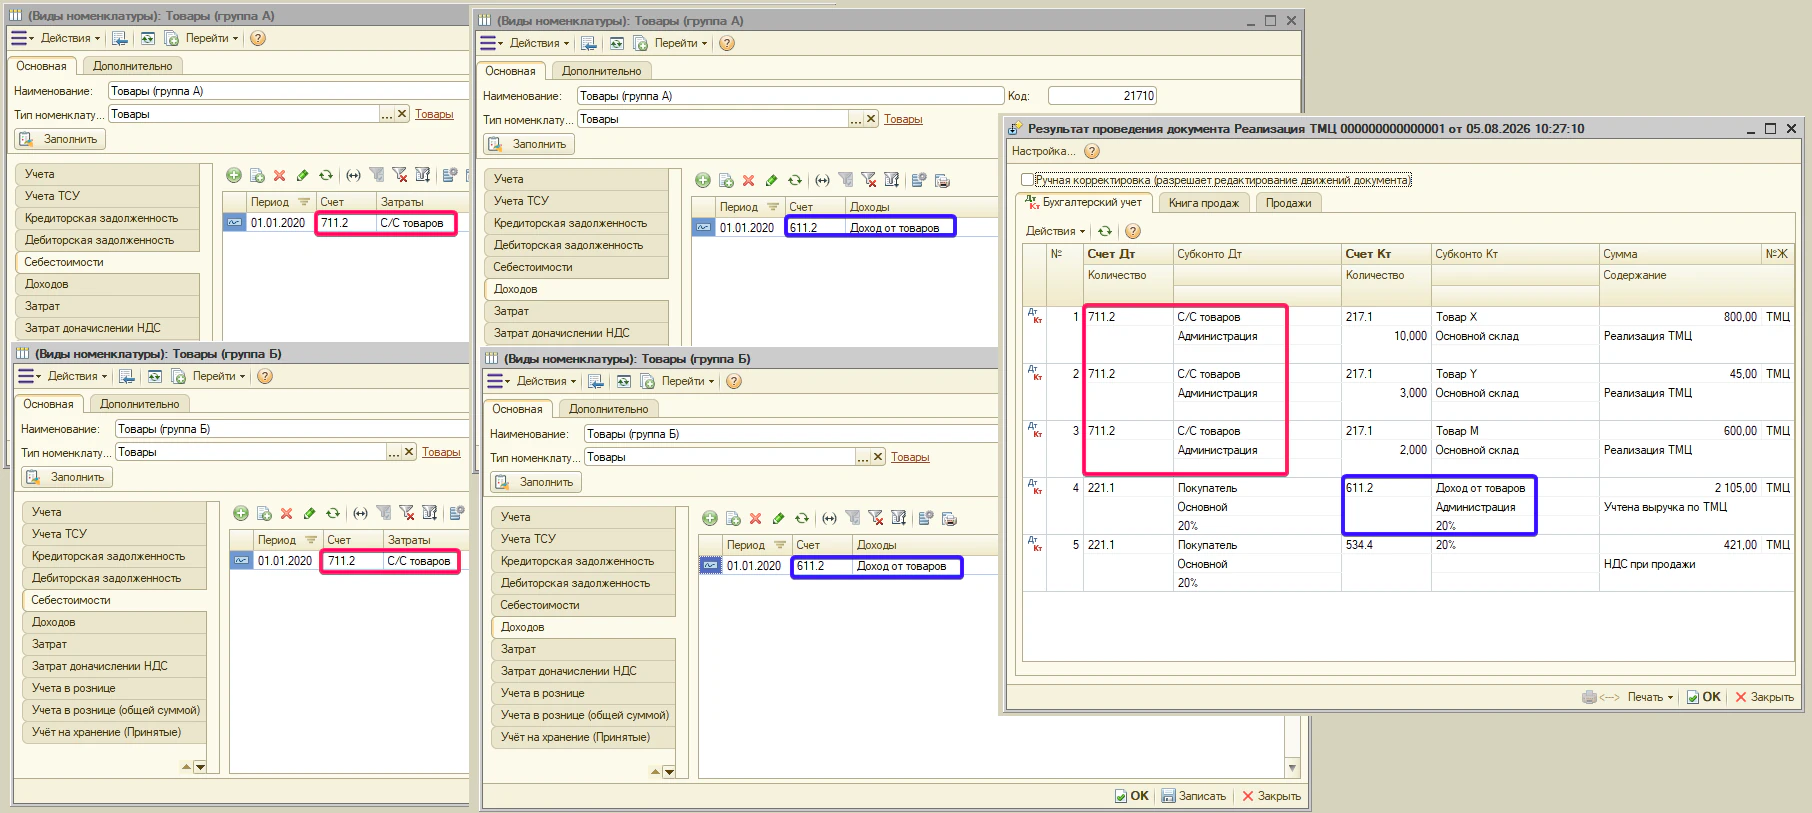
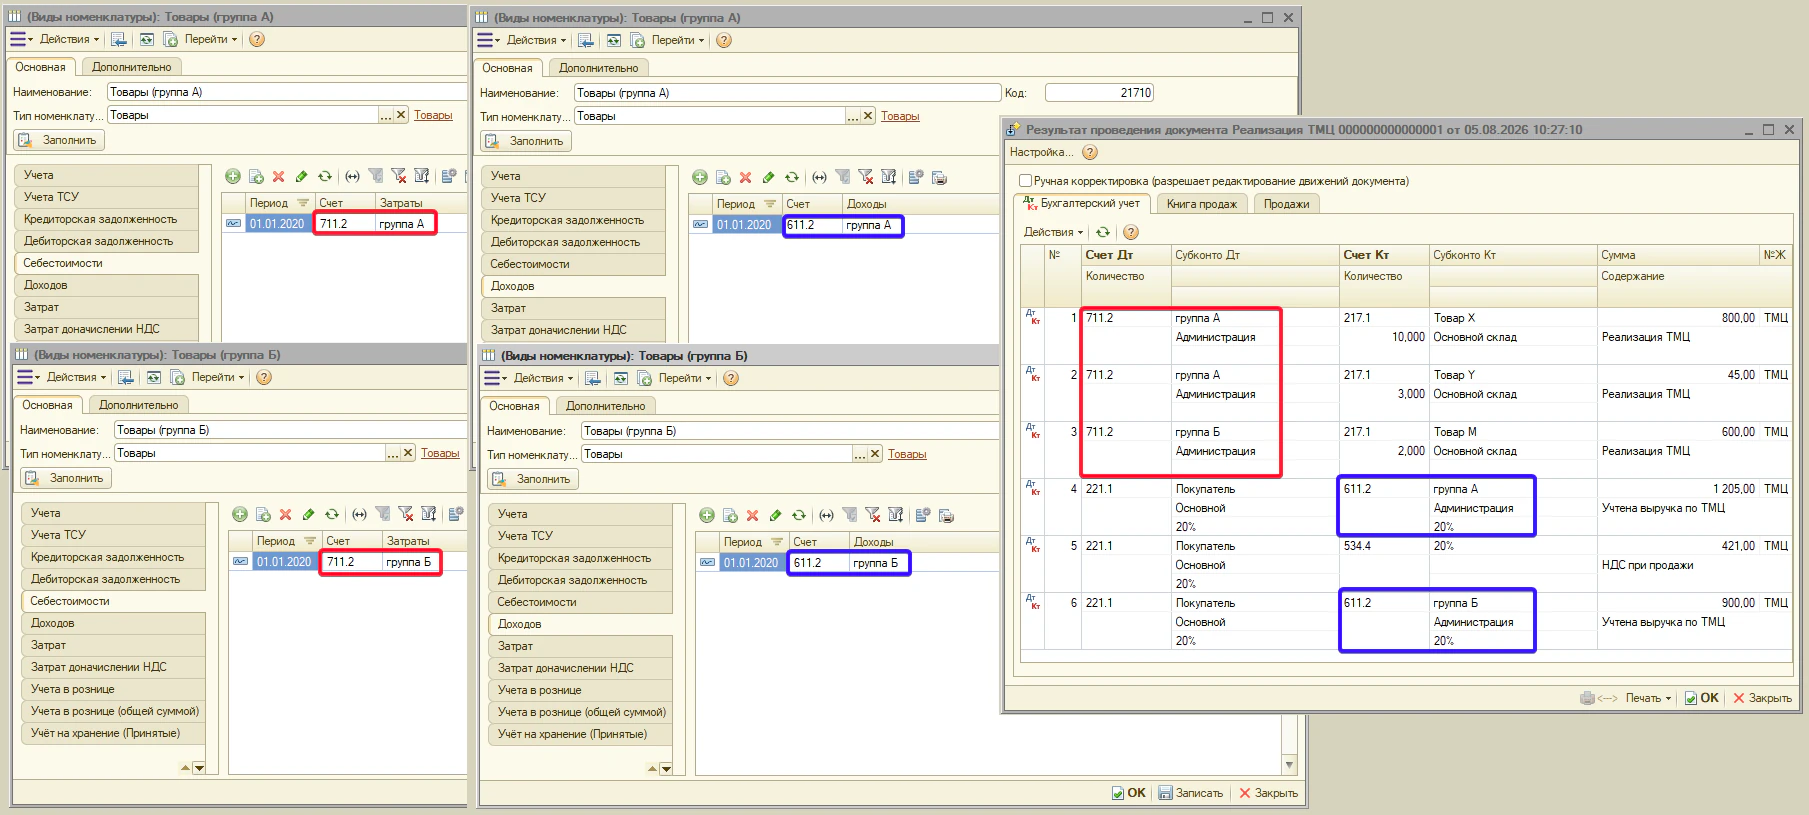
Тогда программа будет автоматически относить доходы и себестоимость к нужной аналитической группе, а отчёты по продажам смогут показывать более детальную структуру показателей.
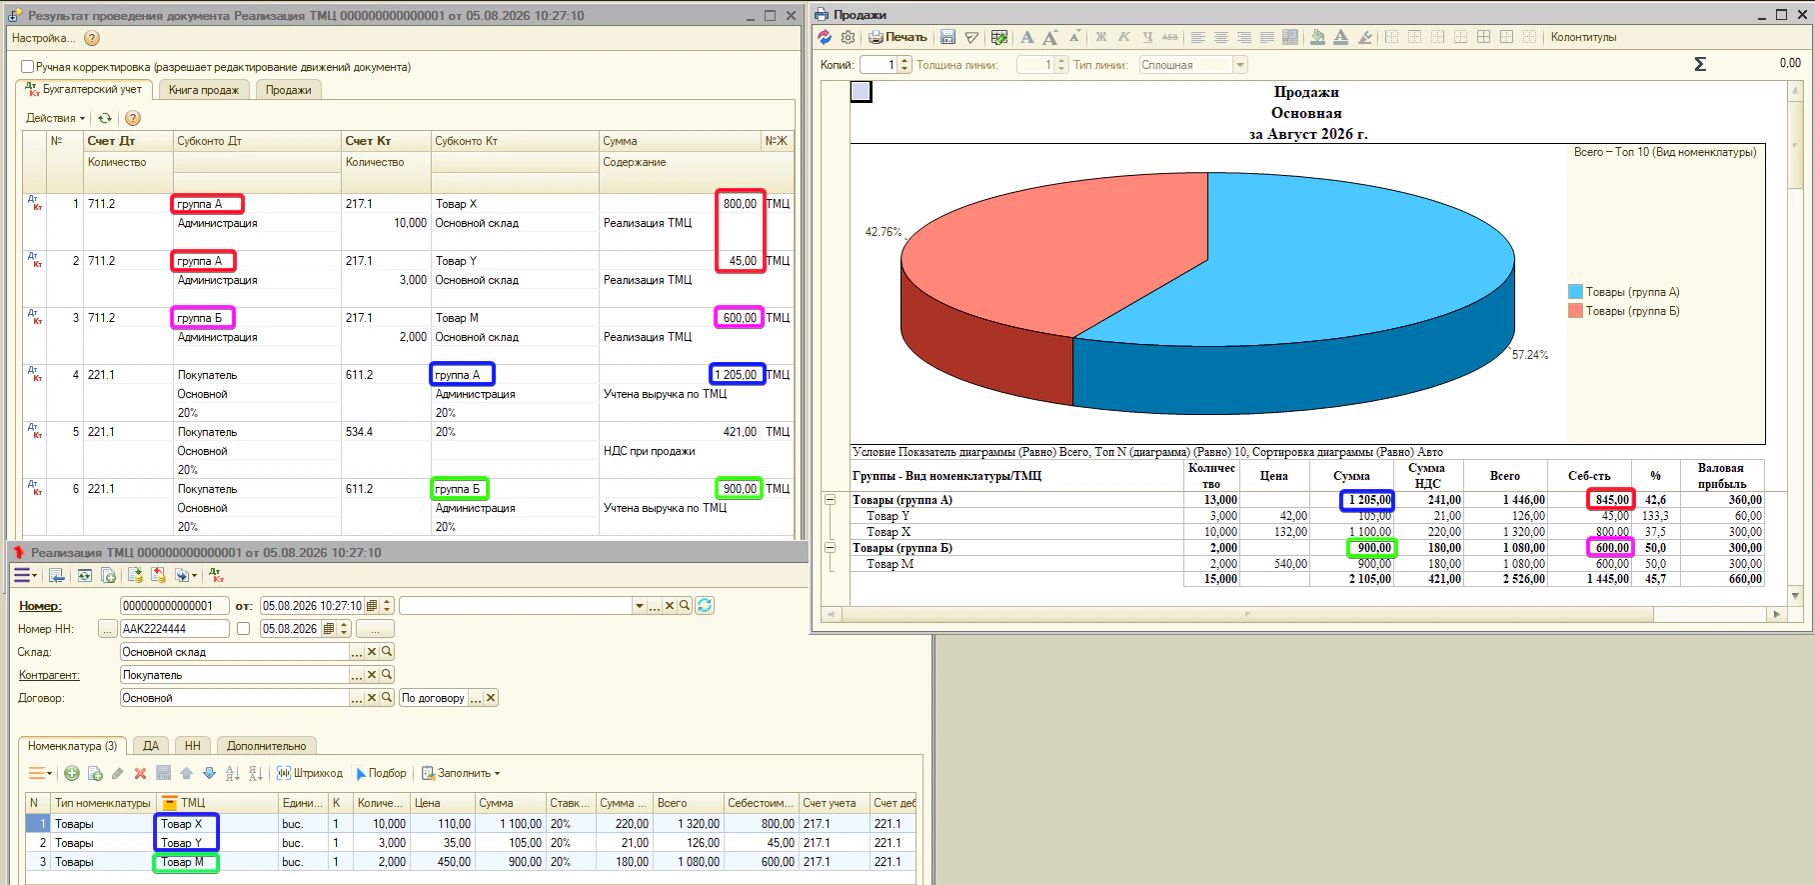
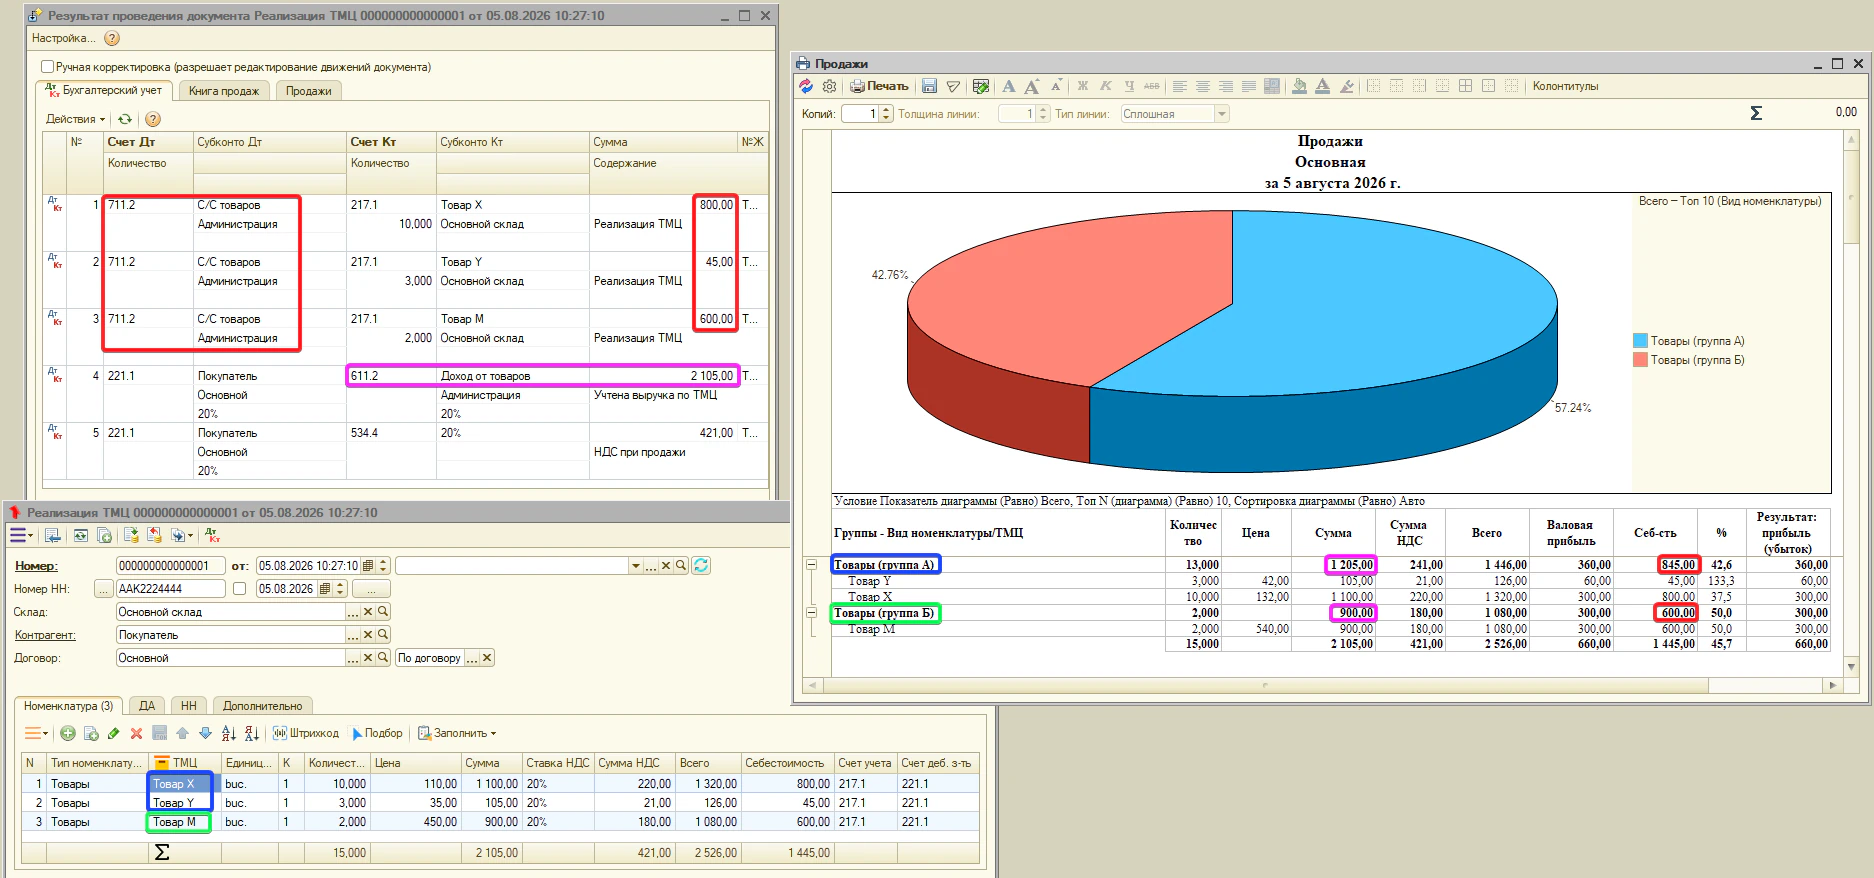
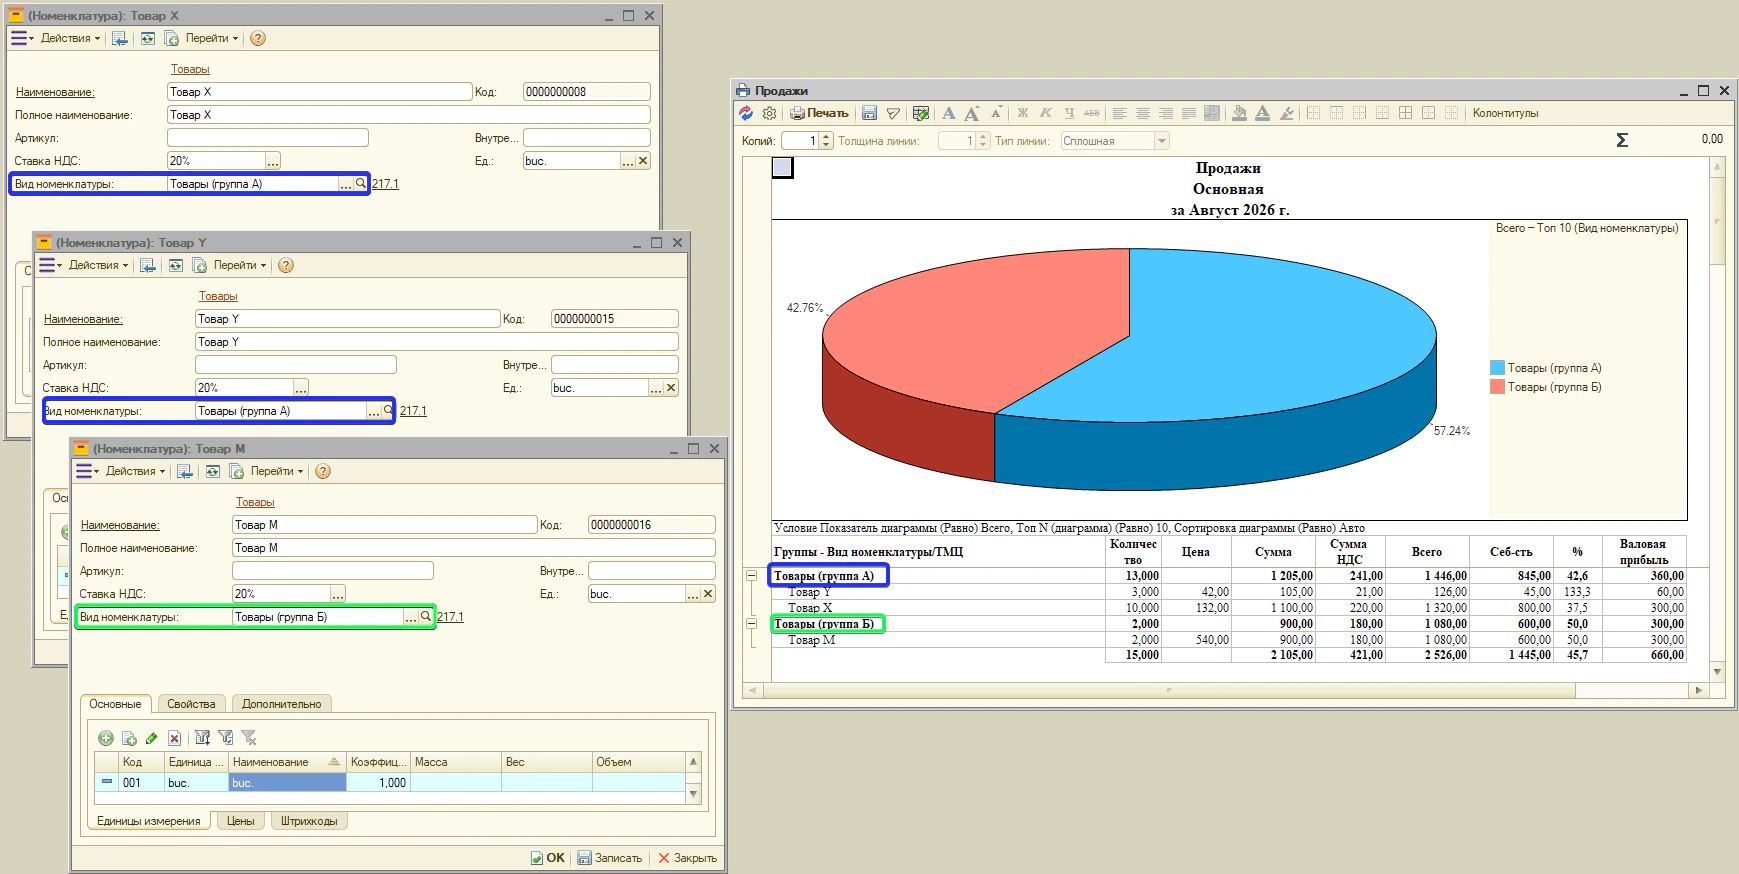
- Затрат — счёт затрат (с субконто), если товар списывается на затраты. Документы: «Списание ТМЦ».
Примечание. здесь указывается счёт затрат, который программа подставляет по умолчанию. При необходимости его можно изменить прямо в документе «Списание ТМЦ» для отдельной строки, не изменяя сам «Вид номенклатуры».
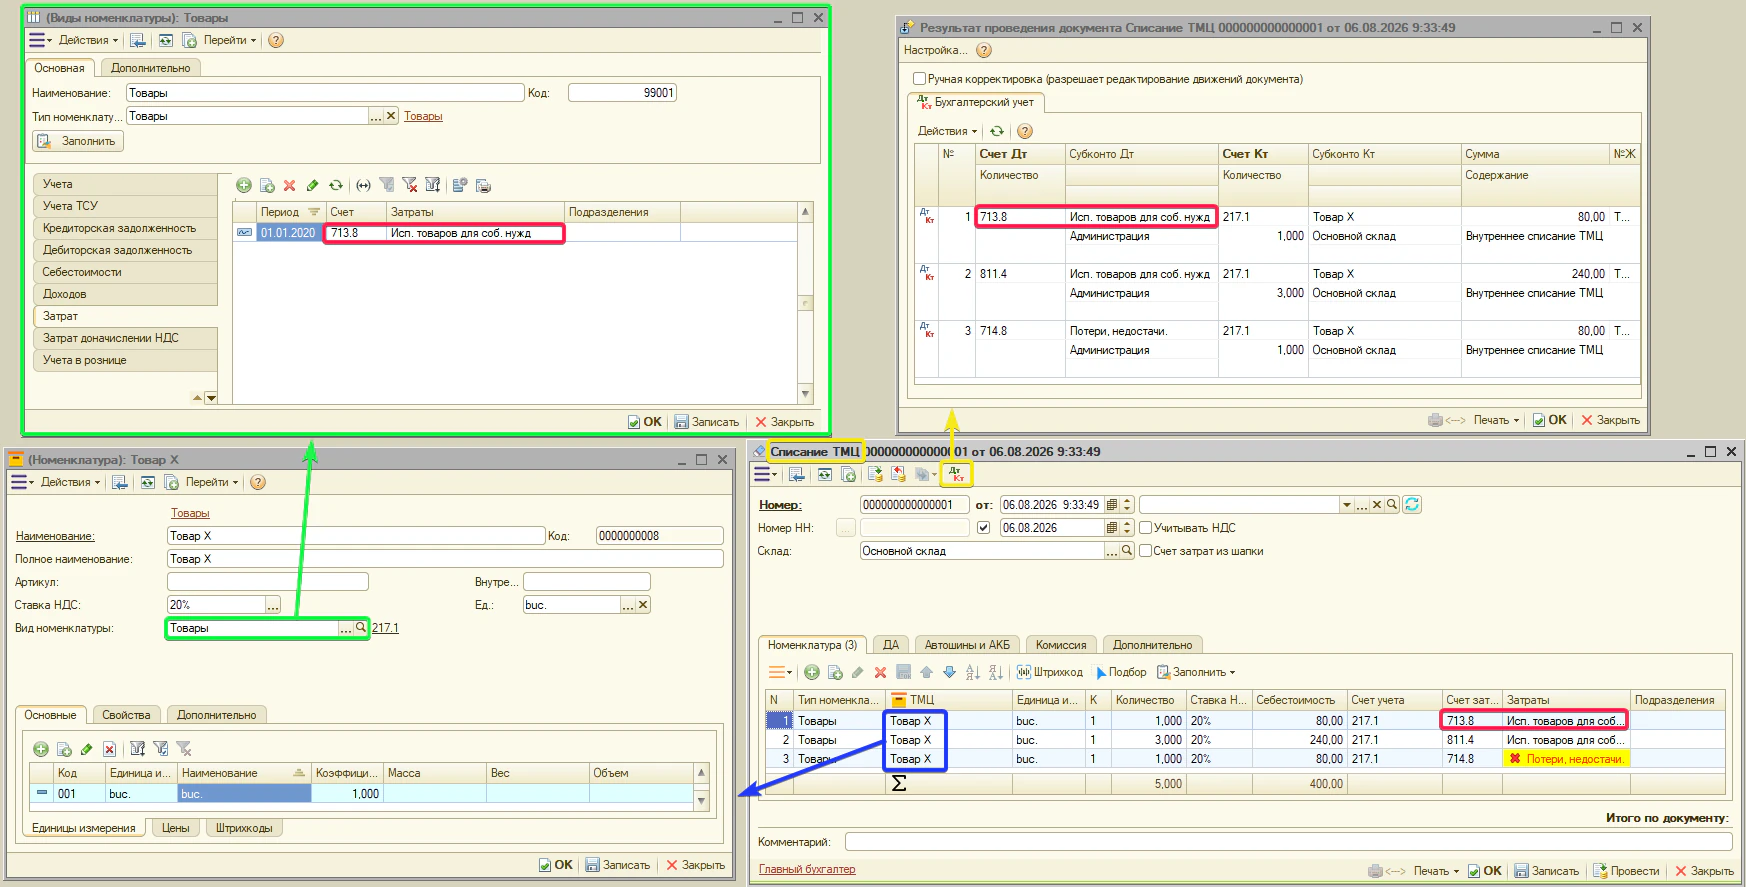
- Затрат доначисления НДС — счёт затрат, на который относится сумма доначисленного НДС, если реализация осуществляется по цене ниже себестоимости. Используется документами «Реализация ТМЦ», «Экспорт ТМЦ» и документами розничной реализации.
Примечание. эту вкладку обязательно заполнить, если в настройке «Настройки → Учётная политика → Себестоимость и аналитика → Не учитывать НДС ниже себестоимости» установлено значение «Нет» (или параметр не задан). В этом случае при продаже ниже себестоимости программа автоматически доначисляет НДС на сумму разницы и относит его на счёт, указанный на этой вкладке. Если для параметра «Не учитывать НДС ниже себестоимости» установлено значение «Да», доначисление НДС не выполняется, поэтому данный счёт не используется.
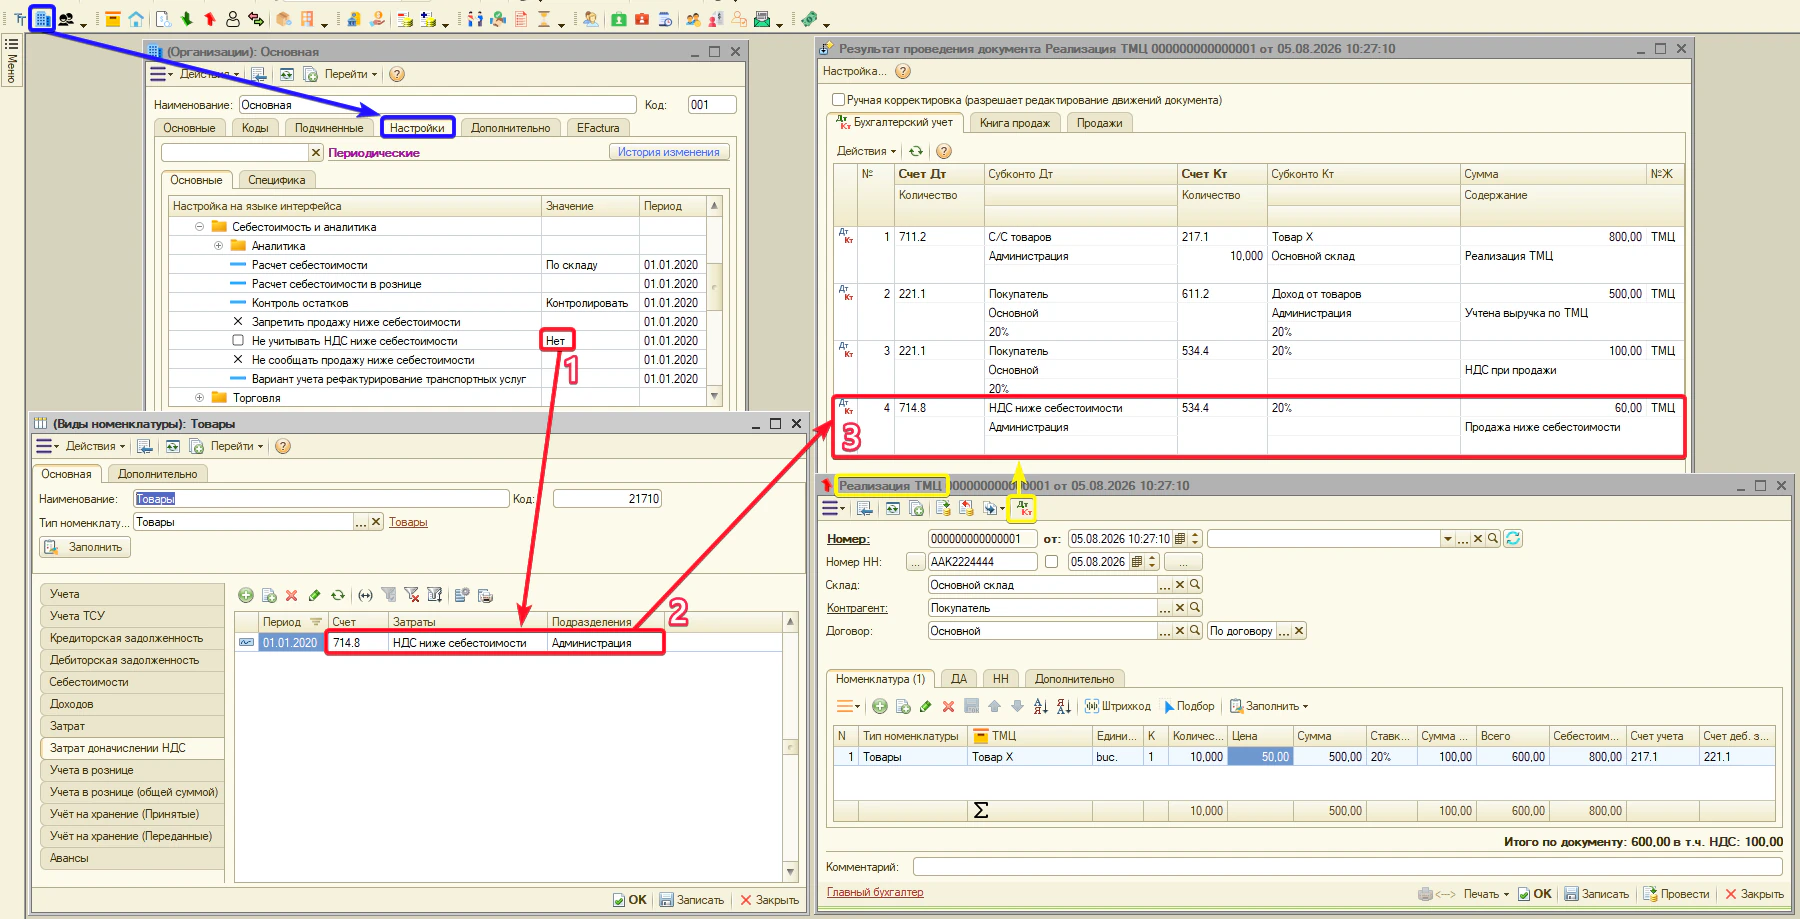
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
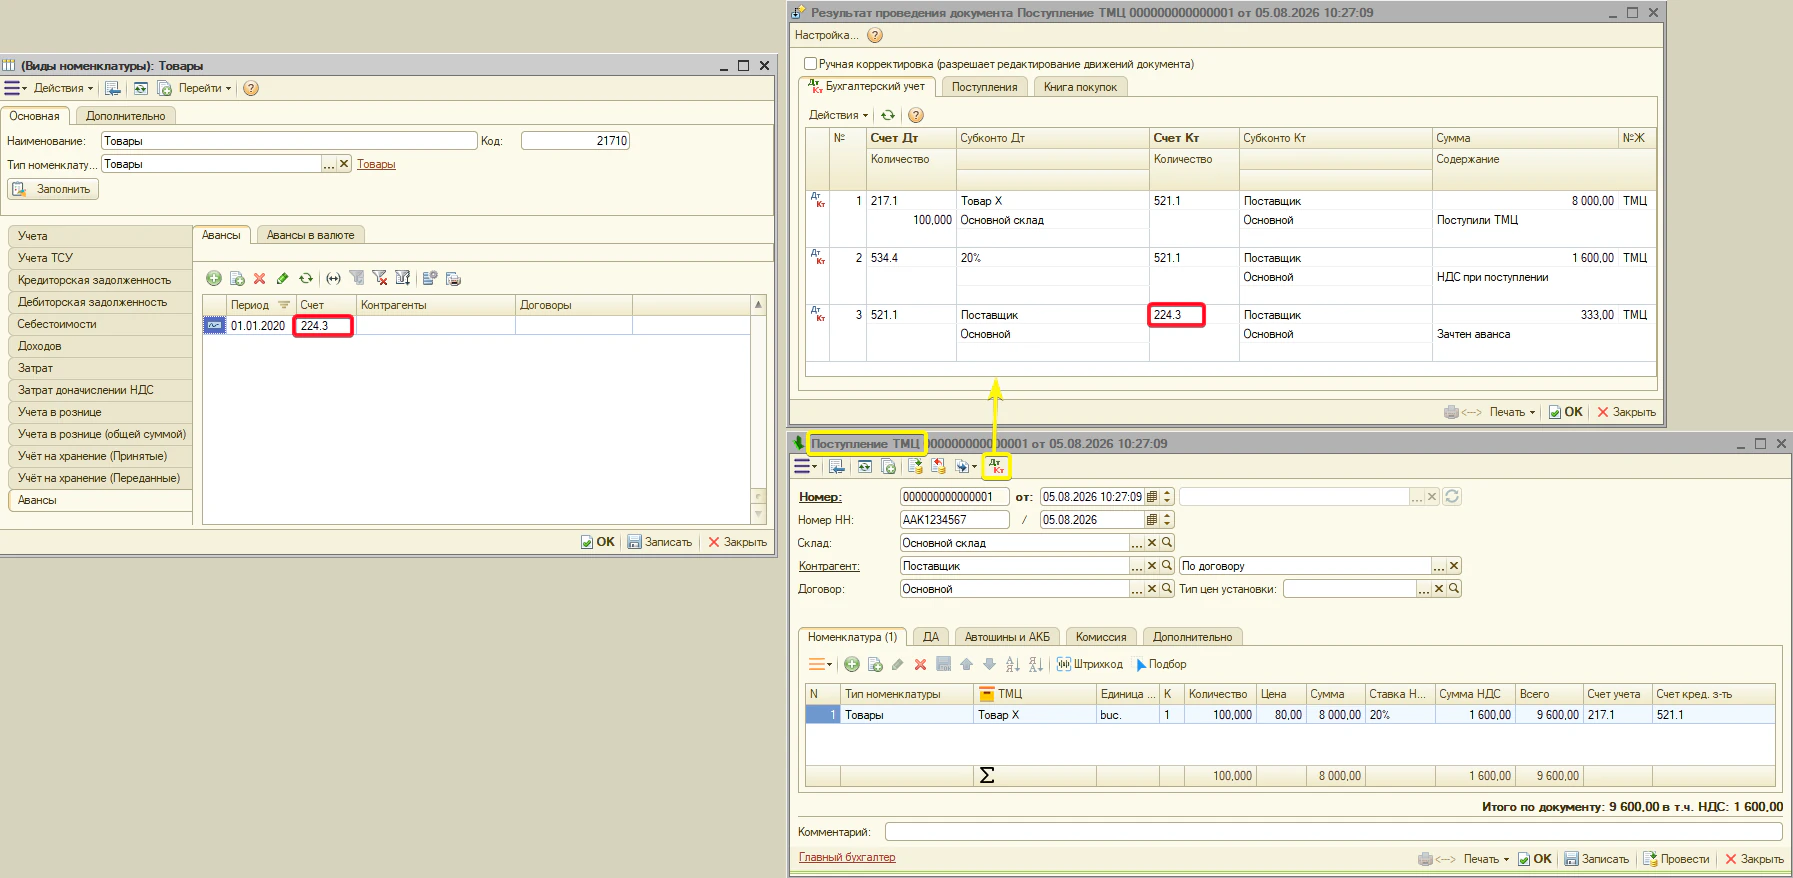
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для товаров это 224.31.
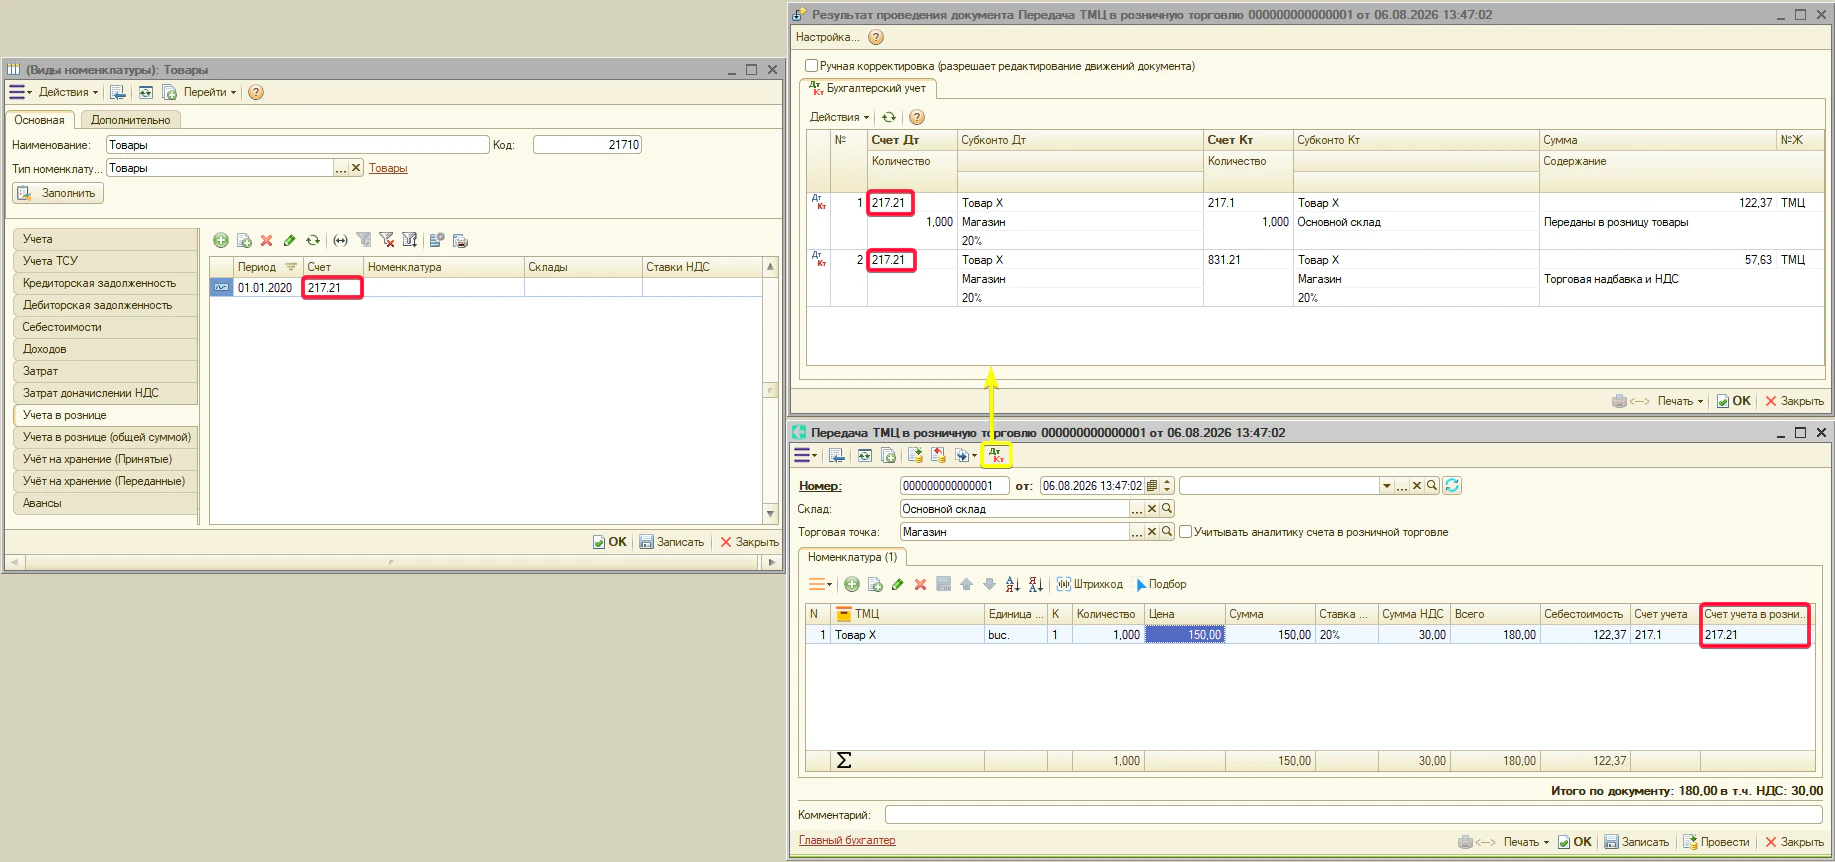
- Учёта в рознице — счёт учёта товара в рознице. Типовое — 217.21. Документы: «Передача ТМЦ в розничную торговлю», «Реализация ТМЦ в розничной торговле», «Возврат ТМЦ из/от розничной торговли», «Перемещение ТМЦ в розничной торговле», «Переоценка ТМЦ в розничной торговле».
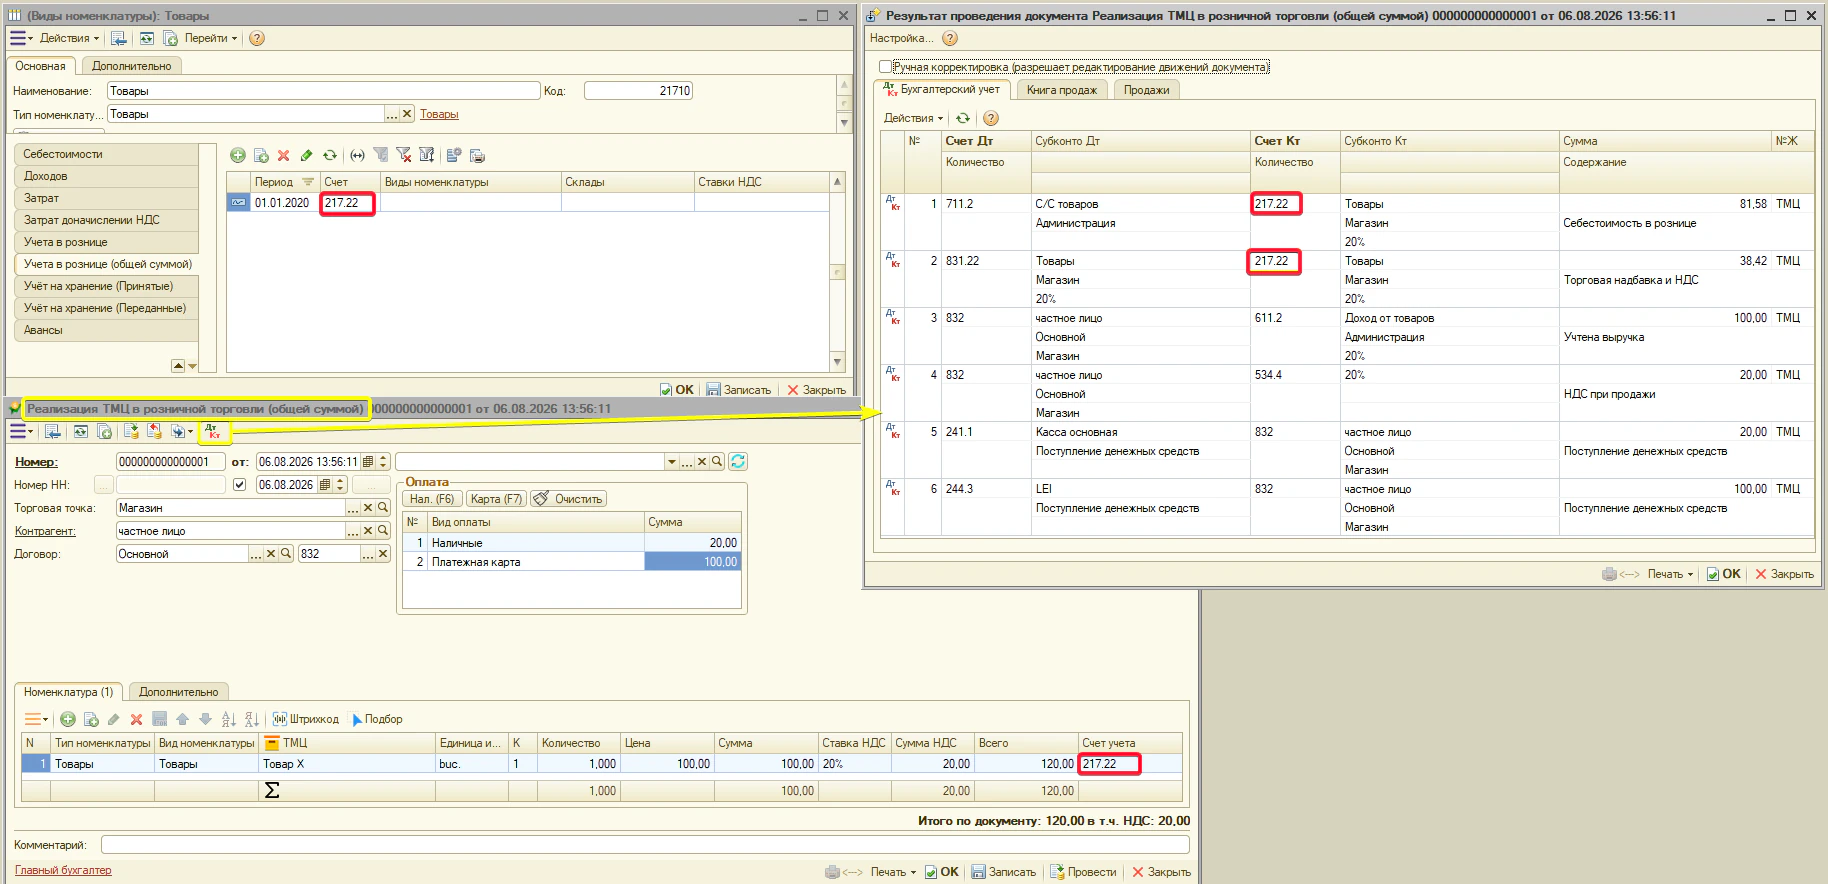
- Учёта в рознице общей суммой — счёт учёта для суммового учёта. Типовое — 217.22. Документы: «Передача ТМЦ в розничную торговлю (общей суммой)», «Реализация ТМЦ в розничной торговле (общей суммой)», «Возврат ТМЦ из/от розничной торговли (общей суммой)», «Перемещение ТМЦ в розничной торговле (общей суммой)».
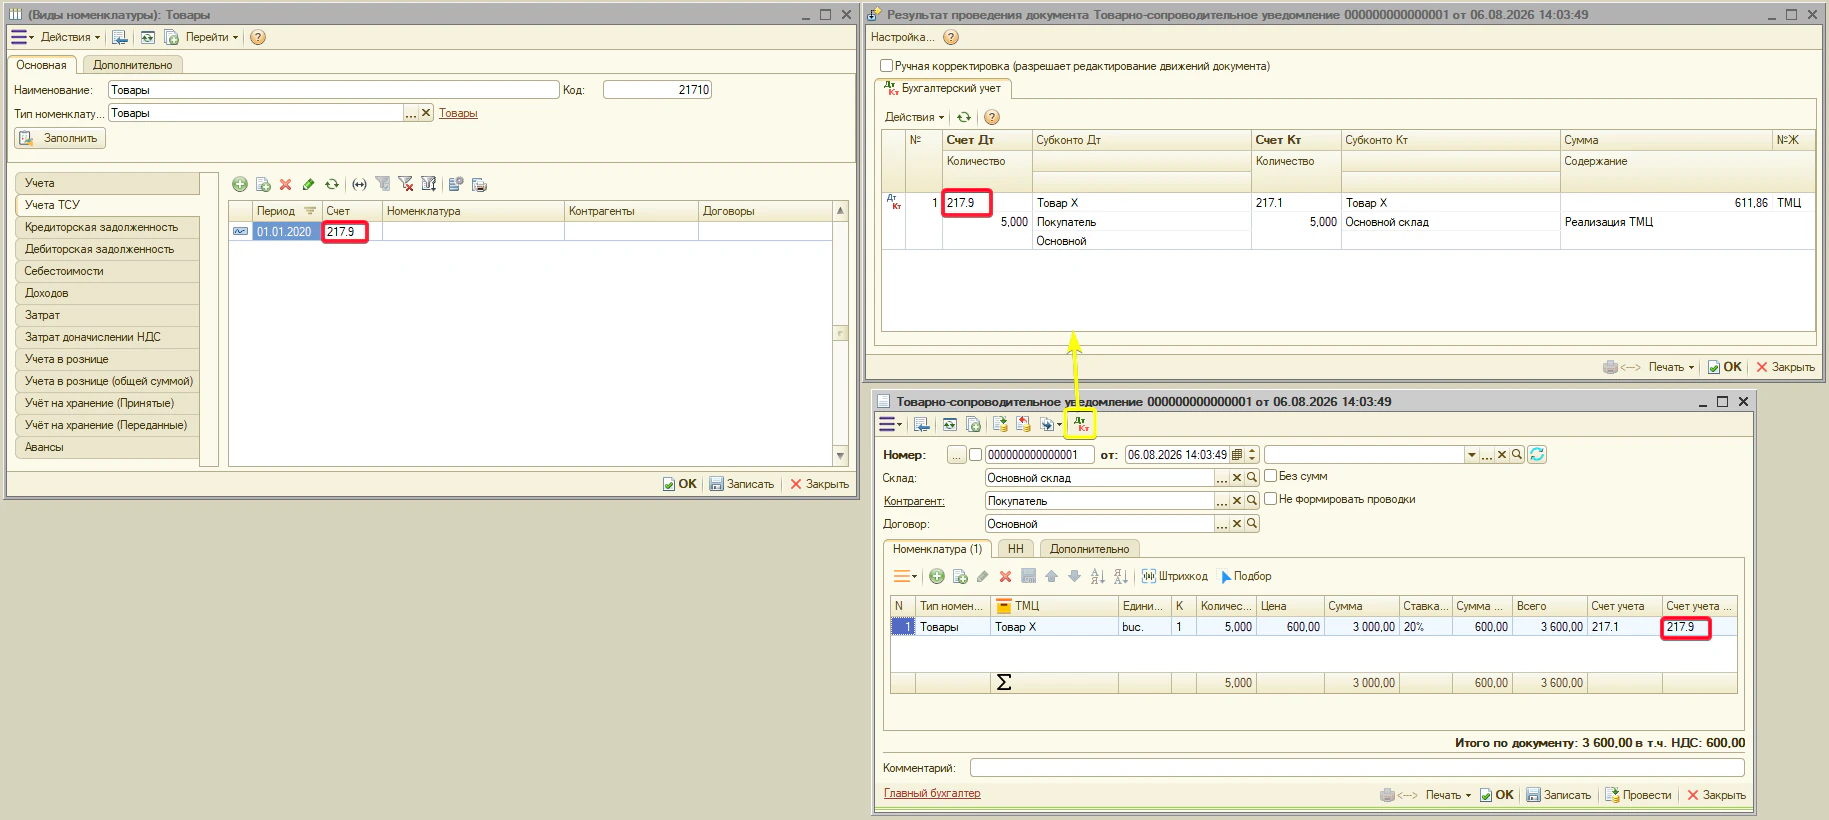
- Учёта ТСУ — счёт для товарно-сопроводительного уведомления. Документы: «Товарно-сопроводительное уведомление».
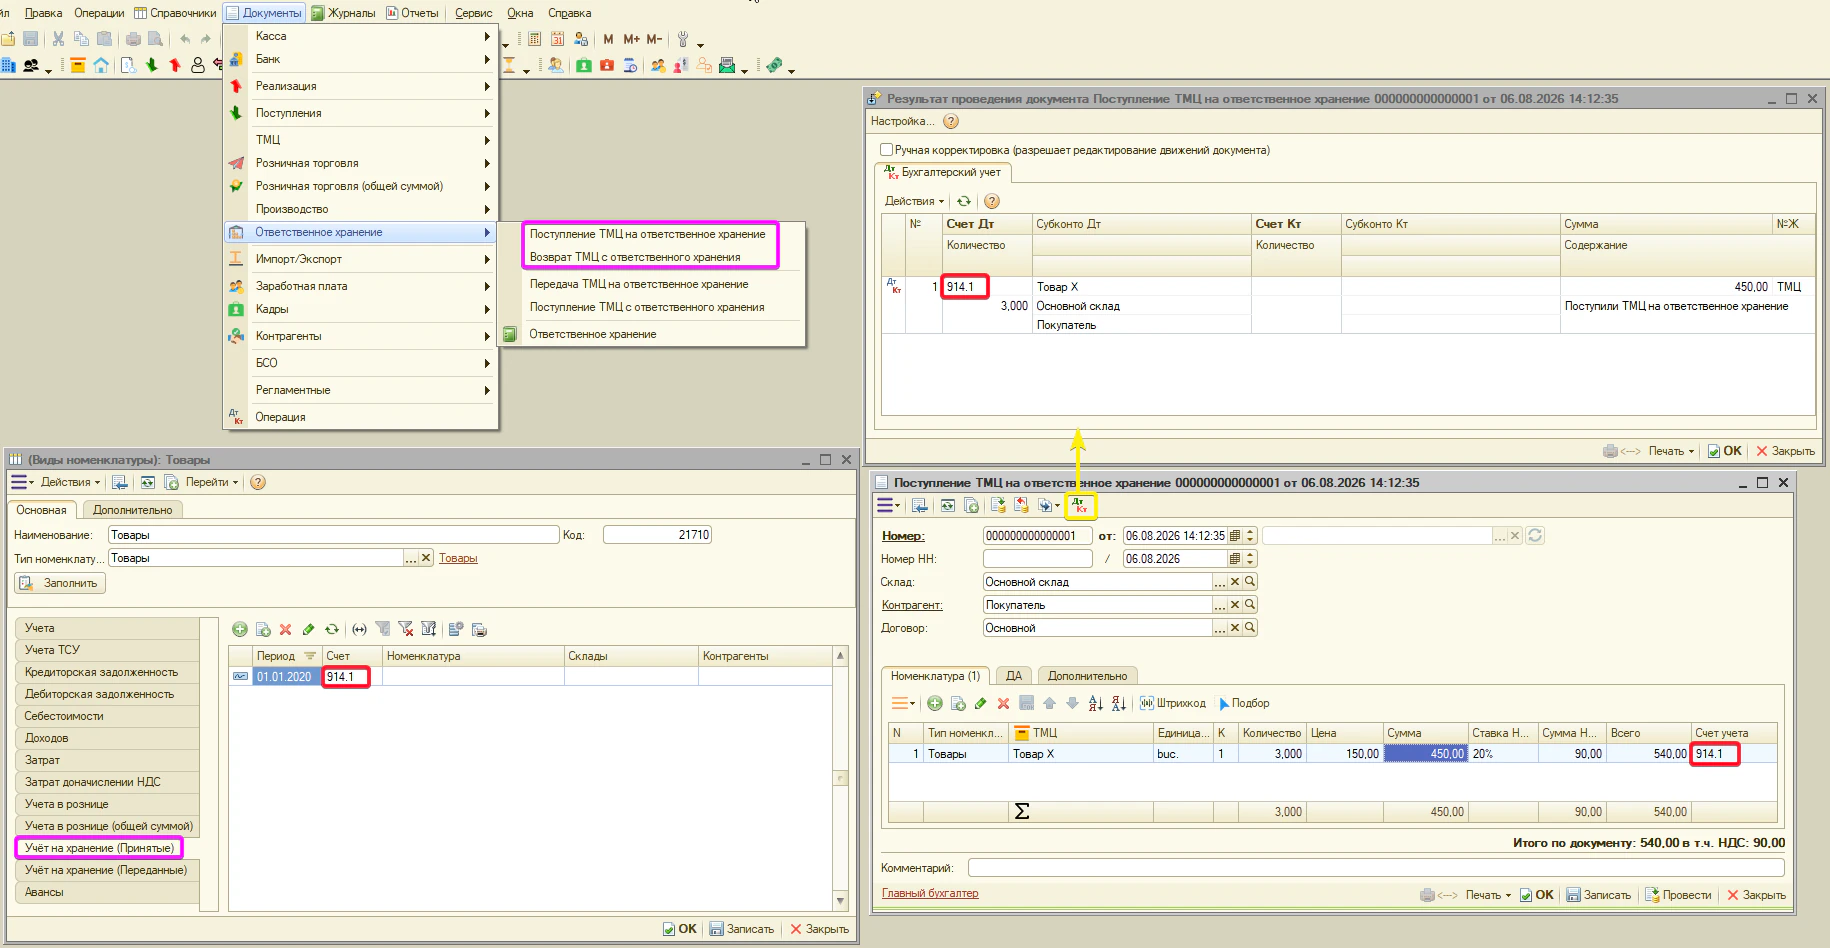
- Учёт на хранение (Принятые) — забалансовый счёт для чужих ТМЦ, принятых на ответственное хранение (не ваша собственность, но лежит на вашем складе). Типовое — 914.1. Документы: «Поступление ТМЦ на ответственное хранение» — приняли чужой товар (приход по забалансу); «Возврат ТМЦ с ответственного хранения» — вернули его владельцу (расход по забалансу).
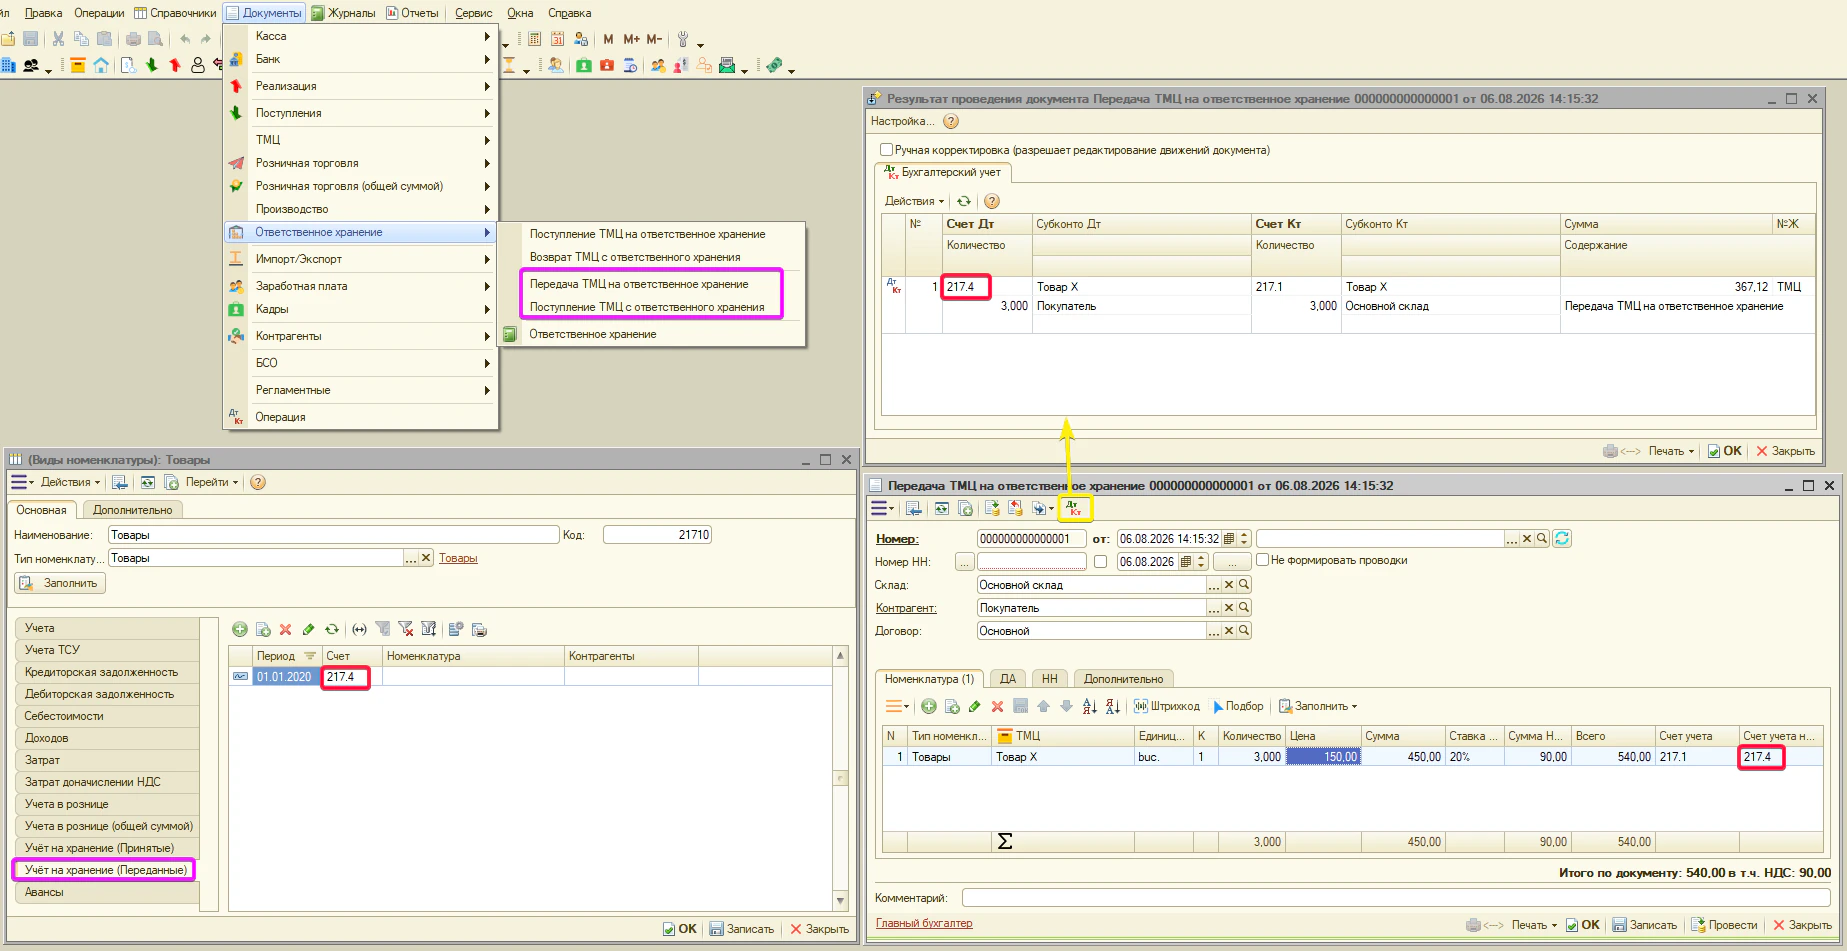
- Учёт на хранение (Переданные) — счёт для ваших собственных ТМЦ, переданных на ответственное хранение другой организации (ваш товар на чужом складе). Типовое — 217.4. Документы: «Передача ТМЦ на ответственное хранение» — передали свой товар хранителю; «Поступление ТМЦ с ответственного хранения» — вернули его к себе на склад.
Примечание. розничные вкладки нужны, только если ведёте розницу. Тогда пригодятся и настройки «Настройки → Учётная политика → Торговля» (например, «Дебиторский счёт для розничных продаж», «Расчёт себестоимости в рознице»).
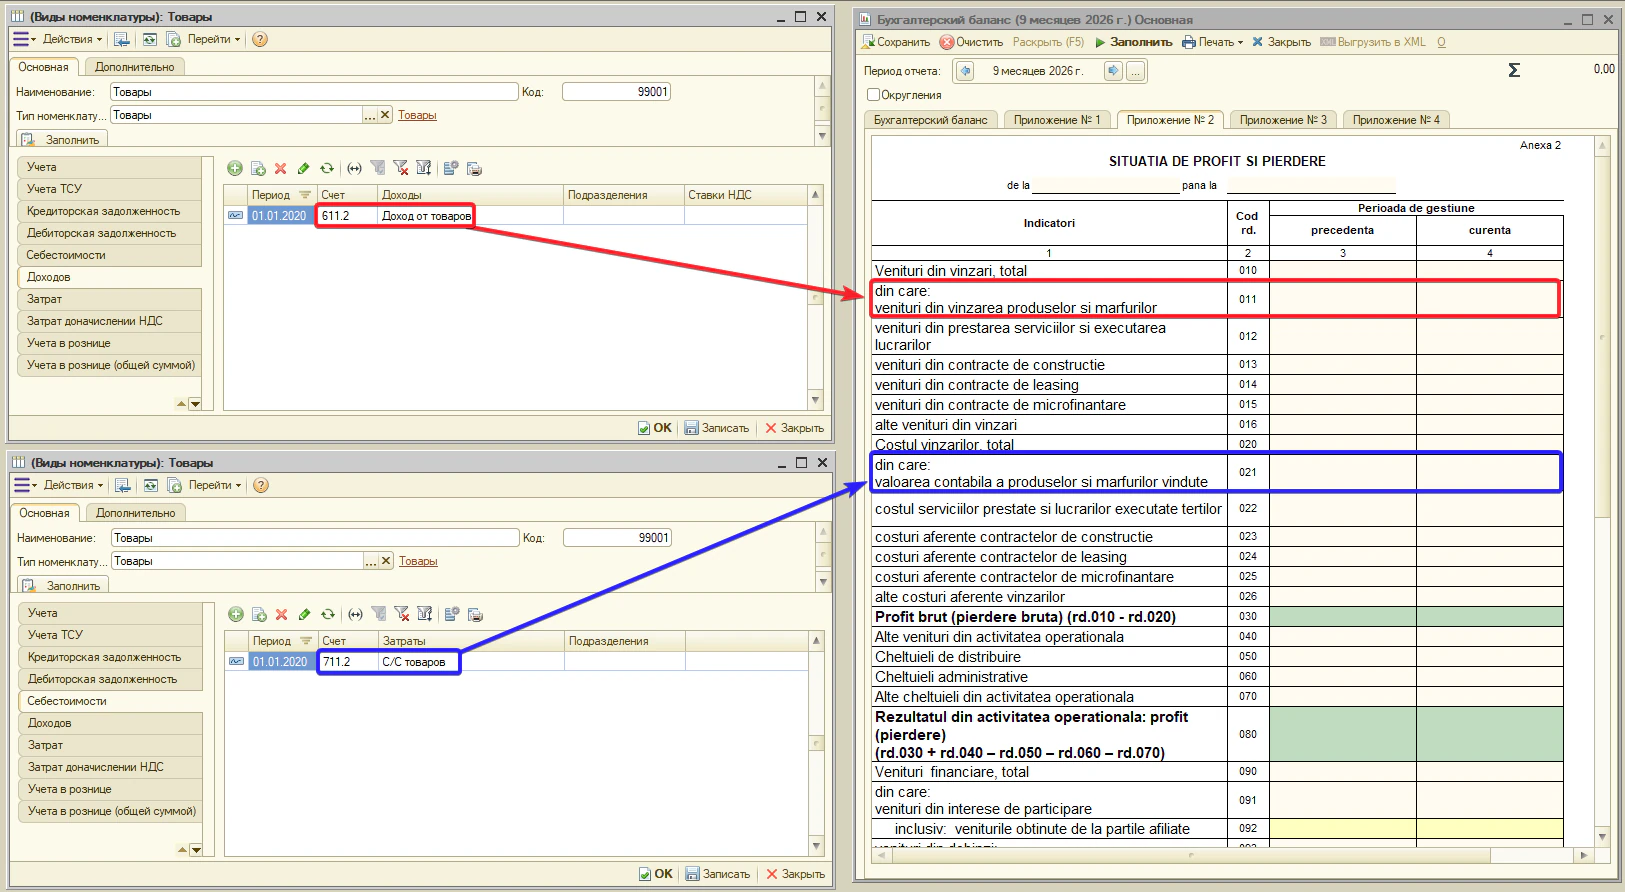
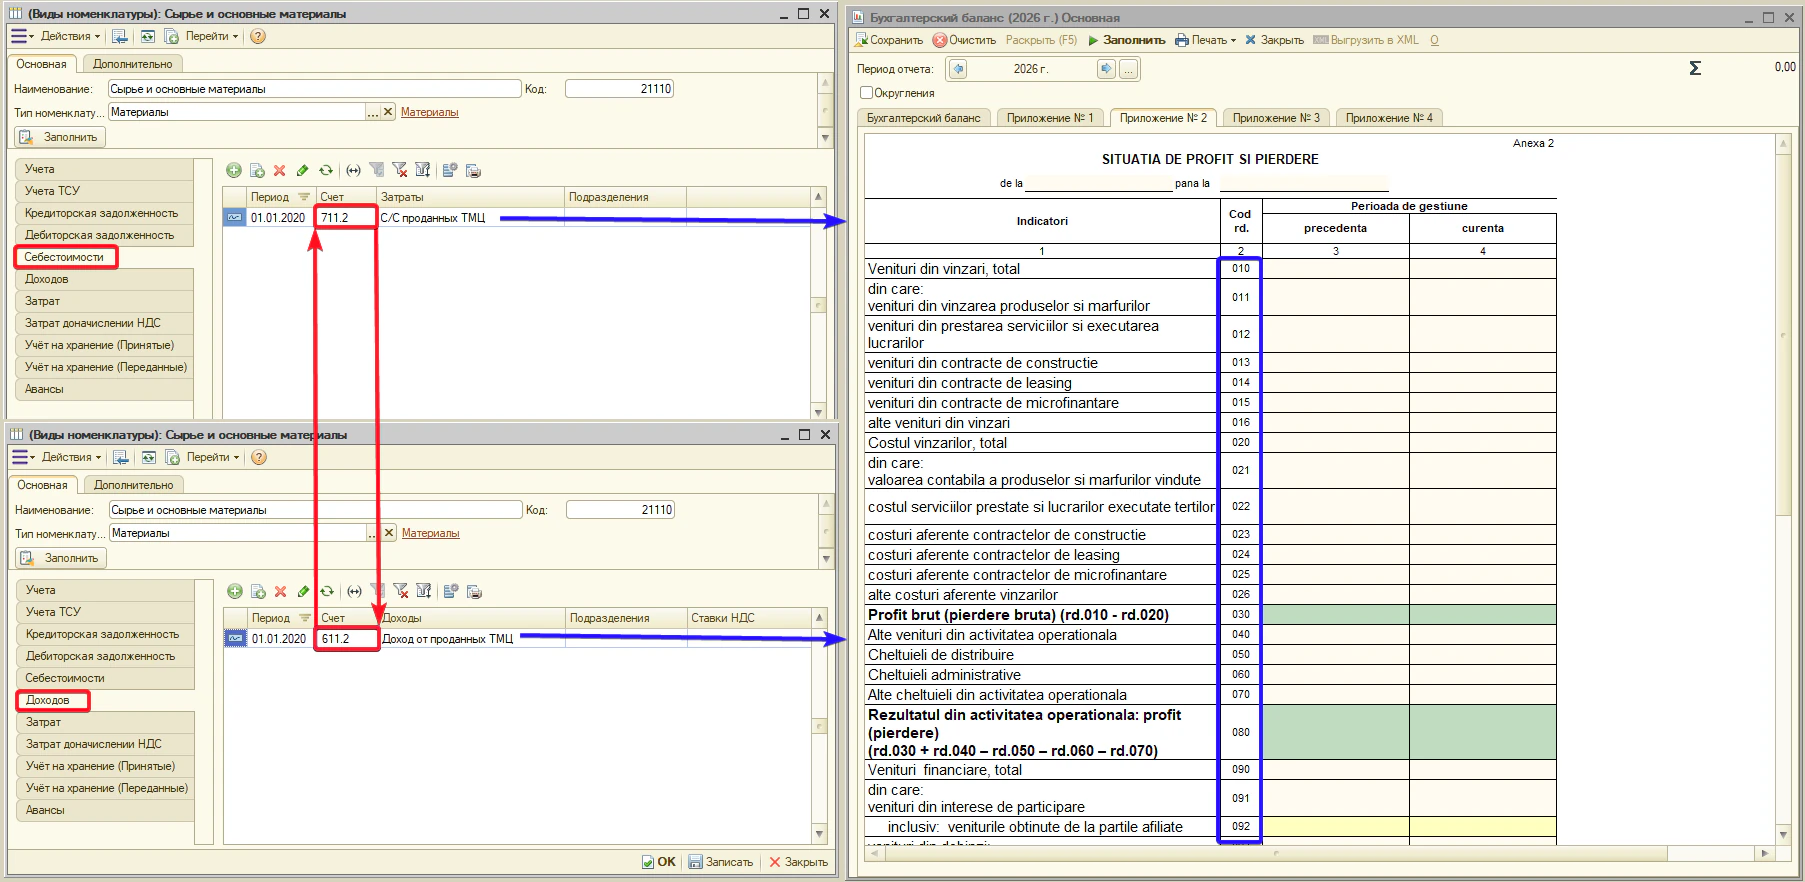
Внимание. счёт доходов и счёт себестоимости должны соответствовать друг другу. Для товаров и продукции доходы и себестоимость их продаж отражаются в Отчёте о финансовых результатах (Приложение №2 к бухгалтерскому балансу) в строго определённых строках:
- доходы от продажи — строка 011 «din care: venituri din vânzarea produselor și mărfurilor»;
- себестоимость проданного — строка 021 «din care: valoarea contabilă a produselor și mărfurilor vândute».
Поэтому счёт доходов и счёт себестоимости нужно подобрать так, чтобы выручка попала в строку 011, а её себестоимость — в строку 021.
Пример: для товаров доходы отражаются по счёту 611.2, а себестоимость этой реализации списывается на счёт 711.2.
Тип номенклатуры: Материалы
Сырьё и материалы. Набор как у товаров, но без розничных вкладок.
- Учёта — счёт учёта материала на складе. Документы: «Поступление ТМЦ», «Реализация ТМЦ», «Перемещение ТМЦ», «Списание ТМЦ», «Списание ТМЦ в производство», «Производство», «Оприходование ТМЦ», «Инвентаризационная опись», «Пересортица ТМЦ», «Переработка», «Возврат ТМЦ поставщику», «Импорт ТМЦ», «Экспорт ТМЦ», «Товарно-сопроводительное уведомление», документы ответственного хранения.
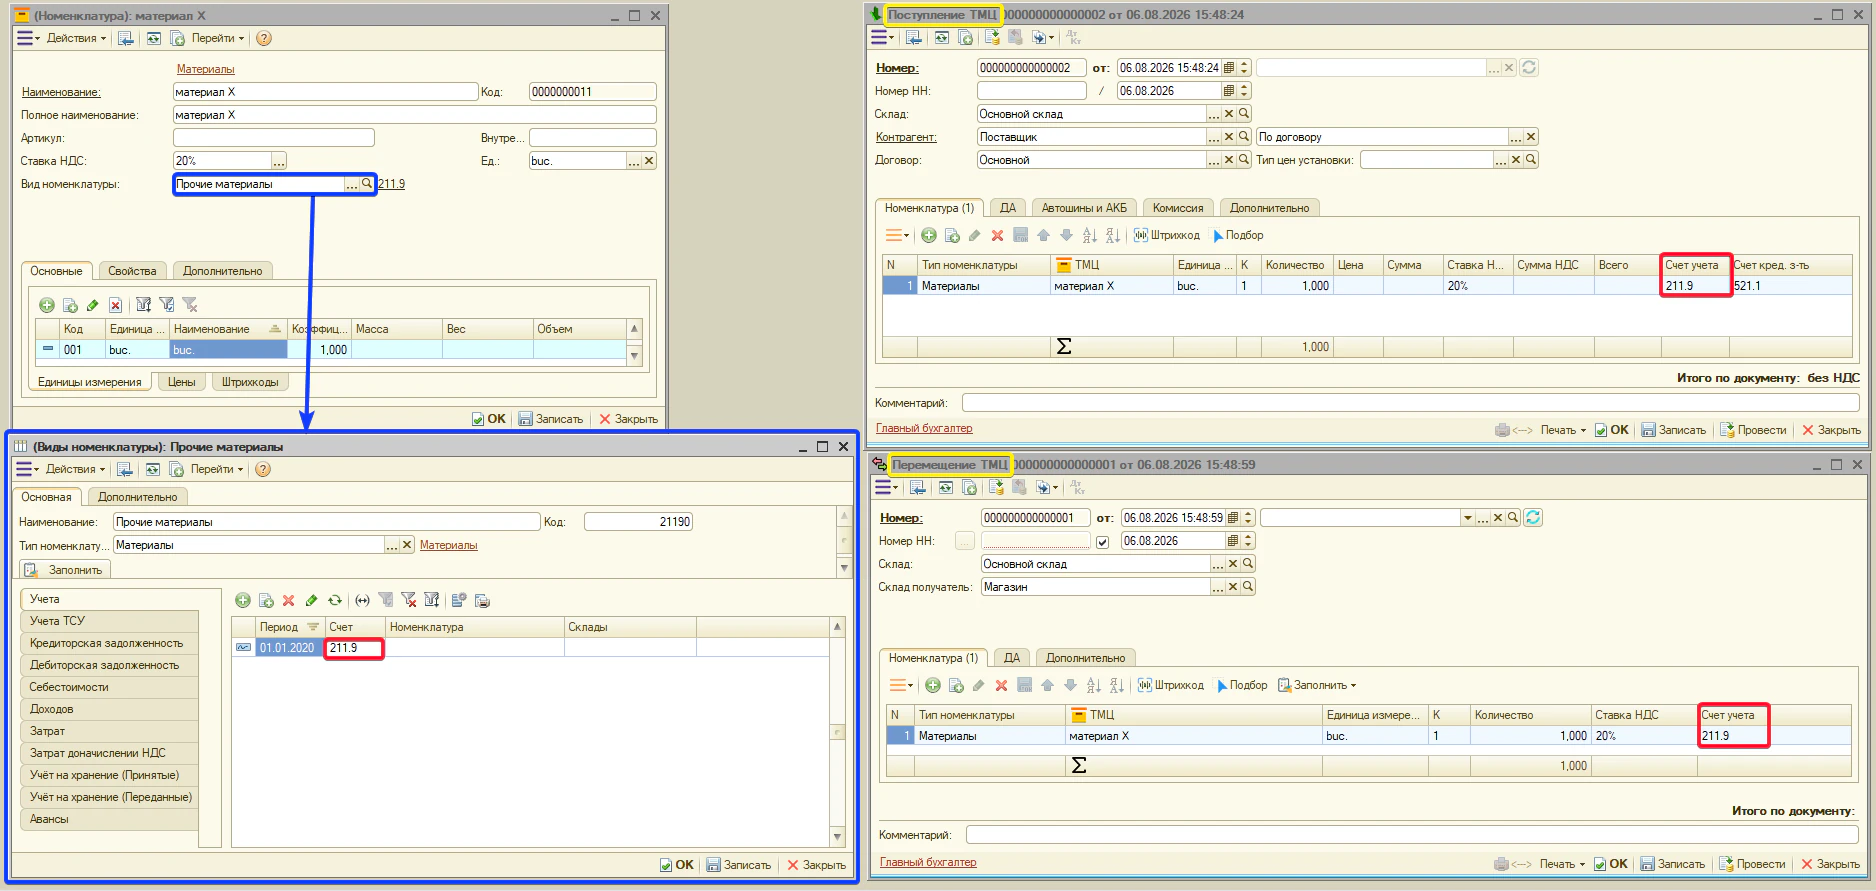
Примечание. у материалов счёт учёта разбит по назначению — от 211.1 до 211.9 (сырьё и основные материалы, вспомогательные, запчасти, топливо, тара, прочие и т. д.). Конкретный счёт зависит от выбранного вида номенклатуры, поэтому единого «типового» счёта здесь нет — его определяет вид.
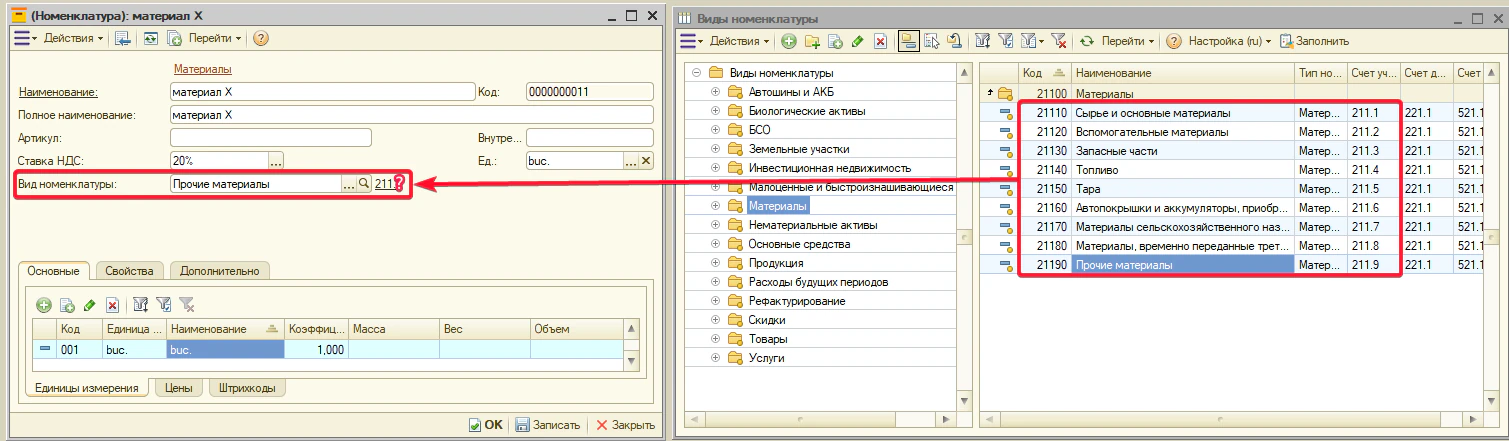
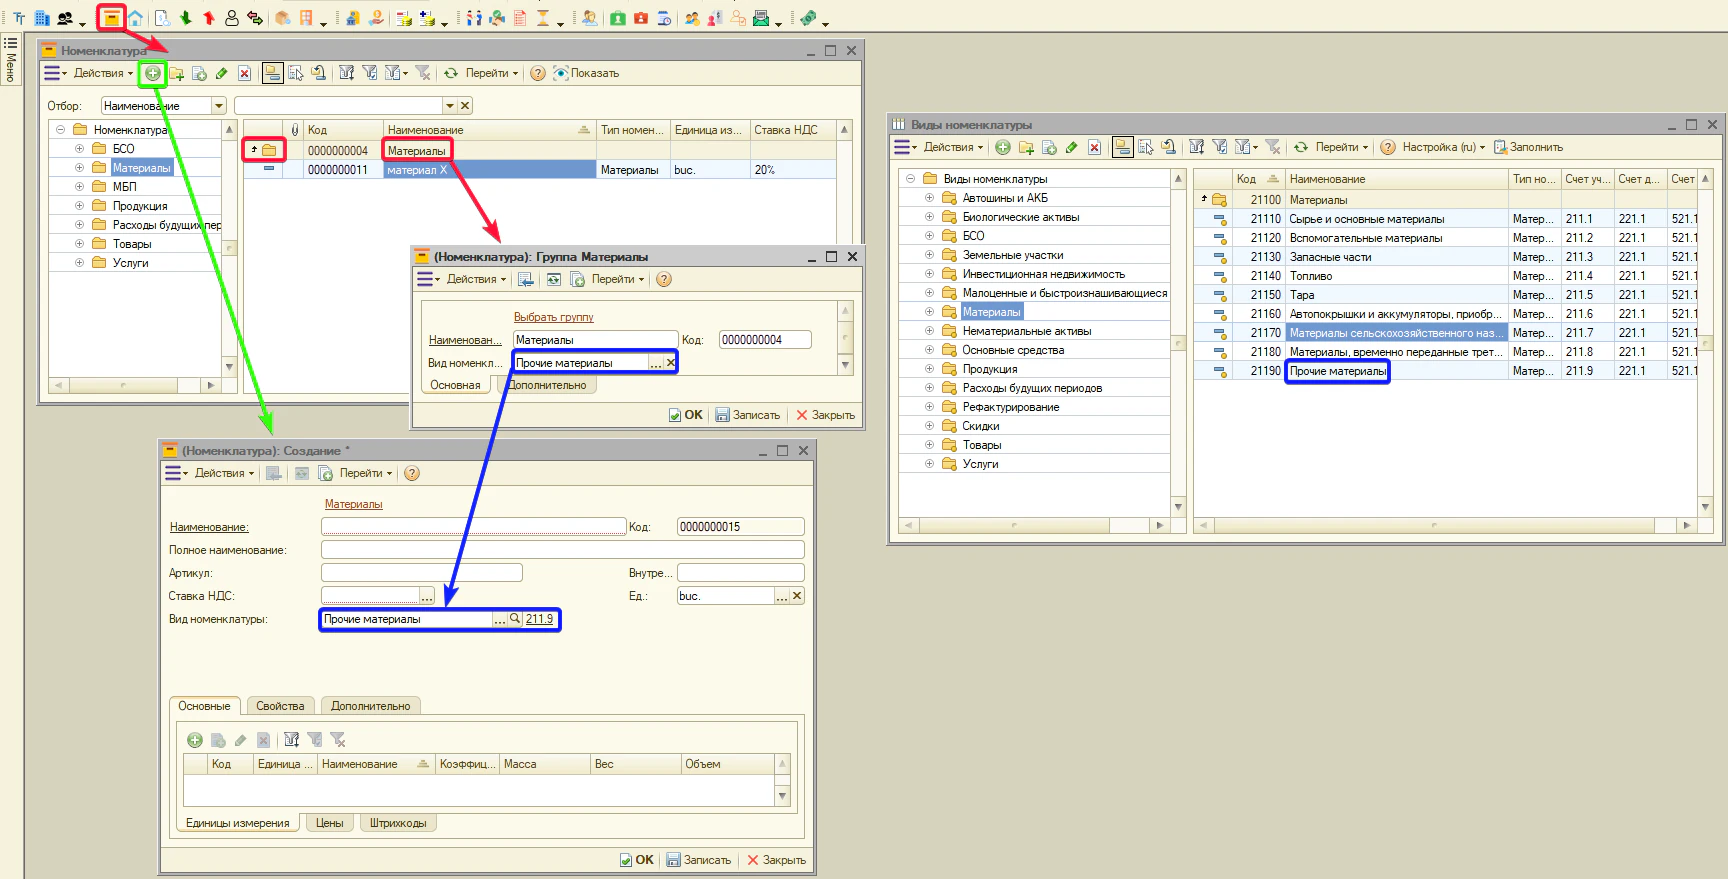
Примечание. при создании нового материала вид подставляется автоматически — из папки «Материалы» (реквизит «Вид номенклатуры» самой папки). По умолчанию там задан вид «Прочие материалы» (счёт 211.9). Если в вашей работе чаще используется другой вид, удобнее один раз изменить реквизит «Вид номенклатуры» у папки «Материалы» — тогда все новые материалы будут создаваться уже с нужным видом, и его не придётся выбирать вручную каждый раз.
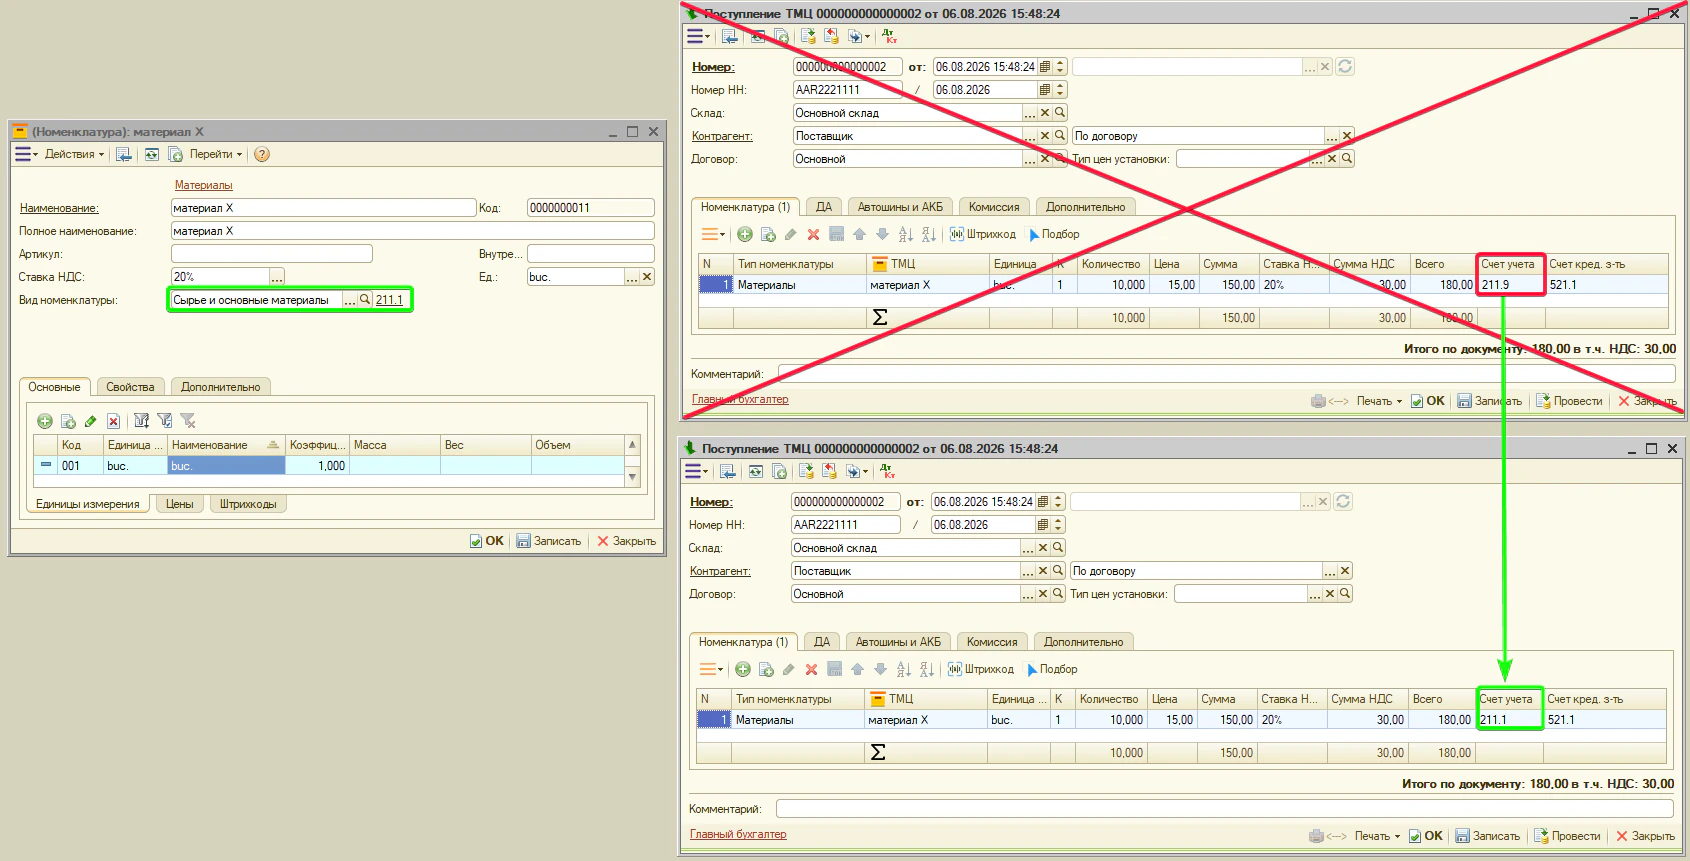
Внимание. счёт учёта берётся из «Вида номенклатуры» и записывается в колонку «Счёт учёта» документа в момент ввода строки. При изменении вида у уже созданного материала ранее оформленные документы автоматически НЕ пересчитываются — в их табличной части и проводках остаётся прежний счёт.
Пример: материал завели с ошибочным видом (счёт 211.9), по нему провели «Поступление ТМЦ», а затем поменяли вид на правильный (счёт 211.1). В старом «Поступлении ТМЦ» останется 211.9, и один и тот же материал окажется сразу на двух субсчетах — остатки «разъедутся», и учёт исказится.
Что делать: после смены вида откройте все ранее созданные по этому материалу документы и приведите в них счёт учёта в соответствие с новым видом — исправьте значение в колонке «Счёт учёта» (вручную либо повторным выбором номенклатуры в строке), после чего перепроведите документ. Тогда проводки встанут на правильный субсчёт.
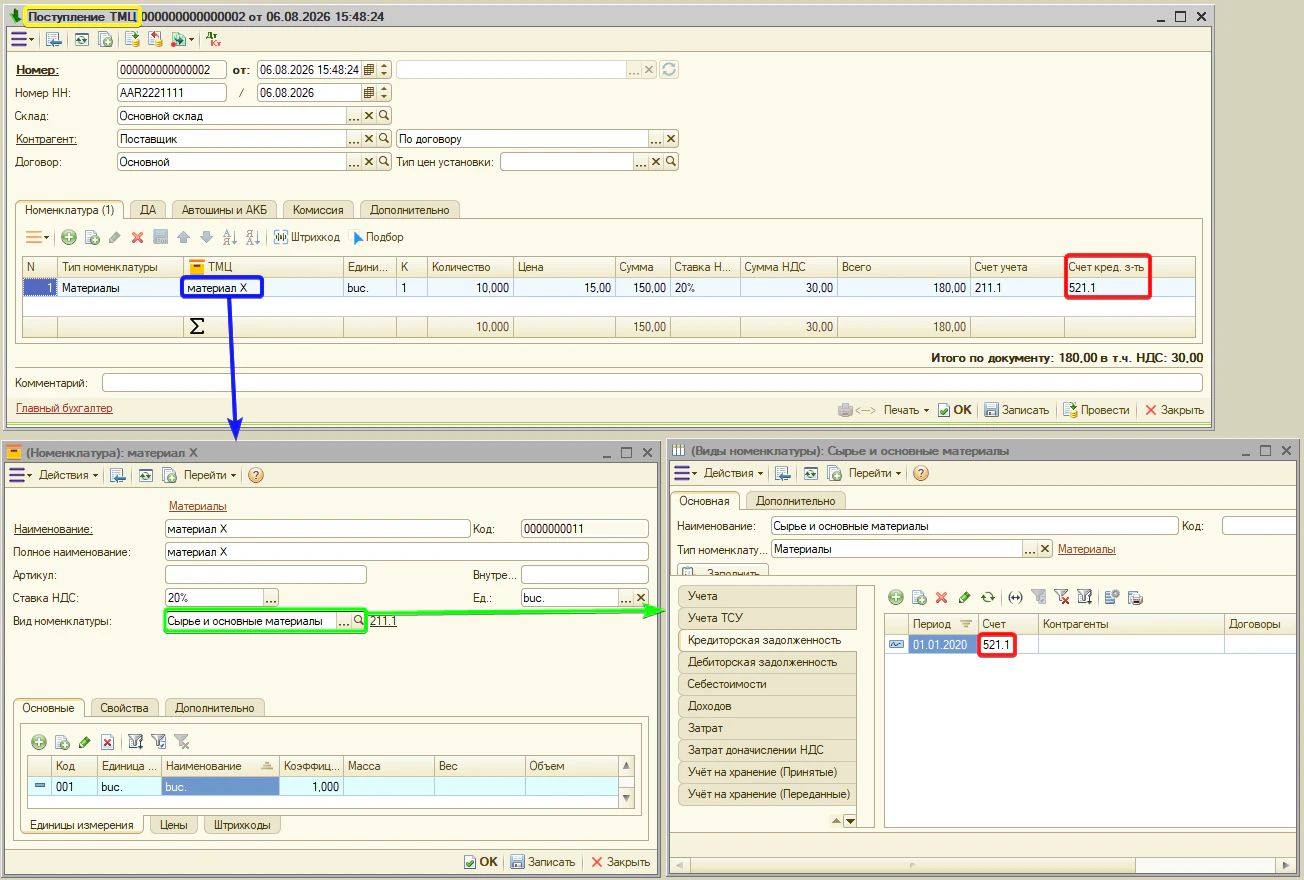
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ», «Возврат ТМЦ поставщику».
Примечание. для документа «Импорт ТМЦ» (импорт материалов) счёт кредиторской задолженности не используется из этой вкладки.
- Дебиторская задолженность — счёт покупателя. Типовое — 221.1. Документы: «Реализация ТМЦ», «Налоговая накладная», «Возврат ТМЦ от покупателя».
Примечание. для документа «Экспорт ТМЦ» (экспорт материалов) счёт дебиторской задолженности не используется из этой вкладки.
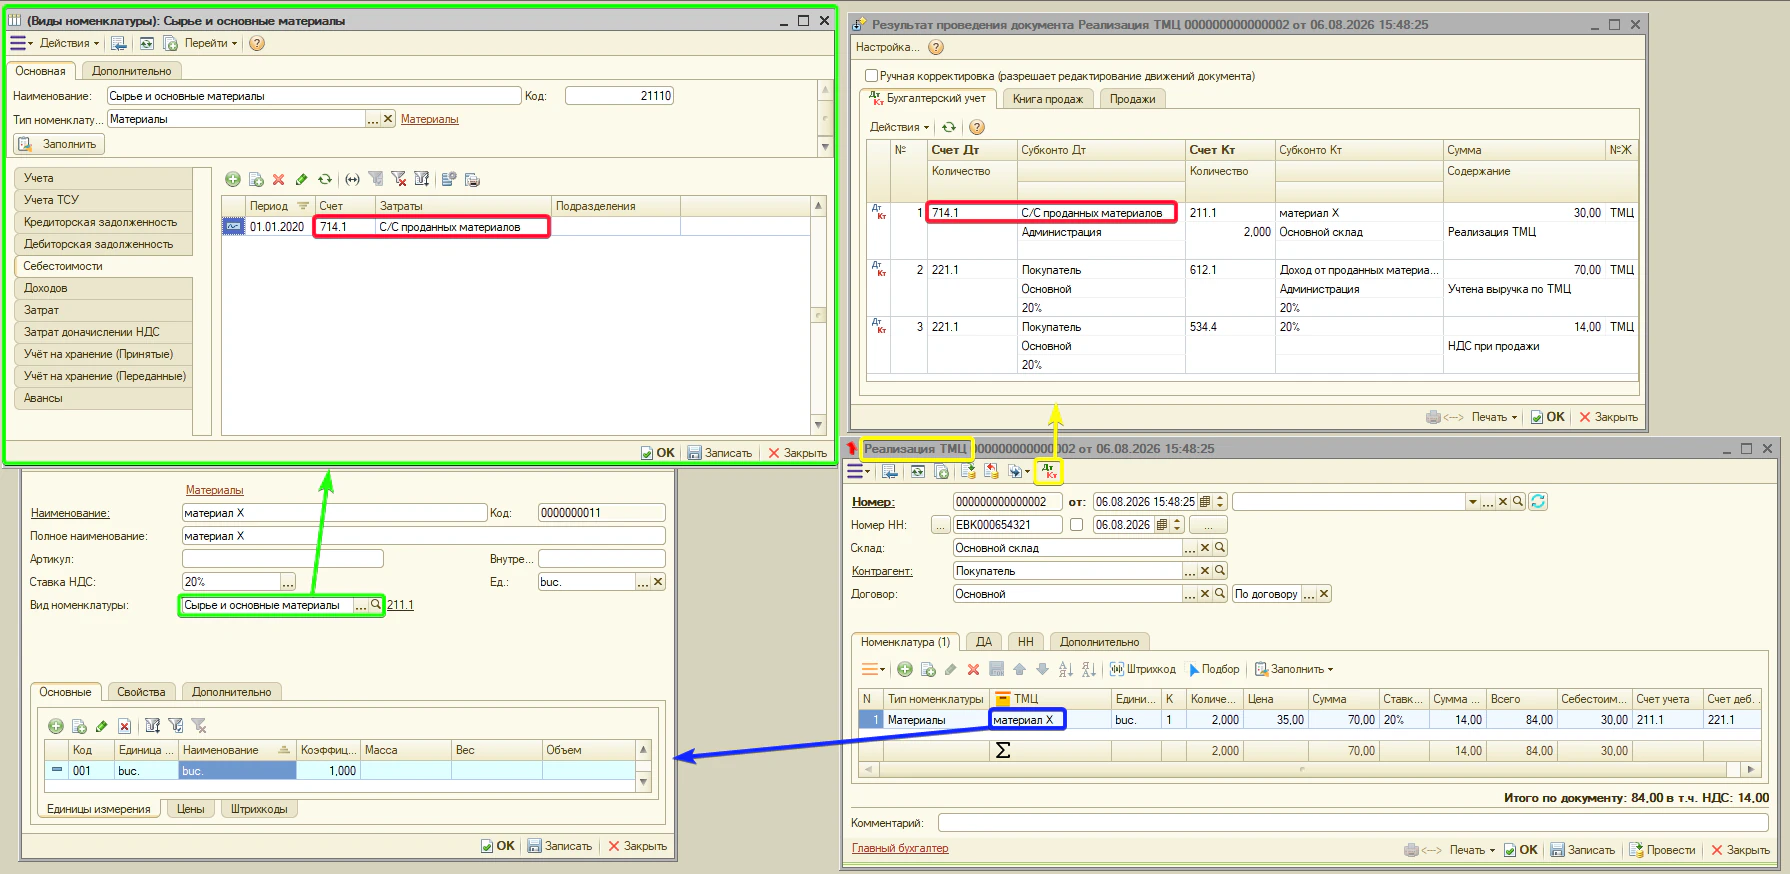
- Себестоимости — счёт списания себестоимости при продаже. Документы: «Реализация ТМЦ», «Экспорт ТМЦ», «Возврат ТМЦ поставщику».
Примечание. сам счёт себестоимости отдельной колонкой в документах не редактируется — программа подставляет его в проводку автоматически. Но у счёта есть аналитика — Субконто 1 (иногда 2 и 3). Заполните Субконто 1 прямо на этой вкладке вида: тогда себестоимость спишется сразу в нужном разрезе. Если оставить субконто пустым, в проводке появится пустая аналитика <...>.
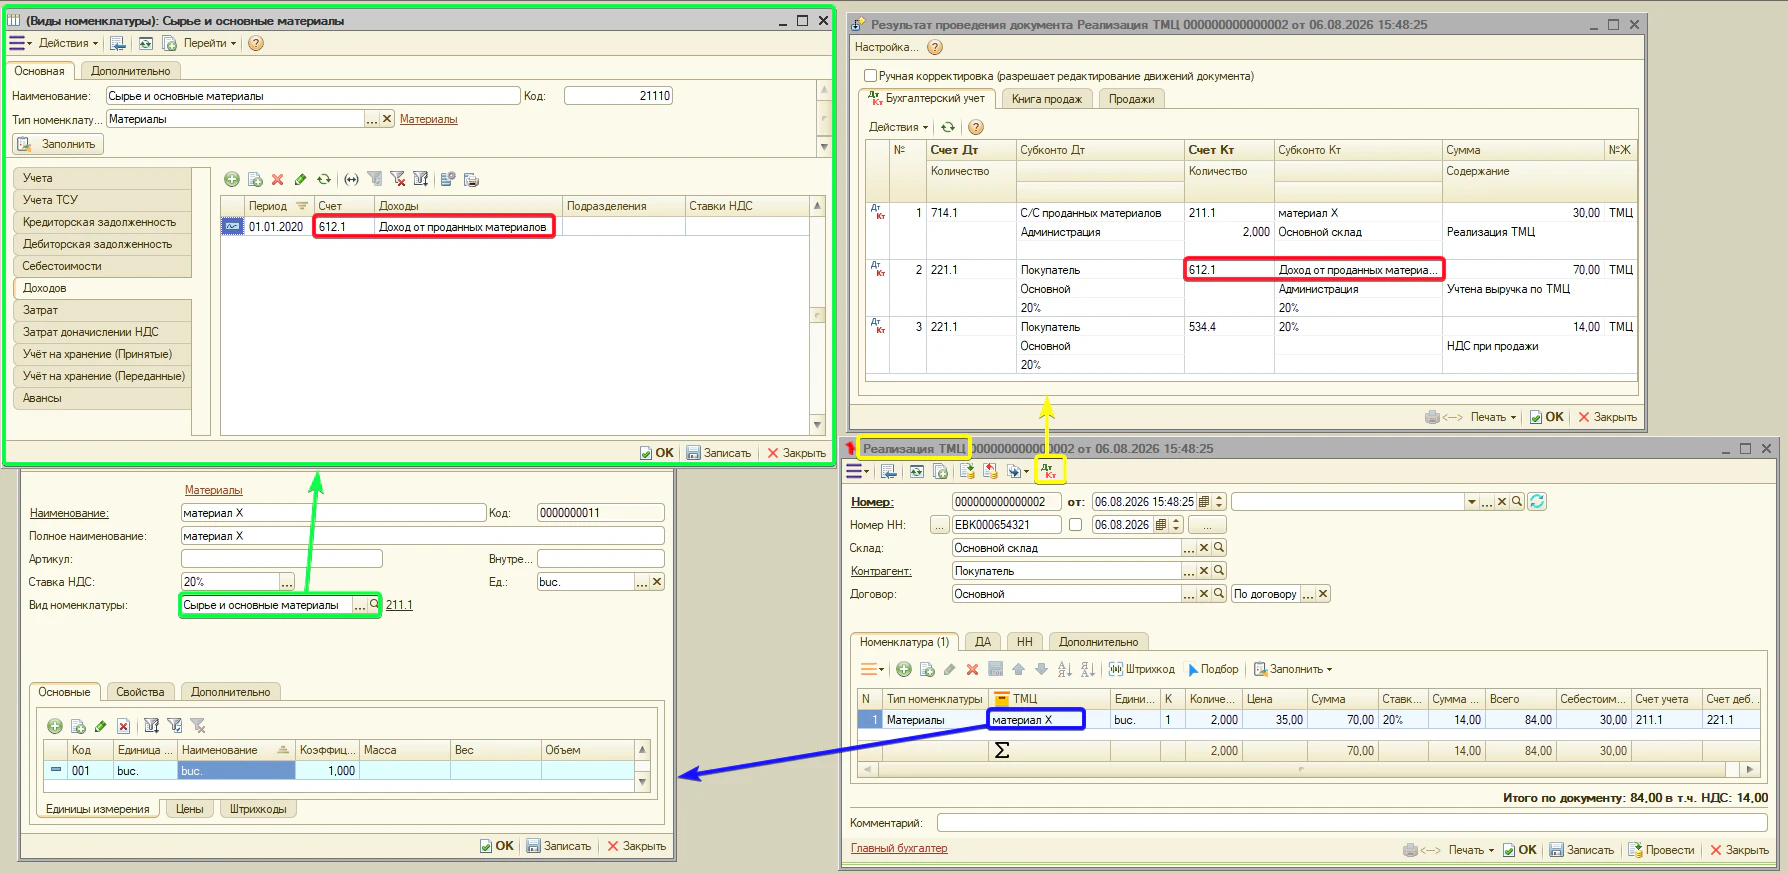
- Доходов — счёт дохода от продажи материала. Документы: «Реализация ТМЦ», «Экспорт ТМЦ», «Налоговая накладная».
Примечание. счёт доходов также подставляется в проводку автоматически, и у него тоже есть аналитика — Субконто 1. Заполните Субконто 1 на этой вкладке вида: без него доход отразится без аналитики <...>.
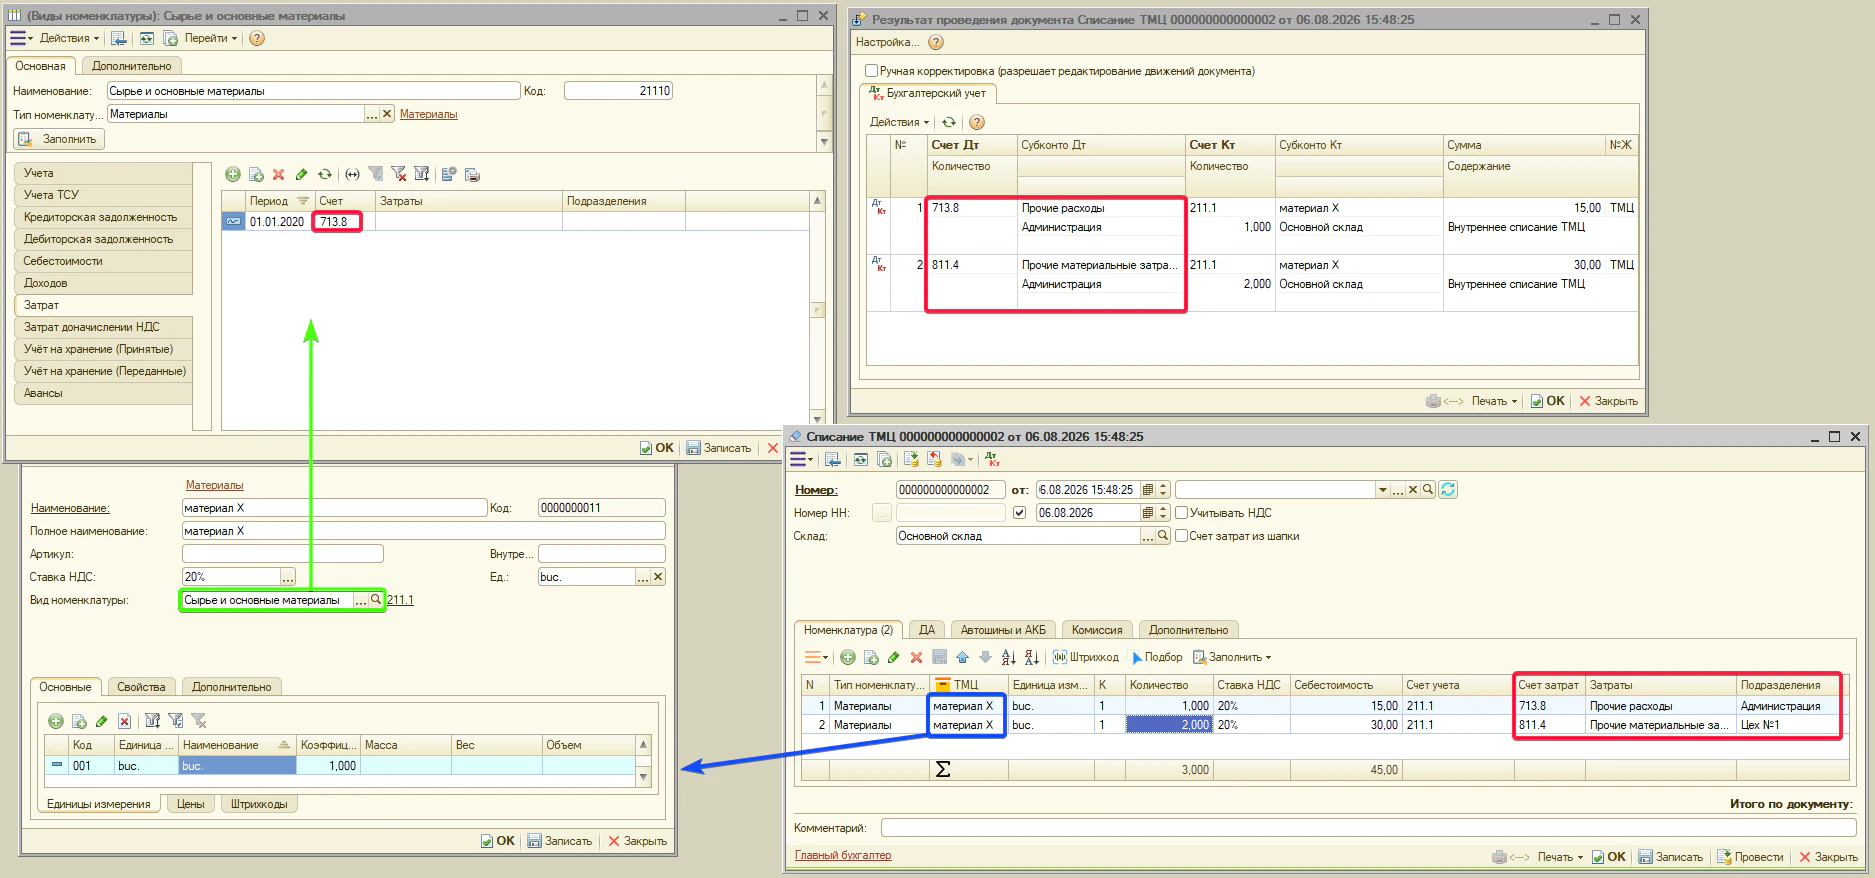
- Затрат — счёт затрат (с субконто) при списании материала на затраты. Документы: «Списание ТМЦ», «Списание топлива», «Путевой лист».
Примечание. здесь указывается счёт затрат, который программа подставляет по умолчанию. При необходимости его можно изменить прямо в документе «Списание ТМЦ» для отдельной строки, не изменяя сам «Вид номенклатуры».
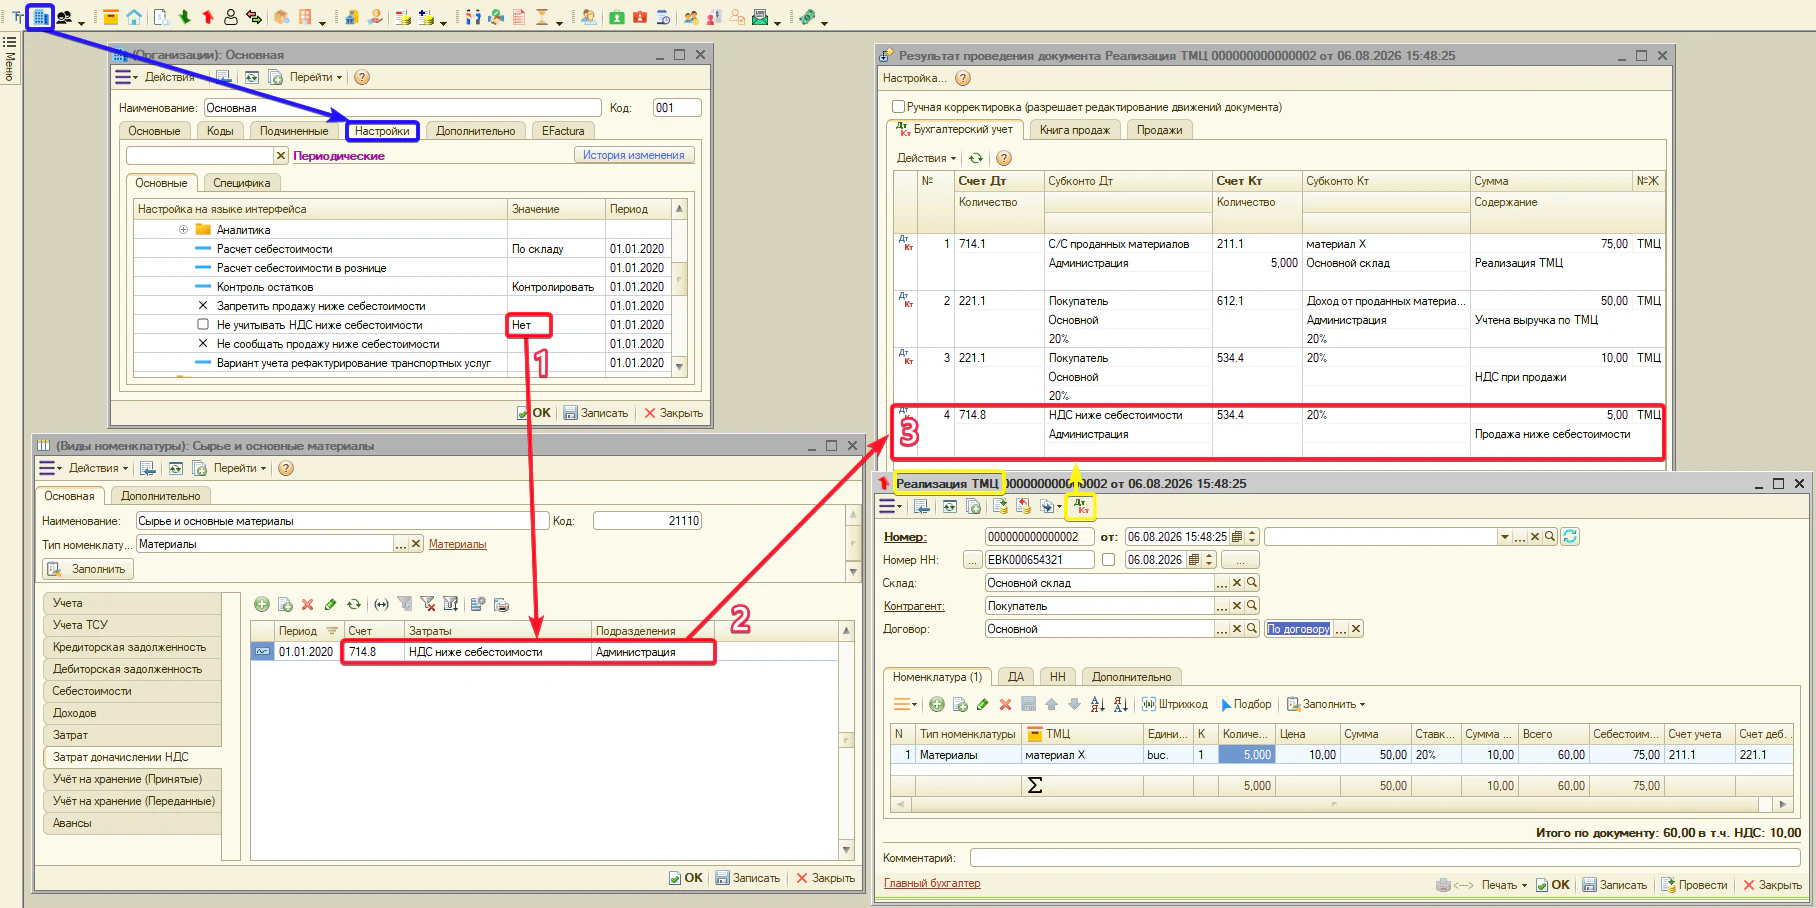
- Затрат доначисления НДС — счёт затрат, на который относится сумма доначисленного НДС, если реализация осуществляется по цене ниже себестоимости. Используется документами «Реализация ТМЦ», «Экспорт ТМЦ».
Примечание. эту вкладку обязательно заполнить, если в настройке «Настройки → Учётная политика → Себестоимость и аналитика → Не учитывать НДС ниже себестоимости» установлено значение «Нет» (или параметр не задан). В этом случае при продаже ниже себестоимости программа автоматически доначисляет НДС на сумму разницы и относит его на счёт, указанный на этой вкладке. Если для параметра «Не учитывать НДС ниже себестоимости» установлено значение «Да», доначисление НДС не выполняется, поэтому данный счёт не используется.
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
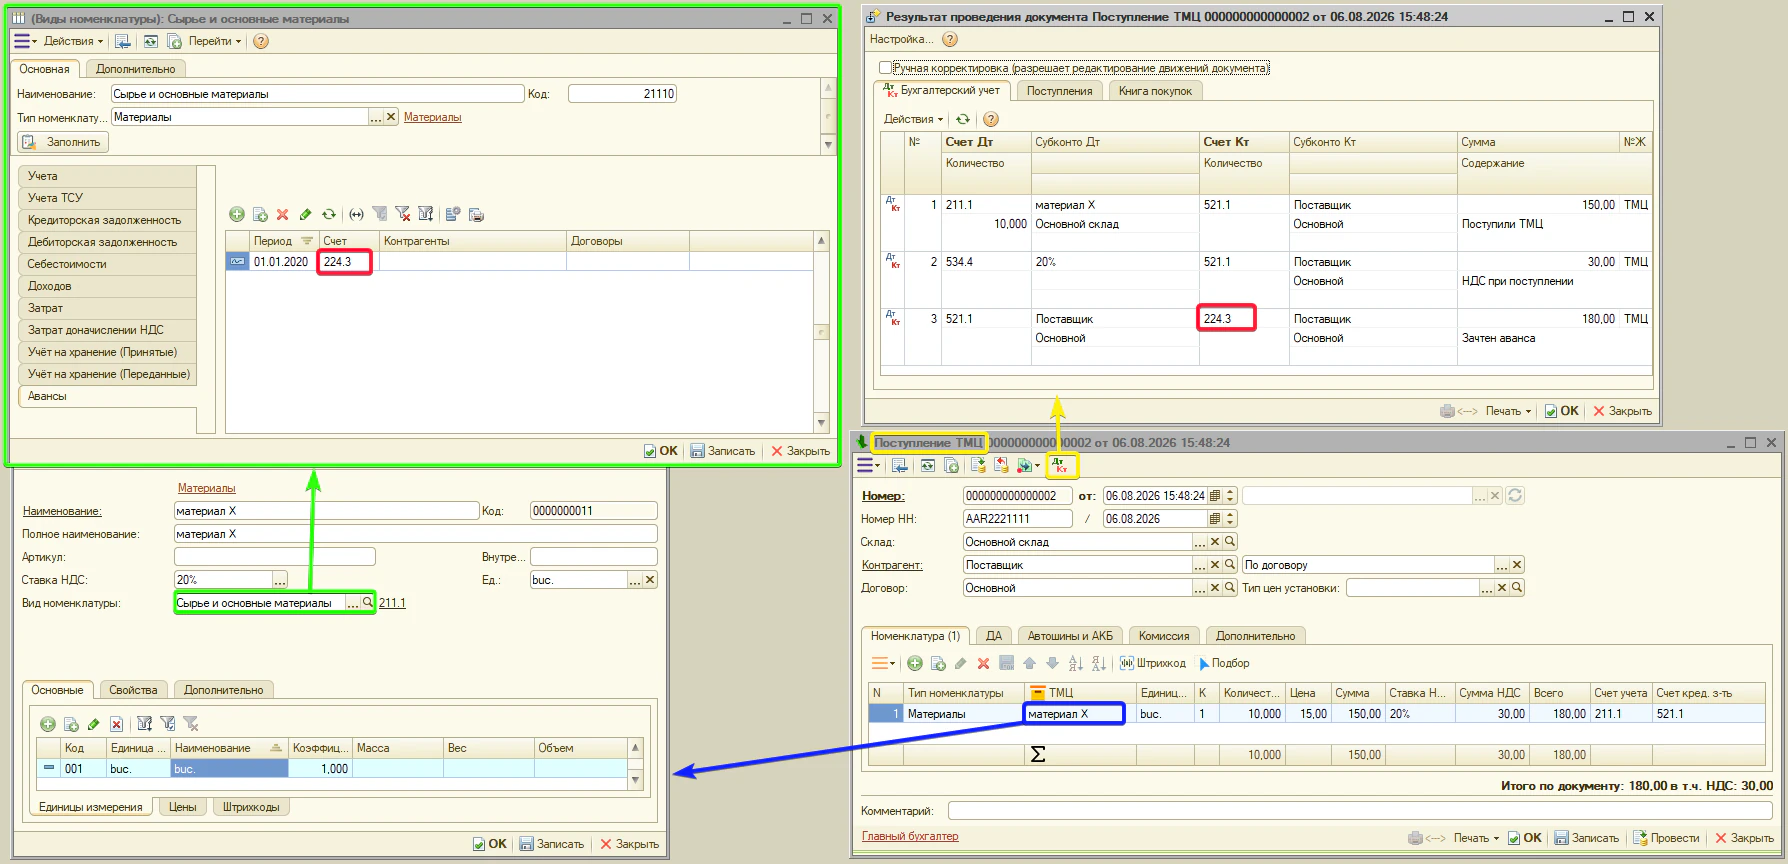
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для материалов это 224.31.
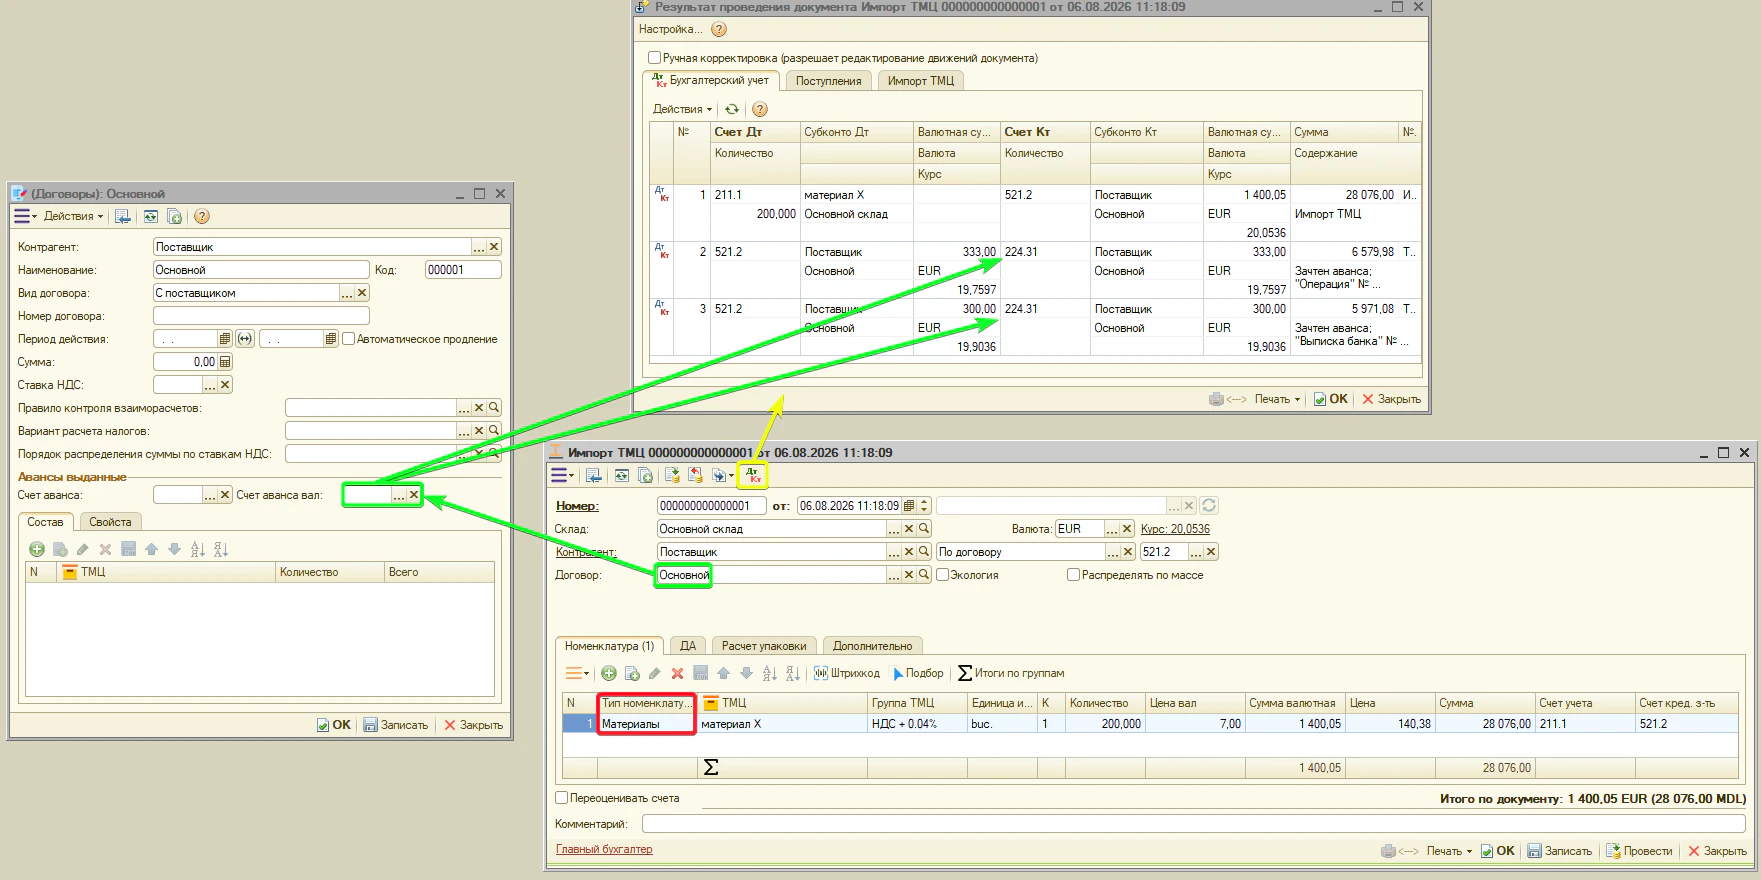
- Учёта ТСУ — счёт для товарно-сопроводительного уведомления. Документы: «Товарно-сопроводительное уведомление».
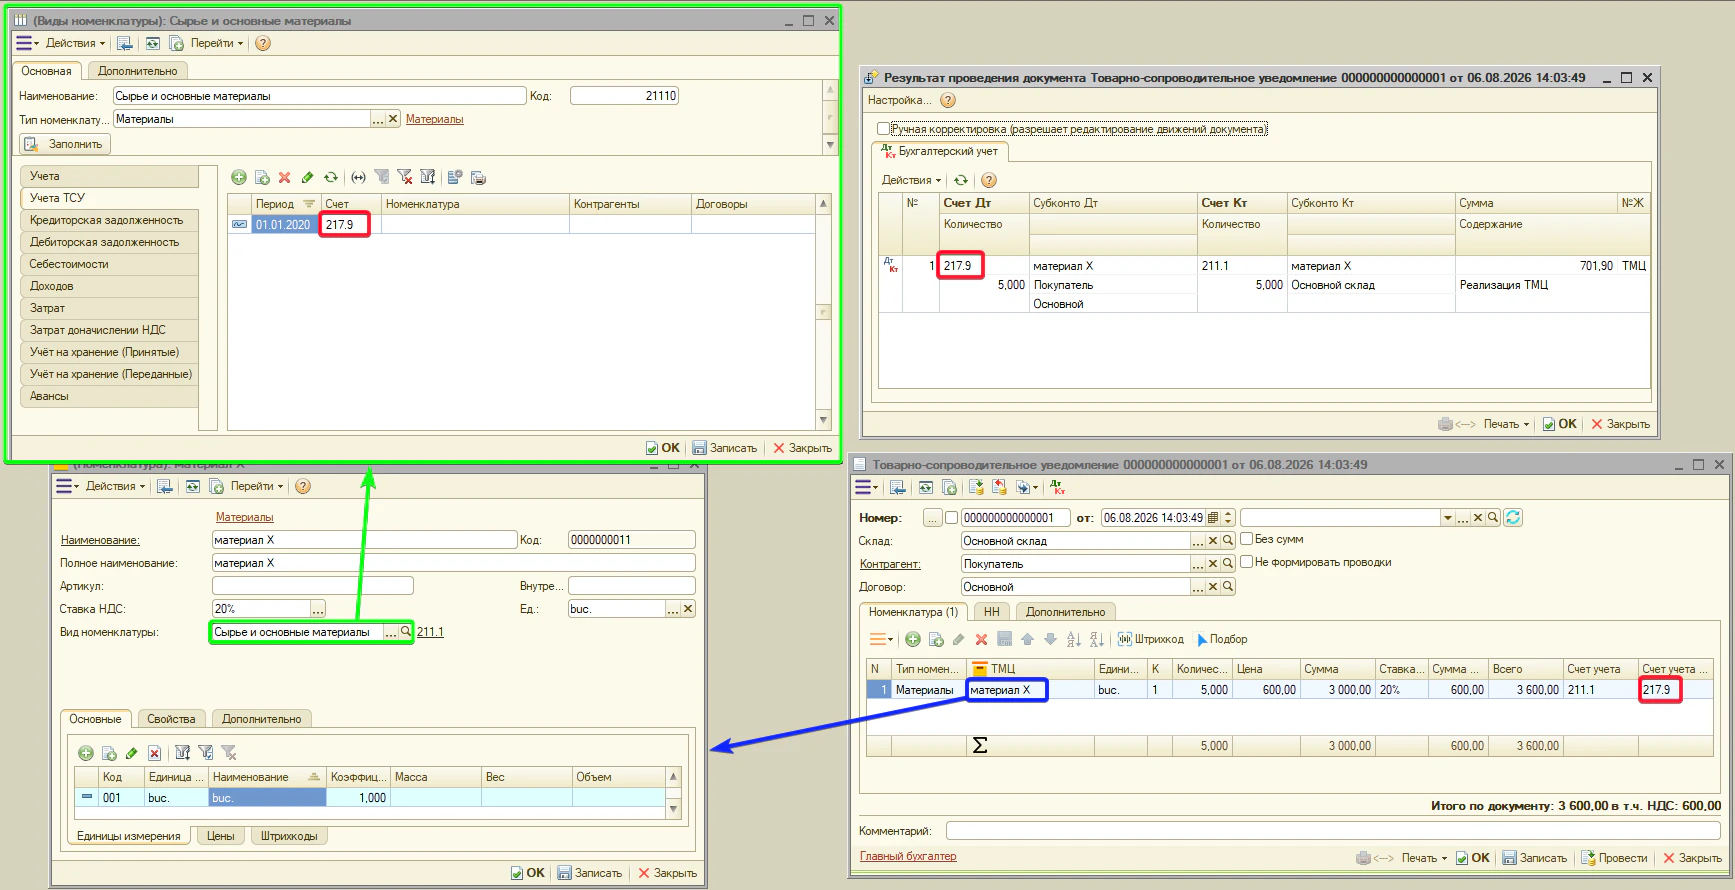
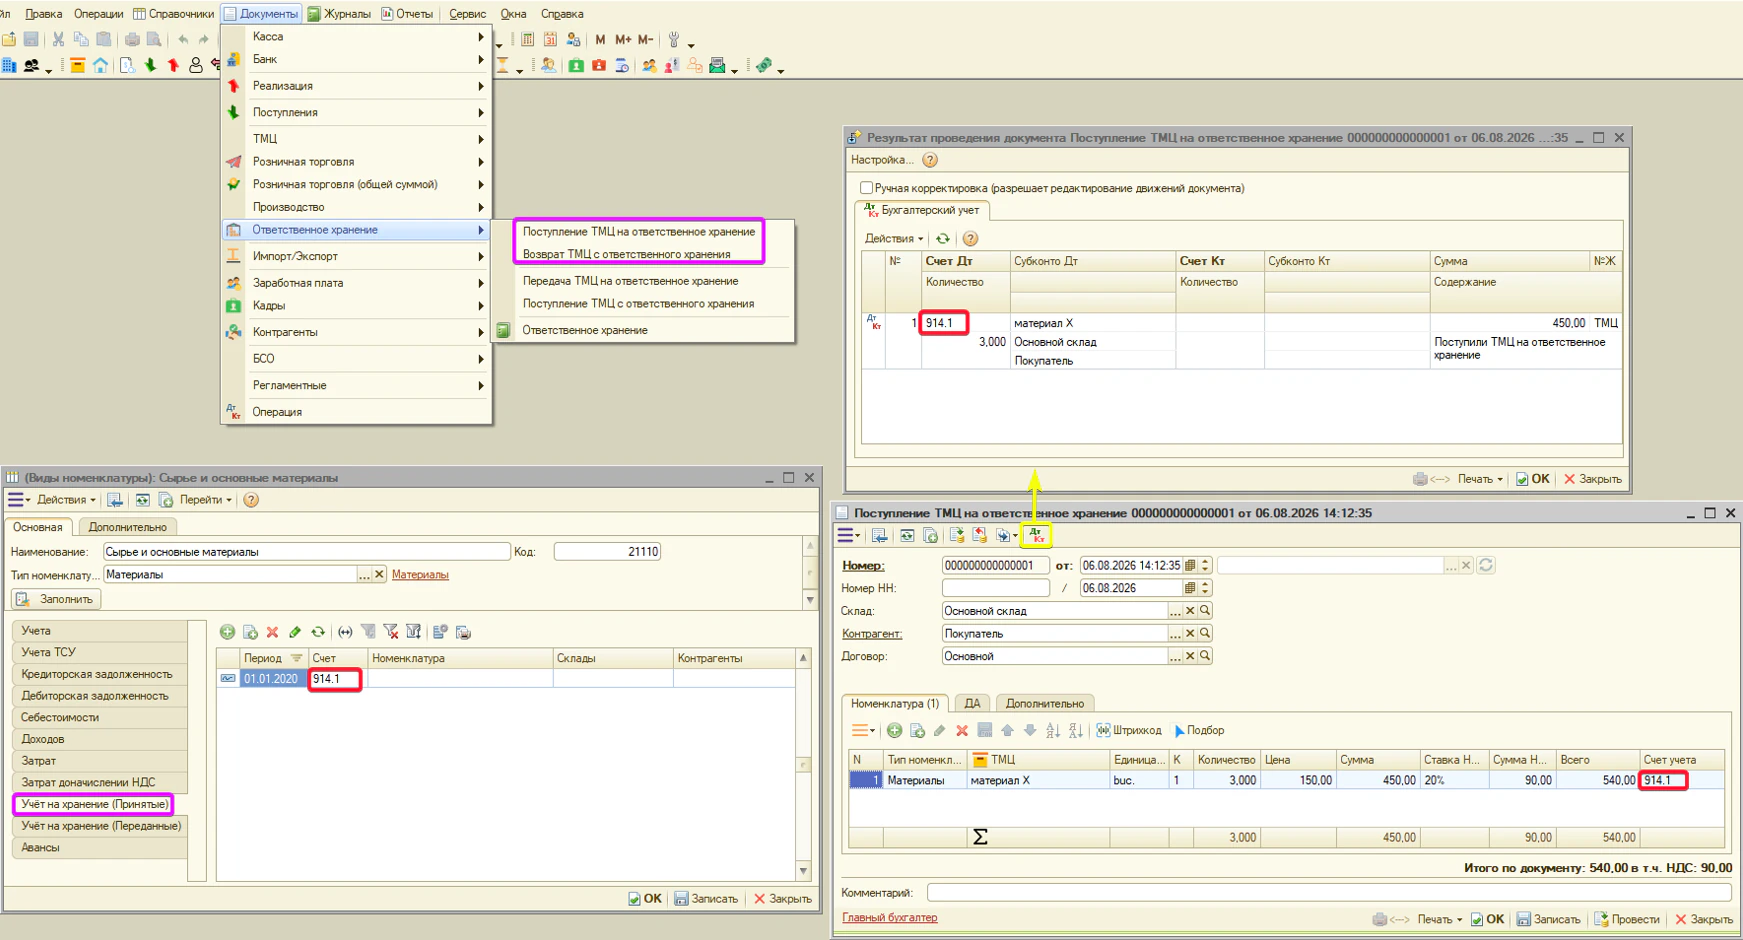
- Учёт на хранение (Принятые) — забалансовый счёт для чужих ТМЦ, принятых на ответственное хранение (не ваша собственность, но лежит на вашем складе). Типовое — 914.1. Документы: «Поступление ТМЦ на ответственное хранение» — приняли чужой материал (приход по забалансу); «Возврат ТМЦ с ответственного хранения» — вернули его владельцу (расход по забалансу).
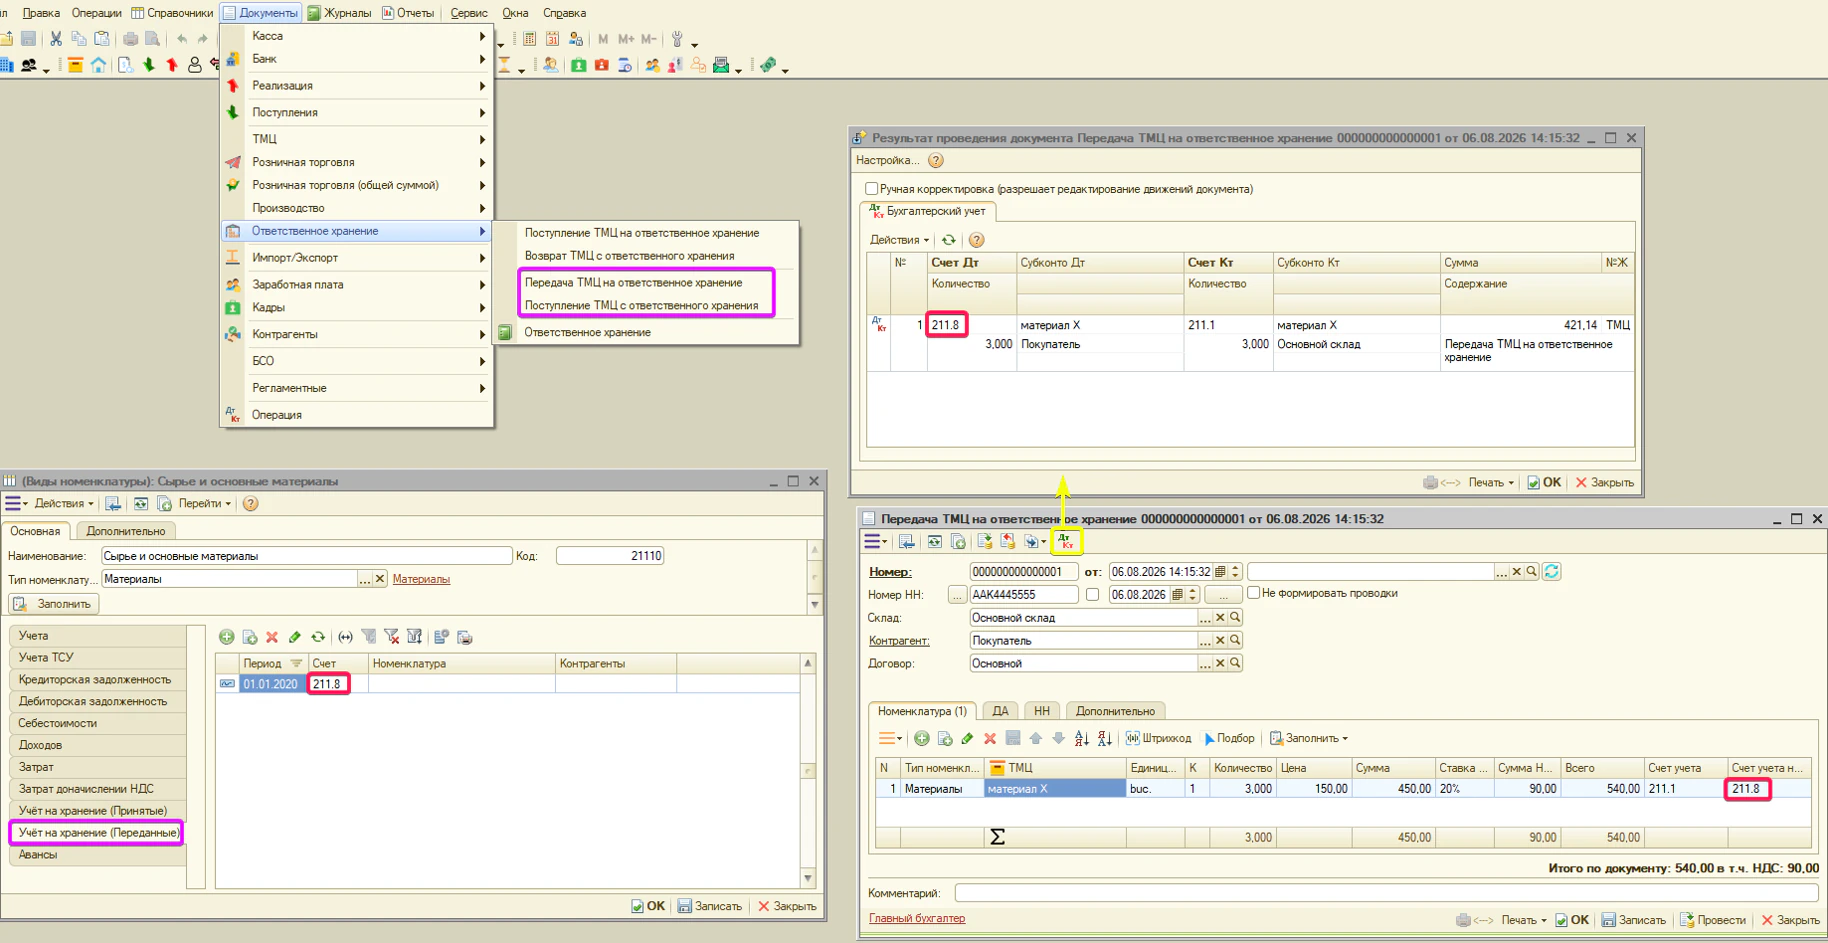
- Учёт на хранение (Переданные) — счёт для ваших собственных ТМЦ, переданных на ответственное хранение другой организации (ваш материал на чужом складе). Типовое — 211.8. Документы: «Передача ТМЦ на ответственное хранение» — передали свой материал хранителю; «Поступление ТМЦ с ответственного хранения» — вернули его к себе на склад.
Совет. если материал иногда продаётся напрямую покупателю — заранее заполните вкладки «Себестоимости» и «Доходов». Тогда при продаже материала (не переводя его в товары) счета встанут автоматически и правильно.
Внимание. счёт себестоимости и счёт доходов должны соответствовать друг другу. Неверно подобранная пара счетов приводит к искажению Отчёта о финансовых результатах (Приложение №2 к бухгалтерскому балансу), что приведёт к ошибкам при формировании бухгалтерской отчётности.
Пример: если реализация отражается по счёту доходов 611.2, то себестоимость этой реализации должна списываться на соответствующий счёт затрат 711.2.
Тип номенклатуры: МБП
Малоценные и быстроизнашивающиеся предметы.
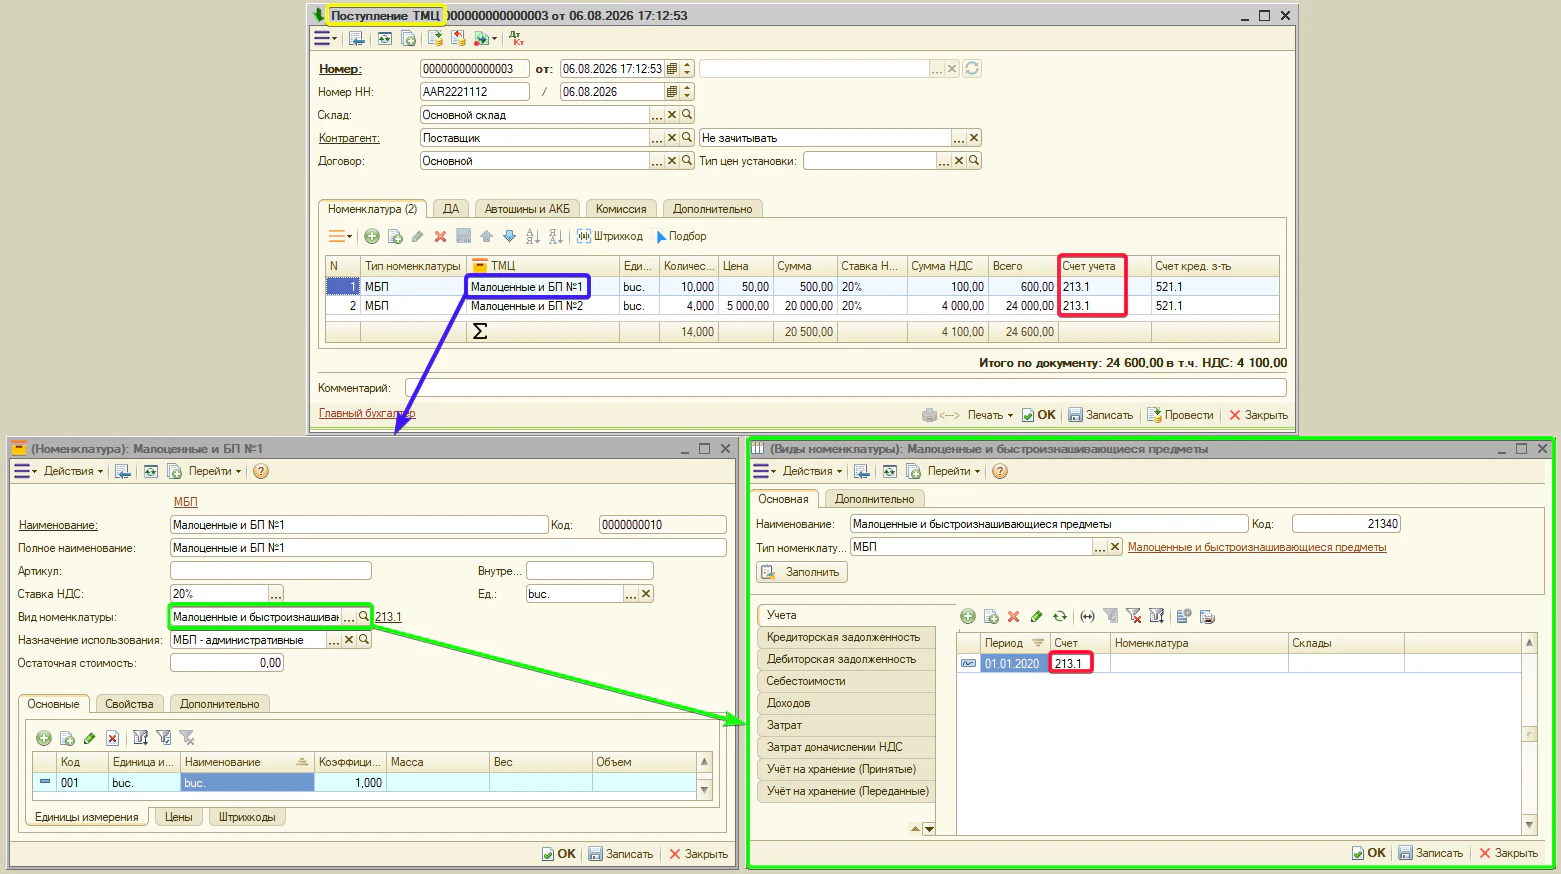
- Учёта — счёт учёта МБП на складе. Типовое — 213.1. Документы: «Поступление ТМЦ», «Реализация ТМЦ», «Перемещение ТМЦ», «Списание ТМЦ», «Ввод в эксплуатацию ТМЦ», «Оприходование ТМЦ», «Инвентаризационная опись», «Возврат ТМЦ поставщику», «Импорт ТМЦ», «Экспорт ТМЦ», документы ответственного хранения.
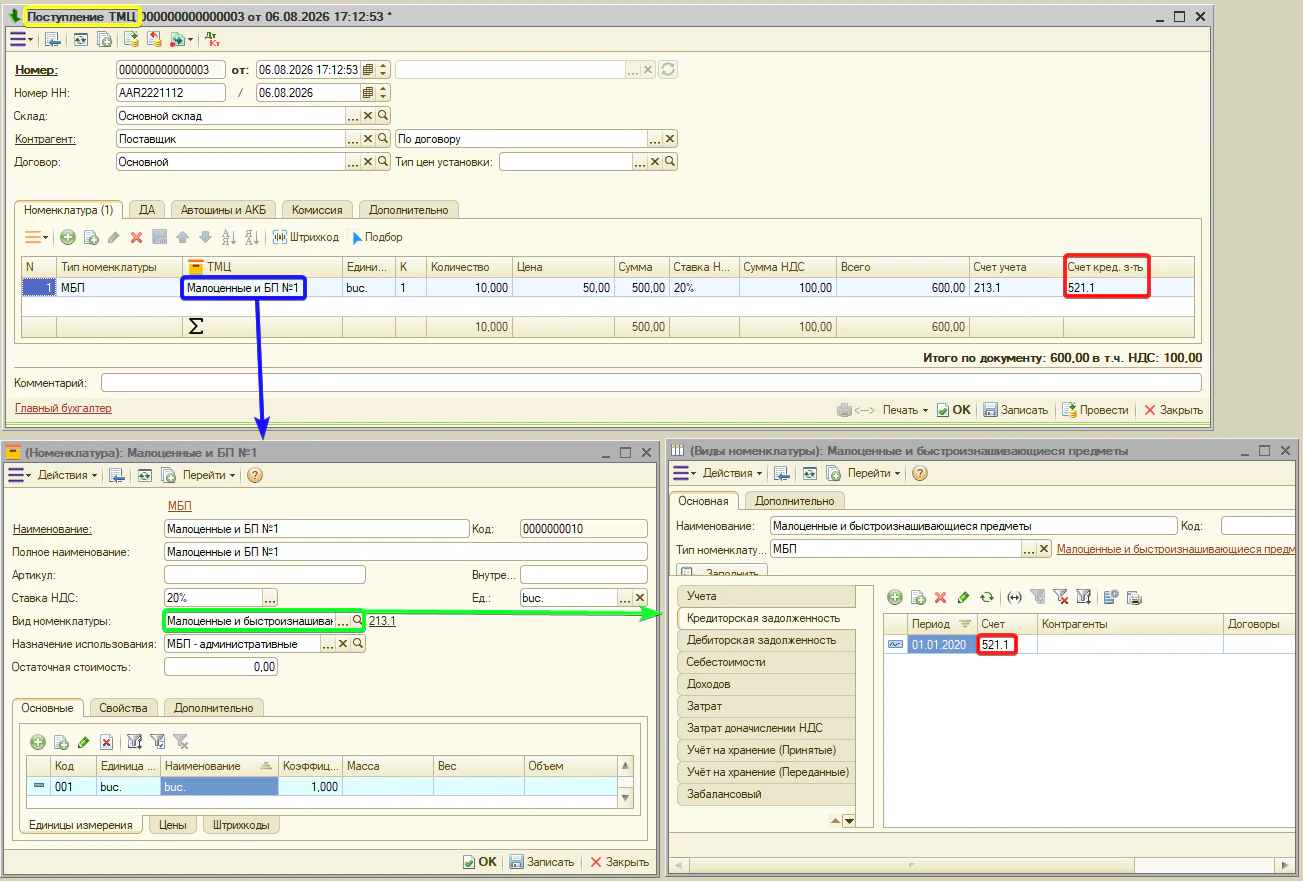
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ», «Возврат ТМЦ поставщику».
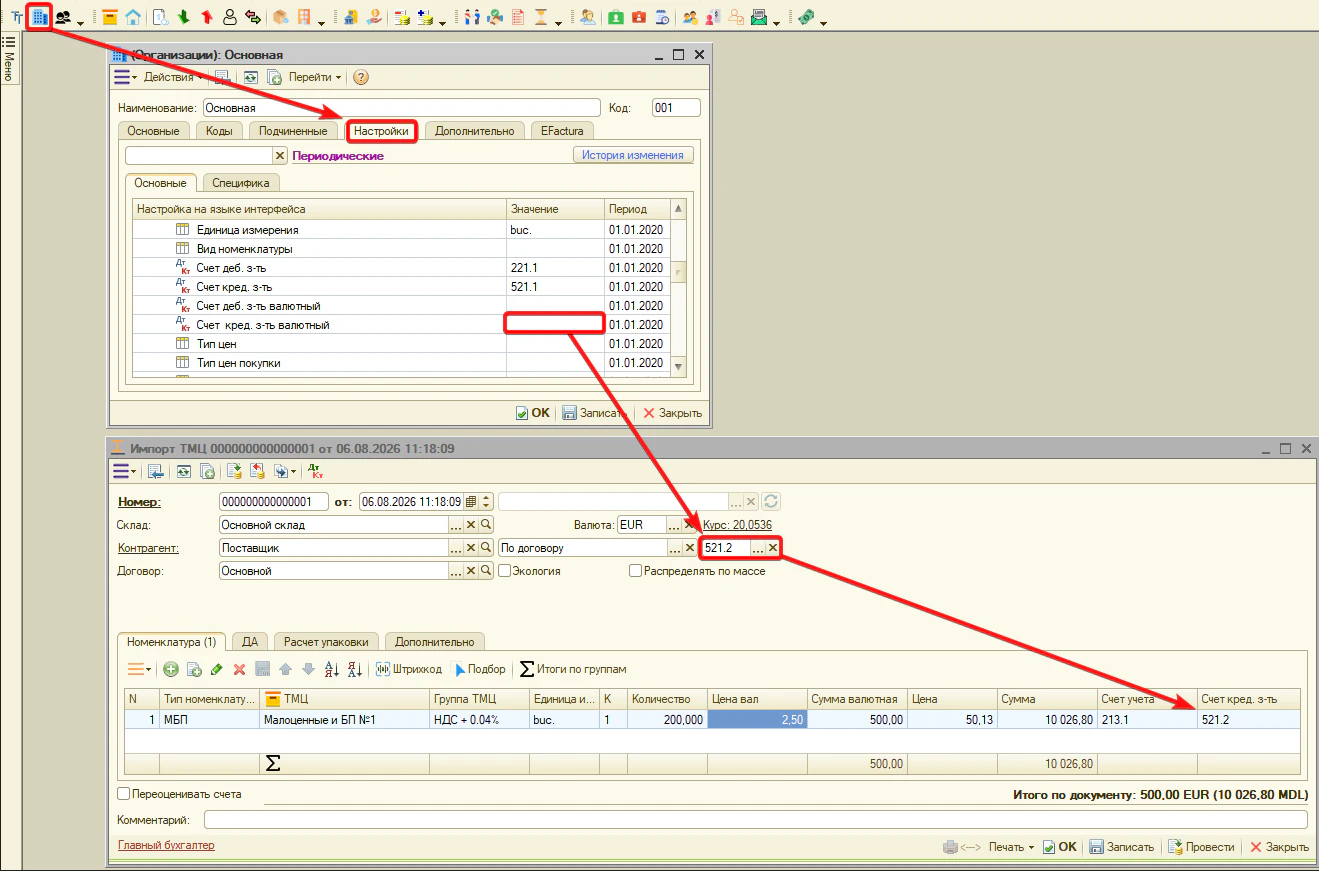
Примечание. для документа «Импорт ТМЦ» (импорт МБП) счёт кредиторской задолженности не используется из этой вкладки.
- Дебиторская задолженность — счёт покупателя. Типовое — 221.1. Документы: «Реализация ТМЦ», «Возврат ТМЦ от покупателя».
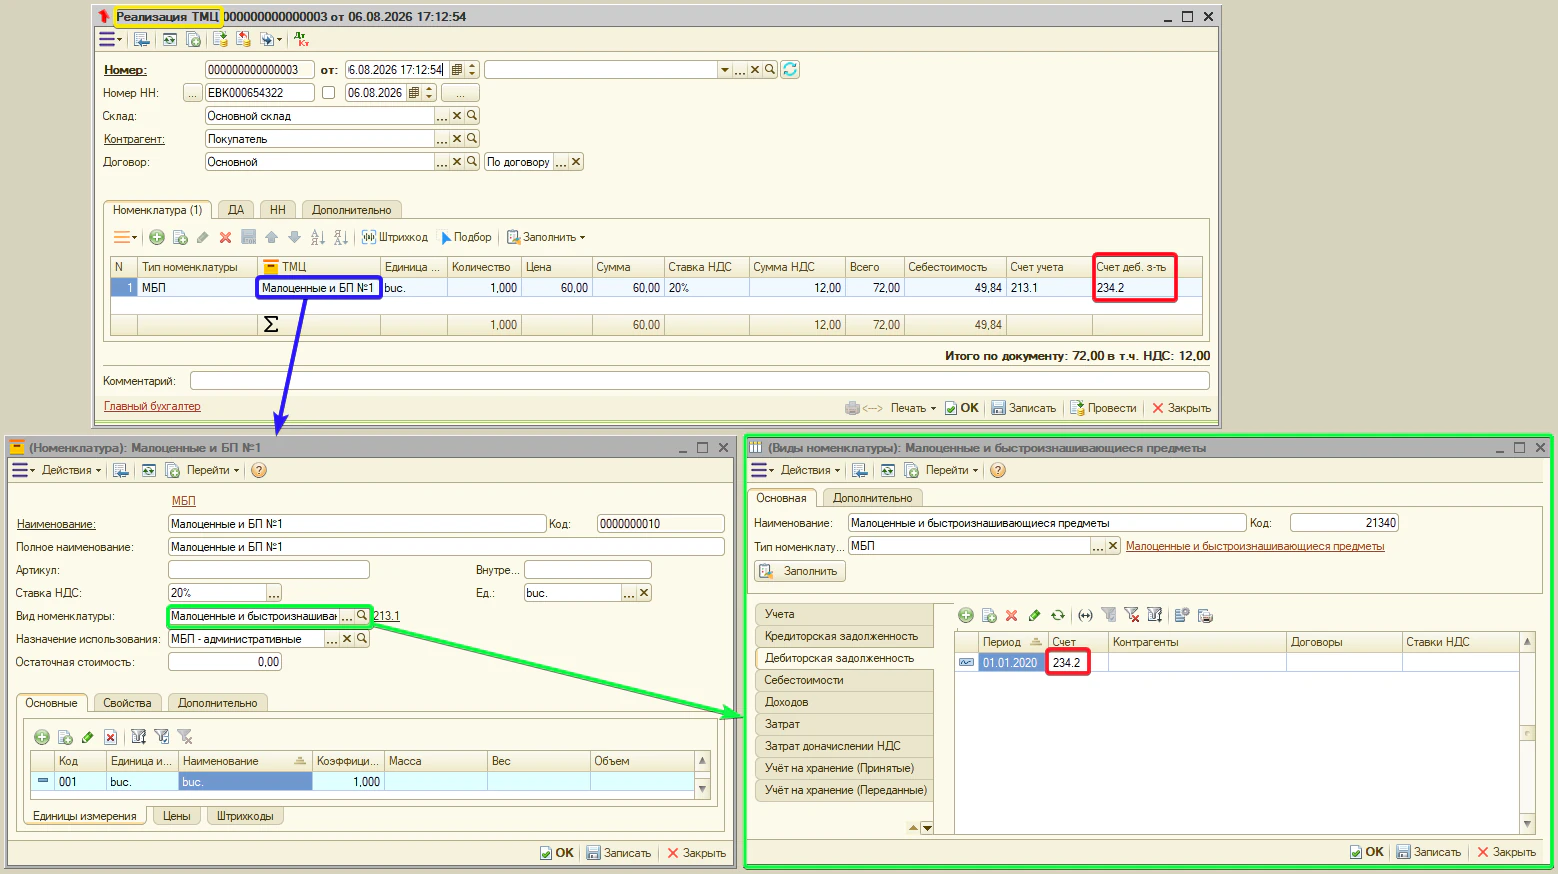
Примечание. для документа «Экспорт ТМЦ» (экспорт МБП) счёт дебиторской задолженности не используется из этой вкладки.
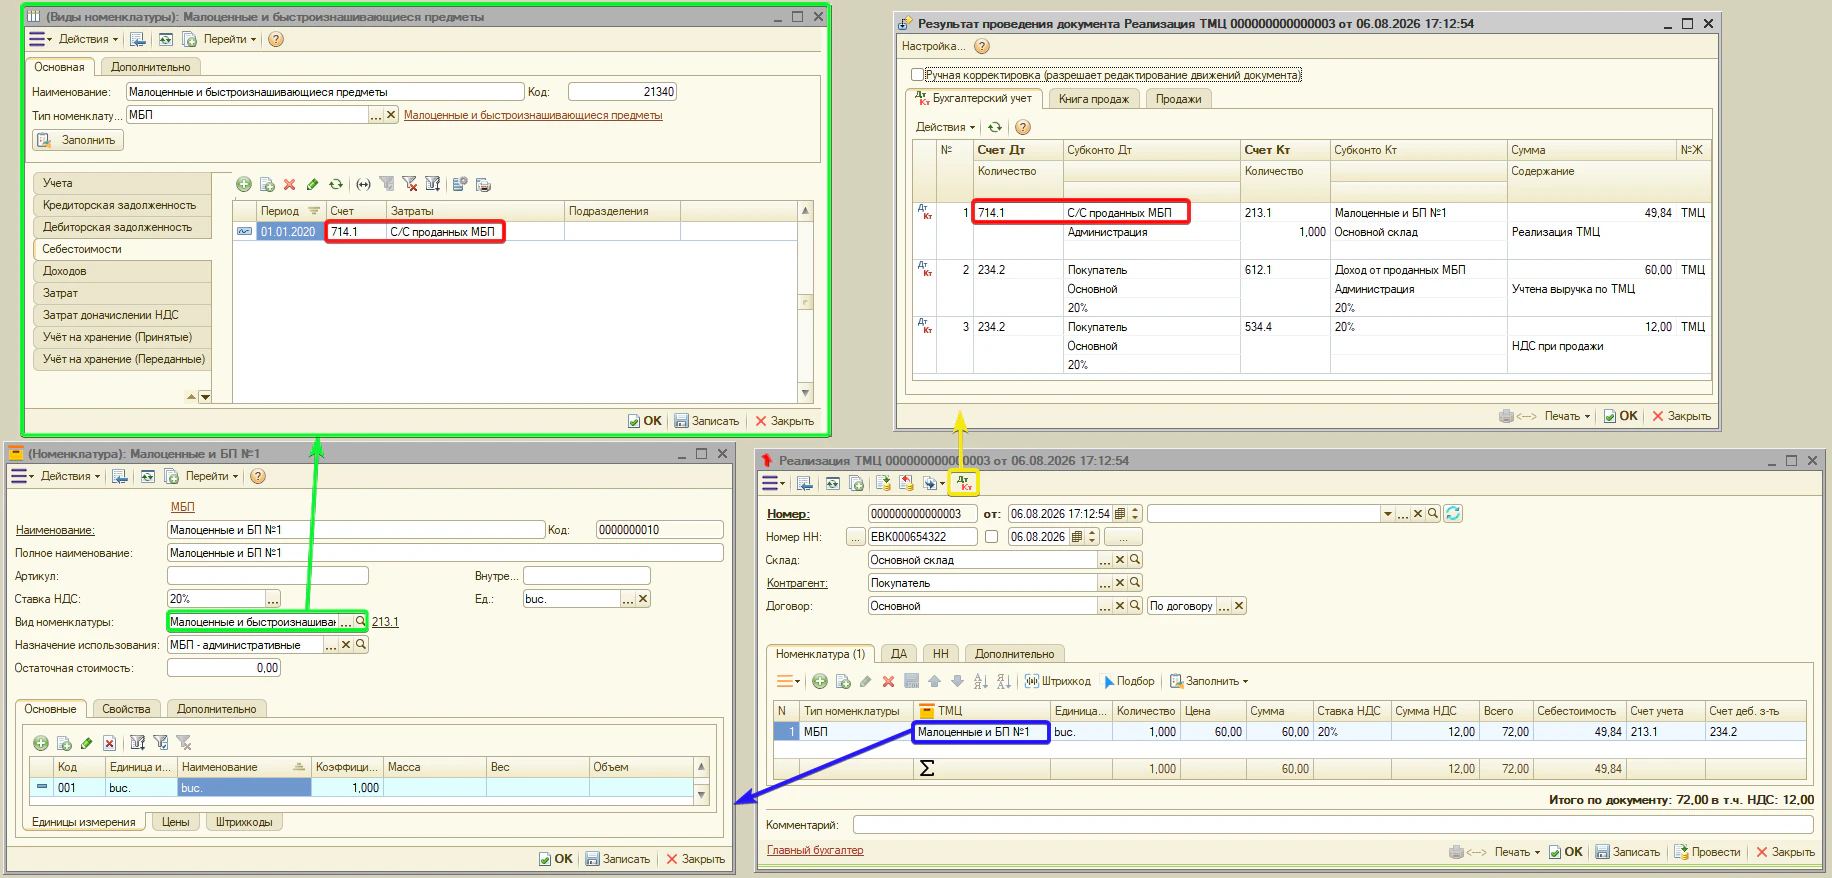
- Себестоимости — счёт списания себестоимости. Документы: «Реализация ТМЦ», «Экспорт ТМЦ», «Возврат ТМЦ поставщику».
Примечание. сам счёт себестоимости отдельной колонкой в документах не редактируется — программа подставляет его в проводку автоматически. Но у счёта есть аналитика — Субконто 1 (иногда 2 и 3). Заполните Субконто 1 прямо на этой вкладке вида: тогда себестоимость спишется сразу в нужном разрезе. Если оставить субконто пустым, в проводке появится пустая аналитика <...>.
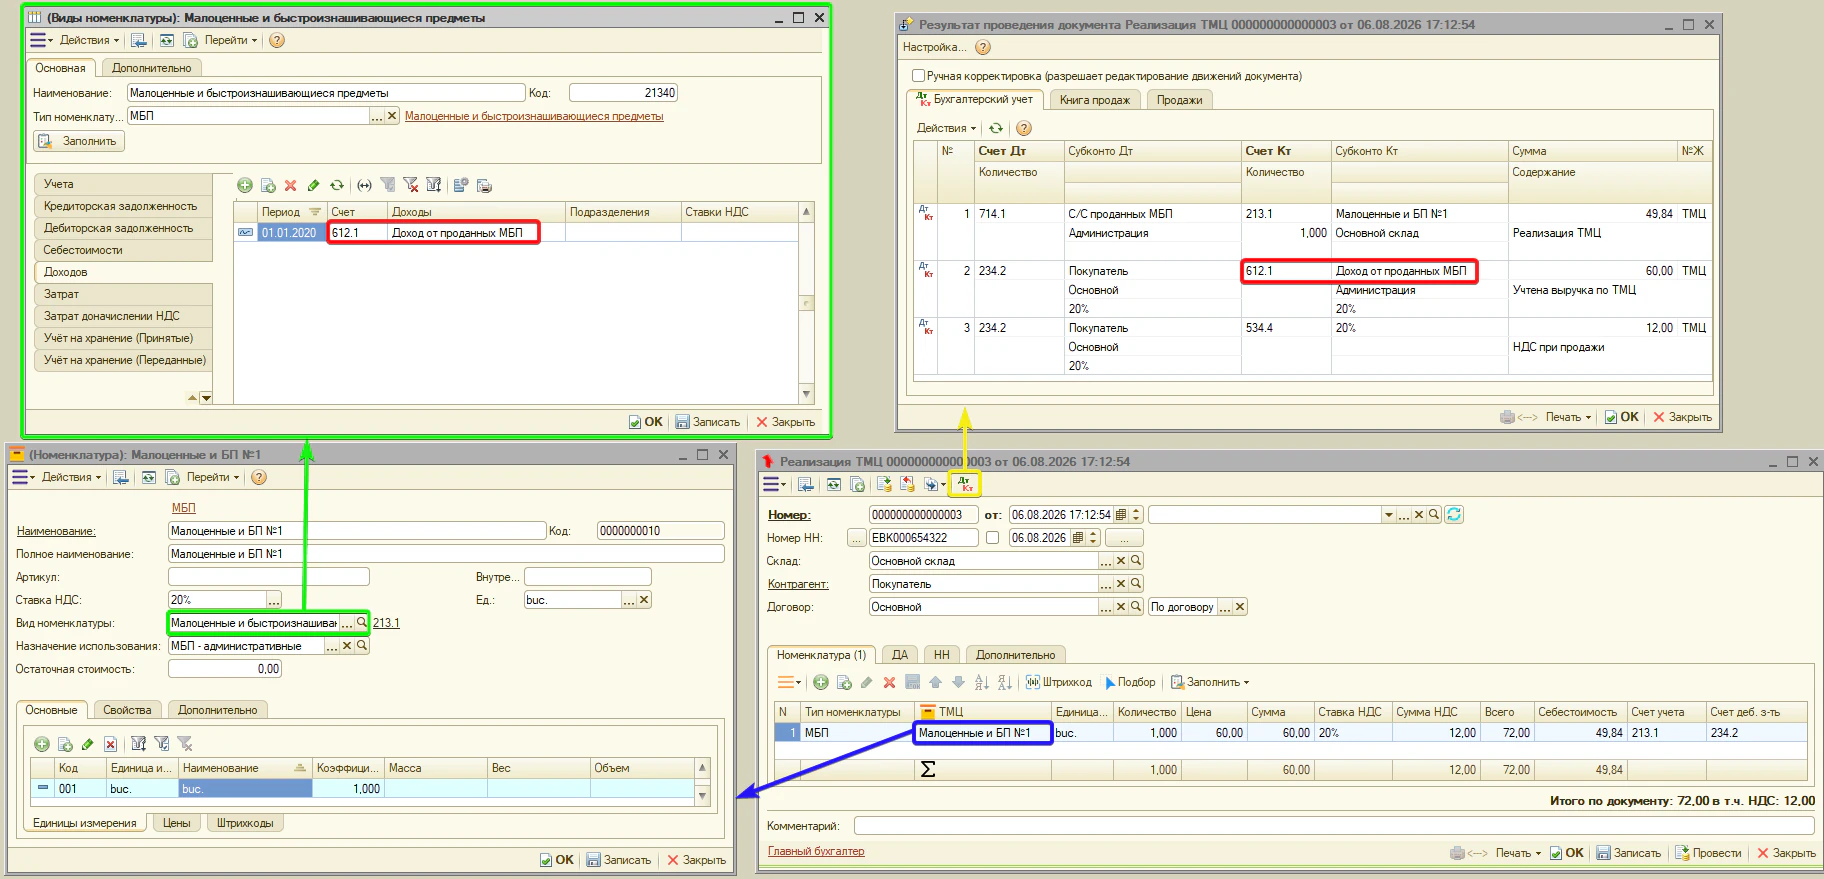
- Доходов — счёт дохода от продажи. Документы: «Реализация ТМЦ», «Экспорт ТМЦ», «Возврат ТМЦ поставщику».
Примечание. счёт доходов также подставляется в проводку автоматически, и у него тоже есть аналитика — Субконто 1. Заполните Субконто 1 на этой вкладке вида: без него доход отразится без аналитики <...>.
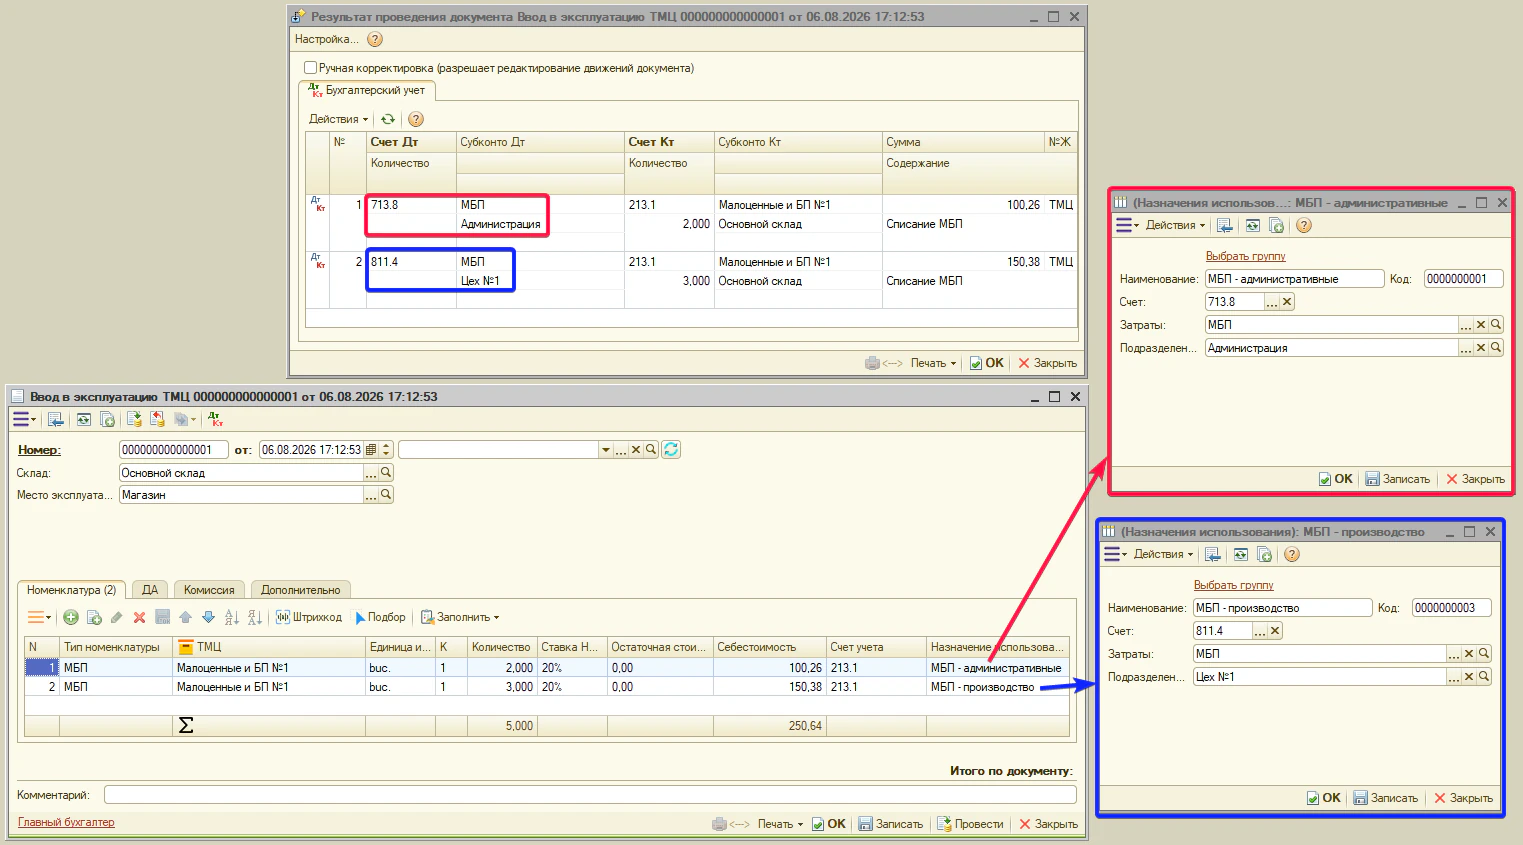
- Затрат — счёт затрат для прямого списания МБП со склада. Документы: «Списание ТМЦ».
Примечание. этот счёт применяется, если МБП списывается со склада без указания «Назначения использования». Если в строке документа «Списание ТМЦ» заполнено «Назначение использования», счёт затрат для этой строки программа берёт из указанного назначения, а не из вкладки «Затрат».
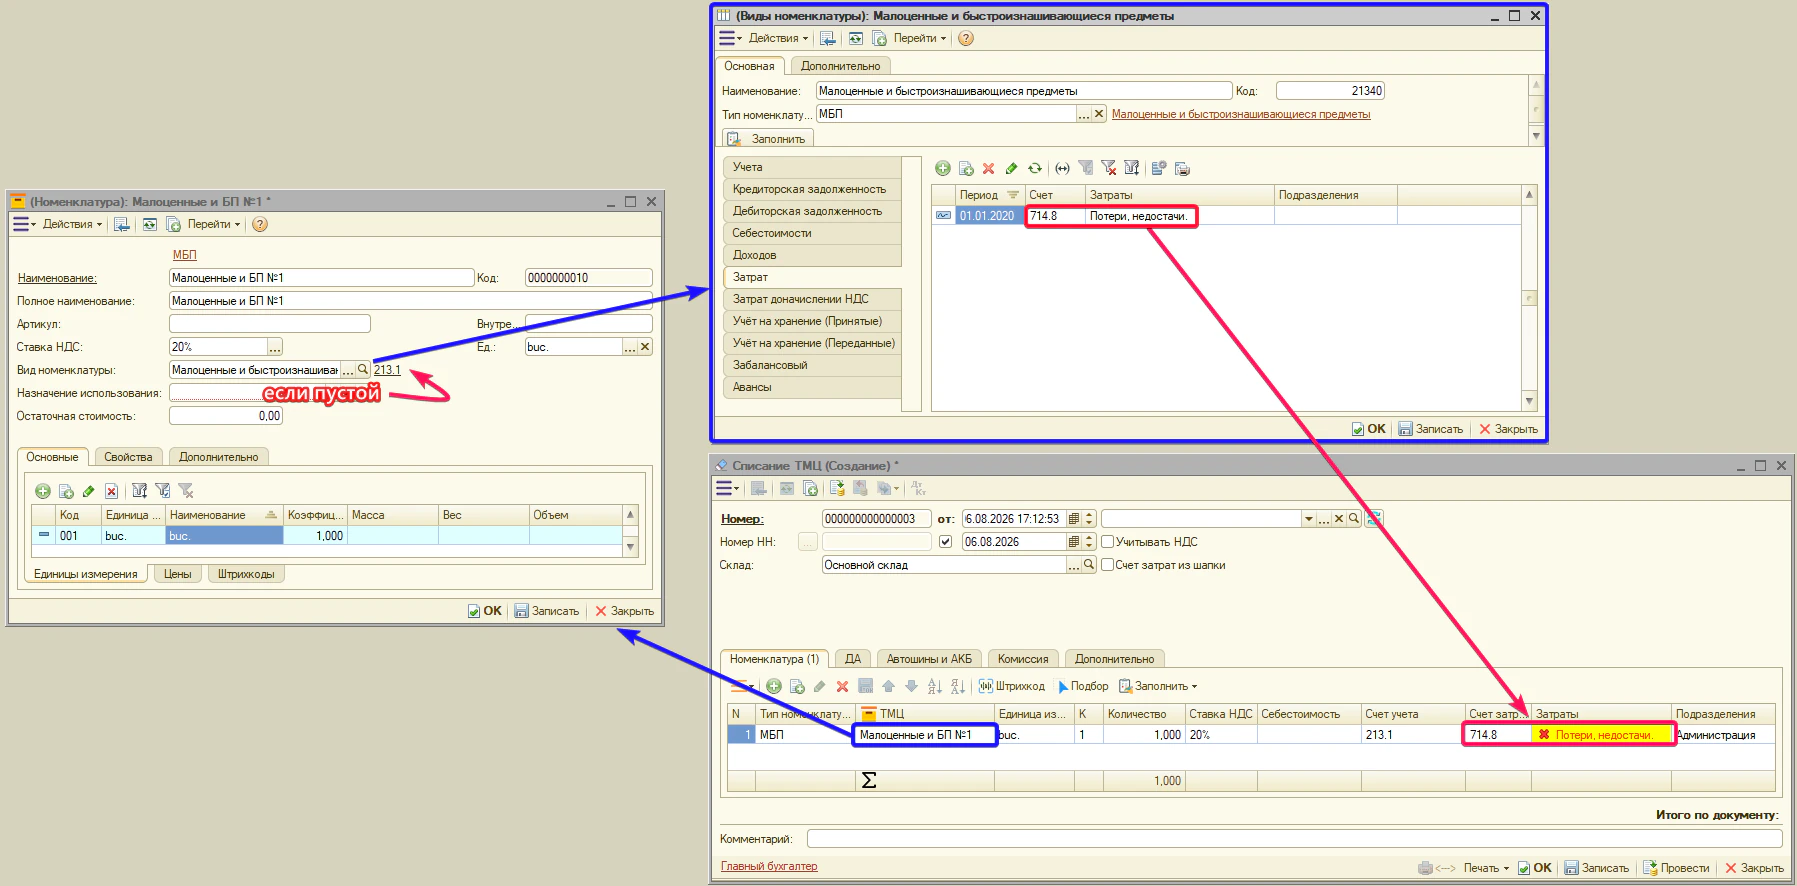
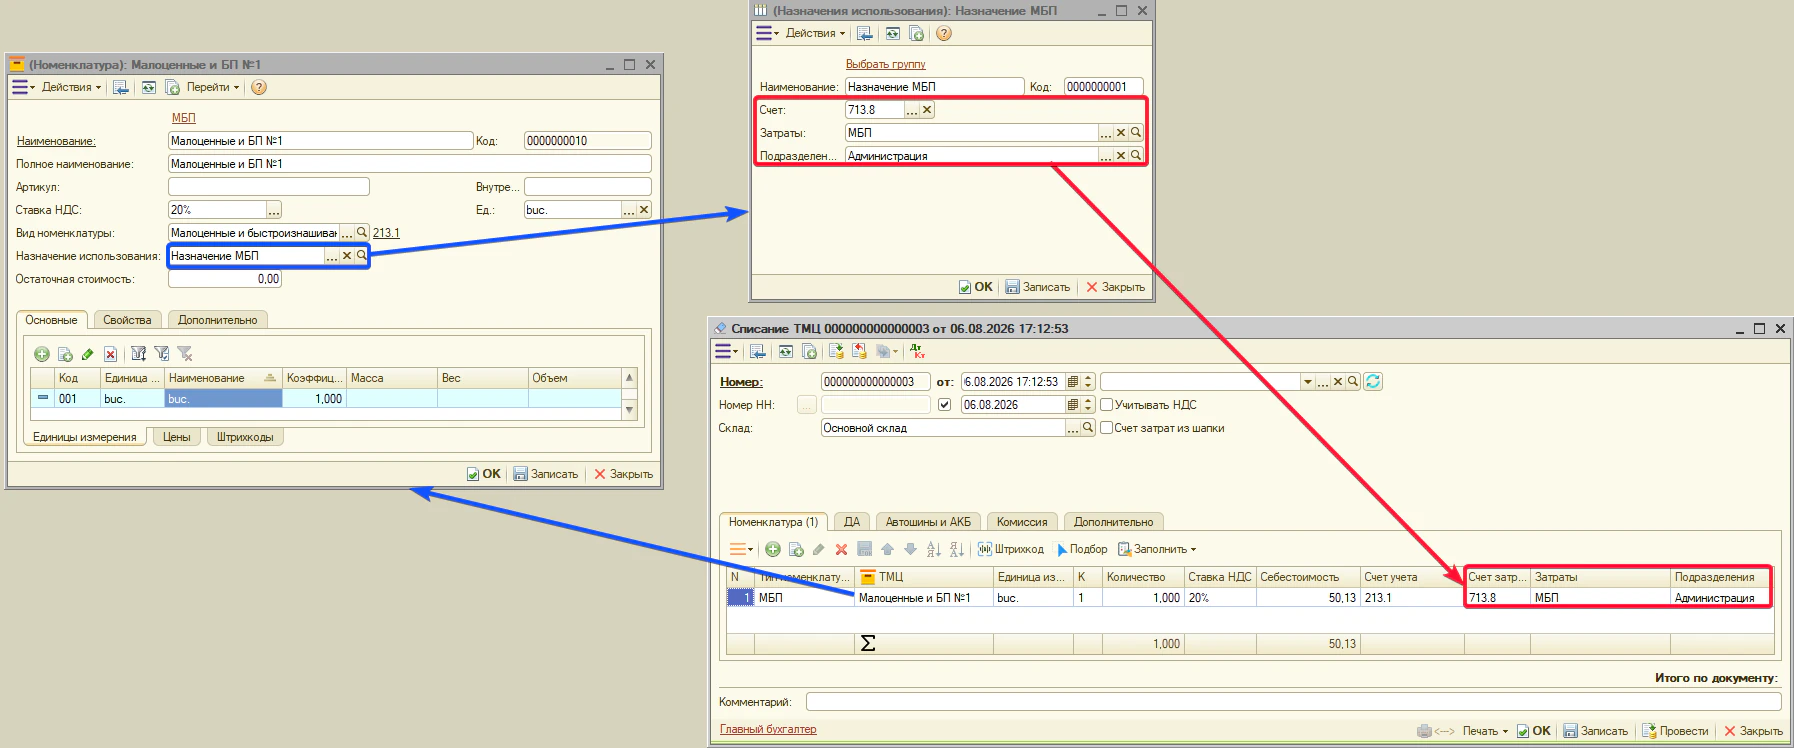
При необходимости счёт затрат можно изменить непосредственно в документе «Списание ТМЦ» для отдельной строки. Такой порядок применяется, когда МБП необходимо списать непосредственно из учёта, например при его потере, порче или недостаче.
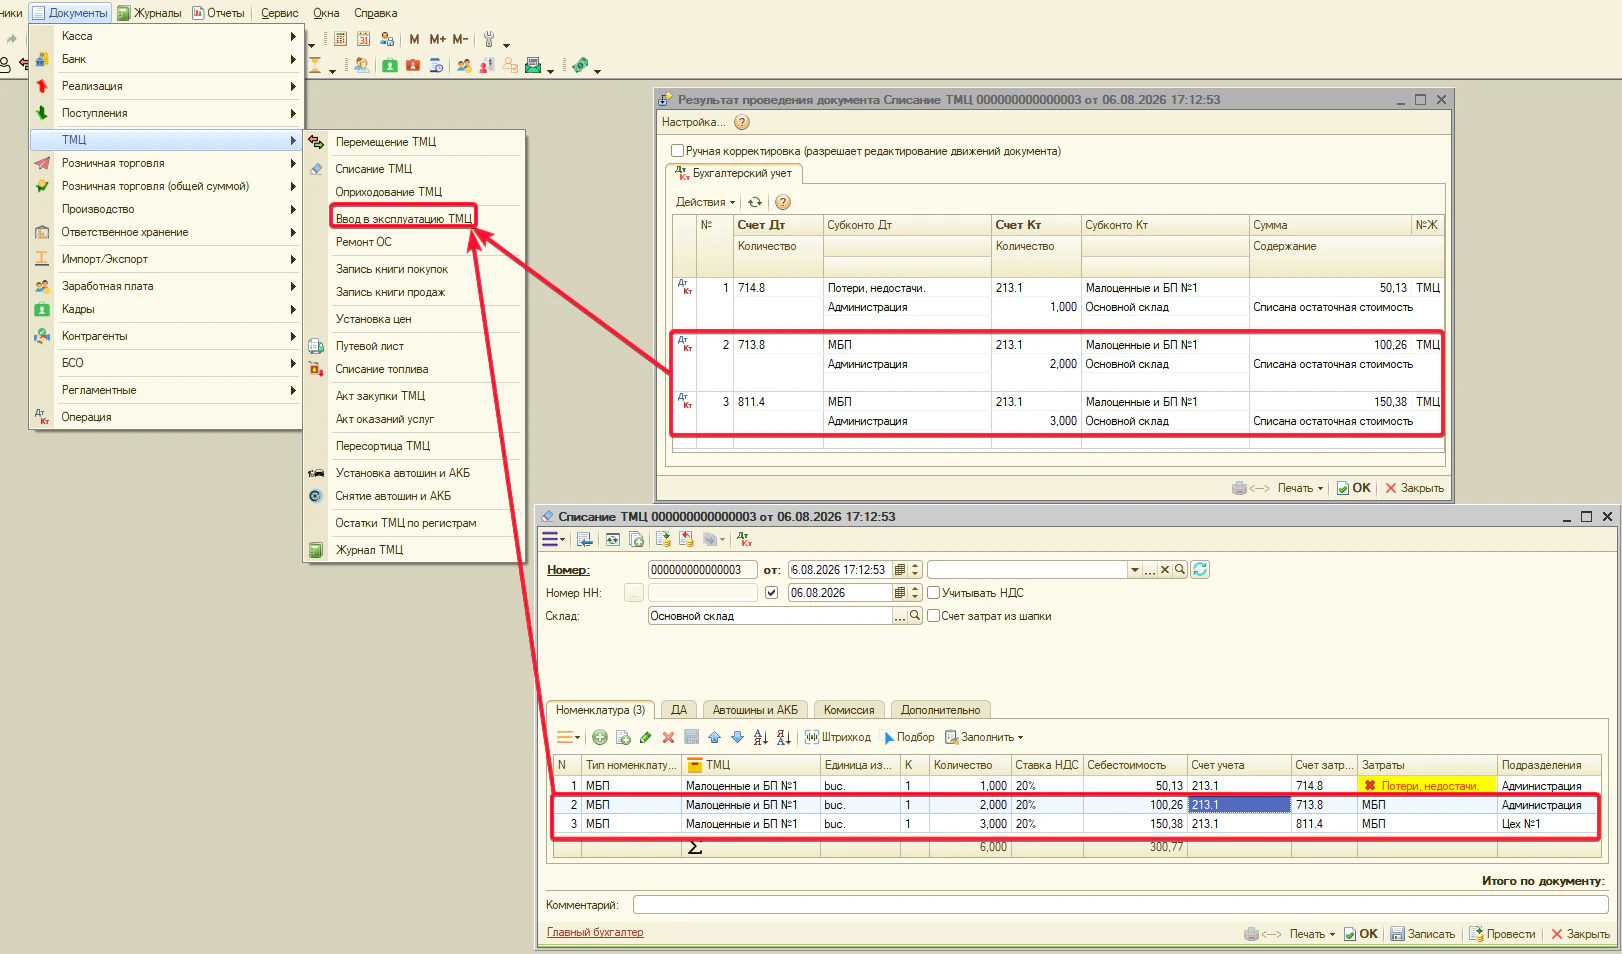
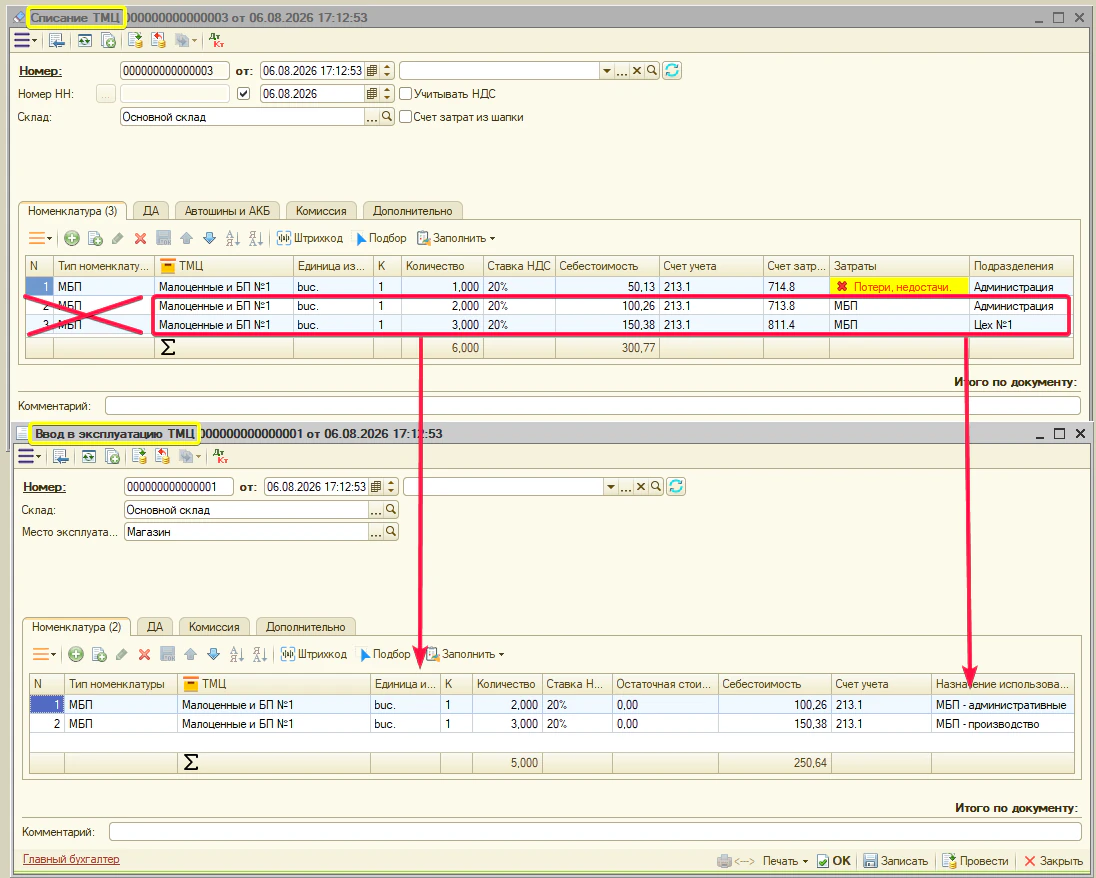
Если же МБП передаётся для использования в хозяйственной деятельности предприятия, используется документ «Ввод в эксплуатацию ТМЦ».
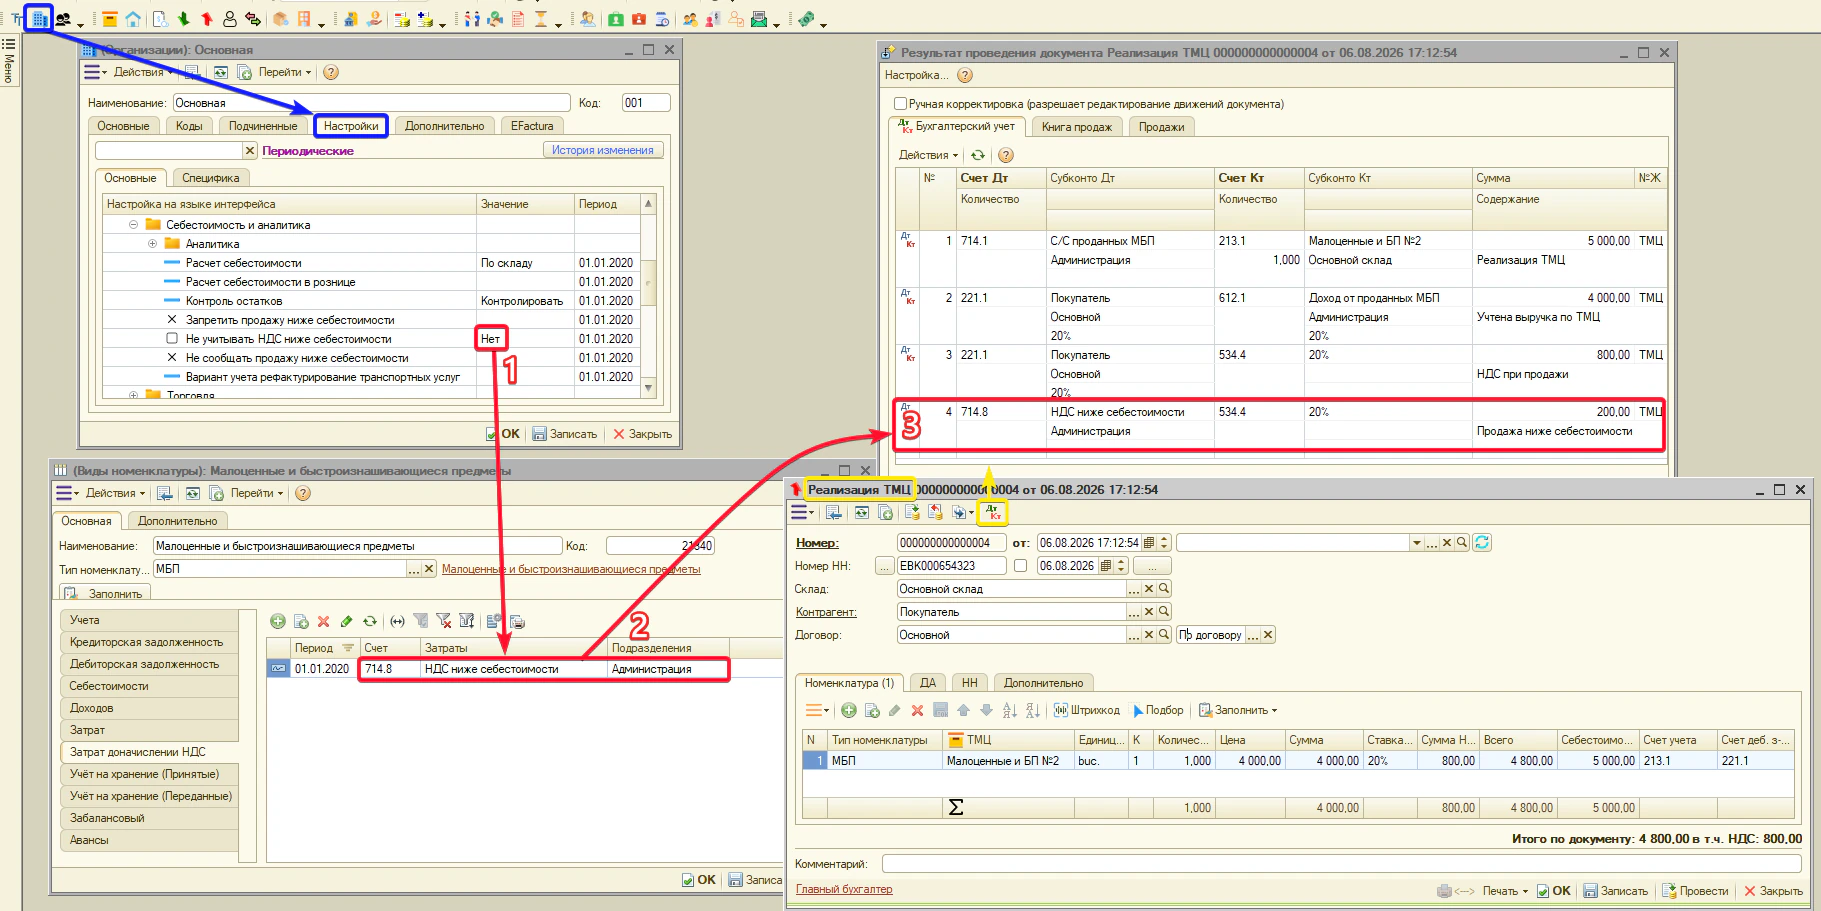
- Затрат доначисления НДС — счёт затрат, на который относится сумма доначисленного НДС, если реализация осуществляется по цене ниже себестоимости. Используется документом «Реализация ТМЦ».
Примечание. эту вкладку обязательно заполнить, если в настройке «Настройки → Учётная политика → Себестоимость и аналитика → Не учитывать НДС ниже себестоимости» установлено значение «Нет» (или параметр не задан). В этом случае при продаже ниже себестоимости программа автоматически доначисляет НДС на сумму разницы и относит его на счёт, указанный на этой вкладке. Если для параметра «Не учитывать НДС ниже себестоимости» установлено значение «Да», доначисление НДС не выполняется, поэтому данный счёт не используется.
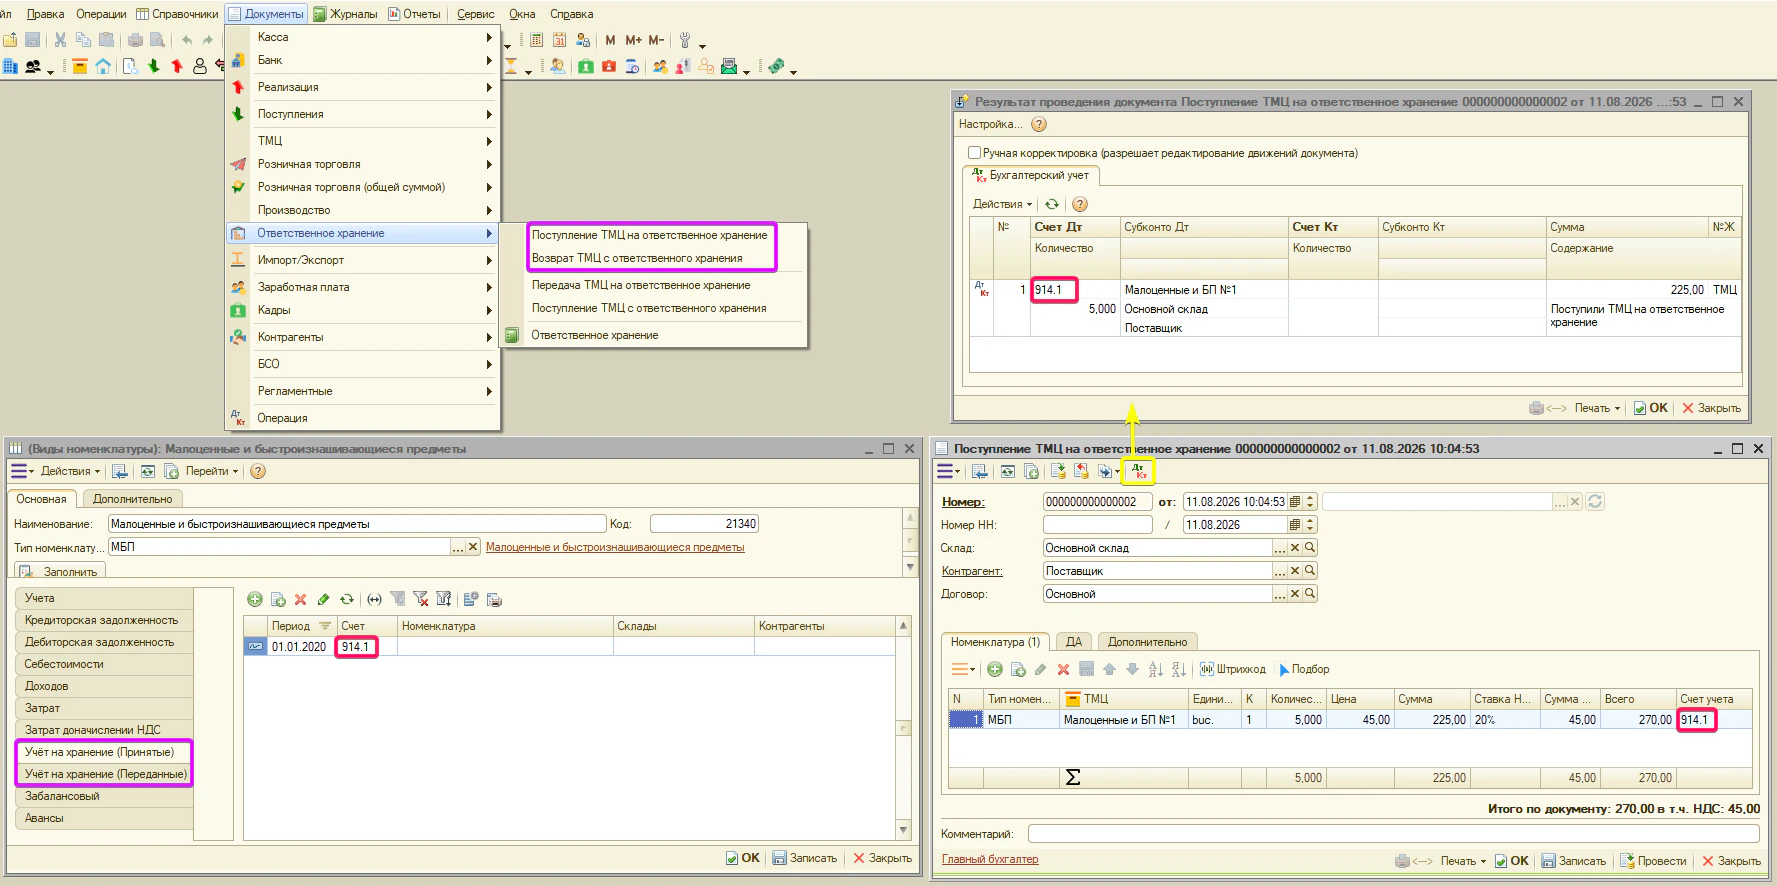
- Учёт на хранение (Принятые) — забалансовый счёт для чужих ТМЦ, принятых на ответственное хранение (не ваша собственность, но лежит на вашем складе). Типовое — 914.1. Документы: «Поступление ТМЦ на ответственное хранение» — приняли чужие предметы (приход по забалансу); «Возврат ТМЦ с ответственного хранения» — вернули их владельцу (расход по забалансу).
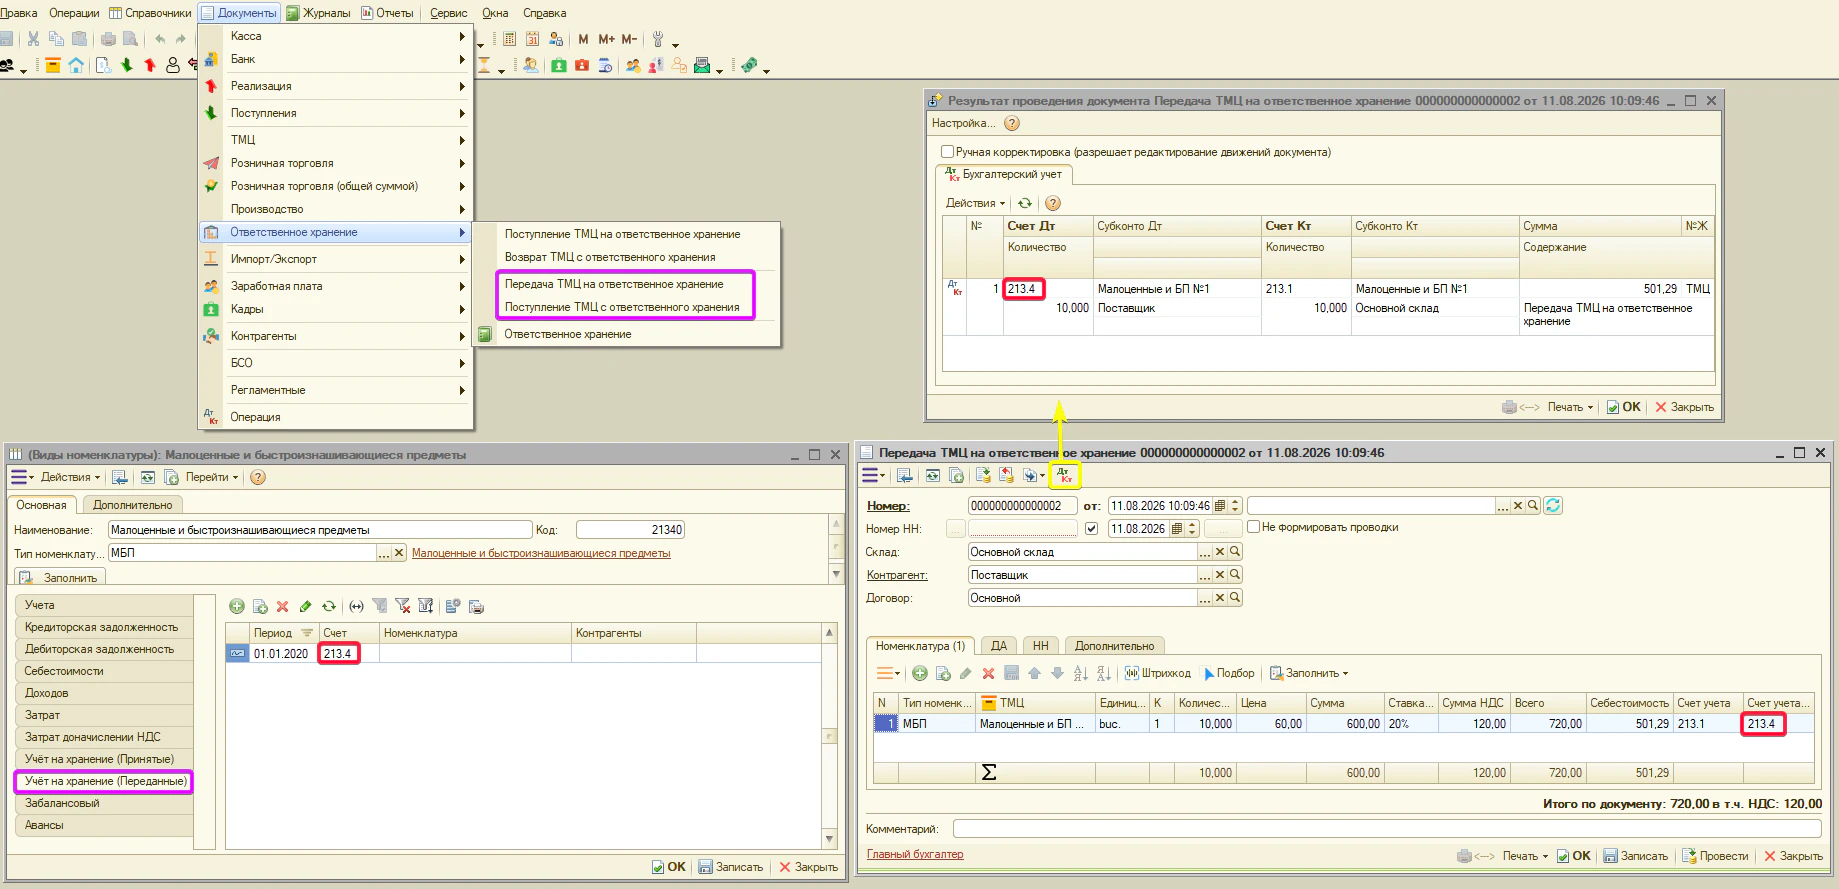
- Учёт на хранение (Переданные) — счёт для ваших собственных ТМЦ, переданных на ответственное хранение другой организации (ваши предметы на чужом складе). Типовое — 213.4. Документы: «Передача ТМЦ на ответственное хранение» — передали свои предметы хранителю; «Поступление ТМЦ с ответственного хранения» — вернули их к себе на склад.
- Забалансовый — забалансовый счёт для контроля МБП с себестоимостью ниже предела, которые уже списаны на затраты, но продолжают использоваться. Типовое — 930.1 «МБП в эксплуатации ниже предела стоимости» (учёт по количеству и по сумме). Документы: «Ввод в эксплуатацию ТМЦ».
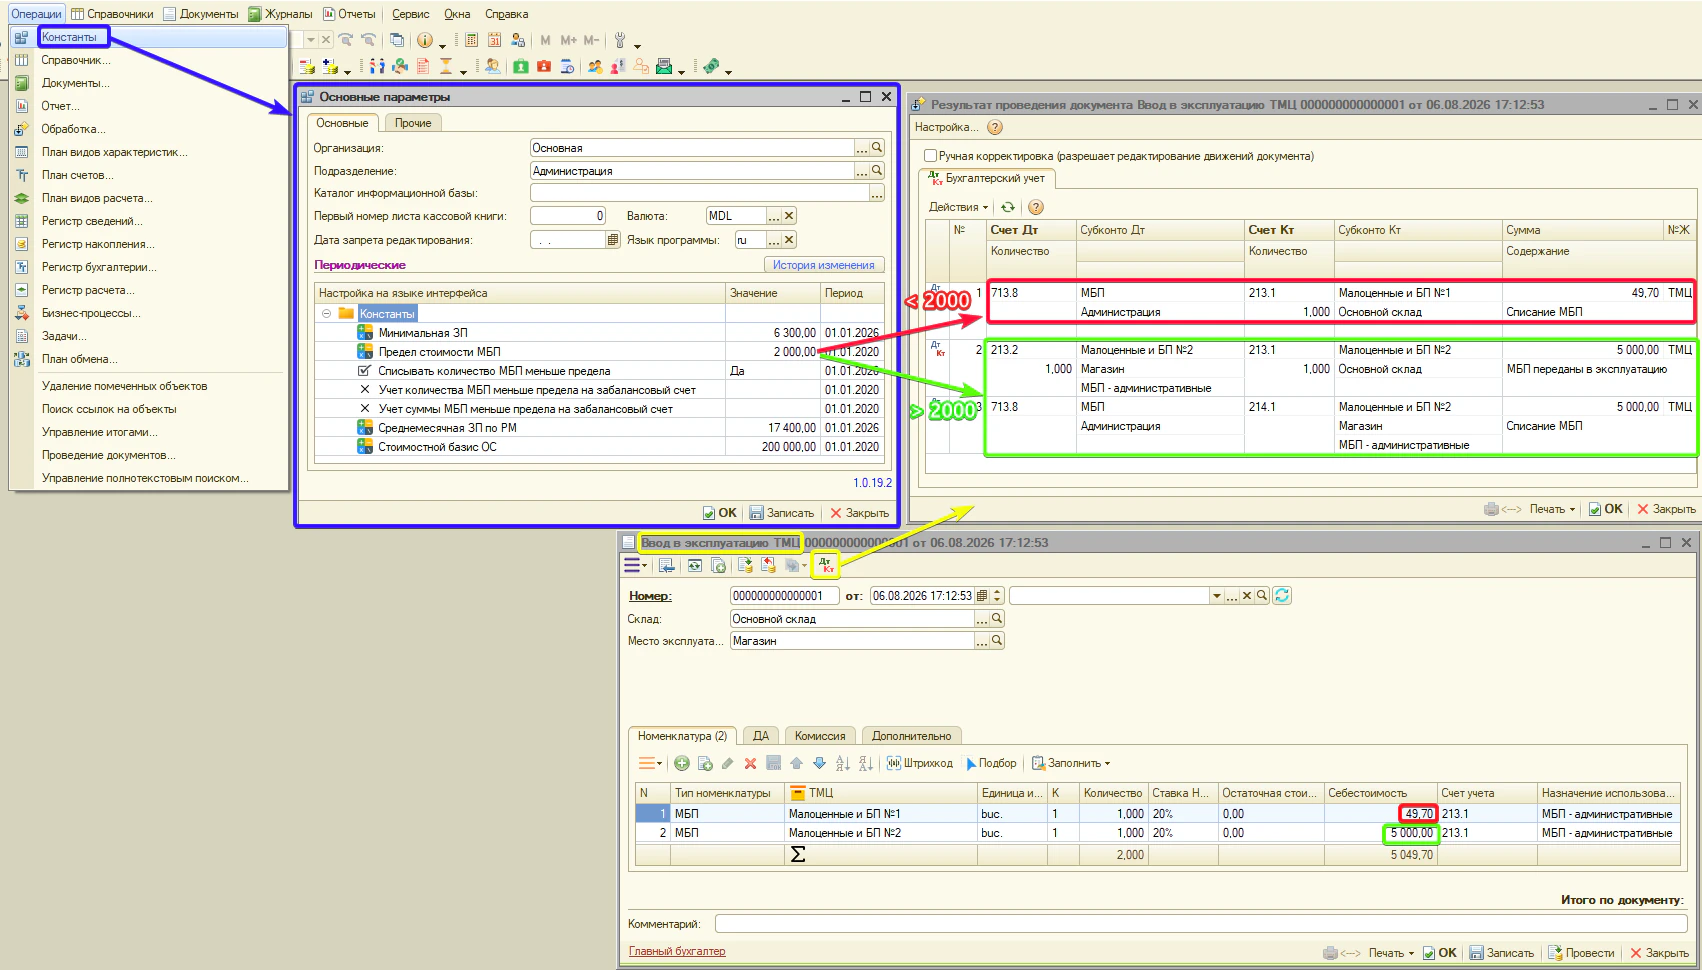
Примечание. счёт с этой вкладки задействуется, только если включены настройки констант:
- «Учёт количества МБП меньше предела на забалансовом счёте» — если включена только эта настройка, программа отражает на указанном забалансовом счёте только количество переданных в эксплуатацию МБП, без их стоимости;
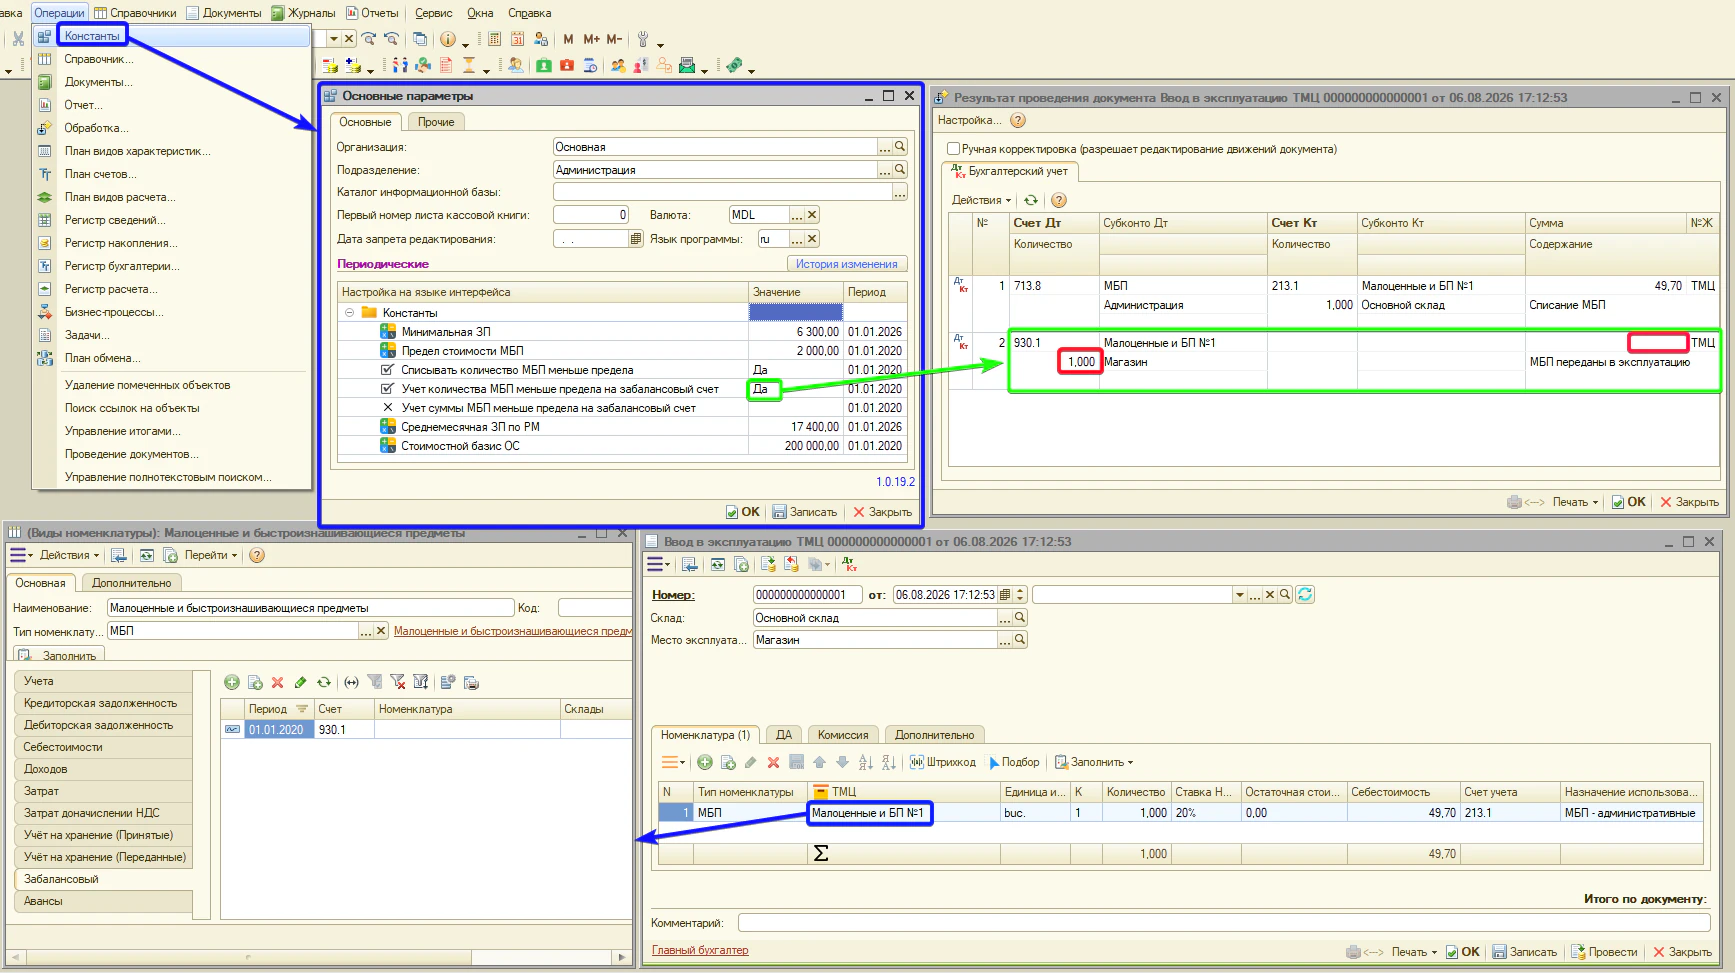
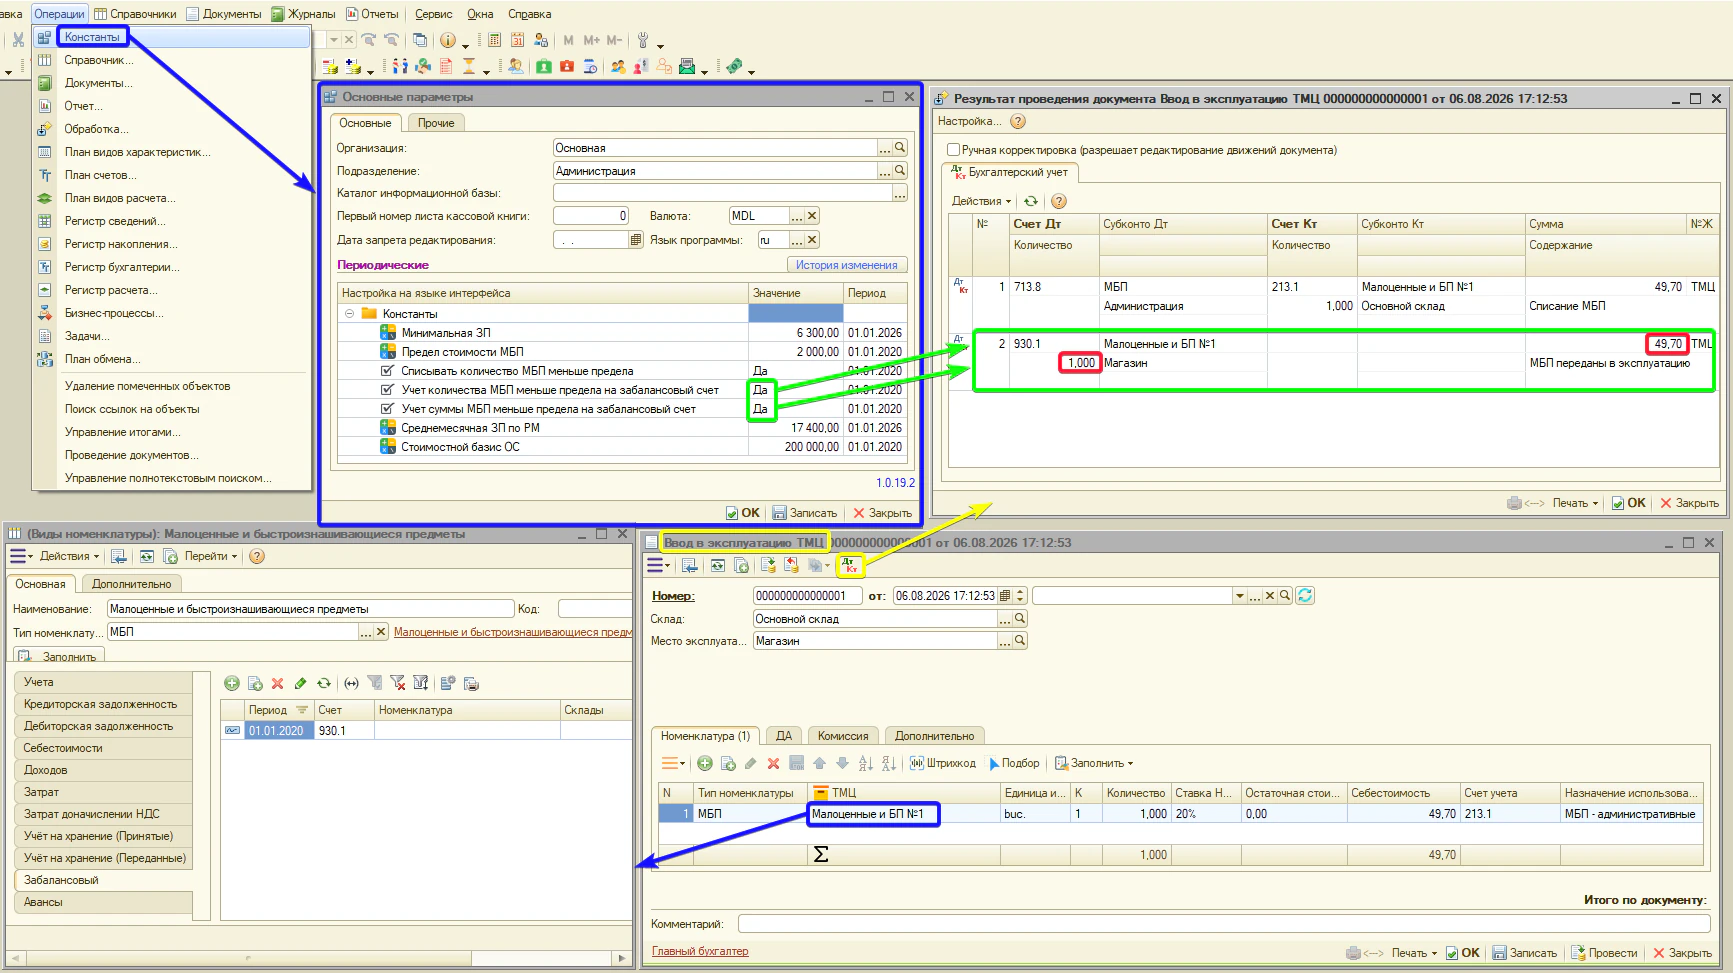
- «Учёт суммы МБП меньше предела на забалансовом счёте» — если включена эта настройка, программа отражает на забалансовом счёте и количество, и стоимость переданных в эксплуатацию МБП.
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
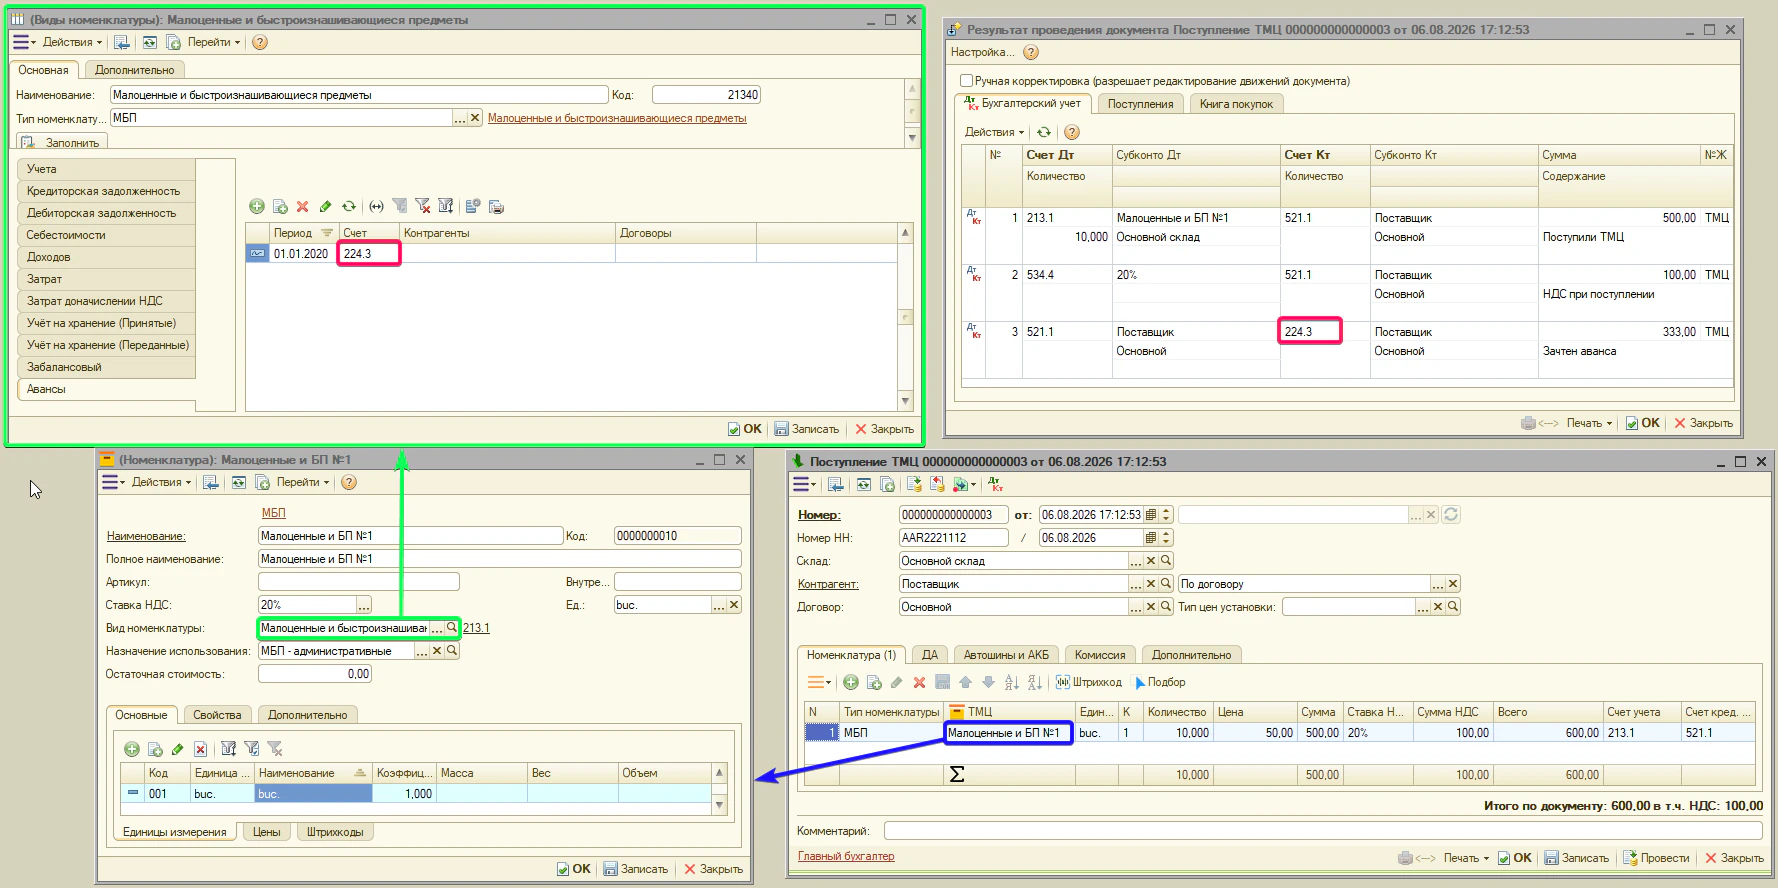
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для МБП это 224.31.
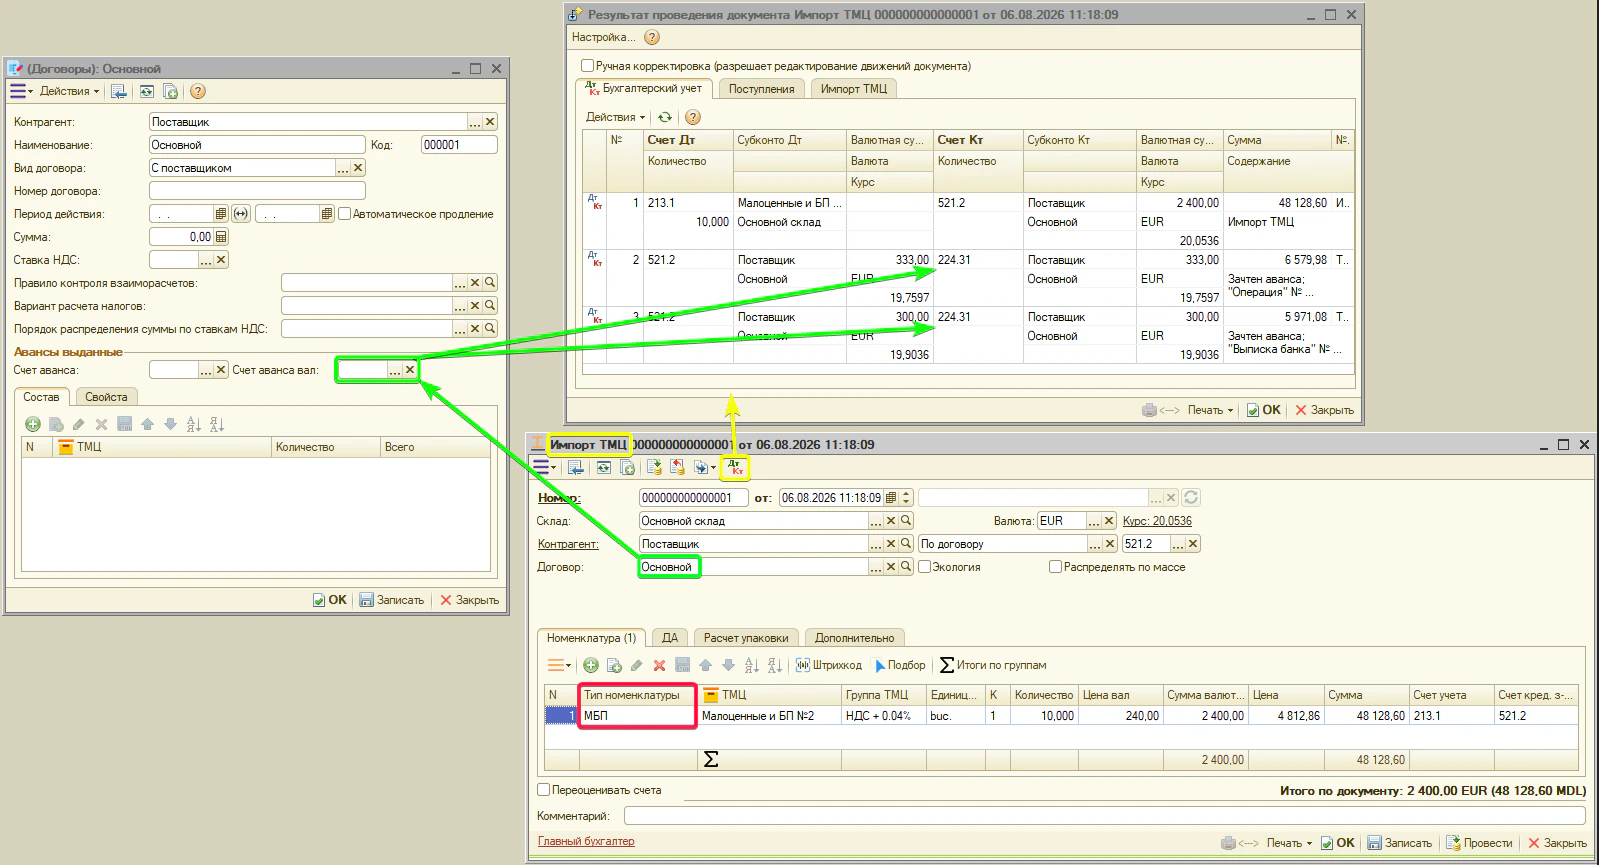
Внимание. счёт себестоимости и счёт доходов должны соответствовать друг другу. Неверно подобранная пара счетов приводит к искажению Отчёта о финансовых результатах (Приложение №2 к бухгалтерскому балансу), что приведёт к ошибкам при формировании бухгалтерской отчётности.
Пример: если реализация отражается по счёту доходов 611.2, то себестоимость этой реализации должна списываться на соответствующий счёт затрат 711.2.
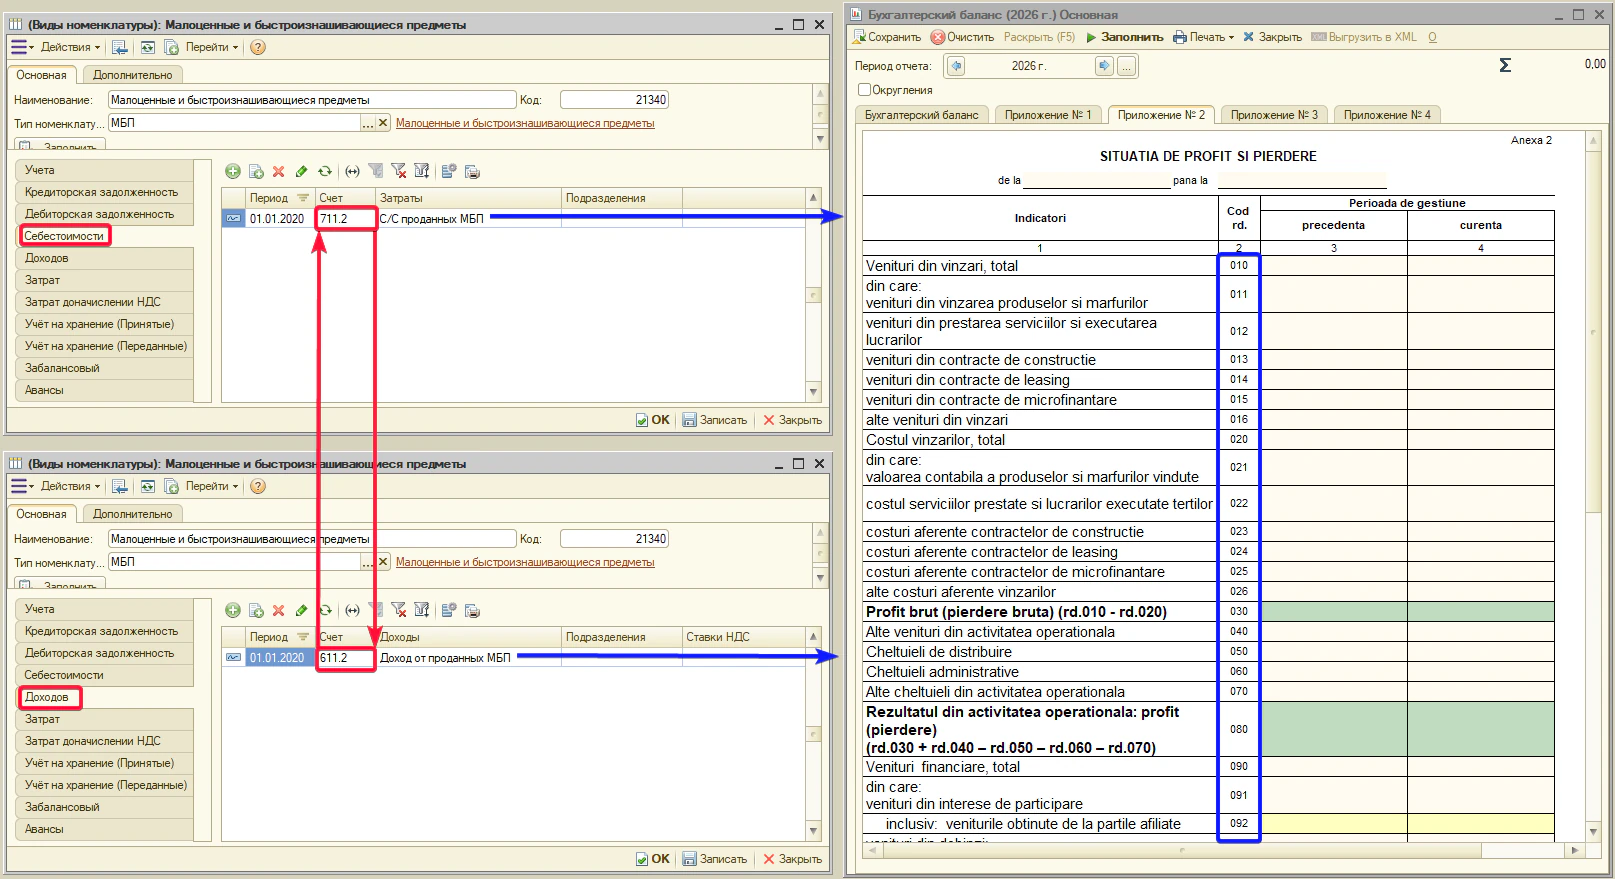
Тип номенклатуры: Услуги
У услуги нет склада и остатков, поэтому нет вкладки «Учёта».
- Кредиторская задолженность — счёт расчётов с поставщиком услуги. Колонка «Счёт кредиторской задолженности». Типовое — 521.1. Документы: «Поступление ТМЦ».
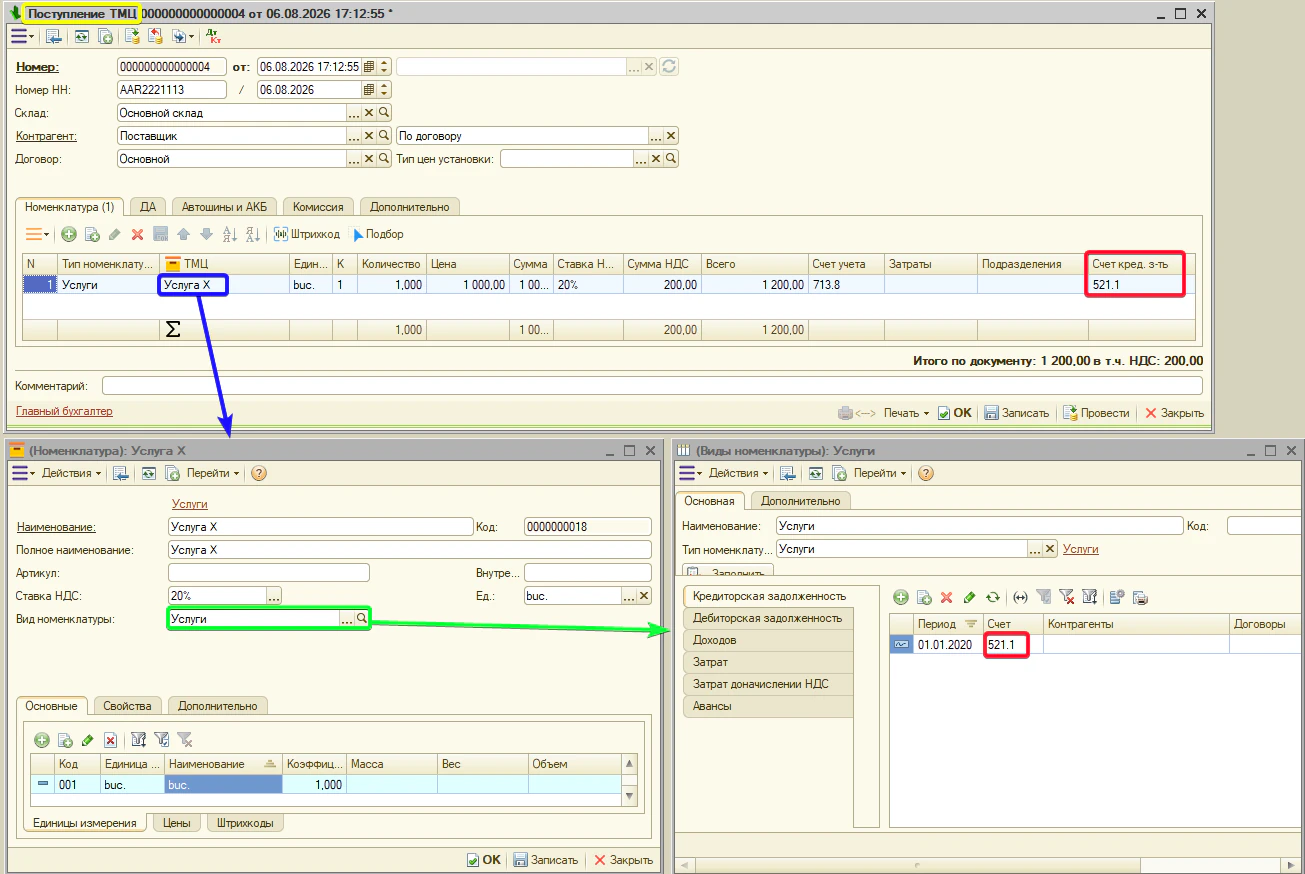
Примечание. для документа «Импорт ТМЦ» (импорт услуг) счёт кредиторской задолженности не используется из этой вкладки.
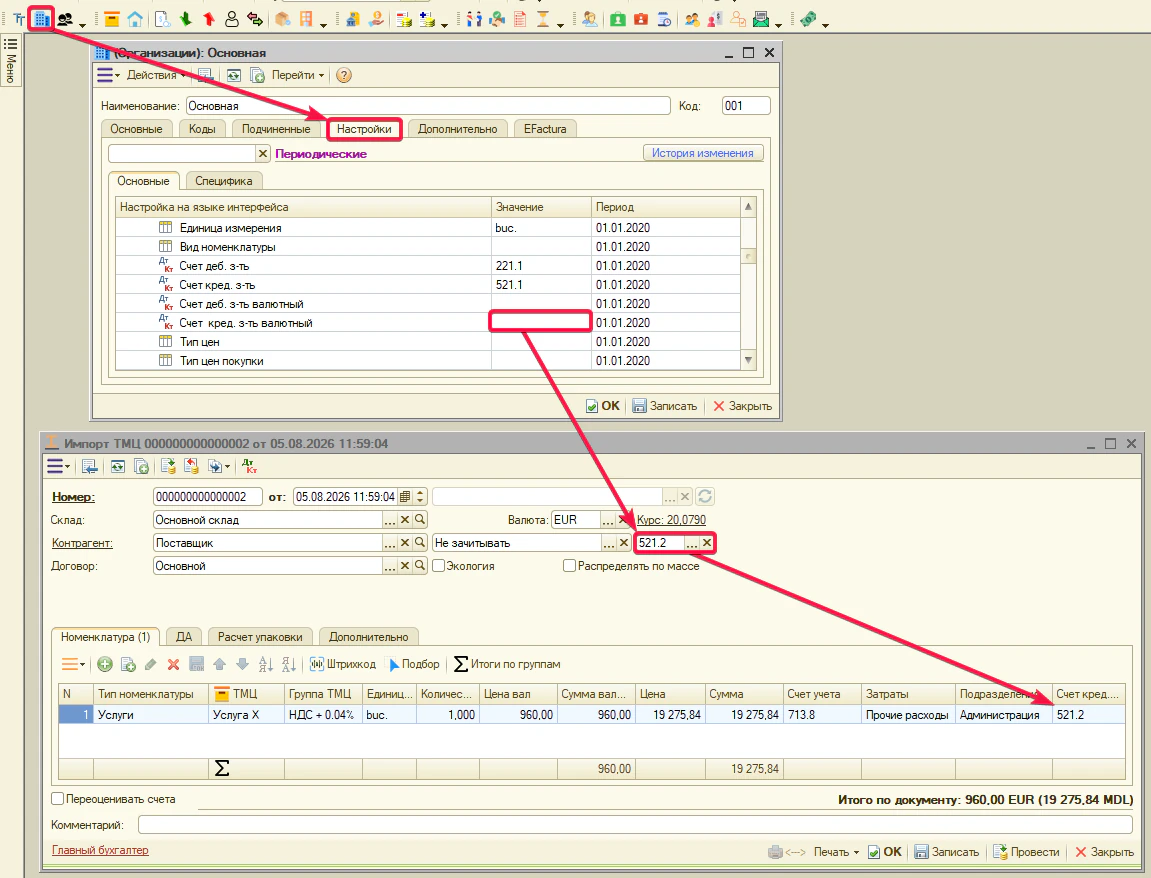
- Дебиторская задолженность — счёт расчётов с покупателем. Колонка «Счёт дебиторской задолженности». Типовое — 221.1. Документы: «Реализация ТМЦ».
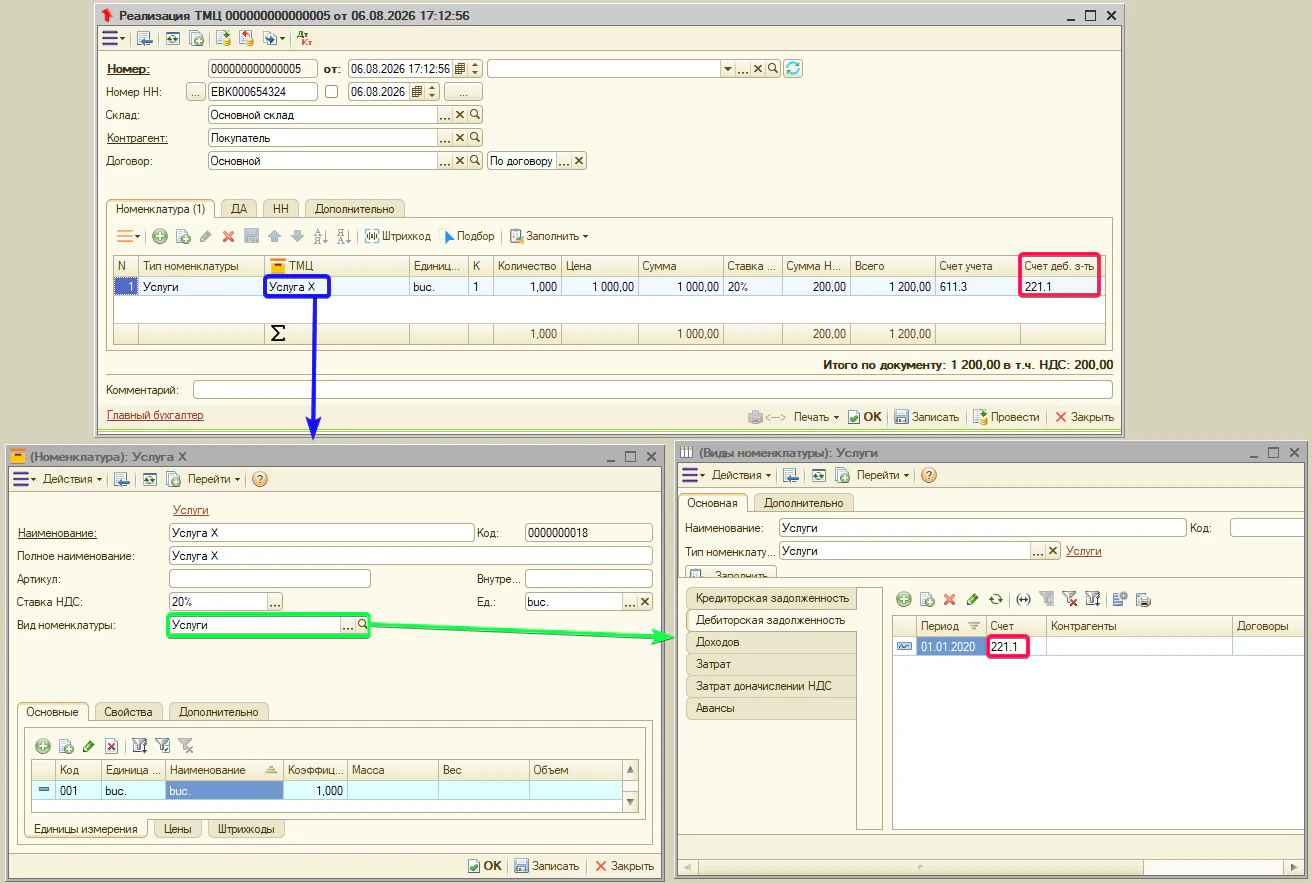
Примечание. для документа «Экспорт ТМЦ» (экспорт услуг) счёт дебиторской задолженности не используется из этой вкладки.
- Доходов — счёт дохода от оказанной услуги. Типовое — 611.3. Документы: «Реализация ТМЦ», «Экспорт ТМЦ».
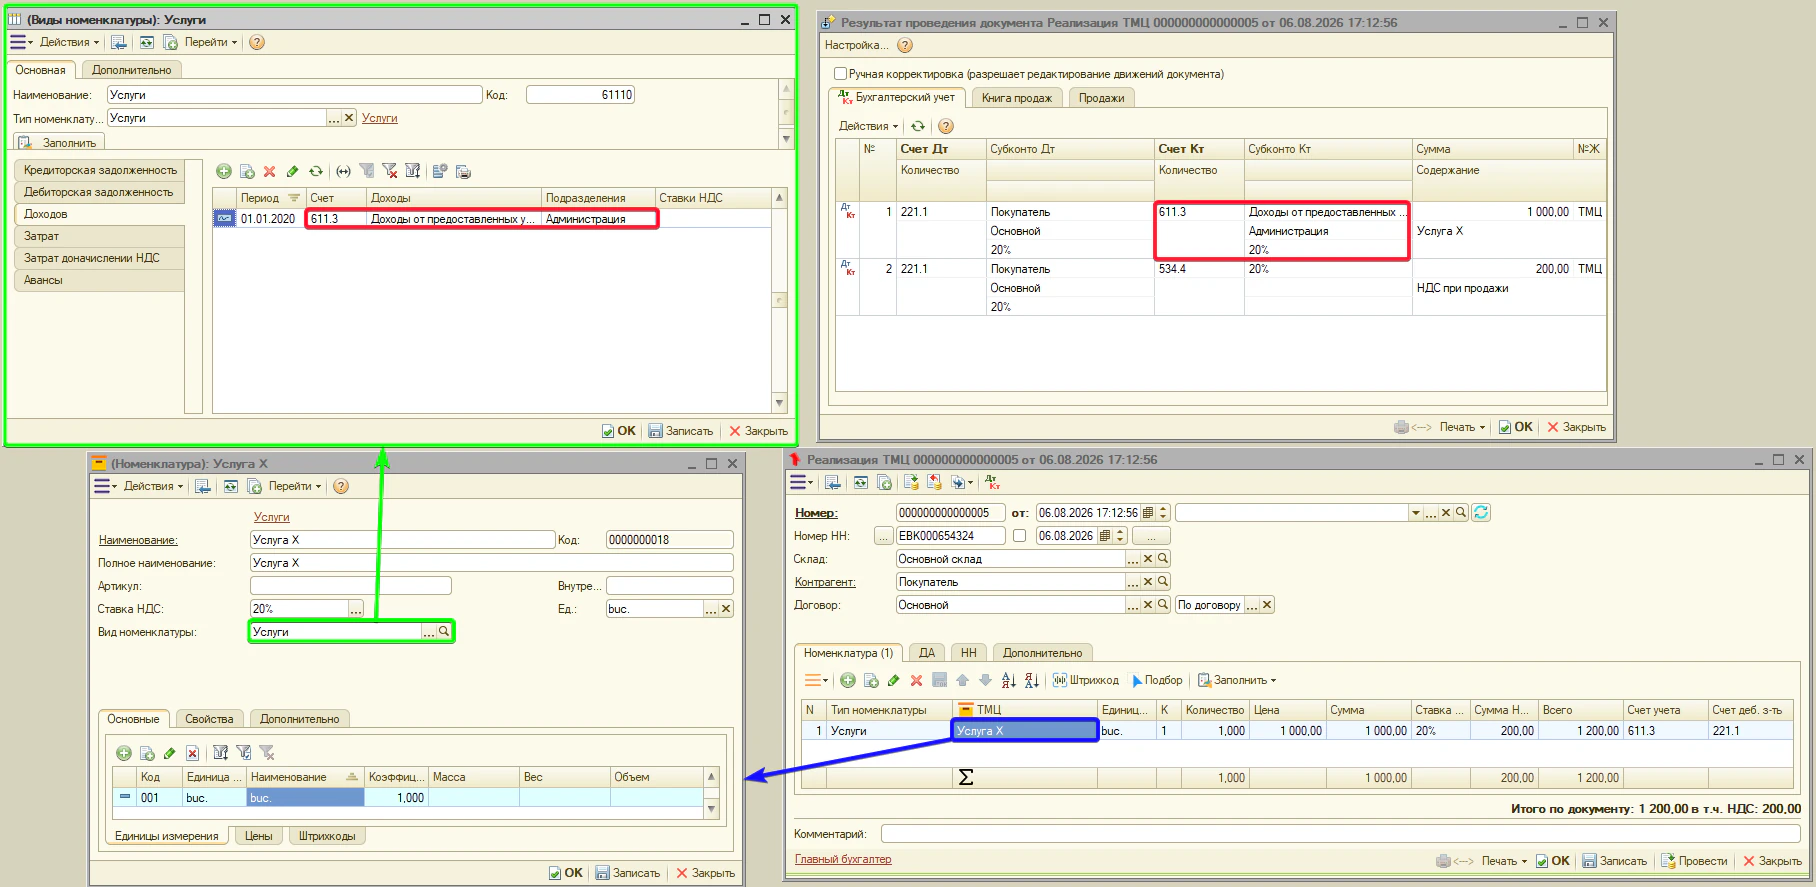
Примечание. у типа «Услуги» аналитику дохода можно задавать прямо в документе. В табличной части «Реализации ТМЦ» для услуг предусмотрены отдельные колонки — Субконто 1 «Доходы» (статья/вид дохода) и Субконто 2 «Подразделение». Счёт дохода (611.3) и значения этих субконто по умолчанию подставляются из вида, но при необходимости их меняют построчно прямо в документе, не изменяя сам «Вид номенклатуры».
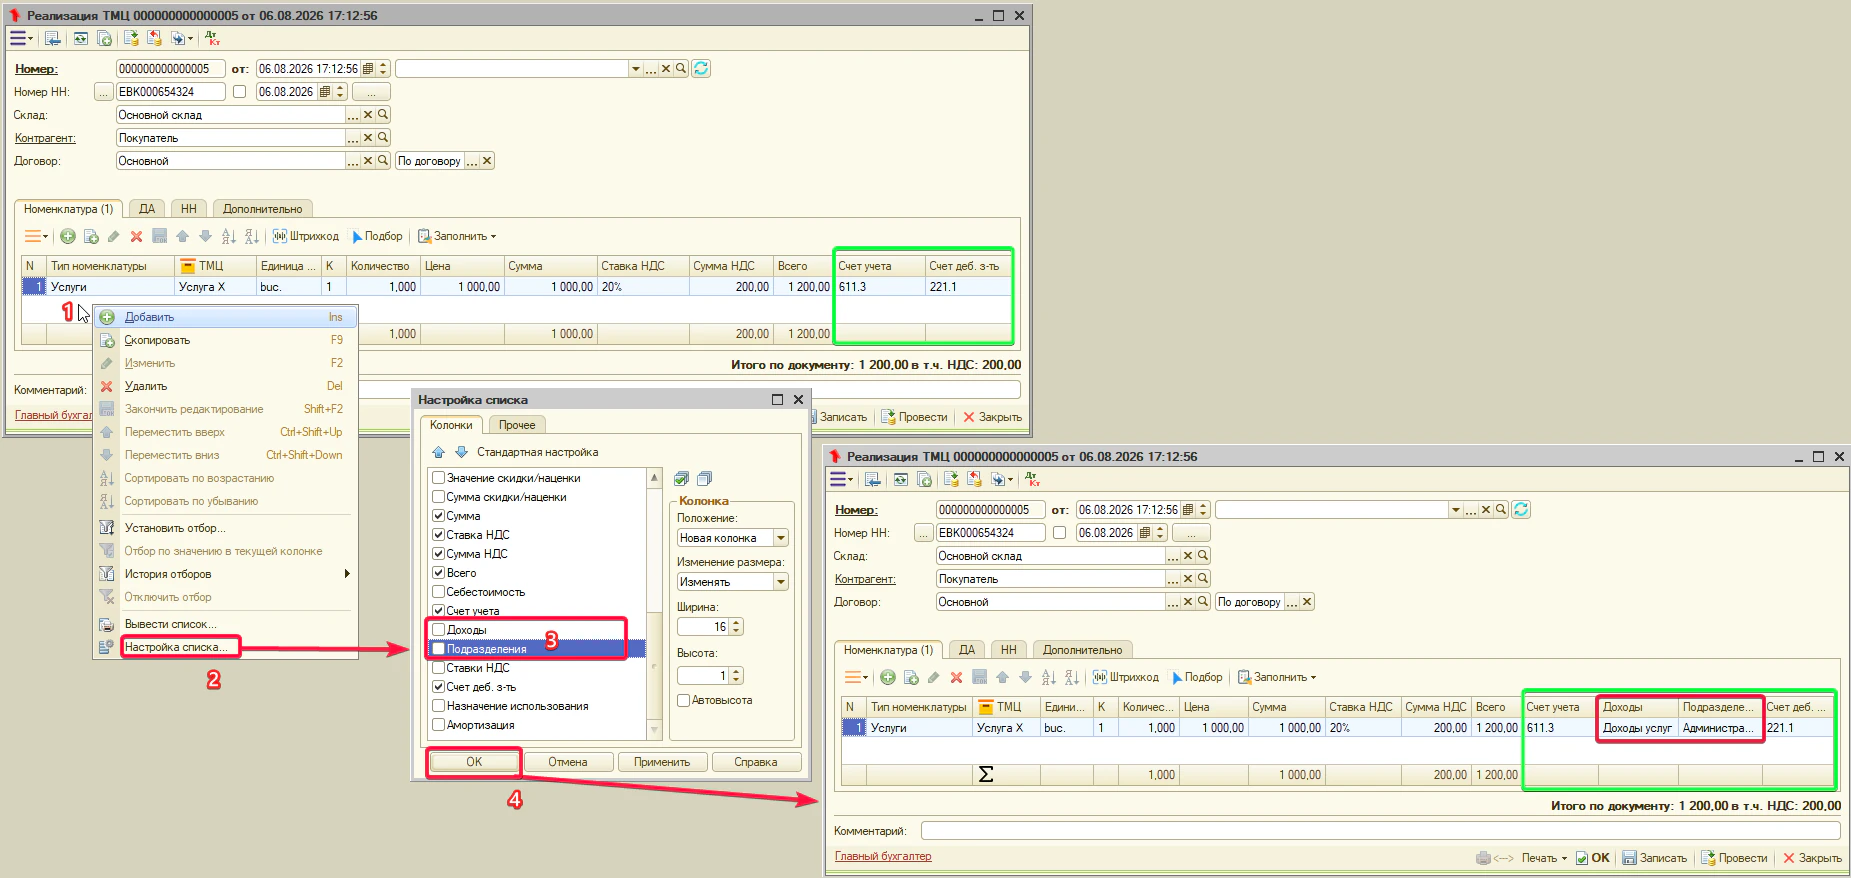
Совет. чтобы не заполнять колонки «Доходы» и «Подразделение» вручную в каждой строке, заведите отдельные виды номенклатуры для нужных групп услуг и заранее задайте в них соответствующие значения Субконто 1 и Субконто 2. При выборе услуги программа автоматически подставит настроенные реквизиты.
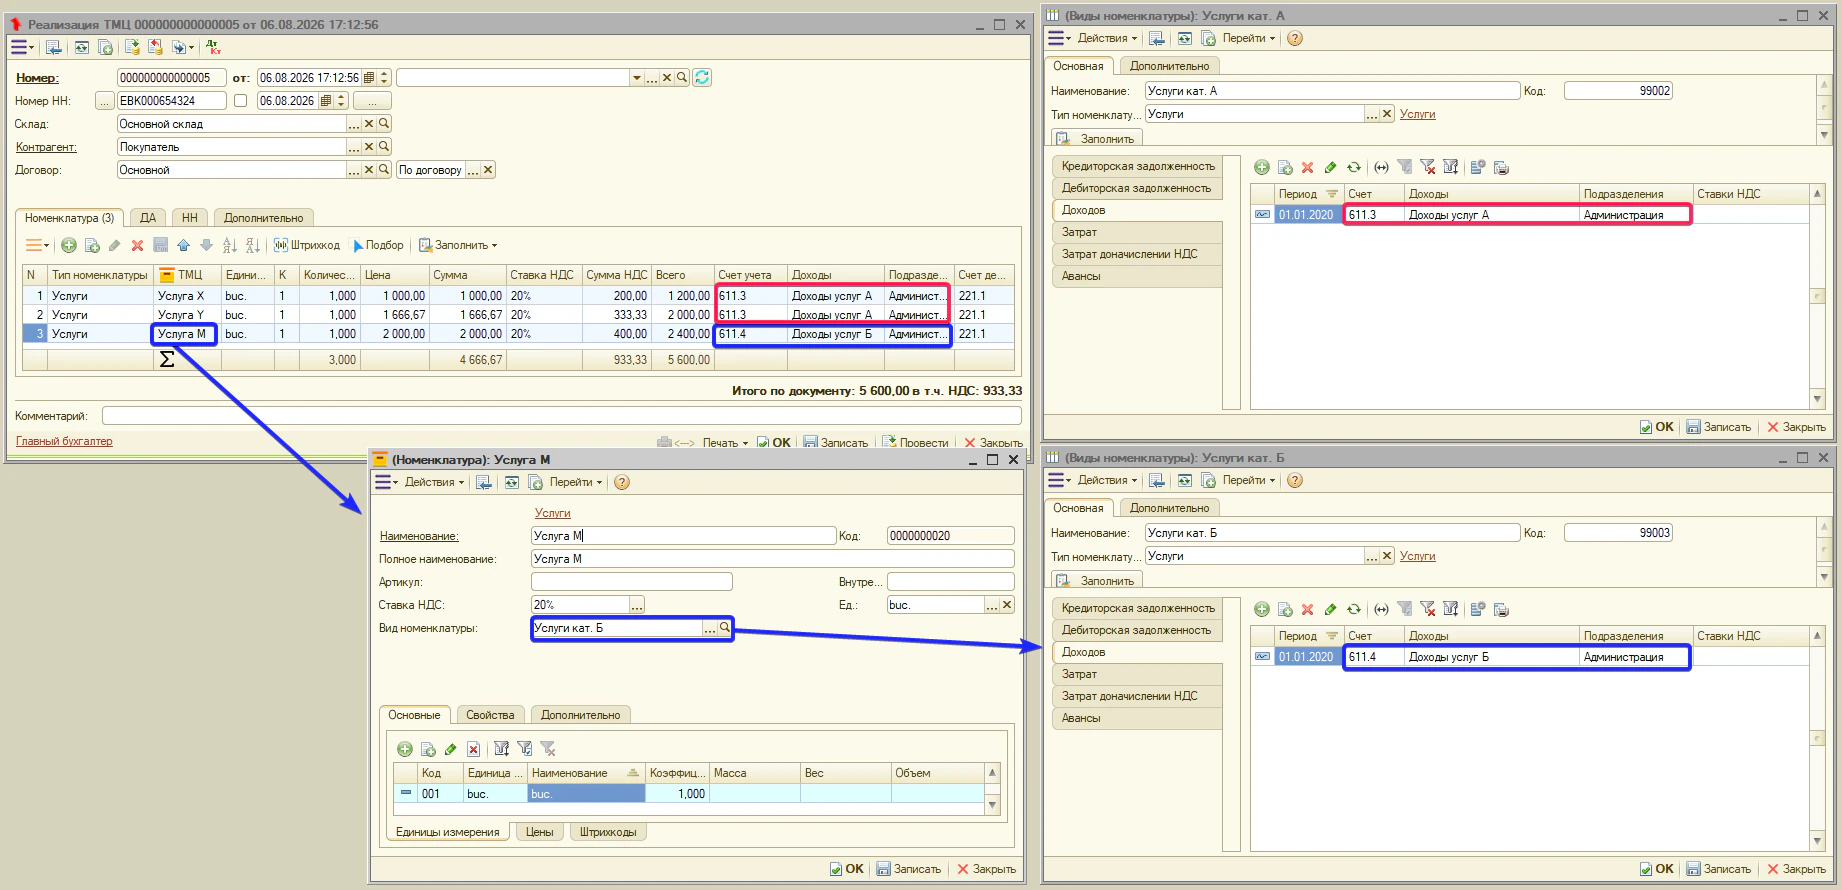
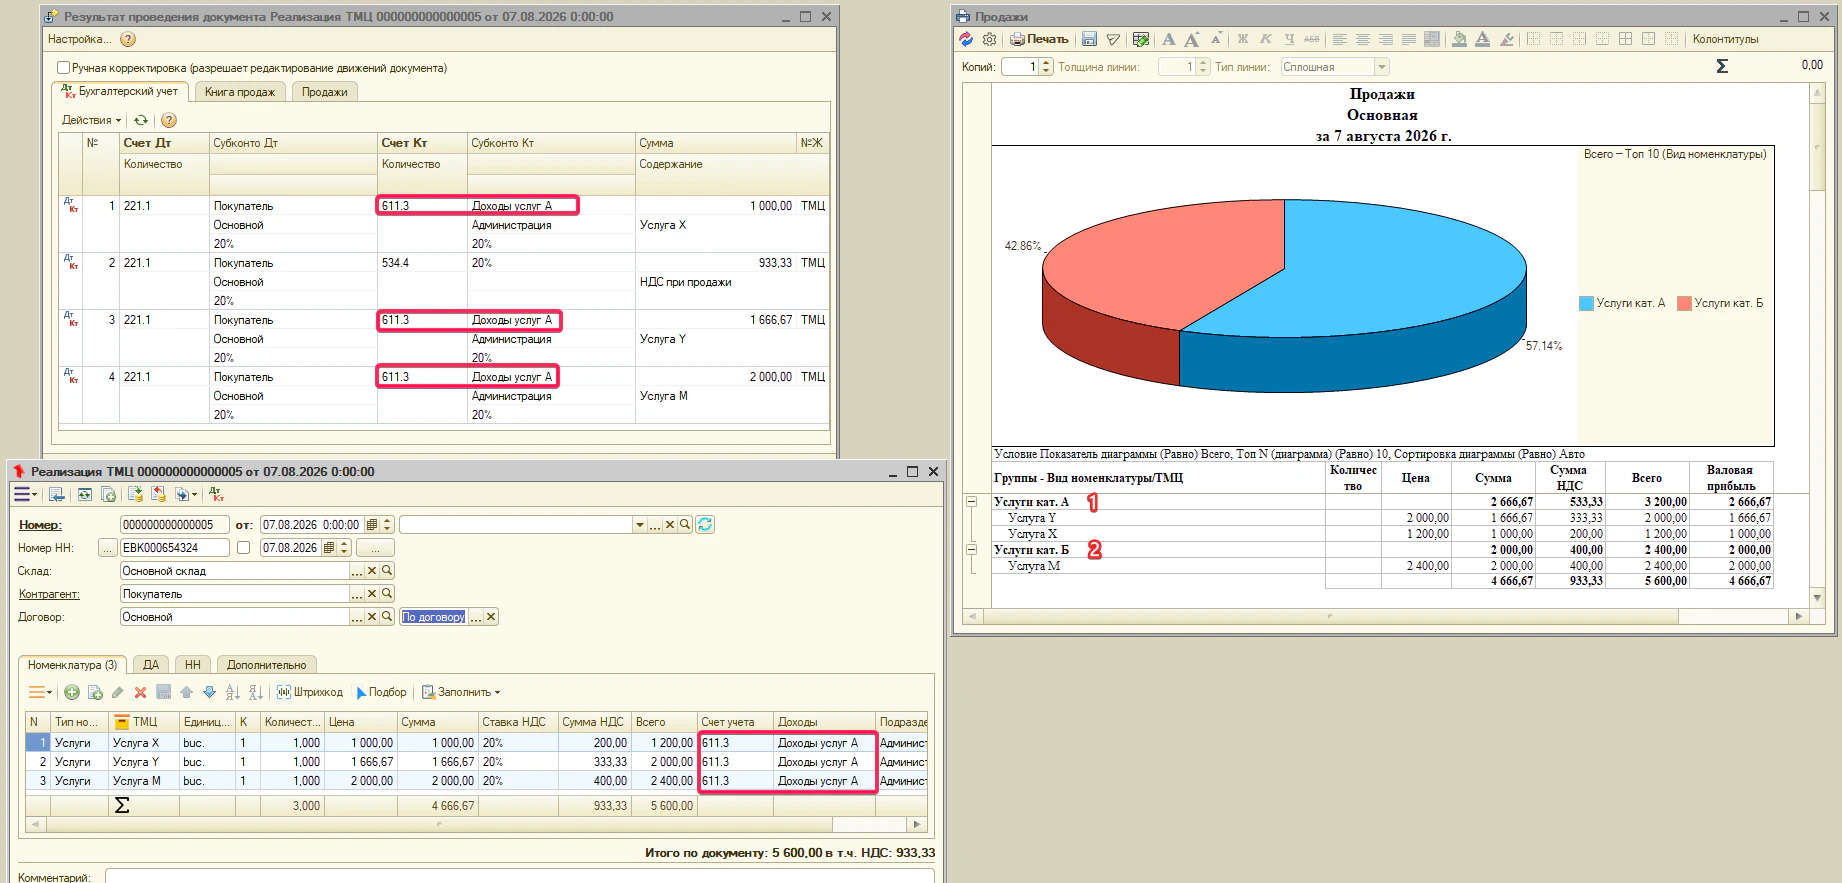
Отдельные виды номенклатуры позволяют также детализировать продажи в отчёте «Продажи». Для этого не обязательно создавать разные счета доходов или менять Субконто 1 и Субконто 2: даже при одинаковых значениях аналитики отчёт может разделять показатели по отдельным видам номенклатуры, если они заведены для разных групп услуг.
- Затрат — счёт затрат с субконто. Полученная услуга сразу относится на затраты. Типовое — 713.9 с пустыми субконто. Документы: «Поступление ТМЦ».
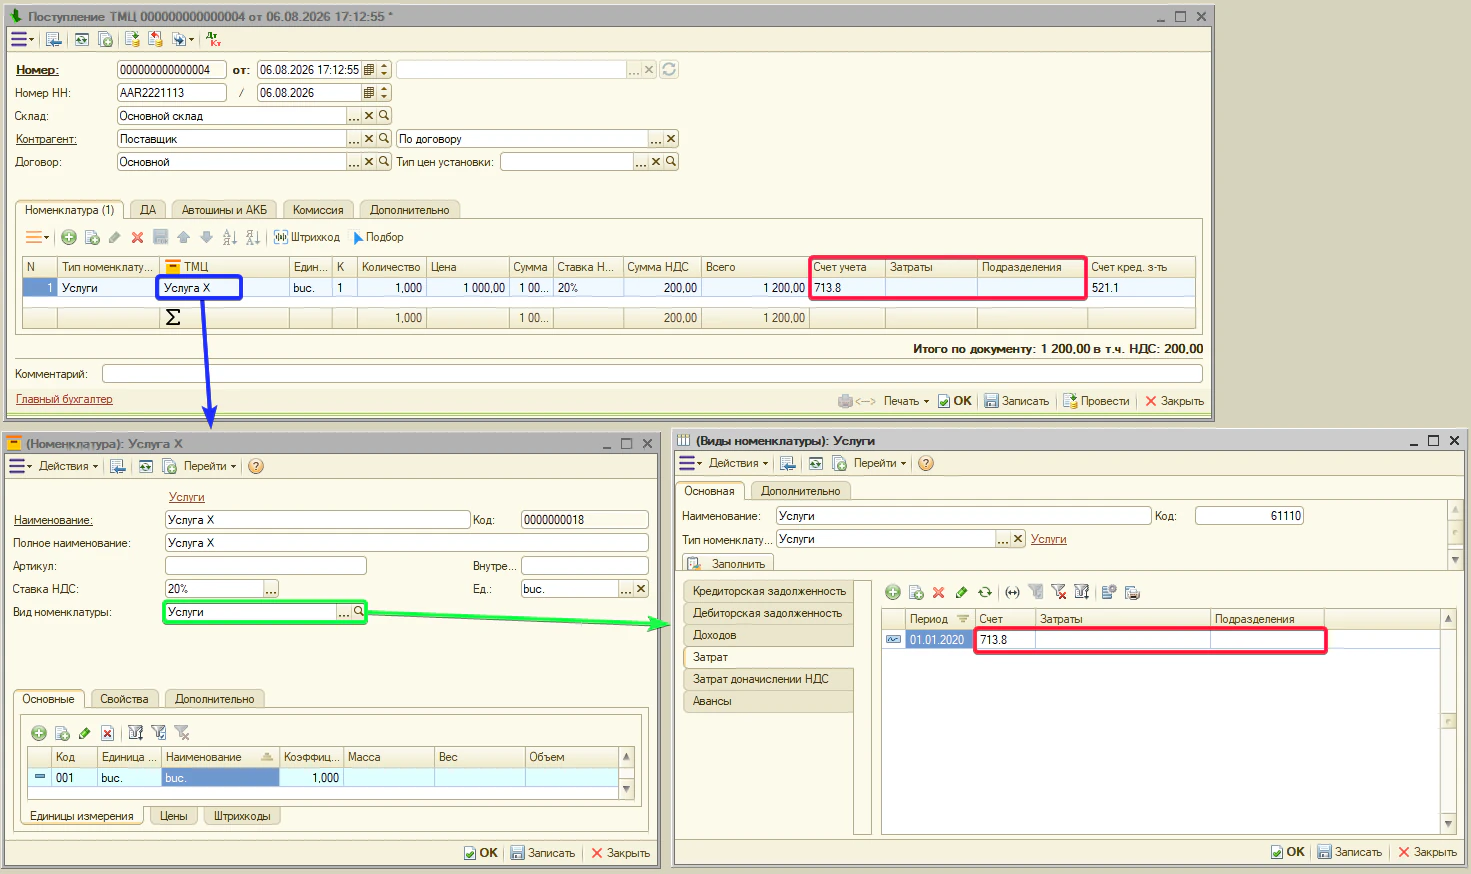
Примечание. здесь указывается счёт затрат, который программа подставляет по умолчанию. При необходимости его можно изменить прямо в документе «Поступление ТМЦ» для отдельной строки, не изменяя сам «Вид номенклатуры».
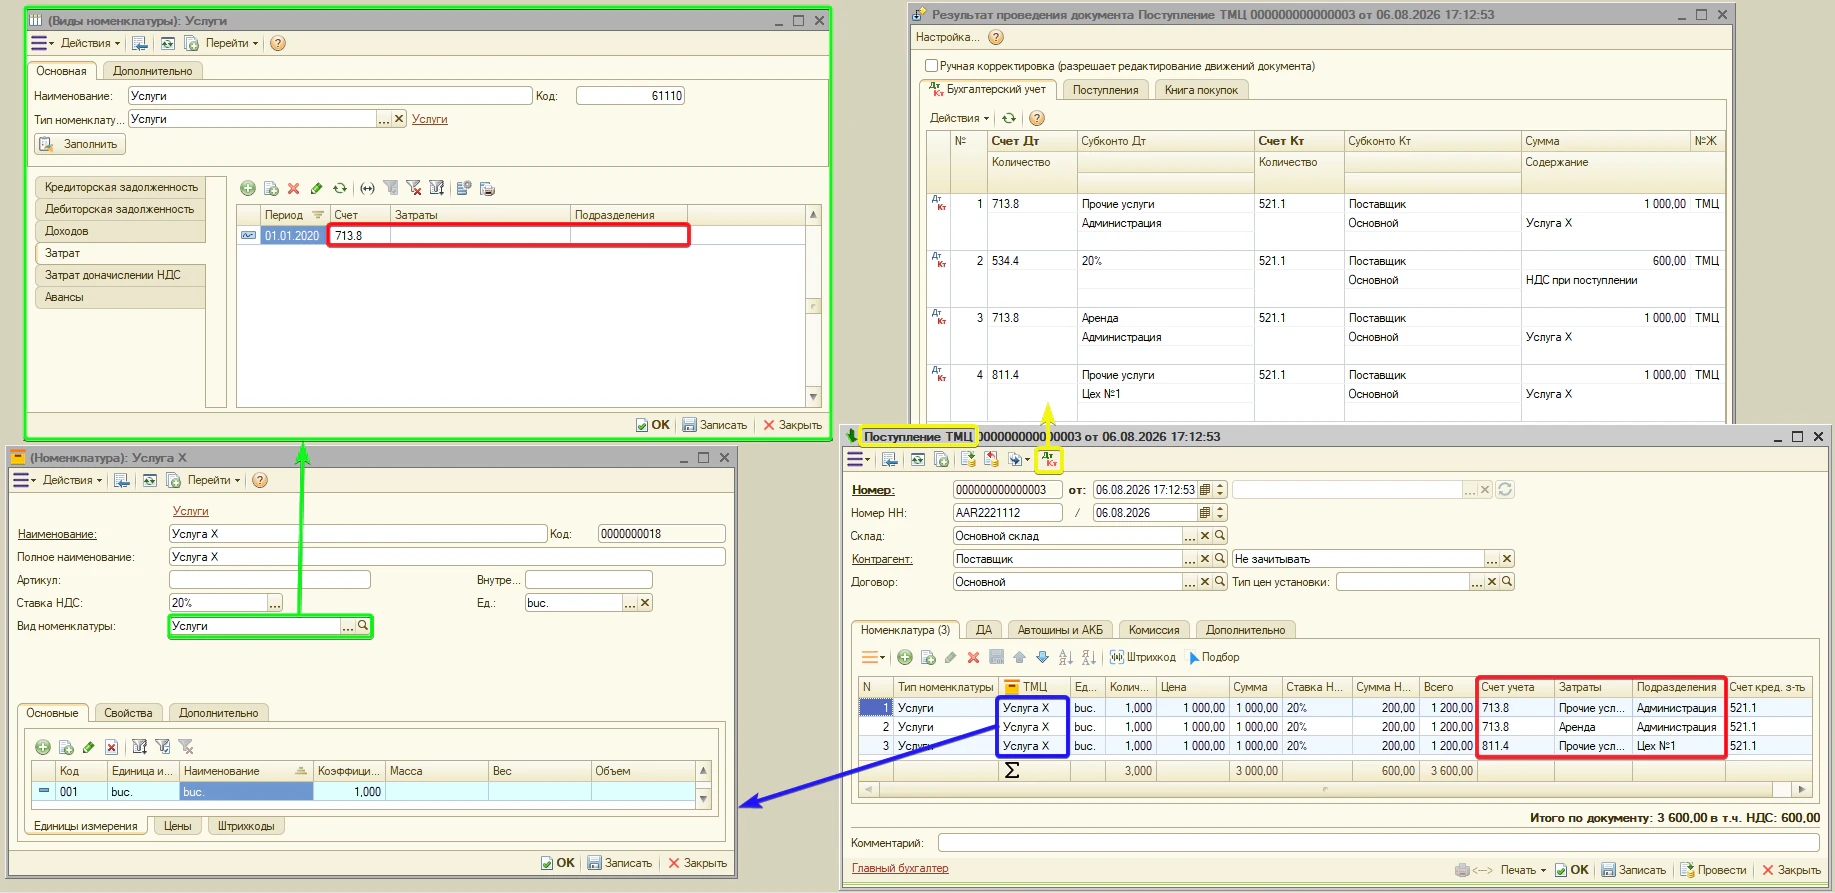
Совет. для регулярных услуг (аренда, охрана, интернет) заполните на вкладке «Затрат» не только счёт, но и статью затрат с подразделением. Тогда при загрузке накладной поставщика через обработку «e-Factura» строка заполнится сразу с нужной аналитикой — даже если поставщик меняет формулировку названия услуги.
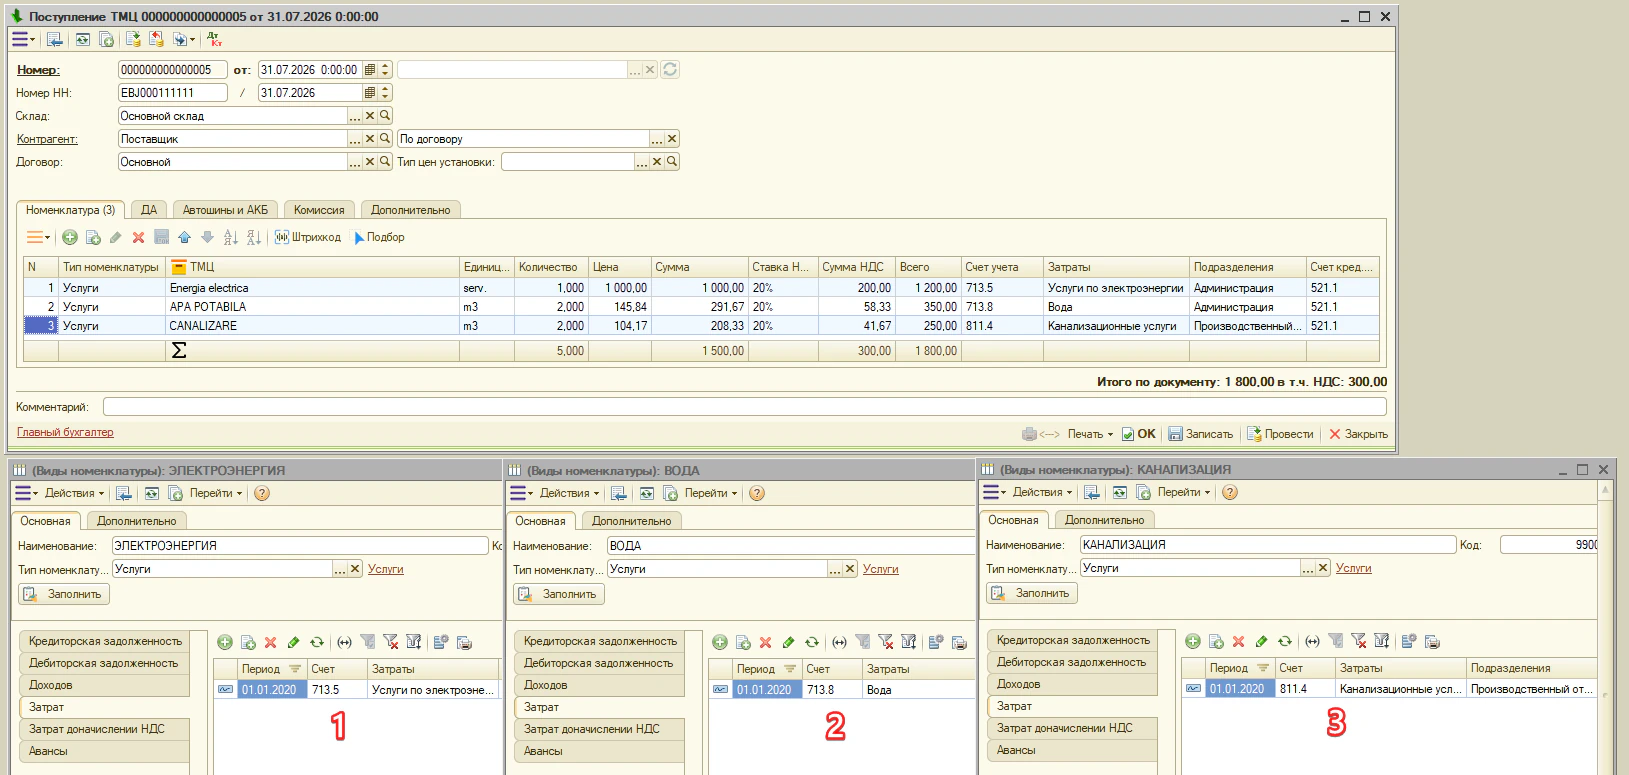
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
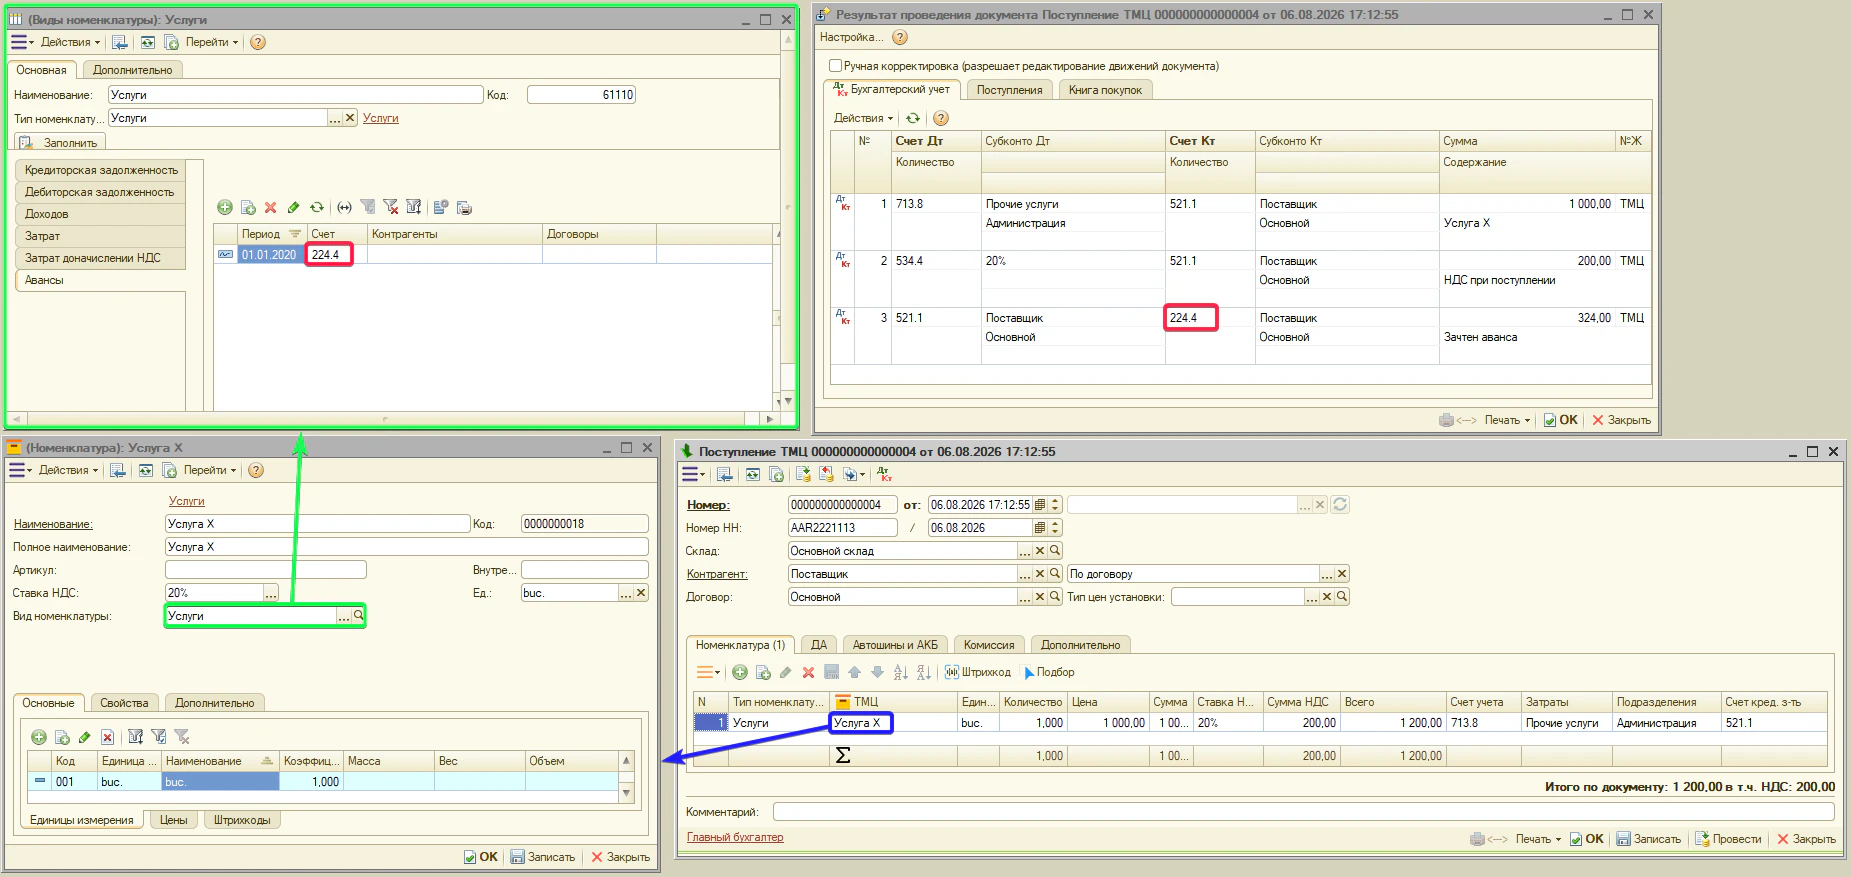
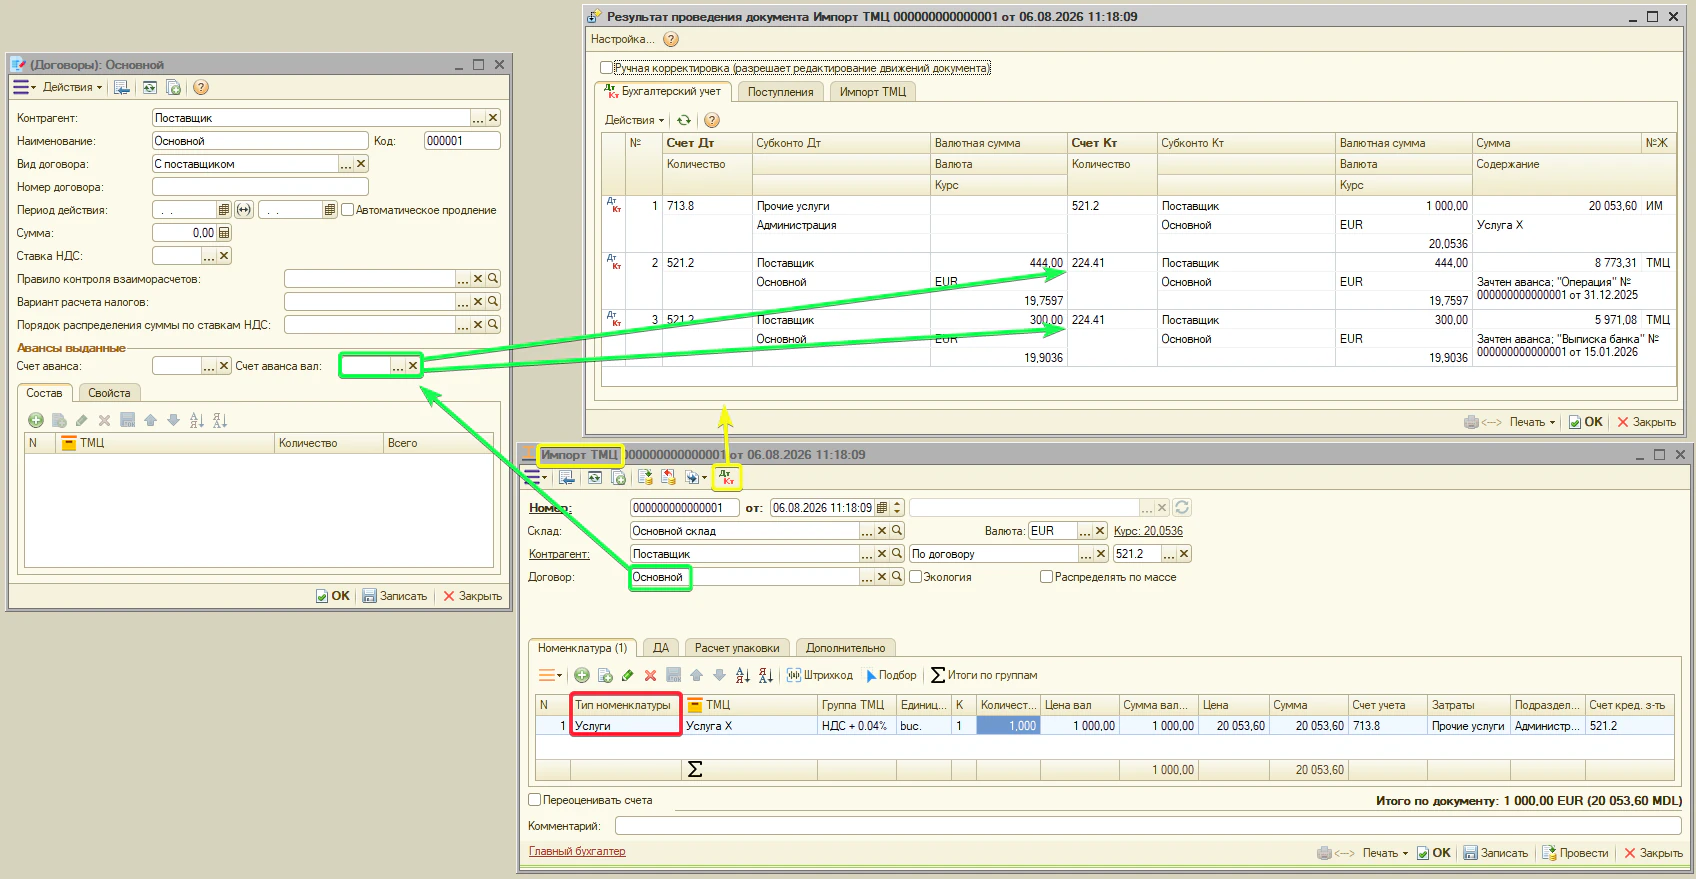
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для услуг это 224.41.
Тип номенклатуры: Продукция
- Учёта — счёт учёта продукции на складе. Типовое — 216.1. Документы: «Производство», «Реализация ТМЦ», «Перемещение ТМЦ», «Списание ТМЦ», «Оприходование ТМЦ», «Инвентаризационная опись», «Импорт ТМЦ», «Экспорт ТМЦ», «Товарно-сопроводительное уведомление», документы ответственного хранения.
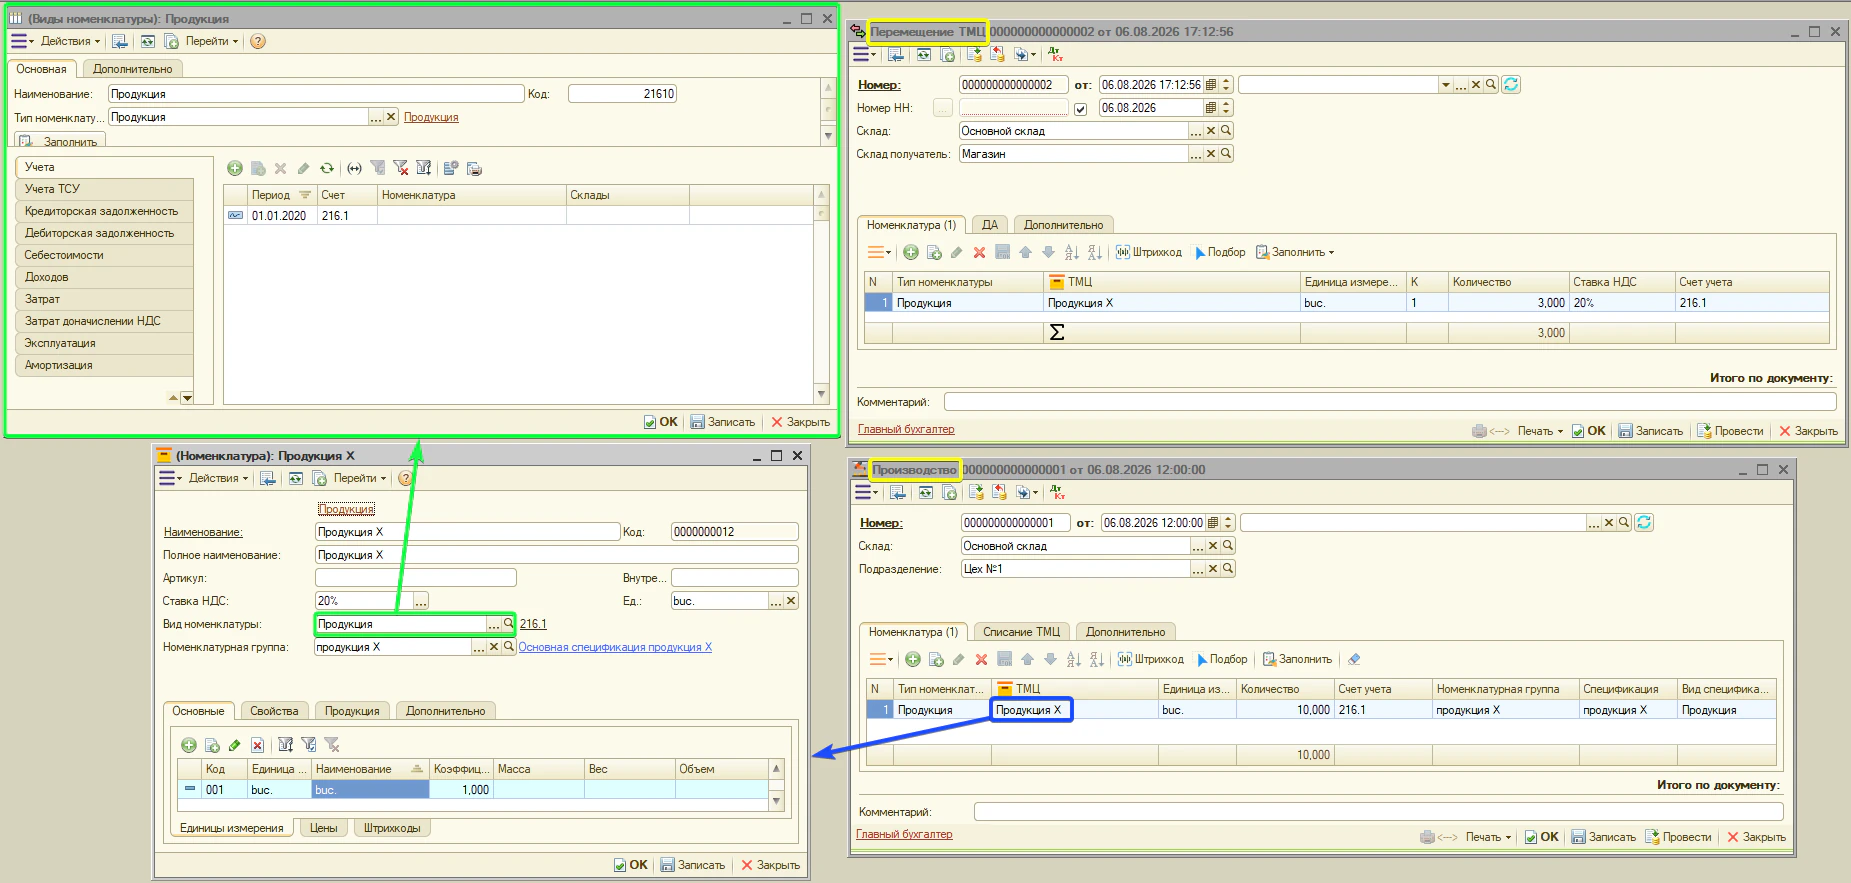
- Учёта ТСУ — счёт для отражения себестоимости продукции при отгрузке по документу «Товарно-сопроводительное уведомление». Документы: «Товарно-сопроводительное уведомление».
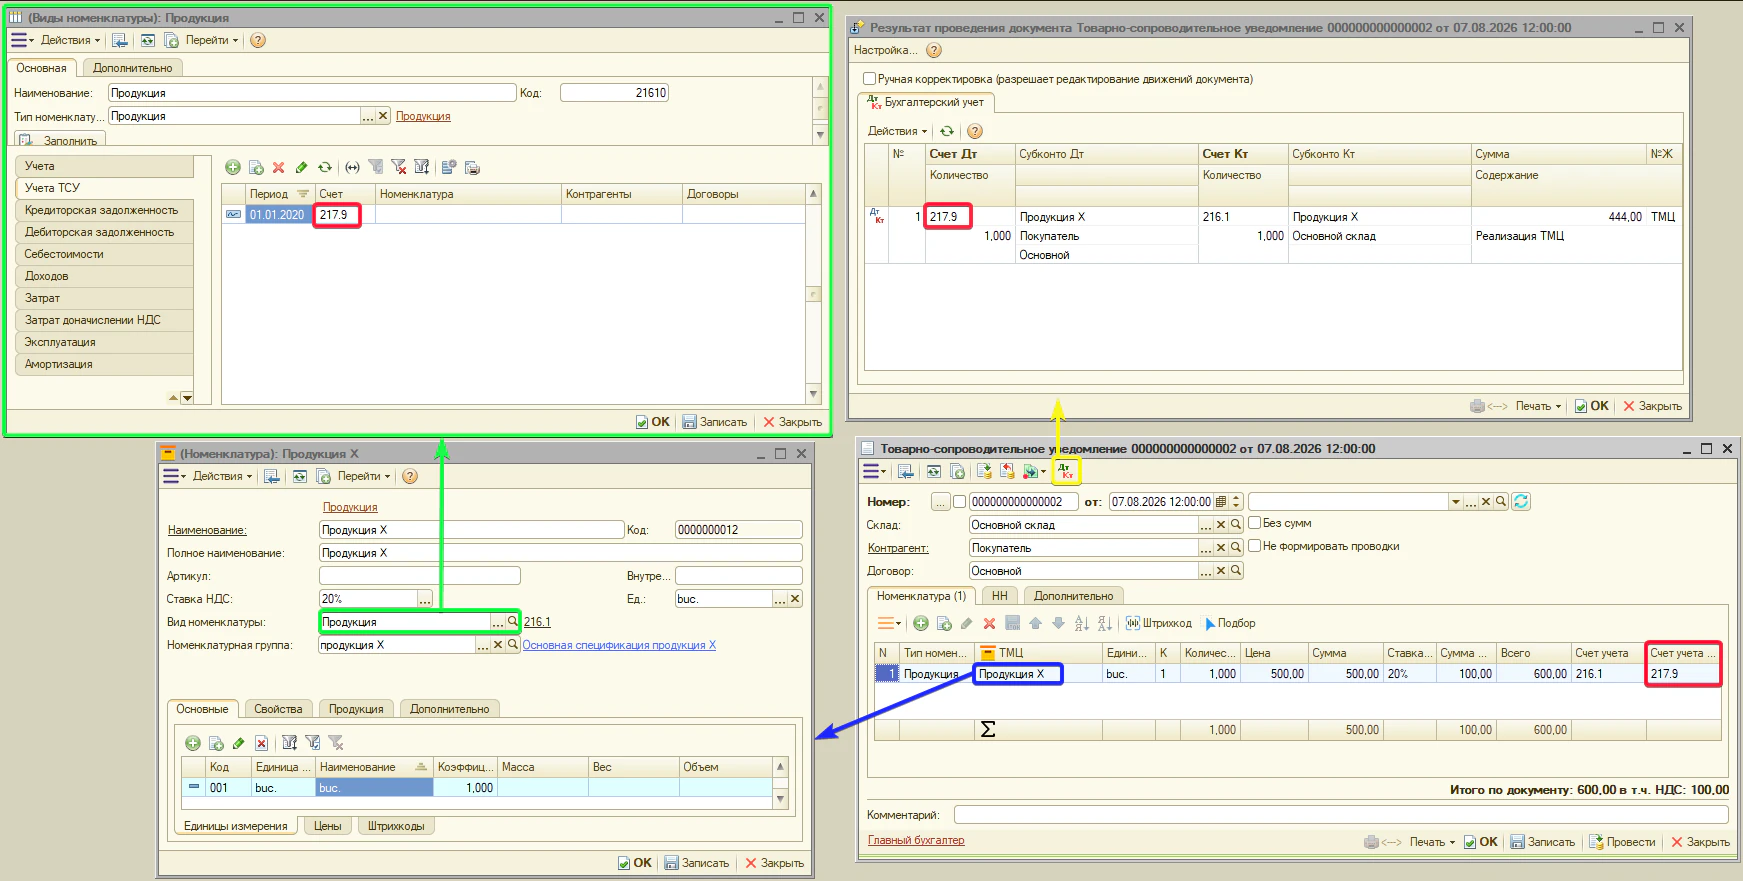
Примечание. документ «Товарно-сопроводительное уведомление» использует себестоимость продукции, рассчитанную на момент его проведения. Поэтому порядок проведения зависит от того, производилась ли эта продукция в текущем месяце:
- если в текущем месяце продукция НЕ производилась — ТСУ проводится в обычном порядке: себестоимость берётся из остатка продукции, сформированного на конец предыдущего месяца. Используем в качестве промежуточного счёта 217.9.
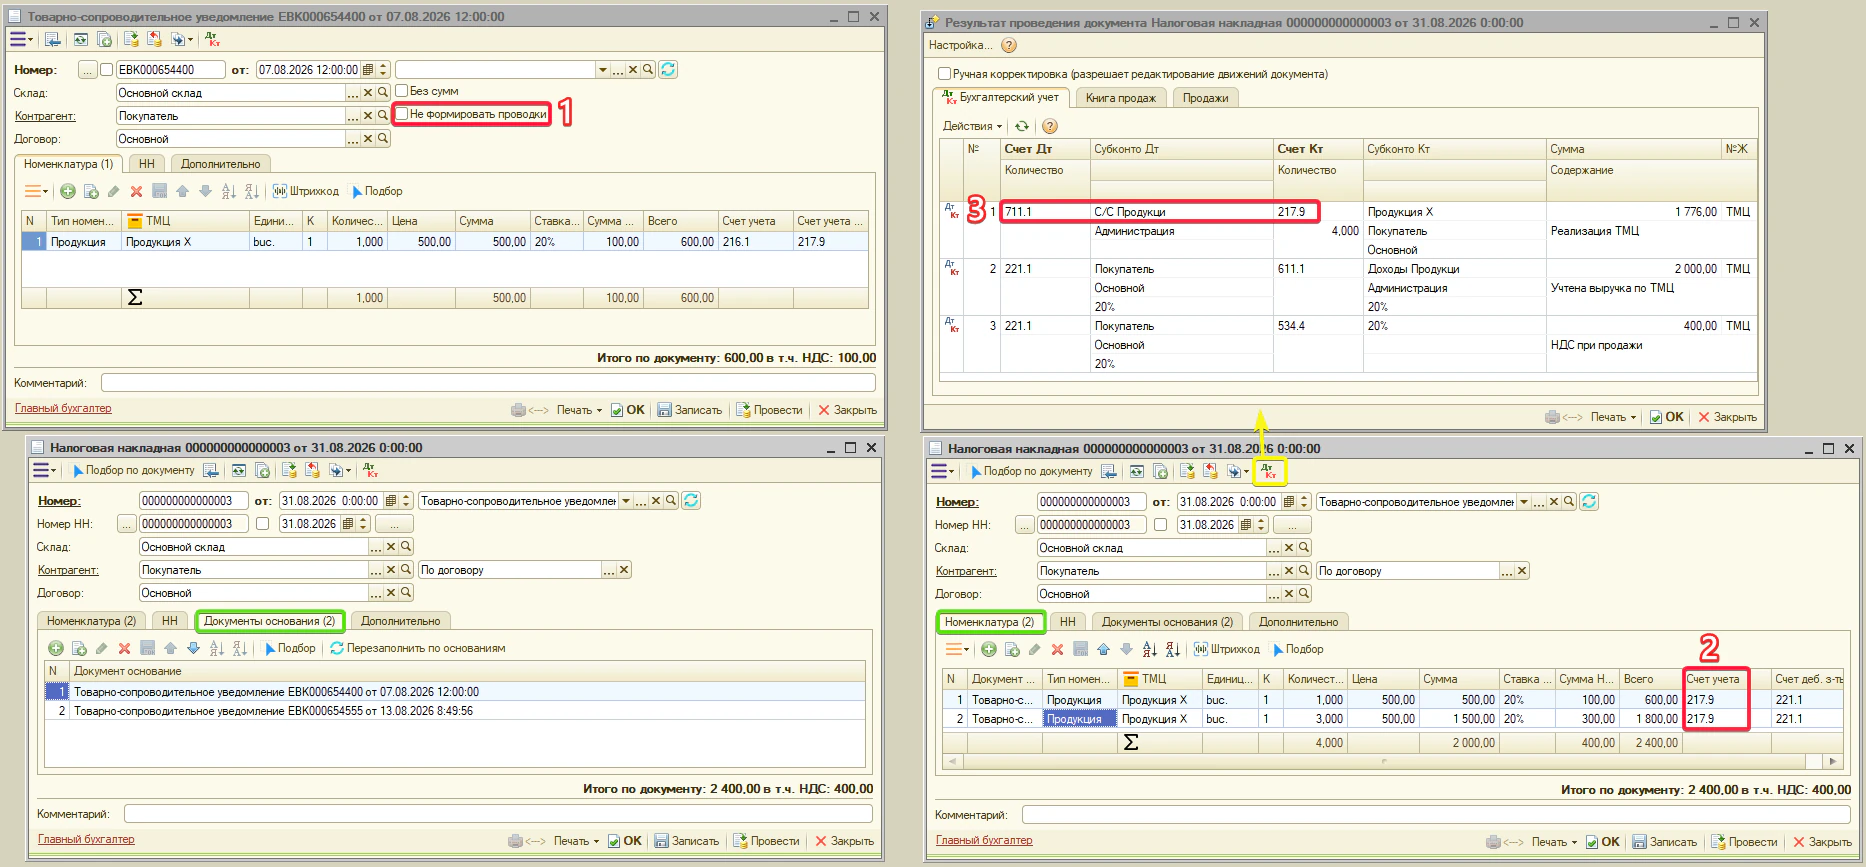
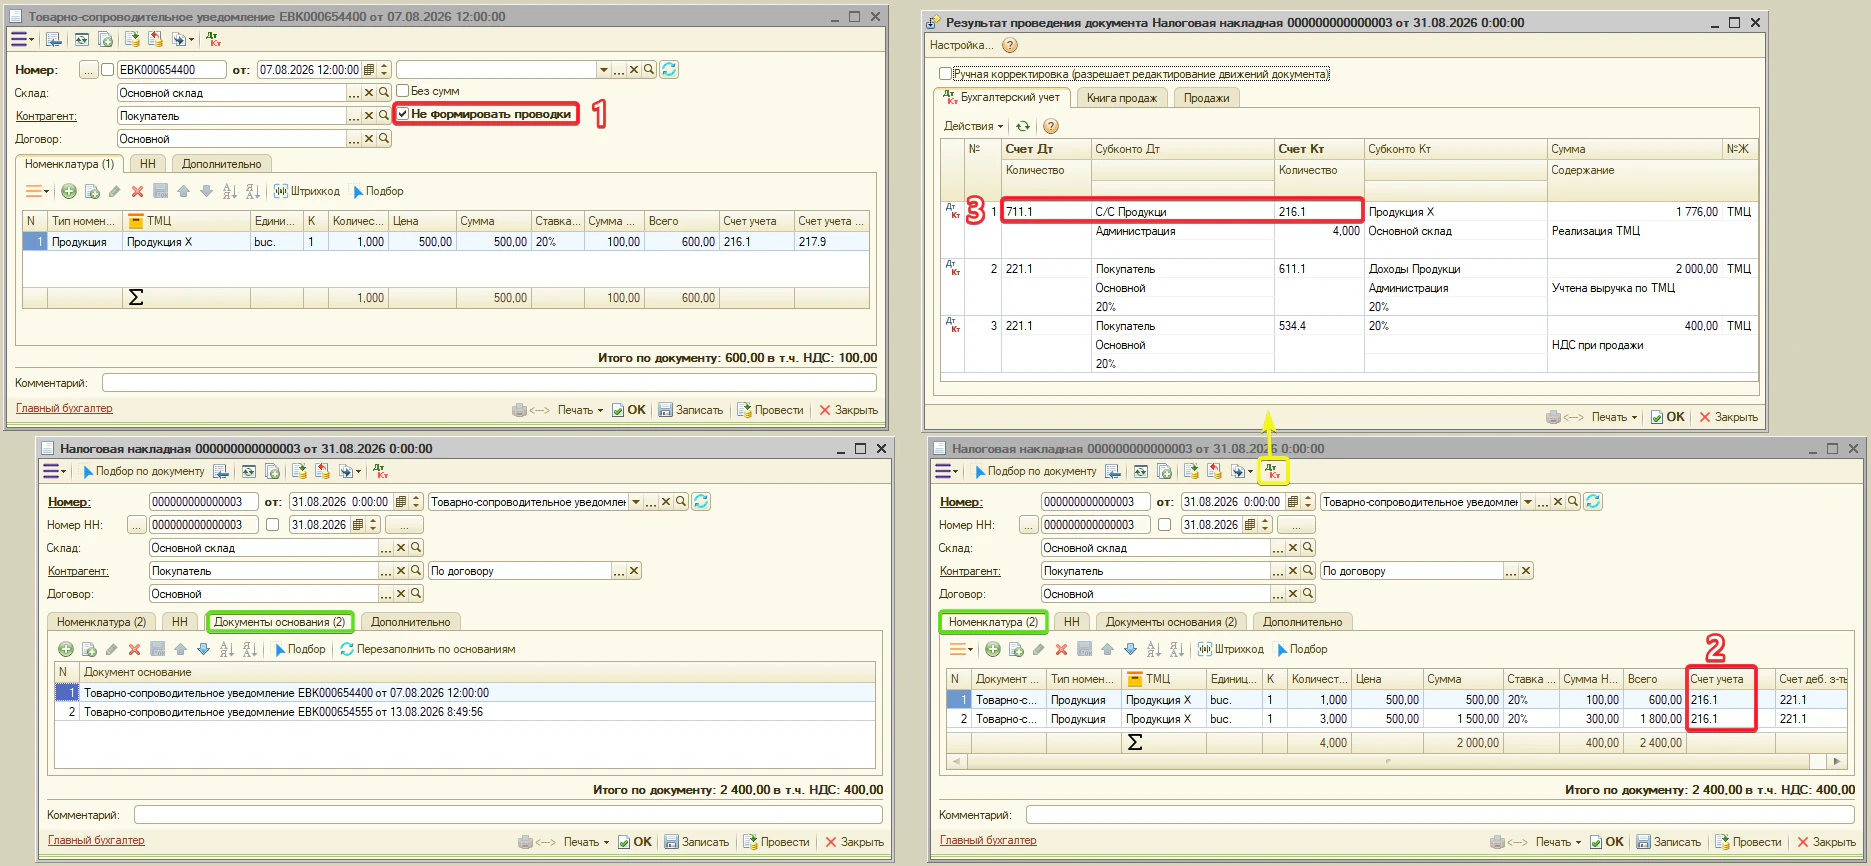
- если продукция производилась в текущем месяце — её себестоимость окончательно определяется только при закрытии месяца, поэтому такое «Товарно-сопроводительное уведомление» обязательно оформляют без проводок: в документе устанавливают флажок «Не формировать проводки». Само ТСУ проводки по себестоимости не создаёт (она ещё не окончательная). Проводку списания себестоимости (Дт 711.1 «Себестоимости» — Кт 216.1 «Учёта продукции») сформирует «Налоговая накладная» при продаже, а «Закрытие месяца» учтёт это как продажу и распределит окончательную себестоимость реализованной продукции. В данном случае, счёт 217.9 в качестве промежуточного счёта не используется.
- Кредиторская задолженность — счёт расчётов с поставщиком. Типовое — 521.1. Документ: «Поступление ТМЦ».
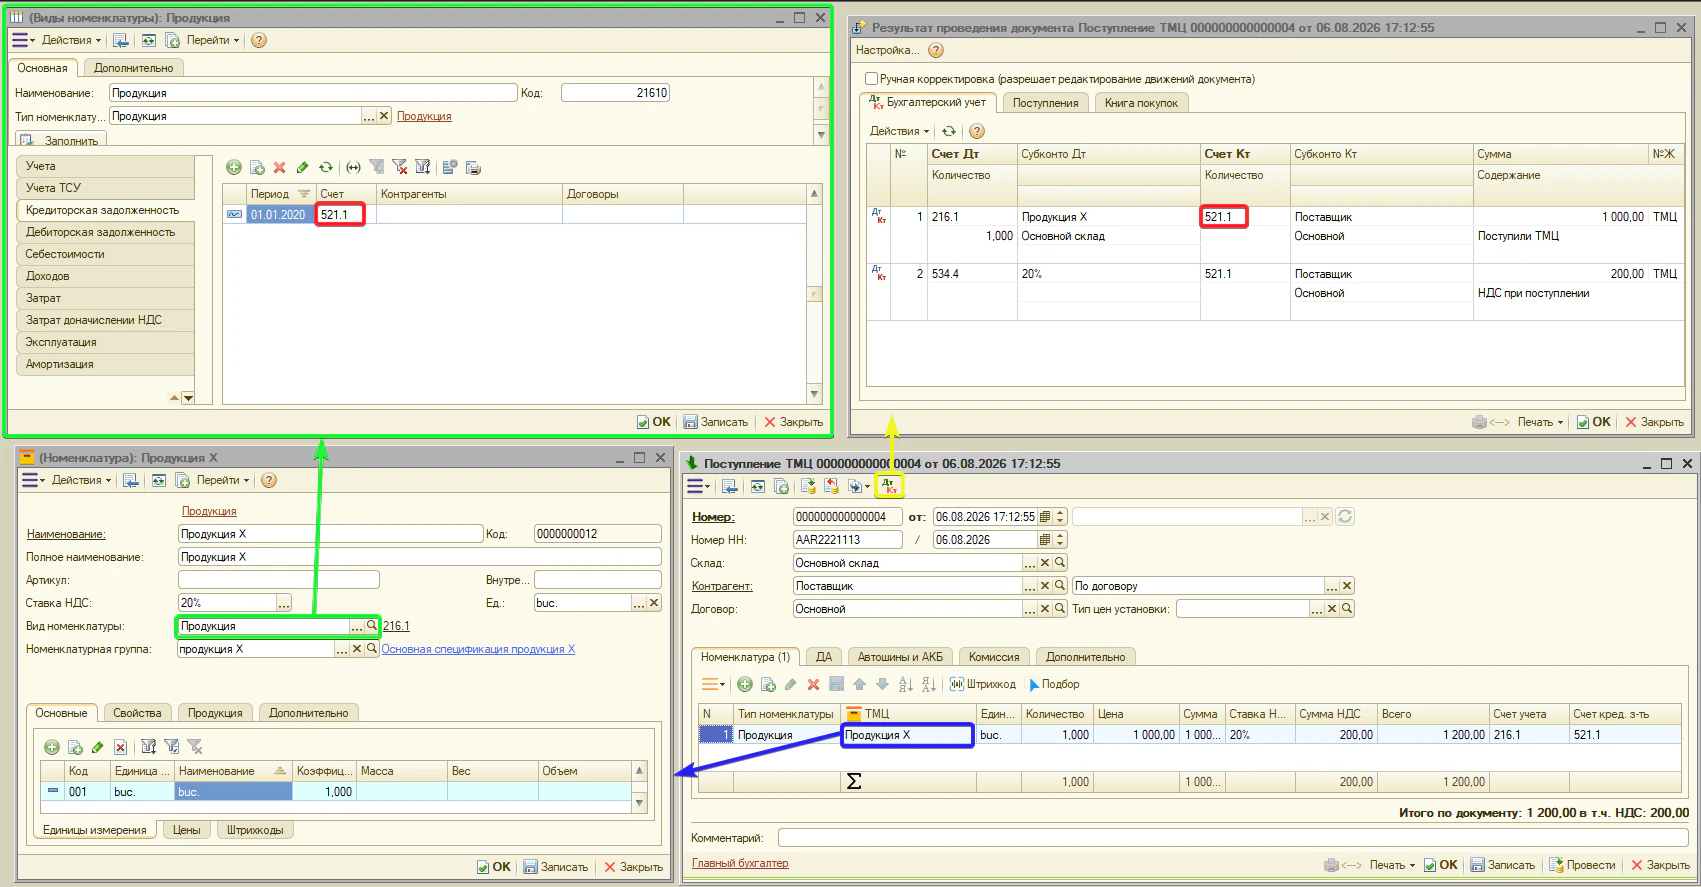
Примечание. для документа «Импорт ТМЦ» (импорт продукции) этот счёт из данной вкладки не используется. Для импортных операций применяется отдельный счёт кредиторской задолженности, который указывается в настройках и самом документе «Импорт ТМЦ».
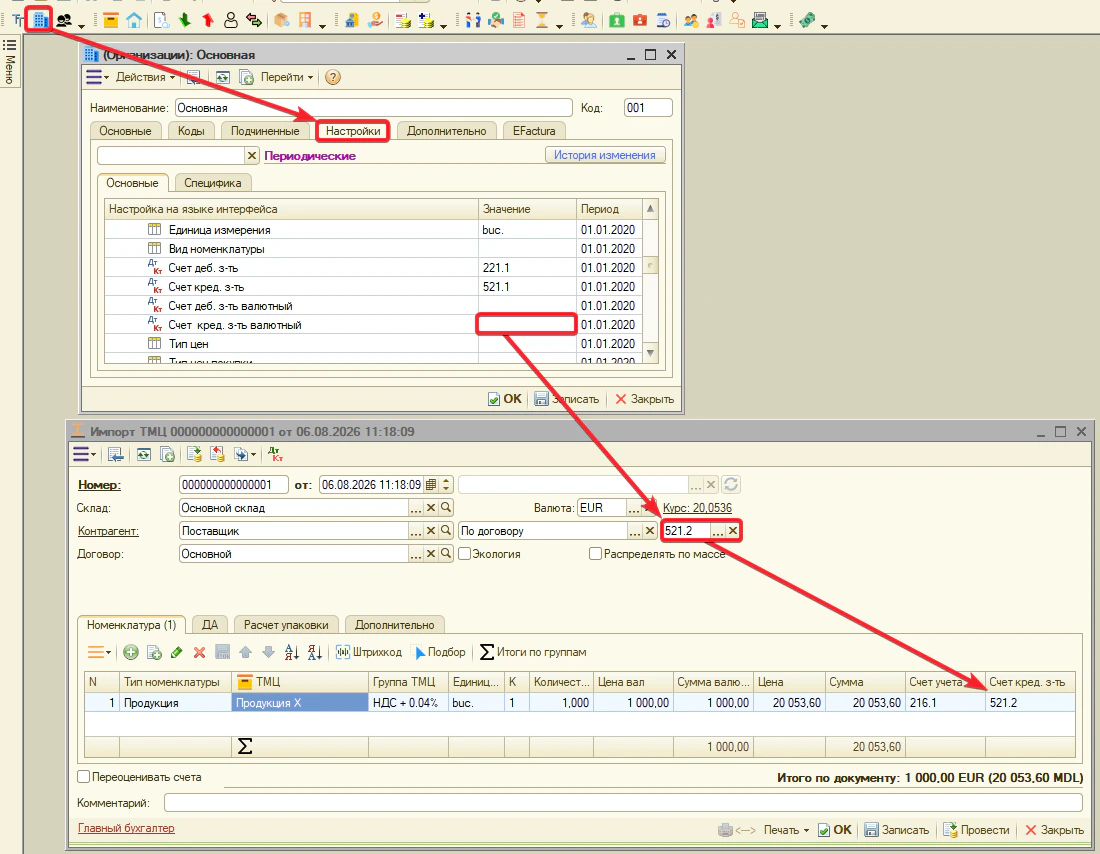
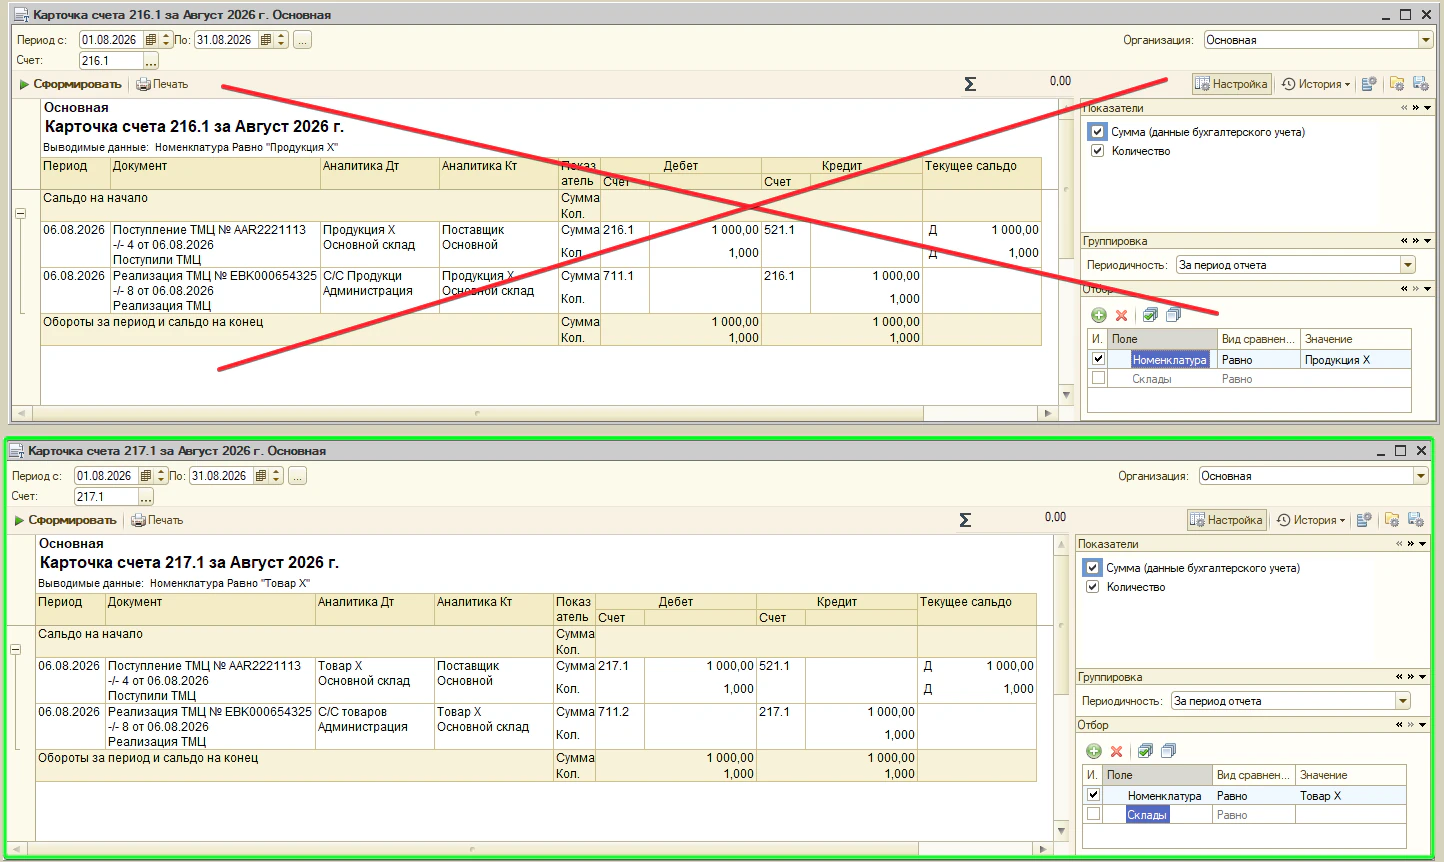
Внимание. не путайте покупную продукцию с собственной продукцией. Технически документом «Поступление ТМЦ» или «Импорт ТМЦ» можно оприходовать позицию с видом «Продукция». Однако если предприятие не производило эту позицию, а приобрело её для последующей перепродажи, с точки зрения бухгалтерского учёта это товар, а не собственная продукция.
Для собственной произведённой продукции при реализации используется себестоимость продукции — например, 711.1. Для приобретённых товаров, предназначенных для перепродажи, используется себестоимость проданных товаров — 711.2.
Поэтому приобретённые для перепродажи ТМЦ следует заводить с видом номенклатуры «Товары», а не «Продукция».
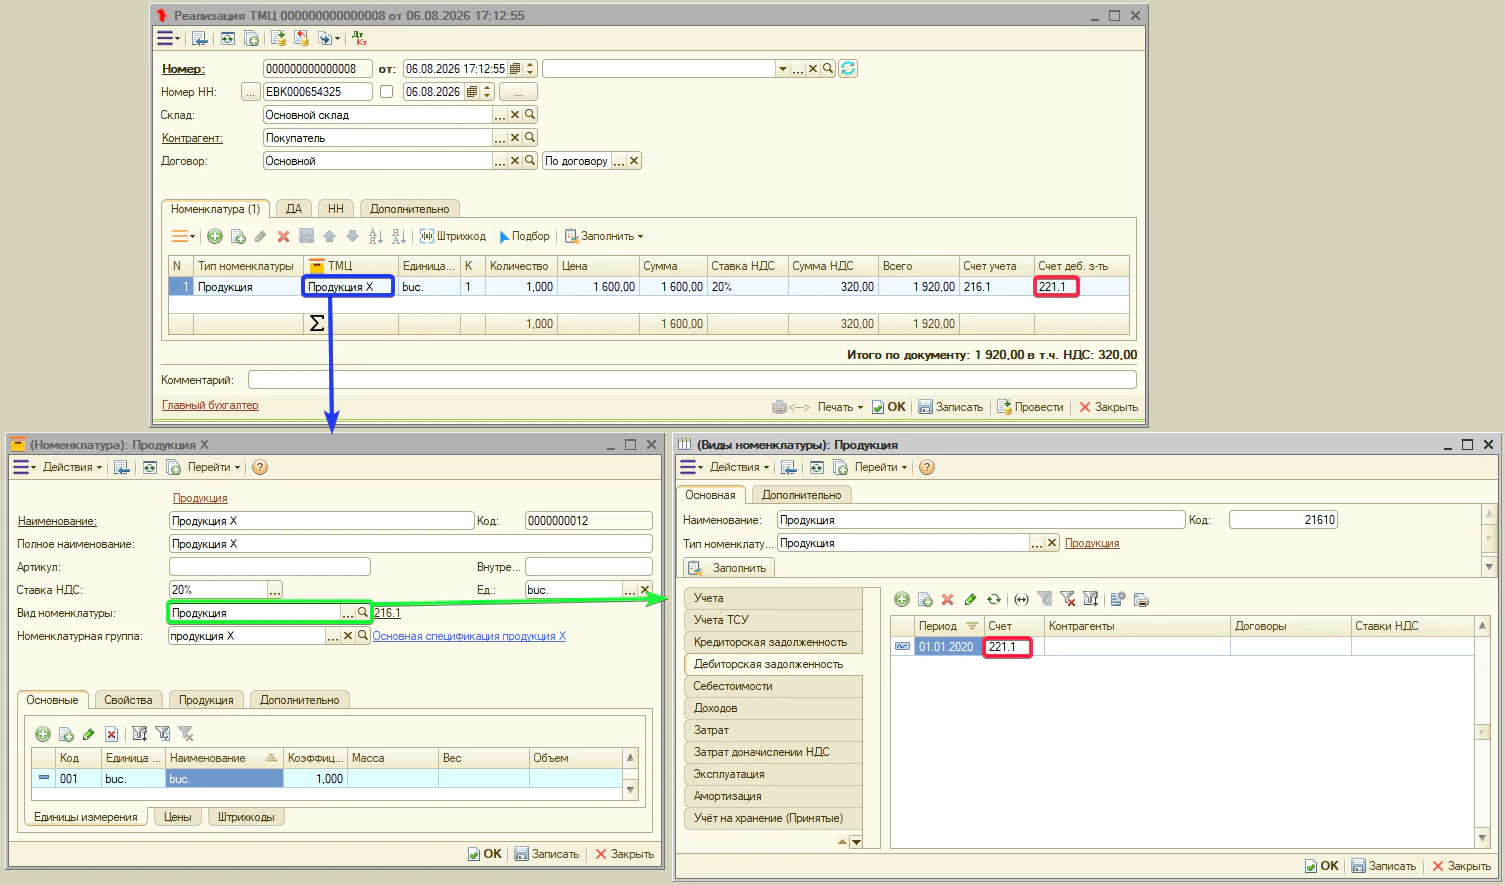
- Дебиторская задолженность — счёт покупателя. Типовое — 221.1. Документы: «Реализация ТМЦ», «Налоговая накладная».
Примечание. для документа «Экспорт ТМЦ» (экспорт продукции) счёт дебиторской задолженности не используется из этой вкладки.
- Себестоимости — счёт списания себестоимости продукции. Типовое — 711.1. Документы: «Реализация ТМЦ», «Экспорт ТМЦ».
Примечание. сам счёт себестоимости отдельной колонкой в документах не редактируется — программа подставляет его в проводку автоматически. Но у счёта есть аналитика — Субконто 1 (иногда 2 и 3). Заполните Субконто 1 прямо на этой вкладке вида: тогда себестоимость спишется сразу в нужном разрезе. Если оставить субконто пустым, в проводке появится пустая аналитика <...>.
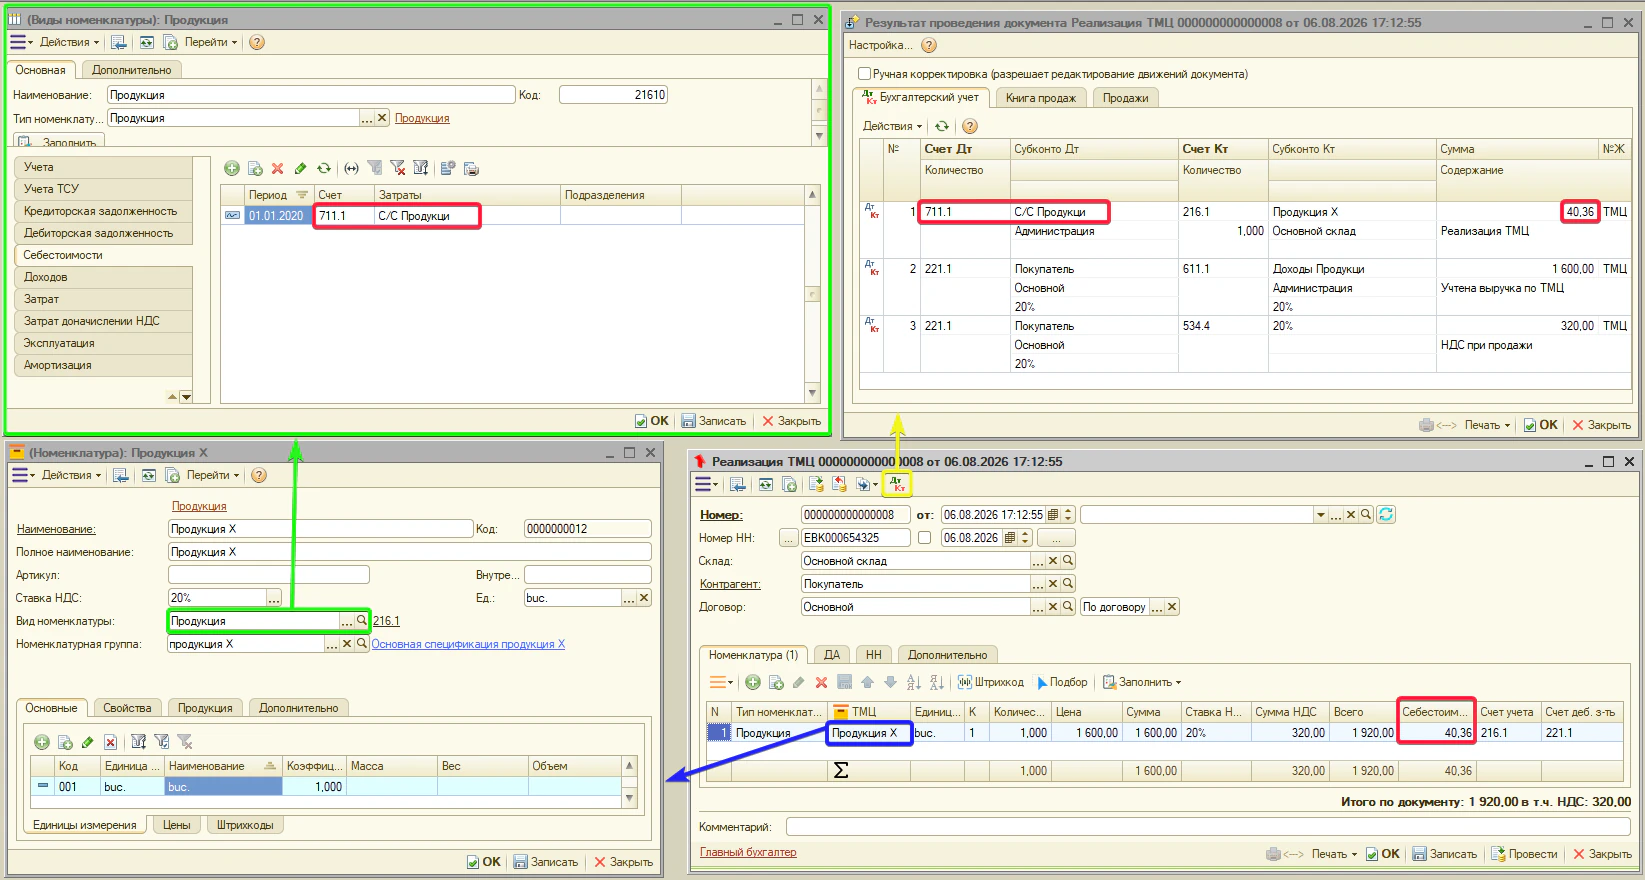
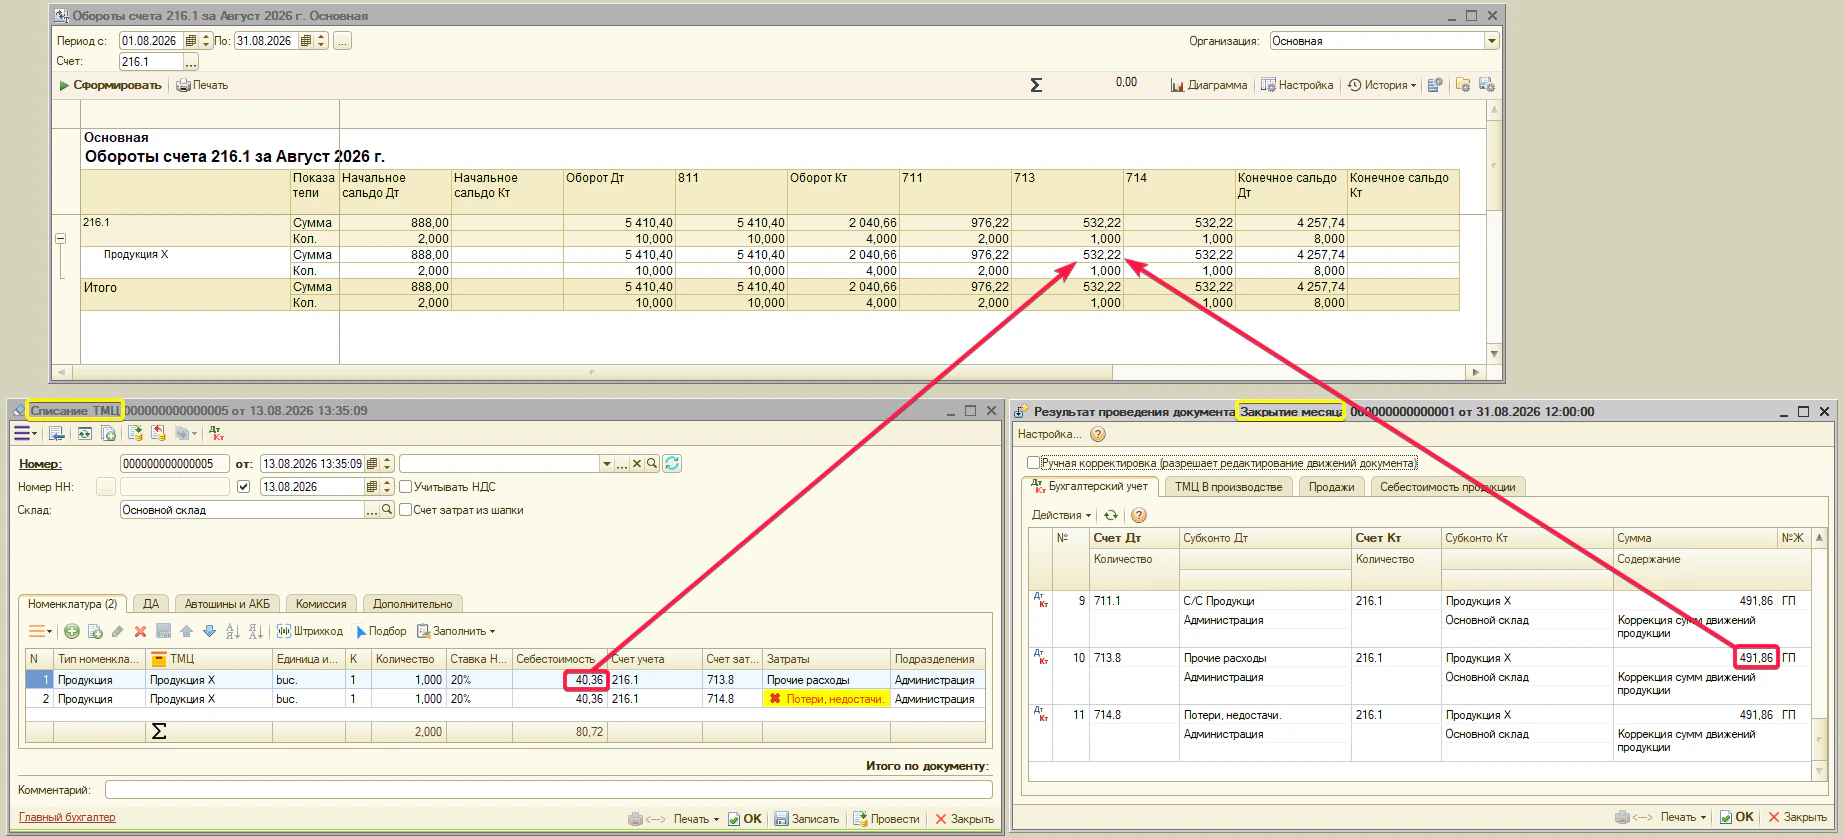
Примечание. у продукции себестоимость становится окончательной только после «Закрытия месяца». В течение месяца затраты на производство собираются на счетах 8-го класса; при закрытии месяца документ «Закрытие месяца» переносит их на счёт 216 (формируя фактическую себестоимость произведённой продукции) и списывает себестоимость проданной или списанной продукции на счёт 711.1 (или на счёт, указанный на этой вкладке).
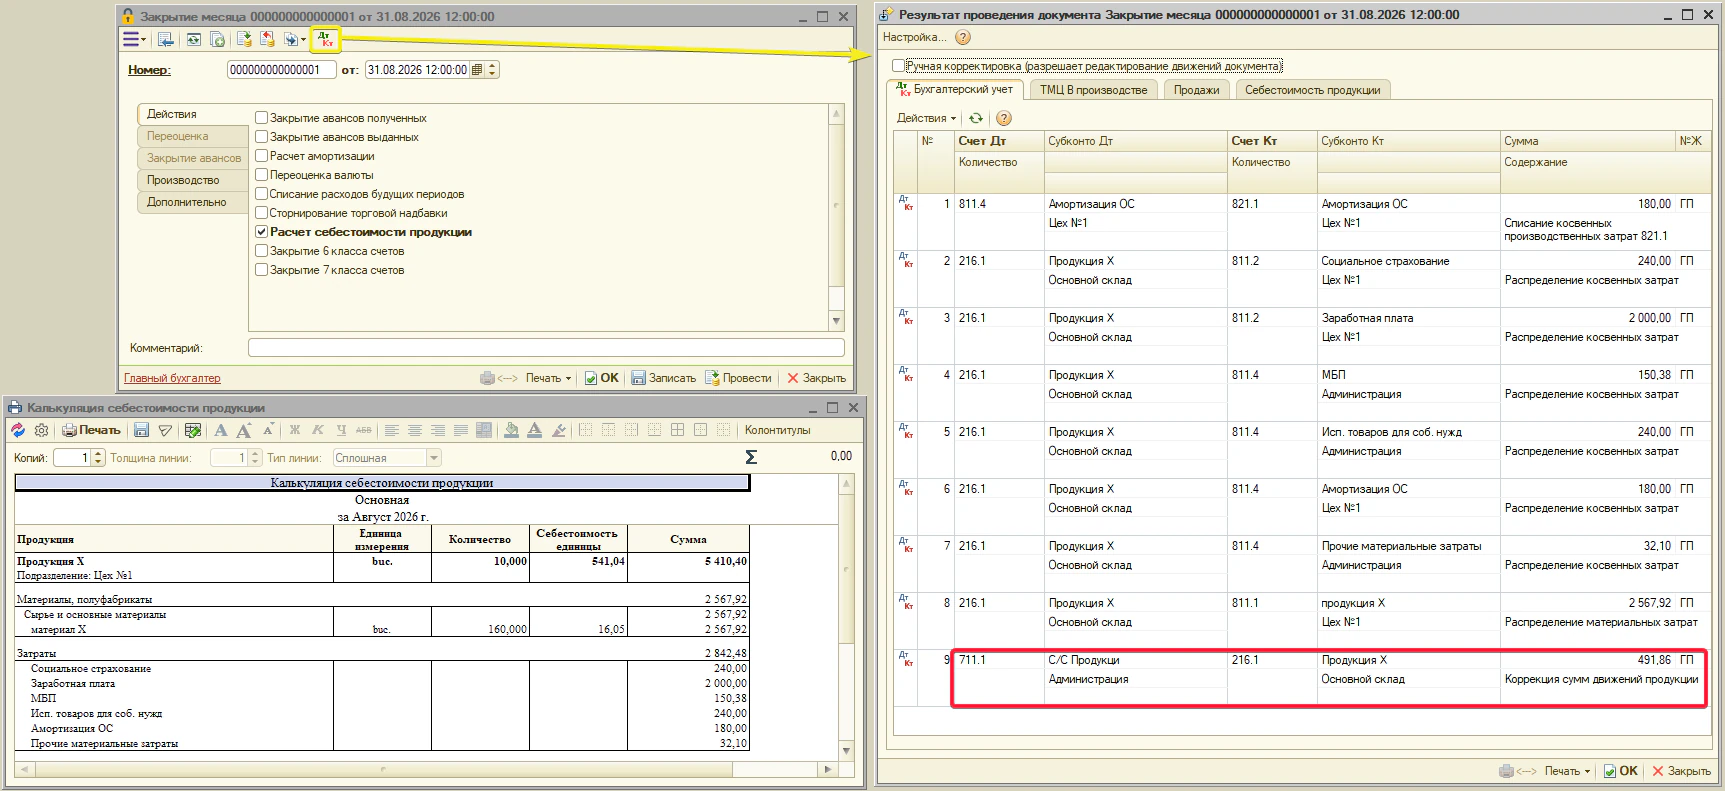
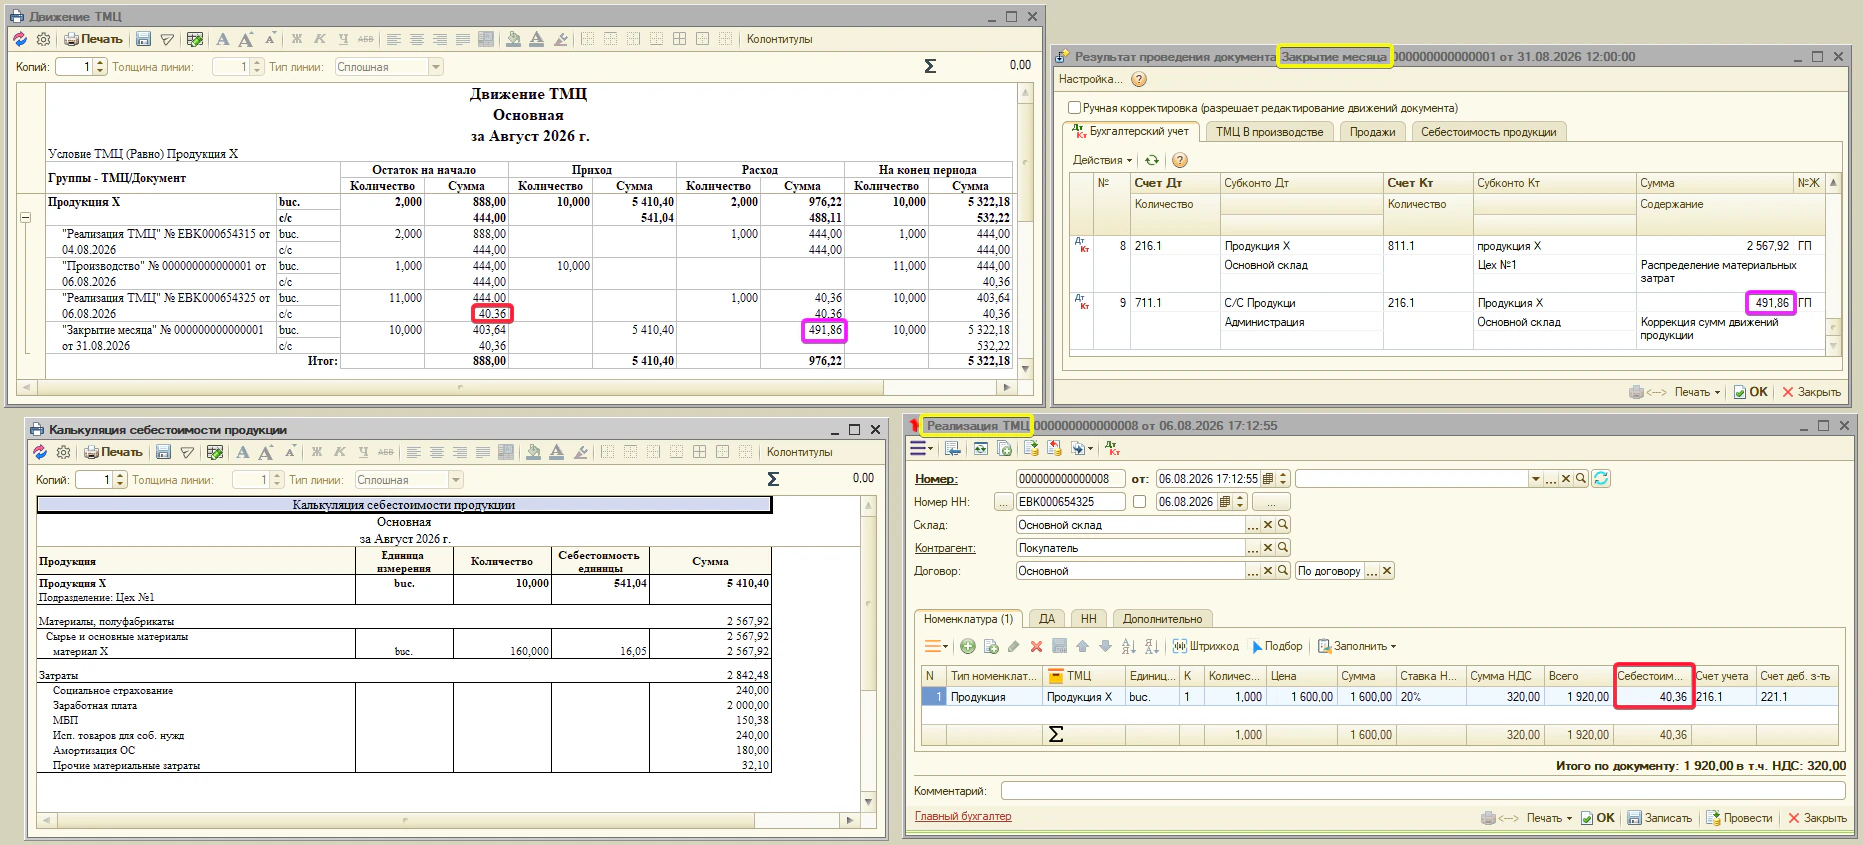
Если продукция продавалась из остатка прошлого месяца, при продаже её себестоимость списывается по стоимости, известной на тот момент. «Закрытие месяца» пересчитывает её по средней стоимости, сформированной на конец месяца (с учётом вновь произведённой продукции и входящего остатка), и досписывает разницу дополнительной проводкой Дт 711.1 — Кт 216.
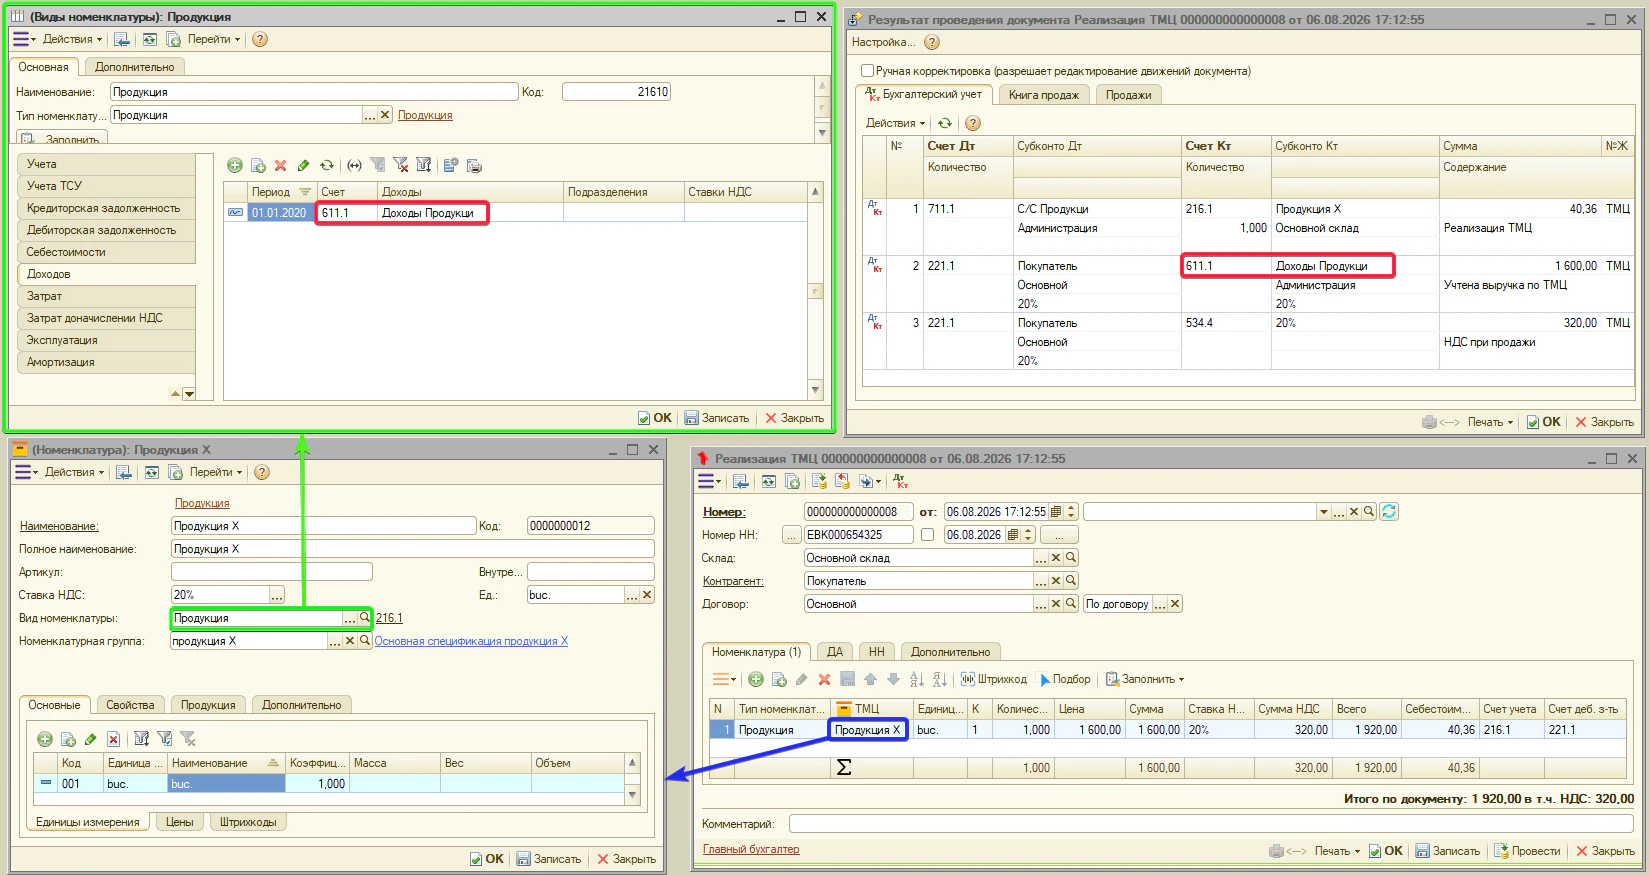
- Доходов — счёт дохода от реализации продукции. Типовое — 611.1. Документы: «Реализация ТМЦ», «Экспорт ТМЦ», «Налоговая накладная».
Примечание. счёт доходов также подставляется в проводку автоматически, и у него тоже есть аналитика — Субконто 1. Заполните Субконто 1 на этой вкладке вида: без него доход отразится без аналитики <...>.
- Затрат — счёт затрат. Документы: «Списание ТМЦ».
Примечание. здесь указывается счёт затрат, который программа подставляет по умолчанию. При необходимости его можно изменить прямо в документе «Списание ТМЦ» для отдельной строки, не изменяя сам «Вид номенклатуры».
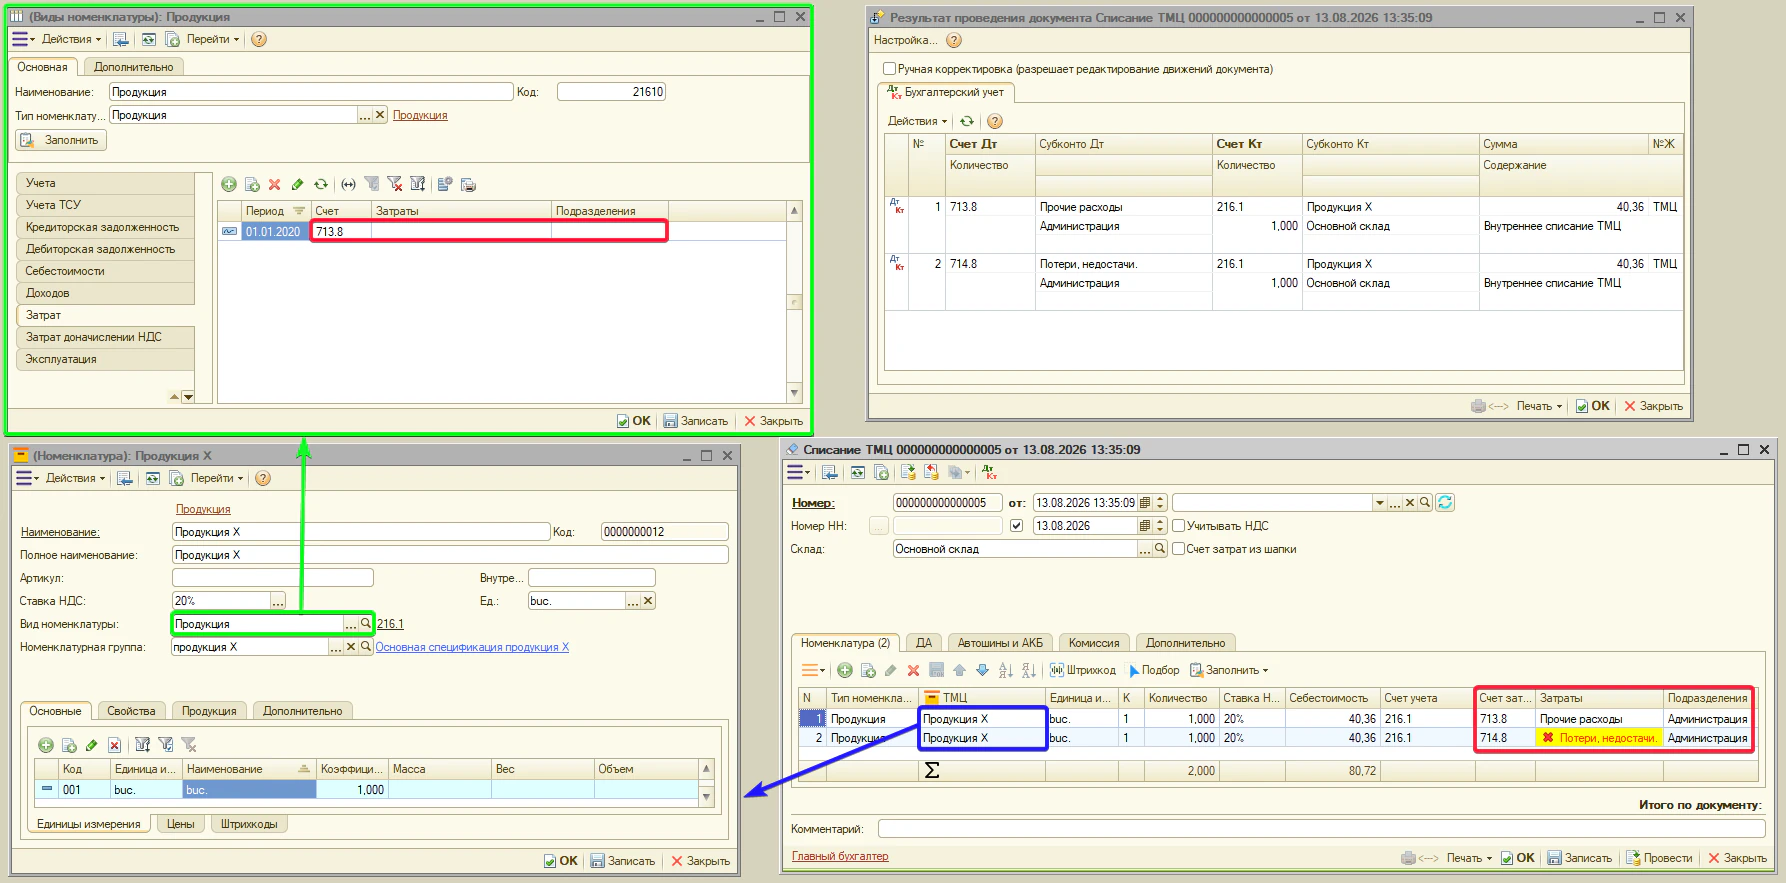
Примечание. при списании продукции на затраты её себестоимость, как и при продаже, окончательна только после «Закрытия месяца». В течение месяца затраты на производство собираются на счетах 8-го класса; «Закрытие месяца» переносит их на счёт 216 (фактическая себестоимость произведённой продукции) и списывает себестоимость продукции на счёт затрат. Если продукция списывалась из остатка прошлого месяца, при списании себестоимость берётся по стоимости, известной на тот момент.
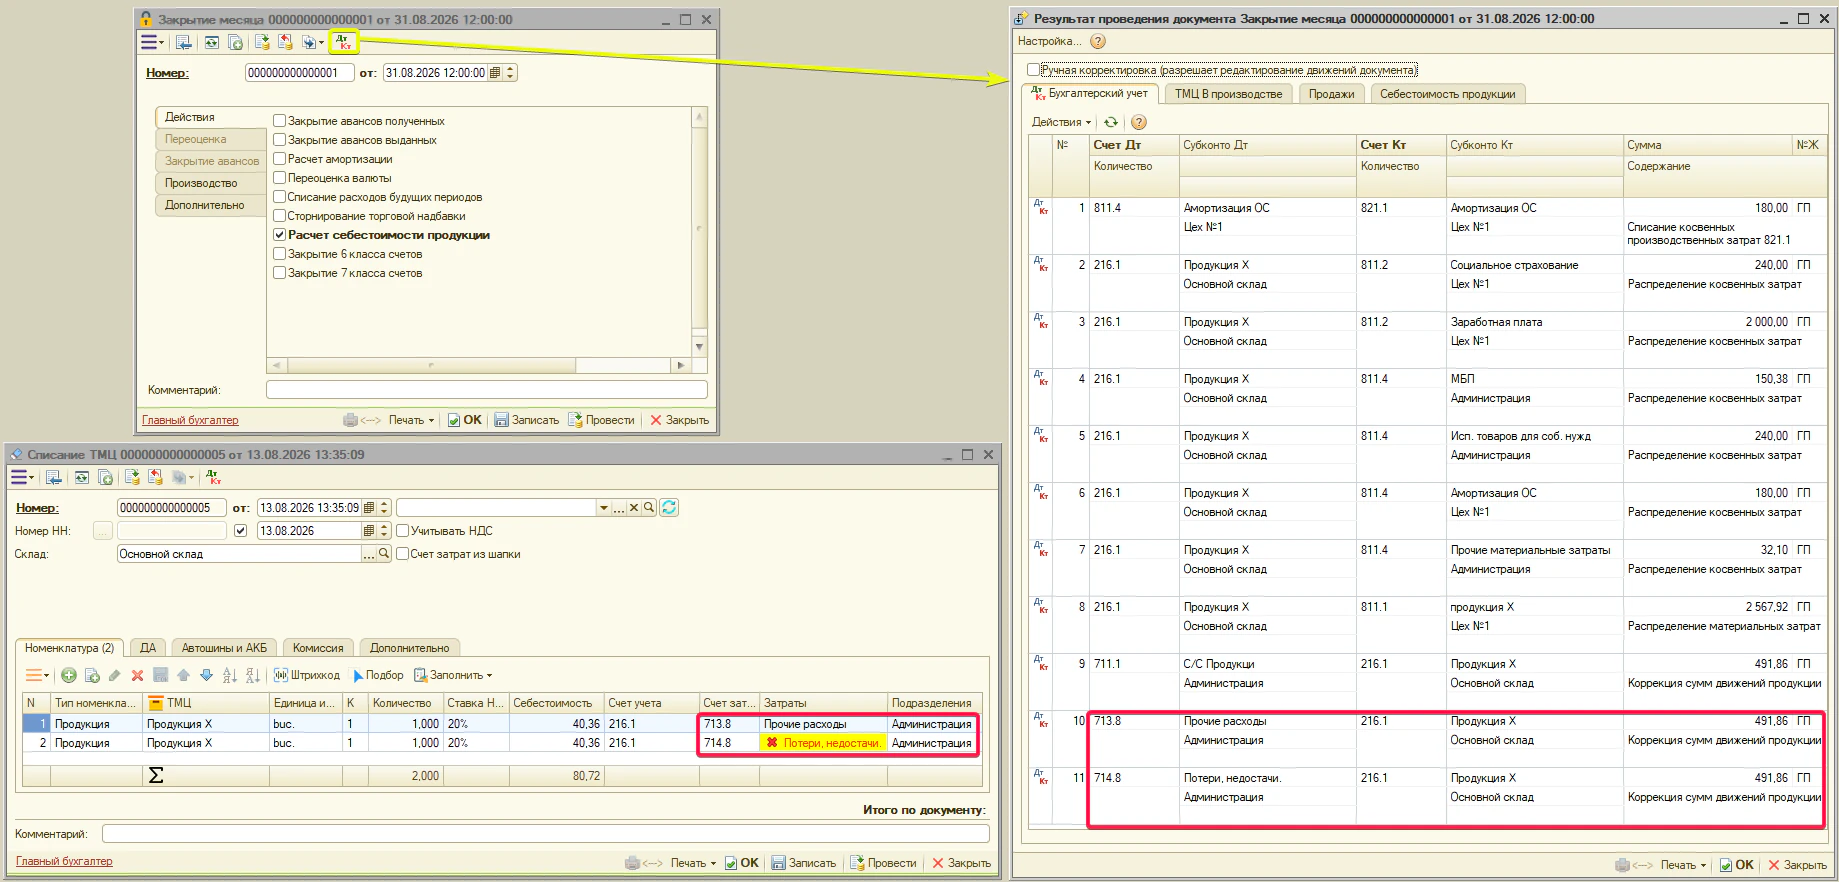
- Затрат доначисления НДС — счёт для доначисления НДС при продаже ниже себестоимости (когда такой режим включён в учётной политике).
Примечание. у продукции это доначисление фактически не выполняется. Себестоимость продукции окончательно определяется только при «Закрытии месяца», поэтому на момент «Реализации ТМЦ» или «Экспорта ТМЦ» она ещё не известна — проводку доначисления НДС на разницу с себестоимостью эти документы по продукции не создают. «Закрытие месяца» рассчитывает фактическую себестоимость и, если продукция продана ниже неё, только выводит предупреждающее сообщение, но проводку доначисления НДС не формирует. При необходимости доначисление НДС оформляют вручную.
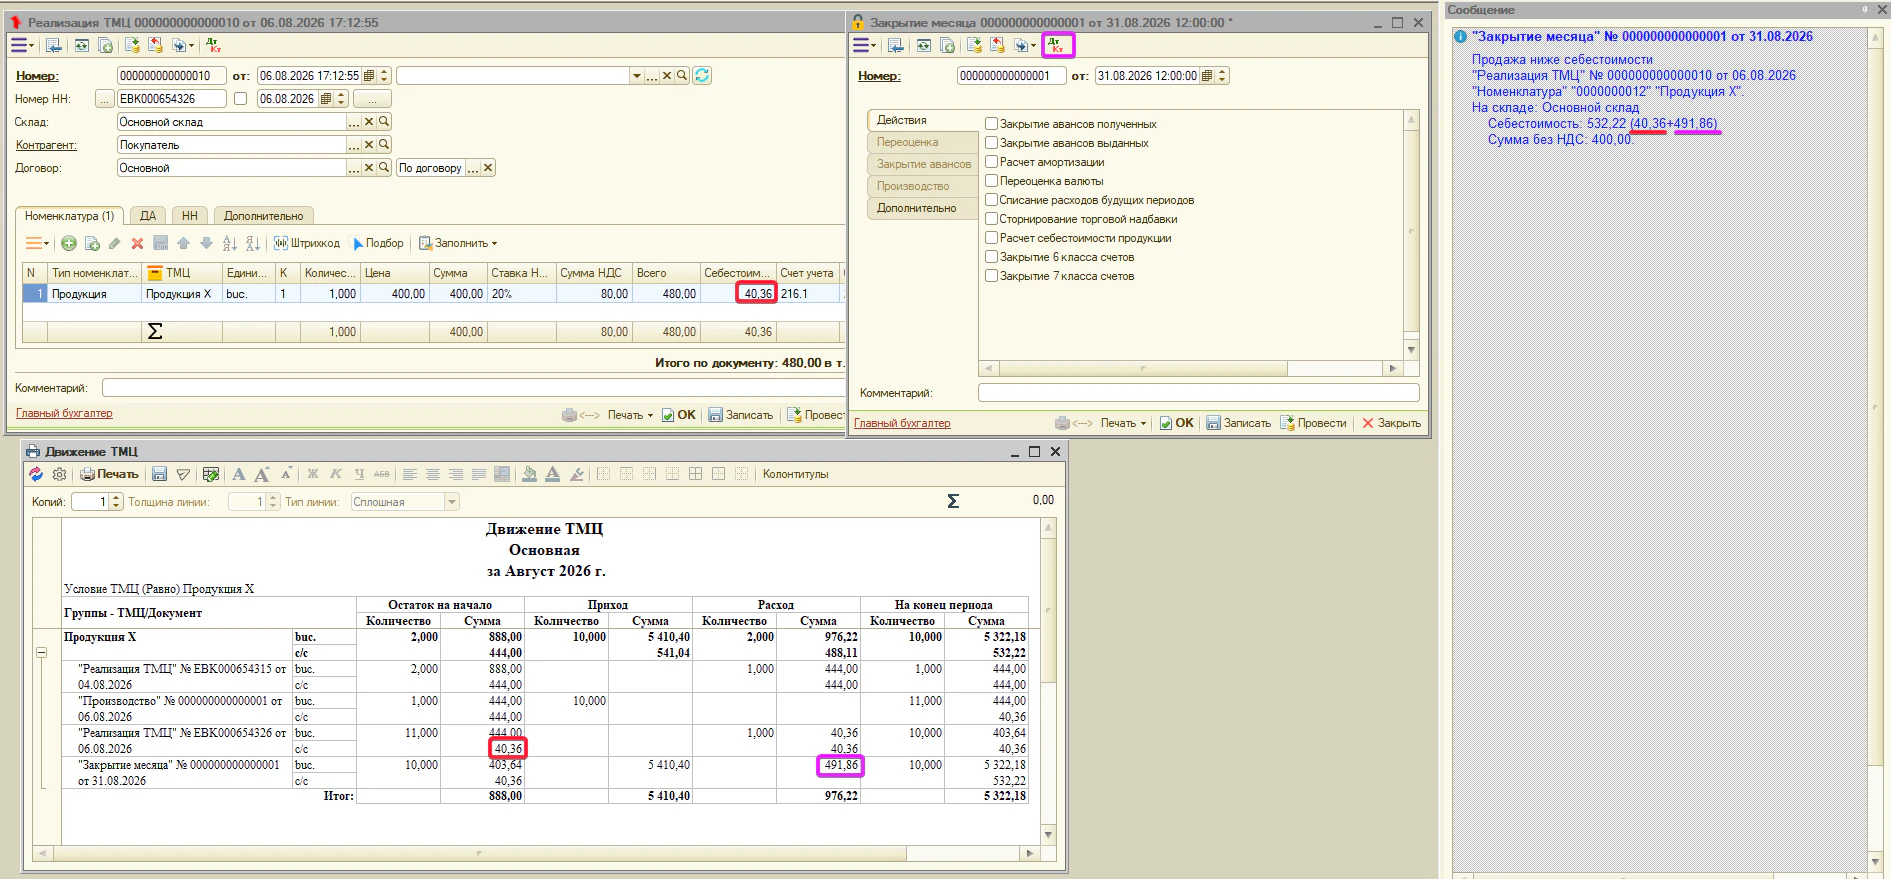
Совет. Если по итогам месяца отдельная продукция получилась с себестоимостью выше дохода от её реализации, проверьте распределение косвенных производственных затрат. В предусмотренных программой случаях часть таких затрат можно перераспределить на другую продукцию, выпущенную в этом же месяце, с помощью коэффициентов распределения. Такое перераспределение возможно, если:
- доход от реализации данной продукции за месяц ниже её себестоимости;
- прямые материальные затраты отражены корректно;
- на конец месяца отсутствует незавершённое производство.
При выполнении этих условий при «Закрытии месяца» косвенные производственные затраты могут быть перераспределены на другие изделия, что уменьшит рассчитанную себестоимость данной продукции.
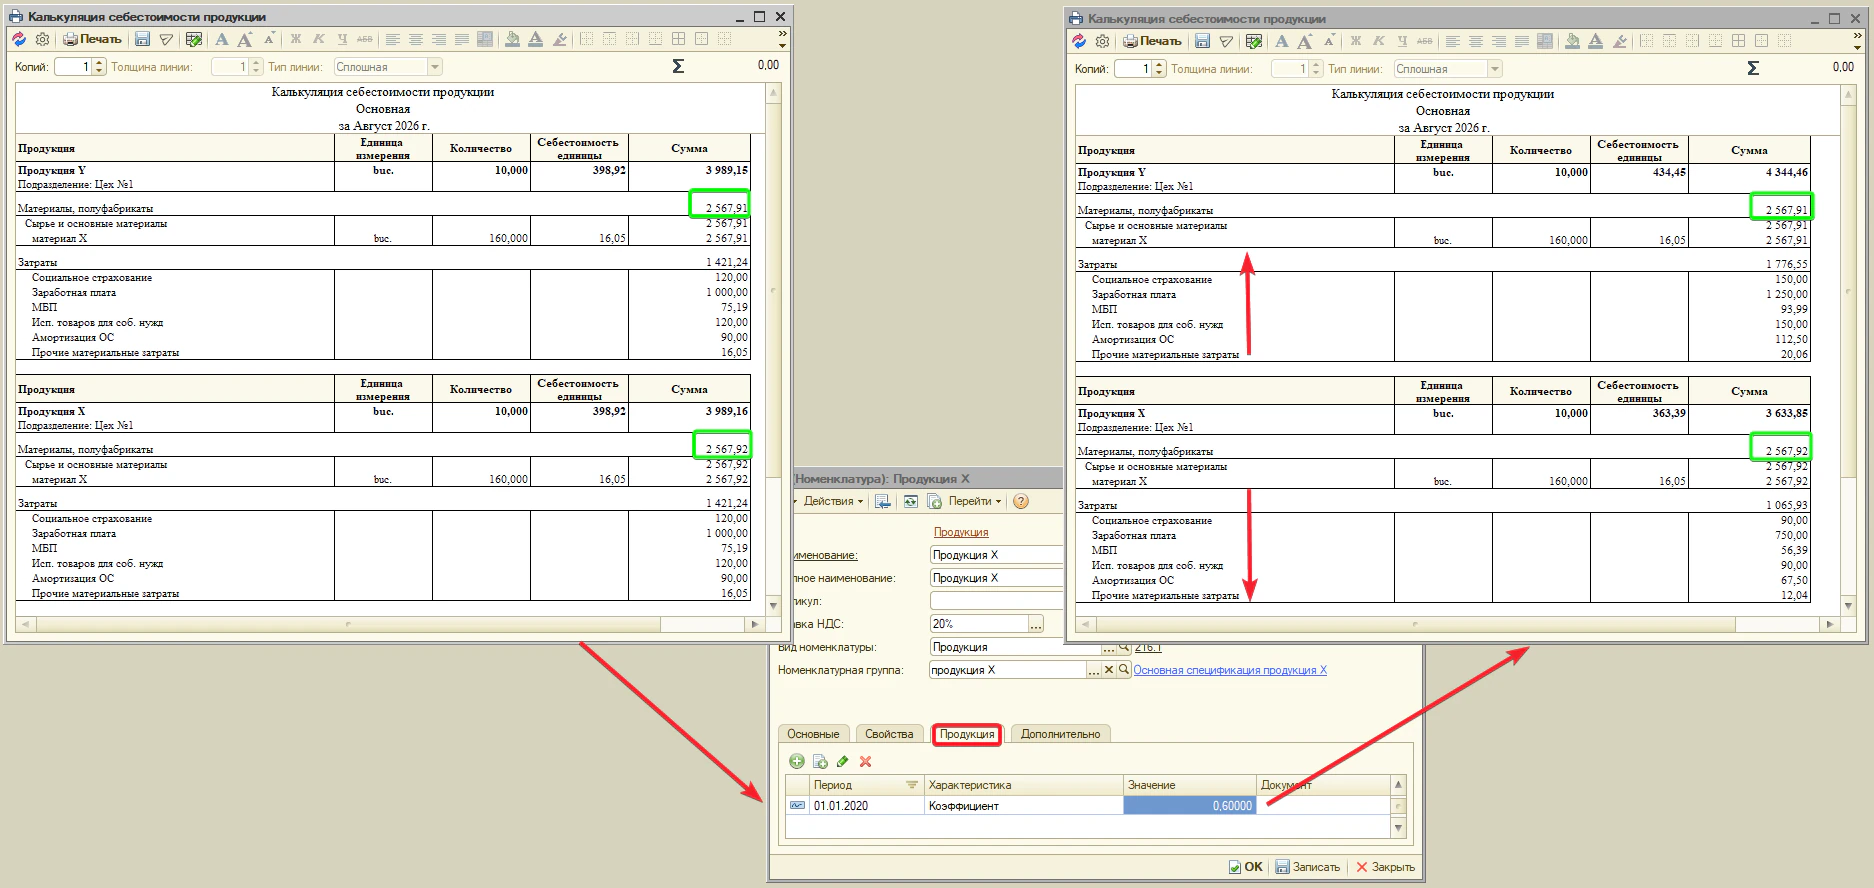
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
Внимание. не путайте покупную продукцию с собственной продукцией. Приобретённые для перепродажи ТМЦ следует заводить с видом номенклатуры «Товары», а не «Продукция».
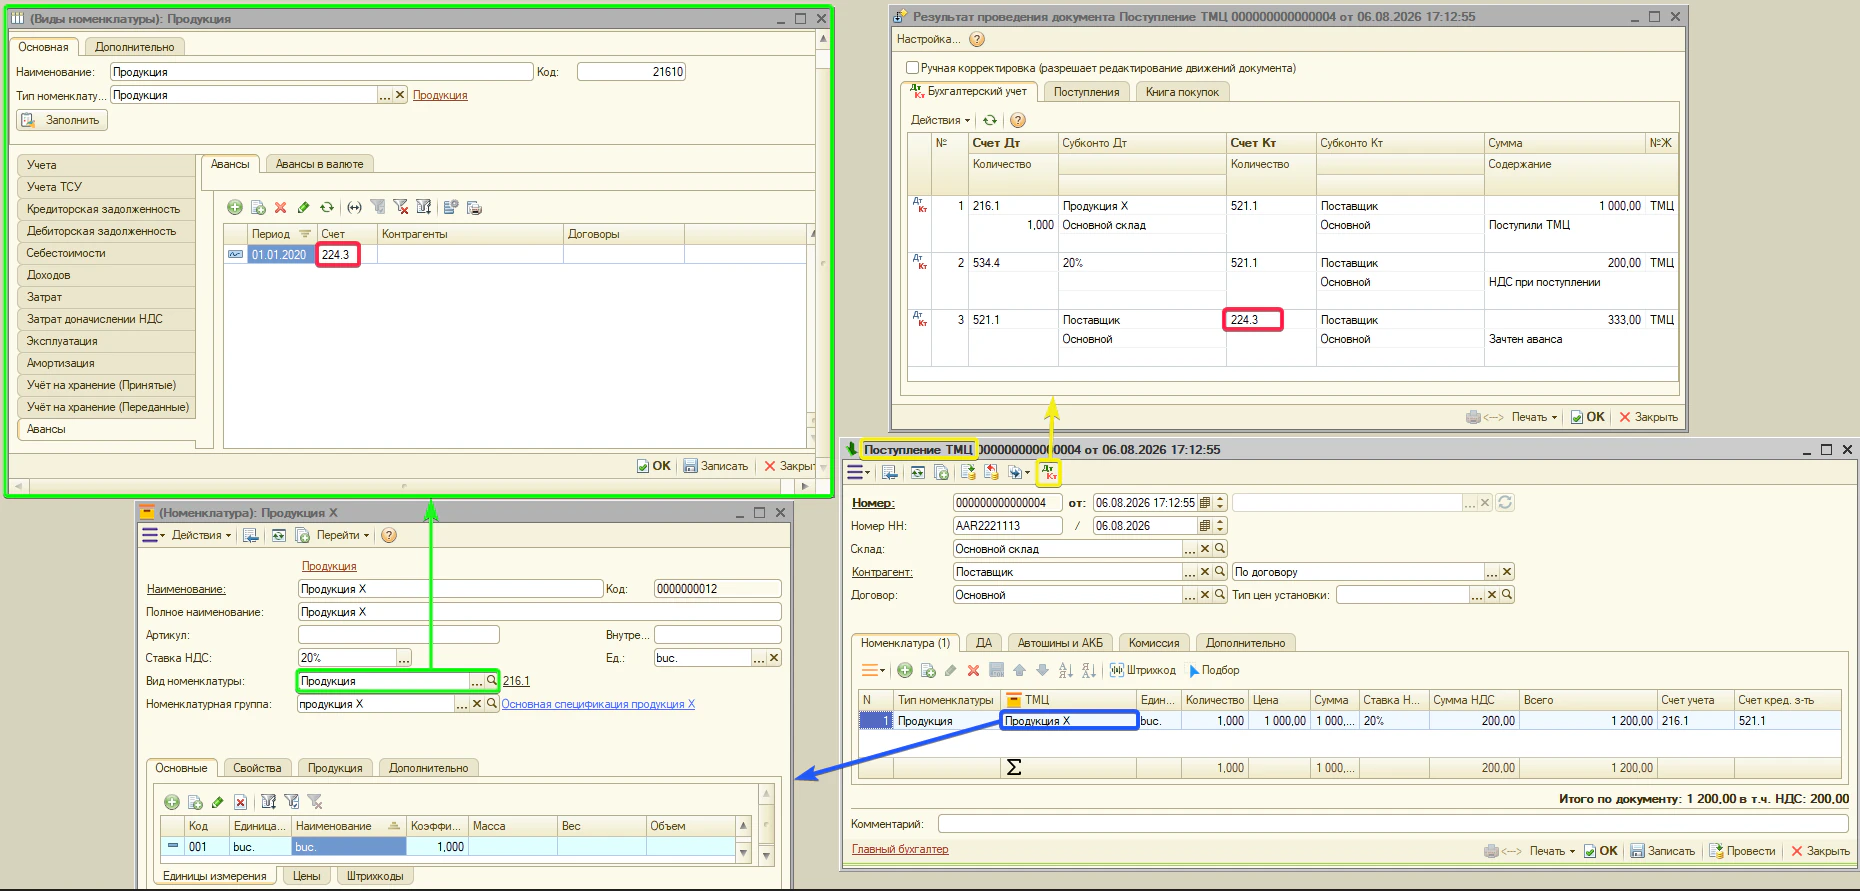
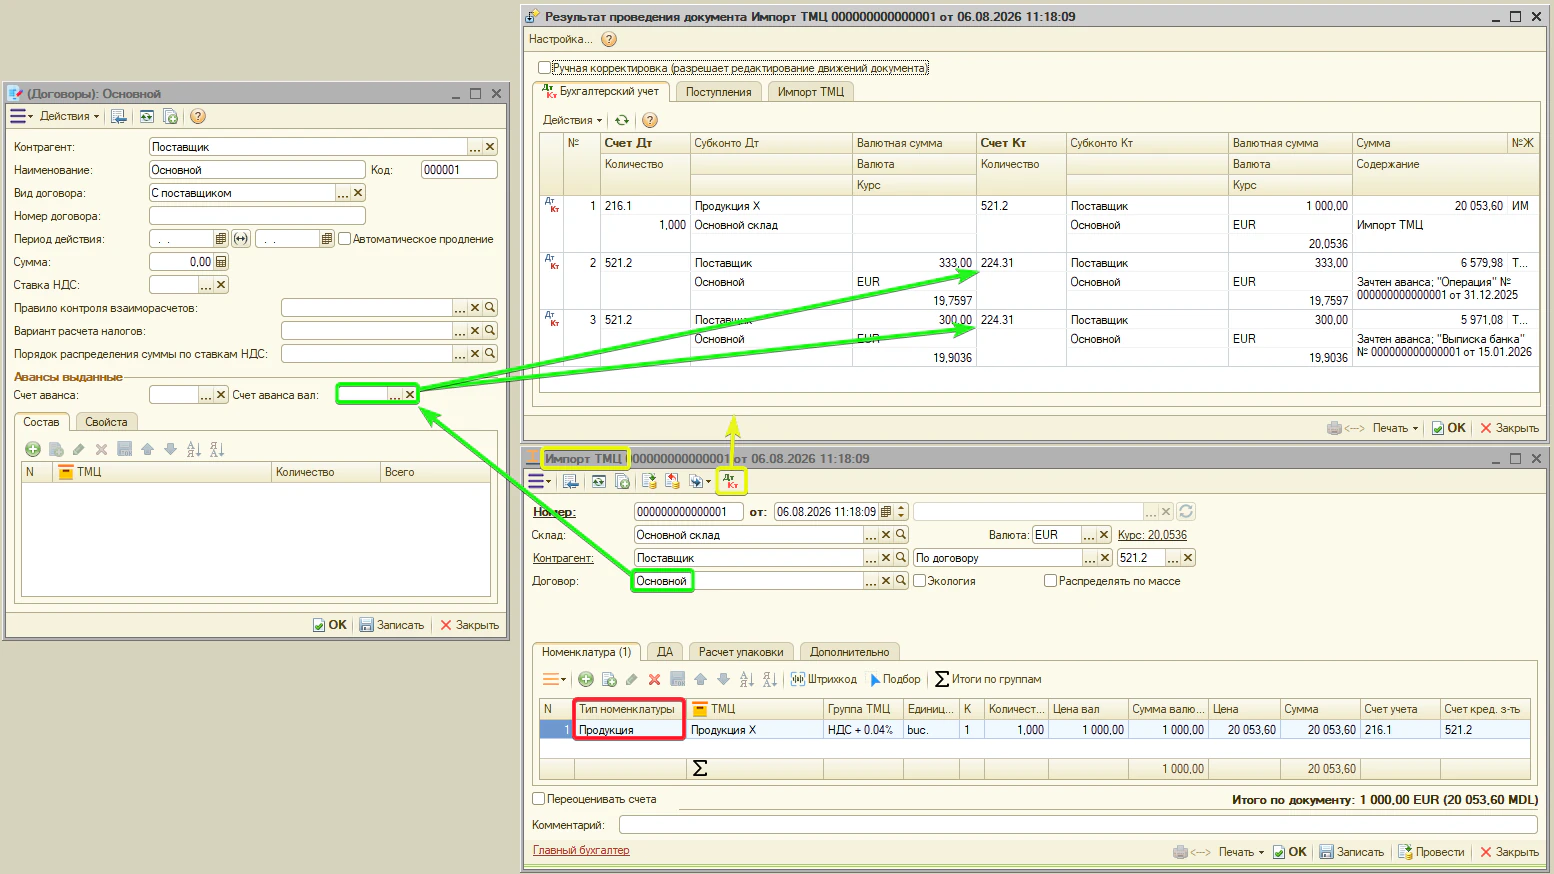
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для продукции это 224.31.
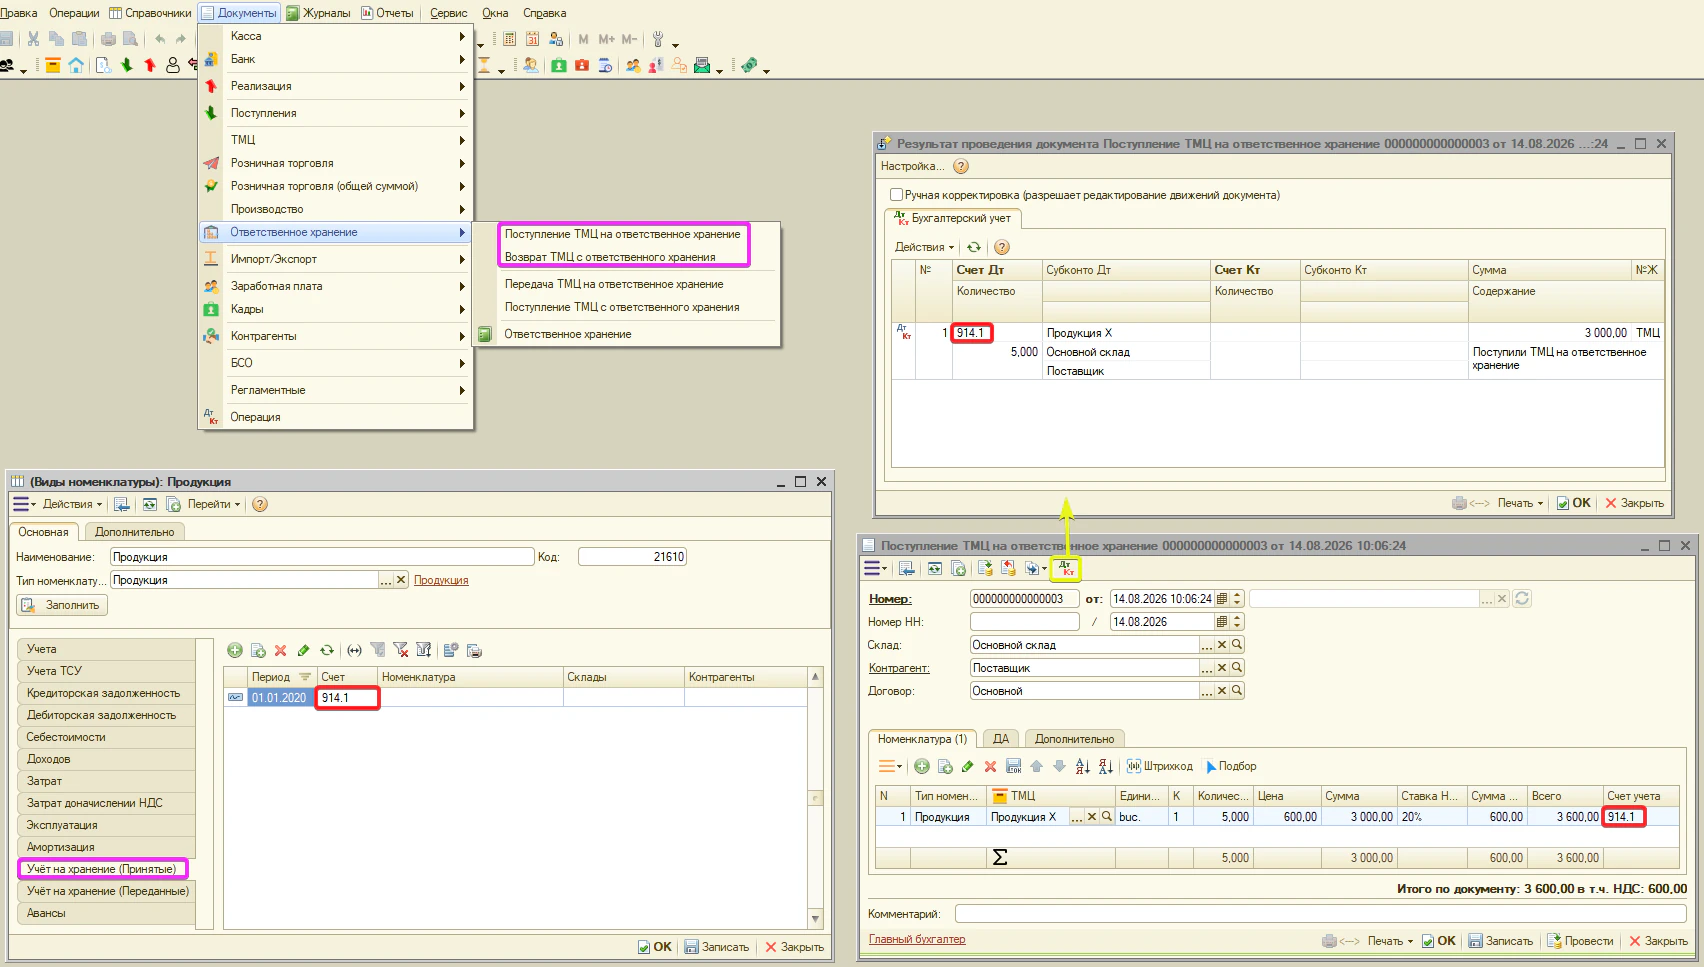
- Учёт на хранение (Принятые) — забалансовый счёт для чужих ТМЦ, принятых на ответственное хранение (не ваша собственность, но лежит на вашем складе). Типовое — 914.1. Документы: «Поступление ТМЦ на ответственное хранение» — приняли чужую продукцию (приход по забалансу); «Возврат ТМЦ с ответственного хранения» — вернули её владельцу (расход по забалансу).
- Учёт на хранение (Переданные) — счёт для вашей собственной продукции, переданной на ответственное хранение другой организации (на чужом складе). Типовое — 216.4. Документы: «Передача ТМЦ на ответственное хранение» — передали свою продукцию хранителю; «Поступление ТМЦ с ответственного хранения» — вернули её к себе на склад.
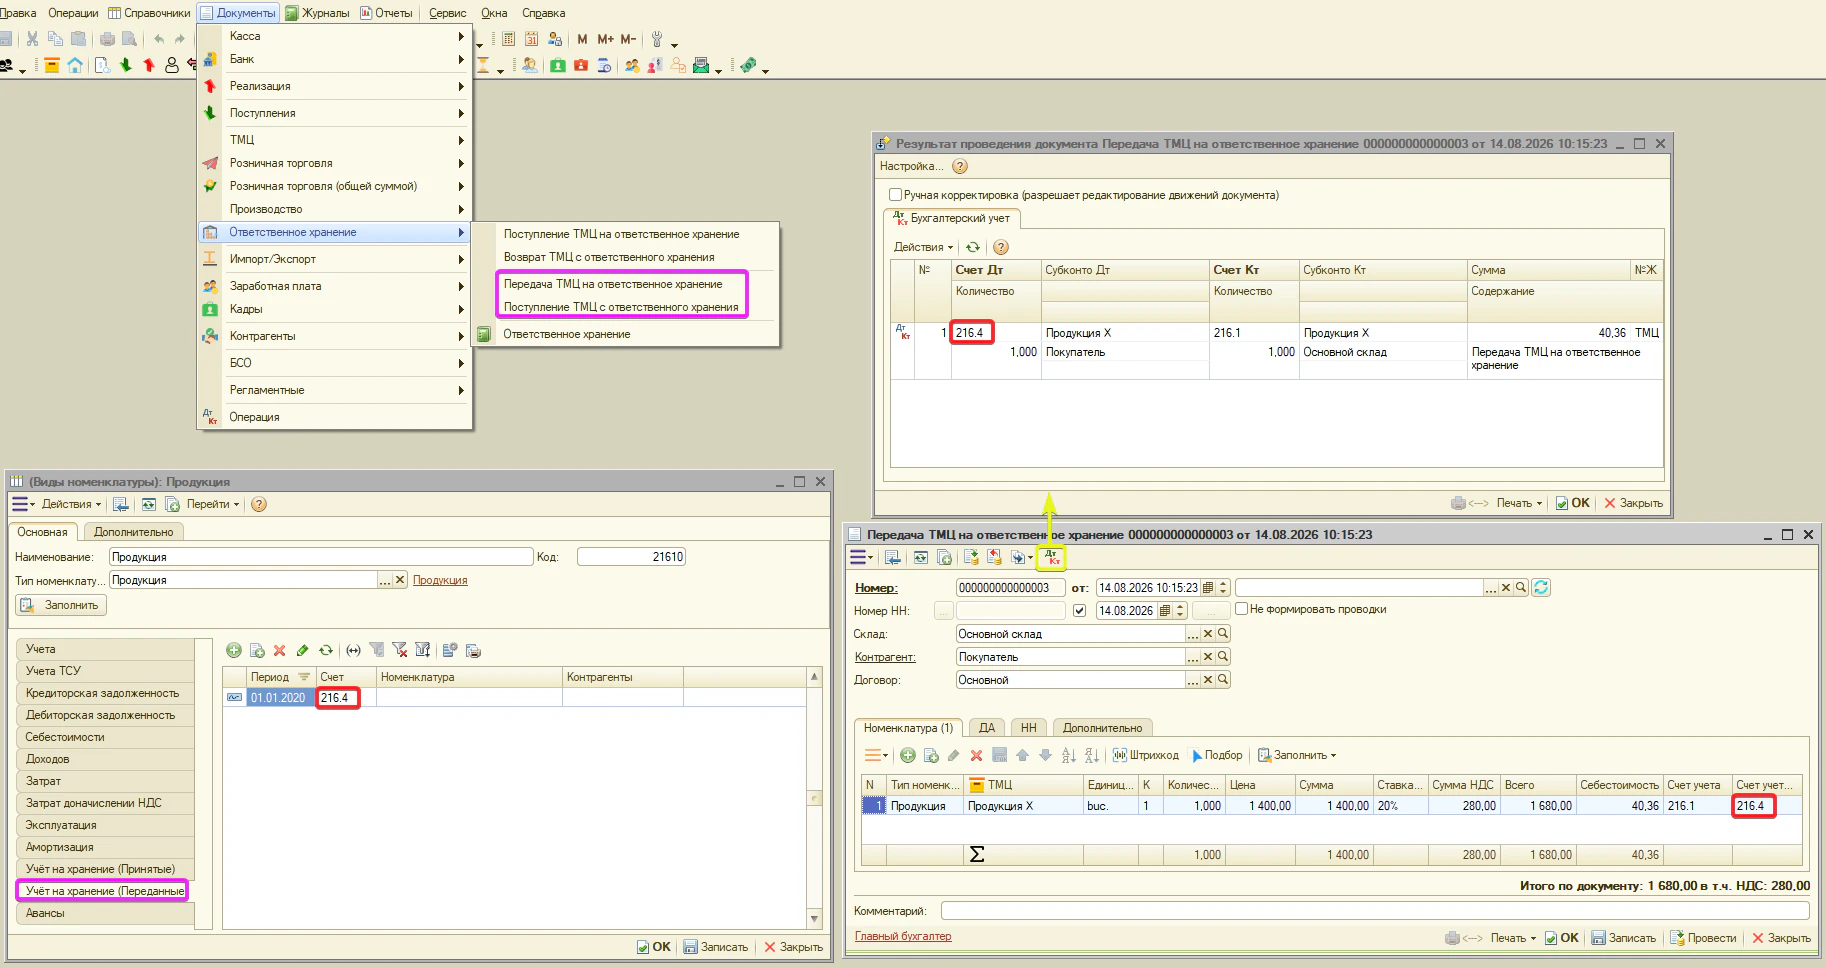
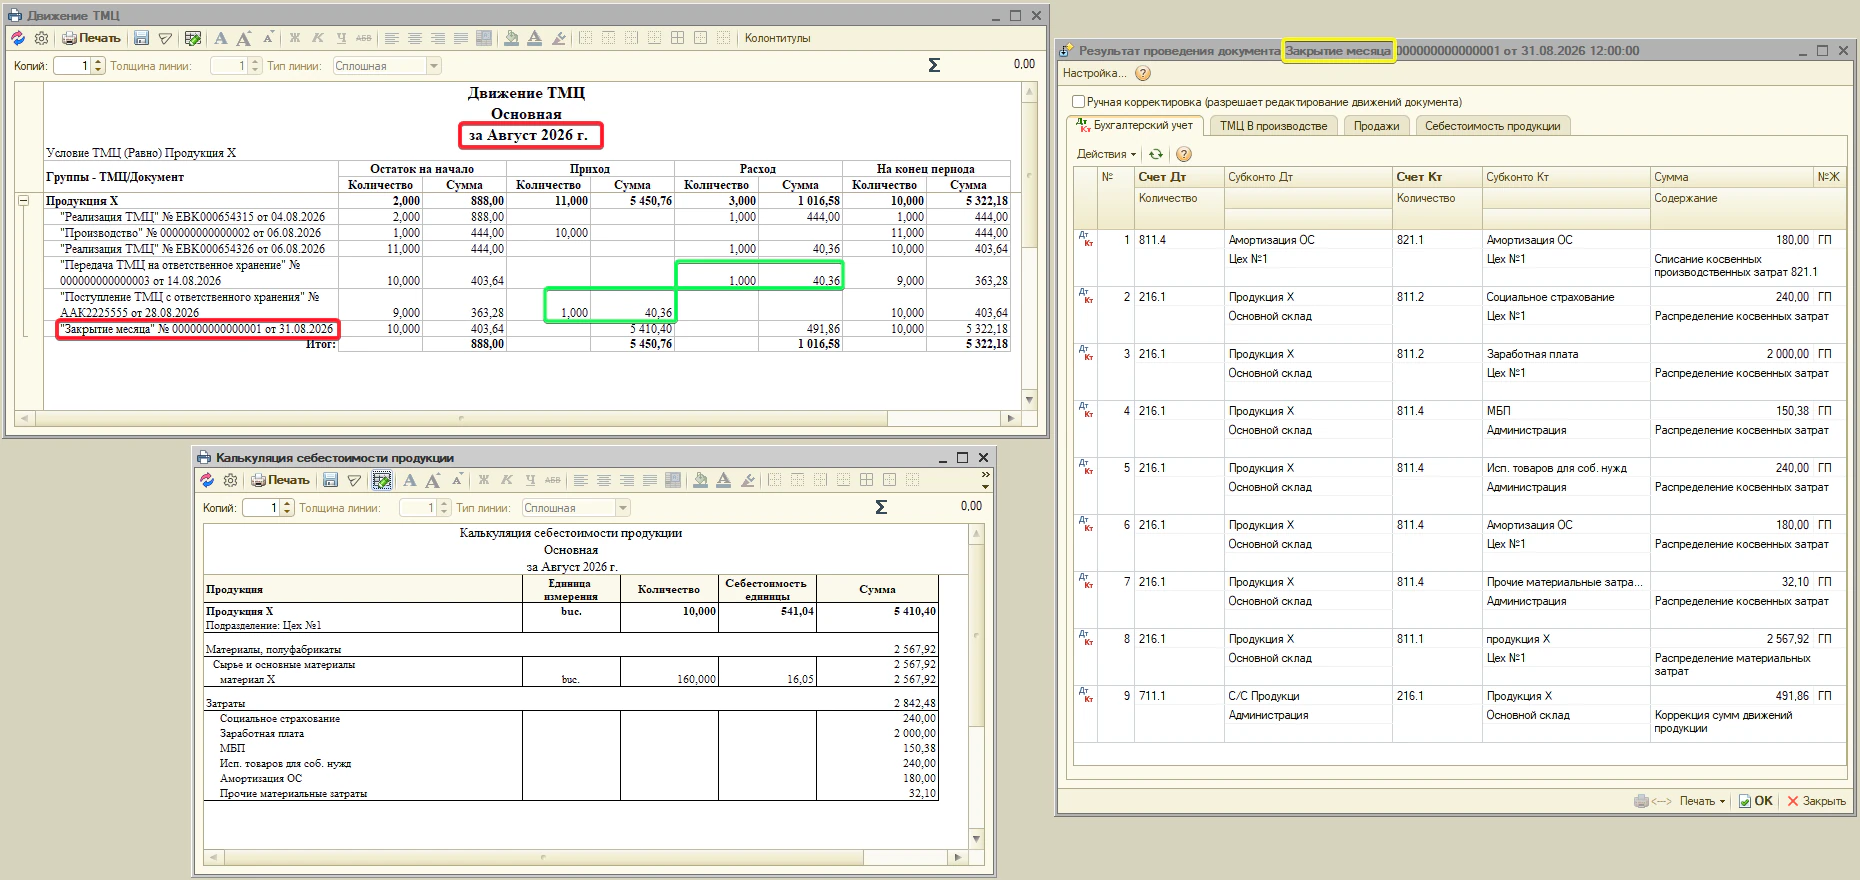
Внимание. если на ответственное хранение передаётся продукция, произведённая в текущем месяце, её рекомендуется вернуть на свой склад до закрытия месяца. Это необходимо для правильного формирования фактической себестоимости продукции. Если такая продукция останется на ответственном хранении на момент «Закрытия месяца», её себестоимость ещё не будет окончательно сформирована. При расчёте себестоимости программа распределит затраты с учётом оставшейся на учёте продукции, что может привести к неправильной себестоимости единицы и, как следствие, повлиять на стоимость продукции, переходящую на следующий месяц.
Оставлять продукцию на ответственном хранении на более длительный срок можно, если её себестоимость уже окончательно сформирована — например, если продукция была произведена в предыдущем месяце и по ней уже выполнено «Закрытие месяца».
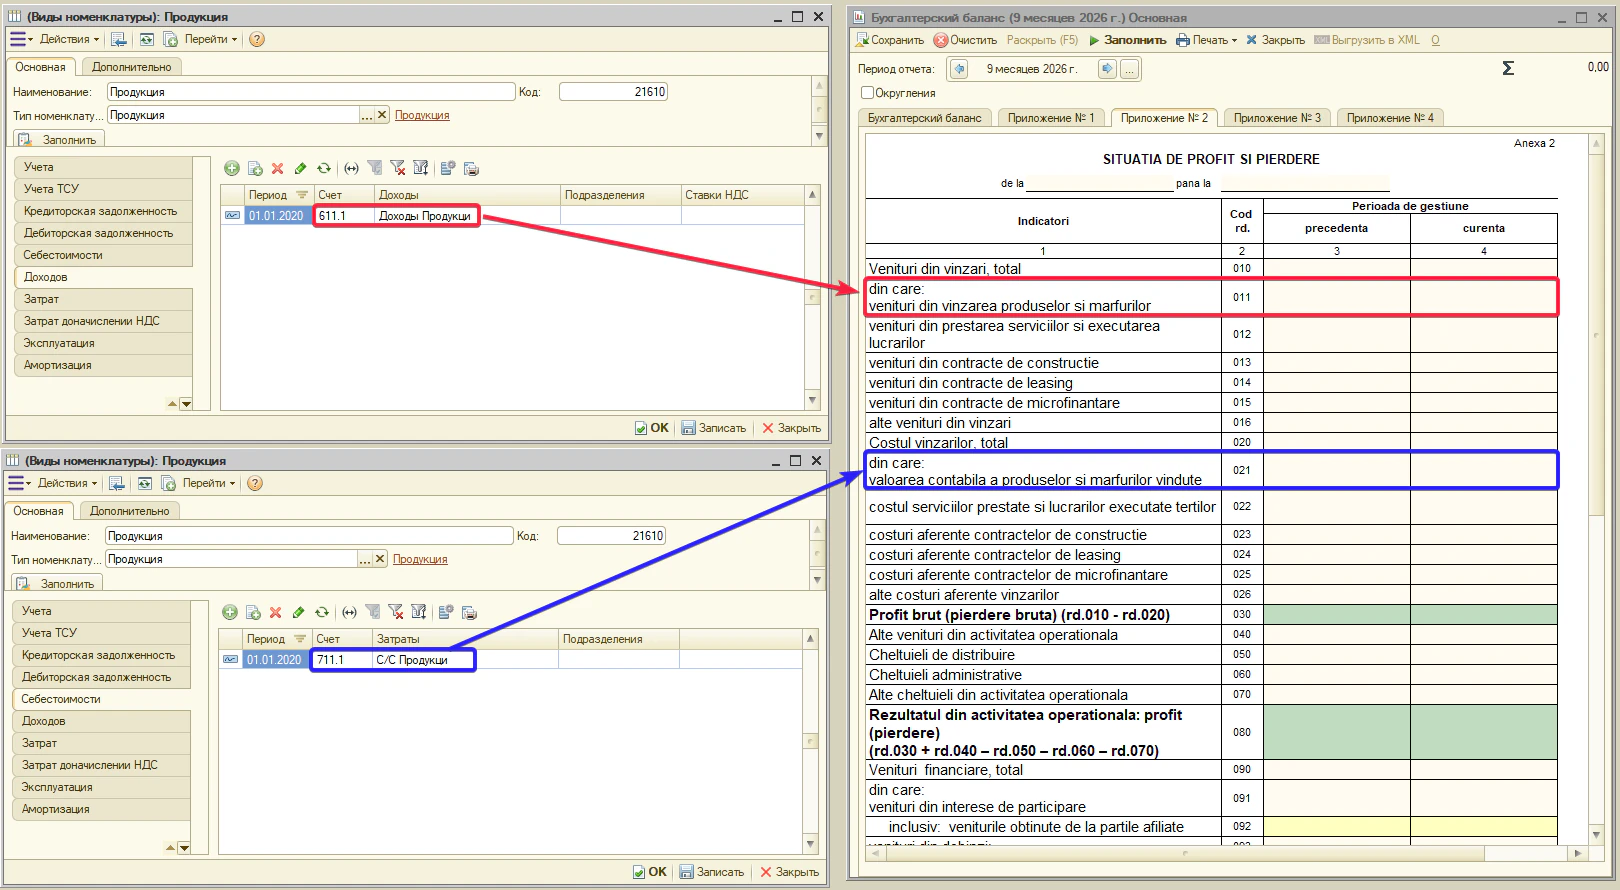
Внимание. счёт доходов и счёт себестоимости должны соответствовать друг другу. Для товаров и продукции доходы и себестоимость их продаж отражаются в Отчёте о финансовых результатах (Приложение №2 к бухгалтерскому балансу) в строго определённых строках:
- доходы от продажи — строка 011 «din care: venituri din vânzarea produselor și mărfurilor»;
- себестоимость проданного — строка 021 «din care: valoarea contabilă a produselor și mărfurilor vândute».
Поэтому счёт доходов и счёт себестоимости нужно подобрать так, чтобы выручка попала в строку 011, а её себестоимость — в строку 021. Неверная пара счетов исказит Приложение №2 и приведёт к ошибкам в бухгалтерской отчётности.
Пример: для продукции доходы отражаются по счёту 611.1, а себестоимость этой реализации списывается на счёт 711.1.
Тип номенклатуры: ОС (основные средства)
«ОС» — тип номенклатуры для учёта долгосрочных материальных активов (основных средств).
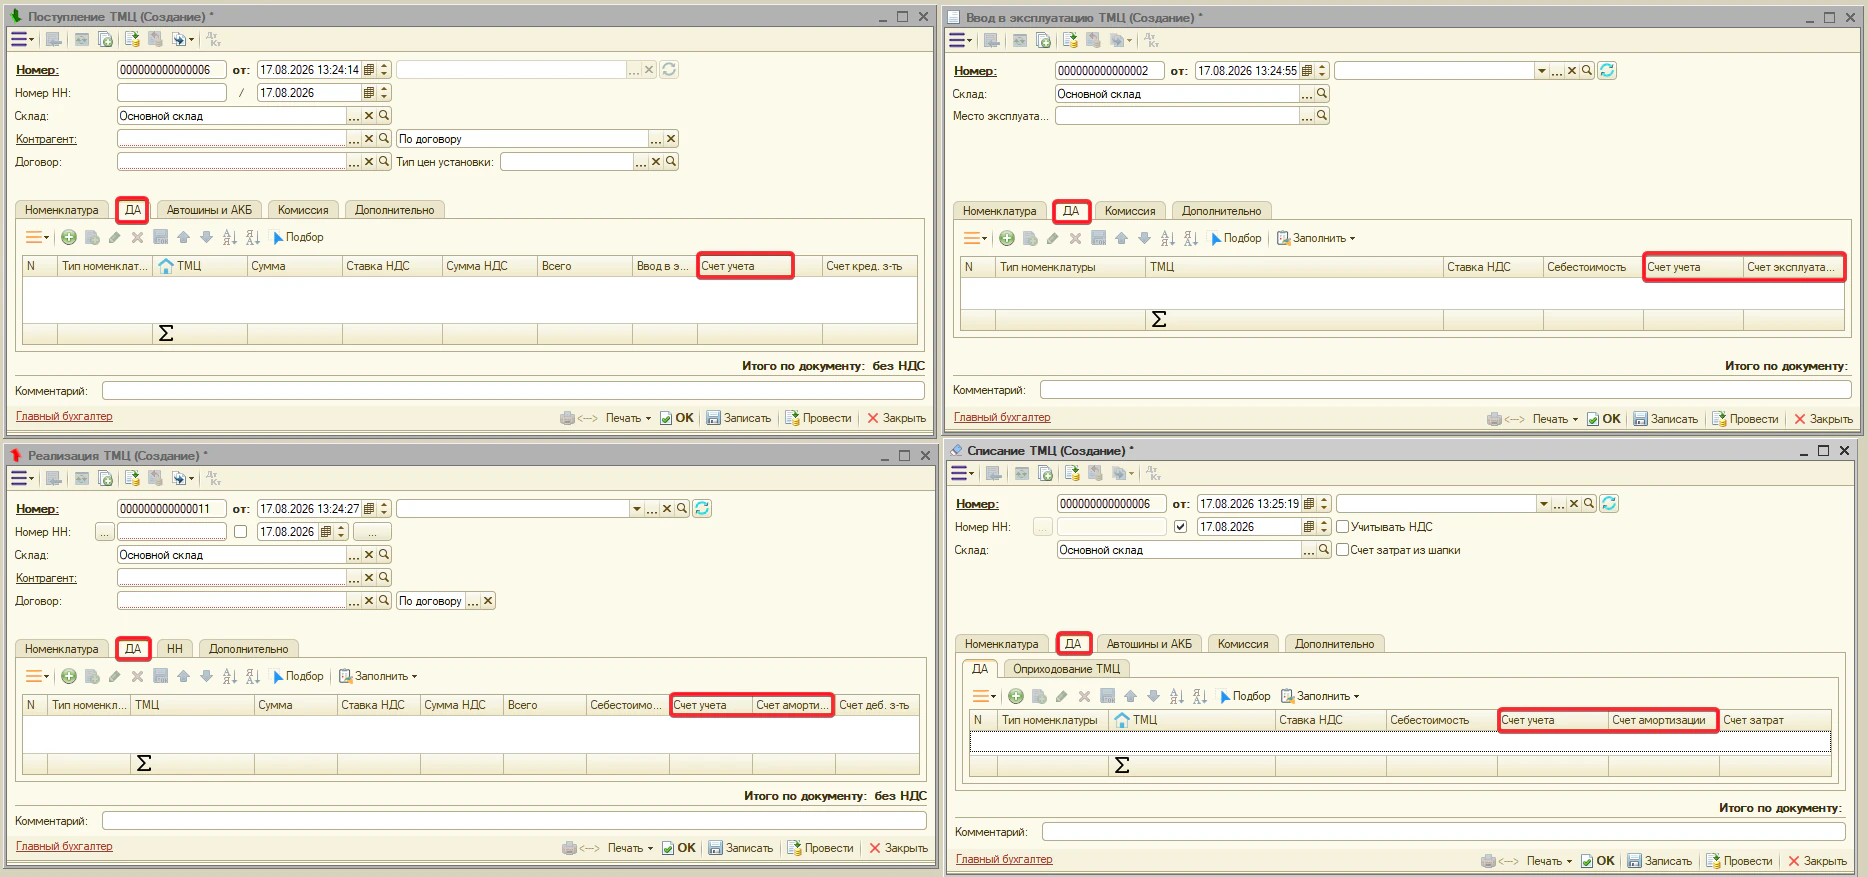
Основные средства в программе учитываются в тех же документах, что и обычные ТМЦ — товары, материалы и МБП. Отличие в том, что для долгосрочных активов в этих документах используется отдельная табличная часть «ДА» (долгосрочные активы). Через неё оформляются основные операции с объектами ОС: «Поступление ТМЦ», «Ввод в эксплуатацию ТМЦ», «Перемещение ТМЦ», «Реализация ТМЦ», «Списание ТМЦ» и другие документы, в которых предусмотрена работа с долгосрочными активами.
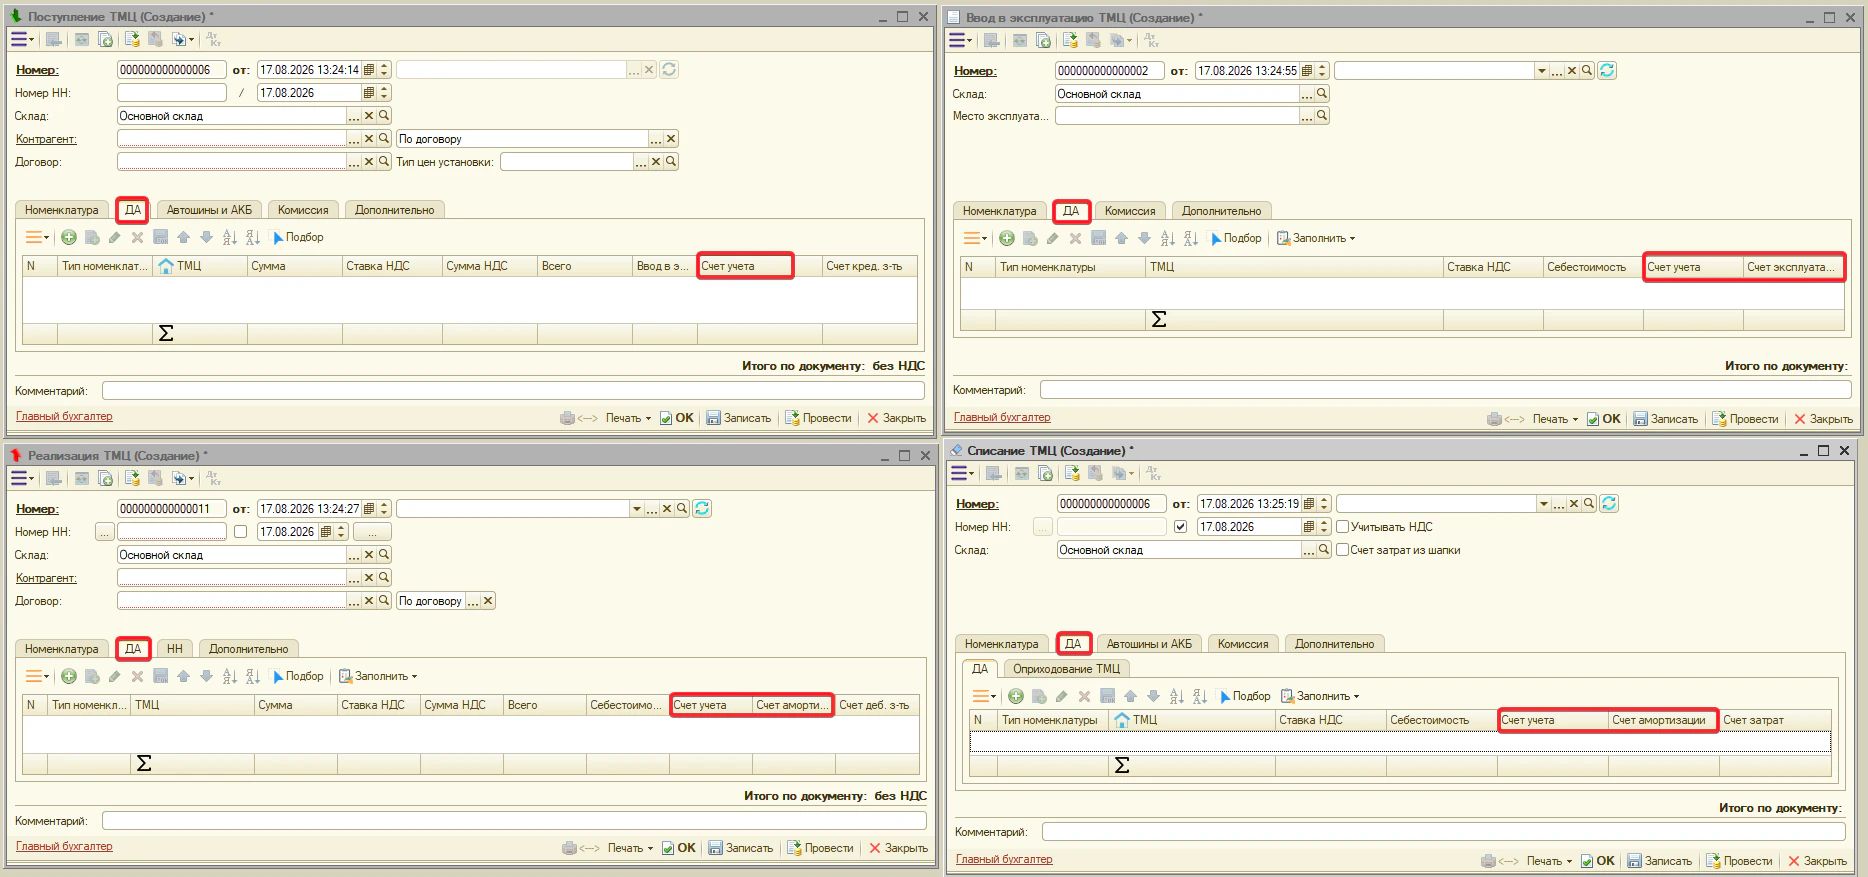
Каждый конкретный объект основного средства учитывается в отдельном справочнике «Долгосрочные активы». Его карточка содержит основные сведения об объекте: вид номенклатуры, дату ввода в эксплуатацию, способ начисления амортизации, классификатор и другие параметры, необходимые для учёта. Тот же справочник используется и для других видов долгосрочных активов, например «Биологические активы», «Инвестиционная недвижимость».
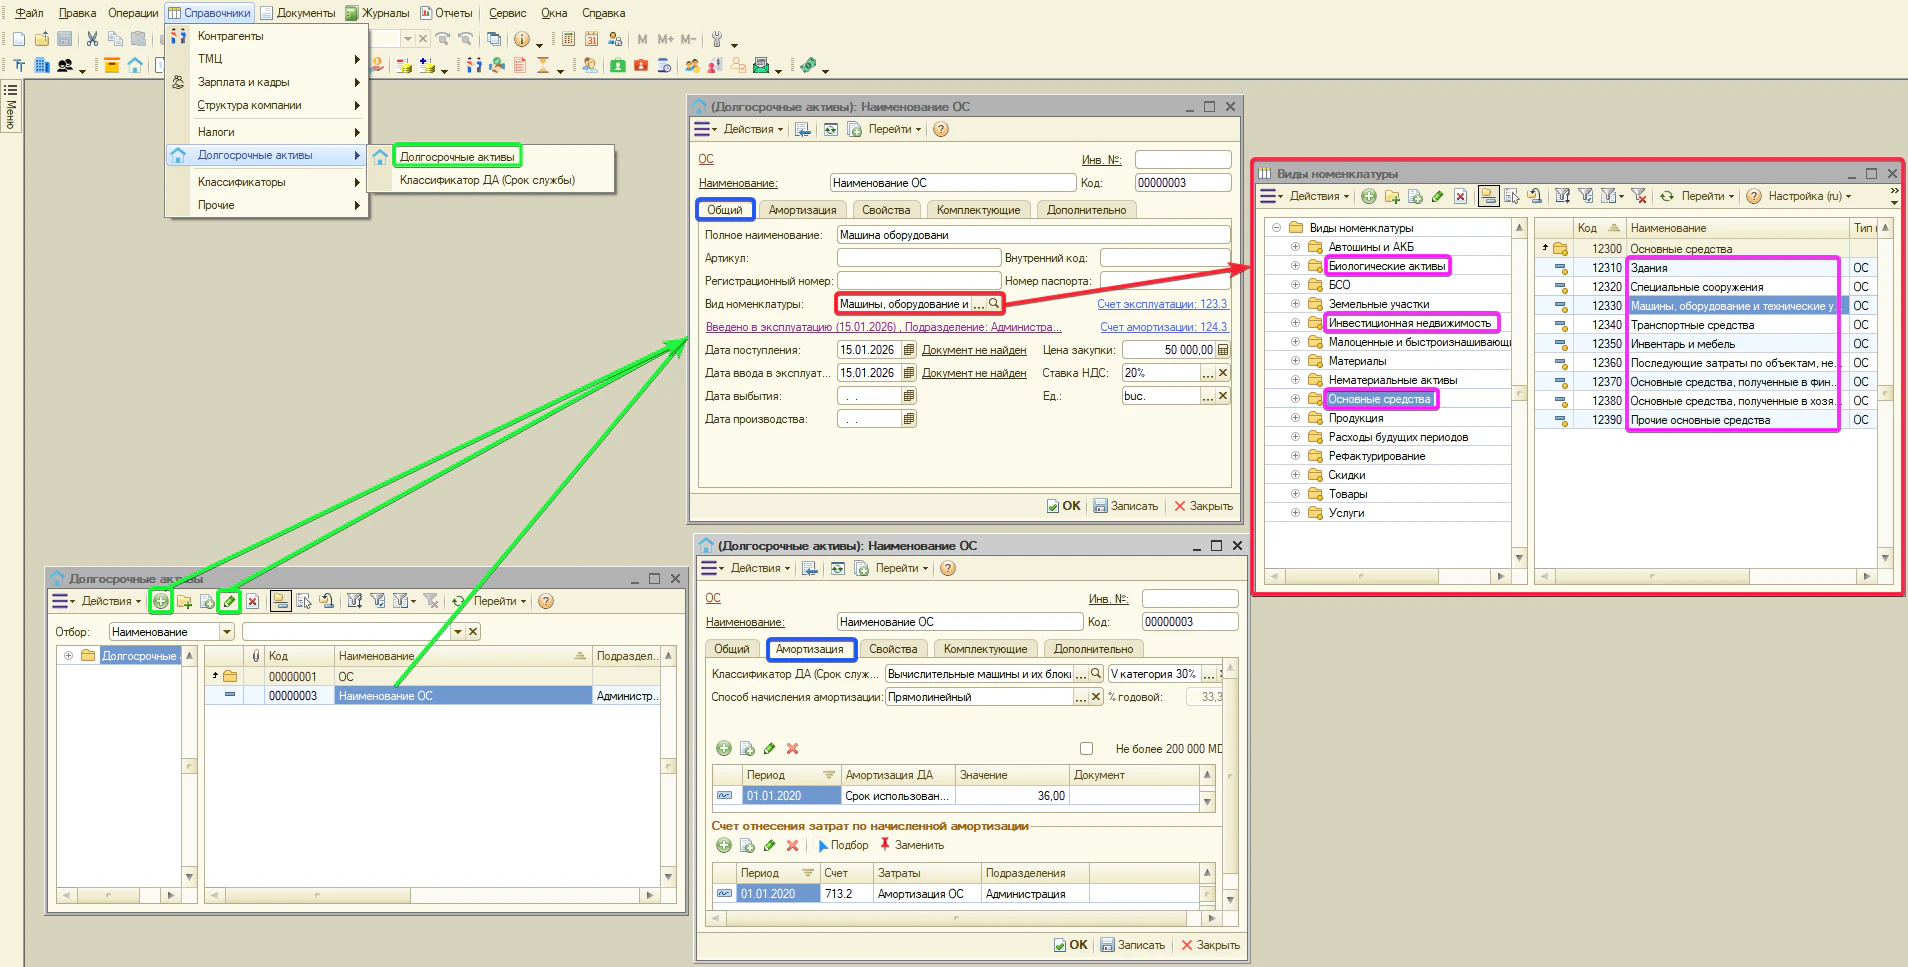
Кроме обычных документов движения ТМЦ, для основных средств предусмотрены отдельные операции:
- «Ремонт ОС» — для отражения ремонта основного средства;
- начисление амортизации — ежемесячно выполняет документ «Закрытие месяца»;
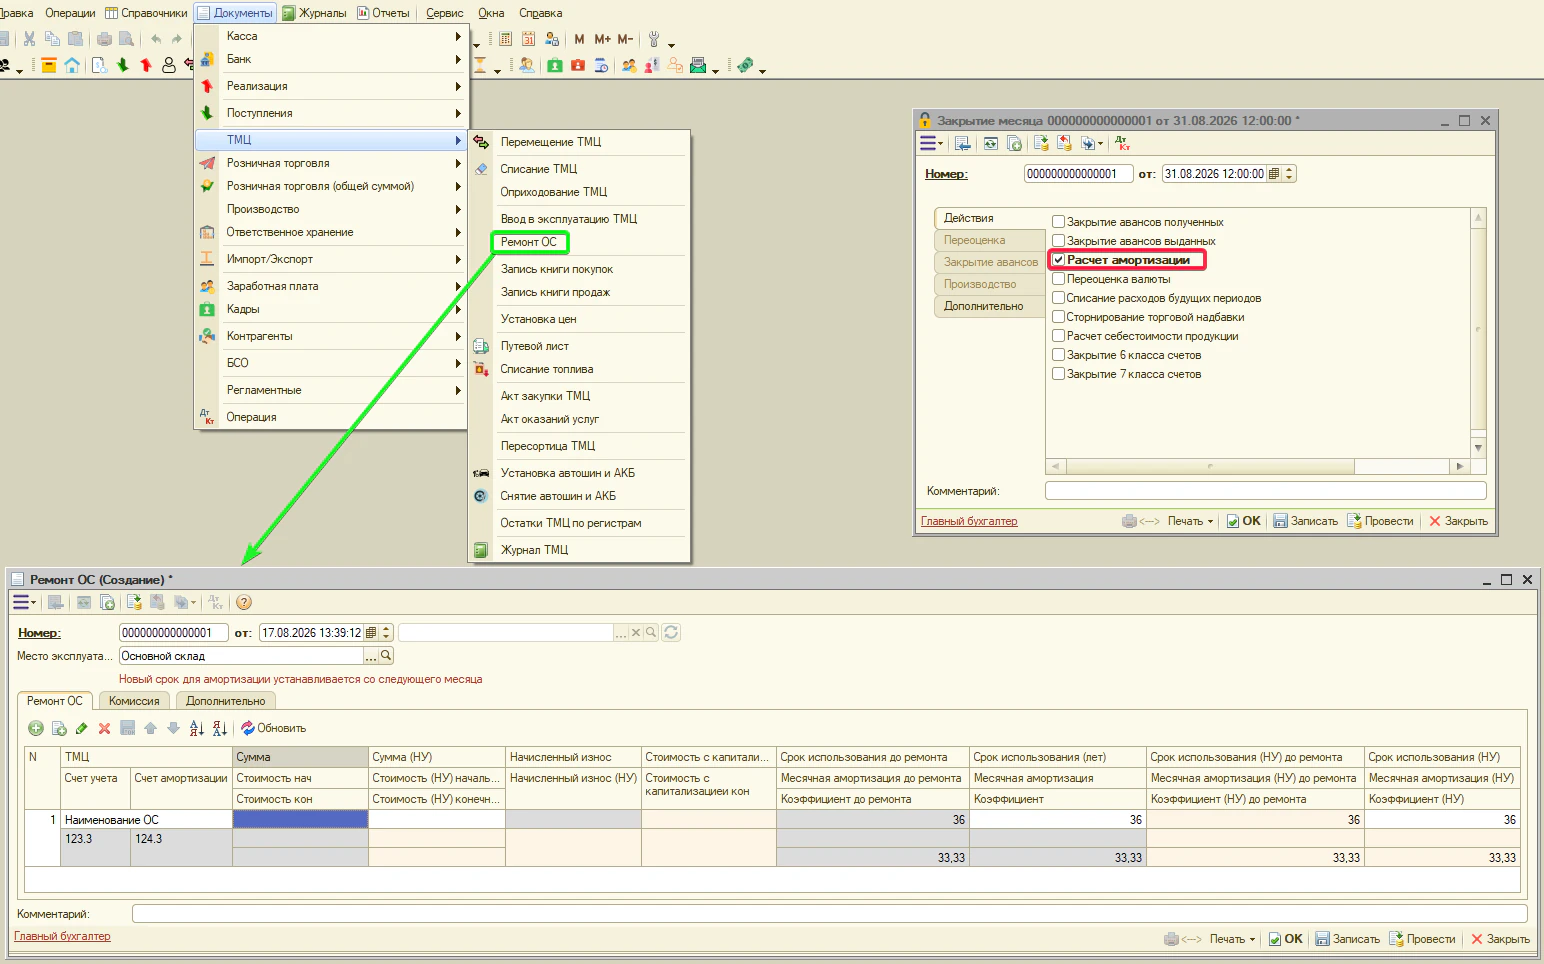
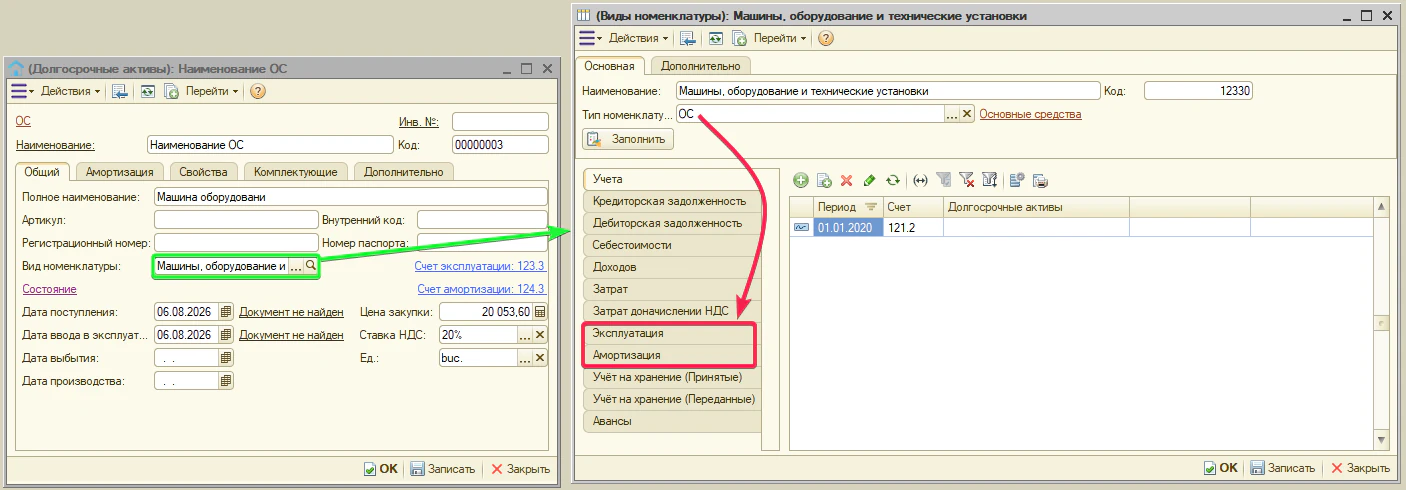
Поэтому вид номенклатуры типа «ОС» содержит дополнительные настройки, которых нет у обычных товаров и материалов. В частности, появляются отдельные вкладки «Амортизация» и «Эксплуатация».
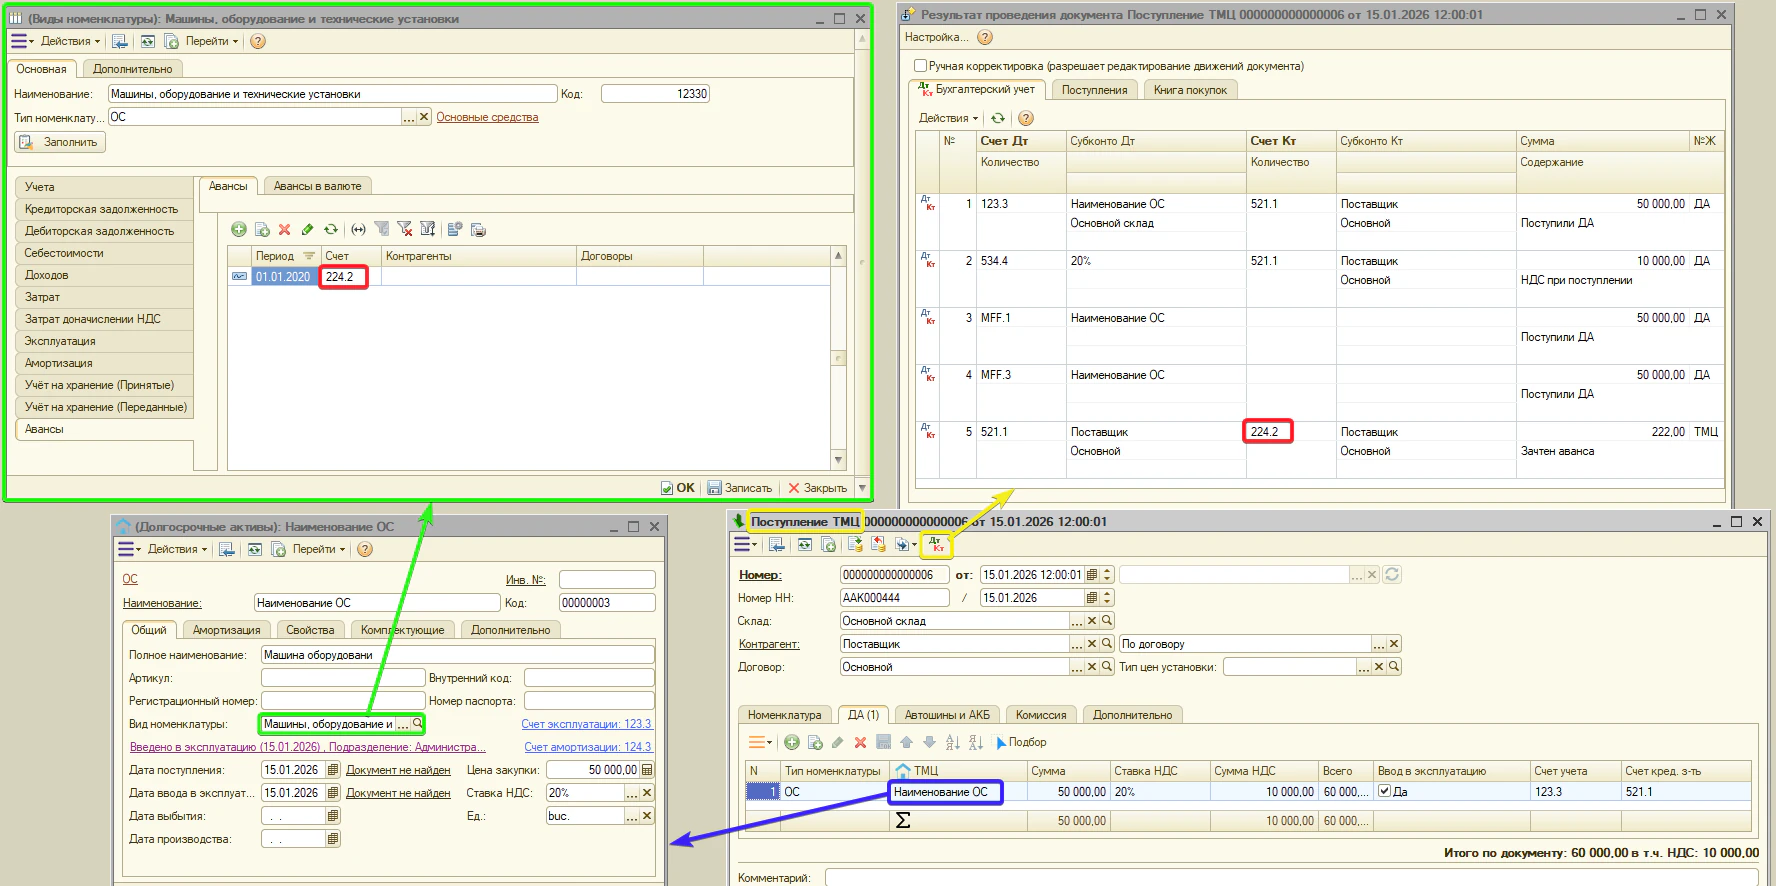
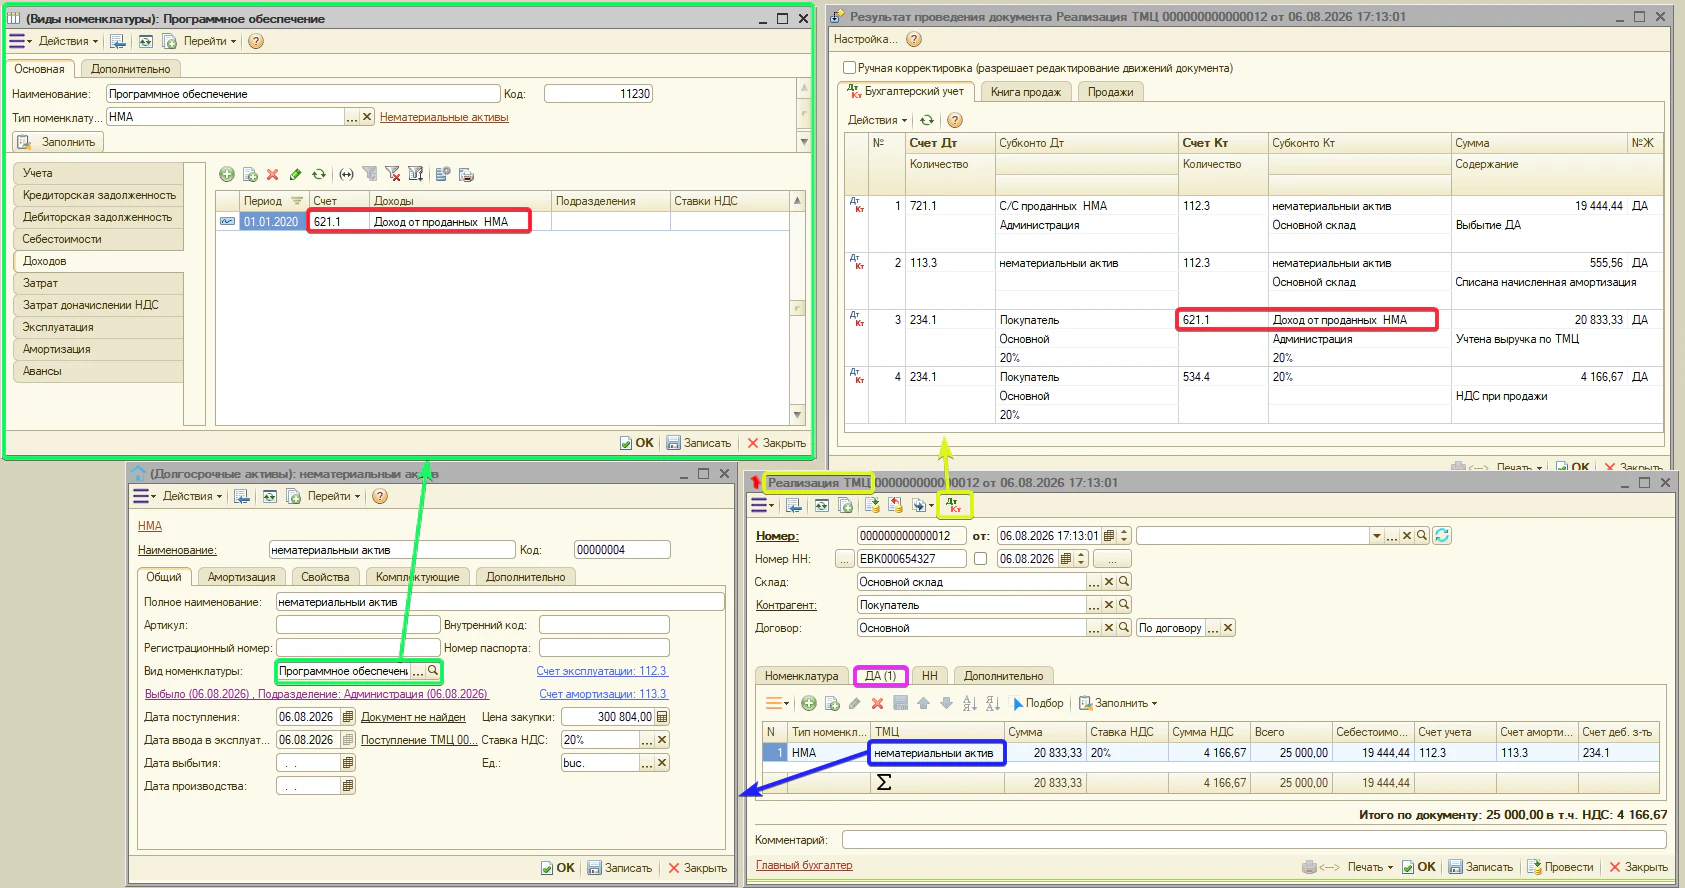
- Учёта — счёт учёта основного средства, ещё НЕ введённого в эксплуатацию. Типовое — 121.2. Применяется при «Поступлении ТМЦ», когда на вкладке «ДА» колонка «Введён в эксплуатацию» = «Нет»: объект приходуется как долгосрочный актив, не переданный в эксплуатацию. Документы: «Поступление ТМЦ», «Импорт ТМЦ».
Примечание. как только объект введён в эксплуатацию — в «Поступлении ТМЦ» колонка «Введён в эксплуатацию» = «Да» либо позже документом «Ввод в эксплуатацию ТМЦ» — учёт переходит на счёт с вкладки «Эксплуатация» (123.x), и все дальнейшие операции (перемещение, реализация, списание, ремонт) идут уже по нему.
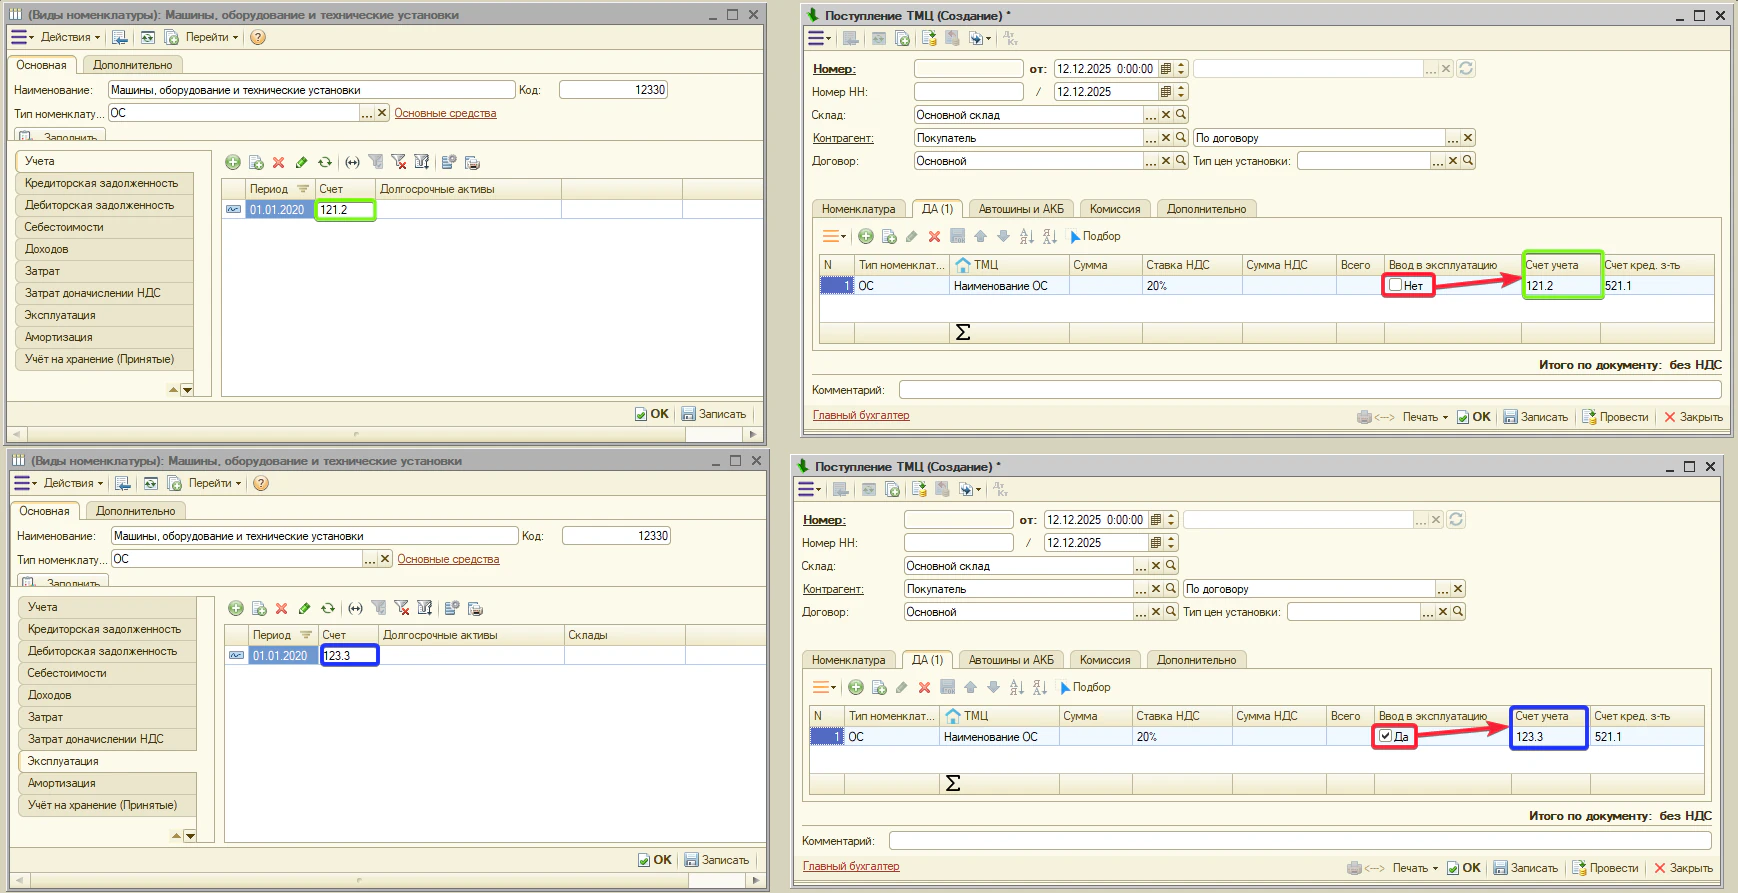
- Эксплуатация — счёт учёта основного средства, введённого в эксплуатацию. Типовое — 123.x. На него объект попадает при вводе в эксплуатацию (флажок «Введён в эксплуатацию» в «Поступлении ТМЦ» или документ «Ввод в эксплуатацию ТМЦ»), и по нему проходят все дальнейшие операции. Документы: «Ввод в эксплуатацию ТМЦ», «Поступление ТМЦ» (при вводе в эксплуатацию сразу), «Перемещение ТМЦ», «Реализация ТМЦ», «Списание ТМЦ», «Ремонт ОС», «Экспорт ТМЦ», «Возврат ТМЦ от покупателя», «Инвентаризационная опись», документы ответственного хранения.
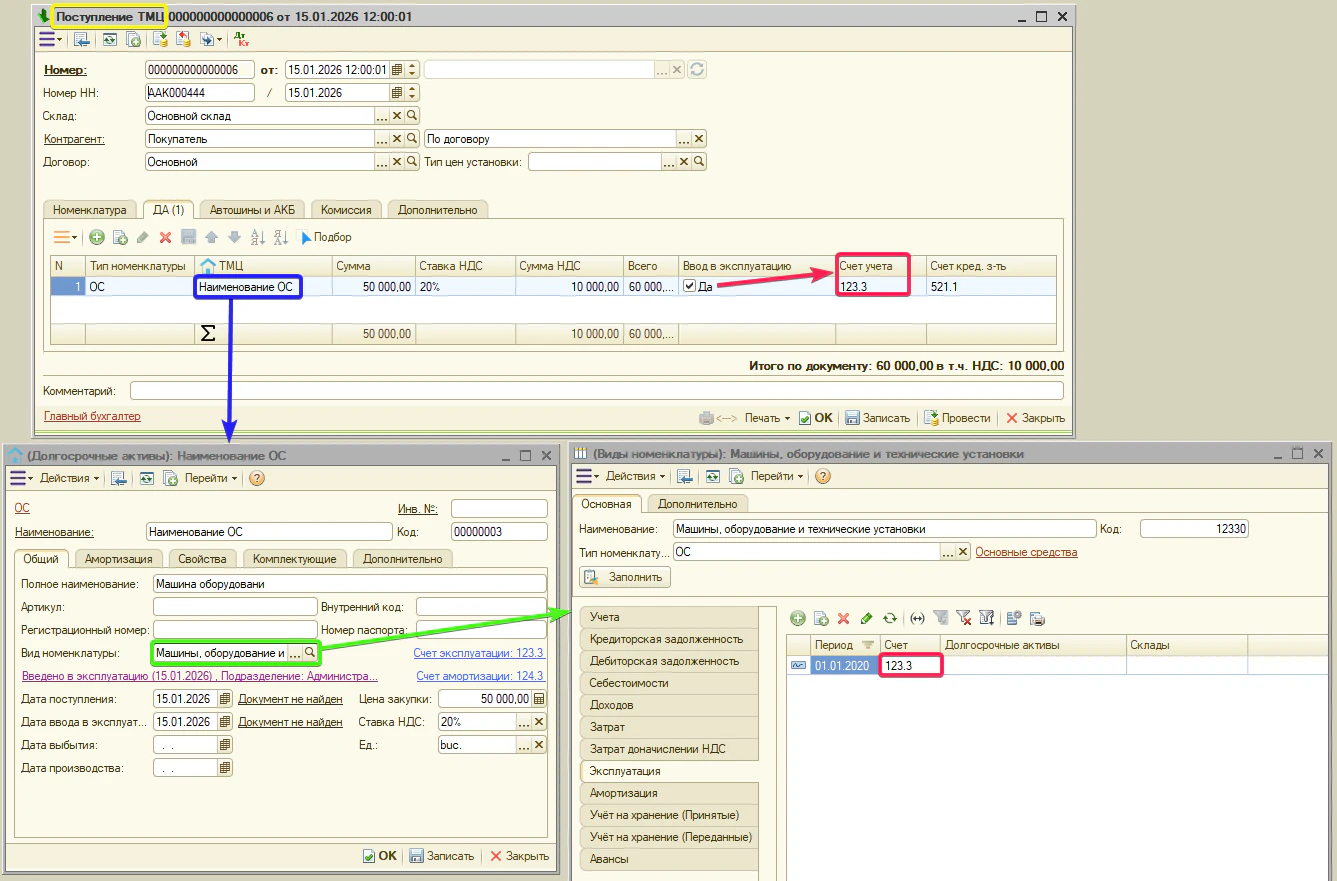
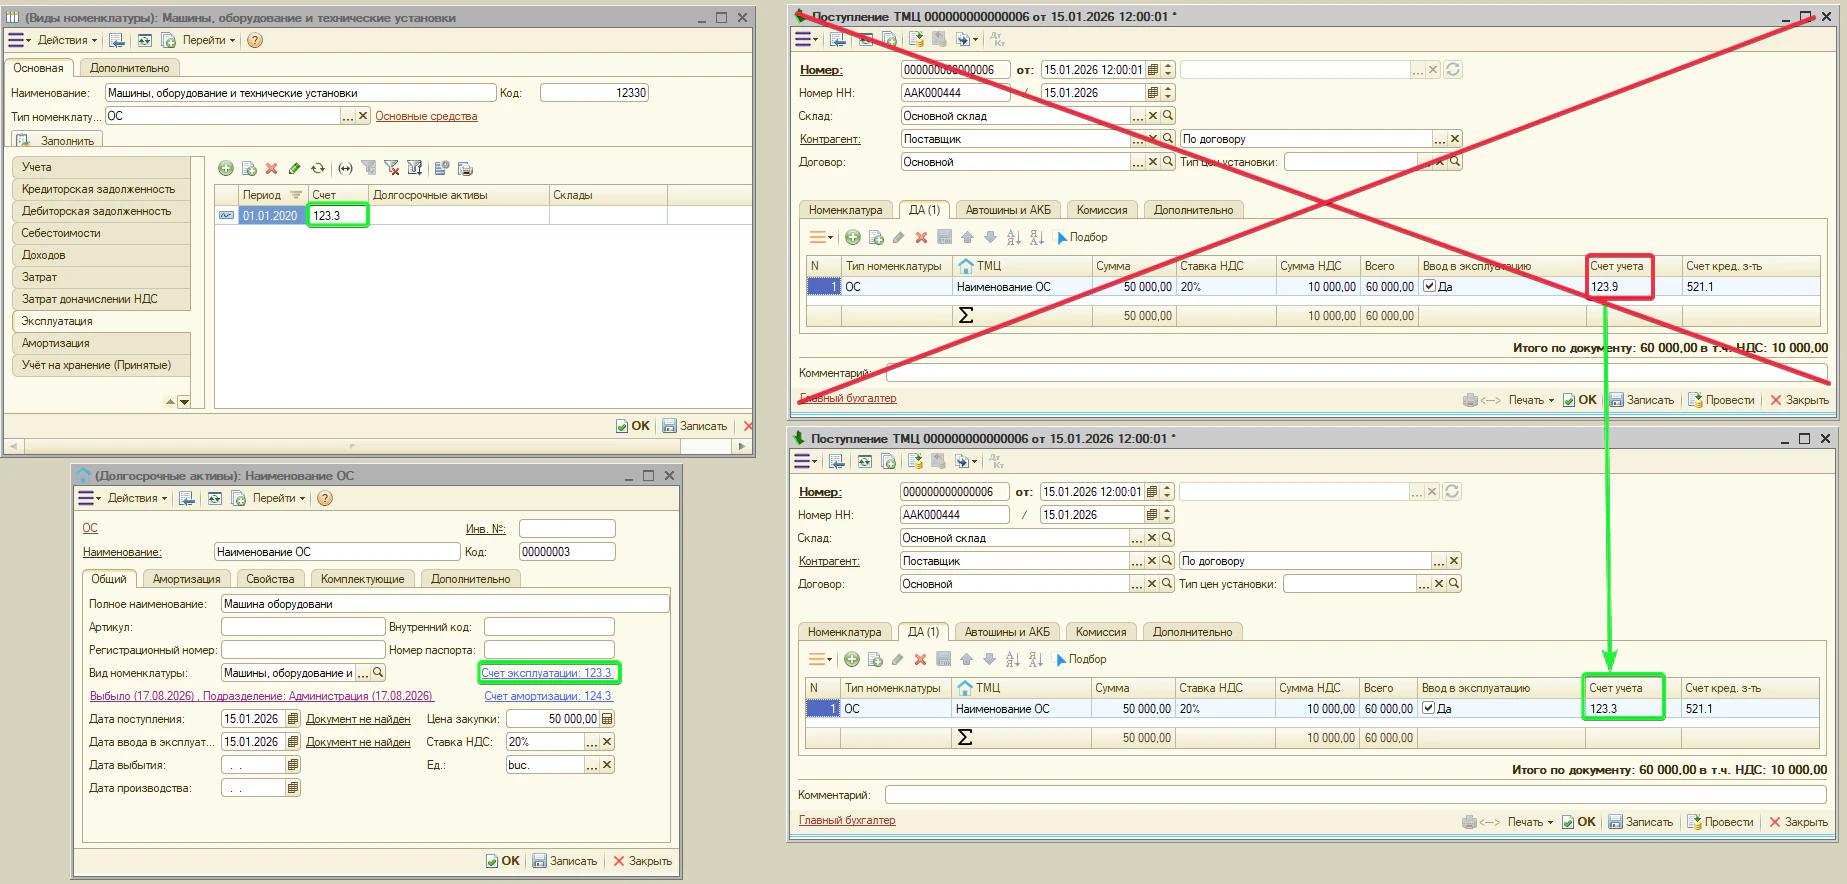
Внимание. счёт учёта берётся из «Вида номенклатуры» и записывается в колонку «Счёт учёта» документа в момент добавления строки. Если после этого изменить вид номенклатуры, ранее созданные документы автоматически не пересчитываются — в них сохраняется прежний счёт учёта, как в табличной части, так и в сформированных проводках.
Пример: основное средство было создано с ошибочным видом номенклатуры, в котором указан счёт 123.9. По нему уже был проведён документ «Поступление ТМЦ». После этого вид номенклатуры исправили, и для него стал использоваться правильный счёт 123.3. В результате старый документ «Поступление ТМЦ» продолжит содержать счёт 123.9, тогда как карточка основного средства уже будет связана с видом, использующим счёт 123.3. Такое несоответствие может привести к тому, что одно и то же основное средство будет учитываться на разных субсчетах, в том числе при начислении износа в операции «Закрытие месяца», что исказит бухгалтерский учёт.
Что делать: после изменения вида номенклатуры проверьте все ранее созданные документы по этому основному средству. В каждом документе приведите значение в колонке «Счёт учёта» в соответствие с новым видом: измените счёт вручную или повторно выберите долгосрочный актив в строке документа. После этого документ необходимо перепровести.
Если по этому основному средству уже выполнялось начисление износа операцией «Закрытие месяца», соответствующие документы также необходимо перепровести, чтобы проводки были сформированы по правильному субсчёту.
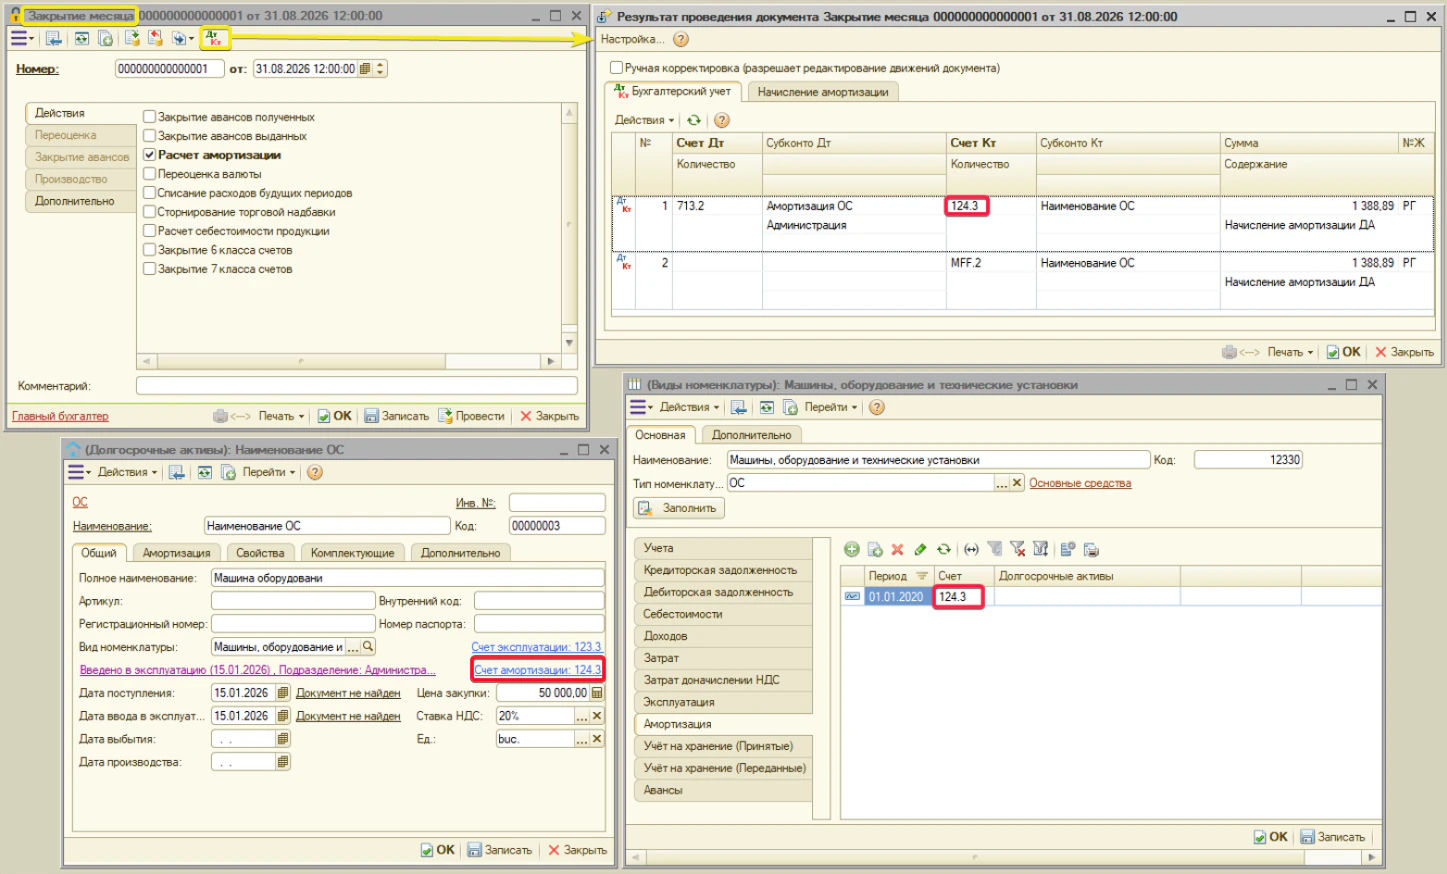
- Амортизация — счёт накопленной амортизации. Типовое — 124.x. Документы: «Закрытие месяца» (ежемесячное начисление износа), «Реализация ТМЦ», «Списание ТМЦ», «Перемещение ТМЦ», «Передача ТМЦ на ответственное хранение», «Экспорт ТМЦ», «Возврат ТМЦ от покупателя», «Инвентаризационная опись», «Ремонт ОС».
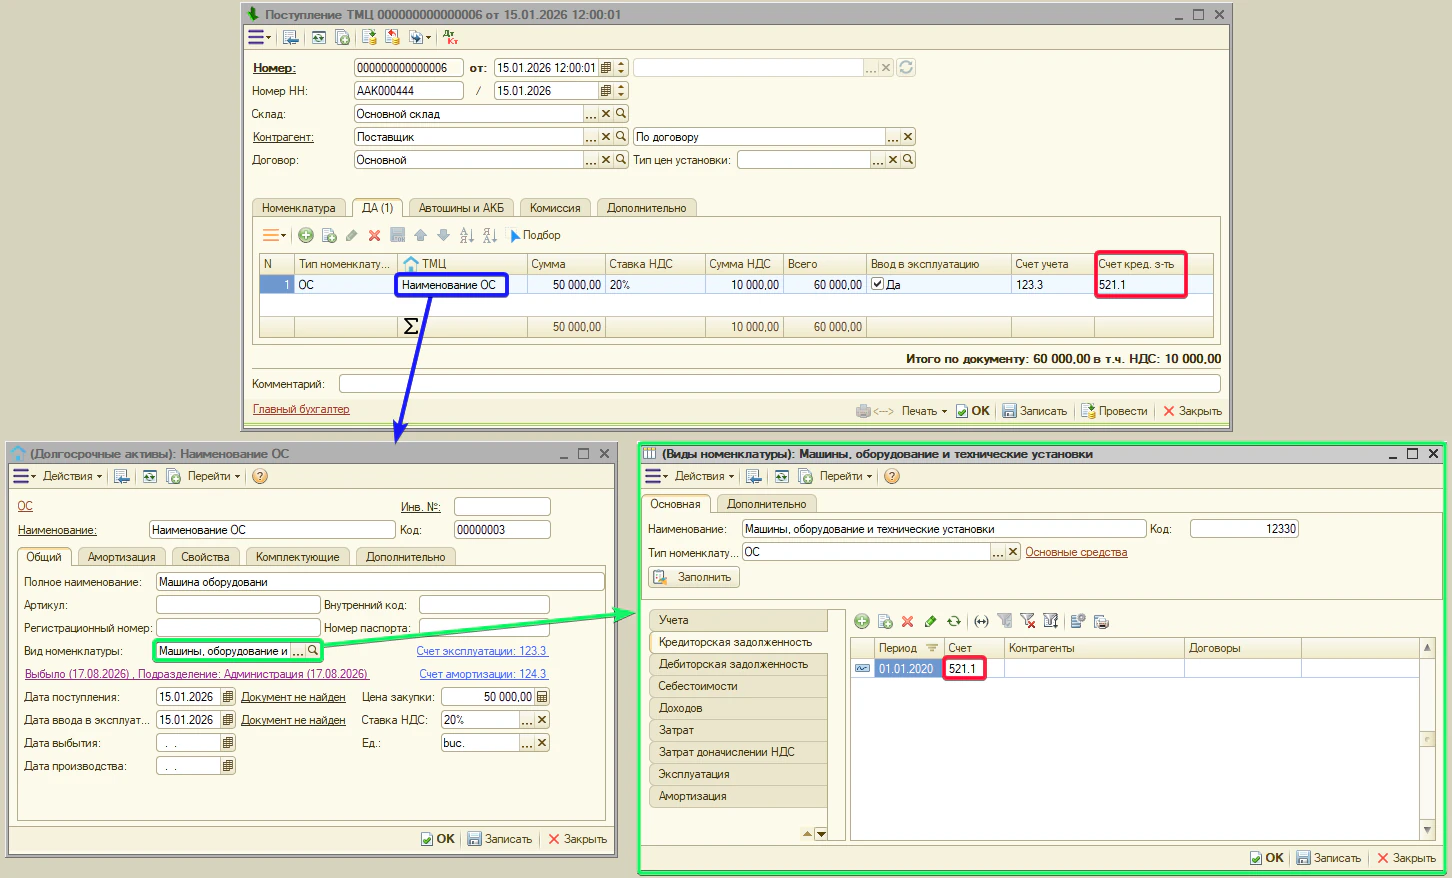
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ».
Примечание. для документа «Импорт ТМЦ» (импорт основных средств) счёт кредиторской задолженности не используется из этой вкладки.
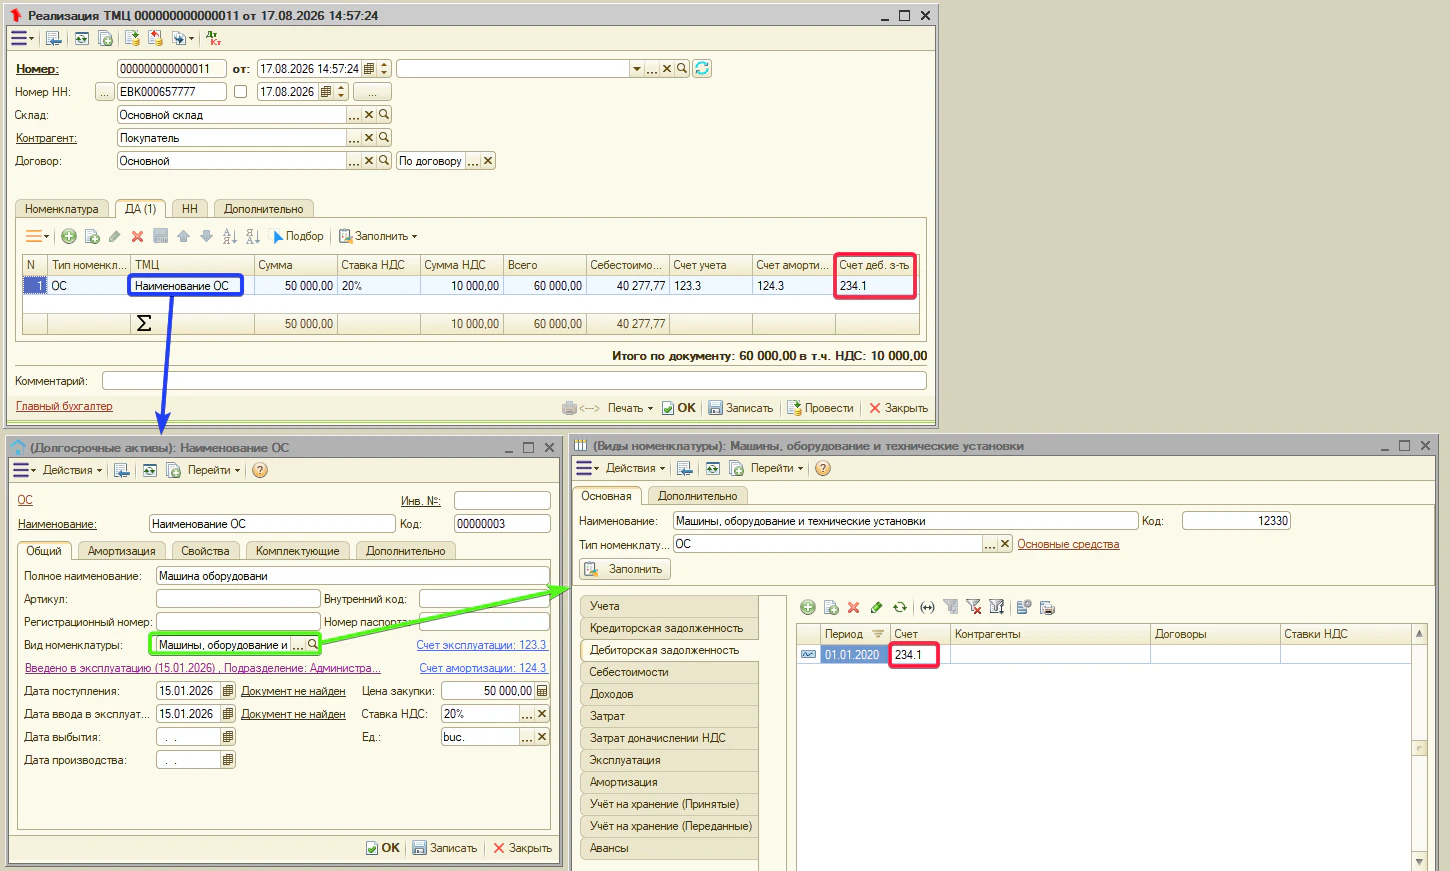
- Дебиторская задолженность — счёт покупателя. Типовое — 234.1. Документы: «Реализация ТМЦ».
Примечание. для документа «Экспорт ТМЦ» (экспорт основных средств) счёт дебиторской задолженности не используется из этой вкладки.
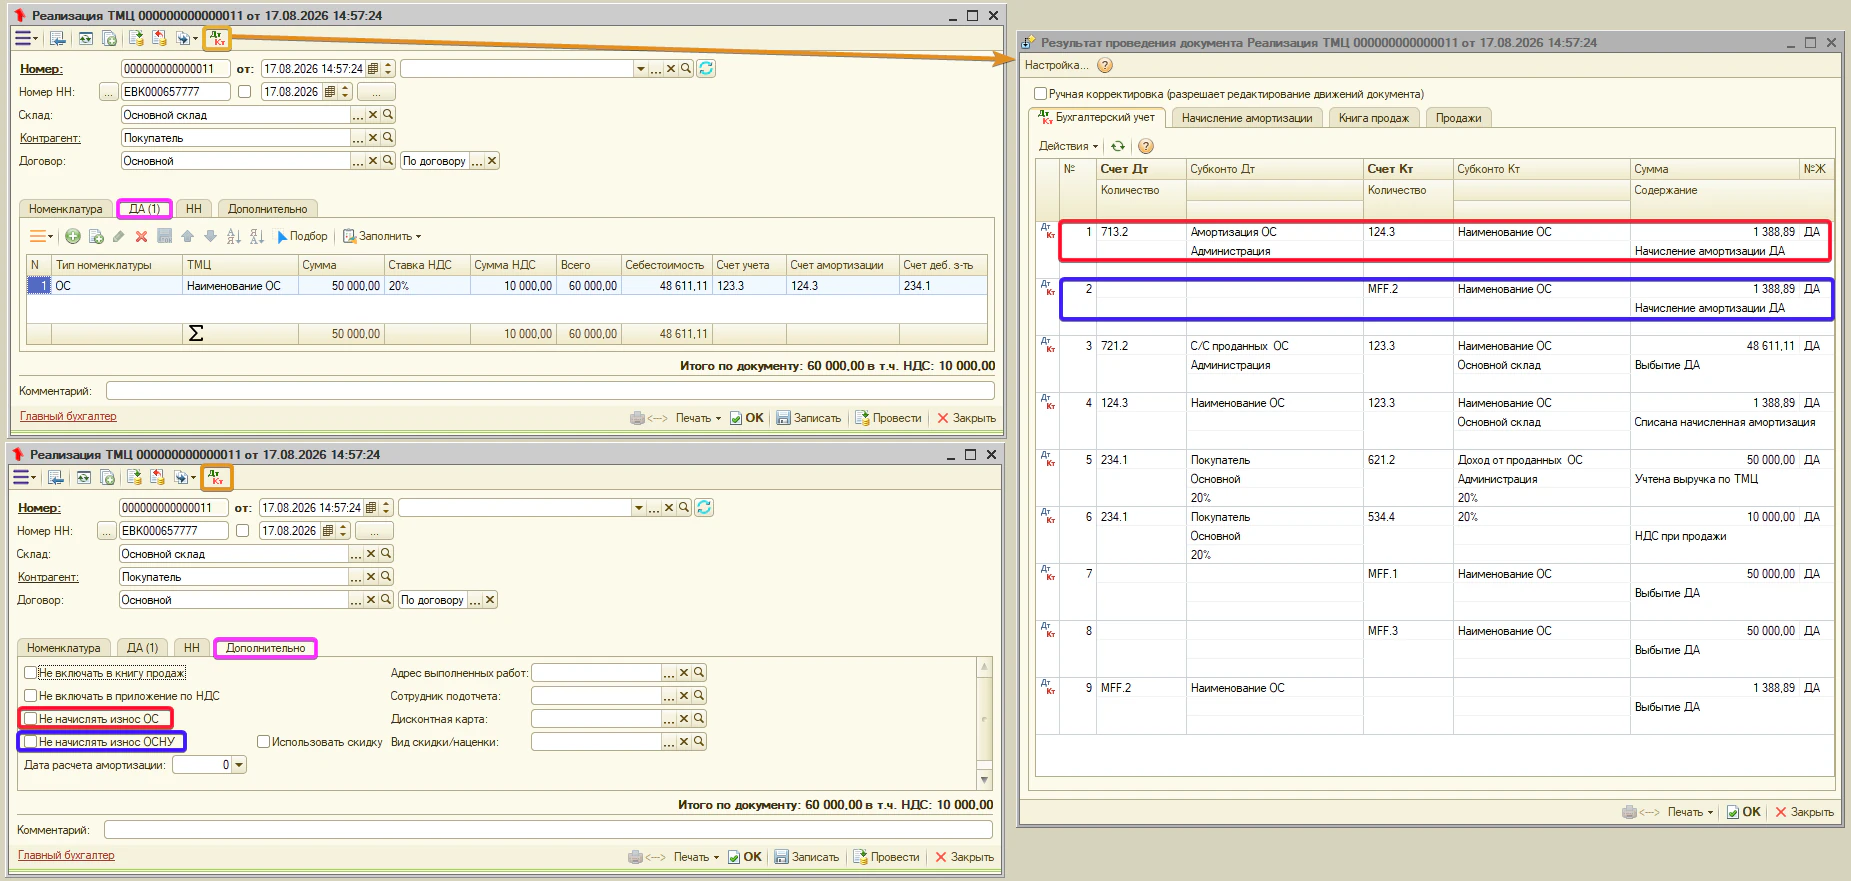
Внимание. при продаже основного средства документом «Реализация ТМЦ» на его вкладке «Дополнительно» программа за месяц продажи начисляет износ ОС — отдельно в бухгалтерском и налоговом учёте. Этим управляют флажки:
- «Не начислять износ ОС» — отключает начисление в бухгалтерском учёте;
- «Не начислять износ ОСНУ» — отключает начисление в налоговом учёте.
Рядом задаётся «Дата расчёта амортизации» — день, по который начислить износ. По умолчанию (флажки сняты) износ за месяц продажи начисляется в обоих учётах.
- Себестоимости — счёт списания остаточной стоимости при продаже. Документы: «Реализация ТМЦ», «Экспорт ТМЦ».
Примечание. сам счёт себестоимости отдельной колонкой в документах не редактируется — программа подставляет его в проводку автоматически. Но у счёта есть аналитика — Субконто 1 (иногда 2 и 3). Заполните Субконто 1 прямо на этой вкладке вида: тогда стоимость спишется сразу в нужном разрезе. Если оставить субконто пустым, в проводке появится пустая аналитика <...>.
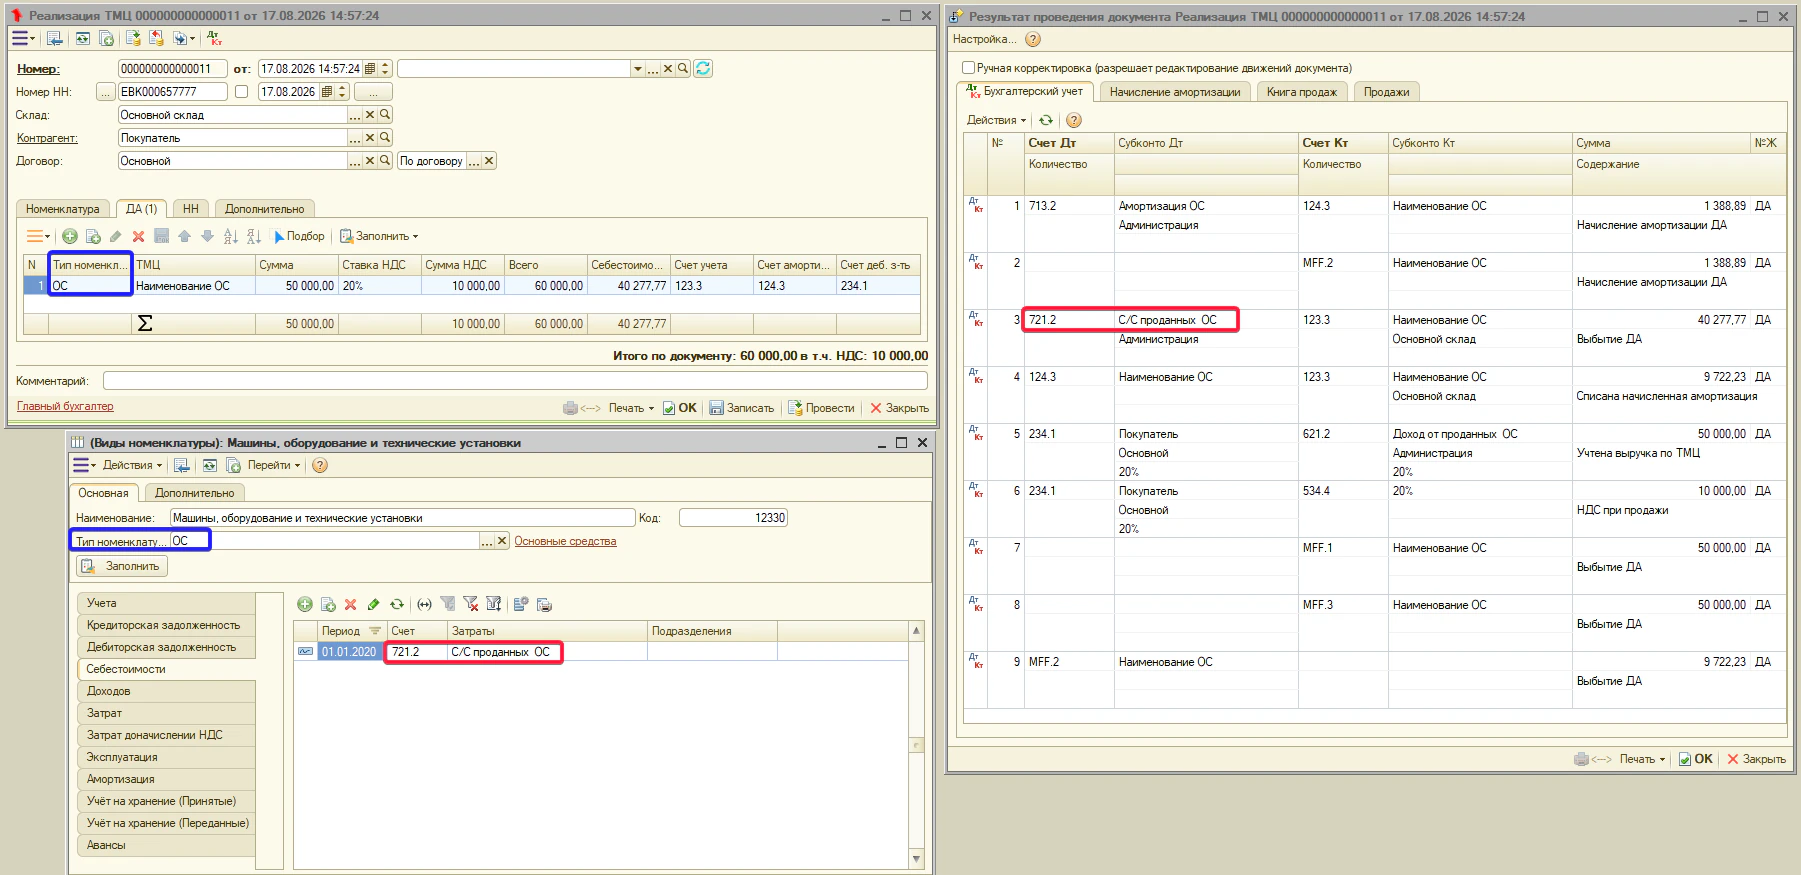
- Доходов — счёт дохода от продажи ОС. Документы: «Реализация ТМЦ», «Экспорт ТМЦ».
Примечание. счёт доходов также подставляется в проводку автоматически, и у него тоже есть аналитика — Субконто 1. Заполните Субконто 1 на этой вкладке вида: без него доход отразится без аналитики <...>.
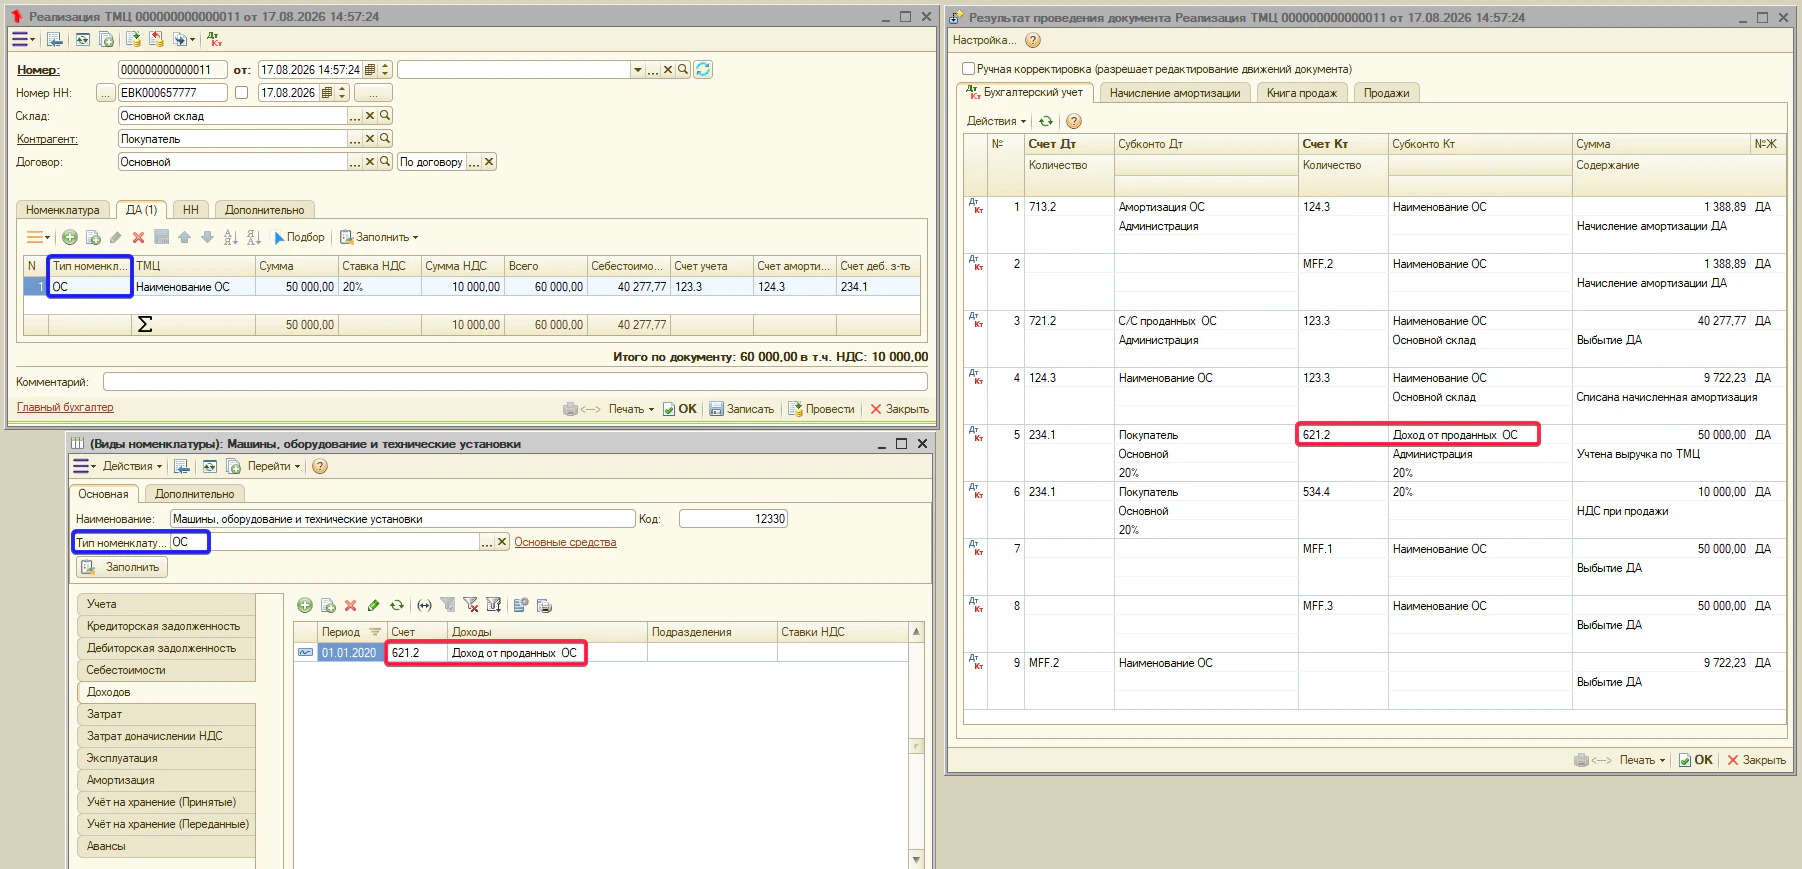
- Затрат — счёт затрат. Документы: «Списание ТМЦ».
Примечание. здесь указывается счёт затрат, который программа подставляет по умолчанию. При необходимости его можно изменить прямо в документе «Списание ТМЦ» для отдельной строки, не изменяя сам «Вид номенклатуры».
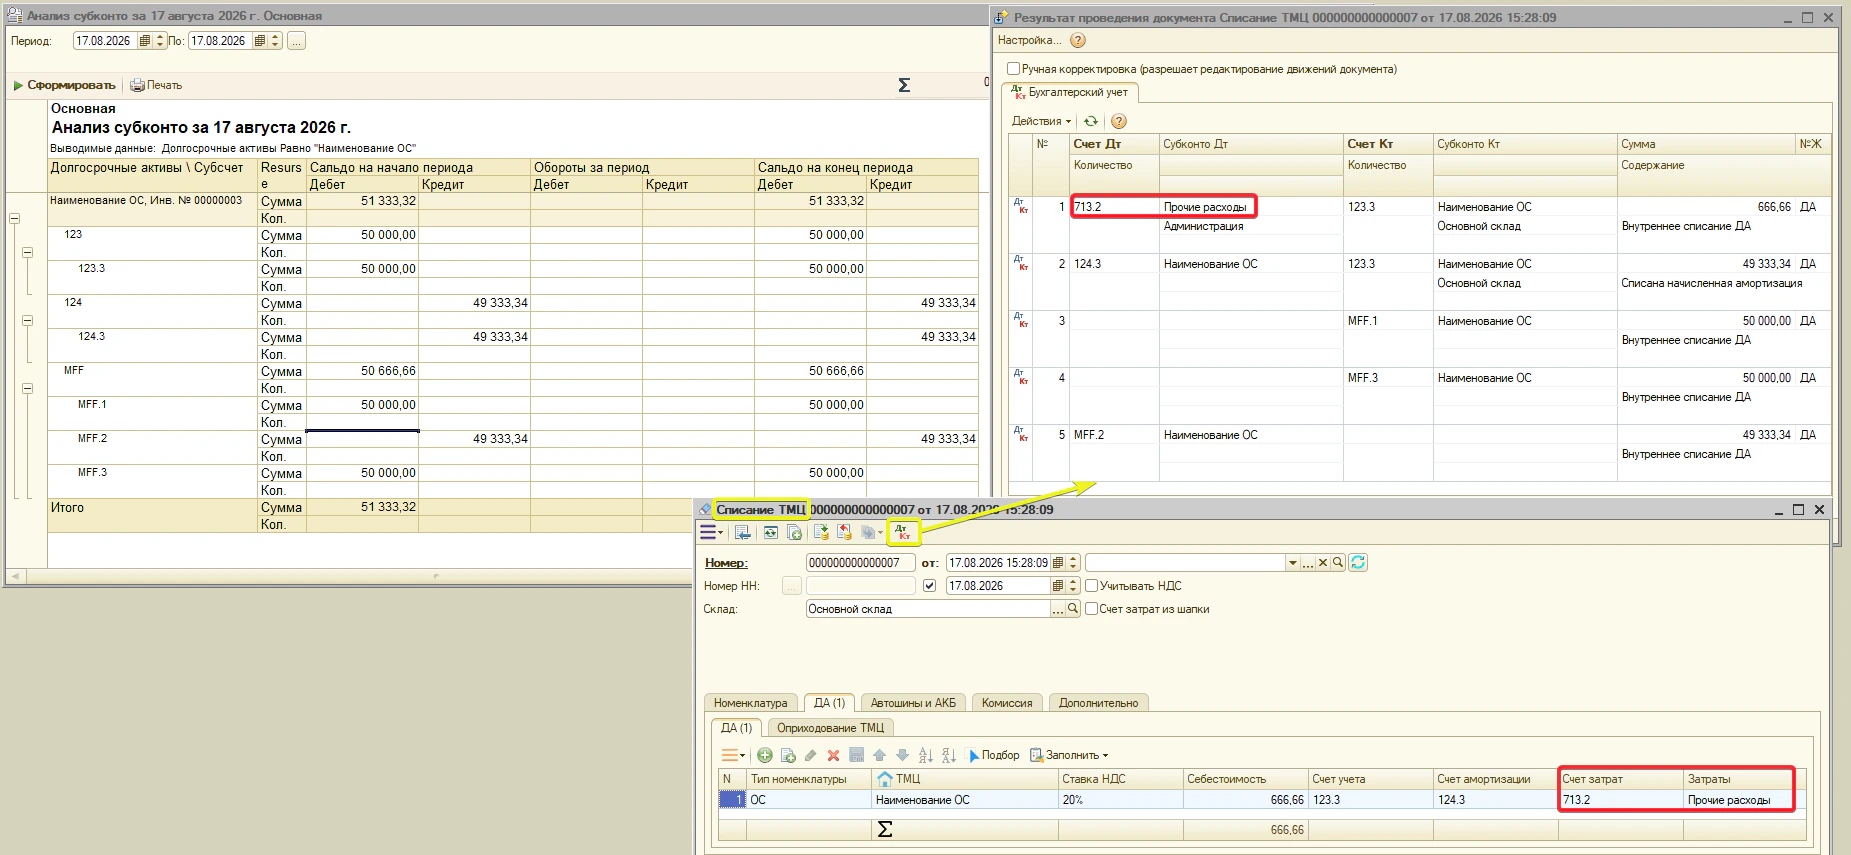
- Затрат доначисления НДС — счёт затрат, на который относится сумма доначисленного НДС, если реализация осуществляется по цене ниже себестоимости. Используется документом «Реализация ТМЦ».
Примечание. эту вкладку обязательно заполнить, если в настройке «Настройки → Учётная политика → Себестоимость и аналитика → Не учитывать НДС ниже себестоимости» установлено значение «Нет» (или параметр не задан). В этом случае при продаже ниже себестоимости программа автоматически доначисляет НДС на сумму разницы и относит его на счёт, указанный на этой вкладке. Если для параметра «Не учитывать НДС ниже себестоимости» установлено значение «Да», доначисление НДС не выполняется, поэтому данный счёт не используется.
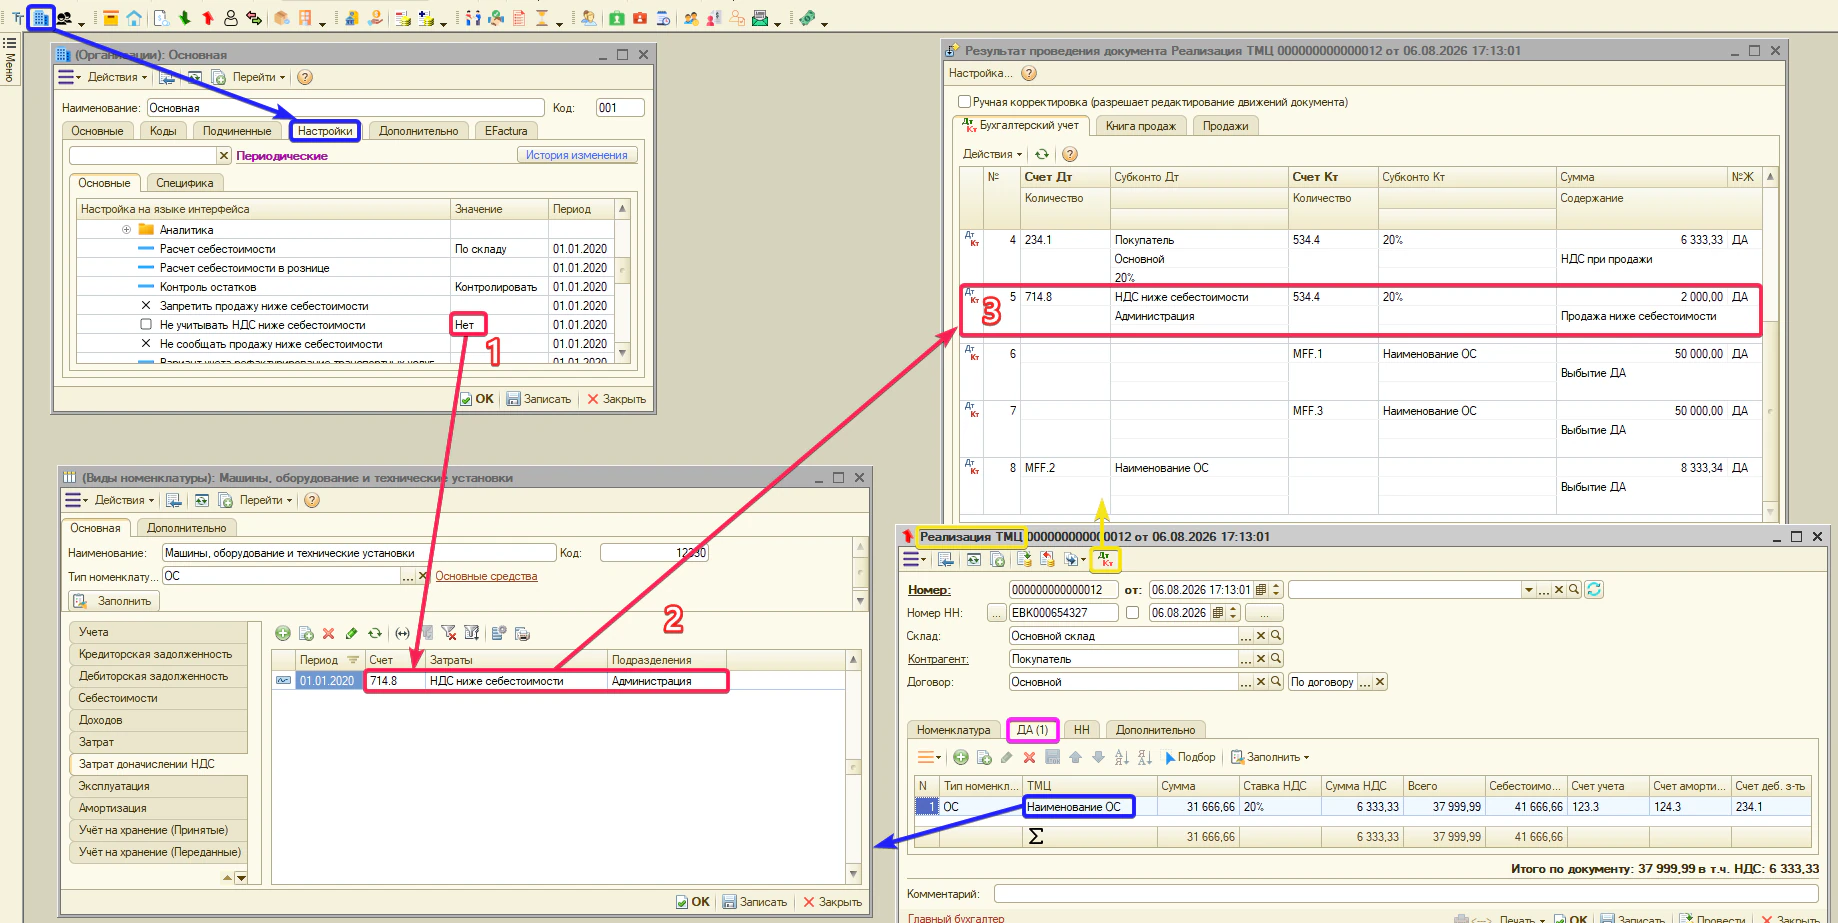
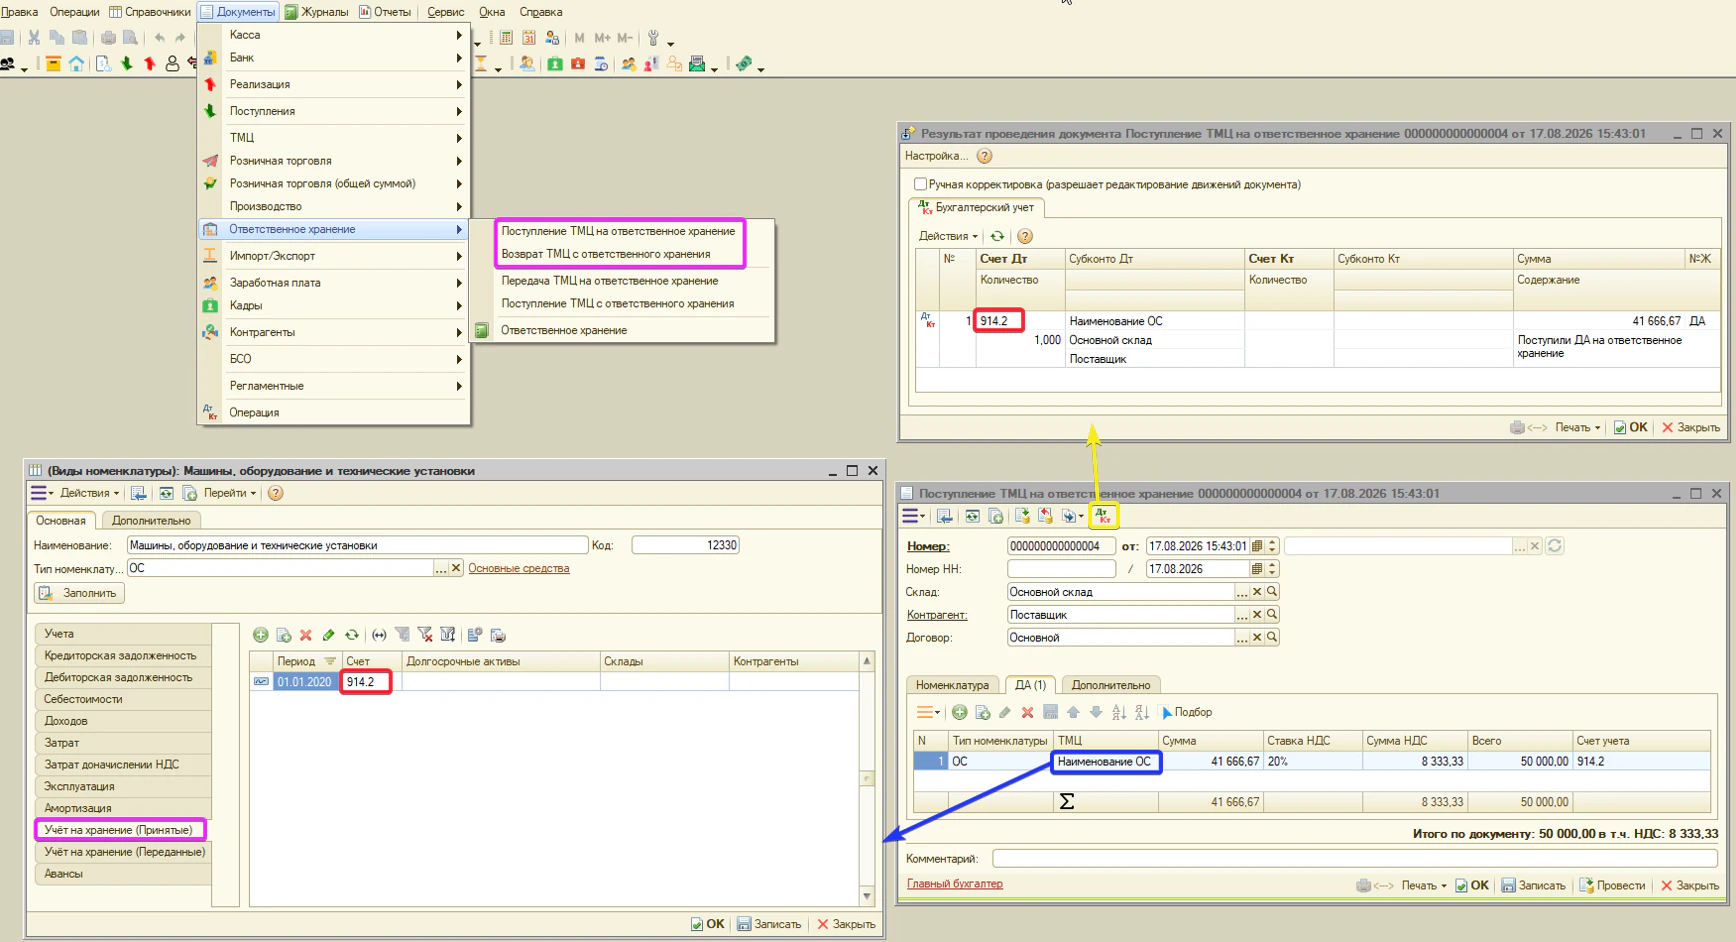
- Учёт на хранение (Принятые) — забалансовый счёт для чужих объектов, принятых на ответственное хранение. Типовое — 914.2.
Примечание. чужое ОС, принятое на ответственное хранение, приходуется только на забалансовый счёт. Поскольку это не ваш актив, износ по такому ОС не начисляется.
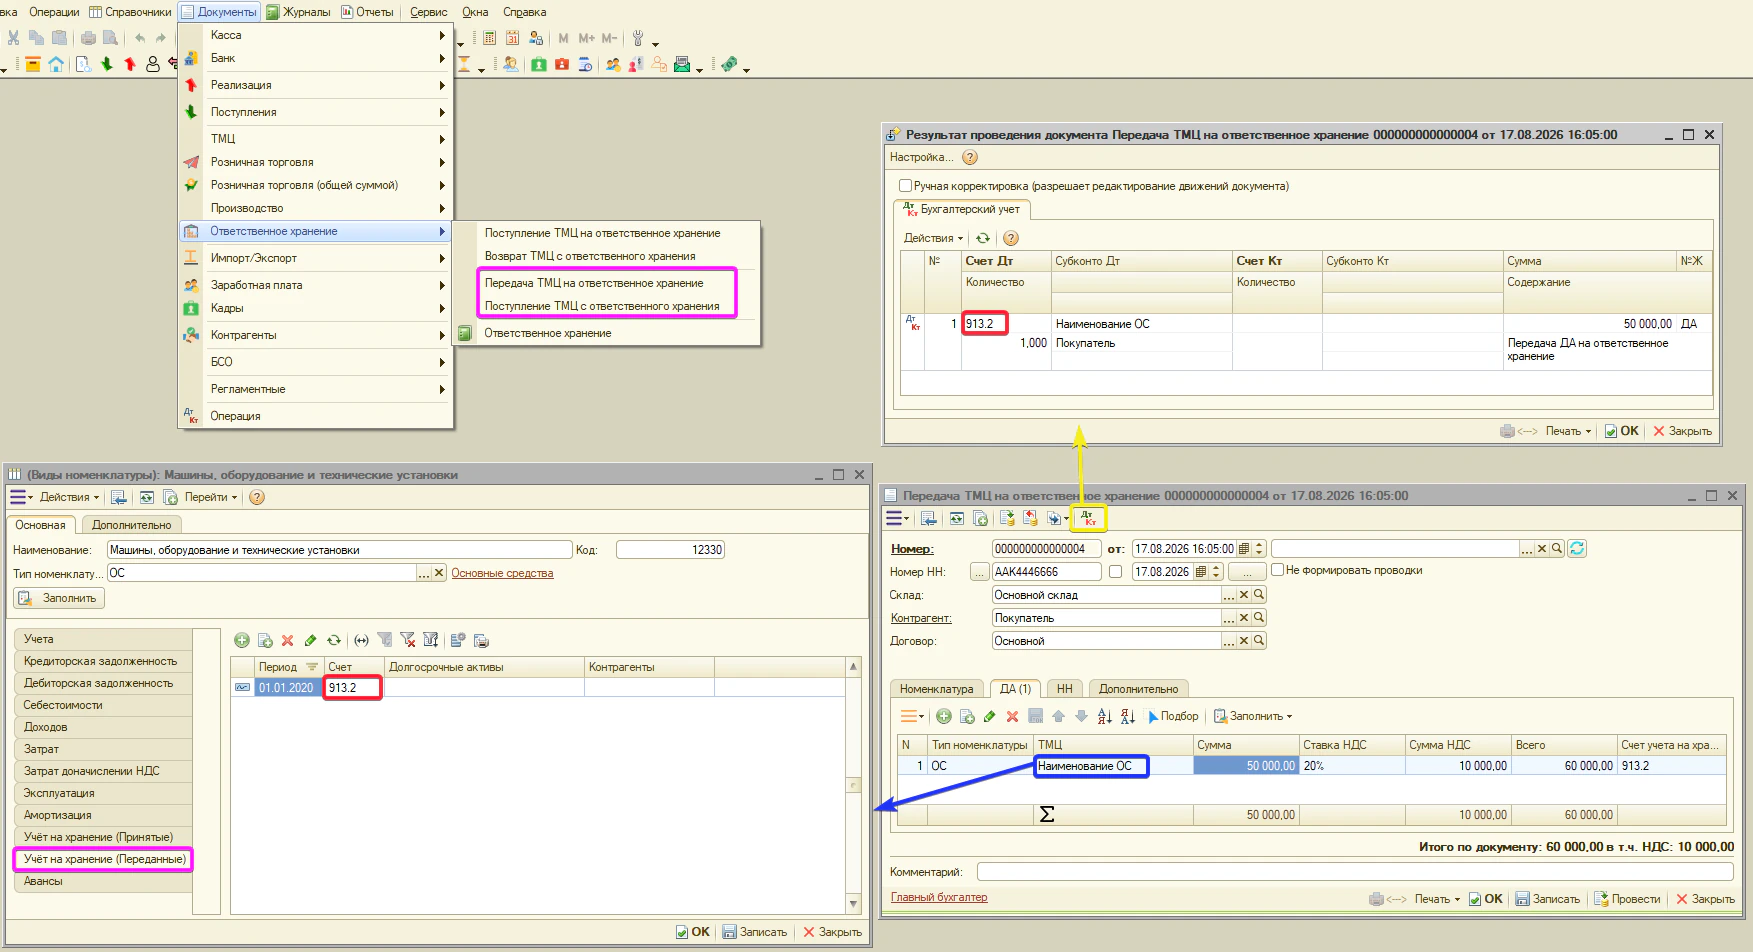
- Учёт на хранение (Переданные) — забалансовый счёт для собственных объектов, переданных на ответственное хранение другой организации. Типовое — 913.2.
Примечание. передача собственного ОС на ответственное хранение фиксируется только на забалансовом счёте, а сам объект остаётся на балансе — на счетах 123 (ОС) и 124 (износ). Поэтому износ по такому долгосрочному активу продолжает начисляться, хотя объект физически находится на ответственном хранении у другого юридического лица.
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
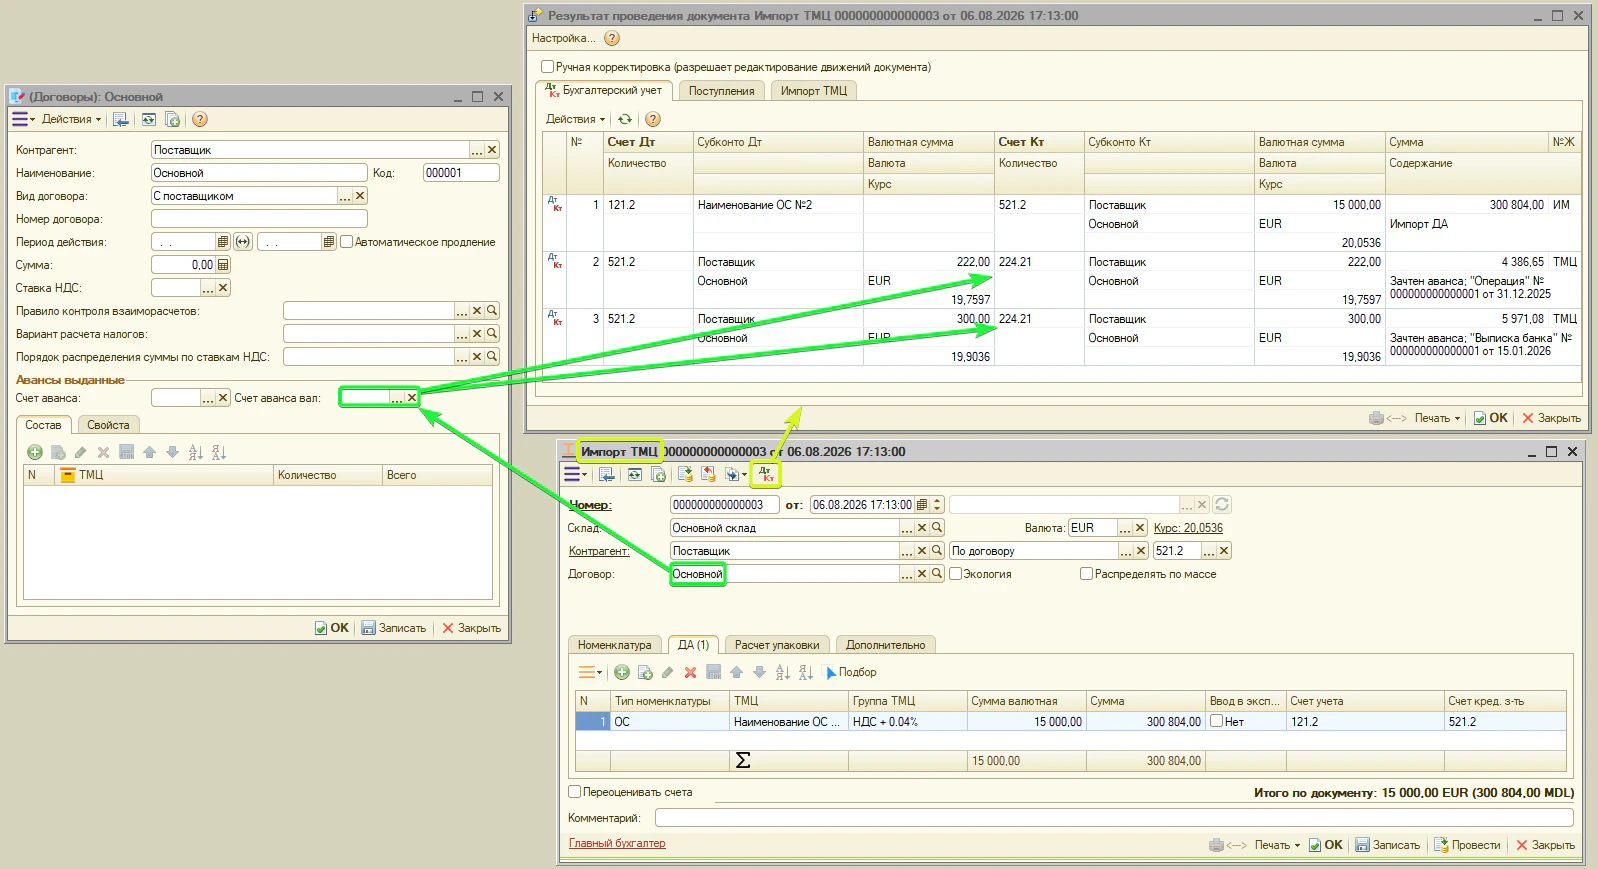
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для основных средств это 224.21.
Тип номенклатуры: НМА (нематериальные активы)
«НМА» — тип номенклатуры для учёта нематериальных активов.
Как и основные средства, нематериальные активы учитываются в тех же документах, что и обычные ТМЦ. Для долгосрочных активов в этих документах используется отдельная табличная часть «ДА» (долгосрочные активы). Через неё оформляются основные операции с объектами НМА: «Поступление ТМЦ», «Ввод в эксплуатацию ТМЦ», «Реализация ТМЦ», «Списание ТМЦ». Складского перемещения и ответственного хранения у НМА нет.
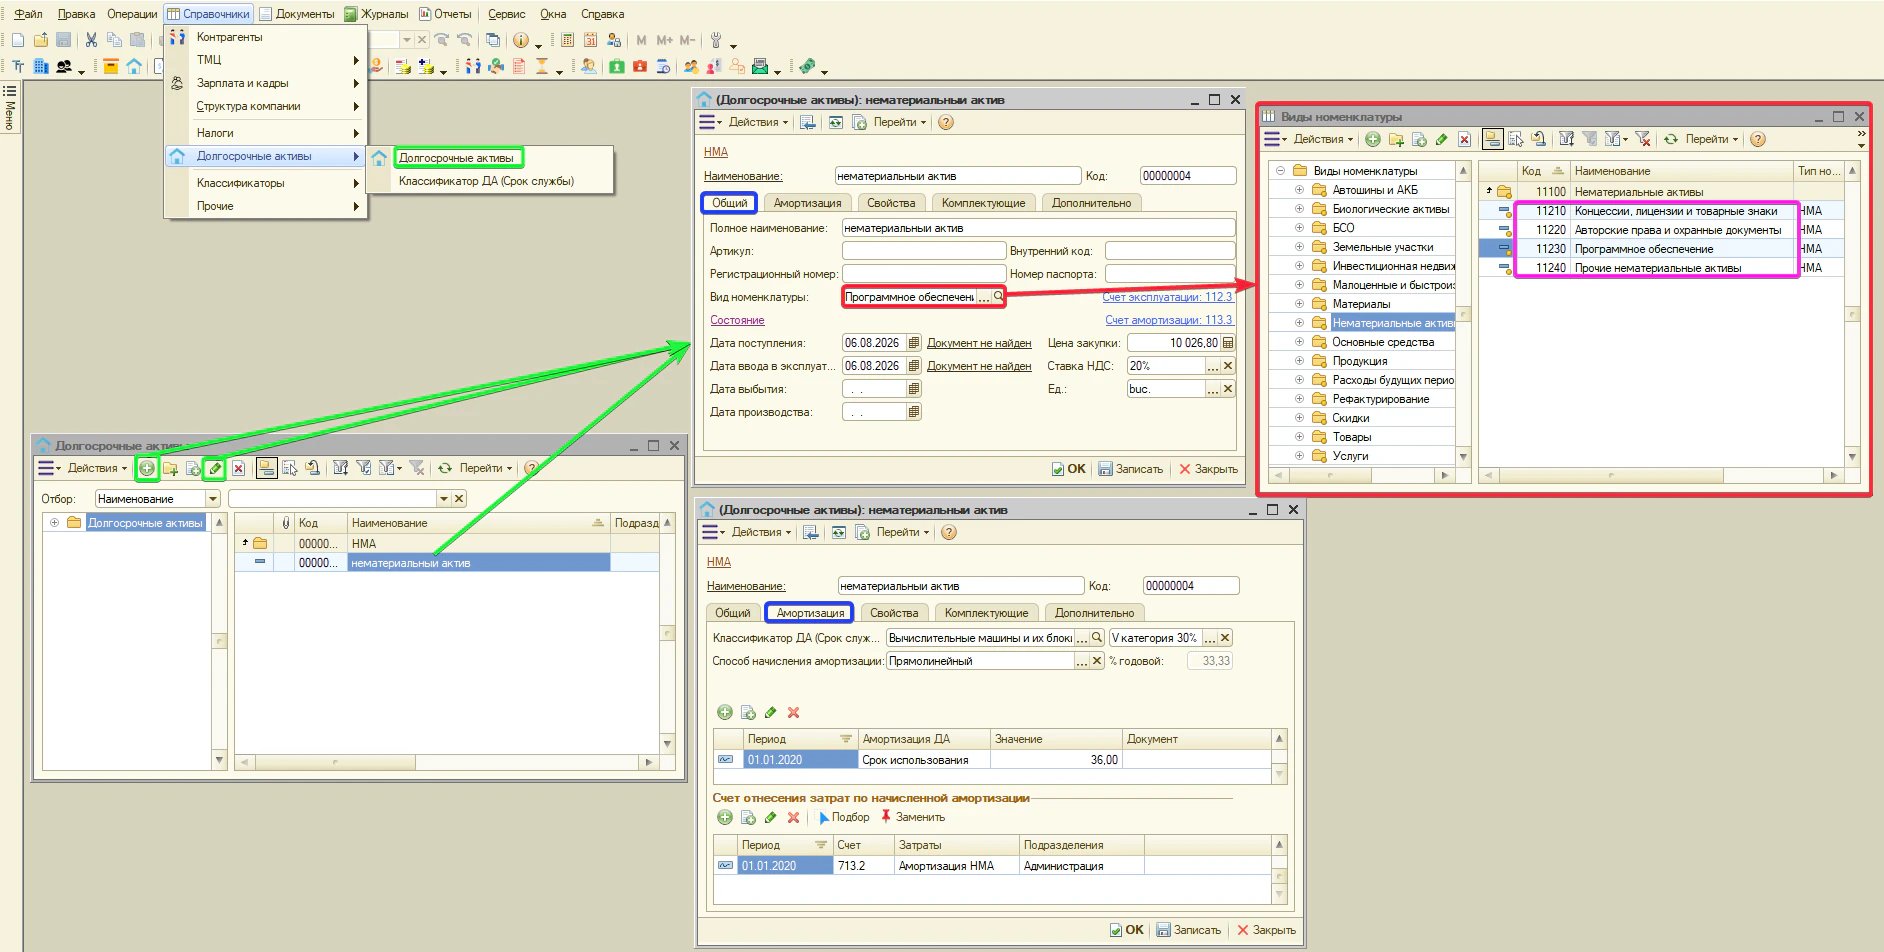
Каждый конкретный объект НМА учитывается в отдельном справочнике «Долгосрочные активы». Его карточка содержит основные сведения об объекте: вид номенклатуры, дату ввода в эксплуатацию, способ начисления амортизации, классификатор и другие параметры, необходимые для учёта.
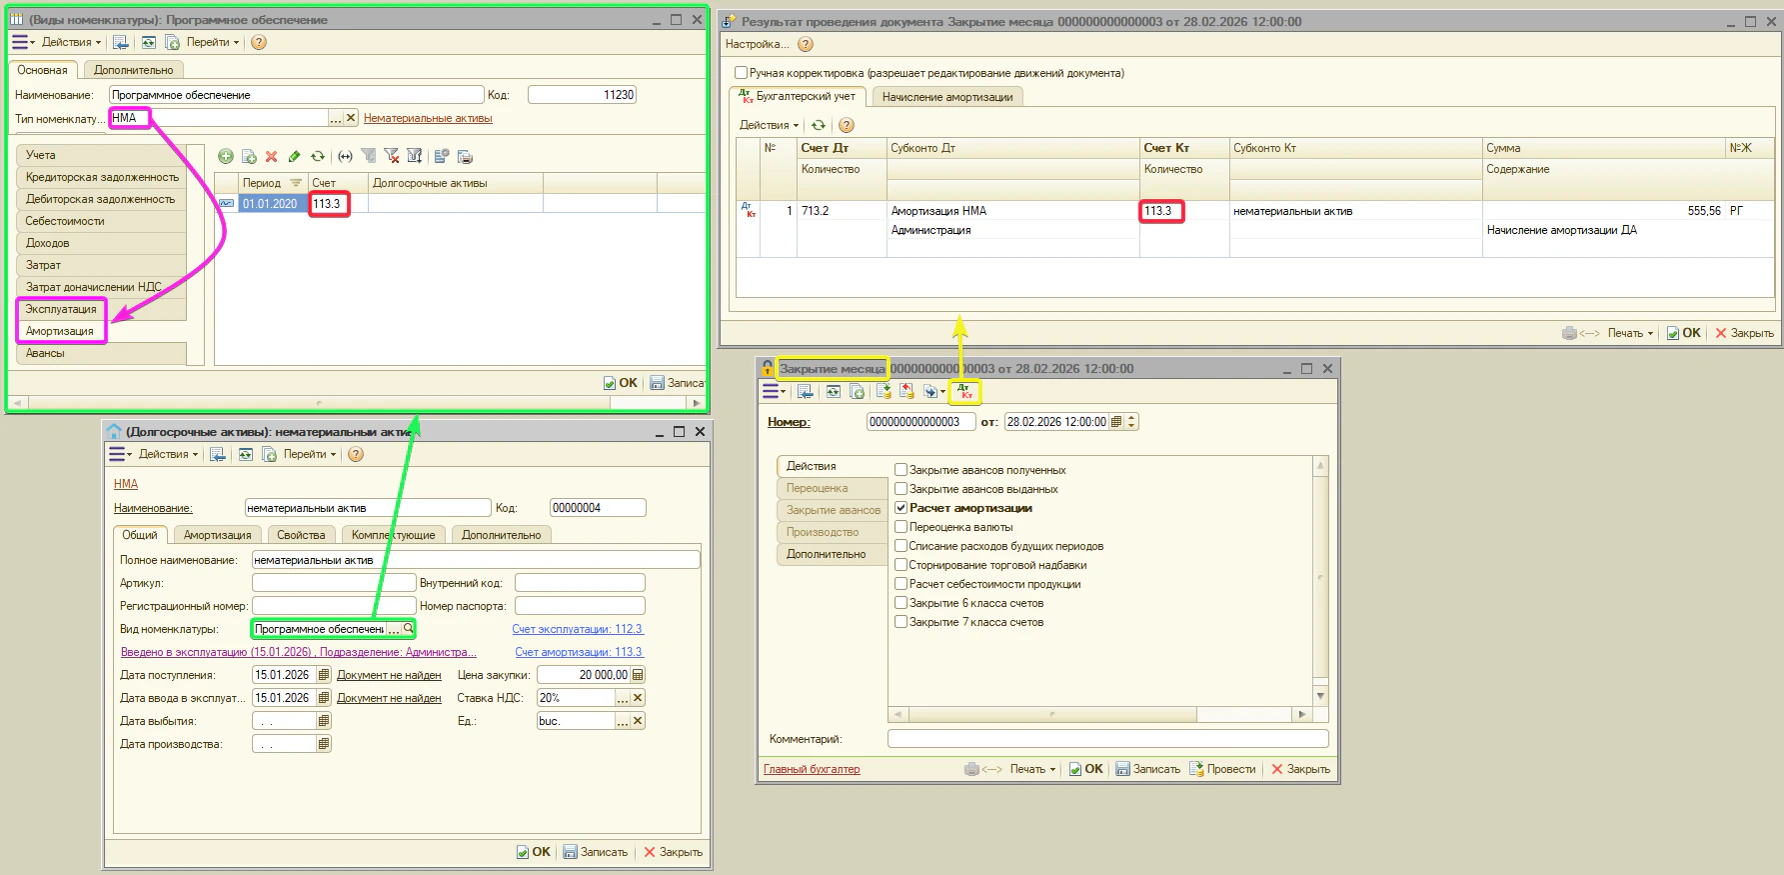
Начисление амортизации по НМА выполняется при проведении операции «Закрытие месяца».
Поэтому вид номенклатуры типа «НМА» содержит дополнительные настройки, которых нет у обычных товаров и материалов. В частности, появляются отдельные вкладки «Амортизация» и «Эксплуатация».
- Учёта — счёт учёта нематериального актива, ещё НЕ введённого в эксплуатацию. Типовое — 111. Применяется при «Поступлении ТМЦ», когда в строке «ДА» колонка «Введён в эксплуатацию» = «Нет»: объект приходуется как долгосрочный актив, не переданный в эксплуатацию. Документы: «Поступление ТМЦ», «Импорт ТМЦ».
Примечание. как только объект введён в эксплуатацию — в «Поступлении ТМЦ» колонка «Введён в эксплуатацию» = «Да» либо позже документом «Ввод в эксплуатацию ТМЦ» — учёт переходит на счёт с вкладки «Эксплуатация» (112.x), и все дальнейшие операции (реализация, списание) идут уже по нему.
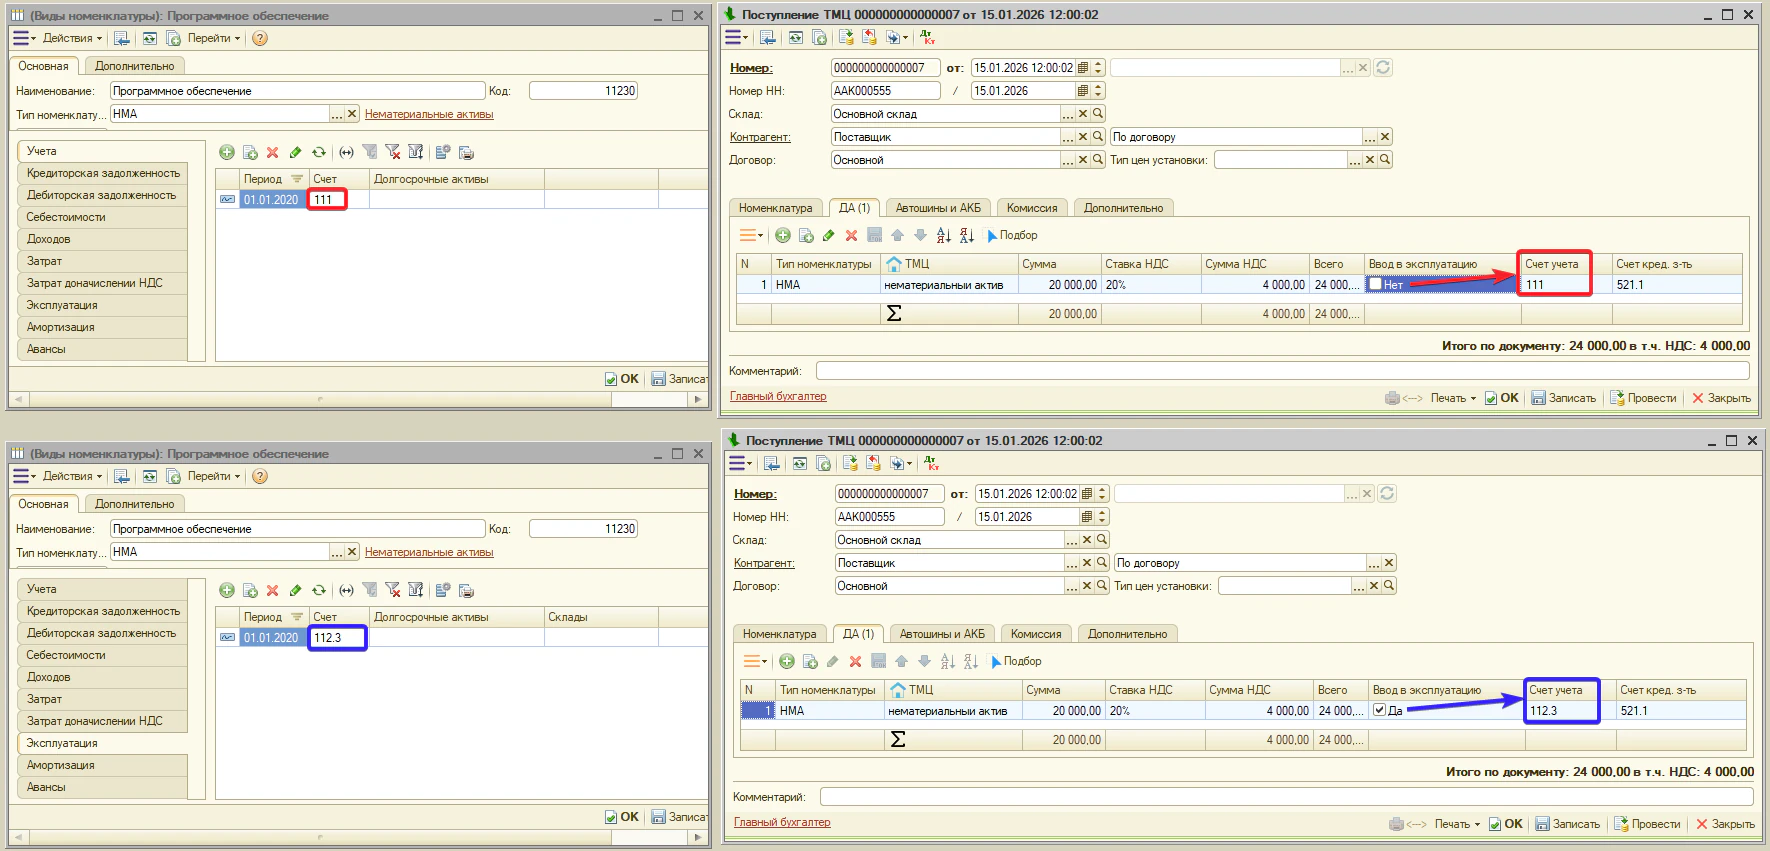
- Эксплуатация — счёт учёта нематериального актива, введённого в эксплуатацию. Типовое — 112.x. На него объект попадает при вводе в эксплуатацию (флажок «Введён в эксплуатацию» в «Поступлении ТМЦ» или документ «Ввод в эксплуатацию ТМЦ»), и по нему проходят все дальнейшие операции. Документы: «Ввод в эксплуатацию ТМЦ», «Поступление ТМЦ» (при вводе в эксплуатацию сразу), «Реализация ТМЦ», «Списание ТМЦ», «Инвентаризационная опись».
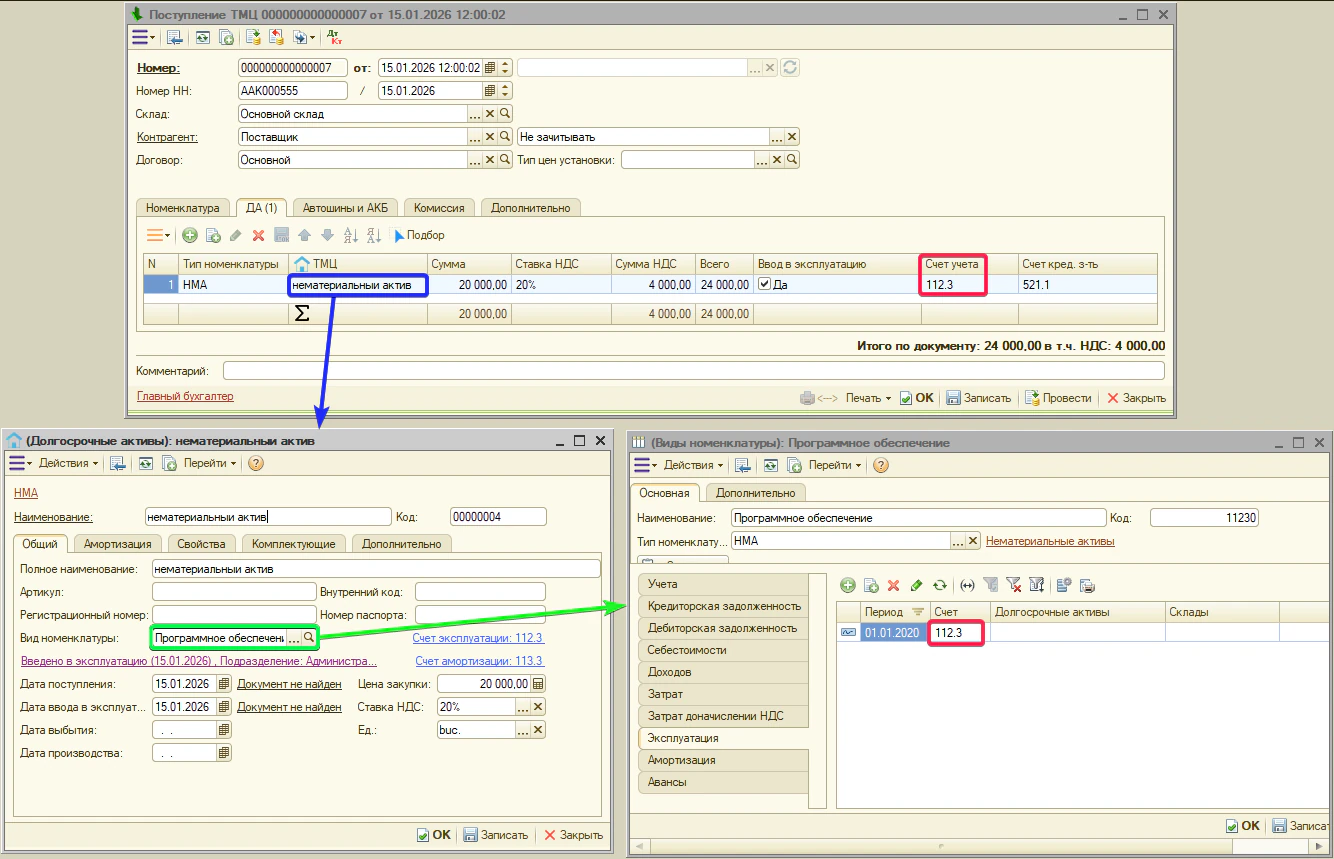
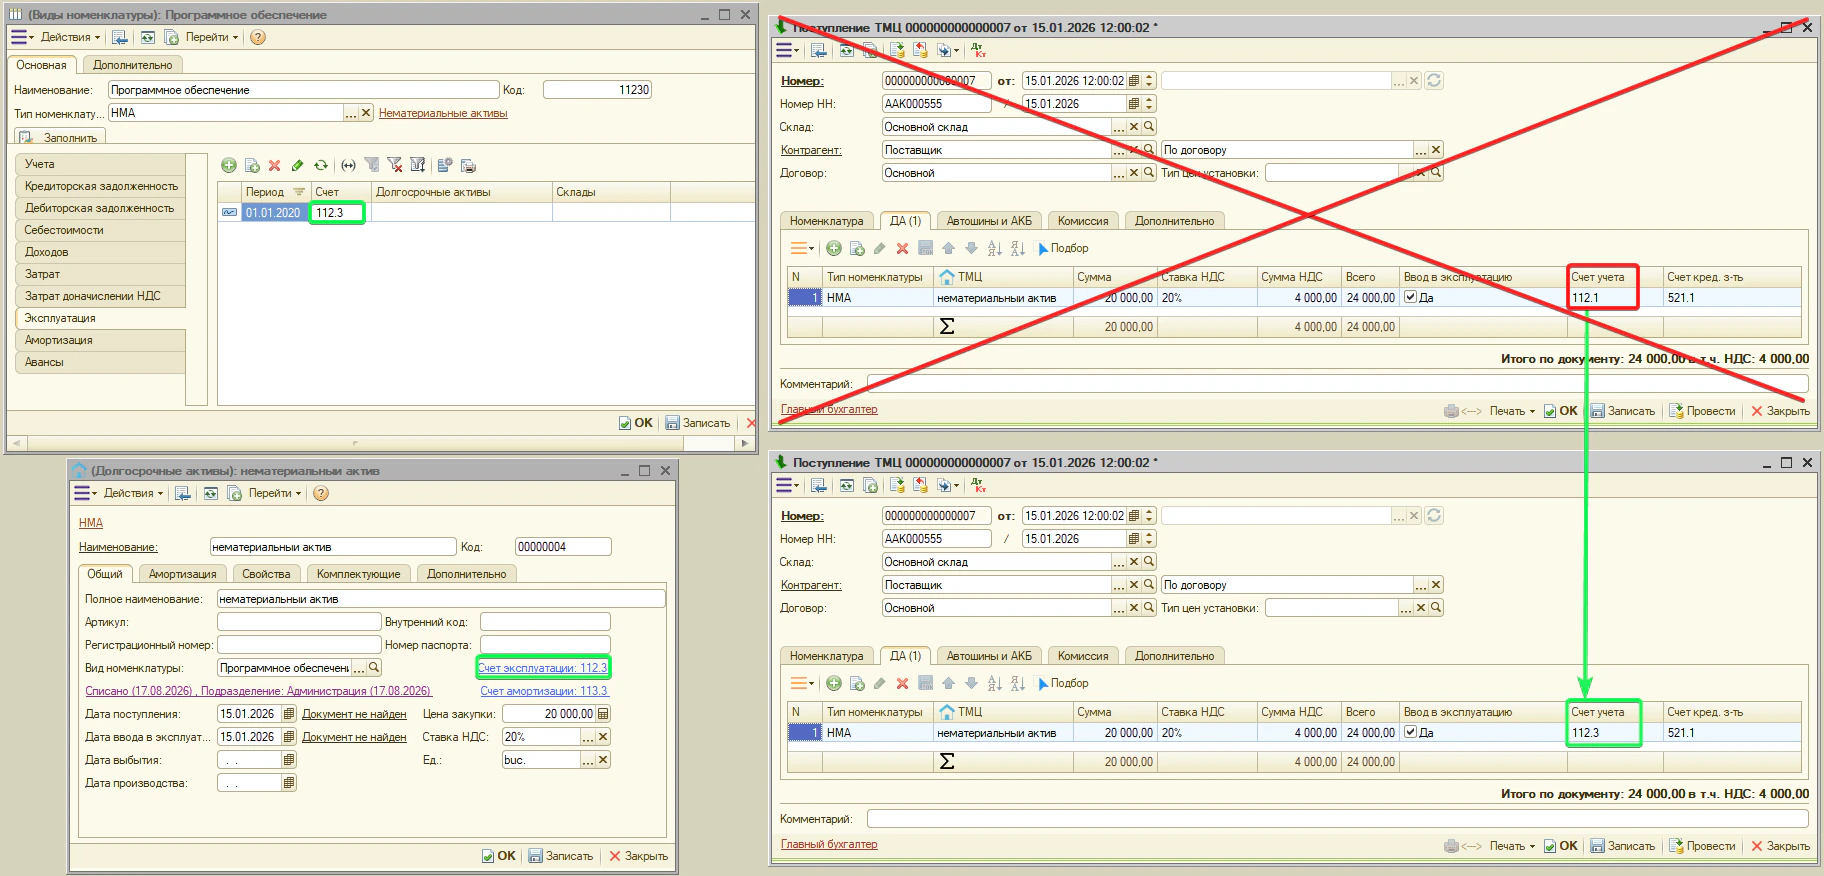
Внимание. счёт учёта берётся из «Вида номенклатуры» и записывается в колонку «Счёт учёта» документа в момент добавления строки. Если после этого изменить вид номенклатуры в справочнике, ранее созданные документы автоматически не пересчитываются — в них сохраняется прежний счёт учёта, как в табличной части, так и в сформированных проводках.
Пример: нематериальный актив был создан с ошибочным видом номенклатуры, в котором указан счёт 112.1. По нему уже был проведён документ «Поступление ТМЦ». После этого вид номенклатуры исправили, и для него стал использоваться правильный счёт 112.3. В результате старый документ «Поступление ТМЦ» продолжит содержать счёт 112.1, тогда как карточка нематериального актива уже будет связана с видом, использующим счёт 112.3. Такое несоответствие может привести к тому, что один и тот же нематериальный актив будет учитываться на разных субсчетах, в том числе при начислении износа в операции «Закрытие месяца», что исказит бухгалтерский учёт.
Что делать: после изменения вида номенклатуры проверьте все ранее созданные документы по этому нематериальному активу. В каждом документе приведите значение в колонке «Счёт учёта» в соответствие с новым видом: измените счёт вручную или повторно выберите долгосрочный актив в строке документа. После этого документ необходимо перепровести.
Если по этому нематериальному активу уже выполнялось начисление износа операцией «Закрытие месяца», соответствующие документы также необходимо перепровести, чтобы проводки были сформированы по правильному субсчёту.
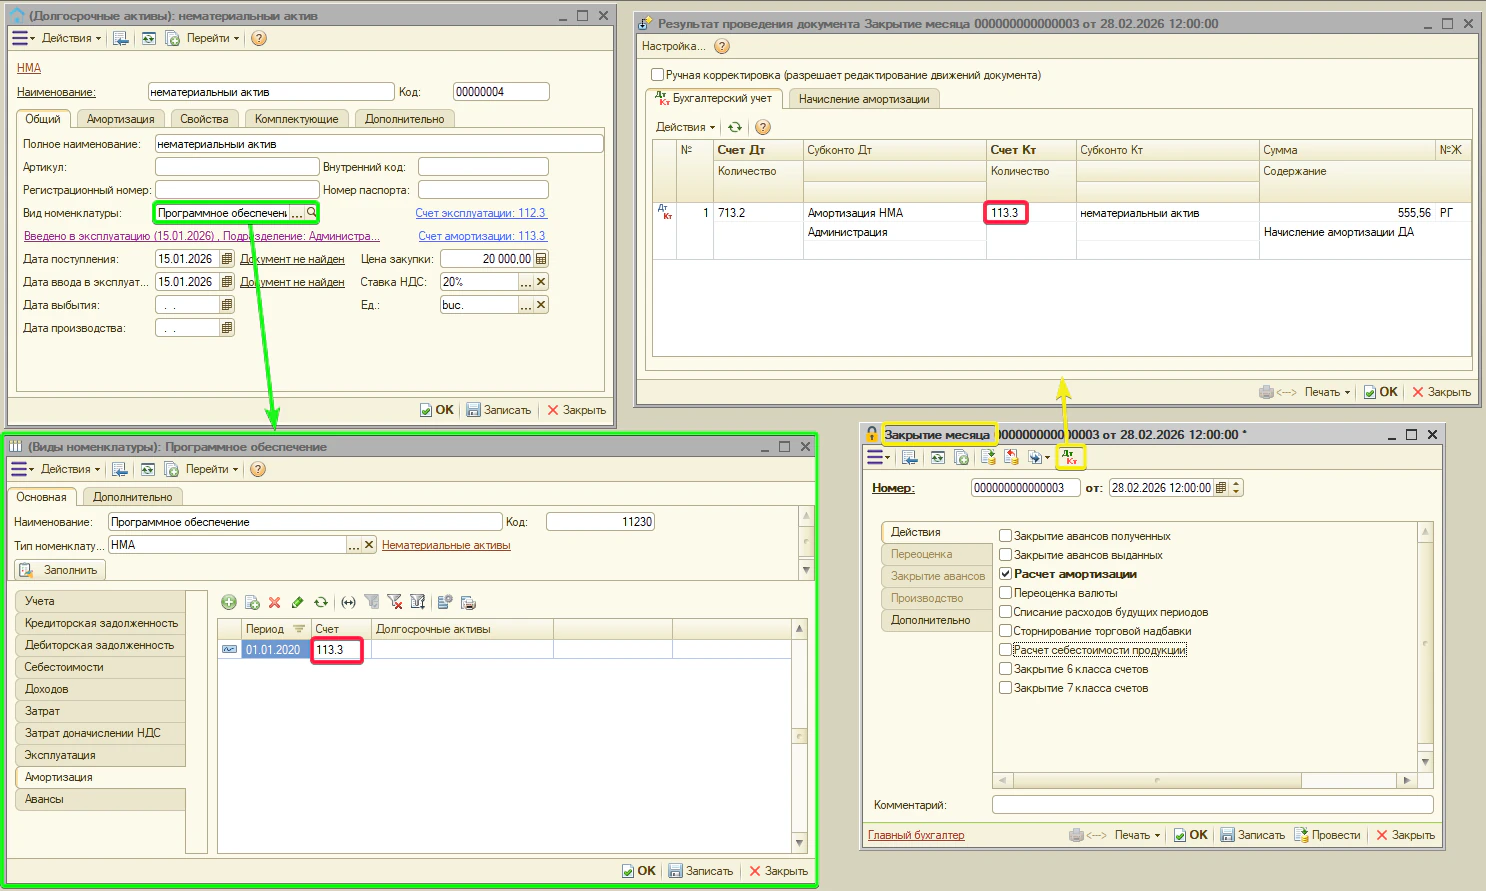
- Амортизация — счёт амортизации НМА. Типовое — 113.x. Документы: «Закрытие месяца» (ежемесячное начисление износа), «Реализация ТМЦ», «Списание ТМЦ».
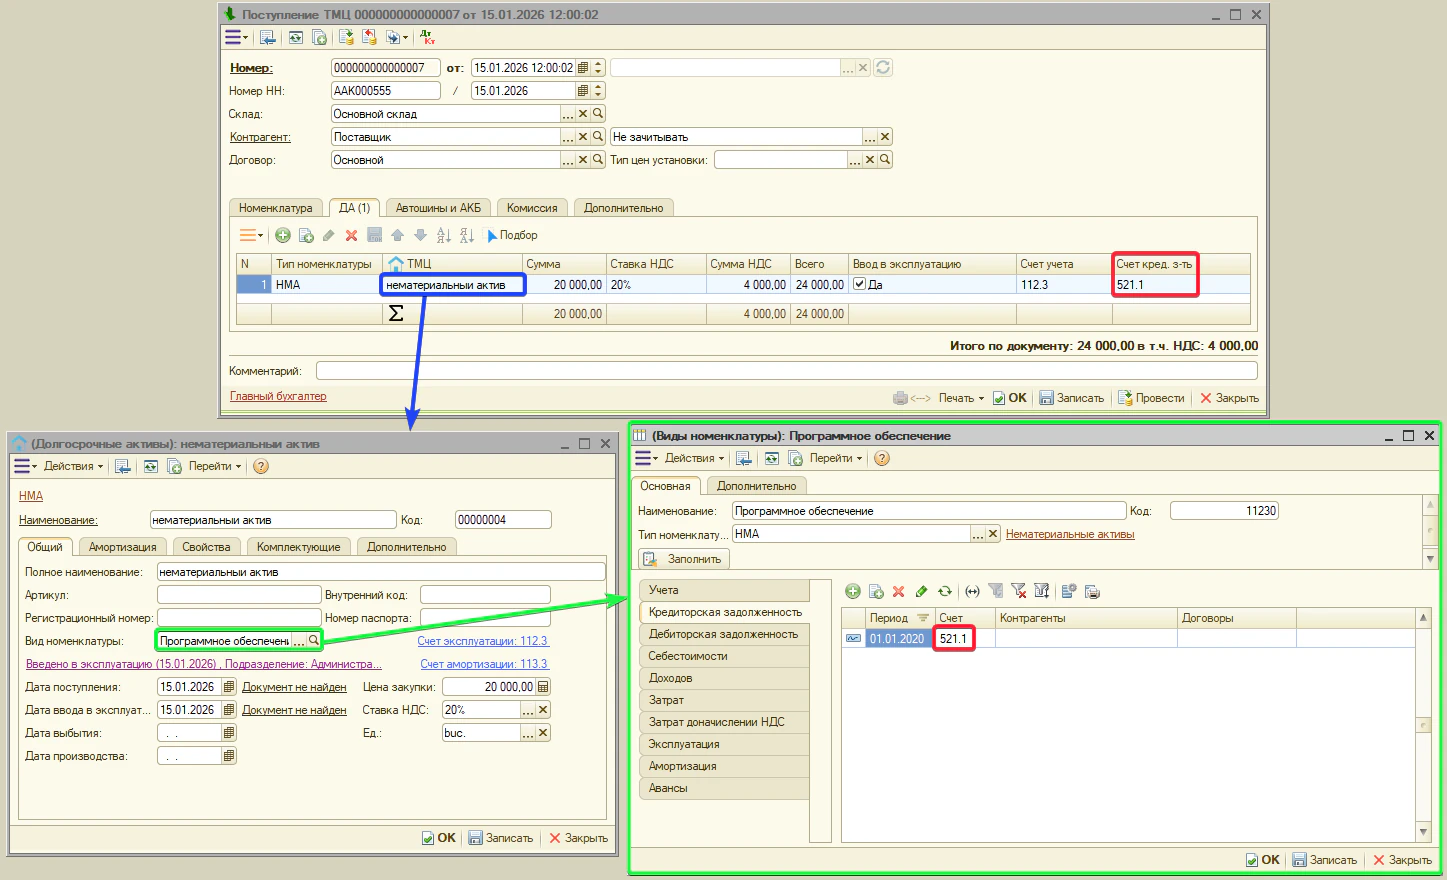
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ».
Примечание. для документа «Импорт ТМЦ» (импорт нематериальных активов) счёт кредиторской задолженности не используется из этой вкладки.
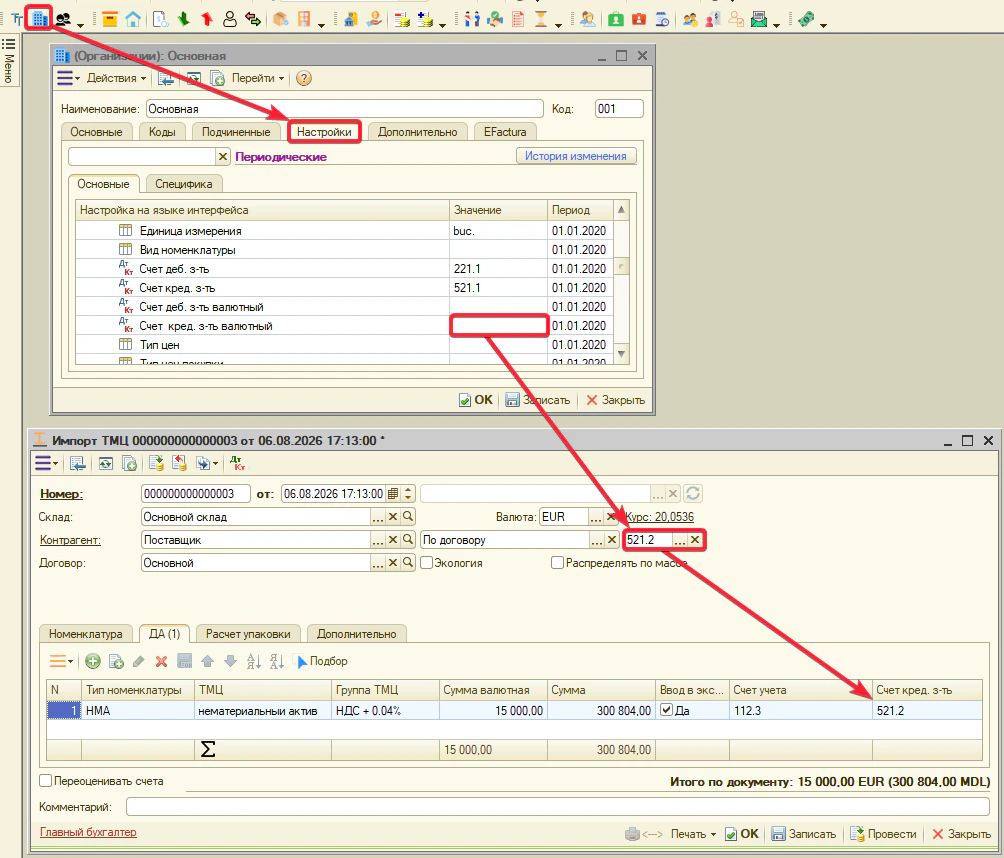
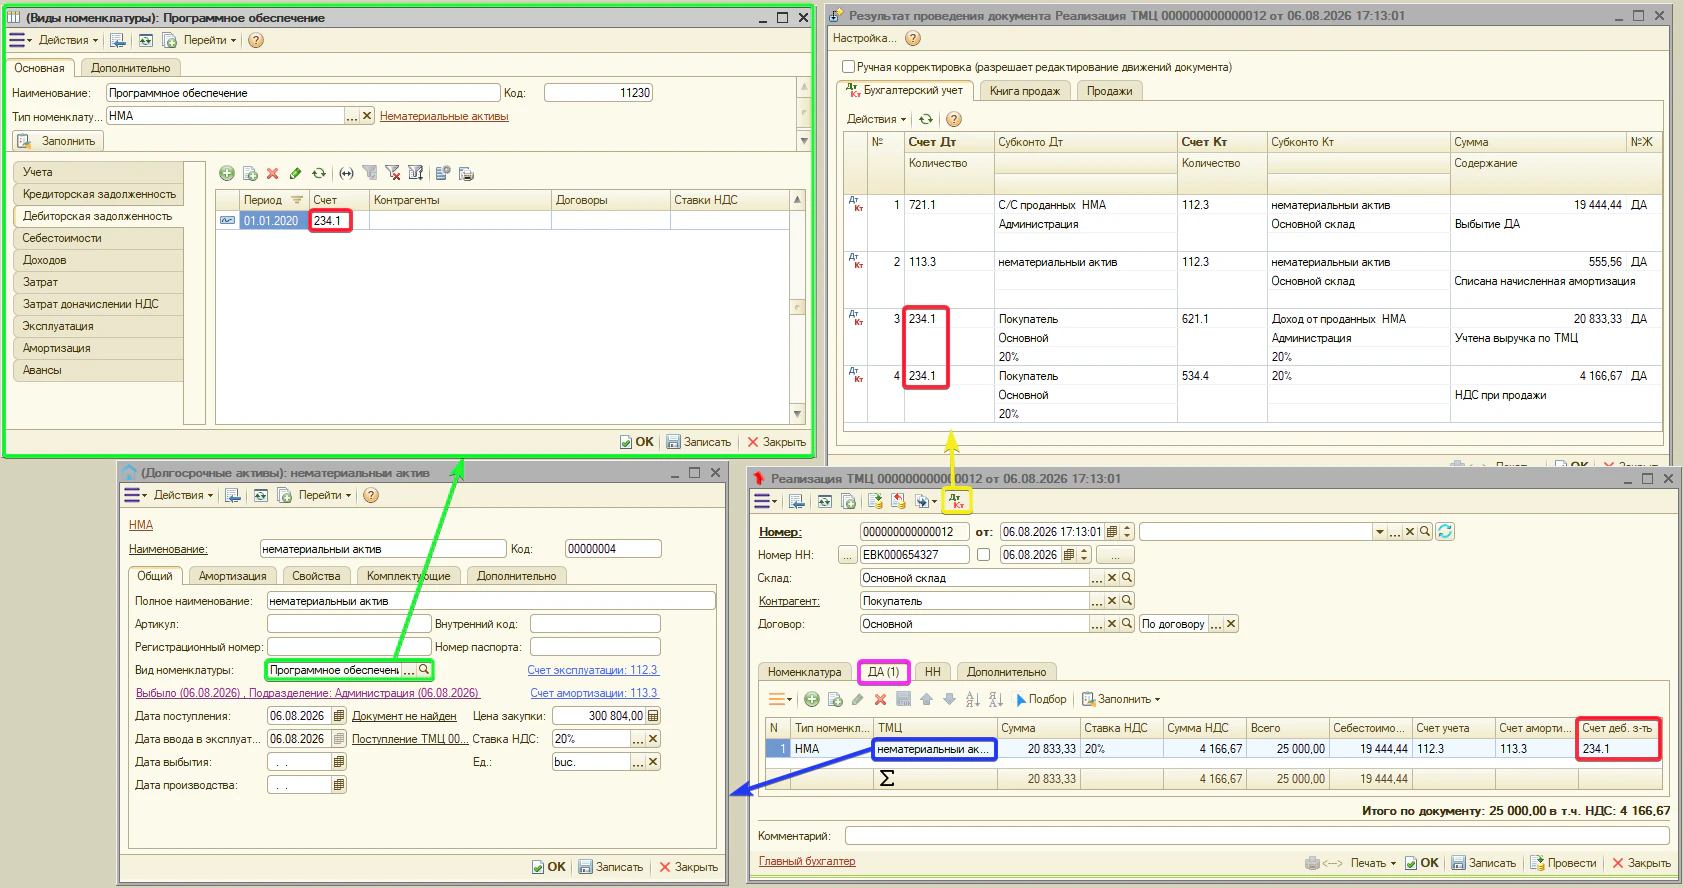
- Дебиторская задолженность — счёт покупателя. Типовое — 234.1. Документы: «Реализация ТМЦ».
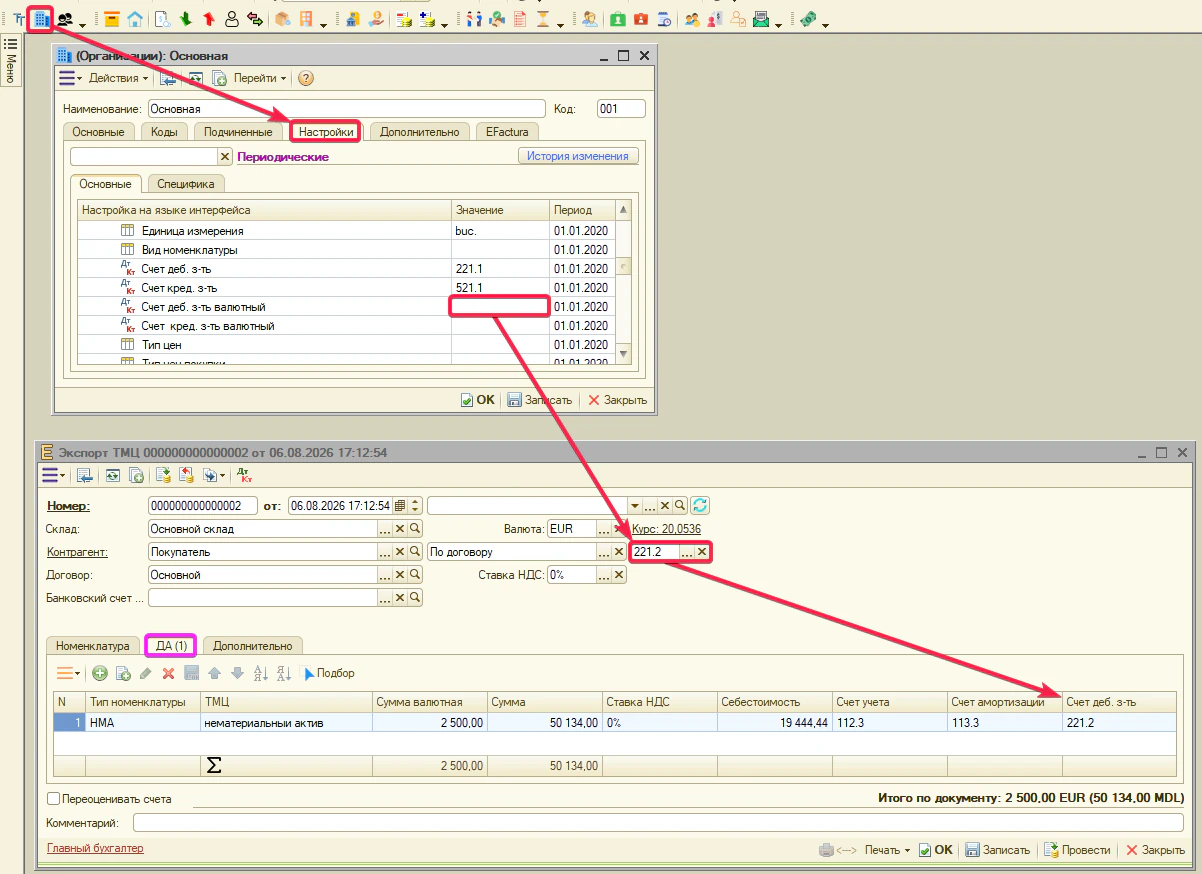
Примечание. для документа «Экспорт ТМЦ» (экспорт нематериальных активов) счёт дебиторской задолженности не используется из этой вкладки.
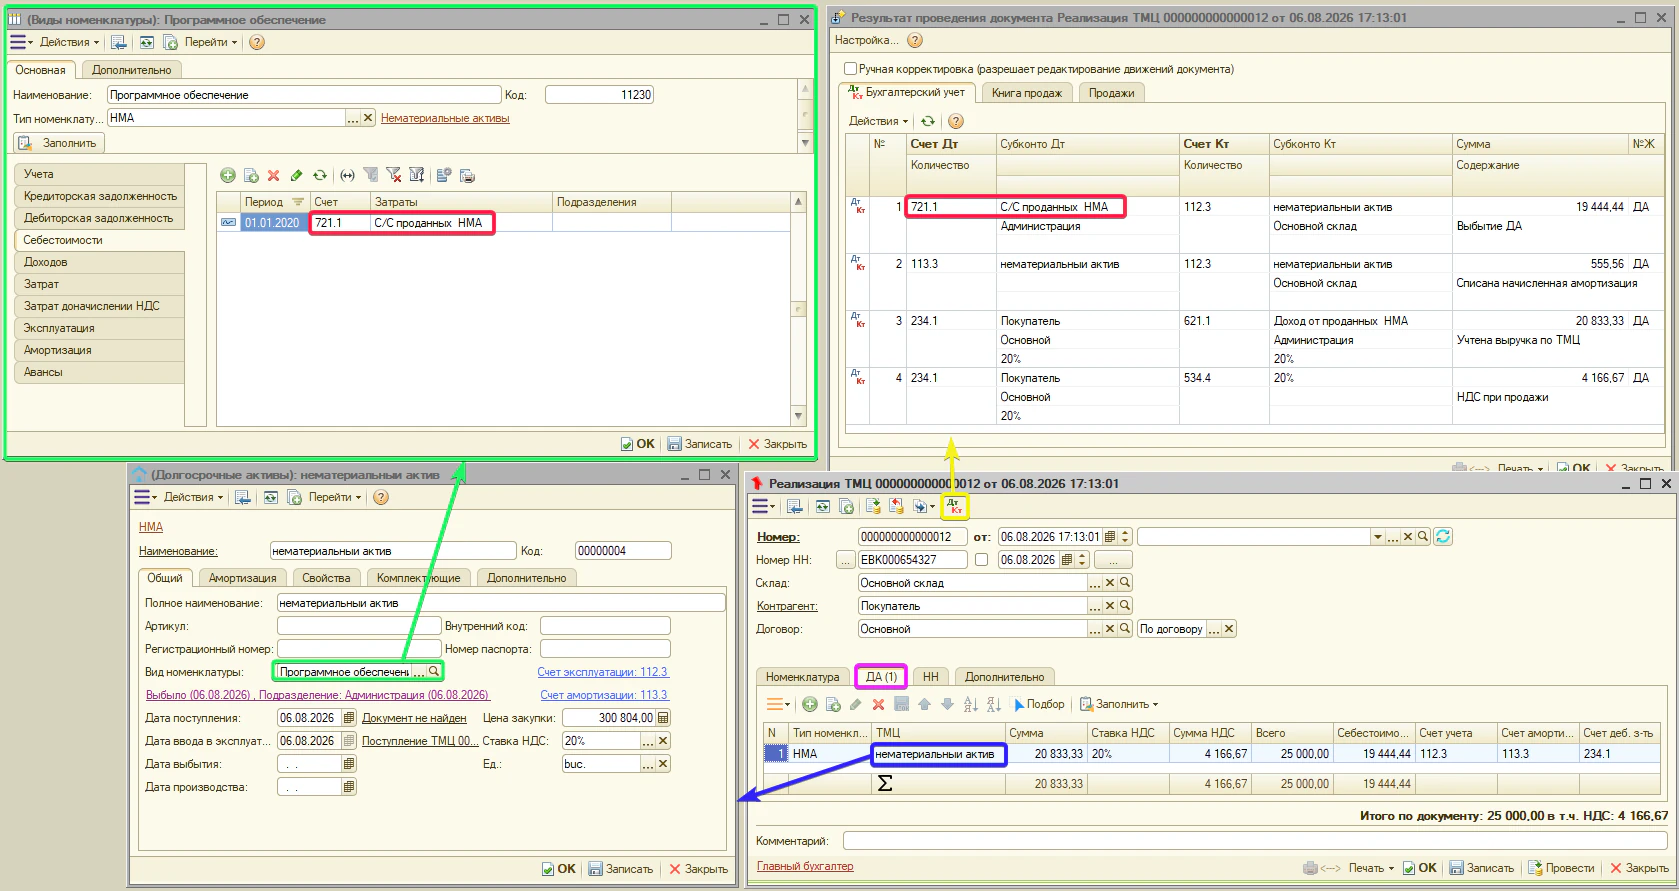
- Себестоимости — счёт списания остаточной стоимости. Документы: «Реализация ТМЦ».
Примечание. сам счёт себестоимости отдельной колонкой в документах не редактируется — программа подставляет его в проводку автоматически. Но у счёта есть аналитика — Субконто 1 (иногда 2 и 3). Заполните Субконто 1 прямо на этой вкладке вида: тогда стоимость спишется сразу в нужном разрезе. Если оставить субконто пустым, в проводке появится пустая аналитика <...>.
- Доходов — счёт дохода от продажи НМА. Документы: «Реализация ТМЦ».
Примечание. счёт доходов также подставляется в проводку автоматически, и у него тоже есть аналитика — Субконто 1. Заполните Субконто 1 на этой вкладке вида: без него доход отразится без аналитики <...>.
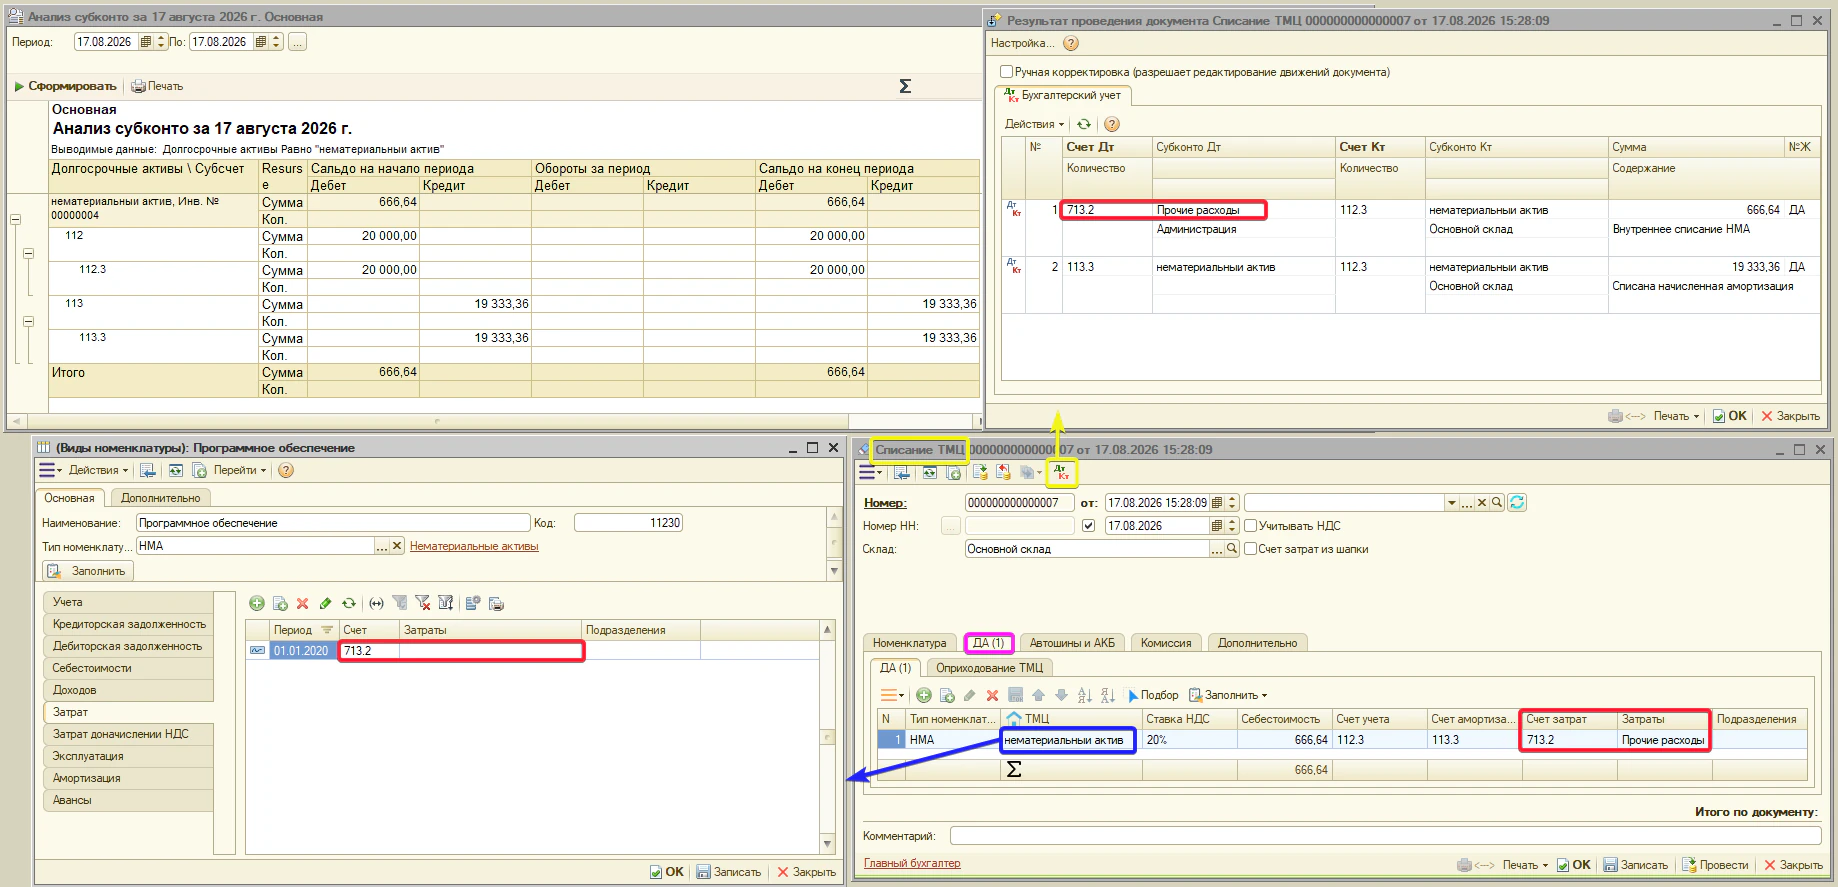
- Затрат — счёт затрат. Документы: «Списание ТМЦ».
Примечание. здесь указывается счёт затрат, который программа подставляет по умолчанию. При необходимости его можно изменить прямо в документе «Списание ТМЦ» для отдельной строки, не изменяя сам «Вид номенклатуры».
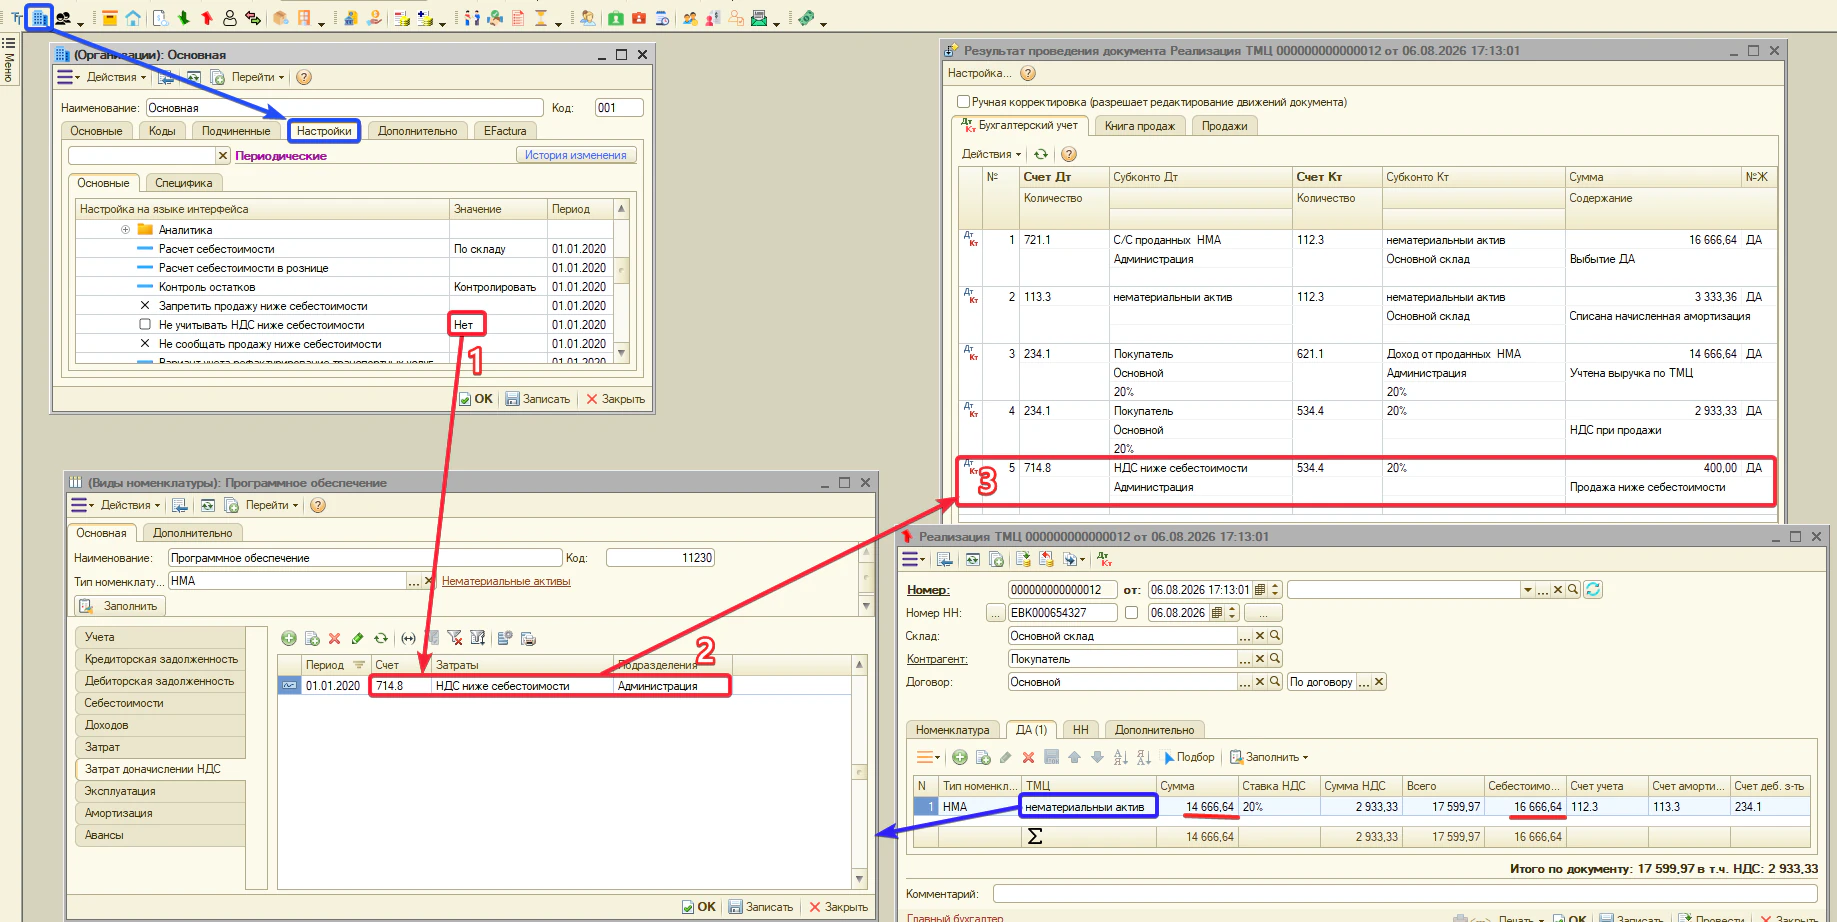
- Затрат доначисления НДС — счёт затрат, на который относится сумма доначисленного НДС, если реализация осуществляется по цене ниже себестоимости. Используется документом «Реализация ТМЦ».
Примечание. эту вкладку обязательно заполнить, если в настройке «Настройки → Учётная политика → Себестоимость и аналитика → Не учитывать НДС ниже себестоимости» установлено значение «Нет» (или параметр не задан). В этом случае при продаже ниже себестоимости программа автоматически доначисляет НДС на сумму разницы и относит его на счёт, указанный на этой вкладке. Если для параметра «Не учитывать НДС ниже себестоимости» установлено значение «Да», доначисление НДС не выполняется, поэтому данный счёт не используется.
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
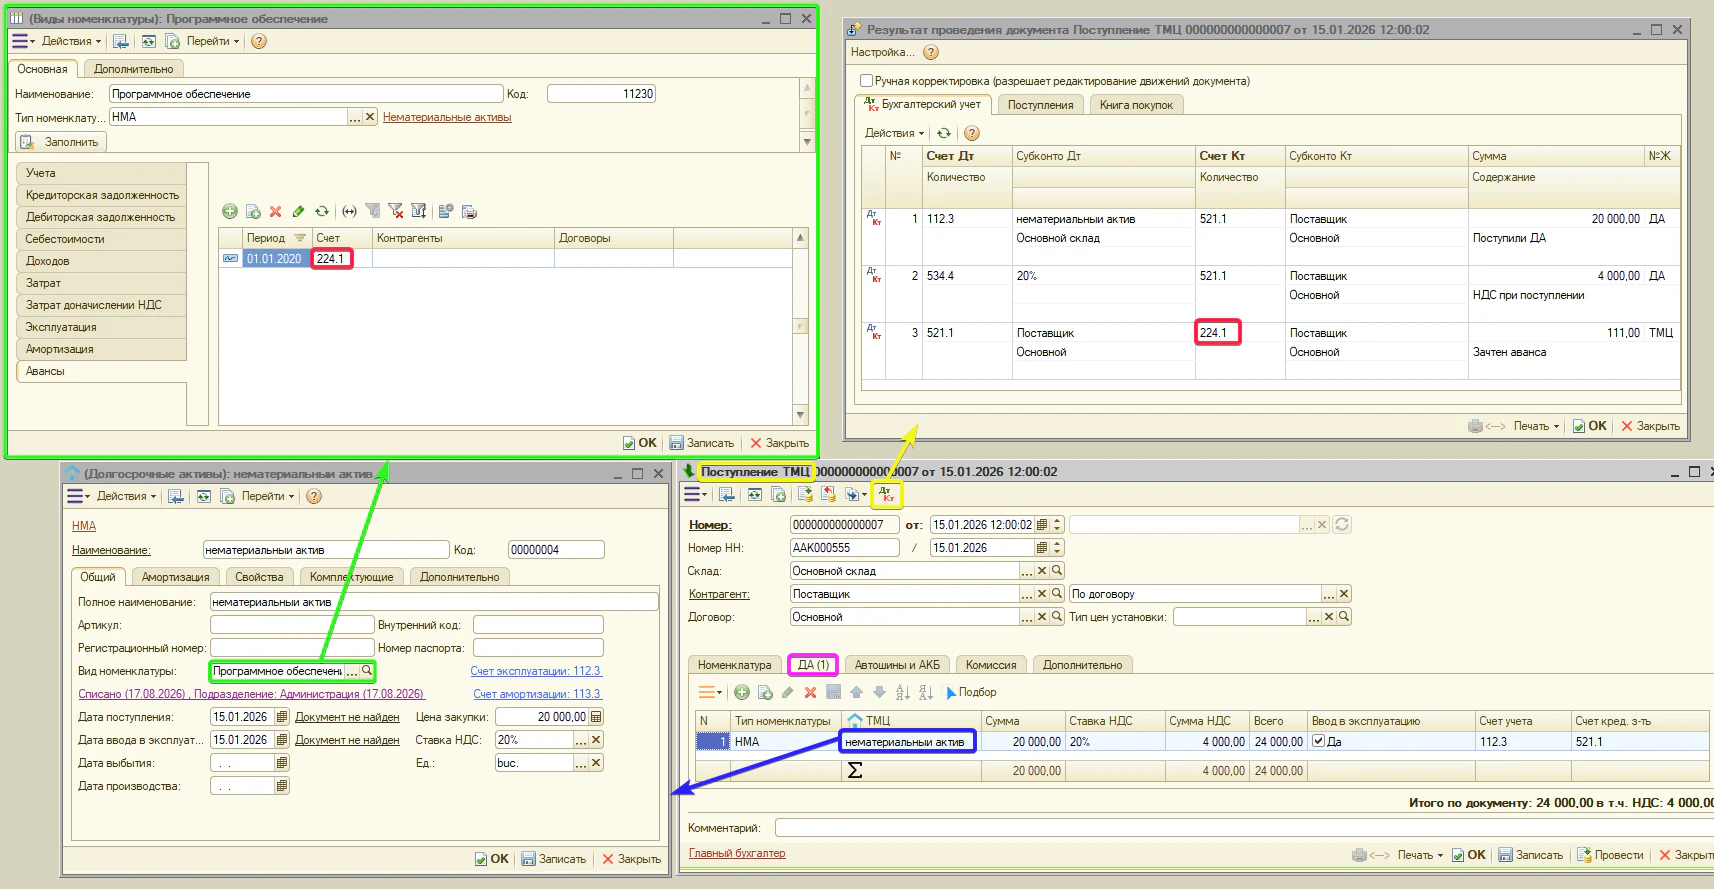
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для НМА это 224.11.
Тип номенклатуры: РБП (расходы будущих периодов)
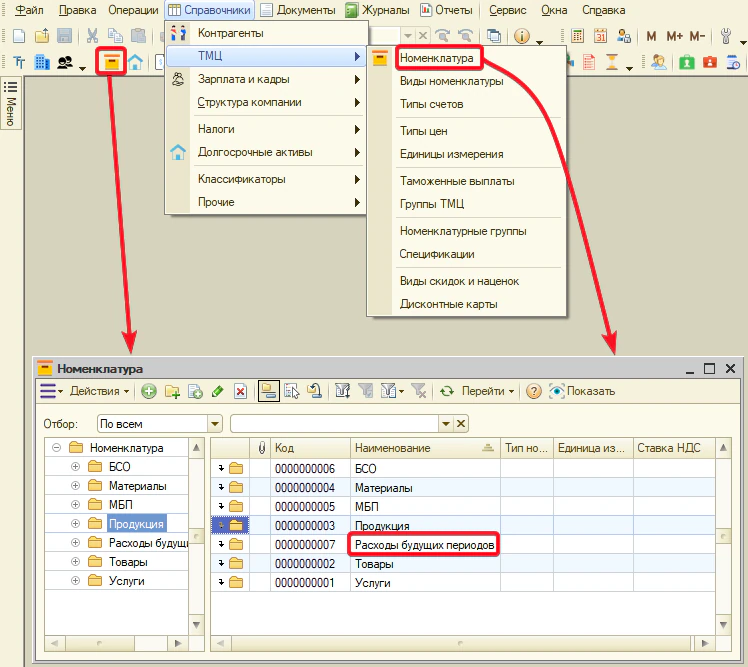
«РБП» — тип номенклатуры для учёта расходов будущих периодов: затрат, которые списываются на расходы не сразу, а равномерно в течение нескольких месяцев. РБП заводится в справочнике «Номенклатура».
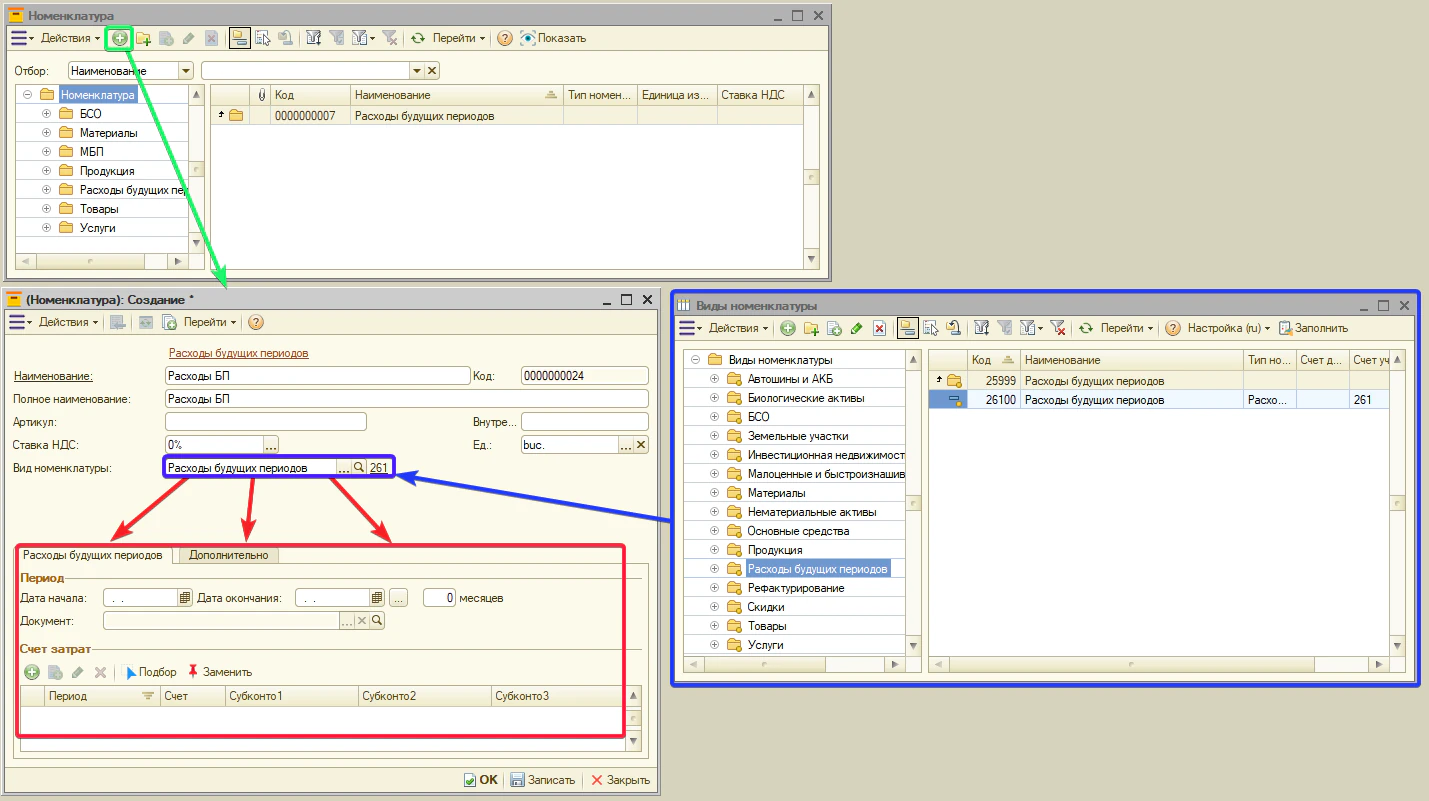
При выборе вида номенклатуры с типом «РБП» в карточке номенклатуры открывается отдельная вкладка «Расходы будущих периодов» с реквизитами для настройки списания расхода по месяцам — само списание в дальнейшем выполняет документ «Закрытие месяца». Задаются:
- «Дата начала» и «Дата окончания» — период, на который распределяется расход;
- «Количество месяцев» — рассчитывается автоматически по датам;
- «Счёт затрат» — счёт, на который ежемесячно относится часть расхода.
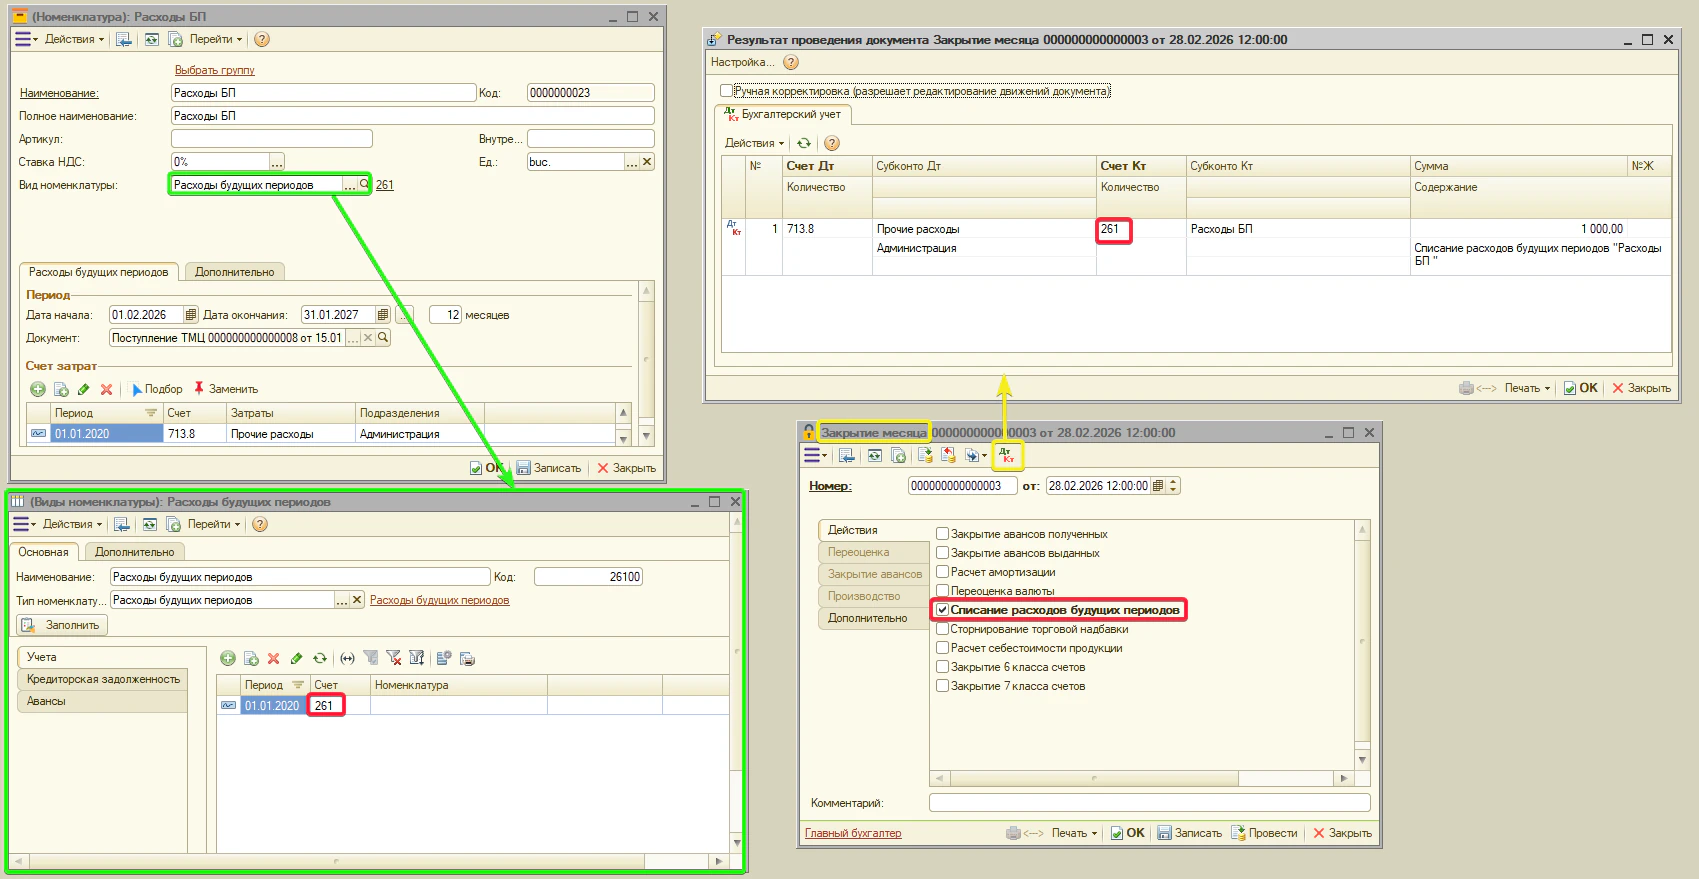
- Учёта — счёт учёта РБП. Колонка «Счёт учёта». Типовое — 261. Документы: «Поступление ТМЦ»; ежемесячное списание — «Закрытие месяца».
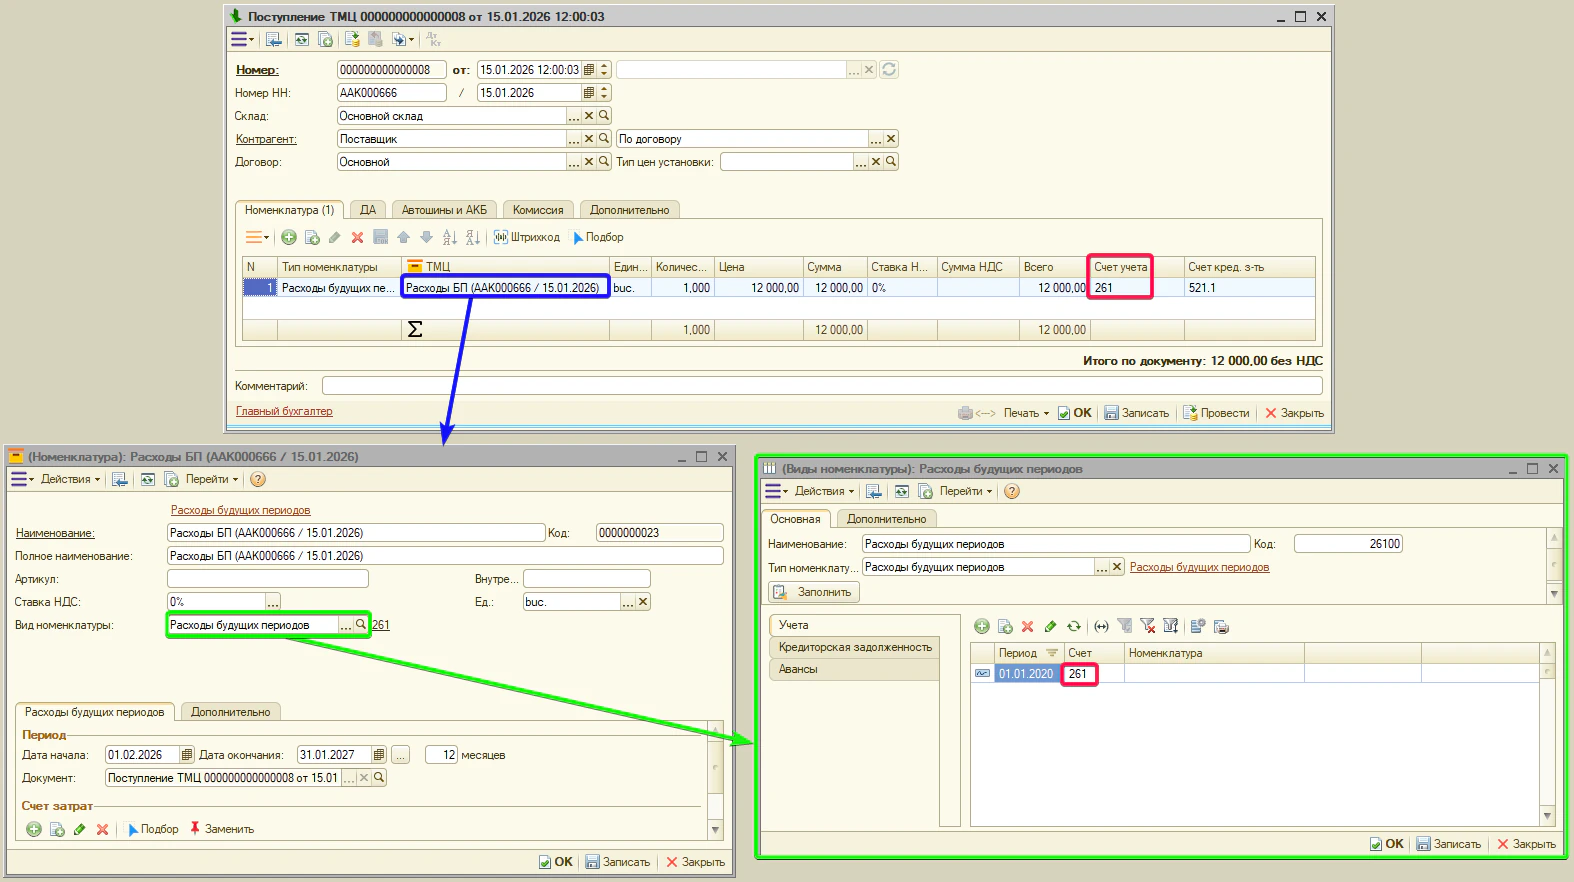
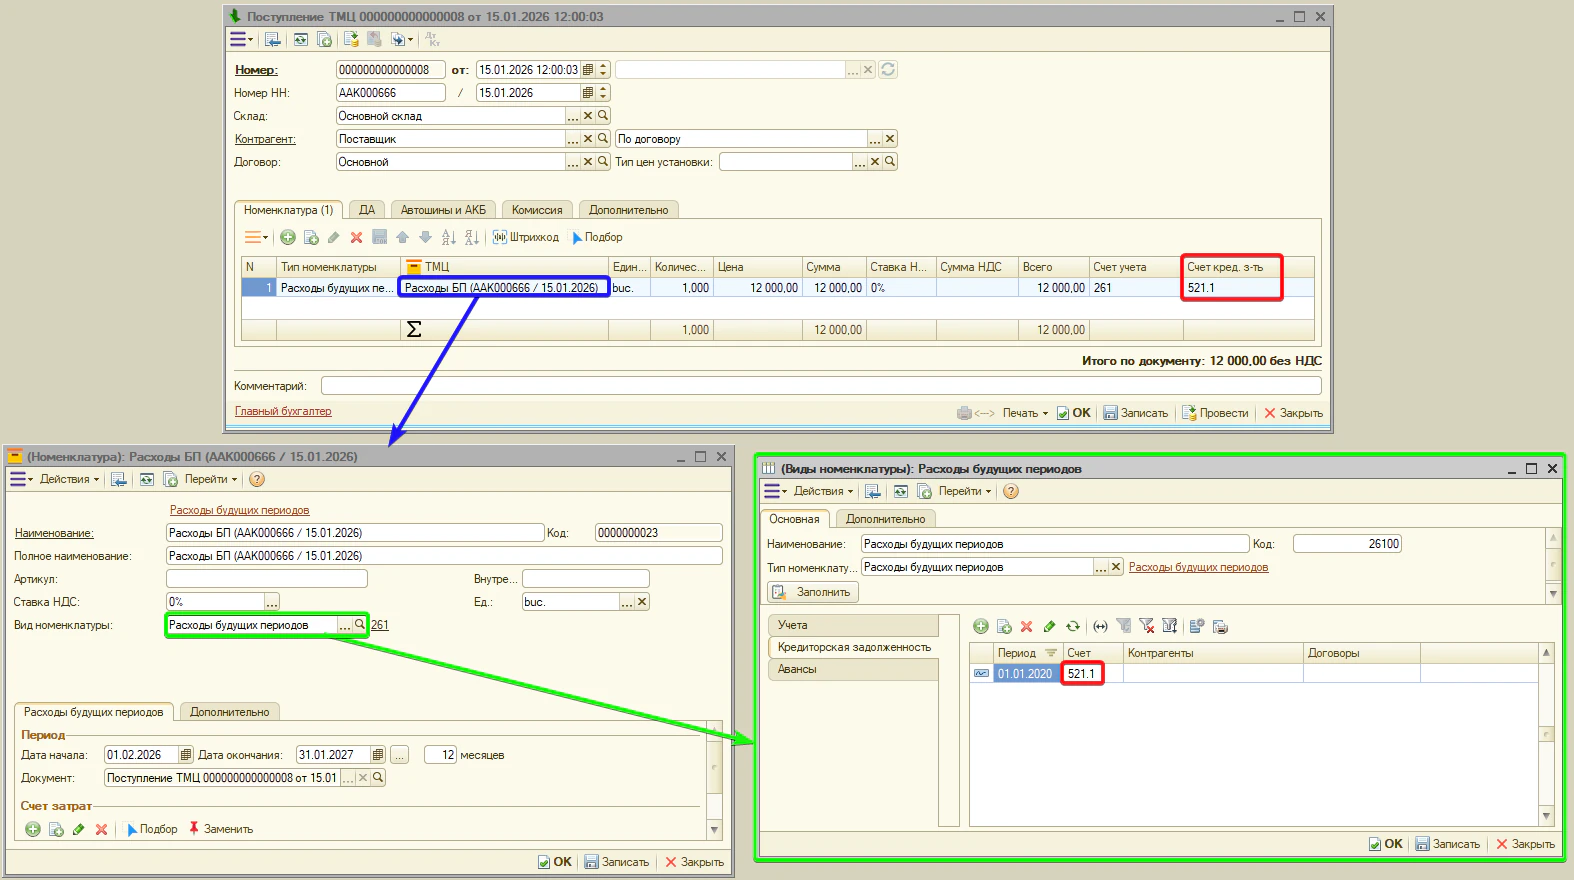
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ».
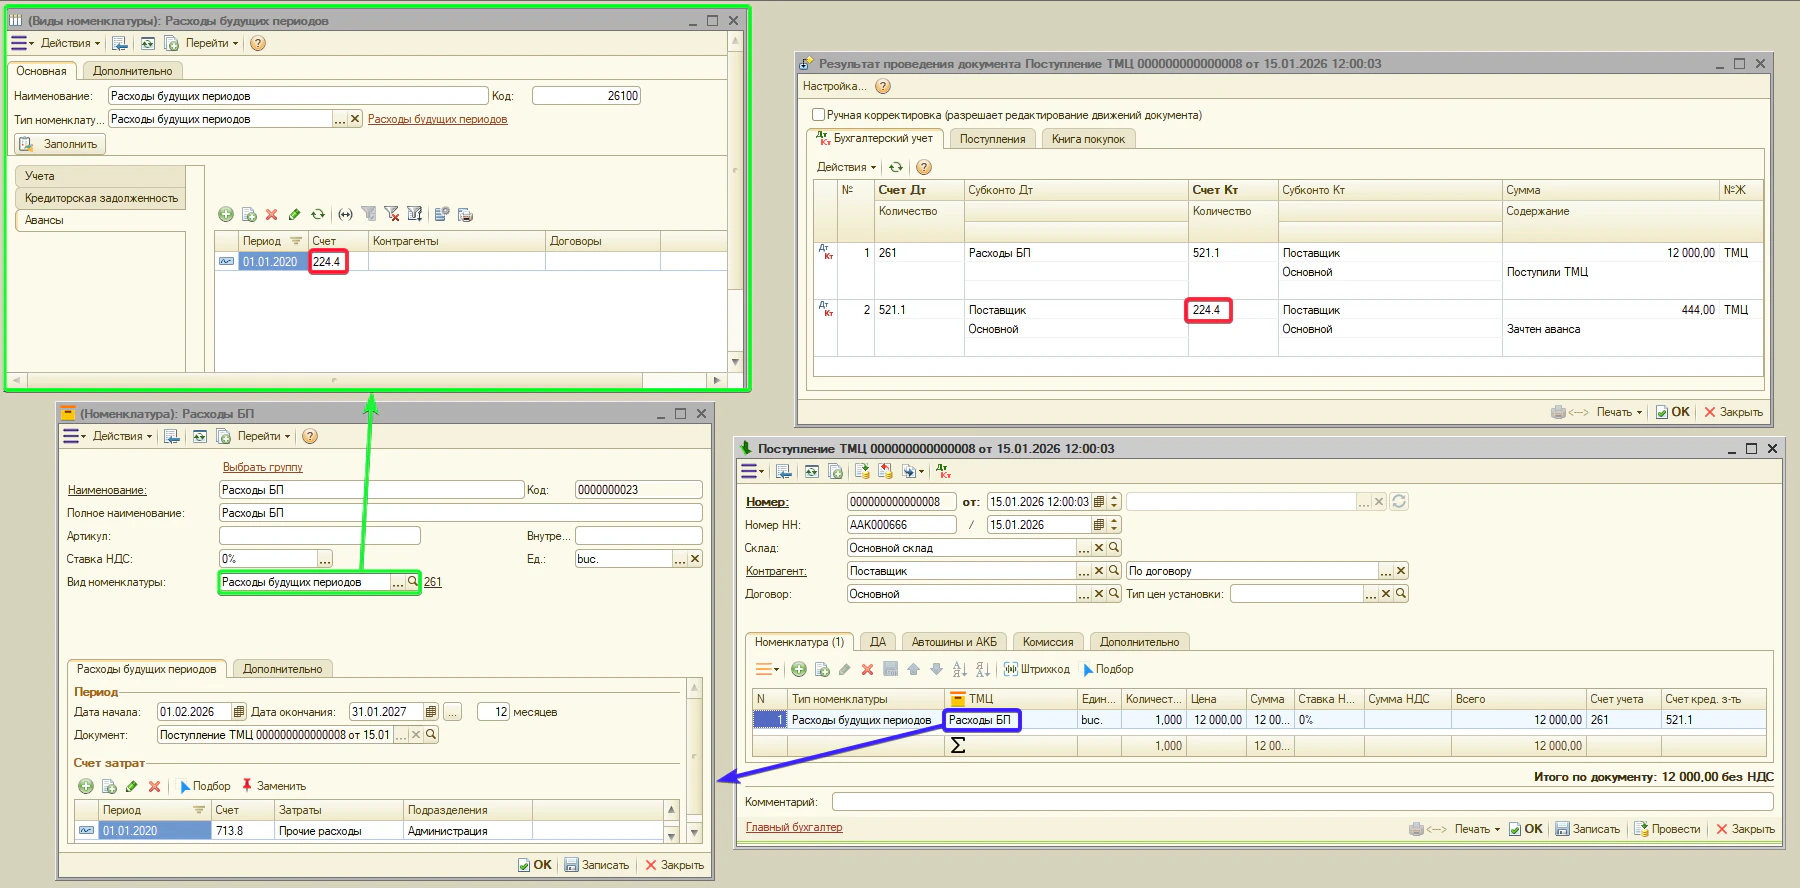
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
Тип номенклатуры: Рефактурирование
«Рефактурирование» — это возмещение другой организацией расходов на услуги, которые были приобретены одним лицом, но фактически относятся к другому. То есть предприятие оплачивает поставщику расходы, которые должен нести другой контрагент, а затем перевыставляет их этому контрагенту для возмещения.
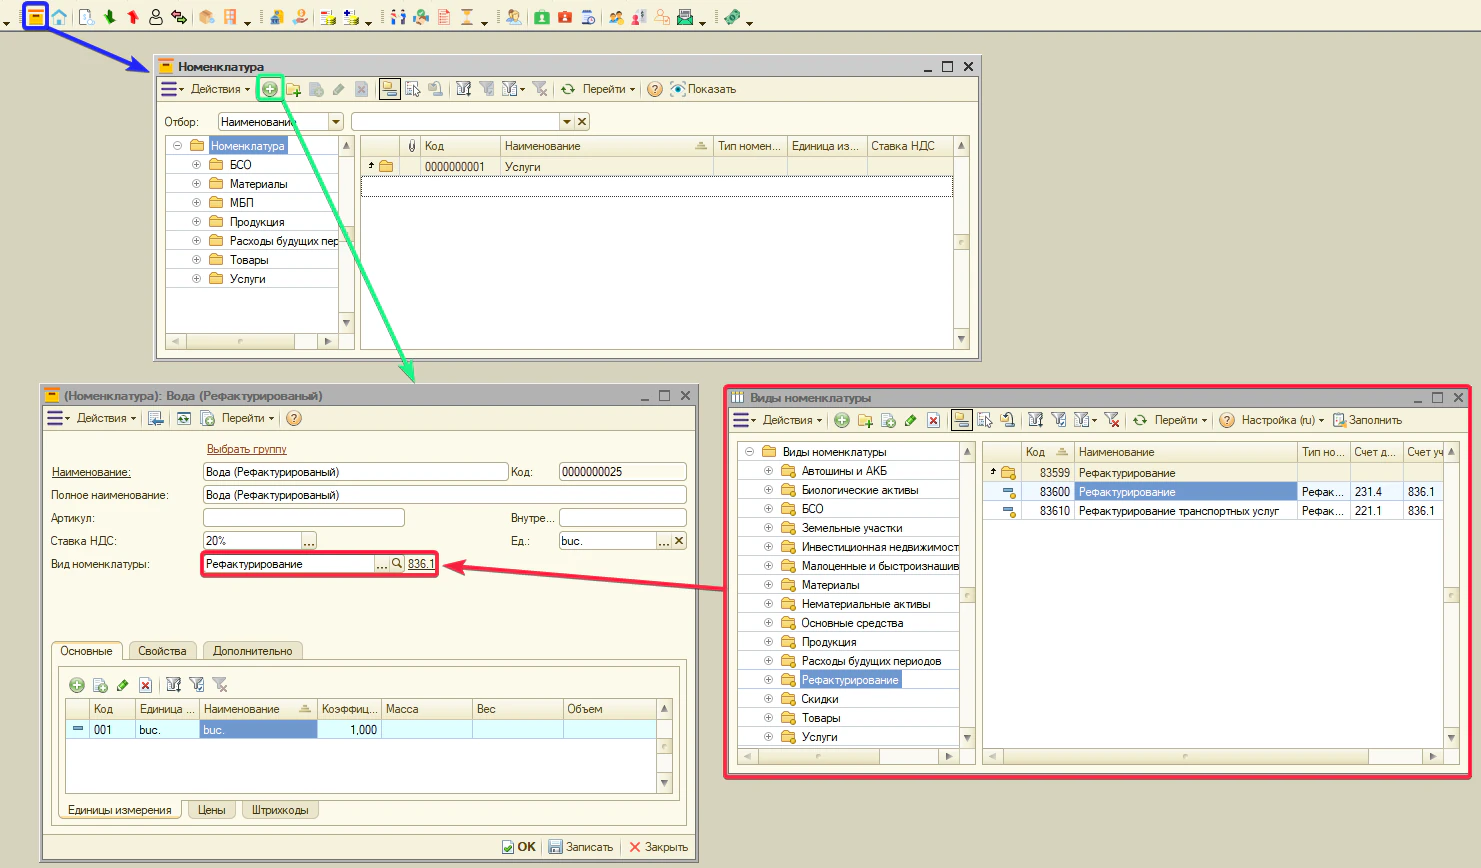
Поскольку это не собственные доходы и расходы предприятия, рефактурируемые суммы проходят через отдельный транзитный счёт (836), минуя счета доходов и себестоимости.
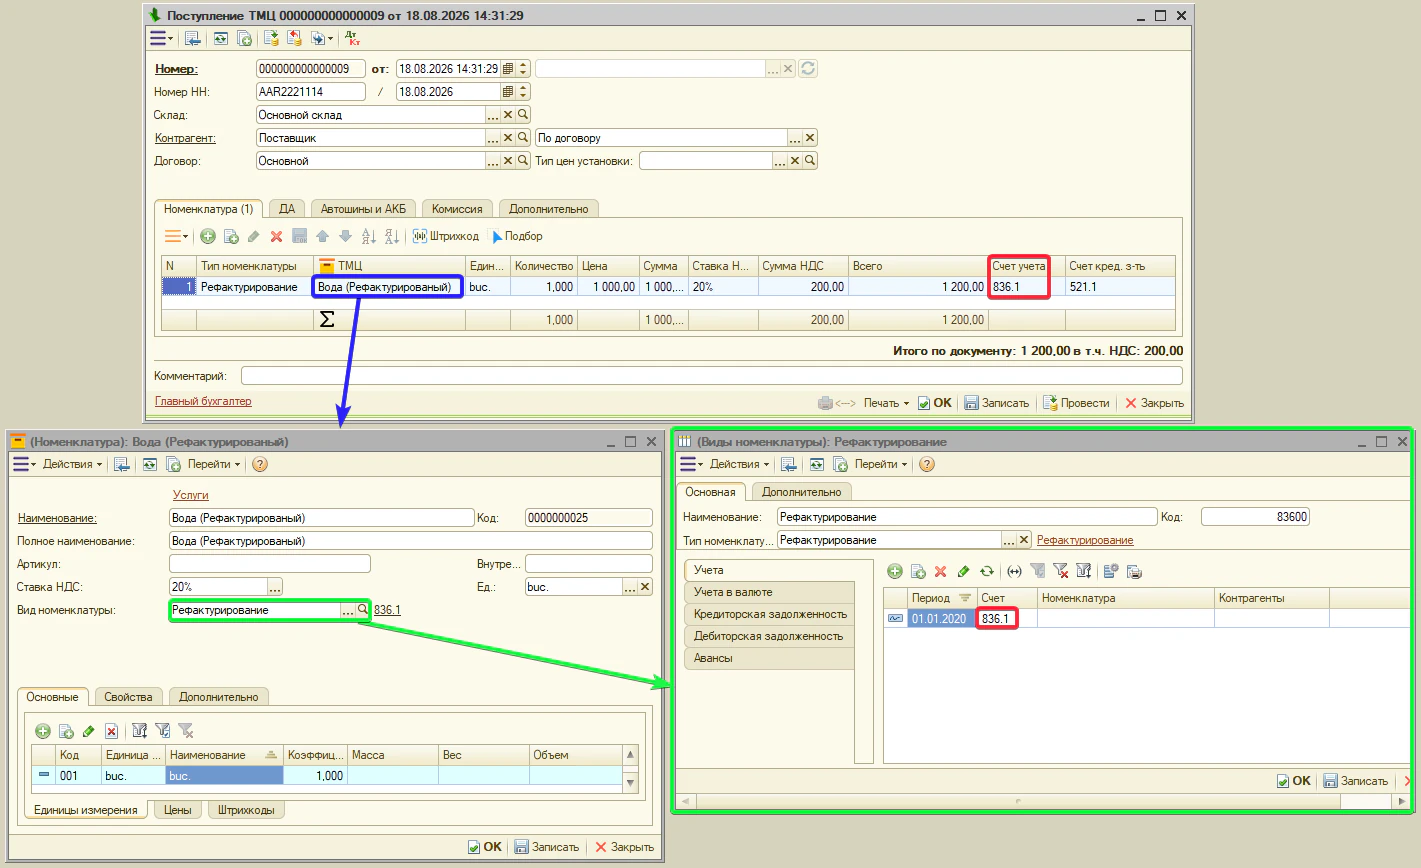
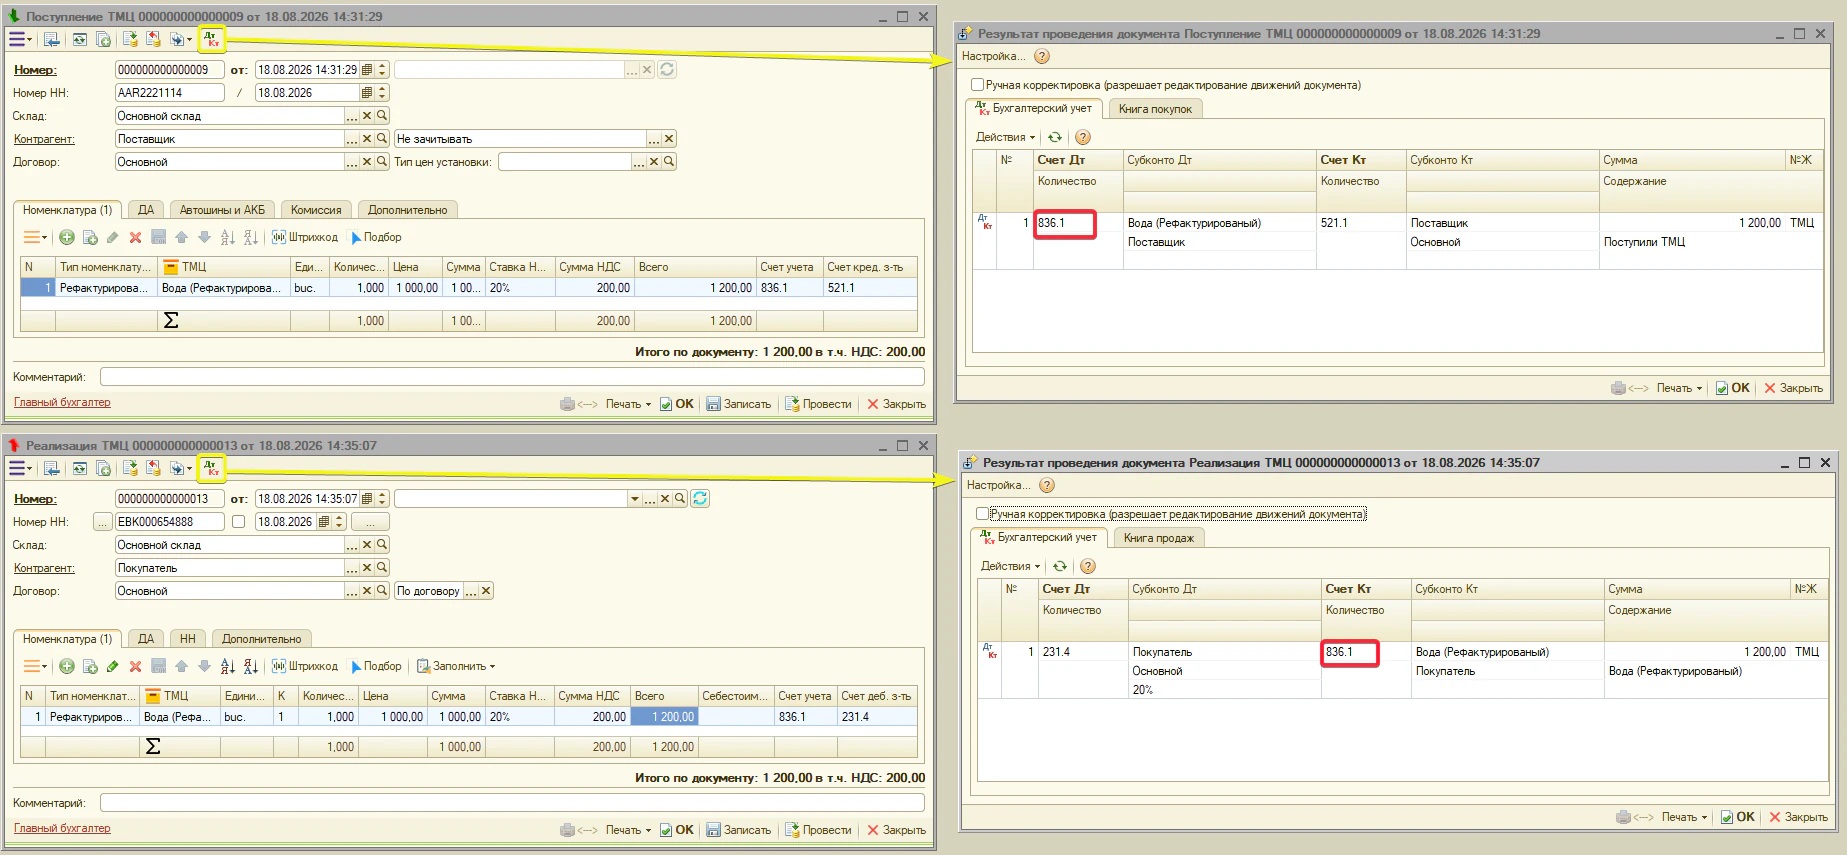
- Учёта — транзитный счёт рефактурирования. Типовое — 836.1. Документы: «Поступление ТМЦ», «Реализация ТМЦ».
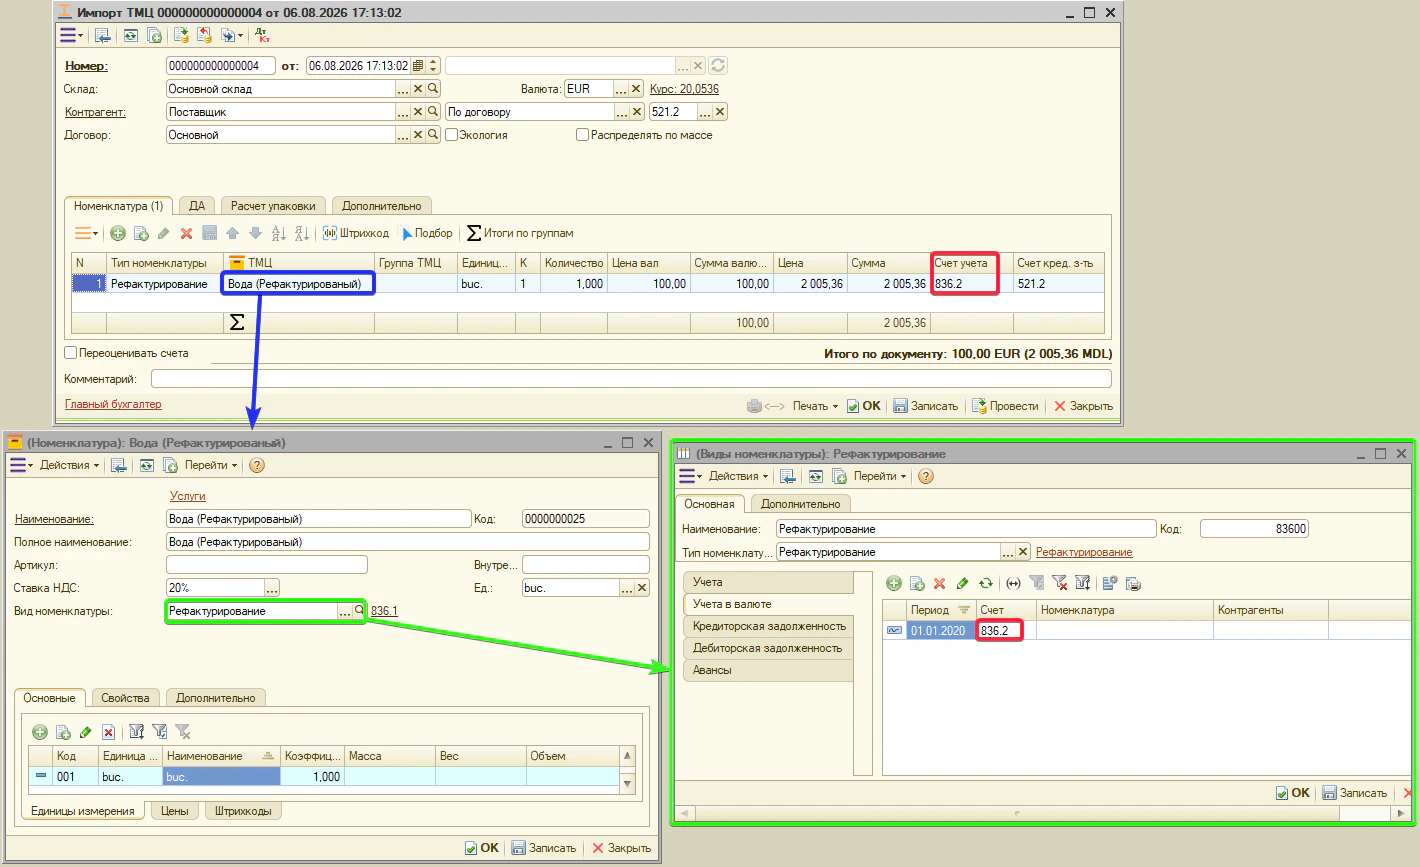
- Учёта в валюте — валютный транзитный счёт. Типовое — 836.2. Документы: «Импорт ТМЦ», «Экспорт ТМЦ» (валютные операции).
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ».
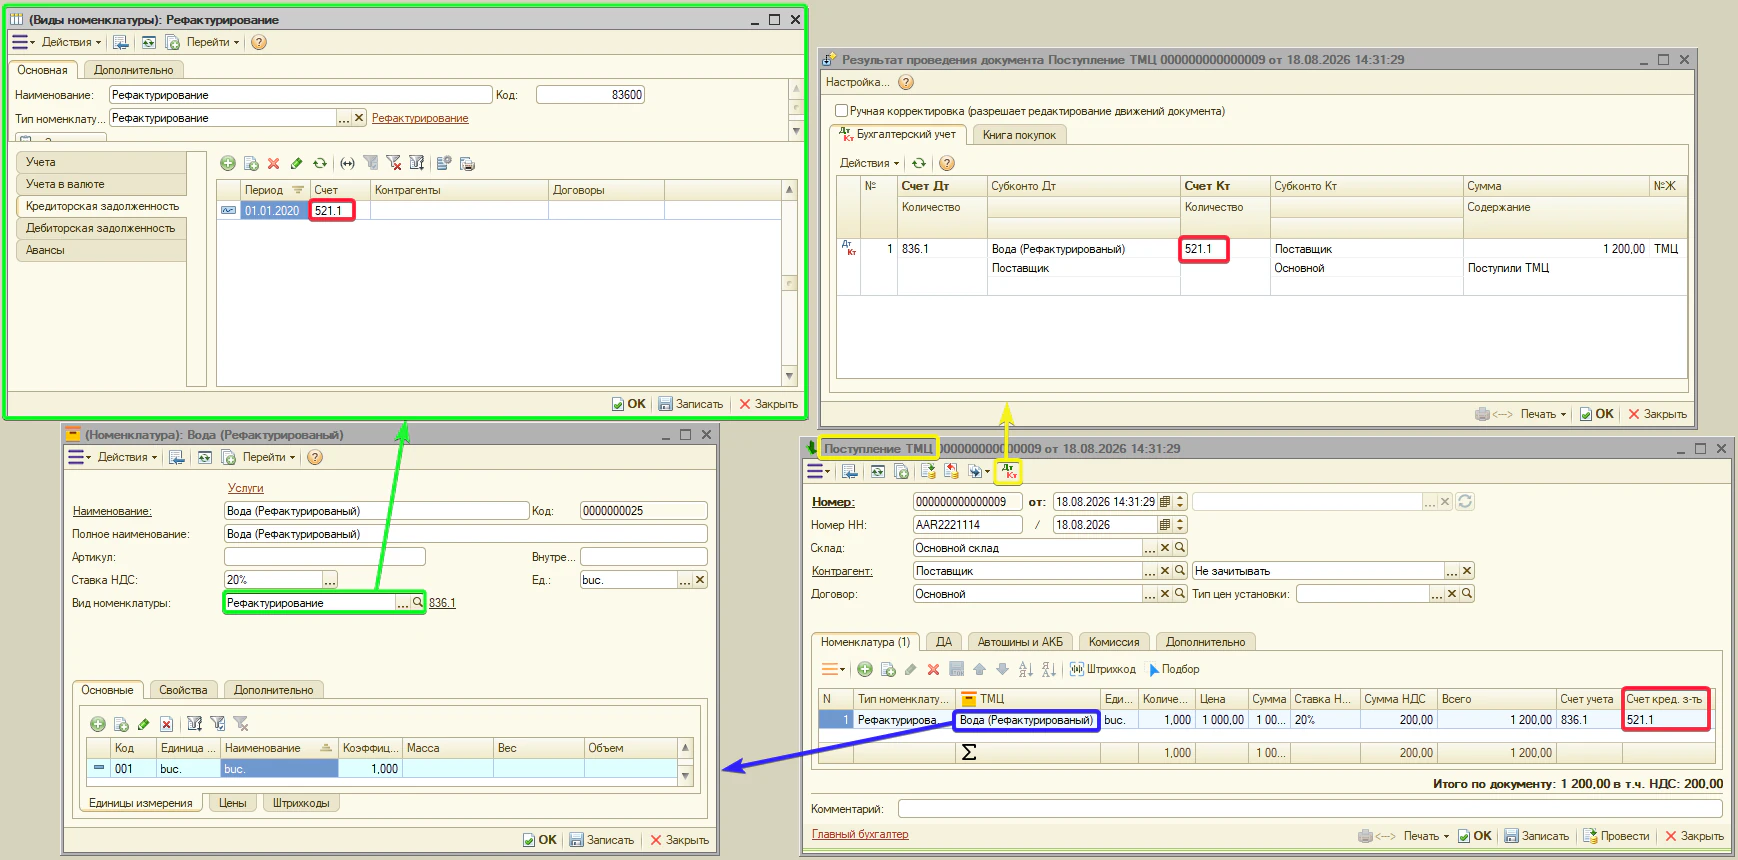
Примечание. для документа «Импорт ТМЦ» (импорт рефактурирования) счёт кредиторской задолженности не используется из этой вкладки.
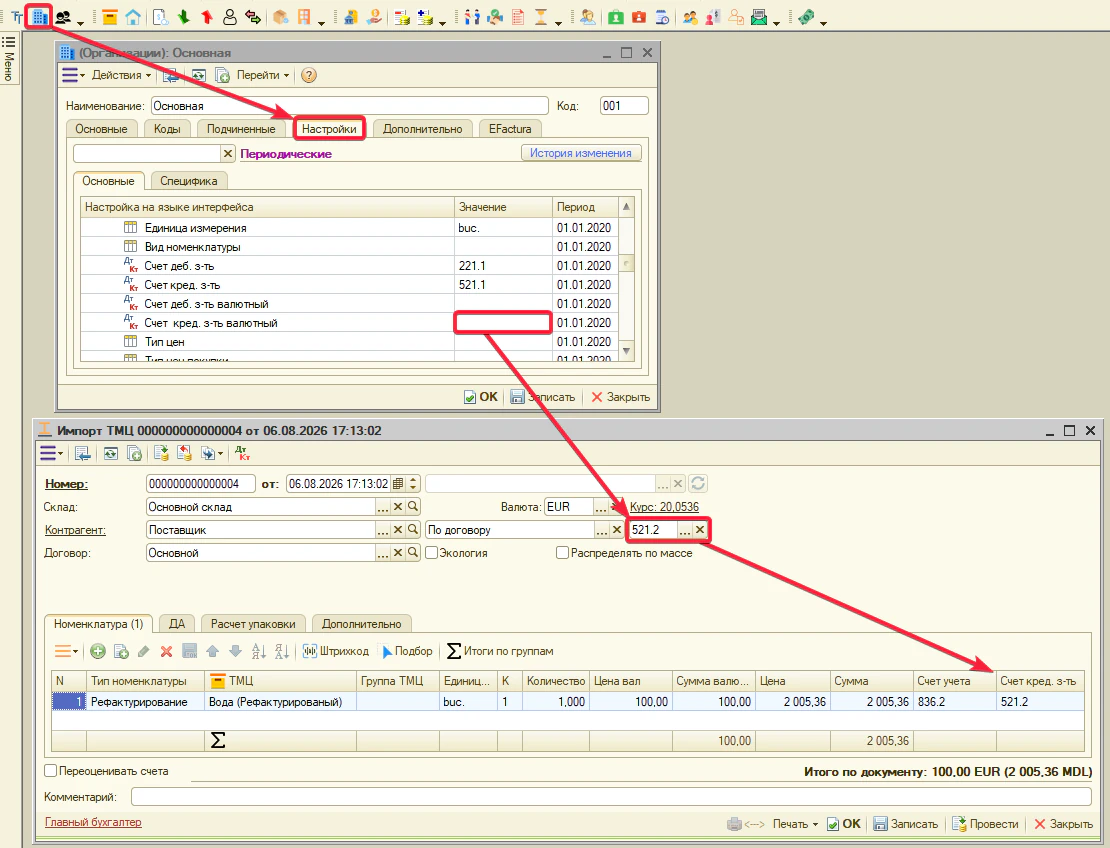
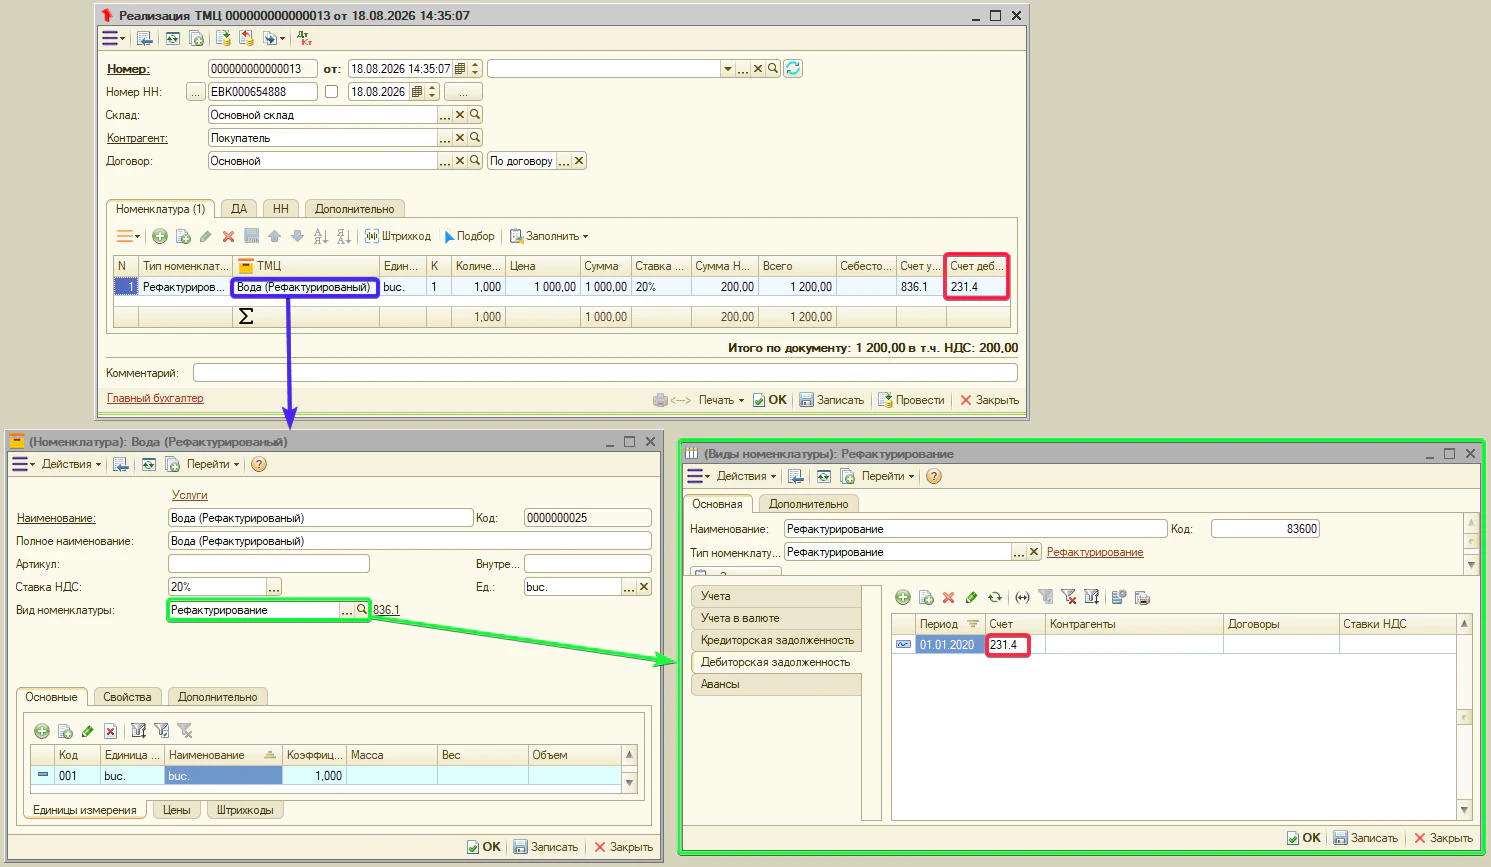
- Дебиторская задолженность — счёт покупателя. Типовое — 231.4. Документы: «Реализация ТМЦ».
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
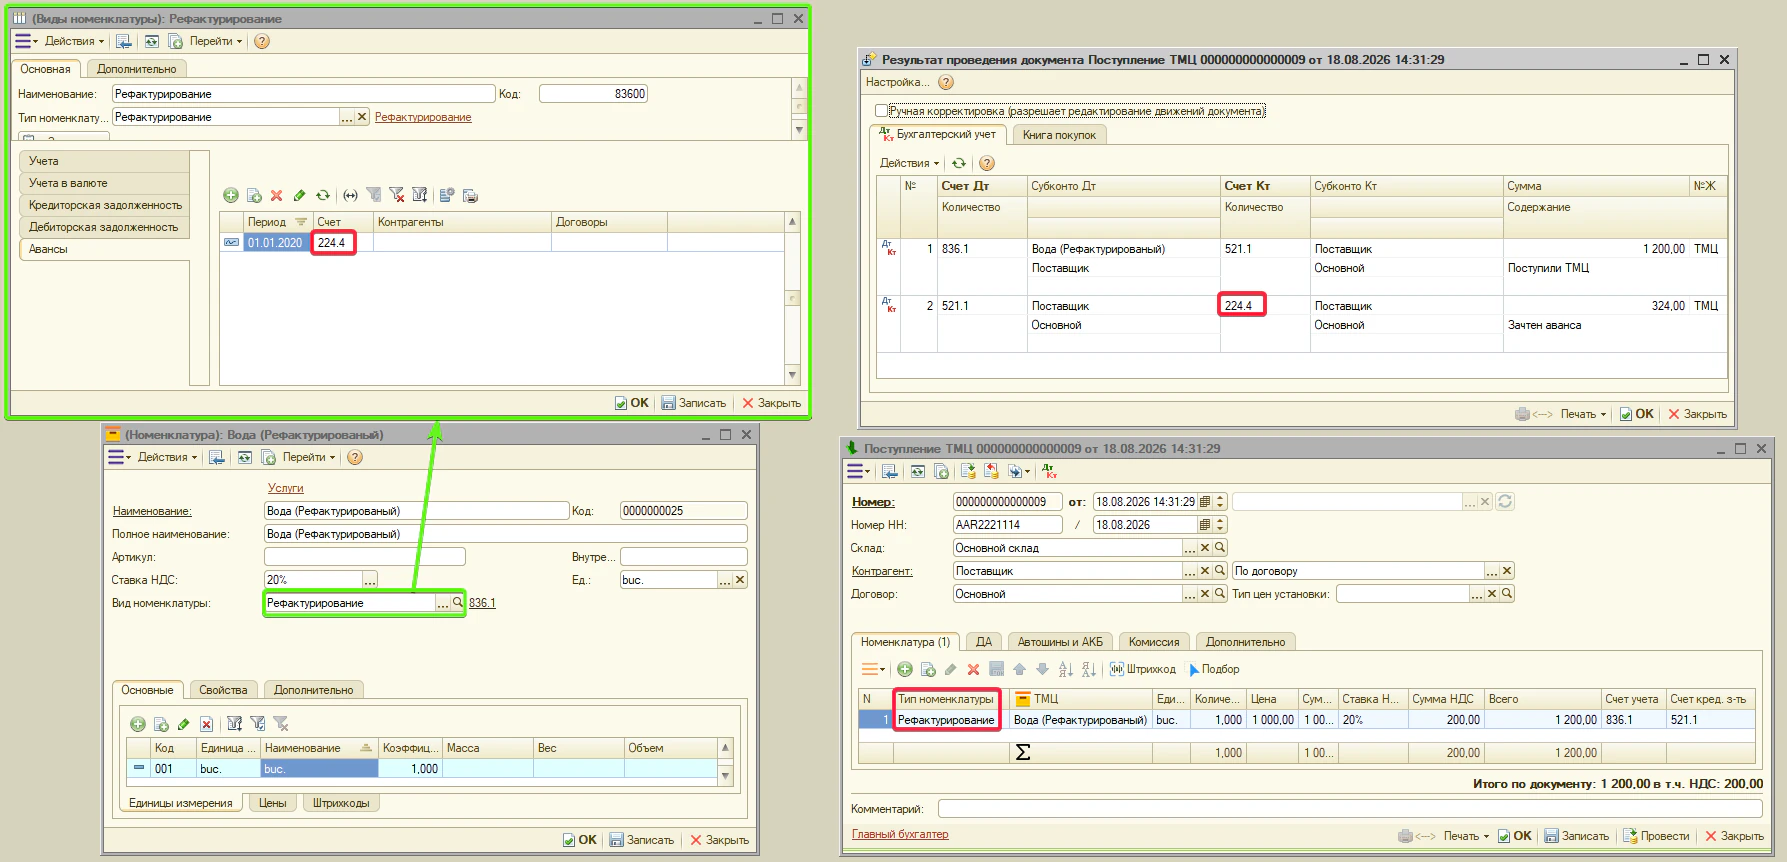
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для рефактурирования это 224.41.
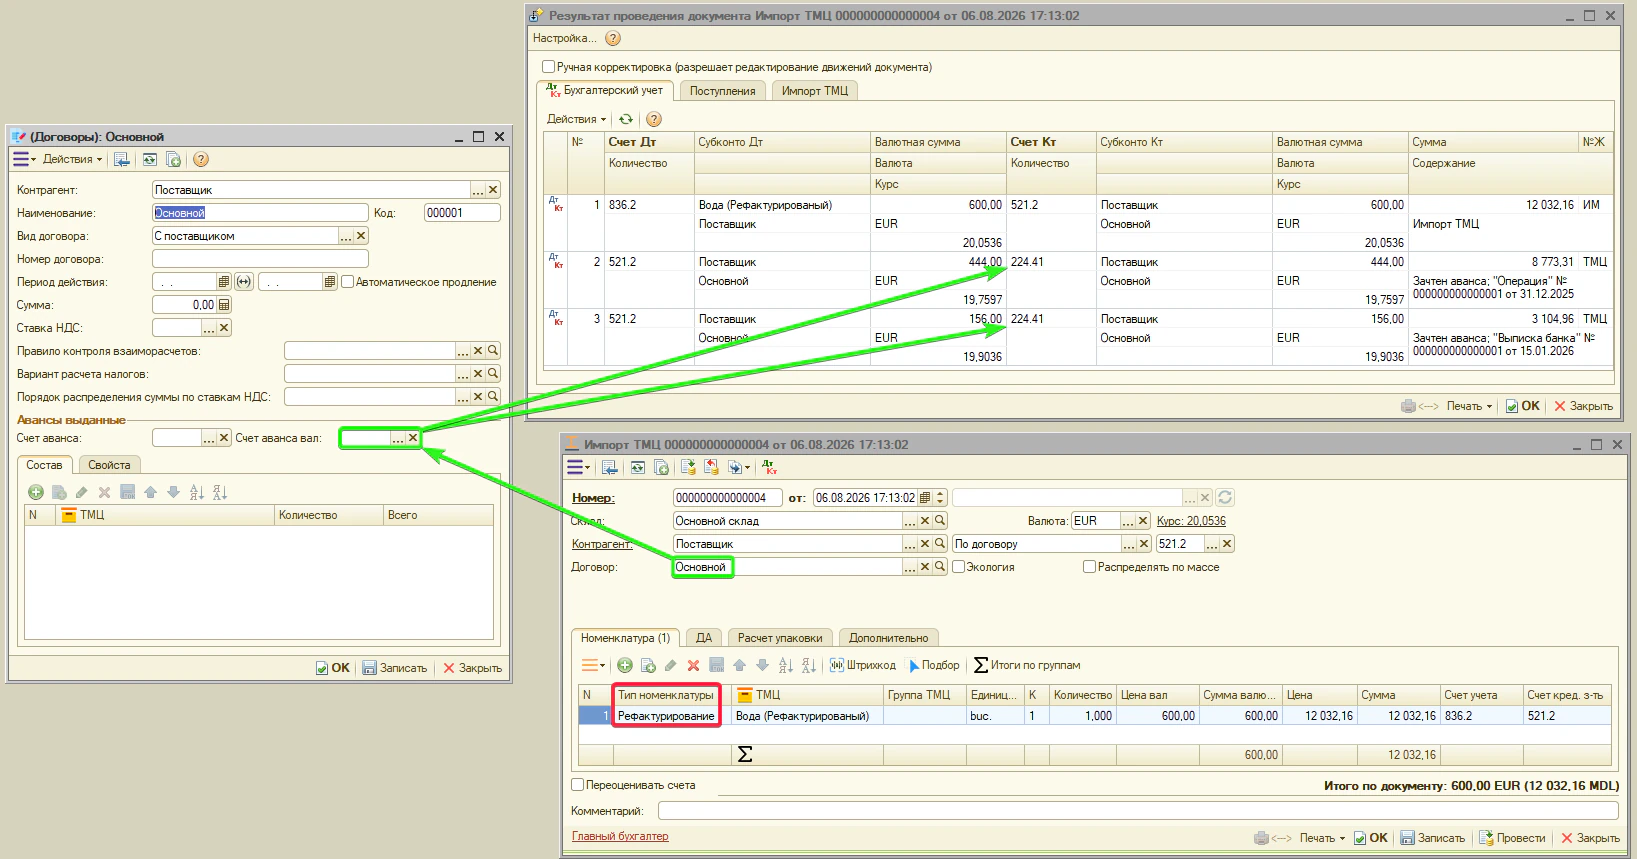
Тип номенклатуры: Рефактурирование транспортных услуг
«Рефактурирование транспортных услуг» — частный случай рефактурирования: компания несёт транспортные расходы и затем перевыставляет их покупателю для возмещения. От обычного рефактурирования этот тип отличается тремя моментами:
- он применяется именно к транспортным услугам, а цена реализации рассчитывается автоматически на основе цены закупки;
- продажа оформляется строго «на основании» документа поступления: «Поступление ТМЦ» → основание для «Реализации ТМЦ»; «Импорт ТМЦ» → основание для «Экспорта ТМЦ»;
- метод формирования проводок и отражения в «Книге продаж» зависит от настройки организации «Настройки → Учётная политика → Себестоимость и аналитика → Вариант учёта рефактурирование транспортных услуг».
Внимание. прежде чем работать с этим типом номенклатуры, обязательно определитесь с вариантом в настройках организации:
- «Стандартный» (по умолчанию) — стандартный метод проводок;
- «Расширенный» — расширенный метод с более детальным отражением в «Книге продаж».
Настройка действует в документах «Реализация ТМЦ» и «Экспорт ТМЦ».
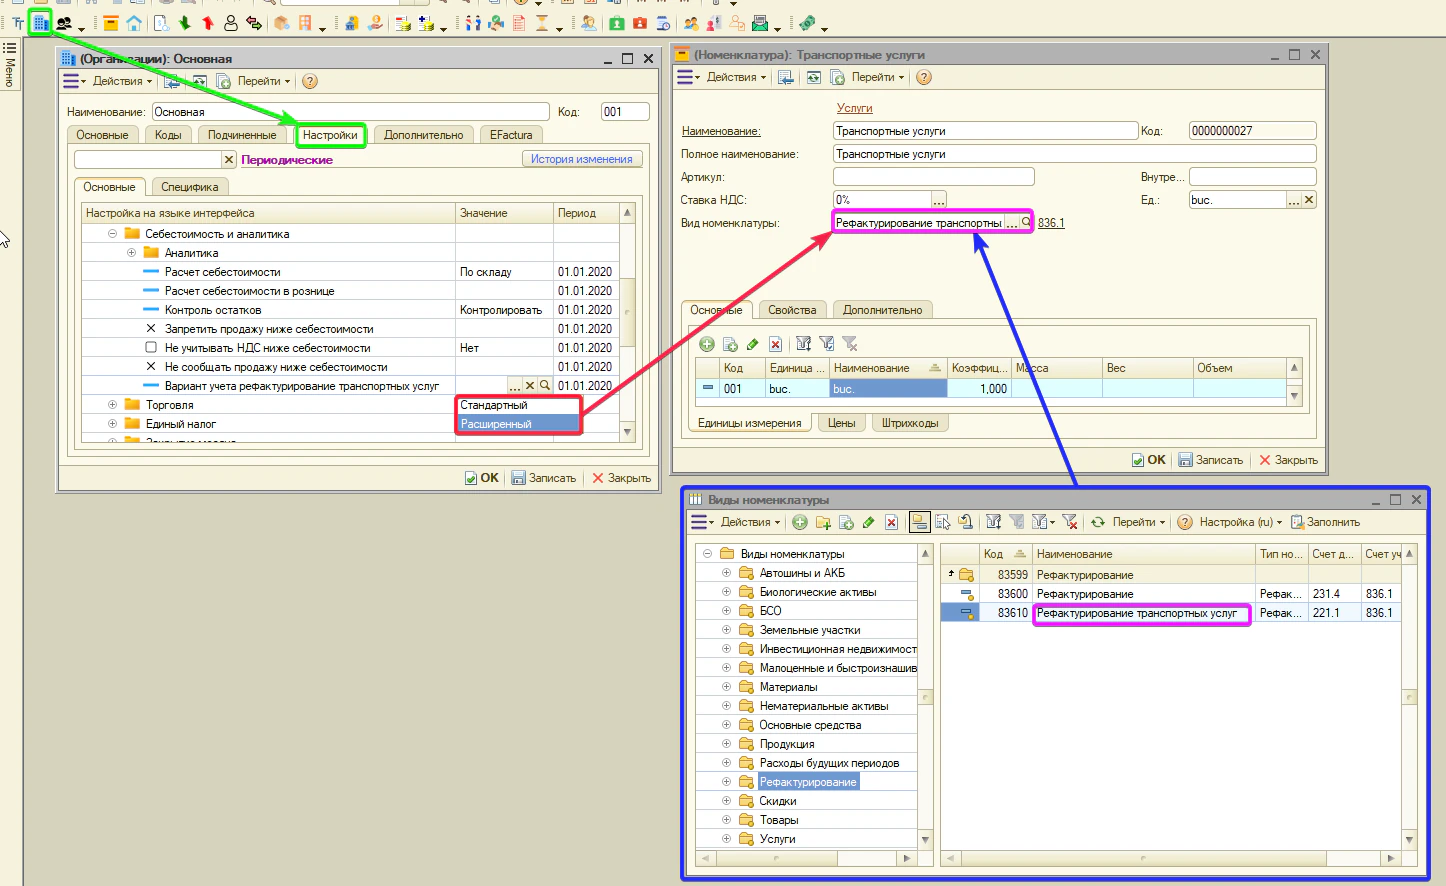
Как и обычное рефактурирование, суммы проходят через транзитный счёт (836), минуя счета доходов и себестоимости.
- Учёта — транзитный счёт рефактурирования. Типовое — 836.1. Документы: «Поступление ТМЦ», «Реализация ТМЦ».
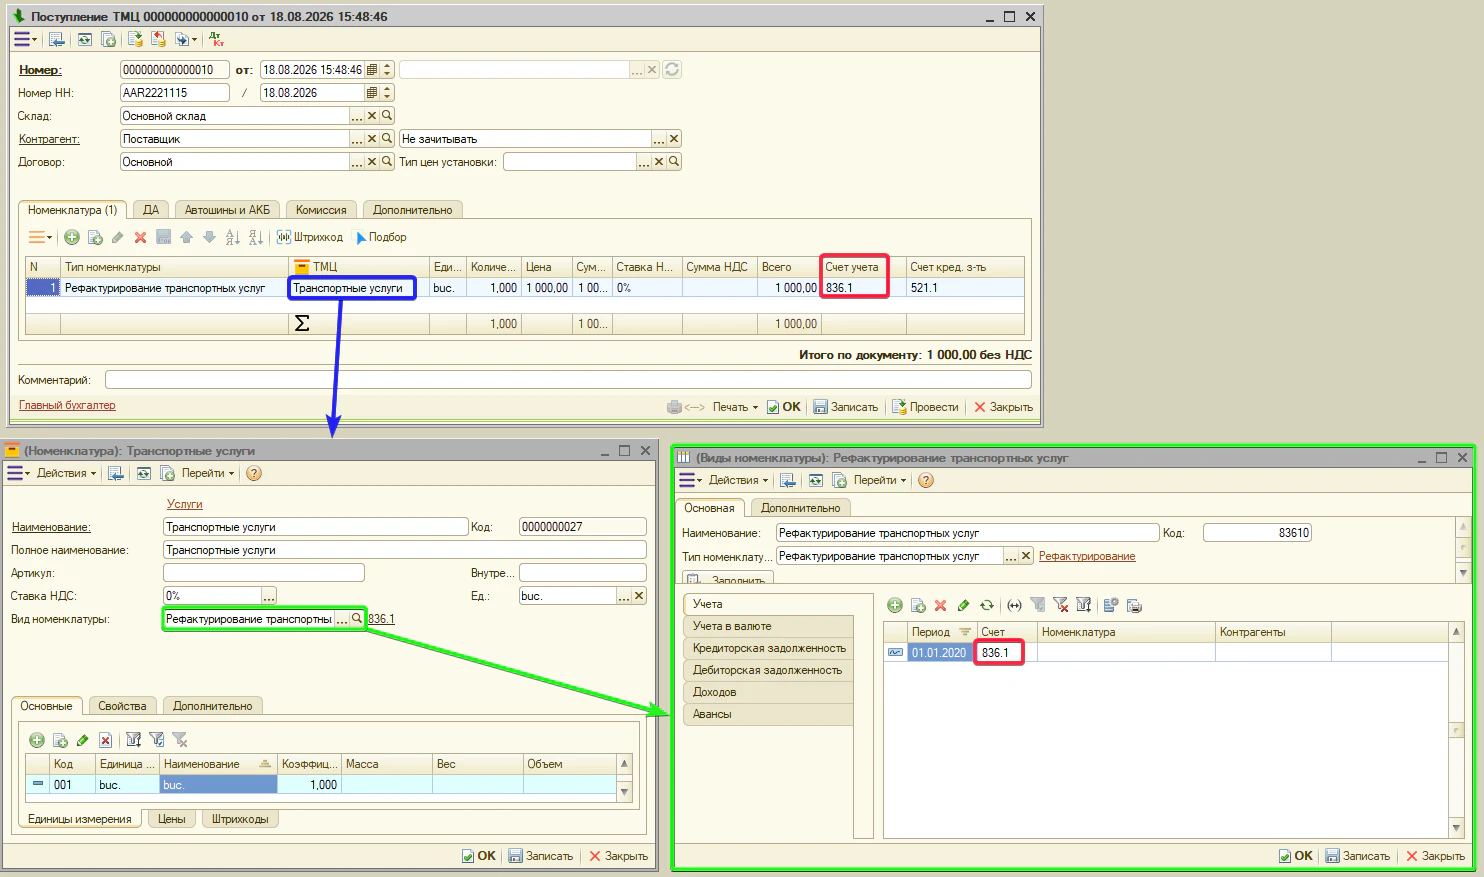
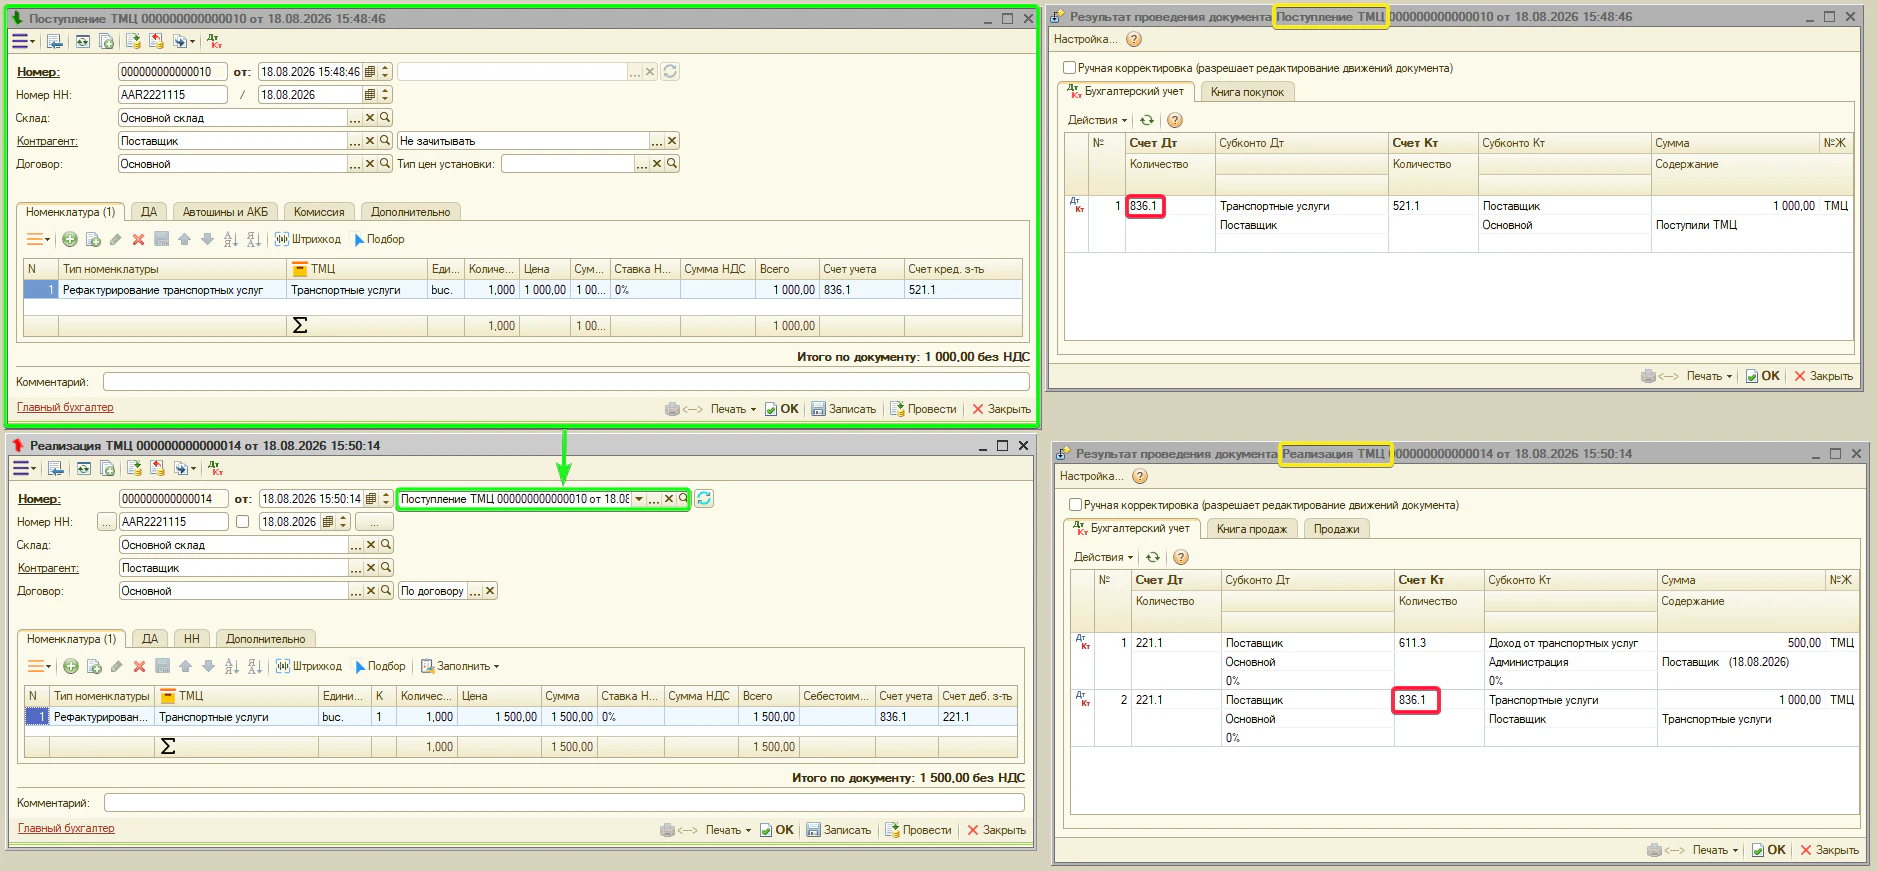
- Учёта в валюте — валютный транзитный счёт. Типовое — 836.2. Документы: «Импорт ТМЦ», «Экспорт ТМЦ» (валютные операции).
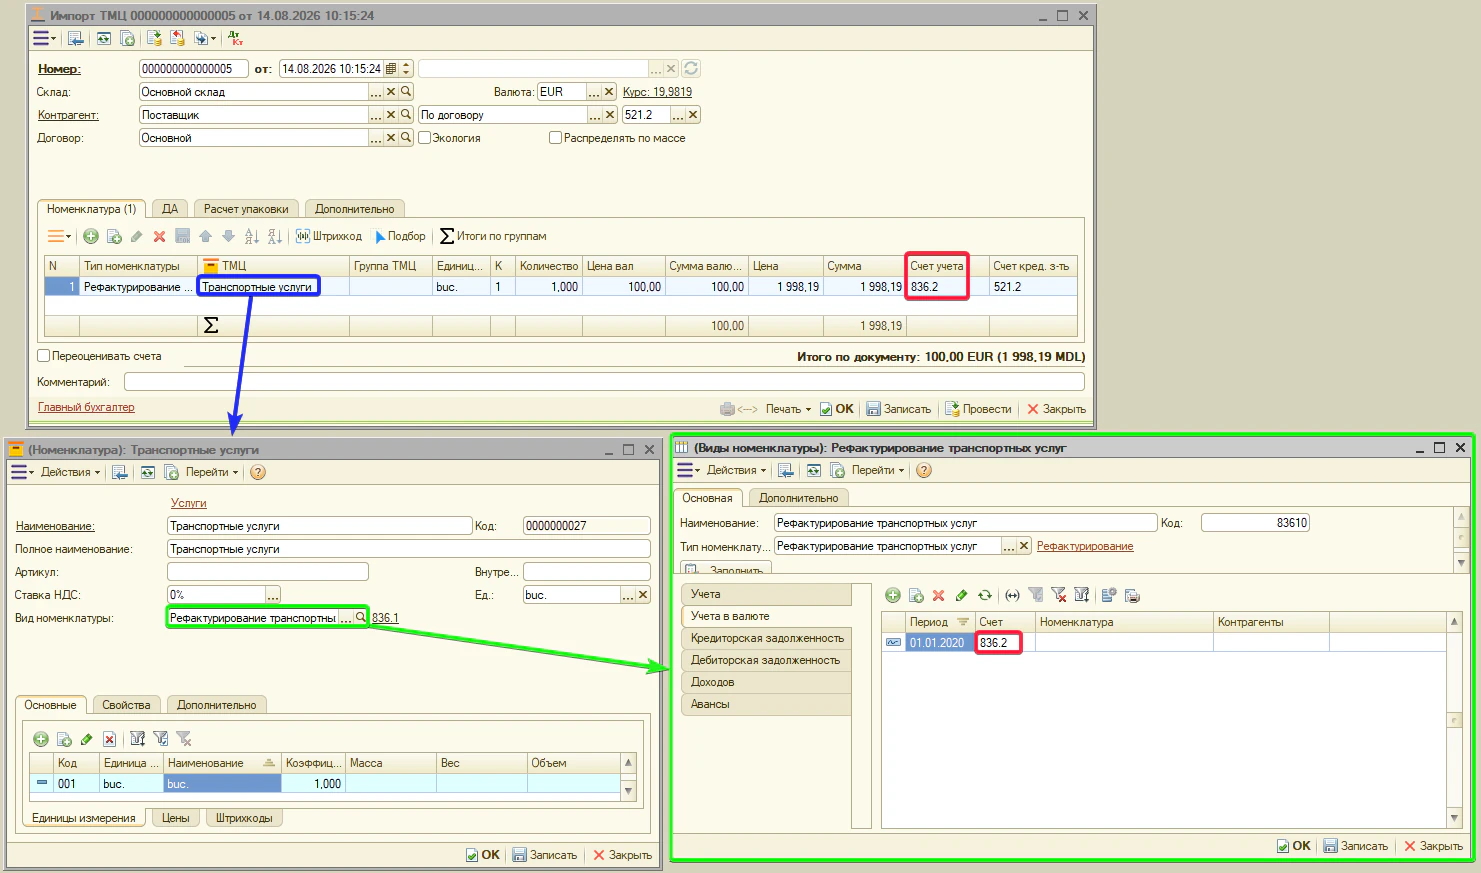
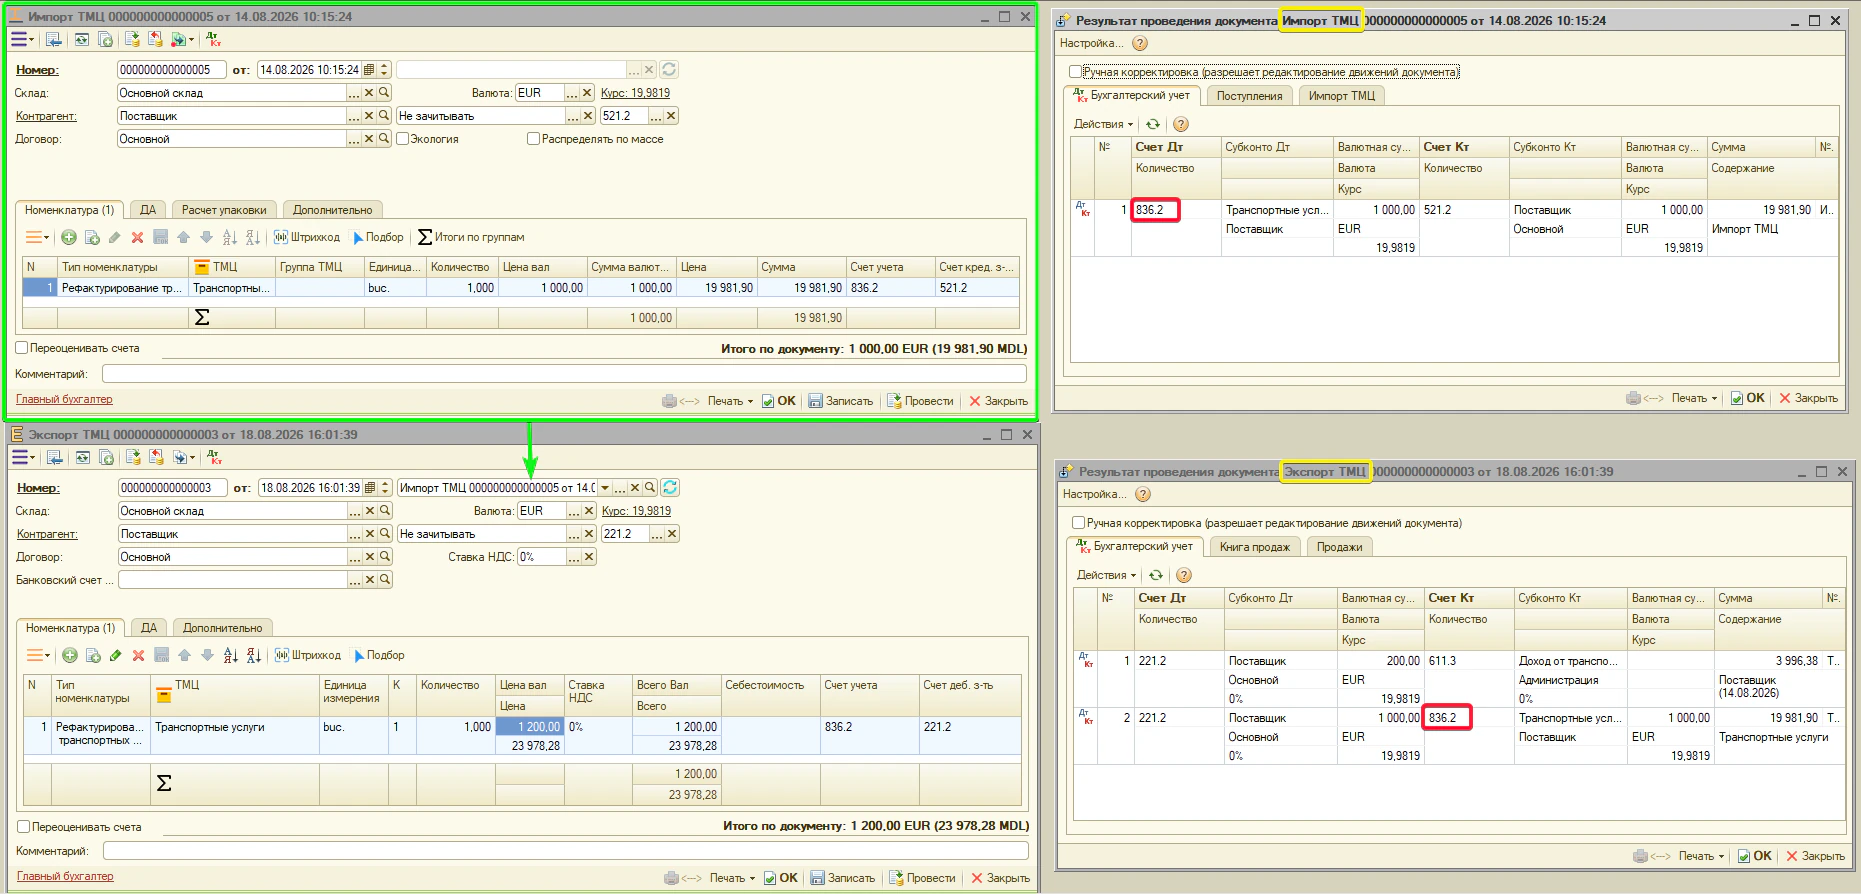
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ».
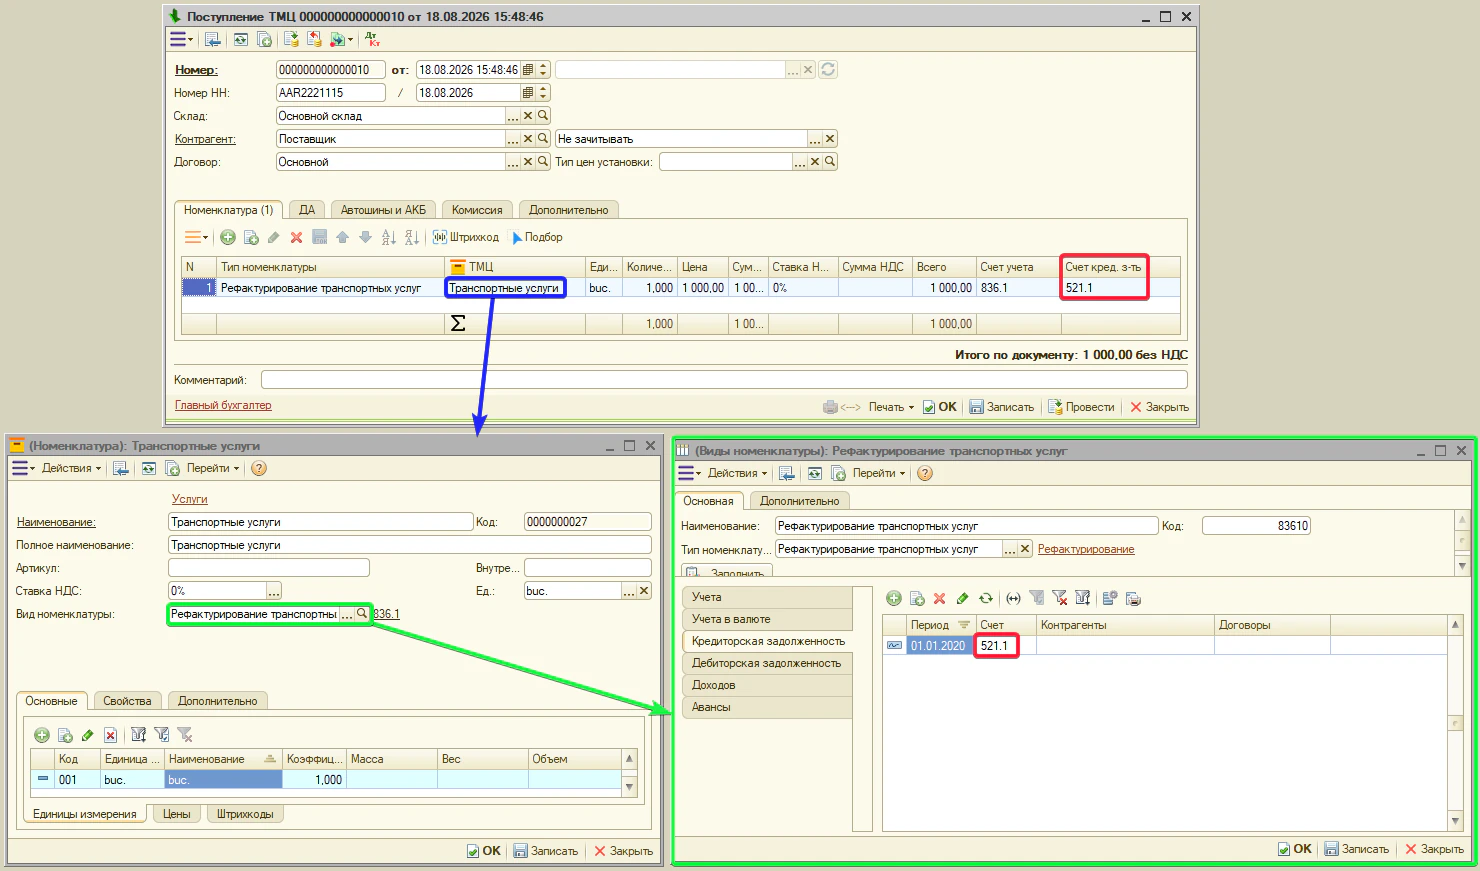
Примечание. для документа «Импорт ТМЦ» (импорт рефактурирования транспортных услуг) счёт кредиторской задолженности не используется из этой вкладки.
- Дебиторская задолженность — счёт покупателя. Типовое — 221.1. Документы: «Реализация ТМЦ».
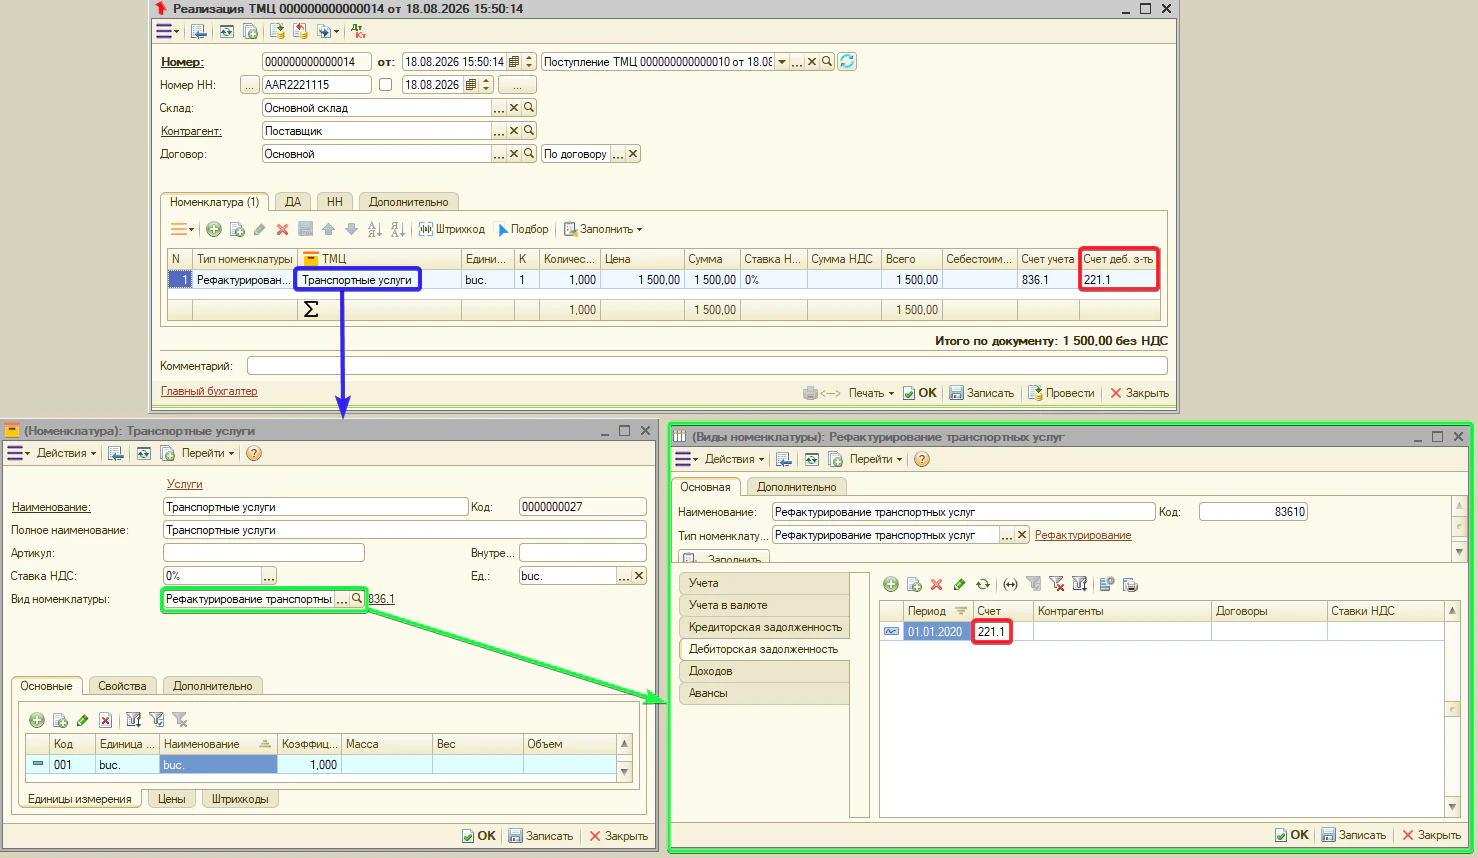
Примечание. для документа «Экспорт ТМЦ» (экспорт рефактурирования транспортных услуг) счёт дебиторской задолженности не используется из этой вкладки.
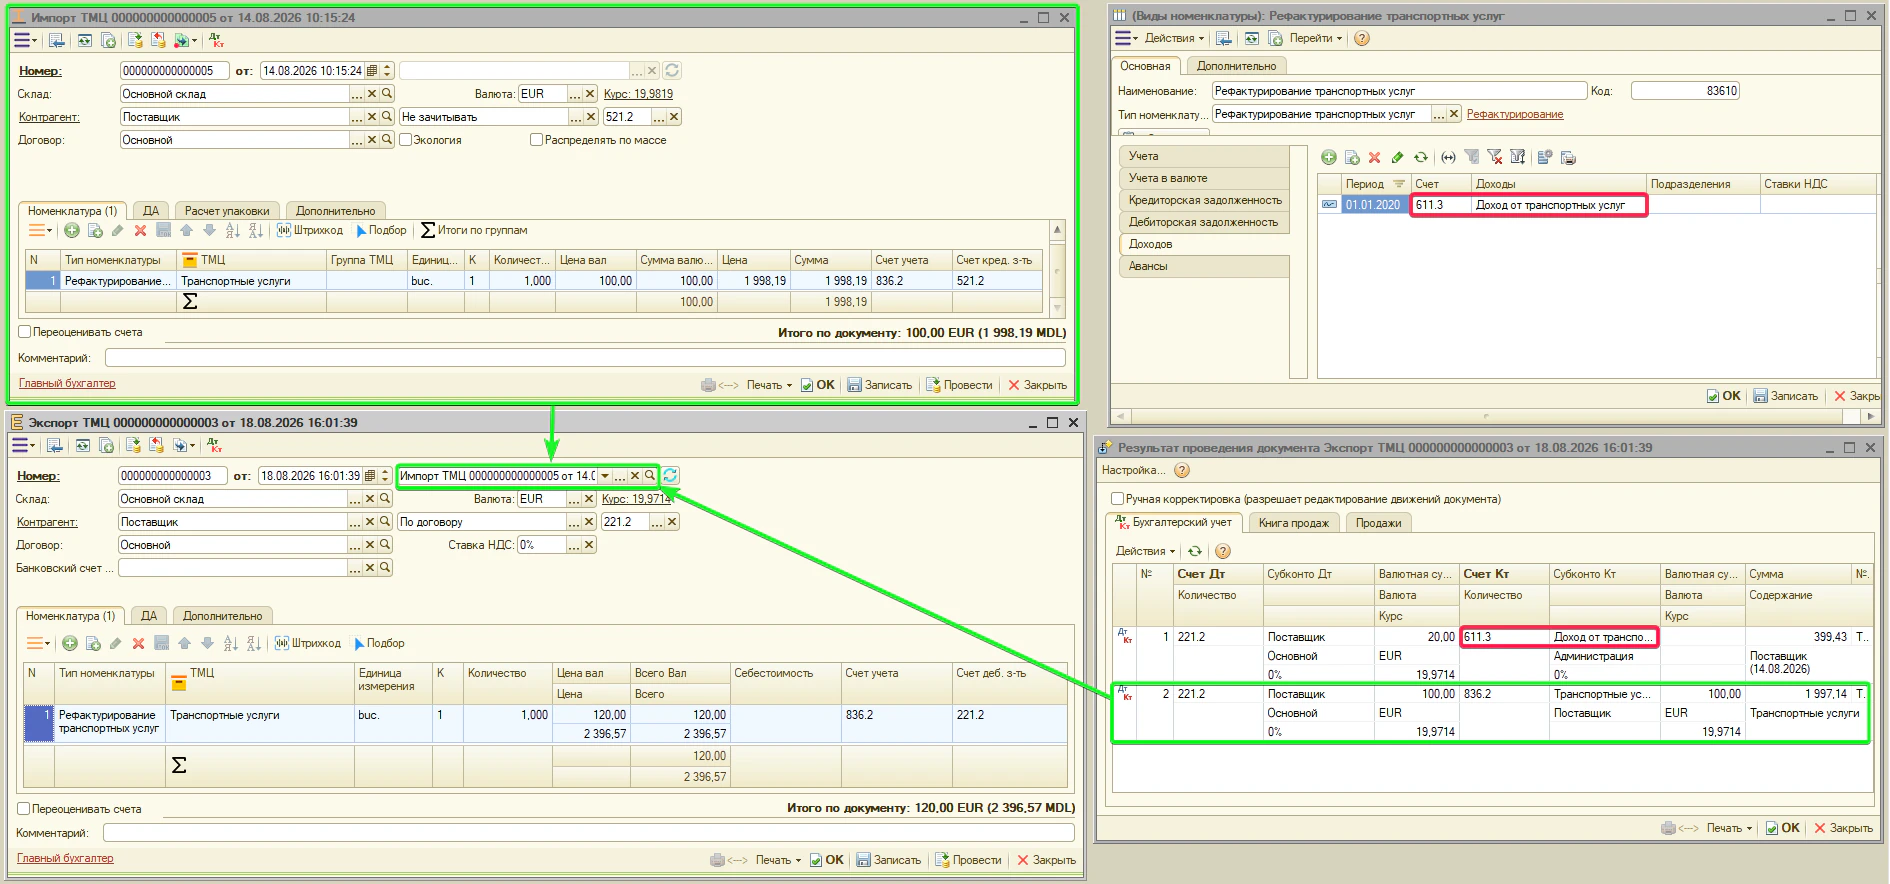
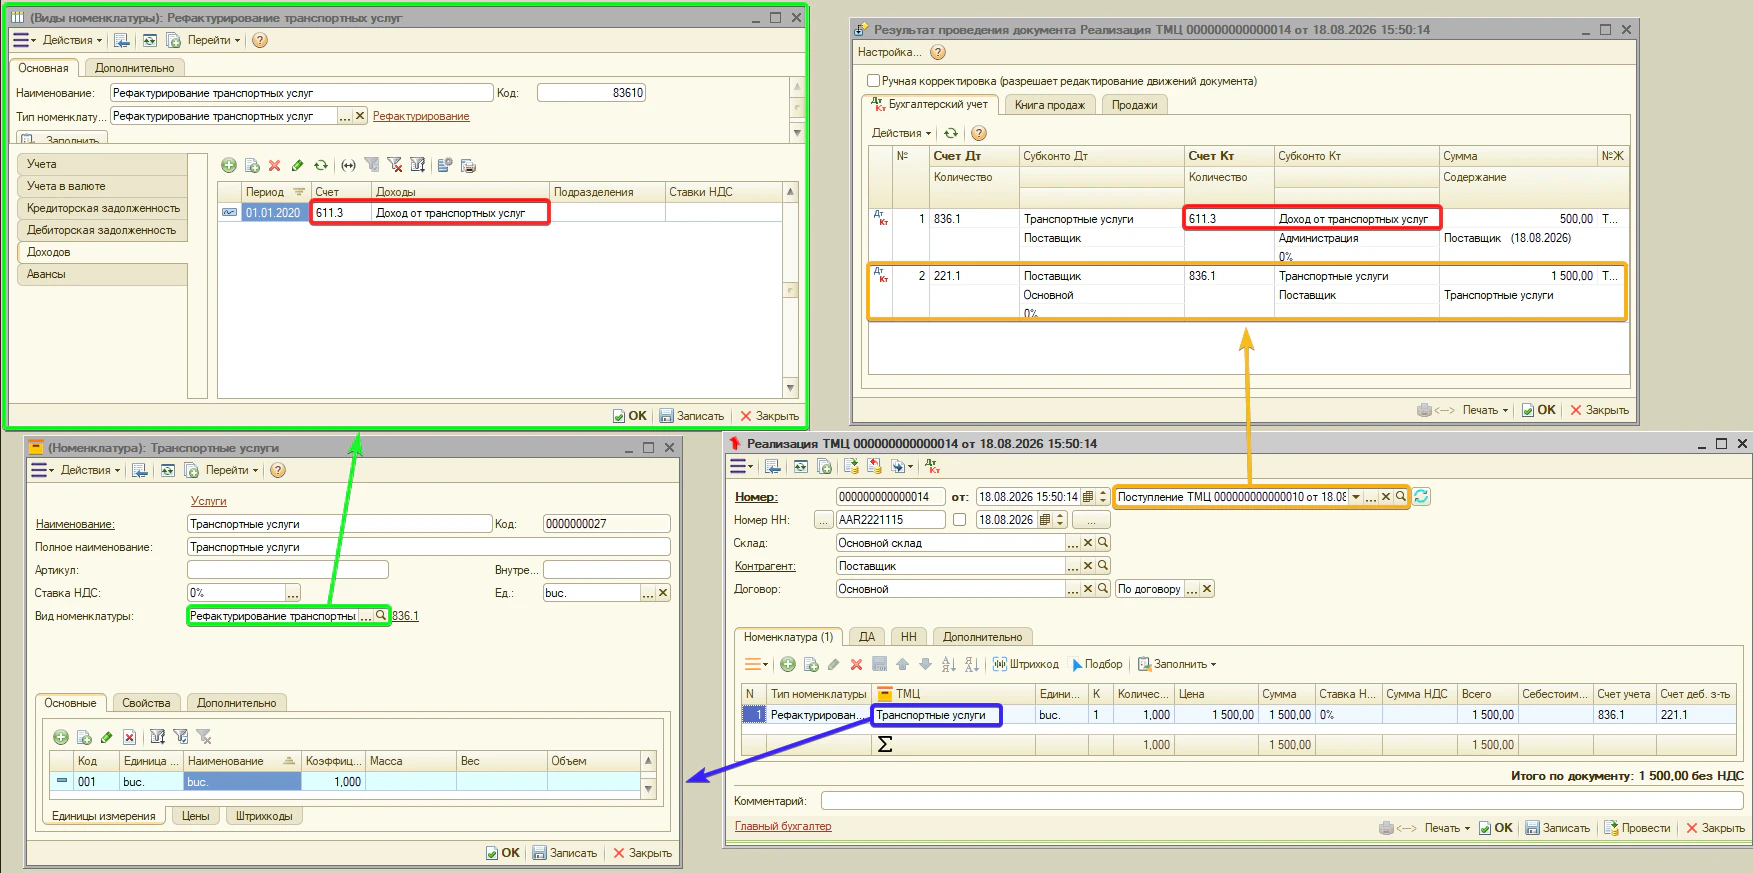
- Доходов — счёт дохода. Документы: «Реализация ТМЦ», «Экспорт ТМЦ».
Примечание. в документе продажи рефактурируемая транспортная услуга указывается одной суммой, но программа сама делит её на две части, сравнивая сумму продажи с документом-основанием (для «Реализации ТМЦ» — «Поступление ТМЦ», для «Экспорта ТМЦ» — «Импорт ТМЦ»):
- часть, равная сумме из основания (стоимость закупки транспорта), — это транзитное возмещение, доход по ней не признаётся;
- разница между суммой продажи и суммой основания — это доход предприятия. Именно она относится на счёт с этой вкладки и попадает в «Книгу продаж».
Если услуга перевыставлена «один в один» (по цене закупки), дохода нет; если с наценкой — доходом признаётся только наценка.
Примечание. счёт доходов подставляется в проводку автоматически, и у него есть аналитика — Субконто 1. Обязательно заполните Субконто 1 на этой вкладке вида: без него доход отразится с пустой аналитикой <...>, которую придётся дозаполнять вручную.
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документами «Поступление ТМЦ» и «Импорт ТМЦ» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается — он применяется только при формировании бухгалтерских проводок.
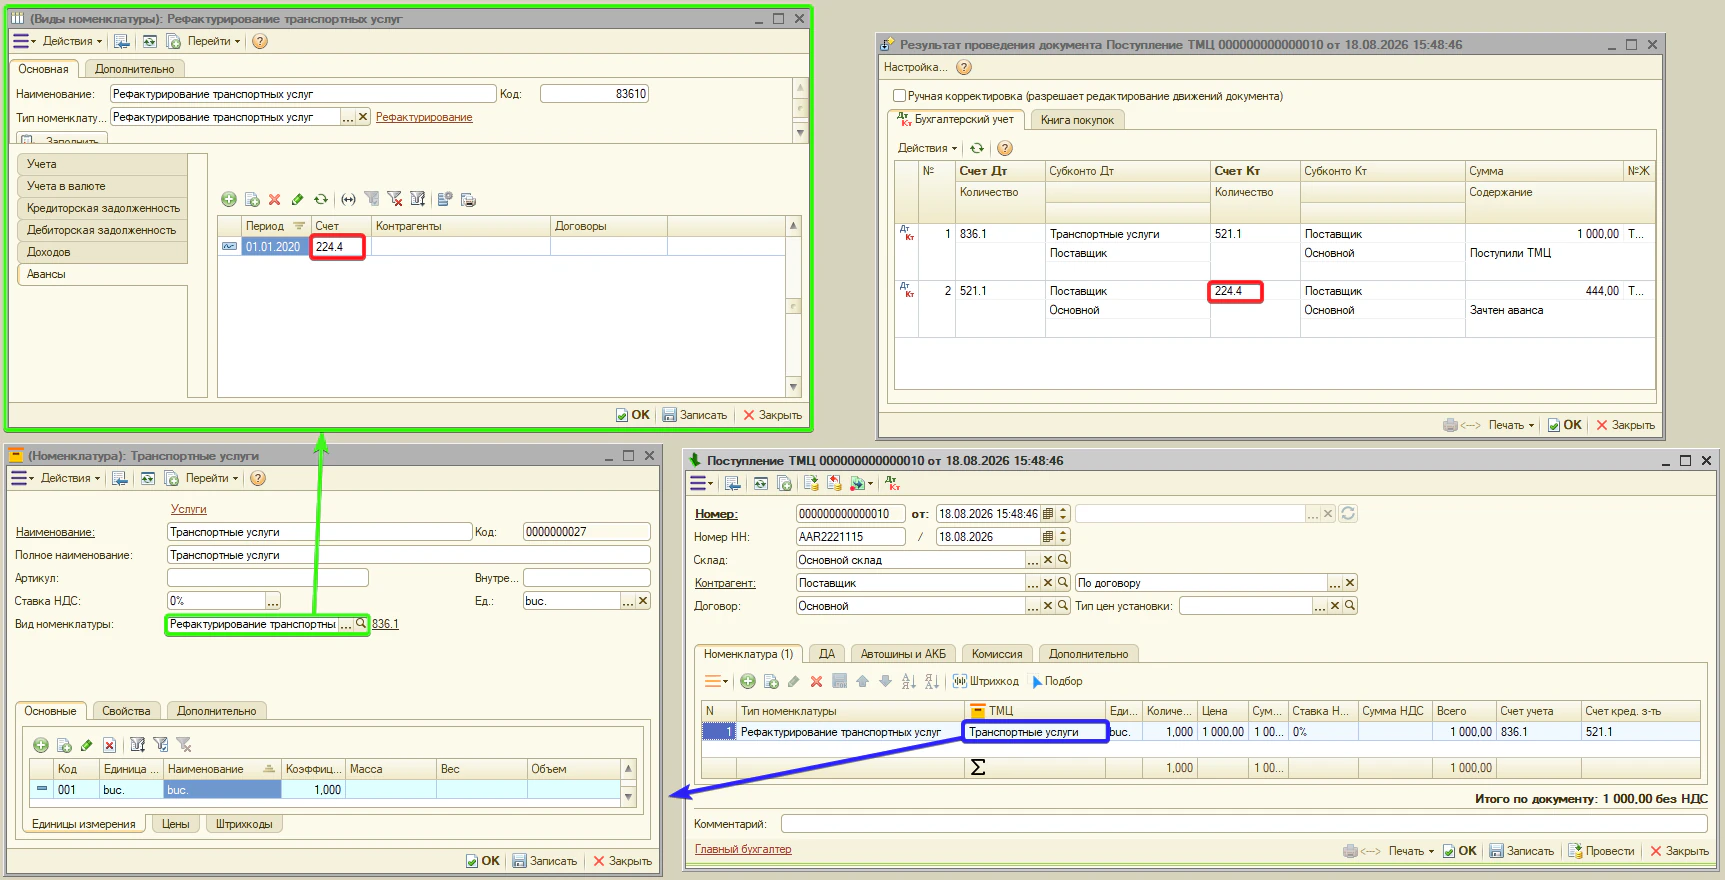
Примечание. для документа «Импорт ТМЦ» при зачёте аванса программа использует валютный счёт учёта авансов, указанный в договоре контрагента. Если он не заполнен, применяется валютный счёт аванса, предусмотренный для этого типа номенклатуры, — для рефактурирования транспортных услуг это 224.41.
Тип номенклатуры: БСО (бланки строгой отчётности)
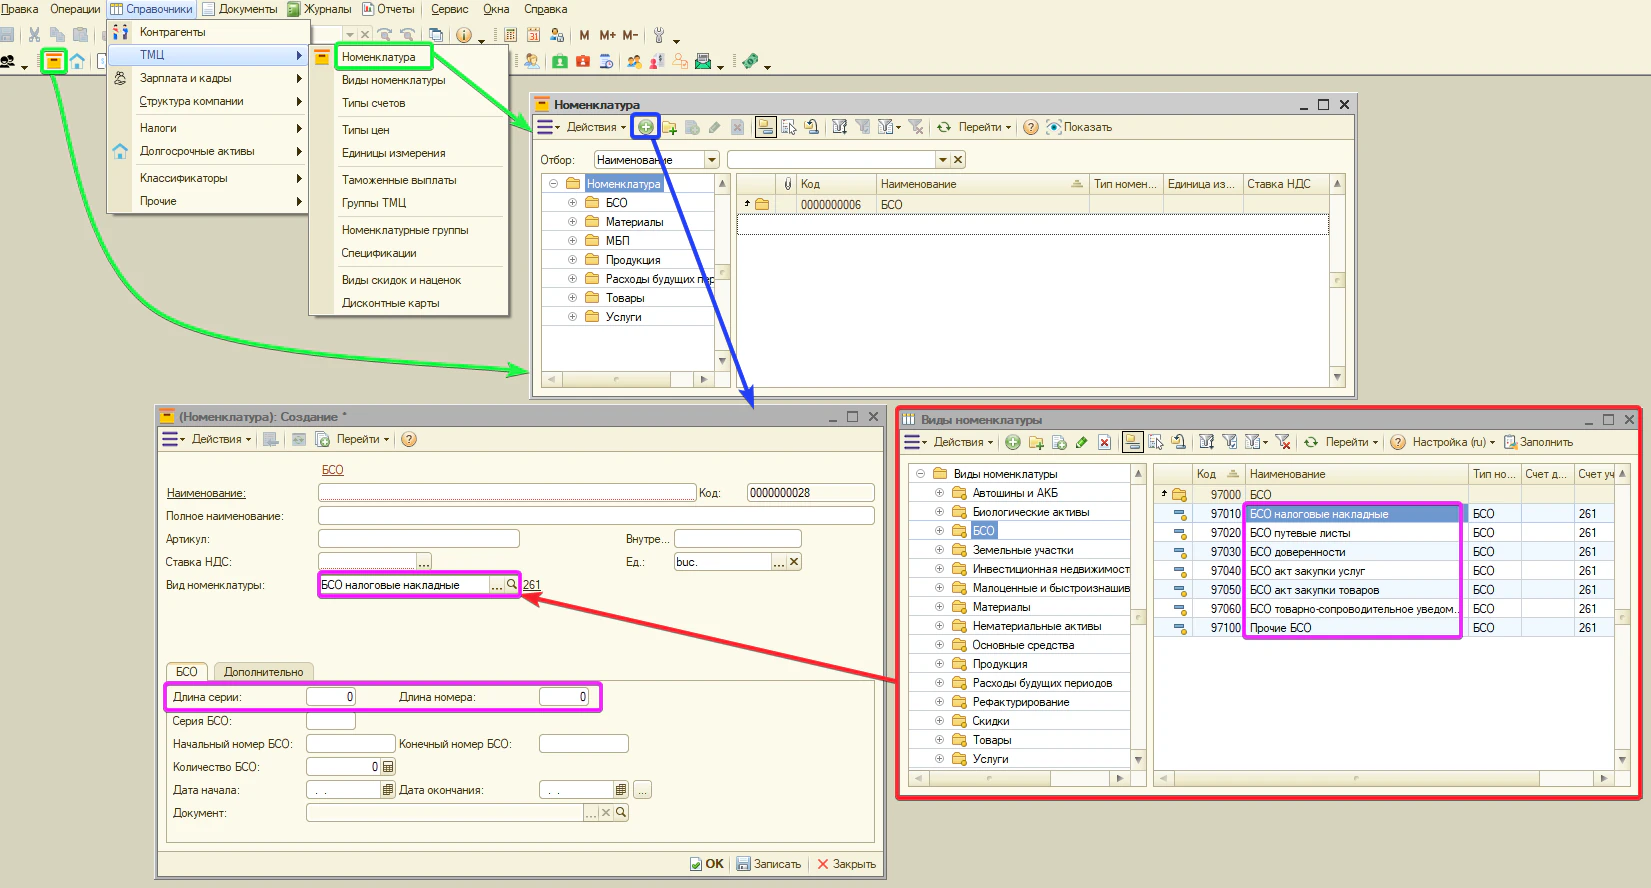
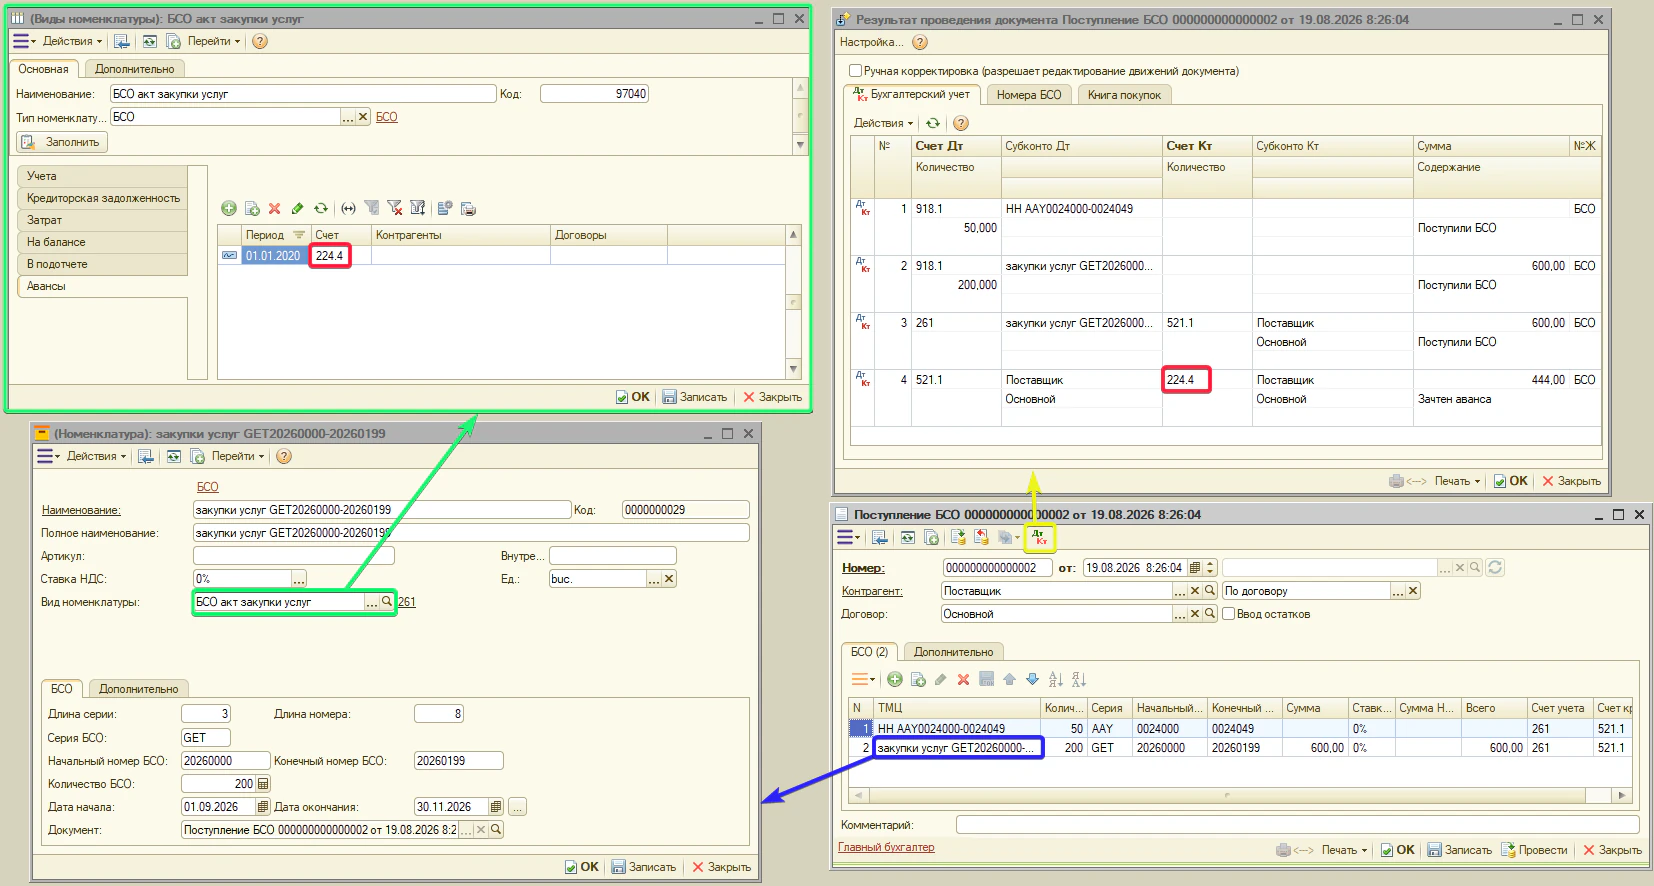
«БСО» — бланки строгой отчётности. Это служебный тип номенклатуры, предназначенный для учёта и нумерации бланков строгой отчётности. В отличие от обычной номенклатуры, БСО не используются как товары или материалы на складе. Основное назначение этого типа — обеспечить правильную нумерацию бланков при оформлении соответствующих документов.
В справочнике «Виды номенклатуры» для БСО заведены отдельные предопределённые виды — по одному на каждый документ, где ведётся нумерация БСО. Название вида подсказывает, к какому документу он относится:
- «БСО налоговые накладные» — документ «Налоговая накладная»;
- «БСО товарно-сопроводительное уведомление» — документ «Товарно-сопроводительное уведомление» (ТСУ);
- «БСО доверенности» — документ «Доверенность»;
- «БСО путевые листы» — документ «Путевой лист»;
- «БСО акт закупки товаров» и «БСО акт закупки услуг» — соответствующие акты закупки;
- «Прочие БСО» — для остальных бланков строгой отчётности.
С точки зрения бухгалтерских счетов эти виды БСО между собой не различаются: настройки счетов у них одинаковые. Отличается только документ, для которого данный вид используется при нумерации бланков.
Сами бланки строгой отчётности ведутся в справочнике «Номенклатура». При создании нового элемента БСО обязательно задаётся формат номера: «Длина серии» и «Длина номера».
Для каждой отдельной партии бланков рекомендуется создавать свой элемент номенклатуры. В нём указываются: «Серия БСО», «Начальный номер БСО» и «Конечный номер БСО» — так программа знает диапазон номеров этой партии.
По этим данным программа понимает, какие номера входят в конкретную партию бланков и в каком диапазоне должна выполняться их нумерация.
Примечание. тип «БСО» отвечает не за складской учёт бланков как товаров, а прежде всего за их идентификацию и последовательную нумерацию в документах.
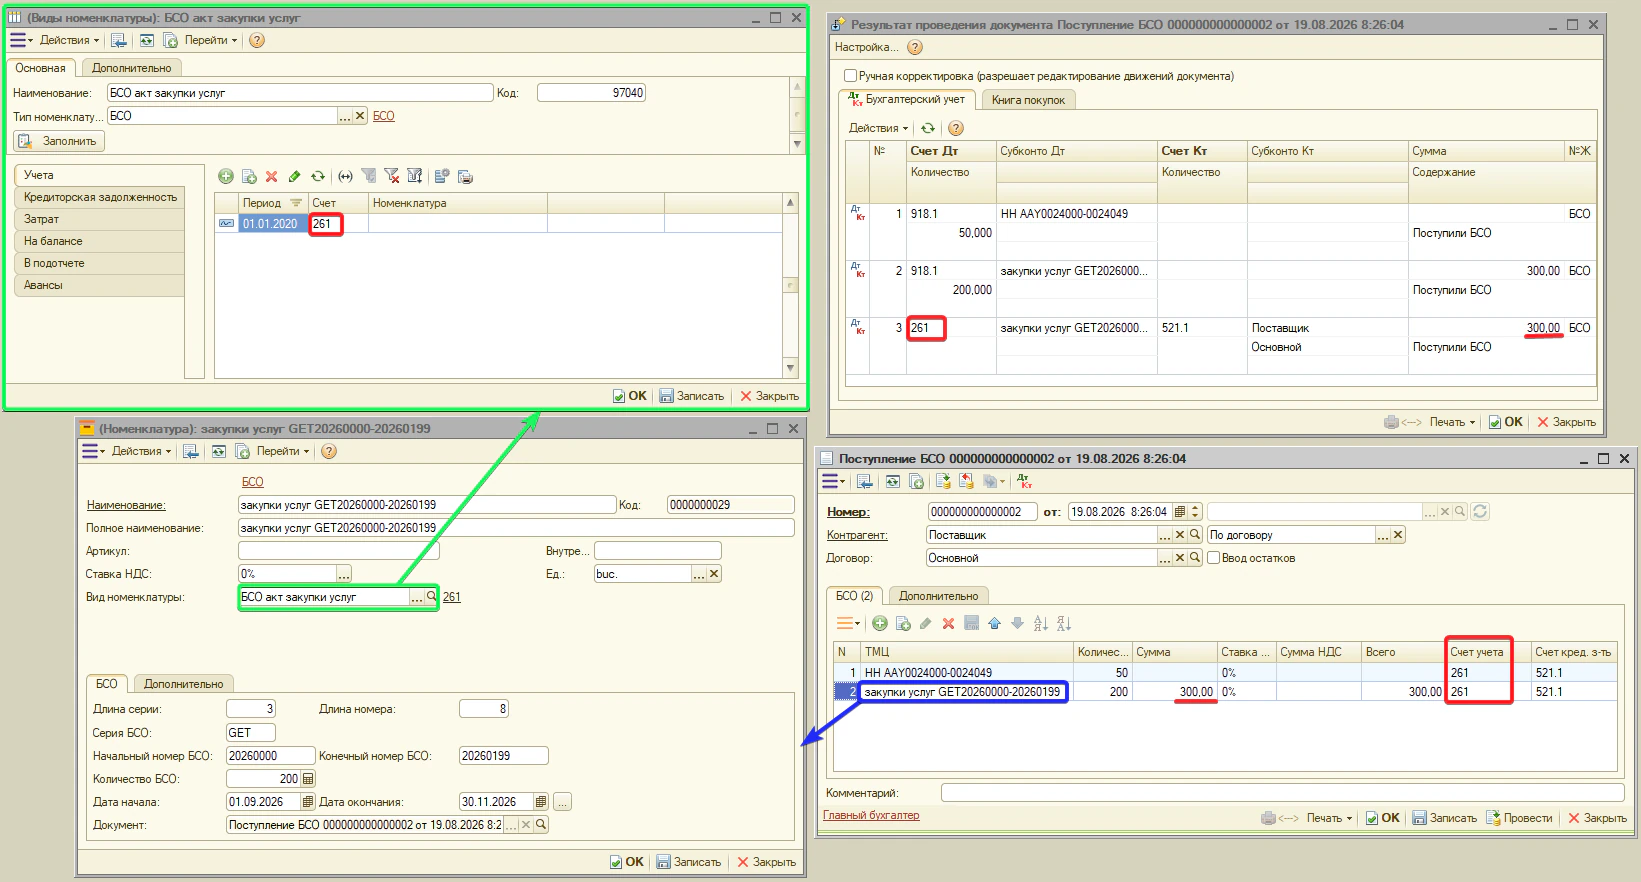
- Учёта — балансовый счёт учёта стоимости бланков. Типовое — 261. Документы: «Поступление БСО», «Выдача БСО в подотчёт», «Возврат БСО из подотчёта», «Списание БСО».
Примечание. этот счёт участвует только тогда, когда у бланков есть себестоимость (например, приобретённые бланки с ценой). Тогда их стоимость отражается на балансовом счёте 261, а сами номера бланков контролируются отдельно — на забалансовом счёте (по количеству). Если себестоимости у бланков нет, балансовый счёт не задействуется — ведётся только нумерация.
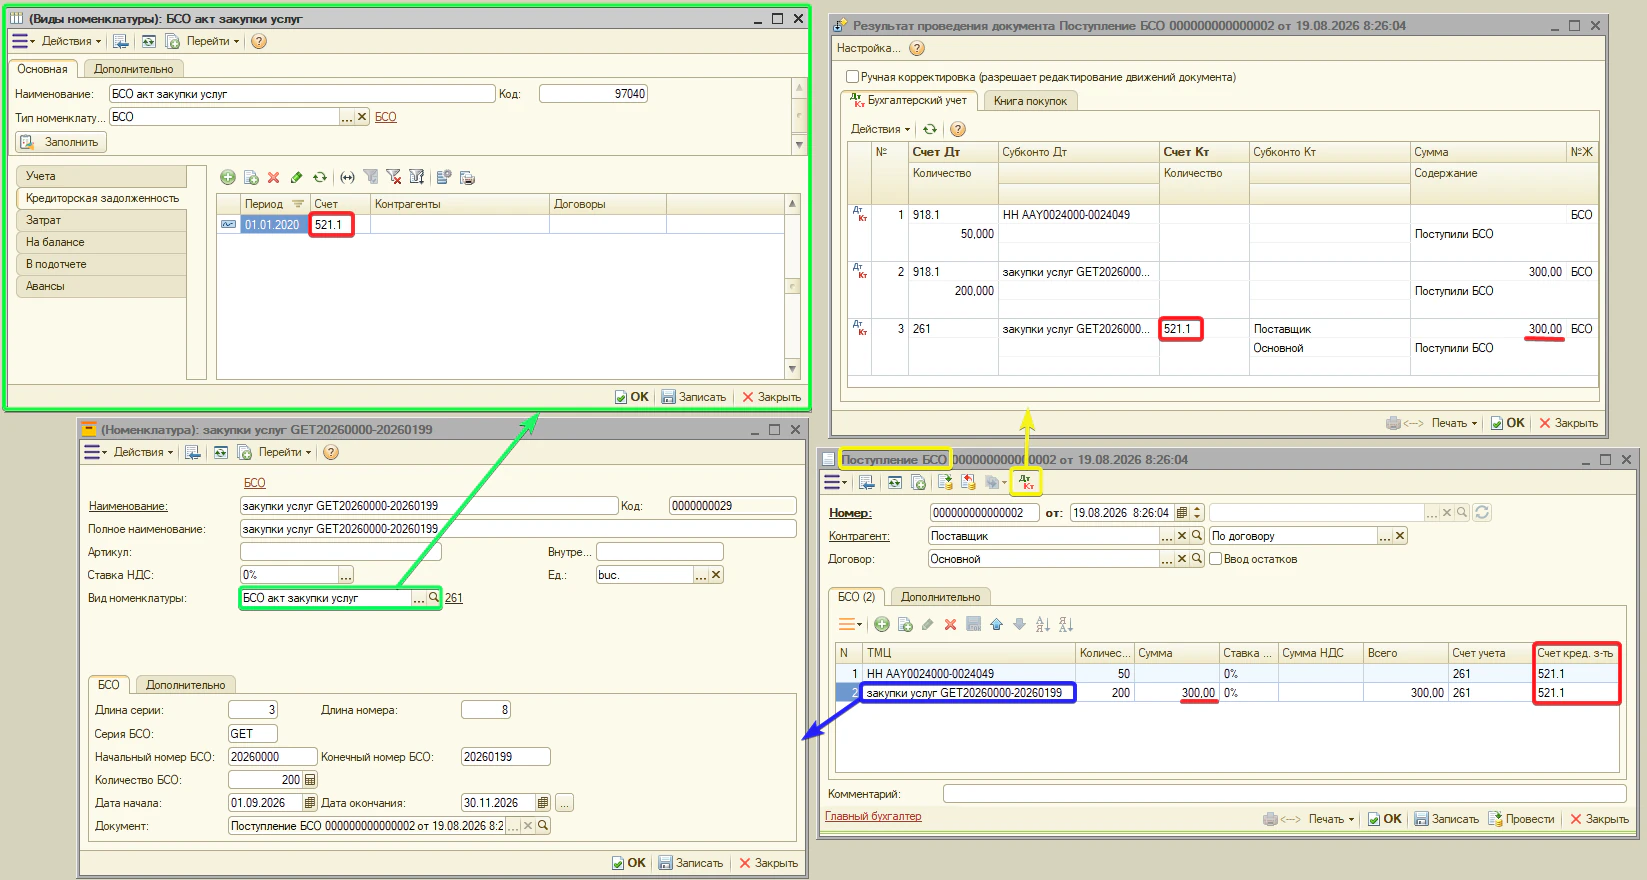
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление БСО».
Примечание. этот счёт участвует только тогда, когда у бланков есть себестоимость (например, приобретённые бланки с ценой).
- Затрат — счёт затрат, на который относится стоимость использованных или списываемых БСО. Этот счёт используется только для БСО, по которым ведётся суммовой учёт, то есть имеется себестоимость бланков.
Документ: «Списание БСО».
Примечание. порядок списания БСО определяется двумя настройками организации: «Учётная политика → Учётная политика БСО → Контроль остатков БСО» и «Режим списания БСО».
В зависимости от настроек программа может работать в одном из трёх режимов:
- Контроль остатков выключен — программа не отслеживает использованные номера БСО. Если необходимо списать бланки, документ «Списание БСО» оформляется вручную. Например, таким способом можно списать неиспользованные, испорченные или иным образом выведенные из обращения бланки.
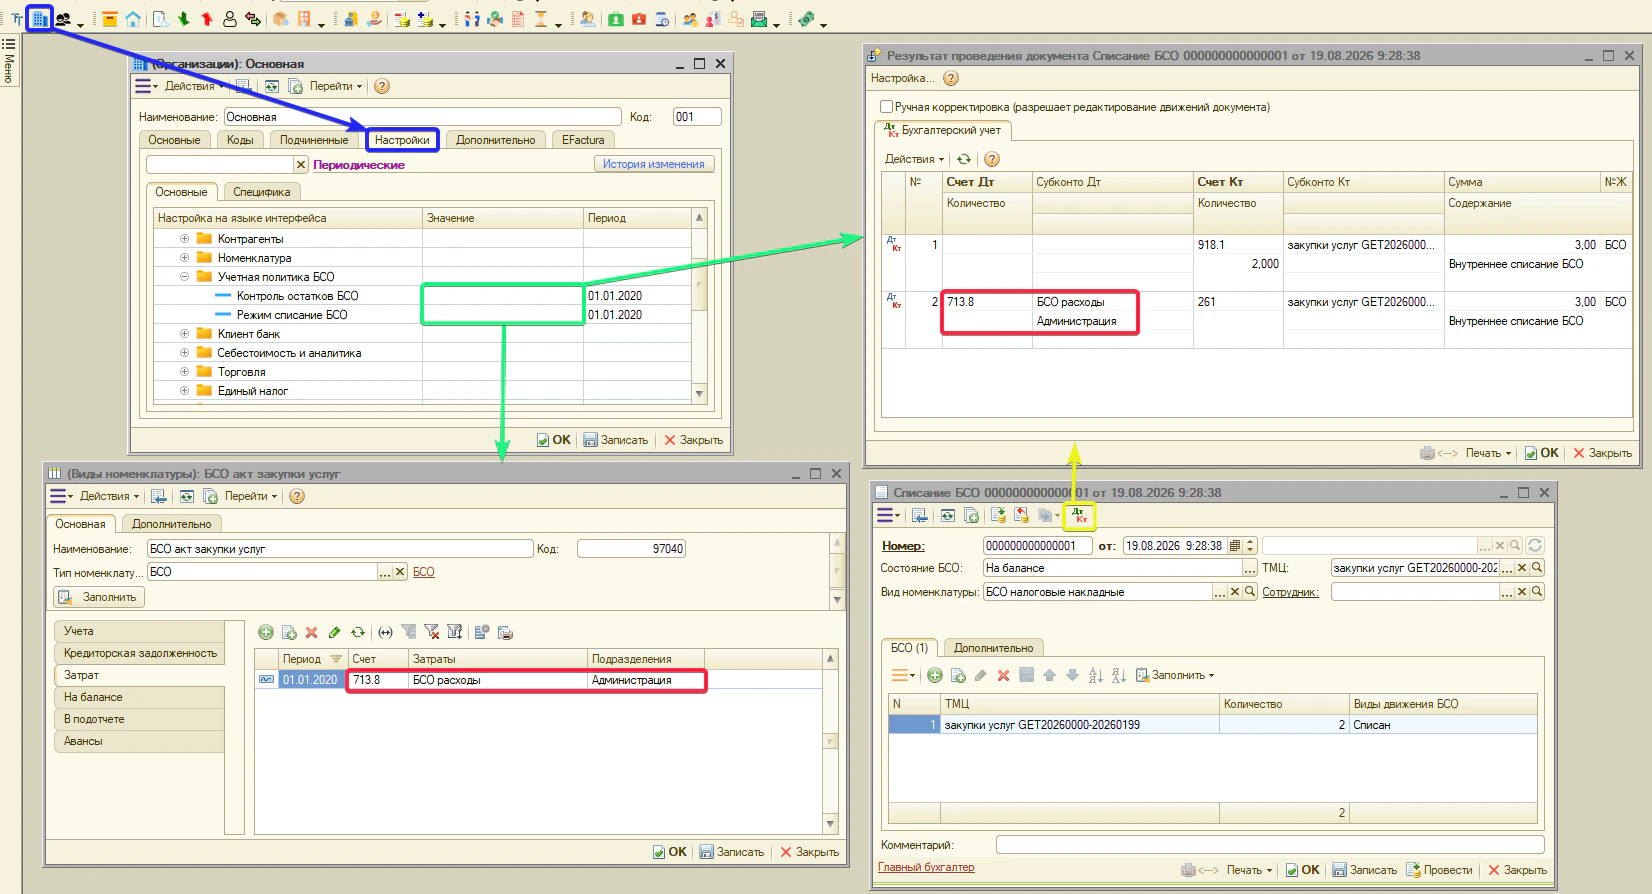
- Контроль остатков включён, режим «При записи документа» — использованный номер БСО списывается автоматически сразу при проведении документа, в котором этот номер был использован.
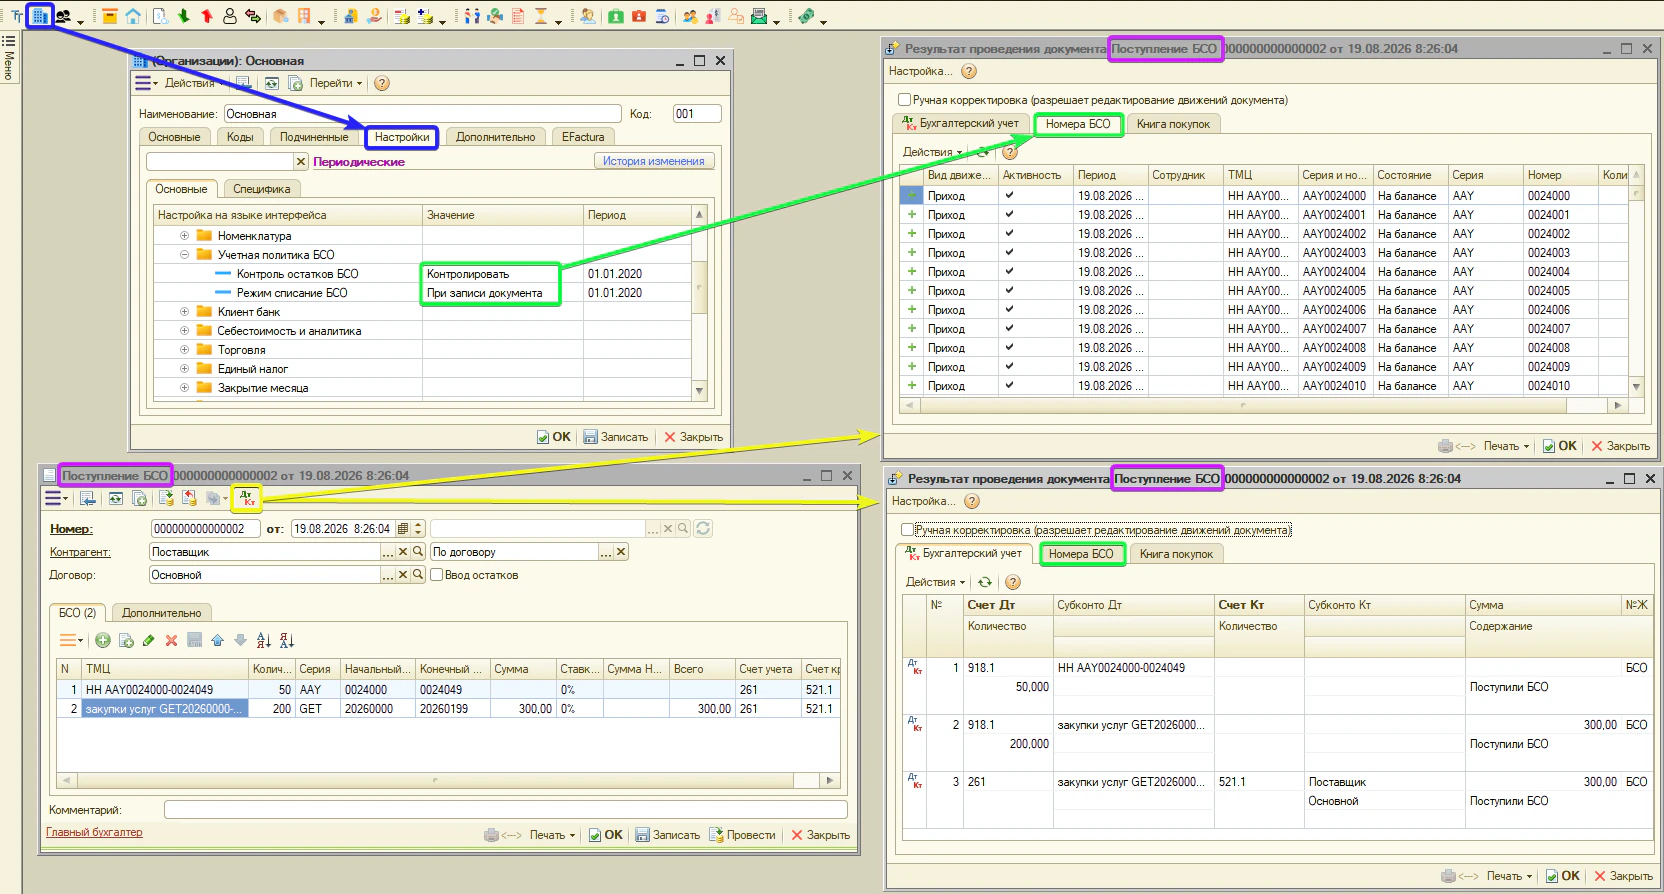
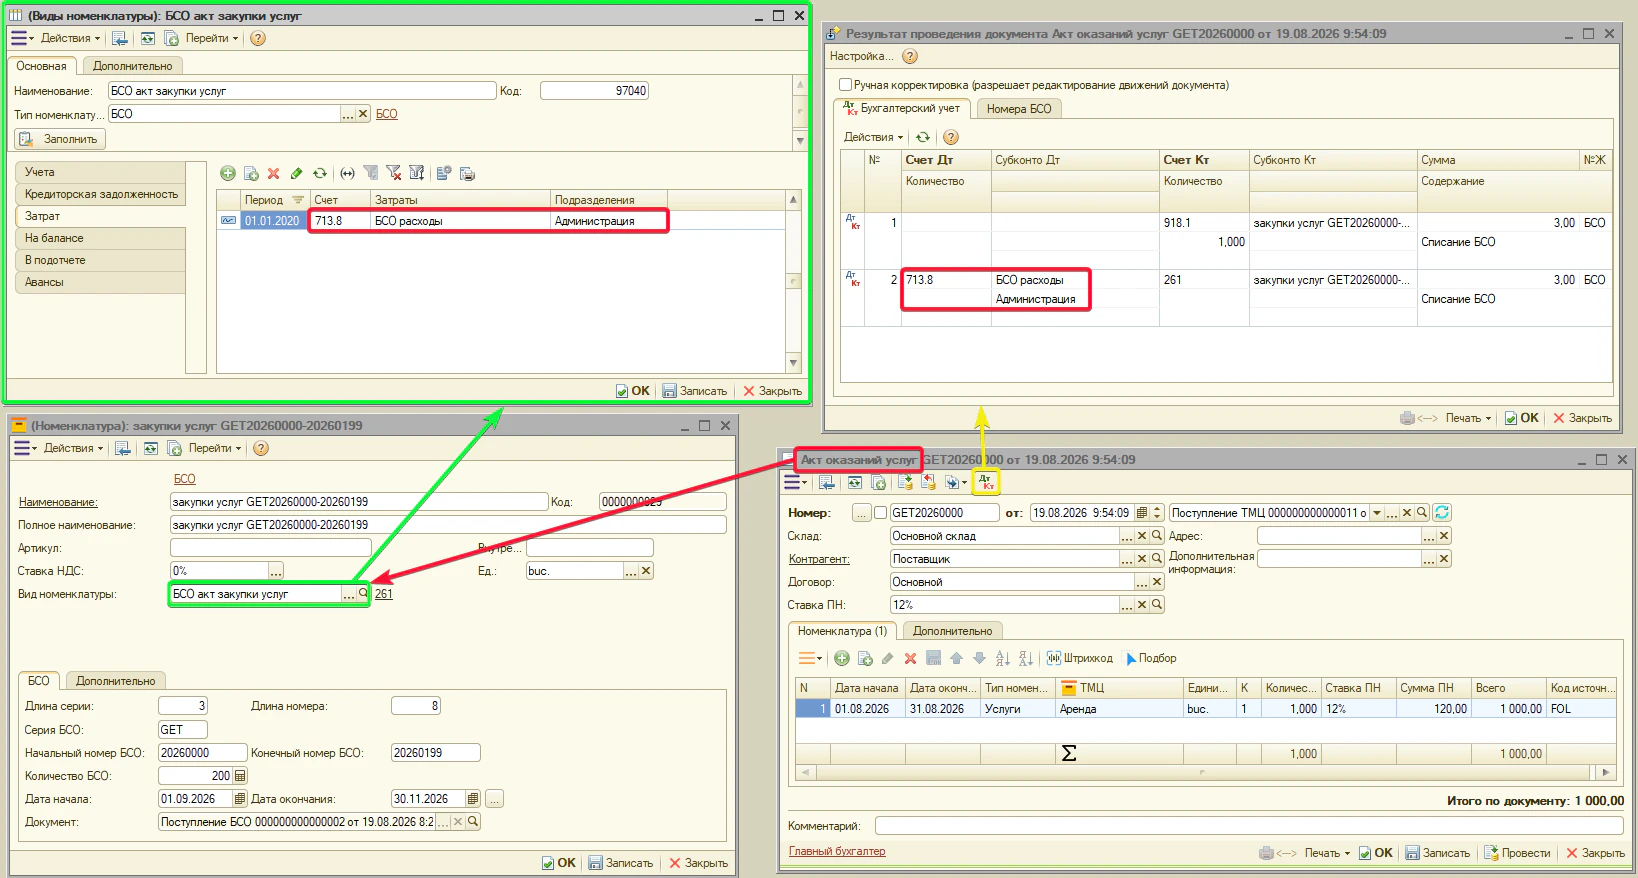
Номер, присвоенный при проведении «Поступления БСО», после использования сразу исключается из доступного остатка.
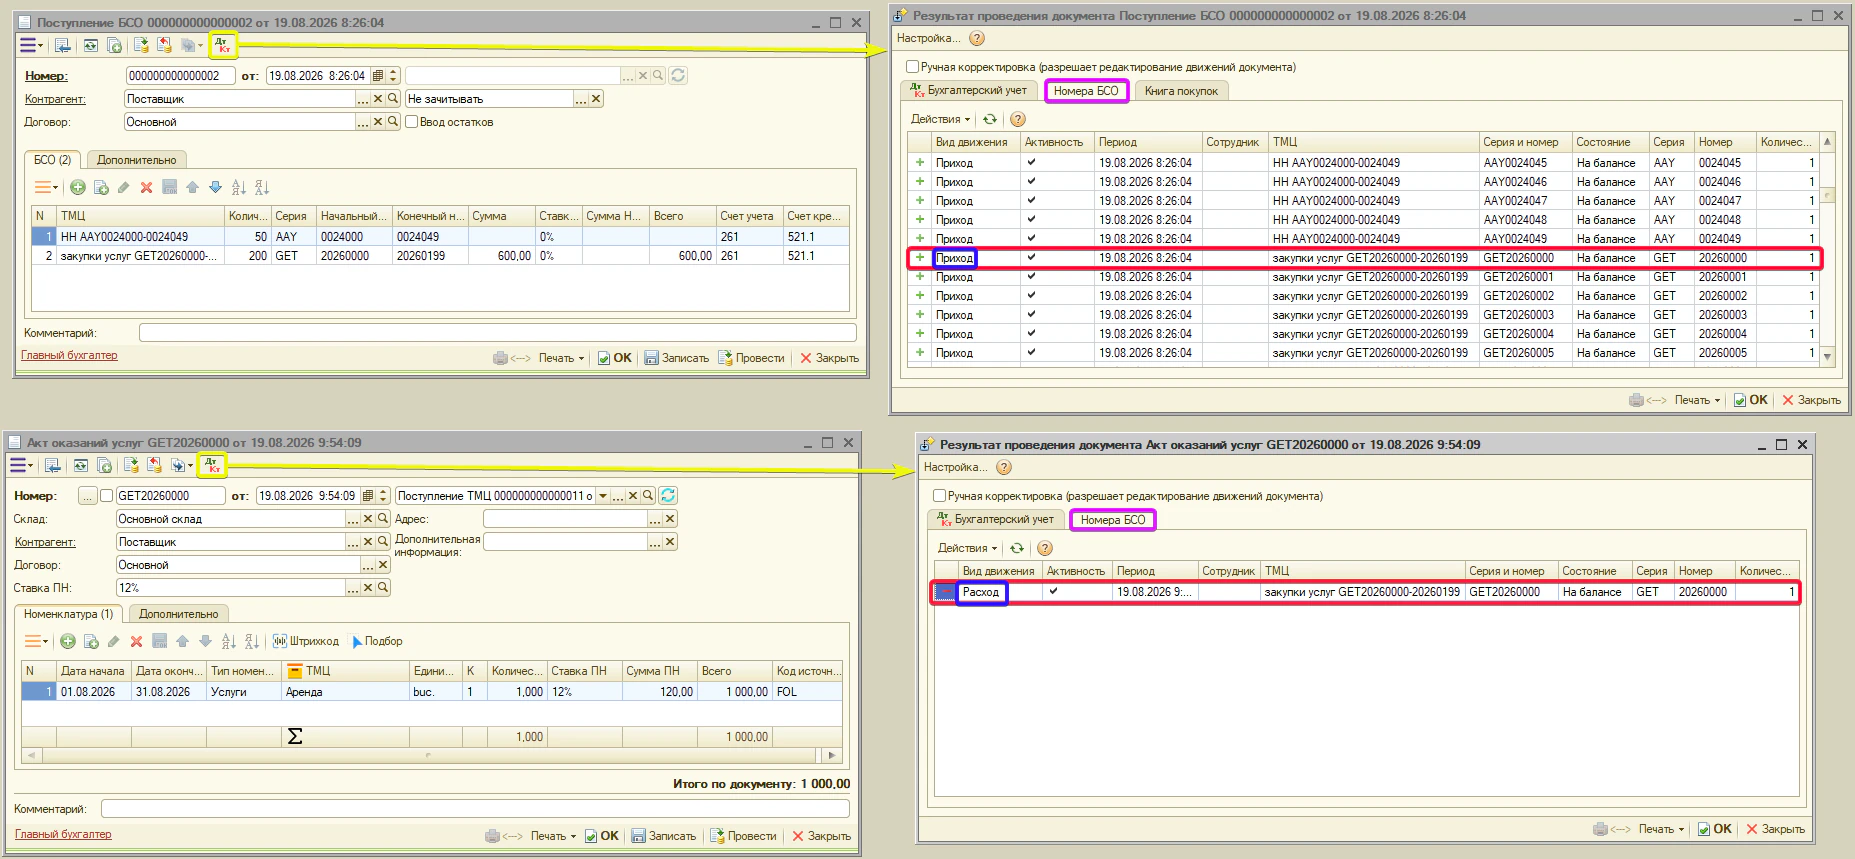
- При включённом «Контроле остатков», режим «Ежемесячно» — документ «Списание БСО» заполняется нажатием кнопки «Заполнить». При заполнении в табличную часть добавляются номера БСО, использованные в документах, зарегистрированных в текущем месяце.
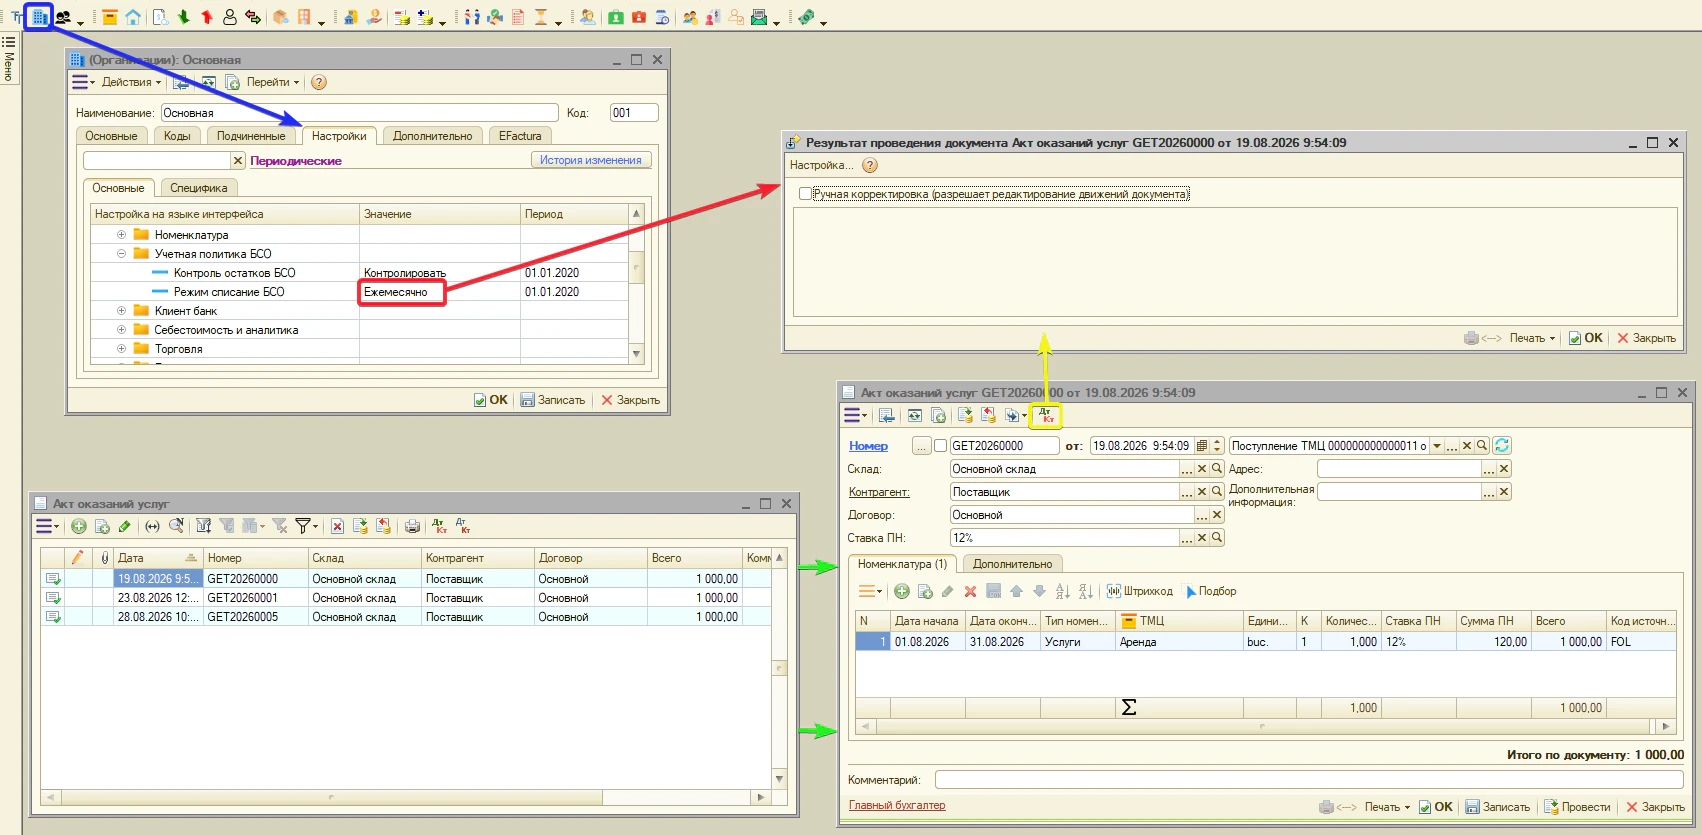
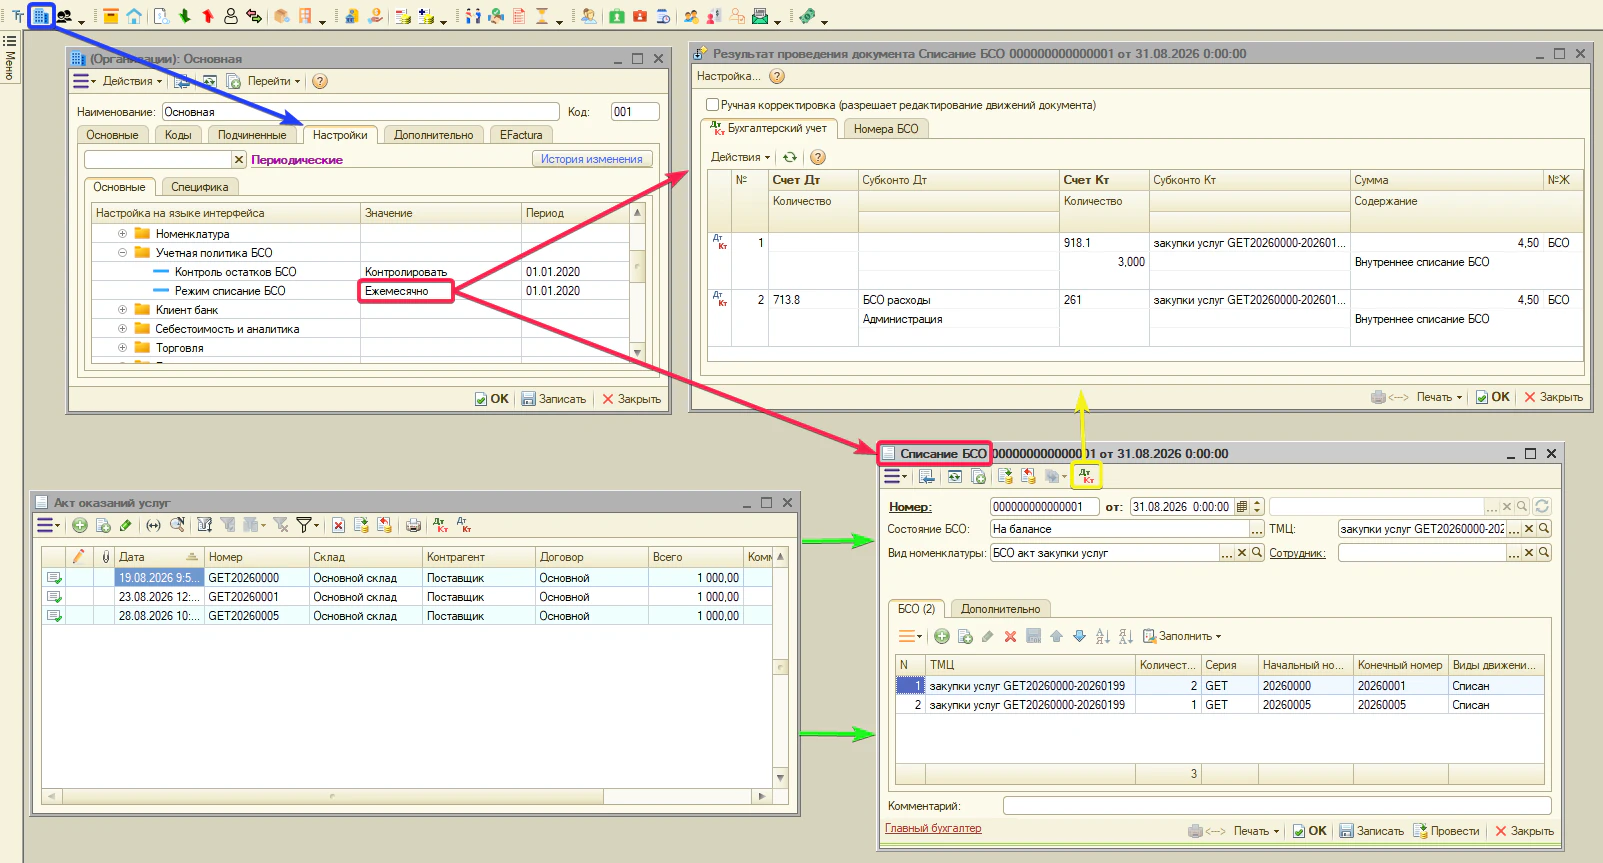
При проведении документа «Списание БСО» все номера БСО, включённые в таблицу, списываются одной операцией.
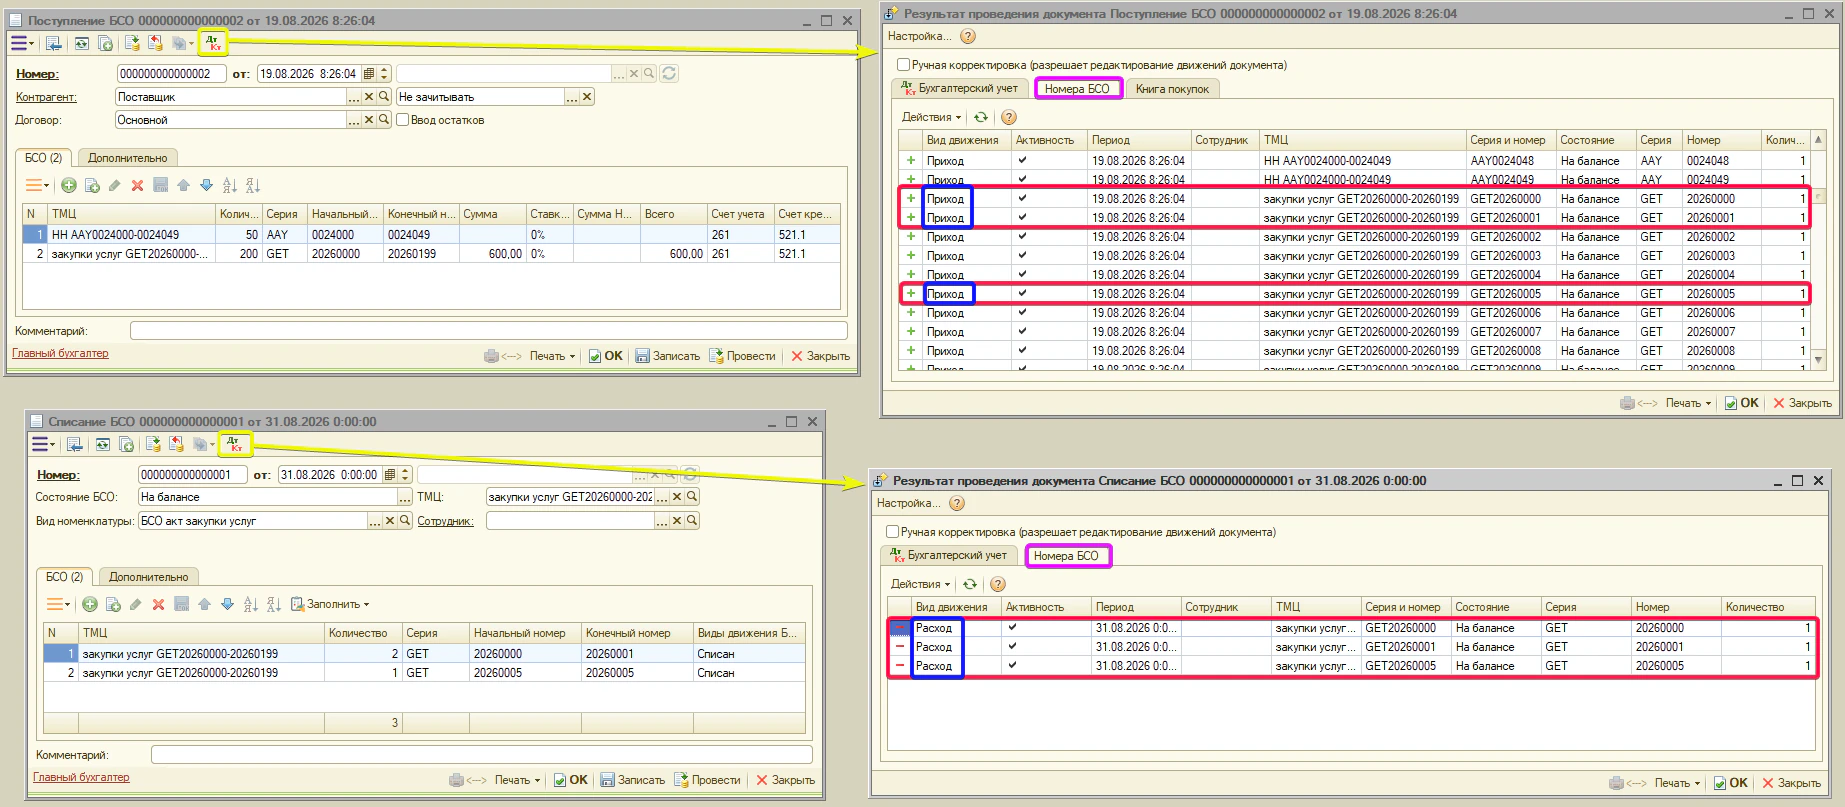
- На балансе — забалансовый счёт для количественного учёта бланков. Типовое — 918.1. Документы: «Поступление БСО», «Выдача БСО в подотчёт», «Возврат БСО из подотчёта», «Списание БСО».
Примечание. на этом счёте программа контролирует движение БСО в количественном выражении: сколько бланков поступило, выдано в подотчёт, возвращено и списано. Если для бланков ведётся также суммовой учёт, на счёте отражается и их стоимость. Это позволяет программе определить себестоимость одного бланка исходя из стоимости партии и её количества.
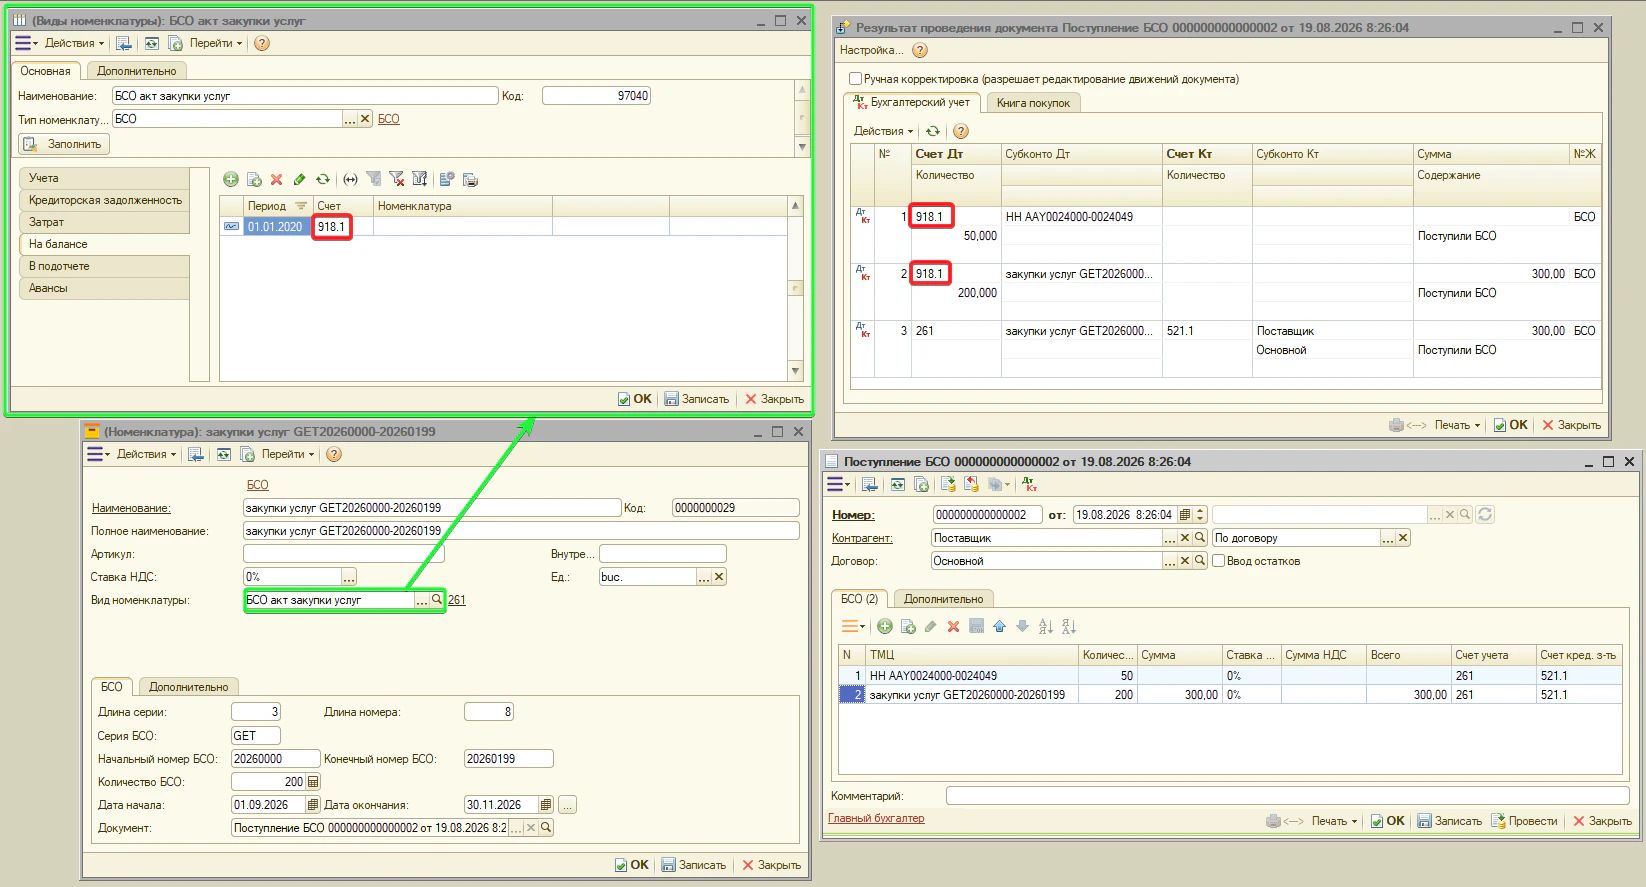
- В подотчёте — забалансовый счёт БСО, выданных в подотчёт. Типовое — 918.2. Документы: «Выдача БСО в подотчёт», «Возврат БСО из подотчёта».
Само движение бланков по подотчёту оформляется документами «Выдача БСО в подотчёт» и «Возврат БСО из подотчёта».
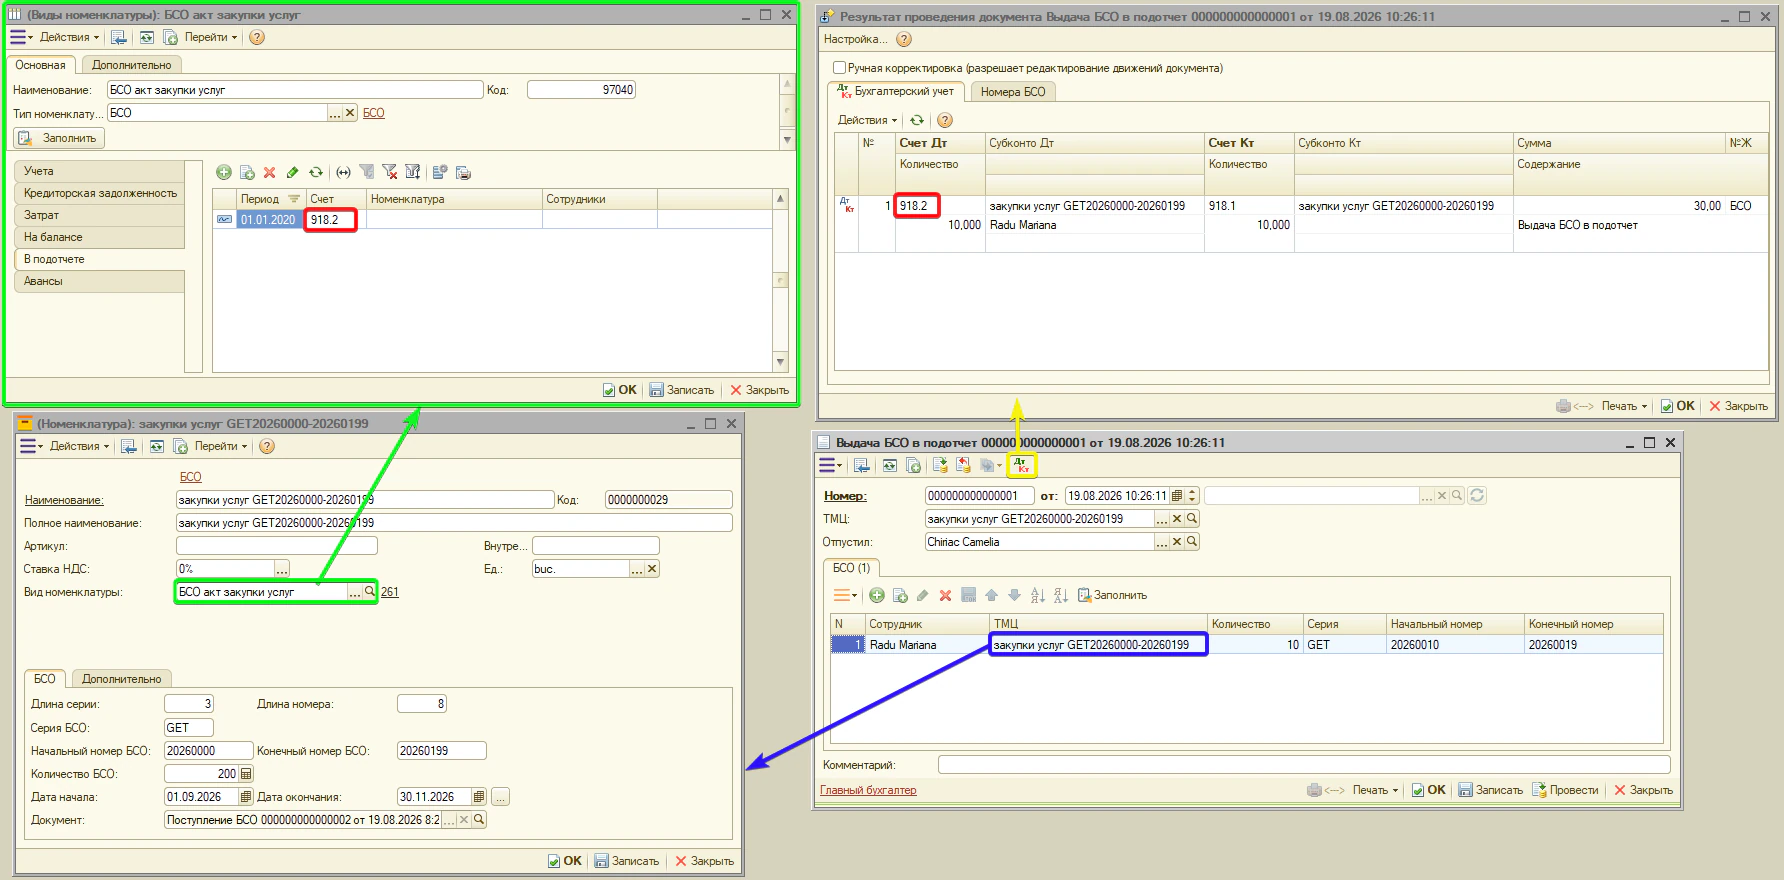
Примечание. счёт «В подотчёте» (918.2) задействуется, когда бланки выдаются под отчёт конкретному сотруднику. Чтобы механизм работал, должны выполняться три условия:
- в настройках организации включён «Контроль остатков БСО» (значение «Контролировать»);
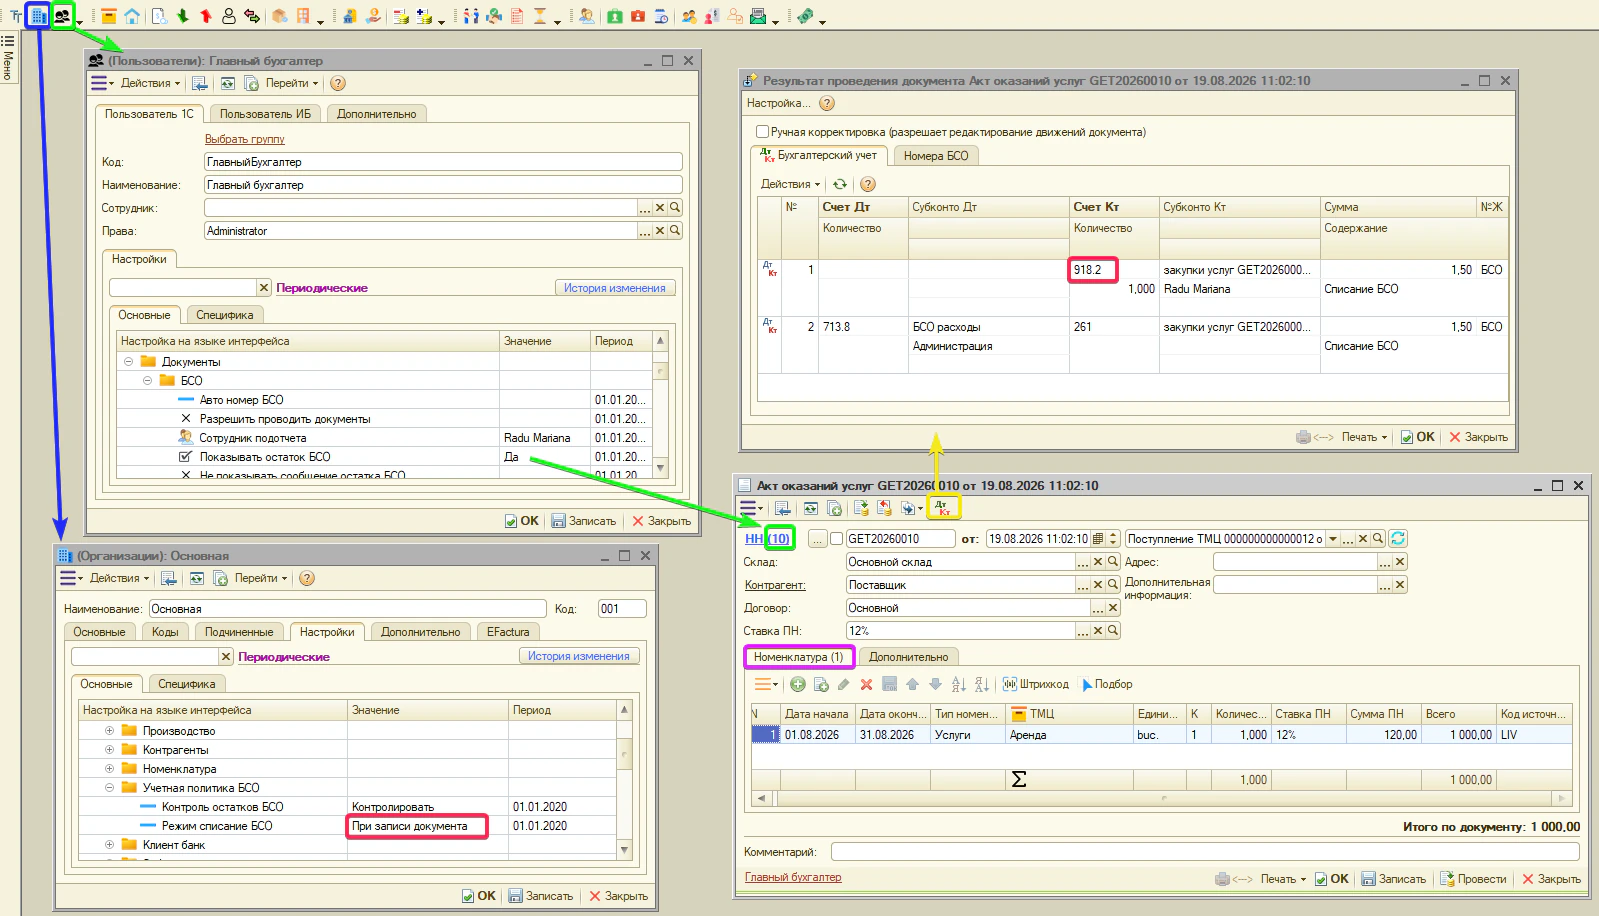
- в пользовательской настройке контроля номера БСО выбран вариант «В подотчёте» — тогда номера берутся из подотчёта сотрудника, а не из общего запаса;
- в документах, которые расходуют или списывают БСО (например, «Акт оказания услуг», «Списание БСО»), заполнен реквизит «Сотрудник» (подотчётное лицо).
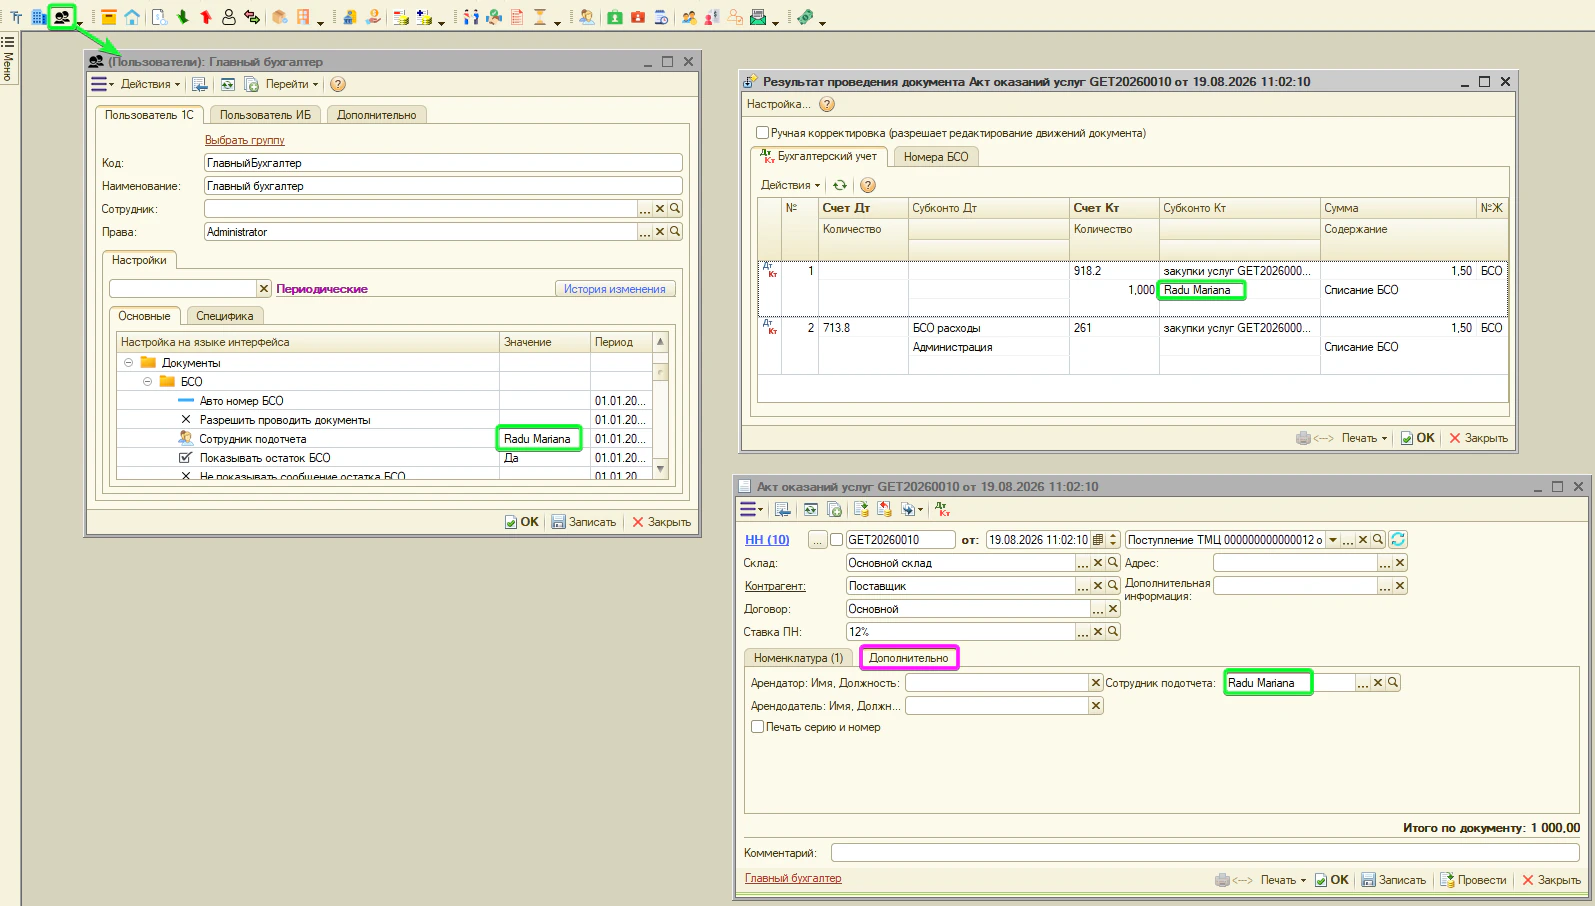
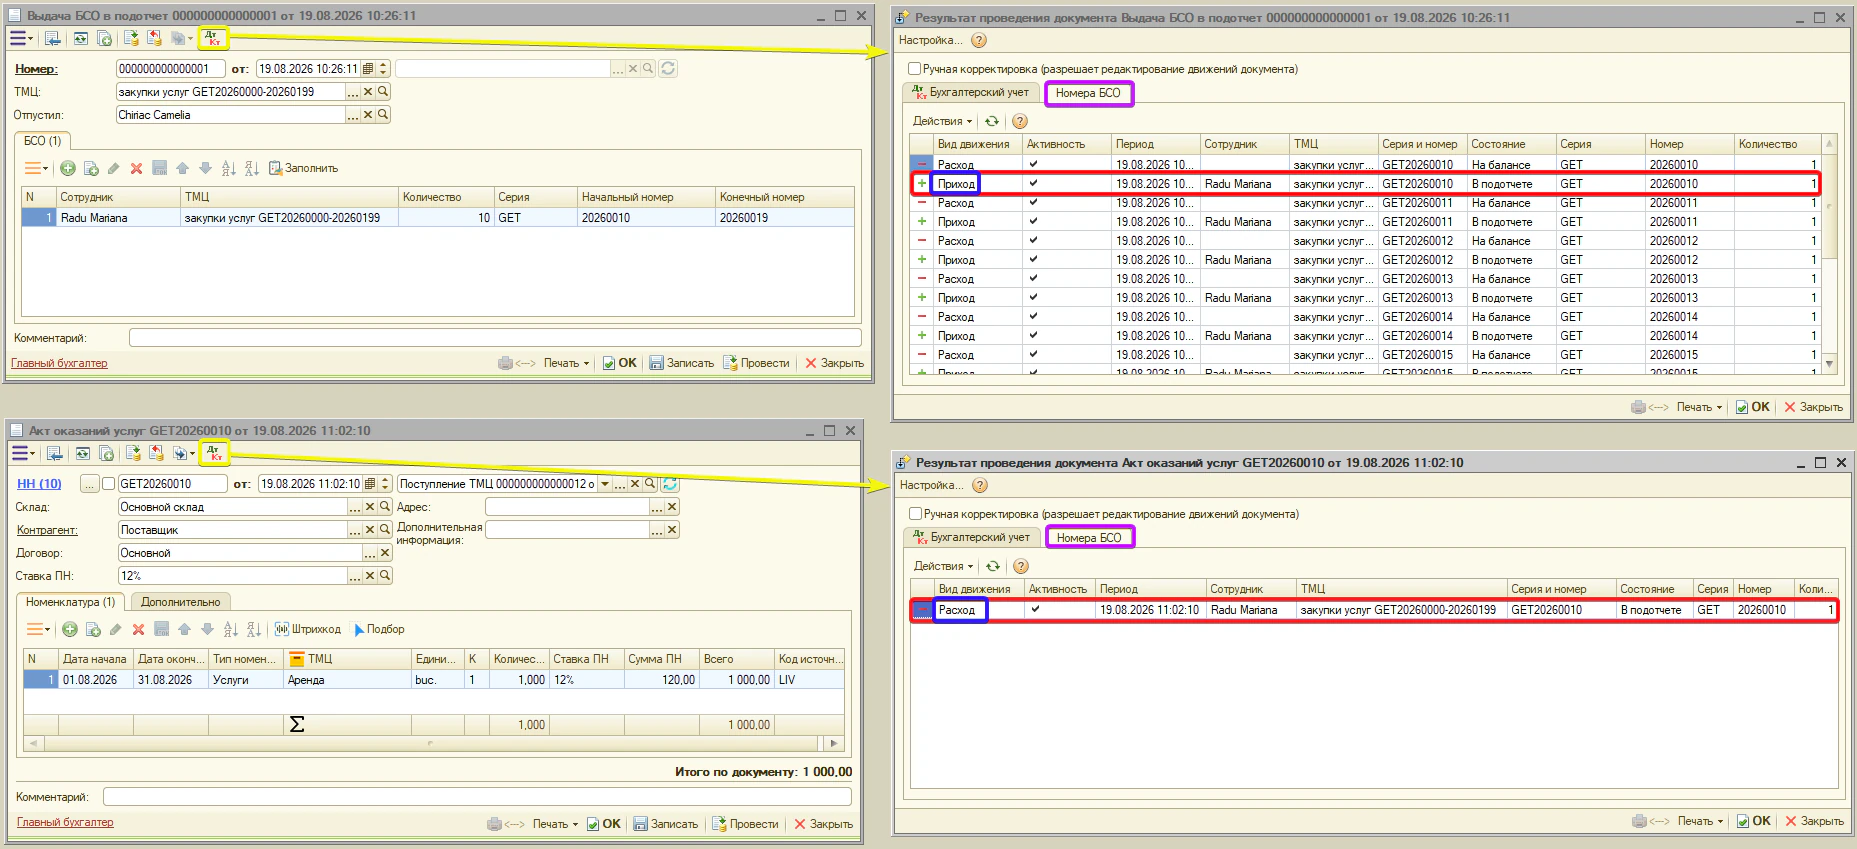
- Авансы — счёт учёта авансов, выданных поставщикам. Используется документом «Поступление БСО» при автоматическом зачёте ранее перечисленного аванса. Отдельной колонкой в табличной части документа этот счёт не отображается.
Примечание. этот счёт участвует только тогда, когда у бланков есть себестоимость (например, приобретённые бланки с ценой).
Тип номенклатуры: Скидки
«Скидки» — служебный тип номенклатуры, такая позиция не является самостоятельным товаром или услугой: она используется программой для корректировки стоимости операции и соответствующих бухгалтерских расчётов.
В зависимости от того, кому предоставляется или от кого получена скидка, она может корректировать разные показатели учёта:
- при скидке покупателю — доход от реализации;
- при скидке от поставщика — стоимость приобретения или связанные с ней показатели.
По умолчанию счета в видах номенклатуры типа «Скидки» настроены для работы с товарами: используются счета 611.2 для доходов и 711.2 для себестоимости. Если скидки применяются к продукции, услугам или другим видам операций, необходимо создать отдельный вид «Скидки» с соответствующими счетами либо изменить настройки существующего вида.
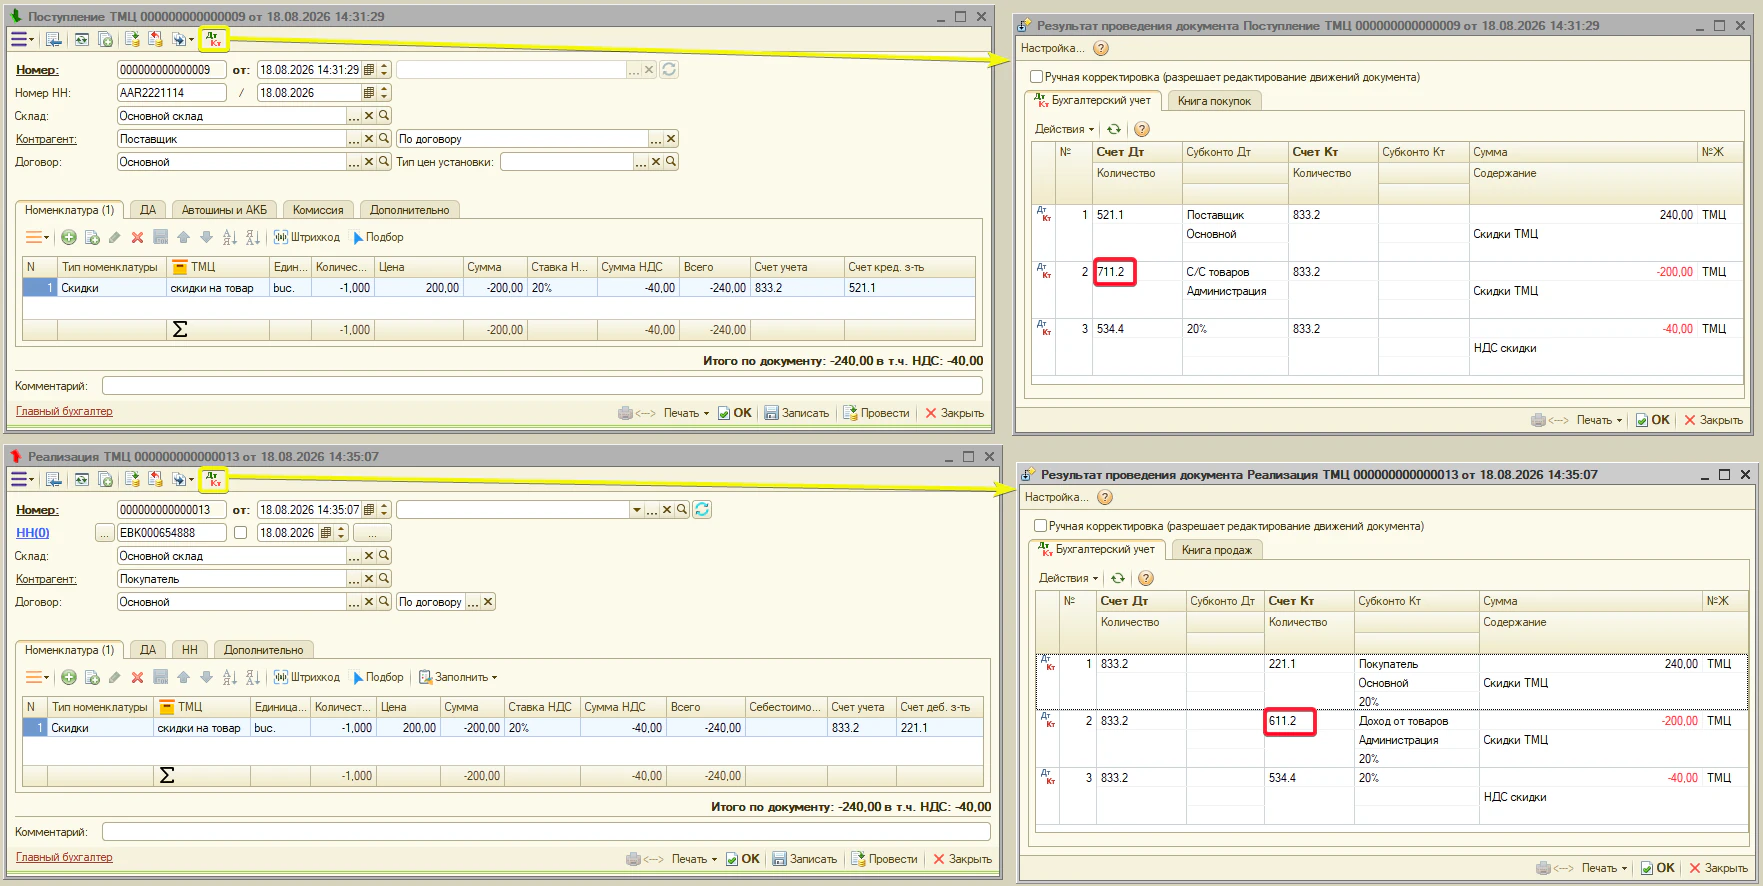
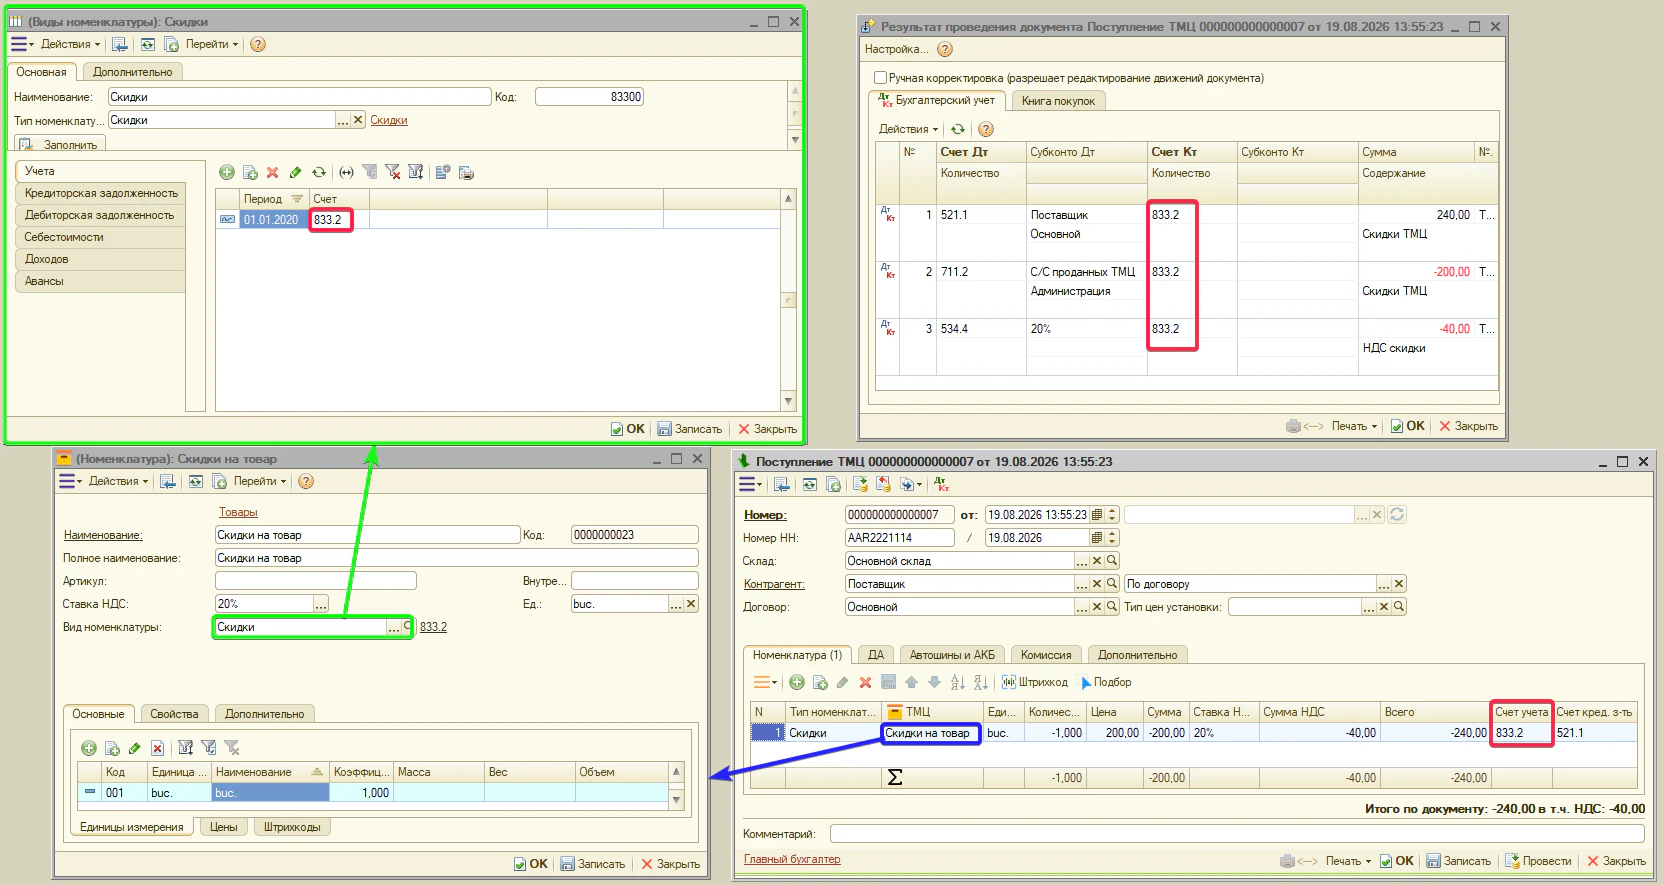
- Учёта — счёт, используемый для отражения скидки в бухгалтерских проводках при её корреспонденции со счетами расчётов, доходов и затрат. Типовое — 833.2. Документы: «Поступление ТМЦ», «Реализация ТМЦ», «Реализация ТМЦ физическим лицам», «Возврат ТМЦ от покупателя».
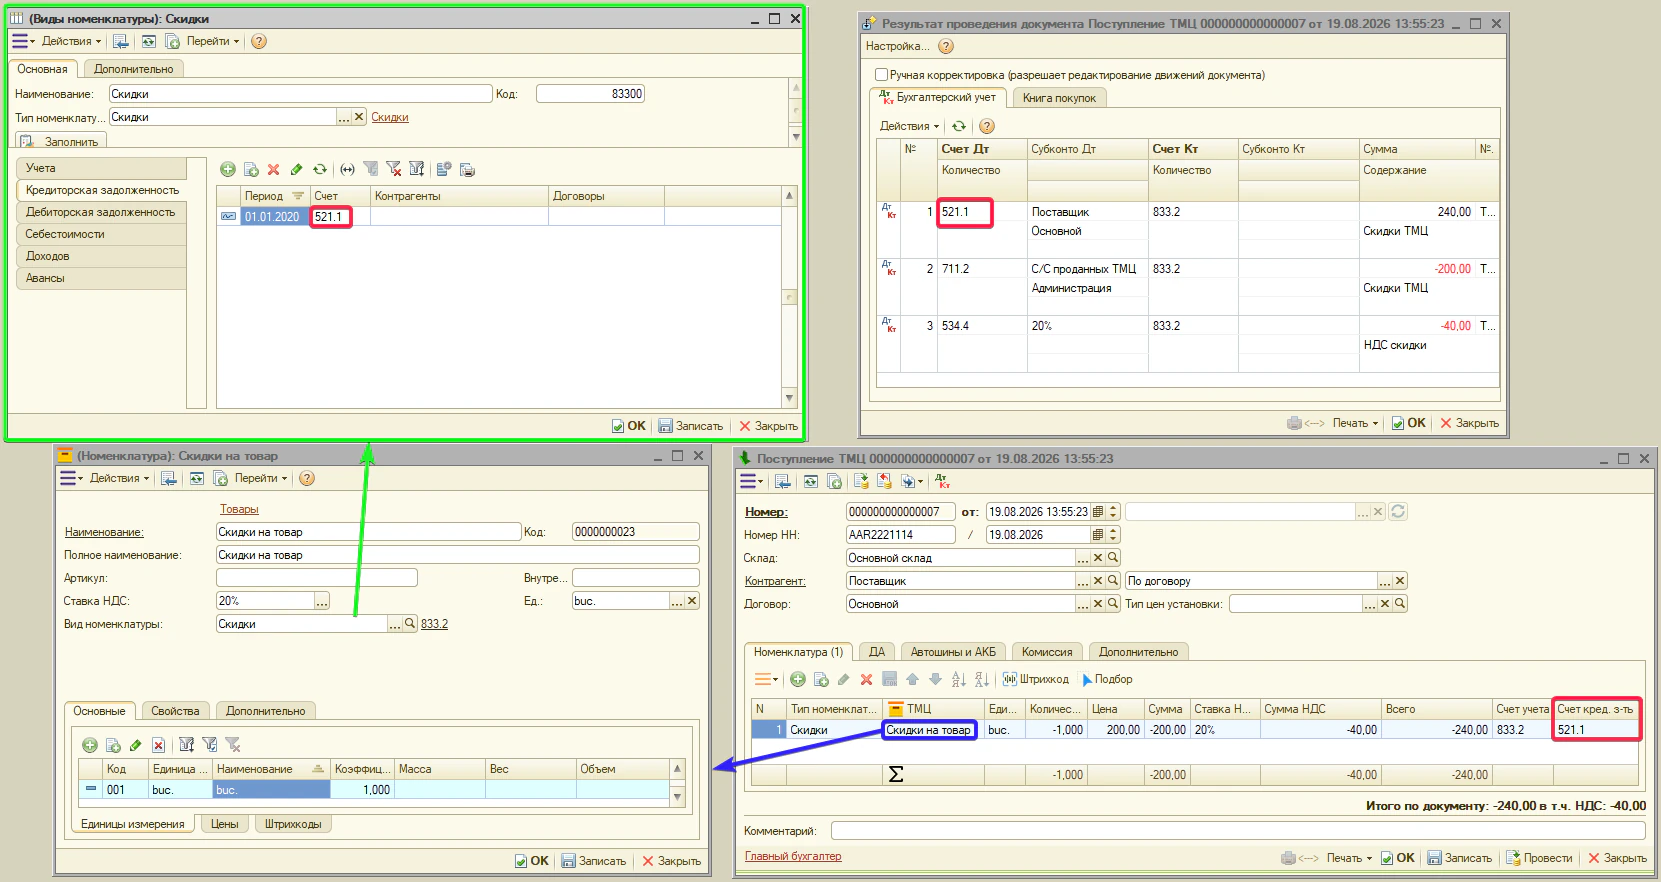
- Кредиторская задолженность — счёт расчётов с поставщиком. Типовое — 521.1. Документы: «Поступление ТМЦ», «Возврат ТМЦ поставщику».
- Дебиторская задолженность — счёт расчётов с покупателем. Типовое — 221.1. Документы: «Реализация ТМЦ», «Реализация ТМЦ физическим лицам», «Возврат ТМЦ от покупателя», розничные реализации.
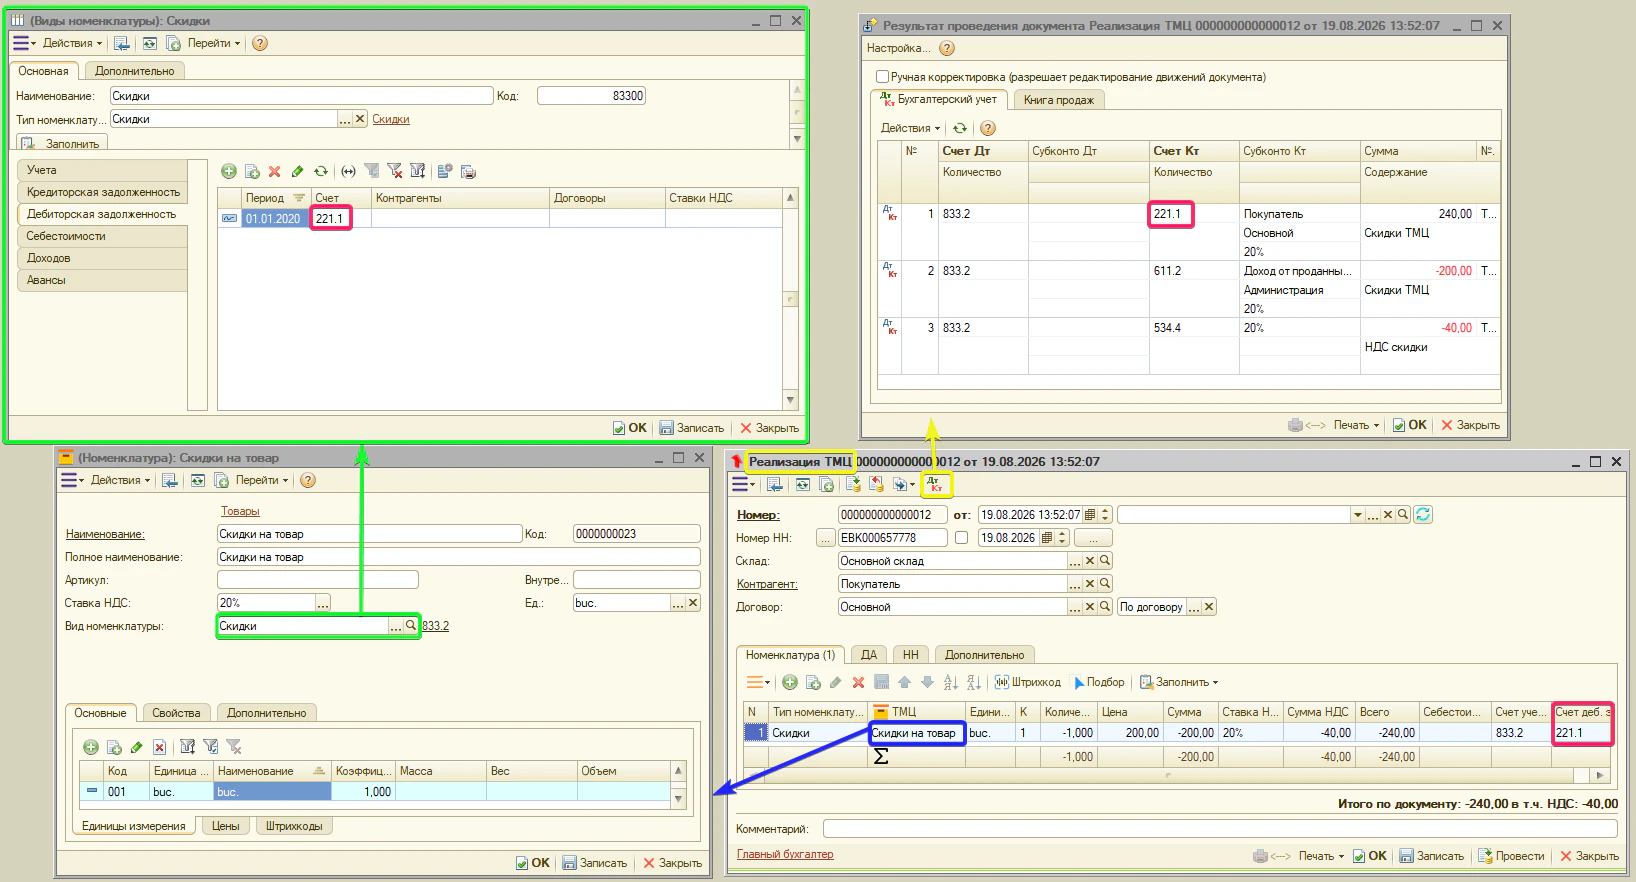
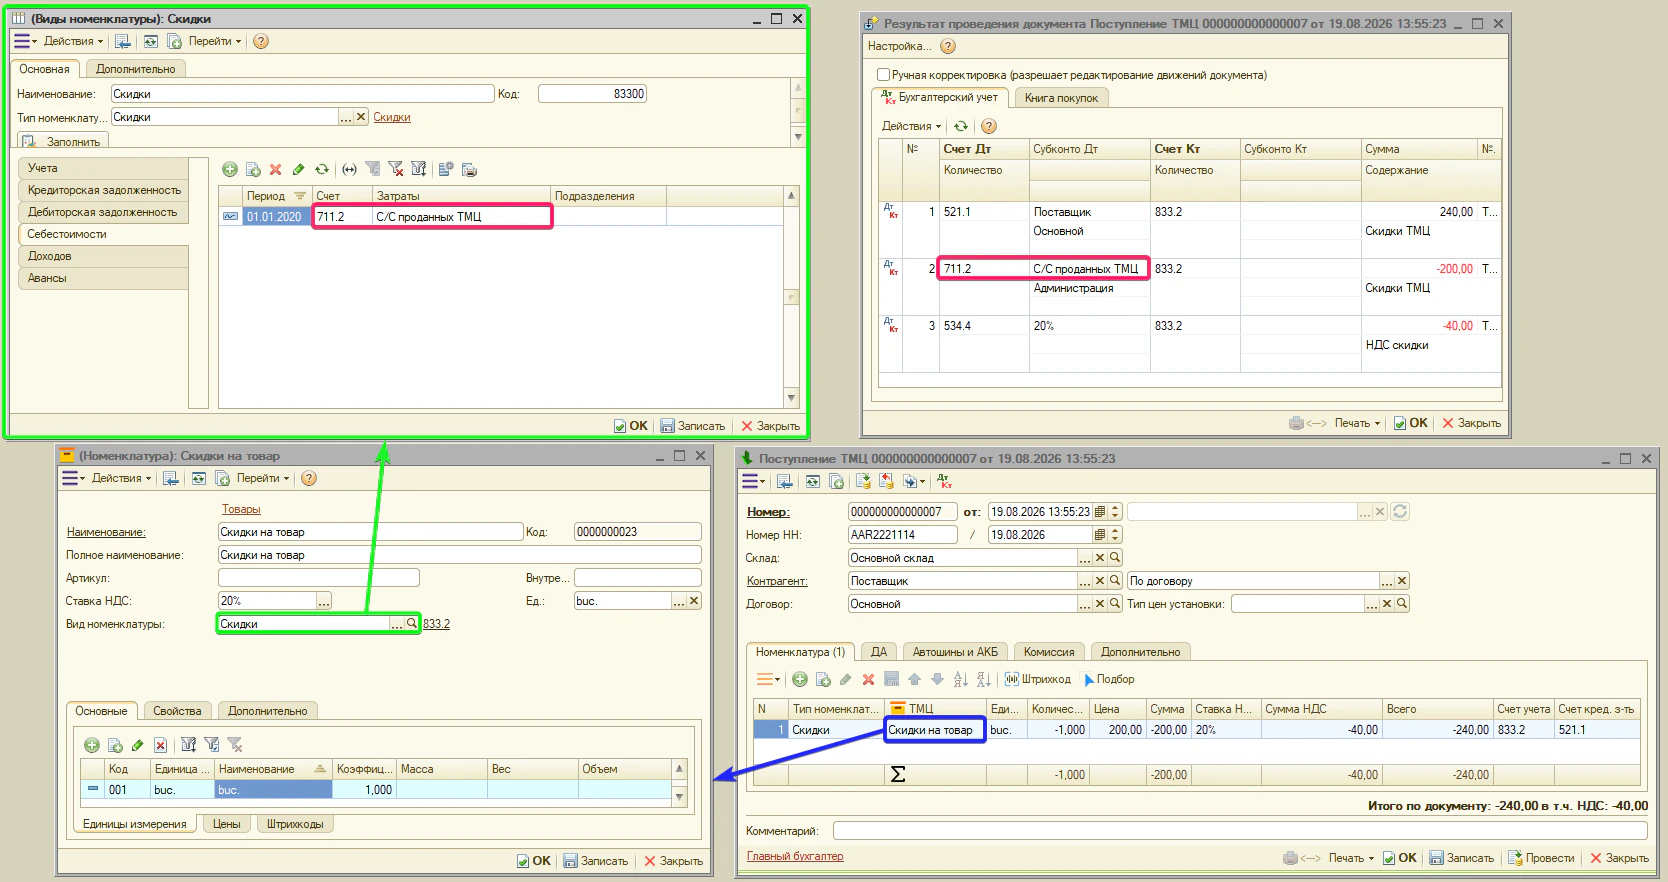
- Себестоимости — счёт корректировки себестоимости при скидке от поставщика на товар. Типовое — 711.2. Документы: «Поступление ТМЦ».
Примечание. этот счёт задействован только тогда, когда скидка получена ОТ ПОСТАВЩИКА на приобретённый товар, — поэтому вкладка и работает в документе «Поступление ТМЦ». Такая скидка уменьшает стоимость поступивших ценностей, и её величина отражается на указанном здесь счёте себестоимости (затрат). При скидке ПОКУПАТЕЛЮ корректируется уже не себестоимость, а доход — тогда задействуется вкладка «Доходов», а не эта. Значение 711.2 приведено как пример для скидки, связанной с товаром; для продукции, услуг и других операций укажите соответствующий счёт затрат.
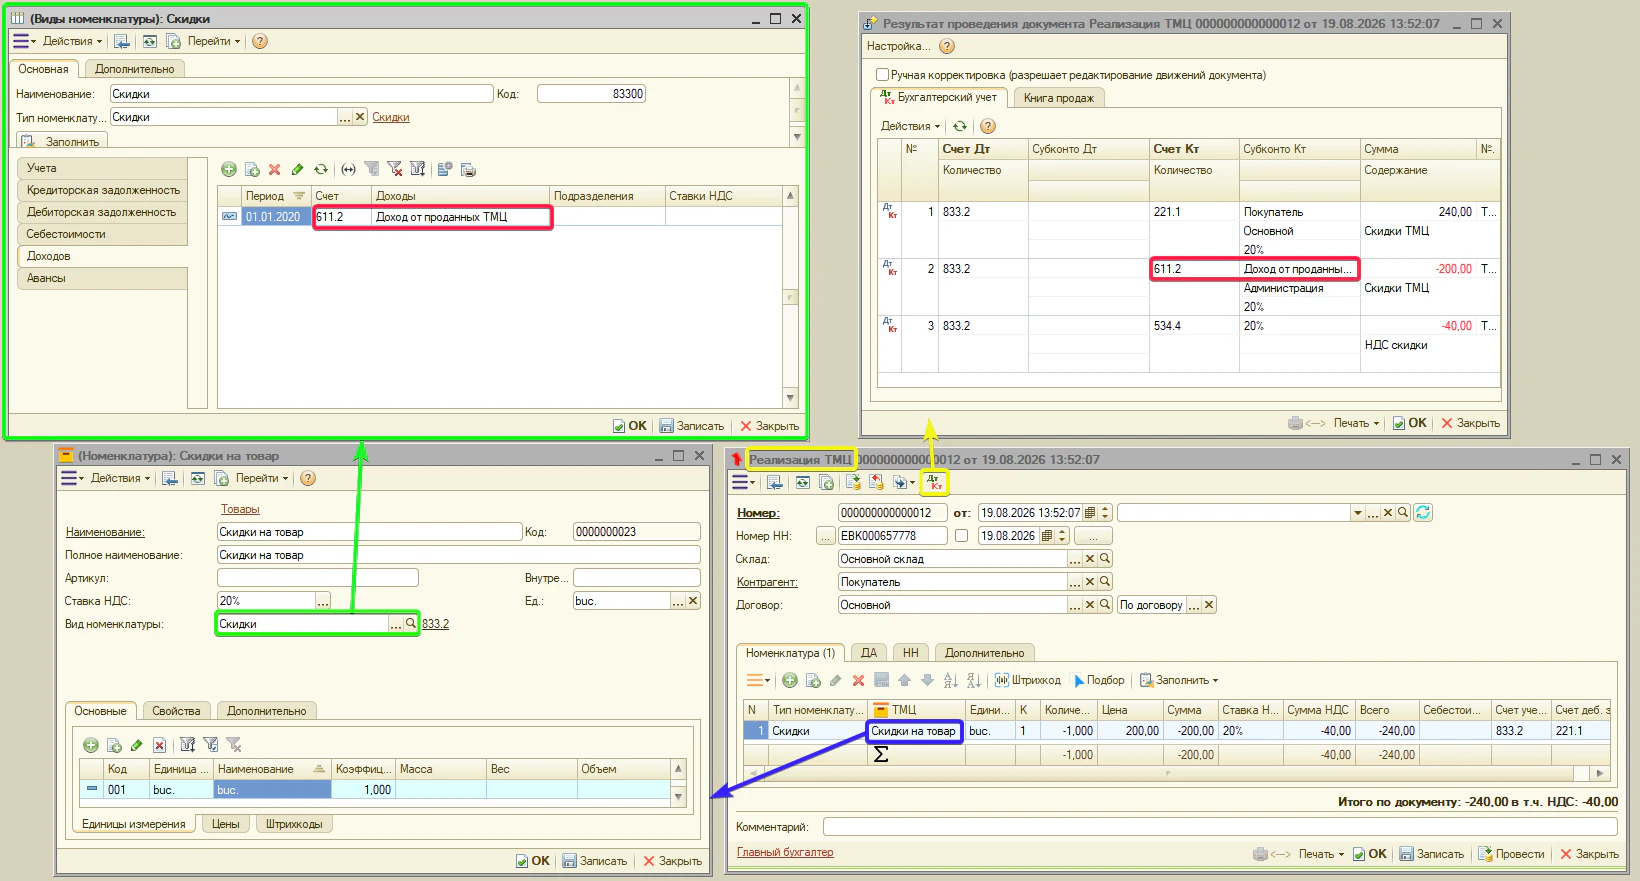
- Доходов — счёт дохода. Типовое — 611.2. Документы: «Реализация ТМЦ», «Реализация ТМЦ физическим лицам», «Возврат ТМЦ от покупателя», розничные реализации.
Примечание. этот счёт задействован при скидке, предоставленной ПОКУПАТЕЛЮ: скидка уменьшает (корректирует) доход от реализации, поэтому вкладка работает в документах продажи — «Реализация ТМЦ», «Реализация ТМЦ физическим лицам», «Возврат ТМЦ от покупателя» и розничных реализациях. Это зеркальная сторона вкладки «Себестоимости»: там — скидка от поставщика на стоимость, здесь — скидка покупателю на доход. Значение 611.2 приведено как пример для скидки, связанной с товаром; для продукции, услуг и других операций укажите соответствующий счёт доходов.
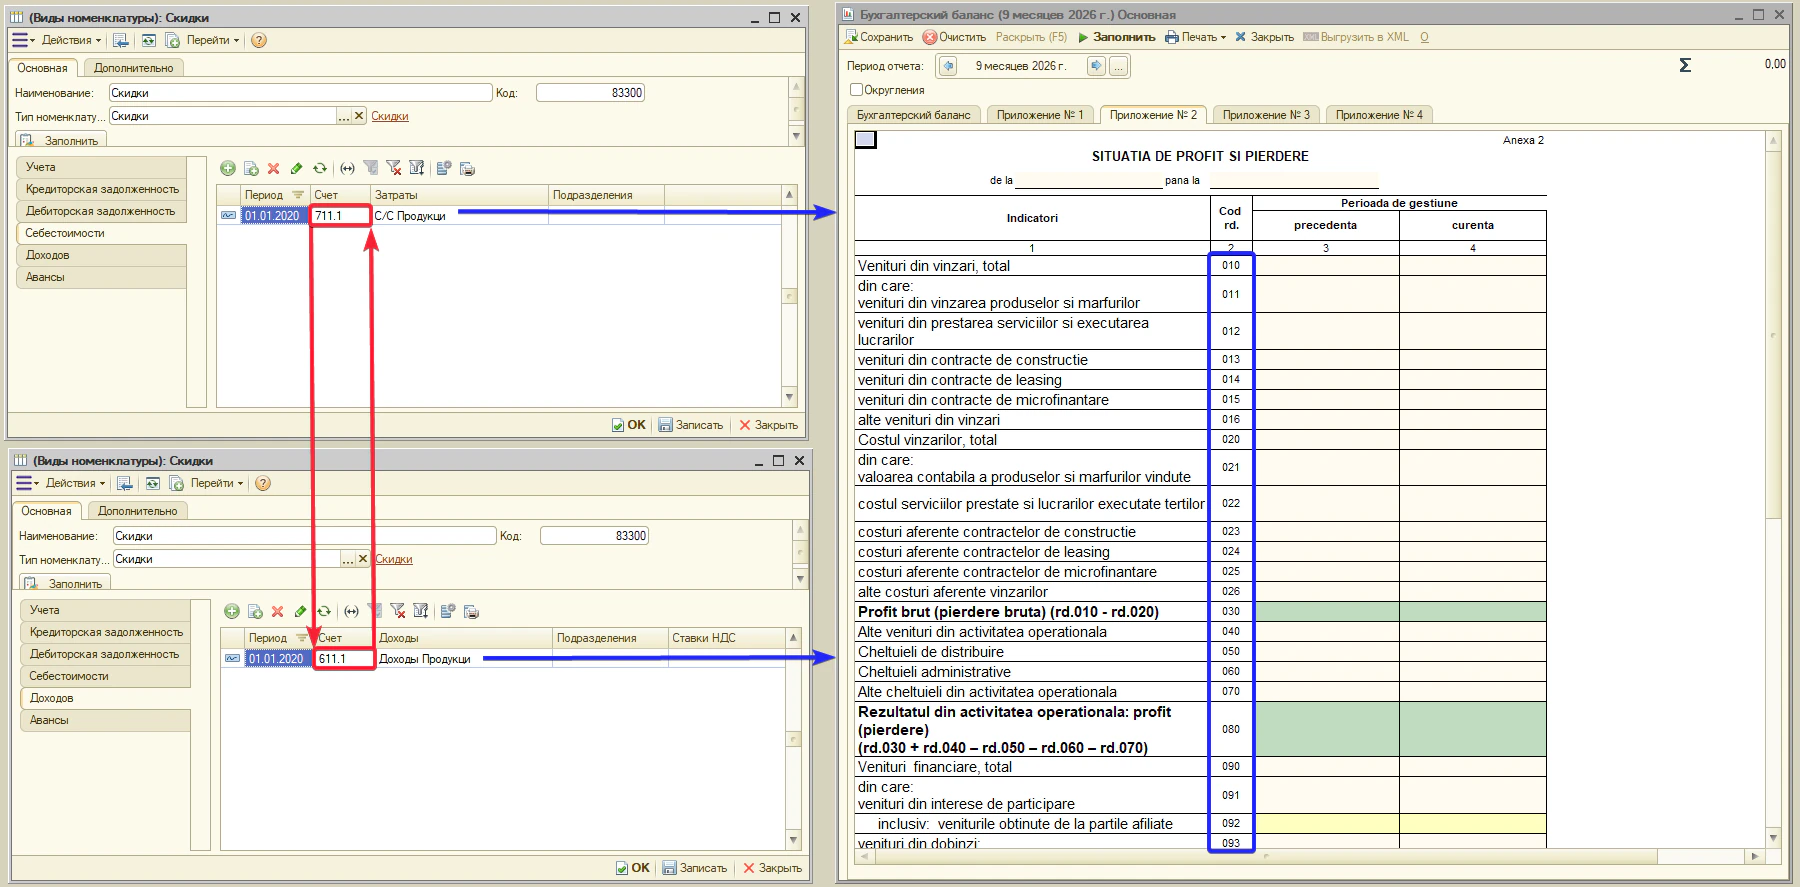
Внимание. счёт себестоимости и счёт доходов должны соответствовать друг другу. Неверно подобранная пара счетов приводит к искажению Отчёта о финансовых результатах (Приложение №2 к бухгалтерскому балансу), что приведёт к ошибкам при формировании бухгалтерской отчётности.
Пример: если реализация отражается по счёту доходов 611.1, то себестоимость этой реализации должна списываться на соответствующий счёт затрат 711.1.
Тип номенклатуры: Земельные участки
«Земельные участки» — специальный тип номенклатуры для учёта земельных участков как долгосрочных активов. Для их учёта используется соответствующий справочник «Долгосрочные активы».
Как и другие долгосрочные активы, земельные участки учитываются в тех же документах, что и обычные ТМЦ, но для них используется отдельная табличная часть «ДА» (долгосрочные активы). Через неё оформляются основные операции с земельными участками: «Поступление ТМЦ», «Реализация ТМЦ», «Списание ТМЦ».
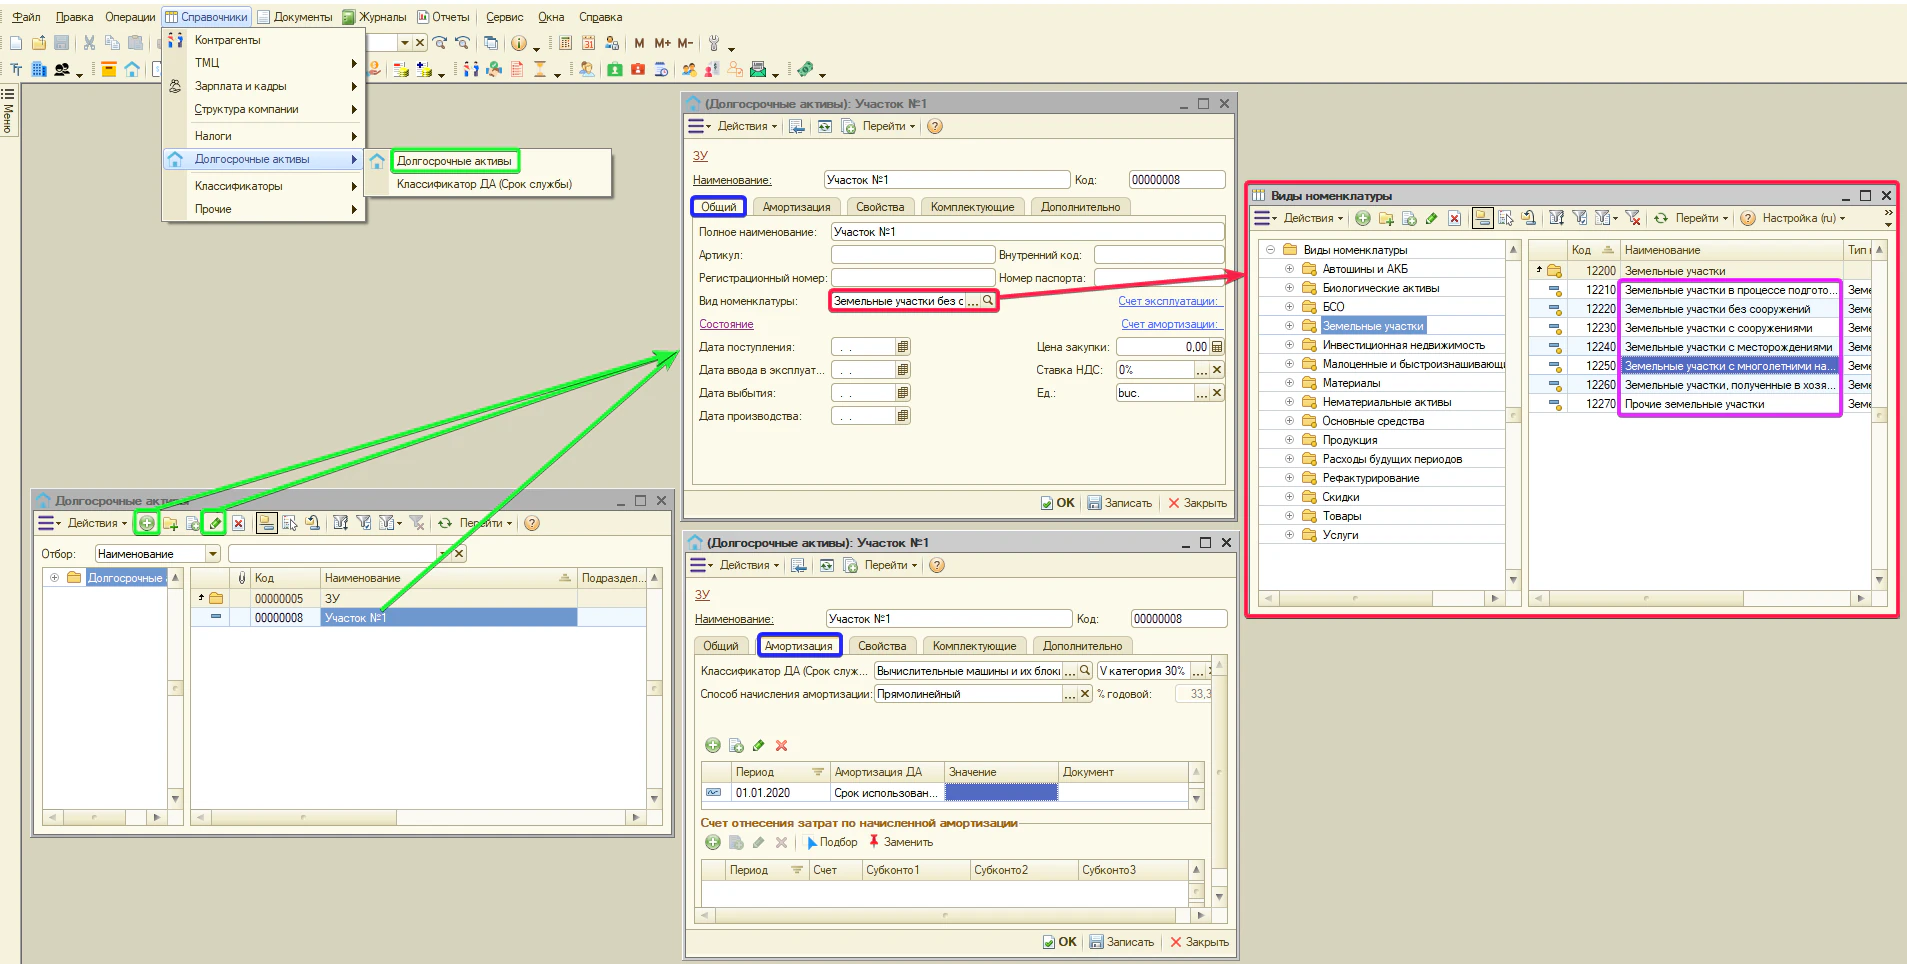
В отличие от других долгосрочных активов, земельные участки не амортизируются. Поэтому в настройках вида номенклатуры «Земельные участки» отсутствуют вкладки «Амортизация» и «Эксплуатация».
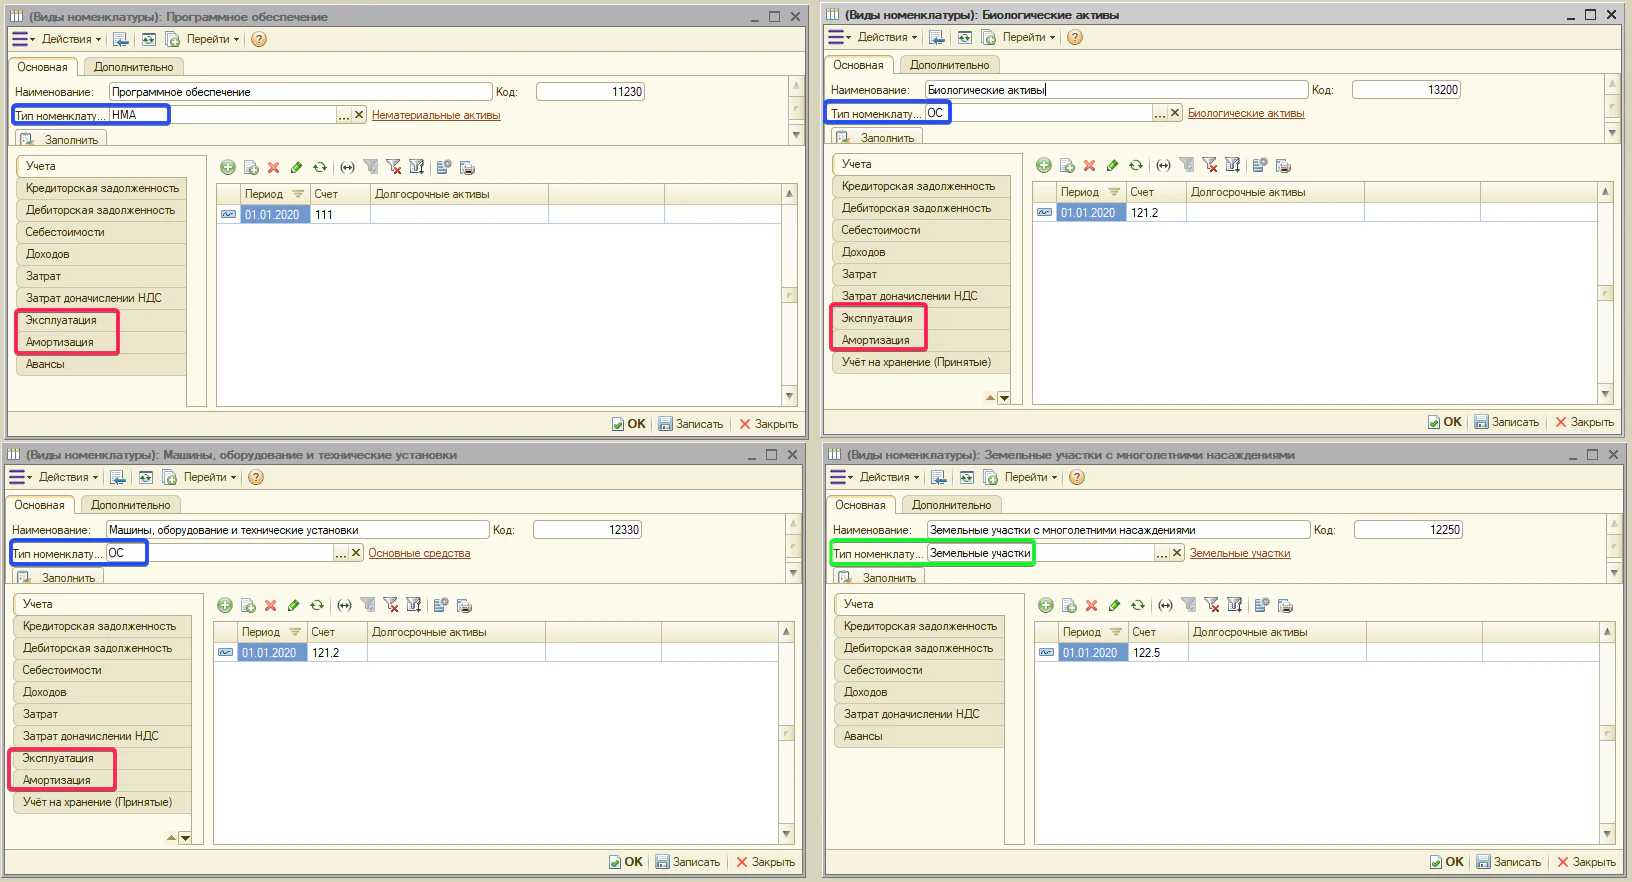
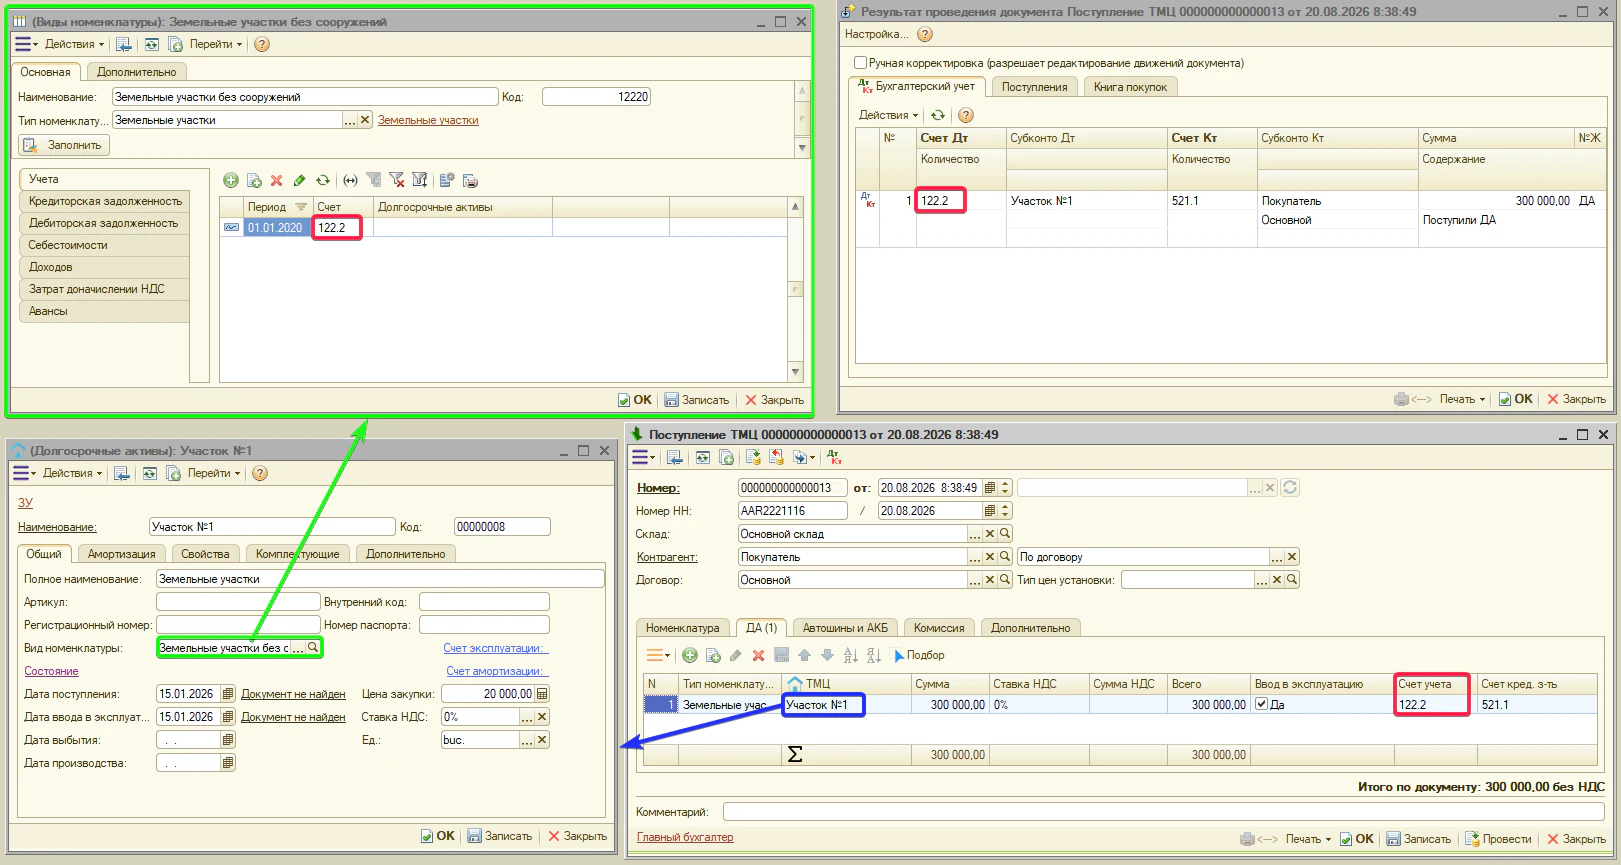
- Учёта — счёт учёта земельного участка. Типовое — 122.x. Документы: «Поступление ТМЦ», «Реализация ТМЦ», «Инвентаризационная опись».
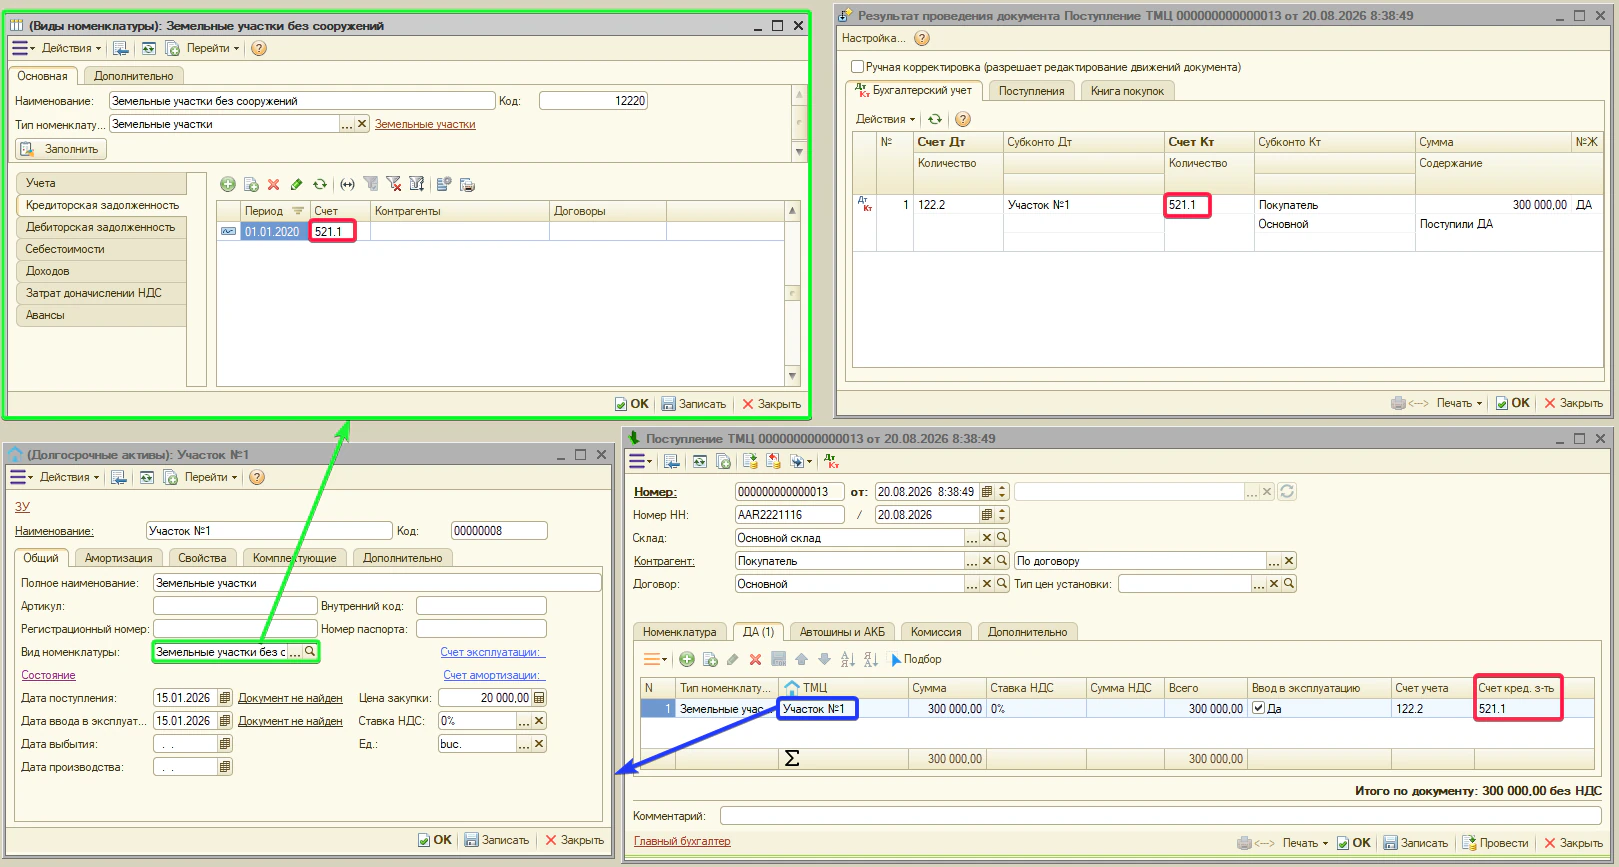
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ».
- Дебиторская задолженность — счёт покупателя. Типовое — 234.1. Документы: «Реализация ТМЦ».
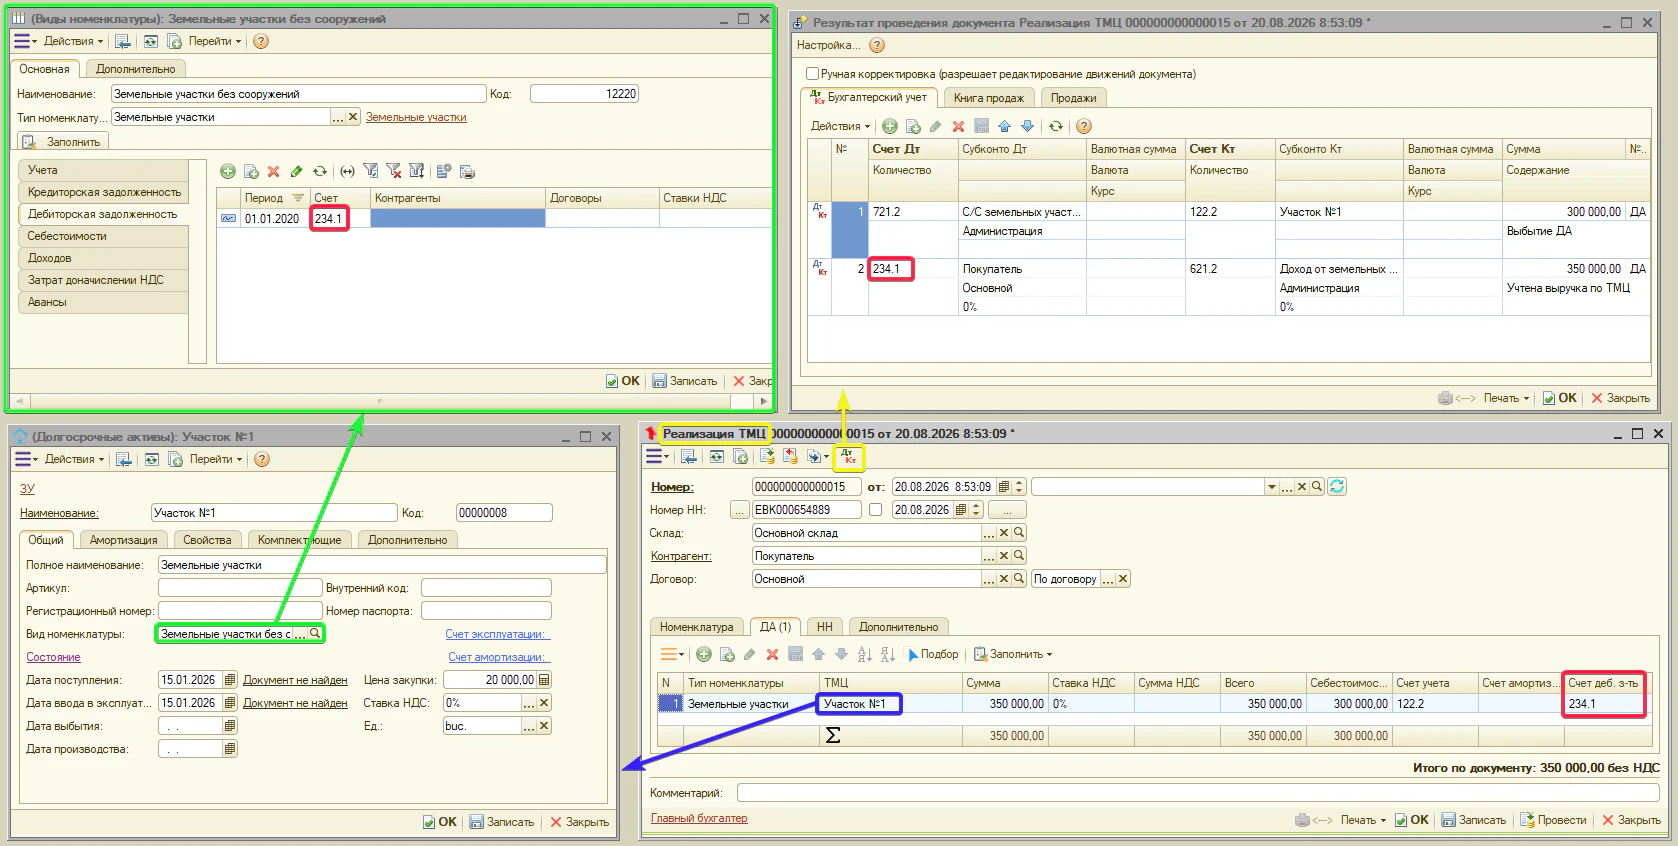
- Себестоимости — счёт списания стоимости при продаже. Документы: «Реализация ТМЦ».
Примечание. сам счёт себестоимости отдельной колонкой в документах не редактируется — программа подставляет его в проводку автоматически. Но у счёта есть аналитика — Субконто 1 (иногда 2 и 3). Заполните Субконто 1 прямо на этой вкладке вида: тогда стоимость спишется сразу в нужном разрезе. Если оставить субконто пустым, в проводке появится пустая аналитика <...>.
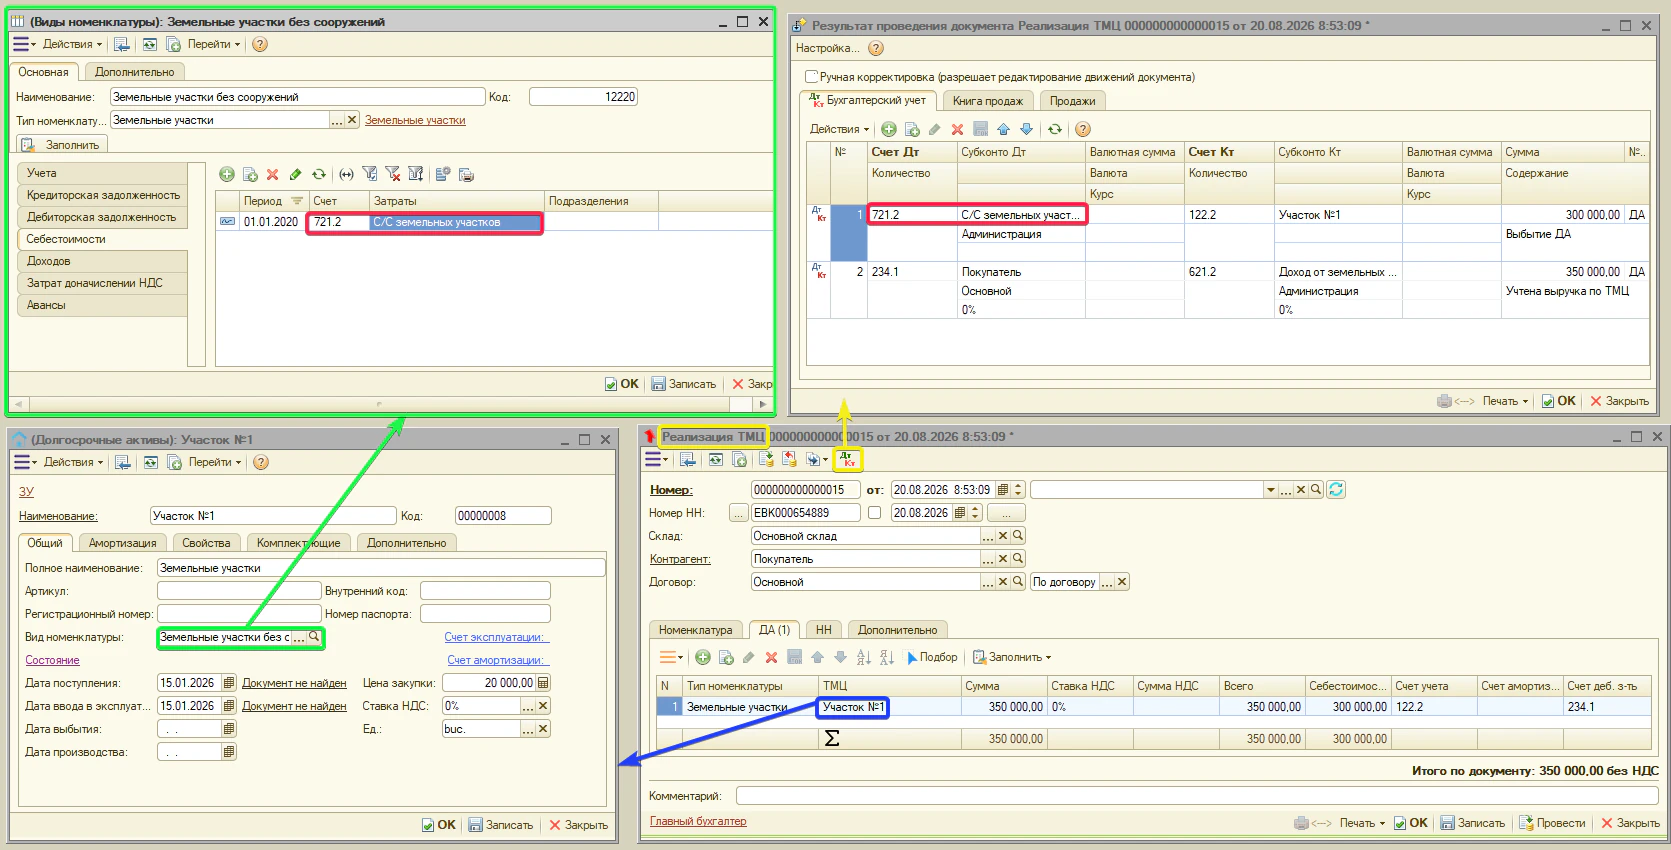
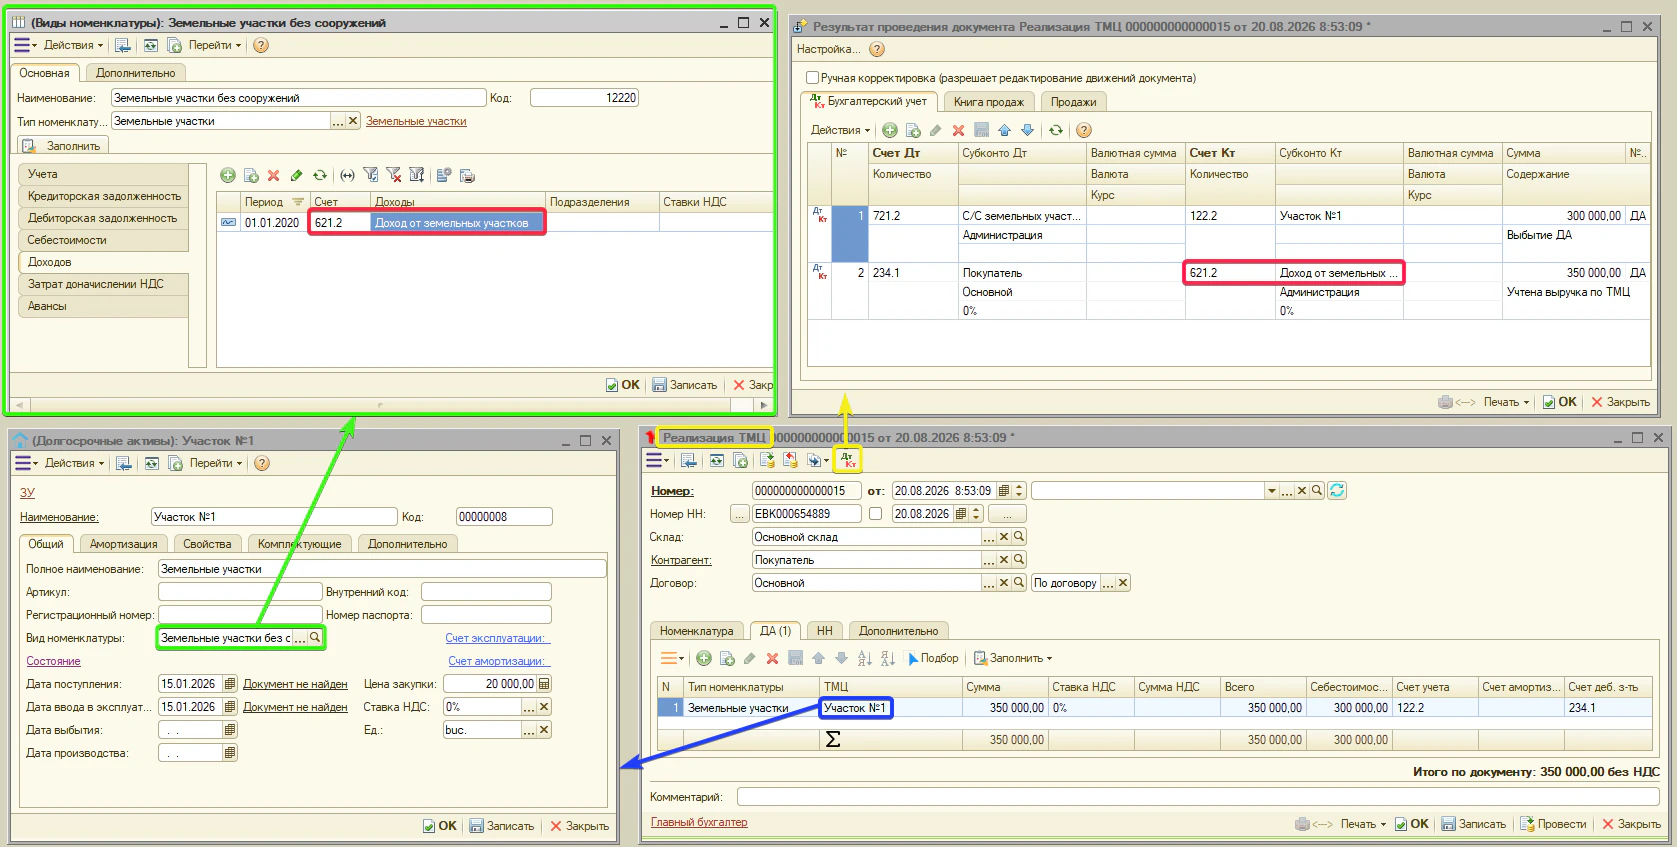
- Доходов — счёт дохода от продажи. Документы: «Реализация ТМЦ».
Примечание. счёт доходов также подставляется в проводку автоматически, и у него тоже есть аналитика — Субконто 1. Заполните Субконто 1 на этой вкладке вида: без него доход отразится без аналитики <...>.
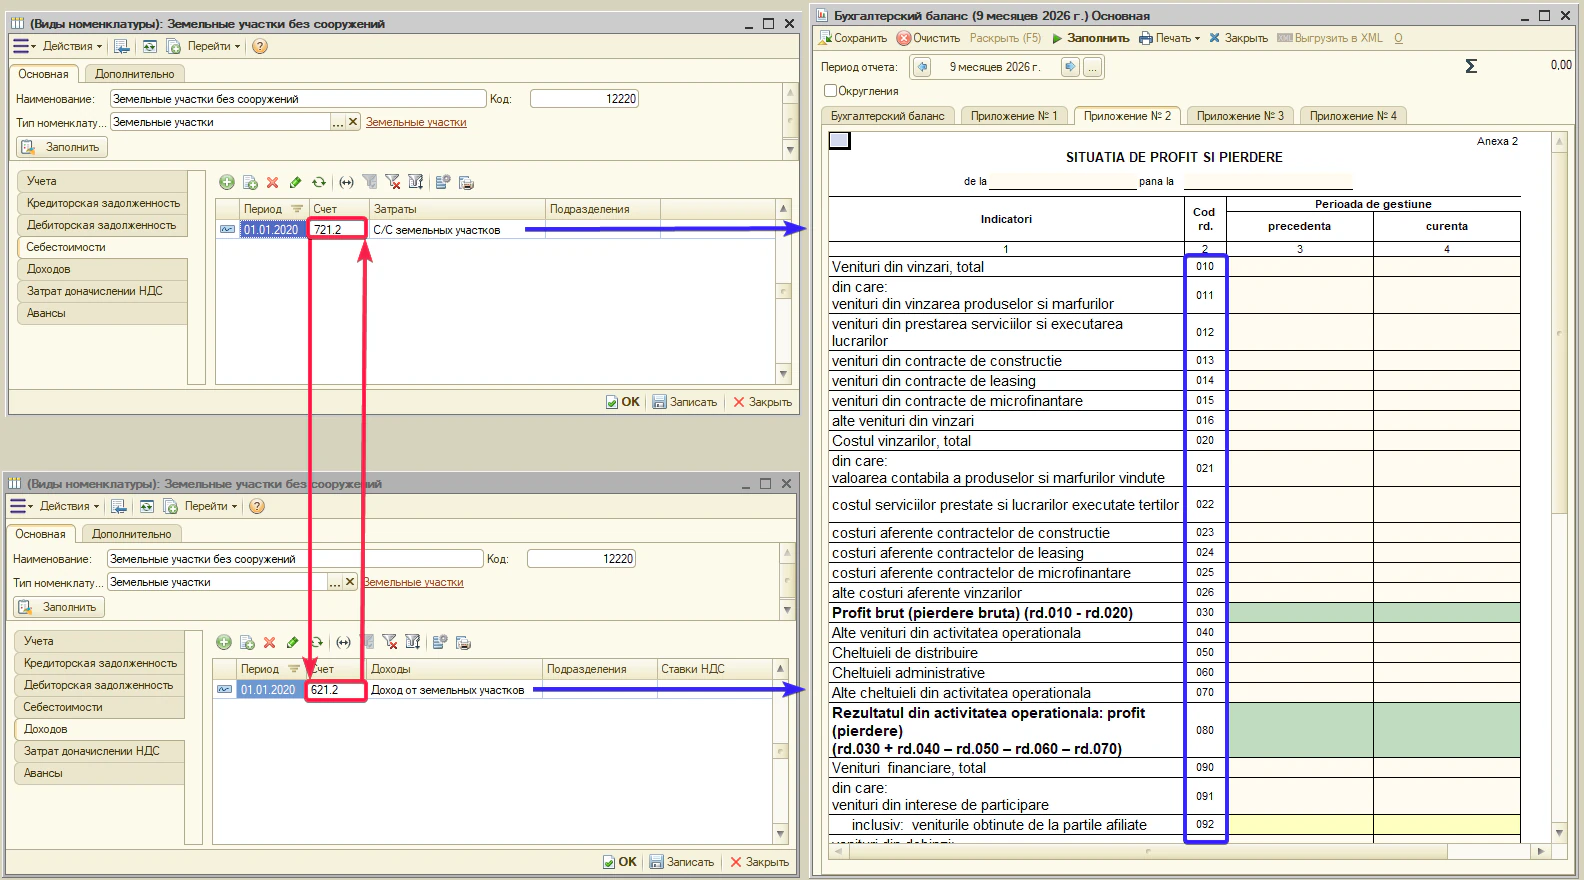
Внимание. счёт себестоимости и счёт доходов должны соответствовать друг другу. Неверно подобранная пара счетов приводит к искажению Отчёта о финансовых результатах (Приложение №2 к бухгалтерскому балансу), что приведёт к ошибкам при формировании бухгалтерской отчётности.
Тип номенклатуры: Автошины и АКБ
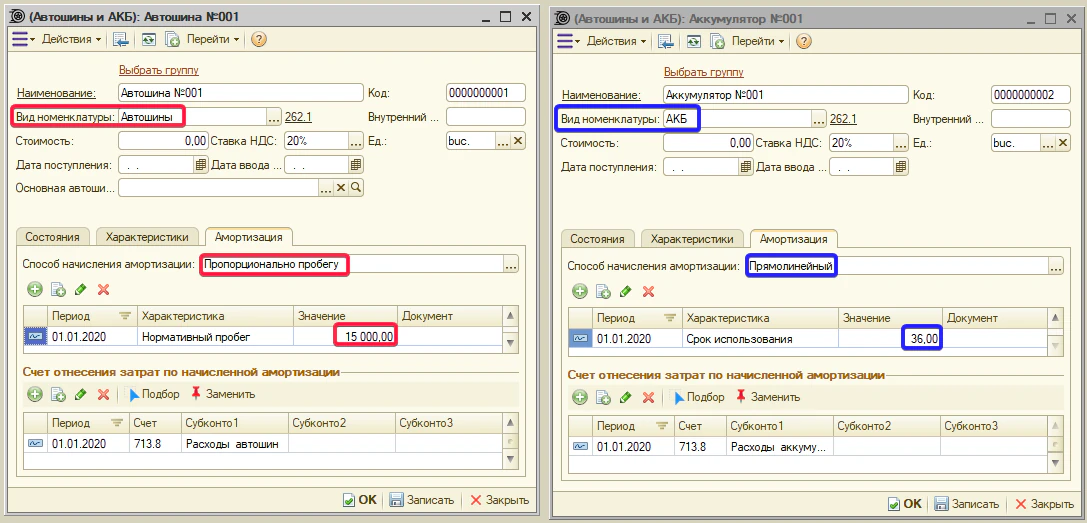
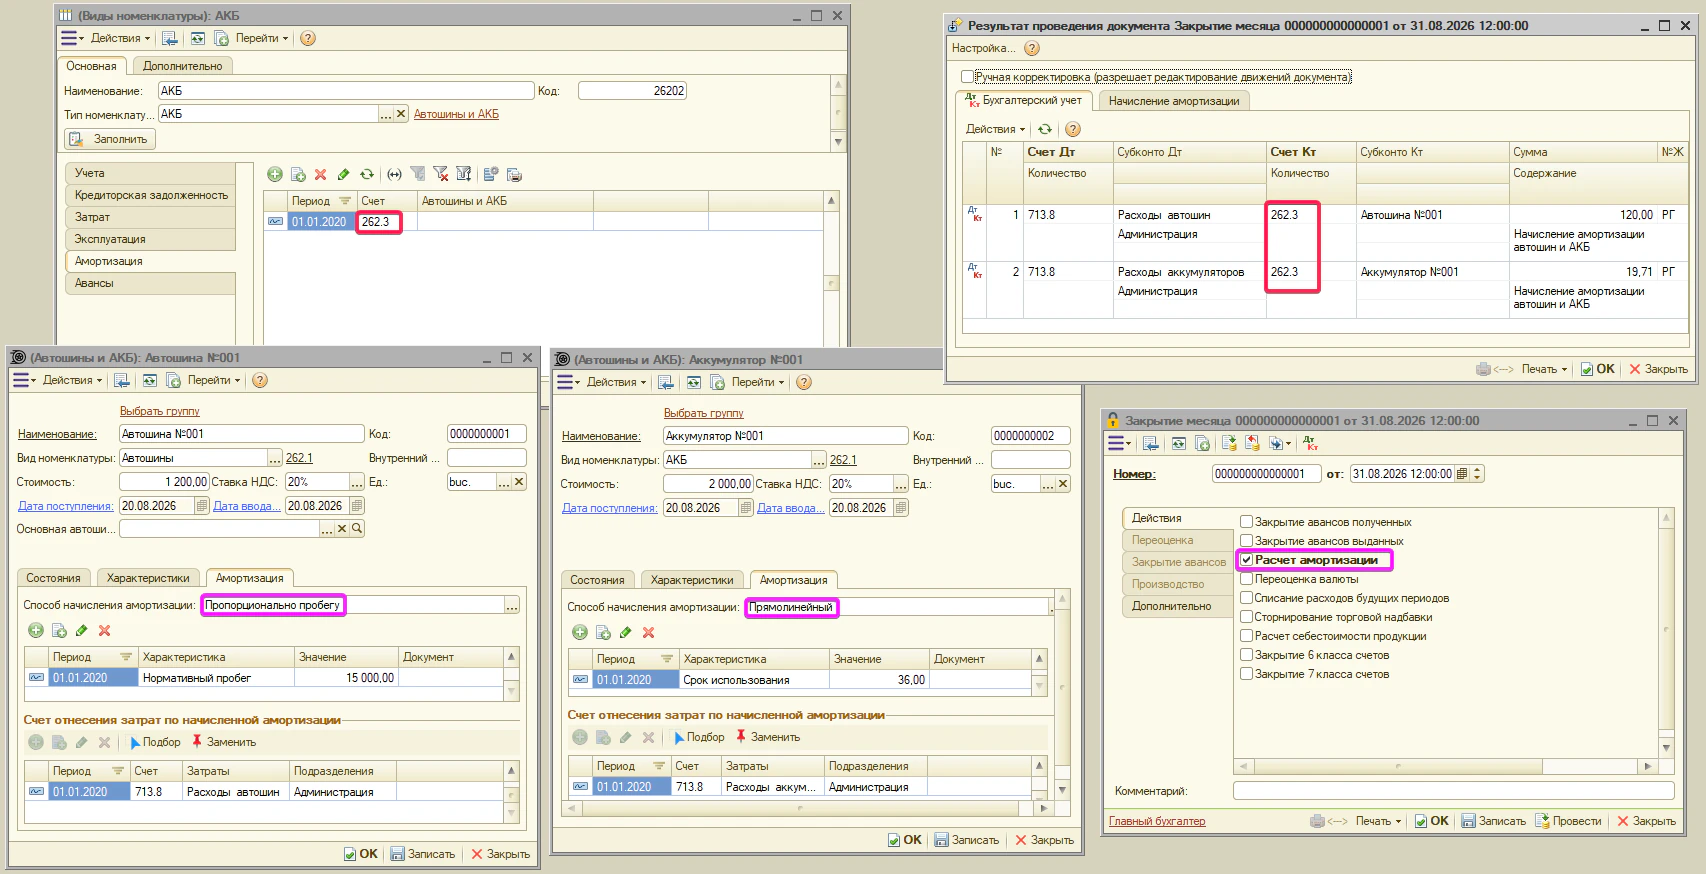
«Автошины и АКБ» — специализированный тип номенклатуры для учёта автомобильных шин и аккумуляторов, у которых износ переносится на затраты постепенно:
- для автошин — по пробегу автомобиля;
- для аккумуляторов — помесячно.
Начисление износа выполняет документ «Закрытие месяца» — по путевым листам автомобилей, на которые установлены шины и аккумуляторы.
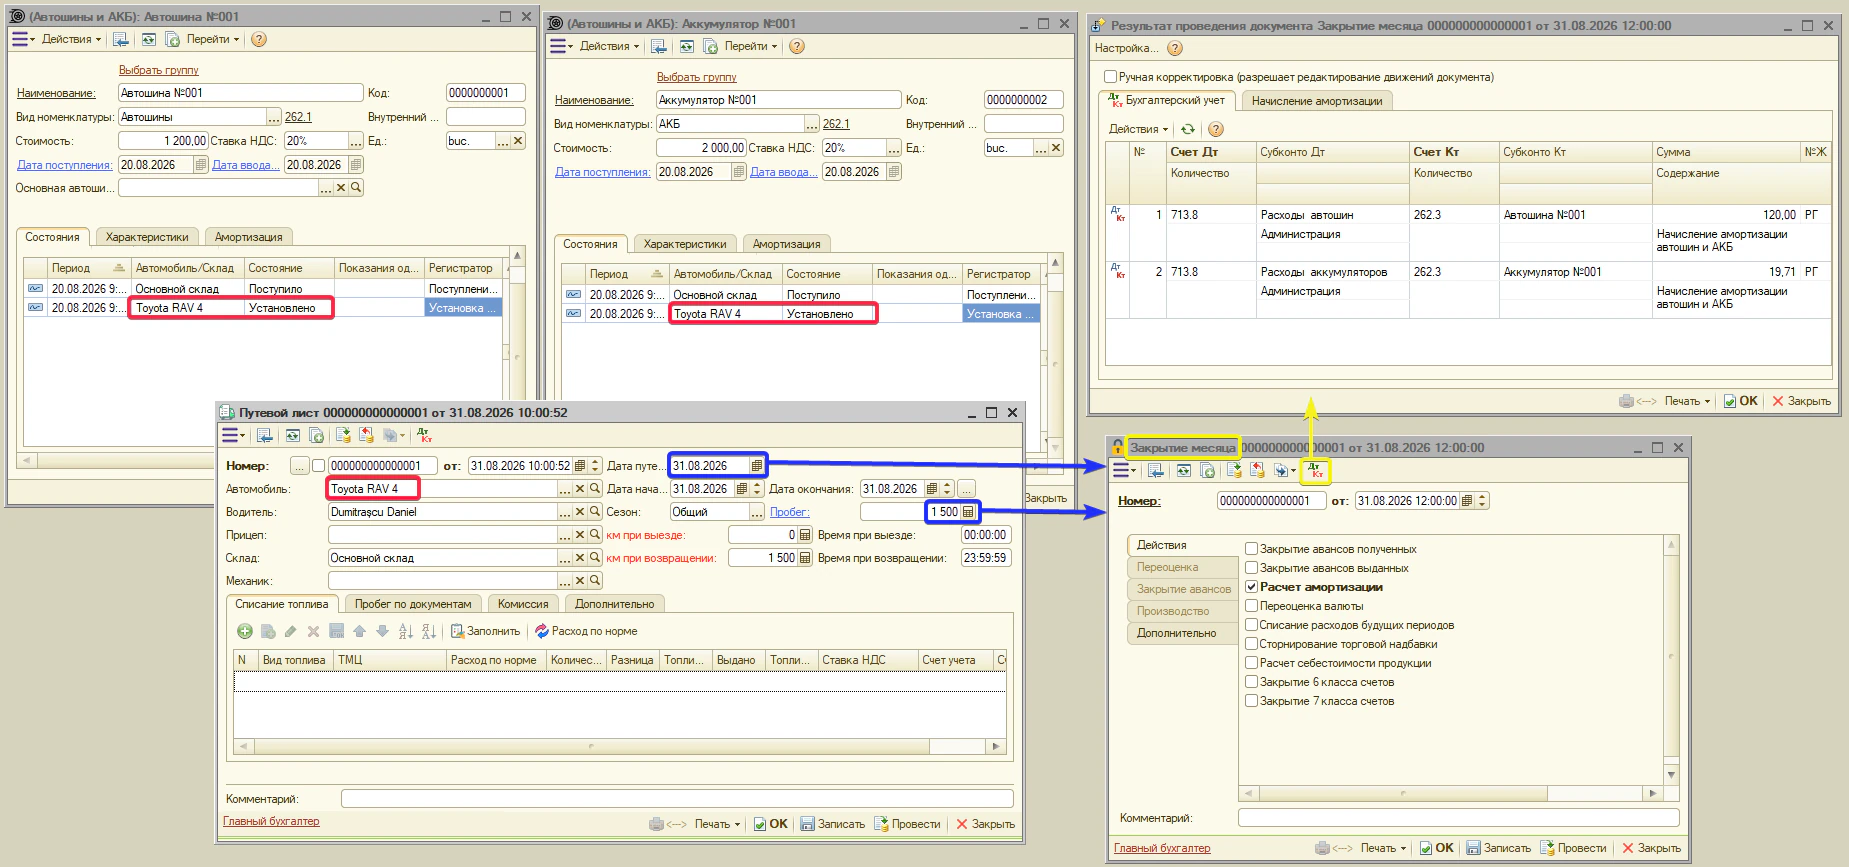
Для этого учёта в программе есть отдельные объекты:
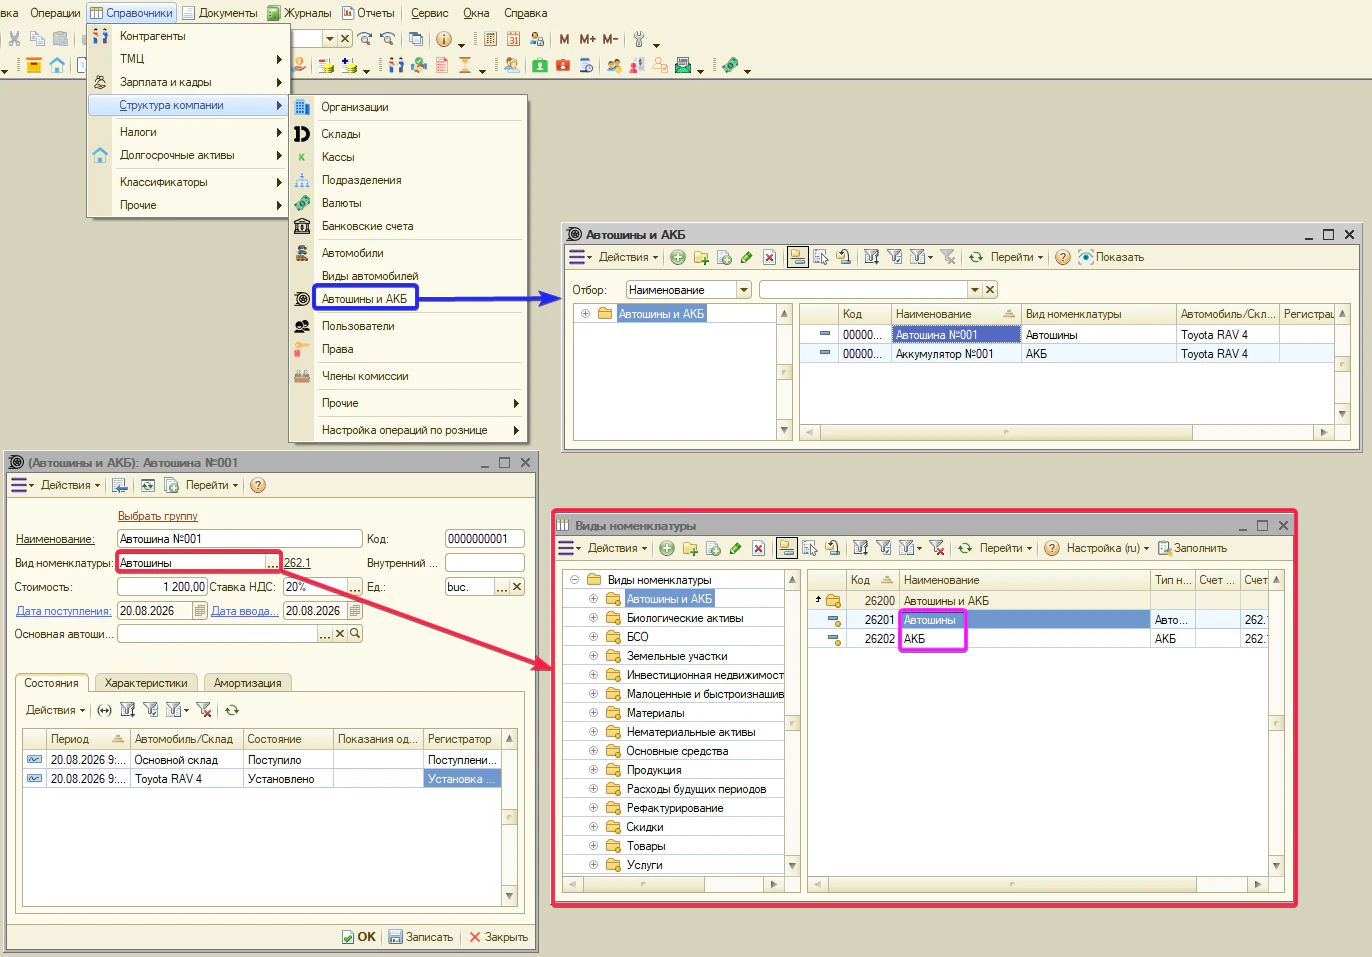
- справочник «Автошины и АКБ» — карточки самих шин и аккумуляторов;
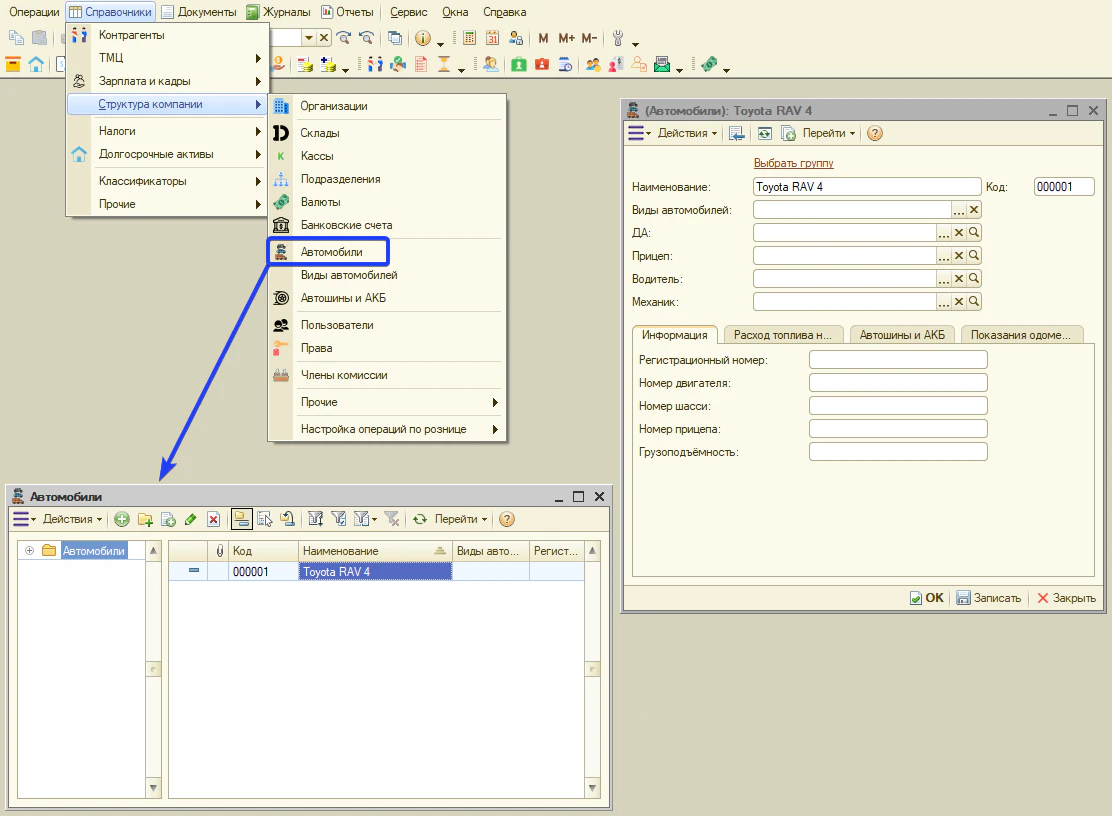
- справочник «Автомобили» — автомобили, на которые они устанавливаются; в учёте автомобиль выступает как аналитика (субконто), подобно складу для обычных ТМЦ;
- отдельная табличная часть для этого типа в документах «Поступление ТМЦ» и «Списание ТМЦ».
- документы «Установка автошин и АКБ» и «Снятие автошин и АКБ» — постановка на автомобиль и снятие с него;
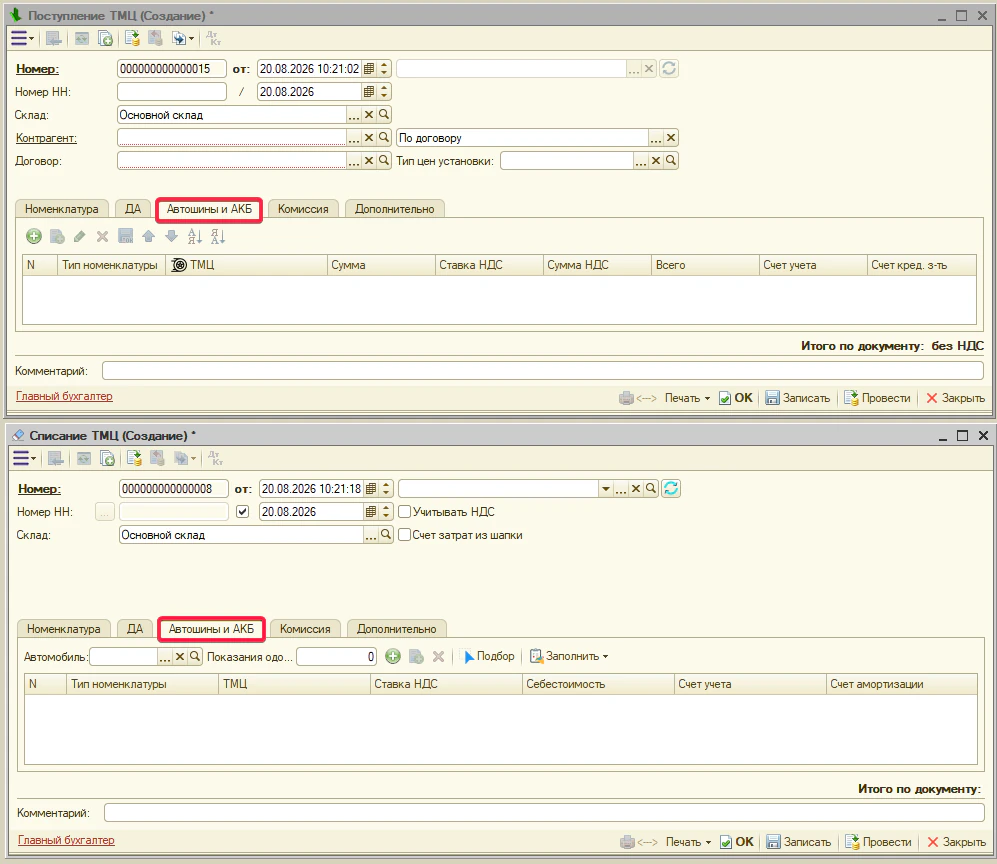
Примечание. такой детальный учёт не обязателен. Предприятия, которые не занимаются перевозками пассажиров или грузов, вправе учитывать шины и аккумуляторы как обычные материалы или МБП.
- Учёта — счёт учёта на складе. Типовое — 262.1. Документы: «Поступление ТМЦ», «Установка автошин и АКБ», «Снятие автошин и АКБ», «Списание ТМЦ», «Инвентаризационная опись».
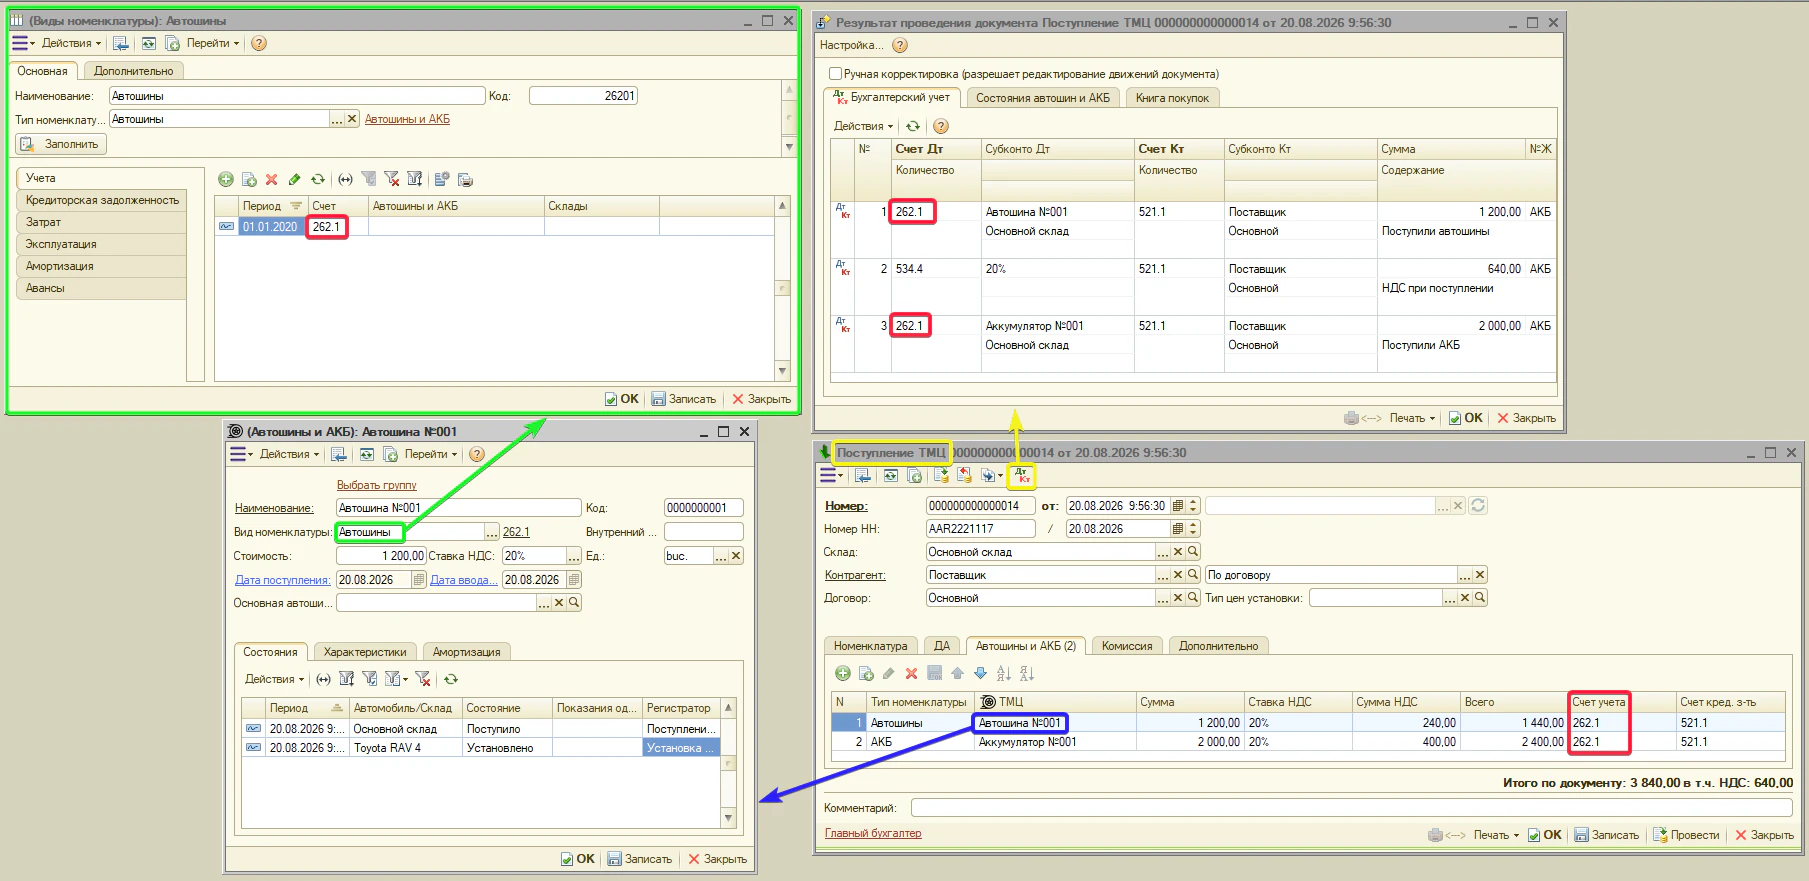
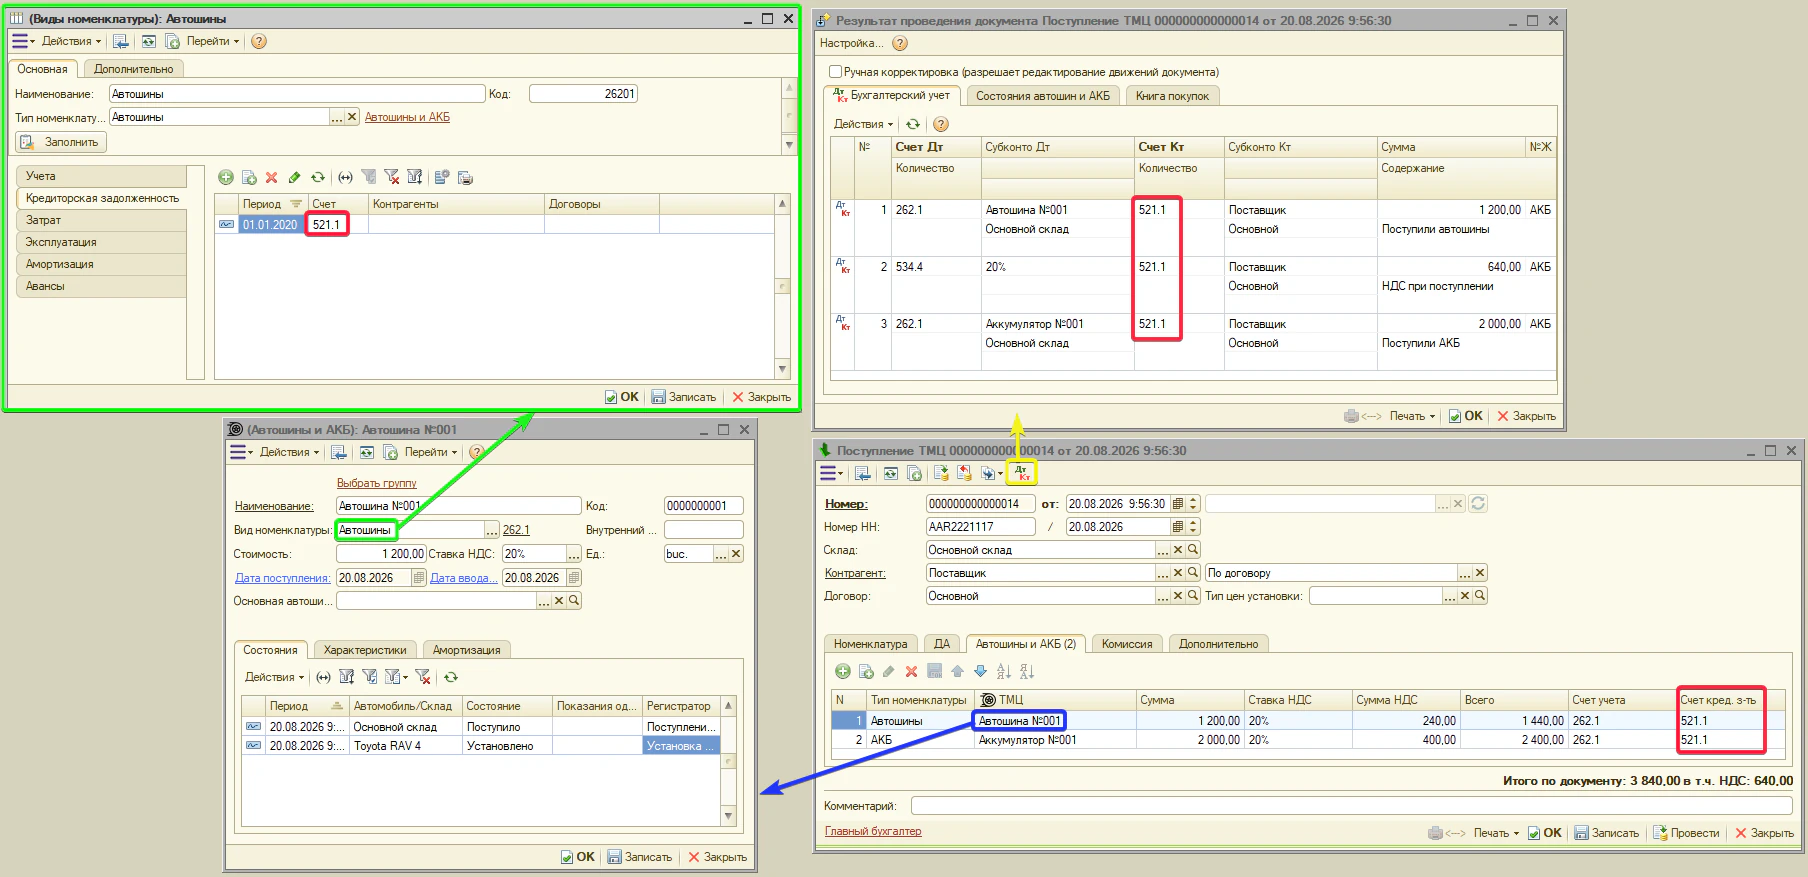
- Кредиторская задолженность — счёт поставщика. Типовое — 521.1. Документы: «Поступление ТМЦ».
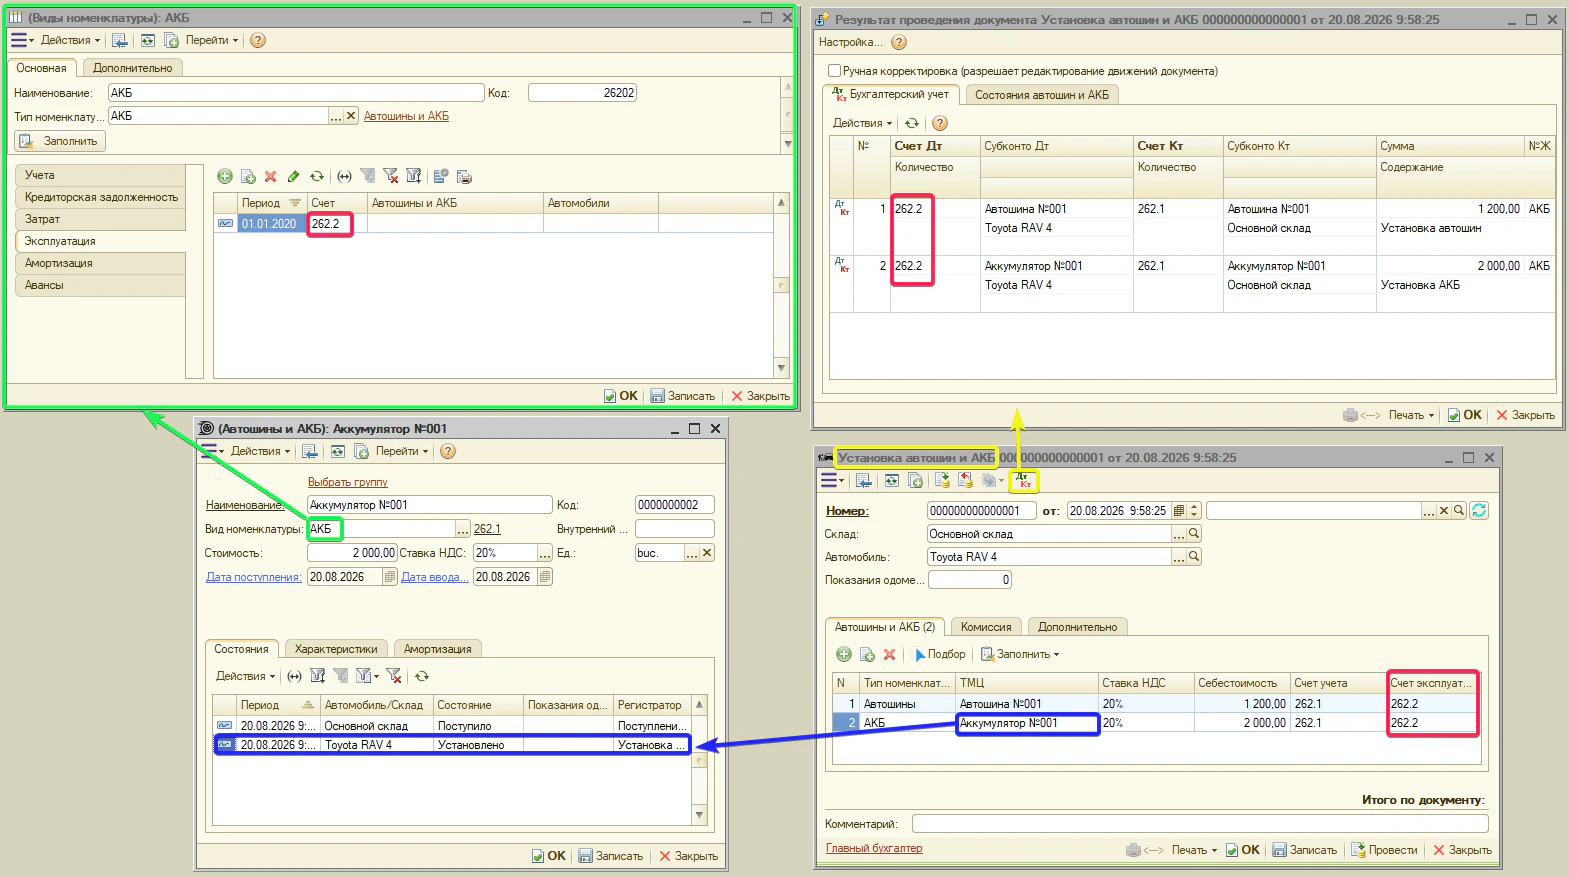
- Эксплуатация — счёт учёта шин и АКБ, установленных на автомобиль. Типовое — 262.2. Документы: «Установка автошин и АКБ», «Снятие автошин и АКБ».
- Амортизация — счёт износа. Типовое — 262.3. Документы: «Закрытие месяца» (перенос износа на затраты по пробегу), «Снятие автошин и АКБ».
Тип номенклатуры: Прочие элементы
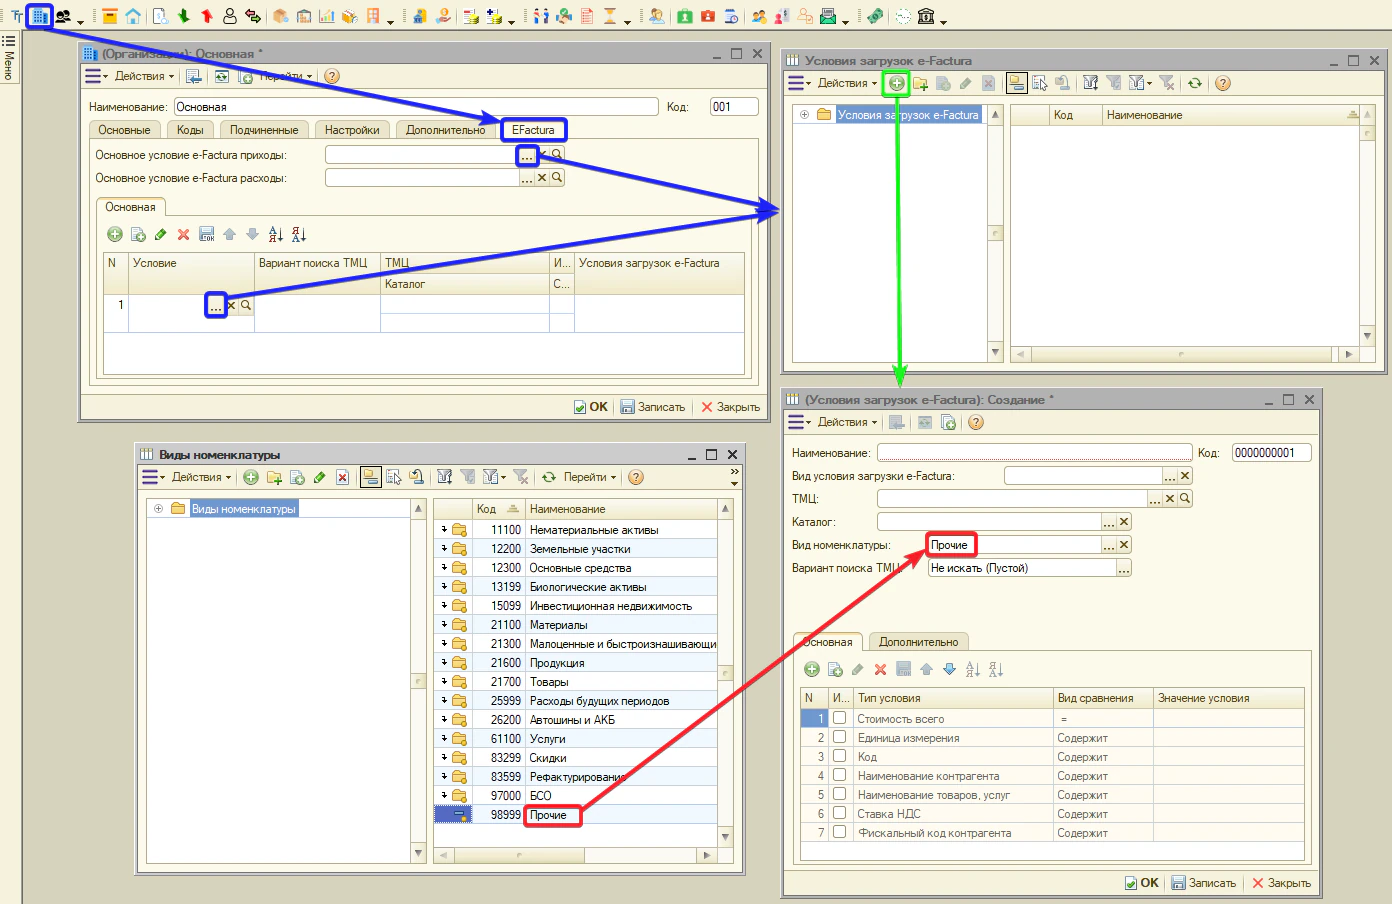
«Прочие элементы» — служебный тип-заглушка. В обычной работе он не используется: в справочнике «Номенклатура» этот тип не показывается, поэтому назначить его товару, услуге или другому объекту нельзя. Не виден он и в справочниках «Долгосрочные активы» и «Автошины и АКБ».
Единственное место, где встречается вид с типом «Прочие элементы», — справочник «Условия загрузок e-Factura» (правила автозаполнения при импорте документов из e-Factura): там вид номенклатуры выбирается без ограничения по типу. По сути, «Прочие элементы» — это запасной вариант для сопоставления строк e-Factura, которые не подходят под остальные типы номенклатуры.
Технические нюансы при создании нового вида
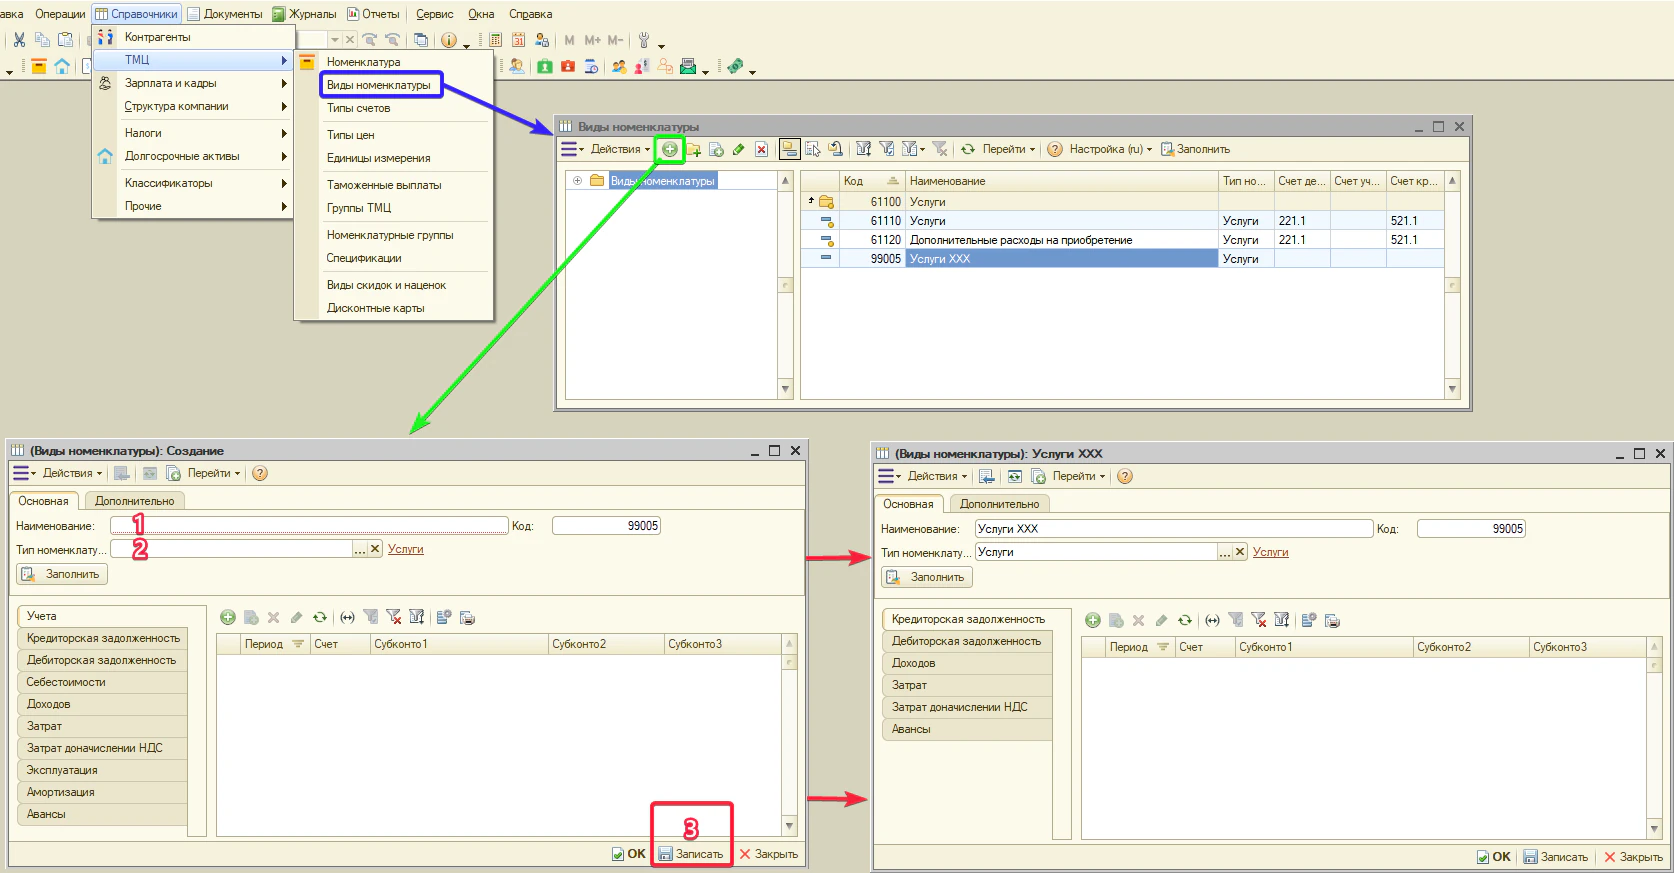
Порядок создания нового вида:
- Укажите наименование и тип номенклатуры, затем сохраните новый элемент.
- Выберите существующий вид номенклатуры, наиболее соответствующий создаваемому, и выполните заполнение по кнопке «Заполнить». Это позволит использовать уже настроенный вид как шаблон и не заполнять все счета вручную.
Совет. удобно заполнять счета не с нуля, а кнопкой «Заполнить» — она копирует счета из другого, уже настроенного вида номенклатуры.
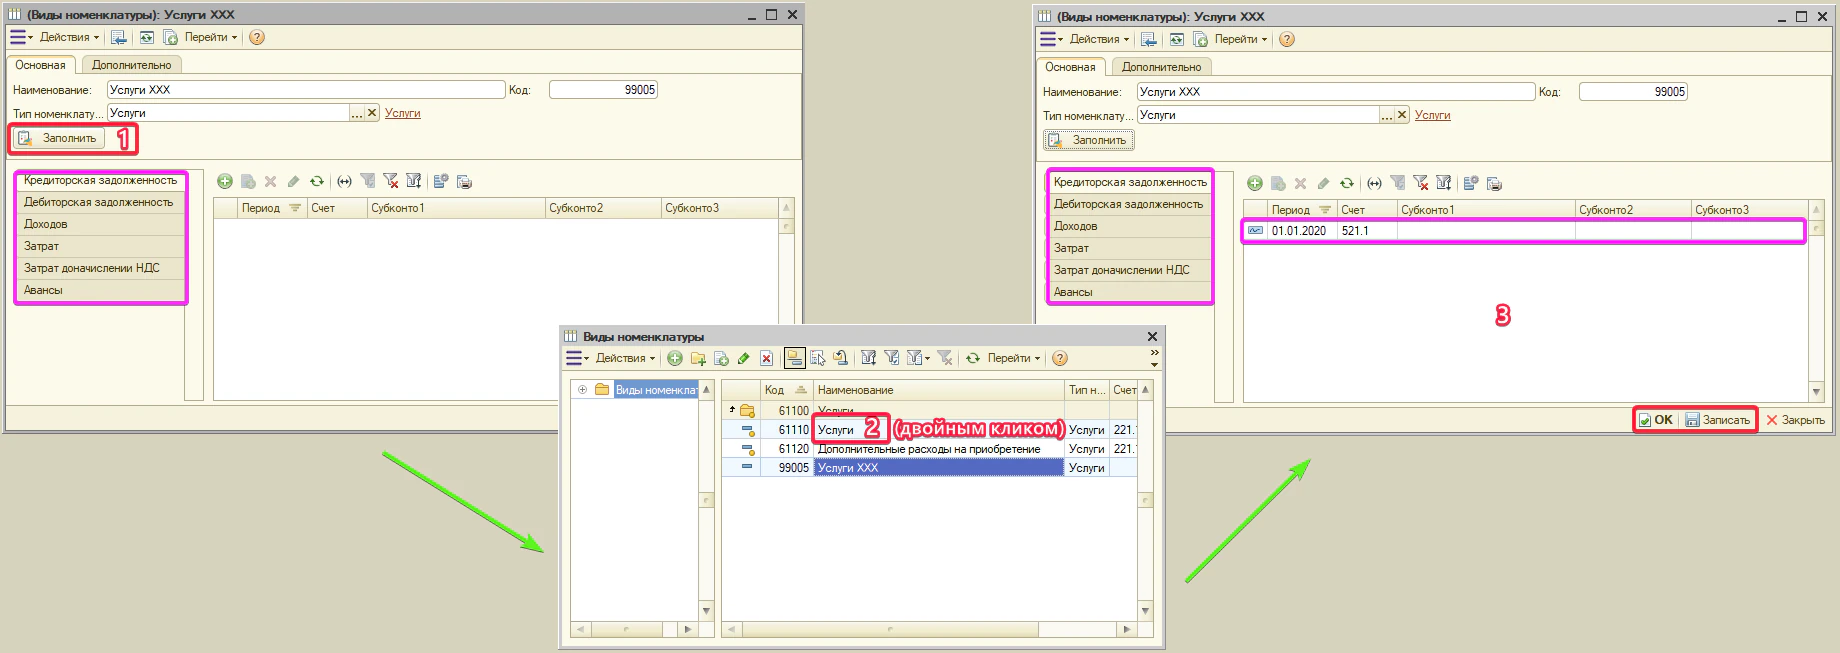
- Скорректируйте только те счета и параметры, которые должны отличаться для нового вида.
- Проверьте все вкладки и при необходимости заполните счета, которые пока не используются, но могут понадобиться в дальнейшем.
- Для контроля сравните получившиеся настройки с аналогичным существующим видом.
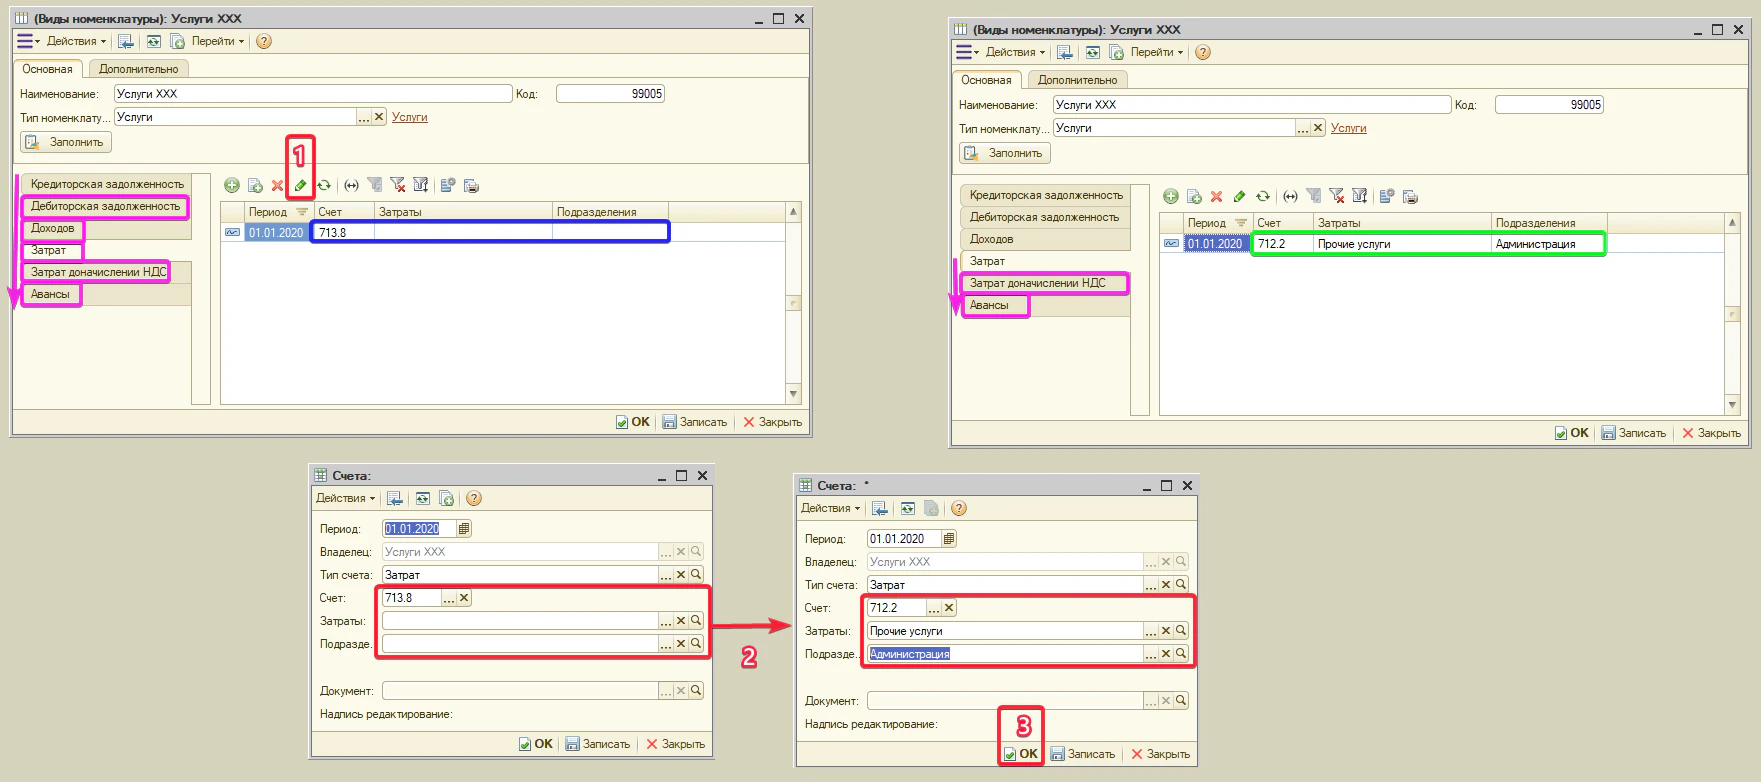
Внимание. документы, которые должны использовать новый вид, нужно закрыть и открыть заново. Документ, открытый ДО создания вида, нового вида в списке не увидит.
Что важно помнить
Рекомендуется:
- «Вид номенклатуры» — обязательный реквизит. Без него элемент справочника («Номенклатура», «Долгосрочные активы», «Автошины и АКБ») не сохранится. А в документах именно вид определяет, какие счета (из его вкладок) подставляются в табличную часть.
- При создании нового вида рекомендуется заполнить счета на всех вкладках, даже если часть из них пока не используется. Это избавит от проблем при дальнейшем использовании вида.
- Счёт себестоимости и счёт доходов должны соответствовать друг другу. Неверное сочетание счетов может привести к ошибкам в проводках и отчётности.
- После создания или изменения вида номенклатуры рекомендуется закрыть и заново открыть уже открытые документы, которые должны использовать этот вид, чтобы программа перечитала его настройки.
Примечание. точные номера бухгалтерских счетов в вашей базе могут отличаться от приведённых в этой главе. Они задаются в самом «Виде номенклатуры». Важно понять не конкретные номера счетов, а назначение каждой вкладки и принцип их настройки.
Скидки и наценки
В программе GetProf скидки и наценки применяются при оформлении продаж и позволяют учитывать особые условия реализации товаров и услуг. В зависимости от настроек правил (справочник «Виды скидок и наценок») они действуют автоматически или назначаются вручную — для отдельных товаров, групп товаров, клиентов, а также в рамках акций.
Программа отдельно хранит исходную цену и предоставленную скидку. Это сохраняет прозрачность расчётов и позволяет анализировать результаты продаж.
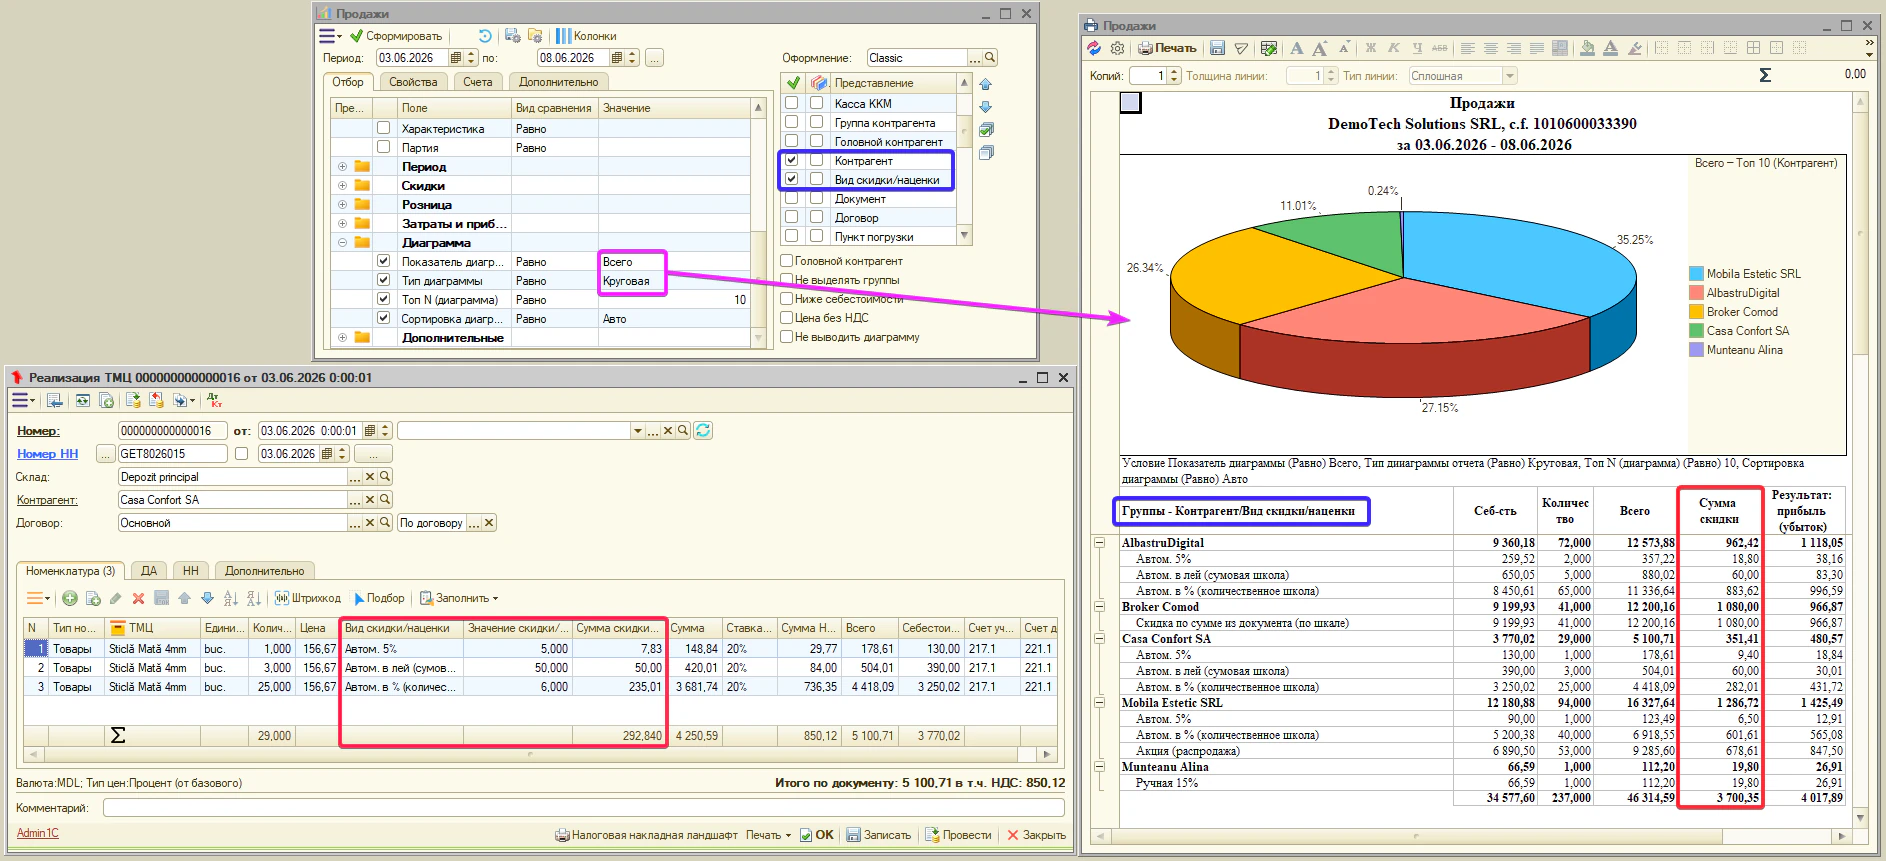
Примечание. скидки этого механизма работают в документах «Реализация ТМЦ» и «Реализация ТМЦ физическим лицам» только в табличной части «Номенклатура» (часть долгосрочных активов «ДА» скидок не имеет). В рознице, чеке ККМ и акте закупки скидки не действуют; отдельной строкой скидка не показывается в e-Factura и налоговой накладной.
Как работает скидка и наценка
Скидка или наценка не изменяет цену товара в строке документа. Цена остаётся исходной, а сумма скидки или наценки учитывается отдельно — в колонке «Сумма скидки/наценки».
Для каждой строки документа применяется только одна скидка или наценка. Если одновременно подходят несколько условий, программа выбирает вариант, наиболее выгодный для клиента.
Скидка уменьшает итоговую сумму строки и отражается положительным значением. Наценка, наоборот, увеличивает итоговую сумму.
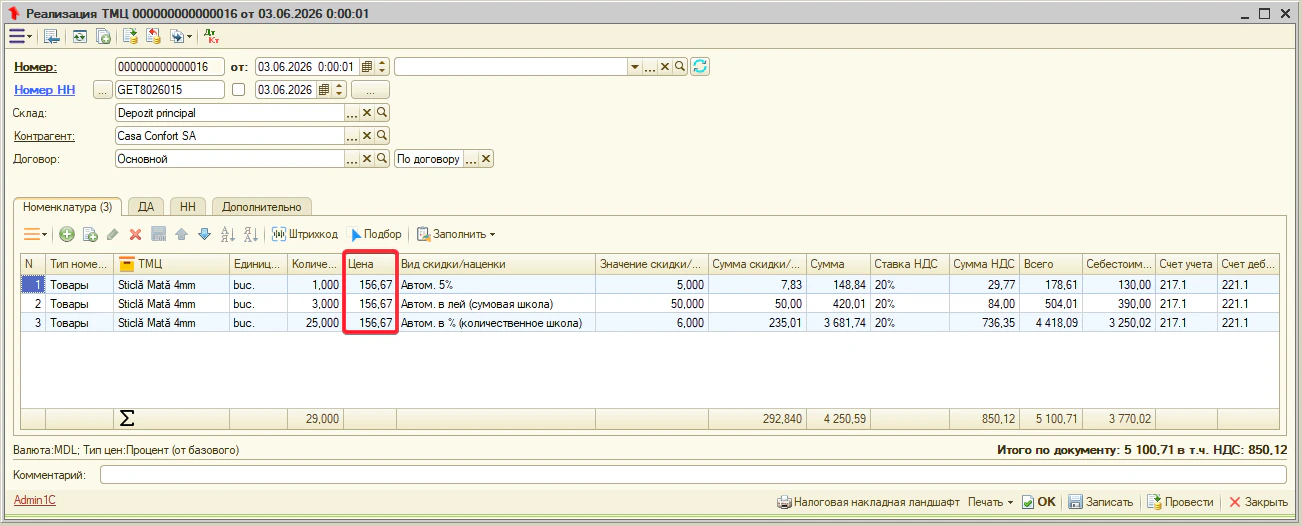
НДС рассчитывается уже с учётом скидки.
Примечание. в отчёте «Продажи» сумма скидки всегда показывается с НДС. При этом в таблице самого документа сумма скидки может указываться без НДС, так как она уменьшает сумму строки (налоговую базу). В таком случае одна и та же скидка в документе и отчёте будет отличаться на величину НДС.
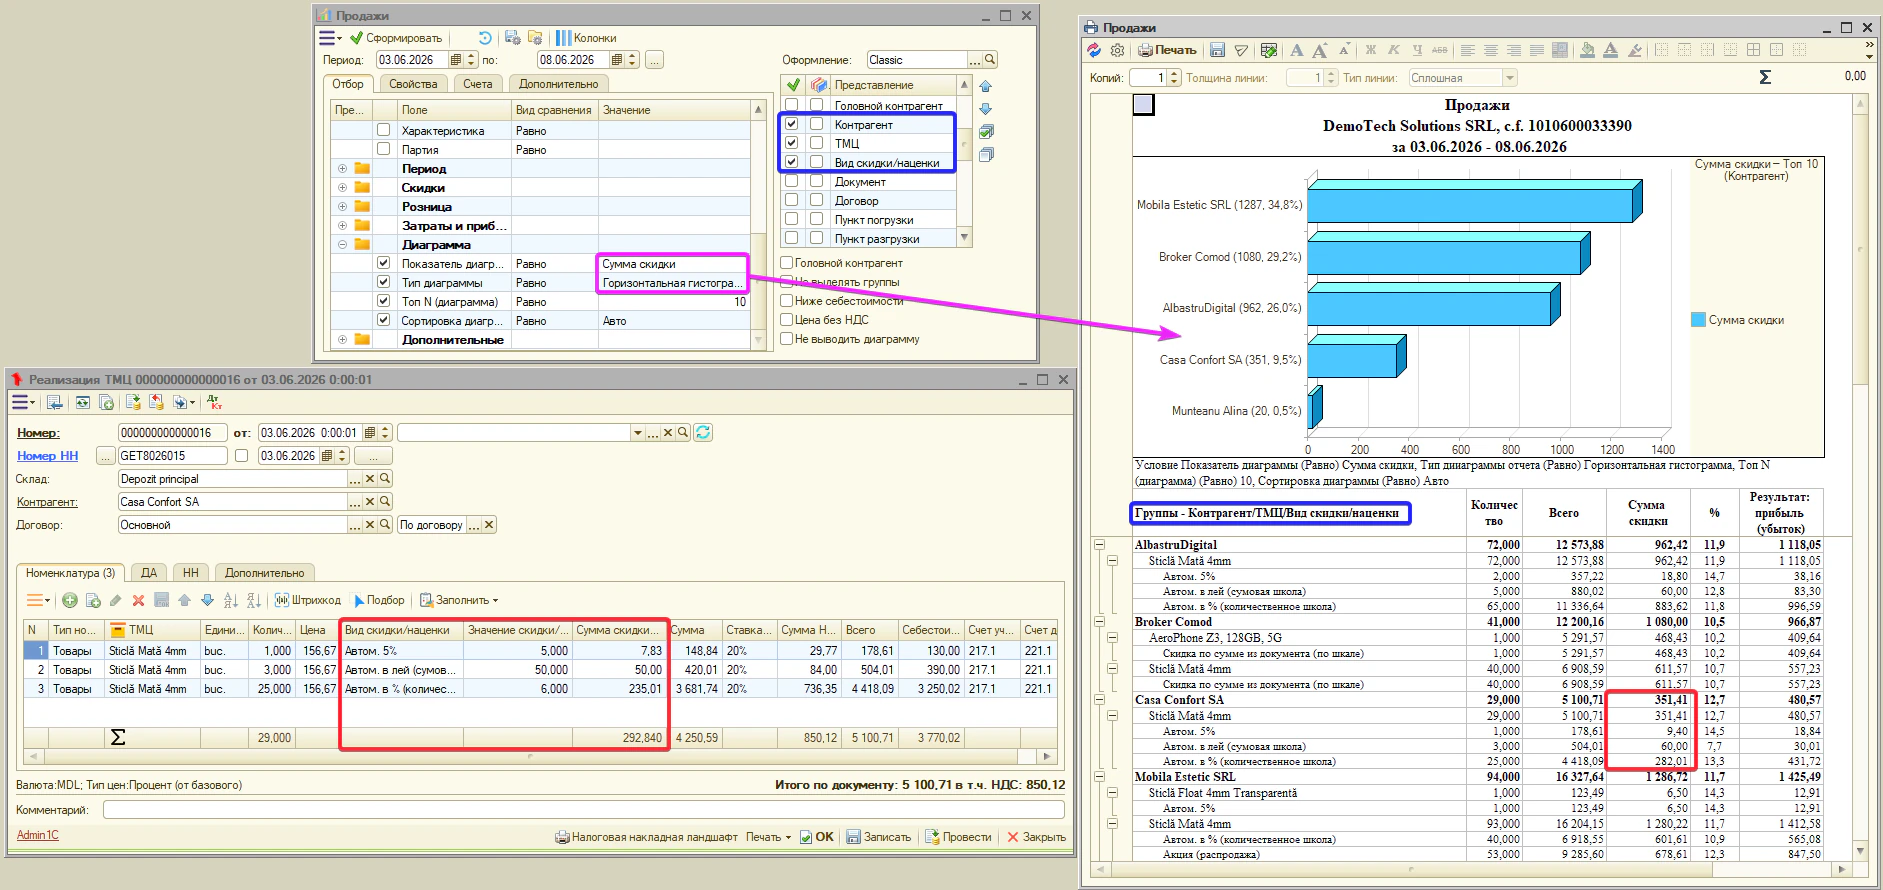
Совет. не изменяйте цену товара вручную, чтобы учесть скидку. Используйте отдельное поле «Сумма скидки/наценки» — так в документе сохраняется исходная цена и отдельно отображается предоставленная скидка.
Шаг 1. Включить скидки в настройках организации
Если механизм скидок ещё не включён для постоянной работы, задайте настройки.
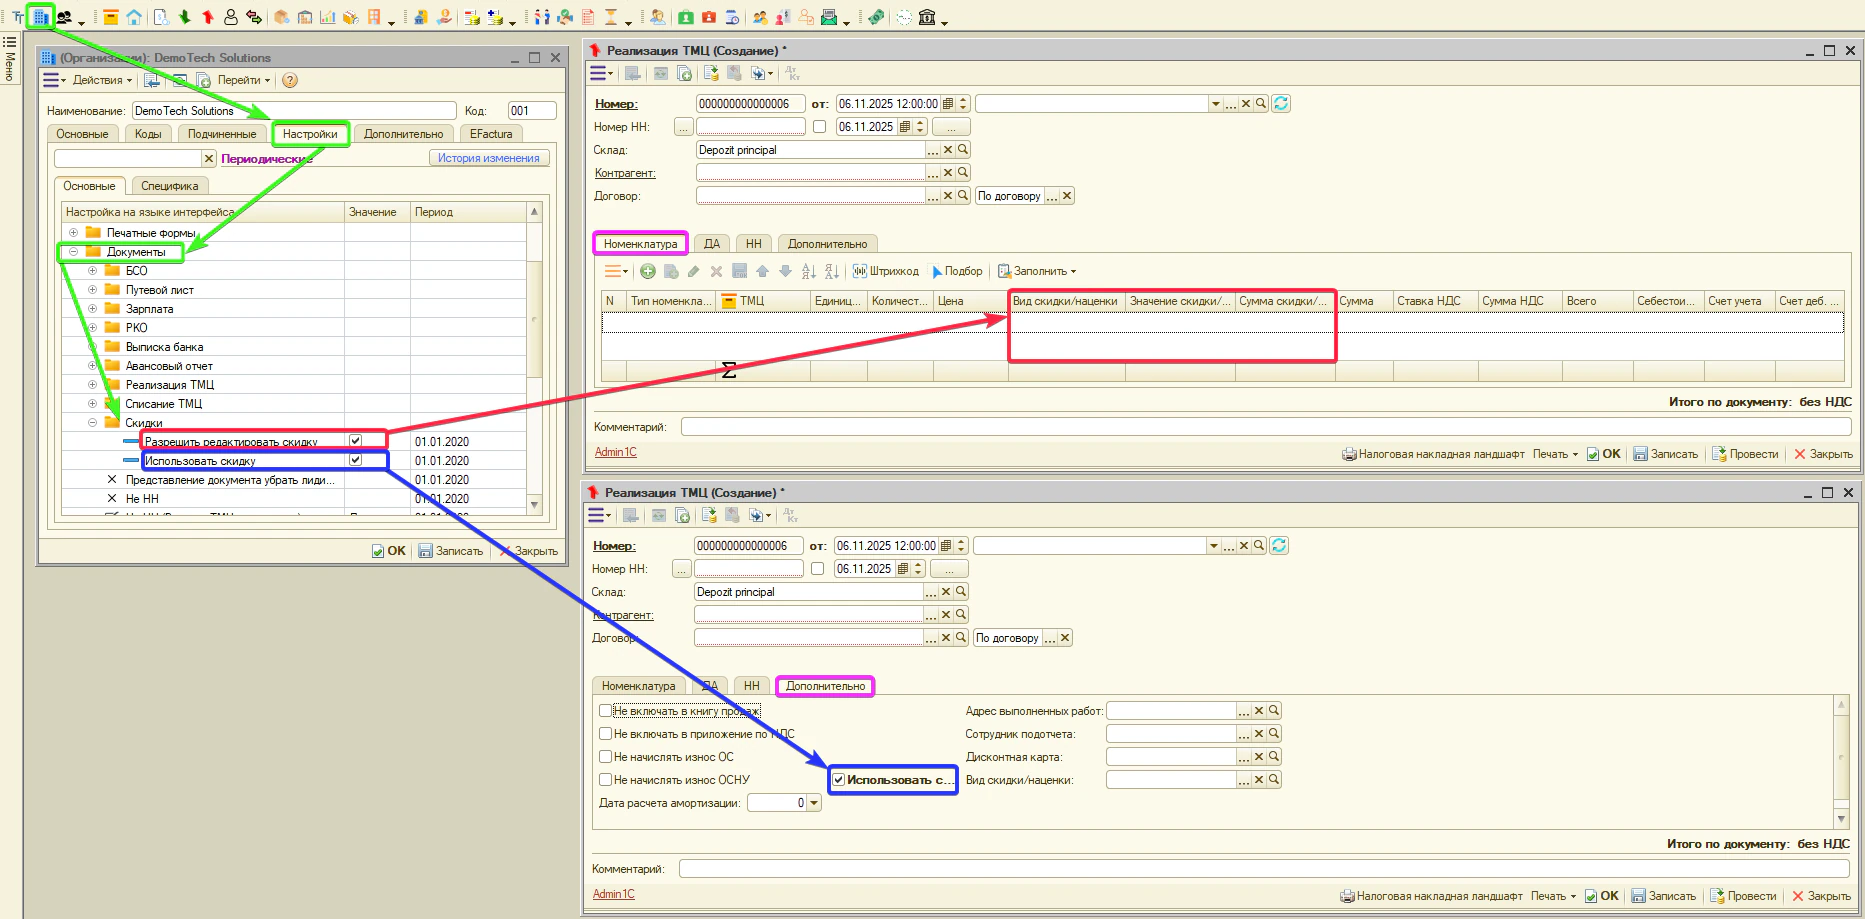
В справочнике «Организации» → вкладка «Настройки» → «Документы» → «Скидки» задаются два параметра:
- «Использовать скидку» — значение флага по умолчанию в новых документах. Рекомендуется «Да»: тогда новые продажи сразу открываются с включёнными скидками.
- «Разрешить редактировать скидку» — разрешает оператору вручную править автоматически подобранные скидки. Включайте по политике компании (обычно снято).
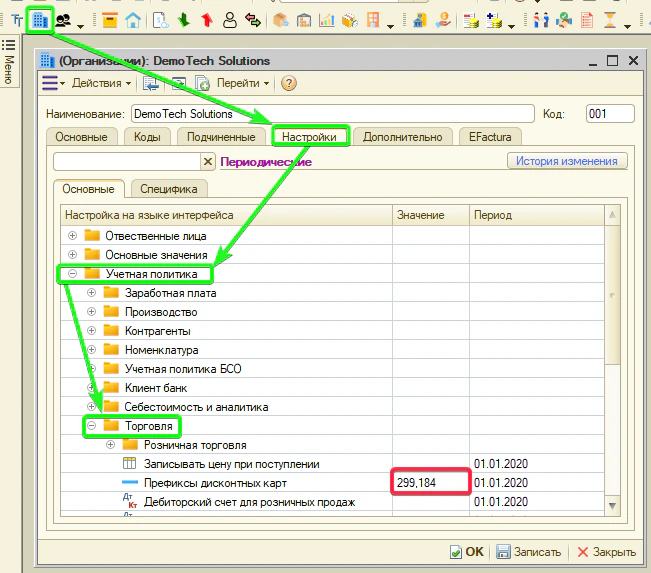
Здесь же, в ветке «Учётная политика» → «Торговля», задаётся параметр «Префиксы дисконтных карт» — начальные цифры штрих-кодов карт. При необходимости можно указать несколько префиксов через запятую (например: 299, 184). Он нужен, чтобы программа отличала штрих-код карты от штрих-кода товара при сканировании.
Шаг 2. Флаг «Использовать скидку» в документе
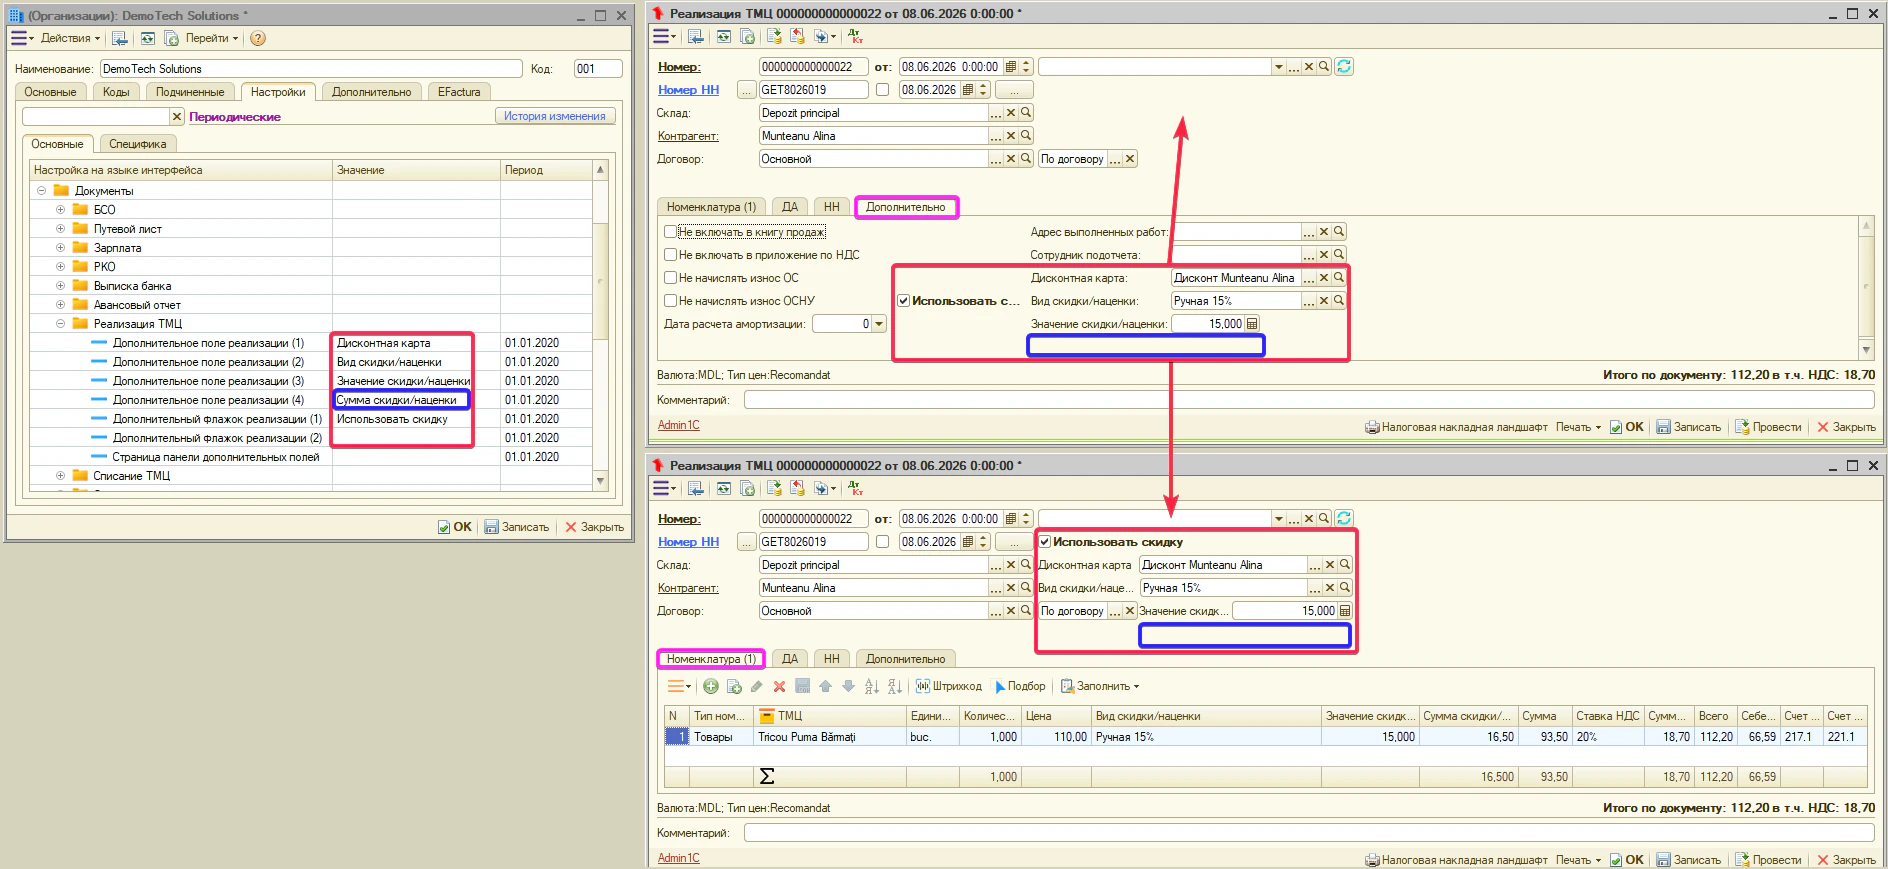
В документе «Реализация ТМЦ» на вкладке «Дополнительно» есть флажок «Использовать скидку» — это главный выключатель скидок для документа.
- Включён → программа пересчитывает скидки при изменении строк, подборе товара и выборе вида скидки.
- Выключен → пересчёт «заморожен», ранее введённые суммы остаются как есть.
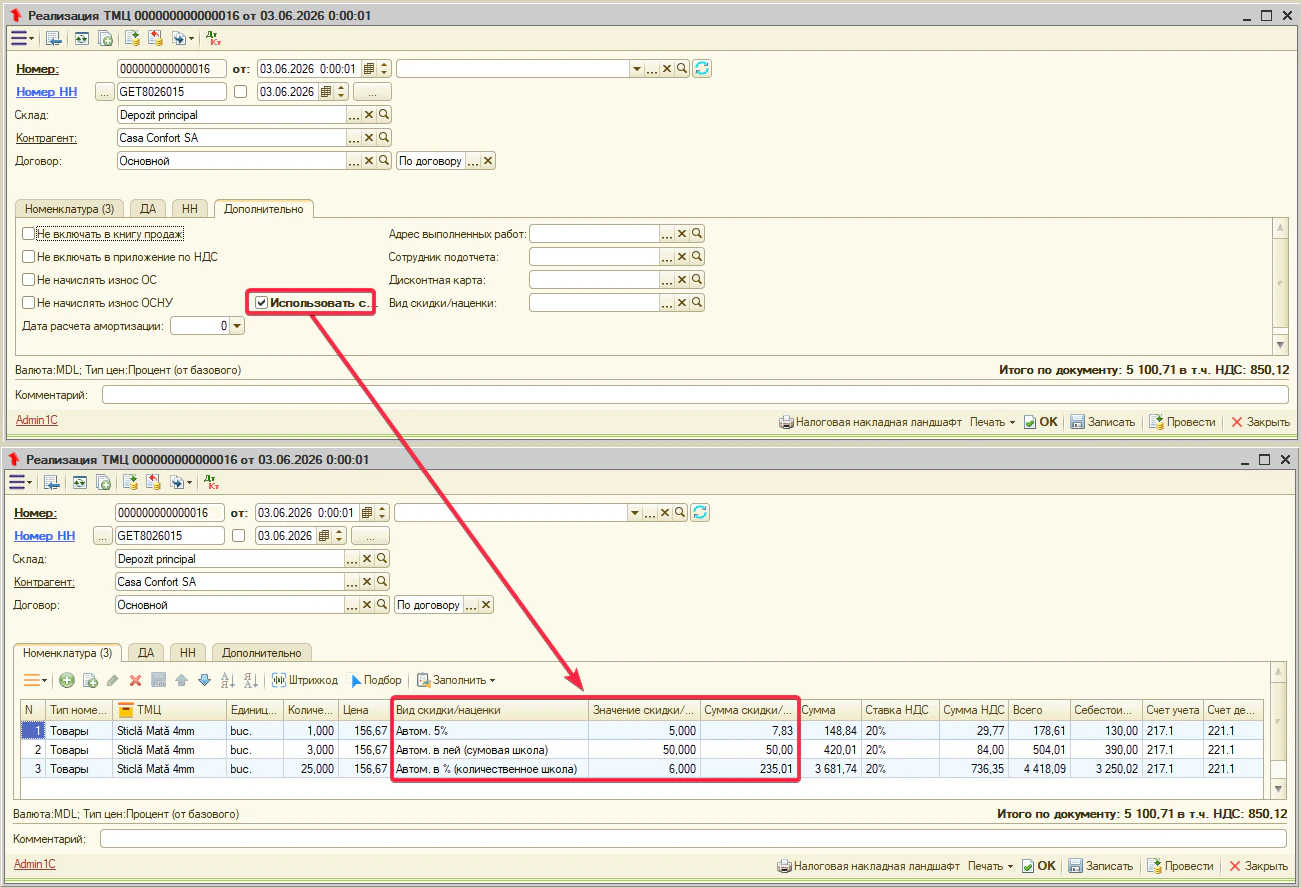
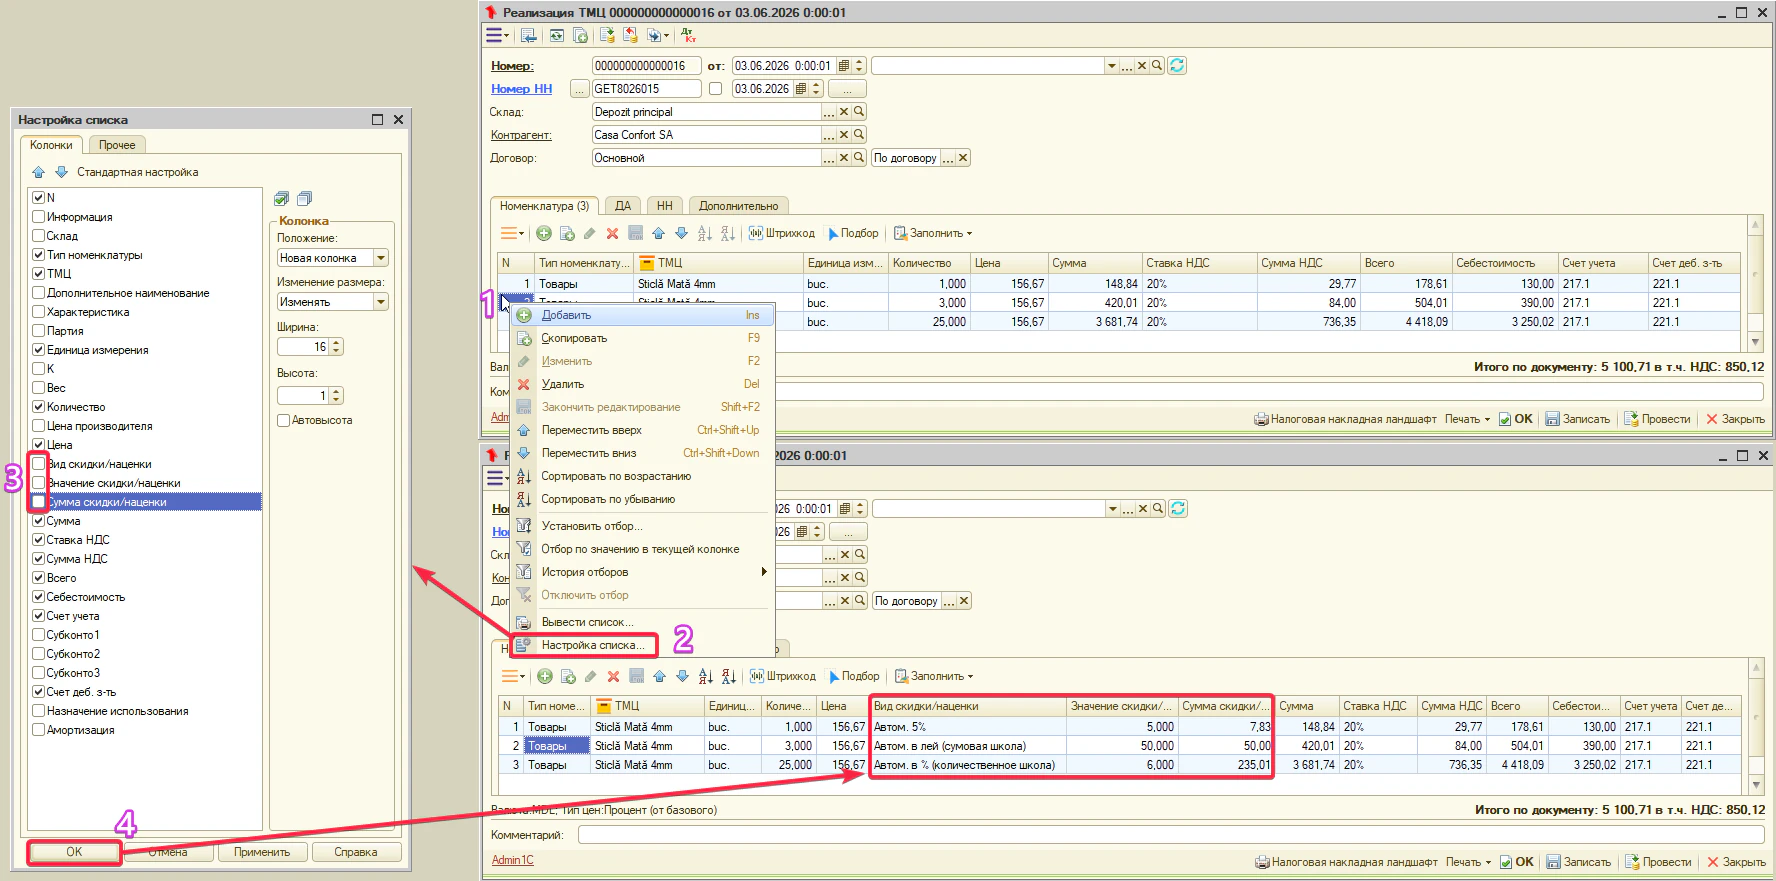
Убедитесь, что флажок установлен, и подбирайте товары в табличную часть документа. В таблице есть колонки, связанные со скидками, — «Вид скидки/наценки», «Значение скидки/наценки» и «Сумма скидки/наценки». Если их не видно, включите их отображение в настройке колонок таблицы.
Совет. чтобы не открывать вкладку «Дополнительно» при каждой продаже, эти поля можно вывести прямо в шапку документа. Откройте Настройки → Документы → Реализация ТМЦ и включите вывод в шапку флажка «Использовать скидку» и реквизитов «Дисконтная карта», «Вид скидки/наценки» и «Значение скидки/наценки». Тогда они всегда будут на виду в шапке.
Шаг 3. Правило скидки — справочник «Виды скидок и наценок»
Откройте справочник «Виды скидок и наценок» и создайте новый элемент. Каждый элемент справочника является одним правилом.
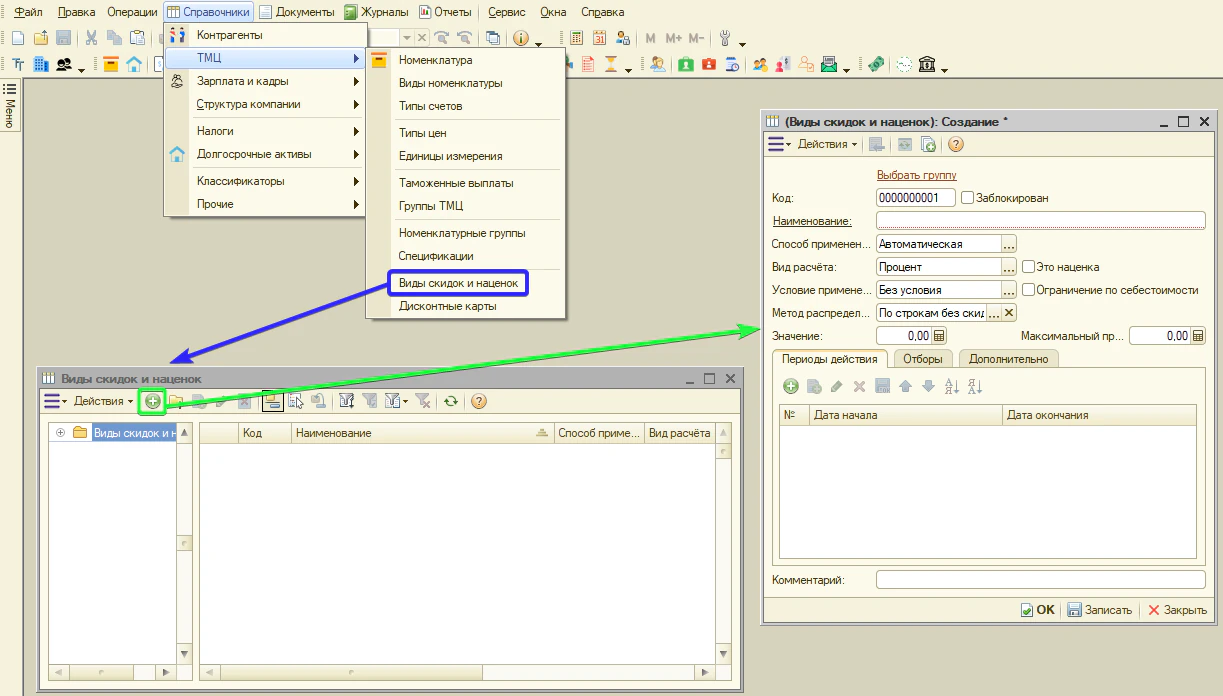
Ниже — каждый реквизит карточки и возможные варианты его значения.
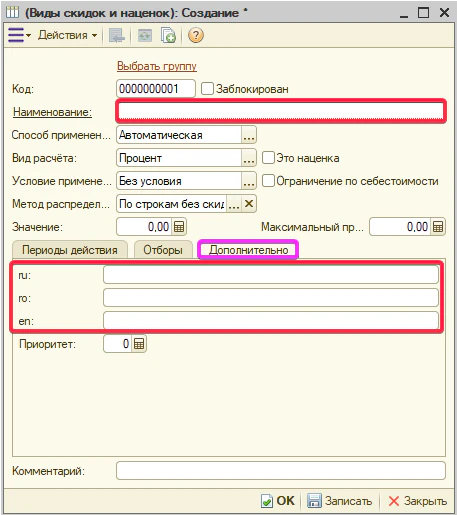
- «Наименование (ru / ro / en)» — название правила на трёх языках. Для отчётов и печатных форм заполняются все три: русское, румынское и английское.
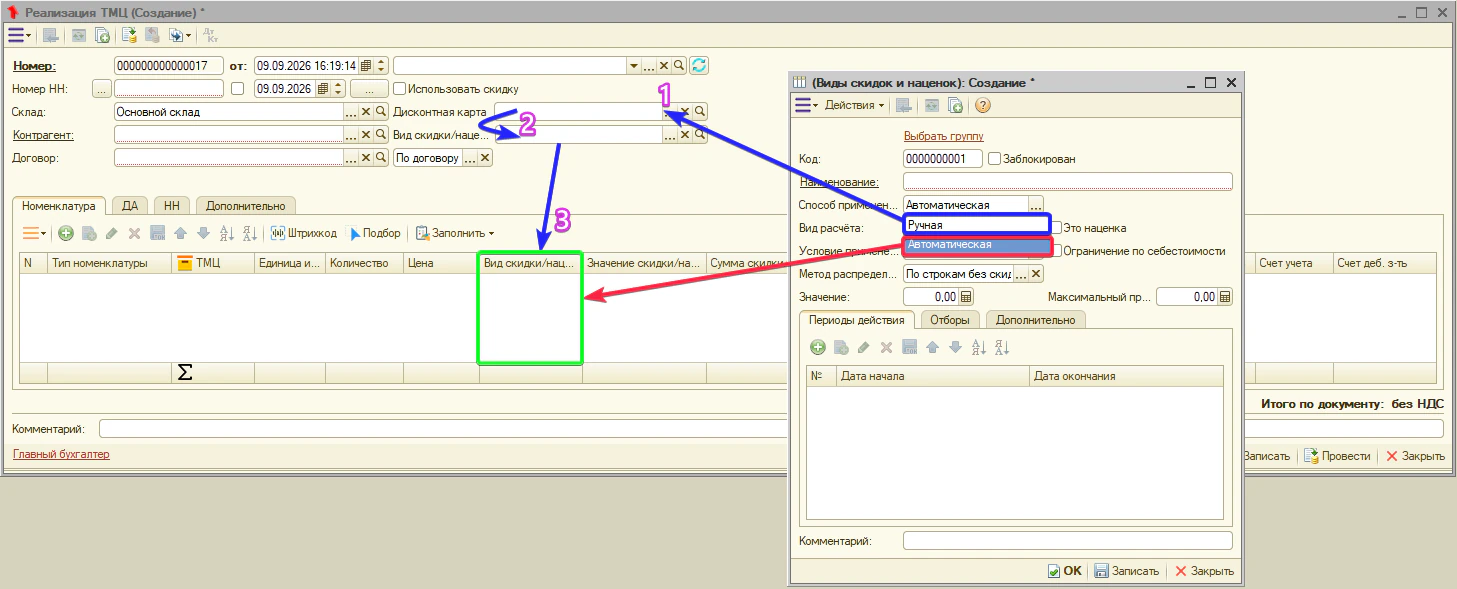
- «Способ применения» — как правило попадает в документ:
- «Автоматическая» — система сама подставляет правило в строку, если оно подходит по условиям. Такую скидку оператор вручную не правит: значение откатится к расчётному, пока не включён режим ручной правки (Шаг 1).
- «Ручная» — само не подставляется; его выбирают вручную в строке или применяет дисконтная карта, через реквизит шапки документа «Вид скидки/наценки».
При настройке скидки программа последовательно определяет две вещи:
- Как получить размер скидки?
- Поле «Вид расчёта» определяет способ расчёта:
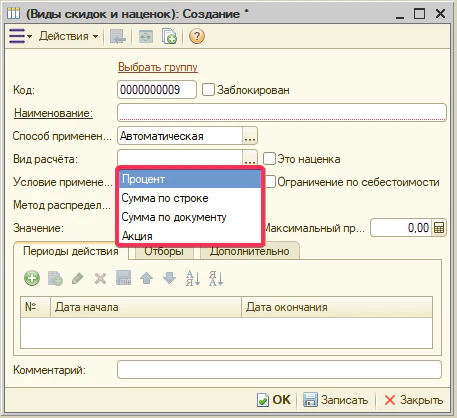
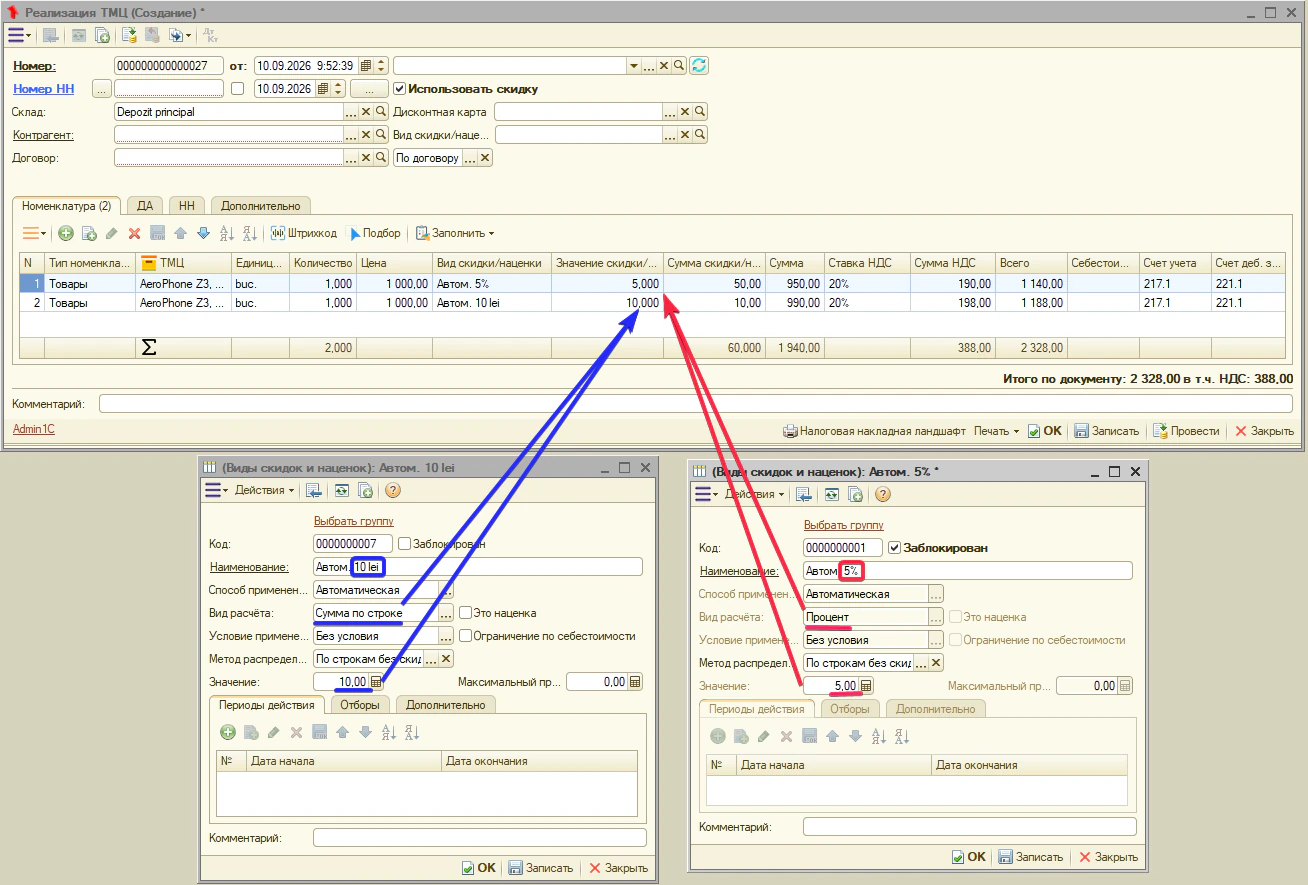
- «Процент» — скидка рассчитывается как процент от суммы строки.
- «Сумма по строке» — задаётся фиксированная сумма скидки для строки.
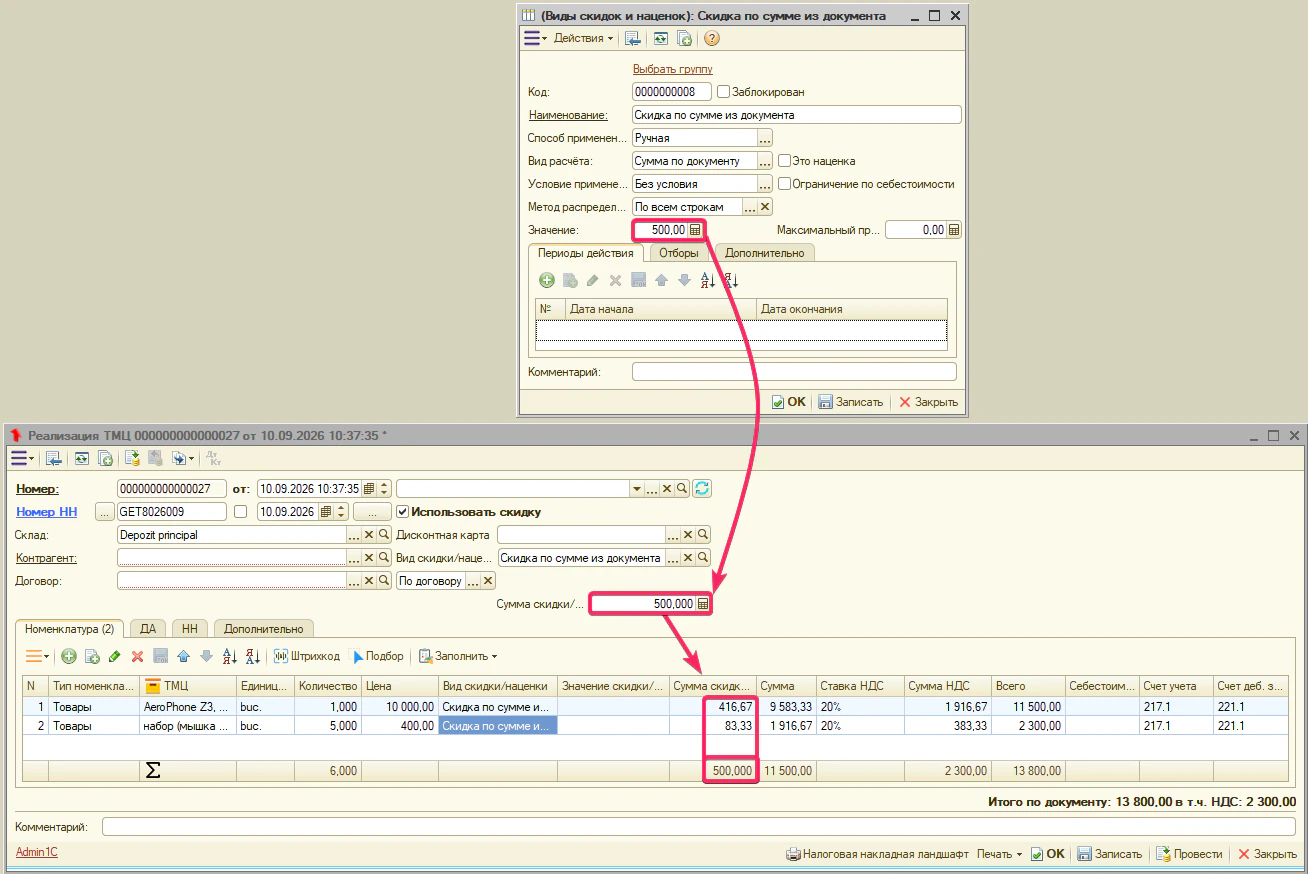
- «Сумма по документу» — задаётся одна общая сумма скидки на весь документ, после чего программа распределяет её между строками пропорционально. Такой вид скидки задаётся только в шапке документа.
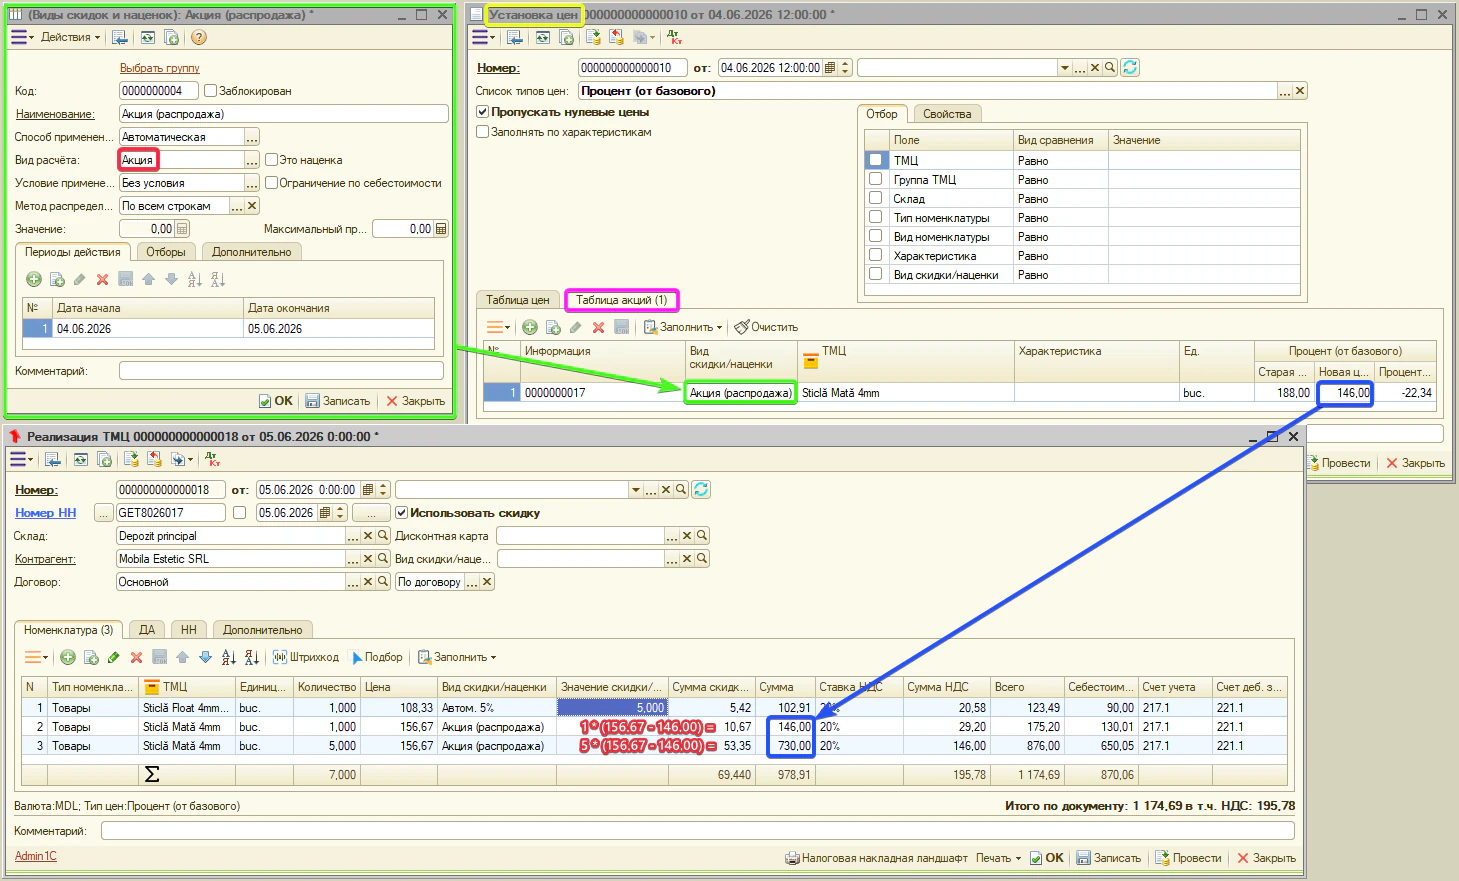
- «Акция» — скидка определяется как разница между обычной и акционной ценой товара (см. Шаг 7).
- От чего зависит размер скидки?
- Поле «Условие применения» определяет, что программа учитывает при выборе размера скидки:
- «Без условия» — скидка применяется без дополнительной проверки: используется заданное значение или соответствующая шкала.
- «По количеству строки» — размер скидки зависит от количества товара в строке. Для определения скидки программа сравнивает это количество с количественными порогами, указанными в шкале.
- «По сумме строки» — размер скидки зависит от суммы конкретной строки с НДС. Для определения скидки программа сравнивает эту сумму с порогами, указанными в шкале.
- «По сумме документа» — размер скидки зависит от общей суммы документа. Такой вариант задаётся только в шапке.
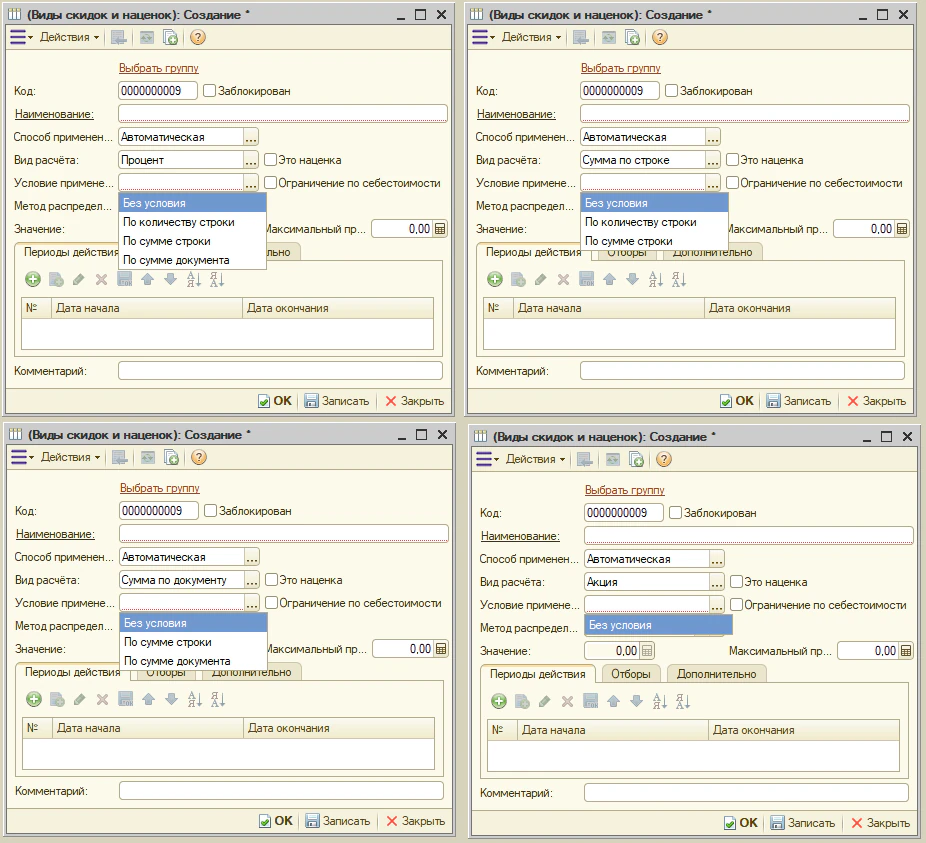
Таким образом, настройка читается очень просто: «Вид расчёта» — что именно получит клиент, а «Условие применения» — от чего зависит размер этой скидки. Например, сочетание «Процент» + «По количеству строки» означает: процент скидки будет зависеть от количества товара в строке — чем больше количество, тем больше может быть скидка согласно заданной шкале.
Матрица «Вид расчёта × Условие применения» (где задаётся: строка/шапка; ✕ — не поддерживается):
| Вид \ Условие | Без условия | По количеству строки | По сумме строки | По сумме документа |
|---|---|---|---|---|
| Процент | строка | строка (шкала) | строка (шкала) | шапка (% по шкале) |
| Сумма по строке | строка (фикс) | строка (×кол-во) | строка (шкала) | ✕ |
| Сумма по документу | шапка | ✕ | шапка (шкала) | шапка (шкала) |
| Акция | строка | не учитывается | не учитывается | не учитывается |
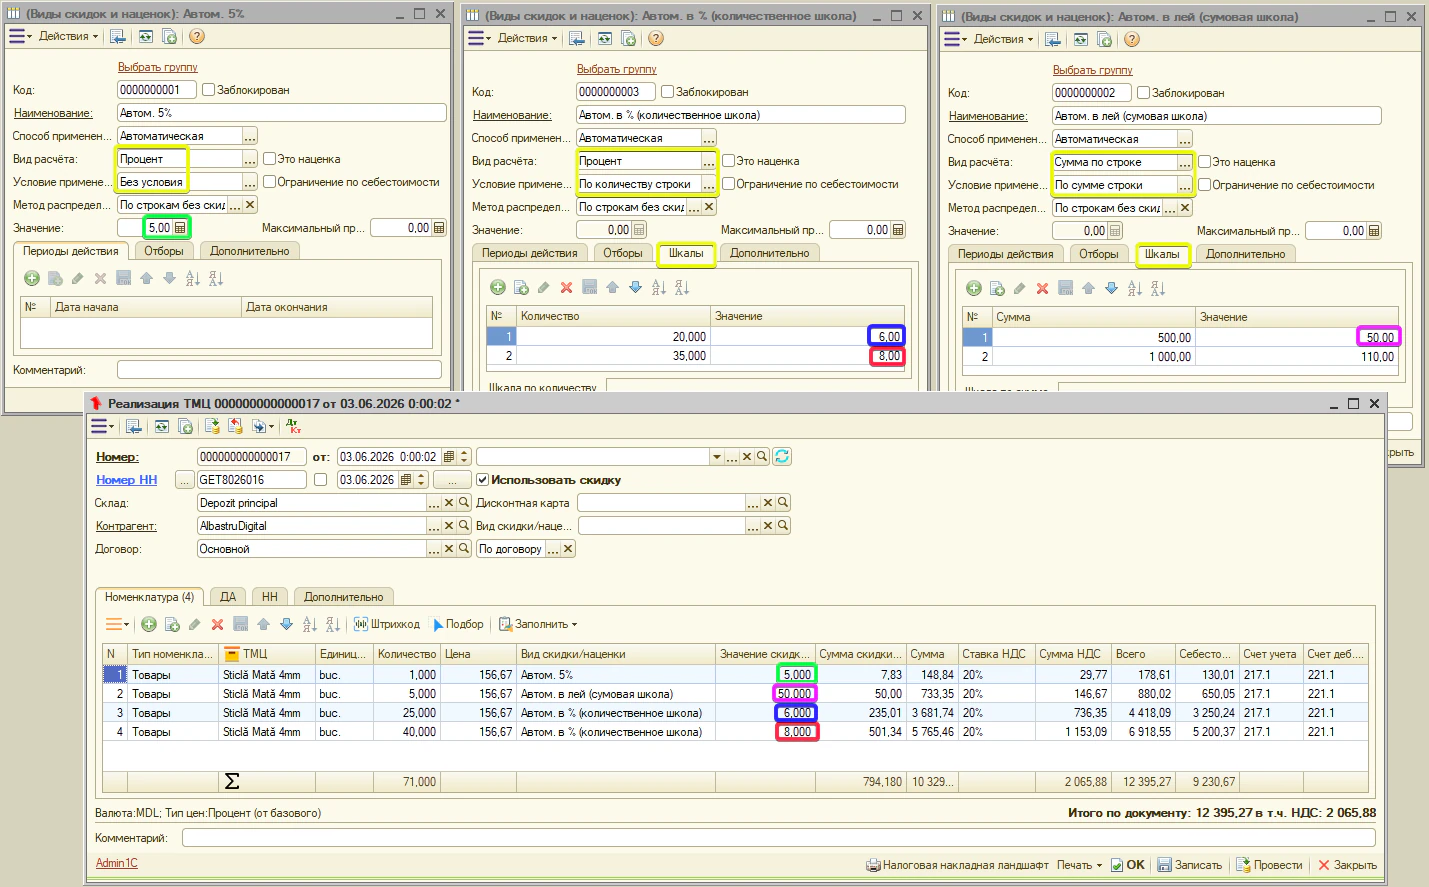
- «Значение» — базовое значение (процент или сумма). Используется, когда шкала не заполнена. Для простой скидки: «Способ применения» = «Автоматическая», «Вид расчёта» = «Процент», «Условие применения» = «Без условия», «Значение» = размер процента. После записи такого правила достаточно изменить количество в строке — и скидка подставится сама.
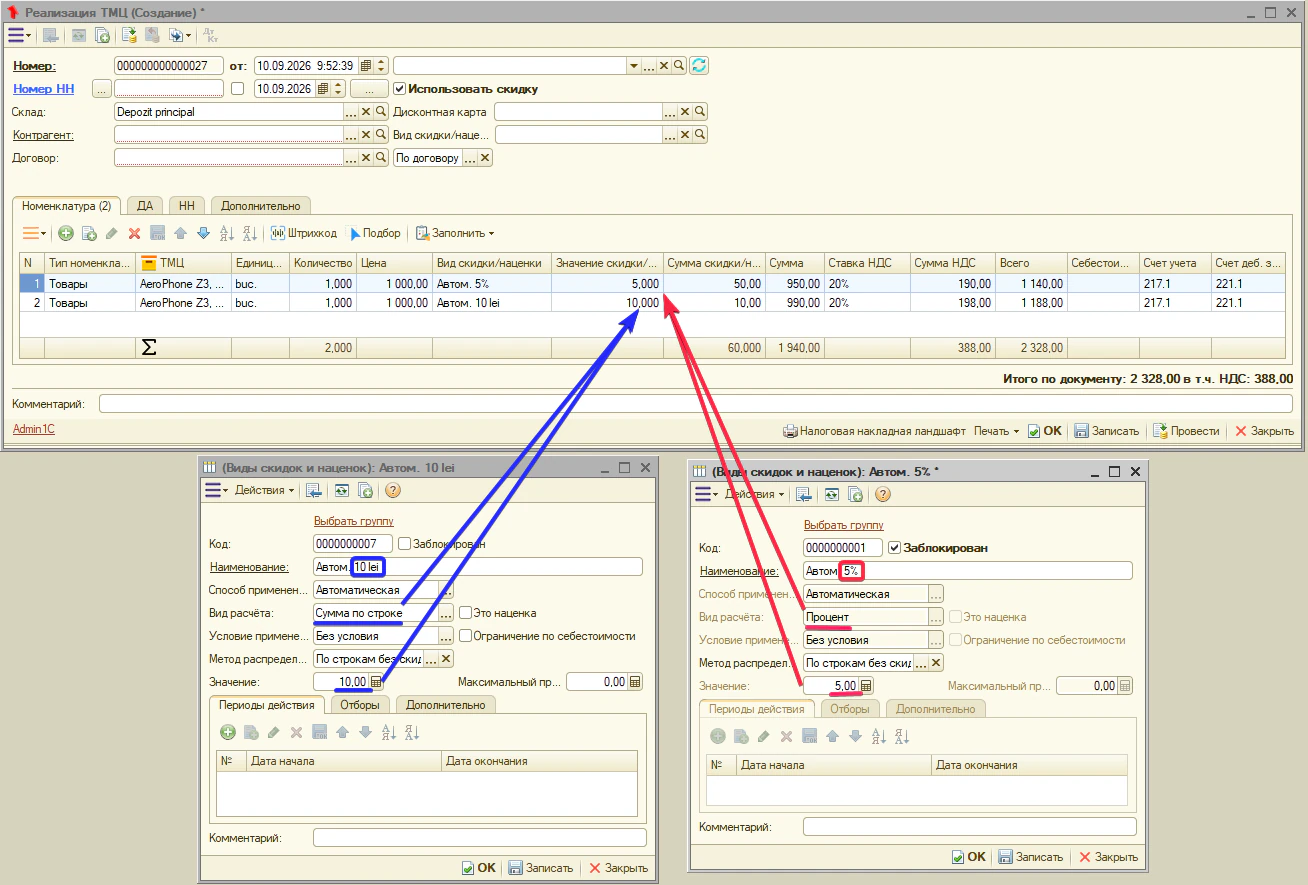
- «Шкала по количеству» (колонки «Количество» → «Значение») и «Шкала по сумме» (колонки «Сумма» → «Значение») — таблицы «порог → значение». Вместо одного «Значения» можно задать шкалу. Примеры:
- шкала по сумме: от 500 — 50 леев, от 1000 — 110 леев;
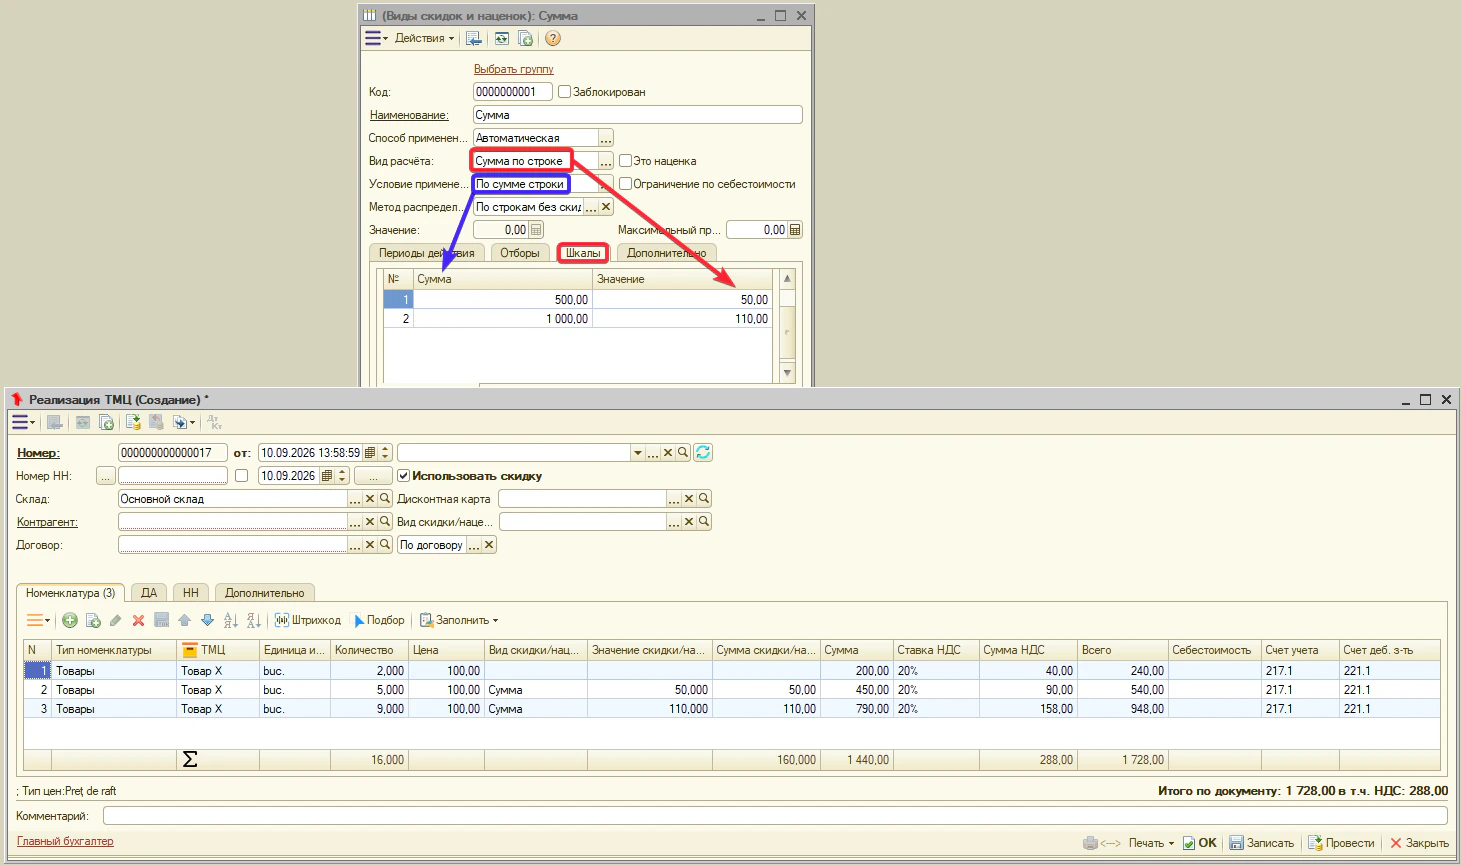
- шкала по количеству: от 20 шт — 6 %, от 40 шт — 8 %.
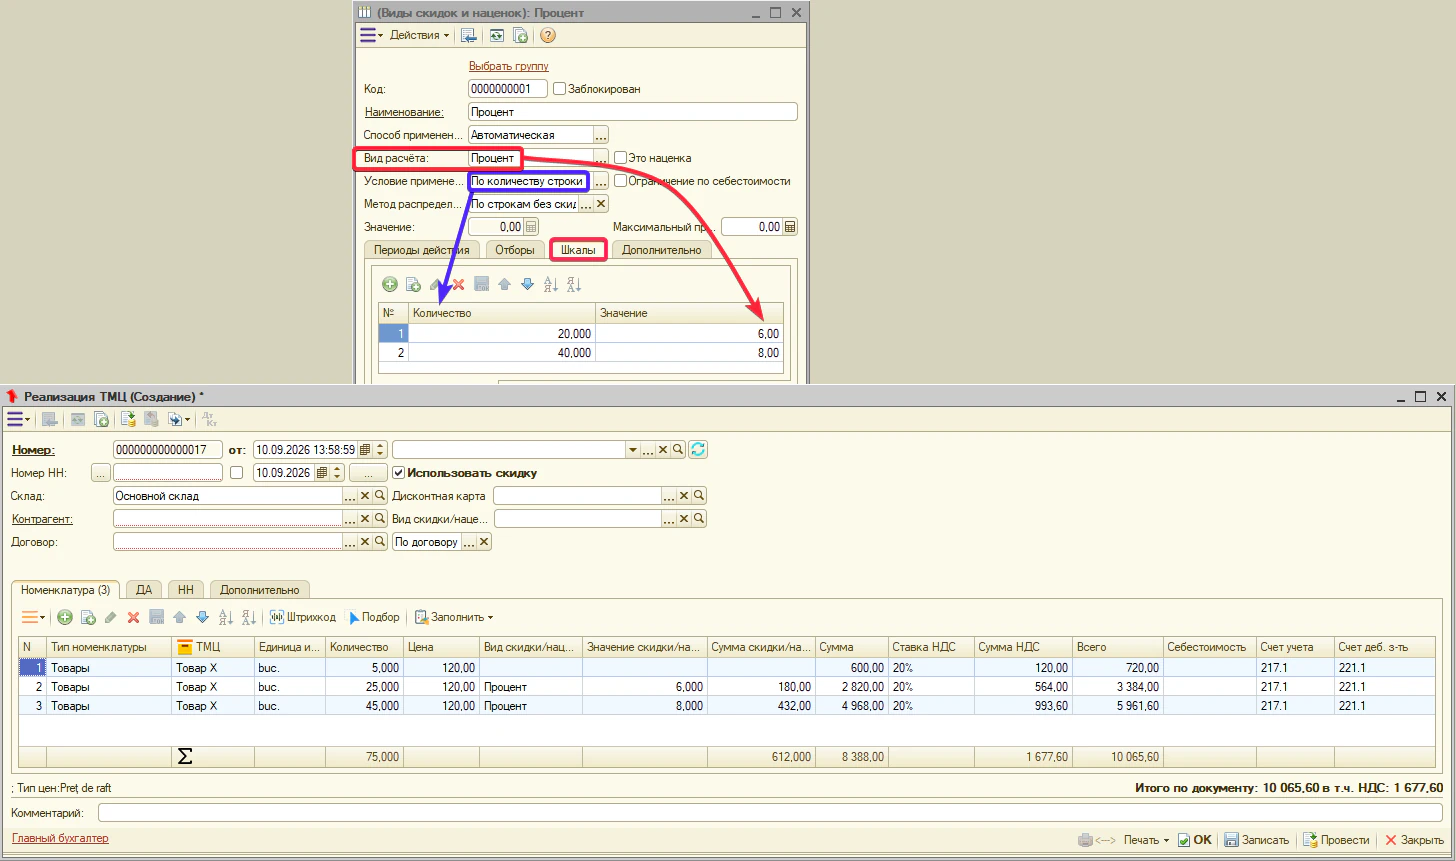
Логика чтения шкалы:
- заполненная шкала → берётся строка с наибольшим порогом, не превышающим факт;
- факт ниже первого порога → скидка равна нулю.
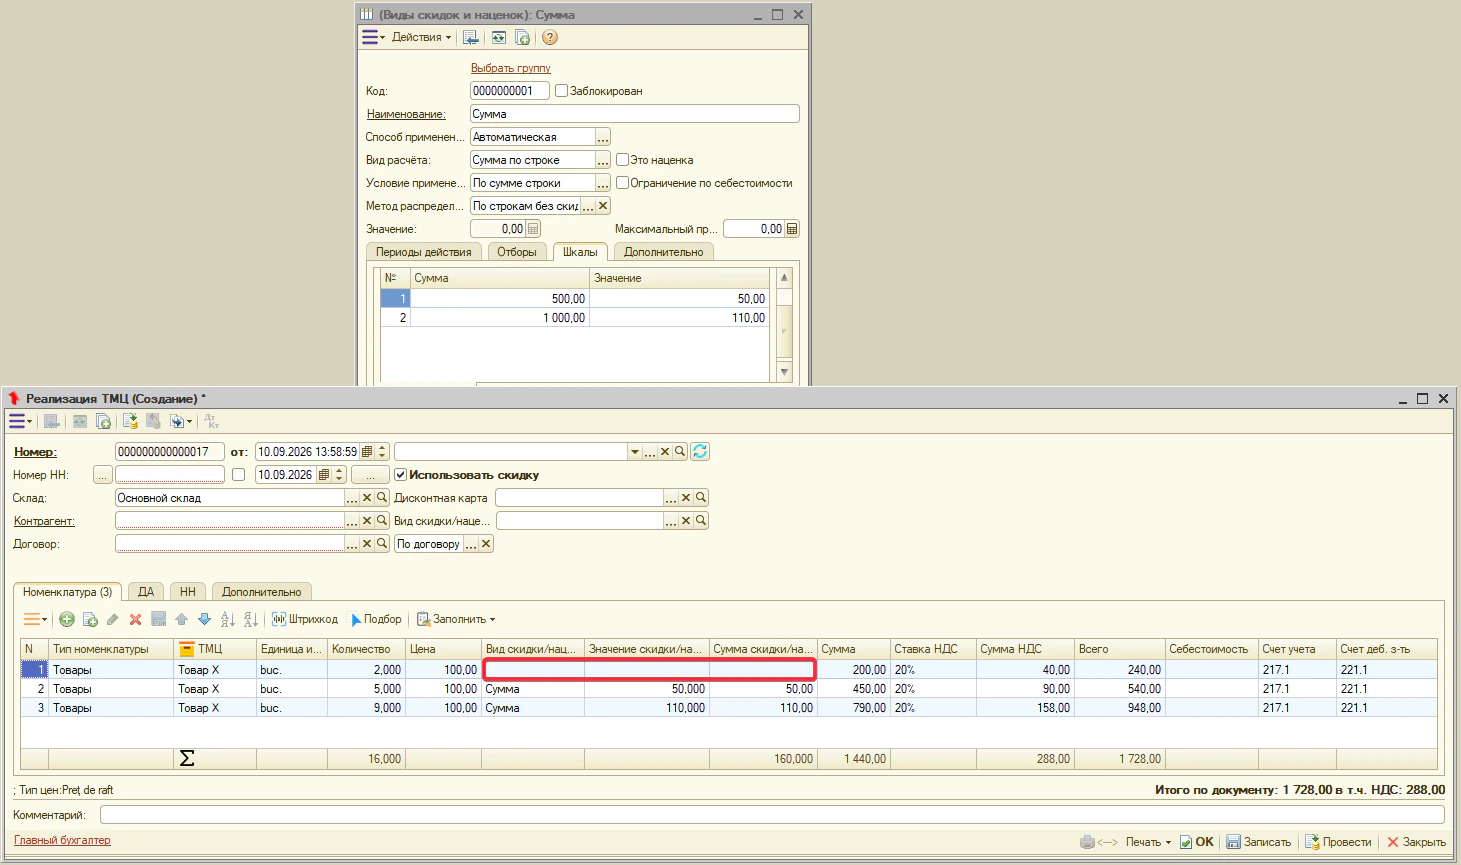
- «Максимальный процент» — предельный размер скидки. Он ограничивает скидку сверху: даже если расчёт по заданной шкале даёт большее значение, программа применит не более указанного процента.
Параметр используется для видов расчёта «Процент» и «Сумма по строке» и действует только для скидок. На «Акцию», «Сумму по документу» и наценки этот предел не распространяется.
Примечание. параметр особенно полезен при расчёте скидок по шкалам, когда небольшое увеличение количества или суммы покупки переводит клиента на следующий уровень и может привести к слишком большой скидке относительно выручки. «Максимальный процент» сглаживает такой эффект и не позволяет скидке превысить заранее установленный предел.
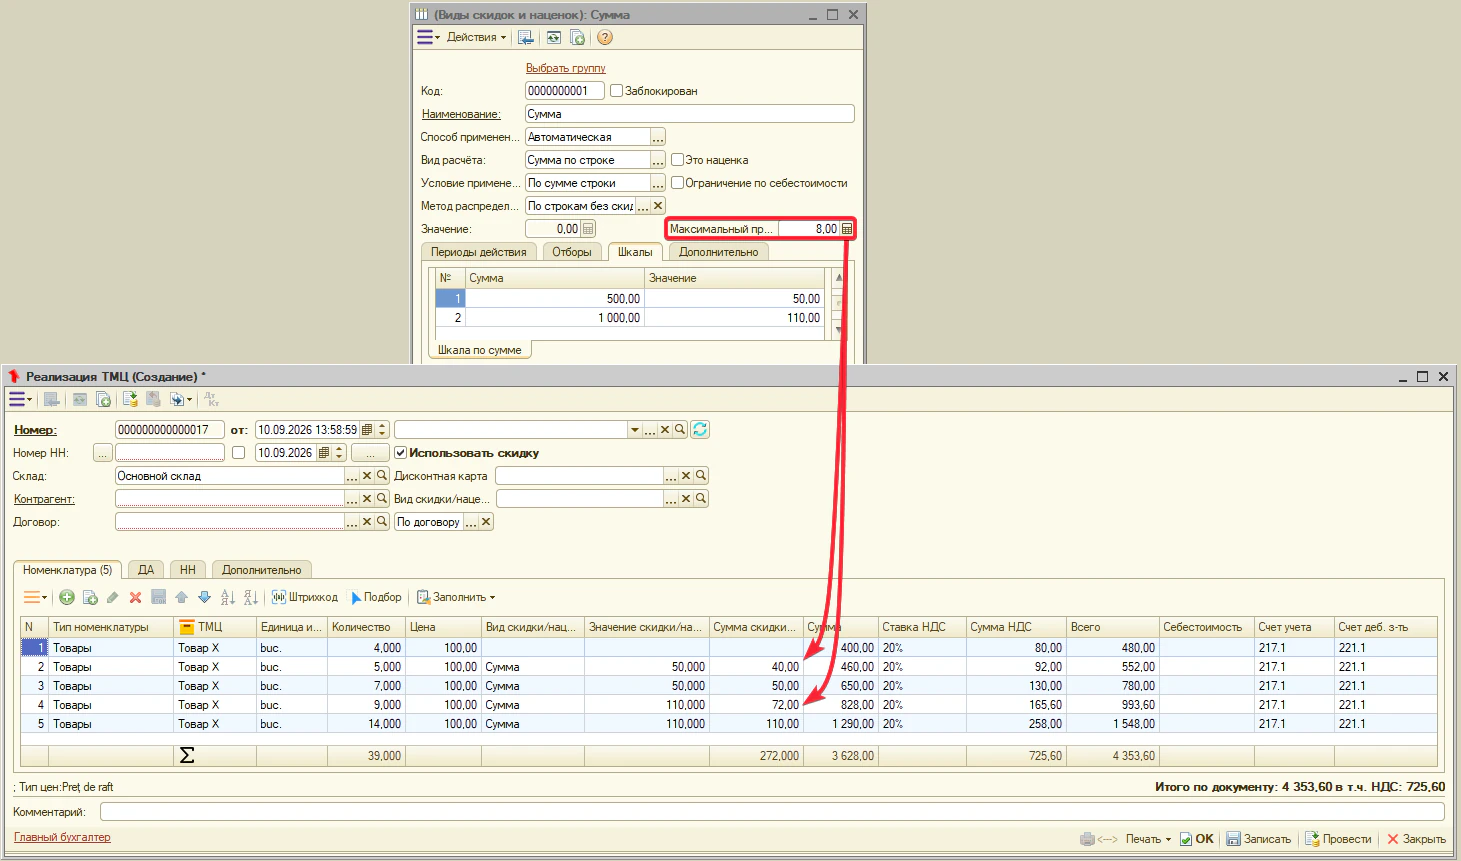
- «Метод распределения» — участвует, когда вы выбираете «Вид скидки/наценки» в шапке и на вопрос «Пересчитать скидки по всем строкам по виду из шапки?» отвечаете «Да». Он решает, что делать со строками, у которых УЖЕ ЕСТЬ своя скидка (заданная вручную или подобранная автоматически):
- «По всем строкам» — шапочный вид ставится во ВСЕ строки, перезаписывая имеющиеся скидки строк.
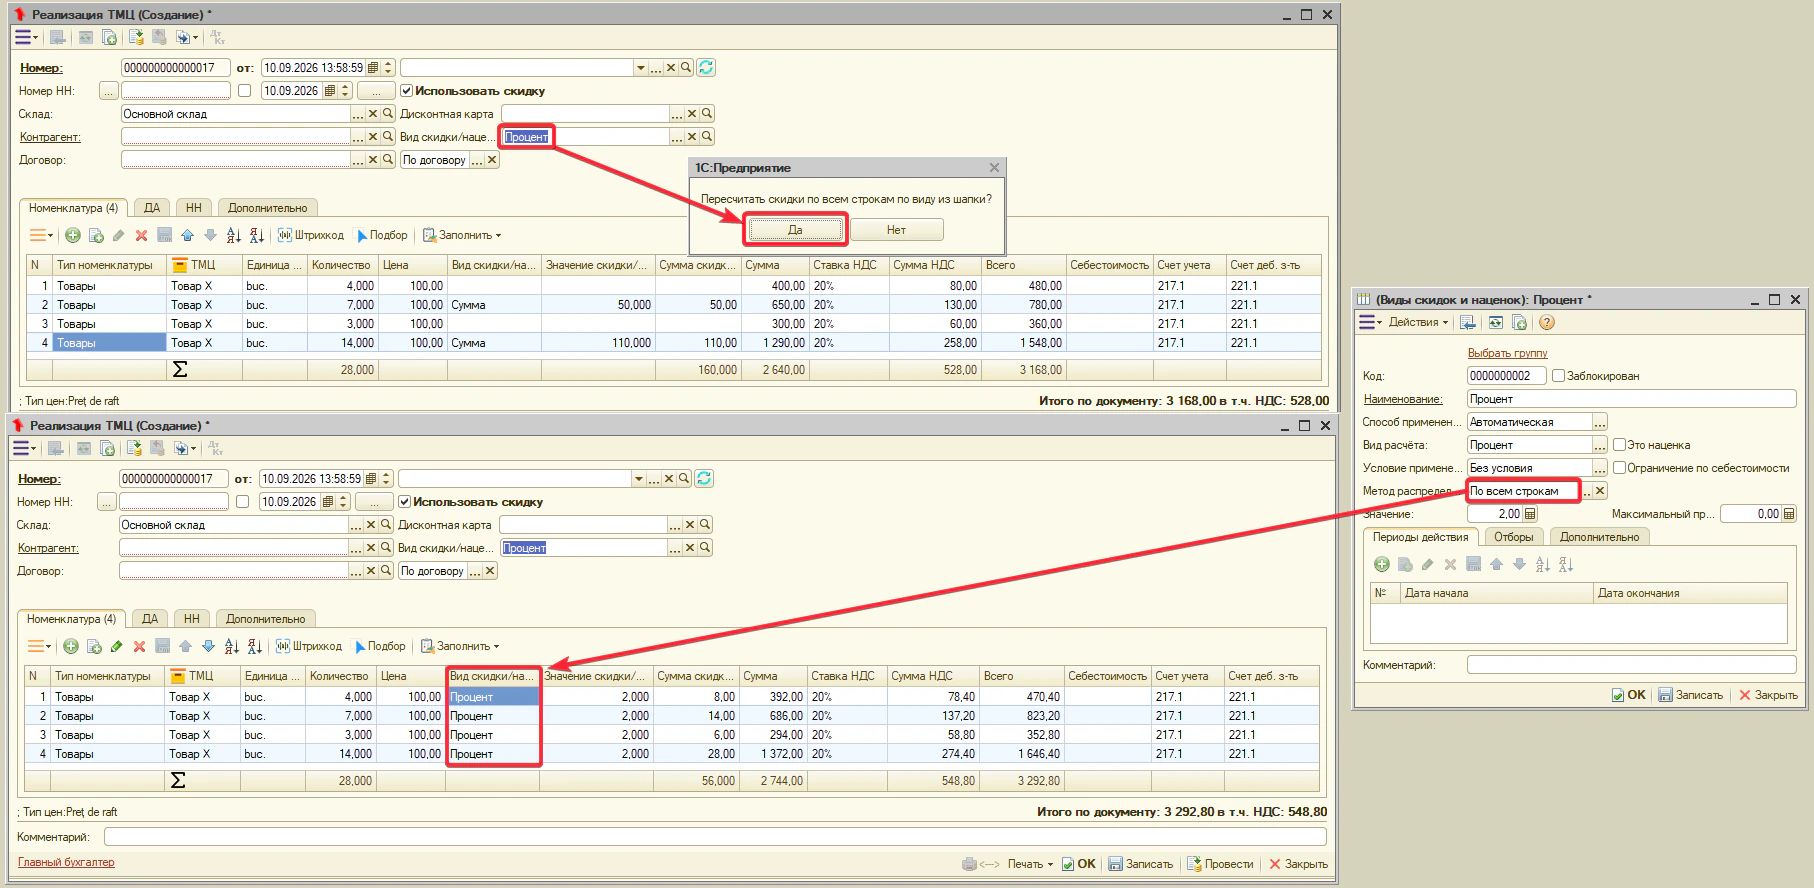
- «По строкам без скидки» — шапочный вид ставится ТОЛЬКО в строки без своей скидки; строки, где скидка уже есть, остаются без изменений.
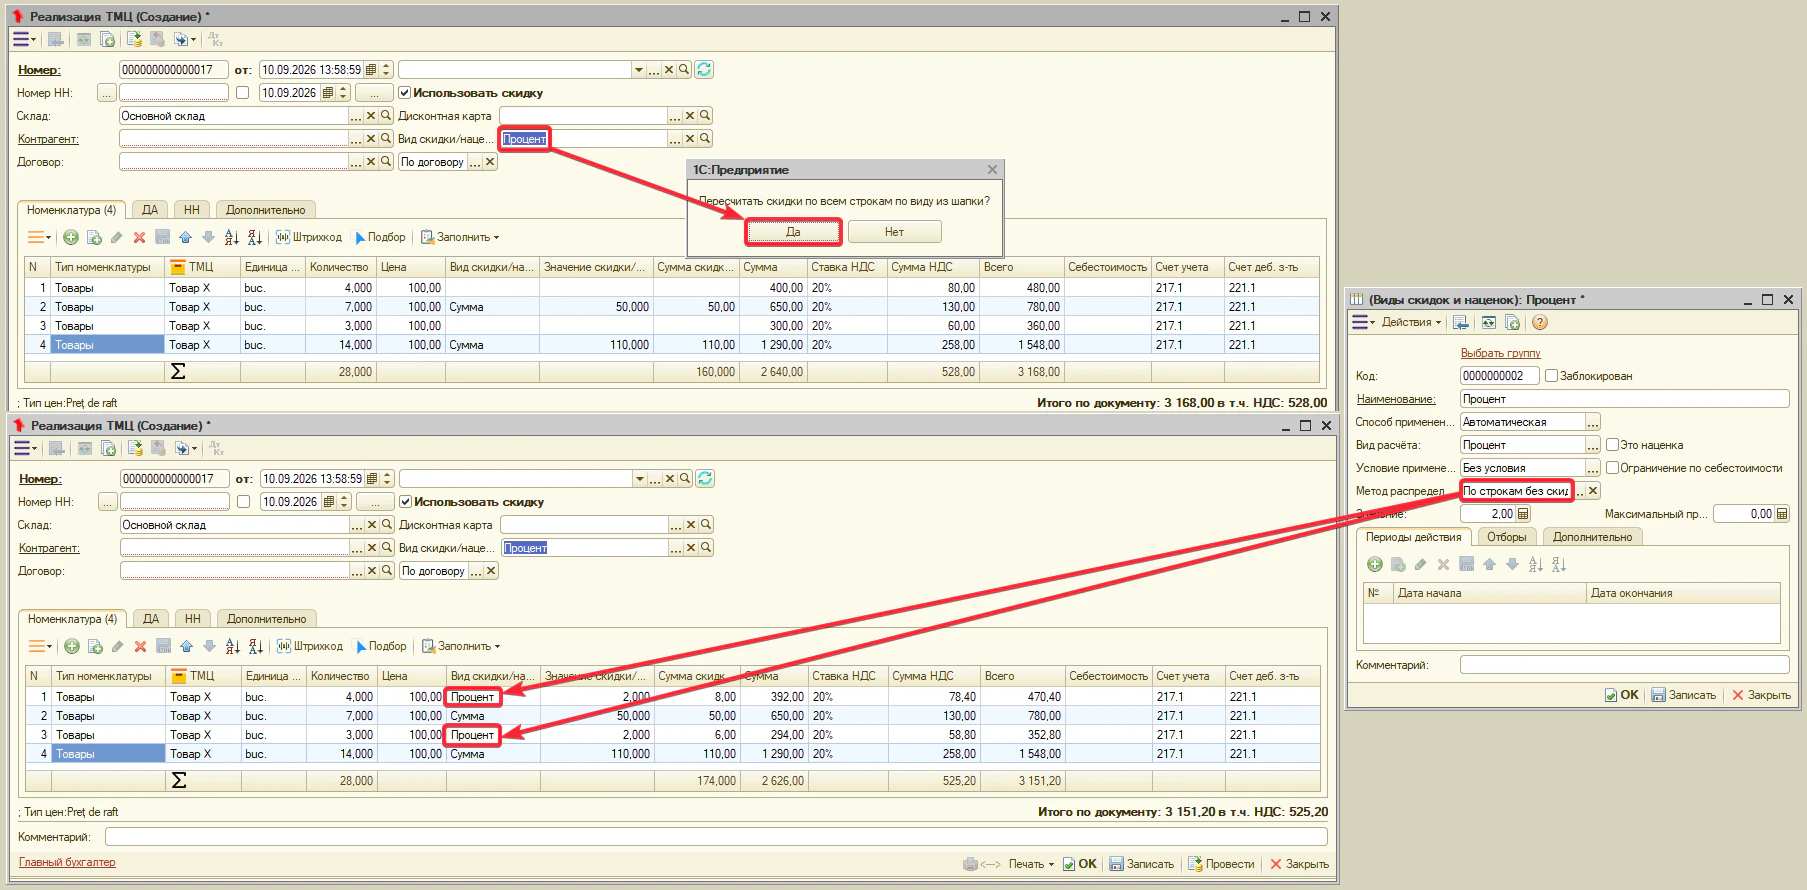
Если ни у одной строки своей скидки ещё нет, оба варианта дают одинаковый результат. Разница проявляется только когда часть строк уже со скидками. Пустые строки и товары с признаком «Скидка запрещена» пропускаются в обоих случаях.
- «Приоритет» — используется только тогда, когда несколько правил дают одинаковую сумму скидки.
Сначала программа сравнивает фактический размер скидки. Если одно правило даёт большую скидку, применяется именно оно — независимо от его приоритета. Приоритет учитывается только при равной сумме скидки: тогда выбирается правило с более высоким приоритетом.
При этом приоритет не может заменить большую скидку меньшей. Он нужен только для того, чтобы определить, какое из равнозначных правил будет применено к строке.
На итоговую сумму скидки это не влияет. Приоритет определяет только, под каким «Видом скидки/наценки» операция будет отражена в отчёте «Продажи», что важно для дальнейшей аналитики.
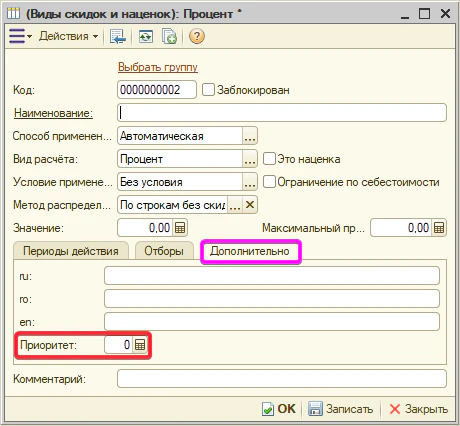
- «Периоды действия» — таблица с датами начала и окончания. Можно задать несколько периодов. Если периоды не заданы — правило действует без ограничения по дате.
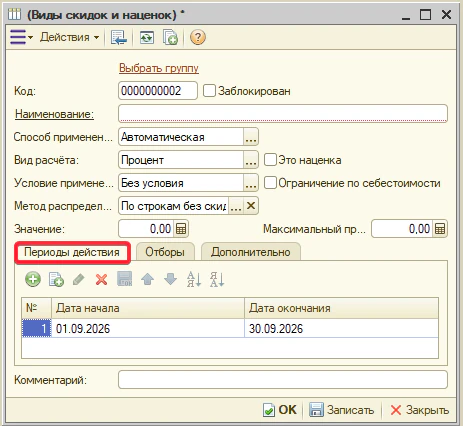
- «Отбор номенклатуры», «Отбор контрагентов», «Отбор складов» — списки товаров, клиентов и складов, для которых действует правило. Пустой отбор означает «любой». Группа включает все вложенные элементы. Склад сопоставляется со складом из шапки документа.
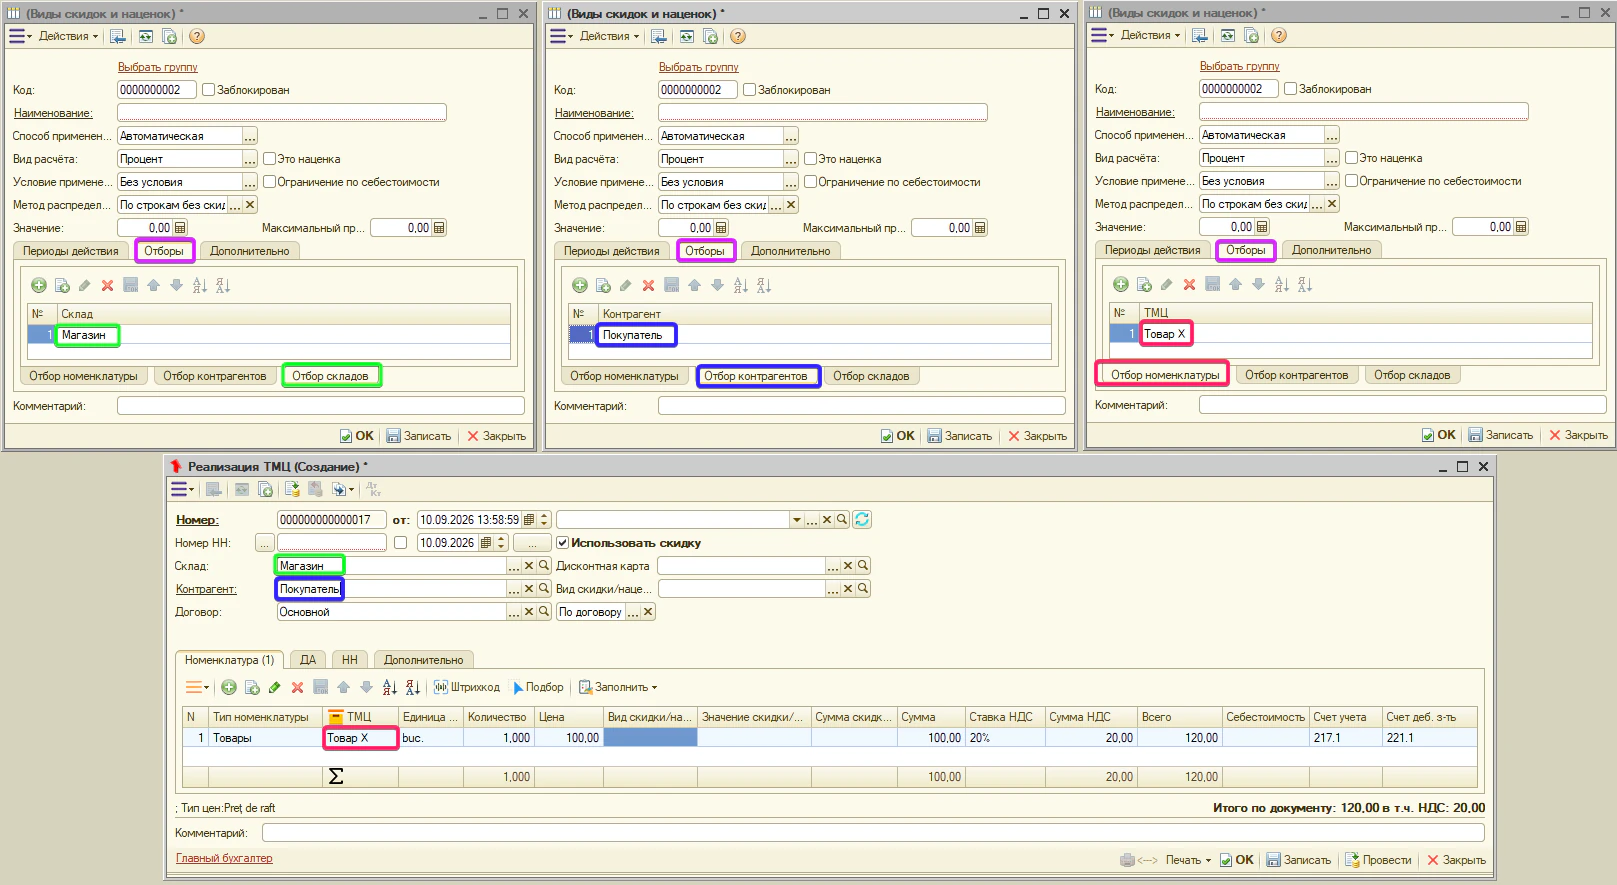
- «Ограничение по себестоимости» — подставляет в строку себестоимость как ориентир. Сам по себе флаг проведение не блокирует; запрет продажи ниже себестоимости обеспечивает настройка организации.
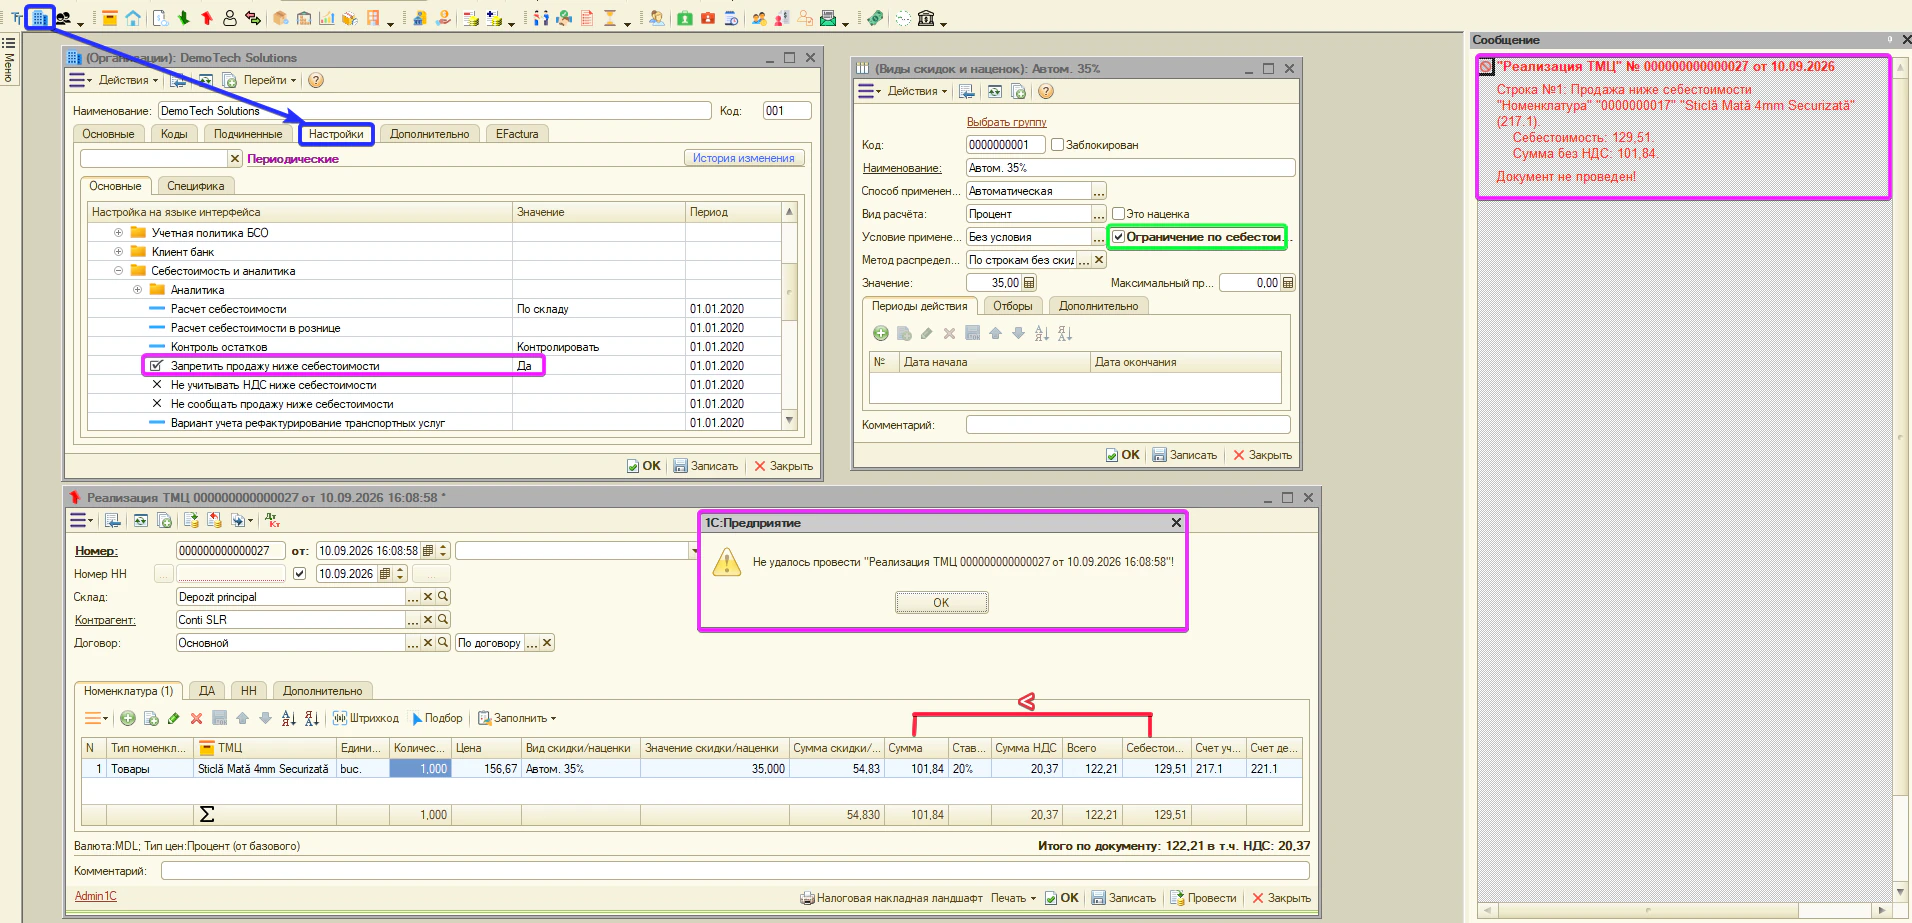
Шаг 4. Как система выбирает скидку
Если для одной строки подходят несколько автоматических правил и/или дисконтная карта, программа применяет только одну скидку.
Порядок выбора следующий:
- Сравнивается сумма скидки — выбирается наиболее выгодный для клиента вариант.
- При равной сумме скидки — выбирается вариант с большим «Приоритетом».
- При равном приоритете — предпочтение отдаётся дисконтной карте, чтобы продажа была отнесена к аналитике по карте.
- При расчёте учитывается «Максимальный процент», если для выбранного вида скидки он применяется.
- Если у товара установлен признак «Скидка запрещена», скидка по строке не применяется.
- Наценка автоматически не подбирается — её можно установить только вручную.
Таким образом, скидки между собой не складываются: программа выбирает один наиболее подходящий вариант.
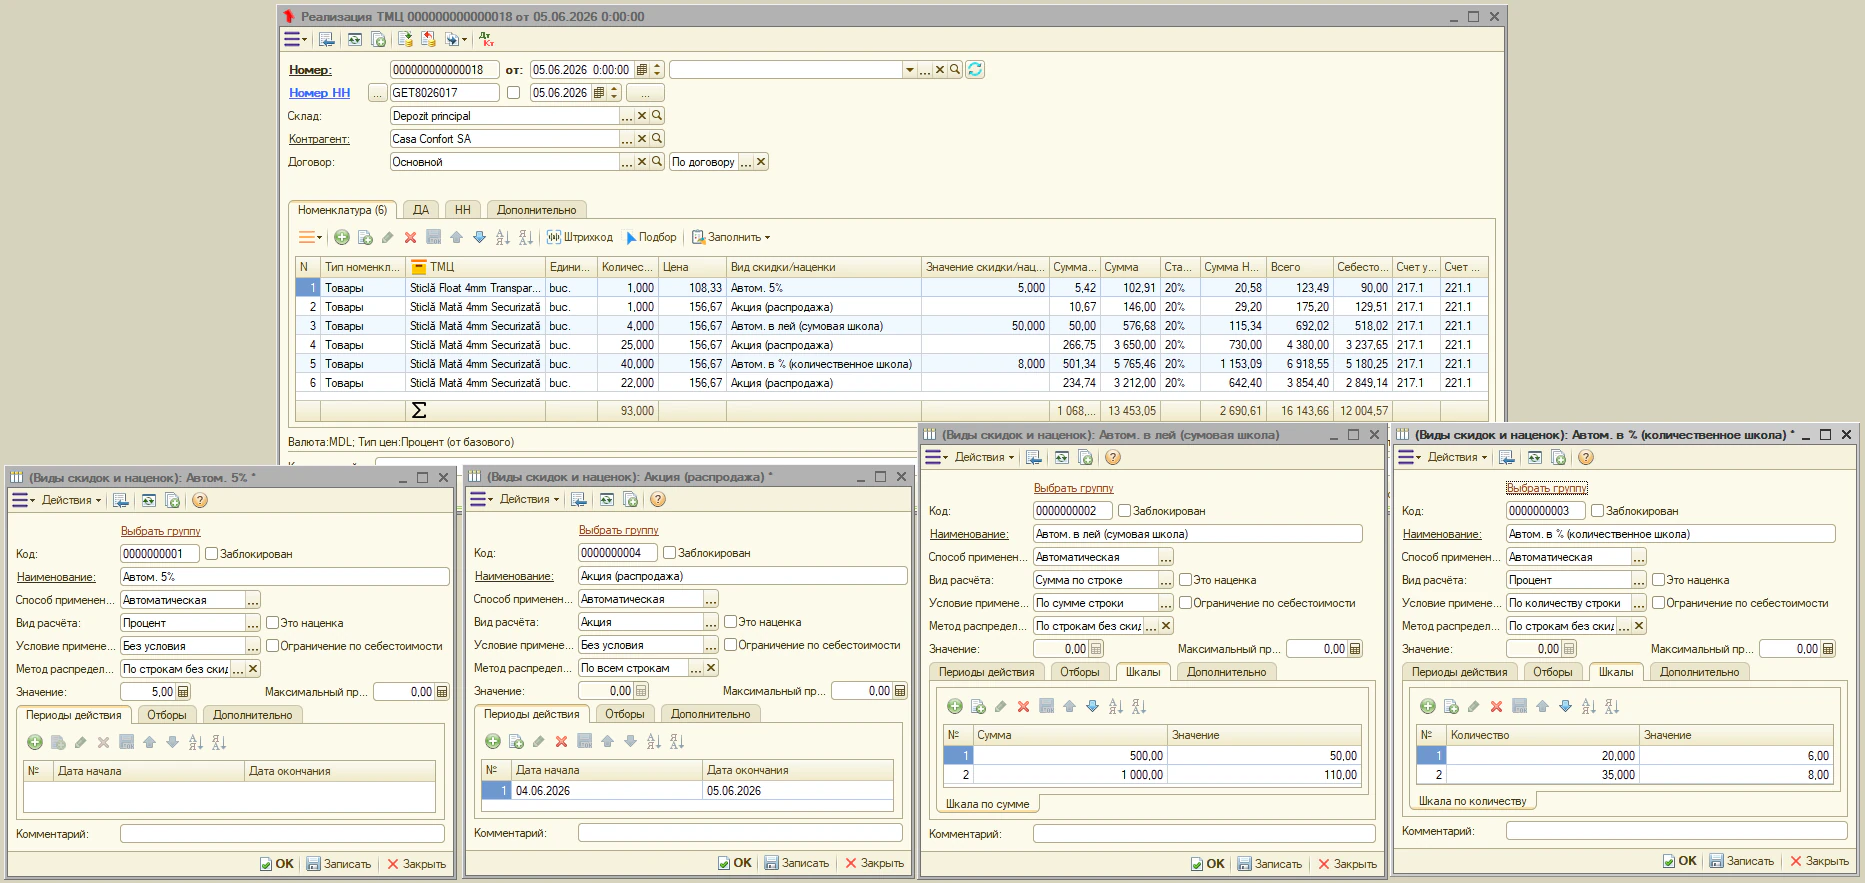
Шаг 5. Продажа со скидкой («Реализация ТМЦ»)
Вернитесь в документ «Реализация ТМЦ», убедитесь, что «Тип цен» и флажок «Использовать скидку» установлены, и подберите товары в табличную часть.
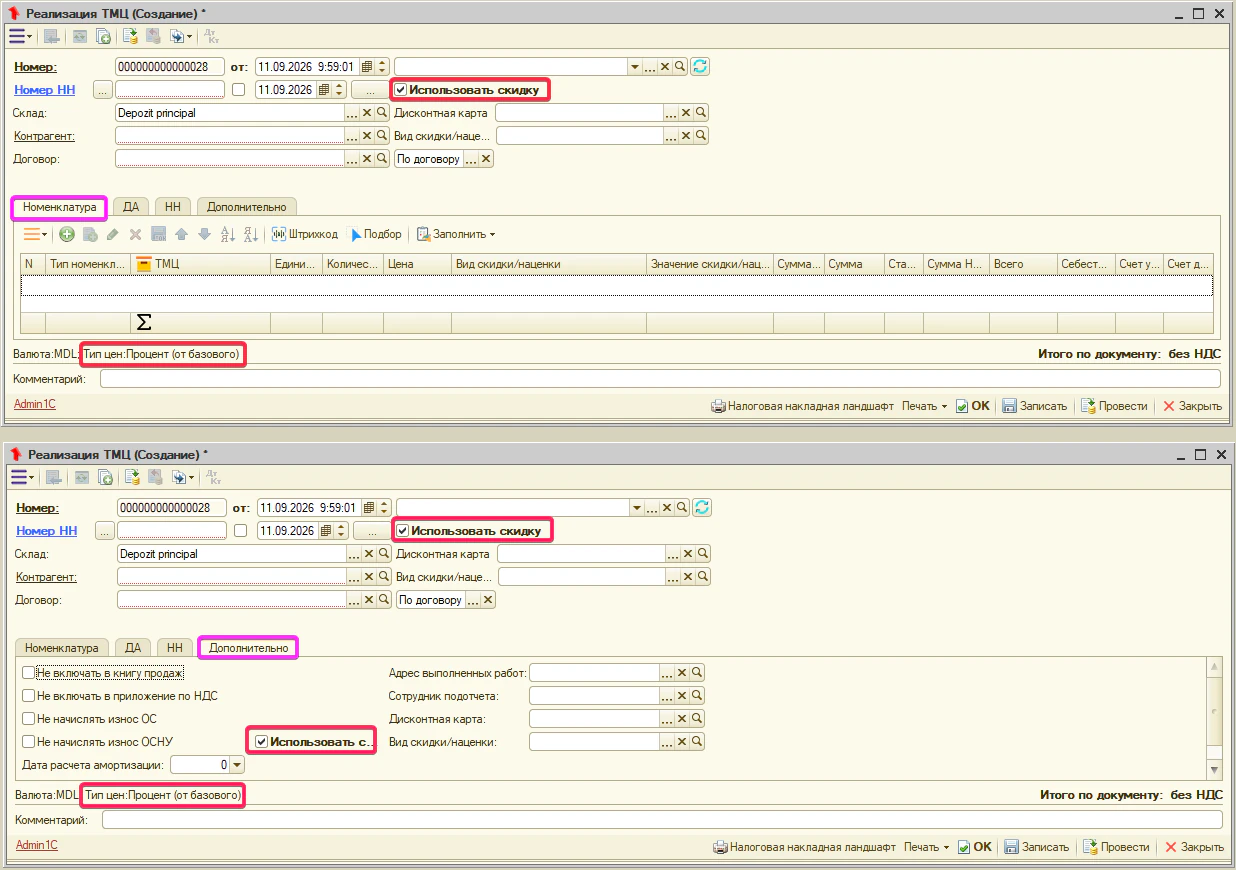
Колонки скидки в строке:
- «Вид скидки/наценки» — правило или карта, применённые к строке.
- «Значение скидки/наценки» — исходное значение, указанное в настройке: процент или денежная сумма.
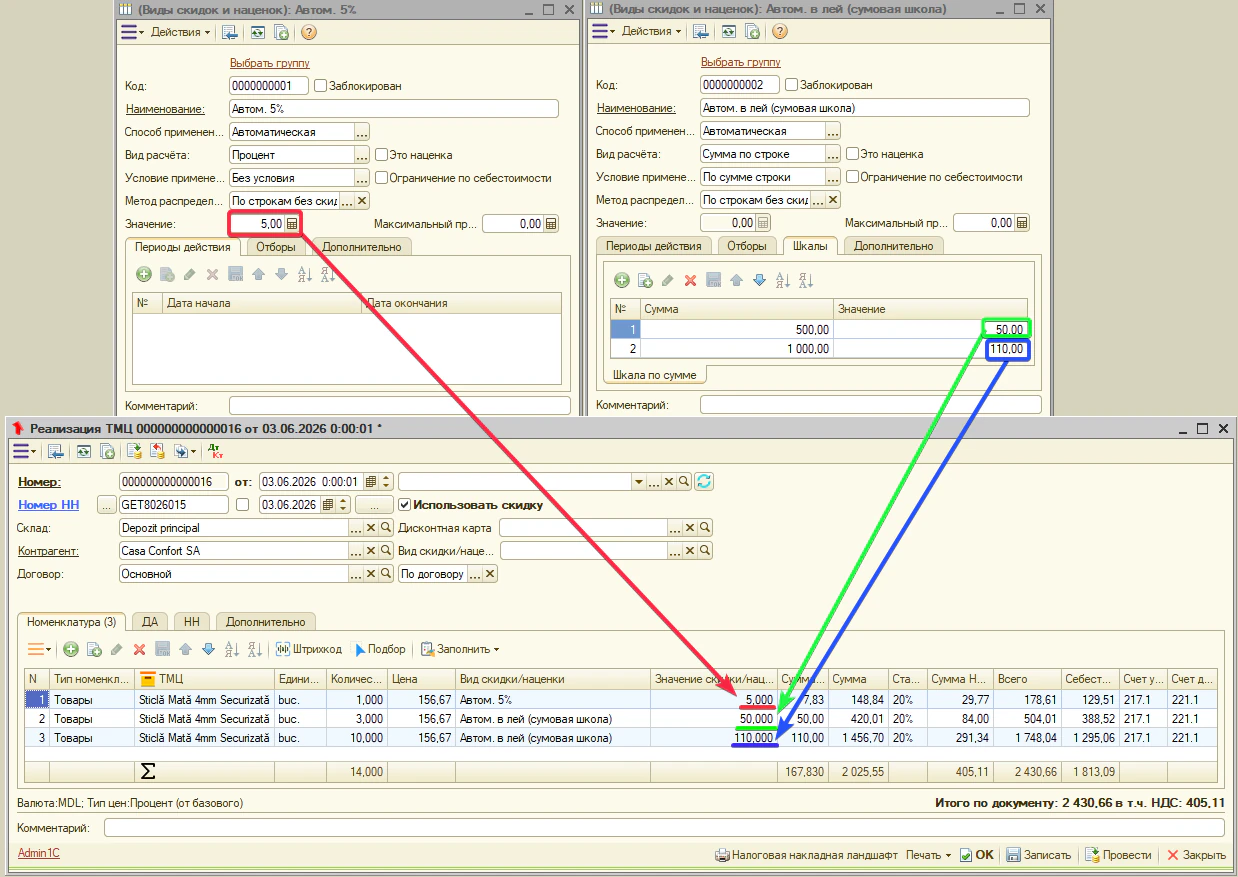
- «Сумма скидки/наценки» — это денежная сумма, рассчитанная по строке без НДС. Именно на неё уменьшается или увеличивается стоимость товара в табличной части документа. В отчёте «Продажи» скидка всегда отражается с учётом НДС. По этой причине сумма в документе (без НДС) и сумма в отчёте (с НДС) будут отличаться на величину налога.
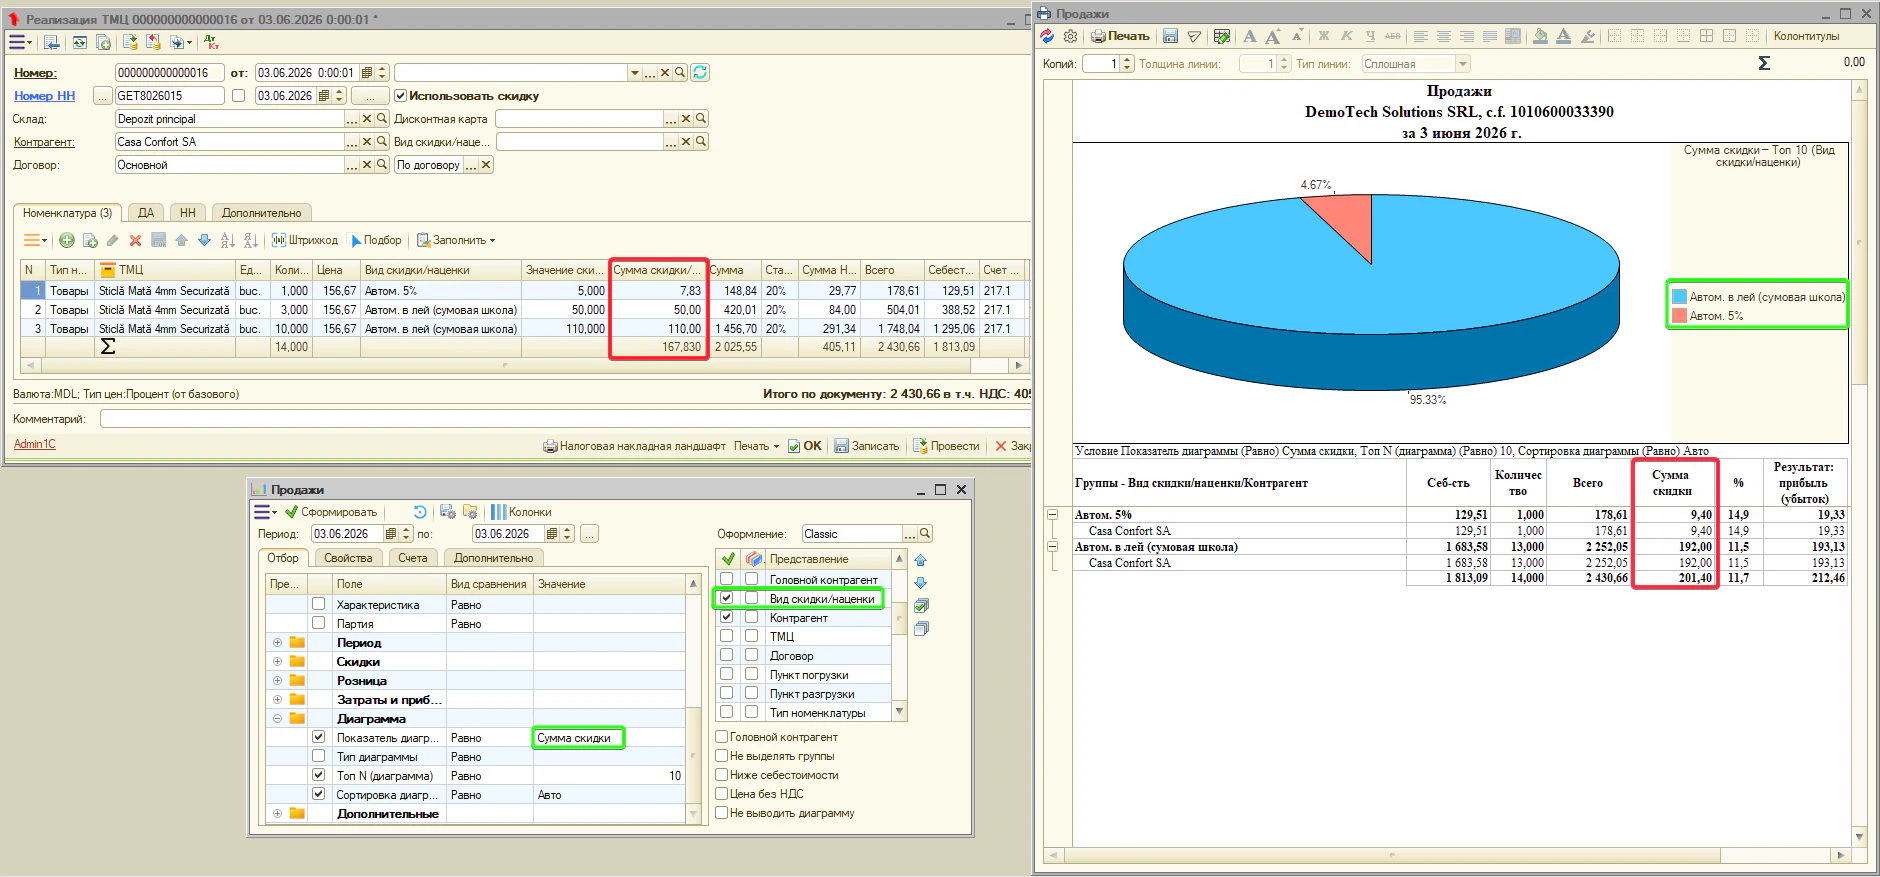
Примечание. при применении скидки программа автоматически заполняет «Сумму скидки/наценки», не изменяя указанную в строке «Цену». Таким образом, исходная цена и предоставленная скидка учитываются отдельно.
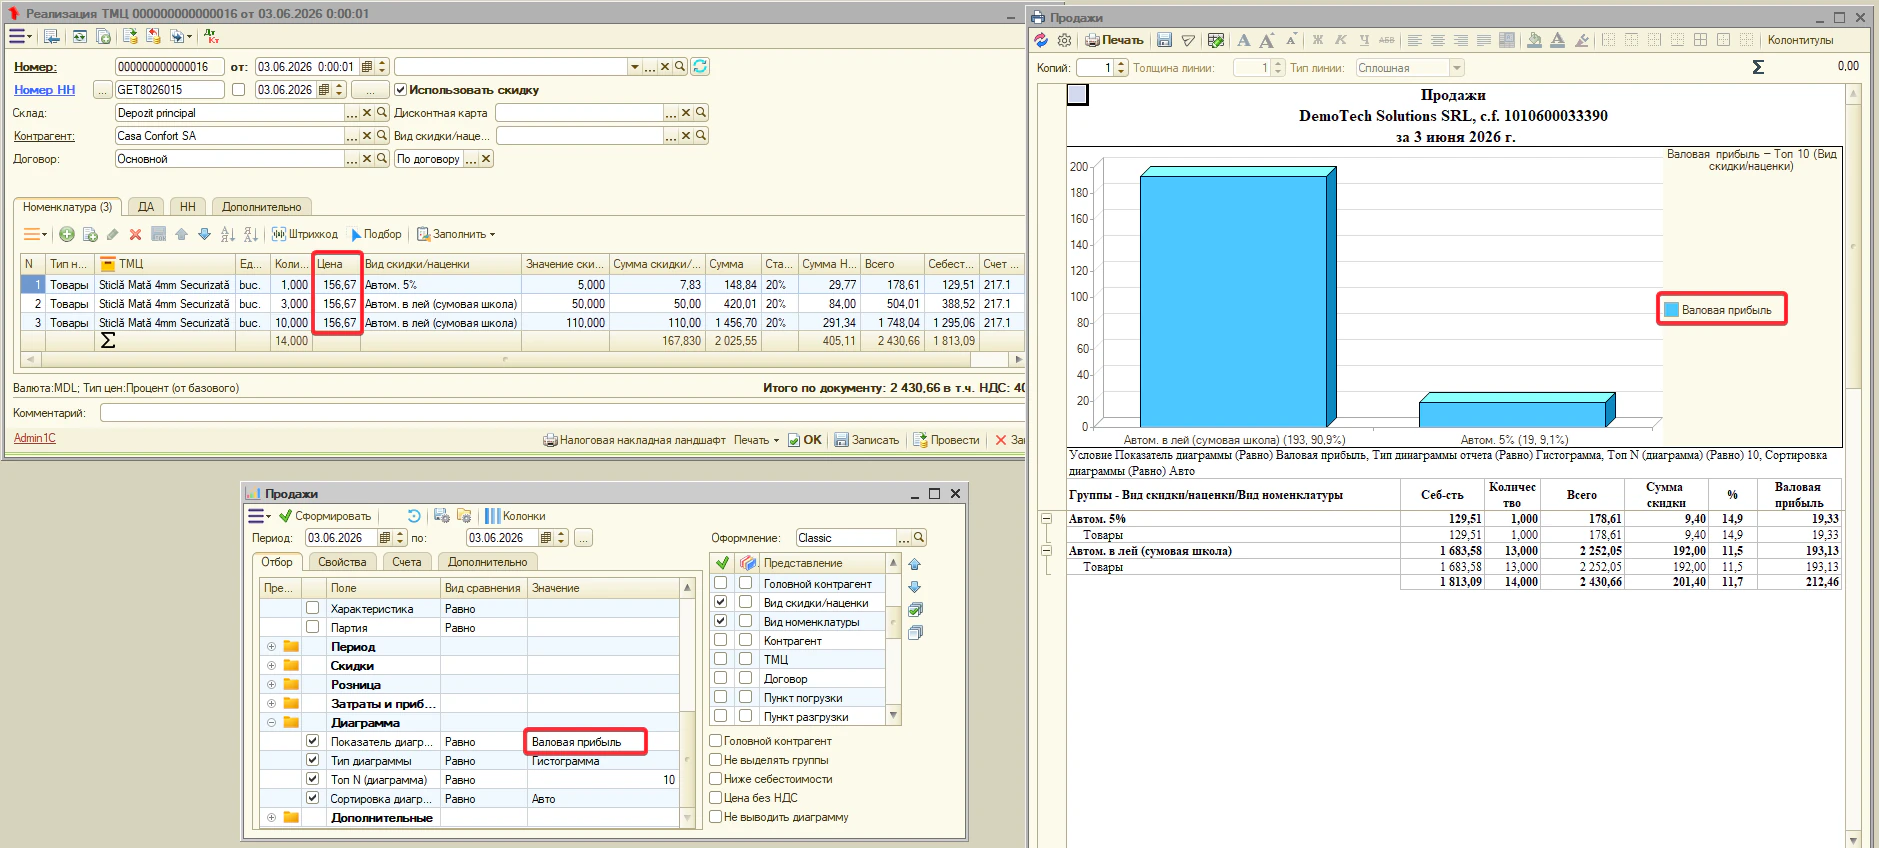
Как ведёт себя пересчёт:
- Изменили товар → программа проверяет новые условия для строки. Если для товара установлено «Скидка запрещена», текущая скидка очищается. Если в строке уже задана ручная скидка, она сохраняется. В остальных случаях программа выполняет автоматический подбор скидки заново.
- Изменили «Количество» или «Цену» → изменяется сумма, от которой рассчитывается скидка, поэтому её сумма пересчитывается. Для пустой или автоматической скидки программа повторно проверяет условия и при необходимости выбирает другой вариант.
Например, при увеличении количества товара строка может перейти в следующий диапазон шкалы, и программа автоматически применит новый размер скидки.
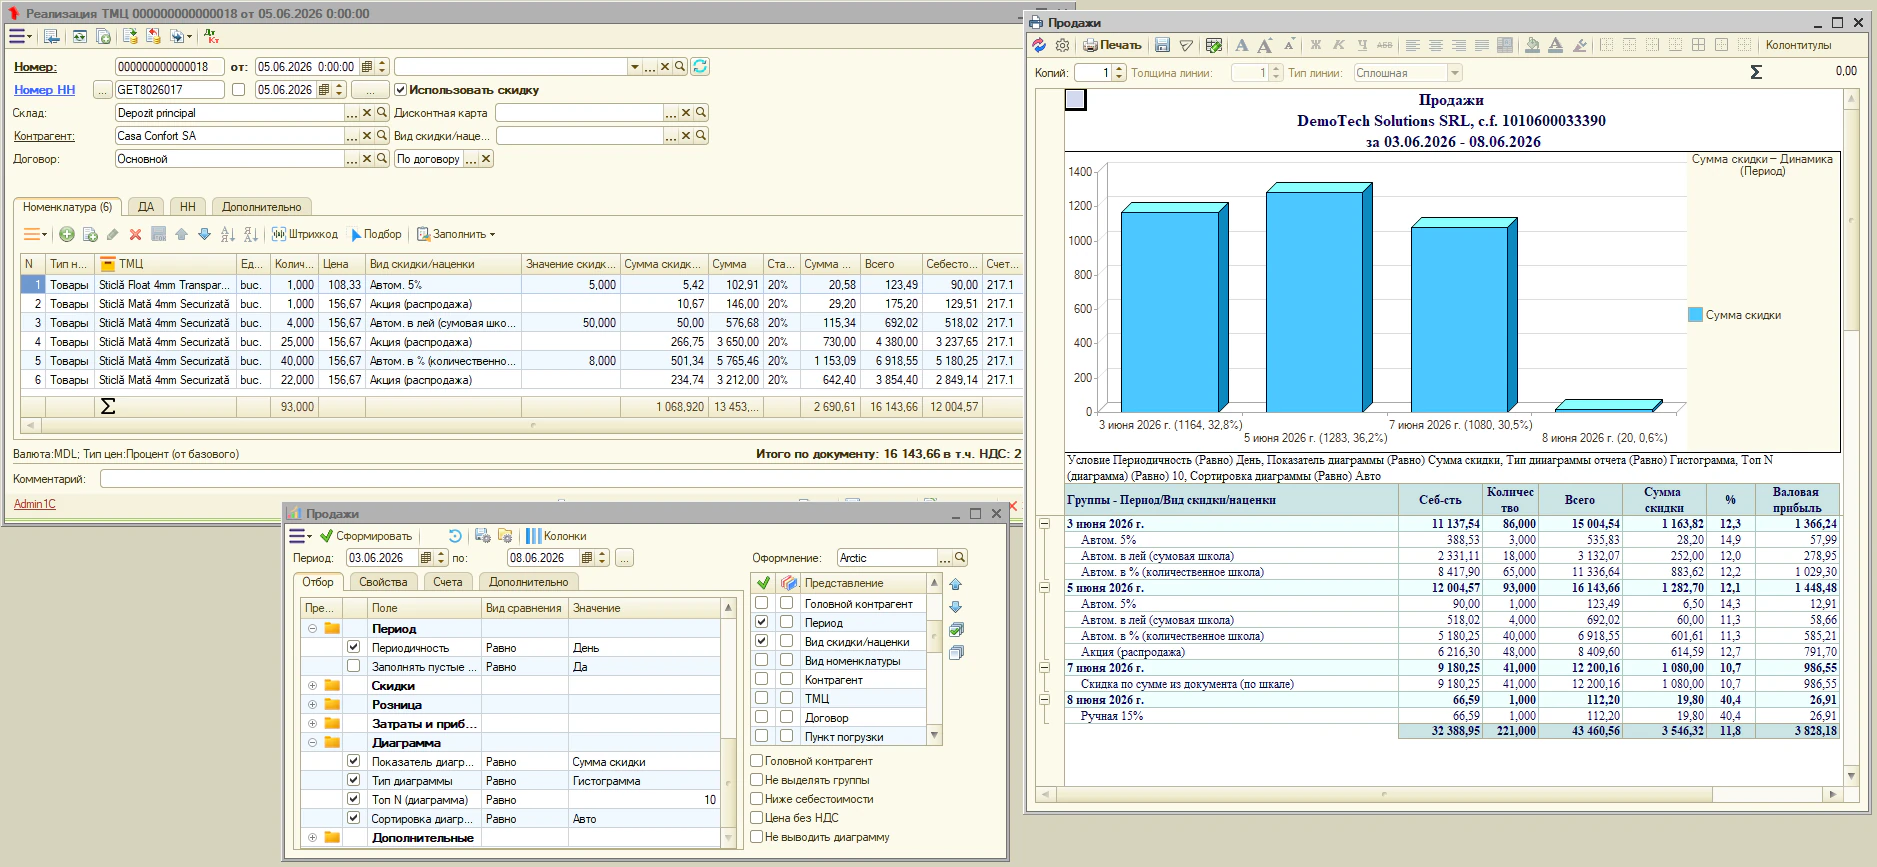
Шаг 6. Скидка в шапке документа (на весь документ)
Примечание. чтобы использовать скидку или наценку на уровне всего документа, необходимые реквизиты сначала нужно вывести в шапку документа: Организации → Настройки → Документы → Реализация ТМЦ. В настройках выводятся поля «Вид скидки/наценки», «Значение скидки/наценки» и «Сумма скидки/наценки». Без этого они доступны только на вкладке «Дополнительно». Поля «Значение скидки/наценки» и «Сумма скидки/наценки» отображаются в шапке только в том случае, когда выбранный в поле «Вид скидки/наценки» вариант предусматривает соответствующее значение или сумму скидки.
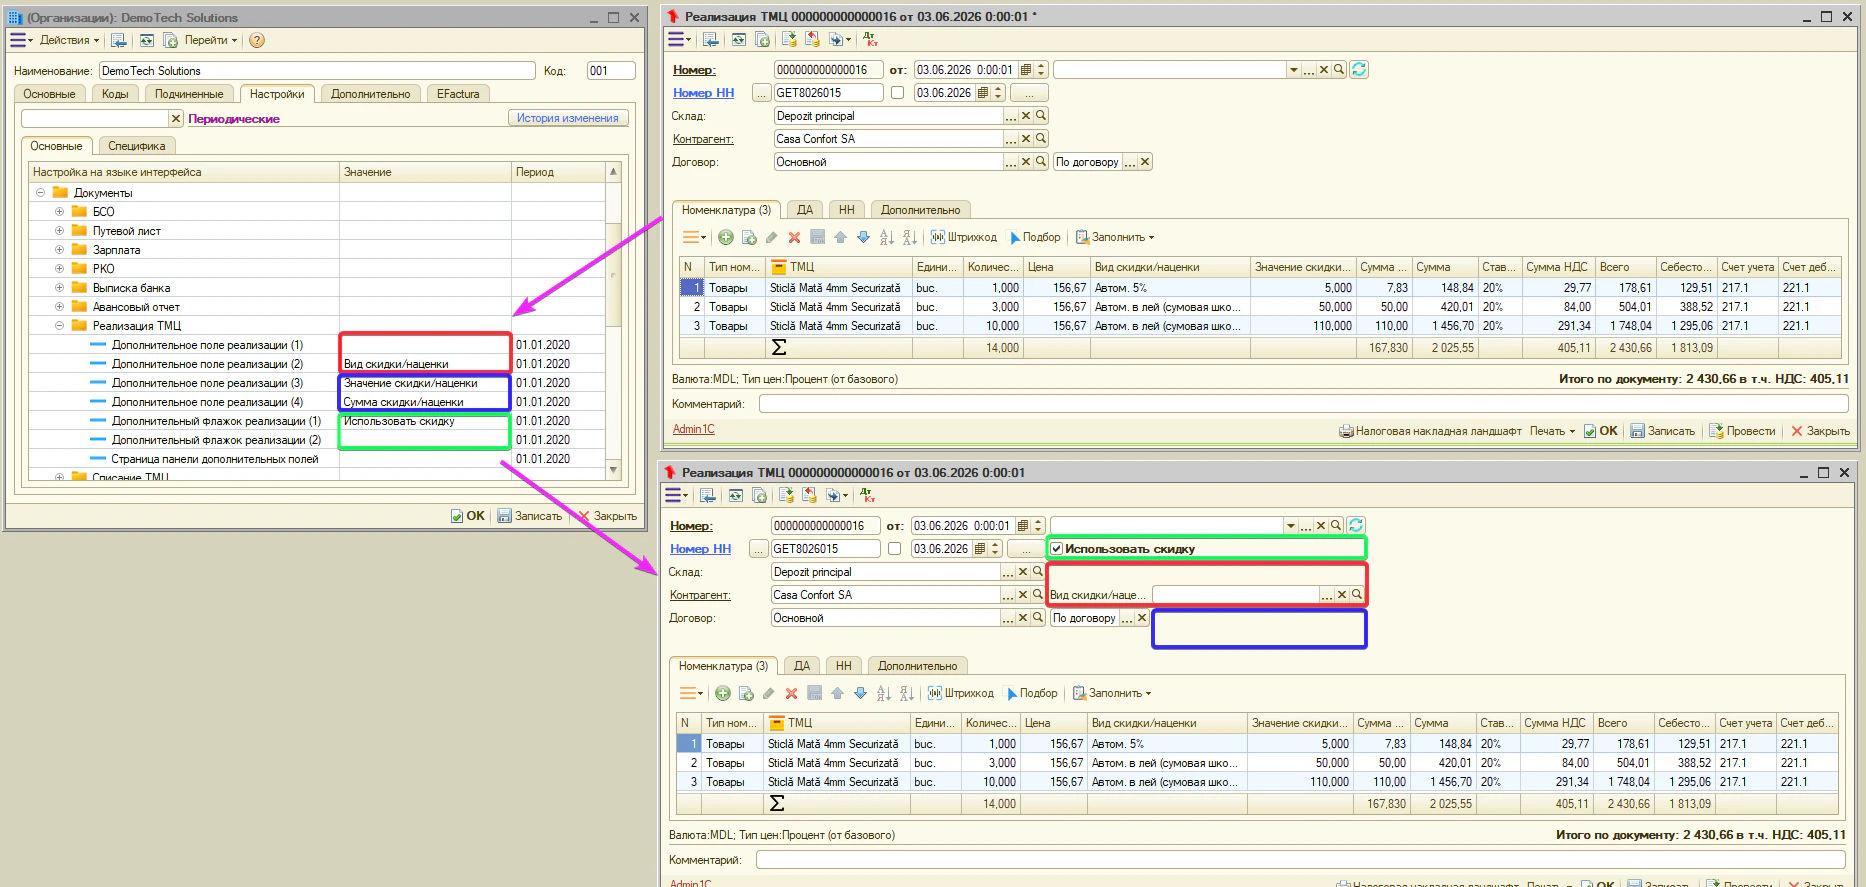
При заполнении «Вида скидки/наценки» или смене вида программа спрашивает:
При ответе «Да» правило размножается по строкам согласно его «Методу распределения». Пока шапочный вид задан, автоподбор по строкам отключён — приоритет у шапки.
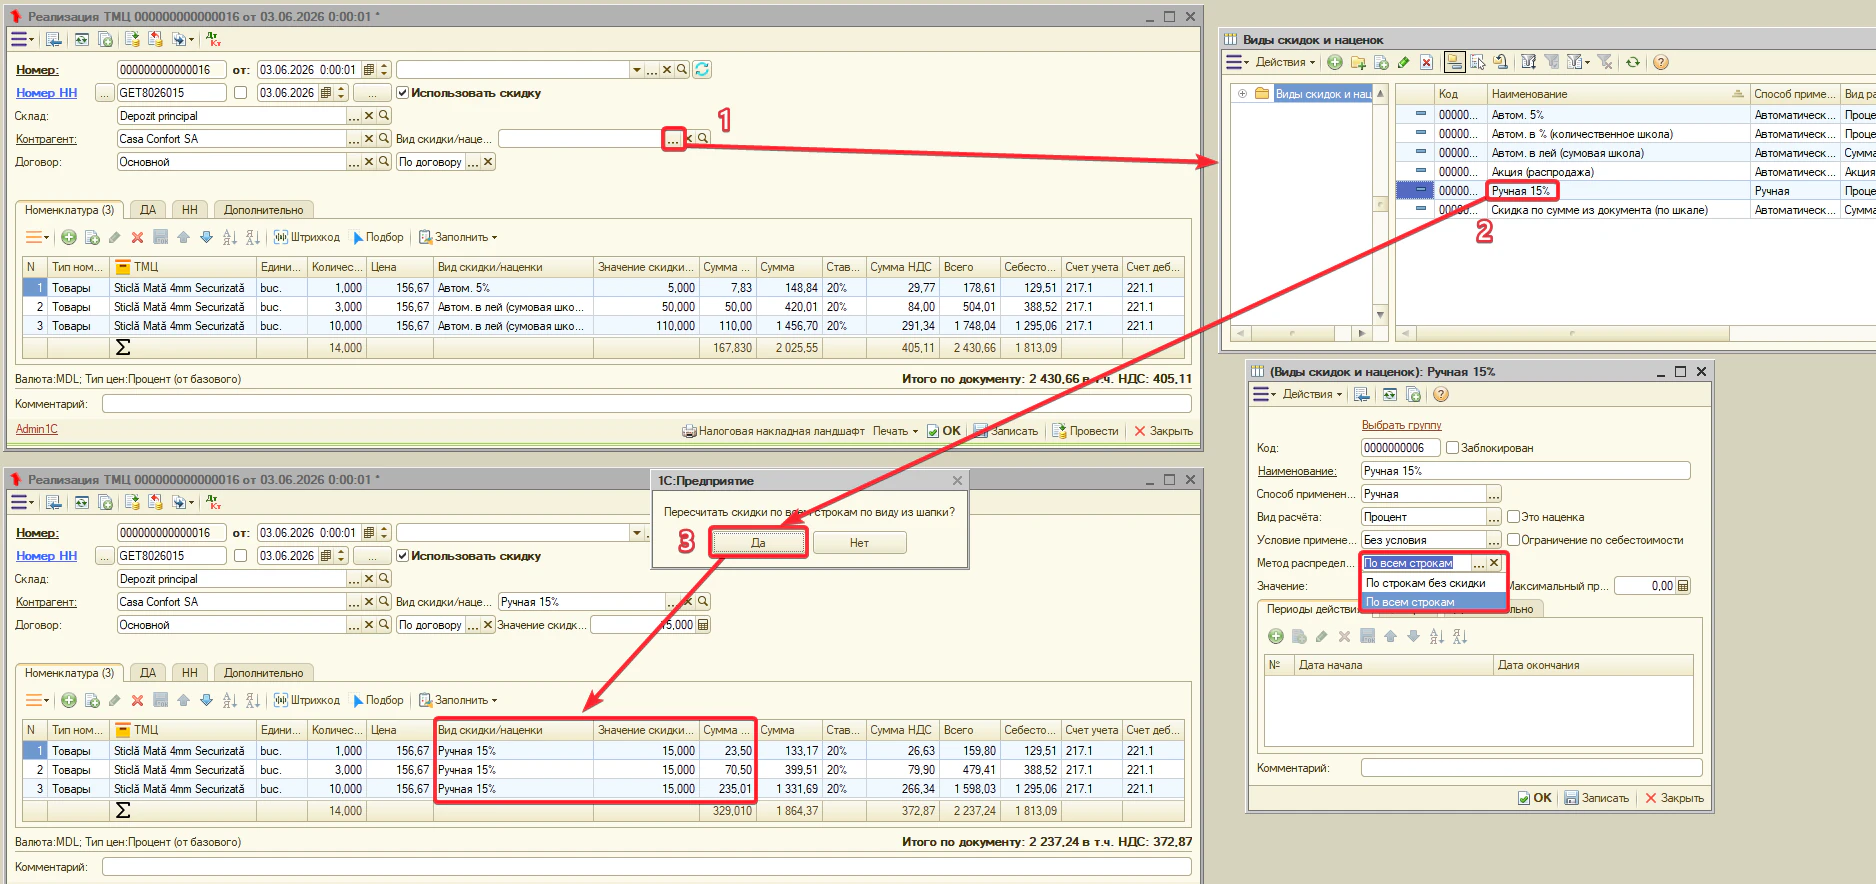
Поле «Значение скидки/наценки» шапки для простого процента (вид «Процент» без условия) перекрывает значение правила во всех строках.
Другие сообщения при вводе:
- если ввести процент выше потолка — «Превышен максимальный процент скидки»;
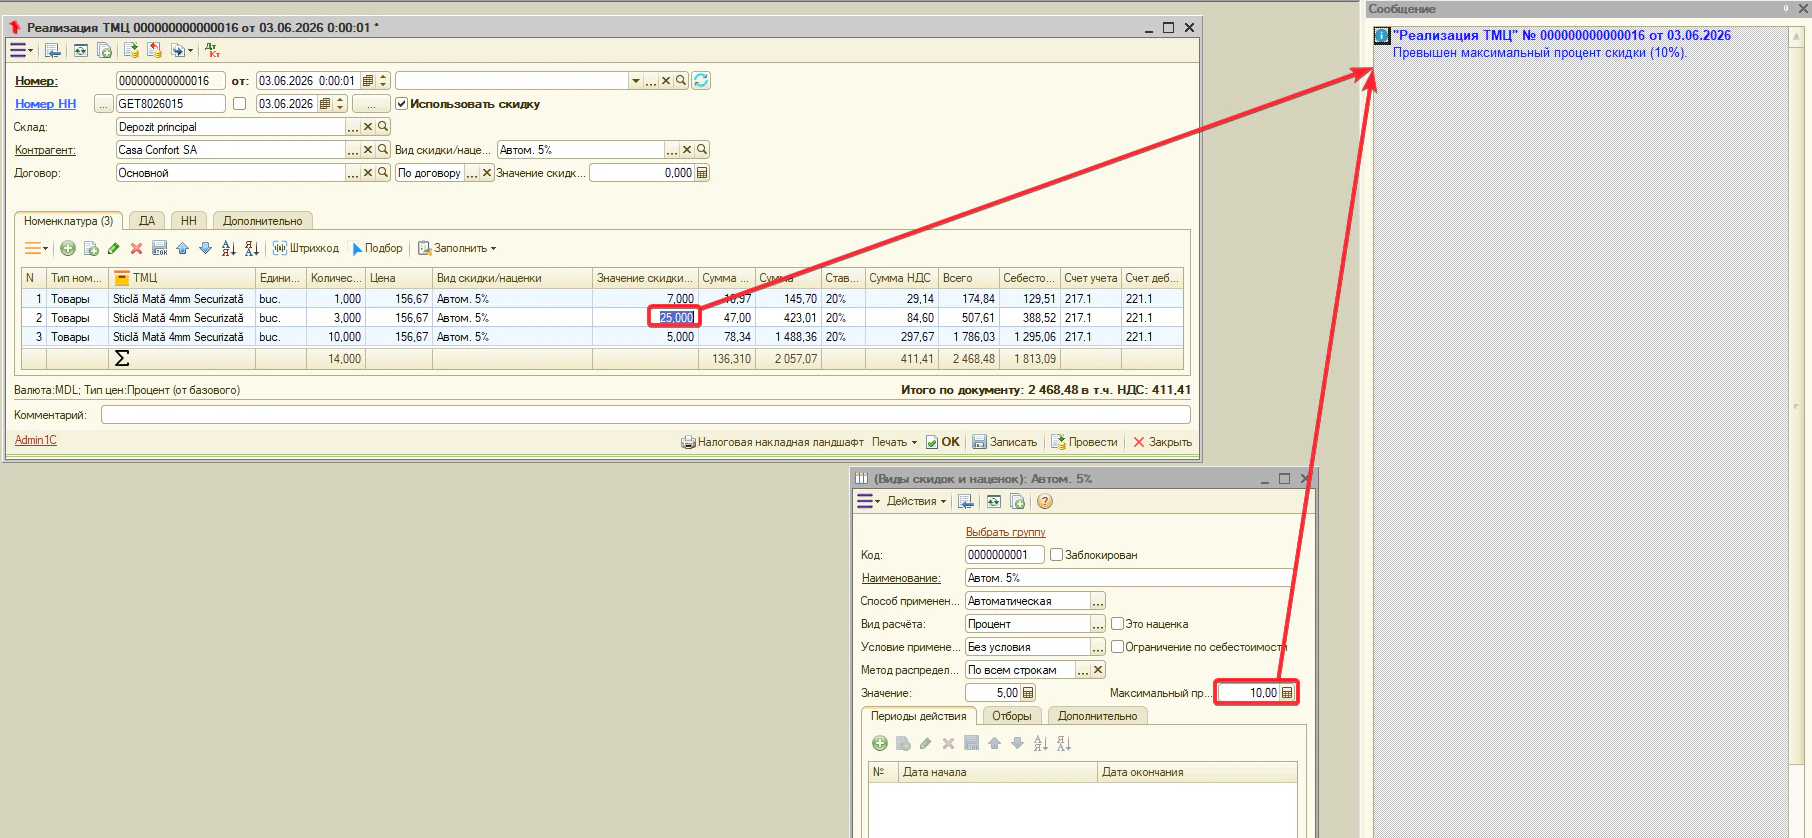
- если выбрать в строке вид с расчётом «Сумма по документу» — «Расчёт „Сумма по документу“ доступен только в шапке документа»;
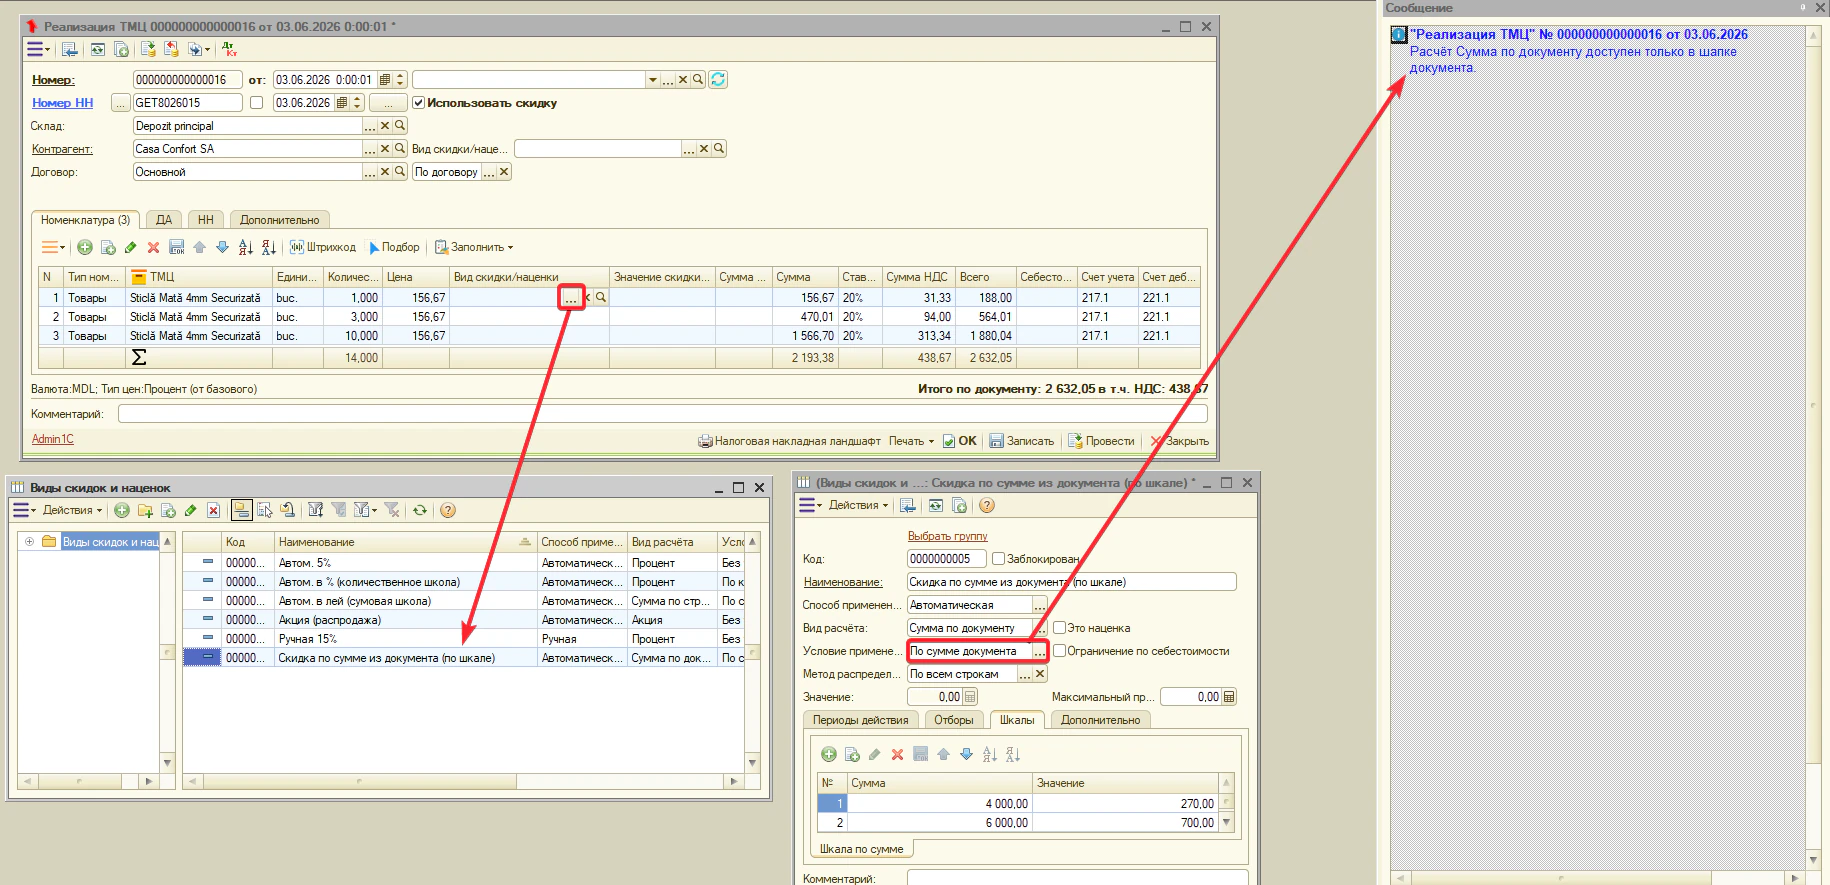
- если выбрать заблокированный вид скидки — «Вид скидки/наценки заблокирован и не может быть выбран».
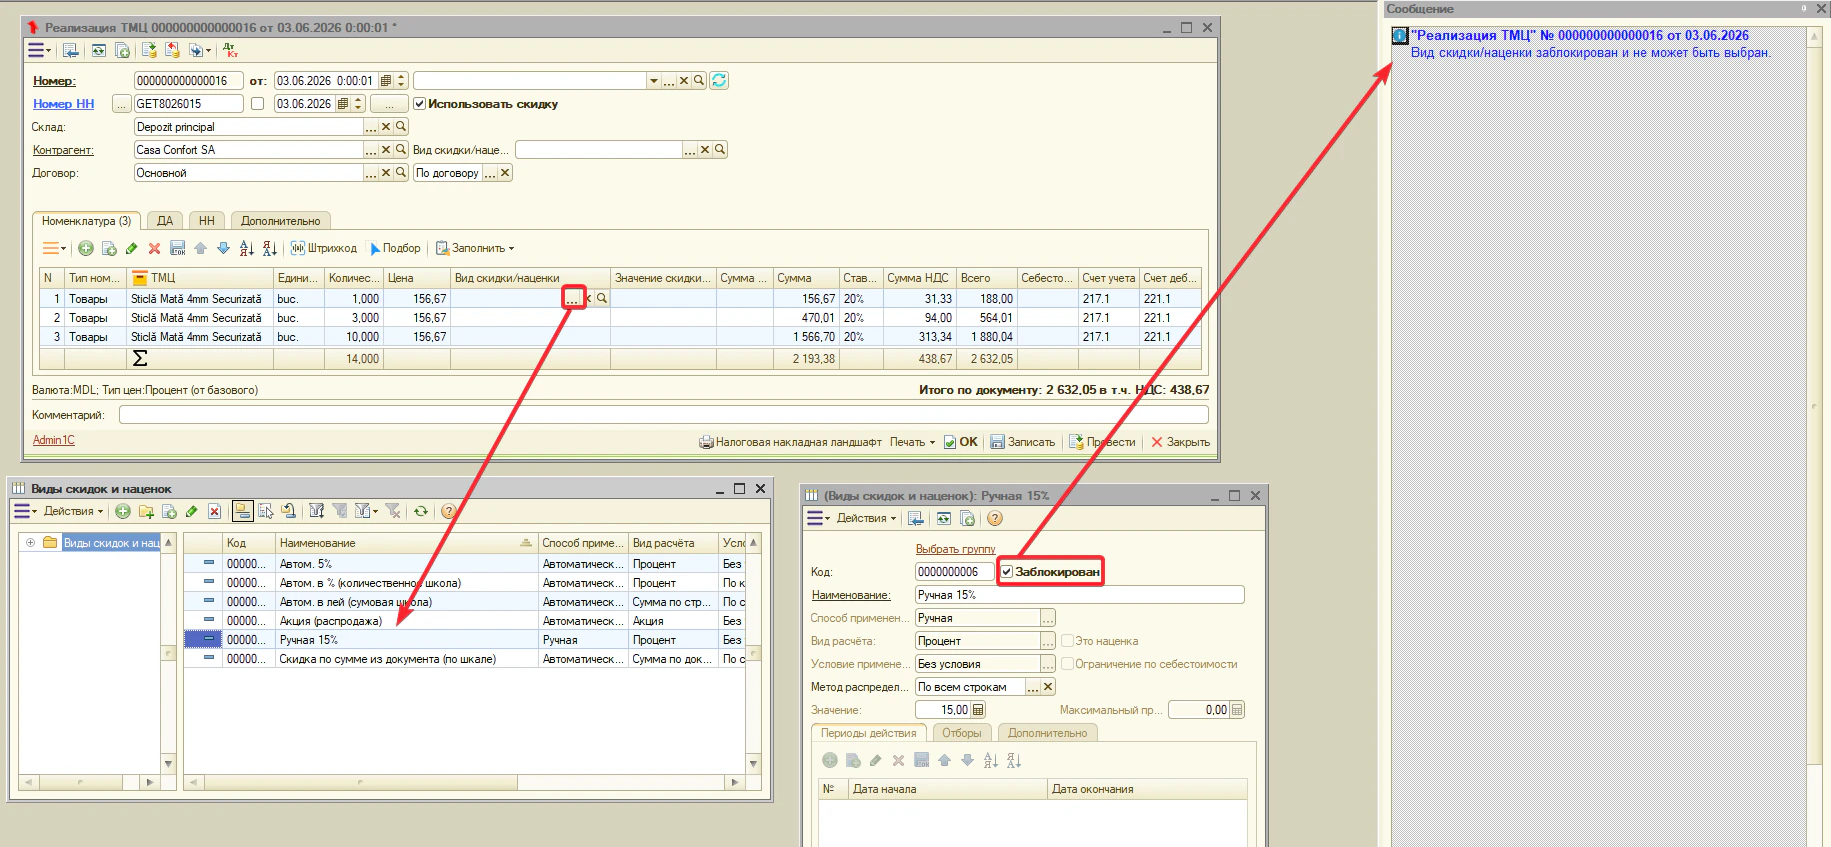
Шаг 7. Акции (вид расчёта «Акция»)
Выгодность для клиента сохраняется и при акциях (распродажах). Для акции создаётся правило с «Видом расчёта» = «Акция».
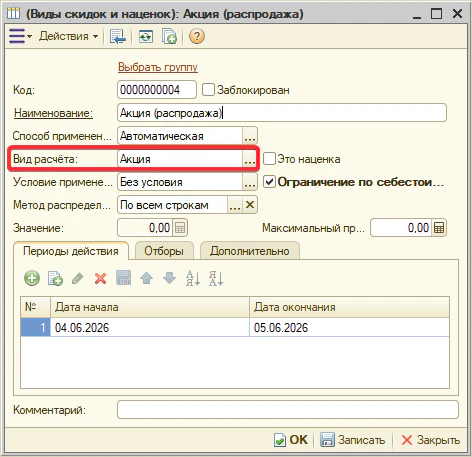
Акционные цены вводятся документом «Установка цен»: для каждого товара указывается не процент скидки, а акционная цена и вид скидки/наценки с расчётом «Акция». При проведении эти цены попадают в регистр «Цены по акциям».
Примечание. акция применяется, только если акционная цена строго ниже обычной. Если она равна или выше, применяется другой, более выгодный клиенту механизм скидки. «Акция» приходит только от правила — карта с акцией несовместима. «Условие применения» и «Максимальный процент» на акцию не влияют.
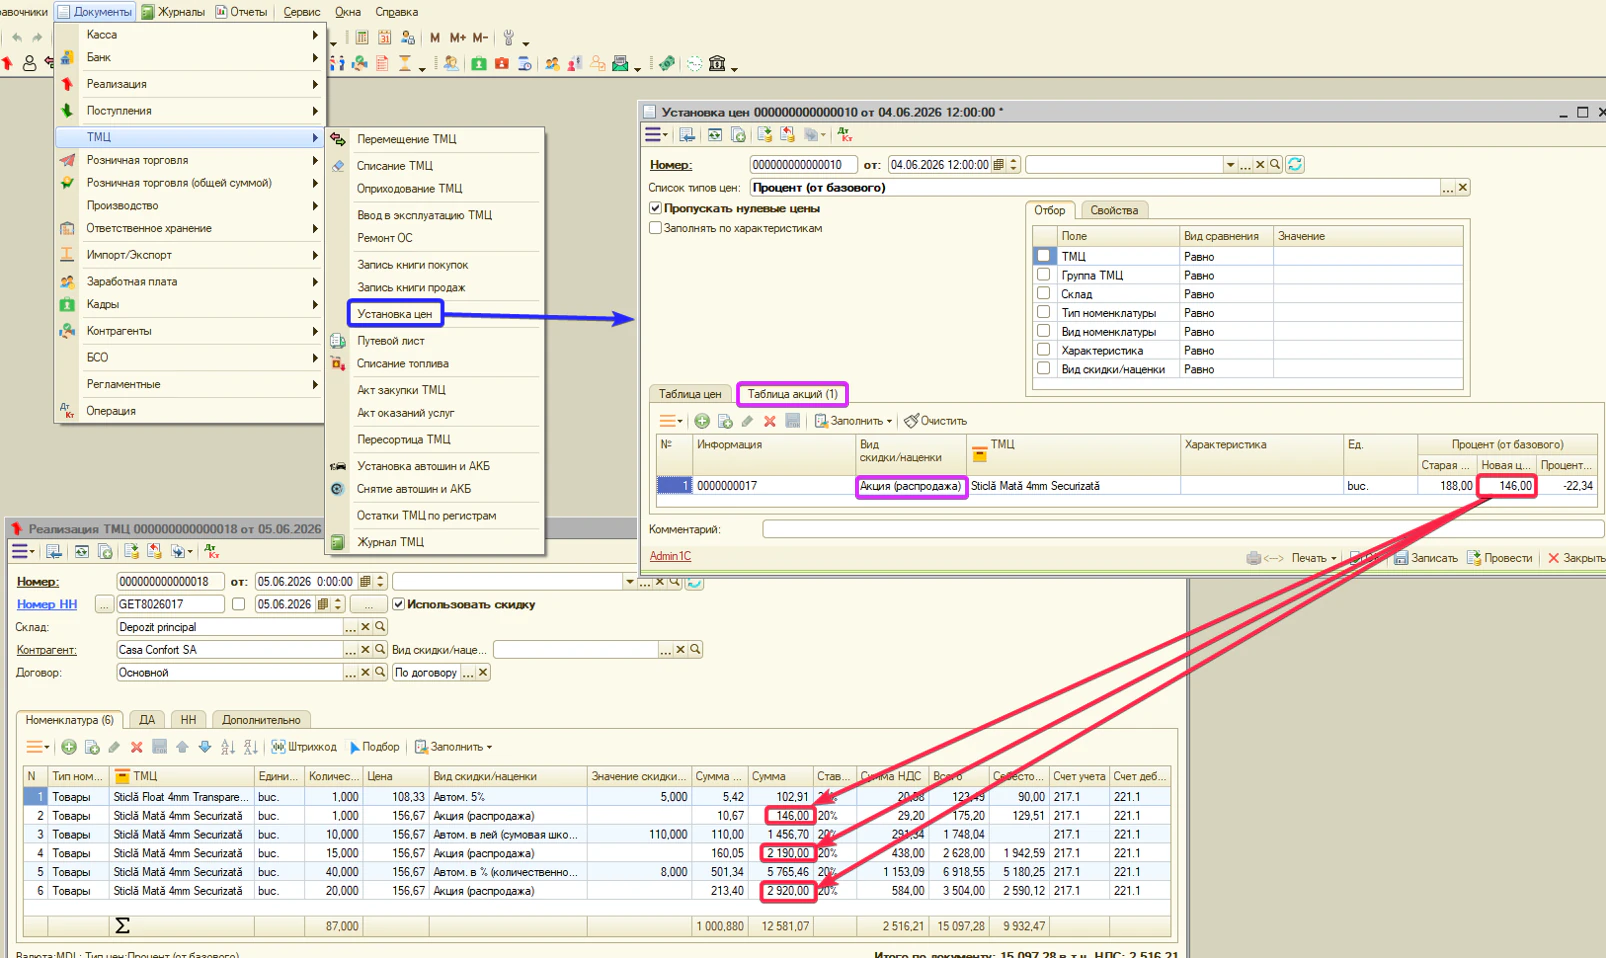
При продаже программа сама определяет сумму скидки как разницу между обычной и акционной ценой:
Цена строки не меняется — разница уходит в «Сумму скидки/наценки».
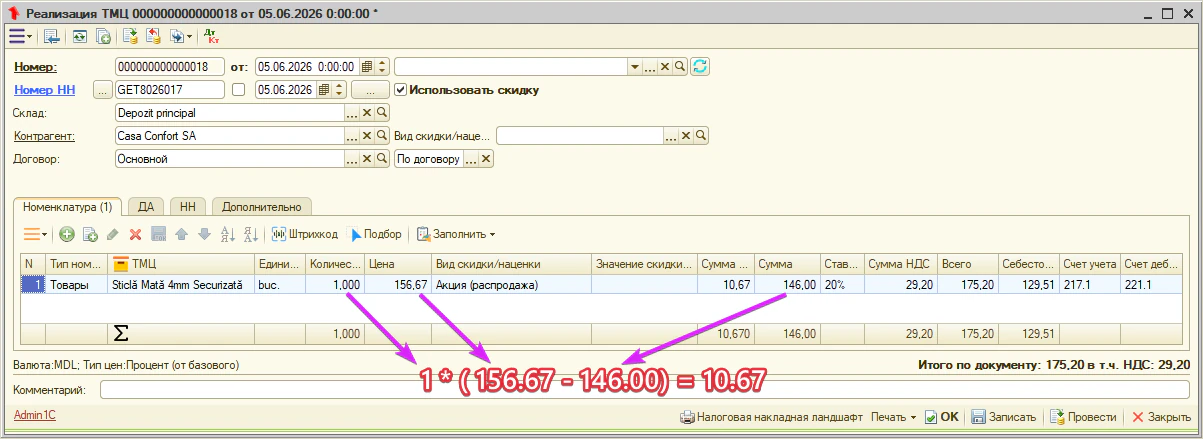
Шаг 8. Дисконтные карты
Если у ряда клиентов одинаковые условия скидки, для удобства заводят дисконтную карту. Откройте справочник «Дисконтные карты» и создайте новый элемент.
Поля карты:
- «Код» — это штрих-код карты (формат EAN-13, 13 цифр). Формируется автоматически по заданному префиксу (например, 184…) с контрольной цифрой. Код уникален.
- «Наименование» — название карты.
- «Контрагент» — владелец карты.
- «Вид скидки/наценки» — правило из справочника «Виды скидок и наценок», по которому считается скидка карты.
- «Значение», «Вид расчёта», «Способ применения», «Максимальный процент» — собственные параметры карты. База берётся из связанного правила, а непустые собственные поля карты перекрывают правило.
- «Дата начала» и «Дата окончания» — срок действия карты.
- «Приоритет» — для выбора при равной выгоде.
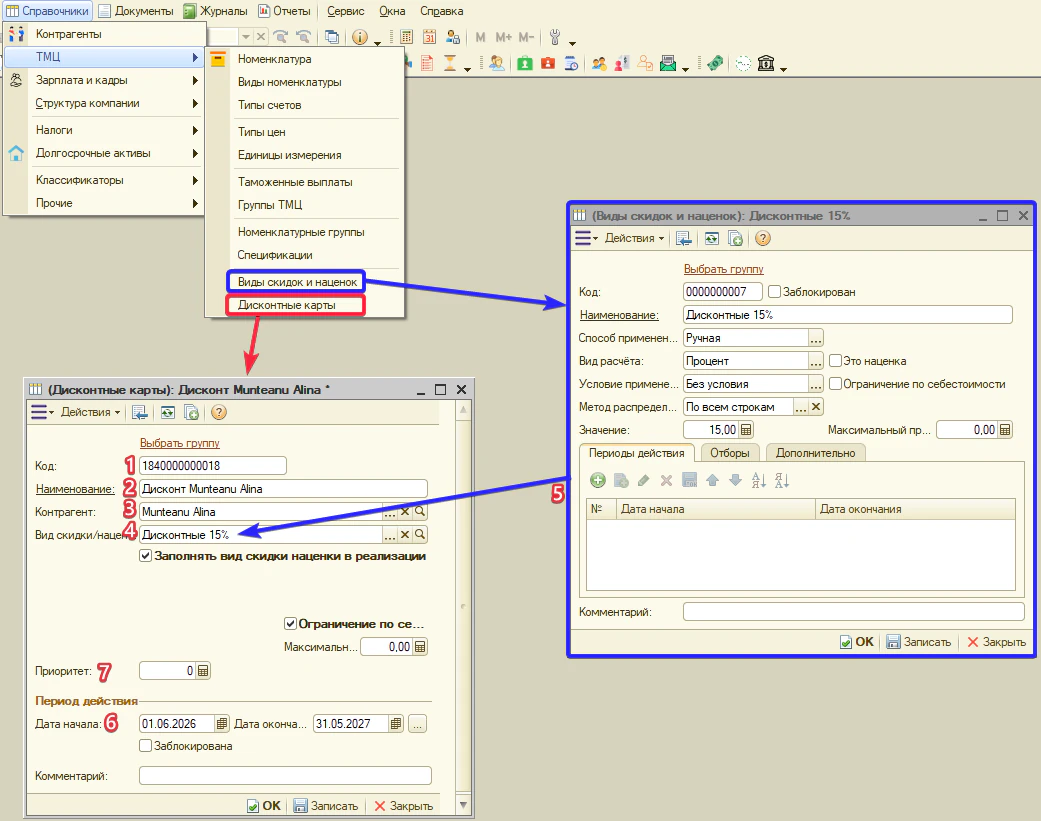
- «Заполнять вид скидки/наценки в реализации» — если включено, при выборе или сканировании карты её правило проставляется в шапку документа и применяется ко всем строкам без своей скидки.
- «Заблокирована» — временно отключить карту.
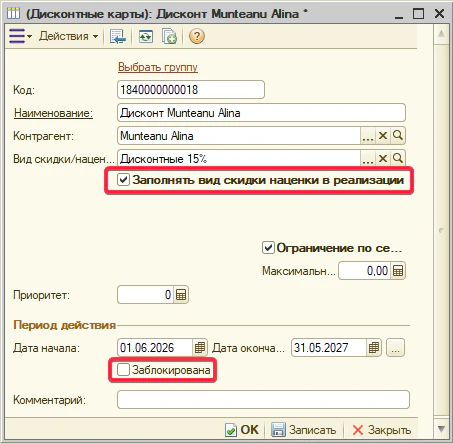
Запишите карту.
Чтобы программа отличала отсканированный штрих-код карты от штрих-кода товара, в учётной политике должен быть задан префикс дисконтных карт:
Здесь указываются начальные цифры штрих-кодов карт; при необходимости — несколько префиксов через запятую.
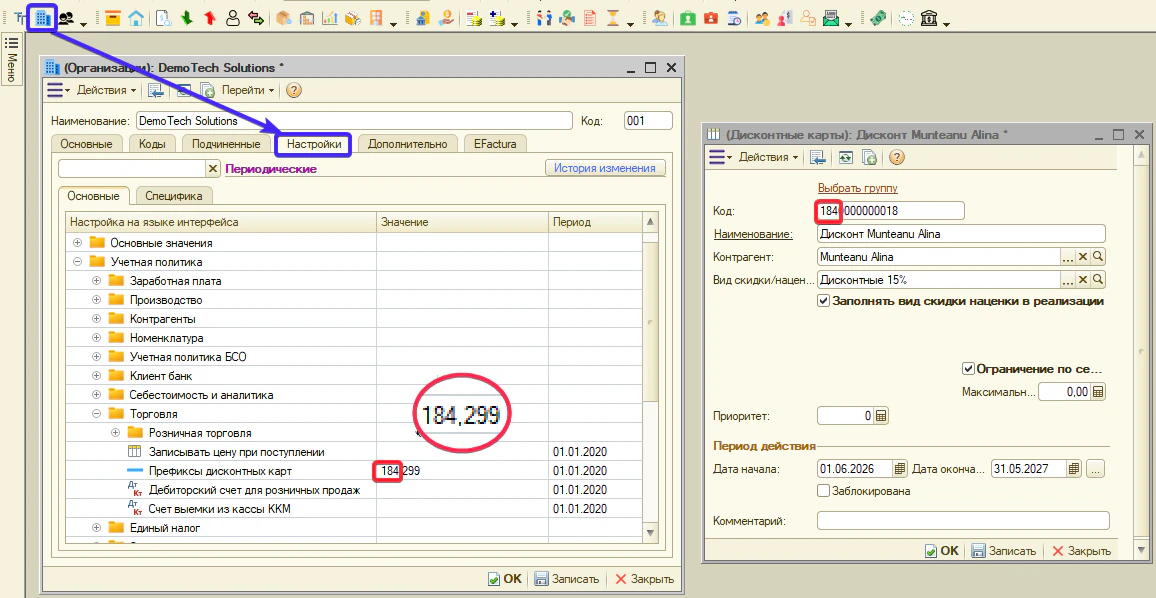
В документе «Реализация ТМЦ» дисконтную карту можно выбрать вручную в поле «Дисконтная карта» (в шапке) или отсканировать её штрих-код. После выбора или сканирования программа сама определит размер скидки и применит её в документе.
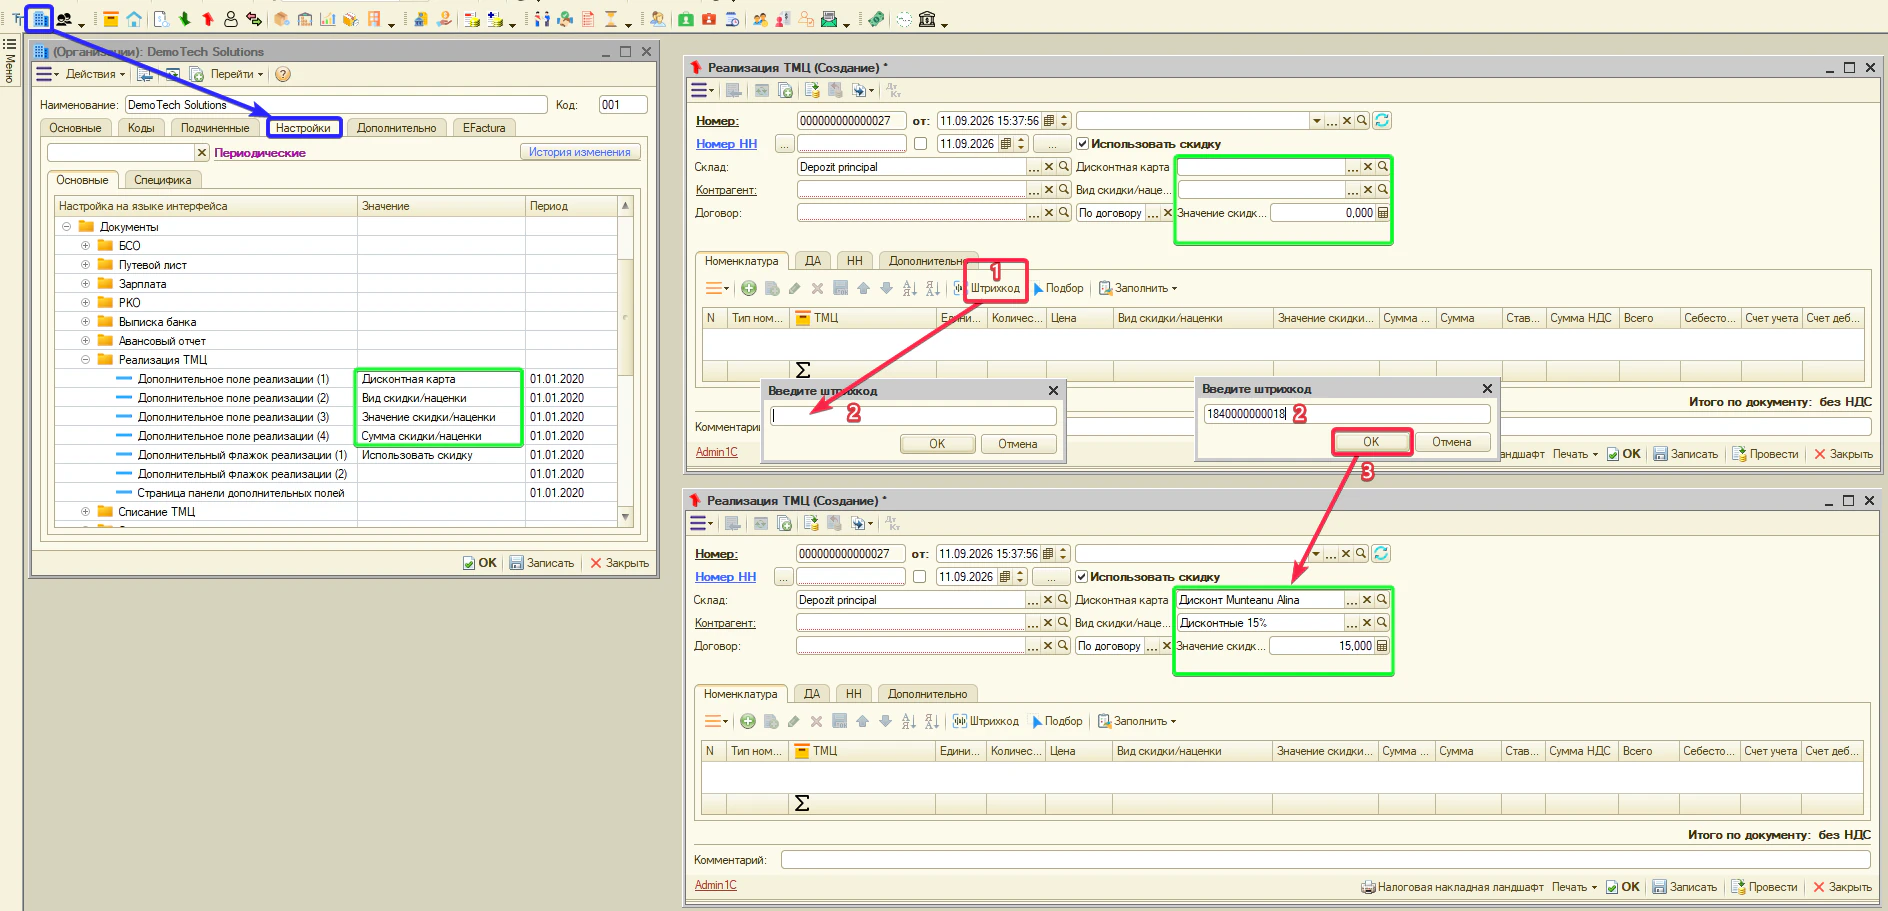
Документ «Реализация ТМЦ физическим лицам» также заполняется сканированием штрих-кодов. При использовании дисконтных карт покупателя можно не указывать — оплата проводится через кассу или банковской картой.
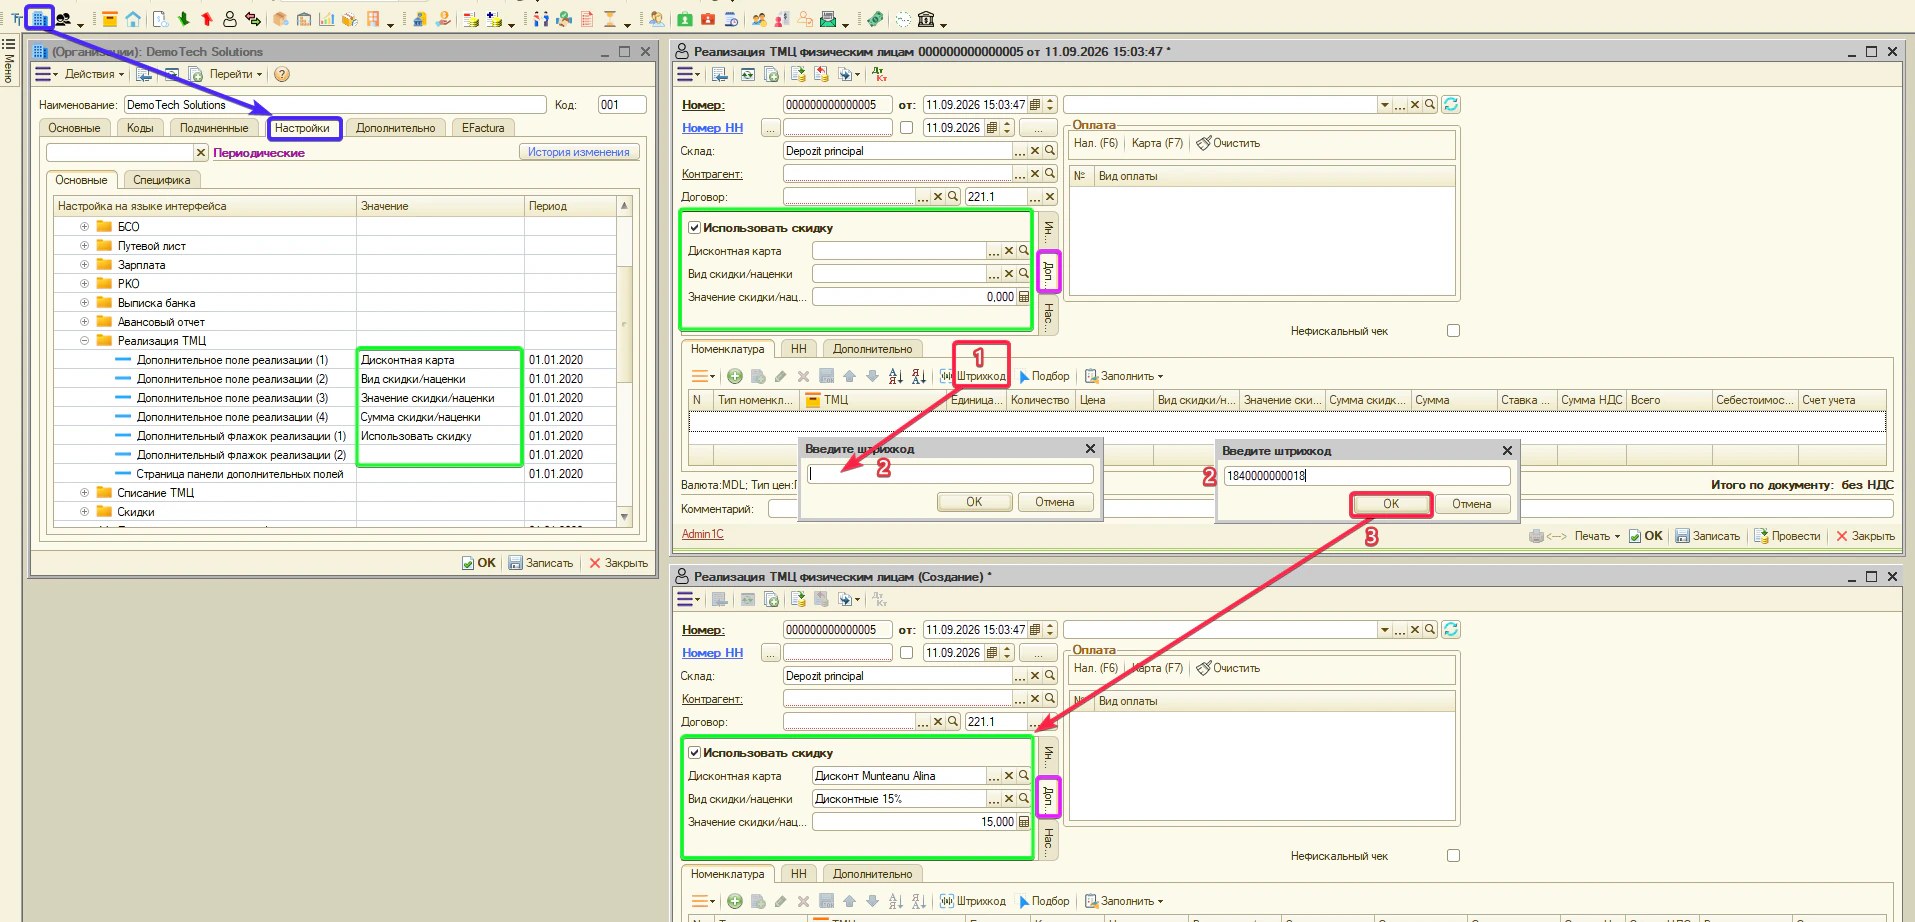
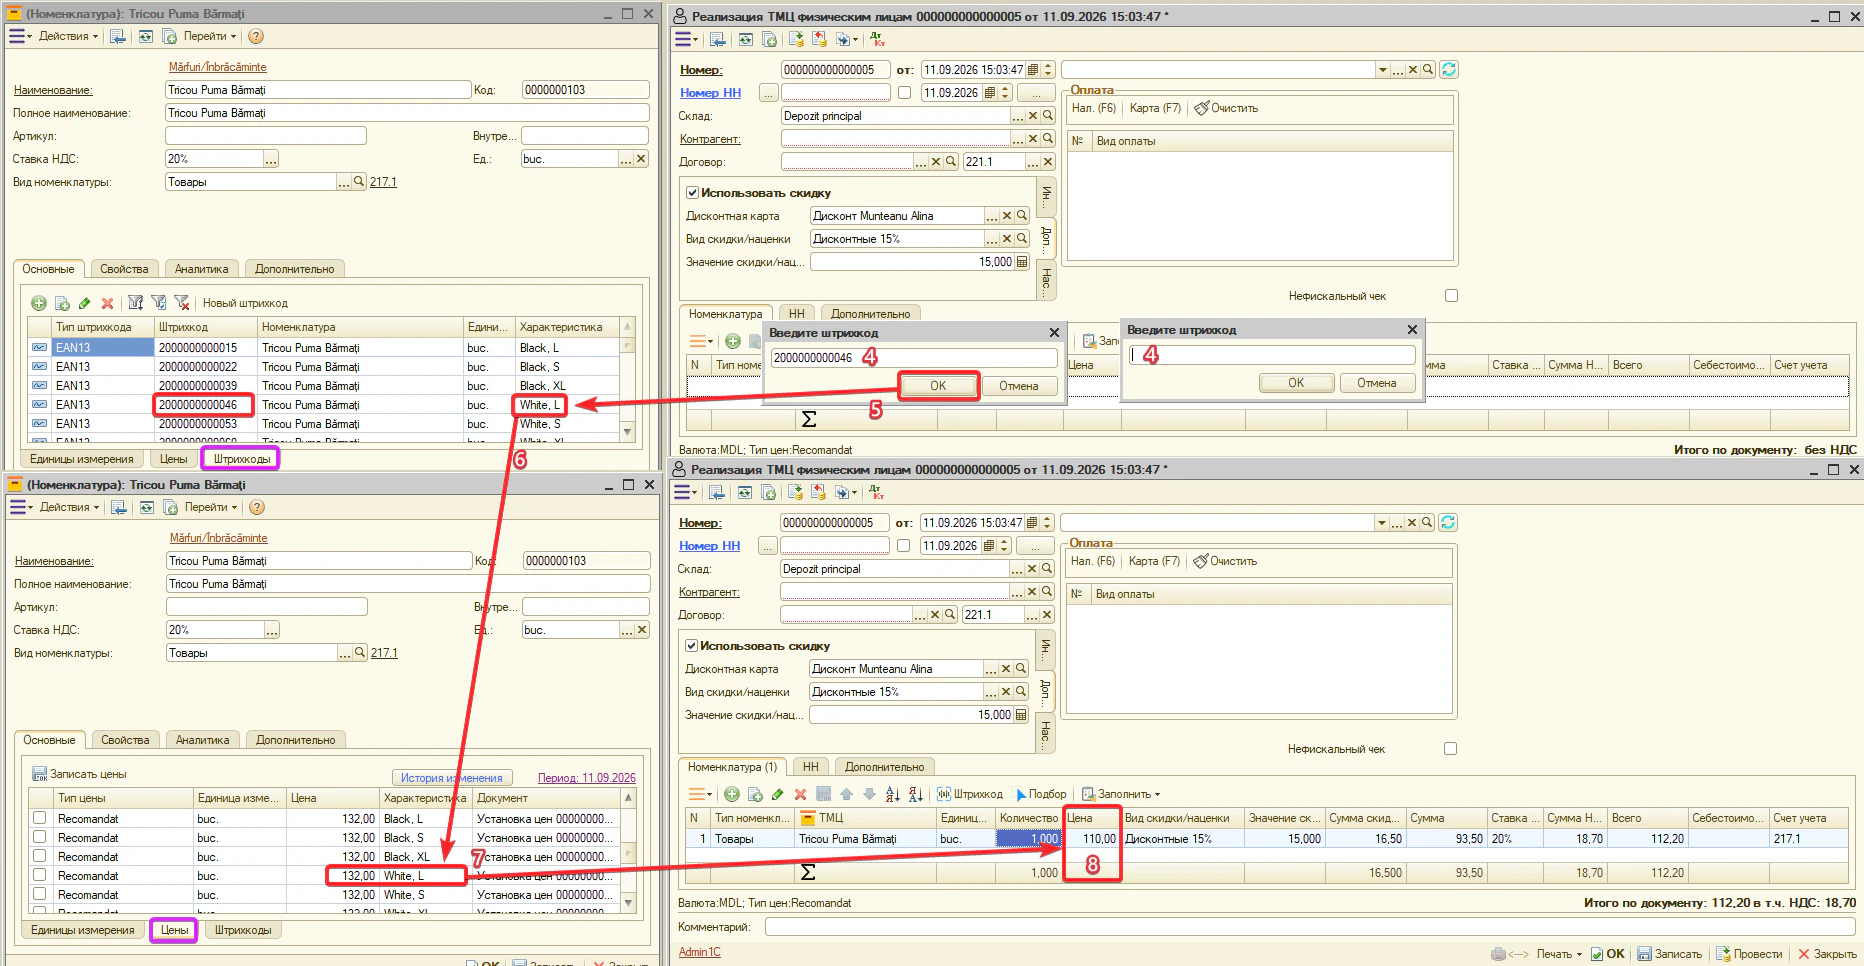
Шаг 9. Возврат ТМЦ от покупателя
Возврат работает по принципу «зеркало продажи» — он повторяет скидку исходной продажи:
- Оформляйте возврат на основании реализации — тогда скидка переносится автоматически, пропорционально возвращаемому количеству.
- Копируются «Вид скидки/наценки» и «Значение скидки/наценки» из строки-основания.
- При проведении движения по регистру «Продажи» идут со знаком минус — возврат корректно «отменяет» скидку исходной продажи в отчётности.
- В возврате нет флага «Использовать скидку» и нет автоподбора правил.
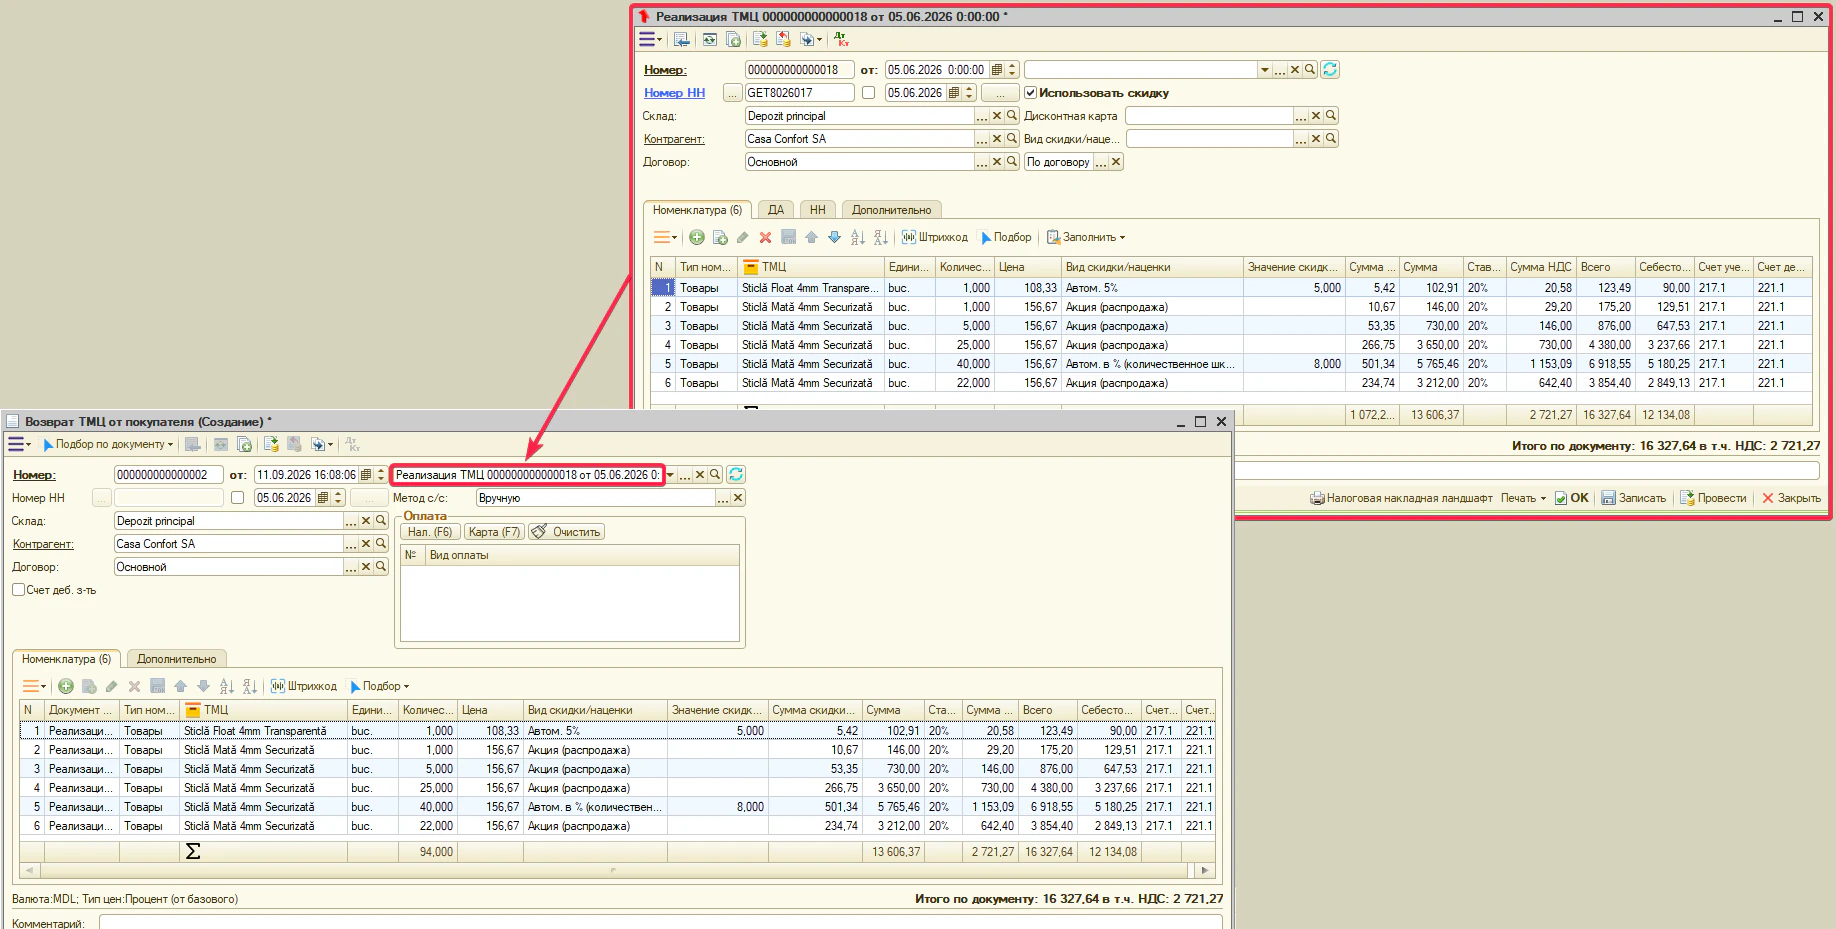
Шаг 10. Анализ — отчёт «Продажи»
Результаты применения скидок анализируются отчётом «Продажи».
- Колонка «Сумма скидки» — общая сумма предоставленных скидок по выбранным группировкам; заполняется при проведении продаж и возвратов.
- Отбор — по «Виду скидки/наценки» и по «Дисконтной карте».
- Группировки — по периоду, складу, контрагенту, группе товаров, номенклатуре, видам скидок и дисконтным картам.
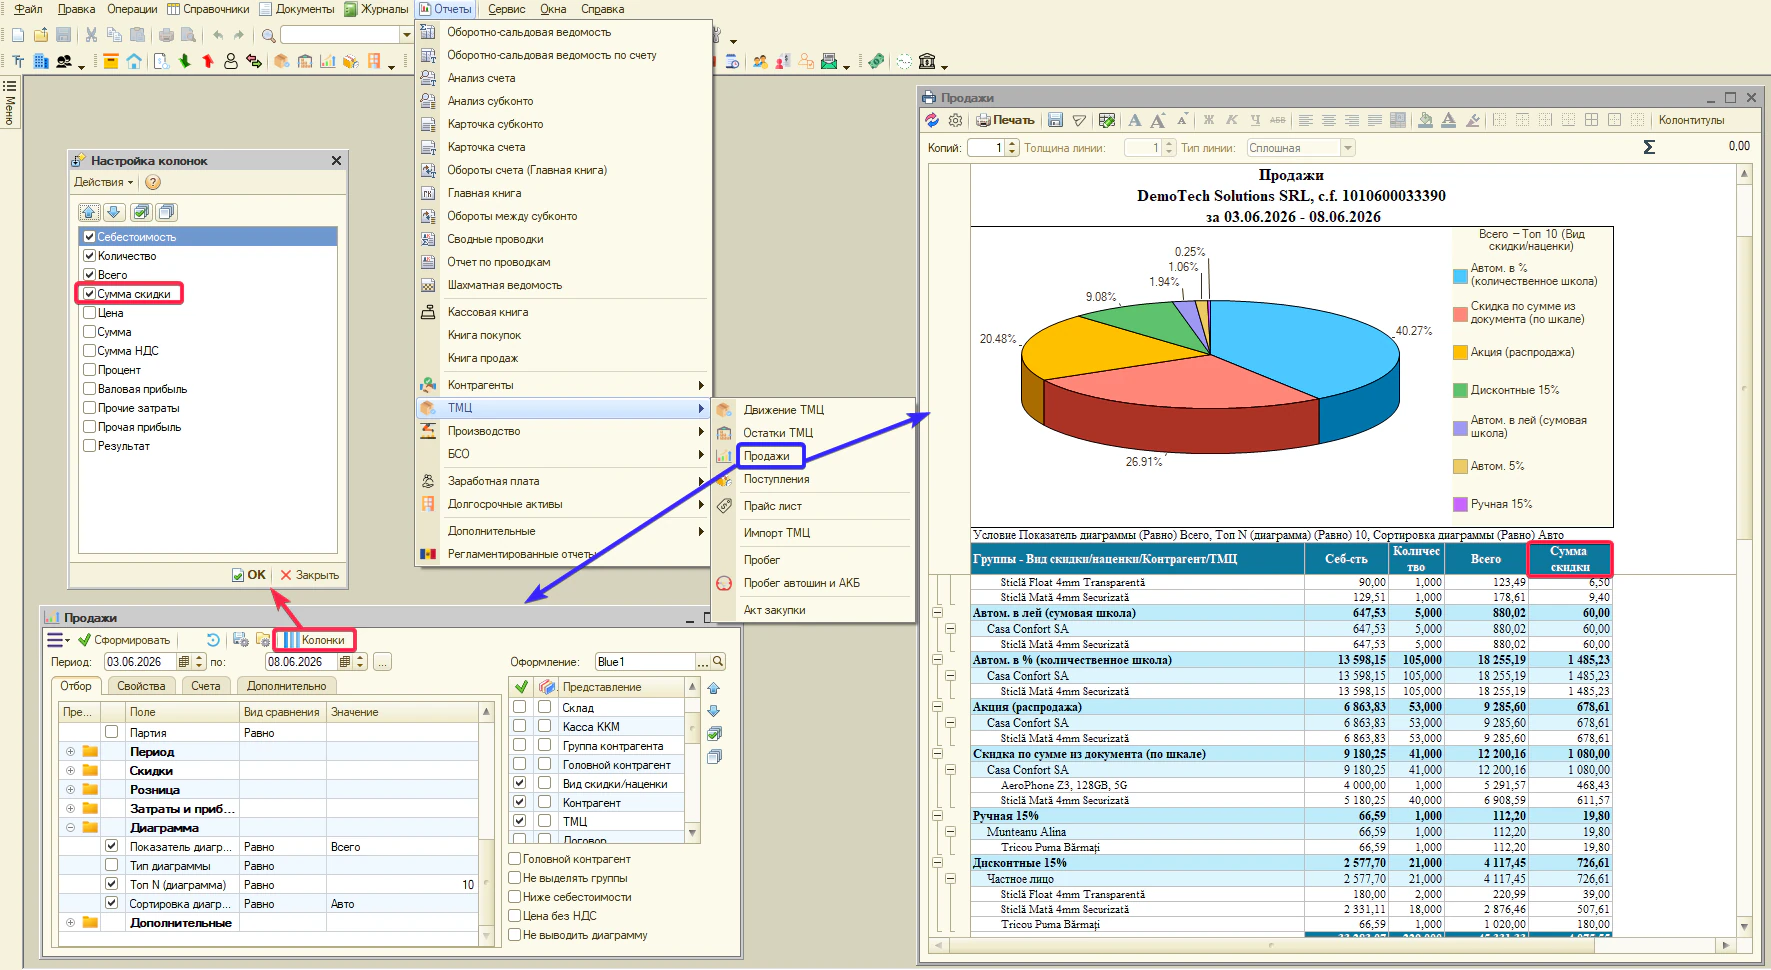
Аналитика по дисконтным картам сохраняется даже при продаже частным лицам. В «Реализации ТМЦ физическим лицам» покупателя можно не указывать (оплата идёт через кассу или банковской картой), но выбранная или отсканированная дисконтная карта всё равно записывается в продажу. Поэтому в отчёте «Продажи» видно, сколько продано и сколько скидок предоставлено по каждой карте и её владельцу — даже без указания контрагента-покупателя в документе.
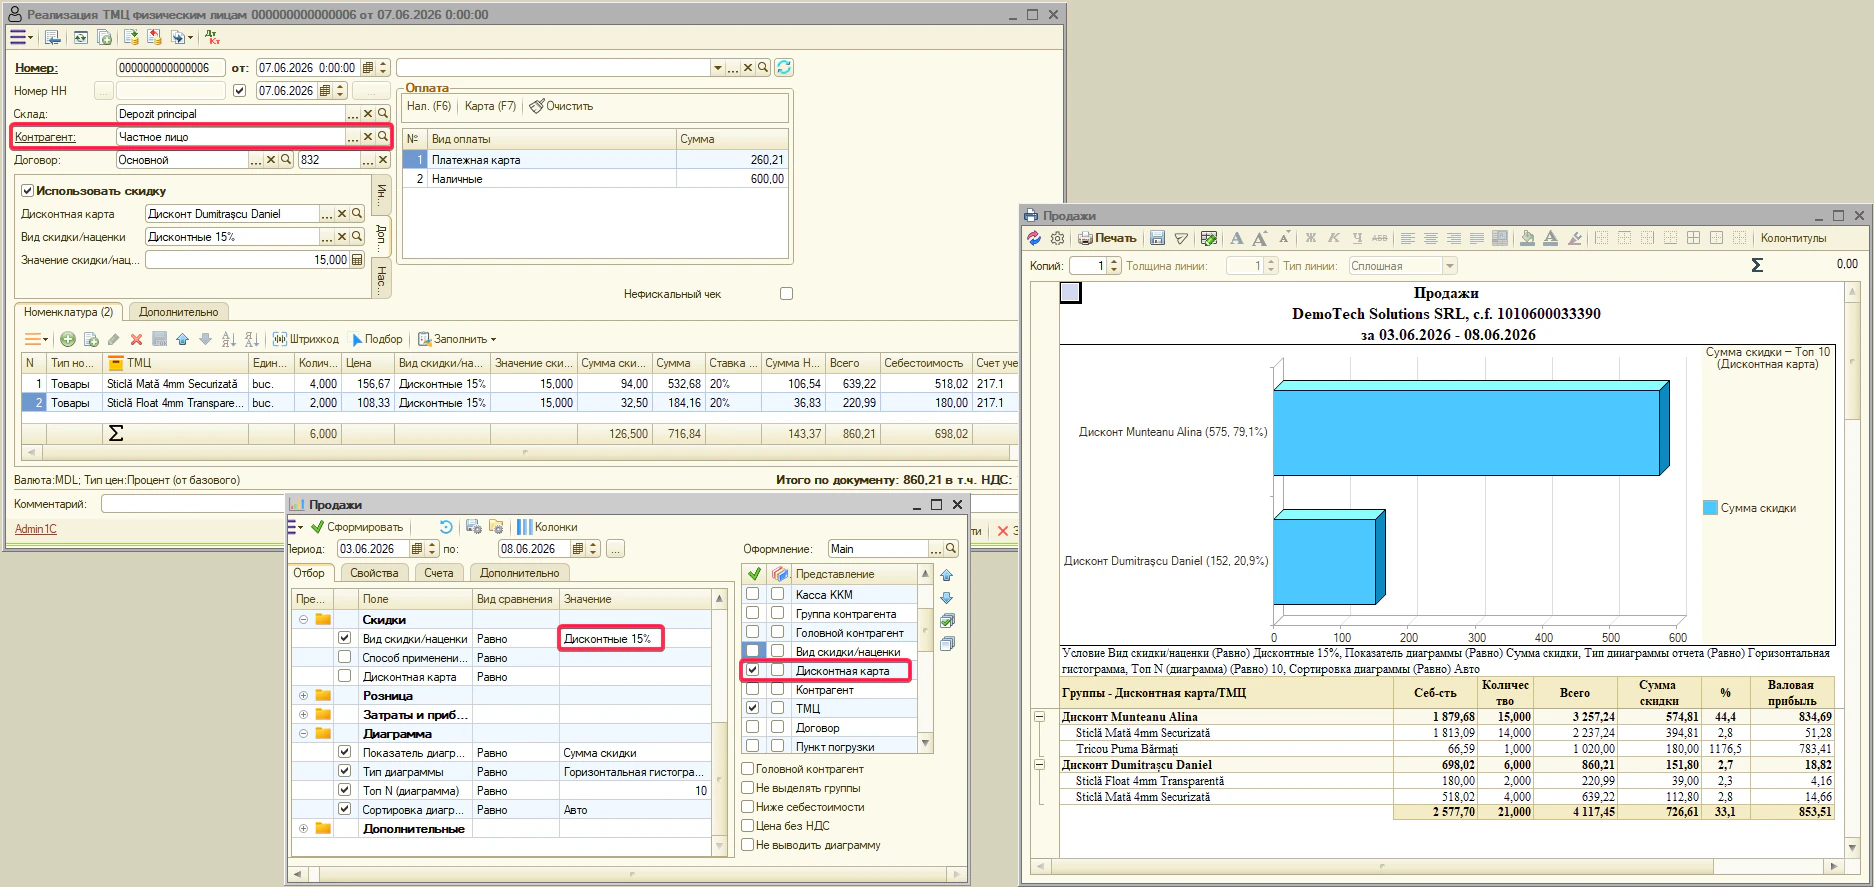
Что важно помнить о скидках
Контроль продажи ниже себестоимости работает ПРИ ПРОВЕДЕНИИ. По умолчанию настройка организации «Запретить продажу ниже себестоимости» = «Да»: документ с продажей ниже себестоимости не проводится. Флаг «Ограничение по себестоимости» в правиле лишь подставляет ориентир в строку — сам запрет обеспечивает настройка организации.
На строку из таблицы документа действует только одна скидка, самая выгодная клиенту; при равной выгоде решает «Приоритет».
Внимание. цена никогда не меняется — скидка хранится отдельной суммой, а НДС считается от суммы со скидкой.
Акция без заведённой цены просто не применяется. Если ждали скидку по акции, а её нет — проверьте «Установку цен».
Примечание. пустая шкала берёт «Значение», заполненная шкала — строку с наибольшим порогом не выше факта, ниже первого порога — даёт ноль. «Сумму по документу» задают в шапке, в табличной части выбрать нельзя.
Документ «Пересортица»
В процессе учёта ТМЦ может возникнуть необходимость заменить одну номенклатурную позицию другой в рамках одного вида номенклатуры. Например, фактический товар оказался пересортированным, и его необходимо отразить в учёте под другой номенклатурой.
Вручную оформлять такую операцию неудобно, поскольку необходимо самостоятельно определить количество и себестоимость списываемой и приходуемой номенклатуры. Для этого в программе предусмотрен специальный документ «Пересортица».
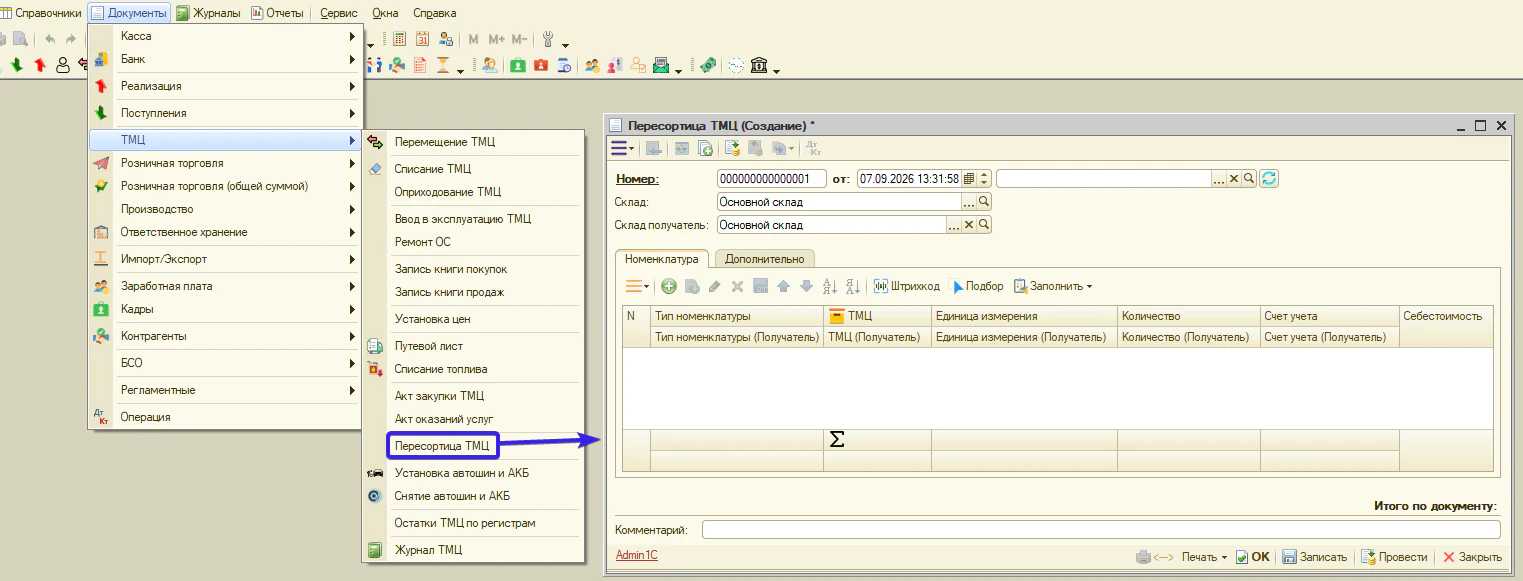
Что делает документ
Документ позволяет одновременно:
- списать одну номенклатурную позицию;
- оприходовать вместо неё другую позицию того же вида номенклатуры;
- автоматически определить себестоимость операции и сформировать соответствующие бухгалтерские проводки.
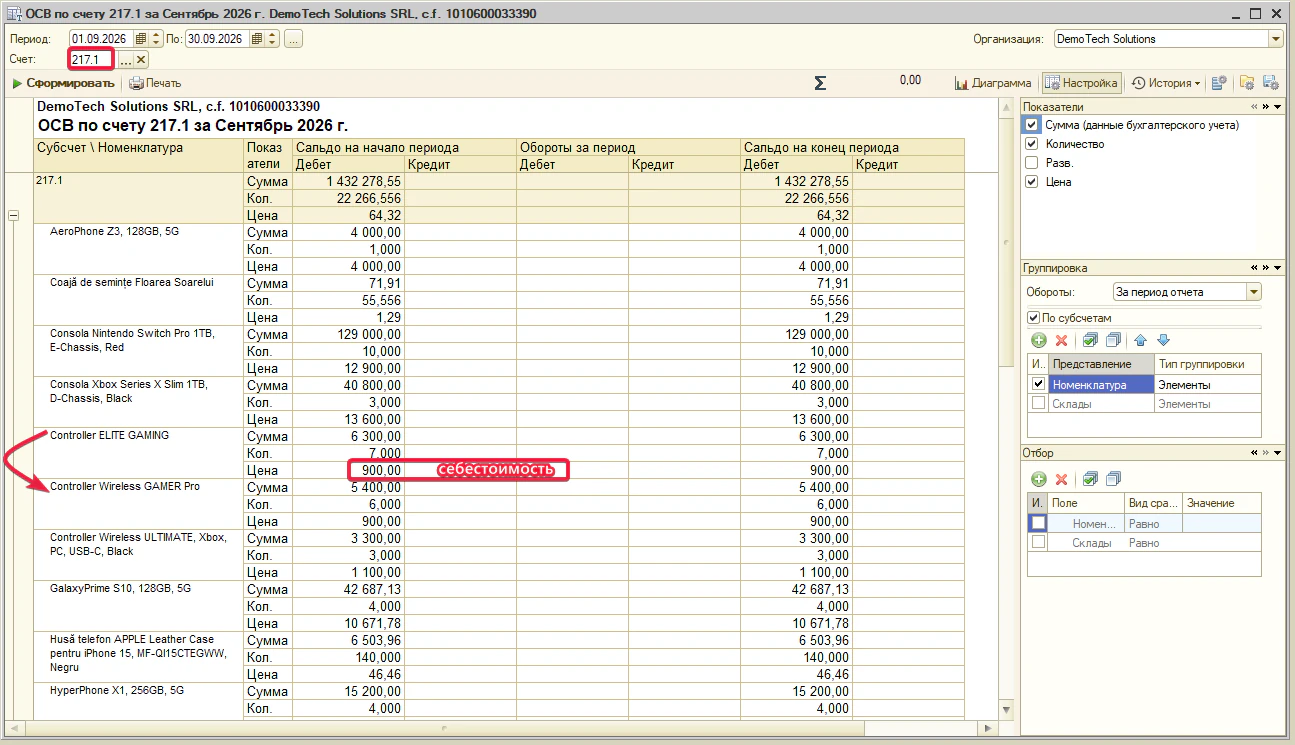
Как заполнить документ
В документе указываются четыре ключевых параметра:
| Поле | Что вводить |
|---|---|
| Склад-источник | Склад, с которого списываются ТМЦ |
| Склад-получатель | Склад, на который приходуются ТМЦ |
| ТМЦ и количество (источник) | Номенклатура и количество, которые списываются |
| ТМЦ и количество (получатель) | Номенклатура и количество, которые приходуются |
Примечание. склад-источник и склад-получатель могут совпадать — в этом случае операция выполняется внутри одного склада.
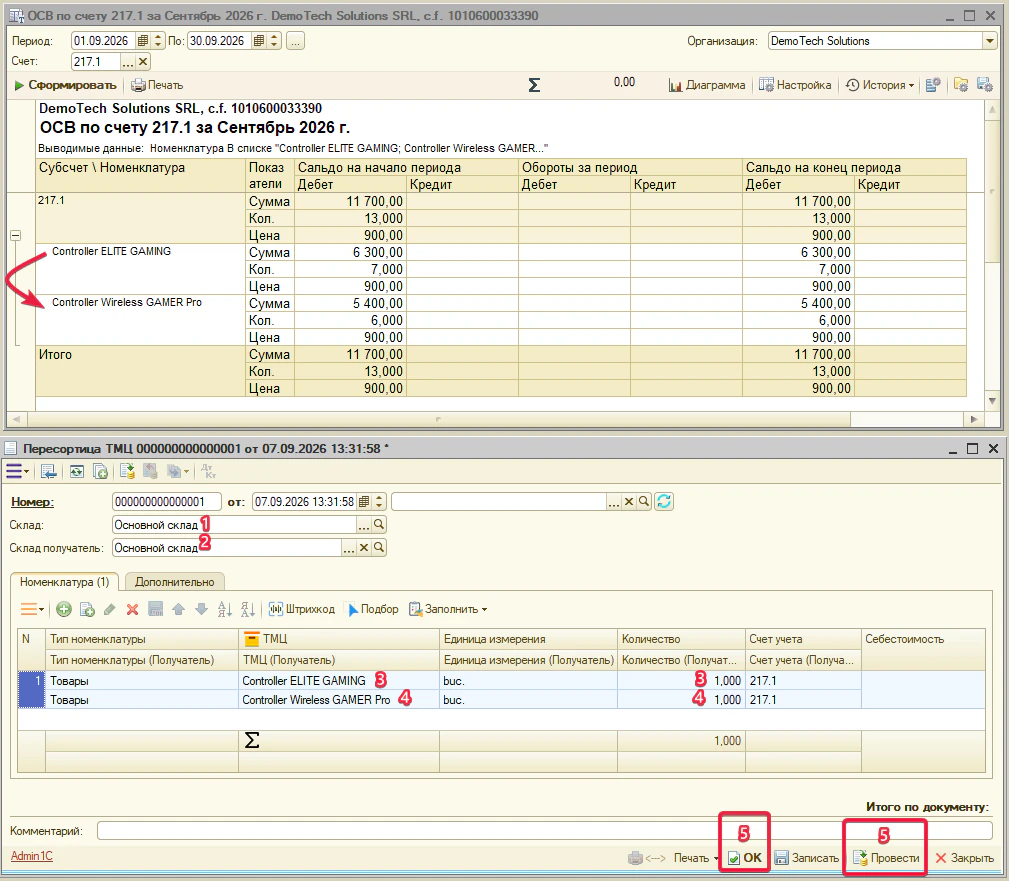
Документ «Пересортица» автоматизирует перенос ТМЦ внутри одного вида номенклатуры. При проведении программа сама рассчитывает себестоимость и формирует бухгалтерские записи — те же, что получились бы при ручном вводе операции, но без риска ошибки в расчётах.
Себестоимость при пересортице рассчитывается автоматически — вводить её вручную не нужно.
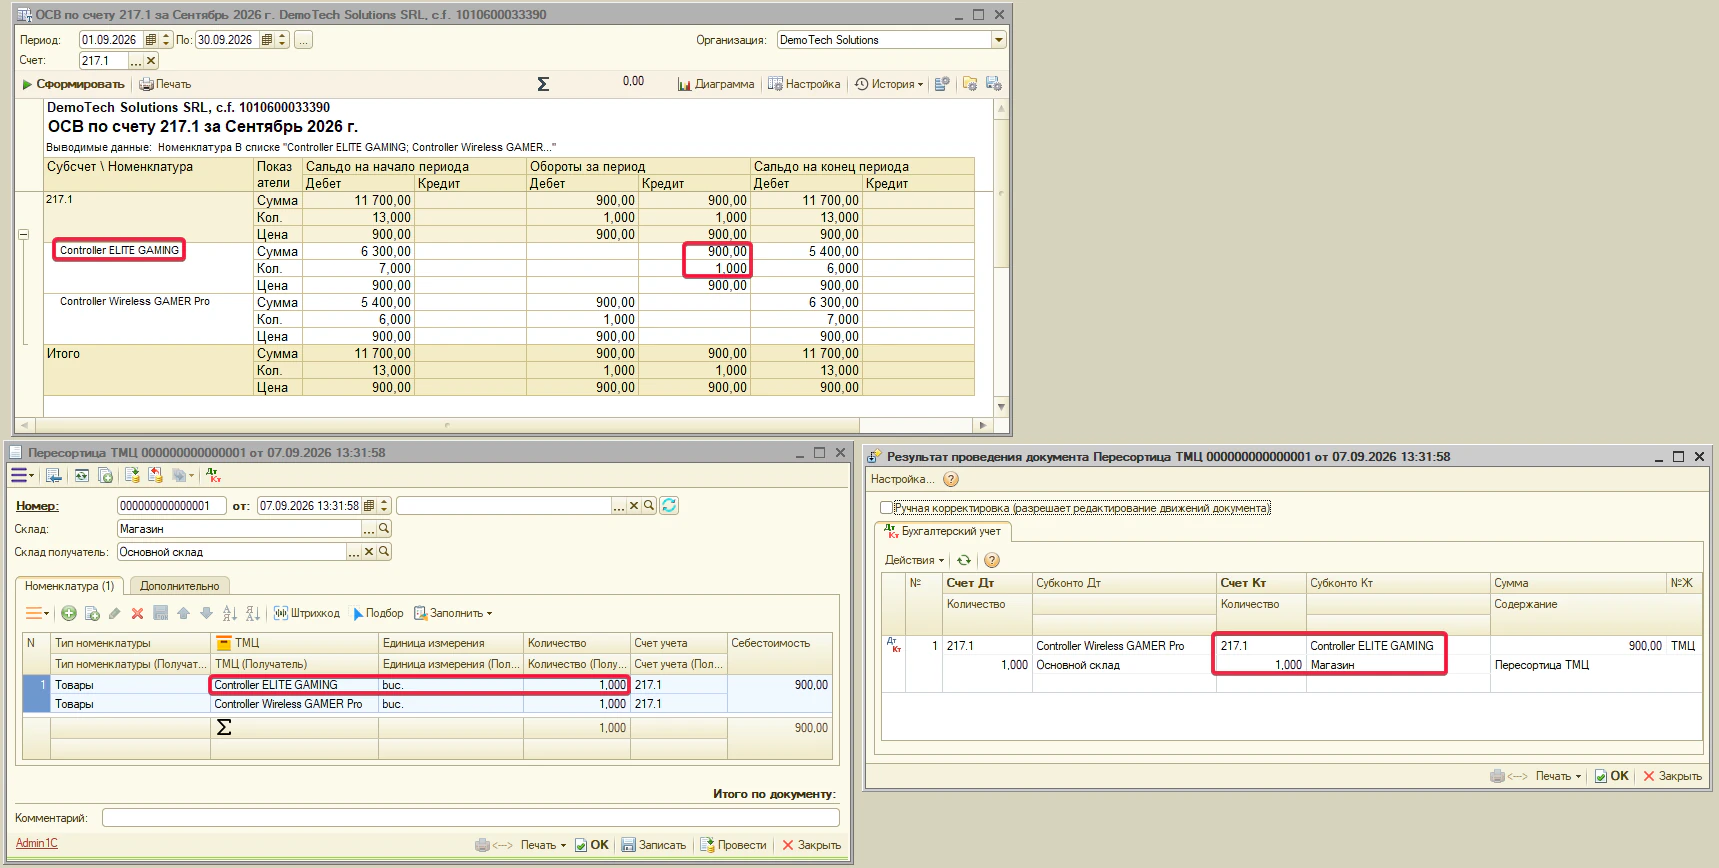
Пересортица между разными видами ТМЦ
В документе счёт учёта задаётся отдельно для источника и для получателя, и вид номенклатуры получателя тоже может отличаться от исходного. Благодаря этому одно и то же наименование из справочника «Номенклатура» можно, вручную поменяв счёт учёта, перенести между счетами разных видов ТМЦ — например, 211.x (материалы), 213.1 (МБП), 217.1 (товары) и 216.1 (продукция).
Внимание. применять это к ОДНОМУ наименованию не рекомендуется. Если одна позиция будет числиться то как товар, то как материал, то как МБП, её остатки и себестоимость окажутся размазаны по разным счетам, а учёт исказится.
Совет. для точного учёта заведите отдельные наименования — по одному на каждый вид ТМЦ (отдельно товар, отдельно материал, отдельно продукция). Тогда у каждой позиции будет свой постоянный счёт учёта, и «Пересортица» будет корректно переносить остатки между этими наименованиями.
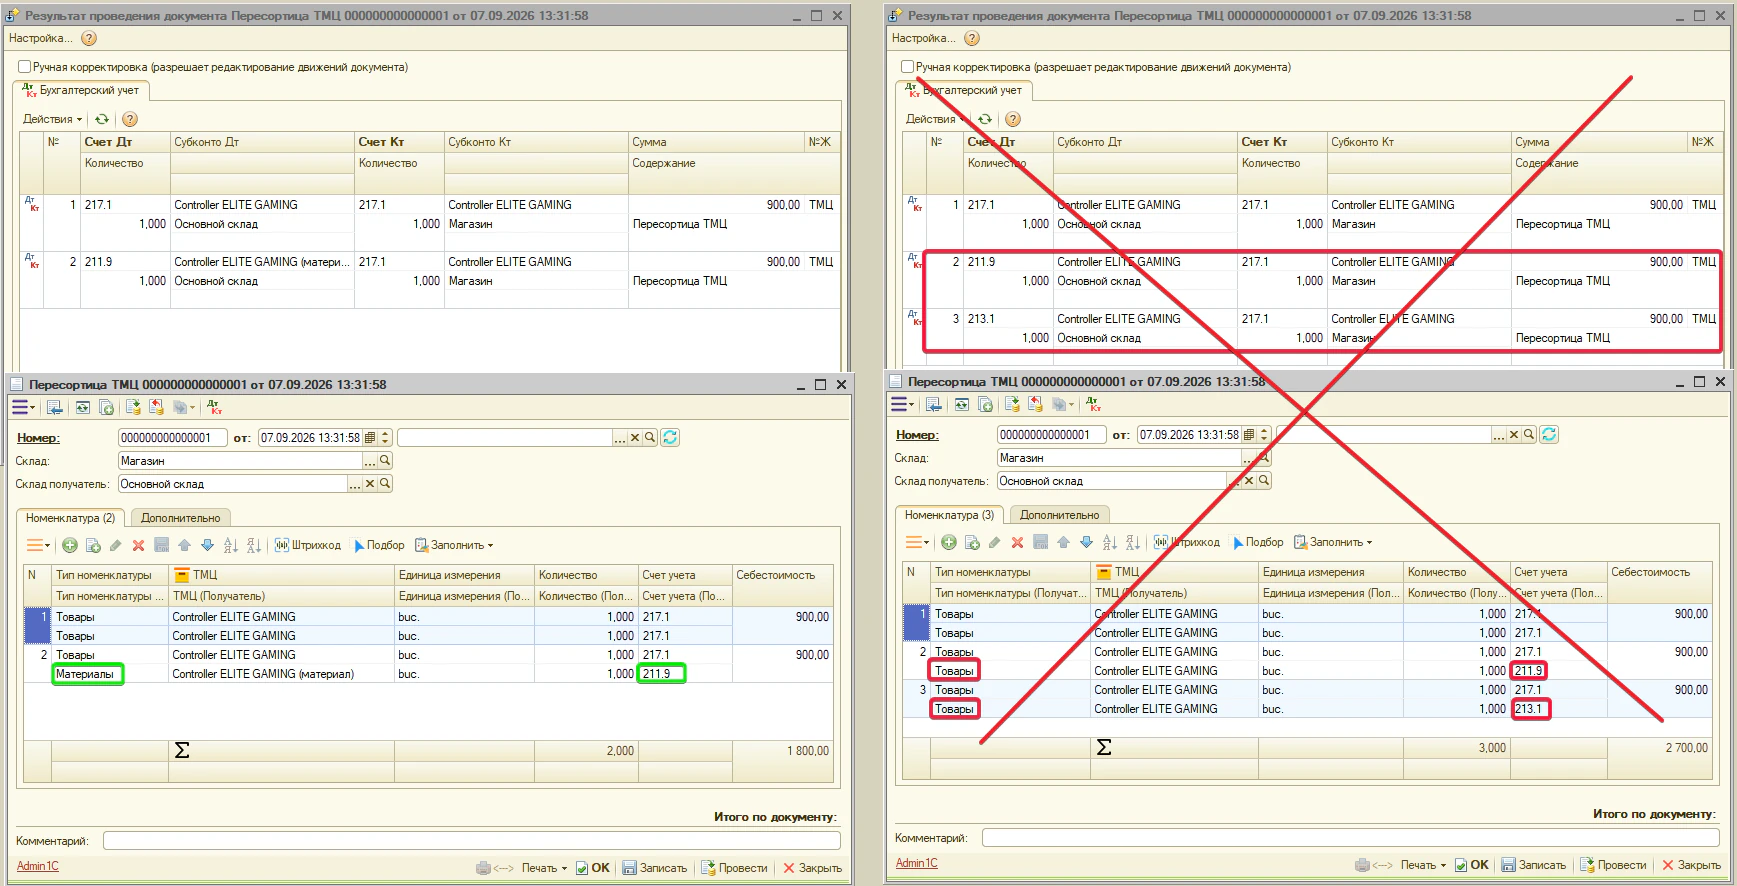
Внимание. документ «Пересортица» работает только с видами «Товары», «Материалы» и «Продукция» — для МБП он не применяется. Для операций с МБП вместо «Пересортицы» используйте документ «Списание ТМЦ».
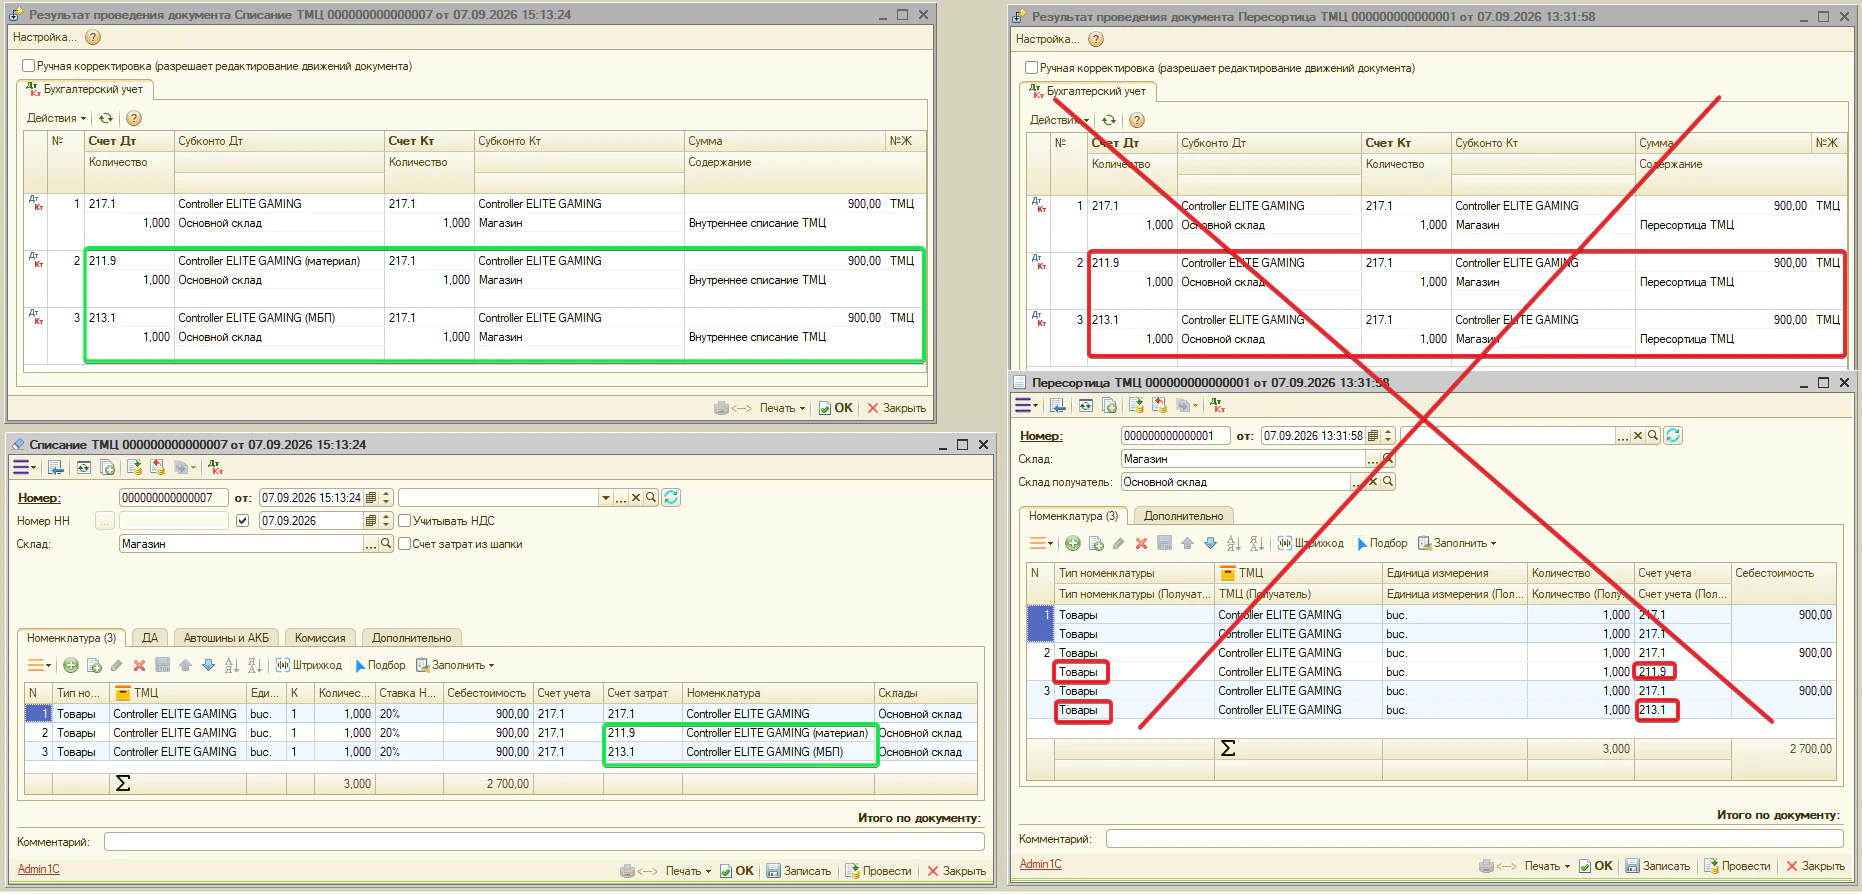
Документ «Переработка»
Документ «Переработка» предназначен для учёта операций, при которых один вид ТМЦ превращается в другой (другие): упаковки — в штучные единицы и обратно, отдельные товары — в наборы и обратно. В отличие от прихода или расхода здесь нет движения денег и нет контрагента-покупателя: происходит исключительно складская трансформация ТМЦ с правильным перераспределением себестоимости.
Два режима документа
Режим задаётся в шапке документа; от него зависит, какая строка является «источником» (списывается), а какая — «результатом» (приходуется).
Комплектация — списываются штучные (составные) ТМЦ и приходуются готовые комплекты, наборы.
Типичный пример: собрали из отдельных товаров подарочный набор для продажи или акции.
Декомплектация — списывается исходный ТМЦ (упаковка, комплект, набор) и приходуются получаемые из него ТМЦ.
Типичный пример: пришла коробка из 10 единиц; её нужно оприходовать поштучно для розничной продажи.
Подготовка: состав ТМЦ
Чтобы документ «Переработка» заполнял количество автоматически по нормативу, в карточке ТМЦ нужно заранее описать его состав.
В составе указывается:
- номенклатурный элемент, представляющий штучный (или составной) вариант товара;
- количество единиц, получаемых при распаковке одной упаковки.
После заполнения состав нужно отметить как основной — только тогда он будет подставляться автоматически.
Декомплектация: упаковки в штучный учёт
Наиболее частая операция: товар поступает коробками, а продаётся поштучно.
В документе «Переработка» в режиме «Декомплектация»:
- В шапке выбирается склад и дата операции.
- В основной части (исходный ТМЦ) указывается упаковка (коробка) и её количество.
- Раздел «Состав» заполняется автоматически, если в настройке заполнения состава стоит «Да»: программа сама проставит штучный товар и количество согласно основному составу карточки.
Если автозаполнение не настроено — состав вводится вручную: указывается штучная номенклатура и количество единиц, получаемых в итоге.
После проведения документа:
- упаковки (коробки) списываются со склада;
- штучные единицы приходуются на склад с себестоимостью, рассчитанной по нормативу.
Комплектация: формирование наборов
Переупаковка штучных единиц в коробки (обратная операция к декомплектации): если товар нужно вернуть в упаковку для оптовой отгрузки, используется режим «Комплектация». Здесь источниками становятся штучные единицы, а результатом — собранная упаковка.
Формирование наборов (подарочных, акционных, тендерных): в раздел «Состав» включаются два и более разнородных товара. Программа списывает каждый из них и приходует готовый набор как новую позицию номенклатуры.
Роспуск набора (Декомплектация наборов): обратная операция — набор списывается, а составляющие его товары снова появляются в остатках на складе.
Внимание. при формировании наборов, которые впоследствии могут быть распущены, обязательно нужно указывать коэффициент себестоимости для каждого составного товара. Этот коэффициент определяет, какая доля себестоимости набора будет восстановлена на каждой позиции при декомплектации. Без корректного коэффициента себестоимость составляющих при роспуске набора будет рассчитана неверно.
Коэффициент себестоимости: как рассчитать
Когда один исходный ТМЦ при декомплектации даёт несколько разных позиций с различными долями себестоимости, используется поле «Коэффициент» в составе.
Совет. если все позиции имеют равные доли, коэффициенты одинаковы и могут не указываться явно (=1) — себестоимость распределится поровну.
Что важно помнить
Документ «Переработка» не формирует бухгалтерских проводок по расчётам с поставщиками или покупателями — это исключительно складская операция по трансформации ТМЦ.
Позволяет получить при декомплектации любое количество наименований ТМЦ, не только одно. Главное — корректно указать количество и коэффициент себестоимости для каждой получаемой позиции.
Если состав ТМЦ не помечен как основной, автоматического заполнения раздела «Состав» не произойдёт — придётся вводить всё вручную при каждом документе.
Совет. автоматическое заполнение по составу значительно ускоряет работу, особенно при регулярных операциях с одними и теми же упаковками, — не нужно каждый раз вручную рассчитывать количество и себестоимость штучных единиц.